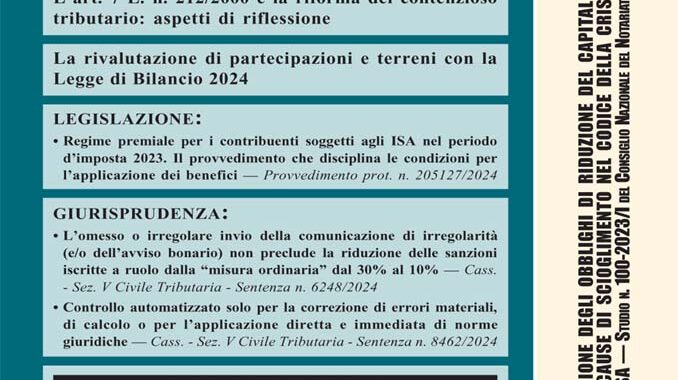
SOMMARIO – Finanza & Fisco n. 11 del 2024
In questo numero:
Commenti
L’art. 7 L. n. 212/2000 è la riforma del contenzioso tributario: aspetti di riflessione di Alvise Bullo e Elena De Campo
La rivalutazione di partecipazioni e terreni con la Legge di Bilancio 2024 di Marco Orlandi
Giurisprudenza
Corte Suprema di Cassazione:
•Sezioni tributarie
Sanzione al 10 per cento nei casi d’irregolare o omesso invio della comunicazione relativa al controllo automatizzato
Controllo delle dichiarazioni mediante procedure automatizzate. L’omesso o irregolare invio della comunicazione di irregolarità (e/o dell’avviso bonario) non preclude la riduzione delle sanzioni iscritte a ruolo dalla “misura ordinaria” dal 30% al 10%
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 6248 dell’8 marzo 2024: «CONTROLLO AUTOMATIZZATO – Notifica della cartella di pagamento – Omessa/irregolare notifica della comunicazione di irregolarità (e/o dell’avviso bonario) relativa al controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73 – Illegittimità dell’iscrizione a ruolo delle sanzioni nella misura ordinaria del 30%, in luogo della misura (ridotta) del 10%, in assenza della regolare notificazione della predetta comunicazione – Riduzione delle sanzioni dal 30 per cento al 10 per cento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis, del D.P.R. 26/10/1972 n. 633 – Art. 6, della L. 27/07/2000, n. 212 – Art. 2, del D.Lgs. 18/12/1997, n. 46»
Limiti al potere di correzione e liquidazione dell’imposta ex art. 36-bis del D.P.R. n. 600/1973 o art. 54-bis del D.P.R. n. 633/1972
Controllo automatizzato solo per la correzione di errori materiali, di calcolo o per l’applicazione diretta e immediata di norme giuridiche
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 8462 del 28 marzo 2024: «RISCOSSIONE DELLE IMPOSTE – Potere di correzione e liquidazione dell’imposta ai sensi dell’art. 36-bis del D.P.R. n. 600 del 1973 -Cartella emessa in seguito a controllo automatizzato – Correzioni di errori materiali o di calcolo o applicazione diretta e immediata di norme giuridiche senza necessità di preventivo accertamento in rettifica – Ipotesi non estensibili -Interpretazione di norme – Necessità dell’avviso di accertamento – Caso di specie – Recupero dell’IRPEG per applicazione di aliquota ridotta alla metà prevista dagli artt. 6 e 11 D.P.R. n. 601 del 1973, pur non avendo i requisiti ivi previsti -Recupero che implica valutazione di presupposti di fatto e di diritto i quali devono essere contestati formalmente e sottoposti al contraddittorio sicché l’Ufficio deve procedere all’accertamento “con i canoni ordinari” – Conseguenze -Annullamento della cartella di pagamento – Art. 54-bis, del D.P.R. 26/10/1972, n. 633 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600»
Corti di Giustizia Tributarie di Secondo Grado:
Limiti al potere di correzione e liquidazione dell’imposta ex art. 36-bis del D.P.R. n. 600/1973 o art. 54-bis del D.P.R. n. 633/1972
La liquidazione ex art. 36-bis del D.P.R. n. 600/73 non consente di risolvere questioni giuridiche
Corte di Giustizia Tributaria di Primo Grado di Milano – Sezione XV – Sentenza n. 2777 del 25 luglio 2023: «RISCOSSIONE DELLE IMPOSTE – Potere di correzione e liquidazione dell’imposta ai sensi dell’art. 36-bis del D.P.R. n. 600 del 1973 – Cartella emessa in seguito a controllo automatizzato – Disconoscimento perdita per errore di compilazione della dichiarazione successivamente corretto con dichiarazione integrativa – Disconoscimento perdite fiscali con rideterminazione dell’IRES dell’esercizio – Non applicabilità della procedura prevista dall’art. 36-bis, del D.P.R. 29/09/1973, n. 600, utilizzabile solo per la correzione di errori materiali o di calcolo o applicazione diretta e immediata di norme giuridiche senza necessità di preventivo accertamento in rettifica – Interpretazione di norme in tema di utilizzabilità delle perdite d’esercizio – Conseguenze – Obbligo di emissione di motivato avviso di accertamento – Sussiste – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 8 e 84, del D.P.R. 22/12/1986, n. 917»
Prassi
Agenzia delle entrate
Dichiarazioni fiscali – Termini e semplificazioni
Misure introdotte dal D.Lgs. n. 1 del 2024 in materia di termini e adempimenti tributari. Le istruzioni delle Entrate sui nuovi modelli dichiarativi e relativi termini di presentazione
Circolare dell’Agenzia delle Entrate n. 8 E dell’11 aprile 2024: «DICHIARAZIONI FISCALI – Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari – Misure in materia di dichiarazioni fiscali -Semplificazioni a favore delle persone fisiche non titolari di partita IVA – Semplificazione dei modelli di dichiarazione relativi alle imposte sui redditi, all’IRAP e all’IVA – Esclusione dalla decadenza dal beneficio in caso di mancata esposizione in dichiarazione dei crediti d’imposta per i quali permane l’obbligo di indicazione in dichiarazione -Semplificazioni a favore dei sostituti d’imposta – Revisione dei termini di presentazione delle dichiarazioni – Tabella riepilogativa dei termini di presentazione delle Dichiarazioni ai fini delle imposte sui redditi (Modelli “redditi”) e dell’IRAP e dei sostituti d’imposta (modello 770) – Artt. 1, 2, 3, 11, 13, 15, 16, 19 e 20, del D.Lgs. 08/01/2024, n. 1 – Art. 38, del D.Lgs. 12/02/2024, n. 13 – Artt. 1 e 5, del D.Lgs. 21/11/2014, n. 175 – Artt. 2 e 4, del D.P.R. 22/07/1998, n. 322»
Consiglio Nazionale del Notariato
Codice della crisi d’impresa e dell’insolvenza (CCII)
Sospensione degli obblighi di riduzione del capitale e delle cause di scioglimento nel codice della crisi d’impresa
Studio n. 100-2023/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa l’8 febbraio 2024
Legislazione
ISA (Indici sintetici di affidabilità fiscale)
Contribuenti ISA: le soglie di accesso ai benefici premiali relativi al periodo d’imposta 2023
Regime premiale per i contribuenti soggetti agli ISA nel periodo d’imposta 2023. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici
Provvedimento del Direttore dell’Agenzia delle entrate del 22 aprile 2024, prot. n. 205127/2024: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2023, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96»
