5 per mille 2020. Online gli elenchi degli ammessi e degli esclusi. Dalle preferenze espresse dai contribuenti 520 milioni per 69.151 enti

L’Agenzia delle Entrate ha pubblicato gli elenchi per la destinazione del 5 per mille dell’anno finanziario 2020 con i dati relativi alle preferenze espresse dai contribuenti nella propria dichiarazione dei redditi. Si tratta di oltre 69mila enti tra volontariato, ricerca sanitaria e scientifica, associazioni sportive dilettantistiche, enti per la tutela dei beni culturali e paesaggistici, enti gestori delle aree protette e quasi 8mila Comuni.

L’elenco degli enti ammessi e di quelli esclusi è consultabile online, nell’area tematica “5 per mille”, insieme agli importi attribuiti.

5 per mille: i numeri del 2020

L’elenco degli ammessi comprende in totale 69.151 enti, suddivisi per categoria: in cima alla classifica si trovano gli enti del volontariato (49.491), a seguire le associazioni sportive dilettantistiche (10.902), gli enti impegnati nella ricerca scientifica (510), quelli che operano nel settore della sanità (106), gli enti dei beni culturali e paesaggistici (136) e gli enti gestori delle aree protette (24). Nell’elenco figurano anche 7.982 Comuni, a cui sono destinati 16,5 milioni di euro.

Le preferenze dei contribuenti

Il volontariato si conferma in testa – In totale, il 5 per mille 2020, in base alle scelte espresse, distribuirà 520 milioni di euro agli oltre 69mila enti ammessi al riparto. In testa, come settore, si conferma il volontariato, destinatario di ben oltre 338 milioni. Secondo posto per la ricerca sanitaria, premiata con 78 milioni di euro, mentre il podio è chiuso dal settore sempre collegato alla ricerca, ma quella scientifica, a cui i contribuenti hanno indirizzato 68,1 milioni di euro. Ai Comuni vanno 16,5 milioni di euro, alle associazioni sportive dilettantistiche 15,8 milioni, agli enti per la tutela dei beni culturali e paesaggistici quasi 2 milioni e, per finire, 517mila euro agli enti gestori delle aree protette. (Così, comunicato stampa Agenzia delle entrate del 10 giugno 2021)


Revisione del Redditometro. In “consultazione pubblica” lo schema di decreto da adottare ai sensi dell’articolo 38, comma 5, del D.P.R. n. 600/73


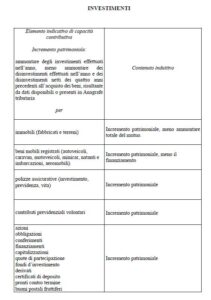
Il MEF – Dipartimento delle Finanze –  sottopone alla consultazione pubblica lo schema di decreto diretto ad individuare il contenuto induttivo degli elementi indicativi di capacità contributiva, finalizzato alla determinazione sintetica dei redditi delle persone fisiche relativi agli anni d’imposta a decorrere dal 2016 (c.d. redditometro).

Si ricorda che l’articolo 38, quinto comma, del D.P.R. n. 600/73, come novellato dall’art. 10, comma 1, del D.L. 12 luglio 2018 n. 87, convertito dalla legge n. 186/2018 ha previsto che con decreto del Ministro dell’economia e delle finanze, da pubblicare nella Gazzetta Ufficiale con periodicità biennale, sentiti l’ISTAT e le associazioni maggiormente rappresentative dei consumatori, sono individuati elementi indicativi di capacità contributiva, mediante l’analisi di campioni significativi di contribuenti, differenziati anche in funzione del nucleo familiare e dell’area geografica di appartenenza.

Alla predisposizione dello schema di decreto hanno contribuito rappresentanti dell’ISTAT per il supporto metodologico e statistico finalizzato ad approfondire gli aspetti concernenti il metodo di ricostruzione induttiva del reddito complessivo in base alla capacità di spesa e alla propensione al risparmio dei contribuenti. La consultazione, che avrà termine il 15 luglio 2021, è riservata alle associazioni maggiormente rappresentative dei consumatori individuate in base all’elenco di cui all’art. 137 del decreto legislativo 6 settembre 2005, n. 206 (codice di consumo) contenuto nel decreto del Ministro dello sviluppo economico del 30 dicembre 2020.

Link:

Bozza Decreto

Tabella A

Tabella B

Relazione illustrativa


Visualizzazione e stampa modello 730-4 2021. Pronto il software

Rilasciato il software Visualizzazione 730-4 2021 (Versione: 1.0.0 del 10/06/2021) che consente la visualizzazione e la stampa dei documenti 730-4 2021 contenuti nelle forniture che l’Agenzia delle entrate rende disponibili ai sostituti d’imposta ovvero agli intermediari da questi incaricati.


Decreto Sostegni-Bis. La mappa delle disposizioni per le imprese, il lavoro e giovani

Il decreto-legge 25 maggio 2021, n. 73, si compone di 78 articoli, suddivisi in 9 Titoli.

Di seguito, in estrema sintesi, il contenuto.


Il Titolo I (articoli da 1 a 11) detta disposizioni di sostegno alle imprese, all’economia e per l’abbattimento dei costi fissi.


L’articolo 1, commi da 1 a 4, riconosce un «ulteriore» contributo a fondo perduto a favore di tutti i soggetti che hanno la partita IVA attiva alla data del 26 maggio 2021, nella misura del cento per cento del contributo già riconosciuto in base all’articolo 1 del decreto sostegni (decreto-legge n. 41 del 2021). I commi da 5 a 15 riconoscono un contributo a fondo perduto, alternativo a quello di cui ai commi da 1 a 4 e di importo non superiore a 150.000 euro, a favore di tutti i soggetti che svolgono attività d’impresa, arte o professione o che producono reddito agrario, titolari di partita IVA, a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che l’ammontare medio mensile di fatturato e corrispettivi del periodo dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30 per cento rispetto a quello del periodo dal 1° aprile 2019 al 31 marzo 2020. I commi da 16 a 27 stanziano 4 miliardi di euro per riconoscere un contributo a fondo perduto di importo non superiore a 150.000 euro, a favore dei soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione o producono reddito agrario, erogato a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che si verifichi un peggioramento del risultato economico di esercizio, nella misura che verrà definita con successivo decreto ministeriale. Al comma 30 del medesimo articolo 1, dispone che le eventuali risorse non utilizzate, ivi incluse quelle di cui all’articolo 1, comma 12, del decreto-legge n. 41 del 2021, saranno destinate all’erogazione di un contributo a fondo perduto a favore dei soggetti titolari di reddito agrario nonché ai soggetti con ricavi o compensi superiori a 10 milioni di euro ma non superiori a 15 milioni di euro nel secondo periodo d’imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 2, per favorire la continuità delle attività economiche obbligatoriamente chiuse per almeno 4 mesi nel periodo intercorrente fra il 1° gennaio 2021 e la data di conversione del decreto-legge, istituisce nello stato di previsione del Ministero dello sviluppo economico il «Fondo per il sostegno alle attività economiche chiuse», con una dotazione di 100 milioni di euro per l’anno 2021. I beneficiari e l’ammontare dell’aiuto sono determinati con decreto del Ministro dello sviluppo economico, di concerto con il Ministero dell’economia e delle finanze, da adottarsi entro 30 giorni dalla data di entrata in vigore del presente decreto-legge, tenendo conto delle misure di ristoro già adottate per specifici settori economici e dei contributi a fondo perduto concessi ai sensi dell’articolo 1 del decreto-legge n. 41 del 2021 (decreto Sostegni) e dell’articolo 1 del decreto in esame. Il decreto del Ministro dello sviluppo economico deve altresì individuare modalità di erogazione della misura tali da garantire il pagamento entro trenta giorni.

L’articolo 3 incrementa di 100 milioni di euro per il 2021 il fondo istituito dal decreto-legge n. 41 del 2021 (decreto Sostegni) per la concessione di contributi in favore di soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico svolte nei comuni ubicati all’interno di comprensori sciistici.

L’articolo 4 proroga al 31 luglio 2021 lo specifico credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto dall’articolo 28 del decreto-legge n. 34 del 2020 per le imprese turistico-ricettive, le agenzie di viaggio e i tour operator che hanno subìto una diminuzione del fatturato o dei corrispettivi. La disposizione, inoltre, estende per 5 mesi (da gennaio a maggio 2021) il credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto per tutte le tipologie di imprese che hanno registrato perdite del 30 per cento tra il 1° aprile 2020 e il 31 marzo 2021 rispetto allo stesso periodo 2019-2020 e che abbiano registrato ricavi o compensi non superiori a 15 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 5 proroga fino al mese di luglio 2021 la riduzione della spesa sostenuta dalle utenze elettriche connesse in bassa tensione diverse dagli usi domestici (piccoli esercizi commerciali, artigiani, professionisti, servizi e piccoli laboratori) già disposta a favore di tali categorie per i mesi di aprile, maggio e giugno dell’anno in corso dall’articolo 6, commi da 1 a 4, del decreto-legge n. 41 del 2021.

L’articolo 6 prevede l’istituzione, nello stato di previsione del Ministero dell’interno, di un fondo con una dotazione di 600 milioni di euro per l’anno 2021, finalizzato alla concessione da parte dei comuni di una riduzione della Tari, o della Tari corrispettiva, in favore delle categorie economiche interessate dalle chiusure obbligatorie o dalle restrizioni nell’esercizio delle rispettive attività disposte per fronteggiare l’emergenza epidemiologica.

L’articolo 7 rifinanzia di 150 milioni di euro per l’anno 2021 il Fondo finalizzato a sostenere le agenzie di viaggio, i tour operator, le guide e gli accompagnatori turistici, le strutture ricettive e le imprese di trasporto di persone con bus scoperti in aree urbane e suburbane, demandando ad un decreto del Ministro del turismo il riparto delle relative risorse; include i servizi offerti dalle agenzie di viaggi e dai tour operator tra quelli il cui pagamento è coperto dal tax credit vacanze; istituisce nello stato di previsione del Ministero del turismo un Fondo per il rilancio della attrattività turistica delle città d’arte, con una dotazione di 50 milioni di euro per l’anno 2021; infine, proroga e rifinanzia di 100 milioni per l’anno 2022 il credito d’imposta per la riqualificazione delle strutture turistico-alberghiere.

L’articolo 8 interviene, innanzitutto, sulla disciplina del credito d’imposta in favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile e della moda, della produzione calzaturiera e della pelletteria (settore tessile, moda e accessori), stanziando ulteriori 50 milioni di euro per il 2021 e 150 milioni di euro per il 2022. Esso, inoltre, rifinanzia di 120 milioni di euro per l’anno 2021 il fondo istituto nello stato di previsione del Ministero dell’economia e delle finanze dall’articolo 26 del decreto-legge 22 marzo 2021, n. 41 (decreto Sostegni) per il sostegno delle categorie economiche particolarmente colpite dall’emergenza da COVID-19, in particolare le imprese esercenti attività commerciale o di ristorazione operanti nei centri storici e le imprese operanti nel settore dei matrimoni e degli eventi privati. Una quota pari a 20 milioni del rifinanziamento viene destinata a favore dei parchi tematici, acquari, parchi geologici e giardini zoologici.

L’articolo 9 differisce dal 30 aprile al 30 giugno 2021 la conclusione del periodo di sospensione dei termini di versamento di somme derivanti da cartelle di pagamento e dagli avvisi esecutivi previsti dalla legge, nonché il termine finale della sospensione degli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati dall’agente della riscossione e dai soggetti a cui è affidato l’accertamento e la riscossione dei tributi degli enti locali; inoltre, differisce al 1° gennaio 2022 l’efficacia delle disposizioni istitutive della cosiddetta plastic tax, ovvero dell’imposta sul consumo dei manufatti con singolo impiego.

L’articolo 10 reitera per l’anno di imposta 2021, relativamente agli investimenti sostenuti dal 1° gennaio 2021 al 31 dicembre 2021, le agevolazioni fiscali per le spese di investimento in campagne pubblicitarie a favore degli organismi sportivi già previsto per il secondo semestre del 2020; istituisce un fondo (con una dotazione di 56 milioni di euro), per il ristoro delle spese sanitarie sostenute da società sportive professionistiche e da società e associazioni sportive dilettantistiche per l’effettuazione di test di diagnosi dell’infezione da Covid-19; rifinanzia, per 180 milioni di euro per l’anno 2021, il Fondo unico per il sostegno delle associazioni sportive e società sportive dilettantistiche; amplia l’operatività e rifinanzia il Fondo di garanzia per l’impiantistica sportiva (30 milioni di euro per il 2021) e il Fondo speciale per la concessione di contributi in conto interessi sui finanziamenti all’impiantistica sportiva (13 milioni di euro per l’anno 2021).

L’articolo 11 detta misure urgenti di sostegno all’export e all’internazionalizzazione, incrementando di 1,2 miliardi di euro per l’anno 2021 la dotazione del Fondo rotativo a sostegno delle imprese che operano sui mercati esteri (cosiddetto Fondo legge n. 394 del 1981) e di 400 milioni di euro per l’anno 2021 il Fondo per la promozione integrata verso i mercati esteri.


Il Titolo II (articoli da 12 a 25) detta misure per l’accesso al credito e la liquidità delle imprese. Tra questi si segnala.


L’articolo 12 introduce uno strumento di garanzia pubblica, attraverso il Fondo di garanzia PMI (che viene rifinanziato di 1 miliardo di euro nel 2021), su portafogli di nuovi finanziamenti a medio lungo termine (6-15 anni) concessi a imprese con numero di dipendenti non superiore a 499 (dunque, PMI e imprese cosiddette mid cap) finalizzati per almeno il 60 per cento a progetti di R&S e innovazione e/o a programmi di investimenti. La quota di copertura del Fondo sulle «prime perdite» di tali portafogli copre fino al 25 per cento del portafoglio e, in relazione ai singoli finanziamenti inclusi nel portafoglio garantito, il Fondo copre fino all’80 per cento della perdita registrata sul singolo finanziamento. Inoltre, sono previste le seguenti semplificazioni: ammissione alla garanzia del Fondo senza valutazione economico finanziaria del gestore; probabilità di default calcolata dal richiedente con i propri modelli interni; durata della fase di costruzione del portafoglio (ramp up) di 24 mesi.

L’articolo 13 proroga al 31 dicembre 2021 e, contestualmente, rivede la disciplina sull’intervento straordinario in garanzia di SACE, del Fondo di garanzia PMI.

L’articolo 14 esenta temporaneamente da imposizione le plusvalenze realizzate da persone fisiche che derivano dalla cessione di partecipazioni al capitale di imprese start up innovative e PMI innovative, nonché le plusvalenze reinvestite in start up e PMI innovative, in presenza di specifiche condizioni legate al momento della sottoscrizione delle quote e al mantenimento dell’investimento nel tempo.

L’articolo 15 istituisce un’apposita sezione nell’ambito del Fondo di garanzia per le PMI, destinata a sostenere l’accesso a canali alternativi di finanziamento da parte delle imprese con numero di dipendenti non superiore a 499. Tale sezione concede garanzie su portafogli di obbligazioni emesse dalle imprese a fronte della realizzazione di programmi qualificati di sviluppo aziendale, nell’ambito di operazioni di cartolarizzazione di tipo tradizionale, sintetico o anche senza segmentazione del portafoglio. L’importo delle obbligazioni emesse da ciascuna impresa deve essere compreso tra 2 e 8 milioni di euro.

L’articolo 16 proroga fino al 31 dicembre 2021 il termine della moratoria ex lege per il rimborso dei finanziamenti (mutui, finanziamenti a rimborso rateale, prestiti non rateali, linee di credito) in essere a favore delle PMI, limitatamente alla sola quota capitale.

L’articolo 17 interviene sulla disciplina del cosiddetto Patrimonio Destinato, istituito dal decreto Rilancio in seno a Cassa Depositi e Prestiti per effettuare interventi e operazioni di sostegno e rilancio del sistema economico-produttivo italiano, in conseguenza dell’emergenza epidemiologica da COVID-19. In particolare, si estendono al 31 dicembre 2021 gli interventi del Patrimonio Destinato effettuati nelle forme e alle condizioni previste dal quadro normativo dell’Unione Europea sugli aiuti di Stato adottato per fronteggiare l’emergenza epidemiologica da Covid-19 (cosiddetti interventi in Temporary Framework). Si chiarisce inoltre che l’emissione di titoli di Stato in anni successivi al 2020, a titolo di apporto al fondo da parte del MEF (se non emessi e assegnati nel medesimo anno), possa avvenire in alternativa all’apporto di liquidità.

L’articolo 18 incide sulla disciplina della variazione dell’imponibile IVA o dell’imposta dovuta e, dunque, sul diritto di portare in detrazione l’imposta corrispondente alle variazioni in diminuzione, nel caso di mancato pagamento del corrispettivo legato a procedure concorsuali ed esecutive individuali. In particolare, per le procedure concorsuali si ripristina la possibilità di esercitare il diritto alla detrazione da mancato pagamento, emettendo nota di credito IVA, già a partire dalla data in cui il cedente o il prestatore è assoggettato a una procedura concorsuale, senza dover attendere l’infruttuoso esperimento della stessa. La condizione di infruttuosità della procedura, ai fini dell’esercizio del diritto alla detrazione, permane per le procedure esecutive individuali.

L’articolo 19 proroga al 31 dicembre 2021 la possibilità riconosciuta alle società che cedono a titolo oneroso crediti pecuniari vantati nei confronti di debitori inadempienti di trasformare in credito d’imposta le attività per imposte anticipate (Deferred Tax Assets, DTA). La disposizione introduce altresì un regime transitorio straordinario della disciplina dell’ACE (Aiuto alla Crescita Economica) per gli aumenti di capitale fino a 5 milioni di euro, che prevede anche la possibilità di trasformare il relativo beneficio fiscale in credito d’imposta compensabile per il 2021. La norma, infine, stabilisce che nel 2021, per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale per il calcolo del rendimento nozionale del nuovo capitale è pari al 15 per cento (rispetto al coefficiente ordinario di remunerazione dell’1,3 per cento).

L’articolo 20 consente anche ai soggetti con un volume di ricavi o compensi non inferiori a 5 milioni di euro di usufruire in un’unica quota annuale del credito di imposta per investimenti in beni strumentali nuovi a condizione che si tratti di investimenti in beni strumentali materiali diversi dai beni materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello Industria 4.0 (beni diversi da quelli indicati nell’allegato A annesso alla legge di bilancio 2017) e che gli investimenti siano effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021.

L’articolo 21 incrementa di 1 miliardo di euro le risorse del Fondo di liquidità per il pagamento dei debiti commerciali degli enti territoriali.

L’articolo 22 modifica per l’anno 2021 il limite annuo dei crediti di imposta e dei contributi compensabili, elevandolo a 2 milioni di euro.


Il Titolo III (articoli da 26 a 35) detta misure per la tutela della salute. Tra questi si segnala.


L’articolo 31 prevede un credito d’imposta per le imprese che effettuano attività di ricerca e sviluppo per farmaci innovativi, inclusi i vaccini, nella misura del 20 per cento dei costi sostenuti dal 1° giugno 2021 al 31 dicembre 2030, entro l’importo massimo annuale per ciascun beneficiario di 20 milioni di euro; inoltre, modifica la vigente disciplina relativa alla denominazione, organizzazione e operatività della fondazione Enea Tech.

L’articolo 32 introduce, per i soggetti esercenti attività d’impresa, arti e professioni, gli enti non commerciali, nonché per le strutture ricettive extra-alberghiere a carattere non imprenditoriale, un credito di imposta nella misura del 30 per cento di alcune spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione e l’acquisto di dispositivi di protezione. Il credito d’imposta spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021.


Il Titolo IV (articoli da 36 a 50) detta disposizioni in materia di lavoro e politiche sociali.


L’articolo 36 rinnova il Reddito di emergenza (Rem) per ulteriori quattro quote, relative alle mensilità di giugno, luglio, agosto e settembre 2021. La domanda deve essere presentata all’INPS entro il 31 luglio 2021. Come per le precedenti quote Rem, l’ammontare mensile del beneficio è compreso fra 400 e 800 euro, a seconda della numerosità del nucleo familiare e della presenza di componenti disabili o non autosufficienti (in quest’ultimo caso fino a 840 euro).

L’articolo 37 estende la cumulabilità del reddito di ultima istanza, escludendo dai limiti di reddito previsti per il suo riconoscimento in favore dei lavoratori autonomi e professionisti iscritti agli enti di diritto privato di previdenza obbligatoria, ogni emolumento, corrisposto dai medesimi enti ad integrazione del reddito a titolo di invalidità, avente natura previdenziale, che risponda alle medesime finalità dell’assegno ordinario di invalidità.

L’articolo 38 prevede che fino al 31 dicembre 2021 non si applichi, per le prestazioni in pagamento e per quelle decorrenti dal 1° giugno 2021 al 30 settembre 2021, la riduzione mensile del 3 per cento dell’importo della NASpI (Nuova assicurazione sociale per l’impiego) prevista dalla normativa vigente a decorrere dal primo giorno del quarto mese di fruizione del beneficio.

L’articolo 39 estende, dalla data di entrata in vigore del presente decreto ed esclusivamente per il 2021, le disposizioni relative al contratto di espansione alle aziende che occupino almeno 100 dipendenti e rifinanzia per l’anno 2024 le disposizioni in materia di agevolazione all’esodo per i lavoratori che si trovino a non più di 60 mesi dal conseguimento del diritto alla pensione di vecchiaia o anticipata.

I commi 1 e 2 dell’articolo 40 prevedono, in via transitoria, per alcuni datori di lavoro, nel limite di spesa pari a 557,8 milioni di euro per il 2021, la possibilità di ricorso a trattamenti straordinari di integrazione salariale, con criteri di calcolo della misura ed una durata massima diversi rispetto a quelli previsti dalla disciplina generale. I trattamenti sono subordinati alla stipulazione di un accordo collettivo aziendale di riduzione dell’attività lavorativa dei dipendenti in forza alla data di entrata in vigore del presente decreto (26 maggio 2021) e sono ammessi per una durata massima di 26 settimane fino al 31 dicembre 2021. Inoltre, per tali trattamenti non si applica la contribuzione addizionale a carico del datore di lavoro. Il comma 3 dell’articolo 40 prevede, in via transitoria, nel rispetto di un limite di minori entrate contributive pari a 163,7 milioni di euro per il 2021, l’esonero dalla contribuzione addizionale a carico del datore di lavoro, prevista dalla disciplina generale in caso di ammissione ai trattamenti ordinari o straordinari di integrazione salariale, con riferimento a periodi (o frazioni di periodo) di sospensione o riduzione dell’attività lavorativa compresi nel secondo semestre del 2021. I commi 4 e 5 precludono la possibilità di avviare le procedure di licenziamento individuale e collettivo (restando, altresì, sospese nel medesimo periodo le procedure pendenti avviate dopo il 23 febbraio 2020), nonché di recedere dal contratto per giustificato motivo oggettivo (restando altresì sospese le procedure in corso per la medesima causale), ai datori di lavoro privati che, a decorrere dalla data del 1° luglio 2021 e fino al 31 dicembre 2021, sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 e che presentino domanda di concessione del trattamento ordinario di integrazione salariale, per la durata del trattamento medesimo fruito entro il 31 dicembre 2021.

L’articolo 41 istituisce in via eccezionale, dal 1° luglio 2021 e fino al 31 ottobre 2021, il «contratto di rioccupazione», quale contratto di lavoro subordinato a tempo indeterminato diretto a incentivare l’inserimento nel mercato del lavoro dei lavoratori disoccupati nella fase di ripresa delle attività, dopo l’emergenza epidemiologica. Condizione per l’assunzione è la definizione di un progetto individuale di inserimento, della durata di 6 mesi, avente quale finalità l’adeguamento delle competenze professionali del lavoratore stesso al nuovo contesto lavorativo. Per la durata del progetto, al datore di lavoro è riconosciuto l’esonero del 100 per cento della contribuzione previdenziale a suo carico, con esclusione dei premi e contributi dovuti all’ Inail, per un importo massimo di 6.000 euro su base annua.

L’articolo 42 riconosce un’indennità una tantum, pari a 1.600 euro, in favore di alcune categorie di lavoratori: lavoratori dipendenti stagionali nei settori del turismo e degli stabilimenti termali e lavoratori in regime di somministrazione nei suddetti settori; altri lavoratori dipendenti a tempo determinato nei settori del turismo e degli stabilimenti termali; lavoratori dipendenti stagionali e lavoratori in regime di somministrazione negli altri settori, lavoratori intermittenti ed alcune categorie particolari di lavoratori autonomi; lavoratori dello spettacolo. Ai soggetti beneficiari dell’analoga indennità precedente la nuova prestazione è corrisposta dall’INPS senza necessità di domanda, mentre gli altri interessati devono presentare domanda all’INPS. La nuova indennità è erogata dall’INPS nel limite di spesa complessivo di 750,4 milioni di euro per l’anno 2021.

L’articolo 43 prevede uno sgravio relativo alle quote di contribuzione previdenziale a carico dei datori di lavoro privati, operanti nei settori del turismo, degli stabilimenti termali e del commercio, che abbiano usufruito di trattamenti di integrazione salariale nei mesi di gennaio, febbraio e marzo 2021. L’esonero è riconosciuto, nel rispetto di un limite complessivo di minori entrate contributive pari a 770 milioni di euro (per il 2021), a decorrere dalla data di entrata in vigore del decreto (26 maggio 2021) e fino al 31 dicembre 2021, nel limite del doppio delle ore di integrazione salariale fruite nei suddetti mesi.

L’articolo 44 prevede, entro il limite di spesa di 220 milioni di euro per il 2021, un’indennità una tantum, di ammontare variabile in relazione alla misura del reddito percepito nell’anno di imposta 2019, in favore di titolari di rapporti di collaborazione presso il CONI (Comitato Olimpico Nazionale Italiano), il CIP (Comitato Italiano Paralimpico), una federazione sportiva nazionale o una disciplina sportiva associata del CONI o del CIP, un ente di promozione sportiva (riconosciuto dal CONI o dal CIP), ovvero presso una società o associazione sportiva dilettantistica, i quali in conseguenza dell’emergenza epidemiologica da COVID-19 abbiano cessato, ridotto o sospeso la loro attività.

L’articolo 45 prevede, fino 31 dicembre 2021, la possibilità (già riconosciuta per il 2020) di prorogare ulteriormente, per un massimo di sei mesi (che si aggiungono al limite massimo di 12 mesi finora previsto), il trattamento straordinario di integrazione salariale per le aziende con particolare rilevanza strategica che cessano l’attività produttiva. Tale ulteriore proroga è concessa, previo ulteriore accordo stipulato in sede governativa, qualora vi siano state particolari complessità per il completamento e per la salvaguardia occupazionale relativi al processo di cessione aziendale avviato. L’articolo 46 autorizza una spesa di 70 milioni di euro per il 2021 per gli oneri di funzionamento dei centri per l’impiego, in connessione con l’incremento delle dotazioni organiche previsto dal Piano straordinario di potenziamento dei centri per l’impiego e delle politiche attive del lavoro. Agli oneri previsti dalla norma si provvede mediante corrispondente riduzione del Fondo per il reddito di cittadinanza. Vengono modificate, inoltre, le norme del decreto legislativo n. 150 del 2015 concernenti la governance e l’organizzazione di ANPAL, disponendo la nomina di un commissario straordinario al fine di assicurare la continuità amministrativa dell’Agenzia nelle more dell’adozione delle modifiche dello statuto dell’ANPAL, nonché della nomina del direttore e del consiglio di amministrazione. Infine, vengono stanziati 50 milioni di euro per il 2021 per il finanziamento degli Istituti di patronato e assistenza sociale.

L’articolo 47 differisce dal 17 maggio 2021 al 20 agosto 2021, senza alcuna maggiorazione, il termine per il versamento dei contributi previdenziali dovuti dai soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali.

L’articolo 48 istituisce nello stato di previsione del Ministero del lavoro e delle politiche sociali un fondo, con una dotazione di 20 milioni di euro per l’anno 2021, denominato «Scuole dei mestieri», finalizzato a favorire una maggiore integrazione tra il sistema delle politiche attive del lavoro e il sistema industriale nazionale, la transizione occupazionale e la formazione dei lavoratori attivi nell’ambito dei settori particolarmente specializzanti. La norma demanda a un successivo decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro per le politiche giovanili e con il Ministro dell’economia e delle finanze, da emanare entro 60 giorni dalla data di entrata in vigore del presente decreto-legge, l’individuazione dei criteri e delle modalità di applicazione della misura.

L’articolo 49 autorizza la spesa di 6 milioni di euro per il 2021 per l’erogazione di contributi in favore dei lavoratori frontalieri residenti in Italia e in possesso di determinati requisiti.

L’articolo 50 prevede che le regioni e le province autonome, in deroga alla normativa vigente, autorizzino gli enti e le aziende del Servizio sanitario nazionale a procedere al reclutamento straordinario di dirigenti medici e di tecnici della prevenzione nei luoghi di lavoro, con contratti di lavoro a tempo indeterminato, da destinare ai dipartimenti di prevenzione.

 Il Titolo V (articoli da 51 a 57) detta disposizioni in materia di enti territoriali.

Il Titolo VI (articoli da 58 a 64) detta disposizioni in materia di giovani, scuola e ricerca.

Nel corpo del Titolo si segnala l’articolo 64 che proroga fino al 31 dicembre 2021 alcune disposizioni riguardanti l’operatività e l’estensione dei requisiti di accesso del Fondo di solidarietà per i mutui per l’acquisto della prima casa («Fondo Gasparrini»), già previste a legislazione vigente a seguito dell’emergenza da COVID-19; incrementa (di 290 milioni di euro per il 2021 e di 250 milioni di euro per il 2022) la dotazione del Fondo di garanzia per la prima casa, modificando taluni requisiti per l’accesso ai benefici; dispone talune forme di esenzione dall’imposta di registro e dalle imposte ipotecaria e catastale in relazione ad atti traslativi della proprietà (nonché atti traslativi o costitutivi della nuda proprietà, dell’usufrutto, dell’uso e dell’abitazione) riferiti alle “prime case”, a favore di soggetti che non abbiano compiuto trentasei anni di età; infine, incrementa di 30 milioni di euro per l’anno 2021, la dotazione del Fondo per le politiche giovanili, destinando tali risorse al finanziamento delle politiche di prevenzione e contrasto ai fenomeni di disagio giovanile e comportamenti a rischio.


Il Titolo VII (articoli da 65 a 67) detta disposizioni in materia di cultura.


L’articolo 65 incrementa, per l’anno 2021, di 47,85 milioni per la parte corrente e di 120 milioni di euro per gli interventi in conto capitale, la dotazione dei Fondi destinati alle emergenze nei settori dello spettacolo, del cinema e dell’audiovisivo istituiti dall’articolo 89, comma 1, del decreto-legge n. 18 del 2020, disponendo che quota parte dell’incremento del fondo è destinata a riconoscere un contributo a fondo perduto per le spese sostenute dal settore per i test di diagnosi dell’infezione da virus SARS-CoV-2; incrementa di 20 milioni per il 2021 il Fondo per le emergenze delle imprese e delle istituzioni culturali, istituito dall’articolo 183, comma 2, del decreto-legge n. 34 del 2020; incrementa di 20 milioni di euro per il 2021 le risorse destinate al funzionamento di istituti e luoghi della cultura statali, tenuto conto delle mancate entrate da vendita di biglietti di ingresso; modifica la disciplina per la corresponsione del compenso per copia privata, stabilendo, in particolare, che la quota spettante agli artisti interpreti o esecutori è assegnata loro direttamente dalla SIAE, anche tramite le imprese che svolgono attività di intermediazione dei diritti connessi al diritto d’autore, e non più per il tramite dei produttori dei fonogrammi; riserva quota parte dei contributi automatici alle imprese cinematografiche e audiovisive, dovuti, a valere sul Fondo per lo sviluppo degli investimenti nel cinema e nell’audiovisivo, per lo sviluppo, la produzione e la distribuzione in Italia e all’estero di nuove opere cinematografiche e audiovisive di nazionalità italiana, ai registi e agli autori del soggetto, della sceneggiatura e della musica; esonera, dal 1° gennaio al 31 agosto 2021, i soggetti che esercitano le attività di circo equestre e di spettacolo viaggiante, dal pagamento dei canoni dovuti per concessioni o autorizzazioni concernenti l’utilizzazione del suolo pubblico, istituendo un fondo destinato al ristoro dei Comuni a fronte della conseguente diminuzione delle entrate; sopprime il limite massimo di finanziamento, pari a 20 milioni di euro, attribuibile a ciascuna delle fondazioni lirico-sinfoniche che hanno avuto la possibilità di presentare un piano di risanamento entro 90 giorni dalla data di entrata in vigore della legge di bilancio 2021; infine, incrementa di 70 milioni di euro le risorse per l’assegnazione della cosiddetta Card cultura ai giovani che compiono 18 anni nel 2021.

L’articolo 66 introduce disposizioni in materia di previdenza e assistenza nel settore dello spettacolo, con particolare riferimento alla indennità di malattia, all’importo massimo della retribuzione giornaliera riconosciuta a fini assistenziali, alla assicurazione contro gli infortuni sul lavoro e le malattie professionali, alla tutela e al sostegno della genitorialità, alla assicurazione per i lavoratori autonomi dello spettacolo, ai contributi a fini pensionistici, all’adeguamento dell’elenco delle categorie professionali.

L’articolo 67, commi da 1 a 6, riconosce alle imprese editrici di quotidiani e periodici che stipulano, anche attraverso le associazioni rappresentative, accordi di filiera orientati a garantire la sostenibilità e la capillarità della diffusione della stampa, in particolare nei piccoli comuni e nei comuni con un solo punto vendita di giornali, un credito d’imposta fino al 30 per cento della spese sostenute nell’anno 2020 per la distribuzione delle testate edite, risultanti da apposita attestazione. Il credito d’imposta è concesso entro il tetto di spesa di 60 milioni di euro per l’anno 2021, non è cumulabile con il contributo diretto alle imprese editrici di quotidiani e periodici, è utilizzabile esclusivamente in compensazione. L’efficacia della disposizione è subordinata, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea (TFUE), all’autorizzazione della Commissione europea. Il comma 7 stabilisce che, per l’anno 2021, l’IVA relativa al commercio di giornali quotidiani e di periodici e dei relativi supporti integrativi può applicarsi, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfetizzazione delle rese del 95 per cento (in luogo dell’80 per cento previsto in via ordinaria). I commi da 10 a 13 estendono agli investimenti pubblicitari effettuati sulle emittenti radiofoniche e televisive il regime speciale di credito d’imposta previsto per il biennio 2021-2022 dalla legge di bilancio 2021 per gli investimenti pubblicitari su quotidiani e periodici.


Il Titolo VIII (articoli da 68 a 73) detta disposizioni in materia di agricoltura e trasporti


L’articolo 68 reca una serie di misure relative al comparto agricolo. In particolare: innalza al 9,5 per cento, limitatamente al 2021, la misura delle percentuali di compensazione IVA applicabili alle cessioni di animali vivi della specie bovina e suina (commi 1 e 2); estende ai settori dell’agricoltura, della pesca e della silvicoltura la possibilità di cumulare la garanzia del Fondo centrale di garanzia delle PMI con altre forme di garanzia acquisite sui finanziamenti per operazioni di investimento immobiliare a determinate condizioni (comma 3); istituisce nello stato di previsione del MIPAAF il Fondo per il sostegno del settore bieticolo saccarifero, con una dotazione di 25 milioni di euro per il 2021 (commi da 4 a 8); estende alle donne, a prescindere dall’età, l’applicabilità delle misure agevolative per lo sviluppo dell’imprenditorialità in agricoltura e del ricambio generazionale (concessione di mutui agevolati e di un contributo a fondo perduto) (comma 9); prevede che gli addetti allo svolgimento dell’attività agrituristica siano considerati lavoratori agricoli anche ai fini della valutazione del rapporto di connessione tra attività agricola ed attività agrituristica (commi da 10 a 12); interviene sul sistema di anticipazione delle somme dovute agli agricoltori nell’ambito dei regimi di sostegno previsti dalla politica agricola comune (commi 13 e 14); modifica la disciplina del Fondo agrumicolo per consentire che le risorse del fondo possano essere erogate a condizioni diverse da quelle previste dalla normativa europea de minimis, qualora destinate ad interventi finalizzati alla ricostituzione del potenziale produttivo compromesso a seguito di emergenze fitosanitarie (comma 15).

L’articolo 69, commi da 1 a 5, riconosce, nel limite di spesa di 448 milioni di euro per il 2021, un’indennità una tantum pari a 800 euro in favore degli operai agricoli a tempo determinato che nel 2020 abbiano svolto almeno 50 giornate effettive di attività di lavoro agricolo e che non siano titolari di pensione o di rapporto di lavoro subordinato a tempo indeterminato. L’indennità in oggetto è erogata dall’INPS nel limite di spesa complessivo di 448 milioni di euro per il 2021 e la relativa domanda è presentata all’INPS entro il 30 giugno 2021. I commi 6 e 7 riconoscono un’indennità una tantum di 950 euro ai pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca.

L’articolo 70 riconosce alle aziende dei settori agrituristico e vitivinicolo, nonché agli imprenditori agricoli professionali, ai coltivatori diretti, ai mezzadri e ai coloni, l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021.

L’articolo 71 prevede la possibilità per le imprese agricole che abbiano subito danni per le eccezionali gelate e brinate verificatesi ad aprile 2021 di accedere agli interventi compensativi del Fondo di solidarietà nazionale-interventi indennizzatori, che viene rifinanziato a tal fine di 105 milioni di euro per il 2021.

L’articolo 72 prevede l’assegnazione ad ANAS S.p.A. di 35,5 milioni di euro per l’anno 2021, al fine di garantire la sicurezza della circolazione stradale e la copertura degli oneri connessi alle attività di monitoraggio, sorveglianza, gestione, vigilanza, infomobilità e manutenzione delle strade inserite nella rete di interesse nazionale, trasferite dalle Regioni Piemonte, Lombardia, Veneto, Emilia Romagna e Toscana ad ANAS S.p.A. Per tali finalità si prevede, inoltre, l’assunzione, negli anni 2021 e 2022, con contratti di lavoro a tempo determinato, di 370 unità di personale in possesso di alta specializzazione nei settori dell’ingegneria, dell’impiantistica, dell’elettrotecnica e della manutenzione delle infrastrutture stradali, per una spesa di 12,63 milioni di euro per l’anno 2021 e 25,258 milioni di euro per l’anno 2022.

L’articolo 73 prevede il rifinanziamento di alcune misure di sostegno nei settori aereo, per 100 milioni di euro, ed aeroportuale, per 300 milioni di euro, (commi da 1 a 3); per le imprese di trasporto ferroviario e, in termini eventuali, anche a beneficio del gestore dell’infrastruttura ferroviaria, per complessivi 150 milioni di euro (commi 4 e 5); per le società cooperative che gestiscono i servizi di ormeggio, per la quota residua degli stanziamenti relativi all’anno 2020 (comma 6); e, infine, per le imprese armatoriali delle navi iscritte nei registri nazionali che esercitano attività di cabotaggio, di rifornimento dei prodotti petroliferi necessari alla propulsione ed ai consumi di bordo delle navi, nonché adibite a deposito ed assistenza alle piattaforme petrolifere nazionali, per complessivi 56 milioni di euro (comma 7).


Il Titolo IX (articoli da 74 a 78) detta le disposizioni finali e finanziarie


L’articolo 76 dispone lo scioglimento, dal 30 settembre 2021, di Riscossione Sicilia S.p.A. e il passaggio dell’esercizio delle funzioni relative alla riscossione nel territorio regionale all’Agenzia delle entrate, che le svolge mediante l’Agenzia delle entrate-Riscossione. Si prevede dunque, ai fini del passaggio di funzioni, che entro il 31 ottobre 2021 sia erogato, in favore di Agenzia delle entrate-Riscossione, un versamento in conto capitale di ammontare pari a 300 milioni di euro a carico del bilancio dello Stato, a valere sugli stanziamenti già autorizzati dalla legge di bilancio 2021. Agenzia delle entrate-Riscossione dal 1° ottobre 2021 subentra, a titolo universale, nei rapporti giuridici attivi e passivi di Riscossione Sicilia S.p.A. Parallelamente, il personale di Riscossione Sicilia S.p.A. passa alle dipendenze di Agenzia delle entrate-Riscossione senza soluzione di continuità. Viene dunque vietato a Riscossione Sicilia di effettuare ulteriori assunzioni dal 26 maggio 2021.

L’articolo 78 dispone che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione in Gazzetta Ufficiale, avvenuta il 25 maggio.


La ratio del D.L. “Sostegni-bis”

Link al testo della relazione illustrativa del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


La relazione tecnica del D.L. “Sostegni-bis”

Link al testo della relazione tecnica del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


Il testo del D.L. “Sostegni-bis”

Link al testo del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». Pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021


Spese sanitarie. Aggiornata la Guida per ottenere detrazioni e deduzioni fiscali


Diffusa on-line la Guida aggiornata che scioglie i dubbi dei contribuenti detrazioni e deduzioni per spese sanitarie. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie sulle diverse tipologie di spesa “medica” che i contribuenti possono riportare nella propria dichiarazione dei redditi 730 o Redditi Pf.

Nella Guida evidenziato che dal 1° gennaio 2020, ai sensi dell’articolo 1, commi 679 e 680 legge n. 160/2019, la detrazione del 19% degli oneri indicati nell’articolo 15 del Tuir, tra i quali rientrano le spese sanitarie, è fruibile soltanto se il pagamento è effettuato con versamento bancario o postale o altri sistemi tracciabili (carte di debito, di credito e prepagate, assegni bancari e circolari). Tuttavia, il versamento in contanti continua a essere ammesso, senza perdere il diritto alla detrazione, per l’acquisto di medicinali e di dispositivi medici e per pagare le prestazioni sanitarie rese dalle strutture pubbliche o dalle strutture private accreditate al Servizio sanitario nazionale.


Link alla Guida delle Entrate alle agevolazioni fiscali per le spese sanitarie – Aggiornamento maggio 2021
Link alla Guida delle Entrate alle agevolazioni fiscali per le spese sanitarie – Aggiornamento ottobre 2023


Dichiarazione IMU. Le Faq del MEF-Dipartimento delle Finanze in vista della scadenza del 30 giugno 2021


Nelle Faq diffuse nel sito web: https://www.finanze.it forniti chiarimenti in ordine agli adempimenti dichiarativi IMU in caso di esenzioni previste in relazione all’emergenza epidemiologica da COVID 19 e al calcolo dell’imposta dovuta per la prima rata.


FAQ 1

Si chiede se i soggetti esonerati dal versamento dell’Imposta Municipale Propria (IMU) nel corso del 2020 in base ai vari decreti connessi all’emergenza Covid-19 siano tenuti alla compilazione della Dichiarazione IMU 2021 per l’anno 2020. Nel caso affermativo si chiede quali siano le modalità di compilazione del modello.


RISPOSTA


In base all’art. 1, comma 769, della legge n. 160 del 2019, la dichiarazione IMU deve essere presentata ogniqualvolta «si verifichino modificazioni dei dati ed elementi dichiarati cui consegua un diverso ammontare dell’imposta dovuta» e comunque in tutti i casi in cui il Comune non è a conoscenza delle informazioni utili per verificare il corretto adempimento dell’imposta, come nelle ipotesi delle esenzioni previste in relazione all’emergenza epidemiologica da Covid-19.

Pertanto, i soggetti passivi, anche in quest’ultimo caso, dovranno presentare la dichiarazione, barrando la casella “Esenzione”.

Si ritiene che tale obbligo dichiarativo, al contrario, non sussiste una volta che l’esenzione viene meno, dal momento che per le agevolazioni legate all’emergenza da Covid-19, essendo le stesse di carattere temporaneo per espressa previsione di legge, il periodo di durata è conosciuto dai Comuni; per cui tale circostanza fa venire meno l’obbligo dichiarativo.

Alla medesima conclusione non si può invece arrivare in ordine alla dichiarazione dovuta dagli enti non commerciali [Art. 1, comma 759, lett. g), della legge n. 160 del 2019], poiché il comma 770 prevede espressamente che la «dichiarazione deve essere presentata ogni anno».


FAQ 2

Si chiede conferma che il calcolo dell’Imposta Municipale Propria (IMU) per l’anno 2021, separatamente per acconto e saldo, si debba effettuare in base alle effettive condizioni soggettive e oggettive dell’immobile intervenute nel corso del primo e del secondo semestre e non come 50% dell’imposta annua.


RISPOSTA


Si conferma la soluzione prospettata nel quesito relativamente al versamento della prima rata, sulla base del combinato disposto dei commi 761 e 762 dell’art. 1 della legge n. 160 del 2019, in base ai quali:

– l’«imposta è dovuta per anni solari proporzionalmente alla quota e ai mesi dell’anno nei quali si è protratto il possesso»;

– il «versamento della prima rata è pari all’imposta dovuta per il primo semestre applicando l’aliquota e la detrazione dei dodici mesi dell’anno precedente».

Pertanto, per un immobile acquistato il 1° giugno 2021 la prima rata dell’IMU, da versare entro il prossimo 16 giugno, deve essere proporzionata a 1 mese di possesso e non deve essere parametrata al 50% del calcolo dell’imposta effettuato su 7 mesi.

Del resto, tale aspetto è stato affrontato anche nella circolare n. 1/DF del 2020 laddove, per l’acconto relativo al 2020, è stato chiarito che “… sembra percorribile anche la possibilità per il contribuente di versare l’acconto sulla base dei mesi di possesso realizzatisi nel primo semestre del 2020, tenendo conto dell’aliquota dell’IMU stabilita per l’anno precedente come previsto a regime dal comma 762….”


Dichiarazioni 2021, p.i. 2020. Raffica di modifiche per modelli, istruzioni e software

Disponibili sul sito dell’Agenzia delle entrate le versioni aggiornate (all’8 giugno 2021) dei software 2021 che permettono di compilare e verificare i modelli dichiarativi di persone fisiche, società e enti non commerciali. Le modifiche seguono i recenti aggiornamenti, introdotti con i comunicati dell’8 giugno 2021, delle istruzioni delle dichiarazioni dei redditi 2021.

Link alla pagine web del sito dell’Agenzia delle entrate:


Modello Consolidato nazionale e mondiale 2021


Modello Consolidato nazionale e mondiale 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Consolidato nazionale e mondiale 2021: aggiornamento software di controllo (versione n. 1.0.1)


Redditi Enc 2021


Modello Redditi Enti non commerciali 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Redditi Enti non commerciali 2021: aggiornamento software di controllo (versione n. 1.0.1)

Le istruzioni per la compilazione sono state aggiornate l’8 giugno 2021. Motivi dell’aggiornamento


RedditiOnLine SC 2021


Modello Redditi Società di capitali 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Redditi Società di capitali 2021: aggiornamento software di controllo (versione n. 1.0.1)

Il modello Sc e le istruzioni per la compilazione sono stati aggiornati l’8 giugno 2021. Motivi dell’aggiornamento


RedditiOnLine Sp 2021


Modello Redditi Società di persone 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Redditi Società di persone 2021: aggiornamento software di controllo (versione n. 1.0.1)

Il modello Redditi Sp e le istruzioni per la compilazione sono stati aggiornati il 8 giugno 2021. Motivi dell’aggiornamento


Modello Irap 2021


Modello Irap 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Irap 2021: aggiornamento software di controllo (versione n. 1.0.1)

Il modello Irap e le istruzioni per la compilazione sono stati aggiornati il 28 aprile 2021. Motivi dell’aggiornamento


RedditiOnLine Pf 2021


Modello Redditi Persone fisiche 2021: aggiornamento software di compilazione (versione n. 1.0.1)

Modello Redditi Persone fisiche 2021: aggiornamento software di controllo (versione n. 1.0.1)

Modelli e istruzioni aggiornati il 28 maggio 2021. Motivi dell’aggiornamento


Comunicazione opzioni per interventi edilizi e Superbonus: rilasciato nuovo software di compilazione


Il software è stato adeguato per consentire l’indicazione delle rate residue di detrazione spettante non ancora utilizzate relativamente alle spese sostenute nell’anno 2020.

Il software Comunicazione opzioni per interventi edilizi e Superbonus permette la compilazione della Comunicazione degli interventi relativi sia alle singole unità immobiliari che alle parti comuni degli edifici e consente la creazione del relativo file da inviare telematicamente.

L’applicazione può essere utilizzata dai singoli beneficiari, dagli amministratori di condominio e dagli intermediari.


Si ricorda che con provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 sono state approvate le specifiche tecniche per la trasmissione telematica del modello di comunicazione all’Agenzia delle Entrate. Con lo stesso provvedimento, inoltre, apportate alcune modifiche al modello e alle relative istruzioni, al fine di gestire le opzioni relative a tutte le tipologie di interventi indicati all’articolo 121 del decreto-legge 19 maggio 2020, n. 34.

In conseguenza di tale modifiche, il provvedimento ha approvato un nuovo modello denominato “Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica” con le relative istruzioni.


Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020, recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».


Link al software di compilazione – Comunicazione opzioni per interventi edilizi e Superbonus
Versione software: 1.0.3 del 07/06/2021

Link al software di controllo – Comunicazione opzioni per interventi edilizi e Superbonus
Versione software: 1.0.3 del 07/06/2021

La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.


Isa 2021. Diffusa la circolare con le regole per il periodo d’imposta 2020 | Focus sulle nuove cause di esclusione

Correttivi straordinari per tenere conto delle conseguenze economiche determinate dall’emergenza Covid-19, nuove cause di esclusione e una funzionalità per importare le informazioni relative ai dati contabili nel software “Il tuo ISA 2021”. Con la circolare 6/E di oggi l’Agenzia fornisce le indicazioni per l’applicazione degli Indici sintetici di affidabilità fiscale (D.L. n. 50/2017) per il periodo d’imposta 2020. In particolare il documento spiega in maniera puntuale le attività di revisione straordinaria che l’Agenzia, in costante confronto con le Organizzazioni di categoria, ha realizzato su tutti gli Isa per adeguarli al meglio alle mutate condizioni economiche e dei mercati, investiti nel 2020 dagli effetti della pandemia Covid-19. Accanto alle novità, non cambiano, per agevolare gli operatori, le modalità di consultazione e acquisizione dei dati “precalcolati”.


Entrano i correttivi Covid-19


La circolare elenca i nuovi correttivi che si applicano sull’analisi degli indicatori elementari di affidabilità e di quelli di anomalia, che tengono conto dell’effetto emergenza Covid-19 su grandezze e variabili, senza che siano necessarie informazioni ulteriori da parte del contribuente. I nuovi correttivi sono commisurati all’entità di alcuni fattori sintomatici dello stato di difficoltà economica come la contrazione della produttività settoriale e le giornate di chiusura nel 2020 per ciascun codice Ateco, ma anche, per ciascun contribuente, la riduzione rispetto al 2019 del valore dei ricavi o compensi e di costi per materie prime e merci e per la produzione di servizi e la variazione della forza lavoro dipendente. Infine, la circolare fornisce indicazioni per alcuni degli 87 Isa che sono stati oggetto di ordinaria evoluzione per l’anno 2020.


Focus sulle nuove cause di esclusione


La circolare fornisce chiarimenti sulle nuove cause di esclusione introdotte dai decreti ministeriali del 2 febbraio 2021 e del 30 aprile 2021: in particolare, sono esclusi dall’applicazione degli Isa 2021 i contribuenti che hanno subito una diminuzione di ricavi e compensi di almeno il 33% nel periodo d’imposta 2020 rispetto al periodo d’imposta precedente oppure che hanno aperto la partita Iva a partire dal 1° gennaio 2019 o, infine, che esercitano in maniera prevalente una delle attività economiche individuate da specifici codici attività. Tuttavia, al fine di non compromettere la coerenza nella serie storica degli indicatori, dovranno comunque essere comunicati i dati economici, contabili e strutturali previsti dai modelli.


Le novità del software “Il tuo ISA”


Proseguendo nel percorso di semplificazione degli adempimenti correlati alla dichiarazione dei dati ISA, è stata messa a punto, per la campagna dichiarativa 2021, una nuova funzionalità del software “Il tuo ISA 2021”. In particolare è possibile importare alcune delle informazioni relative a dati contabili, già dichiarate utilizzando il software “RedditiOnLine”, all’interno dei quadri RE, RF e RG dei modelli Redditi 2021. (Così, comunicato stampa Agenzia delle entrate del 4 giugno 2021)


Tutte le novità degli ISA 2021 per il periodo d’imposta 2020

Link al testo della circolare dell’Agenzia delle entrate n. 6 E del 4 giugno 2021: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2020 – Gli interventi straordinari sugli ISA in vigore per il p.i. 2020 – I correttivi COVID-19 – Novità della modulistica 2021 – Dati precalcolati ISA2021. Novità – “Il tuo Isa 2021” – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2020 – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – DM 02/02/2021 – DM 30/04/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 26 aprile 2021, prot. n. 103206/2021


SOMMARIO – Finanza & Fisco n. 19/20 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale – Decreto “Sostegni” convertito in legge


D.L. 22/03/2021, N. 41, CONV., CON MOD., DALLA L. 21/05/2021, N. 69


La guida normativa delle misure fiscali e per il sostegno alle imprese e all’economia


Il testo del Decreto Legge 22 marzo 2021, n. 41, conv., con mod., dalla Legge 21 maggio 2021, n. 69, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19»

Aggiornato con le modifiche apportate dal Decreto-Legge 25 maggio 2021, n. 73


—— Testo coordinato con le norme richiamate o modificate ——


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


In Gazzetta il decreto-legge per la governance del Piano nazionale di ripresa e resilienza (PNRR)

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 129 del 31 maggio 2021, il decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di rilancio e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure».


Modifiche alla disciplina del Superbonus


Nel decreto legge, all’articolo 33 per favorire l’efficientamento energetico degli edifici sono state semplificate le procedure per l’accesso al Superbonus. In particolare nel nuovo comma 13-ter dell’ articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, “chiarito” che: «Gli interventi di cui al presente articolo, con esclusione di quelli comportanti la demolizione e la ricostruzione degli edifici, costituiscono manutenzione straordinaria e sono realizzabili mediante comunicazione di inizio lavori asseverata (CILA). Nella CILA sono attestati gli estremi del titolo abilitativo che ha previsto la costruzione dell’immobile oggetto d’intervento o del provvedimento che ne ha consentito la legittimazione ovvero è attestato che la costruzione è stata completata in data antecedente al 1° settembre 1967. La presentazione della CILA non richiede l’attestazione dello stato legittimo di cui all’ articolo 9-bis, comma 1-bis, del decreto del Presidente della Repubblica 6 giugno 2001, n. 380. Per gli interventi di cui al presente comma, la decadenza del beneficio fiscale previsto dall’articolo 49 del decreto del Presidente della Repubblica n. 380 del 2001 opera esclusivamente nei seguenti casi:

  1. mancata presentazione della CILA;
  2. interventi realizzati in difformità dalla CILA;
  3. assenza dell’attestazione dei dati di cui al secondo periodo;
  4. non corrispondenza al vero delle attestazioni ai sensi del comma 14. Resta impregiudicata ogni valutazione circa la legittimità dell’immobile oggetto di intervento.».

L’accesso alla misura è esteso agli interventi volti alla rimozione delle barriere architettoniche.

Link al testo del decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di rilancio e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure».


Bonus Collaboratori Sportivi: erogazione automatica aprile e maggio. Da Sport e Salute S.p.A le istruzioni e le risposte alle domande più frequenti (Faq)


“Come previsto dall’art. 44, del D.L. 25 maggio 2021, n. 73, c.d. “decreto sostegni-bis”, Sport e Salute S.p.A. (Link al sito web: https://www.sportesalute.eu/) procederà, anche per i mesi di aprile e maggio 2021, ad erogare, in via automatica, l’indennità prevista dalla normativa vigente ai collaboratori sportivi già beneficiari dell’indennità per i mesi precedenti. Hanno diritto all’erogazione automatica i collaboratori che, in conseguenza dell’emergenza da COVID-19, hanno cessato, ridotto o sospeso la loro attività, e, per i quali, sussistono gli altri requisiti di cui dall’art. 44, sopra richiamato.

  • Nelle prossime ore, pertanto, ai collaboratori sportivi che hanno già ricevuto l’indennità per uno dei mesi di marzo, aprile, maggio, giugno, novembre, dicembre 2020 e/o gennaio-febbraio-marzo 2021, verrà inviata la mail contenente il link per confermare, o meno, la sussistenza dei requisiti previsti dall’art. 44 del c.d. “Decreto sostegni-bis”, ai fini dell’erogazione dell’indennità prevista per i mesi di aprile e maggio 2021.
  • Pertanto, l’utente dovrà confermare la permanenza dei presupposti, anche per il periodo di aprile e maggio 2021, che deve essere considerato unitariamente, compilando l’apposita dichiarazione che si aprirà cliccando sul link fornito nella mail che gli verrà inviata da Sport e Salute S.p.A. Gli aventi diritto avranno inoltre la possibilità di accedere in piattaforma con le modalità descritte in calce.
  • La dichiarazione dovrà, quindi, essere resa attraverso un “flag” nella maschera che comparirà cliccando sul link ricevuto oppure accedendo alla piattaforma informatica. Tutti coloro che non renderanno la dichiarazione richiesta entro il termine del 4 giugno 2021 non riceveranno l’erogazione automatica.
  • Come disposto dalla legge, l’ammontare dell’indennità è determinato come segue:
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura superiore ai 10.000 euro annui, spetta la somma di euro 2.400;
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura compresa tra 4.000 e 10.000 euro annui, spetta la somma di euro 1.600;
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura inferiore ad euro 4.000 annui, spetta la somma di euro 800.
  • Ai fini della determinazione dell’ammontare dell’indennità, Sport e Salute utilizza i dati dichiarati dai beneficiari all’Agenzia delle Entrate in merito ai compensi sportivi percepiti nell’anno 2019.
  • Si precisa che Sport e Salute S.p.A. effettuerà verifiche sull’effettiva sussistenza dei requisiti richiesti dalle predette norme per l’assegnazione dell’indennità provvedendo, in caso di esito negativo, al recupero delle somme erogate con tutte le conseguenti responsabilità per indebita percezione di contributi pubblici (ex art. 316-ter. c.p.). All’esito, i collaboratori sportivi che hanno già ricevuto l’indennità per uno dei mesi di marzo, aprile, maggio, giugno, novembre o dicembre 2020 e/o gennaio-febbraio-marzo 2021 e che renderanno la dichiarazione di conferma, riceveranno il pagamento dell’indennità per i mesi di aprile e maggio 2021 automaticamente, senza dover presentare altra domanda”.

(Cosi, comunicato pubblicato nel sito: www.sportesalute.eu)

Consulta qui le FAQ
(Link al sito web: https://www.sportesalute.eu/faq-erogazione-automatica-aprile-e-maggio.html)


D.L. Sostegni-bis. Agenzia-Riscossione aggiorna le faq su cartelle e pagamenti


Sono disponibili sul sito internet di Agenzia delle entrate-Riscossione gli aggiornamenti delle risposte alle domande più frequenti (Faq) con le novità introdotte in materia di riscossione dal Decreto “Sostegni-bis” (D.L. n. 73/2021).

Il provvedimento proroga fino al 30 giugno 2021 il termine finale di sospensione della notifica degli atti, delle procedure di riscossione, dei pagamenti delle cartelle e delle rateizzazioni.

Il decreto sancisce, inoltre, lo scioglimento di Riscossione Sicilia SpA e il riassetto delle attività di riscossione nel territorio della Regione siciliana dove, a partire dal 1° ottobre 2021, sarà operativa Agenzia delle entrate-Riscossione. Si tratta di un nuovo capitolo della riforma organizzativa del settore che consentirà all’ente pubblico di riscossione creato nel 2017 di estendere la propria operatività sull’intero territorio nazionale.

Tutte le informazioni sulle novità normative introdotte negli ultimi mesi sono disponibili sul sito www.agenziaentrateriscossione.gov.it, sull’app Equiclick, oppure rivolgendosi al Contact Center al numero 060101.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte dal Decreto Sostegni-bis i in materia di riscossione.


Pagamenti entro il 2 agosto


Il decreto n. 73/2021 proroga dal 30 aprile 2021 al 30 giugno 2021 il termine di sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento esecutivo, avvisi di addebito Inps, la cui scadenza ricade nel periodo tra l’8 marzo 2020 e il 30 giugno 2021. La sospensione riguarda anche il pagamento delle rate dei piani di dilazione, in scadenza nello stesso periodo (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del D.P.C.M. 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020). I pagamenti degli atti sospesi dovranno essere effettuati entro il mese successivo alla fine del periodo di sospensione, e quindi entro il 31 luglio 2021. Trattandosi di un sabato, il termine ultimo slitta a lunedì 2 agosto.


Stop notifiche degli atti fino al 30 giugno


Il decreto “Sostegni-bis” proroga fino al 30 giugno 2021 (in precedenza era 30 aprile 2021) il periodo di sospensione anche per l’attività di notifica di nuove cartelle, avvisi e di tutti gli altri atti di competenza dell’Agenzia delle entrate-Riscossione. L’attività di notifica degli atti è sospesa dall’8 marzo 2020, in conformità con quanto stabilito dal decreto “Cura Italia” (D.L. n. 18/2020), il primo provvedimento emanato a seguito dell’emergenza sanitaria.


Sospesi pignoramenti e procedure di riscossione


Restano sospesi fino al 30 giugno 2021 gli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del decreto Rilancio (19 maggio 2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Quindi, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° luglio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito). Rimarranno sospese fino al 30 giugno 2021 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Le Amministrazioni pubbliche dunque possono procedere con il pagamento in favore del beneficiario.


Dal 1° ottobre Agenzia Riscossione subentra a riscossione Sicilia


Il decreto “Sostegni-bis” dispone, con decorrenza 30 settembre 2021, lo scioglimento della società Riscossione Sicilia Spa e affida, a partire dal 1° ottobre 2021, l’esercizio delle funzioni dell’attività di riscossione nella Regione siciliana all’Agenzia delle Entrate che lo svolge tramite l’Agenzia delle entrate-Riscossione. Quest’ultima subentra, a titolo universale, nei rapporti giuridici attivi e passivi, anche processuali, di Riscossione Sicilia Spa e acquisisce alle proprie dipendenze senza soluzione di continuità il personale in servizio. (Così, comunicato Agenzia delle entrate-Riscossione del 28 maggio 2021)


Consulta le Faq e il Vademecum


Rimborso spese per Pc e tablet per lezioni tramite DaD per figli dei dipendenti. Fuori dall’Irpef

Il rimborso erogato dall’azienda al dipendente per l’acquisto di pc, laptop e tablet per la didattica a distanza dei figli non costituisce reddito imponibile. Fuori dall’Irpef anche i voucher rilasciati per l’acquisto degli stessi dispositivi presso rivenditori convenzionati, se utilizzati per la DaD. È la risposta fornita dalle Entrate, con la risoluzione n. 37/E, al quesito posto da una società che, nell’ambito di un Piano welfare aziendale, ha intenzione di rimborsare ai propri dipendenti le spese sostenute per l’acquisto di pc, laptop o tablet da utilizzare per la frequenza della didattica a distanza da parte dei propri familiari.


Niente imposte sui rimborsi per l’acquisto di pc per la Dad


Le somme e prestazioni che hanno finalità di educazione e istruzione, spiegano le Entrate, non concorrono alla formazione del reddito di lavoro dipendente, anche alla luce delle novità introdotte dalla Legge di Stabilità per il 2016, che ha ampliato e meglio definito i servizi di educazione e istruzione (art. 51, comma 2, lettera f e f-bis Tuir) fruibili dai familiari del dipendente. Sui rimborsi corrisposti, così come sui voucher riconosciuti per l’acquisto di questi dispositivi, che sono fondamentali per la didattica a distanza, la società non dovrà, quindi, operare la ritenuta d’acconto Irpef. Ciò a condizione che il dipendente fornisca idonea documentazione, rilasciata dalla scuola o dall’università, che attesta lo svolgimento delle lezioni tramite DaD. (Così, comunicato stampa Agenzia delle entrate del 28 maggio 2021)


Chiarimenti per il rimborso di spese per la frequenza della DaD e compilazione del prospetto “Aiuti di Stato” per piccoli imprenditori agricoli in regime speciale di esonero


Pubblicate nel sito internet dell’Agenzia delle Entrate:

Compilazione del prospetto relativo agli aiuti di Stato nella dichiarazione dei redditi da parte degli “agricoltori sotto-soglia”

  • la risoluzione n. 36 del 27 maggio 2021, che fornisce chiarimenti sulla compilazione del prospetto relativo agli aiuti di Stato nella dichiarazione dei redditi da parte dei soggetti che svolgono attività agricola ai sensi dell’articolo 34, comma 6, D.P.R.633/1972 (c.d. “agricoltori sotto-soglia”);

Rimborso spese per acquisto di pc, tablet e laptop per la frequenza della didattica a distanza, cd. DaD

  • la risoluzione n. 37 del 27 maggio 2021 sul trattamento fiscale, nell’ambito del reddito di lavoro dipendente, di rimborsi spese per l’acquisto di pc, tablet e laptop per la frequenza della didattica a distanza, cd. “DaD” (articolo 51 comma 2, lett. f) ed f-bis), del Tuir).


Decreto sostegni-bis. Il credito di imposta per le sponsorizzazioni sportive è prorogato per il 2021

Il decreto legge 73/2021 (Decreto sostegni-bis), all’articolo 10, commi 1 e 2, ha esteso al 2021 le disposizioni di cui al decreto legge 14 agosto 2020, n.104 convertito, con modificazioni, dalla legge 13 ottobre 2020, n.126, relativamente agli investimenti in sponsorizzazioni sostenuti, anche per tutto l’anno 2021.

Ciò significa che, secondo le modalità che saranno rese note sul sito del Dipartimento per lo sport, sarà possibile richiedere la detrazione del 50% a valere su tutte le spese sostenute nell’anno 2021. La documentazione necessaria da conservare e produrre al momento della domanda sarà la stessa prevista per l’annualità 2020.

Nel frattempo, continua l’istruttoria sulle domande presentate per l’anno 2020: sono pervenute al Dipartimento oltre 2.400 istanze. L’elenco delle domande ammesse e dei crediti concessi verrà pubblicato sul sito istituzionale del Dipartimento una volta terminata la fase istruttoria. Si rammenta che, ai sensi del decreto del Presidente del Consiglio dei ministri del 30 Dicembre 2020, il termine ultimo per la presentazione delle domande relative all’annualità 2020 era il primo aprile 2021; non verranno prese in considerazione le domande oltre tale termine.


Le altre misure per lo sport 


Nello stesso Decreto Sostegni-bis sono state, inoltre, incrementate le dotazioni dei fondi a garanzia dei prestiti a tasso agevolato erogati dall’Istituto per il Credito sportivo: rispettivamente, il Fondo di cui all’articolo 90, comma 12, della legge 27 dicembre 2002, n. 289 viene incrementato di 30 milioni, mentre il Fondo speciale di cui all’articolo 5, comma 1, della legge 24 dicembre 1957, n. 1295 viene incrementato di una somma pari a 13 milioni.

Vengono stanziati ulteriori 220 milioni per le indennità dei mesi di aprile e maggio dei collaboratori sportivi.

Viene integralmente confermato il sistema a scaglioni previsto dal decreto sostegni, senza alcuna riduzione delle somme previste. La società sport e salute procederà all’erogazione dei contributi.

Viene risolta la casistica relativa alle “incongruenze INPS”, ossia i circa 11.500 collaboratori sportivi che, a causa di quanto previsto nelle disposizioni normative precedenti, percependo contributi parziali o limitati nel tempo da parte dell’INPS, non hanno potuto percepire il bonus collaboratori sportivi.


Fonte: Dipartimento dello sport – http://www.sport.governo.it/


Decreto Sostegni-bis. I principali interventi nel settore lavoro.

È stato pubblicato in Gazzetta Ufficiale il Decreto Legge 25 maggio 2021, n. 73 (c.d. Decreto Sostegni-bis), recante «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali».

Il provvedimento contiene numerose disposizioni in favore di imprese, lavoratori e famiglie finalizzate alla ripartenza del Paese.


Le relazioni (illustrativa e tecnica) del decreto legge “Sostegni-bis”

Decreto Sostegni-bis. Le novità in tema di riscossione


Di seguito, i principali interventi nel settore lavoro.


Trattamenti di integrazione salariale:

  • i datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza da Covid-19 di cui all’art. 8, comma 1, del Decreto Sostegni, in alternativa ai trattamenti di integrazione salariale di cui al D.Lgs. n. 148/2015, previa stipula di accordi collettivi aziendali finalizzati al mantenimento dei livelli occupazionali, possono presentare domanda di Cassa integrazione guadagni straordinaria in deroga, per una durata massima di 26 settimane nel periodo ricompreso tra la data di entrata in vigore del Decreto Sostegni bis e il 31 dicembre 2021 (art. 40, comma 1);
  • i datori di lavoro privati di cui all’art. 8, comma 1, del Decreto Sostegni che, a decorrere dal 1° luglio 2021, sospendono o riducono l’attività e presentano domanda di integrazione salariale ordinaria o straordinaria ai sensi degli articoli 11 e 21 del D.Lgs. n. 148/2015, sono esonerati dal versamento del contributo addizionale fino al 31 dicembre 2021 (art. 40, comma 3). A tali datori di lavoro è precluso l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 per la durata del trattamento di integrazione salariale fruito entro il 31 dicembre 2021 e restano sospese nel medesimo periodo le procedure pendenti avviate successivamente al 23 febbraio 2020, ad eccezione dei casi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Per tali datori di lavoro, sempre nel medesimo periodo, indipendentemente dal numero dei dipendenti, è vietato procedere al licenziamento per giustificato motivo oggettivo, con sospensione anche delle le procedure in corso di cui all’articolo 7 della Legge n. 604/1966. Dette sospensioni e preclusioni non trovano applicazione: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle organizzazioni  sindacali comparativamente più rappresentative a livello  nazionale, di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; in caso di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione (art. 40, commi 3, 4, 5);
  • il contratto di espansione (art. 41, comma 1 bis, D.Lgs. n. 148/2015) è esteso anche alle aziende con 100 unità lavorative in organico (art. 39);
  • proroga della CIGS di 6 mesi, dalla data di entrata in vigore del Decreto Sostegni-bis e fino al 31 dicembre 2021, per le aziende che abbiano particolare rilevanza strategica sul territorio, qualora abbiano avviato il processo di cessazione aziendale, le cui azioni necessarie al suo completamento e per la salvaguardia occupazionale abbiano incontrato fasi di particolare complessità (art. 45, comma 1);
  • incremento di 125 milioni di euro per il 2022 del Fondo sociale per occupazione e formazione (art. 45, comma 2).


Decontribuzione per i settori del turismo, degli stabilimenti termali e del commercio:

  • esonero dal versamento dei contributi previdenziali per i datori di lavoro privati del settore del turismo, degli stabilimenti termali e del commercio, fruibile entro il 31 dicembre 2021, nel limite del doppio delle ore di integrazione salariale già fruite nei mesi di gennaio, febbraio e marzo 2021, con esclusione dei premi e dei contributi dovuti all’INAIL (art. 43, comma 1);
  • ai datori di lavoro che beneficiano di tale esonero si applicano fino al 31 dicembre 2021 i divieti previsti dall’art. 8, commi 9, 10 e 11, del Decreto Sostegni (art. 43, comma 2).


Differimento dei versamenti contributivi per artigiani ed esercenti attività commerciali:

  • il versamento delle somme richieste con l’emissione 2021 dei contributi previdenziali per i soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali, con scadenza il 17 maggio 2021, potrà essere eseguito entro il 20 agosto 2021 senza maggiorazione (art. 47).


Esonero contributivo in favore delle filiere agricole:

  • alle aziende appartenenti ai settori agrituristico e vitivinicolo è riconosciuto l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021 (art. 70, comma 1);
  • medesimo esonero è riconosciuto agli imprenditori agricoli professionali, ai coltivatori diretti, ai mezzadri e ai coloni, con riferimento alla contribuzione dovuta per il mese di febbraio 2021 (art. 70, comma 2).


Contratto di rioccupazione:

  • dal 1° luglio 2021 al 31 ottobre 2021, è istituito il contratto di rioccupazione quale contratto di lavoro subordinato a tempo indeterminato diretto a incentivare l’inserimento nel mercato del lavoro dei lavoratori in stato di disoccupazione ai sensi dell’art. 19 del D.Lgs. n. 150/2015 (art. 41, comma 1);
  • condizione per l’assunzione con il contratto di rioccupazione è la definizione, con il consenso del lavoratore, di un progetto individuale di inserimento di 6 mesi, finalizzato a garantire l’adeguamento delle competenze professionali del lavoratore al nuovo contesto lavorativo;
  • ai datori di lavoro privati – con esclusione del settore agricolo e del lavoro domestico – che assumono lavoratori con il contratto di rioccupazione è riconosciuto, per un periodo massimo di 6 mesi, l’esonero dal versamento del 100% dei contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL nel limite massimo di importo pari a 6.000 euro su base annua, riparametrato e applicato su base mensile (art. 41, comma 5);
  • detto esonero contributivo spetta ai datori di lavoro che, nei 6 mesi precedenti l’assunzione, non abbiano proceduto a licenziamenti individuali per giustificato motivo oggettivo o a licenziamenti collettivi nella medesima unità produttiva (art. 41, comma 6).


Indennità e contributi a fondo perduto per i lavoratori di determinati settori e i professionisti:

  • proroga dell’indennità una tantum e onnicomprensiva, pari a 1.600 euro, per i lavoratori stagionali, del turismo e dello spettacolo (art. 42);
  • indennità per i collaboratori sportivi erogata dalla società Sport e Salute S.p.A., determinata secondo i criteri e le modalità individuati dal Decreto Sostegni bis (art. 44);
  • reddito di ultima istanza in favore dei professionisti con disabilità mediante la corresponsione di un’indennità (art. 37);
  • ulteriore contributo a fondo perduto per i soggetti con partita IVA e per professionisti (art. 1);
  • estesa al 2021 l’erogazione di contributi in favore dei lavoratori frontalieri, come disciplinati dall’art. 103 bis del D.L. n. 34/2020 (art. 49);
  • indennità una tantum di 800 euro per gli operai agricoli a tempo determinato che, nel 2020, abbiano svolto almeno 50 giornate effettive di attività di lavoro (art. 69, comma 1);
  • indennità una tantum di 950 euro per i pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca in acque marittime, interne e lagunari, non titolari di pensione e non iscritti ad altre forme previdenziali obbligatorie (art. 69, comma 6).


NASpI:

  • fino al 31 dicembre 2021, per le prestazioni in pagamento dal 1° giugno 2021, è sospesa l’applicazione dell’art. 4, comma 3, del D.Lgs. n. 22/2015 (secondo cui la NASpI si riduce del 3% ogni mese a decorrere dal primo giorno del quarto mese di fruizione) e le stesse sono confermate nell’importo in pagamento alla data di entrata in vigore del Decreto Sostegni bis;
  • parimenti, per le nuove prestazioni decorrenti dal 1° giugno 2021 fino al 30 settembre 2021 è sospesa, fino al 31 dicembre 2021, l’applicazione dell’art. 4, comma 3, del D.Lgs. n. 22/2015;
  • dal 1° gennaio 2022, trova nuovamente piena applicazione l’art. 4, comma 3, del D.Lgs. n. 22/2015 e l’importo delle prestazioni in pagamento con decorrenza antecedente il 1° ottobre 2021 è calcolato applicando le riduzioni corrispondenti ai mesi di sospensione trascorsi (art. 38).


Reddito di Emergenza (REM):

  • oltre a quanto già previsto dal Decreto Sostegni (art. 12), sono riconosciute, su domanda, ulteriori 4 quote di Reddito di emergenza relative alle mensilità di giugno, luglio, agosto e settembre 2021;
  • la domanda deve essere presentata all’INPS entro il 31 luglio 2021 (art. 36).


Si segnalano, inoltre:

  • istituzione del Fondo per il sostegno delle attività economiche chiuse, per un periodo complessivo di almeno 4 mesi, con una dotazione di 100 milioni di euro per il 2021 (art. 2);
  • misure varie a sostegno del settore turistico, delle attività economiche e commerciali nelle Città d’Arte, nonché bonus per le attività alberghiere (art. 7);
  • ulteriori crediti d’imposta per il settore tessile e della moda (art.8), nonché per il settore sportivo (art. 10);
  • introduzione di disposizioni urgenti in tema di previdenza e assistenza nel settore dello spettacolo (art. 66);
  • crediti d’imposta per la filiera della stampa e investimenti pubblicitari (art. 67);
  • misure diversificate a sostegno del settore dell’agricoltura, della pesca, dell’acquacoltura e di quello agrituristico (art. 68)
  • incremento di ulteriori 300 milioni di euro per l’anno 2021 del Fondo istituito dalla legge di Bilancio 2021 (art. 1, comma 715) per sostenere il settore aeroportuale (art. 73).


Infine, il Decreto introduce anche misure per far fronte agli oneri di funzionamento dei Centri per l’impiego e degli istituti di Patronato, nonché interventi urgenti per potenziare la vigilanza e la sicurezza sui luoghi di lavoro.

Fonte: MinLavoro – https://www.lavoro.gov.it/


Le relazioni (illustrativa e tecnica) del decreto legge “Sostegni-bis”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Draghi) dal Ministro dell’economia e delle finanze (Franco) e di concerto con il Ministro del lavoro e delle politiche sociali (Orlando) con il Ministro della salute (Speranza) e con il Ministro della cultura (Franceschini) trasmesso alla Camera dei deputati, recante: «Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali» – (Atto Camera n. 3132).


La ratio del D.L. “Sostegni-bis”

Link al testo della relazione illustrativa del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


La relazione tecnica del D.L. “Sostegni-bis”

Link al testo della relazione tecnica del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


Il testo del D.L. “Sostegni-bis”

Link al testo del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». Pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021.


Regime speciale IVA editoria. Anche per il 2021 forfettizzazione resa al 95%

Per l’anno 2021, per il commercio di giornali quotidiani e di periodici e dei relativi supporti integrativi, l’imposta sul valore aggiunto di cui all’articolo 74, comma 1, lettera c), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, può applicarsi, in deroga alla suddetta disposizione, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfettizzazione della resa del 95 per cento per i giornali quotidiani e periodici, esclusi quelli pornografici e quelli ceduti unitamente a beni diversi dai supporti integrativi (cfr.: articolo 67, comma 7, del decreto legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»).

La disposizione, consente una maggiore diminuzione della base imponibile (95 per cento della resa, invece di 80 per cento) in relazione al numero delle copie – consegnate o spedite – di giornali quotidiani e di periodici, analogamente a quanto previsto per l’anno 2020 dall’articolo 187, comma 1, del decreto legge n. 34 del 2020 convertito, con modificazioni, dalla legge n. 77 del 2020. La diminuzione non si applica alle pubblicazioni pornografiche e alle pubblicazioni cedute unitamente a beni diversi dai supporti integrativi.

Si ricorda che regime speciale IVA per il settore editoriale – come evidenziato costantemente nella prassi dell’Amministrazione finanziaria (cfr. circolare n. 328 del 1997; circolare n. 23/E del 2014 — in “Finanza & Fisco” n. 20/2014, pag. 1487) – è caratterizzato da un sistema monofase di corresponsione dell’imposta da parte di un unico soggetto passivo (l’editore). L’IVA è assolta dall’editore sulla base del prezzo di vendita al pubblico del prodotto editoriale, comprensiva dei valori aggiunti conseguiti da tutti i soggetti che intervengono in tutte le fasi di produzione e di distribuzione dei prodotti editoriali. Nel caso di utilizzo per il metodo di determinazione dell’imposta con la forfettizzazione della resa, non si tiene conto della effettività delle cessioni, ma delle copie consegnate o spedite. Secondo il regime della forfettizzazione, l’IVA – che sconta l’aliquota del 4% – si calcola in relazione al numero delle copie consegnate o spedite, diminuito di una percentuale (ora all’95% per i giornali quotidiani e periodici) a titolo di resa. L’imposta è dovuta dall’editore in base al prezzo di vendita al pubblico del prodotto editoriale. In assenza del prezzo di vendita, non si applica il regime speciale.


In Gazzetta Ufficiale il Decreto Sostegni bis. Le novità in tema di riscossione

Il “Decreto Sostegni-bis” (D.L. 25 maggio 2021, n. 73) è stato pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». Il decreto ha fissato al 30 giugno 2021 il termine “finale” di sospensione dell’attività di riscossione.


Il dettaglio dei nuovi termini:


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 30 giugno 2021 del termine di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 30 giugno 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 luglio 2021 (il pagamento sarà considerato tempestivo anche se effettuato entro il 2 agosto in quanto la scadenza fissata dal D.L. 73/2021 coincide con il sabato).

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 30 giugno 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono altresì sospesi fino al 30 giugno gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° luglio 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle Pubbliche Amministrazioni (ex art. 48 bis del DPR n. 602/1973) superiori ad euro 5.000,00


Sospensione dall’8 marzo 2020 al 30 giugno 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del D.P.C.M. 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/05/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del D.P.R. n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.

Fonte: https://www.agenziaentrateriscossione.gov.it/it


Link al testo del decreto legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali».


Decreto Sostegni “convertito” : le principali novità inserite dalla legge di conversione nel settore lavoro


È stata pubblicata la Legge 21 maggio 2021, n. 69 recante la “Conversione in legge, con modificazioni, del decreto-legge 22 marzo 2021, n. 41, recante misure urgenti in materia di sostegno alle imprese e agli operatori economici, lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19“.

In sede di conversione in legge del Decreto Sostegni (D.L. 22 marzo 2021, n. 41), sono state apportate talune modifiche anche nel settore lavoro.

Di seguito, le principali novità:

– contributo a fondo perduto per le startup, riconoscimento per il 2021 di un contributo nella misura di 1.000 euro ai soggetti titolari di reddito d’impresa che hanno attivato la partita IVA dal 1° gennaio 2018 al 31 dicembre 2018 (art. 1-ter);

– i trattamenti di CIGO, ASO e CIGD di cui ai commi 1 e 2 dell’art. 8 del Decreto Sostegni possono essere concessi in continuità ai datori di lavoro che abbiano integralmente fruito dei trattamenti di cui all’art. 1, comma 300, della Legge di Bilancio 2021 (art. 8, comma 2-bis);

– per il settore marittimo, con riferimento ai porti che abbiano sofferto una sensibile diminuzione del traffico roteabile e passeggeri e esistano stati di crisi aziendale o cessazioni delle attività terminalistiche e delle imprese portuali, in via eccezionale e temporanea, in favore dei lavoratori in esubero delle imprese che operano in tali porti si prevede un’indennità per le giornate di mancato avviamento al lavoro come disciplinata dall’art. 3, comma 2, della L. 28 giugno 2012, n. 92 (art. 9-bis);

– istituzione di un Fondo per genitori lavoratori separati o divorziati al fine di garantire la continuità di versamento dell’assegno di mantenimento tramite erogazione di una parte o dell’intero assegno di mantenimento, fino a un importo massimo di 800 euro mensili (art. 12-bis);

– il contributo a sostegno delle madri disoccupate con figli disabili disposto dalla Legge di Bilancio 2021 (art. 1, comma 365, della legge 30 dicembre 2020, n. 178) è accordato ad uno dei genitori disoccupati (art. 13-bis);

– incremento del Fondo unico per il sostegno delle associazioni e società sportive dilettantistiche di 50 milioni di euro per l’anno 2021 (art. 14-bis);

– indennità connessa all’emergenza da COVID-19 per i lavoratori in somministrazione del comparto sanità, in servizio alla data del 1° maggio 2021, le cui modalità di erogazione saranno stabilite con Decreto del Ministero della Salute, di concerto con il Ministero dell’Economia e delle Finanze e con il Ministero del Lavoro e delle Politiche Sociali (art. 18-bis).


Fonte: MinLavoro – https://www.lavoro.gov.it


Credito d’imposta in favore delle società che aumentano il capitale. Pronto il software per la compilazione dell’istanza per l’attribuzione


Rilasciato il software  (versione 2.0.0) che consente la compilazione dell’istanza per l’attribuzione del credito d’imposta in favore delle società di “medie dimensioni” che aumentano il capitale.

Il software CreditoRafforzamentoPatrimoniale consente la compilazione:

  • dell’istanza per l’attribuzione del credito d’imposta in favore degli investitori (da inviare dal 12 aprile 2021 al 3 maggio 2021);
  • dell’istanza per l’attribuzione del credito d’imposta in favore delle società che aumentano il capitale (da inviare dal 1° giugno 2021 al 2 novembre 2021).

Si tratta di forme di aiuto a favore dei soggetti che effettuano conferimenti in denaro in società di medie dimensioni (ricavi derivanti da gestione caratteristica compresi tra i 5 e i 50 milioni di euro) e in favore delle società stesse.

Per entrambe le istanze è prevista la funzionalità di predisposizione del relativo file da trasmettere in via telematica all’Agenzia delle entrate.


Il credito d’imposta per le società che aumentano il capitale


Per le società conferitarie, il comma 8 dell’articolo 26  del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, riconosce un credito d’imposta per gli aumenti del proprio capitale. In particolare, a seguito dell’approvazione del bilancio per l’esercizio 2020, è riconosciuto un credito d’imposta pari al 50% delle perdite eccedenti il 10% del patrimonio netto, al lordo delle perdite stesse, fino a concorrenza del 30% dell’aumento di capitale a pagamento deliberato dopo il 19 maggio 2020, con integrale versamento entro il 30 giugno 2021. La percentuale diventa del 50% per gli aumenti di capitale deliberati ed eseguiti nel primo semestre del 2021. Questa tipologia di credito d’imposta è utilizzabile esclusivamente in compensazione esterna tramite F24 a partire dal decimo giorno successivo a quello di effettuazione dell’investimento, successivamente all’approvazione del bilancio per l’esercizio 2020 ed entro la data del 30 novembre 2021. 

La specifica istanza può essere inviata a partire dal 1° giugno e fino a 2 novembre 2021.

Le richieste vanno inviate telematicamente, anche tramite intermediario, utilizzando il software dell’Agenzia “CreditoRafforzamentoPatrimoniale”. I crediti saranno riconosciuti, previa correttezza formale dei dati, secondo l’ordine di presentazione e fino all’esaurimento delle risorse di 2 miliardi di euro per il 2021.


Link alla Versione software: 2.0.0. del 25/05/2021

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 11 marzo 2021, prot.n. 67800, recante: «Definizione dei termini e delle modalità di presentazione all’Agenzia delle entrate delle istanze per avvalersi dei crediti d’imposta di cui ai commi 4 e 8 dell’articolo 26 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 1, comma 263, della legge 30 dicembre 2020, n. 178», pubblicato sul sito internet dell’Agenzia delle Entrate il 11 marzo 2021

Le regole di dettaglio per il tax credit patrimonializzazione

Decreto del Ministero dell’Economia e delle Finanze del 10 agosto 2020: «Rafforzamento patrimoniale delle imprese dei soggetti di medie dimensioni»


Modello 730/2021 “modificati” con esito a rimborso. Definiti gli elementi di incoerenza per indirizzare i controlli preventivi


Con provvedimento del Direttore dell’Agenzia delle entrate del 24 maggio 2021, prot. n. 2021/125708, approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli delle dichiarazioni dei redditi modello 730/2021 con esito a rimborso, presentate dai contribuenti con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta. In tal caso, il Fisco punta il suo “vigile sguardo” nello scostamento per importi significativi dei dati risultanti nei modelli di versamento, nelle certificazioni uniche e nelle dichiarazioni dell’anno precedente, o nella presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle certificazioni uniche. È altresì considerato elemento di incoerenza delle dichiarazioni dei redditi modello 730/2021 con esito a rimborso la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni precedenti.

Come ricorda la parte motiva del nuovo provvedimento, l’articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175, introdotto dall’articolo 1, comma 949, della legge 28 dicembre 2015, n. 208 (legge di stabilità per il 2016), prevede che «nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi.”. Per effetto del richiamo al citato articolo 5, comma 3-bis, contenuto nell’articolo 1, comma 4, dello stesso decreto legislativo n. 175 del 2014, i controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate ai CAF o ai professionisti abilitati.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 24 maggio 2021, prot. n. 2021/125708, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2021 con esito a rimborso finalizzati ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 giugno 2020, prot. n. 2020/225347, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2020 con esito a rimborso finalizzati ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 19 giugno 2019 prot. n. 207079/2019, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2019 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2018, prot. n. 2018/127084, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 giugno 2017, prot. n. 108815/2017 con cui sono stati definiti i criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2017 con esito a rimborso, da utilizzare per l’effettuazione dei controlli preventivi di cui all’articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175


Le misure per lo sport previste dal “Decreto Sostegni” convertito in legge

È entrata in vigore il 22 maggio 2021, la legge 21 maggio 2021, n. 69 che converte il decreto-legge 22 marzo 2021, n. 41 (cosiddetto “Decreto Sostegni 1”)

Si evidenziano di seguito le novità introdotte per il mondo dello sport in sede di conversione, rispetto alle misure già previste nell’originario decreto-legge 22 marzo 2021, n. 41.


Art. 2  – Misure di sostegno ai comuni ubicati all’interno di comprensori sciistici


Per sostenere le realtà che sono state interessate dalla mancata apertura della stagione sciistica 2020/2021, viene istituito un fondo da 700 milioni per l’anno 2021 presso il Ministero del Turismo.

Di queste risorse, 40 milioni di euro sono destinati ai maestri di sci iscritti negli appositi albi professionali e delle scuole di sci presso le quali risultano operanti; questo importo verrà distribuito alle Regioni e alle Province autonome di Trento e Bolzano per l’erogazione agli interessati, secondo criteri e modalità di assegnazione dei contributi che verranno definiti dalle stesse con proprio provvedimento.


Art. 14 bis  – Incremento del Fondo unico per il sostegno delle associazioni e società sportive dilettantistiche


Viene rifinanziato il Fondo unico per il sostegno delle associazioni e società sportive dilettantistiche, con una dotazione di risorse pari a 50 milioni di euro per l’anno 2021 destinate all’erogazione di contributi a fondo perduto per le associazioni e società sportive dilettantistiche che hanno sospeso l’attività sportiva.

Con decreto del Presidente del Consiglio dei ministri, su proposta dell’Autorità di Governo delegata in materia di sport, da adottare entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono individuati le modalità e i termini di presentazione delle richieste di erogazione dei contributi, i criteri di ammissione, le modalità di erogazione, nonché’ le procedure di verifica, di controllo e di rendicontazione delle spese in oggetto.


Art. 30, comma 6-bis – Ulteriori misure urgenti e disposizioni di proroga  


Si prevede che gli enti locali possono avvalersi della Fondazione patrimonio comune dell’Associazione nazionale dei comuni italiani, per l’adozione di misure a sostegno delle attività degli impianti sportivi comunali connesse alla ripartenza del settore sportivo, nella redazione di studi di fattibilità e dei relativi piani economico-finanziari per la costruzione, l’ampliamento, il miglioramento, il completamento e la messa a norma degli impianti, al fine di garantire il rispetto delle linee guida in termini di sicurezza e in particolare per la riduzione del rischio di trasmissione del contagio epidemiologico.

Per tali finalità sono stanziati a favore della medesima Fondazione 500.000 euro per l’anno 2021.


Art. 34 – Misure a tutela delle persone con disabilità  


Al fine di dare attuazione alle politiche per l’inclusione, l’accessibilità e il sostegno a favore delle persone con disabilità, viene istituito un Fondo denominato «Fondo per l’inclusione delle persone con disabilità», con una dotazione di 100 milioni di euro per l’anno 2021 per finanziare interventi e progetti per la promozione e realizzazione di infrastrutture, anche digitali, per le politiche di inclusione delle persone con disabilità, anche destinate ad attività ludico-sportive e per l’inclusione lavorativa e sportiva, nonché per il turismo accessibile per le persone con disabilità. 

I criteri e le modalità di utilizzo del Fondo vengono definiti con uno o più decreti del Presidente del Consiglio dei Ministri o dell’Autorità politica delegata in materia di disabilità, di concerto con i Ministri dell’economia e delle finanze e del Lavoro e delle politiche sociali.

Su tali decreti in materia di inclusione sportiva è acquisito il concerto dell’Autorità politica delegata in materia di sport.


Art. 36 ter – Misure per le attività sportive


La legge di conversione, infine, reintroduce la possibilità che i soggetti che offrono servizi sportivi riconoscano agli acquirenti dei loro servizi, alternativamente al rimborso o alla realizzazione delle attività con modalità a distanza quando realizzabili, un voucher di valore pari al credito vantato utilizzabile entro sei mesi dalla fine dell’emergenza nazionale, ai sensi dell’articolo 1463 del codice civile.


Fonte: Dipartimento per lo sport – http://www.sport.governo.it/


Decreto Sostegni “convertito” pubblicato in Gazzetta: le principali novità inserite dalla legge di conversione

Dopo i decreti-legge cosiddetti Cura Italia, Liquidità, Rilancio, Agosto, e Ristori, convertito in legge e pubblicato nella Gazzetta Ufficiale n. 120 del 21 maggio 2021, Supplemento Ordinario n. 21/L, il Decreto cd. “Sostegni”. Il predetto decreto-Legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021 è composto da 94 articoli, suddivisi in 5 Titoli, e reca disposizioni urgenti per il sostegno alle imprese e all’economia, nonché in materia di lavoro, salute e sicurezza, enti territoriali ed altri ambiti. Esse si applicano anche alle regioni a statuto speciale e alle province autonome di Trento e di Bolzano compatibilmente con le norme dei rispettivi statuti e le relative disposizioni di attuazione.

Di seguito, si illustrano, in sintesi, le novità introdotte dalla legge di conversione del 21 maggio 2021, n. 69 in materia di sostegno alle imprese e all’economia.


Proroga del versamento dell’IRAP non versata e sospesa per l’errata applicazione dell’esonero previsto dal “Decreto Rilancio


L’articolo 01, proroga dal 30 aprile al 30 settembre 2021 il termine per il versamento, senza sanzioni e interessi, dell’IRAP non versata e sospesa ai sensi dell’articolo 24 del decreto-legge n. 34 del 2020 (c.d. Rilancio), in caso di errata applicazione delle disposizioni relative alla determinazione dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea sul “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”.


Rivalutazione dei beni d’impresa e delle partecipazioni estesa al 2021, ma senza effetti fiscali


L’articolo 1-bis estende la possibilità di effettuare la rivalutazione agevolata dei beni d’impresa e delle partecipazioni risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2019, disposta dall’articolo 110 del decreto-legge n. 104 del 2020 (cd. Decreto Agosto). Per effetto delle modifiche detta rivalutazione, oltre a potersi effettuare nel bilancio o nel rendiconto successivo a quello in corso al 31 dicembre 2019, può essere eseguita anche nel bilancio successivo a quest’ultimo, ma solo con riferimento ai beni non rivalutati nel bilancio precedente, senza la possibilità di affrancamento del saldo attivo e senza il riconoscimento degli altri effetti fiscali. In sostanza, la rivalutazione viene consentita la prima volta nel bilancio o nel rendiconto (dell’esercizio successivo a quello in corso al 31 dicembre 2019, con l’applicazione di imposte sostitutive) senza “agevolazioni fiscali” nel solo bilancio relativo all’ulteriore esercizio. In tale ultimo caso non si potrà, pertanto, beneficiare degli effetti fiscali (ad es.: deducibilità dei maggiori ammortamenti).


Contributo a fondo perduto fino a 1.000 euro alle partite IVA attivate nel 2018 con attività d’impresa iniziata nel 2019 escluse dal CFP COVID-19 Decreto Sostegni


L’articolo 1-ter riconosce per il 2021 un contributo a fondo perduto nella misura massima di euro 1.000 ai soggetti titolari di reddito d’impresa che hanno attivato la partita IVA dal 1° gennaio 2018 al 31 dicembre 2018, la cui attività d’impresa, in base alle risultanze del registro delle imprese tenuto presso la Camera di commercio, industria, artigianato e agricoltura, è iniziata nel corso del 2019, ai quali non spetta il contributo di cui all’articolo 1 del decreto-legge in esame. Il contributo è riconosciuto a condizione che l’ammontare medio mensile del fatturato e dei corrispettivi del 2020 non sia inferiore almeno del 30 per cento rispetto all’ammontare medio mensile del fatturato e dei corrispettivi del 2019, purché siano rispettati gli altri requisiti e condizioni previsti dal citato articolo 1 del decreto-legge in esame.


Rivalutazione dei beni settori alberghiero e termale


L’articolo 5-bis reca una norma di interpretazione autentica volta a consentire la rivalutazione dei beni d’impresa e delle partecipazioni risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2019, disposta dall’articolo 6-bis del decreto-legge n. 23 del 2020 (cd. Liquidità) in favore delle imprese ed enti operanti nei settori alberghiero e termale, anche con riferimento agli immobili a destinazione alberghiera concessi in locazione o affitto di azienda a soggetti operanti nei settori alberghiero e termale, nonché per gli immobili in corso di costruzione, rinnovo o completamento.


Esonero tariffa speciale del Canone RAI per le strutture ricettive e di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico


L’articolo 6, commi 5-6, esonera per l’anno 2021, le strutture ricettive nonché di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del terzo settore, dal versamento del canone di abbonamento RAI. Il comma 5 esonera, le strutture ricettive nonché di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del terzo settore, dal versamento del canone di abbonamento alle radioaudizioni (canone di abbonamento RAI) di cui al regio decreto-legge n. 246 del 1938 (Disciplina degli abbonamenti alle radioaudizioni), convertito dalla legge n. 880 del 1938. Il comma 6, riconoscere ai soggetti interessati un credito di imposta pari al 100% dell’eventuale versamento del canone di cui al comma 5 intervenuto antecedentemente all’entrata in vigore del presente decreto legge in esame.


Superbonus del 110%. L’Iva indetraibile (anche parzialmente) dovuta sulle spese rileva nel calcolo dell’ammontare complessivo ammesso al beneficio


L’articolo 6-bis inserisce l’IVA non detraibile, anche parzialmente, relativa alle spese per gli interventi realizzati tra le spese ammissibili ai fini del Superbonus. In particolare, la disposizione stabilisce che l’imposta sul valore aggiunto non detraibile dovuta sulle spese rilevanti ai fini del Superbonus (articolo 119 del decreto-legge 34 del 2020) si considera nel calcolo dell’ammontare complessivo ammesso al beneficio, indipendentemente dalla modalità di rilevazione contabile adottata dal contribuente. A tal fine è inserito il nuovo comma 9-ter all’articolo 119 del decreto-legge 19 maggio 2020, n. 34.


Confermato per 2021 l’innalzamento del limite di esenzione dall’IRPEF per i beni ceduti e i servizi prestati al lavoratore


L’articolo 6-quinquies reca l’estensione al periodo di imposta 2021 della previsione, già vigente per il periodo di imposta 2020, del raddoppio del limite di esenzione dall’IRPEF per i beni ceduti e i servizi prestati al lavoratore; tale limite viene quindi elevato, anche per il suddetto periodo di imposta, da 258,23 euro a 516,46 euro. Resta fermo il principio che, qualora il valore complessivo dei suddetti beni e servizi sia superiore al limite, l’intero valore concorre a formare il reddito imponibile.


Esenzione prima rata IMU per gli operatori economici destinatari del CFP COVID-19 Decreto Sostegni


L’articolo 6-sexies esenta dal pagamento della prima rata dell’IMU 2021 i soggetti destinatari del contributo a fondo perduto disposto dall’articolo 1, commi 1-4 del decreto in esame, cioè i soggetti passivi titolari di partita IVA che svolgono attività d’impresa, arte o professione o producono reddito agrario, con alcune eccezioni e a specifiche condizioni, in termini di limiti di reddito, ricavi o compensi, valevoli per accedere al contributo. L’articolo in esame precisa che l’esenzione si applica solo agli immobili nei quali i soggetti passivi esercitano le attività di cui siano anche gestori.


Detassazione dei canoni non percepiti estesa anche ai contratti di locazione di immobili ad uso abitativo stipulati precedentemente al 2020


L’articolo 6-septies, estende ai contratti di locazione di immobili ad uso abitativo stipulati precedentemente al 2020 la misura di detassazione dei canoni non percepiti introdotta dal decreto-legge n. 34 del 2019.


Proroga dei versamenti del PREU e del relativo canone sugli apparecchi da intrattenimento videolottery e newslot


L’articolo 6-octies, prevede che il versamento del saldo del prelievo erariale unico (PREU) sugli apparecchi di cui all’articolo 110, comma 6, lettere a) e b), del testo unico delle leggi sulla pubblica sicurezza, di cui al regio decreto n. 773 del 1931, e del relativo canone concessorio della restante quota del quinto bimestre 2020, è rimodulato come segue:

  • la quarta rata del 30 aprile 2021 si intende prorogata al 29 ottobre 2021;
  • la quinta rata del 31 maggio 2021 si intende prorogata al 30 novembre 2021;
  • la sesta rata del 30 giugno 2021 si intende prorogata al 15 dicembre 2021.

La disposizione in esame si riferisce agli apparecchi da intrattenimento videolottery e newslot.


Incremento del Fondo unico per il sostegno delle associazioni e società sportive dilettantistiche


L’articolo 14-bis, prevede il rifinanziamento, per euro 50 mln per l’anno 2021, del Fondo unico per il sostegno delle associazioni sportive e società sportive dilettantistiche. In particolare, l’articolo 14-bis dispone che l’importo di euro 50 mln, che costituisce limite massimo di spesa, è destinato all’erogazione di contributi a fondo perduto alle associazioni e società sportive dilettantistiche che hanno sospeso l’attività sportiva. Le modalità e i termini di presentazione delle richieste di erogazione dei contributi, i criteri di ammissione, le modalità di erogazione, nonché le procedure di verifica, di controllo e di rendicontazione delle spese devono essere definiti con D.P.C.M., su proposta dell’Autorità di Governo delegata in materia di sport, da adottare entro 30 giorni dalla data di entrata in vigore della legge di conversione del decreto-legge.


Disposizioni per la sospensione della decorrenza di termini relativi ad adempimenti a carico del libero professionista in caso di impedimento dovuto al Covid-19


L’articolo 22-bis prevede la sospensione della decorrenza di termini relativi ad adempimenti a carico dei professionisti nei confronti della pubblica amministrazione, in caso di impedimento dovuto al Covid-19. In particolare, nei rapporti tra professionista abilitato e pubblica amministrazione, il comma 1 prevede che – a decorrere dall’entrata in vigore della legge di conversione – la mancata trasmissione di atti, documenti e istanze e il mancato pagamento di somme entro il termine previsto, quando dovuti a impossibilità sopravvenuta per motivi connessi all’infezione da Covid-19:

–       non comporta decadenza;

–       non costituisce inadempimento;

–       non produce effetti nei confronti del professionista e del suo cliente.

Il comma 2 prevede la sospensione dei termini per adempiere, dall’inizio dell’impedimento fino a 30 giorni dopo la sua cessazione. L’impedimento, relativo a “motivi connessi all’infezione da Covid”, consiste:

–       nel ricovero in ospedale;

–       nella permanenza domiciliare fiduciaria con sorveglianza attiva;

–       nella quarantena con sorveglianza attiva.


Credito di imposta per le spese 2020 per attività teatrali e spettacoli dal vivo


L’articolo 36-bis introduce un credito di imposta a favore delle imprese che svolgono attività teatrali e spettacoli dal vivo, anche attraverso l’utilizzo di sistemi digitali. Si stabilisce che al fine di sostenere le attività teatrali e gli spettacoli dal vivo, alle imprese che svolgono tali attività e che abbiano subito nell’anno 2020 una riduzione del fatturato di almeno il 20 per cento rispetto al 2019 è riconosciuto un credito di imposta del 90 per cento, quale contributo straordinario. Tale credito di imposta spetta per le spese sostenute, nell’anno 2020 per la realizzazione delle attività sopra richiamate anche se alle stesse si è proceduto attraverso l’utilizzo di sistemi digitali per la trasmissione di opere dal vivo, quali rappresentazioni teatrali, concerti, balletti. Il credito è concesso anche qualora tali imprese abbiano beneficiato in via ordinaria di altri finanziamenti previsti a carico del Fondo unico per lo spettacolo.


Accordo di ristrutturazione in caso di eventi economici sopravvenuti all’omologazione che determinino la necessità di modifiche sostanziali. Modificato l’art. 182-bis della legge fallimentare


L’articolo 37-ter modifica l’articolo 182-bis della legge fallimentare (R.D. n. 267 del 1942) in tema di accordi di ristrutturazione tra imprenditore e creditori rappresentanti almeno il sessanta per cento dei crediti. Si prevede, nello specifico che, qualora in seguito all’omologazione di un accordo di ristrutturazione dei debiti si rendano necessarie modifiche sostanziali del piano, l’imprenditore le apporta richiedendo al professionista incaricato il rinnovo della relazione. La disposizione nell’aggiungere un ulteriore comma all’articolo 182-bis della legge fallimentare prevede che qualora dopo l’omologazione di un accordo di ristrutturazione dei debiti si rendano necessarie modifiche sostanziali del piano, l’imprenditore vi apporta le modifiche idonee ad assicurare l’esecuzione degli accordi, richiedendo al professionista indipendente il rinnovo della relazione. In tal caso, il piano modificato e la relazione sono pubblicati nel registro delle imprese e della pubblicazione è dato avviso ai creditori a mezzo lettera raccomandata o Pec. Entro trenta giorni dalla ricezione dell’avviso è ammessa opposizione avanti al tribunale.


Proroga delle disposizioni in materia di ristrutturazione di mutui ipotecari per immobili oggetto di procedura esecutiva


L’articolo 40-ter, introduce nuove norme aventi natura temporanea sulla rinegoziazione di mutui ipotecari per l’acquisto di beni immobili destinati a prima casa e oggetto di procedure esecutive, esplicitamente volte a fronteggiare in via eccezionale, temporanea e non ripetibile i più gravi casi di crisi economica dei consumatori. A tal fine viene integralmente sostituito l’articolo 41-bis del decreto-legge n. 124 de 2019, che aveva introdotto una disciplina temporanea per la rinegoziazione del mutuo in favore del mutuatario inadempiente già esecutato prevedendo, a favore del debitore-consumatore, al ricorrere di specifiche condizioni, la possibilità di ottenere una rinegoziazione del mutuo ovvero un finanziamento, con surroga nella garanzia ipotecaria esistente, da una banca terza, con assistenza del Fondo di garanzia prima casa. Con le disposizioni in esame la citata disciplina, con alcune differenze e alcune semplificazioni, viene prorogata fino al 31 dicembre 2022.


Disposizioni in materia di sospensione dell’esecuzione dei provvedimenti di rilascio degli immobili


L’articolo 40-quater, proroga la sospensione (già prevista dall’art. 103, comma 6, del decreto-legge n. 18 del 2020, convertito dalla legge n. 27 del 2020) dell’esecuzione dei provvedimenti di rilascio degli immobili, anche ad uso non abitativo, sospendendo dunque le procedure di esecuzione degli sfratti:

a) fino al 30 settembre 2021 per i provvedimenti di rilascio adottati dal 28 febbraio 2020 al 30 settembre 2020;
b) fino al 31 dicembre 2021 per i provvedimenti di rilascio adottati dal 1° ottobre 2020 al 30 giugno 2021.

Tale proroga ha effetto solo per:

  • i provvedimenti adottati per mancato pagamento del canone alle scadenze (c.d. sfratto per morosità);
  • i provvedimenti contenenti l’ingiunzione di rilasciare l’immobile venduto, adottati dal giudice dell’esecuzione ai sensi dell’articolo 586, comma 2, c.p.c., relativamente ad immobili pignorati abitati dal debitore esecutato e dai suoi familiari.


Link al testo del decreto-legge 22 marzo 2021, n. 41, conv. con mod., dalla legge 21 maggio 2021, n. 69, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19.». In Gazzetta Ufficiale n. 120 del 21 maggio 2021, Supplemento Ordinario n. 21/L.


Prestazioni di servizi e vendite a distanza di beni. Approvato in via definitiva il D.Lgs. di recepimento degli articoli 2 e 3 della Direttiva (UE) 2017/2455


Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Presidente Mario Draghi e del Ministro dell’economia e delle finanze Daniele Franco, ha approvato, in esame definitivo, un decreto legislativo di recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni.

La normativa europea in materia fa parte del cosiddetto pacchetto “e-commerce”, che ha l’obiettivo di semplificare gli obblighi relativi all’imposta sul valore aggiunto (IVA) per le imprese impegnate nell’e-commerce transfrontaliero.

Tra le novità più rilevanti, il testo introduce la riduzione degli adempimenti per le microimprese di uno Stato membro che effettuano prestazioni occasionali in altri Stati membri entro la soglia dei 10 mila euro.

Si stabilisce in particolare che la prestazione IVA resti imponibile nello Stato di appartenenza e non più in quello di destinazione.

Al fine di assicurare l’effettiva riscossione dell’IVA sul commercio elettronico e di ridurre l’onere amministrativo per i venditori e i consumatori, si prevede il coinvolgimento nella riscossione dei soggetti che, attraverso le “piattaforme elettroniche”, facilitano le vendite a distanza intracomunitarie da parte di soggetti non stabiliti nell’UE.

Il testo tiene conto dei pareri espressi dalle competenti Commissioni parlamentari.

Parere su atti del Governo n. 248 – Senato della Repubblica

Parere su atti del Governo n. 248 – Camera dei Deputati


Decreto Sostegni bis. Le misure per le imprese, il lavoro, i giovani, la salute e i servizi territoriali

Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (decreto-legge)


Il Consiglio dei Ministri di giovedì 20 maggio 2021, su proposta del Presidente Mario Draghi e del Ministro dell’economia e delle finanze Daniele Franco, ha approvato un decreto-legge che introduce misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali.


Il “Decreto Sostegni-bis” (D.L. 25 maggio 2021, n. 73) è stato pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». 


Il decreto interviene con uno stanziamento di circa 40 miliardi di euro, a valere sullo scostamento di bilancio già autorizzato dal Parlamento, al fine di potenziare ed estendere gli strumenti di contrasto alla diffusione del contagio e di contenere l’impatto sociale ed economico delle misure di prevenzione che sono state adottate.

Gli interventi previsti si articolano su 7 principali linee di azione:

  1. sostegno alle imprese, all’economia e abbattimento dei costi fissi;
  2. accesso al credito e liquidità delle imprese;
  3. tutela della salute;
  4. lavoro e politiche sociali;
  5. sostegno agli enti territoriali;
  6. giovani, scuola e ricerca;
  7. misure di carattere settoriale.


1) Sostegno alle imprese, all’economia e abbattimento dei costi fissi


Si prevede un nuovo pacchetto di contributi a fondo perduto per i soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione, nonché per gli enti non commerciali e del terzo settore, senza più alcuna limitazione settoriale o vincolo di classificazione delle attività economiche interessate. Il nuovo intervento è più articolato dei precedenti, con l’obiettivo di raggiungere una platea ancora più ampia di beneficiari e di fornire un ristoro maggiormente in linea con gli effettivi danni economici subiti dagli operatori a causa della pandemia. Per tali interventi, lo stanziamento complessivo ammonta a oltre 15 miliardi di euro.

La misura si articola su tre componenti:

  • la replica del precedente intervento previsto dal primo decreto “sostegni”, con un contributo a fondo perduto per le partite IVA con determinate classi di ricavi, che abbiamo subito un calo del fatturato di almeno il 30 per cento tra il 2019 e il 2020;
  • una seconda componente basata sul calo medio mensile del fatturato nel periodo compreso tra il primo aprile 2020 e il 31 marzo 2021;
  • la terza componente avrà una finalità perequativa e si concentrerà sui risultati economici dei contribuenti, anziché sul fatturato. Il contributo verrà assegnato sulla base del peggioramento del risultato economico d’esercizio e terrà conto dei ristori e sostegni già percepiti nel 2020 e nel 2021.

Per il sostegno all’economia e l’abbattimento dei costi fissi delle imprese sono previste ulteriori misure:

  • credito d’imposta per canoni di locazione ed affitto di immobili ad uso non abitativo per i mesi da gennaio a maggio 2021. Per imprese del settore alberghiero e turistico, agenzie di viaggio e tour operator la misura è estesa fino a luglio 2021. Lo stanziamento complessivo è di oltre 1,8 miliardi di euro;
  • esenzione della Tari per gli esercizi commerciali e le attività economiche colpite dalla pandemia, con uno stanziamento di 600 milioni di euro;
  • il contributo per il pagamento delle bollette elettriche diverse dagli usi domestici viene prorogato fino a luglio 2021;
  • viene accresciuta con uno stanziamento di 1,6 miliardi la dotazione del Fondo per l’internazionalizzazione delle imprese;
  • viene integrato con 100 milioni di euro il Fondo per gli operatori del turismo invernale;
  • viene potenziato con 120 milioni di euro il Fondo per sostenere le attività connesse con eventi e matrimoni e i parchi tematici;
  • viene istituito un ‘Fondo per il sostegno delle attività economiche chiuse’ con una dotazione di 100 milioni di euro;
  • viene differita per ulteriori 2 mesi, fino al 30 giugno 2021, la sospensione delle attività dell’Agente della Riscossione;
  • viene rinviata a gennaio 2022 l’entrata in vigore della cosiddetta ‘plastic tax’.


2) Accesso al credito e liquidità delle imprese


L’obiettivo di queste misure, che prevedono uno stanziamento complessivo di circa 9 miliardi, è quello di garantire l’accesso al credito, sostenere la liquidità e incentivare la capitalizzazione delle imprese, attraverso l’estensione di misure in vigore e l’attuazione di nuovi interventi.

 In particolare:

  • viene prorogata al 31 dicembre 2021 la moratoria sui prestiti, applicata alla quota capitale delle esposizioni oggetto di moratoria, e sono prolungati e rimodulati gli strumenti di garanzia emergenziali previsti dal Fondo di Garanzia per le Pmi e da Garanzia Italia di Sace;
  • nell’ambito del Fondo Pmi, si introduce uno strumento di garanzia pubblica di portafoglio a supporto dei crediti a medio lungo termine per finanziare progetti di ricerca e sviluppo e programmi di investimento di imprese fino a 500 dipendenti;
  • al fine di favorire la patrimonializzazione delle imprese, con uno stanziamento di 2 miliardi di euro, si prevede un regime transitorio straordinario della disciplina dell’ACE (Aiuto alla Crescita Economica) per gli aumenti di capitale fino a 5 milioni di euro, con la possibilità di trasformare il relativo beneficio fiscale in credito d’imposta compensabile per il 2021;
  • è estesa ai soggetti con ricavi superiori ai 5 milioni di euro la possibilità di utilizzare in compensazione nel solo 2021 il credito d’imposta per gli investimenti effettuati nello stesso anno nei cosiddetti beni ‘ex super ammortamento’;
  • viene introdotta un’agevolazione fiscale temporanea per favorire gli apporti di capitale da parte delle persone fisiche in start-up e Pmi innovative;
  • con uno stanziamento di 1,6 miliardi, viene accresciuto a 2 milioni di euro il limite annuo dei crediti d’imposta compensabili o rimborsabili, per favorire lo smobilizzo dei crediti tributari e contributivi.


3) Tutela della salute


Il decreto stanzia 2,8 miliardi di euro per continuare a sostenere e rafforzare il sistema sanitario e la risposta alla pandemia. Sono previsti interventi per ridurre le liste di attesa per l’accesso alle prestazioni sanitarie e per l’erogazione di prestazioni specialistiche per il monitoraggio, la prevenzione e la diagnosi di eventuali complicanze dalla malattia del COVID-19.


4) Lavoro e politiche sociali


Sono stanziati circa 4,2 miliardi di euro per il proseguimento delle azioni a tutela delle lavoratrici e dei lavoratori, delle persone in difficoltà economica e delle famiglie e per l’introduzione di nuove misure volte ad accompagnare il mercato del lavoro nella fase di uscita dalla crisi pandemica.

In particolare, il decreto prevede:

  • quattro ulteriori mensilità per il reddito di emergenza (REM);
  • una nuova indennità una tantum per i lavoratori stagionali, del turismo e dello sport che avevano già beneficiato della stessa misura prevista con il decreto “sostegni”;
  • il blocco alla progressiva riduzione dell’indennità prevista con la Naspi;
  • l’estensione al 2021 del contratto di espansione per le imprese con almeno 100 dipendenti e nuove risorse per i contratti di solidarietà;
  • l’introduzione del contratto di rioccupazione, volto a incentivare l’inserimento dei lavoratori disoccupati nel mercato del lavoro;
  • l’istituzione di un fondo da 500 milioni di euro per l’adozione di misure urgenti a sostegno delle famiglie vulnerabili.


5) Sostegno agli enti territoriali


Sono introdotte misure per complessivi 1,9 miliardi al fine di sostenere gli Enti territoriali e le autonomie nella difficile congiuntura economica. Fra gli interventi principali, vengono destinati 500 milioni al trasporto pubblico locale e 100 milioni per compensare le minori entrate dell’imposta di soggiorno. Inoltre, viene istituito un fondo da 500 milioni di euro per il percorso di risanamento dei Comuni in disavanzo strutturale.


6) Giovani, scuola e ricerca


Sono destinate complessivamente risorse per 1,4 miliardi di euro per i giovani, il sistema scolastico e la ricerca di base. In particolare, si amplia la platea dei giovani destinatari delle agevolazioni fiscali per l’acquisto della casa (esenzione dell’imposta sostitutiva su bollo e ipoteche), con un ISEE fino a 40.000 euro. Si dispone il potenziamento del Fondo Gasparrini (Fondo di solidarietà per i mutui per l’acquisto per la prima casa) e del Fondo di Garanzia prima casa, portando la percentuale di copertura della garanzia dal 50 all’80 per cento. Sono previste risorse per l’acquisto di beni e servizi finalizzati a contenere il rischio epidemiologico in vista dell’anno scolastico 2021-22, per l’adeguamento degli spazi e delle aule e per potenziare i centri estivi diurni.


7) Ricerca di base e sviluppo farmaci innovativi


Al fine di promuovere lo sviluppo della ricerca fondamentale, è istituito un apposito fondo, denominato “fondo ricerca per l’Italia”, con una dotazione iniziale di 50 milioni di euro per l’anno 2021 e di 150 milioni di euro a decorrere dall’anno 2022. L’assegnazione delle risorse avviene attraverso procedure competitive ispirate ai parametri dello European Research Council (ERC). Inoltre, si prevede un credito d’imposta nella misura del 20 per cento dei costi sostenuti dal 1° giugno 2021 al 31 dicembre 2030 per le imprese che effettuano attività di ricerca e sviluppo per farmaci innovativi, inclusi i vaccini. Il beneficiario dell’aiuto dovrà impegnarsi a concedere licenze non esclusive a condizioni di mercato non discriminatorie a terzi nello Spazio economico europeo.


8) Misure di carattere settoriale


Ulteriori risorse sono state stanziate per sostenere attività economiche di settori specifici colpiti dalla pandemia, ad esempio i trasporti, la cultura, lo spettacolo e l’agricoltura. Per il settore aeroportuale e gli operatori nazionali sono previsti 400 milioni di euro; vengono incrementati i fondi per spettacolo, cinema e audiovisivo e a sostegno di istituzioni culturali e musei. Si introduce una indennità una tantum per i lavoratori del settore agricolo a tempo determinato e per i pescatori. Per i lavoratori stagionali dello spettacolo e dello sport che ne abbiano già usufruito è prevista una ulteriore indennità, che potrà essere richiesta anche da ulteriori categorie di lavoratori degli stessi settori.


9) Trasporto areo di linea


Si incrementa di 200 milioni di euro per l’anno 2021 il Fondo per il sostegno alle grandi imprese in difficoltà finanziaria. Inoltre, al fine scongiurare il rischio di interruzione del servizio di trasporto aereo di linea di passeggeri e garantire la continuità territoriale, nelle more delle valutazioni della Commissione europea sul piano industriale, è concesso, per l’anno 2021, ad Alitalia – Società Aerea Italiana S.p.A. in amministrazione straordinaria un finanziamento a titolo oneroso non superiore a 100 milioni di euro e della durata massima di sei mesi, da utilizzare per la continuità operativa e gestionale.


SOMMARIO – Finanza & Fisco n. 18 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Principio di inerenza fiscale e criteri per la deducibilità dei costi
di Marco Orlandi


Le operazioni soggettivamente inesistenti nella giurisprudenza della Suprema Corte di Cassazione


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni tributarie


Transazioni infragruppo (nella specie “domestiche”) – Giudizio di economicità e interesse del gruppo


Rettifiche delle operazioni infragruppo “domestiche”. Dal transfer pricing interno all’antieconomicità

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 11053 del 27 aprile 2021: «IMPOSTE SUI REDDITI – Redditi di impresa – Criteri di valutazione – Transazioni infragruppo interne – “Valore normale” ex art. 9 TUIR – Discrepanza – Valutazione di elusività – Esclusione – Disciplina del “transfer pricing” internazionale ex art. 110 TUIR – Applicazione analogica – Esclusione – Conseguenze – Nozione di “transfer pricing” domestico – Estraneità – Caso di specie – Eccessiva differenza tra l’importo dei canoni di leasing pagati dalla società contribuente e l’importo dei canoni di locazione dell’immobile a terzi – Art. 9, del D.P.R. 22/12/1986, n. 917 • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamenti e controlli – Accertamento analitico induttivo ex art. 39, comma 1, lett. d), del D.P.R. n. 600 del 1973 – Differenza tra l’importo dei canoni di leasing pagati dalla società contribuente e l’importo dei canoni di locazione dell’immobile a terzi – Scostamento dal “valore normale” – Valore presuntivo meramente indiziario -Fondamento – Conseguenze in tema di onere della prova • IMPOSTE SUI REDDITI – Redditi di impresa – Transazioni infragruppo (nella specie “domestiche”) – Impresa controllata – Rapporto di controllo – Nozione fiscale – Differenze rispetto all’art. 2359 c.c. • SOCIETÀ – Amministrazione – Società collegate – Atti di una società in favore dell’altra -Riferimento all’interesse di gruppo – Fattispecie – Cd. transfer price interno – Società controllante che acquisisce in leasing opificio e lo concede in locazione (ma non finanziaria) alla controllata – Costo dei canoni di locazione non continua finanziaria determinato anche in base al rapporto di controllo tra le due compagini societarie – Sussistenza di un interesse del gruppo – Conseguenze – Giustificazione di prezzo pattuito per canone di locazione che si discosta dal valore normale – Esclusione del carattere antieconomico in quanto l’operazione contestata si colloca all’interno di una strategia economica diretta a raggiungere un risultato nell’interesse di tutte le società del gruppo – Art. 2497 c.c. – Art. 2634 c.c. • IMPOSTE SUI REDDITI – Redditi di impresa – Transazioni infragruppo (nella specie “domestiche”) – Giudizio di economicità – Costi di leasing e di locazione di immobile – Transazioni comparabili – Esclusione – Ragioni»


Fatture “soggettivamente” false – Consapevolezza dell’utilizzatore


Fatture per operazioni soggettivamente inesistenti. Per negare la detrazione IVA, il Fisco deve provare la conoscenza o conoscibilità da parte del cessionario della frode

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 11685 del 5 maggio 2021: «IVA (Imposta sul valore aggiunto) – Determinazione dell’imposta – Detrazioni – Operazioni soggettivamente inesistenti – Detrazione -Esclusione – Prova della consapevolezza del contribuente – Necessità – Oggetto – Prova contraria del contribuente -Contenuto – Art. 2697 c.c. – Art. 2729 c.c. – Artt. 19, 21, 54, del D.P.R. 26/10/1972, n. 633 – Art. 168, lett. a), della Direttiva 2006/112/CE del 28/11/2006»

  • Sezione III Penale

Fatture per operazioni soggettivamente inesistenti. La consapevolezza dell’utilizzatore è elemento essenziale per ritenere sussistente il fumus del delitto ex art. 2 D.Lgs. n. 74/2000

Corte Suprema di Cassazione – Sezione III Penale – Sentenza n. 17400 del 6 maggio 2021: «PENALE TRIBUTARIO -Reati tributari – Sequestro preventivo del profitto del delitto di dichiarazione fraudolenta mediante uso di fatture per operazioni soggettivamente inesistenti di cui all’articolo 2 D.Lgs. 74/2000 – Conoscenza della natura di cartiera della società emittente – Rilevanza – Produzione in giudizio di mail e bonifici sintomatici di una mancanza di collegamento illecito tra l’emittente e l’utilizzatore – Omessa valutazione – Conseguenze – Illegittimità del provvedimento per violazione di legge e motivazione apparente quanto alla ritenuta sussistenza del fumus commissi delicti e dei gravi indizi di colpevolezza a carico legale rappresentante di S.r.l. – Art. 311 c.p.c. • PENALE TRIBUTARIO – Reati tributari – Dichiarazione fraudolenta mediante utilizzazione di fatture o altri documenti per operazioni inesistenti – Emissione di fatture o altri documenti per operazioni inesistenti – Fatture “soggettivamente” false – Utilizzo – Reato ex art. 2 D.Lgs. n. 74 del 2000 – Elemento soggettivo – Individuazione – Art. 2, D.Lgs. 10/03/2000, n. 74 • MISURE CAUTELARI – Reali – Impugnazioni – In Genere – Presupposti – Astratta configurabilità del reato – Sufficienza – Esclusione – Art. 321 c.p.c. – Art. 322 c.p.c. – Art. 324 c.p.c.»


Prassi


Agenzia delle Entrate


Contributo a fondo perduto (art. 1 D.L. “Sostegni1 ”)


Contributi a fondo perduto previsti dal Decreto “Sostegni 1”. Diffusa la circolare delle Entrate sciogli-dubbi

Circolare dell’Agenzia delle Entrate n. 5 E del 14 maggio 2021: «CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Chiarimenti ai fini della fruizione del contributo a fondo perduto previsto dai commi da 1 a 9 dell’articolo 1 del DL n. 41/2021 e da altri provvedimenti – Ambito soggettivo – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Risposte ai quesiti – Art. 1, del D.L. 22/03/2021, n. 41 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021»

Contributi a fondo perduto del Decreto “Sostegni 1”. I codici tributo per l’utilizzo e per la restituzione spontanea

Risoluzione dell’Agenzia delle Entrate n. 24 E del 12 aprile 2021: «RISCOSSIONE – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, del contributo a fondo perduto di cui all’art. 1 del D.L. 22/03/2021, n. 41, e per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo non spettante»


Le regole, i modelli e le istruzioni

Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. n. 77923/2021: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1 del decreto-legge 22 marzo 2021, n. 41 pubblicato nella Gazzetta Ufficiale del 22 marzo 2021»


Nuove istruzioni per i soggetti che hanno attivato la partita IVA a partire dal 1° gennaio 2019

Provvedimento del Direttore dell’Agenzia delle entrate del 29 marzo 2021, prot. n. 82454/2021: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 77923 del 23 marzo 2021, in tema di riconoscimento del contributo a fondo perduto di cui all’articolo 1 del decreto-legge 22 marzo 2021, n. 41 pubblicato nella Gazzetta Ufficiale del 22 marzo 2021»


Inps – Istituto Nazionale Previdenza Sociale


Rimborsi della contribuzione Inps indebitamente versata alle Gestioni degli artigiani e degli esercenti attività commerciali


Contributi indebitamente versati dagli artigiani e commercianti. Diritto alla restituzione con prescrizione decennale, ma nessuna “convalida”

Circolare INPS – Direzione Centrale Entrate, Coordinamento Generale Legale e Direzione Centrale Tecnologia, Informatica e Innovazione – n. 75 del 6 maggio 2021: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Rimborsi della contribuzione previdenziale e assistenziale indebitamente versata alle Gestioni degli artigiani e degli esercenti attività commerciali – Art. 2033 c.c. – Art. 2946 c.c.»


Legislazione


Dichiarazione 730 precompilata – Destinatari e modalità di accesso


Le regole per l’accesso alla dichiarazione 730/2021 precompilata e l’elenco degli oneri (detraibili e deducibili), trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione

Provvedimento del Direttore dell’Agenzia delle entrate del 7 maggio 2021, prot. n. 113064/2021: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Uso di strumenti informatici e telematici nel processo tributario. Le nuove date per l’utilizzo dell’applicativo informatico

E’ stato firmato il decreto del Direttore Generale delle Finanze, con il quale sono state definite le nuove date per l’utilizzo da parte dei giudici tributari dell’applicativo informatico che consente la redazione in formato digitale e il deposito con modalità telematiche dei provvedimenti giurisdizionali.

Il presente provvedimento è in corso di pubblicazione in Gazzetta Ufficiale.

Le nuove date di entrata in vigore delle disposizioni relative alla redazione in formato digitale dei provvedimenti giurisdizionali presso le sedi delle Commissioni tributarie provinciali e regionali:

  • il 1° dicembre 2020 presso la Commissione tributaria provinciale di Roma e la Commissione tributaria regionale per il Lazio;
  • il 1° giugno 2021 presso le Commissioni tributarie provinciali di Frosinone, Latina, Rieti e Viterbo, nonché presso le Commissioni tributarie provinciali e regionali delle regioni Calabria, Campania, Lombardia, Puglia e Sicilia;
  • il 1° ottobre 2021 presso le Commissioni tributarie provinciali e regionali delle regioni Emilia Romagna, Liguria, Piemonte, Toscana e Veneto;
  • il 1° dicembre 2021 presso le Commissioni tributarie provinciali e regionali delle regioni Abruzzo, Basilicata, Friuli Venezia Giulia, Marche, Molise, Sardegna, Umbria, Valle d’Aosta, nonché presso le Commissioni di primo e secondo grado di Trento e Bolzano.

Link al testo del Decreto direttoriale Mef del 18 maggio 2021


In consultazione le proposte di emendamenti ai principi contabili per le società cooperative

L’OIC ha pubblicato in consultazione alcune proposte di emendamenti ai principi contabili nazionali al fine di disciplinare alcuni istituti tipici delle società cooperative. (Link sito: https://www.fondazioneoic.eu/)

Le Bozze emendative riguardano:

l’OIC 28 – Patrimonio Netto;

l’OIC 9 – Svalutazioni per perdite durevoli di valore delle immobilizzazioni materiali e immateriali;

l’OIC 12 – Composizione e schemi del bilancio d’esercizio.

Gli interessati possono inviare eventuali osservazioni entro il 16 luglio 2021.


Emendamenti OIC 28 – Patrimonio netto


Come si legge nelle “motivazioni”, della bozza del documento emendativo, l’OIC intende introdurre i paragrafi 9A, 23A e 23B e integrare il paragrafo 41, del principio OIC 28 – Patrimonio netto per quanto concerne l’informativa da rendere in nota integrativa per le società cooperative.

Nel dettaglio, nel nuovo paragrafo 9A viene disciplinata la classificazione delle azioni dei soci sovventori e di partecipazione cooperativa, previste dalla legge 59 del 1992. Tale legge ha introdotto specifiche norme in materia di società cooperative, prevedendo questi strumenti con la finalità di impedire che le cooperative, per problemi di sottocapitalizzazione, non riuscissero a svolgere adeguatamente sul mercato la loro funzione mutualistica (cfr. par. 15, della Relazione allo schema di D.Lgs., recante: «Riforma organica della disciplina delle società di capitali e società cooperative, in attuazione della legge 3 ottobre 2001, n. 366.» in “Finanza & Fisco” Suppl. al n. 6/2003, pag. 802). Tenendo conto della tipizzazione operata dal legislatore, è stata prevista la classificazione nel capitale sociale al pari delle altre categorie di azioni.

Mentre ai paragrafi 23A e 23B è stato disciplinato il trattamento contabile dei ristorni, previsti all’articolo 2545-sexies c.c.:

L’assenza di una specifica previsione normativa per la contabilizzazione dei ristorni ha generato divergenza nella prassi.

Infatti:

  • alcune società cooperative contabilizzano i ristorni come costi (o rettifiche di ricavi) dell’esercizio in cui avviene lo scambio mutualistico;
  • altre contabilizzano i ristorni nell’esercizio in cui l’assemblea delibera la ripartizione del ristorno ai soci.

Nel definire il trattamento contabile dei ristorni sarà necessario verificare l’esistenza, o meno, di un’obbligazione derivante dallo statuto o regolamento della società cooperativa alla data di chiusura dell’esercizio.

Nel caso in cui lo statuto o il regolamento della società cooperativa non prevedono un obbligo ad erogare il ristorno ai soci, il ristorno sarà contabilizzato nell’esercizio in cui l’assemblea dei soci delibera l’attribuzione del ristorno ai soci, al pari di una distribuzione di utile. Al riguardo evidenziato che a differenza dei dividendi, i ristorni non sono proporzionali alle quote del capitale conferito, ma proporzionali agli scambi intervenuti tra cooperativa e socio, e sono determinati con riferimento alle sole transazioni intercorse con i soci.

Diversamente, se lo statuto o il regolamento prevedono un obbligo ad erogare il ristorno ai soci, il ristorno stesso sarà rilevato quale componente di conto economico nell’esercizio in cui è avvenuto lo scambio mutualistico con il socio cooperatore. Ad esempio, nel caso di cooperative di lavoro e di conferimento, il ristorno andrà ad integrare i costi dell’esercizio e, nel caso delle cooperative di consumo, a rettificare i ricavi dell’esercizio. Quanto appena detto vale anche per le obbligazioni esistenti alla data di bilancio, ancorché condizionate al verificarsi di determinate circostanze stabilite nello statuto e nel regolamento.


Emendamenti OIC 9 – Svalutazioni per perdite durevoli di valore delle immobilizzazioni materiali e immateriali


Con le modifiche in oggetto, l’OIC ha modificato il paragrafo 26A per chiarire che nel calcolo del tasso di sconto per valutare il valore d’uso di un’attività è appropriato tenere conto delle limitazioni normative in tema di distribuzione dei dividendi e delle riserve. Tale tasso infatti – essendo il costo medio ponderato del capitale della società cooperativa – deve riflettere il rendimento atteso dai soci della cooperativa, che è influenzato dalle limitazioni previste dall’articolo 2514 del codice civile. Inoltre, tenuto conto della specificità dell’istituto dei ristorni, si è chiarito nel paragrafo 26A che se le previsioni di attribuzione dei ristorni sono state considerate come distribuzione di utili ai soci, e quindi non incluse nei flussi finanziari attesi, queste saranno considerate nella determinazione del tasso di sconto.


Emendamenti OIC 12 – Composizione e schemi del bilancio d’esercizio
(Appendice C – Informativa richiesta nel bilancio per le società cooperative (a mutualità prevalente) – art. 2513 e 2545-sexies del codice civile)


Infine, nella bozza di emendamenti ai principi contabili nazionali, previsto che nella nota integrativa si deve documentare la condizione di prevalenza, evidenziando contabilmente che:

a) i ricavi dalle vendite dei beni e dalle prestazioni di servizi verso i soci sono superiori al cinquanta per cento del totale dei ricavi delle vendite e delle prestazioni ai sensi dell’articolo 2425, primo comma, punto A1;

b) il costo del lavoro dei soci è superiore al cinquanta per cento del totale del costo del lavoro di cui all’articolo 2425, primo comma, punto B9 computate le altre forme di lavoro inerenti lo scopo mutualistico;

c) il costo della produzione per servizi ricevuti dai soci ovvero per beni conferiti dai soci è rispettivamente superiore al cinquanta per cento del totale dei costi dei servizi di cui all’articolo 2425, primo comma, punto B7, ovvero al costo delle merci o materie prime acquistate o conferite, di cui all’articolo 2425, primo comma, punto B6.

Quando si realizzano contestualmente più tipi di scambio mutualistico, la condizione di prevalenza è documentata facendo riferimento alla media ponderata delle percentuali delle lettere precedenti.

Ai sensi dell’art 2545-sexies del codice civile, le cooperative devono riportare separatamente nel bilancio i dati relativi all’attività svolta con i soci, distinguendo eventualmente le diverse gestioni mutualistiche. Questa informativa può essere fornita negli schemi di bilancio o in nota integrativa.

Link alla Bozza per consultazione – Emendamenti agli OIC – Specificità delle società cooperative

(Link sito: https://www.fondazioneoic.eu/)