Riscossione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS. Pronto il Decreto Mef


È in corso di pubblicazione in Gazzetta Ufficiale il decreto del Ministero dell’economia e delle finanze che disciplina le modalità di riscossione e ripartizione dell’IVA versata dai soggetti che aderiscono ai nuovi regimi One Stop Shop (regime OSS non-UE e regime OSS UE) e Import One Stop Shop (IOSS), introdotti dalle direttive (UE) 2017/2455 e 2019/1995, recepite nell’ordinamento interno dal decreto legislativo 25 maggio 2021, n. 83.

Le direttive citate prevedono che i regimi speciali MOSS (regime MOSS non-UE e regime MOSS UE), ai quali possono aderire i soggetti che rendono servizi di telecomunicazione, di teleradiodiffusione ed elettronici a consumatori che non sono soggetti passivi IVA, siano sostituiti dai regimi speciali OSS e che sia introdotto il regime speciale IOSS.

Per effetto di tali disposizioni, anche i soggetti passivi che prestano servizi B2C diversi da quelli di telecomunicazione, di teleradiodiffusione o elettronici (TTE), che effettuano vendite a distanza intracomunitarie di beni e talune cessioni nazionali di beni verso non soggetti passivi IVA e effettuano vendite a distanza di beni importati da territori terzi o Paesi terzi possono identificarsi in un solo Stato membro e dichiarare e versare l’IVA in detto Stato membro di identificazione utilizzando i nuovi regimi speciali.

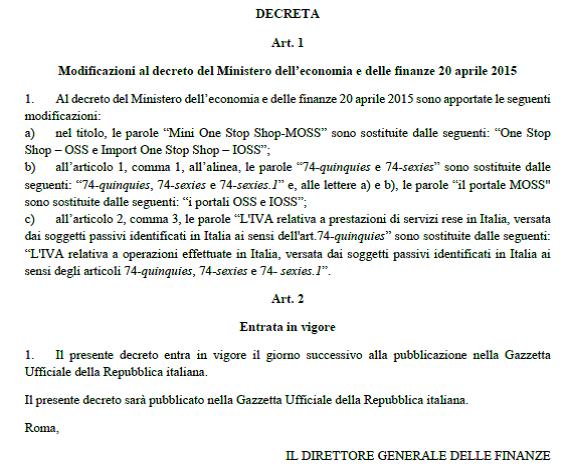
Pertanto, si è reso necessario estendere ai soggetti che aderiscono a tali regimi speciali OSS e IOSS le disposizioni già previste dal decreto del Ministero dell’economia e delle finanze 20 aprile 2015 per la riscossione e ripartizione dell’IVA versata dai soggetti che aderivano al regime MOSS per i servizi TTE.

In sostanza, il nuovo Decreto del Direttore Generale delle Finanze amplia la l’applicazione delle disposizioni del D.M. del 20 aprile 2015 estendendole ai regimi OSS e IOSS. Sicché, i soggetti passivi che aderiscono all’Oss/Ioss potranno effettuare il versamento dell’imposta ivi previste. A tal proposito, si fa presente che il versamento dell’IVA dovuta in base alla dichiarazione OSS/IOSS, è effettuato senza possibilità di avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241 e secondo le modalità stabilite con decreto del Direttore Generale delle Finanze del 20 aprile 2015 (ora novellato dal Dm in esame). (Cfr. par. 15 della Circolare dell’Agenzia delle Entrate n. 22 E del 26 maggio 2016).


Link al Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Conversione Decreto Legge “Sostegni-bis”. Oggi il voto di fiducia alla Camera


In Aula il voto sulla questione di fiducia, posta ieri dal Governo, sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione del decreto 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da Covid-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (A. C. 3132-A/R).


Aggiornamento –

D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione del D.L. n. 73/2021. Posta la questione di fiducia | Il testo a fronte, ante e post modifiche apportate dalla Commissione Bilancio


Si riporta il testo approvato del D.L. n.73/2021 (cd. “Sostegni-bis”) il 13 luglio 2021 dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati, a seguito del rinvio deliberato dall’Assemblea nella seduta del 12 luglio 2021. Le modifiche apportate dalla Commissione sono riportate in grassetto corsivo e in carattere barrato le soppressioni.


Si riporta il testo a fronte, ante e post modifiche apportate dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati

Link al testo del decreto-legge 25 maggio 2021, n. 73, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», comprendente le modificazioni apportate dalla V Commissione della Camera


Decreto Sostegni-bis. Nella conversione fagocitato il “Decreto Fisco e Lavoro”


Si evidenzia che nel provvedimento ora all’esame dell’Assemblea della Camera è confluito il contenuto del D.L. n. 99/2021 (in fase di conversione, A.C. 3183). Inoltre, all’art. 1, del disegno di legge di conversione è stato aggiunto un ulteriore comma, il terzo, che abroga il D.L. 99/2021, facendone salvi gli effetti nel frattempo prodottisi.

Questi gli articoli del Decreto Sostegni-bis “provenienti” dal decreto D.L. n. 99/2021:

  • articolo 9 (Proroga di termini in materia di riscossione) riproduce l’articolo 2, commi 1 e 2, del D.L. n. 99/2021;
  • articolo 9-bis (Disposizioni in materia di TARI e tariffa corrispettiva) riproduce l’articolo 2, comma 4, del D.L. n. 99/2021;
  • articolo 11-bis (Disposizioni in materia di utilizzo di strumenti di pagamento elettronici) riproduce l’articolo 1 del D.L. n. 99/2021;
  • articolo 11-ter (Semplificazioni e rifinanziamento della misura Nuova Sabatini) riproduce l’articolo 5 del D.L. n. 99/2021;
  • articolo 11-quater (Alitalia) riproduce l’articolo 6 del D.L. n. 99/2021;
  • articolo 40-bis (Ulteriore trattamento di cassa integrazione guadagni straordinaria) riproduce l’articolo 4, commi 8 e 9, del D.L. n. 99/2021;
  • articolo 50-bis, comma 1 (Trattamenti di integrazione salariale straordinaria nel settore aereo) riproduce l’articolo 4, comma 1, del D.L. n. 99/2021;
  • articolo 50-bis, commi 2-7 (Trattamenti ordinari di integrazione salariale in alcuni settori in crisi) riproduce le l’articolo 4, commi da 2 a 7, del D.L. n. 99/2021;
  • articolo 50-bis, commi 8 e 9 (Fondo per il potenziamento delle competenze e la riqualificazione professionale) riproduce l’articolo 4, commi 11 e 12, del D.L. n. 99/2021;
  • articolo 77, comma 9-bis, riproduce con modifiche l’articolo 7, comma 1, del D.L. n. 99/2021.


Il Governo ha posto la questione di fiducia sul decreto legge Sostegni-bis


Si ricorda, inoltre, che il Ministro per i Rapporti con il Parlamento, a nome del Governo, autorizzato dal Consiglio dei Ministri, ha posto a questione di fiducia sull’approvazione, senza emendamenti, subemendamenti e articoli aggiuntivi, dell’articolo unico del disegno di legge n. 3132-A/R: “Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali”, nel testo approvato dalla Commissione Bilancio a seguito del rinvio deliberato dall’Assemblea.


La proroga dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 si applica anche al diritto annuale camerale per l’anno 2021


La proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione, introdotta da un emendamento approvato dalla V Commissione Bilancio al cd. Decreto Sostegni-bis, se definitivamente approvato da entrambi i rami del Parlamento, si applica anche al versamento del diritto annuale camerale per l’anno 2021 effettuato dai contribuenti rientranti nell’ambito di applicazione della proroga citata, ivi compresi i soggetti REA eventualmente rientranti in tali fattispecie.

Questo perché, l’articolo 8, comma 2, del decreto ministeriale 11 maggio 2001 n. 359 (in “Finanza & Fisco” n. 35/2001, pag. 4468) stabilisce che il diritto annuale dovuto dai contribuenti «è versato, in un’unica soluzione, con le modalità previste dal capo III del decreto legislativo 9 luglio 1997, n. 241, entro il temine previsto per il pagamento del primo acconto di tali imposte.».

Resta inteso che per le imprese che non rientrano nelle casistiche individuate dalla norma rimane confermata la scadenza del 30 giugno 2021, con la possibilità di effettuare il versamento entro il 30 luglio 2021 con la maggiorazione dello 0,40%.


Tax credit patrimonializzazione. Approvati i codici tributo per l’utilizzo del credito in favore delle società che aumentano il capitale

Pubblicata, la risoluzione n. 46/E del 12 luglio 2021 dell’Agenzia delle Entrate (di seguito riportata) che istituisce il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni. Di seguito il testo della risoluzione.


L’Agenzia delle Entrate, con la risoluzione n. 66 del 30 novembre 2021,  ha soppresso,  a decorrere dal 1° dicembre 2021, il codice tributo 6943 utilizzato per la compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77


Risoluzione dell’Agenzia delle entrate n. 46/E del 12 luglio 2021


OGGETTO: RISCOSSIONE – TAX CREDIT PATRIMONIALIZZAZIONE – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34


L’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, dispone, tra l’altro, che alle società che soddisfano le condizioni previste dallo stesso articolo 26, «è riconosciuto, a seguito dell’approvazione del bilancio per l’esercizio 2020, un credito d’imposta pari al 50% delle perdite eccedenti il 10 per cento del patrimonio netto, al lordo delle perdite stesse, fino a concorrenza del 30 per cento dell’aumento di capitale di cui al comma 1, lettera c), e comunque nei limiti previsti dal comma 20. La percentuale di cui al periodo precedente è aumentata dal 30 al 50 per cento per gli aumenti di capitale deliberati ed eseguiti nel primo semestre del 2021.».

Il comma 9 dello stesso articolo 26 prevede, tra l’altro, che «il credito d’imposta di cui al comma 8 è utilizzabile esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal decimo giorno successivo a quello di effettuazione dell’investimento, successivamente all’approvazione del bilancio per l’esercizio 2020 ed entro la data del 30 novembre 2021.».

Con il decreto del 10 agosto 2020 del Ministro dell’economia e delle finanze sono stati stabiliti i criteri e le modalità di applicazione e di fruizione del credito d’imposta.

In particolare, l’articolo 7, comma 1, del suddetto decreto, prevede che, ai fini dell’utilizzo in compensazione del credito d’imposta in argomento, il modello F24 è presentato esclusivamente tramite i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento.

Con il provvedimento del Direttore dell’Agenzia delle entrate dell’11 marzo 2021 sono stati definiti i termini e le modalità di presentazione delle istanze per avvalersi del credito d’imposta, rinviando a successiva risoluzione l’istituzione di appositi codici tributo e l’indicazione delle istruzioni per la compilazione del modello F24.

Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, del credito d’imposta in parola è istituito il seguente codice tributo:

  • “6943” denominato “Credito d’imposta per il rafforzamento patrimoniale delle imprese di medie dimensioni – società – art. 26, c. 8, DL n. 34 del 2020”.

In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Il campo “anno di riferimento” è valorizzato con il periodo d’imposta in cui è stato effettuato l’investimento, nel formato “AAAA”.

L’importo del credito d’imposta spettante può essere consultato nella sezione “Cassetto fiscale”, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, al link “Crediti IVA/Agevolazioni utilizzabili”.


Differimento dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 senza alcuna maggiorazione. Il testo dell’emendamento al decreto legge Sostegni-bis approvato in Commissione Bilancio alla Camera


I termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto dei “contribuenti ISA” che scadono dal 30 giugno al 31 agosto 2021 prorogati al 15 settembre 2021 senza alcuna maggiorazione. Questo in estrema sintesi il contenuto di un emendamento al decreto Sostegni-bis approvato in commissione Bilancio alla Camera (di seguito riportato).


V COMMISSIONE PERMANENTE

(Bilancio, tesoro e programmazione)

SEDE REFERENTE:


DL 73/2021: Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. C. 3132 Governo (Seguito dell’esame e conclusione)


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (C. 3132, Governo).


PROPOSTE EMENDATIVE APPROVATE


Dopo l’articolo 9, inserire il seguente: Art. 9-bis.
(Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale)


1. Per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto che scadono dal 30 giugno al 31 agosto 2021, in deroga a quanto disposto dall’articolo 17, comma 2, del regolamento di cui al decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, sono prorogati al 15 settembre 2021 senza alcuna maggiorazione.

2. Le disposizioni del comma 1 si applicano anche ai soggetti che presentano cause di esclusione dall’applicazione degli indici sintetici di affidabilità fiscale, compresi quelli che adottano il regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, a quelli che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, nonché ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati al comma 1 del presente articolo.

9.030. (Ulteriore nuova formulazione) Gusmeroli, Cavandoli, Cantalamessa, Centemero, Covolo, Gerardi, Alessandro Pagano, Ribolla, Zennaro, Bellachioma, Claudio Borghi, Vanessa Cattoi, Cestari, Comaroli, Frassini, Patassini, Paternoster, Murelli.


Si ricorda che lunedì 12 luglio (alle ore 9,30, e in seduta pomeridiana con votazioni non prima delle ore 14, con prosecuzione notturna) avrà luogo la discussione in Aula con votazioni del disegno di legge C. 3132 – decreto-legge 73/2021 – Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (per la discussione sulle linee generali e il seguito dell’esame) (da inviare al Senato – scadenza: 24 luglio 2021).


Indennità Covid-19 ex Decreto Sostegni. Dall’Inps le istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame


L’articolo 10 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69 (cd. Decreto Sostegni), prevede la concessione di un’indennità pari a 2.400 euro in favore di alcune categorie di lavoratori impattati dell’emergenza epidemiologica da COVID-19:

  • lavoratori dipendenti stagionali dei settori del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione dei settori del turismo e degli stabilimenti termali;
  • lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori intermittenti;
  • lavoratori autonomi occasionali;
  • lavoratori incaricati alle vendite a domicilio;
  • lavoratori a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • lavoratori dello spettacolo.

Con la circolare n. 65 del 19 aprile 2021 sono state fornite le istruzioni amministrative in materia di indennità una tantum in favore dei suddetti lavoratori.

Con messaggio 2564 del 9 luglio 2021, l’Inps ha fornito le istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame presentate dai richiedenti le cui istanze sono state respinte per non aver superato i controlli inerenti all’accertamento dei requisiti normativamente previsti.


Link al testo del messaggio Inps 2564 del 9 luglio 2021, con oggetto: INDENNITÀ COVID-19 – Indennità una tantum e indennità onnicomprensiva finalizzate al sostegno di alcune categorie di lavoratori le cui attività lavorative sono state colpite dall’emergenza epidemiologica da COVID-19 – Accertamento dei requisiti normativamente previsti – Istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame – Art. 10 del decreto Legge 22 marzo 2021, n. 41, conv., con mod., dalla Legge 21 maggio 2021, n. 69, cd. Decreto “Sostegni”.


Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari | Dal 13 settembre disponibili le prime bozze dei registri

Tutto pronto per l’avvio della fase sperimentale della precompilata IVA grazie ai dati delle e-fatture e dei corrispettivi. Con il provvedimento del 8 luglio 2021, prot. n. 183994/2021, firmato dal Direttore dell’Agenzia, Ernesto Maria Ruffini, sono state infatti stabilite le modalità di predisposizione dei documenti IVA precompilati, le modalità di accesso e viene individuata la platea degli operatori interessati dalla novità. Il provvedimento disciplina inoltre le attività di memorizzazione dei dati e le regole di trattamento e sicurezza.


Anche l’IVA diventa precompilata


Utilizzando i dati provenienti dalle fatture elettroniche, dalle comunicazioni transfrontaliere e dai corrispettivi giornalieri, l’Agenzia mette a disposizione degli operatori IVA, in un’area web dedicata, le bozze dei registri IVA e delle comunicazioni delle liquidazioni periodiche (Lipe) a partire dalle operazioni effettuate dal 1° luglio 2021. A far data dalle operazioni effettuate dal 1° gennaio 2022, sarà disponibile anche la bozza della dichiarazione annuale IVA. Per i soggetti che convalidano, nel caso in cui le informazioni proposte dall’Agenzia delle entrate siano complete, oppure integrano nel dettaglio i dati proposti nelle bozze, viene meno l’obbligo di tenuta dei registri IVA.


I destinatari dei documenti IVA precompilati


Per gli anni d’imposta 2021 e 2022, nella fase di avvio sperimentale, destinatari dei documenti IVA precompilati saranno i soggetti passivi IVA residenti e stabiliti in Italia che effettuano la liquidazione trimestrale dell’IVA per opzione, con esclusione di alcune categorie di soggetti come quelli che operano in particolari settori di attività o per i quali sono previsti regimi speciali ai fini Iva (ad esempio, editoria, vendita di beni usati, agenzie di viaggio). Dal 2022 saranno inclusi nella platea anche i soggetti in regime di Iva per cassa. Il soggetto passivo IVA che in base alle informazioni disponibili non sia stato individuato come appartenente alla platea, ma che ha le caratteristiche per esserne incluso, può segnalare tale circostanza e accedere ai documenti Iva precompilati.


Registri IVA, LIPE e dichiarazione IVA


Le bozze dei registri mensili sono alimentate in via continuativa con i dati pervenuti, in modo da consentire al soggetto IVA, già a partire dal primo giorno del mese in lavorazione e fino al mese successivo al trimestre di riferimento, di accedere alle bozze per visualizzare ed eventualmente modificare o integrare i dati.

In fase di avvio, per il terzo trimestre 2021, l’accesso sarà consentito a partire dal 13 settembre e l’operatore avrà tempo fino alla fine di ottobre per visualizzare ed eventualmente modificare o integrare le bozze dei registri del terzo trimestre. Le bozze delle comunicazioni delle liquidazioni periodiche e, a partire dalle operazioni effettuate nel 2022, della dichiarazione annuale IVA sono, invece, predisposte tenendo conto, oltre che dei dati dei registri IVA convalidati o integrati dal contribuente, anche di quelli relativi alle comunicazioni telematiche dei corrispettivi, delle informazioni ricavate dalle comunicazioni delle liquidazioni periodiche dei trimestri precedenti e della dichiarazione annuale IVA del periodo d’imposta precedente. Nell’ottica di offrire un servizio di agevolazione negli adempimenti tributari, in alternativa all’utilizzo diretto delle bozze presenti nell’applicativo web, è comunque consentito al soggetto IVA o al suo intermediario estrarre e stampare le bozze (in formato xml) e importarle nei propri applicativi oppure utilizzarle per un confronto con i dati in proprio possesso.


Accesso diretto o “indiretto”


Ciascun soggetto passivo IVA, direttamente oppure tramite l’intermediario che abbia la delega all’utilizzo dei servizi di fatturazione elettronica, potrà accedere, tramite un applicativo web dedicato all’interno del portale Fatture e corrispettivi, ai documenti IVA precompilati ed effettuare una serie di operazioni, quali ad esempio visualizzare, consultare, stampare e salvare i dati, estrarre le bozze dei documenti e inviare le comunicazioni delle liquidazioni periodiche e la dichiarazione annuale IVA. Nell’applicativo web dedicato sarà disponibile una sezione informativa che guiderà, passo per passo, i contribuenti nell’utilizzo di tutte le funzionalità previste.


Memorizzazione dei registri convalidati o integrati


I registri IVA proposti dovranno essere convalidati o integrati nel dettaglio entro il mese successivo al trimestre di riferimento. L’operazione di convalida o integrazione comporta il venir meno dell’obbligo di tenuta dei registri delle fatture emesse e degli acquisti da parte del soggetto passivo IVA. I dati dei registri IVA convalidati o integrati sono memorizzati dall’Agenzia delle entrate, mediante protocollazione e acquisizione nel Sistema Documentale, a partire dal primo giorno del secondo mese successivo al trimestre di riferimento e fino al 31 dicembre del quindicesimo anno successivo a quello di riferimento. (Così, comunicato stampa Agenzia delle entrate dell’8 luglio 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA», pubblicato il 08.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Recupero Cfp “Covid-19” erogati dall’Agenzia delle entrate. Pronti i codici


L’Agenzia delle entrate, con la risoluzione n. 45/E  del 7 luglio 2021 (di seguito riportata), ha istituito i codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti. Di seguito il testo della risoluzione.


Risoluzione dell’Agenzia delle entrate n. 45/E  del 7 luglio 2021

OGGETTO: RISCOSSIONE – CONTRIBUTI A FONDO PERDUTO “COVID-19”– Istituzione dei codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti


L’articolo 25 del decreto-legge 19 maggio 2020, n. 34, al fine di sostenere i soggetti colpiti dall’emergenza epidemiologica “Covid-19”, riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività d’impresa e di lavoro autonomo e di reddito agrario, secondo le previsioni ivi indicate.

Il comma 12, dello stesso articolo 25, prevede, tra l’altro, che “Qualora il contributo sia in tutto o in parte non spettante, anche a seguito del mancato superamento della verifica antimafia, l‘Agenzia delle entrate recupera il contributo non spettante, irrogando le sanzioni in misura corrispondente a quelle previste dall’articolo 13, comma 5, del decreto legislativo 18 dicembre 1997, n. 471, e applicando gli interessi dovuti ai sensi dell’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, in base alle disposizioni di cui all’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311.”.

Con successivi provvedimenti normativi, stante il protrarsi del periodo emergenziale, sono state introdotte altre tipologie di contributi a fondo perduto, per le quali trova applicazione la citata disposizione in materia di recupero dei contributi non spettanti.

Tanto premesso, per consentire il versamento degli importi in parola, tramite il modello di versamento “F24 Versamenti con elementi identificativi” (F24 ELIDE), sono istituiti i seguenti codici tributo:

  • “7500” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – contributo”;
  • “7501” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – interessi”;
  • “7502” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – sanzioni”.

In sede di compilazione del modello “F24 Versamenti con elementi identificativi” sono indicati:

  • nella sezione “CONTRIBUENTE” i dati anagrafici e il codice fiscale del soggetto versante;
  • nella sezione “ERARIO ED ALTRO”:
    • nei campi “codice ufficio”, “codice atto” e “anno di riferimento” (nel formato “AAAA”), i dati riportati nell’atto di recupero inviato dall’Ufficio;
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, i codici tributo sopra indicati;
    • nel campo “importi a debito versati”, l’importo

Per il versamento delle spese di notifica è utilizzato il codice tributo esistente “A100”.


Cfp per chi riduce il canone di affitto dell’abitazione principale del conduttore. Domande online da oggi al 6 settembre 2021


I proprietari di case affittate come abitazione principale in comuni ad alta tensione abitativa, che quest’anno hanno ridotto o ridurranno l’importo del canone di locazione, possono richiedere il “contributo affitti”. Il direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha firmato il provvedimento che approva il modello, con le relative istruzioni, da presentare online per ottenere l’accredito del bonus a fondo perduto.


Come fare domanda: una guida spiega la procedura passo passo


È possibile presentare l’istanza per ottenere il contributo, seguendo le indicazioni della guida realizzata dall’Agenzia, completa di esempi e casi concreti. Il canale online sarà aperto da oggi al 6 settembre 2021 e la richiesta potrà essere inviata in autonomia dal contribuente, entrando nell’area riservata, oppure tramite un intermediario autorizzato ad accedere al cassetto fiscale del locatore. All’interno della domanda è necessario inserire il codice fiscale del locatore, l’IBAN del conto corrente su cui ricevere le somme e i dati del contratto oggetto di rinegoziazione, con la data di inizio e fine del nuovo canone rinegoziato, l’importo del canone annuo prima e dopo la rinegoziazione e l’indicazione della quota di possesso del locatore richiedente il contributo. Molti dati saranno comunque precompilati dall’Agenzia, sulla base delle informazioni presenti in Anagrafe tributaria.


Chi può beneficiarne


Il contributo è destinato ai locatori che dal 25 dicembre dello scorso anno al prossimo 31 dicembre hanno ridotto o ridurranno i canoni del contratto di affitto per tutto o parte dell’anno 2021. È necessario, inoltre, che i contratti di locazione siano in vigore almeno dal 29 ottobre 2020, che l’immobile sia situato nei Comuni ad alta tensione abitativa e che sia adibito ad abitazione principale del conduttore.


Come verrà erogato il contributo


Il contributo riconosciuto dal Fisco è pari al 50% dell’ammontare complessivo delle rinegoziazioni in diminuzione e può arrivare a un importo massimo di 1.200 euro per ciascun locatore. Le somme verranno accreditate direttamente sul conto corrente indicato nella domanda.

Nel caso in cui le risorse stanziate siano inferiori all’ammontare complessivo dei contributi da erogare, l’Agenzia delle Entrate provvederà al riparto proporzionale delle risorse stanziate sulla base del rapporto tra l’ammontare dei fondi disponibili e l’ammontare complessivo dei contributi richiesti. (Così, comunicato stampa Agenzia delle entrate del 6 luglio 2021)


Attribuzione di un contributo a fondo perduto per l’anno 2021 al locatore dell’immobile adibito ad abitazione principale che riduce il canone di locazione. Pronta l’istanza  


On-line la Guida al contributo a fondo perduto a favore del locatore in caso di riduzione dell’importo del canone di locazione dell’abitazione principale


Con provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176. Il contributo è riconosciuto nel limite massimo di spesa ed è pari al 50% della riduzione del canone entro il limite massimo annuo di 1.200 euro per singolo locatore.

I locatori interessati possono richiedere il contributo a fondo perduto mediante la presentazione di una specifica istanza, da trasmettere all’Agenzia esclusivamente in modalità telematica nel periodo tra il 6 luglio 2021 e il 6 settembre 2021.

La predetta istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene i riferimenti del contratto di locazione relativo all’immobile adibito ad uso abitativo, situato in un comune ad alta tensione abitativa e che costituisce l’abitazione principale del locatario, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione.

La trasmissione dell’istanza è effettuata mediante un servizio web messo a disposizione nell’area riservata del soggetto richiedente; sulla base dei dati dell’istanza, la procedura espone l’importo teorico massimo del contributo spettante. Il valore definitivo del contributo è calcolato nel rispetto del limite di spesa di 100 milioni di euro. Se le risorse stanziate risultano inferiori all’ammontare complessivo dei contributi teorici calcolati, l’Agenzia provvede al riparto proporzionale delle risorse stanziate sulla base del rapporto tra l’ammontare dei fondi disponibili e l’ammontare complessivo dei contributi richiesti, comunicando la percentuale di riparto mediante apposito provvedimento del Direttore dell’Agenzia delle entrate.

Dopo il 31 dicembre 2021, l’Agenzia controlla la coerenza dei dati delle istanze trasmesse rispetto ai contratti di locazione e alle relative rinegoziazioni risultanti al sistema dell’Anagrafe Tributaria.

Per ciascuna istanza l’Agenzia delle entrate determina l’effettivo contributo spettante. Il contributo è erogato mediante accreditamento diretto sul conto intestato al soggetto beneficiario. Prima di effettuare l’accredito, l’Agenzia delle entrate verifica che il conto corrente sul quale erogare il bonifico, identificato dal relativo codice IBAN, sia intestato o cointestato al codice fiscale del soggetto richiedente. La predetta verifica è effettuata mediante un servizio realizzato da PagoPa S.p.A. con la quale l’Agenzia delle entrate stipula specifico accordo.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021: «Definizione del contenuto informativo, delle modalità applicative e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176», pubblicato il 06.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link alla Guida al contributo a fondo perduto per i locatori che riducono il canone d’affitto


Contribuenti ISA compresi i forfetari e minimi. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni


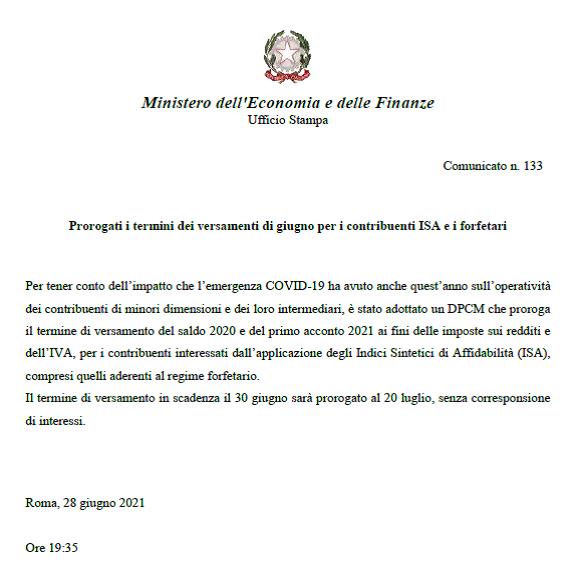
È stato pubblicato nella Gazzetta Ufficiale n. 154 del 30 giugno 2021, il D.P.C.M. 28 giugno 2021 che proroga il termine di versamento del saldo 2020 e del primo acconto 2021, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi i forfetari e quelli che hanno aderito al regime dei minimi. Il termine di versamento in scadenza al 30 giugno 2021 è stato prorogato al 20 luglio 2021.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci participanti società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni (Redditi, Iva e Irap)», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali (cfr. § 3 della circolare Inps n. 79 del 1° luglio 2020 in “Finanza & Fisco” n. 19/2020, pag. 1076). Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA (cfr. Risoluzione dell’Agenzia delle entrate n. 173 E del 16 luglio 2007 in “Finanza & Fisco” n. 28/2007, pag. 2312). Riguardo la possibilità dal 21 luglio al 20 agosto 2021, di maggiorare le somme da versare solo dello 0,40 per cento a titolo di interesse corrispettivo, va osservato che nonostante la mancata esplicita previsione nel D.P.C.M. in esame, l’art. 17 del D.P.R. 435/2001 dispone, al comma 2, che versamenti «di cui al comma 1 (versamenti riconducibili alle dichiarazioni dei redditi, Irap e Iva) possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo». Di conseguenza, anche il termine del versamento con maggiorazione sembra interessato dal differimento previsto da D.P.C.M. in esame, nonostante, letteralmente, la locuzione «ai termini ivi previsti» sembra riferirsi esclusivamente al termine dal 30 giugno previsto al comma 1 del citato articolo 17 del D.P.R. 435/2001.

Sul tema sarebbe auspicabile un chiarimento dell’Agenzia delle entrate per consentire ai contribuenti beneficiare, in tranquillità, dell’ulteriore slittamento al 20 agosto, con applicazione della maggiorazione dello 0,40 per cento. (Si veda la risoluzione dell’Agenzia delle Entrate n. 128 E del 6 giugno 2007 in “Finanza & Fisco” n. 22/2007, pag. 1654, secondo cui la proroga per festività del giorno di scadenza al primo giorno lavorativo successivo rileva sia ai fini del computo dei 30 giorni per il pagamento con una maggiorazione del 0,40 per cento sia per le maggiorazioni da ravvedimento operoso. Questo perché “il legislatore ha inteso far decorrere il termine di trenta giorni per effettuare il versamento del saldo con la maggiorazione a titolo di interesse, dalla data prevista per effettuare il primo versamento”).


Le relazioni (illustrativa e tecnica) del decreto legge “Fisco e Lavoro”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi), dal Ministro dell’economia e delle finanze (Franco), dal Ministro per la pubblica amministrazione (Brunetta), dal Ministro dello sviluppo economico (Giorgetti) e dal Ministro del lavoro e delle politiche sociali (Orlando), trasmesso alla Camera dei deputati, recante: Conversione in legge del decreto-legge 30 giugno 2021, n. 99, recante misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese – (Atto Camera n. 3183).


La ratio del D.L. Fisco e Lavoro

Link al testo della relazione illustrativa del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese» – A.C. n. 3183


La relazione tecnica del D.L. Fisco e Lavoro

Link al testo della relazione tecnica del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese» – A.C. n. 3183


Il testo del D.L. Fisco e Lavoro

Link al testo del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese», pubblicato nella Gazzetta Ufficiale, Edizione straordinaria, n. 155 del 30 giugno 2021


Società Controllate Estere (Cfc). In consultazione lo schema di circolare dell’Agenzia delle Entrate | C’è tempo fino al 6 agosto per mandare osservazioni e proposte


Sono disponibili in consultazione sul sito dell’Agenzia delle Entrate uno schema di circolare che fornisce chiarimenti sulla disciplina relativa alle Società controllate estere (Controlled Foreign Companies, Cfc) e uno schema di provvedimento con i nuovi criteri per determinare in modalità semplificata il requisito dell’effettivo livello di tassazione (tassazione effettiva dell’utile inferiore al 50 per cento di quella italiana) indicato dall’articolo 167, comma 4, lettera a), del Tuir.

I soggetti interessati hanno tempo fino al 6 agosto 2021 per inviare le proprie osservazioni e proposte di modifica o di integrazione, che verranno poi valutate dall’Agenzia, ai fini di un eventuale recepimento nella versione definitiva della circolare.


Che cosa contiene la bozza


La circolare da oggi in consultazione fornisce chiarimenti sulla disciplina CFC attualmente in vigore in seguito alle modifiche introdotte dal D.Lgs n.142/2018 (Decreto ATAD). Il documento si sofferma, in particolare, sui requisiti per la sua applicazione, distinguendo quelli soggettivi da quelli oggettivi. Inoltre, la circolare fornisce indicazioni sulla circostanza esimente, che consente di disapplicare la disciplina Cfc al verificarsi di alcune condizioni, e sugli effetti che derivano dall’applicazione della stessa disciplina nella versione modificata dal Decreto ATAD.


Come inviare le proposte all’Agenzia


È possibile inviare le proposte di modifica o di integrazione all’indirizzo mail dc.gci.internazionale@agenziaentrate.it. Per garantire un efficiente processo di consolidamento dei diversi contributi, i soggetti interessati sono invitati a inviare le proprie proposte e osservazioni seguendo lo schema seguente: Tematica/Paragrafi della circolare/Punti del provvedimento interessati/Osservazioni/Contributi.

Una volta terminata la fase della consultazione pubblica, l’Agenzia delle Entrate pubblicherà i commenti pervenuti, a eccezione di quelli contenenti una espressa richiesta di non divulgazione. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2021)


Link alla bozza circolare, con oggetto: ATAD n. 1 – Chiarimenti in tema di Società Controllate Estere (CFC) – articolo 167 del TUIR, come modificato dall’articolo 4 del decreto legislativo 28 novembre 2018, n. 142 – (link sito: https://www.agenziaentrate.gov.it/)

Link allo schema di provvedimento, recante: disposizioni in materia di imprese estere controllate. Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lett. a), dell’articolo 167 del TUIR – (link sito: https://www.agenziaentrate.gov.it/)


Indennità per lavoratori autonomi (ISCRO): online la domanda

È attivo il servizio online per la presentazione della domanda di Indennità Straordinaria di Continuità Reddituale e Operativa (ISCRO), prevista dalla legge di bilancio 2021 (legge 178/2020), rivolta agli iscritti alla Gestione Separata dell’INPS che esercitano per professione abituale attività di lavoro autonomo.

La misura di sostegno, disciplinata dalla circolare INPS 30 giugno 2021, n. 94, prevede l’erogazione di una indennità mensile trai i 250 euro e gli 800 euro, a seconda dei requisiti posseduti dal richiedente.

L’indennità è prevista per il 2021, per il 2022 e per il 2023.

La domanda va presentata all’INPS entro il 31 ottobre di ciascuno degli anni interessati.


Vendite a distanza di beni importati di valore trascurabile. Provvedimenti e prime indicazioni procedurali di carattere doganale

Pubblicate da ADM le Determinazioni Direttoriali previste dai commi 2 e 6 dell’articolo 70.1, recante ‹‹Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione››, del D.P.R. 26 ottobre 1972, n. 633, come novellato dal Decreto legislativo 25 maggio 2021, n. 83.


Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219778/RU del 30 giugno 2021

Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219776/RU del 30 giugno 2021


Si ricorda che il suddetto Decreto legislativo ha apportato le pertinenti modifiche al D.P.R .26 ottobre 1972, n.633 ed al Decreto legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla Legge 29 ottobre 1993, n. 427. Per quanto di interesse doganale, l’articolo 1, comma 1, lettere q) e t), ha inserito nel D.P.R. 633/1972:

  • l’articolo 70.1, recante: «Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione»;
  • l’articolo 74-sexies.1, recante: «Regime speciale per la vendita a distanza di beni importati da territori terzi o Paesi terzi», Import One Stop Shop-IOSS.

L’articolo 70.1 e introduce e disciplina il “regime speciale” per l’importazione ed il pagamento dell’IVA relativa alle spedizioni di beni di trascurabile valore. Le modalità di applicazione di detta disposizione sono state declinate con le citate determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) nn.219776/RU e 219778/RU del 30.06.2021.

E’ stata, altresì, pubblicata la circolare n. 26/2021, con la quale, alla luce dei recenti interventi normativi in materia ed in coerenza con le linee guida predisposte dai competenti Servizi della Commissione europea, ADM fornisce le prime indicazioni procedurali di carattere doganale concernenti le vendite a distanza di beni importati di valore trascurabile.


Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219776/RU del 30 giugno 2021

Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219778/RU del 30 giugno 2021

Link al testo della Circolare dell’Agenzia delle dogane e dei monopoli n. 26 del 30 giugno 2021, prot. 220498/RU – OGGETTO: DOGANE – Commercio elettronico – Pacchetto IVA – Vendite a distanza – Importazione di spedizioni di valore trascurabile – Art. 1, comma 1, lett. q) e t), D.Lgs. 25/05/2021, n. 83 – Artt. 70.1 e 74-sexies.1, del DPR 26/10/1972, n.633


On-line la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


Diffusa la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie per utilizzare i nuovi contributi a fondo perduto, introdotti dal decreto legge n. 73/2021 (cosiddetto Decreto “Sostegni-bis”), destinati a sostenere le attività economiche maggiormente danneggiate dal perdurare dell’emergenza da Coronavirus.

La guida illustra le regole di erogazione automatica del contributo Sostegni-bis automatico e fornisce le indicazioni utili per ottenere il contributo a fondo perduto Sostegni-bis attività stagionali, chiarendo le condizioni per usufruirne, le modalità di predisposizione e di trasmissione dell’istanza e le modalità di erogazione, che sono state definite dal provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021, recante «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021».


Link alla Guida ai contributi a fondo perduto del Decreto “Sostegni-bis” – Aggiornamento luglio 2021


Contributo a fondo perduto “alternativo”, domande dal 5 luglio 2021

Pronto il canale online per trasmettere le istanze previste dal D.L. Sostegni-bis


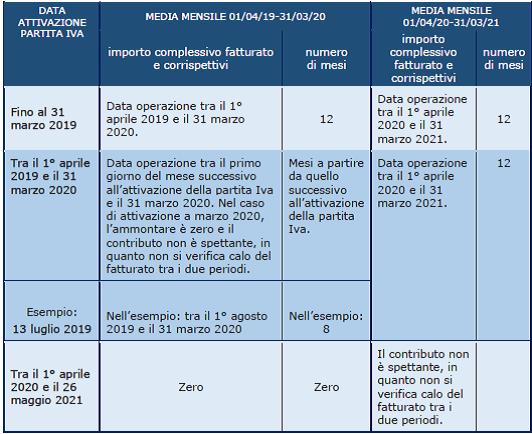
Tutto pronto per l’invio, da lunedì 5 luglio, delle richieste di contributo a fondo perduto “alternativo” ai Cfp automatici, previsto dal D.L. Sostegni-bis (D.L. n. 73/2021, commi da 5 a 15). Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello da utilizzare per chiedere il contributo con le relative istruzioni. Dal 5 luglio e fino al 2 settembre, i contribuenti interessati potranno presentare domanda tramite il servizio web presente sul portale Fatture e Corrispettivi, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Il contributo a fondo perduto, alternativo a quello automatico previsto dal D.L. Sostegni-bis, è rivolto ai soggetti con un ammontare di ricavi o di compensi non superiore a dieci milioni di euro e può avere un importo massimo di 150.000 euro. Due i requisiti per accedere al sostegno: aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro e aver avuto un calo mensile medio del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 di almeno il 30% rispetto al periodo dal 1° aprile 2019 al 31 marzo 2020.


A chi spetta il contributo


In base a quanto stabilito dal “Decreto Sostegni-bis”, il nuovo contributo è alternativo al contributo “Sostegni-bis automatico” (articolo 1, commi da 1 a 3, del D.L. n. 73/2021), di recente erogato a tutti i soggetti che avevano ottenuto il contributo Sostegni nei mesi di aprile e maggio scorsi. Quindi, chi ha i requisiti previsti per ottenere questo nuovo contributo ma ha già ottenuto il contributo “Sostegni-bis automatico”, potrà ottenere l’eventuale maggior valore del contributo determinato. Il nuovo contributo a fondo perduto può essere richiesto dai soggetti esercenti attività d’impresa, arte e professione e di reddito agrario, titolari di partita Iva residenti o stabiliti nel Territorio dello Stato, che nel secondo periodo di imposta precedente al periodo di entrata in vigore del decreto (per la gran parte dei soggetti si tratta dell’anno 2019) abbiano conseguito un ammontare di ricavi o di compensi non superiore a 10 milioni di euro. Inoltre, il contributo spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali. Il contributo non spetta invece ai soggetti la cui attività e partita IVA non risulti attiva alla data del 26 maggio 2021, agli enti pubblici (art. 74 del TUIR), agli intermediari finanziari e alle società di partecipazione (art. 162-bis del Tuir).


I requisiti per ottenere il Bonus


I requisiti per avere il bonus sono due. Il primo consiste nell’aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro. Il secondo requisito da soddisfare è che l’ammontare medio mensile del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30% rispetto all’ammontare medio mensile del fatturato e dei corrispettivi del periodo dal 1° aprile 2019 al 31 marzo 2020. A differenza dei precedenti contributi a fondo perduto, la norma non prevede l’ottenimento di un contributo minimo per chi ha attivato la partita IVA successivamente al 31 dicembre 2018. Pertanto tutti i richiedenti devono possedere il requisito del calo minimo del fatturato di almeno il 30%.


Come si calcola il contributo


Una volta verificato il possesso dei requisiti, per calcolare il contributo spettante, la differenza tra le due medie mensili viene moltiplicata per una percentuale diversa, a seconda che il richiedente abbia precedentemente ottenuto o meno il contributo “Sostegni-bis automatico” e a seconda della fascia di ricavi 2019. Se il richiedente ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 60% per i soggetti più piccoli (fino a 100.000 euro di ricavi 2019) al 20% dei soggetti più grandi (oltre 5 milioni e fino a 10 milioni di euro), passando dalle percentuali intermedie del 50%, 40% e 30%. Se il richiedente invece non ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 90% per i soggetti più piccoli al 30% dei soggetti più grandi, passando dalle percentuali intermedie del 70%, 50% e 40%. A differenza dei precedenti contributi è non è previsto un importo di contributo minimo, mentre l’importo massimo ottenibile è pari a 150mila euro. Anche in questo caso il richiedente può scegliere tra l’accredito su conto corrente o il riconoscimento del contributo sotto forma di credito d’imposta compensabile sul modello F24.


Le chiavi per aprire il canale


Per chi utilizzerà il portale Fatture e Corrispettivi sarà possibile accedere tramite le credenziali Spid, Cie o Cns o quelle rilasciate dall’Agenzia per l’utilizzo dei servizi telematici Entratel e Fisconline. Ok anche all’invio tramite gli intermediari delegati per il Cassetto fiscale o per il servizio di consultazione delle fatture elettroniche o specificatamente incaricati per la richiesta di contributo.


Quando inviare la domanda


La trasmissione dell’Istanza può essere effettuata a partire dal giorno 5 luglio 2021 e non oltre il 2 settembre 2021. La procedura web è resa disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate a partire dal 5 luglio 2021, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Entro il 2 settembre, in caso di errore, sarà possibile presentare una nuova domanda per sostituire quella errata. (Così, comunicato stampa Agenzia delle entrate del 2 luglio 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021.», pubblicato il 02.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Consulta la nuova Guida dell’Agenzia delle entrate
ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


SOMMARIO – Finanza & Fisco n. 23 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Marchi d’impresa nel settore alberghiero: rivalutazione gratuita e affitto d’azienda
di Marco Orlandi

Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021


Prassi


Agenzia delle Entrate


Sostegno dei settori alberghiero e termale – Rivalutazione gratuita


Rivalutazione gratuita dei beni d’impresa per le società che operano nel settore alberghiero e termale. Anche per le società in accomandita semplice. Nelle operazioni di affitto d’azienda, con deroga all’art. 2561 cod. civ., ammessa solo al concedente

Risposta ad interpello – Agenzia delle Entrate – n. 200 del 23 marzo 2021: «RIVALUTAZIONE GRATUITA DEI BENI D’IMPRESA PER LE SOCIETÀ CHE OPERANO NEL SETTORE ALBERGHIERO E TERMALE – AFFITTO DI AZIENDA – Deroga a quanto previsto dall’art. 2561 del c.c. riguardo all’obbligo di conservazione dei beni ammortizzabili – Conseguenze – Ammortamenti dei beni aziendali concessi in affitto in capo all’affittante – Possibilità di rivalutare beni che sono oggetto di affitto d’azienda da parte del concedente – Soggetto costituito nella forma della società in accomandita semplice – Beneficiari della rivalutazione gratuita dei beni di impresa – Affermazione – Art. 2561, comma 2, c.c. -Art. 2562 c.c. – Art. 102, comma 8, del D.P.R. 22/12/1986, n. 917 – Art. 6-bis del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 – Art. 15 della L. 21/11/2000, n. 342»


Obblighi di versamento IRAP  in caso di trasformazione progressiva da società di persone in società di capitali 


Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020. Obblighi di versamento nel caso di trasformazione da società di persone a società di capitali nel 2020

Risposta ad interpello – Agenzia delle Entrate – n. 434 del 23 giugno 2021: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Determinazione degli acconti nei casi di fusione, scissione e trasformazione – D.Lgs. 15/12/1997, n. 446 – Art. 4, del D.L. 11/03/1997, n. 50, conv., con mod., dalla L. 09/05/1997, n. 122 – Art. 5-bis, del D.P.R. 07/12/2001, n. 322 – Art. 24, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto “Rilancio”)»


Regime speciale IVA per il settore editoriale – Editore di libri


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni

Risposta ad interpello – Agenzia delle Entrate – n. 438 del 24 giugno 2021: «IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – Ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del D.L. 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»


Istituto Nazionale della Previdenza Sociale (INPS)


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 88 del 21 giugno 2021: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2021-PF e riscossione dei contributi dovuti a saldo 2020 e in acconto 2021 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto-Legge n. 99/2021. Le novità nel settore lavoro

È stato pubblicato in Gazzetta Ufficiale il Decreto Legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese».

Tra le numerose misure introdotte, il decreto presenta importanti novità nel settore lavoro.


Trattamenti di integrazione salariale straordinaria per le aziende operanti nel settore aereo (art. 4, comma 1)


Fino al 31 dicembre 2021, previo accordo presso il Ministero del Lavoro e delle Politiche Sociali, con la partecipazione del Ministero dello Sviluppo Economico, del Ministero delle Infrastrutture e della Mobilità Sostenibile e delle Regioni interessate, può essere concessa in via eccezionale la proroga di 6 mesi (art. 44, comma 1-bis, D.L. 109/2018, convertito con modificazioni in L. n. 130/2018) anche per i trattamenti di integrazione salariale straordinaria per crisi aziendale in favore delle aziende operanti nel settore aereo (art. 94, commi 2 e 2-bis, del D.L. n. 18/2021, convertito con modificazioni in L. n. 27/2020).

Inoltre, è incrementata la dotazione del Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale di 7,4 milioni di euro per il 2021 e di 3,7 milioni di euro per il 2022.


Trattamenti di integrazione salariale e blocco dei licenziamenti per le industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili (art. 4, commi 2, 4 e 5)


I datori di lavoro delle industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili che, a decorrere dal 1° luglio 2021, sospendono o riducono l’attività lavorativa, possono presentare, per i lavoratori in forza alla data di entrata in vigore del Decreto, domanda di trattamento ordinario di integrazione salariale (Cassa integrazione ordinaria e Assegno ordinario di cui agli articoli 19 e 20 del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020) per una durata massima di 17 settimane nel periodo compreso tra il 1° luglio e il 31 ottobre 2021, senza versamento del contributo addizionale.

Ai datori di lavoro appartenenti ai sopra indicati settori resta precluso fino al 31 ottobre 2021 l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e sono sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Fino al 31 ottobre 2021 è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Tali sospensioni e preclusioni non operano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle organizzazioni sindacali comparativamente più rappresentative a livello nazionale, di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Ulteriore trattamento di Cassa integrazione guadagni straordinaria e blocco dei licenziamenti (art. 4, comma 8)


Il provvedimento introduce nel Decreto Sostegni-bis (art. 40-bis, D.L. n. 73/2021) un trattamento straordinario di integrazione salariale in deroga, per un massimo di 13 settimane fruibili fino al 31 dicembre 2021, in favore dei datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 (come individuati all’art. 8, comma 1, Decreto Sostegni, D.L. n. 41/2021, convertito con modificazioni in L. n. 69/2021) e che non possono ricorrere ai trattamenti di integrazione salariale previsti dal D.Lgs. n. 148/2015.

Alle aziende che accedono al sopra indicato trattamento di integrazione salariale, per la durata del trattamento fruito entro il 31 dicembre 2021, è precluso l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e restano sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Nello stesso periodo, è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Le sospensioni e preclusioni non si applicano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle  organizzazioni  sindacali comparativamente più rappresentative a livello  nazionale,  di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Fondo per il potenziamento delle competenze e la riqualificazione professionale (art. 4, comma 11)


Il nuovo Decreto Legge istituisce nello stato di previsione del Ministero del Lavoro e delle Politiche Sociali il “Fondo per il potenziamento delle competenze e la riqualificazione professionale” (FPCRP), con una dotazione iniziale di 50 milioni di euro per il 2021.

In particolare, questo Fondo è finalizzato a contribuire al finanziamento di progetti formativi rivolti ai lavoratori beneficiari di trattamenti di integrazione salariale per i quali è programmata una riduzione dell’orario di lavoro superiore al 30%, calcolata in un periodo di 12 mesi, nonchè ai beneficiari della NASpI.


Semplificazione e rifinanziamento della misura “Nuova Sabatini” (art. 5)


Per accelerare l’erogazione dei contributi agli investimenti produttivi delle micro, piccole e medie imprese previsti dalla c.d. Legge Sabatini (art. 2, comma 4, del D.L. n. 69/2013, convertito con modificazioni in L. n. 98/2013), il Ministero dello Sviluppo Economico, con riferimento alle domande di agevolazione presentate in data antecedente al 1° gennaio 2021 per le quali sia stata già erogata almeno la prima quota di contributo, procede – secondo criteri cronologici – a erogare le successive quote di contributo spettanti in un’unica soluzione, anche se non espressamente richieste dalle imprese beneficiarie, previe verifiche amministrative.

Fonte: Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/


Indennità straordinaria di continuità reddituale e operativa (ISCRO). I chiarimenti Inps su requisiti, domanda, misura e decorrenza della prestazione


La legge 30 dicembre 2020 n. 178, recante “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” (legge di Bilancio 2021), all’articolo 1, commi da 386 a 400, ha disciplinato l’indennità straordinaria di continuità reddituale e operativa, denominata ISCRO.

L’indennità ISCRO, ai sensi dell’articolo 1, comma 387, della legge n. 178/2020, è destinata ai liberi professionisti, compresi i partecipanti agli studi associati o società semplici, iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995, che esercitano per professione abituale attività di lavoro autonomo connesso all’esercizio di arti e professioni. Con circolare n. 94 del 30 giugno 2021, l’Inps ha fornito i chiarimenti su requisiti, domanda, misura, durata e decorrenza della prestazione.

Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 94 del 30 giugno 2021: «OGGETTO : INPS – Indennità straordinaria di continuità reddituale e operativa (ISCRO) – A favore dei soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, che esercitano per professione abituale attività di lavoro autonomo di cui al comma 1 dell’articolo 53 del Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Articolo 1, commi da 386 a 400 della Legge 30 dicembre 2020, n. 178»


Italia-Francia, accordo sui frontalieri. Nuova proroga al 30 settembre 2021

Prorogato fino al 30 settembre 2021 l’Accordo tra le Autorità competenti di Italia e Francia concernente il trattamento fiscale dei frontalieri durante l’emergenza Covid-19.


Mutual agreement between the Competent Authorities of Italy and France according to paragraph 2 of article 26 of the Convention between the Government of the French Republic and the Government of the Italian Republic for the avoidance of double taxation with respect to taxes on income and on capital and for the prevention of tax evasion and avoidance, signed on 5 October 1989


Given the measures taken in response to the coronavirus (“COVID-19”) pandemic situation and to prevent its propagation, the Competent Authorities of France and Italy have concluded a mutual agreement, respectively the 16th of July 2020 and the 23rd of July 2020 regarding the provisions applicable to incomes referred to in paragraphs 1 and 4 of Article 15 of the Convention.


The provisions of this mutual agreement initially applied from the 12th of March 2020 until the 31st of August 2020 inclusive.


By agreements signed on 14th of September 2020, 2nd and 16th of December 2020 and 11th of March 2021, the Competent Authorities of Italy and France agreed to successively extend the application of this mutual agreement until the 30th of June 2021.


The Competent Authorities of Italy and France have reached an agreement on the following:


  1. The mutual agreement signed on the 16th of July 2020 and the 23rd of July 2020 will apply until the 30th of September 2021.


  1. In case of necessity linked to the evolution of the health situation in the two States, this mutual agreement may be extended or a new mutual agreement may be concluded between the competent authorities.


Agreed by the undersigned Competent Authorities:


For the Competent Authority of Italy             For the Competent Authority of France

Rome, 15 June 2021                                   Paris, 15 June 2021

Fabrizia Lapecorella                                     Gaël Perraud


Link al testo Accordo interpretativo tra Italia e Francia

(Così, news pubblicata il 1° luglio 2021 nel sito web del Dipartimento delle Finanze del Ministero dell’Economia e delle Finanze)


Decreto proroghe e lavoro. Sospensione per taluni licenziamenti, notifica cartelle e cashback

Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese (decreto-legge)

Il Consiglio dei Ministri di mercoledì 30 giugno 2021, su proposta del Presidente Mario Draghi, del Ministro dell’economia e delle finanze Daniele Franco, del Ministro dello sviluppo economico Giancarlo Giorgetti e del Ministro del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge (n. 99 del 30 giugno 2021) che introduce misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese.

Il testo prevede che, per promuovere l’utilizzo della moneta elettronica in funzione di contrasto dell’evasione fiscale, sia fortemente incentivato l’impiego di POS collegati a registratori di cassa. In tale direzione sono previsti crediti d’imposta per l’acquisto, il noleggio e l’uso di tali dispositivi e, per chi se ne avvale, per l’azzeramento delle commissioni da pagare per le transazioni.

Si dispone, inoltre, la sospensione del programma cashback e supercashback nel secondo semestre del 2021 e le risorse che si rendono conseguentemente disponibili sono destinate a finanziare interventi di riforma in materia di ammortizzatori sociali.

Il provvedimento rinvia al 31 agosto i termini di notifica delle cartelle esattoriali e degli avvisi esecutivi previsti dalla legge, relativi alle entrate tributarie e non, sospesi dall’articolo 68, comma 1, del decreto-legge 17 marzo 2020, n. 18 e differisce al 31 luglio prossimo il termine entro il quale i Comuni devono approvare le tariffe e i regolamenti della Tari.


Le novità del D.L. n. 99/2021 in materia di riscossione


In particolare il D.L. n. 99/2021, già pubblicato nella Gazzetta Ufficiale n. 155 del 30 giugno 2021, ha fissato al 31 agosto 2021 il termine “finale” di sospensione dell’attività di riscossione. Di seguito il dettaglio.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono altresì sospesi fino al 31 agosto 2021 gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/o5/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. n. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/05/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del D.P.R. n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Inoltre sono stanziate significative risorse, superiori al miliardo di euro, volte ad attenuare l’aumento delle tariffe elettriche determinato da ARERA in conseguenza dell’incremento dei prezzi delle materie prime per il trimestre luglio-settembre 2021.

Il decreto introduce importati novità in materia di lavoro, prevedendo la proroga fino al 31 ottobre del divieto di licenziamento nel settore della moda e del tessile allargato (codici ATECO 13, 14, 15). Per i settori nei quali è superato – a partire dal primo luglio – il divieto di licenziamento, il decreto stabilisce inoltre che le imprese, che non possano più fruire della Cassa Integrazione Guadagni Straordinaria, possano farlo in deroga per 13 settimane fino al 31 dicembre 2021 senza contributo addizionale e, qualora se ne avvalgano, con conseguente divieto di licenziare.

Nell’Avviso comune sottoscritto ieri a Palazzo Chigi, le parti sociali si sono al riguardo impegnate a raccomandare alle imprese di utilizzare tutti gli ammortizzatori sociali che la legge e il decreto-legge oggi approvato prevedono in alternativa ai licenziamenti.

Il testo prevede l’istituzione di un Fondo per il finanziamento delle attività di formazione dei lavoratori in Cassa integrazione guadagni (CIG) e Nuova assicurazione sociale per l’impiego (NASPI).

Il provvedimento proroga, inoltre, fino al 16 dicembre 2021 il termine di restituzione del “prestito ponte” già assegnato ad Alitalia con il decreto-legge 137 del 2019, autorizza la prosecuzione delle attività d’impresa, compresa la vendita di biglietti per voli programmati, e stabilisce la revoca delle procedure, anche già in corso, dirette al trasferimento dei complessi aziendali che risultino incompatibili con il piano integrato o modificato tenendo conto della decisione della Commissione europea. È istituito un fondo di 100 milioni di euro per il 2021, diretto a garantire l’indennizzo dei titolari di titoli di viaggio e voucher emessi dall’amministrazione straordinaria in conseguenza delle misure di contenimento previste per l’emergenza epidemiologica da Covid-19 e non utilizzati alla data del trasferimento dei compendi aziendali di Alitalia.

Infine, il decreto prevede il rifinanziamento della cosiddetta “Nuova Sabatini” per un importo pari a 300 milioni di euro per il 2021, finalizzato al sostegno di investimenti produttivi delle piccole e medie imprese per acquisto di beni strumentali. A tali risorse si aggiungono ulteriori 300 milioni ai sensi del disegno di legge di assestamento di bilancio per l’anno 2021 approvato nella medesima seduta del Consiglio.

Link al testo del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese», pubblicato nella Gazzetta Ufficiale, Edizione straordinaria, n. 155 del 30 giugno 2021


Ulteriore proroga, fino al 30 settembre 2021, per effettuare l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche


Prorogato al 30 settembre 2021 il periodo transitorio per la memorizzazione delle fatture elettroniche con un provvedimento del Direttore dell’Agenzia delle Entrate che prevede, inoltre, per gli operatori Iva, i loro intermediari delegati e i consumatori finali la possibilità di aderire, entro lo stesso termine, al servizio di consultazione e acquisizione delle proprie fatture elettroniche.

Questa ulteriore proroga è finalizzata a concludere l’ultima fase del confronto con il Garante per la protezione dei dati personali per la definizione delle modalità di attuazione delle disposizioni del collegato fiscale alla Legge di bilancio 2020 (art. 14 del D.L. n. 124/2019) che ha previsto termini più ampi per la memorizzazione delle fatture elettroniche che transitano per il Sistema di Interscambio (SDI) e la possibilità del relativo utilizzo nello svolgimento delle attività istituzionali dell’Amministrazione finanziaria.


Il Tavolo di lavoro


Per dare attuazione alla norma nel rispetto dei principi di minimizzazione e di proporzionalità nel trattamento dei dati personali, secondo quanto previsto dal GDPR, è stato avviato un tavolo di lavoro con l’Autorità Garante per la protezione dei dati personali. Grazie al proficuo confronto, sono state condivise gran parte delle soluzioni per la gestione e la memorizzazione delle fatture elettroniche sia relative alle cessioni di beni e prestazioni di servizi tra operatori economici (B2B), sia relative a operazioni effettuate nei confronti dei consumatori finali (B2C) di cui restano ancora da condividere alcuni aspetti oggetto di valutazioni da parte dell’Autorità Garante.

I lavori del Tavolo tra Garante e Agenzia sui rimanenti aspetti potranno essere completati nel periodo “transitorio”, prorogato al 30 settembre, entro cui l’Agenzia è autorizzata a continuare a memorizzare le fatture che sono transitate nello SDI dal 2018 a oggi e a memorizzare le fatture che verranno emesse dal 1° luglio 2021, dando la possibilità ai contribuenti di aderire al servizio di consultazione. (Così, comunicato stampa Agenzia delle entrate del 30 giugno 2021)


Autotrasportatori.  Determinazione delle deduzioni forfetarie p.i. 2020 e indicazioni per compilare la dichiarazione dei redditi

Con un comunicato stampa di oggi (sotto riportato), il Ministero dell’Economia e delle Finanze ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2020.

Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2021 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI. I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e alla deduzione per i trasporti oltre tale ambito. (Così, comunicato stampa Agenzia delle entrate del 30 giugno 2021)


Autotrasportatori. Le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2020


Si comunica che le misure agevolative relative alle deduzioni forfetarie per spese non documentate (articolo 66, comma 5, primo periodo, del TUIR) a favore degli autotrasportatori nel 2021 sono fissate in misura pari a quelle stabilite per l’anno precedente.

Pertanto, per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate, per il periodo d’imposta 2020, nella misura di 48,00 euro. La deduzione spetta una sola volta per ogni giorno di effettuazione del trasporto, indipendentemente dal numero dei viaggi.

La deduzione spetta anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.

(Così, news pubblicata il 30 giugno 2021 nel sito web del Dipartimento delle Finanze del Ministero dell’Economia e delle Finanze)


Prorogati al 20 luglio 2021 i termini dei versamenti per i contribuenti ISA e i forfetari


Per tener conto dell’impatto che l’emergenza COVID-19 ha avuto anche quest’anno sull’operatività dei contribuenti di minori dimensioni e dei loro intermediari, è stato adottato un DPCM che proroga il termine di versamento del saldo 2020 e del primo acconto 2021 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato Stampa Mef n.133 del 28 giugno 2021)


In attesa del testo del Dpcm, sulla scorta di quanto emerso in procedenti provvedimenti similari, possiamo ipotizzare che la proroga riguarda, tutti i soggetti tenuti ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, nonché dell’imposta sul valore aggiunto, che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. La proroga si applica ai soci delle società di persone, ai soci delle società che hanno optato per il regime di trasparenza fiscale, agli associati di associazione tra artisti o professionisti, ai collaboratori di imprese familiari e al coniuge di aziende coniugali. La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca.


Dai Commercialisti i verbali e procedure dell’organo di controllo degli enti del Terzo settore

Dopo la pubblicazione da parte delle “Norme di comportamento dell’Organo di controllo degli enti del Terzo settore” (link sito: https://www.commercialisti.it/) il gruppo di lavoro “Principi di comportamento dell’organo di controllo ETS” – Area No Profit del Consiglio Nazionale dei Dottori Commercialisti ed Esperti Contabili (CNDCEC) – ha elaborato nuovi chiarimenti e utili strumenti di lavoro per l’Organo di controllo negli enti del Terzo settore (Ets). Con il nuovo documento “Verbali e procedure dell’organo di controllo degli enti del Terzo settore” (link sito: https://www.commercialisti.it/) il CNDCEC rende “operative” le norme tecniche contenute nelle Norme di comportamento fornendo esemplificazioni applicative delle stesse. L’intendimento dei verbali, allineati anche, ove compatibili, con le recenti versioni degli analoghi verbali del collegio sindacale delle società non quotate, è quello di concentrarsi sulla “fase iniziale” degli incarichi.

Oltre ai verbali dell’organo di controllo, incluso anche un format di verbale di nomina dell’organo di controllo, delibera che solitamente compete all’assemblea degli associati.

Più nel dettaglio, i verbali presentati comprendono:

  • Verbale dell’adunanza di assemblea (o dell’organo deputato nelle fondazioni) per la nomina dell’organo di controllo (libro degli associati o aderenti);
  • V.1 Verbale di insediamento dell’organo di controllo (libro delle adunanze e delle deliberazioni dell’organo di controllo, contenente tra l’altro:
    • la Dichiarazione di insussistenza di ragioni di incompatibilità o ineleggibilità per la nomina di componente effettivo dell’organo di controllo;
    • la Dichiarazione di accettazione della nomina di componente dell’organo di controllo;
    • la Valutazione delle cause di ineleggibilità e dell’indipendenza;
  • V.2 Verbale di pianificazione dell’attività di vigilanza dell’organo di controllo (libro delle adunanze e delle deliberazioni dell’organo di controllo).

I verbali rappresentano delle esemplificazioni che, in quanto tali, dovranno essere adattate e contestualizzate in funzione delle esigenze e delle circostanze in cui si trovano gli enti e i componenti degli organi.

A questi fini, è importante osservare che i verbali allegati dovranno essere letti nella logica di complessità organizzativa, amministrativa e contabile in cui si trova ad operare l’ente, spesso proporzionale alla dimensione economica e agli interessi mossi dall’attività. Si potranno verificare casi in cui talune, se non molte, tematiche trattate non risultino presenti o pertinenti al caso dell’ETS. .


730 e “redditi” Pf. Pubblicata la circolare-vademecum 2021 (p.i. 2020) sulle spese detraibili/deducibili e crediti d’imposta


Pubblicato il “vademecum” 2021 delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, e dell’8 luglio 2020, n. 19/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2020.

Al fine di consentirne una più agevole consultazione, viene confermata l’esposizione argomentativa per paragrafi che segue l’ordine dei quadri relativi al modello 730/2021 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse (come dimostra anche l’indice della circolare, che contiene espressamente il rigo di riferimento del modello dichiarativo). La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza. La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificatamente indicata nella nuova circolare.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità  – Raccolta dei principali documenti di prassi


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi Iva OSS e IOSS

Gli operatori potranno inviare contributi alle Entrate fino al 12 luglio


Novità in arrivo per le imprese italiane e straniere che vendono i loro prodotti nell’Ue a consumatori finali e/o assimilati, tramite l’uso di interfacce elettroniche proprie o di terzi. Dal 1° luglio, infatti, il regime semplificato di identificazione IVA dello sportello unico (MOSS) si amplierà per includere anche le vendite a distanza e le prestazioni di servizi rese a consumatori finali UE. In particolare, divengono operativi due nuovi regimi Iva: IOSS (Import One Stop Shop), per le vendite a consumatori finali di beni importati da Paesi terzi in spedizioni di valore non superiore a 150 euro e OSS (One Stop Shop), per le vendite a distanza di beni spediti da uno Stato membro e a destinazione di consumatori finali di altro Stato membro dell’Ue e per le prestazioni di servizi rese a consumatori finali assoggettate all’Iva nello Stato membro di consumo.

Con il Provvedimento di oggi del Direttore dell’Agenzia delle Entrate viene definito, quindi, l’ultimo tassello di questo nuovo sistema europeo centralizzato e digitale di assolvimento dell’Iva, per le operazioni di commercio elettronico e di vendita a distanza, individuando gli uffici e le attività collegate ai due nuovi regimi speciali Iva, IOSS e OSS, essenziali per l’assolvimento degli obblighi di dichiarazione e versamento dell’imposta dovuta.


Il Fisco accoglie contributi e risponde ai quesiti


Considerata la rilevanza della novità e l’utilità di acquisire il punto di vista degli operatori, sarà possibile inviare dei contributi scritti, entro il prossimo 12 luglio, alla seguente casella email: dc.gci.internazionale@agenziaentrate.it. I contributi pervenuti saranno discussi nell’ambito di un webinar che si terrà indicativamente giovedì 22 luglio (mattina) con modalità che verranno in seguito comunicate. Resta ferma la possibilità di inviare quesiti alla casella email ossitaly@agenziaentrate.it , che sostituisce, a partire dal 1° luglio, la casella mossitaly@agenziaentrate.it


Cosa sono i due nuovi regimi OSS e IOSS


I regimi OSS/IOSS, pur restando opzionali per i soggetti passivi, introducono un sistema europeo di assolvimento degli obblighi di dichiarazione e versamento dell’IVA centralizzato e digitale che, di fatto, amplia il campo di applicazione del MOSS (Mini One Stop Shop) alle vendite a distanza e alle prestazioni di servizi rese a consumatori finali, superandone, al contempo, alcune criticità. Con il provvedimento di oggi viene completato, quindi, il cosiddetto “pacchetto e-commerce”, un insieme di disposizioni che prevedono un sistema europeo di assolvimento dell’IVA, centralizzato e digitale, che ricomprende – oltre i servizi elettronici, di telecomunicazione e di teleradio-diffusione già rientranti nel regime MOSS – le cessioni a distanza intracomunitarie di beni, le vendite a distanza di merci importate da territori terzi o Paesi terzi, le cessioni domestiche di beni facilitate da piattaforme e le forniture di servizi da parte di soggetti passivi non stabiliti all’interno della Unione europea o da soggetti passivi stabiliti all’interno dell’Unione europea ma non nello Stato membro di consumo.


I vantaggi per i soggetti interessati


Le imprese che vendono beni e forniscono servizi a consumatori finali in tutta l’Ue, tramite interfacce elettroniche, potranno beneficiare dei seguenti vantaggi: disporre della sola partita Iva italiana, per tutte le cessioni di beni e le prestazioni di servizi ammissibili a favore di acquirenti situati in tutti gli altri 26 Stati membri; dichiarare l’IVA in Italia, tramite un’unica dichiarazione elettronica ed effettuare un unico pagamento dell’Iva dovuta su tutte le cessioni di beni e prestazioni di servizi; interfacciarsi con la sola Agenzia delle Entrate italiana, anche se le vendite avvengono in tutta la Ue.


Info-point sul sito web delle Entrate


Le funzionalità telematiche che consentono ai soggetti passivi, residenti e non residenti che intendono aderire ai regimi speciali OSS e IOSS, di effettuare la registrazione, nonché ulteriori informazioni sui singoli regimi, sono disponibili dal 1° aprile 2021 sul sito www.agenziaentrate.gov.it , all’interno delle sezioni: regime opzionale OSS e regime opzionale IOSS. (Così, comunicato stampa Agenzia delle entrate del 25 giugno 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633.», pubblicato il 25.06.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss


Esoneri e differimenti contributivi in favore di artigiani e commercianti, lavoratori autonomi e talune aziende. Differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza


Con messaggio 25 giugno 2021, n. 2418 (di seguito riportato), l’Inps fa il punto degli esoneri e differimenti contributivi in favore di artigiani e degli commercianti, lavoratori autonomi e aziende.

Nel messaggio, vista la necessità di consentire che l’iter di attuazione delle normative di esonero venga completato, comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.


Il testo completo del messaggio Inps n. 2418 del 25 giugno 2021


Oggetto: Differimento scadenze di pagamento Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali, Gestione lavoratori agricoli autonomi, Gestione separata Liberi professionisti, Aziende con dipendenti


Come reso noto con il messaggio n. 1911 del 13 maggio 2021, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. La norma citata demanda la definizione dei criteri e delle modalità per la concessione dell’esonero all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.


L’articolo 70 del decreto-legge 25 maggio 2021, n. 73, al fine di assicurare la tutela produttiva e occupazionale delle filiere agricole appartenenti ai settori agrituristico e vitivinicolo e contenere gli effetti negativi del perdurare dell’epidemia da COVID-19, alle aziende appartenenti alle predette filiere, ivi incluse le aziende produttrici di vino e birra, come individuate dai codici ATECO di cui alla tabella E allegata al medesimo decreto-legge, riconosce l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021. L’esonero è riferito anche alla contribuzione relativa al mese di febbraio 2021 per i lavoratori autonomi in agricoltura.


Gli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni, prevedono la concessione di un esonero contributivo in favore delle aziende appartenenti alle filiere agricole, della pesca e dell’acquacoltura, comprese le aziende produttrici di vino e birra, che svolgono le attività identificate dai codici ATECO di cui all’allegato 3 del medesimo decreto-legge, relativamente al periodo compreso tra il 1° novembre 2020 e il 31 gennaio 2021.

L’esonero inizialmente previsto per il mese di novembre 2020 è stato prima esteso al mese di dicembre 2020 e, da ultimo, è stato esteso dall’articolo 19, comma 1, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, al mese di gennaio 2021.

L’esonero riguarda anche i lavoratori autonomi in agricoltura con riferimento alla contribuzione relativa ai medesimi mesi.


In relazione alla necessità di consentire che l’iter di attuazione delle normative sopra indicate venga completato e a seguito di espresso nulla osta da parte del Ministero del Lavoro e delle politiche sociali, con il presente messaggio si comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.

Le indicazioni del precedente messaggio n. 2263 dell’11 giugno 2021 sono integrate dalle indicazioni del presente messaggio.

Il Direttore generale vicario
Vincenzo Caridi