SOMMARIO – Finanza & Fisco n. 5 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rilevanza degli ammortamenti sulla riserva di rivalutazione e sulla deduzione ai fini ACE
di Marco Orlandi

Termini decadenziali. Aspetti da chiarire prima di scrivere un ricorso tributario
di Alvise Bullo e Elena De Campo


Prassi


Agenzia delle Entrate


Incentivi per la tracciabilità dei pagamenti – Termini per la notifica degli avvisi di rettifica o di accertamento


Riduzione termini di decadenza degli accertamenti per chi documenta le operazioni mediante fattura elettronica via SdI e/o mediante memorizzazione e invio dei corrispettivi. Condizioni e ambito applicativo

Risposta ad interpello – Agenzia delle Entrate – n. 331 dell’11 maggio 2021: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Incentivi per la tracciabilità dei pagamenti – Termini per l’accertamento dell’IVA e delle imposte sui redditi (d’impresa o di lavoro autonomo) – Riduzione dei termini di accertamento di 2 anni, per i soggetti che utilizzano esclusivamente la fatturazione elettronica ovvero i corrispettivi telematici e che effettuano/ricevono pagamenti con mezzi tracciabili per gli importi superiori a euro 500 – Art. 3, del D.Lgs. 05/08/2015, n. 127 – D.M. Mef 04/08/2016 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 57, del D.P.R. 26/10/1972, n. 633»


ACE (Aiuto per la crescita economica) – Rilevanza ai fini ACE della riserva da rivalutazione


La riserva di rivalutazione assume rilevanza ai fini ACE a seguito dell’ammortamento civilistico del maggior valore dei beni rivalutati

Risposta ad interpello – Agenzia delle Entrate – n. 889 del 30 dicembre 2021: «ACE (Aiuto per la crescita economica) – RIVALUTAZIONE DEI BENI D’IMPRESA – Riserva di rivalutazione – Rilevanza ai fini ACE – Nel momento in cui diventa disponibile a seguito delle operazioni realizzative – Nella specie ammortamento civilistico del bene rivalutato dello stesso – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 5, comma 6, del D.M. 03/08/2017»


Legge di bilancio 2022 – Imposte indirette


Bonus prima casa under 36 per tutto il 2022, sospensione versamenti degli enti sportivi e proroga innalzamento delle percentuali di compensazione IVA per le cessioni di bovini e suini. La circolare con le novità della legge di Bilancio in tema di IVA e altre indirette

Circolare dell’Agenzia delle Entrate n. 3 E del 4 febbraio 2022: «LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: “Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024”»


Istituto Nazionale Previdenza Sociale (Inps)


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2022


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Circolare INPS – Direzione Centrale Entrate – n. 22 dell’8 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2022


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2022 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 25 dell’11 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2022 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2022 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234»


Legislazione


Le modifiche ai modelli Intrastat 2022


Semplificazione INTRA. Il provvedimento delle Dogane che introduce novità per gli elenchi aventi periodi di riferimento decorrenti dal mese di gennaio 2022

Determinazione del Direttore Generale dell’Agenzia delle Accise, Dogane e Monopoli prot. n. 493869/RU del 23 dicembre 2021


Nuovo “Patent Box” – Maggiorazione deduzione dei costi di ricerca e sviluppo


Le disposizioni attuative per il nuovo patent box

Provvedimento del Direttore dell’Agenzia delle entrate del 15 febbraio 2022, prot. n. 48243/2022: «Articolo 6 del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, così come successivamente modificato dalla legge 30 dicembre 2021, n. 234. Disposizioni di attuazione. Definizione degli elementi informativi che devono essere contenuti nella documentazione idonea. Definizione delle modalità di esercizio delle opzioni»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Zona economica speciale (Zes) – Abruzzo. Siglata l’intesa tra Agenzia Entrate e Commissario Straordinario del Governo

Informazioni mirate, chiarimenti su agevolazioni e adempimenti, consulenza e assistenza sui temi fiscali a carattere generale per i contribuenti che operano sul territorio abruzzese e che intendono avvalersi del credito d’imposta per gli investimenti nelle Zone economiche speciali (Zes). Sono questi i contenuti dell’Intesa siglata oggi, alla presenza del Direttore dall’Agenzia delle Entrate, Ernesto Maria Ruffini, e sottoscritta dal Direttore regionale dell’Abruzzo, Roberto Egidi, e dal Commissario straordinario del Governo per la Zona economica speciale abruzzese, Mauro Miccio.


I punti dell’intesa


L’Agenzia delle Entrate, Direzione regionale dell’Abruzzo, garantirà assistenza su eventuali dubbi applicativi o operativi segnalati direttamente dal Commissario. Le tematiche oggetto di chiarimento potranno riguardare la compilazione del modello di comunicazione del credito e aspetti di carattere generale relativi alla normativa. Restano invece escluse questioni o dubbi di particolare rilevanza e complessità interpretativa o

comunque connessi alla specificità di singole fattispecie concrete. Per tali casi, infatti, resta necessario attivare gli ordinari strumenti di consulenza giuridico-tributaria previsti dall’ordinamento, tra cui istanze di interpello o richieste di consulenza giuridica.


La rilevanza delle Zone economiche speciali (Zes)


La Zona economica speciale è un’area geografica ben definita all’interno della quale sia le aziende già operative sia quelle che si insedieranno possono beneficiare di condizioni speciali per gli investimenti e per lo sviluppo (regolamento UE n. 1315/2013). Lo scopo della normativa di favore è quello di creare condizioni economiche, finanziarie e amministrative utili a consentire lo sviluppo delle imprese già operanti e l’insediamento di nuove attività. Il protocollo sottoscritto ha durata triennale e può essere rinnovato.

(Così, comunicato stampa Agenzia delle entrate del 21 febbraio 2022)


Decreto in materia di termini legislativi (cd. Milleproroghe 2022), oggi il voto di fiducia

In Aula della Camera dei deputati alle ore 12.15 le dichiarazioni di voto sulla questione di fiducia posta dal Governo sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 30 dicembre 2021, n. 228, recante disposizioni urgenti in materia di termini legislativi (cosiddetto Milleproroghe) (C. 3431-A/R) nel testo predisposto dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.

Link al testo del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi» comprendente le modificazioni apportate dalle commissioni


Nuovi elenchi riepilogativi Intrastat 2022: online i software per presentare i  modelli

Tutto pronto per la presentazione dei modelli Intra da utilizzare per la prima volta entro Il 25 febbraio 2022. Sono, infatti, scaricabili dal sito all’Agenzia delle Dogane i software per la compilazione.

Programmi per la compilazione, il controllo formale e l’invio telematico degli elenchi riepilogativi degli scambi intracomunitari di beni e servizi – Anno 2022

Programma Intr@Web

Il pacchetto software Intr@Web fornisce agli operatori economici una serie di servizi per la gestione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e dei servizi resi o ricevuti in ambito comunitario

La caratteristica principale dell’applicazione Intr@Web è la sua modularità. I moduli principali sono i seguenti:

  • modulo “compilazione” che consente la compilazione degli elenchi Intrastat in maniera semplice ed efficace mediante funzionalità guidate per l’acquisizione dei dati sia manuale che automatica da flussi esterni;
  • modulo “controllo” che consente di effettuare il controllo formale degli elenchi Intrastat su file prodotti anche con altri software;
  • modulo “telematico” che fornisce all’operatore economico una serie di funzionalità che gli consentono in maniera semplice e guidata di effettuare l’invio telematico (Servizio Telematico Doganale e/o Entratel) degli elenchi prodotti anche con altri software. L’invio telematico dei dati tra l’Agenzia delle Dogane e l’operatore economico avviene mediante il collegamento dei sistemi informatici di quest’ultimo con il sistema informativo doganale.

Per maggiori informazioni sull’adesione al servizio telematico doganale consultare la sessione del sito Servizio Telematico Doganale – E.D.I. .

L’applicazione Intr@Web è rivolta sia agli operatori economici (soggetti obbligati) che decidono di presentare direttamente le dichiarazioni Intrastat che ai soggetti delegati (commercialisti, doganalisti, etc.) che predispongono e presentano le dichiarazioni Intrastat per conto terzi. Per i soggetti delegati sono state predisposte alcune funzionalità aggiuntive studiate per loro esigenze.

Intr@Web è stata realizzata dall’Agenzia delle Dogane con il contributo di EUROSTAT (Ufficio Statistico della Comunità Europea).

 Fonte: Sito dell’Agenzia delle Dogane


Area Download

(Link al sito: https://www.adm.gov.it/portale/-/intraweb-installazione-completa-2022)


Avvertenza importante: E’ rimasta invariata la funzionalità di importazione completa dei dati da una precedente installazione tramite la funzione di menu utilità /manutenzione archivi/importa da installazione precedente. Tale funzionalità permette di recuperare anche i tracciati di importazione, le formule per il valore statistico, i codici magazzino e i tassi di cambio


Si ricorda che l’Agenzia delle Dogane e dei Monopoli mette poi a disposizione il portale per la compilazione e l’invio del modello intrastat direttamente online attraverso l’apposito servizio intr@web online.

Infine per ciò che concerne il solo invio, gli intermediari abilitati hanno la possibilità di inviare il file degli elenchi intrastat attraverso il portale Entratel dell’Agenzia delle Entrate.

Link all’introduzione al Sistema Intrastat (utile guida a cura dell’Agenzia delle Dogane)

Videoprocesso (video a cura dell’Agenzia delle Dogane)

Le Slide dell’Agenzia delle dogane e dei monopoli sulle nuova dichiarazione INTRASTAT 2022 (Modelli, Istruzioni e Tracciati)


Esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti: indicazioni per la presentazione delle richieste di riesame

Completata la prima fase di gestione centralizzata delle domande avanzate per la fruizione dell’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti, con la possibilità per i contribuenti di visualizzare l’esito della domanda presentata e l’importo concesso a titolo di esonero, con il messaggio Inps 17 febbraio 2022, n. 803 (di seguito riportato) l’Istituto fornisce le indicazioni per la presentazione delle richieste di riesame.

Si ricorda che gli esiti dell’istanza di esonero e le relative motivazioni sono consultabili sul sito INPS ai seguenti percorsi:

Nel messaggio sono puntualizzate tutte le modalità per l’invio della documentazione necessaria per supportare la richiesta di riesame a seguito di reiezione o accoglimento parziale.


Le istanze possono essere presentate entro 30 giorni a decorrere dalla data di pubblicazione del messaggio 803/2022.

Resta ferma la possibilità di proporre ricorso amministrativo oppure azione  giudiziaria da notificare alla struttura INPS territorialmente competente.

Fonte: Inps – www.inps.it


Il testo completo del messaggio Inps n. 803 dell’17 febbraio 2022


Oggetto: Gestioni artigiani ed esercenti attività commerciali. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178 – Presentazione istanze di riesame

Con il messaggio n. 3974 del 15 novembre 2021, cui ha fatto seguito il messaggio n. 4184 del 26 novembre 2021, l’Istituto ha reso nota la pubblicazione degli esiti delle verifiche centralizzate in merito alla sussistenza dei requisiti previsti dal decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, del 17 maggio 2021, per la fruizione dell’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178.

In particolare, sono stati effettuati i controlli in merito ai requisiti di iscrizione alla Gestione assicurativa previdenziale, come indicato al paragrafo 3 della circolare n. 124 del 6 agosto 2021, nonché all’assenza di contratto di lavoro subordinato – con esclusione del contratto di lavoro intermittente senza diritto all’indennità di disponibilità ai sensi dell’articolo 13, comma 4, del decreto legislativo 15 giugno 2015, n. 81 – e di titolarità di pensione diretta, diversa dall’assegno ordinario di invalidità di cui all’articolo 1 della legge 12 giugno 1984, n. 222, o da qualsiasi altro emolumento corrisposto dagli enti di diritto privato di previdenza obbligatoria, di cui ai decreti legislativi 30 giugno 1994, n. 509, e 10 febbraio 1996, n. 103, a integrazione del reddito a titolo di invalidità, avente natura previdenziale, che risponda alle medesime finalità di cui al citato assegno, comunque esso sia denominato.

Gli importi risultanti dagli esiti delle domande di esonero si intendono provvisoriamente riconosciuti, in attesa dell’elaborazione delle successive verifiche previste dalla normativa di riferimento e indicate nel citato messaggio n. 3974/2021.

Si ricorda che gli esiti dell’istanza di esonero e le relative motivazioni sono consultabili sul sito istituzionale www.inps.it ai seguenti percorsi:

1. Gestione speciale artigiani e commercianti: “Cassetto previdenziale per Artigiani e Commercianti” > “Esonero contributivo art.1, co 20-22-bis L.178/2020”;

2. Lavoratori iscritti alla Gestione speciale autonoma dei coltivatori diretti, coloni e mezzadri: “Cassetto previdenziale Autonomi in Agricoltura” > “Comunicazione bidirezionale” > “Esonero contributivo art.1, co 20-22-bis L.178/2020”;

3. Per i professionisti iscritti alla Gestione separata: “Cassetto Previdenziale Liberi Professionisti” > “Domande Telematiche” > “Esonero contributivo L. 178/2020”.

Con il presente messaggio, a seguito del completamento della prima fase di gestione centralizzata delle domande e della possibilità per i contribuenti di visualizzare l’esito della domanda presentata e l’importo concesso a titolo di esonero, si forniscono indicazioni per la presentazione dell’istanza di riesame, presente nella procedura sopra indicata.

L’utente può inviare la documentazione necessaria per supportare la richiesta di riesame attraverso il link “Riesame”, accedendo alla stessa sezione del cassetto in cui è stata presentata la domanda di esonero e utilizzando l’apposita funzionalità che riporta i motivi di reiezione o accoglimento parziale.

Nell’Allegato n. 1 è riportata una sintetica descrizione della documentazione utile da produrre per le casistiche di riesame più comuni.

Le istanze di riesame possono essere presentate entro 30 giorni a decorrere dalla data di pubblicazione del presente messaggio.

Resta ferma la possibilità di proporre ricorso amministrativo oppure azione giudiziaria da notificare alla Struttura Inps territorialmente competente.


D.L. per contrasto alle frodi nei bonus in edilizia. Possibile cedere il credito per tre volte

Misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili (decreto-legge)

Il Consiglio dei Ministri di venerdì 18 febbraio 2022, su proposta del Presidente Mario Draghi e dei Ministri della giustizia Marta Cartabia, dell’economia e delle finanze Daniele Franco e della transizione ecologica Roberto Cingolani ha approvato un decreto-legge che introduce misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili.

Il provvedimento interviene per sbloccare il processo di cessione del credito dei bonus edilizi che ha subìto un rallentamento a seguito delle indagini in corso.

La disposizione prevede che sarà possibile cedere il credito per tre volte e solo in favore di banche, imprese di assicurazione e intermediari finanziari e che lo stesso non possa formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle entrate. A tal fine viene introdotto un codice identificativo univoco del credito ceduto per consentire la tracciabilità delle cessioni.


Caro bollette. Il Cdm approva nuove misure per il contenimento dei costi dell’energia e il rilancio industriale

Misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali (decreto-legge)

Il Consiglio dei Ministri di venerdì 18 febbraio 2022, su proposta del Presidente Mario Draghi e dei Ministri della giustizia Marta Cartabia, dell’economia e delle finanze Daniele Franco, dello sviluppo economico Giancarlo Giorgetti, della transizione ecologica Roberto Cingolani e delle infrastrutture e della mobilità sostenibili Enrico Giovannini, ha approvato un decreto-legge che introduce misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali.

Le norme introdotte mirano a sostenere la ripresa economica e a rimuovere gli ostacoli che ne impediscono il pieno dispiego.

Le misure ammontano a quasi 8 miliardi, di cui circa 5,5 saranno destinati a fare fronte al caro energia e la restante parte invece a sostegno delle filiere produttive che stanno soffrendo maggiormente in questa fase.


Energia


L’intervento si divide in due parti:

  • emergenza, misure per calmierare nel breve tempo i costi delle bollette energetiche;
  • prospettiva, misure che consentano nel futuro di evitare altre crisi come quella in corso, per esempio con l’aumento della produzione nazionale di energia.

Emergenza – Il governo è già intervenuto per ridurre la pressione per il “caro bollette” con 1,2 miliardi (III trimestre 2021), 3,5 miliardi (IV trimestre 2021) e 5,5 miliardi (I trimestre 2022). Con questo nuovo decreto vengono prorogate le misure già in essere, come l’azzeramento delle aliquote relative agli oneri generali di sistema applicate alle utenze domestiche e alle utenze non domestiche in bassa tensione, per altri usi, con potenza disponibile fino a 16,5 kW, nonché alle utenze con potenza disponibile pari o superiore a 16,5 kW, anche connesse in media e alta/altissima tensione o per usi di illuminazione pubblica o di ricarica di veicoli elettrici in luoghi accessibili al pubblico, la riduzione dell’Iva al 5% e degli oneri generali per il settore gas, il rafforzamento del bonus sociale per le famiglie con ISEE di circa 8.000 euro o di 20.000 nel caso di famiglie numerose e il credito d’imposta per le imprese energivore. Viene inoltre introdotto un nuovo contributo straordinario, sotto forma di credito di imposta, in favore delle imprese gasivore.

Prospettiva – Il decreto include un poderoso programma di accelerazione sul fronte delle sorgenti rinnovabili, in particolare per il fotovoltaico, con un intervento di semplificazione per l’installazione sui tetti di edifici pubblici e privati e in aree agricole e industriali. Inoltre è previsto l’incremento della produzione nazionale di gas allo scopo di diminuire il rapporto importazione/produzione da utilizzarsi a costo equo per imprese e PMI.

Il provvedimento comprende anche un pacchetto di norme per aumento e ottimizzazione dello stoccaggio di gas.

È previsto l’aumento della produzione di carburante sintetico e supporto al suo utilizzo in settori strategici, come ad esempio trasporti e aerei.


Politica industriale


Per quanto attiene al sostegno alle filiere produttive, il decreto interviene su due settori in particolare che sono interessati da grandi trasformazioni in corso: automotive e microprocessori.

Automotive – Il provvedimento stanzia risorse pluriennali, fino al 2030, con l’obbiettivo di favorire la transizione verde, la ricerca, la riconversione e riqualificazione dell’industria del settore automotive. Inoltre sono previsti incentivi all’acquisto di veicoli non inquinanti

Microprocessori – Sono previsti fondi pluriennali, fino al 2030, per la produzione nazionale di microchip.

Inoltre, viene ampliato l’ambito di interventi di riqualificazione e adeguamento strutturale delle competenze dei lavoratori finanziabili con il Fondo nuovo competenze e si incrementa il fondo per l’adeguamento dei prezzi, inserendo specifiche norme in materia di revisione dei prezzi dei materiali nei contratti pubblici in essere.

Infine, il decreto prevede stanziamenti a favore delle Regioni, in particolare per far fronte alle maggiori spese relative alla crisi pandemica, e ai Comuni che stanno affrontando l’aumento dei costi per l’illuminazione.


Nuova curva IRPEF e esclusione dall’Irap delle persone fisiche: primi chiarimenti sulla revisione degli scaglioni, delle aliquote e delle detrazioni e sul perimetro “no Irap” per i professionisti

I sostituti d’imposta che non sono riusciti per motivi tecnici ad applicare in tempo le nuove regole sulla tassazione dell’Irpef potranno adeguarsi entro aprile, effettuando un conguaglio per i primi tre mesi del 2022. È uno dei chiarimenti contenuti nella circolare n. 4/E dell’Agenzia delle Entrate pubblicata oggi, che fornisce indicazioni sulle novità relative alla tassazione dell’Irpef e all’esclusione dall’Irap per le persone fisiche esercenti attività commerciali, arti e professioni, così come previsto dall’ultima Legge di Bilancio (L. n. 234/2021). Il documento di prassi si sofferma sulle modifiche alle aliquote e agli scaglioni d’imposta, sulla rimodulazione delle detrazioni da lavoro dipendente e assimilati, da pensione, da lavoro autonomo e altri redditi, oltre a riportare alcuni esempi e simulazioni di casi pratici.


Come cambia l’IRPEF


La nuova Irpef, come modificata dalla Legge di Bilancio 2022, viene rimodulata su 4 aliquote invece che 5 (23%, 25%, 35%, 43%). Si passa, quindi, dal 27% al 25% per la seconda aliquota relativa ai redditi da 15.001 fino a 28.000 euro, dal 38% al 35% per i quelli fino a 50mila euro, mentre i redditi superiori vengono tassati al 43%, con la soppressione della vecchia aliquota del 41%. La circolare fornisce utili indicazioni sugli adempimenti a carico dei sostituti d’imposta e dei contribuenti, anche senza sostituto. Chi non è riuscito ad adeguare per tempo i software per la lavorazione delle buste paga, per esempio, potrà applicare le modifiche normative entro il mese di aprile 2022, con un conguaglio per i primi tre mesi dell’anno.


I soggetti esclusi dall’applicazione dell’Irap


Il documento di prassi precisa che tra i soggetti esclusi dall’applicazione dell’Irap rientrano le persone fisiche esercenti attività commerciali titolari di reddito d’impresa (art. 55 Tuir) residenti nel territorio dello Stato. Fuori dal perimetro dell’imposta anche le persone fisiche esercenti arti e professioni (art. 53, comma 1 Tuir). Restano, invece, assoggettate a Irap le persone fisiche esercenti arti e professioni in forma associata. (Così, comunicato stampa Agenzia delle entrate del 18 febbraio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 4 E del 18 febbraio 2022, oggetto: «IRPEF (Imposta sul reddito delle persone fisiche) – IRAP (Imposta regionale sulle attività produttive) – Aliquote e scaglioni – Detrazioni di imposta – Addizionali all’IRPEF – Obblighi dei sostituti – Modifiche alla disciplina dell’imposta sul reddito delle persone fisiche – Esclusione dall’ambito soggettivo IRAP per professionisti e imprenditori individuali –  Artt. 11, 12 e 13 del D.P.R. 22/12/1986, n. 917 – Artt. 1 e 2 del D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21 – Art. 3, del D.Lgs. 15/12/1997, n. 446 – Art. 1, comma da 2 a 8 del L. 30/12/2021, n. 234 (Legge di Bilancio 2022)»


Cancellazione dal registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione già oggetto di sospensione

Con decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022 è stata disposta la cancellazione dal Registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione, già sospesi dal Registro, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010.

La cancellazione segue il provvedimento il provvedimento MEF – RGS – Prot. 175969 del 16 giugno 2021 con il quale è stata disposta la sospensione dal Registro dei revisori legali, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010, di n. 3.538 revisori persone fisiche e di n. 23 società di revisione legale che risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per l’annualità 2021, nonché di n. 1 revisore persona fisica moroso per almeno un’annualità nel periodo 2020-2021. Di conseguenza, rilevato che, decorso il termine previsto dall’articolo 24-ter, comma 4, risultavano ancora n. 1.025 revisori persone fisiche di cui all’allegato A e n. 9 società di revisione di cui all’allegato B, che non hanno regolarizzato la propria posizione contributiva il citato decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022, ne ha disposto la cancellazione.

Link al decreto MEF-RGS – del 14 febbraio 2022, prot. 23787 – Il decreto è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Revisione legale, adottato il principio SA Italia 700B

Elaborato dal CNDCEC con Assirevi, INRL, Consob e MEF, entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente.


Con determina della Ragioneria Generale dello Stato dell’11 febbraio 2022, n. 23255 è stato adottato il Principio di revisione (SA Italia 700B) “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”.

Il principio è, come di consueto, corredato da una rinnovata Introduzione e da un nuovo Glossario.

Elaborato dal CNDCEC unitamente ad Assirevi, INRL, Consob e MEF, il nuovo principio contiene le procedure specifiche che il revisore incaricato della revisione del bilancio di società emettenti valori mobiliari ammessi alla negoziazione in un mercato regolamentato della UE deve svolgere al fine di esprimere il giudizio sulla conformità di tale bilancio alle disposizioni del Regolamento Delegato (UE) 2019/815 della Commissione Europea, del 17 dicembre 2018 e successive modifiche (c.d. Regolamento ESEF).

Il nuovo principio di revisione, che entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente, è disponibile sul sito della Ragioneria Generale dello Stato. (Così, comunicato stampa CNDCEC del 17 febbraio 2022)


Il testo della determina

Il testo del principio di revisione (SA) Italia n. 700 B, avente ad oggetto “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”, applicabile a decorrere dalla revisione dei bilanci aventi inizio al 1° gennaio 2021 o successivamente.


Principio di revisione (SA Italia 700B)


Firmato il Decreto su tetti massimi nell’ambito delle detrazioni fiscali per gli edifici

Firmato il Decreto MiTE che fissa i tetti massimi per gli interventi del Superbonus 110%. I massimali individuati aggiornano quelli già vigenti per l’Ecobonus, aumentandoli almeno del 20% in considerazione del maggior costo delle materie prime e dell’inflazione.

I massimali, che saranno rivisti annualmente, non sono omnicomprensivi in modo da tener conto dell’eterogeneità dei possibili interventi, e pertanto sono stati esclusi IVA, gli oneri professionali e i costi di posa in opera.

Per tutti i costi non previsti nel Decreto si farà riferimento ai i prezziari predisposti dalle Regioni e dalle Province autonome o ai listini delle camere di commercio, industria, artigianato e agricoltura competenti o ai prezziari della casa editrice DEI. Per queste voci, al fine di evitare speculazioni, sarà comunque indispensabile l’asseverazione della congruità della spesa da parte di un tecnico abilitato.


Dalle ore 12.00 del 17 febbraio 2022 click day bonus idrico

A partire dalle ore 12.00 del 17 febbraio 2022 sarà possibile richiedere sull’apposita piattaforma on line, (https://www.bonusidricomite.it), il bonus idrico di cui al D.M. n. 395 del 27/09/2021 (https://www.gazzettaufficiale.it/eli/id/2021/10/23/21A06314/sg).

Si ricorda che il bonus è riconosciuto nel limite massimo di 1.000 euro per ciascun beneficiario e può essere richiesto per una sola volta, per un solo immobile, per le spese effettivamente sostenute per gli interventi di efficientamento idrico.

Le istanze di rimborso, correttamente compilate e corredate dalla necessaria documentazione, saranno ammesse fino ad esaurimento delle risorse finanziarie disponibili.


Possono beneficiare del bonus i maggiorenni residenti in Italia, titolari del diritto di proprietà o di altro diritto reale,  nonché di diritti personali di godimento già registrati alla data di presentazione dell’istanza, su edifici esistenti, parti di edifici esistenti o singole unità immobiliari, che abbiano effettuato nel corso dell’anno 2021 interventi di sostituzione di vasi sanitari in ceramica con nuovi apparecchi a scarico ridotto e di apparecchi di rubinetteria, soffioni doccia e colonne doccia esistenti con nuovi apparecchi a limitazione di flusso d’acqua.

Si ricorda, inoltre, agli utenti che il bonus idrico è alternativo e non cumulabile, in relazione a medesime voci di spesa, con altre agevolazioni di natura fiscale relative alla fornitura, posa in opera e installazione dei medesimi beni.

L’identità dei beneficiari, in relazione ai dati del nome, del cognome e del codice fiscale, verrà accertata attraverso SPID, ovvero tramite Carta d’Identità Elettronica.

A questo link le faq con le risposte ai principali quesiti.

Il ministero della Transizione Ecologica ha anche messo a disposizione un call center che risponde al numero 800090545 per tutte le richieste di informazioni.

Giovedì, dunque, al via la piattaforma dalle ore 12 in poi: l’inserimento di dati ed allegati deve essere completato entro 30 minuti. Nelle tre ore successive all’invio positivo della domanda sarà possibile eventualmente rettificare i dati ed i documenti già inseriti. Si ricorda che il rimborso verrà escluso ove la richiesta risulti incompleta di informazioni e/o degli allegati richiesti. (Così, comunicato stampa MiTE del 14 febbraio 2022)

Allegati:

– Scarica il manuale utente piattaforma bonus idrico (Pdf, 2MB)

Link al decreto che definisce modalità e termini per l’ottenimento del bonus idrico come previsto dai commi 61 al 65 dell’articolo 1 della legge n.178 del 30 dicembre 2020.


Aumento aliquote Inps Gestione separata collaboratori. A breve la procedura Uniemens con la nuova aliquota al 35,03%

Si comunica che le aziende committenti che hanno già elaborato i flussi Uniemens relativi al mese di gennaio 2022, per i soggetti per i quali è obbligatoria la contribuzione Dis-coll, applicando l’aliquota vigente fino al 31 dicembre 2021 (34,23%), possono effettuare l’invio del flusso Uniemens con la anzidetta aliquota.

Tale flusso sarà modificato eccezionalmente in entrata in fase di elaborazione delle denunce. A breve le procedure consentiranno la trasmissione dei flussi Uniemens anche con la nuova aliquota per il 2022 prevista per i suddetti soggetti, pari al 35,03%.

La differenza di contribuzione derivante dall’applicazione delle aliquote nelle misure previste per gli anni 2021 e 2022, rispettivamente pari al 34,23% e al 35,03%, potrà essere versata entro tre mesi dalla pubblicazione della circolare Inps n.25 dell’11 febbraio 2022, senza oneri aggiuntivi.

Le aziende potranno, come di consueto, al termine delle necessarie elaborazioni prendere visione della differenza di contribuzione complessivamente dovuta tramite il Cassetto Previdenziale per Committenti.

(Così, comunicato stampa Inps del 14 febbraio 2021)

Si ricorda che sono interessati dalla modifica delle aliquote contributive i soggetti i cui compensi derivano da:

  • uffici di amministratore, sindaco o revisore di società, associazioni e altri enti con o senza personalità giuridica (cfr. l’art. 50, comma 1, lett. c-bis), del D.P.R. 22 dicembre 1986, n. 917 – TUIR) anche se tali soggetti non sono beneficiari della relativa prestazione;
  • rapporti di collaborazioni coordinate e continuative;
  • dottorato di ricerca, assegno, borsa di studio.

Ne consegue che continuano a restare esclusi dall’applicazione dell’aliquota contributiva di finanziamento della prestazione DIS-COLL i compensi corrisposti come:

  • componenti di commissioni e collegi;
  • amministratori di Enti locali (D.M. 25 maggio 2001);
  • venditori porta a porta (art. 19 del decreto legislativo 31 marzo 1998, n. 114);
  • attività di lavoro autonomo occasionale (art. 44 del decreto-legge 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326);
  • associati in partecipazione (non ancora cessati);
  • medici in formazione specialistica (articolo 1, comma 300, della legge 23 dicembre 2005, n. 266).


SOMMARIO – Finanza & Fisco n. 4 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


I nuovi termini a seguito degli interventi emergenziali da Covid non sono di così semplice esegesi: spunti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Commissioni Tributarie Provinciali:


Termini per la notifica ed emissione di un avviso di accertamento 2015 – Effetti della normativa emergenziale ex art. 157 del D.L. n. 34/2020 e della proroga ex art. 4-octies, del D.L. “Crescita”


L’avviso di accertamento relativo all’anno 2015 emesso dopo il 31 dicembre 2020 è nullo. Le proroghe per le notifiche ex art. 4-octies, Decreto “Crescita” e ex art. 157, D.L. “Rilancio” non salvano dalla tardiva emissione

Commissione Tributaria Provinciale di Verona – Sezione I – Sentenza n. 269 del 3 dicembre 2021: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Accertamento con termine di decadenza al 31 dicembre 2020 – Accertamento emesso e notificato dopo il 31 dicembre 2020 – Non rilevanza dell’invito al contraddittorio con comparizione il 15 dicembre 2020 che consente la proroga automatica di 120 giorni dei termini di notificazione dell’atto impositivo – Ragioni – La proroga di 120 giorni del termine per la notificazione non rileva su quello previsto, nella specie, al 31 dicembre 2020 per l’emissione dell’atto – Conseguenze – Nullità, per decadenza del potere accertativo, dell’atto impositivo poiché emesso oltre il termine del 31 dicembre 2020 in violazione dell’articolo 157, comma 1 del D.L. n. 34/2020 – Caso di specie – Avviso di accertamento relativo all’anno 2015 – Art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Art. 157, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 57, del D.P.R. 26/10/1972, n. 633»


Sospensione “pandemica” dell’attività di notificazione degli atti impositivi – Deroghe


Accertamento notificato nel periodo di sospensione ex art. 157, comma 1, del D.L. n. 34/2020. Nullo senza i requisiti di indifferibilità e urgenza

Commissione Tributaria Provinciale di Firenze – Sezione I – Sentenza n. 569 del 6 dicembre 2021: «ACCERTAMENTO TRIBUTARIO – Notifica degli atti impositivi – Atti di accertamento, di contestazione, di irrogazione delle sanzioni, di recupero dei crediti d’imposta, di liquidazione e di rettifica e liquidazione – Emergenza pandemica da COVID-19 -Applicazione generalizzata della sospensione della notificazione degli atti impositivi scadenti tra l’8 marzo e il 31 dicembre 2020 stabilita dall’articolo 157, comma 1, del D.L. n. 34/2020 – Eccezioni – Casi di indifferibilità e urgenza – Necessità -Mancanza – Conseguenze – Divieto dell’attività di notifica degli avvisi di accertamento – Nullità dell’accertamento notificato nel periodo di sospensione – Art. 157, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77»


Prassi


Agenzia delle Entrate


DISCIPLINA
CONTROLLED FOREIGN COMPANIES (CFC)


Novellata disciplina CFC applicabile a partire dal periodo d’imposta 2019. Pubblicati provvedimento delle Entrate e circolare definitiva

Comunicato stampa dell’Agenzia delle Entrate del 27 dicembre 2021


La circolare vademecum sulla nuova disciplina per le società controllate estere (Controlled Foreign Companies)

Circolare dell’Agenzia delle Entrate n. 18 E del 27 dicembre 2021: «IMPOSTE SUI REDDITI – Contrasto agli arbitraggi fiscali internazionali – Disciplina antielusione relativa alle controlled foreign companies (CFC) – Circolare ATAD n. 1 – Chiarimenti in tema di Società Controllate Estere (CFC) – Modalità di determinazione del livello impositivo estero (effettivo) ai fini del confronto con quello (virtuale) italiano – Circostanza esimente per disapplicare la disciplina CFC – Determinazione e tassazione del reddito del soggetto controllato – Applicazione della disciplina in occasione di operazioni straordinarie – Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione – Art. 167, del D.P.R. 22/12/1986, n. 917 come modificato dall’art. 4 del D.Lgs. 29/11/2018, n. 142 – D.M. 21/11/2001, n. 429 – Provvedimento del direttore dell’Agenzia delle entrate del 27 dicembre 2021, prot. n. 376652/2021»


I criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lettera a), dell’articolo 167 del TUIR

Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021, prot. n. 376652/2021: «Disposizioni in materia di imprese estere controllate. Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lettera a), dell’articolo 167 del TUIR»


Dichiarazioni on-line – Ampliamento dei soggetti incaricati alla trasmissione


Trasmissione dichiarazioni fiscali. Presupposti per ottenere l’abilitazione per gli altri incaricati che esercitano abitualmente l’attività di consulenza fiscale

Risposta ad interpello – Agenzia delle Entrate – n. 79 del 7 febbraio 2022: «TRASMISSIONE TELEMATICA DELLE DICHIARAZIONI FISCALI – Presupposti per ottenere l’abilitazione – “Altri incaricati individuati con decreto (D.M. 19/04/2001) che esercitano abitualmente l’attività di consulenza fiscale” – Condizioni per l’abilitazione al servizio ENTRATEL – Solo se l’attività di consulenza fiscale è effettivamente svolta con “abitualità” – Il soggetto che chiede l’abilitazione alla trasmissione deve essere in possesso della partita IVA – Esclusione dell’Amministratore rappresentante di società non in possesso di apposita autonoma partita IVA – Individuazione dei soggetti legittimati ad apporre il visto di conformità – Obbligo di identità soggettiva tra chi appone il visto di conformità e chi trasmette la dichiarazione»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2022 per gli iscritti alla Gestione separata. Per i professionisti l’aliquota sale al 26,23%

Con circolare n. 25 dell’11 febbraio 2022, l’Inps ha comunicato le aliquote, il valore minimale e il valore massimale del reddito erogato per il calcolo dei contributi dovuti da tutti i soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995. Nel documento evidenziato che l’articolo 1, comma 398, della legge n. 178/2020 ha previsto per l’anno 2022 l’aumento dell’aliquota di cui all’articolo 59, comma 16, della legge n. 449/1997, per i soggetti che producono reddito da lavoro autonomo di cui all’articolo 53, comma 1, del D.P.R. n. 917/1986. Chiarimenti, anche sull’aumento dell’aliquota di finanziamento della prestazione DIS-COLL. previsto al comma 223 dell’articolo 1, della legge n. 234/2021.


Aumento aliquota ISCRO


L’articolo 1, comma 398, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2022 e per l’anno 2023 un aumento dell’aliquota di cui all’articolo 59, comma 16, della legge n. 449/1997 pari allo 0,51% (per l’anno 2021 l’aumento era pari allo 0,26%); il contributo è finalizzato a far fronte agli oneri derivanti dall’applicazione del comma 386 dello stesso articolo 1, che ha previsto in via sperimentale l’erogazione da parte dell’INPS dell’indennità straordinaria di continuità reddituale e operativa (c.d. ISCRO).


Aliquote contributive e di computo (totale al 26,23%)


Per l’anno 2022 le aliquote previste per i lavoratori autonomi, titolari di posizione fiscale ai fini dell’imposta sul valore aggiunto, iscritti alla Gestione separata e non assicurati ad altre Gestioni di previdenza né pensionati sono:

  • aliquota contributiva per l’invalidità, la vecchiaia e i superstiti (IVS) in misura pari al 25% così come stabilito all’articolo 1, comma 165, della legge 11 dicembre 2016, 232;
  • aliquota contributiva aggiuntiva pari allo 0,72%, istituita dall’articolo 59, comma 16, della legge n. 449/1997 (tutela relativa alla maternità, agli assegni per il nucleo familiare, alla degenza ospedaliera, alla malattia e al congedo parentale) e dall’articolo 7 del decreto ministeriale 12 luglio 2007, in attuazione di quanto previsto dal comma 791 dell’articolo 1 della legge n. 296/2006 ( il messaggio n. 27090/2007);
  • aliquota contributiva aggiuntiva per la c.d. ISCRO pari allo 0,51% istituita dall’articolo 1, comma 398, della legge n. 178/2020.


Modifica aliquota per il finanziamento DIS-COLL


Le aziende committenti che, per il versamento dei contributi relativi al mese di gennaio 2022, non abbiano potuto tenere conto della nuova aliquota contributiva, all’1,31% in sostituzione della precedente aliquota pari allo 0,51%, relativa al finanziamento della prestazione della DIS-COLL sopra descritta possono effettuare gli adempimenti relativi a detto periodo entro tre mesi dalla pubblicazione della circolare in esame.

Sono interessati dalla modifica delle aliquote contributive i soggetti i cui compensi derivano da:

  • uffici di amministratore, sindaco o revisore di società, associazioni e altri enti con o senza personalità giuridica (cfr. l’art. 50, comma 1, lett. c-bis), del D.P.R. 22 dicembre 1986, n. 917 – TUIR) anche se tali soggetti non sono beneficiari della relativa prestazione;
  • rapporti di collaborazioni coordinate e continuative;
  • dottorato di ricerca, assegno, borsa di studio.

Ne consegue che continuano a restare esclusi dall’applicazione dell’aliquota contributiva di finanziamento della prestazione DIS-COLL i compensi corrisposti come:

  • componenti di commissioni e collegi;
  • amministratori di Enti locali (D.M. 25 maggio 2001);
  • venditori porta a porta (art. 19 del decreto legislativo 31 marzo 1998, n. 114);
  • attività di lavoro autonomo occasionale (art. 44 del decreto-legge 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326);
  • associati in partecipazione (non ancora cessati);
  • medici in formazione specialistica (articolo 1, comma 300, della legge 23 dicembre 2005, n. 266).


Soggetti titolari di pensione o provvisti di altra tutela pensionistica obbligatoria


Per i soggetti già pensionati o assicurati presso altre forme di previdenza obbligatorie, per l’anno 2022, l’aliquota è confermata al 24%, sia per i collaboratori e le figure assimilate sia per i professionisti, così come disposto dall’articolo 1, comma 79, secondo periodo, della legge n. 247/2007, come da ultimo modificato, a decorrere dal 1° gennaio 2014, dall’articolo 1, comma 491, della legge 27 dicembre 2013, n. 147 (legge di stabilità 2014).


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 25 del 11 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2022 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2022 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92- Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234


Artigiani ed esercenti attività commerciali. Utilizzo eccedenze da esonero dei contributi senza F24 o domande di compensazione

L’Inps comunica che per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future. (Così, comunicato stampa Inps dell’11 febbraio 2022)


Il testo completo del messaggio n. 688 dell’11 febbraio 2022,


Oggetto: Gestioni artigiani ed esercenti attività commerciali. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione


1. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178

Si evidenzia che, come precisato nel messaggio n. 4620 del 23 dicembre 2021, per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future.


2. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione

Si comunica che, nell’ambito delle istanze telematizzate presenti sul Cassetto previdenziale per Artigiani e Commercianti, è stata rilasciata la nuova versione del modello di istanza di rimborso e/o compensazione, accessibile attraverso il percorso “Domande Telematizzate” > “Rimborso e/o compensazione contributiva”.

Tale nuovo modello deve essere utilizzato anche dai contribuenti ai quali è stato concesso l’esonero parziale dei contributi previdenziali, di cui all’articolo 1, commi da 20 a 22-bis, della legge n. 178/2020, per la richiesta di compensazione di cui al paragrafo 2 del citato messaggio n. 4620/2021 (eventuali ulteriori eccedenze di versamento, rispetto alla capienza dell’emissione 2021).

Sono, in ogni caso, considerate validamente acquisite le domande già presentate tramite le “Comunicazioni Bidirezionali” in presenza del riferimento “Esonero legge n. 178/2020 domanda di compensazione” nell’oggetto.


L’Oic approva il principio contabile OIC 35 sugli enti del terzo settore (Ets)

Il Consiglio di Gestione dell’Organismo Italiano di Contabilità (OIC) ha approvato il principio contabile OIC 35 volto a recepire le specificità del settore italiano no-profit nei loro bilanci. Gli ETS rappresentano un comparto in costante crescita nell’economia italiana. (Link al sito: https://www.fondazioneoic.eu)

Il principio contabile è stato predisposto a seguito dell’incarico ricevuto dal Ministero dell’Economia e Finanze, sentito il Ministero del Lavoro, con cui si chiedeva all’OIC di effettuare una valutazione delle problematiche contabili specifiche degli ETS per eventualmente integrare il corpo dei principi contabili vigenti.

L’emanazione del principio contabile OIC 35 conclude un lungo lavoro di preparazione che ha coinvolto, come di consueto nell’emanazione degli standard, tutti gli stakeholders interessati alla materia.

La complessità e la novità della materia riguardante la rappresentazione contabile degli enti appartenenti ad un settore così esteso e rilevante per l’economia del Paese, ha portato l’OIC a programmare fin da ora una fase di post implementation review con l’obiettivo di mettere a fuoco i più rilevanti problemi applicativi sui quali eventualmente intervenire con ulteriori documenti specifici.

L’OIC 35 disciplina i criteri per:

(i) la presentazione dello stato patrimoniale, del rendiconto gestionale e della relazione di missione degli enti del Terzo Settore, con particolare riguardo alla loro struttura e al loro contenuto; e

(ii) la rilevazione e valutazione di alcune fattispecie tipiche degli enti del Terzo Settore. Sono state espressamente indicate le specificità degli enti degli ETS per le quali le regole contabili ordinarie avrebbero fornito una rappresentazione contabile non appropriata con la finalità non lucrativa degli ETS e la normativa di riferimento prevista per i loro bilanci. Invece, per tutte le altre operazioni, per le quali non è stata prevista una disciplina specifica, si applicano le regole ordinarie di rilevazione e valutazione dei principi contabili OIC in vigore.

Il principio contabile nella parte dispositiva contiene previsioni specifiche in tema di:

  • postulati di bilancio indicando i destinatari primari del bilancio e regole per la valutazione della continuità aziendale di un soggetto ETS;
  • transazioni non sinallagmatiche che rappresentano che un aspetto rilevante degli ETS, tra le quali assume particolare rilievo il modello contabile previsto per quelle vincolate;
  • quote associative e apporti da soci fornitori dando indicazioni sull’iscrizione e sulla rilevazione degli stessi; e
  • svalutazione delle immobilizzazioni materiali e immateriali prevedendo che ai fini della determinazione del valore d’uso gli ETS usano l’approccio semplificato previsto dall’OIC

Il principio contabile è corredato da quattro Appendici, parti integranti del principio, nelle quali si riportano gli schemi di stato patrimoniale e rendiconto gestionale, le informazioni che devono essere fornite nella relazione di missione e le definizioni previste dal decreto ministeriale.

(Così, comunicato stampa dell’Organismo Italiano di Contabilità (OIC) del 3 febbraio 2022)


Vedi anche:


Estese le semplificazioni di prima applicazione per l’OIC 35 sugli enti del terzo settore

Link al testo del principio contabile OIC n. 35 rivolto agli ETS emanato nel febbraio 2022 ed aggiornato con gli emendamenti pubblicati il 2 marzo 2023

Link diretto al pagine dell’Organismo Italiano di Contabilità (OIC)
https://www.fondazioneoic.eu/wp-content/uploads/2011/02/2023-03-02-OIC-35-ETS-testo-consolidato.pd


“Il Bilancio degli Enti del Terzo Settore”. Il volume di Matteo Pozzoli, Professore associato di Economia aziendale presso l’Università degli Studi di Napoli “Parthenope”, con presentazione di Maurizio Postal, Consigliere Nazionale dei Commercialisti con delega al No Profit, svolge una analisi del decreto del Ministero del lavoro e delle politiche sociali del 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore». (Link al sito: www.fondazionenazionalecommercialisti.it)

Link al testo del Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore», pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020


Disponibile la checklist Assirevi 2021 per la nota dei bilanci IAS/IFRS

Nel sito dell’Associazione pubblicata anche la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo delle informazioni integrative (Disclosures) da fornire nelle note ai bilanci redatti secondo i principi contabili internazionali (IAS/IFRS) e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità.

La checklist pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno. Nel dettaglio, sono stati recepiti i requisiti d’informativa conseguenti all’adozione dei documenti di seguito riepilogati, per gli esercizi con inizio dal 1° gennaio 2021 o successivamente:


(1) – Il documento IASB entra in vigore a partire dagli esercizi che iniziano da o dopo il 1° aprile 2021, ma è consentita l’applicazione anticipata anche per i bilanci non autorizzati alla pubblicazione entro il 31 marzo 2021 (data di pubblicazione della modifica all’IFRS 16). Il regolamento di omologazione dell’Unione Europea, pubblicato nell’agosto del 2021 prevede che la modifica all’IFRS 16 deve essere applicata al più tardi dal 1° aprile 2021 per gli esercizi finanziari che iniziano a partire dal 1° gennaio 2021.


In sostanza, la check-list IFRS è stata aggiornata per tenere conto degli emendamenti degli IFRS omologati nel corso di tutto il 2021, ed applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2021.

Tali emendamenti hanno riguardato in particolare le modifiche apportate ad una serie di Standard (IFRS 9, IAS 39, IFRS 7, IFRS 4 ed IFRS 16) come effetto della riforma degli indici di riferimento per la determinazione dei tassi di interesse. In particolare, tali modifiche implicano un trattamento contabile specifico per ripartire nel tempo le variazioni di valore degli strumenti finanziari o dei contratti di leasing dovute alla sostituzione dell’indice di riferimento per la determinazione dei tassi di interesse.

È da rilevare inoltre che il principio contabile IFRS 16 è stato modificato per consentire l’estensione del sostegno operativo, già previsto nel corso del precedente esercizio, connesso alla COVID-19, facoltativo e temporaneo, per i locatari che beneficiano di sospensioni dei pagamenti dovuti per il leasing. Conseguentemente, è stata confermata l’informativa relativa alle suddette modifiche.

Infine, si segnalano le modifiche apportate all’IFRS 4 mirate a rimediare alle conseguenze contabili temporanee dello sfasamento tra la data di entrata in vigore dell’IFRS 9 Strumenti finanziari e la data di entrata in vigore del futuro IFRS 17 Contratti assicurativi. In particolare, le modifiche all’IFRS 4 prorogano la scadenza dell’esenzione temporanea dall’applicazione dell’IFRS 9 fino al 2023 al fine di allineare la data di entrata in vigore dell’IFRS 9 al nuovo IFRS 17.

La check-list IFRS è stata inoltre integrata per tenere conto di taluni principi (o modifiche a principi esistenti) omologati nel corso del 2021 di cui, pur applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2022, è consentita l’applicazione anticipata:


(2) – La modifica all’IFRS 16 non è stata oggetto di omologazione da parte dell’Unione Europea perché la modifica si riferisce ad un esempio illustrativo che non è parte integrante dello standard


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata al fine di tenere conto dei provvedimenti pubblicati nel 2021.

In particolare, gli aggiornamenti apportati riguardano principalmente la nuova definizione di Posizione Finanziaria Netta di cui agli Orientamenti ESMA del 4 marzo 2021.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio. La nuova “lista di controllo” è accessibile a partire da oggi nella apposita sezione “Checklist” del sito ASSIREVI.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)


Bilancio 2021 in base al codice civile e bilancio consolidato ex D.Lgs. n. 127/91: Assirevi pubblica le check list di controllo

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la lista di controllo dei principi di redazione del bilancio consolidato (Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127).

 Le liste sono state aggiornate da Assirevi, in particolar modo, per tenere conto dell’informativa prevista dal Documento Interpretativo n. 9 pubblicato dall’Organismo Italiano di Contabilità conseguente all’estensione, disposta dalla Legge di bilancio 2022, delle disposizioni inizialmente introdotte dall’articolo 60 della Legge n.126 in materia di sospensione degli ammortamenti.

La lista di controllo si modifica, inoltre, per la rimozione delle informative previste per i bilanci 2020 da parte dei Documenti Interpretativi dell’Organismo Italiano di Contabilità n. 4, 5, 6 ed 8, a causa del superamento dei provvedimenti normativi sui quali gli stessi si basavano. (link al sito https://www.fondazioneoic.eu/)

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio.

Le nuove “lista di controllo” sono accessibili a partire da oggi nella apposita sezione “Checklist” del sito Assirevi

Le liste di controllo sono presentate in file formato word scaricabili dal sito di Assirevi al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)

Link alla liste di controllo

Le liste oggetto di pubblicazione sono quelle relative a:

  • i principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del codice civile;
  • i principi di redazione del bilancio consolidato – Società ai cui bilanci sono applicabili le disposizioni del decreto legislativo 9 aprile 1991, n. 127.


Assegno unico e universale. Diffusa la circolare

Dal 1° gennaio 2022, come comunicato con il messaggio Inps 31 dicembre 2021, n. 4748, è possibile richiedere l’Assegno unico e universale tramite il servizio online.

L’Inps con circolare del 9 febbraio 2022, n. 23 fornisce ora ulteriori istruzioni sull’ambito di applicazione dell’Assegno, sui requisiti per l’accesso al beneficio, sulle modalità e i termini di presentazione della domanda.

Per quanto riguarda le modalità di erogazione dell’Assegno, è utile ricordare che lo strumento di riscossione dotato di IBAN , sul quale viene richiesto l’accredito della prestazione, deve risultare intestato o cointestato al beneficiario, eccetto nell’ipotesi di domanda presentata dal tutore di genitore incapace.

Link al testo della circolare INPS n. 23 del 9 febbraio 2022, con oggetto. ASSEGNO UNICO E UNIVERSALE PER I FIGLI A CARICO – Ambito di applicazione – Requisiti – Criteri per la determinazione – Maggiorazioni – Modalità e termini di presentazione della domanda – Decorrenza dell’assegno unico e universale – Compatibilità dell’assegno unico e universale per i figli a carico rispetto alle prestazioni sociali – Misure abrogate e proroga dell’assegno temporaneo per i figli minori e della maggiorazione dell’importo dell’assegno al nucleo familiare – Adempimenti in qualità di sostituto di imposta – Istruzioni contabili e monitoraggio della spesa – Decreto legislativo 29 dicembre 2021, n. 230


Per saperne di più:


Il D.Lgs. n. 230/2021 che istituisce l’assegno unico ed universale

Link al testo del Decreto Legislativo 21 dicembre 2021, n. 230, recante: «Istituzione dell’assegno unico e universale per i figli a carico, in attuazione della delega conferita al Governo ai sensi della legge 1° aprile 2021, n. 46». In Gazzetta Ufficiale n. 309 del 30 dicembre 2021


Faq

Per maggiori informazioni è possibile consultare le Faq sull’Assegno unico.


Le informative

Pubblicate le informative ai sostituti d’imposta e ai dipendenti e agli autonomi  per ottenere dall’Inps l’assegno unico e universale (AUU)


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Con la circolare 8 febbraio 2022, n. 22 l’INPS riepiloga gli importi dei contributi dovuti per il 2022 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori di età superiore ai 21 anni e al 22,80% per i collaboratori di età inferiore ai 21 anni.

Agli artigiani e ai commercianti ultrasessantacinquenni, già pensionati continuano ad applicarsi, anche per l’anno 2022, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti.

Dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%. In particolare, ai sensi dell’ articolo 1, comma 380, della legge n. 178/2020, a decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La circolare, infine, ricorda che i contribuenti forfetari che hanno intrapreso nel 2021 una nuova attività d’impresa per la quale intendono beneficiare nel 2022 del regime contributivo agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2022.
I soggetti che intraprendono una nuova attività nel 2022, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale. 


Link al testo della circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


SOMMARIO – Finanza & Fisco n. 2/3 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi dei redditi 


Dichiarazioni Redditi 2022 SC. Le novità dei modelli


Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.
Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.

Continua a leggere →


Modelli “Redditi 2022” delle Società e degli Enti
Redditi SC • Redditi SP • Redditi ENC

Istruzioni generali comuni ai modelli 2022 degli enti e delle società


Modello “Redditi 2022-SC” per le società di capitali, enti commerciali ed equiparati

Istruzioni e modelli per la dichiarazione delle società di capitali, enti commerciali ed equiparati


Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30745/2022, recante: «Approvazione del modello di dichiarazione “Redditi 2022-SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi.».


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 04.02.2022

I documenti sono integrati dai link alle circolari e risoluzioni richiamate

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazioni Redditi 2022 SC. Le novità dei modelli

Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.

Tra le novità nel modello trovano spazio:

  • la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP; la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. (Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”);
  • una nuova sezione XXIV del quadro RQ predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’ imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali;
  • la modifica del prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta;
  • l’inserimento nel quadro RU dei crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.


Frontespizio


Visto di conformità Superbonus


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata prevista la nuova casella “Presenza visto Superbonus”, da barrare in caso di apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto alla fruizione in dichiarazione della detrazione delle spese per interventi rientranti nel “Superbonus” (articolo 119, comma 11, del decreto-legge 19 maggio 2020, n. 34).


Esonero dall’apposizione del visto di conformità


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata eliminata la casella che doveva essere barrata dai contribuenti esonerati dall’apposizione del visto di conformità di cui all’art. 9-bis, comma 11, lettera a), del decreto-legge n. 50 del 2017.

Si ricorda che il citato, l’art. 9-bis, comma 11, del D.L. 50/2017 prevede, nei confronti dei soggetti che applicano gli ISA e conseguono il livello di affidabilità fiscale individuato con il provvedimento del direttore dell’Agenzia delle entrate di cui al comma 12 del medesimo articolo, una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


Quadro RF – Determinazione del reddito di impresa


Maggiorazione “Patent box”


Nel quadro RF, tra le “Altre variazioni in diminuzione” (rigo RF55, codice 86) è stata prevista l’indicazione della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa.

In particolare, va indicato con il codice 86, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento. Qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione imma­teriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146).


Di conseguenza, per usufruire della predetta disciplina è stato previsto nel quadro OP, sezione IV, l’esercizio dell’opzione.


Per il monitoraggio dei dati utili relativi ai beni oggetto del Patent box (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234) nel quadro RS inseriti i righi da RS530 a RS532.


Quadro RQ – Altre imposte


Deduzione maggior valore attività immateriali


Nel quadro RQ è stata prevista una nuova sezione XXIV per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR (commi 8-ter e 8-quater dell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, introdotti dall’articolo 1, comma 622, legge 30 dicembre 2021, n. 234).


Come spiegano le istruzioni per la compilazione della sezione, l’art. 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, ha previsto la possibilità di rivalutare i beni d’impresa e le partecipazioni, nonché di affrancare il saldo attivo della rivalutazione. Il maggior valore attribuito ai beni in sede di rivalutazione nella dichiarazione Redditi 2021 è riconosciuto ai fini dell’IRES e dell’IRAP a decorrere dall’esercizio successivo a quello con riferimento al quale la rivaluta­zione è stata eseguita qualora sia stata versata un’imposta sostitutiva dell’IRES e dell’IRAP e di eventuali addizionali nella misura del 3 per cento per i beni ammortizzabili e non ammortizzabili (comma 4 dell’art. 110 del decreto-legge n. 104 del 2020). A decorrere dal predetto esercizio, la deduzione del maggior valore imputato ai sensi dei commi 4, 8 e 8-bis del citato art. 110 alle attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, è effettuata, in ogni caso, in misura non superiore, per ciascun periodo d’imposta, a un cinquantesimo di detto importo (commi 8-ter e 8-quater dell’art. 110 del decreto-legge n. 104 del 2020, introdotti dall’art. 1, comma 622, legge 30 dicembre 2021, n. 234). In deroga alla predetta disposizione, è possibile effettuare la deduzione del maggior valore imputato in misura non superiore, per ciascun periodo d’imposta, a un diciottesimo di detto importo, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR, al netto dell’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge n. 104 del 2020. I soggetti che hanno già provveduto al versamento delle imposte sostitutive ai sensi del comma 6 dell’articolo 110 del decreto-legge n. 104 del 2020 hanno facoltà di revocare, anche parzialmente, l’applicazione della disciplina fiscale del citato art. 110, secondo modalità e termini stabiliti con provvedimento del direttore dell’Agenzia delle entrate. La revoca costituisce titolo per il rimborso ovvero per l’utilizzo in compensazione, ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, dell’importo delle imposte sostitutive versate, secondo modalità e termini adottate con il predetto provvedimento del direttore dell’Agenzia delle entrate.


Quadro FC – Redditi dei soggetti controllati non residenti (CFC)


Soggetti controllati non residenti


Nel quadro FC sono state previste le nuove caselle “Monitoraggio” e “OICR” per tenere conto delle disposizioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021.


Nelle istruzioni chiarito che il citato Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’art. 2, comma 2, del D.M. n. 429 del 2001. L’opzione di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del richiamato provvedimento del 27 dicembre 2021). In tal caso il contribuente compila la sezione II-C per indicare le perdite virtuali domestiche e il rigo FC37 (Reddito imponibile). Il “monitoraggio” può decorrere dall’acquisizione del controllo dell’entità estera, indipendentemente dalla circostanza che siano o meno integrate le altre condizioni per l’applicazione del regime CFC, oppure anche in periodi d’imposta successivi.

La casella denominata “OICR” deve, invece, essere barrata per gli organismi di investimento collettivo del risparmio non istituiti in Italia, fiscalmente non residenti, ai sensi dell’articolo 73, comma 3, del TUIR, che rientrano nell’ambito applicativo della disciplina CFC; in tal caso, i proventi conseguiti dall’OICR oggetto di imputazione ai fini della tassazione per trasparenza con aliquota del 26 per cento vanno riportati nel rigo FC37 e non vanno compilati i precedenti righi della sezione II-A del quadro FC.


Quadro RS – Prospetti vari


Superbonus e bonus facciate


Nel quadro RS sono stati aggiornati i prospetti relativi:

  • alle “Spese di riqualificazione energetica”;
  • alle “Spese per interventi su edifici ricadenti nelle zone sismiche e per interventi di recupero o restauro della facciata esterna degli edifici esistenti”;
  • alle “Detrazione per l’acquisto e la posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica”, con riferimento alle spese per le quali è possibile usufruire della detrazione nella misura del 110 per cento;
  • al calcolo della detrazione per le spese relative agli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti.


Eliminazione barriere architettoniche


Nel quadro RS (righi da RS521 a RS523) è stato previsto il nuovo prospetto per il calcolo della detrazione per le “Spese per interventi finalizzati al superamento e all’eliminazione di barriere architettoniche” (articolo 119-ter del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 1, comma 42, della legge 30 dicembre 2021, n. 234)


Si ricorda che il comma 42, dell’art. 1, della legge n. 234 del 2021, ha introdotto l’art. 119-ter al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, riconosce, ai fini della determinazione delle imposte sui redditi, una detrazione dall’imposta lorda, fino a concorrenza del suo am­montare, per le spese documentate sostenute dal 1° gennaio 2022 al 31 dicembre 2022 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti.

La detrazione, da ripartire tra gli aventi diritto in cinque quote annuali di pari importo, spetta nella misura del 75 per cento delle spese sostenute ed è calcolata su un ammontare complessivo non superiore a:

a) euro 50.000 per gli edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno;

b) euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da due a otto unità immobiliari;

c) euro 30.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da più di otto unità immobiliari.

La detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito.

Ai fini dell’accesso alla detrazione, gli interventi devono rispettare i requisiti previsti dal regolamento di cui al decreto del Ministro dei lavori pubblici 14 giugno 1989, n. 236.


Disciplina ACE


Nel quadro RS è stato integrato il prospetto per l’applicazione della disciplina ACE per consentire il calcolo della c.d. “ACE innovativa” determinata applicando l’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021, che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto (articolo 19, comma 3, del decreto-legge 25 maggio 2021, n. 73).


Come evidenziano le istruzioni, nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (si veda l’art. 19 del decreto-legge 25 maggio 2021, n. 73, c.d. “ACE innovativa 2021”):

– per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale, per il calcolo del rendimento nozionale del nuovo capitale (lettera b) del citato comma 287 dell’art. 1 della legge n. 160 del 2019) è pari al 15 per cento;

– gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta;

– la variazione in aumento del capitale proprio rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto risultante dal bilancio.

Inoltre, la deduzione del rendimento nozionale valutato mediante applicazione della predetta aliquota del 15 per cento corrispondente agli incrementi di capitale proprio può essere alternativamente fruita tramite riconoscimento di un credito d’imposta da calcolarsi applicando al rendimento nozionale l’aliquota dell’IRES (di cui al citato art. 77 del TUIR) in vigore nel periodo d’imposta in corso al 31 dicembre 2020.

Il credito d’imposta può essere utilizzato, previa comunicazione all’Agenzia delle entrate dal giorno successivo a quello dell’avvenuto versamento del conferimento in denaro o dal giorno successivo alla rinuncia o alla compensazione di crediti ovvero dal giorno successivo alla delibera dell’assemblea di destinare, in tutto o in parte, a riserva l’utile di esercizio. Le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta, nonché le modalità attuative per la cessione del credito sono definite nel Provvedimento del direttore dell’Agenzia delle entrate del 17 settembre 2021, n. 238235.

Il credito d’imposta non è produttivo di interessi. Può essere utilizzato, senza limiti di importo, in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, oppure può essere chiesto a rimborso. In alternativa, il credito d’imposta può essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti, ed è usufruito dal cessionario con le stesse modalità previste per il soggetto cedente.

Il credito d’imposta non concorre alla formazione del reddito d’impresa né della base imponibile dell’IRAP e non rileva ai fini del rapporto di cui all’art. 109, comma 5, del TUIR.

Nel rigo RS112A vanno indicati i dati relativi agli importi per i quali si fruisce della disciplina c.d. “ACE innovativa 2021” di cui al citato art. 19 del decreto-legge n. 73 del 2021, per la variazione in aumento del capitale proprio fino a 5 milioni di euro mentre nel rigo RS113 vanno indicati i dati relativi alla disciplina della c.d. “ACE ordinaria” come prevista dall’art. 1 del decreto-legge n. 201 del 2011.


Prospetto aiuti di stato


Riguardo alla compilazione del Prospetto aiuti di stato va segnalato che nelle “Attenzioni” contenute nelle istruzioni chiarito che “non vanno indicati i dati relativi agli aiuti di Stato che rientrano nell’ambito della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del CO­VID-19” (c.d. Temporary Framework) e successive modifiche, i cui dati necessari per la registrazione nel RNA (ad esempio, forma giuridica, dimensione impresa, settore, ecc.) sono stati già comunicati all’Agenzia delle entrate mediante l’autodichiarazione di cui all’articolo 3 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021, pubblicato nella Gazzetta ufficiale del 20 gennaio 2022 (per maggiori dettagli si rinvia alle istruzioni per la compilazione della citata autodichiarazione)”.


Quadro RU – Crediti d’imposta


Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Quadro RX – Risultato della dichiarazione


Nelle istruzioni per la compilazione del Quadro RX evidenziato il nuovo limite di compensazione orizzontale fissato a 2 milioni di euro nel 2021.


Ulteriore stretta anti-frodi bonus edilizi: le nuove FAQ dell’Agenzia delle Entrate

L’Agenzia delle entrate hanno aggiornato le FAQ (di seguito riportate) al fine di tener conto della ulteriore stretta anti-frode per il Superbonus e gli altri bonus cedibili, che limita la possibilità di cessione e circolazione dei crediti, introdotta dalla legge di bilancio 2022 e dal Decreto Sostegni-ter (art. 28 del decreto-legge 27 gennaio 2022, n. 4).


Le Faq dell’Agenzia delle entrate


Le Faq aggiornate al 3 febbraio 2022


Un contribuente che è titolare di un credito già oggetto di una delle opzioni di cui al comma 1 dell’articolo 121 del D.L. n. 34 del 2020, a seguito dell’entrata in vigore del D.L. Sostegni-ter, può effettuare un’ulteriore cessione?


Al fine di contrastare le frodi nel settore delle agevolazioni fiscali ed economiche – in linea con la ratio perseguita dal decreto-legge 11 novembre 2021, n. 157, le cui disposizioni sono state poi recepite dalla legge 30 dicembre 2021, n. 234 (legge di bilancio 2022) – l’articolo 28 del decreto-legge 27 gennaio 2022, n. 4 (decreto Sostegni-ter), ha modificato, al comma 1, gli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, eliminando la possibilità di effettuare le cessioni del credito successive alla prima, con riferimento, tra l’altro, al Superbonus e ai Bonus diversi dal Superbonus.

In sostanza, i beneficiari delle predette detrazioni possono cedere il relativo credito ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, ma questi ultimi non possono a loro volta cedere il credito acquistato; ciò vale anche per lo sconto in fattura praticato dai fornitori, i quali possono cedere il relativo credito ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, che, tuttavia, non possono procedere con ulteriori cessioni.

In altri termini, per effetto del citato articolo 28 del decreto Sostegni-ter, entrato in vigore il 27 gennaio 2022, è possibile effettuare una sola cessione, senza possibilità di ulteriori cessioni “a catena”.

Il comma 2 del citato articolo 28, tuttavia, ha previsto un regime transitorio, stabilendo che i crediti che – alla data del 7 febbraio 2022 – sono stati precedentemente oggetto di sconto in fattura o cessione del credito, possono essere oggetto esclusivamente di una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari.

I crediti che non possono essere ulteriormente ceduti sono utilizzabili dai cessionari in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.

La predetta disciplina transitoria di cui al comma 2 opera in relazione ai crediti ceduti per i quali – precedentemente alla data del 7 febbraio 2022 – è stata validamente trasmessa la relativa comunicazione all’Agenzia delle entrate, a prescindere dal numero di cessioni avvenute prima di tale data. Tali crediti possono essere oggetto esclusivamente di una ulteriore cessione, che potrà essere effettuata dal 7 febbraio 2022.

In considerazione dei tempi tecnici necessari per l’adeguamento del software che consente la trasmissione telematica della comunicazione delle opzioni, con successivo provvedimento del Direttore dell’Agenzia delle entrate, che sarà emanato ai sensi dell’articolo 19-octies, comma 4, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni dalla legge 4 dicembre 2017, n. 172, verrà prorogata la data a cui fare riferimento per individuare i crediti, precedentemente oggetto delle opzioni, che possono essere ceduti esclusivamente una ulteriore volta ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari.

In particolare, verrà prorogato dal 7 febbraio al 17 febbraio 2022 il termine di cui all’articolo 28, comma 2, del citato decreto-legge n. 4 del 2022, precedentemente al quale devono essere inviate le Comunicazioni per le opzioni relative agli interventi agevolabili per gli anni 2020, 2021 e 2022.

Pertanto, la disciplina transitoria recata dal comma 2 si applica ai crediti ceduti per i quali la relativa comunicazione all’Agenzia delle entrate sia validamente trasmessa prima del 17 febbraio 2022 (ossia entro il 16 febbraio 2022).


Un contribuente titolare di un credito, in data 28 gennaio 2022, ha comunicato all’Agenzia delle entrate l’opzione di cessione del credito di cui al comma 1 dell’articolo 121 del D.L. n. 34 del 2020. Può effettuare un’ulteriore cessione in data 3 febbraio?


La risposta è affermativa, poiché tale fattispecie rientra nella disciplina transitoria dettata dal comma 2 dell’art. 28 del D.L. n. 4 del 2022, a condizione, ovviamente, che la cessione del 3 febbraio sia validamente comunicata all’Agenzia delle entrate prima del 17 febbraio 2022 (come specificato nella FAQ precedente).

Per effetto della predetta disciplina transitoria il nuovo cessionario potrà, dal 17 febbraio 2022, effettuare “esclusivamente una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari”.


Un contribuente sostiene il 1° dicembre 2021 spese per interventi agevolabili in edilizia libera o di importo complessivo non superiore a 10.000 euro per i quali intende esercitare l’opzione per la cessione del credito. Qualora il 3 gennaio 2022 non abbia ancora trasmesso la relativa comunicazione di cessione all’Agenzia delle entrate è tenuto a richiedere il rilascio del visto di conformità e dell’asseverazione/attestazione della congruità delle spese?


L’articolo 1, comma 1, lett. b), del decreto-legge 11 novembre 2021, n. 157, ha introdotto l’obbligo del rilascio del visto di conformità e dell’attestazione della congruità delle spese in caso di esercizio dell’opzione per lo sconto in fattura o la cessione del credito anche per i Bonus diversi dal Superbonus. Con circolare del 29 novembre 2021, n. 16/E, è stato chiarito che tale obbligo “si applica, in via di principio, alle comunicazioni trasmesse in via telematica all’Agenzia delle entrate a decorrere dal 12 novembre 2021”.

L’articolo 1, comma 29, lett. b), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha inserito – a decorrere dal 1° gennaio 2022 – nell’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, il comma 1-ter, il quale, alla lettera b), stabilisce che l’obbligo del visto di conformità e dell’attestazione della congruità delle spese previsto per la cessione del credito o lo sconto in fattura non si applica per i Bonus diversi dal Superbonus «alle opere già classificate come attività di edilizia libera ai sensi dell’articolo 6 del testo unico delle disposizioni legislative e regolamentari in materia edilizia, di cui al decreto del Presidente della Repubblica 6 giugno 2001, n. 380, del decreto del Ministro delle infrastrutture e dei trasporti 2 marzo 2018, pubblicato nella Gazzetta Ufficiale n. 81 del 7 aprile 2018, o della normativa regionale, e agli interventi di importo complessivo non superiore a 10.000 euro, eseguiti sulle singole unità immobiliari o sulle parti comuni dell’edificio, fatta eccezione per gli interventi di cui all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160». L’articolo 1, comma 41, della legge di bilancio 2022, inoltre, ha abrogato il D.L. n. 157 del 2021, precisando che restano validi gli atti e i provvedimenti adottati e facendo salvi gli effetti prodottisi ed i rapporti giuridici sorti sulla base del medesimo decreto-legge.
Considerato che tale disposizione normativa entra in vigore il 1° gennaio 2022 si ritiene che la stessa trovi applicazione con riferimento alle comunicazioni di opzione per lo sconto in fattura o per la cessione del credito trasmesse all’Agenzia delle entrate a decorrere da tale data. Ne deriva che per la spesa sostenuta, anche mediante lo sconto in fattura, il 1° dicembre 2021 per i sopra citati interventi agevolabili in edilizia libera o di importo complessivo non superiore a 10.000 euro (come detto, fatta eccezione per gli interventi ammessi al Bonus facciate), non ricorre l’obbligo del visto di conformità e dell’attestazione della congruità delle spese se la comunicazione di cessione è trasmessa all’Agenzia delle entrate a decorrere dal 1° gennaio 2022.


Si chiede conferma che per il calcolo del 30% dei lavori complessivi, soglia che permette alla persona fisica di sostenere spese detraibili al 110% nelle unità unifamiliari ai sensi dell’articolo 119 D.L. n. 34/2020, tale percentuale vada “commisurata all’intervento complessivamente considerato” (risposta ad interpello n. 791/2021) comprendendo, quindi, non solo tutti gli interventi programmati al 110%, ma anche quelli a diverse percentuali di detrazione (es. spese di ristrutturazione detraibili al 50%). Vanno comprese anche le spese per interventi non agevolati?


La risposta ad interpello n. 791/2021 citata nel quesito si riferisce all’ applicazione del comma 8-bis dell’articolo 119 del decreto Rilancio, nella formulazione vigente al 31 dicembre 2021, riferito all’ampliamento temporale dell’agevolazione in taluni casi specifici. In particolare, la disposizione pro-tempre vigente stabiliva che le persone fisiche al di fuori dell’esercizio di attività d’impresa o di arti e professioni, potevano fruire del Superbonus con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, posseduti da un unico proprietario o in comproprietà da più persone fisiche anche per le spese sostenute entro il 31 dicembre 2022. Ciò a condizione, tuttavia, che al 30 giugno di tale anno fossero stati effettuati almeno il 60 per cento dell’intervento complessivo. In tale contesto è stato, pertanto, precisato che, stante la formulazione della norma, la predetta percentuale andava commisurata all’intervento complessivamente considerato e non solo ai lavori ammessi al Superbonus. Tale criterio si ritiene valido anche con riferimento alle nuove disposizioni contenute nel citato comma 8-bis dell’articolo 119 del decreto Rilancio, come sostituito dalla legge di bilancio 2021.


Il limite di spesa per il super ecobonus del 110% applicabile agli interventi indicati nell’articolo 16-bis, comma 1, lettera e), del Tuir, cioè quelli «finalizzati alla eliminazione delle barriere architettoniche» è di 96.000 euro? In caso affermativo, si tratta di un nuovo plafond di spesa rispetto a quello per il bonus casa dell’articolo 16-bis del Tuir?


Ai sensi del comma 2 dell’articolo 119 del decreto Rilancio, tra gli interventi “trainati” dagli interventi di efficienza energetica di cui al comma 1 rientrano anche quelli finalizzati «alla eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi, alla realizzazione di ogni strumento che, attraverso la comunicazione, la robotica e ogni altro mezzo di tecnologia più avanzata, sia adatto a favorire la mobilità interna ed esterna all’abitazione per le persone portatrici di handicap in situazione di gravità, ai sensi dell’articolo 3, comma 3, della legge 5 febbraio 1992, n. 104», indicati nell’articolo 16-bis, comma 1, lettera e), del TUIR. Successivamente, il decreto-legge n. 77 del 2021 ha inserito una analoga disposizione anche nel comma 4 del medesimo articolo 119 stabilendo che i predetti interventi sono ammessi al Superbonus anche nell’ipotesi in cui siano effettuati congiuntamente agli interventi antisismici di cui al medesimo comma 4. La disposizione si applica alle spese sostenute a partire dal 1° giugno 2021, data di entrata in vigore del citato decreto legge n. 77 del 2021. Con riferimento al limite massimo di spesa ammesso al Superbonus, si ricorda che, ai sensi dell’articolo 16, comma 1, del citato decreto-legge n. 63 del 2013, per gli interventi di cui all’articolo 16-bis del TUIR è previsto che la detrazione si applichi nel limite di spesa di 96.000 euro riferito all’unità abitativa e alle sue pertinenze unitariamente considerate, anche se accatastate separatamente. Nel caso di interventi sulle parti comuni dell’edificio, le relative spese, essendo oggetto di un’autonoma previsione agevolativa, devono essere considerate, dal condomino o dall’unico proprietario dell’intero edificio (fino a 4), in modo autonomo ai fini dell’individuazione del limite di spesa ammesso alla detrazione. Pertanto, nel caso in cui vengano effettuati sia interventi sulle parti comuni dell’edificio che sulla singola unità immobiliare all’interno di tale edificio, il Superbonus spetta nei limiti di spesa sopra riportati, applicabili disgiuntamente per ciascun intervento. In sostanza, qualora sia installato nel condominio un ascensore e un condòmino effettui interventi di eliminazione delle barriere architettoniche nel suo appartamento, potrà fruire del Superbonus per l’intervento sulla propria abitazione nel limite di spesa di 96.000 euro e per l’intervento sulle parti comuni del condominio per la quota a lui imputata nell’ulteriore limite di 96.000 euro. Nel caso di titolarità di più appartamenti, il limite massimo di spesa relativo ai lavori sulle parti comuni va considerato autonomamente per ciascuna abitazione e, in caso di più contitolari dell’unità abitativa, deve essere suddiviso tra gli stessi. Nel predetto limite occorre tener conto anche delle eventuali ulteriori spese sostenute per interventi di recupero del patrimonio edilizio, ivi inclusi gli interventi antisismici, di cui all’articolo 16 del decreto-legge n. 63 del 2013, realizzati sul medesimo immobile anche in anni precedenti. In tal caso, si ha diritto all’agevolazione solo se la spesa per la quale si è già fruito della relativa detrazione nell’anno di sostenimento non ha superato il predetto limite complessivo. Tale vincolo non opera in caso di interventi autonomi, ossia non di mera prosecuzione, fermo restando che, per gli interventi autonomi effettuati nel medesimo anno sullo stesso immobile, deve essere comunque rispettato il limite annuale di spesa ammissibile. L’intervento per essere considerato autonomamente detraibile, rispetto a quelli eseguiti in anni precedenti sulla medesima unità immobiliare, deve essere anche autonomamente certificato dalla documentazione richiesta dalla normativa edilizia vigente (cfr., da ultimo, circolare n. 7/E del 2021). In applicazione dei criteri sopra illustrati, qualora l’intervento di abbattimento delle barriere architettoniche sia “trainato”:

 – da un intervento “trainante” finalizzato all’efficientamento energetico, sono ammesse al Superbonus le spese nel limite di 96.000 euro come sopra precisato. Il predetto limite di spesa si somma a quello previsto per ciascuno degli interventi “trainanti” di cui al comma 1 dell’articolo 119;

 – da un intervento “trainante” antisismico, il limite di 96.000 euro va complessivamente considerato tenendo conto anche delle spese sostenute per tale intervento antisismico.

Anche per tali interventi, in alternativa alla fruizione diretta del Superbonus, può essere esercitata l’opzione di cui all’articolo 121 del decreto Rilancio per un contributo sotto forma di sconto sul corrispettivo dovuto, anticipato dai fornitori (cosiddetto sconto in fattura), o per la cessione del credito corrispondente alla predetta detrazione.


Se un contribuente detrae il super bonus del 110% nel 730 precompilato e modifica i dati in esso contenuti relativi al super bonus o ad altri quadri, può inviare direttamente il 730 o deve avvalersi di un Caf o a un professionista abilitato, ai fini dell’apposizione del consueto visto di conformità, assorbente di quello specifico per i documenti del super bonus?


L’obbligo del visto di conformità per fruire della detrazione d’imposta relativa alle spese per interventi rientranti nel Superbonus è escluso nell’ipotesi in cui la dichiarazione sia presentata direttamente dal contribuente, attraverso l’utilizzo della dichiarazione precompilata predisposta dall’Agenzia delle entrate (modello 730 o modello Redditi), ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale (modello 730). Pertanto, nel caso in cui il contribuente modifichi i dati relativi alle spese ammesse al Superbonus proposti nella dichiarazione dei redditi precompilata e presenti direttamente la dichiarazione non dovrà richiedere il visto di conformità.


Considerando che il visto di conformità sull’intero modello Redditi assorbe quello specifico per il super bonus del 110% è detraibile al 110% anche il relativo onorario professionale, indipendentemente dall’importo del credito generato dal super bonus rispetto agli altri?


L’articolo 1, comma 28, lett. h), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha modificato il comma 11 dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34 (convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77), introducendo l’obbligo del visto di conformità anche al caso in cui il contribuente, con riferimento alle spese per interventi rientranti nel Superbonus, fruisca di tale detrazione nella dichiarazione dei redditi, salva l’ipotesi in cui la dichiarazione sia presentata «direttamente dal contribuente all’Agenzia delle entrate, ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale».

Resta fermo che il contribuente è tenuto a richiedere il visto di conformità sull’intera dichiarazione nei casi normativamente previsti: si pensi, ad esempio, all’ipotesi in cui la dichiarazione modello 730 sia presentata a un Centro di assistenza fiscale (CAF) o a un professionista abilitato oppure all’ipotesi prevista dall’articolo 1, comma 574, della legge 27 dicembre 2013, n. 147, secondo cui i contribuenti che, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, utilizzino in compensazione i crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito e all’imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, hanno l’obbligo di richiedere l’apposizione del visto di conformità relativamente alle singole dichiarazioni dalle quali emerge il credito.
In tali casi, infatti, il visto sull’intera dichiarazione assorbe il sopra descritto obbligo previsto dall’articolo 1, comma 28, lett. h), della legge di bilancio 2022. Considerato che, ai sensi dell’articolo 119, comma 15, del D.L. n. 34 del 2020 «Rientrano tra le spese detraibili per gli interventi di cui al presente articolo quelle sostenute per il rilascio […] del visto di conformità di cui al comma 11», si ritiene che siano detraibili le spese sostenute per l’apposizione di tale visto anche nel caso in cui il contribuente fruisca del Superbonus direttamente nella propria dichiarazione dei redditi. Pertanto, qualora l’apposizione del visto di conformità sia assorbita da quella relativa al visto sull’intera dichiarazione, ai fini della fruizione della detrazione, è necessario che le spese concernenti l’apposizione del visto relativo al Superbonus siano separatamente evidenziate nel documento giustificativo, poiché solo queste ultime spese sono detraibili.


La norma della legge di bilancio che prevede la possibilità di effettuare l’asseverazione sulla congruità dei costi anche sulla base del prezzario DEI, ai fini di tutti i bonus edilizi, ha carattere interpretativo?


L’articolo 1, comma 29, lett. b), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha riprodotto le modifiche all’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, disposte del decreto-legge 11 novembre 2021, n. 157, abrogato dall’articolo 1, comma 41, della citata legge di bilancio 2022, introducendo il comma 1-ter), che:

  • alla lettera a) prevede l’obbligo del visto di conformità anche in caso di opzione per la cessione del credito o sconto in fattura relativa alle detrazioni fiscali per interventi, diversi dal Superbonus 110%, di recupero del patrimonio edilizio e di efficienza energetica, di adozione di misure antisismiche (cd. sismabonus), di recupero o restauro della facciata degli edifici esistenti (cd. bonus facciate), di installazione di impianti fotovoltaici e di colonnine per la ricarica dei veicoli elettrici (di cui al comma 2 dell’articolo 121);
  • alla lett. b) prevede che i tecnici abilitati devono asseverare la congruità dei prezzi, secondo le disposizioni del comma 13-bis dell’articolo 119 del D.L. n. 34 del 2020.

Tale comma 13-bis, come modificato dall’articolo 1 della legge di bilancio 2022, comma 28, lett. i), che ha riprodotto la modifica introdotta dall’abrogato D.L. n. 157 del 2021, prevede che per l’asseverazione della congruità dei prezzi, richiesta per fruire del Superbonus, occorre fare riferimento – oltre ai prezzari individuati dal decreto del Ministro dello sviluppo economico del 6 agosto del 2020 (di cui al comma 13 lett. a) – anche ai valori massimi stabiliti, per talune categorie di beni, con decreto del Ministro della transizione ecologica, da adottare entro il 9 febbraio 2022. La lettera l) del medesimo comma 28 ha, inoltre, integrato il citato comma 13-bis stabilendo che i prezzari individuati con il decreto MISE del 6 agosto del 2020, per gli interventi di efficientamento energetico (anche ammessi al Superbonus), «devono intendersi applicabili» anche:

  • per gli interventi antisismici e di riduzione del rischio sismico di cui ai commi da 1-bis a 1-septies dell’articolo 16 del D.L. n. 63 del 2013 (cd. Sismabonus e Super sismabonus);
  • per gli interventi, ivi inclusi quelli di sola pulitura o tinteggiatura esterna, finalizzati al recupero o restauro della facciata esterna degli edifici esistenti ubicati in zona A o B di cui ai commi 219-223 della legge di bilancio 2020 (cd. bonus facciate);
  • per gli interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici di cui all’articolo 16-bis, comma 1, del TUIR.

Considerata la formulazione del periodo introdotto dalla lettera l) del comma 28, si ritiene che la disposizione abbia valenza interpretativa (quindi retroattiva), in quanto chiarisce che ai fini dell’attestazione della congruità delle spese, per tutti gli interventi ammessi alle agevolazioni, in attesa della emanazione dei decreti attuativi previsti dal comma 13-bis dell’articolo 119, è possibile utilizzare non solo i prezzari predisposti dalle regioni e dalle province autonome, i listini ufficiali o delle locali camere di commercio, industria, artigianato e agricoltura ovvero, in difetto, i prezzi correnti di mercato in base al luogo di effettuazione degli interventi, ma anche i prezzari individuati nel citato decreto MISE del 6 agosto 2020.


Faq aggiornate il 22 novembre 2021


Con riferimento a lavori per il recupero del patrimonio edilizio di cui all’art. 16-bis, comma 1, lettere a) e b), del TUIR, un contribuente, a seguito della ricezione della fattura da parte di un fornitore, in data 11 novembre 2021 ha effettuato il pagamento dell’importo ivi previsto rimasto a suo carico, ma alla data del 12 novembre 2021 (data di entrata in vigore del decreto-legge 11 novembre 2021, n. 157) non ha ancora trasmesso all’Agenzia delle entrate la comunicazione dell’opzione per lo sconto in fattura. A tale fattispecie si applica il regime previgente all’entrata in vigore del decreto-legge n. 157 del 2021, che non richiede, ai fini della predetta opzione, né il visto di conformità né l’asseverazione, oppure il nuovo regime previsto dal citato decreto legge che, invece, richiede i predetti adempimenti a carico del contribuente?


L’articolo 121, comma 1-ter, del decreto-legge 19 maggio 2020, n. 34 (introdotto dal decreto-legge 11 novembre 2021, n. 157) – che prevede, anche per i bonus diversi dal Superbonus, l’obbligo del visto di conformità e dell’asseverazione ai fini dell’opzione per lo sconto in fattura o la cessione del credito – si applica, in via di principio, alle comunicazioni trasmesse in via telematica all’Agenzia delle entrate a decorrere dal 12 novembre 2021 (data di entrata in vigore del decreto-legge n. 157 del 2021). Tuttavia, si ritiene meritevole di tutela l’affidamento dei contribuenti in buona fede che abbiano ricevuto le fatture da parte di un fornitore, assolto i relativi pagamenti a loro carico ed esercitato l’opzione per la cessione, attraverso la stipula di accordi tra cedente e cessionario, o per lo sconto in fattura, mediante la relativa annotazione, anteriormente alla data di entrata in vigore del decreto legge n. 157 del 2021, anche se non abbiano ancora provveduto all’invio della comunicazione telematica all’Agenzia delle entrate; si ritiene, pertanto, che in tali ipotesi non sussista il predetto obbligo di apposizione del visto di conformità alla comunicazione dell’opzione all’Agenzia delle entrate e dell’asseverazione. Al riguardo, si precisa che, per consentire la trasmissione di tali comunicazioni, le relative procedure telematiche dell’Agenzia delle entrate saranno aggiornate entro il prossimo 26 novembre. Va da sé che le comunicazioni delle opzioni inviate entro l’11 novembre 2021, relative alle detrazioni diverse dal Superbonus, per le quali l’Agenzia delle entrate ha rilasciato regolare ricevuta di accoglimento, non sono soggette alla nuova disciplina di cui al comma 1-ter dell’articolo 121 del decreto-legge n. 34/2020 e, dunque, non sono richiesti l’apposizione del visto di conformità e l’asseverazione della congruità delle spese. I relativi crediti possono essere accettati, ed eventualmente ulteriormente ceduti, senza richiedere il visto di conformità e l’asseverazione della congruità delle spese, anche dopo l’11 novembre 2021, fatta salva la procedura di controllo preventivo e sospensione di cui all’articolo 122-bis del decreto-legge n. 34/2020, introdotto dal decreto-legge n. 157 del 2021.


Nelle more dell’adozione del decreto del Ministero della transizione ecologica di cui al comma 13-bis dell’articolo 119 del decreto-legge n. 34 del 2020, relativo all’individuazione dei valori massimi per talune categorie di beni ai fini dell’asseverazione della congruità delle spese, è possibile fare riferimento ai prezzari individuati dal decreto del Ministero dello sviluppo economico del 6 agosto 2020?


Sì, il decreto ministeriale del 6 agosto 2020 («Requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici – cd. Ecobonus»), con i relativi allegati, è ancora vigente ed è corretto fare riferimento ad esso, in attesa dell’adozione del suddetto decreto del Ministero della transizione ecologica. Si evidenzia, inoltre, che ai sensi dell’articolo 119, comma 13-bis, del decreto legge n. 34 del 2020, «Nelle more dell’adozione dei predetti decreti, la congruità delle spese è determinata facendo riferimento ai prezzi riportati nei prezzari predisposti dalle regioni e dalle province autonome, ai listini ufficiali o ai listini delle locali camere di commercio, industria, artigianato e agricoltura ovvero, in difetto, ai prezzi correnti di mercato in base al luogo di effettuazione degli interventi».


L’asseverazione prevista per gli interventi oggetto dei Bonus diversi dal Superbonus, di cui al comma 2 dell’articolo 121 del decreto-legge n. 34 del 2020, deve attestare i requisiti tecnici dell’intervento e l’effettiva realizzazione, come previsto per il Superbonus, o riguarda solo la congruità delle spese?


L’articolo 121, comma 1-ter, lettera b), del decreto-legge n. 34 del 2020 prevede espressamente che i tecnici abilitati «asseverano la congruità delle spese sostenute» e, quindi, si ritiene che ad essa debba riferirsi la nuova attestazione richiesta. Resta, ovviamente, fermo il rispetto dei requisiti e degli adempimenti specificamente previsti per la fruizione delle agevolazioni fiscali diverse dal Superbonus di cui al comma 2 del citato articolo 121 del decreto Rilancio. Ad esempio, per gli interventi finalizzati al risparmio energetico che danno diritto alla detrazione di cui all’articolo 14 del decreto-legge n. 63 del 2013 è necessario porre in essere gli adempimenti previsti dal decreto ministeriale 6 agosto 2020 (requisiti) nel caso di interventi effettuati a partire dal 6 ottobre 2020, ovvero, dal decreto interministeriale 19 febbraio 2007 per quelli iniziati in data antecedente.


Un contribuente nell’anno 2021 ha sostenuto spese per interventi rientranti nel cosiddetto Superbonus, per le quali intende fruire della corrispondente detrazione nella dichiarazione dei redditi relativa al periodo d’imposta 2021. In considerazione dell’obbligatorietà del visto di conformità, introdotta dal decreto-legge 157 del 2021, anche nel caso in cui il Superbonus sia fruito sotto forma di detrazione, il visto va richiesto in relazione all’intera dichiarazione in cui la detrazione è indicata o può riferirsi solo ai dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione in argomento?


Il comma 11 dell’articolo 119 del decreto legge n. 34 del 2020, come modificato dal decreto legge n. 157 del 2021, ha introdotto l’obbligo del visto di conformità anche nel caso in cui, con riferimento alle spese per interventi rientranti nel cosiddetto Superbonus, il contribuente fruisca della relativa detrazione in dichiarazione dei redditi, salvo il caso in cui la dichiarazione sia presentata direttamente dal contribuente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale. Fatti salvi questi casi, si ritiene che il visto di conformità vada richiesto solo per i dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione. Il contribuente è tenuto a conservare la documentazione attestante il rilascio del visto di conformità, unitamente ai documenti giustificativi delle spese e alle attestazioni che danno diritto alla detrazione. Resta fermo che il contribuente è tenuto a richiedere il visto di conformità sull’intera dichiarazione nei casi normativamente previsti (ad esempio, cfr. articolo 1, comma 574, della legge n. 147 del 2013, secondo cui i contribuenti che, ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, utilizzano in compensazione i crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito e all’imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, hanno l’obbligo di richiedere l’apposizione del visto di conformità, relativamente alle singole dichiarazioni dalle quali emerge il credito). Va da sé che il visto sull’intera dichiarazione, in tal caso, è assorbente del sopra descritto obbligo di cui al comma 11 dell’articolo 119.


I tecnici abilitati alla verifica della congruità delle spese per gli interventi ammessi al Superbonus possono asseverare anche la congruità prevista dal decreto-legge n. 157 del 2021?


Si ritiene che i tecnici abilitati al rilascio delle asseverazioni previste dall’articolo 119, comma 13, del decreto-legge n. 34 del 2020 per gli interventi ammessi al Superbonus possano rilasciare, per la medesima tipologia di intervento, anche l’asseverazione della congruità delle spese sostenute prevista dall’articolo 1 del decreto-legge n. 157 del 2021. Ad esempio, per gli interventi che consentono l’accesso al Sismabonus (non rientranti nel Superbonus 110%), può rilasciare l’asseverazione della congruità delle spese il soggetto abilitato a rilasciarla per gli interventi di riduzione del rischio sismico che danno diritto al Superbonus.
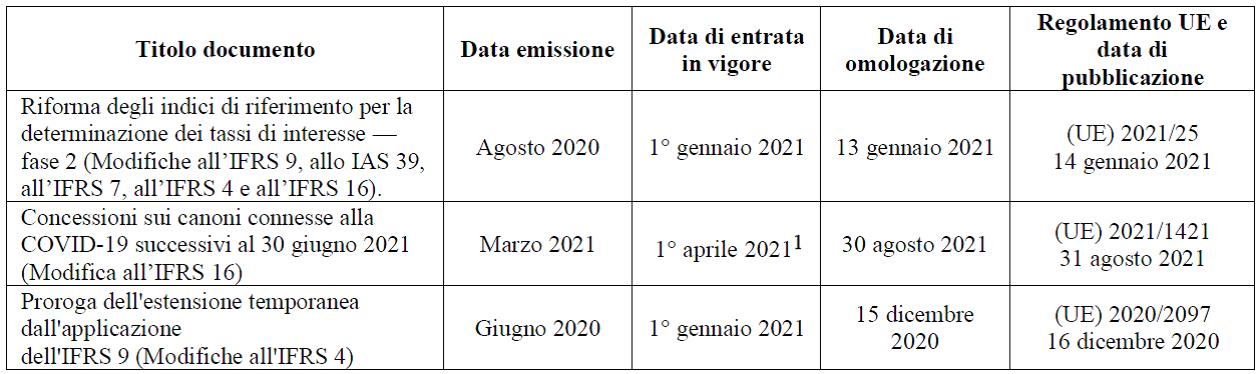

Bonus prima casa under 36 per tutto il 2022. Ancora tre mesi di IVA “leggera” per il gas metano. In una circolare le novità della legge di Bilancio in tema di imposte indirette

Più tempo per usufruire del bonus prima casa per gli under 36, meno Iva sulle somministrazioni di gas metano per tutto il primo trimestre dell’anno, IVA ridotta sui prodotti di igiene intima femminile, stop ai versamenti degli enti sportivi fino al 30 aprile. Sono alcuni dei chiarimenti contenuti in una circolare, firmata oggi dal Direttore dell’Agenzia, che illustra le novità in materia di IVA, imposte di registro, ipotecarie, catastali e di bollo, contenute nella legge di Bilancio 2022 (articolo 1 legge n. 234/2021).

Prima casa, “sconti” prolungati per gli under 36

L’ultima legge di Bilancio ha prorogato di sei mesi, fino al 31 dicembre 2022, la scadenza (in precedenza prevista per gli atti stipulati fino al 30 giugno 2022) dell’agevolazione introdotta con il decreto Sostegni-bis a favore dei giovani di età inferiore a 36 anni e con ISEE non superiore a 40.000 euro che acquistano il primo immobile. La norma di favore permette di fruire dell’esenzione, al momento del rogito, dal pagamento delle imposte di registro, ipotecaria e catastale ovvero, in caso di atto soggetto ad IVA, riconosce un credito d’imposta di ammontare pari all’IVA corrisposta al venditore.

IVA soft per le forniture di gas metano

Viene prorogata la riduzione dell’aliquota IVA al 5%, già prevista dal “Decreto Energia” (D.L. n. 130/2021) per l’ultimo trimestre 2021, per le forniture di gas metano destinato alla combustione per usi civili e industriali con riferimento ai consumi stimati o effettivi dei mesi di gennaio, febbraio e marzo 2022.

Dallo sport ai beni strumentali, gli altri chiarimenti

Tra le altre novità la sospensione, fino al 30 aprile 2022, di alcuni versamenti fiscali da parte degli enti sportivi, l’applicazione dell’imposta di registro in misura fissa ai trasferimenti di beni immobili strumentali nell’ambito di cessioni di aziende con il mantenimento degli assetti occupazionali, l’applicazione dell’IVA con aliquota ridotta sui prodotti di igiene intima femminile e la proroga a tutto il 2022 dell’esenzione dall’imposta di bollo per i certificati rilasciati in modalità telematica.

(Così, comunicato stampa dell’Agenzia delle entrate del 4 febbraio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 3 del 4 febbraio 2022, con oggetto: LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024»


Nuova stretta anti-frodi bonus edilizi. Approvato nuovo modello per comunicare l’opzione per la cessione o lo sconto in fattura

L’articolo 119 del decreto-legge 19 maggio 2020, n. 34 convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, e da ultimo modificato dalla legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), in presenza di determinate condizioni, ha incrementato l’aliquota della detrazione spettante per le spese sostenute nei periodi d’imposta indicati nel medesimo articolo 119 per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici (c.d. Superbonus).

Inoltre, l’articolo 121 del citato decreto-legge n. 34 del 2020, con le modificazioni introdotte dalla legge 30 dicembre 2021, n. 234, ha previsto che per i suddetti interventi che danno diritto al Superbonus, nonché per alcuni di quelli tradizionali elencati al comma 2 del medesimo articolo 121, il soggetto beneficiario possa optare, in luogo dell’utilizzo diretto della detrazione, per un contributo anticipato sotto forma di sconto dai fornitori che hanno realizzato gli interventi o, in alternativa, per la cessione del credito corrispondente alla detrazione spettante.

Il comma 12 del citato articolo 119 e il comma 7 del citato articolo 121 prevedono che con provvedimento del direttore dell’Agenzia delle entrate siano definite le modalità attuative delle disposizioni in commento, comprese quelle relative all’esercizio delle opzioni, da effettuarsi esclusivamente in via telematica.

Ciò premesso, con provvedimento del Direttore dell’Agenzia delle entrate del 3 febbraio 2022, prot. n. 35873/2022 in sostituzione il provvedimento dell’8 agosto 2020, come modificato dal provvedimento del 12 novembre 2021, sono state ridefinite le modalità e i termini per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi edilizi, alla luce delle novità introdotte dall’articolo 1, commi 28 e 29, della legge del 30 dicembre 2021, n. 234 (legge di bilancio 2022) e dall’articolo 28 decreto-legge 27 gennaio 2022, n. 4.

Con il nuovo provvedimento approvato il nuovo modello per la comunicazione dell’opzione all’Agenzia delle entrate, nonché le relative istruzioni e specifiche tecniche, che tengono conto delle novità introdotte in relazione agli interventi per i quali sono esercitabili le opzioni e all’obbligo di apporre il visto di conformità alla comunicazione. Inoltre, il nuovo modello e le specifiche tecniche sono stati adeguati per gestire tutte le fattispecie di cessione delle rate residue di detrazione non fruite, in relazione agli interventi sulle parti comuni degli edifici. Come preannunciato con il comunicato stampa del 28 gennaio 2022, gli aggiornamenti saranno progressivamente resi disponibili a decorrere dalle comunicazioni delle opzioni inviate dal 4 e dal 24 febbraio 2022.

Infine, considerato che la dichiarazione dei redditi precompilata sarà resa disponibile a partire dal 30 aprile 2022, per consentire ai contribuenti e agli intermediari di disporre di un più ampio lasso di tempo per trasmettere le comunicazioni delle opzioni di cui trattasi, con il provvedimento in esame viene previsto che per le spese sostenute nel 2021, nonché per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020, la comunicazione dovrà essere trasmessa entro il 7 aprile 2022, anziché entro il 16 marzo.


Requisiti per l’esercizio dell’opzione


Ai fini della citata opzione per la cessione o per lo sconto in alternativa alle detrazioni spettanti, il beneficiario della detrazione deve richiedere:

  1. per gli interventi di cui ai commi 1, 2 e 3 dell’articolo 119 del Decreto, che i tecnici abilitati asseverino il rispetto dei requisiti previsti dai decreti di cui al comma 3-ter dell’articolo 14 del decreto-legge n. 63 del 2013 e la corrispondente congruità delle spese sostenute in relazione agli interventi agevolati. Una copia dell’asseverazione è trasmessa, esclusivamente per via telematica, all’Agenzia nazionale per le nuove tecnologie, l’energia e lo sviluppo economico sostenibile (ENEA), secondo le modalità stabilite con il decreto del Ministro dello sviluppo economico del 3 agosto 2020;
  2. per gli interventi di cui al comma 4 del medesimo articolo 119 del Decreto, che l’efficacia degli stessi al fine della riduzione del rischio sismico sia asseverata dai professionisti incaricati della progettazione strutturale, della direzione dei lavori delle strutture e del collaudo statico, secondo le rispettive competenze professionali, iscritti agli ordini o ai collegi professionali di appartenenza, in base alle disposizioni del decreto del Ministro delle infrastrutture e dei trasporti n. 58 del 28 febbraio 2017 e successive modificazioni. I professionisti incaricati attestano altresì la corrispondente congruità delle spese sostenute in relazione agli interventi agevolati. L’asseverazione è depositata presso lo sportello unico competente di cui all’articolo 5 del decreto del Presidente della Repubblica 3 giugno 2001, n. 380;
  3. per gli interventi diversi da quelli di cui al citato articolo 119 del Decreto, che i tecnici abilitati attestino la congruità delle spese sostenute secondo le disposizioni del medesimo articolo 119, comma 13-bis;
  4. il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta. Il visto di conformità è rilasciato ai sensi dell’articolo 35 del decreto legislativo 9 luglio 1997, n. 241, dai soggetti indicati alle lettere a) e b) del comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, e dai responsabili dell’assistenza fiscale dei centri costituiti dai soggetti di cui all’articolo 32 del citato decreto legislativo n. 241 del 1997. Inoltre, il soggetto che rilascia il visto di conformità verifica che i professionisti incaricati abbiano rilasciato le asseverazioni e attestazioni, di cui alle lettere precedenti lettere a) e b) e che gli stessi abbiano stipulato una polizza di assicurazione della responsabilità civile, come previsto dall’articolo 119, comma 14, del Decreto, nonché la presenza dell’attestazione di cui alla lettera c).

Con riferimento alle Comunicazioni dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica trasmesse all’Agenzia delle entrate a decorrere dal 1° gennaio 2022, il visto di conformità di cui alla lettera d) e l’attestazione di cui alla lettera c) non sono richiesti per le opere già classificate come attività di edilizia libera ai sensi dell’articolo 6 del testo unico delle disposizioni legislative e regolamentari in materia edilizia, di cui al decreto del Presidente della Repubblica 6 giugno 2001, n. 380, del decreto del Ministro delle infrastrutture e dei trasporti 2 marzo 2018, pubblicato nella Gazzetta Ufficiale n. 81 del 7 aprile 2018, o della normativa regionale, e per gli interventi di importo complessivo non superiore a 10.000 euro, eseguiti sulle singole unità immobiliari o sulle parti comuni dell’edificio, fatta eccezione per gli interventi di cui all’articolo 119 del Decreto e all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160.


Il comunicato stampa dell’ Agenzia delle entrate del 3 febbraio 2022


Pronto il nuovo modello per comunicare le opzioni di cessione o sconto in fattura dei bonus edilizi. Da domani gli invii per la comunicazione aggiornata. Dieci giorni in più per comunicare le opzioni del periodo “transitorio”

È disponibile il nuovo modello, con le relative istruzioni e specifiche tecniche, che i contribuenti potranno utilizzare da domani per comunicare le opzioni di cessione o sconto in fattura relative ai bonus edilizi alla luce delle modifiche introdotte dalla legge di Bilancio 2022 (legge n. 234/2021) e del decreto Sostegni Ter (D.L. n. 4/2022).A partire dal 4 febbraio 2022, una volta esaurite le operazioni di aggiornamento del software, il nuovo modello potrà essere utilizzato per gli interventi di importo complessivo non superiore a 10mila euro e per i lavori in edilizia libera, senza necessità del visto di conformità. Inoltre, con una Faq pubblicata oggi, l’Agenzia rende noto che ci sono 10 giorni in più per trasmettere la comunicazione di cessione per i crediti interessati dalla disciplina transitoria prevista dal decreto Sostegni-ter. Non più entro il 6 febbraio, dunque, ma fino al 16 dello stesso mese. Considerati i tempi tecnici necessari per adeguare il software che consente la trasmissione telematica, infatti, il termine entro il quale i contribuenti potranno inviare la comunicazione dell’opzione viene prorogato al 16 febbraio (ossia prima del 17 febbraio) anziché il 6 febbraio (ossia precedentemente al 7 febbraio 2022) come previsto dal decreto Sostegni ter. La proroga, anticipata nella Faq di oggi, sarà oggetto di un successivo Provvedimento del Direttore dell’Agenzia.


Il nuovo modello


Il modello aggiornato, insieme alle istruzioni e alle specifiche tecniche, è stato approvato con un provvedimento firmato oggi dal Direttore dell’Agenzia delle Entrate, che sostituisce il provvedimento dell’8 agosto 2020. In particolare, il modello tiene conto delle novità introdotte per gli interventi oggetto di opzione e sull’obbligo di apporre il visto di conformità alla comunicazione. Inoltre, il modello di comunicazione e le specifiche tecniche sono stati adeguati per gestire tutte le fattispecie di cessione delle rate residue di detrazione non fruite, in relazione agli interventi sulle parti comuni degli edifici. Come preannunciato con il comunicato stampa del 28 gennaio 2022, gli aggiornamenti saranno progressivamente resi disponibili a decorrere dalle comunicazioni delle opzioni inviate dal 4 e dal 24 febbraio 2022 per gli interventi finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. Infine, considerato che la dichiarazione dei redditi precompilata sarà resa disponibile a partire dal 30 aprile 2022, per consentire ai contribuenti e agli intermediari di disporre di un più ampio lasso di tempo per trasmettere le comunicazioni delle opzioni, con il provvedimento viene previsto che per le spese sostenute nel 2021, e per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020, la comunicazione dovrà essere trasmessa entro il 7 aprile 2022, anziché entro il 16 marzo.


10 giorni in più per la comunicazione di cessione dei crediti del “periodo transitorio” 


L’articolo 28 del decreto Sostegni-ter (decreto-legge 27 gennaio 2022, n. 4) ha eliminato la possibilità di effettuare le cessioni del credito successive alla prima per il Superbonus e gli altri bonus cedibili. In pratica dal 27 gennaio 2022, è possibile effettuare una sola cessione, senza possibilità di ulteriori cessioni “a catena”.

È previsto, tuttavia, un periodo transitorio, per il quale i crediti che – alla data del 7 febbraio 2022 – sono stati già oggetto di sconto in fattura o cessione del credito, possono essere oggetto di una ulteriore e sola cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari. Tutto ciò a patto che, prima del 7 febbraio 2022, sia stata trasmessa la comunicazione all’Agenzia delle entrate, a prescindere dal numero di cessioni avvenute prima di questa data. Ora, in considerazione dei tempi tecnici necessari per l’adeguamento del software che consente la trasmissione telematica della comunicazione delle opzioni, un provvedimento del Direttore dell’Agenzia delle entrate, di prossima emanazione, prorogherà dal 7 febbraio al 17 febbraio 2022 il termine prima del quale devono essere inviate le Comunicazioni per le opzioni relative agli interventi agevolabili per gli anni 2020, 2021 e 2022.

Pertanto, la disciplina transitoria si applica ai crediti ceduti per i quali la relativa comunicazione all’Agenzia delle entrate sia validamente trasmessa prima del 17 febbraio 2022 (ossia entro il 16 febbraio 2022).


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 febbraio 2022, prot. n. 35873/2022, recante: «Disposizioni di attuazione degli articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34, per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del rischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici», pubblicato il 03.02.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Legge di Bilancio 2022 e Decreto Sostegni-ter. L’Inps spiega la riforma degli ammortizzatori sociali

Con la Circolare n. 18 del 1° febbraio 2022, l’INPS illustra le novità introdotte dalla Legge di Bilancio 2022 (L. 30 dicembre 2021, n. 234) in materia di ammortizzatori sociali in costanza di rapporto di lavoro contenuto nel D.Lgs. 14 settembre 2015, n. 148, nonché le disposizioni in materia di trattamenti di integrazione salariale introdotti dal Decreto Sostegni-ter (D.L. 27 gennaio 2022, n. 4, art. 7) in favore dei datori di lavoro operanti in specifici settori di attività.

In apertura, il provvedimento chiarisce che le modifiche apportate producono effetti sulle richieste di trattamenti per i quali l’inizio della riduzione/sospensione dell’attività lavorativa si colloca a partire dal 1° gennaio 2022. Pertanto, la nuova norma non trova applicazione con riferimento alle richieste aventi ad oggetto periodi plurimensili, a cavallo degli anni 2021-2022, in cui la riduzione/sospensione dell’attività lavorativa sia iniziata nel corso dell’anno 2021, ancorché successivamente proseguita nel 2022.

Di seguito, le principali novità illustrate dall’Istituto.


Lavoratori destinatari delle integrazioni salariali e anzianità di effettivo lavoro


Ampliando la platea dei destinatari delle integrazioni salariali, la Legge di Bilancio 2022 estende la CIGO, la CIGS, i Fondi di solidarietà bilaterali e il FIS anche ai lavoratori a domicilio e agli apprendisti. Inoltre, viene ridotta da 90 a 30 giorni l’anzianità minima di effettivo lavoro che i lavoratori devono possedere per poter beneficiare dell’integrazione.


Importo dei trattamenti di integrazione salariale


Per i trattamenti relativi a periodi di sospensione o riduzione dell’attività lavorativa decorrenti dal 1° gennaio 2022, si introduce un unico massimale (per l’anno 2021, pari a Euro 1.199,72), annualmente rivalutato secondo gli indici ISTAT, che prescinde dalla retribuzione mensile di riferimento dei lavoratori.


Modalità di erogazione e termine per il rimborso delle prestazioni


La Legge di Bilancio 2022 prevede il rispetto di termini decadenziali relativi alla trasmissione dei dati necessari per il pagamento dei trattamenti con pagamento diretto; decorsi inutilmente tali termini, il pagamento della prestazione e gli oneri connessi rimangono a carico del datore di lavoro inadempiente.


Computo dei dipendenti


Ai fini della determinazione della dimensione aziendale, devono essere compresi nel calcolo tutti i lavoratori, inclusi i dirigenti, i lavoratori a domicilio e gli apprendisti (di tutte le tipologie) che prestano la propria attività con vincolo di subordinazione sia all’interno sia all’esterno dell’azienda.


Compatibilità con lo svolgimento di attività lavorativa


A seguito delle modifiche apportate, il lavoratore beneficiario che – durante il periodo di sospensione o riduzione dell’orario di lavoro – svolga attività di lavoro subordinato di durata superiore a 6 mesi, o di lavoro autonomo, non ha diritto al trattamento di integrazione salariale per le giornate di lavoro svolte. Invece, qualora il lavoratore esegua attività di lavoro subordinato a tempo determinato di durata pari o inferiore a 6 mesi, il trattamento di integrazione salariale resta sospeso per la durata del rapporto di lavoro.


Cassa integrazione ordinaria (CIGO)


Quanto alla Cassa Integrazione Guadagni Ordinaria, l’Istituto precisa che la disciplina non subisce sostanziali modifiche, chiarendo che continuano ad essere applicate le previsioni di cui all’art. 10 del D.Lgs. n. 148/2015.

Il Decreto Sostegni-ter (art. 23) introduce, invece, delle novità in merito agli aspetti di tipo regolamentare, nonché la possibilità di organizzare diversamente le competenze territoriali di autorizzazione della Cassa Integrazione Ordinaria in capo all’INPS.

La Riforma riduce l’ammontare del contributo addizionale. In particolare, a decorrere dal 1° gennaio 2025, per i datori di lavoro che non abbiano fruito di trattamenti di integrazione salariale per almeno 24 mesi successivi al termine dell’ultimo periodo di fruizione del trattamento, la misura del contributo addizionale viene determinata secondo aliquote differenziate in base ai periodi di trattamento concesso.


Cassa integrazione straordinaria (CIGS)


L’INPS evidenzia che la CIGS è uno degli istituti maggiormente interessati dal riordino della normativa in materia di ammortizzatori sociali in costanza di rapporto di lavoro.

In relazione al campo di applicazione, la Riforma prevede che, per i trattamenti di integrazione salariale relativi a periodi decorrenti dal 1° gennaio 2022, la disciplina in materia di CIGS e i relativi obblighi contributivi trovano applicazione con riferimento:

a) ai datori di lavoro che, nel semestre precedente, abbiano occupato mediamente più di 15 dipendenti e che operano in settori non coperti dai Fondi di solidarietà bilaterali di cui agli articoli 26, 27 e 40 del D.Lgs. n. 148/2015;

b) alle imprese del trasporto aereo e di gestione aeroportuale e alle società da queste derivate, alle imprese del sistema aeroportuale, nonché ai partiti e ai movimenti politici e alle loro rispettive articolazioni e sezioni territoriali, a condizione che risultino iscritti nel registro di cui all’art. 4, comma 2, del D.L. 28 dicembre 2013, n. 149, convertito con modificazioni in L. 21 febbraio 2014, n. 13.

Inoltre, si allarga significativamente la platea dei datori di lavoro rientranti nel campo di applicazione del trattamento straordinario di integrazione salariale in quanto vengono attratti dalla relativa disciplina, in relazione alle dimensioni occupazionali medie semestrali, oltre ai datori di lavoro del settore industriale, anche quelli operanti in tutti gli altri settori in cui non sono stati costituiti Fondi di solidarietà bilaterali ai sensi degli articoli 26, 27 e 40 del D.Lgs. n. 148/2015.

Riguardo alle causali di intervento, la Legge di Bilancio 2022 amplia la causale di “riorganizzazione aziendale”, ricomprendendovi anche i casi in cui le aziende vi ricorrano “per realizzare processi di transizione” che saranno individuati e regolati con Decreto del Ministro del Lavoro e delle Politiche Sociali, sentito il Ministero dello Sviluppo economico.

Vengono, altresì, apportate modifiche alle disposizioni relative al programma di riorganizzazione aziendale, stabilendo che il recupero occupazionale possa essere realizzato anche mediante la riqualificazione professionale dei lavoratori e il potenziamento delle loro competenze.

In merito al contratto di solidarietà, la norma riformata innalza le percentuali di riduzione previste per ricorrere all’istituto contrattuale.

Infine, anche per la CIGS, il Decreto Sostegni-ter (art. 23) interviene su aspetti di tipo regolamentare.


Ulteriori disposizioni in materia di intervento straordinario di integrazione salariale


Al fine di fronteggiare particolari situazioni di criticità sul fronte occupazionale, la Legge di Bilancio 2022 prevede due particolari forme di intervento di integrazione salariale straordinaria (art. 1, commi 200 e 216), di seguito riportati.

  • L’accordo di transizione occupazionale: per sostenere le transizioni occupazionali all’esito dell’intervento straordinario di integrazione salariale per le causali di riorganizzazione e crisi aziendale, ai datori di lavoro che occupano più di 15 dipendenti può essere concesso, in deroga ai limiti massimi di durata come stabiliti dagli artt. 4 e 22 del D.Lgs. n. 148/2015, un ulteriore intervento di integrazione salariale straordinaria finalizzato al recupero occupazionale dei lavoratori a rischio esubero, per un periodo massimo di 12 mesi complessivi non ulteriormente prorogabili;
  • l’intervento straordinario di integrazione salariale per processi di riorganizzazione e situazioni di particolare difficoltà economica: si prevede la possibilità di concedere un ulteriore trattamento straordinario di integrazione salariale, per fronteggiare, nel biennio 2022-2023, processi di riorganizzazione e situazioni di particolare difficoltà economica, rivolto ai datori di lavoro rientranti nel campo di applicazione della cassa integrazione straordinaria che – avendo raggiunto i limiti massimi di durata complessiva dei trattamenti nel quinquennio mobile – non possono accedere ai trattamenti di integrazione salariale straordinaria.


Fondi di solidarietà bilaterali


Con decorrenza dal 1° gennaio 2022, la Riforma prevede la costituzione di Fondi di solidarietà bilaterali per i datori di lavoro che non rientrano nell’ambito di applicazione della CIGO (art. 10 del D.Lgs. n. 148/2015). Inoltre, i nuovi Fondi di solidarietà dovranno obbligatoriamente garantire le tutele per tutti i datori di lavoro del settore che occupano almeno 1 dipendente. La novella interessa, inoltre, anche le disposizioni concernenti l’importo dell’assegno di integrazione salariale e la durata del trattamento.

Per i Fondi già costituiti al 31 dicembre 2021, è previsto un periodo transitorio per adeguarsi alle nuove disposizioni, entro il 31 dicembre 2022. In caso contrario, i datori di lavoro del relativo settore confluiscono, a decorrere dal 1° gennaio 2023, nel Fondo di integrazione salariale (FIS), al quale vengono trasferiti i contributi già versati o comunque dovuti dai medesimi datori di lavoro. Inoltre, i Fondi di solidarietà bilaterali di cui all’art. 26 del D.Lgs. n. 148/2015, costituiti nel periodo compreso fra il 1° gennaio 2020 e il 31 dicembre 2021, potranno adeguarsi alle nuove disposizioni entro il 30 giugno 2023.


Fondo di integrazione salariale (FIS)


È estesa la platea dei soggetti tutelati poichè, dal 1° gennaio 2022, sono soggetti alla disciplina del Fondo di integrazione salariale i datori di lavoro che occupano almeno 1 dipendente, non rientranti nell’ambito di applicazione della CIGO (art. 10) e non destinatari delle tutele garantite dai Fondi di solidarietà bilaterali (articoli 26, 27 e 40 del D.Lgs. n. 148/2015).

L’Istituto illustra, altresì, le specifiche disposizioni introdotte con riguardo alle imprese del trasporto aereo, di gestione aeroportuale, alle imprese del sistema aeroportuale, ai partiti e movimenti politici.

Peraltro, la Riforma interviene anche sulla tipologia e sulla durata della prestazione assicurata dal FIS, per i cui dettagli si rimanda al provvedimento.


Cassa integrazione salariale operai agricoli (CISOA)


La legge di Bilancio 2022 (art. 1, comma 217) interviene anche su alcuni aspetti della Cassa integrazione salariale operai agricoli (CISOA). In particolare, a decorrere dal 1° gennaio 2022, il trattamento di CISOA è esteso anche: ai lavoratori dipendenti imbarcati su navi adibite alla pesca marittima, nonché in acque interne e lagunari, inclusi i soci lavoratori di cooperative della piccola pesca (L. 13 marzo 1958, n. 250); agli armatori e proprietari armatori, imbarcati sulla nave dagli stessi gestita.


Disposizioni in materia di trattamenti di integrazione salariale ai sensi del Decreto Sostegni-ter


Il Decreto Sostegni-ter (art. 7, D.L. 27 gennaio 2022, n. 4) consente ai datori di lavoro operanti nei settori specificatamente individuati – che sospendono o riducono l’attività lavorativa nel periodo dal 1° gennaio 2022 al 31 marzo 2022, ai sensi della disciplina ordinaria prevista dal D.Lgs. n. 148/2015, come modificata dalla Legge di Bilancio 2022 – di richiedere l’accesso ai trattamenti di integrazione salariale senza obbligo di versamento del contributo addizionale.


Fonte: Ministero del lavoro e delle Politiche Sociali – sito www.lavoro.gov.it


Link al testo della circolare Inps n. 18 del 1° febbraio 2022, con oggetto: LAVORO – Riordino della normativa ordinaria in materia di ammortizzatori sociali – Linee di indirizzo e prime indicazioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro – Legge 30 dicembre 2021, n. 234 – Decreto-legge 27 gennaio 2022, n. 4. Disposizioni in materia di trattamenti di integrazione salariale in favore di datori di lavoro operanti in determinati settori di attività


Decreto Sostegni-ter. Le misure a sostegno delle imprese e dell’economia in relazione all’emergenza da COVID-19

È stato pubblicato in Gazzetta Ufficiale n. 21 del 27 gennaio 2022, il Decreto Legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» (cosiddetto “Decreto Sostegni Ter“).

Il decreto interviene a sostegno delle imprese e dell’economia in relazione all’emergenza da COVID-19.

Si riportano, di seguito, le principali misure:

  • rifinanziamento del Fondo per il sostegno delle attività economiche chiuse, con 20 milioni di euro per l’anno 2022, destinato alle attività che, alla data di entrata in vigore del Decreto, risultano chiuse in conseguenza delle misure di prevenzione adottate con l’art. 6, comma 2, del D.L. n. 221/2021 (art. 1);
  • istituzione nello stato di previsione del Ministero dello Sviluppo Economico del Fondo per il rilancio delle attività economiche di commercio al dettaglio, con una dotazione di 200 milioni di euro per il 2022, finalizzato alla concessione di aiuti in forma di contributo a fondo perduto in favore delle imprese in possesso dei requisiti prescritti dalla norma, che svolgono in via prevalente attività di commercio al dettaglio, identificate con i codici ATECO elencati dal Decreto (art. 2);
  • incremento di 20 milioni di euro per il 2022 del Fondo per il sostegno delle attività economiche particolarmente colpite dall’emergenza epidemiologica(di cui all’art. 26 del D.L. n. 41/2021, convertito in Legge n. 69/2021) da destinare ad interventi in favore di parchi tematici, acquari, parchi geologici e giardini zoologici (art. 3);
  • incremento di 100 milioni di euro per l’anno 2022 del Fondo Unico Nazionale Turismo di cui all’art. 1, comma 366, della Legge di Bilancio 2022 (art. 4, comma 1);
  • esonero contributivo per le assunzioni nel settore turistico e degli stabilimenti termali (di cui all’art. 7 del D.L. n. 104/2020, convertito in Legge n. 126/2020), con riferimento alle assunzioni dal 1° gennaio 2022 al 31 marzo 2022, riconosciuto limitatamente al periodo dei contratti stipulati e comunque sino a un massimo di 3 mesi, per le assunzioni a tempo determinato o con contratto di lavoro stagionale. In caso di conversione in rapporto di lavoro subordinato a tempo indeterminato, l’esonero è previsto per un periodo massimo di 6 mesi dalla conversione (art. 4, comma 2);
  • estensione ai mesi di gennaio, febbraio e marzo 2022 del credito di imposta previsto dall’art. 28 del D.L. n. 34/2020 in favore delle imprese del settore turistico in relazione ai canoni di locazione versati (art. 5);
  • esonero dal pagamento della contribuzione addizionale in materia di trattamenti di integrazione salariale (di cui agli artt. 5 e 29, comma 8, del D.Lgs. 14 settembre 2015, n. 148) in favore dei datori di lavoro dei settori individuati con i codici ATECO nell’Allegato I al Decreto, che – dal 1° gennaio 2022 e fino al 31 marzo 2022 – sospendono o riducono l’attività lavorativa ai sensi del D.Lgs. 14 settembre 2015, n. 148 (art. 7);
  • proroga del trattamento di integrazione salariale in favore di imprese di rilevante interesse strategico nazionalecon un numero di dipendenti non inferiore a 1.000, per una durata massima di ulteriori 26 settimane, fruibili fino al 31 marzo 2022 (art. 22).

Il Decreto dispone, inoltre, importanti misure a sostegno del settore della cultura (art. 8), in materia di sport (art. 9), con riferimento al Piano di transizione 4.0 (art. 10), più alcune modifiche all’articolato del D.Lgs. 14 settembre 2015, n. 148 (art. 23).

Fonte: Ministero del lavoro e delle Politiche Sociali – sito www.lavoro.gov.it


Per saperne di più:


La ratio delle misure urgenti del Decreto Sostegni-ter

Link al testo della relazione illustrativa del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


La relazione tecnica delle misure urgenti del Decreto Sostegni-tre

Link al testo della relazione tecnica del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Il testo delle nuove misure urgenti del Decreto Sostegni-ter

Link al testo del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505)


Bonus acqua potabile. Comunicazioni delle spese sostenute nel 2021 fino al 28 febbraio 2022

Operativo il “Bonus acqua potabile”, il credito d’imposta del 50% riconosciuto per l’acquisto di sistemi che migliorano la qualità dell’acqua da bere, introdotto dalla Legge di Bilancio 2021 (Legge n. 178/2020). In particolare, da oggi fino al 28 febbraio è possibile comunicare le spese sostenute lo scorso anno, inviando il modello tramite il servizio web disponibile nell’area riservata o i canali telematici dell’Agenzia delle Entrate. Una volta ricevuto l’ok, il credito d’imposta riconosciuto sarà utilizzabile in compensazione tramite F24, oppure, per le persone fisiche non esercenti attività d’impresa o lavoro autonomo, anche nella dichiarazione dei redditi riferita all’anno della spesa e agli anni successivi fino al completo utilizzo del bonus. Per le spese sostenute quest’anno, invece, le comunicazioni andranno inviate nel 2023.


Che cos’è il “Bonus acqua potabile”


La Legge di Bilancio 2021 ha previsto un credito d’imposta del 50% per le spese sostenute tra il 1° gennaio 2021 e il 31 dicembre 2022 sull’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e/o addizione di anidride carbonica alimentare finalizzati al miglioramento qualitativo delle acque per il consumo umano erogate da acquedotti.

La legge di Bilancio 2022 ha inoltre prorogato l’agevolazione anche per le spese che verranno sostenute nel 2023. L’obiettivo del bonus è razionalizzare l’uso dell’acqua e ridurre il consumo di bottiglie di plastica. Possono accedere al bonus le persone fisiche, i soggetti esercenti attività d’impresa, arti e professioni e gli enti non commerciali, compresi gli enti del Terzo settore e gli enti religiosi civilmente riconosciuti.


Come ottenere l’agevolazione


L’importo delle spese sostenute deve essere documentato da una fattura elettronica o un documento commerciale in cui sia riportato il codice fiscale del soggetto che richiede il credito. Per i privati e in generale i soggetti diversi da quelli esercenti attività d’impresa in regime di contabilità ordinaria, il pagamento va effettuato con versamento bancario o postale o con altri sistemi di pagamento diversi dai contanti. In ogni caso, per le spese sostenute prima del 16 giugno 2021 (data di pubblicazione del Provvedimento del direttore dell’Agenzia delle entrate che ha dettato criteri e modalità per accedere al bonus) sono fatti salvi i pagamenti in qualunque modo avvenuti ed è possibile integrare la fattura o il documento commerciale attestante la spesa annotando sui documenti il codice fiscale del soggetto richiedente il credito. L’ammontare delle spese agevolabili va comunicato all’Agenzia delle Entrate tra il 1° febbraio e il 28 febbraio dell’anno successivo al quello di sostenimento del costo inviando l’apposito modello tramite il servizio web disponibile nell’area riservata o i canali telematici dell’Agenzia delle Entrate. Entro 10 giorni dall’invio, nell’area riservata viene rilasciata la ricevuta di presa in carico o di scarto della comunicazione. Dopodiché, il bonus potrà essere utilizzato in compensazione tramite F24, oppure, per le persone fisiche non esercenti attività d’impresa o lavoro autonomo, anche nella dichiarazione dei redditi riferita all’anno della spesa e in quelle degli anni successivi fino al suo completo utilizzo.


A quanto ammonta il credito


Il credito d’imposta è pari al 50% della spesa sostenuta, fino a un massimo di 1.000 euro di spesa per ciascun immobile per le persone fisiche e di 5.000 euro per ogni immobile adibito all’attività commerciale o istituzionale, per gli esercenti attività d’impresa, arti e professioni e gli enti non commerciali. Tuttavia, considerato che per il 2021 il tetto per la spesa complessiva è di 5 milioni di euro, l’Agenzia calcolerà la percentuale rapportando questo importo all’ammontare complessivo del credito d’imposta risultante da tutte le comunicazioni validamente presentate. (Così, Comunicato stampa Agenzia delle entrate del 1° febbraio 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 16 giugno 2021, prot. n. 153000/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per l’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e addizione di anidride carbonica alimentare E290, per il miglioramento qualitativo delle acque destinate al consumo umano erogate da acquedotti, di cui all’articolo 1, commi 1087 e 1089, della legge 30 dicembre 2020, n. 178», e relativi aggiornamenti

(Link al sito: https://www.agenziaentrate.gov.it/)


Approvati i modelli 2022 “Redditi”, Irap e Consolidato

On-line i modelli Redditi 2022 per le persone fisiche, gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale con le relative istruzioni, da utilizzare nella prossima stagione dichiarativa, per il periodo d’imposta 2021.


Dichiarazioni Redditi 2022. Online i modelli definitivi con le istruzioni. Spazio al Superbonus, all’ACE innovativa e al bonus musica


Pronti i nuovi modelli dichiarativi 2022 con le relative istruzioni che le persone fisiche, le società e gli enti non commerciali utilizzeranno nella prossima stagione dichiarativa, per il periodo d’imposta 2021. Da oggi sono disponibili, infatti, sul sito delle Entrate, nella sezione dedicata ai modelli, sia la nuova versione Redditi 2022 per le persone fisiche, sia quelle aggiornate per gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale. I nuovi modelli sono stati approvati con i provvedimenti firmati oggi dal direttore dell’Agenzia delle Entrate. Tra le novità di quest’anno, nel modello Redditi persone fisiche oltre al Superbonus al 110% sono presenti anche il bonus musica e il credito d’imposta per l’acquisto con Iva della prima casa per gli under 36, mentre nei modelli per Società di persone, Società di capitali ed Enti non commerciali entra la possibilità di dedurre più velocemente il maggior valore imputato ad attività “immateriali” nonché la nuova disciplina dell’ACE innovativa.

Dal Superbonus al bonus musica, le novità del Modello REDDITI PF

Il nuovo modello, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021. In particolare, si va dagli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti al Superbonus, dal nuovo “bonus musica” per le spese relative a scuole di musica, conservatori e cori al credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Spazio anche per il credito d’imposta per l’acquisto con IVA della prima casa, dedicato agli under 36 e agli aumenti per le detrazioni riguardanti spese veterinarie e bonus mobili sostenute nel 2021. Inoltre, tra i crediti d’imposta, inseriti nel quadro CR, spazio alle nuove codifiche per fruire dei bonus per le spese di sanificazione delle strutture extra-alberghiere e di acquisto di dispositivi di protezione e di quelli per i depuratori d’acqua e per la riduzione del consumo di contenitori in plastica. E ancora, nei quadri d’impresa è integrato il prospetto per l’applicazione della disciplina ACE, per consentire il calcolo della c.d. “ACE innovativa”, e sono recepite le novità in tema di “Patent box” con la maggiorazione del 110% dei costi di ricerca e sviluppo sostenuti in relazione a software, brevetti industriali, disegni e modelli che siano utilizzati nella propria attività.

Dall’ACE innovativa al nuovo Patent box, le novità dei Modelli REDDITI per società ed enti non commerciali

Anche i modelli REDDITI degli enti e delle società tengono conto delle novità per l’anno d’imposta 2021. In particolare, la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP, la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”. Una nuova sezione XXIV del quadro RQ è stata predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali. È stato, infine, integrato il prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta. Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.

(Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)


Link ai Modelli dichiarativi 2022, Redditi (PF, SP, SC e ENC), CNM e IRAP

(Link al sito internet: https://www.agenziaentrate.gov.it/)


Redditi 2022–PF


Approvazione del modello di dichiarazione “REDDITI 2022-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2022, per il periodo d’imposta 2021, ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SP


Approvazione del modello di dichiarazione “Redditi 2022–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SC


Approvazione del modello di dichiarazione “Redditi 2022–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–ENC


Approvazione del modello di dichiarazione “Redditi 2022–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Irap 2022


Approvazione del modello di dichiarazione “Irap 2022” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2021 – Provvedimento del 31/01/2022


Consolidato nazionale e mondiale 2022


Approvazione del modello “Consolidato nazionale e mondiale 2022”, con le relative istruzioni, da presentare nell’anno 2022 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti – Provvedimento del 31/01/2022