TrovaTU (Mef): online l’applicazione per (ri)trovare le norme fiscali nei nuovi Testi unici 2027
Online TrovaTU, l’applicazione del MEF per individuare la nuova collocazione delle disposizioni tributarie negli otto Testi unici efficaci dal 1° gennaio 2027.
Il servizio consente di ricercare le concordanze normative e confrontare i testi. Intanto prosegue il lavoro di coordinamento legislativo: dopo il D.Lgs. n. 148/2026, il Governo ha approvato in esame preliminare un nuovo decreto correttivo.
Lo strumento, accessibile dal portale del Dipartimento delle Finanze, si inserisce nel processo di riordino della legislazione tributaria previsto dall’articolo 21 della legge 9 agosto 2023, n. 111 (legge delega per la riforma fiscale), finalizzato alla sistematizzazione e al coordinamento delle disposizioni vigenti.
|
Come funziona TrovaTU: ricerca delle norme e confronto tra vecchi e nuovi articoli
L’applicazione permette di avviare la ricerca dagli estremi della disposizione tributaria di interesse e di risalire alla corrispondente collocazione nei nuovi Testi unici.
Una volta individuata la corrispondenza, è possibile consultare separatamente il testo attualmente vigente e quello destinato ad avere efficacia dal 1° gennaio 2027, oppure utilizzare la funzione di visualizzazione dei testi a fronte.
Quest’ultima funzionalità assume consente infatti di verificare se il riordino abbia comportato soltanto una diversa numerazione o sistemazione della disposizione, oppure anche variazioni nella formulazione normativa, la cui effettiva portata deve essere valutata attraverso l’esame delle disposizioni interessate.
Un esempio pratico: dall’articolo 19 del D.P.R. n. 633/1972 all’articolo 56 del nuovo Testo unico IVA
Per comprendere il funzionamento di TrovaTU, si consideri la disciplina della detrazione IVA, attualmente contenuta nell’articolo 19 del D.P.R. 26 ottobre 1972, n. 633.
Inserendo nell’applicazione ministeriale gli estremi della disposizione, la ricerca restituisce la corrispondenza tra i commi 1, 2, 3, 4, 5 e 5-bis dell’articolo 19 e i commi da 1 a 6 dell’articolo 56 del D.Lgs. 19 gennaio 2026, n. 10, recante il nuovo Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, efficace dal 1° gennaio 2027.
Individuata la nuova collocazione normativa, la funzione “testo a fronte” consente di confrontare la formulazione attualmente vigente con quella prevista dal nuovo Testo unico.
Il confronto assume particolare interesse anche alla luce dell’articolo 12 del D.Lgs. n. 148/2026, che ha modificato la disciplina dei termini per l’esercizio del diritto alla detrazione IVA, intervenendo sia sull’articolo 19 del D.P.R. n. 633/1972 sia sul corrispondente articolo 56 del nuovo Testo unico.
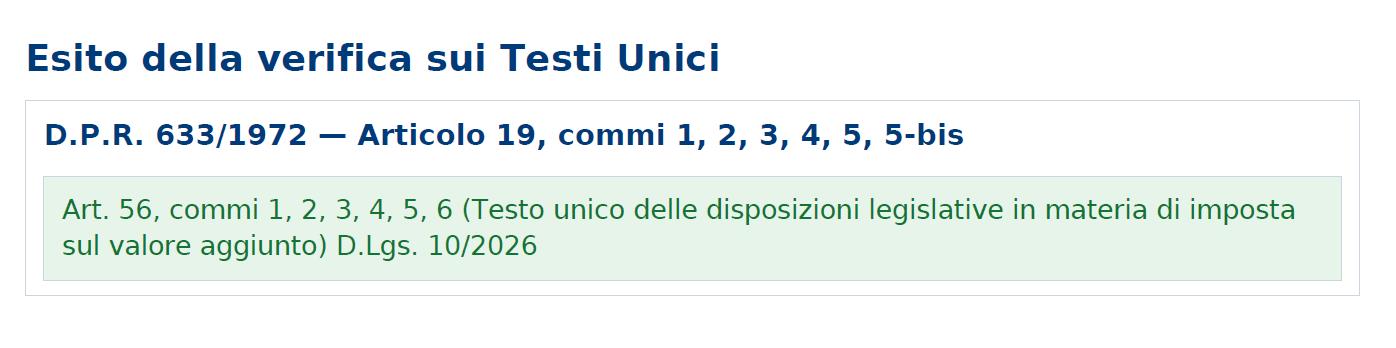
L’esempio evidenzia l’utilità operativa di TrovaTU: individuare il nuovo riferimento legislativo e agevolare la verifica del contenuto della disposizione.
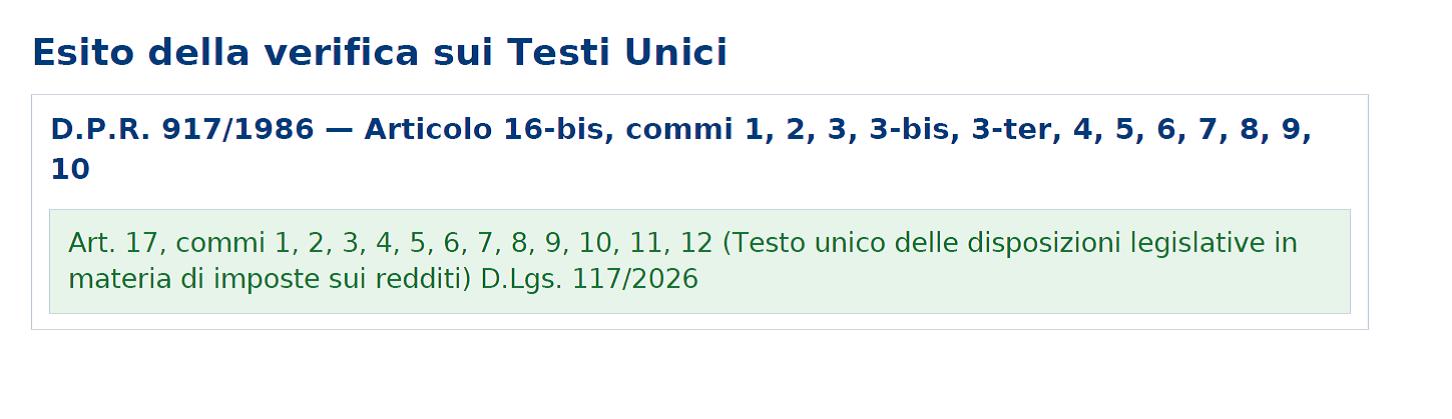
Un ulteriore esempio è offerto dalle disposizioni del vigente TUIR (D.P.R. n. 917/1986), ricollocate nel nuovo Testo unico delle imposte sui redditi, approvato con il D.Lgs. 19 giugno 2026, n. 117. In particolare, la disciplina delle detrazioni fiscali per gli interventi di recupero del patrimonio edilizio, attualmente contenuta nell’articolo 16-bis del TUIR, confluisce nell’articolo 17 del nuovo Testo unico, efficace dal 1° gennaio 2027.
Concordanze normative: cosa significa se TrovaTU non trova una corrispondenza
Nei risultati della ricerca, l’applicativo segnala in verde la concordanza individuata tra la disposizione originaria e quella contenuta nei nuovi Testi unici.
Qualora compaia il messaggio “Nessuna corrispondenza trovata nei Testi Unico”, significa che il sistema non ha rilevato un abbinamento per l’articolo o il comma oggetto della ricerca.
L’assenza di corrispondenza non deve tuttavia essere automaticamente interpretata come indicazione dell’abrogazione della disposizione, né costituisce, da sola, conferma della sua perdurante efficacia. La relativa verifica richiede l’esame delle fonti normative e delle disposizioni di abrogazione, coordinamento e decorrenza.
Occorre inoltre considerare che TrovaTU non costituisce una banca dati normativa autonoma: si tratta di uno strumento di consultazione che utilizza la banca dati Normattiva per ricostruire le concordanze. I risultati hanno funzione di ausilio alla ricerca e non sostituiscono la verifica dei testi normativi ufficiali pubblicati nella Gazzetta Ufficiale.
Testi unici tributari 2027: il quadro normativo è ancora in fase di assestamento
La disponibilità di TrovaTU assume particolare importanza anche in considerazione del fatto che il processo di coordinamento e perfezionamento degli otto Testi unici tributari non può ancora considerarsi concluso.
Il riordino delle disposizioni fiscali è stato infatti accompagnato da successivi interventi integrativi e correttivi, diretti sia ad aggiornare e coordinare la disciplina sostanziale, sia ad assicurare la corretta trasposizione delle norme nei nuovi testi.
Tra questi si segnala il decreto legislativo 7 agosto 2026, n. 148 (c.d. “Correttivo Omnibus“), pubblicato nella Gazzetta Ufficiale n. 185 dell’11 agosto 2026, Supplemento Ordinario n. 30/L, ed entrato in vigore il 12 agosto 2026, ferme restando le specifiche decorrenze previste dalle singole disposizioni. Il provvedimento ha introdotto numerose modifiche alla normativa tributaria, intervenendo anche sulle corrispondenti disposizioni dei nuovi Testi unici, per assicurare il coordinamento tra la disciplina attualmente applicabile e quella destinata a operare dal 1° gennaio 2027.
Il percorso di affinamento è tuttora in corso. Da ultimo, il Consiglio dei ministri del 13 ottobre 2026, su proposta del Ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, ha approvato in esame preliminare un ulteriore schema di decreto legislativo, adottato nell’ambito della delega per gli interventi integrativi e correttivi prevista dall’articolo 1, comma 6, della legge n. 111/2023.
Il nuovo intervento interessa gli otto Testi unici tributari e riguarda, in particolare, l’aggiornamento dei rinvii normativi, la rettifica di errori materiali, il completamento del trasferimento delle disposizioni vigenti e il corretto inserimento di modifiche già introdotte nell’ordinamento.
Sono inoltre previsti interventi di coordinamento relativi ai decreti legislativi 5 agosto 2026, n. 141, e 7 agosto 2026, n. 148.
Trattandosi di un’approvazione preliminare, le modifiche prospettate non costituiscono ancora disposizioni definitivamente adottate.
In questo contesto, TrovaTU rappresenta un utile strumento di orientamento, ma le concordanze individuate devono essere considerate alla luce del progressivo aggiornamento del quadro legislativo. La ricerca della nuova collocazione di una disposizione non esaurisce, pertanto, la verifica della disciplina applicabile, che richiede di considerare anche gli eventuali interventi correttivi sopravvenuti, le disposizioni transitorie e le rispettive decorrenze
Uno strumento operativo per commercialisti, tributaristi e imprese
L’utilità di TrovaTU emerge soprattutto nell’attività di aggiornamento dei riferimenti legislativi utilizzati nella consulenza fiscale, nella predisposizione di pareri, atti, documenti contrattuali e procedure amministrative.
L’individuazione delle concordanze permette di affrontare il passaggio al nuovo assetto normativo distinguendo la ricollocazione delle disposizioni dagli eventuali interventi di coordinamento o modifica dei relativi contenuti.
TrovaTU MEF: accesso diretto all’applicazione ufficiale
Il servizio è consultabile online all’indirizzo del Ministero dell’Economia e delle Finanze:
Accedi a TrovaTU – Trova Testi Unici
https://trovatu.finanze.gov.it/app/cerca
Aggiornamento del 19 ottobre 2026
Comunicato stampa del Ministero dell’Economia e delle Finanze del 19 ottobre 2026
Fisco più semplice: arriva TrovaTU, il motore di ricerca dei nuovi Testi Unici
Oltre 4.700 disposizioni tributarie, oggi distribuite in più di 440 provvedimenti legislativi sono state raccolte in 8 T.U.
È onlineTrovaTU – Trova Testi Unici (www.trovatu.finanze.gov.it), il nuovo motore di ricerca del Ministero dell’Economia e delle Finanze (MEF) che consente a cittadini, professionisti e imprese di individuare con un semplice clic la collocazione delle disposizioni tributarie nei nuovi Testi Unici, verificare eventuali abrogazioni e modifiche e visualizzare testi a fronte per confrontare la formulazione originaria con quella risultante dal riordino normativo. È stato realizzato dal MEF in collaborazione con il partner tecnologico Sogei, con il supporto della Presidenza del Consiglio dei ministri – DAGL e dell’Istituto Poligrafico e Zecca dello Stato – IPZS, nell’ambito del progetto Normattiva.
Con TrovaTUl’attuazione della riforma fiscale si accompagna a uno strumento concreto per facilitare la consultazione delle norme e aiutare cittadini, professionisti e imprese a orientarsi nel nuovo assetto della legislazione tributaria.
Oltre 4.700 disposizioni tributarie, oggi distribuite in più di 440 provvedimenti legislativi, sono state raccolte in 8 Testi Unici. Un riordino previsto dalla riforma fiscale per superare la frammentazione delle fonti e rendere la normativa più chiara, organica e accessibile.
Gli 8 Testi Unici che avranno efficacia dal 1° gennaio 2027 sono:
- Sanzioni tributarie amministrative e penali (decreto legislativo 5 novembre 2024, n. 173);
- Tributi erariali minori (decreto legislativo 5 novembre 2024, n. 174);
- Giustizia tributaria (decreto legislativo 14 novembre 2024, n. 175);
- Versamenti e riscossione (decreto legislativo 24 marzo 2025, n. 33);
- Disposizioni legislative in materia di imposta di registro e di altri tributi indiretti (decreto legislativo 1° agosto 2025, n. 123);
- Disposizioni legislative in materia di IVA (decreto legislativo 19 gennaio 2026, n. 10);
- Disposizioni legislative in materia di imposte sui redditi (decreto legislativo 19 giugno 2026, n. 117);
- Disposizioni legislative in materia di adempimenti e accertamento (decreto legislativo 5 agosto 2026, n. 141).
(Così, comunicato stampa del Ministero dell’Economia e delle Finanze del 19 ottobre 2026)