Art. 2394-bis c.c. e procedure concorsuali: la prima lettura del Tribunale di Torino sull’attuazione della Legge Capitali

La Sezione Procedure Concorsuali del Tribunale di Torino, con circolare del 22 maggio 2026, ha offerto una prima lettura del novellato art. 2394-bis c.c., come modificato dal decreto legislativo 27 marzo 2026, n. 47.

Il documento assume particolare rilievo pratico perché trasforma la gestione delle azioni di responsabilità in un’attività da avviare subito, non più rinviabile alle fasi avanzate della procedura: curatori, liquidatori giudiziali, commissari liquidatori e professionisti incaricati dovranno impostare tempestivamente l’istruttoria, acquisire la documentazione necessaria, individuare i possibili responsabili e valutare l’avvio dell’azione prima che il decorso del biennio determini la perdita definitiva della tutela risarcitoria della massa.. La riforma, infatti, introduce un termine di decadenza biennale per l’esercizio delle azioni di responsabilità nelle procedure concorsuali, ma lo fa senza un compiuto coordinamento con il Codice della crisi d’impresa e dell’insolvenza.

La circolare torinese si muove proprio dentro questo spazio problematico: descrive la novità normativa, individua i principali dubbi interpretativi e, soprattutto, fornisce indicazioni prudenziali destinate a orientare la prassi.


 Il nuovo art. 2394-bis c.c.: il termine di due anni


La novità  è rappresentata dalla riformulazione dell’art. 2394-bis c.c., che attribuisce agli organi delle procedure concorsuali le azioni di responsabilità previste dagli articoli precedenti e introduce, per il loro esercizio, un termine decadenziale di due anni.

Il testo dell’art. 2394-bis codice civile, come modificato dal decreto legislativo 27 marzo 2026, n. 47 – (Azioni di responsabilità nelle procedure concorsuali)

«In caso di liquidazione giudiziale, concordato liquidatorio, liquidazione coatta amministrativa e amministrazione straordinaria le azioni di responsabilità previste dai precedenti articoli spettano al curatore, al liquidatore giudiziale, al commissario liquidatore e al commissario straordinario. Le azioni di cui al primo periodo sono proposte, a pena di decadenza, nel termine di due anni dalla sentenza di apertura della liquidazione giudiziale o dalla sentenza che dichiara lo stato di insolvenza.»

La circolare qualifica questa modifica come una disposizione di forte impatto sulle procedure concorsuali, perché trasforma radicalmente il tempo dell’azione: non più soltanto il limite della prescrizione, ma un termine decadenziale rigido, idoneo a determinare la perdita definitiva della legittimazione all’azione.

Conseguenze operative. Gli organi della procedura devono valutare sin dall’apertura della liquidazione giudiziale la possibilità di promuovere azioni di responsabilità. L’attività istruttoria non può essere rinviata alla fase avanzata della procedura, perché il decorso del biennio può precludere definitivamente la tutela risarcitoria della massa.


Decadenza e non prescrizione: non basta la messa in mora


Il primo chiarimento della circolare riguarda la natura del termine.

Poiché si tratta di decadenza, non è sufficiente inviare agli amministratori o ai sindaci una lettera di costituzione in mora. Occorre invece proporre effettivamente l’azione di responsabilità, cioè introdurre il giudizio.

Il documento afferma:

“Trattandosi di decadenza e non di prescrizione, non è sufficiente una semplice lettera di costituzione in mora, ma è necessario l’esercizio dell’azione e cioè la proposizione dell’azione di responsabilità”.

La circolare aggiunge che può assumere rilievo anche il riconoscimento di responsabilità da parte dell’amministratore e che la domanda di mediazione comunicata alla controparte entro il termine può interrompere, per una sola volta, il decorso del termine.

Conseguenze operative. Il curatore non può più limitarsi ad atti stragiudiziali conservativi. Deve predisporre tempestivamente la domanda giudiziale oppure valutare strumenti idonei a impedire la decadenza, come la domanda di mediazione nei casi in cui sia utilizzabile.


I soggetti coinvolti: amministratori, direttori generali e sindaci


La circolare chiarisce che il nuovo termine biennale non riguarda soltanto l’azione contro gli amministratori.

Il termine deve ritenersi applicabile anche ai direttori generali, in forza del rinvio contenuto nell’art. 2396 c.c., e ai sindaci, per effetto del rinvio dell’art. 2407 c.c. alle norme sulla responsabilità degli amministratori.

Il passaggio interpretativo è rilevante perché amplia il perimetro soggettivo della decadenza.

Conseguenze operative. Nell’istruttoria iniziale il curatore dovrà verificare non solo le condotte degli amministratori, ma anche eventuali profili di responsabilità dei direttori generali e dell’organo di controllo. La strategia processuale dovrà essere costruita in modo unitario, evitando che alcune posizioni vengano esaminate tardivamente.


L’applicazione alle S.r.l.: la lettura prudenziale del Tribunale


Uno dei punti più delicati riguarda l’estensione del nuovo art. 2394-bis c.c. alle società a responsabilità limitata.

La circolare riconosce che la questione è problematica. Il nuovo art. 2394-bis è collocato nella disciplina delle società per azioni, mentre il Codice della crisi distingue le azioni relative alla S.p.A. da quelle relative alla S.r.l.

Tuttavia, secondo il documento interpretativo, l’applicazione anche alle S.r.l. appare l’opzione interpretativa più probabile, in ragione della sostanziale identità delle azioni di responsabilità esercitate dal curatore dopo l’apertura della procedura.

La circolare precisa:

“L’estensione dell’art. 2394-bis alla disciplina dell’azione di responsabilità nelle società a responsabilità limitata è più problematica, ma si presenta allo stato come l’opzione interpretativa col più elevato grado di probabilità”.

Ancora più significativa è l’indicazione rivolta ai curatori:

“Pertanto, i sig.ri Curatori sono invitati a considerare prudenzialmente applicabile la riforma anche alle società a responsabilità limitata ed equiparate (cfr. art. 2519 comma 2), almeno finché non si stabilizzi nella giurisprudenza un indirizzo consolidato contrario”.

Conseguenze operative. Nelle liquidazioni giudiziali di S.r.l., il curatore dovrà comportarsi come se il termine biennale fosse già pienamente applicabile. In assenza di un orientamento giurisprudenziale contrario, attendere potrebbe esporre la procedura al rischio di decadenza.


Le azioni non coperte dalla decadenza: una frattura con il Codice della crisi


La circolare evidenzia poi una grave difficoltà sistematica: il nuovo art. 2394-bis c.c. non è stato coordinato con l’art. 255 CCII, che attribuisce al curatore una pluralità di azioni di responsabilità.

Secondo la circolare, alcune azioni potrebbero restare fuori dal termine decadenziale, tra cui l’azione contro i soci di S.r.l. che abbiano intenzionalmente deciso o autorizzato atti dannosi, l’azione per abuso di direzione e coordinamento e l’azione collegata alla concessione abusiva di credito.

Il documento afferma:

“La sconnessione tra riforma dell’art. 2394-bis e Codice della crisi fa sì che tali azioni non siano coperte dalla decadenza e possano continuare a essere proposte nel termine di prescrizione anche quando il curatore sia decaduto dall’azione contro gli amministratori”.

Il documento interpretativo segnala però che questo risultato è poco coerente con gli obiettivi della riforma e può creare problemi in tema di responsabilità solidale tra amministratori e altri coobbligati.

Conseguenze operative. Il curatore dovrà distinguere attentamente tra azioni soggette alla decadenza biennale e azioni che potrebbero restare soggette al solo termine prescrizionale. Tuttavia, per ragioni prudenziali, anche queste ultime dovranno essere valutate tempestivamente, soprattutto quando siano connesse alla responsabilità degli amministratori.


Costituzione di parte civile nel processo penale


La circolare affronta un tema di immediata rilevanza pratica: la decadenza biennale incide anche sulla costituzione di parte civile del curatore nei procedimenti per bancarotta?

Secondo il documento interpretativo la risposta deve essere prudenzialmente positiva quando la domanda risarcitoria proposta nel processo penale ha ad oggetto lo stesso danno patrimoniale di massa che potrebbe essere fatto valere con l’azione civile di responsabilità.

Il passaggio centrale è il seguente:

“Se il contenuto sostanziale della pretesa azionata dalla procedura in sede penale coincide con il danno di massa che potrebbe essere fatto valere in sede civile, appare coerente ritenere che il nuovo termine di decadenza biennale dell’art. 2394-bis c.c. deve essere considerato, in via prudenziale, rilevante anche rispetto alla costituzione di parte civile nel processo penale”.

La circolare spiega che una soluzione opposta potrebbe consentire di eludere il limite decadenziale mediante il semplice mutamento del veicolo processuale.

Conseguenze operative. Il curatore non dovrebbe attendere l’evoluzione del procedimento penale per costituirsi parte civile oltre il biennio. Quando il danno azionato è il danno patrimoniale della massa, è opportuno promuovere tempestivamente l’azione civile o comunque assumere iniziative idonee a evitare eccezioni di decadenza.


Decadenza del curatore e riacquisto dell’azione da parte dei creditori


Altro profilo problematico riguarda gli effetti della decadenza del curatore sulla legittimazione dei creditori.

La circolare rileva che il Codice della crisi prevede il riacquisto del libero esercizio delle azioni da parte dei creditori soltanto con la chiusura della liquidazione giudiziale. Tuttavia, se il curatore decade prima della chiusura, si apre un vuoto di tutela.

Il documento osserva:

“La mancanza di coordinamento tra la novella e il Codice della crisi comporta oggi una lacuna: tra la maturazione della decadenza e la chiusura della procedura concorsuale si verifica forzatamente l’inerzia stigmatizzata dalla giurisprudenza, non essendovi un soggetto abilitato a esercitare l’azione di responsabilità e a interrompere la prescrizione”.

Il Tribunale ipotizza, con uno sforzo interpretativo, che i creditori possano riacquistare l’azione già per effetto della decadenza del curatore oppure che il curatore possa rinunciare all’azione per non convenienza ai sensi dell’art. 213 CCII.

Conseguenze operative. Il curatore dovrà evitare che la procedura cada in una zona di inerzia non governata. Se ritiene non conveniente l’azione, dovrà valutare tempestivamente gli strumenti per consentire ai creditori di riacquistare l’iniziativa, evitando che la decadenza pregiudichi definitivamente anche le loro pretese.


Il diritto transitorio: le procedure già aperte


La circolare dedica ampio spazio alla questione intertemporale.

Il Decreto Legislativo n. 47 del 27 marzo 2026 non contiene una disciplina transitoria specifica per le azioni di responsabilità relative a procedure già aperte alla data di entrata in vigore della legge, individuata nel 29 aprile 2026.

Il Tribunale indica tre possibili letture:

a) applicazione della decadenza anche alle procedure già aperte, con decorrenza dalla sentenza di apertura;

b) applicazione anche alle procedure già aperte, ma con decorrenza dal 29 aprile 2026;

c) applicazione soltanto alle procedure aperte dopo l’entrata in vigore della riforma.

La prima tesi viene considerata incompatibile con il principio di irretroattività, perché finirebbe per consumare immediatamente azioni relative a procedure aperte da oltre due anni.

La circolare reputa difendibile la tesi dell’applicazione soltanto alle procedure future, ma invita comunque i curatori a seguire una linea prudenziale.

Il passaggio operativo più importante è il seguente:

“Pertanto, i sig.ri curatori, nelle procedure già aperte, sono invitati prudenzialmente ad accelerare l’istruttoria delle azioni di responsabilità, così da porsi in condizione di agire entro due anni dall’entrata in vigore della legge (29 aprile 2028)“.

Conseguenze operative. Anche nelle procedure pendenti prima del 29 aprile 2026, i curatori dovranno organizzare l’istruttoria in modo da essere pronti ad agire entro il 29 aprile 2028. Questa data diventa, nella prospettiva prudenziale del Tribunale, uno snodo essenziale per la gestione delle azioni di responsabilità.


I dubbi sulla copertura costituzionale della novella


La circolare non si limita all’analisi operativa, ma solleva anche un problema di possibile eccesso di delega.

Secondo i giudici torinesi, i principi della legge delega riguardano prevalentemente la governance societaria, la semplificazione dei controlli e il coordinamento delle regole delle società di capitali. Non emerge invece un chiaro principio che autorizzi il Governo a comprimere le azioni di responsabilità attribuite alla massa dei creditori.

Il documento afferma:

“In prima analisi, non c’è un solo principio nell’art. 19 della Legge Capitali che abbia autorizzato il Governo a intervenire in modo innovativo sulle azioni di responsabilità previste dal Codice della crisi, restringendo i diritti della massa creditoria”.

Secondo la circolare, la frammentazione dell’azione di massa in azioni individuali dei creditori non neutralizza gli effetti della riforma, perché aumenta i costi di accesso alla tutela, riduce l’efficienza del sistema e può determinare risultati meno coerenti rispetto alla distribuzione concorsuale.

Conseguenze operative. Il profilo di possibile illegittimità costituzionale potrà essere valorizzato nei giudizi futuri, ma non consente agli organi della procedura di ignorare il termine decadenziale. Sul piano pratico, resta necessario agire secondo la lettura più prudente.


Liquidazione coatta amministrativa


La circolare segnala ulteriori criticità con riferimento alla liquidazione coatta amministrativa.

Il nuovo art. 2394-bis collega il termine decadenziale, per la L.C.A., alla sentenza che dichiara lo stato di insolvenza. Tuttavia, tale sentenza non è sempre un presupposto necessario dell’azione del commissario liquidatore.

La circolare osserva:

“Pertanto, la sentenza dichiarativa da cui viene fatto decorrere il termine di decadenza non è un antecedente necessario dell’azione”.

Ne deriva un effetto disarmonico: se lo stato di insolvenza viene dichiarato, l’azione è soggetta a decadenza; se invece la L.C.A. è aperta per altra causa e non viene richiesto l’accertamento dello stato di insolvenza, la medesima azione potrebbe restare soggetta all’ordinario termine di prescrizione.

Conseguenze operative. Il commissario liquidatore dovrà verificare con attenzione se vi sia stata una sentenza dichiarativa dello stato di insolvenza e da quale data decorra il termine. Particolare cautela è necessaria quando l’insolvenza sia accertata prima della nomina del commissario.


Concordato liquidatorio


Infine, la circolare affronta il concordato liquidatorio.

Il nuovo art. 2394-bis attribuisce al liquidatore giudiziale, in caso di concordato liquidatorio, le azioni di responsabilità previste dagli articoli precedenti. Anche qui, tuttavia, emerge una forte sconnessione con il Codice della crisi.

L’art. 115 CCII attribuisce infatti al liquidatore giudiziale la sola azione sociale, mentre lascia ai creditori la possibilità di esercitare o proseguire l’azione dei creditori sociali anche durante la procedura.

La circolare conclude che la nuova formulazione appare frutto di un coordinamento imperfetto più che di una precisa scelta sistematica.

Conseguenze operative. Nei concordati liquidatori sarà necessario verificare caso per caso il rapporto tra legittimazione del liquidatore e persistente facoltà dei creditori di agire. La riforma potrebbe generare conflitti interpretativi sulla titolarità dell’azione e sul relativo termine di esercizio.


Considerazioni conclusive


La circolare del Tribunale di Torino del 22 maggio 2026 costituisce un primo fondamentale intervento interpretativo sul nuovo art. 2394-bis c.c.

Il documento descrive una riforma potenzialmente destabilizzante per la prassi concorsuale, perché introduce un termine decadenziale breve e rigoroso in un settore nel quale l’accertamento delle responsabilità richiede spesso attività complesse, analisi contabili, ricostruzione delle condotte gestorie e coordinamento con eventuali procedimenti penali.

La conseguenza operativa principale è una sola: le azioni di responsabilità devono essere istruite tempestivamente, sin dalle prime fasi della procedura.

Il curatore, il liquidatore giudiziale, il commissario liquidatore e il commissario straordinario non potranno più attendere il consolidamento del passivo o la piena ricostruzione di tutte le vicende societarie prima di valutare l’avvio dell’azione.

La riforma impone un cambio di metodo: programmazione anticipata, immediata acquisizione documentale, rapida individuazione dei possibili responsabili, valutazione tempestiva delle azioni civili e coordinamento con il processo penale.

In questo senso, la circolare torinese non è soltanto un documento interpretativo, ma una vera guida operativa per evitare che la nuova decadenza biennale si traduca nella perdita definitiva della tutela risarcitoria della massa.

Il decreto di attuazione della legge capitali sotto la lente dei Commercialisti

Un documento CNDCEC – FNC offre una ricognizione ragionata sulle principali novità del TUF e del Codice civile

Analizzare le principali novità introdotte dal decreto legislativo di attuazione della delega per la riforma organica delle disposizioni in materia di mercati dei capitali nel Testo unico delle disposizioni in materia di intermediazione finanziaria, nonché di alcune disposizioni del Codice civile in materia di società di capitali.

È il principale obbiettivo del documento “Il decreto di attuazione della Legge Capitali. Principali novità del TUF e del Codice civile”, pubblicato dal Consiglio e dalla Fondazione nazionali dei commercialisti. (Link esterno : https://commercialisti.it/wp-content/uploads/2026/04/2026_04_28_Il-decreto-di-attuazione-della-Legge-Capitali_def.pdf)

La pubblicazione rientra nell’ambito delle attività delle aree di delega del Consiglio nazionale “Sistemi di controllo e revisione legale (financial e non financial)” – Diritto societario – Finanza aziendale, seguite dai consiglieri nazionali Gian Luca Ancarani e Maurizio Masini, David Moro e Antonio Repaci.

L’analisi, alla luce anche delle indicazioni contenute nella relazione illustrativa dello schema di decreto legislativo e nel più ampio quadro di riferimento del diritto europeo dei mercati finanziari, è orientata a evidenziare, da un lato, le modifiche rilevanti sotto il profilo giuridico, dall’altro, la ratio economico-finanziaria posta alla base del provvedimento normativo, con particolare attenzione agli effetti prodotti sull’efficienza e sulla competitività del mercato italiano dei capitali.

Le disposizioni modificate o introdotte ex novo si collocano nell’ambito di un più ampio processo di semplificazione del quadro normativo finalizzato a ridurre l’area dell’interpretazione discrezionale e, al contempo, a rafforzare l’allineamento dell’ordinamento interno ai principi e alle fonti del diritto dell’Unione Europea, in un’ottica di coordinamento, coerenza e armonizzazione sistemica.

Il documento, in modo sistematico, offre una ricognizione ragionata di alcune delle principali novità contenute nel Decreto, soffermandosi, in linea generale, sulla disciplina delle società di partenariato, sui temi centrali in materia di appello al pubblico risparmio che riguardano il controllo societario e l’informazione al mercato, sulla disciplina delle società quotate con particolare riguardo alle semplificazioni degli obblighi informativi e della regolamentazione delle assemblee e sulla disciplina speciale relativa agli emittenti di nuova quotazione. Si annotano anche le modifiche che attengono alla governance e alla composizione degli organi societari, con specifica attenzione sulla complessa revisione delle disposizioni del Codice civile in ordine alle discipline dei sistemi di amministrazione e controllo, evidenziandone l’impatto operativo per società e professionisti che ricoprono cariche sociali e fornendo un quadro interpretativo utile per l’adeguamento degli assetti societari alla nuova disciplina, considerate anche le novità in tema di  integrazione dei sistemi di AI nelle funzioni di controllo.

Il documento, attraverso l’ausilio di tabelle sinottiche, offre uno strumento operativo per i professionisti.

(Così, comunicato stampa CNDCEC del 28 aprile 2026)


Legge 5 marzo 2024, n. 21

«Interventi a sostegno della competitività dei capitali e delega al Governo per la riforma organica delle disposizioni in materia di mercati dei capitali recate dal testo unico di cui al decreto legislativo 24 febbraio 1998, n. 58, e delle disposizioni in materia di società di capitali contenute nel codice civile applicabili anche agli emittenti (1515)»

Elenco delle deleghe e dei decreti legislativi emanati

Disposizioni della legge

Deleghe

Decreti legislativi emanati

Art. 19, comma 1.

Il Governo è delegato ad adottare, entro 24 mesi dalla data di entrata in vigore della legge (entro il 27 marzo 2026) uno o più decreti legislativi per la riforma organica delle disposizioni in materia di mercati dei capitali[1].


[1] Il termine, originariamente fissato in 12 mesi dalla data di entrata in vigore della legge (entro il 27 marzo 2025), è stato così differito dall’art. 1, comma 1, lett. a) della legge 11 marzo 2025, n. 28. L’art. 1, comma 1, lett. b) della medesima L. 28/2025 ha introdotto l’art. 19-bis alla legge 21/2024 che delega il Governo ad adottare, nei termini di cui all’articolo 19, comma 1, della L. 21/2024, uno o più decreti legislativi per la riforma organica e il riordino del sistema sanzionatorio e di tutte le procedure sanzionatorie recati dal testo unico di cui al decreto legislativo 24 febbraio 1998, n. 58.


D.Lgs. 27 marzo 2026, n. 47

Attuazione della delega di cui all’articolo 19 della legge 5 marzo 2024, n. 21, per la riforma organica delle disposizioni in materia di mercati dei capitali recate dal testo unico di cui al decreto legislativo 24 febbraio 1998, n. 58, e delle disposizioni in materia di società di capitali contenute nel codice civile, nonché per la modifica di ulteriori disposizioni vigenti al fine di assicurarne il miglior coordinamento. Pubblicato sulla Gazzetta Ufficiale n. 86 del 14 aprile 2026. Supplemento Ordinario n. 14.
 

Art. 19, comma. 4.

Il Governo può emanare, entro 18 mesi dalla data di entrata in vigore dei decreti di cui al comma 1, decreti correttivi e integrativi degli stessi.


Distribuzione ai soci di riserve di utili ante 31 dicembre 2007 deliberata in data antecedente al 31 dicembre 2022. A partire dal 1° gennaio 2023 comunque soggetta alla ritenuta d’imposta del 26%

Alla distribuzione ai soci di riserve di utili presenti in bilancio costituiti in data antecedente al 31 dicembre 2007 e deliberata in data antecedente al 31 dicembre 2022, nel caso in cui la predetta distribuzione venga posta in pagamento oltre il 31 dicembre 2022, non è applicabile disciplina transitoria introdotta dalla legge n. 205 del 2017. Questo, in sintesi del contenuto della recente risposta ad interpello n. 454 del 16 settembre 2022. Nel documento interpretativo, l’Agenzia delle entrate, con una interpretazione fondata su una asserita volontà del legislatore, ha stabilito che il regime transitorio previsto dal comma 1006 dell’articolo 1 della legge di bilancio 2018, è destinato a salvaguardare, solo per un determinato periodo di tempo (dal 1° gennaio 2018 al 31 dicembre 2022), il regime fiscale degli utili formati in periodi d’imposta precedenti rispetto all’introduzione del nuovo regime fiscale. In altri termini, a giudizio dell’Agenzia delle entrate, l’individuazione normativa dell’arco temporale di vigenza del regime transitorio e l’applicazione del suddetto principio di cassa, porta a ritenere che per i dividendi percepiti a partire dal 1° gennaio 2023 relativi a partecipazioni qualificate si  applica in ogni caso la ritenuta a titolo imposta o l’imposta sostitutiva nella misura del 26 per cento.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 454 del 16 settembre 2022, con oggetto: «IMPOSTE SUI REDDITI – Redditi di natura finanziaria conseguiti da persone fisiche al di fuori dell’esercizio – Utili derivanti dal possesso di partecipazioni qualificate e percepiti da persone fisiche non imprenditori – Regime per soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017 – Distribuzione ai soci di riserve di utili presenti in bilancio costituiti in data antecedente al 31 dicembre 2007 e deliberata in data antecedente al 31 dicembre 2022 – Effettiva erogazione oltre il 31 dicembre 2022 – Applicazione della disciplina transitoria introdotta dalla legge n. 205 del 2017 – Esclusione – Art. 27, comma 1, del D.P.R. 29/09/1973, n. 600 – Art. 67, comma 1, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, comma 1006, L. 27/12/2017, n. 205 – D.M. 26/05/2017 – D.M. 02/04/2008»


Per saperne di più:

La presunzione di prioritaria distribuzione degli utili prodotti fino all’esercizio in corso al 31 dicembre 2017 è applicabile qualunque sia la natura della partecipazione (qualificata o non qualificata)

Risposta ad interpello – Agenzia delle Entrate – n. 162 del 30 marzo 2022, con oggetto: «IMPOSTE SUI REDDITI – Redditi di natura finanziaria – Applicazione del regime transitorio alle delibere di utili adottate entro il 31 dicembre 2017 – Riserve di utili stratificate negli anni – Impossibilità in sede di distribuzione di limitare l’applicazione della presunzione di prioritaria distribuzione degli utili formatisi ante 2018 ai soli soci qualificati – Affermazione – Presunzione di prioritaria distribuzione degli utili prodotti fino all’esercizio in corso al 31 dicembre 2017 applicabile qualunque sia la natura della partecipazione (qualificata o non qualificata) e del percettore degli utili  – Art. 27, comma 1, del DPR 29/09/1973, n. 600 – Art. 67, comma 1, lett. c) e c-bis) del DPR 22/12/1986, n. 917 – Art. 1, comma 1006, L 27/12/2017, n. 205 – DM 26/05/2017 – DM 02/04/2008»

Riforma della tassazione degli utili derivanti dalle partecipazioni qualificate. Disciplina transitoria anche per le delibere di utili entro il 31.12.2017

Risoluzione dell’Agenzia delle Entrate n. 56 E del 6 giugno 2019, con oggetto:«IMPOSTE SUI REDDITI – Redditi di natura finanziaria conseguiti da persone fisiche al di fuori dell’esercizio – Utili derivanti dal possesso di partecipazioni qualificate e percepiti da persone fisiche non imprenditori – Regime per soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017 – Applicazione del regime transitorio alle delibere di utili adottate entro il 31 dicembre 2017 – Fondamento – Art. 27, comma 1, del D.P.R. 29/09/1973, n. 600 – Art. 67, comma 1, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, comma 1006, L. 27/12/2017, n. 205 – D.M. 26/05/2017 – D.M. 02/04/2008»

Link al testo del decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi e delle plusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché della percentuale di cui all’articolo 4, comma 1, lettera q), del decreto legislativo 12 dicembre 2003, n. 344»


Link al testo decreto del Ministero dell’Economia e delle Finanze del 2 aprile 2008: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi, delle plusvalenze e delle minusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»


Vedi anche: “La riforma della tassazione dei redditi derivanti dalle partecipazioni qualificate” – Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 14 settembre 2018 (in “Finanza & Fisco” n. 20/2018, pag. 1514). Il documento analizza, dapprima, la disciplina relativa ai dividendi e, successivamente, quella relativa al regime delle plusvalenze, evidenziando per ciascuna di esse sia il regime previgente che le recenti novità introdotte dalla Legge di Bilancio 2018 che hanno modificato il regime fiscale applicabile ai dividendi e alle plusvalenze conseguiti al di fuori dell’esercizio dell’attività d’impresa in relazione al possesso e alla cessione di partecipazioni societarie, estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate. c


Vedi anche le risposte all’interpello n. 332/2019 e n. 505/2019 nelle quali l’Agenzia delle entrate ha fornito chiarimenti sulla individuazione del periodo di formazione dell’utile derivante dalla distribuzione delle riserve di rivalutazione in sospensione d’imposta. In particolare, nella risposta n. 332 dell’8 agosto 2019, chiarito che la riserva in sospensione d’imposta – che, virtualmente, confluisce tra le riserve di utili propriamente dette nel periodo d’imposta in cui si verifica la relativa distribuzione – deve considerarsi formata, ai fini fiscali, con utili prodotti nel medesimo periodo d’imposta. In ossequio ai principi statuiti nella risposta n. 322/2019 nella successiva dalla risposta n. 505/2019 l’Agenzia delle entrate ha affermato, nella specifica ipotesi di trasformazione societaria regressiva, in considerazione del rispetto delle previsioni di cui alla lettera a) del comma 4 dell’articolo 170 del TUIR e della circostanza per cui il periodo di formazione della riserva di rivalutazione (in sospensione di imposta) corrisponde al 2018, che la distribuzione del saldo attivo non affrancato concorra a formare il reddito della società in tale periodo d’imposta, secondo le regole previste per le società di persone e non ai sensi dell’articolo 170, comma 5, del TUIR, il quale presuppone viceversa che la riserva sia già confluita ai fini fiscali prima della trasformazione societaria regressiva tra le riserve di utili propriamente dette.


In arrivo il differimento della nomina dei revisori per le “nano imprese”

Oggi (17/02/2020) in Aula della Camera dei deputati, la discussione del disegno di legge di conversione in legge del decreto-legge 30 dicembre 2019, n. 162, recante disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica. (Cfr. A.C. 2325-A)

Tra le novità inserite dalle Commissioni spicca il differimento ad aprile 2020 della nomina degli organi di controllo per le c.d “nano imprese”.

Questo è quanto si legge nell’emendamento approvato dalle Commissioni della Camera:


Articolo 8, comma 6-sexies
Proroga termini in tema di revisione contabile


All’articolo 8:
(omissis)

6-sexies. All’articolo 379, comma 3, primo periodo, del decreto legislativo 12 gennaio 2019, n. 14, le parole: «entro nove mesi dalla predetta data» sono sostituite dalle seguenti: «entro la data di approvazione dei bilanci relativi all’esercizio 2019, stabilita ai sensi dell’articolo 2364, secondo comma, del codice civile».

(omissis).


Il soprariportato comma 6-sexies, dell’articolo 8 del decreto-legge n.162/2019 (cd. decreto milleproroghe) “proposto” nel corso dell’esame in sede referente, proroga e rende mobile il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo, in ottemperanza alle novelle apportate al codice civile dal Codice della crisi d’impresa e dell’insolvenza.

Con le disposizioni in esame tale termine slitta dal 16 dicembre 2019 alla data di approvazione dei bilanci relativi all’esercizio 2019.

Più in dettaglio il comma in esame interviene sull’articolo 379, comma 3, primo periodo, del codice della crisi d’impresa e dell’insolvenza di cui al decreto legislativo 12 gennaio 2019, n. 14.

Si ricorda che il richiamato articolo 379 ha innovato la materia della nomina degli organi di controllo e dei revisori nelle società a responsabilità limitata e nelle società cooperative (giusto rinvio dell’articolo 2543 c.c.), contenuta nell’articolo 2477 del codice civile.

La nomina di tali organi è stata resa obbligatoria se la società:

  • è tenuta alla redazione del bilancio consolidato;
  • controlla una società obbligata alla revisione legale dei conti;
  • ha superato per due esercizi consecutivi degli specifici limiti riferiti allo stato patrimoniale, ai ricavi o ai dipendenti.

Tali limiti sono stati modificati anche dal cd. decreto sblocca-cantieri (decreto-legge n. 32 del 2019) e consistono in:

  • totale dell’attivo dello stato patrimoniale: 4 milioni di euro;
  • ricavi delle vendite e delle prestazioni: 4milioni di euro;
  • dipendenti occupati in media durante l’esercizio: 20 unità.

L’obbligo di nomina dell’organo di controllo o del revisore, nel caso del superamento dei limiti di cui alla lettera c) cessa quando, per tre esercizi consecutivi, non è superato alcuno dei predetti limiti.


Il comma 3 dell’articolo 379, nella sua formulazione vigente, prescrive, invece, che le società a responsabilità limitata e le società cooperative costituite al 14 marzo 2019 (data di entrata in vigore della disposizione, secondo quanto previsto dall’articolo 389, comma 2 del medesimo decreto legislativo n. 14 del 2019), al ricorrere dei requisiti di legge sopra enumerati, devono provvedere entro il 16 dicembre 2019 (nove mesi dalla predetta data, considerando che il 14 dicembre è caduto di sabato):

• alla nomina di tali organi;
• se necessario, all’uniformazione dell’atto costitutivo e dello statuto alle nuove prescrizioni di legge.

Rimangono efficaci, fino alla scadenza del predetto termine, le previgenti disposizioni dell’atto costitutivo e dello statuto anche se non conformi; ai fini della prima applicazione delle disposizioni del novellato articolo 2477 del codice civile, si ha riguardo ai due esercizi antecedenti la scadenza indicata nel primo periodo.

Con le modifiche “proposte” dalle commissioni, il termine per la nomina del revisore o degli organi di controllo e per l’adeguamento di statuto e atto costitutivo viene prorogato alla data di approvazione dei bilanci relativi all’esercizio 2019, stabilita ai sensi dell’articolo 2364, secondo comma, del codice civile.

L’articolo 2364 del codice disciplina i poteri dell’assemblea ordinaria nelle società prive di consiglio di sorveglianza. Il secondo comma prevede che essa sia convocata almeno una volta l’anno entro il termine stabilito dallo statuto e comunque non superiore a centoventi giorni dalla chiusura dell’esercizio sociale. Lo statuto può prevedere un maggior termine, comunque non superiore a centottanta giorni, nel caso di società tenute alla redazione del bilancio consolidato ovvero quando lo richiedono particolari esigenze relative alla struttura ed all’oggetto della società.


Modello REDDITI SC 2020. Novità e scadenze

Approvato, con provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27765, il modello di dichiarazione “Redditi 2020–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2020 ai fini delle imposte sui redditi.

Di seguito i soggetti obbligati, le scadenze e alcune novità.


Soggetti obbligati alla compilazione


Il Modello “REDDITI SC – Società di capitali, Enti commerciali ed equiparati” deve essere utilizzato dai seguenti soggetti IRES:

  • società per azioni e in accomandita per azioni, società a responsabilità limitata, società cooperative, comprese società cooperative che abbiano acquisito la qualifica di ONLUS e cooperative sociali, società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003, residenti nel territorio dello Stato;
  • enti commerciali (enti pubblici e privati, diversi dalle società, nonché i trust, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali), residenti nel territorio dello Stato;
  • società ed enti commerciali di ogni tipo, compresi i trust, non residenti nel territorio dello Stato.
I soggetti IRES, diversi da quelli sopra indicati, devono invece presentare il Modello “REDDITI ENC” (Enti non commerciali ed equiparati).


Il Modello REDDITI SC deve essere, altresì, presentato per la dichiarazione dell’imposta sostitutiva delle imposte sui redditi dai seguenti soggetti:

  • società di gestione del risparmio, imprese di assicurazione, banche e società di intermediazione mobiliare che intervengono quali soggetti istitutori di fondi pensione aperti e interni;
  • società ed enti al cui interno sono costituiti fondi accantonati per fini previdenziali ai sensi dell’art. 2117 del codice civile, se costituiti in conti individuali dei singoli dipendenti;
  • imprese di assicurazione per i contratti di assicurazione di cui all’art. 9-ter del decreto legislativo 124 del 1993 e all’art. 13, comma 2-bis, del Decreto legislativo n. 47 del 2000.
I fondi pensione diversi da quelli sopra indicati presentano la dichiarazione delle imposte sostitutive utilizzando il quadro RI del modello REDDITI ENC.

Termini di presentazione


 Il termine di presentazione della dichiarazione dei redditi dei soggetti IRES (modello REDDITI SC) scade l’ultimo giorno dell’undicesimo mese successivo a quello di chiusura del periodo d’imposta (art. 2, comma 2, D.P.R. 22 luglio 1998, n. 322).

Pertanto, un contribuente con periodo d’imposta coincidente con l’anno solare dovrà presentare la dichiarazione in via telematica entro il 30 novembre 2020.

Un contribuente, invece, con periodo d’imposta 1° luglio 2019 – 30 giugno 2020 dovrà presentare la dichiarazione dei redditi (modello REDDITI 2020) entro il 31 maggio 2021.

Restano, comunque, fermi i termini previsti dagli articoli 5 e 5-bis del D.P.R. n. 322 del 1998 nei casi di liquidazione, trasformazione, fusione o scissione totale.


Le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono considerate valide, salva l’applicazione delle sanzioni previste dalla legge (articoli 2 e 8 del D.P.R. 22 luglio 1998, n. 322). Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Le novità del modello REDDITI SC 2020


Reddito d’impresa – QUADRO RF


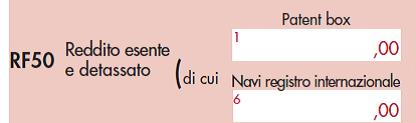
“Patent box” (rigo RF50): deducibilità dei redditi in caso di opzione alternativa all’istanza di ruling (Provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019 in “Finanza & Fisco” n. 24/2019, pag. 1194) e art. 4, decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58);


Altre variazioni in diminuzione” (rigo RF55): maggiorazione del costo di acquisto per gli investimenti effettuati dal 1° aprile 2019 al 31 dicembre 2019 ovvero posti in essere entro il 30 giugno 2020 (art. 1, decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019, pag. 813);


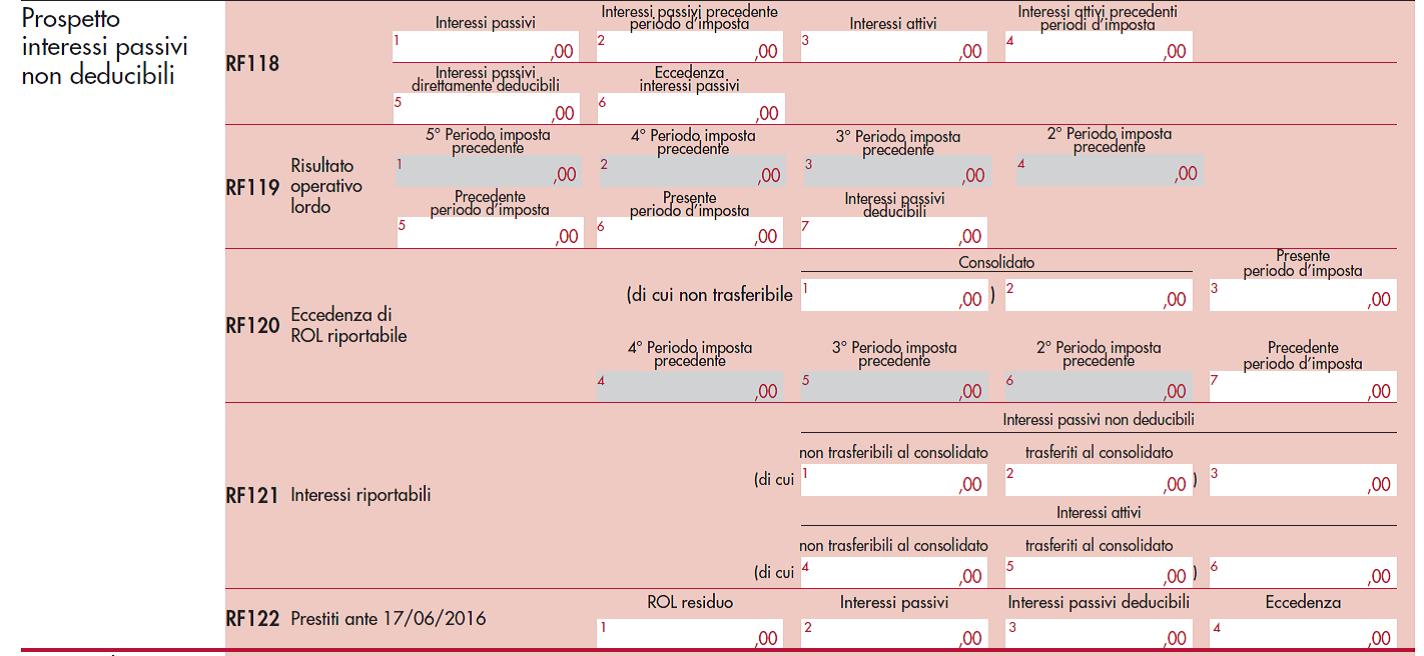
“Prospetto per la determinazione degli interessi passivi indeducibili” (righi da RF118 a RF122): indicazione degli interessi attivi, passivi e ROL a seguito delle modifiche all’art.96 del TUIR (art. 1 del decreto legislativo 29 novembre 2018, n. 142);


“Prospetto per l’indicazione degli strumenti finanziari convertibili” (rigo RF140): indicazione dei valori che non concorrono alla formazione del reddito imponibile degli emittenti (art. 9 del decreto legge 30 apri- le 2019, n. 34 convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58).


Altre imposte – QUADRO RQ


“Imposta addizionale IRES” (sezione XI-A): per i soggetti che producono redditi derivanti da attività svolte sulla base di concessioni autostradali, concessioni di gestione aeroportuale, autorizzazioni e concessioni portuali (art. 1, comma 716, legge 27 dicembre 2019, n. 160);


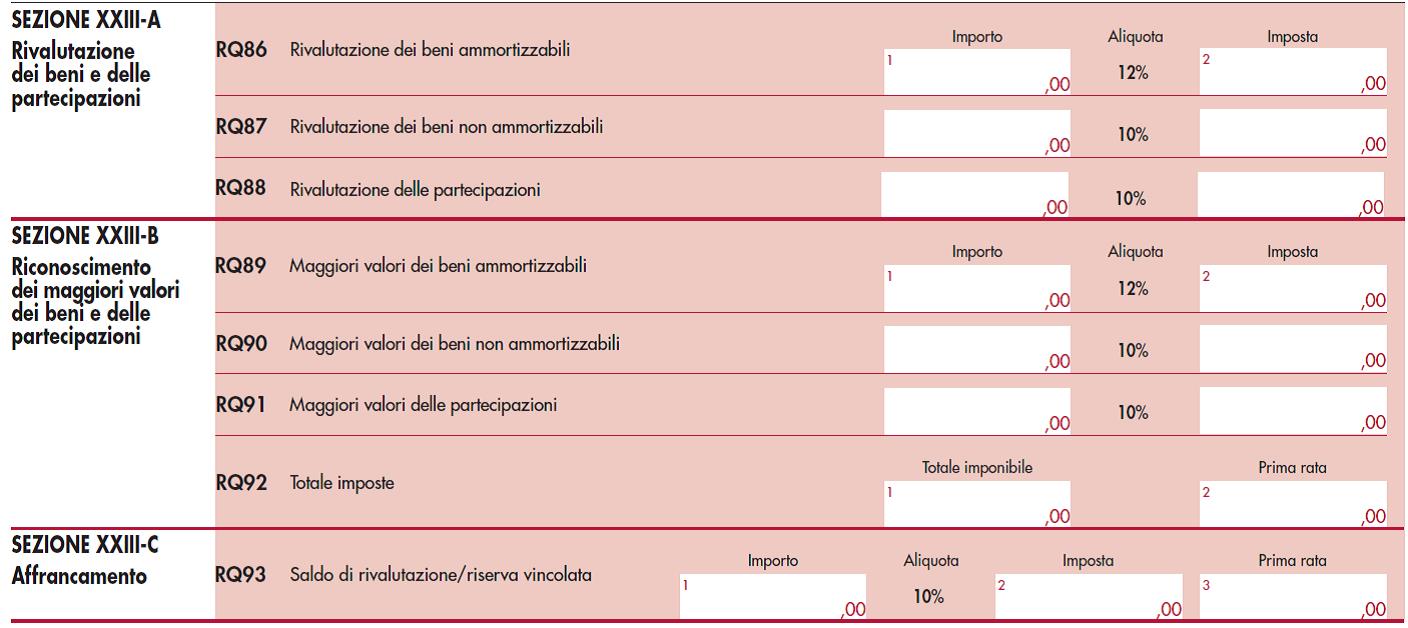
“Rivalutazione beni d’impresa e partecipazioni” (sezioni XXIII-A, XXIII-B e XXIII-C): facoltà di rivalutare i beni d’impresa e delle partecipazioni e per l’affrancamento ai fini fiscali dei maggiori valori che risultano iscritti nel bilancio dell’esercizio in corso al 31 dicembre 2018 e affrancare il saldo di rivalutazione (art. 1, commi da 696 a 704, della legge 27 dicembre 2019, n. 160);


“Rideterminazione del valore dei terreni e delle partecipazioni” (sezione XVII): facoltà di rideterminare i valori delle partecipazioni e dei terreni posseduti alla data del 1° gennaio 2019 (commi 1053 e 1054 dell’art. 1 della legge 30 dicembre 2018, n. 145) e del 1° gennaio 2020 (commi 693 e 694 dell’art. 1 della legge 27 dicembre 2019, n. 160).


Determinazione dell’IRES – QUADRO RN


“Spese infrastrutture ricarica veicoli elettrici” (rigo RN10, colonna 5): indicazione delle spese sostenute dal 1° marzo 2019 al 31 dicembre 2021 relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica (art. 16-ter del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90).


“Sport bonus” (rigo RN14, colonna 4): previsto il credito d’imposta per le erogazioni liberali in denaro per interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture sportive pubbliche (art. 1, commi da 621 a 627, della legge 30 dicembre 2018, n. 145);


“Bonus bonifica ambientale” (rigo RN14, colonna 5): previsto il credito d’imposta per le erogazioni liberali in denaro effettuate per interventi su edifici e terreni pubblici per la bonifica ambientale (art. 1, commi da 156 a 161, della legge 30 dicembre 2018, n. 145).


Redditi derivanti da soggetti controllati non residenti (art. 167 del TUIR) – Rivalutazione del valore dei terreni – QUADRO RM


“Rivalutazione del valore dei terreni” (sezione II): facoltà di rideterminare il valore dei terreni posseduti alla data del 1° gennaio 2019 (commi 1053 e 1054 dell’art. 1 della legge 30 dicembre 2018, n. 145) e del 1° gennaio 2020 (commi 693 e 694 dell’art. 1 della legge 27 dicembre 2019, n. 160).


Prospetti vari – QUADRO RS


“Sport bonus” (righi RS253): previsto il credito d’imposta per le erogazioni liberali in denaro per interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture sportive pubbliche (art. 1, commi da 621 a 627, della legge 30 dicembre 2018, n. 145);


“Bonus bonifica ambientale” (rigo RS254): previsto il credito d’imposta per le erogazioni liberali in de- naro effettuate per interventi su edifici e terreni pubblici per la bonifica ambientale (art. 1, commi da 156 a 161, della legge 30 dicembre 2018, n. 145);


“Spese infrastrutture ricarica veicoli elettrici” (righi da RS420 a RS422): indicazione delle spese soste-nute dal 1° marzo 2019 al 31 dicembre 2021 relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica (art. 16-ter del decreto-legge 4 giugno 2013, n. 63, con- vertito, con modificazioni, dalla legge 3 agosto 2013, n. 90).


Redditi dei soggetti controllati non residenti – QUADRO FC


“Interessi passivi non deducibili e c.d. Società di comodo”: introdotte alcune modifiche a seguito del decreto legislativo 29 novembre 2018, n. 142 a seguito dell’attuazione della direttiva (UE) 2016/1164 del Consiglio, del 12 luglio 2016 in particolare nel Prospetto per la determinazione degli interessi passivi non deducibili e sulla non applicazione della disciplina delle c.d. “società di comodo” (art. 96 e art. 167, comma 7, del TUIR, come modificati dall’art. 4 del predetto D.Lgs. n. 142 del 2018).


Imposizione in uscita e valori fiscali in ingresso – QUADRO TR


“Prospetto relativo al trasferimento della residenza all’estero”: nuove disposizioni per l’applicazione della disciplina sull’imposizione in uscita e valori fiscali in ingresso (articoli 166 e 166-bis del TUIR e decreto legislativo 29 novembre 2018, n. 142).


Comunicazioni per i regimi opzionali – QUADRO OP


“Patent box” (righi OP21): possibilità di optare per la determinazione diretta del reddito agevolabile in alternativa alla procedura di cui art. 31-ter del D.P.R. n. 600 del 1973 (Provvedimento del Direttore del-l’Agenzia delle entrate del 30 luglio 2019).

Il provvedimento stabilisce che l’opzione, di durata annuale, irrevocabile e rinnovabile, deve essere comunicata nella dichiarazione dei redditi relativa al periodo di imposta al quale si riferisce l’agevolazione Patent Box e che a seguito dell’esercizio della predetta opzione il contribuente ripartisce la variazione in diminuzione, riferibile alla quota di reddito escluso, in tre quote annuali, di pari importo, da indicare nella dichiarazione dei redditi e dell’imposta regionale sulle attività produttive relativa al periodo di esercizio dell’opzione e in quelle relative ai due periodi di imposta successivi (punti 1.2 e 1.3).


Disponibili online i modelli Redditi 2020. Definitivi anche Irap e Consolidato nazionale e mondiale

Sono pronti i modelli Redditi 2020 per le persone fisiche, gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale con le relative istruzioni, da utilizzare nella prossima stagione dichiarativa, per il periodo d’imposta 2019. Tra le novità presenti nei modelli di quest’anno, il nuovo limite di reddito previsto per i figli a carico, il nuovo sport bonus e il regime agevolato per i pensionati esteri che hanno trasferito la residenza nei piccoli centri del Sud Italia. Nei modelli Irap, Sc, Sp ed Enc entra la quota deducibile del Patent Box, fanno ingresso in Enc i redditi da floricoltura. Trovano inoltre spazio le detrazioni per le strutture di ricarica delle auto elettriche.


Pensionati esteri che spostano la residenza nei piccoli comuni del al Sud


Inserita nel quadro RM la sezione XVIII “Opzione per l’imposta sostitutiva prevista dall’art. 24-ter del TUIR” per consentire l’esercizio dell’opzione, introdotta dal 1° gennaio 2019, per le persone fisiche titolari dei redditi da pensione di cui all’articolo 49, comma 2, lettera a), del TUIR erogati da soggetti esteri, che trasferiscono in Italia la propria residenza in uno dei comuni appartenenti al territorio del Mezzogiorno, con popolazione non superiore ai 20.000 abitanti situati nelle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia e che applicano sui redditi prodotti all’estero un’aliquota agevolata del 7 per cento.


Spese di istruzione e figli a carico


Le istruzioni del paragrafo relativo ai familiari a carico sono state aggiornate e riportano l’indicazione che per i figli di età non superiore a ventiquattro anni il limite di reddito complessivo per essere considerati a carico è elevato a 4.000 euro. Per facilitare la determinazione delle spese per previdenza complementare che possono essere detratte dai genitori perché non hanno trovato capienza nel reddito dei figli a carico, è stata inserita la casella “Soggetto fiscalmente a carico di altri” compilabile, con appositi codici, nel rigo RP27 “Previdenza complementare”. Il modello di dichiarazione per l’anno 2019, inoltre, è aggiornato per quanto riguarda l’importo massimo annuo delle spese per cui si può fruire della detrazione per spese di istruzione, adesso pari a 800 euro.


Cnm, Sc, Sp, Enc: spazio alle detrazioni per le strutture di ricarica delle auto elettriche


In questi modelli trova spazio la detrazione d’imposta per le spese sostenute dal 1° marzo 2019 al 31 dicembre 2021 per l’acquisto e la posa in opera delle apparecchiature per la ricarica delle auto elettriche. Previsto anche l’utilizzo della detrazione nel modello consolidato.


Irap, Sc, Sp, Enc: entra la quota deducibile del Patent Box


Entrano nei modelli Redditi e Irap i nuovi campi, denominati “documentazione”, per consentire l’indicazione della quota annuale deducibile relativa al Patent Box. Questo nel caso in cui il contribuente abbia optato nella nuova sezione del quadro OP, in alternativa all’istanza di ruling, per la comunicazione delle informazioni necessarie per determinare il reddito agevolabile con la documentazione predisposta secondo quanto indicato dal Provvedimento del Direttore dell’Agenzia delle Entrate del 30 luglio 2019.


Nel modello Enc entrano i redditi della floricoltura


Cambia anche il modello riservato agli Enti non commerciali. Fra le novità, la modifica della sezione III del quadro Rd per tenere conto sia dei redditi che derivano dalla commercializzazione di piante e prodotti della floricoltura che delle novità relative all’enoturismo (quest’ultima trova spazio anche nel modello Sp) e all’oleoturismo. L’indicazione dei ricavi da enoturismo e oleoturismo entra invece nel quadro RG. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2020)


Link ai Modelli dichiarativi 2020, Redditi (PF, SP, SC ENC), CNM e IRAP


Redditi 2020–PF

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27759, recante: «Approvazione del modello di dichiarazione “REDDITI 2020–PF”, con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2020, per il periodo d’imposta 2019, ai fini delle imposte sui redditi», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Redditi 2020–SP

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27807, recante: «Approvazione del  devono presentare nell’anno 2020 ai fini delle imposte sui redditi», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Redditi 2020–SC

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27765, recante: «Approvazione del modello di dichiarazione “Redditi 2020–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2020 ai fini delle imposte sui redditi», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Redditi 2020–ENC

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27979, recante: «Approvazione del modello di dichiarazione “Redditi 2020–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2020 ai fini delle imposte sui redditi», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Consolidato nazionale e mondiale 2020

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27764, recante: «Approvazione del modello “Consolidato nazionale e mondiale 2020”, con le relative istruzioni, da presentare nell’anno 2020 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Irap 2020

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 28098, recante: «Approvazione del modello di dichiarazione “Irap 2020” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2019», pubblicato il 31.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il punto della giurisprudenza di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione di una rapporto di lavoro subordinato

L’inps con messaggio n. 3359 del 17 settembre 2019, ricostruisce l’evolversi del quadro giurisprudenziale in seno ai giudici di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione, tra la società e la persona fisica che l’amministra, di un autonomo e diverso rapporto di lavoro subordinato.

Tirando le fila del discorso, per l’ente previdenziale, la valutazione della compatibilità dello status di amministratore di società di capitali (il riferimento è alle sole tipologie di cariche ritenute in astratto ammissibili) con lo svolgimento di attività di lavoro subordinato presuppone l’accertamento in concreto, caso per caso, della sussistenza delle seguenti condizioni:

  • che il potere deliberativo (come regolato dall’atto costitutivo e dallo statuto), diretto a formare la volontà dell’ente, sia affidato all’organo (collegiale) di amministrazione della società nel suo complesso e/o ad un altro organo sociale espressione della volontà imprenditoriale il quale esplichi un potere esterno;
  • che sia fornita la rigorosa prova della sussistenza del vincolo della subordinazione (anche, eventualmente, nella forma attenuata del lavoro dirigenziale) e cioè dell’assoggettamento del lavoratore interessato, nonostante la carica sociale, all’effettivo potere di supremazia gerarchica (potere direttivo, organizzativo, disciplinare, di vigilanza e di controllo) di un altro soggetto ovvero degli altri componenti dell’organismo sociale a cui appartiene;
  • il soggetto svolga, in concreto, mansioni estranee al rapporto organico con la società; in particolare, deve trattarsi di attività che esulino e che pertanto non siano ricomprese nei poteri di gestione che discendono dalla carica ricoperta o dalle deleghe che gli siano state conferite.

Link al testo del Messaggio Inps n. 3359 del 17 settembre 2019, con oggetto: SOCIETÀ – Di capitali – LAVORO – Lavoro subordinato – Rapporto tra una società di capitali e l’amministratore – Possibilità di instaurazione di un valido rapporto di lavoro subordinato tra la società e la persona fisica che l’amministra – Precisazioni – Artt. 2094 e 2380 c.c. – Art. 409, comma 1, n. 3), c.p.c.


Le precedenti precisazioni Inps sulla compatibilità tra ruolo di presidente di cooperativa e rapporto di lavoro subordinato

Link al testo del Messaggio Inps n. 12441 dell’ 8 giugno 2011, con oggetto: COOPERATIVE – LAVORO – Lavoro subordinato – Rapporto di lavoro subordinato e presidente di cooperativa legge 142/2001 – Compatibilità tra ruolo di presidente di cooperativa e rapporto di lavoro subordinato – Condizioni – Precisazioni – L. 03/04/2001, n. 142

Si ricorda, infine, che per la recente ordinanza n. 10909 del 18 aprile 2019 della Corte Suprema di Cassazione – Sezione V Civile Tributaria – nelle società di persone la carica di amministratore unico è incompatibile con la posizione di lavoratore subordinato, in quanto non possono coincidere in un unico soggetto la qualità di esecutore subordinato della volontà sociale e quella di organo competente ad esprimere tale volontà, sicché non si può procedere all’accertamento induttivo dei maggiori ricavi fondato sull’asserito svolgimento di lavoro irregolare da parte dei soci, non configurandosi, se non in casi eccezionali, un rapporto di lavoro subordinato tra essi e la società.

Vedi: Cass. 7312/2013


In G.U. il Decreto Legge Sblocca Cantieri convertito

Nella Gazzetta Ufficiale n. 140 del 17 giugno 2019 è stata pubblicata la Legge 14 giugno 2019, n. 55, recante: conversione in legge, con modificazioni, del decreto-legge 18 aprile 2019, n. 32. In vigore dal 18/06/2019.

Link al testo del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, recante: «Disposizioni urgenti per il rilancio del settore dei contratti pubblici, per l’accelerazione degli interventi infrastrutturali, di rigenerazione urbana e di ricostruzione a seguito di eventi sismici.». (Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 140 del 17 giugno 2019)


Convertito in legge il cd. decreto Sblocca cantieri. Per le Srl cambiano i parametri per l’obbligo di adottare l’organo di controllo interno (o del revisore)

L’assemblea di Montecitorio, ha approvato, in via definitiva, il disegno di legge (A.C. n. 1898) di conversione, con modificazioni, del decreto-legge 18 aprile 2019, n. 32.

Al fine di superare le criticità della misura introdotta nel codice della crisi di impresa, l’articolo 2-bis decreto-legge 18 aprile 2019, n. 32, introdotto in sede di conversione in legge, ai commi 2 e 3 prevede, in sostanza, la modifica dell’articolo 379 del nuovo Codice della crisi di impresa (D.Lgs. n. 14 del 2019) che a sua volta ha novellato l’art. 2477 del codice civile in tema di nomina dei revisori e del collegio sindacale nelle società a responsabilità limitata.


Il testo della novella:

Articolo 2-bis, commi 2 e 3 (Nomina dei revisori e del collegio sindacale nelle società a responsabilità limitata)

 “2. All’articolo 2477 del codice civile, il secondo e terzo comma sono sostituiti dai seguenti:

«La nomina dell’organo di controllo o del revisore è obbligatoria se la società:

a) è tenuta alla redazione del bilancio consolidato;

b) controlla una società obbligata alla revisione legale dei conti;

c) ha superato per due esercizi consecutivi almeno uno dei seguenti limiti:

1) totale dell’attivo dello stato patrimoniale: 4 milioni di euro;

2) ricavi delle vendite e delle prestazioni: 4 milioni di euro;

3) dipendenti occupati in media durante l’esercizio: 20 unità.

L’obbligo di nomina dell’organo di controllo o del revisore di cui alla lettera c) del secondo comma cessa quando, per tre esercizi consecutivi, non è superato alcuno dei predetti limiti».

3. Al quinto comma dell’articolo 2477 del codice civile, le parole: «limiti indicati al terzo comma» sono sostituite dalle seguenti: «limiti indicati al secondo comma».”


Nel dettaglio, la modifica, che interviene direttamente nel corpo dell’articolo 2477 del codice civile, è volta a limitare le ipotesi in cui le società a responsabilità limitata sono obbligate a nominare l’organo di controllo o il revisore.

Più specificamente, rispetto al testo vigente dell’art. 2477 c.c., sono innalzate le soglie – di totale dell’attivo dello stato patrimoniale, di ricavi delle vendite e delle prestazioni e di dipendenti occupati in media durante l’esercizio – che non devono essere superate ai fini dell’esenzione dall’obbligo.

Le soglie sono così rideterminate:

  • il totale dell’attivo dello stato patrimoniale è ampliato dagli attuali 2 milioni di euro a 4 milioni di euro;
  • i ricavi delle vendite e delle prestazioni sono ampliati dagli attuali 2 milioni di euro a 4 milioni di euro;
  • il numero dei dipendenti occupati in media durante l’esercizio è ampliato dalle attuali 10 unità a 20 unità.

Non è oggetto di modifica la norma che prevede che l’obbligo di nomina del revisore scatta quando si supera per due anni consecutivi anche uno solo dei parametri indicati.

La verifica del superamento dei parametri deve essere effettuata, in prima battuta, sui dati del bilancio 2017 e 2018 in quanto l’art. 379 del citato D.Lgs. n. 14 del 2019 prevede che, secondo le nuove disposizioni dell’art. 2477 c.c., si dovrà avere riguardo ai due esercizi antecedenti la scadenza del termine di nove mesi previsto dal nuovo Codice.

Resta altresì inalterata la disposizione che prevede che l’obbligo di nomina dell’organo di controllo o del revisore di cui alle suddette ipotesi cessa quando, per tre esercizi consecutivi, non è superato alcuno dei predetti limiti.

Nulla è disposto con riguardo alle società che hanno già adempiuto all’obbligo di nomina del revisore o dell’organo di controllo, in ottemperanza ai limiti più stringenti stabiliti dall’art. 379 del codice della crisi di impresa (come si è detto entrato in vigore il 16 marzo 2019). Tuttavia la modifica di tale articolo apportata dalla disposizione in commento, con l’innalzamento dei limiti previsti, ha come effetto quello di rendere in alcuni casi la nomina effettuata non più obbligatoria e di consentire la possibilità di revoca dell’organo di controllo appena nominato. Si segnala, al riguardo, che in occasione delle modifiche apportate al medesimo articolo 2477 del codice civile da parte del D.L. 24/06/2014, n. 91 era stata introdotta un’esplicita norma volta a specificare che la sopravvenuta insussistenza dell’obbligo di nomina dell’organo di controllo o del revisore costituisce giusta causa di revoca. (Art. 20, ultimo periodo del comma 8).

Il comma 3 apporta un coordinamento di natura formale al quinto comma dell’articolo 2477 del codice civile, il quale dispone che l’assemblea che approva il bilancio in cui vengono superati i limiti (correttamente riferiti al secondo e non al terzo comma) sopra i quali scatta l’obbligo di nomina, deve provvedere, entro trenta giorni, alla nomina dell’organo di controllo o del revisore.

Link al testo del Disegno di legge (DDL), approvato in via definitiva dalla Camera dei deputati il giorno 13 giugno 2019, recante: «Conversione in legge, con modificazioni, del decreto-legge 18 aprile 2019, n. 32, recante disposizioni urgenti per il rilancio del settore dei contratti pubblici, per l’accelerazione degli interventi infrastrutturali, di rigenerazione urbana e di ricostruzione a seguito di eventi sismici». (Già approvato dal Senato) (A.C. 1898)

Link al testo del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, recante: «Disposizioni urgenti per il rilancio del settore dei contratti pubblici, per l’accelerazione degli interventi infrastrutturali, di rigenerazione urbana e di ricostruzione a seguito di eventi sismici.». (Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 140 del 17 giugno 2019)


Ex liquidatore di società estinta. Posizione distinta dagli (ex) soci

In tema di responsabilità del liquidatore, l’azione verso i creditori ex art. 2495 c.c., si fonda sulla inosservanza degli obblighi suoi propri attinenti alla fase della liquidazione (ad esempio, rispettando i gradi di privilegio), mentre quella ex art. 36 D.P.R. n. 602 del 1973 è riconducibile agli artt. 1176 e 1218 c.c., ed integra una ipotesi di responsabilità propria ex lege (esercitabile solo se i ruoli in cui siano iscritti i tributi della società possano essere posti in riscossione e se sia acquisita legale certezza che i medesimi non siano stati soddisfatti con le attività della liquidazione) in funzione del prioritario soddisfacimento dei crediti tributari, sicchè, estinta la società contribuente, non si realizza alcuna forma di successione nei confronti del liquidatore, ma sorgono ipotesi di responsabilità nuove e fondate su differenti presupposti, ancorchè implichino l’esistenza della obbligazione tributaria. Questo è uno dei principi espressi dalla Corte Suprema di Cassazione nella Sentenza n. 9672 del 19 aprile 2018).

Link alle massime e al testo integrale della Sentenza n. 9672 del 19 aprile 2018


Cancellazione della società di capitali. Intrasmissibili agli ex soci le sanzioni irrogate

In tema di sanzioni amministrative per violazione delle norme tributarie, il combinato disposto dell’art. 7, comma 1, del D.L. 30 settembre 2003, n. 269, convertito in L. 24 novembre 2003, n. 326, che pone le stesse, se relative al rapporto fiscale proprio di società o enti con personalità giuridica, esclusivamente a carico di quest’ultime e dell’art. 8, D.Lgs. n. 472 del 1997 rende intrasmissibili agli ex soci le sanzioni irrogate alla società di capitali cancellata dal registro delle imprese. Questo è uno dei principi espressi dalla Corte Suprema di Cassazione nella Sentenza n. 9672 del 19 aprile 2018).

Link alle massime e al testo integrale della Sentenza n. 9672 del 19 aprile 2018


Escluse limitazioni alla successione nel processo dei soci della società estinta

In tema di contenzioso tributario, qualora l’estinzione della società di capitali, all’esito della cancellazione dal registro delle imprese, intervenga in pendenza del giudizio di Cassazione (successivamente al deposito della sentenza della CTR) di cui la stessa sia parte, l’impugnazione della sentenza resa nei riguardi della società deve provenire o essere indirizzata, a pena d’inammissibilità, dai soci o nei confronti dei soci succeduti alla società estinta in quanto il limite di responsabilità degli stessi di cui all’art. 2495 c.c. non incide sulla loro legittimazione processuale ma, al più, sull’interesse ad agire dei creditori sociali, interesse che, tuttavia, non è di per sé escluso dalla circostanza che i soci non abbiano partecipato utilmente alla ripartizione finale, potendo, ad esempio, sussistere beni e diritti che, sebbene non ricompresi nel bilancio di liquidazione della società estinta, si sono trasferiti ai soci. Questo è uno dei principi espressi dalla Corte Suprema di Cassazione nella Sentenza n. 9672 del 19 aprile 2018).

Link alle massime e al testo integrale della Sentenza n. 9672 del 19 aprile 2018


Società a responsabilità limitata semplificata (SRLS): ammessa la cessione di quote a soggetti differenti dalle persone fisiche dopo la costituzione ed iscrizione

L’ingresso nel capitale sociale di soggetti differenti dalle persone fisiche fa perdere alla srl le caratteristiche di srl semplificata (srls), trovando applicazione, ove non vi sia un aumento di capitale che esuberi i 9.999 euro, la previsione di cui all’art. 2463, comma 4 del Codice civile. Pertanto, la società perde lo status particolare di srls ed assume quello di s.r.l. ordinaria con capitale inferiore a 10.000 cd. a “capitale minimo”. In tal caso, troveranno pertanto applicazione tutte le disposizioni relative alle società ordinarie (fatta salva l’espressa eccezione in tema di capitale sociale di cui al comma 4) e, come ben osservato dallo studio n. 892-2013/I del Consiglio Nazionale del Notariato, (in “Finanza & Fisco” n. 8/2013, pag. 570) la società dovrà modificare la propria denominazione per estrarne il lessema «semplificata» non più rispondente a realtà e foriero di erronea informazione al mercato. Mentre, per far evolvere la società da srls a una srl. ordinaria, occorre che i soci, oltre a modificare la denominazione sociale, aumentino il capitale al di sopra della soglia dei 9.999 euro. In questo caso, infatti, poiché la società ha raggiunto o superato il valore dei 10.000 euro di capitale, essa non risulta più soggetta alle cautele imposte dall’art. 2463, comma 4, c.c. (il regime di regole di accantonamento tornerà ad essere quello tradizionale, all’art. 2430 c.c.).

Per saperne di più:

Società a responsabilità limitata semplificata (SRLS)

Documento approvato dal Consiglio nazionale dei dottori commercialisti e degli esperti contabili e a cura della sua Fondazione (link www.commercialisti.it)

Le nuove società a responsabilità limitata (S.R.L.)

Studio n. 892-2013/I del Consiglio Nazionale del Notariato – Approvato dall’Area Scientifica – Studi d’Impresa il 14 novembre 2013 – Approvato dal CNN il 12 dicembre 2013 (in“Finanza & Fisco” n. 37/2013, pag. 2995)


Società a responsabilità limitata semplificata (SRLS). Le caratteristiche in un documento dei commercialisti

La società a responsabilità limitata semplificata è il tema affrontato in un documento approvato dal Consiglio nazionale dei dottori commercialisti e degli esperti contabili e a cura della sua Fondazione. Questo lavoro, spiegano i Consiglieri nazionali delegati alla materia, Andrea Foschi e Raffaele Marcello, fornisce un’analisi dell’attuale normativa e, in particolare, mette in luce gli aspetti caratterizzanti della disciplina in quanto variante organizzativa prescelta in fase di start up dell’iniziativa economica. Il lavoro si sviluppa lungo tre direttrici: la prima, di natura giuridica, che affronta argomenti come la costituzione e lo statuto, l’amministrazione e le modifiche costitutive fino a dare alcuni cenni sulla trasformazione; la seconda, di tipo aziendalistico, tratta i temi della sottocapitalizzazione e la problematica relativa alla copertura delle perdite; la terza, di valenza statistica, illustra l’evoluzione del fenomeno sin dalla sua introduzione nell’ordinamento giuridico.

Link al documento sulla srls Cn – Fnc

(www.commercialisti.it)