Rottamazione-quinquies: ambito applicativo, servizio on-line e prime Faq (Legge 30 dicembre 2025, n. 199 – art. 1, commi 82-101)

È on-line il servizio per presentare la domanda di adesione alla Rottamazione-quinquies. Contestualmente sono state pubblicate le prime Faq.

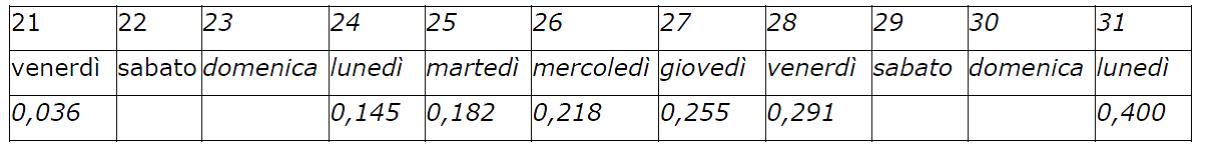
Con le Faq sull’ambito applicativo e l’implementazione del servizio digitale completata la prima fase operativa. Da ora i contribuenti/intermediari possono già verificare i carichi definibili e trasmettere l’istanza. Termine per l’adesione: 30 aprile 2026. La Comunicazione delle somme dovute sarà inviata entro il 30 giugno 2026. 


 Ambito applicativo


Rientrano i carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023 derivanti da omesso versamento di:

• imposte, a seguito dei controlli automatici e formali effettuati dall’Agenzia delle entrate sulle dichiarazioni annuali (artt. 36-bis e 36-ter DPR n. 600/1973; artt. 54-bis e 54-ter DPR n. 633/1972);

• contributi previdenziali dovuti all’INPS, con esclusione di quelli richiesti a seguito di accertamento;

• sanzioni amministrative irrogate, per violazioni del Codice della strada, di cui al decreto legislativo 30 aprile 1992, n. 285, dalle competenti amministrazioni dello Stato (Prefetture).

Purché riferiti alle fattispecie sopra elencate rientrano nell’ambito applicativo della Rottamazione-quinquies anche i carichi già oggetto di precedenti definizioni agevolate decadute, nonché nella rottamazione-quater (o riammissione) decaduta alla data 30/9/2025.

Si tratta delle prime tre rottamazioni o del “Saldo e stralcio” per i quali si è determinata l’inefficacia della Definizione agevolata a seguito del mancato o non tempestivo pagamento degli importi dovuti alle previste scadenze e della Rottamazione-quater o della Riammissione alla Rottamazione-quater per i quali, alla data del 30 settembre 2025, si sono persi i benefici della misura agevolativa, in quanto non tutte le rate scadute alla medesima data risultano regolarmente versate.

Esclusioni. Restano fuori i debiti da accertamento, i carichi affidati da enti locali/Regioni (es. TARI, bollo regionale) e i carichi inseriti in piani quater per i quali tutte le rate scadute al 30/09/2025 risultano versate.


Come si aderisce: servizio on-line attivo


Domanda telematica entro 30 aprile 2026 sul sito di Agenzia delle entrate-Riscossione.

È possibile presentare la domanda di adesione alla Rottamazione-quinquies utilizzando i servizi messi a disposizione da Agenzia delle entrate-Riscossione sul proprio sito internet.

Sono previste due modalità alternative per presentare la domanda:

  • in area riservata, con le credenziali SPID, CIE e Carta Nazionale dei Servizi nonché, per i professionisti e le imprese, anche con le credenziali di Agenzia delle Entrate, indicando i documenti (cartelle di pagamento e/o avvisi di addebito dell’INPS) per i quali si intende beneficiare delle misure introdotte dalla Definizione agevolata senza necessità di allegare la documentazione di riconoscimento;
  • in area pubblica compilando l’apposito form in ogni sua parte e allegando la prevista documentazione di riconoscimento.

Sarà necessario specificare l’indirizzo e-mail (non PEC), per ottenere la ricevuta della domanda di adesione.


Effetti della presentazione della domanda


In seguito alla presentazione della domanda di adesione, Agenzia delle entrate-Riscossione, limitatamente ai debiti rientranti nell’ambito applicativo (debiti “definibili”) della Rottamazione-quinquies:

  • non avvierà nuove procedure cautelari o esecutive;
  • non proseguirà le procedure esecutive precedentemente avviate salvo che non abbia già avuto luogo il primo incanto con esito positivo;
  • resteranno in essere eventuali fermi amministrativi o ipoteche, già iscritte alla data di presentazione della

Inoltre, il contribuente, sempre per i debiti “definibili, non sarà considerato inadempiente ai sensi degli articoli 28-ter e 48-bis del DPR n. 602/1973 nonché per il rilascio del documento unico di regolarità contributiva (DURC).

La comunicazione di accoglimento/diniego con scadenze e moduli per il pagamento arriva entro 30/6/2026 (in area riservata se l’istanza è stata presentata lì).

Inoltre, la norma prevede che, una volta presentata la domanda di adesione alla Rottamazione-quinquies, per i debiti rientranti nell’ambito applicativo della misura agevolativa siano sospesi, fino alla scadenza della prima o unica rata del 31 luglio 2026, gli obblighi di pagamento derivanti da precedenti rateizzazioni.
Alla stessa data (31 luglio 2026), le rateizzazioni in corso relative a debiti per i quali è stata accolta la Rottamazione-quinquies sono automaticamente revocate.


Quanto si paga


La norma prevede la possibilità per il contribuente di estinguere i debiti relativi ai carichi rientranti nell’ambito applicativo, versando unicamente le somme dovute a titolo di capitale e quelle maturate a titolo di rimborso spese per le procedure esecutive e per i diritti di notifica.

Non sono invece da corrispondere le somme dovute a titolo di interessi iscritti a ruolo, sanzioni, interessi di mora e aggio.

Per le sanzioni amministrative irrogate per violazioni del Codice della strada (D.Lgs. n. 285/1992) dalle competenti amministrazioni dello Stato (Prefetture), la Rottamazione-quinquies si applica limitatamente agli interessi, comunque denominati, e alle somme maturate a titolo di aggio.


 Calendario e rate


Unica soluzione entro 31/07/2026 oppure fino a 54 rate bimestrali (9 anni).

La legge prevede il pagamento in un’unica soluzione, entro il 31 luglio 2026 oppure, in un numero massimo di 54 rate bimestrali di pari importo (in 9 anni) con scadenza:
• la prima, la seconda e la terza rata, rispettivamente, il 31 luglio 2026, il 30 settembre 2026 e il 30 novembre 2026;
• dalla quarta alla cinquantunesima rata, rispettivamente, il 31 gennaio, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2027;
• dalla cinquantaduesima alla cinquantaquattresima rata, rispettivamente, il 31 gennaio 2035, il 31 marzo 2035 e il 31 maggio 2035.

Ciascuna rata non può essere di importo inferiore a 100 euro e, nel caso di pagamento rateale, si applicano interessi pari al 3% annuo, a decorrere dal 1° agosto 2026.
I pagamenti dovranno avvenire secondo le date di scadenza riportate sulla “Comunicazione delle somme dovute” che Agenzia delle entrate-Riscossione invierà entro il 30 giugno 2026 unitamente ai moduli di pagamento.


Decadenza, tolleranza e conseguenze


Nel caso in cui si sia optato per il pagamento in un’unica soluzione, l’omesso o insufficiente pagamento delle somme dovute per la Definizione agevolata entro la scadenza del 31 luglio 2026, determina l’inefficacia della misura agevolativa e quindi la perdita dei benefici della Rottamazione-quinquies.

Nel caso di pagamento rateale, la legge concede al contribuente di rimanere in arretrato con una rata del proprio piano dei pagamenti senza incorrere nella decadenza della Definizione agevolata.

Nel prosieguo dei versamenti, quando il soggetto effettuerà il pagamento della rata successiva a quella saltata, la somma versata andrà a coprire la rata precedente rimasta integralmente/parzialmente non pagata.

Facciamo un esempio:

nel caso di una Rottamazione-quinquies dilazionata in tre rate, se il contribuente versa la prima e la terza rata (che è anche l’ultima) saltando la seconda che resta non pagata, il versamento dell’ultima rata (cioè la terza) verrà imputato sulla precedente (la seconda) e quindi, dal punto di vista sostanziale, rimarrà non pagata la terza.

Di conseguenza, configurandosi il caso di mancato versamento dell’ultima rata, ciò determinerà, come previsto dalla legge, la decadenza dal beneficio della Rottamazione-quinquies e la ripresa delle attività di recupero.

In sintesi, si decade se:

(i) non si paga la prima e unica rata (31/07/2026);

(ii) nel piano rateale si saltano due rate anche non consecutive oppure l’ultima rata.

Tolleranza: è consentito restare in arretrato con una rata (purché non l’ultima); il pagamento successivo copre quella arretrata. 

In caso di decadenza: i versamenti restano acconti, riprendono prescrizione/decadenza, ripartono le azioni cautelari/esecutive; i carichi non sono più rateizzabili ex art. 19 DPR 602/1973.


Rateazioni pregresse


La domanda sospende fino al 31/07/2026 le rateazioni in corso riferite a carichi “definibili”; alla stessa data, se la domanda è accolta, i piani sono revocati. Se nello stesso piano ci sono anche carichi non definibili, la sospensione vale solo per quelli definibili; per gli altri si prosegue il pagamento (Paga on-line/EquiClick/sportelli).


Vedi anche:


Comunicato stampa del 20 gennaio 2026 dell’Agenzia delle entrate-Riscossione


Al via la Rottamazione-quinquies, online il servizio per presentare la richiesta sul sito di riscossione anche il prospetto dei debiti rottamabili


Al via la nuova Definizione agevolata delle cartelle. Agenzia delle entrate-Riscossione ha reso disponibili sul proprio sito internet le modalità e il servizio per presentare la domanda di adesione alla cosiddetta Rottamazione-quinquies, introdotta dalla Legge di Bilancio 2026. La richiesta deve essere trasmessa in via telematica entro il prossimo 30 aprile. Per agevolare i contribuenti nella fase di adesione, è possibile individuare fin d’ora i debiti che possono essere “rottamati”, considerato che la nuova misura agevolativa, rispetto alle precedenti, presenta un ambito applicativo riferito esclusivamente a determinati carichi affidati in riscossione (imposte dichiarate ma non versate, omesso versamento dei contributi Inps diversi da quelli richiesti a seguito di accertamento, sanzioni amministrative per violazioni del codice della strada affidate dalle Prefetture). A tal fine, a coloro che presentano la domanda direttamente dall’area riservata del sito, il servizio già propone i soli debiti “rottamabili”. Inoltre, Agenzia delle entrate-Riscossione ha anche messo a disposizione il servizio online che consente di chiedere il prospetto informativo con l’elenco dei carichi che possono essere “rottamati” e il corrispondente importo dovuto in misura agevolata.

Sempre sul sito www.agenziaentrateriscossione.gov.it è possibile consultare le risposte alle domande più frequenti (Faq) sulla nuova Definizione agevolata, tra cui quelle relative alle altre novità più rilevanti rispetto alle edizioni precedenti, come la possibilità di effettuare i pagamenti in un arco temporale più ampio (fino a 9 anni in 54 rate bimestrali) e le casistiche previste dalla legge in tema di decadenza.


Come presentare la domanda


I contribuenti possono presentare la dichiarazione di adesione nella sezione “Definizione agevolata (Rottamazione-quinquies)” presente sia in area riservata sia in area pubblica del sito www.agenziaentrateriscossione.gov.it. In area riservata – a cui si accede con Spid, Cie e Cns e, per professionisti e imprese, anche con le credenziali dell’Agenzia delle Entrate – il servizio propone in automatico l’elenco dei carichi “rottamabili”, con la possibilità di selezionare quelli di interesse da inserire nella richiesta. È necessario sempre indicare se si intende pagare in un’unica soluzione oppure a rate. Al riguardo la legge prevede che, in caso di pagamento dilazionato, l’importo di ciascuna rata non potrà essere inferiore a 100 euro. In alternativa, la domanda di adesione può essere presentata attraverso il servizio disponibile nell’area pubblica del sito, senza la necessità di credenziali di accesso ma allegando la documentazione di riconoscimento. Nella sezione “Definizione agevolata (Rottamazione-quinquies)” si deve compilare la domanda inserendo, tra l’altro, i numeri identificativi dei documenti che si vogliono includere nella richiesta (cartelle di pagamento o avvisi di addebito dell’Inps), la soluzione con la quale si intende effettuare il pagamento e un indirizzo e-mail dove ottenere la ricevuta di presentazione. Agenzia delle entrate-Riscossione renderà disponibile entro il 30 giugno 2026 la Comunicazione delle somme dovute con l’esito della domanda, gli importi da versare ai fini della definizione e i moduli di pagamento.


Come ottenere il prospetto informativo


È possibile richiedere il prospetto informativo direttamente dall’area riservata del sito di Agenzia delle entrate-Riscossione, nella sezione “Definizione agevolata”, compilando l’apposita schermata. Il sistema invierà, entro le successive 12 ore, una e-mail all’indirizzo indicato, con il link per scaricare il prospetto entro 5 giorni. In alternativa, il prospetto informativo può essere richiesto nell’area pubblica del sito di Agenzia delle entrate-Riscossione, compilando il form disponibile nella sezione “Definizione agevolata (Rottamazione quinquies)” e allegando la documentazione di riconoscimento. In questo caso, dopo la convalida della domanda e la presa in carico da parte degli uffici, se la documentazione allegata è corretta, il contribuente riceverà una e-mail con il link per scaricare, entro 5 giorni, il prospetto informativo.


Cosa prevede la nuova Definizione agevolata


La Legge di Bilancio 2026 (Legge n. 199/2025) stabilisce la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 31 dicembre 2023 che derivano dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dai controlli automatici e formali sulle dichiarazioni (articoli 36-bis e 36-ter del DPR n. 600/73 e agli articoli 54-bis e 54-ter del DPR n. 633/72) o dall’omesso versamento di contributi previdenziali dovuti all’Inps, con esclusione di quelli richiesti a seguito di accertamento.

Rientrano nell’ambito applicativo anche le sanzioni amministrative irrogate, per violazioni del codice della strada, di cui al decreto legislativo 30 aprile 1992, n. 285, dalle competenti amministrazioni dello Stato (Prefetture). Sono ammessi alla Rottamazione-quinquies, purché rientranti nelle suddette fattispecie, anche i debiti già oggetto delle precedenti tre rottamazioni o del “saldo e stralcio” per i quali i contribuenti sono incorsi nella decadenza, nonché quelli già oggetto della Rottamazione-quater (e relativa riammissione) per i quali, alla data del 30 settembre 2025, si sono persi i benefici.

La norma, invece, esclude i debiti già ricompresi in piani di pagamento della Rottamazione-quater (e relativa riammissione) per i quali, alla data del 30 settembre 2025, risultano versate tutte le rate scadute.

La Definizione agevolata consente di versare il solo importo del debito residuo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere gli interessi e le sanzioni inclusi negli stessi carichi, gli interessi di mora, le cosiddette “sanzioni civili”, accessorie ai crediti di natura previdenziale, e l’aggio.

Per quanto riguarda le sanzioni amministrative irrogate per violazioni al codice della strada dalle competenti amministrazioni dello Stato non sono, invece, da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

Sarà possibile pagare in un’unica soluzione o in un massimo di 54 rate bimestrali in 9 anni, di pari ammontare, con la rata che non potrà essere inferiore all’importo minimo di 100 euro. La scadenza della prima o unica rata è fissata al 31 luglio 2026.

La Definizione agevolata risulterà inefficace a seguito di mancato o insufficiente versamento della prima e unica rata scelta per effettuare il pagamento, oppure di due rate, anche non consecutive, o dell’ultima rata del piano. (Così, comunicato stampa 20 gennaio 2026 dell’Agenzia delle entrate-Riscossione).


.


Scadenze Rottamazione-quater. Prossima rata entro il 30 novembre anche per i riammessi. Tempestivi i pagamenti effettuati entro il 9 dicembre 2025

Il 30 novembre scade il termine per la prossima rata della Rottamazione-quater. La scadenza riguarda i contribuenti in regola con i versamenti precedenti che devono pagare la decima rata e, nel caso dei riammessi alla definizione agevolata (Legge n. 15/2025), la seconda rata prevista dal nuovo piano dei pagamenti. In considerazione dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti in caso di termini coincidenti con giorni festivi, saranno considerati tempestivi i pagamenti effettuati entro il 9 dicembre 2025.


Per effettuare il versamento è necessario utilizzare i moduli allegati alla comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, anche disponibile in copia sul sito www.agenziaentrateriscossione.gov.it.

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Copia moduli di pagamento e servizio ContiTu


I contribuenti che hanno necessità di recuperare la comunicazione delle somme dovute con i moduli di pagamento possono sempre ottenerne una copia direttamente nell’area riservata del sito di Agenzia delle entrate-Riscossione (a cui si accede con Spid, Cie, Cns e, per gli intermediari fiscali, tramite Entratel) oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento.

Sul sito è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella comunicazione delle somme dovute.


Rottamazione-quater e riammissione


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio.

Successivamente, la Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha previsto una nuova opportunità per chi non è riuscito a rimanere in regola con i pagamenti. Il provvedimento ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare, entro il 30 aprile 2025, domanda di riammissione ai benefici previsti e scegliere se pagare in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 21 novembre 2025)


Per la nuova rottamazione (la quinquies), vedi:


La rottamazione-quinquies: prima lettura dell’art. 23 DdL Bilancio 2026
di Enrico Molteni

Il testo dell’articolo 23, rubricato: «Definizione agevolata dei carichi affidati all’agente della riscossione» del Disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026-2028» – (Sezione I del disegno di legge A.S. n. 1689)


Scadenza Rottamazione-quater: nona rata o prima scadenza per i “riammessi” da saldare entro il 5 agosto 2025

Ultimi giorni per il pagamento della prossima rata della Rottamazione-quater. Il termine è fissato al 31 luglio 2025, ma saranno comunque ritenuti tempestivi i versamenti effettuati entro il 5 agosto in considerazione dei cinque giorni di tolleranza concessi dalla legge. La scadenza riguarda sia la nona rata per i contribuenti in regola con i precedenti versamenti, sia la prima o unica rata per i riammessi alla definizione agevolata che hanno presentato domanda entro lo scorso 30 aprile. In caso di mancato pagamento, oppure effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.

I moduli di pagamento sono contenuti nella comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, disponibile anche nell’area riservata del sito www.agenziaentrateriscossione.gov.it a cui si accede tramite Spid, Cie, Cns e, per gli intermediari fiscali, con le credenziali Entratel. In alternativa, è possibile ottenere una copia via e-mail compilando l’apposito form presente nell’area pubblica del sito allegando un documento di riconoscimento.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Rottamazione-quater e riammissione


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio.

Successivamente, la Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha previsto una nuova opportunità per chi non è riuscito a rimanere in regola con i pagamenti. Il provvedimento ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare, entro il 30 aprile 2025, domanda di riammissione ai benefici previsti e scegliere se pagare in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate.

(Così, comunicato stampa Agenzia entrate-Riscossione del 30 luglio 2025)


Riammissione alla Rottamazione-quater. In arrivo le lettere di risposta con gli importi dovuti

In arrivo le lettere di risposta a chi ha chiesto la riammissione alla Rottamazione-quater entro lo scorso 30 aprile. Agenzia delle entrate-Riscossione sta inviando a tutti gli interessati la comunicazione delle somme dovute con il dettaglio degli importi da corrispondere e le indicazioni per procedere al pagamento agevolato. L’invio delle comunicazioni, in riscontro alle circa 247 mila domande presentate, sarà completato entro il 30 giugno, come previsto dalla Legge di conversione del decreto Milleproroghe.


Cosa contiene la comunicazione


Le comunicazioni delle somme dovute arriveranno mediante lettera raccomandata al domicilio indicato nella domanda oppure tramite Pec ai contribuenti che in fase di adesione hanno comunicato un indirizzo di posta elettronica certificata. La comunicazione contiene un prospetto di sintesi con carichi/cartelle/avvisi inseriti nella domanda di riammissione, importi da pagare ai fini della rottamazione e scadenze di versamento in base alla scelta effettuata in fase di adesione.

I contribuenti hanno infatti potuto optare per il pagamento in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate di pari importo (31 luglio e 30 novembre 2025, 28 febbraio, 31 maggio, 31 luglio e 30 novembre degli anni 2026 e 2027). La comunicazione contiene inoltre i moduli precompilati per il pagamento delle rate e le informazioni per richiedere l’eventuale domiciliazione sul conto corrente.

Una copia della comunicazione ricevuta sarà disponibile anche nell’area riservata del sito www.agenziaentrateriscossione.gov.it.


Cosa prevede la riammissione alla Rottamazione-quater


La Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare entro il 30 aprile 2025 domanda di riammissione ai benefici previsti. La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 16 giugno 2025)


Rottamazione-quater. Domande entro il 30 aprile sul sito di Agenzia-Riscossione

Ancora qualche giorno per chiedere la riammissione alla Rottamazione-quater delle cartelle. C’è tempo fino al prossimo 30 aprile per presentare la domanda sul sito www.agenziaentrateriscossione.gov.it.

La riammissione, prevista dalla legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024), riguarda i contribuenti che alla data del 31 dicembre 2024 sono decaduti dalla definizione agevolata a seguito del mancato, insufficiente o tardivo pagamento di quanto dovuto alle scadenze previste.


Come presentare la domanda


La richiesta di riammissione alla Rottamazione-quater deve essere presentata entro il 30 aprile 2025 utilizzando il servizio “Riammissione Rottamazione-quater disponibile sul sito di Agenzia delle entrate-Riscossione, sia in area riservata sia in area pubblica.

La procedura da seguire nei due casi è differente.

Nell’area riservata del sito, a cui si accede utilizzando le credenziali personali di accesso (Spid, Cie o Cns e, per gli intermediari fiscali, Entratel), la richiesta di riammissione è più immediata. In questo caso, infatti, il servizio propone in automatico solo le cartelle e gli avvisi per i quali ricorrono i presupposti per la riammissione e che quindi possono essere prontamente selezionati e inseriti nella domanda.

Nell’area pubblica del sito, invece, per presentare la domanda bisogna compilare il form online e allegare la documentazione di riconoscimento, indicare il numero della comunicazione delle somme dovute (già ricevuta a suo tempo a seguito dell’adesione alla Rottamazione-quater) nella quale erano ricomprese le cartelle e gli avvisi per i quali si sta chiedendo la riammissione e inserire il numero di tali cartelle/avvisi. Si ricorda che in caso di smarrimento della comunicazione delle somme dovute è possibile ottenere la copia con le modalità indicate sul sito di Agenzia delle entrate-Riscossione.


Piano di pagamento entro giugno


A coloro che presentano la richiesta per essere riammessi alla Rottamazione-quater, Agenzia delle entrate-Riscossione invierà, entro il 30 giugno 2025, una comunicazione con l’ammontare delle somme dovute e i moduli di pagamento in base al piano di rate scelto in fase di domanda di riammissione. Sarà possibile pagare in un’unica soluzione, entro il 31 luglio 2025, o in un numero massimo di 10 rate di pari importo previste, le prime due, il 31 luglio e il 30 novembre 2025, e le successive il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Che cos’è la Rottamazione-quater


Si ricorda che la definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, cosiddetta Rottamazione-quater, è stata introdotta due anni fa dalla Legge di Bilancio 2023 (Legge n. 197/2022) e consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 23 aprile 2025)


Rottamazione-quater, al via le richieste di riammissione. Sul sito dell’Agenzia delle entrate-Riscossione il servizio per i decaduti fino al 2024

Agenzia delle entrate-Riscossione ha pubblicato sul proprio sito internet il servizio per presentare la domanda di riammissione alla Rottamazione-quater. La riammissione, prevista dalla legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024), riguarda i contribuenti che al 31 dicembre 2024 avevano piani di pagamento decaduti dalla Definizione agevolata. La richiesta deve essere trasmessa in modalità telematica entro il 30 aprile 2025.

Sul sito www.agenziaentrateriscossione.gov.it sono state pubblicate anche le risposte alle domande più frequenti (FAQ) sulla riammissione alla Rottamazione-quater.


Cosa prevede il decreto milleproroghe


La legge stabilisce che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla “Rottamazione-quater”, i contribuenti che alla data del 31 dicembre 2024 sono incorsi nell’inefficacia della relativa Definizione agevolata (c.d. decaduti) a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto alle scadenze previste, possono essere riammessi presentando entro il 30 aprile 2025 una nuova richiesta. Nella domanda il contribuente dovrà scegliere se pagare in un’unica soluzione, entro il 31 luglio 2025, o in un numero massimo di 10 rate di pari importo previste, le prime due, il 31 luglio e il 30 novembre 2025, e le successive il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Domanda online entro aprile


La richiesta di riammissione alla Rottamazione-quater deve essere presentata esclusivamente con modalità telematiche entro il 30 aprile 2025 utilizzando il nuovo servizio “Riammissione Rottamazione-quater” disponibile sul sito www.agenziaentrateriscossione.gov.it, sia in area riservata sia in area pubblica. La procedura da seguire nei due casi è differente.

Dall’area riservata del sito, a cui si accede utilizzando le credenziali personali di accesso (Spid, Cie o Cns e, per gli intermediari fiscali, Entratel), la richiesta di riammissione è più immediata e non è necessario allegare la documentazione di riconoscimento. Nella sezione Definizione agevolata, tramite il servizio “Riammissione Rottamazione-quater”, è possibile selezionare direttamente le cartelle e gli avvisi che si vogliono includere nella domanda di riammissione tra quelle che vengono proposte automaticamente, indicando poi il numero di rate in cui si vuole effettuare il pagamento. Il servizio propone, infatti, solo le cartelle e gli avvisi relativi ai debiti già oggetto di «Rottamazione-quater» per i quali ricorrono i presupposti per la riammissione.

Per inviare la domanda tramite il servizio “Riammissione Rottamazione-quater” disponibile nell’area pubblica, invece, bisogna compilare il form online, inserire il numero della Comunicazione delle somme dovute (già ricevuta a suo tempo a seguito dell’adesione alla Rottamazione-quater) nella quale erano ricomprese le cartelle e gli avvisi per i quali si sta chiedendo la riammissione e il numero di tali cartelle/avvisi. Successivamente è necessario indicare in quante rate si intende effettuare il pagamento (massimo dieci), un indirizzo email dove sarà inviata la ricevuta della domanda e allegare la prevista documentazione di riconoscimento. Dopo la conferma, il servizio informa che l’invio della richiesta è andato a buon fine, trasmettendo una email con un link da convalidare entro 72 ore. Si ricorda che in caso di smarrimento della Comunicazione delle somme dovute è possibile ottenere la copia con le modalità indicate sul sito di Agenzia delle entrate-Riscossione.


Esito della richiesta entro giugno


A coloro che presenteranno la richiesta per essere riammessi alla Rottamazione-quater, Agenzia delle entrate-Riscossione invierà, entro il 30 giugno 2025, una comunicazione con l’ammontare delle somme dovute e i moduli di pagamento in base al piano di rate scelto in fase di domanda di riammissione.


Che cos’è la rottamazione-quater.


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, cosiddetta Rottamazione-quater, è stata introdotta due anni fa dalla Legge di Bilancio 2023 (Legge n. 197/2022) e consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato Stampa Agenzia delle entrate-Riscossione dell’11 marzo 2025)


Rottamazione-quater. Il 28 febbraio 2025 scade la prossima rata. Tempestivi i pagamenti effettuati entro il 5 marzo 2025

In arrivo una nuova scadenza per i contribuenti che sono in regola con i pagamenti precedenti della Rottamazione-quater. Il 28 febbraio 2025 è il termine per il versamento della prossima rata della Definizione agevolata delle cartelle. In considerazione degli ulteriori 5 giorni di tolleranza concessi dalla legge, saranno comunque ritenuti tempestivi i pagamenti effettuati entro il 5 marzo 2025.

Per pagare si devono utilizzare i moduli allegati alla Comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, anche disponibile in copia sul sito www.agenziaentrateriscossione.gov.it.

In caso di mancato versamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della Definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.

A tale riguardo si specifica che, per i piani di pagamento in regola con i versamenti delle rate in scadenza fino al 31 dicembre 2024, i contribuenti, al fine di non perdere i benefici della Definizione agevolata, devono continuare a rispettare le scadenze indicate nelle Comunicazioni delle somme dovute già in loro possesso, a partire, appunto, dalla prossima rata del 28 febbraio.

Ciò in quanto, per tali piani, non si applicano le previsioni della riammissione alla “Rottamazione-quater prevista dalla legge n. 15/2025, di conversione del decreto Milleproroghe (D.L. n. 202/2024).


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (Atm) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione prenotando un appuntamento.


Servizi online.


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento. Sul sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In fase di adesione alla Rottamazione-quater, i contribuenti hanno potuto scegliere di dilazionare il pagamento fino a un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 26 febbraio 2025)


Vedi anche:

 Le scadenze fiscali del mese di marzo


D.L. Milleproroghe 2025. Approvato dal Senato. Il decreto passa alla Camera per la conversione in legge

Giovedì 13 febbraio 2025, con 97 voti favorevoli, 57 contrari e nessuna astensione, l’Assemblea del Senato ha rinnovato la fiducia al Governo con l’approvazione, con modificazioni, del Ddl di conversione in legge del decreto-legge 27 dicembre 2024, n. 202, recante disposizioni urgenti in materia di termini normativi (A.S. 1337), nel testo licenziato nella stessa giornata dalla 1a Commissione. Il provvedimento è ora all’esame della Camera dei Deputati (A.C. 2245)

Link al Ddl di conversione in legge del decreto-legge 27 dicembre 2024, n. 202, recante disposizioni urgenti in materia di termini normativi approvato dal Senato e ora all’esame della Camera dei Deputati (A.C. 2245)

Link al testo del Decreto-Legge n. 202 del 27/12/2024, conv., con mod., dalla Legge n. 15 del 21/02/2025, recante: «Disposizioni urgenti in materia di termini normativi» – TESTO INTEGRALE


Di seguito alcune delle novità introdotte in ambito fiscale:


Divieto/Esonero delle fatture elettroniche per le prestazioni sanitarie anche per il 2025


L’articolo 3, comma 6, nel testo approvato dal Senato, estende anche all’anno 2025 il divieto di fatturazione elettronica per i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria.

In particolare la disposizione estende anche all’anno 2025 il divieto di fatturazione elettronica previsto, in via transitoria, dall’articolo 10-bis, comma 1, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136 relativo alla semplificazione in tema di fatturazione elettronica per gli operatori sanitari, tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture recanti tali dati.

I soggetti tenuti all’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria per la predisposizione, da parte dell’Agenzia delle entrate della dichiarazione dei redditi precompilata sono quelli indicati all’articolo 3, comma 3, del citato decreto legislativo n. 175 del 2014, nonché in appositi decreti del Ministro dell’economia e delle finanze.

Secondo l’articolo 3, comma 3, del decreto legislativo n. 175 del 2014, sono tenuti all’invio dei dati le aziende sanitarie locali, le aziende ospedaliere, gli istituti di ricovero e cura a carattere scientifico, i policlinici universitari, le farmacie, pubbliche e private, i presidi di specialistica ambulatoriale, le strutture per l’erogazione delle prestazioni di assistenza protesica e di  assistenza integrativa, gli altri presidi e strutture accreditati per l’erogazione dei servizi sanitari e gli iscritti all’Albo dei medici chirurghi e degli odontoiatri, le strutture autorizzate per l’erogazione dei servizi sanitari e non accreditate. Con dei decreti ministeriali è stato esteso l’ambito dei soggetti tenuti all’obbligo di trasmissione dei dati.

Da ultimo, con decreto ministeriale del 1° febbraio 2024, il Mef ha definito le modalità di utilizzo dei dati fiscali delle fatture trasmessi al Sistema tessera sanitaria in attuazione di quanto disposto dal sopra citato articolo 10-bis.

La norma in esame era stata già prorogata dal decreto-legge n. 124 del 2019, dalla legge di bilancio 2021 (legge n. 178 del 2020), nonché dai decreti-legge n. 146 del 2021, n. 198 del 2022, n. 215 del 2023.


Rottamazione-quater. Riammissione alla definizione agevolata


L’articolo 3-bis, nel testo approvato dal Senato, prevede la riammissione alla procedura di definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (c.d. Rottamazione-quater), riconoscendo ai contribuenti la facoltà di adesione entro il 30 aprile 2025.

Il comma 1 prevede la riammissione alla procedura di definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (c.d. Rottamazione-quater di cui ai commi da 231 a 252, dell’articolo 1, della legge n. 197 del 2022 – legge di bilancio 2023) per i debitori che, al 31 dicembre 2024, siano incorsi nell’inefficacia della definizione per omesso, insufficiente o tardivo versamento, alle relative scadenze, delle somme da corrispondere per effetto dell’adesione alla procedura medesima.

La riammissione in oggetto opera limitatamente ai debiti compresi nelle dichiarazioni rese ai fini della predetta adesione.

È possibile beneficiare della riammissione presentando, entro il 30 aprile 2025, la dichiarazione sopra citata con modalità esclusivamente telematiche, pubblicate dall’agente della riscossione nel proprio sito internet entro venti giorni dall’entrata in vigore della legge di conversione del presente decreto. Peraltro, nella medesima dichiarazione, il debitore è tenuto a indicare il numero di rate scelto ai fini del pagamento, entro il limite massimo di dieci.

Il comma 2 prevede, ai fini di cui sopra, l’applicazione dell’articolo 1, commi da 231 a 233 e da 236 a 252, della legge n. 197 del 2022, con le seguenti deroghe:

  • la dichiarazione può essere integrata, relativamente ai soli debiti sopra citati, entro il 30 aprile 2025;
  • il pagamento delle somme dovute, alle quali sono applicati gli interessi al tasso del 2 per cento annuo a decorrere dal 1° novembre 2023, è effettuato alternativamente:
    • in unica soluzione, entro il 31 luglio 2025;
    • nel numero massimo di dieci rate consecutive, di pari importo, con scadenza, rispettivamente, le prime due, il 31 luglio e il 30 novembre 2025 e le successive, il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027;
  • l’agente della riscossione comunica al debitore entro il 30 giugno 2025 l’ammontare complessivo delle somme dovute ai fini della definizione, ivi incluso quello delle singole rate, nonché il giorno e il mese di scadenza di ciascuna di esse;
  • le dilazioni di pagamento sospese a seguito della presentazione della suddetta dichiarazione saranno revocate alla data del 31 luglio 2025.


Aggiornamento del 25.02.2025

Riammissione alla Definizione agevolata (“Rottamazione-quater”)


La Legge n. 15/2025, di conversione del D.L. n. 202/2024 (“Milleproroghe”), pubblicata nella Gazzetta Ufficiale n. 45 del 24 febbraio 2025, ha previsto, limitatamente ai debiti indicati nelle dichiarazioni presentate a suo tempo per aderire alla “Rottamazione-quater“, che i contribuenti incorsi alla data del 31 dicembre 2024 nell’inefficacia della predetta misura agevolativa (c.d. “decaduti”) a seguito del mancato, insufficiente o tardivo versamento, alle relative scadenze, delle somme da corrispondere, possano essere riammessi alla Definizione agevolata di tali debiti.

Rientrano, pertanto, nella possibilità di riammissione solo i debiti – già oggetto di un piano di pagamento della “Rottamazione-quater” – per i quali:

  • non sono state versate una o più rate del piano di pagamento agevolato, in scadenza fino al 31 dicembre 2024;
  • per almeno una rata del piano di pagamento agevolato in scadenza fino al 31 dicembre 2024 il versamento è stato effettuato in ritardo rispetto al previsto termine (ossia dopo i 5 giorni di tolleranza) o per un importo inferiore a quello dovuto.


Pertanto, per i debiti per i quali i relativi piani di pagamento risultano in regola con i versamenti delle rate in scadenza fino al 31 dicembre 2024, si dovrà invece proseguire con il piano di pagamento già in corso e pertanto, versare la prossima rata in scadenza il 28 febbraio (5 marzo considerando i cinque giorni di tolleranza previsti dalla legge) e proseguire i successivi versamenti secondo le scadenze previste dal piano già in loro possesso, al fine di mantenere i benefici della Definizione agevolata.


Cosa fare per essere riammessi


Per aderire alla riammissione i contribuenti devono presentare apposita domanda entro il 30 aprile 2025, secondo le modalità, esclusivamente telematiche, che Agenzia delle entrate-Riscossione, pubblicherà sul proprio sito entro venti giorni dall’entrata in vigore della Legge di conversione del decreto.

Nella domanda il contribuente dovrà indicare, oltre ai debiti, per i quali ricorrono le condizioni della riammissione, anche le modalità con le quali effettuerà il pagamento di quanto dovuto a titolo di Definizione agevolata.

In particolare, in base a quanto previsto dalla legge:

in un’unica soluzione, entro il 31 luglio 2025,
oppure fino a un numero massimo di dieci rate consecutive, di pari importo, con scadenza, rispettivamente, le prime due, il 31 luglio e il 30 novembre 2025 e le successive, il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Cosa succede dopo


Per i debiti indicati nella domanda di adesione alla riammissione presentata entro il prossimo 30 aprile, per i quali ricorrono le condizioni della riammissione, Agenzia delle entrate-Riscossione invierà ai richiedenti, entro il 30 giugno 2025, una Comunicazione con l’ammontare complessivo delle somme dovute ai fini della Definizione agevolata, nonché quello delle singole rate e il giorno e il mese di scadenza di ciascuna di esse.
Alle somme da corrispondere a titolo di Definizione agevolata saranno, altresì, dovuti gli interessi al tasso del 2% annuo a decorrere dal 1° novembre 2023.

Il nuovo importo complessivo dovuto a titolo di Definizione agevolata, terrà conto di eventuali pagamenti che potrebbero essere stati effettuati anche successivamente all’intervenuta “decadenza” del piano agevolativo originario, con riferimento alla quota parte imputata a titolo di “capitale”.

Si rammenta infatti che la “decadenza” da un piano di pagamento della Definizione agevolata comporta automaticamente la cessazione del piano stesso, la perdita delle agevolazioni previste e il ripristino del debito residuo, comprensivo di “sanzioni” e “interessi”. Conseguentemente, qualsiasi pagamento effettuato successivamente alla “decadenza” del piano, viene considerato, come stabilisce la legge, a titolo di acconto sulle somme residue del debito complessivo, che include pertanto, oltre agli importi dovuti a titolo di “capitale” (ossia le somme da corrispondere a titolo di Definizione agevolata), anche quelli dovuti a titolo di sanzioni e interessi.

Fonte: portale è Agenzia delle entrate-Riscossione – www.agenziaentrateriscossione.gov.it


Inoltre, si segnala:

  • Articolo 1, commi 2-bis e 2-ter (Delibere relative ad alcuni tributi comunali)
  • Articolo 3, comma 10 (Proroga del regime di esenzione IVA)
  • Articolo 3, comma 14 (Disposizioni in materia di cessioni di compendi assicurativi e allineamento di valori contabili per le imprese)
  • Articolo 3, commi 14-bis e 14-ter (Rendicontazione di sostenibilità)
  • Articolo 3, comma 14-sexies (Proroga di termini in materia di svolgimento delle assemblee di società ed enti)
  • Articolo 3, comma 14-septies (Accertamento e riscossione entrate locali)
  • Articolo 3, commi da 14-octies a 14-decies (Credito d’imposta nelle Zone logistiche semplificate)
  • Articolo 3, comma 14-undecies (Intermediari finanziari non professionali – società cooperative)
  • Articolo 13, comma 1-bis (Proroga disciplina Camere di commercio)
  • Articolo 13, comma 1-quinquies (Credito d’imposta incentivi Transizione 5.0)
  • Articolo 14, comma 1 (Proroga del termine credito d’imposta e contributo a fondo perduto riconosciuto alle imprese turistico alberghiere e ricettive)
  • Articolo 14, comma 2 (Proroga semplificazioni per impianti fotovoltaici in strutture turistiche o termali)
  • Articolo 14, comma 3 (Contratti di lavoro dipendente a tempo determinato nel settore privato)
  • Articolo 17 (Proroga di termini in materia di editoria)


Rottamazione-quater, il 30 novembre (con tolleranza fino a lunedì 9 dicembre 2024) scade il termine per la sesta rata

Si avvicina una nuova scadenza per i pagamenti della Rottamazione-quater. Il prossimo 30 novembre è il termine previsto dalla legge per la sesta rata della Definizione agevolata delle cartelle. Il versamento, che riguarda i contribuenti in regola con le rate precedenti, deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, anche disponibili in copia sul sito www.agenziaentrateriscossione.gov.it.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che per ciascuna rata la legge concede 5 giorni di tolleranza rispetto al termine di pagamento previsto. Pertanto, per la scadenza del 30 novembre, anche in considerazione dei differimenti previsti nel caso di termini coincidenti con giorni festivi, saranno ritenuti tempestivi i pagamenti effettuati entro lunedì 9 dicembre 2024. In caso di mancato versamento, anche di una sola rata del piano, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


I canali di pagamento


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (Atm) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento(PSP) aderenti al nodo pagoPa, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Servizi Online


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.

Sul sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In fase di adesione alla Rottamazione-quater, i contribuenti hanno potuto scegliere di dilazionare il pagamento fino a un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. Dopo la rata del 30 novembre 2024, le prossime scadenze sono previste il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ogni anno, secondo il proprio piano di pagamenti. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 27 novembre 2024)


Ancora qualche giorno per il pagamento della quinta rata della Rottamazione-quater. Con il “Correttivo“ tolleranza” fino al lunedì 23 settembre 2024

Il termine è fissato al 15 settembre dal decreto legislativo n. 108/2024 che ha posticipato la scadenza originariamente prevista il 31 luglio scorso.

Agenzia delle entrate-Riscossione ricorda che saranno comunque considerati tempestivi i pagamenti effettuati entro il 23 settembre, in considerazione dei cinque giorni di tolleranza aggiuntivi concessi dalla legge e dei differimenti previsti nel caso di termini coincidenti con giorni festivi.

I contribuenti in regola con i versamenti precedenti della Definizione agevolata devono utilizzare il modulo di pagamento allegato alla Comunicazione delle somme dovute che riporta la scadenza originaria del 31 luglio 2024 e che può essere richiesta in copia sul sito www.agenziaentrateriscossione.gov.it. In caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.


I canali di pagamento a disposizione


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio ContiTu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. I contribuenti hanno potuto presentare la domanda di adesione entro il 30 giugno 2023, scegliendo se effettuare il pagamento in un’unica soluzione o in un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento.

(Così, comunicato Stampa Agenzia delle entrate-Riscossione 12 settembre 2024)


Sintesi del D.Lgs. “Correttivo” su cooperative compliance, adempimenti e concordato

 È stato pubblicato nella Gazzetta Ufficiale del 5 agosto n. 182, il Decreto legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale».

Il decreto delegato contiene disposizioni correttive del decreto legislativo 30 dicembre 2023, n. 221, attuativo dell’istituto volto a favorire l’adempimento spontaneo dell’obbligazione tributaria e del decreto legislativo 12 febbraio 2024 n. 13, «Disposizioni in materia di accertamento tributario e di concordato preventivo biennale».


Le novità in sintesi:


Adempimento collaborativo


  • viene prevista una specifica disposizione di carattere sanzionatorio per le ipotesi in cui venga rilasciata una certificazione infedele del sistema integrato di rilevazione dei rischi fiscali;
  • vengono introdotti alcuni chiarimenti circa la disciplina di favore prevista per le violazioni dipendenti da rischi di natura fiscale;
  • viene esclusa la cumulabilità delle riduzioni dei termini di decadenza dell’azione accertativa, introdotte dal D.Lgs. n. 221/2023, con quella prevista dall’articolo 3, comma 1, del D.Lgs. n. 127/2015;
  • vengono previste alcune modifiche in materia di requisiti soggettivi di accesso al regime di adempimento collaborativo, con particolare riguardo al concetto di gruppo cui fanno parte i contribuenti.


Adempimenti tributari


  • il versamento dell’imposta a debito risultante dalla liquidazione periodica per il mese di dicembre va effettuato entro il 16 gennaio dell’anno successivo;
  • viene anticipato al 16 novembre il termine entro cui effettuare il versamento dell’IVA, risultante dalle liquidazioni periodiche relative ai primi tre trimestri dell’anno, qualora l’importo dovuto sia inferiore a 100 euro;
  • a decorrere dal 2025, viene ampliata la platea dei soggetti che possono accedere alla dichiarazione precompilata che sarà resa disponibile, in presenza di apposita delega, anche attraverso uno degli altri soggetti incaricati alla trasmissione telematica delle dichiarazioni, di cui all’articolo 3, comma 3, del D.P.R. n. 322/1998;
  • viene spostato al 31 ottobre il termine per la presentazione in via telematica delle dichiarazioni in materia di imposte sui redditi delle persone fisiche e di IRAP. Per l’IRES, il termine per la presentazione della dichiarazione è fissato all’ultimo giorno del decimo mese, anziché del nono mese, successivo a quello di chiusura del periodo d’imposta;
  • si prevede che l’Agenzia delle entrate metta a disposizione dei contribuenti, in un’apposita area riservata, servizi digitali per la consultazione e l’acquisizione dei dati, degli atti e delle comunicazioni gestiti dalla stessa Agenzia delle entrate che li riguardano, compresi quelli riguardanti i ruoli dell’Agenzia delle entrate-Riscossione relativi ad atti impositivi emessi dall’Agenzia delle entrate.
  • l’ampliamento del termine di versamento delle somme richieste a seguito delle attività di liquidazione e controllo automatico e formale delle dichiarazioni.


Concordato preventivo biennale


  • la data per la messa a disposizione dei contribuenti, da parte dell’Agenzia, dei programmi informatici per acquisire i dati necessari per l’elaborazione della proposta di concordato preventivo biennale viene prorogata dal 1° aprile al 15 aprile; per il solo anno 2024 tali programmi sono resi disponibili entro il 15 giugno ovvero entro il 15 luglio per i contribuenti in regime forfetario già dall’anno 2023;
  • sono modificati i termini per l’adesione alla proposta formulata dall’Agenzia stabilendo che la stessa debba avvenire entro il 31 luglio, ovvero entro l’ultimo giorno del settimo mese successivo a quello di chiusura del periodo d’imposta per i soggetti con periodo d’imposta non coincidente con l’anno solare;
  • vengono modificati i criteri di accesso al concordato preventivo: possono accedervi i contribuenti che, con riferimento al periodo d’imposta precedente a quelli cui si riferisce la proposta, non hanno debiti per tributi amministrati dall’Agenzia delle entrate o debiti contributivi;
  • sono previsti alcuni correttivi nella determinazione della base imponibile oggetto della proposta di concordato, allo scopo di escludere quanto non rientra nella gestione caratteristica dell’attività di impresa e di lavoro autonomo;
  • viene introdotto un regime opzionale di imposizione sostitutiva sul maggior reddito concordato per i soggetti che applicano gli indici sintetici di affidabilità fiscale;
  • si prevede un regime opzionale di imposizione sostitutiva del maggior reddito concordato per i soggetti che aderiscono al regime forfetario.


Modifiche alla determinazione sintetica del reddito delle persone fisiche


Il decreto prevede modifiche alla disciplina della determinazione sintetica del reddito delle persone fisiche. In particolare, viene previsto che la determinazione sintetica del reddito complessivo sia effettuata a condizione che il reddito complessivo accertabile ecceda di almeno un quinto quello dichiarato e, comunque, di almeno dieci volte l’importo corrispondente all’assegno sociale annuo, il cui valore è aggiornato per legge, con periodicità biennale, anche sulla base degli indici di adeguamento Istat.


Differimento rottamazione-quater


Si prevede il differimento al 15 settembre 2024 del termine di pagamento della rata della definizione agevolata delle cartelle (rottamazione-quater) con scadenza 31 luglio 2024. In particolare, l’articolo 6 stabilisce che il mancato, insufficiente o tardivo versamento della rata in scadenza il 31 luglio 2024 non determina l’inefficacia della definizione se il debitore effettua l’integrale pagamento di tale rata entro il 15 settembre 2024.

Peraltro, tenuto conto dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti nel caso di termini coincidenti con giorni festivi (15, 21 e 22 settembre), saranno considerati tempestivi i pagamenti effettuati entro lunedì 23 settembre 2024.

Fonte: sito web dell’Ufficio per il programma di Governo della Presidenza del Consiglio dei Ministri accessibile via Internet al seguente indirizzo: www.programmagoverno.gov.it


Link al testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale». Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024


Cooperative compliance, adempimenti, concordato e differimento rata rottamazione. In Gazzetta il Decreto correttivo

Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024 il Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale».

Tra le tante novelle si segnala che l’articolo 6 del D.Lgs. n. 108/2024, pur non modificando le date di scadenza originariamente previste nella Comunicazione delle somme dovute della Definizione agevolata, di cui alla Legge n. 197/2022 , ha differito al 15 settembre il termine per effettuare il pagamento della quinta rata della Definizione agevolata delle cartelle con scadenza al 31 luglio 2024, senza oneri aggiuntivi e senza perdere i benefici della “Rottamazione-quater”.

Peraltro, tenuto conto dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti nel caso di termini coincidenti con giorni festivi (15, 21 e 22 settembre), saranno considerati tempestivi i pagamenti effettuati entro lunedì 23 settembre 2024.

Link al testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale». Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024


Rottamazione. Nel “Correttivo” la proroga rata al 15 settembre 2024 (con la cd. “tolleranza”, entro lunedì 23 settembre 2024) | Mef precisa: nessuna riapertura termini

Il decreto legislativo recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale», approvato in via definitiva dal Consiglio dei Ministri nella seduta del 26 luglio 2024 e in via di pubblicazione in Gazzetta Ufficiale (ora pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024), recepisce le condizioni e gran parte delle osservazioni formulate dalle competenti Commissioni del Senato della Repubblica e dalla Camera dei deputati.

Ci sarà, in particolare, il differimento al 15 settembre 2024 del termine di pagamento della rata della c.d. “Rottamazione-quater”, con scadenza 31 luglio 2024.

Si precisa, infine, che non sono allo studio misure volte a riaprire i termini della Rottamazione-quater ovvero ad estenderne l’ambito di applicazione al 2023 contrariamente a quanto apparso su alcuni organi di stampa.

Così, comunicato stampa Mef del 5 Agosto 2024


Nuova stretta sulle compensazioni a decorrere dal 1° luglio 2024. Prime istruzioni

Con la circolare n. 16 del 28 giugno 2024, l’Agenzia delle entrate, ha fornito le prime istruzioni sulle novità in materia di compensazioni dei crediti introdotte prima dalla legge di Bilancio 2024 (art. 1, commi da 94 a 98, della L. 30 dicembre 2023, n. 213) e successivamente dell’articolo 4, commi 2 e 3, del decreto-legge 29 marzo 2024, n. 39, che ha sostituito il comma 49-quinquies dell’articolo 37 del citato D.L. n. 223 del 2006.

Nel documento di prassi esaminato:

  • l’obbligo generalizzato di effettuare la compensazione dei crediti per mezzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate (art. 1, comma 95, della legge di bilancio 2024), anche con riferimento ai crediti maturati nei confronti dell’Istituto nazionale della previdenza sociale e dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (art. 1, commi 94, lettera a), 97, lettera a), e 98, della legge di bilancio 2024);
  • l’esclusione, a decorrere dal 1° luglio 2024, dalla facoltà di avvalersi della compensazione dei crediti in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché di carichi affidati all’agente della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi compresi quelli per atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del D.P.R. 29 settembre 1973, n. 600, di importo complessivamente superiore a 100.000 euro (articolo 4, commi 2 e 3, del decreto-legge 29 marzo 2024, n. 39).


Obbligo di utilizzo dei soli servizi telematici messi a disposizione dall’Agenzia delle entrate in caso di compensazione


Come evidenzia la circolare, per effetto delle modifiche introdotte dal comma 95 dell’articolo 1 della legge di bilancio 2024, tutti i versamenti unitari da effettuare mediante l’utilizzo di crediti in compensazione, a decorrere dal 1° luglio 2024, devono essere eseguiti «esclusivamente mediante i servizi telematici messi a disposizione dall’Agenzia delle entrate».

A partire dal 1° luglio 2024, l’obbligo sussiste, quindi, anche nel caso in cui la compensazione dei crediti con i debiti sia solo parziale, con modello F24 non a “saldo zero”. Peraltro, a giudizio dei tecnici di via Giorgione, tale obbligo si estende anche alla compensazione “verticale”, che interviene nell’ambito dello stesso tributo (ad esempio “acconti IRES con saldi IRES a credito”), nel caso in cui questa venga esposta nel modello F24.

In caso di delega con compensazione e saldo maggiore di zero, pertanto, laddove la stessa venga eseguita in data uguale o successiva al 1° luglio 2024, potranno essere utilizzati solo i servizi telematici messi a disposizione dall’Agenzia delle entrate, non rilevando:

  • l’eventuale prenotazione effettuata entro il 30 giugno 2024 tramite i servizi telematici messi a disposizione dagli intermediari della riscossione convenzionati;
  • l’eventuale invio del modello F24 all’intermediario in data anteriore al 1° luglio 2024.


ATTENZIONE – Rientra, inoltre, nell’obbligo generalizzato di utilizzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate la delega con compensazione e saldo maggiore di zero eseguita il 1° luglio 2024, per effetto del rinvio del termine di versamento del 30 giugno 2024 (che quest’anno scade la domenica) al primo giorno lavorativo successivo, secondo quanto previsto dall’articolo 7, comma 1, lettera h), del decreto-legge 13 maggio 2011, n. 70.


Tale obbligo sussiste inoltre, a decorrere dal 1° luglio 2024, anche per l’utilizzo in compensazione dei crediti indicati all’articolo 1, comma 94, lettera a), della legge di bilancio 2024, ossia i crediti maturati:

  • a titolo di contributi nei confronti dell’Istituto nazionale della previdenza sociale (INPS);
  • a titolo di premi e accessori nei confronti dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL).

In sostanza, il citato l’obbligo di utilizzo dei soli servizi telematici messi a disposizione dell’Agenzia delle entrate riguarda tutte le compensazioni, sia quelle orizzontali, sia quelle verticali, nonché quelle comprendenti crediti maturati nei confronti dell’INPS e dell’INAIL.


Carichi affidati all’Agente della riscossione per importi superiori a 100mila euro. Esclusione dalla facoltà di avvalersi della compensazione


Come anticipato, la legge di Bilancio 2024 prima e il decreto-legge 29 marzo 2024, n. 39 poi, hanno modificato l’articolo 37 del D.L. n. 223 del 2006. In base alle citate disposizioni, dal 1° luglio 2024 entra in vigore il divieto di avvalersi dell’istituto della compensazione per i contribuenti che abbiano iscrizioni a ruolo superiori a 100.000 euro. Divieto che opera sia per i crediti di natura erariale sia agevolativa. A tal riguardo, nella circolare n. 16 del 28 giugno 2024 chiarito che i carichi affidati all’agente della riscossione per i quali è stata concessa la rateazione, ai sensi dell’articolo 19 del D.P.R. n. 602 del 1973, non contribuiscono, al raggiungimento della predetta soglia di 100.000 euro qualora le rate scadute siano state regolarmente pagate, ovvero quando il mancato o tardivo pagamento delle rate scadute non ha comportato la decadenza dal beneficio del relativo piano di rateazione. Allo stesso modo, anche in caso di adesione alla c.d. “Rottamazione-quater”) per la quale sia in essere il pagamento rateale, l’importo oggetto di definizione non contribuisce al raggiungimento della soglia qualora siano state versate tutte le rate nei termini previsti dal piano di rateazione. La decadenza dalla definizione agevolata dovuta all’omesso, insufficiente o tardivo versamento superiore a cinque giorni di una delle rate comporta, invece, che l’ammontare di tutto il carico residuo affidato all’agente della riscossione rilevi a tal fine.

Infine, nel documento di prassi, confermato che il divieto alla compensazione viene meno a partire dalla data in cui l’importo complessivo dei carichi affidati all’agente della riscossione e relativi accessori è ridotto a un ammontare inferiore o pari a 100.000 euro, per effetto:

  • della sospensione giudiziale o amministrativa dei carichi affidati;
  • della concessione, da parte dell’agente della riscossione, di un piano di rateazione finalizzato all’estinzione dei debiti, per il quale non sia intervenuta la decadenza dal beneficio della rateazione;
  • del pagamento delle somme dovute.

La nuova formulazione del comma 49-quinquies dell’articolo 37 del D.L. n. 223 del 2006, introdotta dall’articolo 4, comma 2, del D.L. n. 39 del 2024,  inoltre, – facendo salve, al terzo periodo, «le previsioni di cui al quarto periodo dell’articolo 31, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122» – consente il pagamento, anche parziale, delle somme affidate per imposte erariali e relativi accessori mediante l’utilizzo in compensazione dei crediti relativi alle stesse imposte.

La rimozione, o la riduzione fino a 100.000 euro di importo complessivo, dei carichi affidati all’agente della riscossione per imposte erariali e relativi accessori, potrà, pertanto, essere conseguita dal contribuente anche per mezzo dell’utilizzo in compensazione di crediti concernenti le sole imposte erariali.


ATTENZIONE – Per gli atti di recupero di crediti non spettanti o inesistenti utilizzati, in tutto o in parte, in compensazione – emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge finanziaria 2005, oppure ai sensi dell’articolo 38-bis del D.P.R. n. 600 del 1973 – restano, tuttavia, ferme le specifiche disposizioni normativeche non consentono, ai fini della loro definizione, di avvalersi della compensazione di cui all’articolo 17 del D.Lgs. n. 241 del 1997.

I debiti riguardanti tali atti, pertanto, ai fini della rimozione dell’inibizione in esame, dovranno essere estinti o ridotti esclusivamente per mezzo del relativo pagamento senza compensazione.


Link al testo della circolare dell’Agenzia delle entrate n. 16 del 28 giugno 2024, con oggetto: RISCOSSIONE – COMPENSAZIONE – Obbligo di utilizzo dei soli servizi telematici messi a disposizione dall’Agenzia delle entrate in caso di compensazione – Divieto in presenza di debiti iscritti a ruolo superiori ad euro 100.000 – Preclusione alla possibilità di portare in compensazione i crediti fiscali ex art. 37, comma 49-quinquies, D.L. n. 223/2006) – Debiti che concorrono al raggiungimento dei 100.000 euro – Crediti per i quali opera l’esclusione dalla facoltà di avvalersi della compensazione – Coordinamento con il divieto alle compensazioni di cui all’articolo 31 del D.L. n. 78 del 2010 – Art. 1, commi da 94 a 98, della L. 30/12/2023, n. 213 (Legge di bilancio 2024) – Art. 4, commi 2 e 3, del D.L. 29 marzo 2024, n. 39, conv. con mod., dalla L. 23 maggio 2024, n. 67Modifiche alle procedure di compensazione di crediti di cui all’art. 17 del D.Lgs. n. 241/97 – Art. 37, comma 49-quinquies, del D.L. 04/07/2006, n. 223, conv. con mod., dalla L. 04/08/2006, n. 248 – Art. 17, del D.Lgs. 09/07/1997, n. 241


Rottamazione-quater. Quarta rata entro il 31 maggio 2024 (tolleranza entro il 5 giugno 2024)

Nuova scadenza in arrivo per la Rottamazione-quater. Per i contribuenti in regola con i pagamenti precedenti, il prossimo 31 maggio è il termine entro il quale deve essere versata la quarta rata della Definizione agevolata delle cartelle. Per pagare vanno utilizzati i moduli allegati alla comunicazione delle somme dovute, già inviata da Agenzia delle entrate-Riscossione e disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.

La scadenza riguarda anche i soggetti colpiti dagli eventi alluvionali di maggio 2023, residenti nei territori indicati nell’allegato 1 al Decreto Legge n. 61/2023, cosiddetto decreto Alluvione (convertito con modificazioni dalla Legge n. 100/2023), che devono effettuare il versamento della terza rata, in base allo specifico calendario definito per le zone interessate.

Per ciascuna rata la legge prevede la possibilità di avvalersi di ulteriori 5 giorni di tolleranza rispetto al termine previsto. Pertanto, il pagamento della rata in scadenza il 31 maggio sarà considerato tempestivo anche se effettuato entro il 5 giugno 2024. Si ricorda che in caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento, possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio ContiTu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In base alla legge, i contribuenti hanno potuto presentare la domanda di adesione entro il 30 giugno 2023, scegliendo se effettuare il pagamento in un’unica soluzione o in un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 28 maggio 2024)


Rottamazione-quater, prime tre rate entro il 15 marzo (“tolleranza” al 20 marzo 2024)

Ancora qualche giorno per pagare le prime tre rate della Rottamazione-quater. La legge di conversione del decreto Milleproroghe (Legge n. 18/2024), infatti, ha differito al prossimo 15 marzo i versamenti della Definizione agevolata delle cartelle con scadenza 31 ottobre 2023 (prima o unica rata), 30 novembre 2023 (seconda rata) e 28 febbraio 2024 (terza rata). La Legge prevede comunque una tolleranza di cinque giorni e pertanto saranno considerati tempestivi i pagamenti effettuati entro il 20 marzo 2024.

La proroga dei termini riguarda anche le prime due rate della Definizione agevolata, con scadenza 31 gennaio e 28 febbraio 2024, per i soggetti colpiti dagli eventi alluvionali di maggio 2023 residenti nei territori indicati nell’allegato 1 al Decreto Legge n. 61/2023, cosiddetto decreto Alluvione (convertito con modificazioni dalla Legge n. 100/2023).

Per pagare devono essere utilizzati i moduli allegati alla Comunicazione delle somme dovute già inviata da Agenzia delle entrate-Riscossione e disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it. Si ricorda che in caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento, possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio Conti-Tu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.

Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 marzo 2024)


Rottamazione-quater: le prime tre rate entro il 15 marzo (tolleranza al 20 marzo 2024)

Con la pubblicazione nella Gazzetta Ufficiale n. 49 del 28 febbraio 2024 della legge n. 18 del 23 febbraio 2024, di conversione del D.L. n. 215/2023 (Decreto “Milleproroghe”), differito a venerdì 15 marzo 2014 il termine per effettuare il pagamento delle prime tre rate della Definizione agevolata delle cartelle, cd. “Rottamazione-quater”.

Secondo quanto stabilito dall’articolo 3-bis del decreto-legge i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata), già slittati al 18 dicembre 2023 dalla Legge n. 191/2023, si considerano tempestivi se effettuati entro venerdì 15 marzo. Inoltre, entro lo stesso termine, è possibile pagare anche la terza rata, in scadenza il 28 febbraio 2024.

Infine, sono differite al 15 marzo anche le prime due rate (stabilite, rispettivamente, il 31 gennaio e il 28 febbraio 2024, dalla Legge n.100/2023) per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023.

Per la scadenza del 15 marzo 2024 sono previsti 5 giorni di tolleranza e, quindi, il pagamento sarà considerato tempestivo se effettuato integralmente entro mercoledì 20 marzo 2024.


Vedi anche: le principali novità fiscali del Decreto Milleproroghe


Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Prime due rate della rottamazione-quater delle cartelle entro il 18 dicembre. Non sono previsti i 5 giorni di flessibilità

A seguito di un emendamento al cosiddetto decreto Anticipi (D.L. n. 145/2023), approvato oggi in via definitiva dal Parlamento, entro lunedì 18 dicembre sarà ancora possibile effettuare il pagamento, senza sanzioni né interessi di mora, delle prime due rate della rottamazione-quater delle cartelle.

L’emendamento, infatti, stabilisce che i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata) si considerano tempestivi se effettuati entro il 18 dicembre 2023 (per tale scadenza non sono previsti i 5 giorni di flessibilità).

Per i pagamenti devono essere utilizzati i moduli allegati alla comunicazione delle somme dovute, disponibili in copia anche sul sito www.agenziaentrateriscossione.gov.it. Si ricorda che nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, a partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 14 dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-RiscossioneAggiornamento 08 novembre 2023


Seconda rata 2023 della Rottamazione-quater. Validi i versamenti effettuati entro martedì 5 dicembre

Ancora qualche giorno a disposizione dei contribuenti per pagare la seconda rata della rottamazione-quater delle cartelle.

Saranno infatti considerati validi i versamenti effettuati entro martedì 5 dicembre, in considerazione dei cinque giorni di flessibilità aggiuntivi, previsti dalla legge, rispetto alla scadenza del 30 novembre scorso. Nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

Per il versamento deve essere utilizzato il modulo allegato alla comunicazione delle somme dovute che riporta la data del 30 novembre 2023, disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


D.L. alluvione: nelle zone maltempo in partenza le comunicazioni somme dovute


La prossima settimana partirà l’invio delle comunicazioni delle somme dovute destinate ai soggetti che hanno aderito alla rottamazione-quater e che risiedono nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023). Per tali contribuenti, infatti, i termini della definizione agevolata sono stati prorogati di tre mesi. La comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo da pagare, le scadenze e i moduli di pagamento delle rate in base alla scelta effettuata in fase di adesione. L’invio delle comunicazioni, come disposto dalla legge, sarà completato entro il mese di dicembre. In questo caso la scadenza della prima (o unica) rata è fissata al 31 gennaio 2024.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, quella di novembre è l’ultima rata prevista nel 2023.

A partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 1° dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-RiscossioneAggiornamento 08 novembre 2023


Rottamazione-quater. Entro il 31 ottobre la prima rata. Validi i pagamenti effettuati entro il 6 novembre 2023

Prima scadenza in arrivo per i pagamenti della cosiddetta rottamazione-quater.

Il prossimo 31 ottobre è il termine previsto per la prima (o unica) rata della definizione agevolata delle cartelle, introdotta dalla Legge di Bilancio 2023. Il pagamento deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, cioè la lettera inviata da Agenzia delle entrate-Riscossione in risposta a circa 3 milioni di contribuenti che hanno presentato domanda di adesione entro il termine di legge del 30 giugno scorso.

Si ricorda che per ciascuna rata la legge concede ulteriori 5 giorni di tolleranza rispetto al termine di pagamento previsto.

Pertanto, per la rata in scadenza il 31 ottobre saranno considerati validi i pagamenti effettuati entro il 6 novembre 2023 (il 5 novembre è festivo quindi il termine slitta al giorno successivo).

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione dove l’accesso è consentito esclusivamente su appuntamento da prenotare sul sito nella sezione “Sportello territoriale” oppure tramite il contact center al numero 060101.


Come richiedere la copia dei moduli di pagamento


Agenzia delle entrate-Riscossione ha reso disponibili sul proprio sito internet alcuni servizi utili per i contribuenti in vista delle scadenze di pagamento.

In particolare, è sempre possibile per coloro che non sono in possesso, per qualsiasi motivo, della Comunicazione delle somme dovute e dei moduli di pagamento, scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it, accedendo con le credenziali Spid, Cie e Cns, oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Come richiedere l’addebito diretto sul conto corrente


È possibile chiedere l’attivazione dell’addebito diretto delle rate della definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata. Sarà sufficiente selezionare il piano di definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti.

Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, per la rata del 31 ottobre 2023 l’addebito diretto è attivo per le richieste confermate entro il 17 ottobre) il pagamento dovrà essere effettuato mediante le altre modalità previste, mentre l’addebito sul conto, nel caso sia confermata l’attivazione, sarà operativo a partire dalla rata successiva.


Il Servizio ContiTu.


Nell’area pubblica del sito www.agenziaentrateriscossione.gov.it è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine del sito dedicate alla definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la definizione agevolata non produrrà effetti.


D.L.  “Alluvione“: in zone maltempo prima rata nel 2024.


Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla definizione agevolata sono stati prorogati di tre mesi. Pertanto, la Comunicazione delle somme dovute sarà inviata entro il prossimo mese di dicembre e il termine per il pagamento della prima (o unica) rata della rottamazione-quater è previsto nel 2024.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 ottobre 2023)


Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-Riscossione – Aggiornamento 8 novembre 2023


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Decreto Alluvioni. I termini tributari sospesi a sostegno di imprese e autonomi

Nella Gazzetta Ufficiale, Serie Generale, n. 127 del 1° giugno 2023 è stato pubblicato il c.d. Decreto “Alluvioni”, che introduce le prime misure per far fronte ai danni derivati dall’alluvione in talune zone dell’Emilia Romagna, delle Marche e della Toscana. Il decreto-legge è entrato in vigore il 2 giugno 2023.


Le relazioni (illustrativa e tecnica) del decreto legge del 1° giugno 2023, n. 61

Link al testo delle relazioni (illustrativa e tecnica) del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023» – Atto Camera n. 1194

Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023


Tra le misure fiscali contenute nel decreto-legge 1° giugno 2023, n. 61, assumono particolare rilevanza quelle che sospendono i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali verificatisi a partire dal 1° maggio 2023.

Di seguito, una sintesi delle misure contenute nel D.L. che assumono particolare rilievo:


Sospensione dei termini in materia di adempimenti e versamenti tributari e contributivi
Articolo 1


L’articolo 1, del decreto-legge 1° giugno 2023, n. 61, pubblicato nella Gazzetta Ufficiale n. 127 del 1 giugno 2023, recante «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023», intende sospendere i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali del maggio 2023.

Il comma 1 chiarisce l’ambito applicativo della disposizione, la quale operana nei confronti dei soggetti che, alla data del 1° maggio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame.

Il comma 2, nei confronti dei predetti soggetti, sospende i termini dei versamenti tributari in scadenza nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023. Nel medesimo periodo (1° maggio-31 agosto 2023) sono sospesi i termini relativi agli adempimenti e ai versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Ai sensi del comma 3 la sospensione opera con riferimento ai termini relativi ai versamenti delle ritenute alla fonte di cui agli artt. 23 e 24 del D.P.R 29 settembre 1973, n. 600, e delle trattenute relative alle addizionali regionale e comunale all’IRPEF che i predetti soggetti operano in qualità di sostituti d’imposta.

Il comma 4 sospende dal 1° maggio al 31 agosto 2023 anche i versamenti, tributari e non, derivanti dalle cartelle di pagamento emesse dagli agenti della riscossione, dagli atti di accertamento esecutivo in materia tributaria e previdenziale previsti dagli artt. 29 e 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, dagli atti di accertamento esecutivo doganale di cui all’articolo 9, commi da 3-bis a 3-sexies, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44 nonché dalle ingiunzioni fiscali di cui al regio decreto 14 aprile 1910, n. 639 emesse dagli enti territoriali o dai soggetti affidatari delle entrate degli enti territoriali di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446, nonché dagli atti di accertamento esecutivo degli enti territoriali di cui all’articolo 1, comma 792, della legge 27 dicembre 2019, n. 160.

Ai sensi del comma 5, per i casi disciplinati dai commi precedenti (da 2 a 4) non si provvede al rimborso di quanto già versato.

Il comma 6 sospende, per il medesimo periodo (1° maggio-31 agosto 2023), nei confronti dei soggetti con residenza, sede legale o sede operativa nei territori colpiti dall’alluvione:

  • i termini degli adempimenti tributari;
  • i termini degli adempimenti, relativi ai rapporti di lavoro, verso le amministrazioni pubbliche previsti a carico di datori di lavoro, di professionisti, di consulenti e centri di assistenza fiscale che abbiano sede o operino nei territori coinvolti dagli eventi alluvionali inclusi nell’allegato 1 al decreto-legge in esame, anche per conto di aziende e clienti non operanti nei predetti territori. Di conseguenza nel periodo di sospensione non trovano applicazione le disposizioni sanzionatorie connesse a tali obblighi.

Ai sensi del comma 7, i versamenti sospesi ai sensi dei commi 2 (versamenti tributari) e 3 (ritenute e trattenute) sono effettuati, senza applicazione di sanzioni e interessi, in unica soluzione entro il 20 novembre 2023.

Con riferimento invece agli atti esecutivi, ovvero alle cartelle di pagamento, agli avvisi di accertamento esecutivo tributario emessi dall’Agenzia delle entrate, agli accertamenti esecutivi doganali non ancora affidati all’agente della riscossione, nonché avvisi di addebito INPS con valore di titolo esecutivo, sospesi ai sensi del comma 2, i termini riprendono a decorrere allo scadere del periodo di sospensione, ovvero dal 1° settembre 2023. Anche i termini di versamento relativi a somme contenute nelle ingiunzioni fiscali emesse dagli enti territoriali e agli atti di accertamento esecutivo dai medesimi emessi, se non ancora affidati, nonché agli altri atti emessi dagli enti impositori, sospesi per effetto del comma 2, riprendono a decorrere allo scadere del periodo di sospensione.

Gli adempimenti diversi dai versamenti, non eseguiti per effetto delle sospensioni, sono effettuati entro il 20 novembre 2023.

Ai sensi del comma 8 si applica, anche in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), che vieta la proroga dei termini di prescrizione e di decadenza per gli accertamenti di imposta, la speciale disciplina della sospensione dei termini per eventi eccezionali recata dall’articolo 12, commi 1 e 3, del D.Lgs. 24 settembre 2015, n. 159. Tale disciplina si intende applicabile anche agli atti emessi dagli enti territoriali e dai soggetti affidatari della riscossione di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446.


Il richiamato articolo 12 del D.Lgs. 24 settembre 2015, n. 159, al comma 1 prevede che le disposizioni in materia di sospensione dei termini di versamento dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria contro gli infortuni e le malattie professionali, a favore dei soggetti interessati da eventi eccezionali, comportino altresì, per un corrispondente periodo di tempo, relativamente alle stesse entrate, la sospensione dei termini previsti per gli adempimenti anche processuali, nonché la sospensione dei termini di prescrizione e decadenza in materia di liquidazione, controllo, accertamento, contenzioso e riscossione a favore degli enti impositori, degli enti previdenziali e assistenziali e degli agenti della riscossione, in deroga alle citate disposizioni dello Statuto del contribuente. Il comma 1 prevede che, salvo diverse disposizioni, i versamenti sospesi sono effettuati entro il mese successivo al termine del periodo di sospensione. Il successivo comma 3 dispone che nel periodo di sospensione l’Agente della riscossione non proceda alla notifica delle cartelle di pagamento.


Il comma 9 stabilisce che le disposizioni in materia di sospensione dei versamenti – più precisamente, le norme contenute nei commi da 1 a 8 – si applicano anche ai versamenti e agli adempimenti previsti per l’adesione agli istituti di definizione agevolata della cosiddetta «tregua fiscale» disciplinati dalla legge di bilancio 2023 (legge n. 197 del 2022), che scadono nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023.

Si tratta, in particolare dei seguenti istituti:
  • la definizione agevolata degli avvisi bonari (somme dovute a seguito di controllo automatizzato), di cui all’articolo 1, commi da 153 a 158 della legge di bilancio 2023;
  • la regolarizzazione delle irregolarità formali, il cd. ravvedimento speciale, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la definizione agevolata e la conciliazione agevolata delle controversie, la rinuncia agevolata dei giudizi tributari pendenti in Cassazione, la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale, dello stralcio dei debiti fino a mille euro affidati all’agente della riscossione, cioè gli istituti disciplinati dai commi da166 a 226 della medesima legge 29 dicembre 2022, n. 197.

In relazione alla definizione agevolata dei carichi affidati all’agente della riscossione (cosiddetta «Rottamazione-quater»), per i soggetti di cui al comma 1, i termini e le scadenze previsti dall’articolo 1, commi 232, 233, 235, 237, 241, 243, lettera a), e 250, della legge 29 dicembre 2022, n. 197, sono prorogati di tre mesi.


Pagamento cartelle, avvisi di addebito e accertamento

Sospensione dei termini relativi a versamenti tributari e non tributari derivanti dalle cartelle di pagamento emesse dagli Agenti della riscossione, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza nel periodo compreso tra il 1° maggio e il 31 agosto 2023.

Sono altresì sospesi i versamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio, oppure riferite alle somme dovute a titolo di Definizione agevolata di cui agli artt. 3 e 5 del DL n. 119/2018 (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”).

I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023.


Notifica cartelle e procedure di riscossione

Sospensione fino al 31 agosto 2023 delle attività di notifica delle cartelle di pagamento e delle procedure di riscossione.


Definizione agevolata (“Rottamazione-quater”)

Per i soggetti con la residenza, la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame i termini e le scadenze della Definizione agevolata (“Rottamazione-quater” prevista dalla Legge n. 197/2022 e s.m.i), sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023.

Infine, sono differiti di 3 mesi sia il termine entro il quale Agenzia delle entrate-Riscossione comunicherà le somme dovute (entro il 31 dicembre 2023) per il perfezionamento della Definizione agevolata, sia le successive scadenze per il relativo pagamento.


Il comma 10 proroga alle spese sostenute fino al 31 dicembre 2023 il cd. superbonus, la detrazione del 110 per cento di cui all’articolo 119, comma 8-bis, secondo periodo, (edifici unifamiliari e le unità immobiliari funzionalmente indipendenti) del decreto-legge n. 34 del 2020 con riferimento agli interventi edilizi effettuati su unità immobiliari ubicate nei Comuni colpiti dall’alluvione.

Il comma 11 dispone, a favore dei comuni elencati nell’allegato al decreto e delle province degli stessi comuni, la sospensione di un anno del pagamento delle rate in scadenza nell’esercizio 2023 dei mutui contratti con la Cassa depositi e prestiti e trasferiti al Ministero dell’economia e delle finanze.

La sospensione riguarda le rate non ancora pagate alla data di entrata in vigore del decreto-legge in esame. Si prevede inoltre che il pagamento, senza applicazione di sanzioni e interessi, è differito all’anno immediatamente successivo alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.

Il comma 12 prevede che, nei territori individuati nell’allegato 1 al decreto-legge in esame, l’ARERA, con propri provvedimenti, disciplini le modalità per la sospensione temporanea, per un periodo fino a sei mesi dal 1° maggio 2023, dei termini di pagamento delle fatture emesse o da emettere ovvero degli avvisi di pagamento con scadenza nel predetto periodo, nonché dei termini di pagamento delle rate con scadenza nel medesimo periodo o degli importi sospesi e non pagati, relativi a: energia elettrica, gas (inclusi i gas diversi dal gas naturale distribuiti tramite reti canalizzate), acqua, rifiuti urbani. Con i medesimi provvedimenti, l’ARERA disciplina anche le misure di integrazione finanziaria a favore delle imprese distributrici di energia elettrica e gas, esercenti la vendita, delle imprese fornitrici di gas diversi dal naturale, dei gestori del servizio idrico integrato e degli esercenti il servizio integrato di gestione dei rifiuti urbani, così da garantire l’equilibrio economico e finanziario delle gestioni coinvolte dagli eventi alluvionali.


Misure urgenti in materia di giustizia amministrativa, contabile, militare e tributaria
Articolo 3


L’articolo 3 del decreto-legge 1° giugno 2023, n. 61 al fine di assicurare ai soggetti interessati i diritti di difesa e tutte le garanzie procedurali previste dall’ordinamento, dispone il rinvio, su istanza della parte o del difensore, delle udienze fissate tra il 1° maggio 2023 e il 31 luglio 2023 e la sospensione nel medesimo periodo – dunque dal 1° maggio 2023 al 31 luglio 2023 – dei termini processuali per il compimento di qualsiasi atto (ivi compresi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni nonché per la proposizione di ricorsi amministrativi) dei giudizi amministrativi, contabili, militari e tributari in cui una delle parti abbia la residenza, sia domiciliata o abbia la sede nei territori indicati nell’allegato 1 al decreto-legge in esame ovvero uno dei difensori abbia la residenza o lo studio legale nei territori indicati nell’allegato 1 al decreto-legge in esame, a condizione che la relativa nomina sia anteriore al 1° maggio 2023. Ove il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, l’udienza o l’attività da cui decorre il termine è differita in modo da consentirne il rispetto.

Più nel dettaglio il comma 1 prevede la sospensione fino al 31 luglio 2023 dei termini – inclusi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni e per la proposizione di ricorsi amministrativi – per il compimento di atti nei giudizi amministrativi, contabili, militari e tributari in cui:

  • una delle parti al 1° magio 2023 era residente o domiciliata o aveva sede nei comuni alluvionati (indicati nel citato allegato 1);
  • uno dei difensori ha la residenza o lo studio legale nei suddetti comuni, a condizione che la nomina sia anteriore al 1° maggio 2023.

Nel caso in cui il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, si dispone il differimento dell’udienza o dell’attività da cui decorre il termine in modo da consentirne il rispetto.

Il comma 2 prevede il rinvio – su istanza di parte (su istanza proposta in qualsiasi forma dalla parte o dal difensore) – a data successiva al 31 luglio 2023, delle udienze fissate nel periodo compreso tra il 1° maggio 2023 e il 31 luglio 2023, con riguardo ai suddetti processi amministrativi e davanti alle altre giurisdizioni speciali.

La disposizione fa salve quelle che si siano regolarmente tenute alla presenza di tutte le parti.


Sospensione di termini in favore delle imprese
Articolo 11

 L’articolo 11 del decreto-legge 1° giugno 2023, n. 61 prevede che per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame sono sospesi dal 1° maggio 2023 sino al 30 giugno 2023, senza applicazione di sanzioni e interessi:

a) i versamenti riferiti al diritto annuale dovuto alla camera di commercio;
b) gli adempimenti contabili e societari in scadenza entro il 30 giugno;
c) il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere.

In particolare, il comma 1 dispone la sospensione dal 1° maggio 2023 al 30 giugno 2023, senza applicazione di sanzioni e interessi, per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’allegato 1, dei termini relativi a:

  • i versamenti riferiti al diritto annuale di cui all’articolo 18 della legge n. 580 del 1993 dovuto ad ogni singola camera di commercio da parte di ogni impresa iscritta o annotata nei registri delle imprese;
  • gli adempimenti contabili e societari in scadenza entro il 30 giugno 202
  • il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, nonché dagli intermediari finanziari iscritti nell’albo di cui all’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385 del 1993. Analoga sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici. La sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale.

Ai sensi del comma 2, gli eventi alluvionali che hanno colpito le imprese di cui al comma 1 sono da considerarsi causa di forza maggiore ai sensi dell’articolo 1218 del codice civile, anche ai fini dell’applicazione della normativa bancaria e delle segnalazioni delle banche alla Centrale dei rischi.

Il comma 3 sospende, a decorrere dal 1° maggio 2023 e fino al 31 luglio 2023, per le società e le imprese aventi sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame, tutti i termini per gli adempimenti amministrativi e il pagamento delle conseguenti sanzioni previste dalla vigente normativa in riferimento ad atti e documenti che le imprese sono tenute a presentare presso le Camere di commercio.

Il comma 4, infine, prevede che i versamenti sospesi ai sensi del comma 1, lettera a), e del comma 3 sono effettuati in unica soluzione alla ripresa del termine.


Rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartelle

Sul sito di Agenzia Riscossione sono state aggiornate le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023). Il provvedimento sposta al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata, precedentemente fissato al 30 aprile dalla Legge di Bilancio 2023. Contestualmente slitta al 30 settembre 2023 (invece del 30 giugno) il termine entro il quale l’Agenzia delle entrate-Riscossione invierà ai contribuenti la Comunicazione delle somme dovute con l’indicazione degli importi da versare per il perfezionamento della Definizione agevolata. Il Decreto prevede inoltre il posticipo della scadenza per il pagamento della prima (o unica) rata dal 31 luglio al 31 ottobre 2023.


La domanda si presenta online


La domanda di Definizione agevolata deve essere presentata in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla possibilità di selezionare direttamente dall’elenco dei debiti “definibili” che vengono visualizzati, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere ”rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla Definizione agevolata.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre (come stabilito dal D.L. n. 51/2023) e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale dal 1° novembre 2023 saranno dovuti interessi al tasso del 2 per cento annuo. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2023)


Il Cdm approva il decreto-legge che proroga al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Rottamazione-quater


Aggiornamento al 10 maggio 2023

In Gazzetta il decreto-legge che fissa le nuove date della Rottamazione-quater


Pubblicato nella Gazzetta Ufficiale 108 del 10 maggio 2023, il decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».

Il provvedimento urgente, tra le tante misure, stabilisce il differimento al 30 giugno 2023 del termine per la presentazione della domanda di adesione alla cd Rottamazione-quater.

Conseguentemente, è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia-Riscossione trasmetterà ai contribuenti la Comunicazione delle somme dovute per il perfezionamento della Definizione agevolata (attualmente fissato al 30 giugno 2023).

La scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. In caso di pagamento rateale, la seconda rata scadrà il 30 novembre e le restanti rate scadranno il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024.

Link al testo del decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». Pubblicato nella Gazzetta Ufficiale n. 108 del 10 maggio 2023


Vedi anche: Le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023).


Come preannunciato dal Ministero dell’Economia e delle Finanze, con il comunicato-legge n. 68 del 21 aprile 2023, il Consiglio dei Ministri di giovedì 4 maggio 2023, ha approvato un decreto-legge, che nell’introdurre disposizioni urgenti in materia di amministrazione di enti pubblici e società, di termini legislativi e di iniziative di solidarietà sociale, riapre i termini per la presentazione della domanda di accesso alla rottamazione-quater.

Nel dettaglio, provvedimento urgente prevede che il pagamento dei debiti risultanti dai singoli carichi affidati agli agenti della riscossione dall’1.1.2000 al 30.06.2022 possa essere effettuato in unica soluzione non più entro il 31 luglio 2023, ma entro il 31 ottobre 2023 ovvero nel numero massimo di diciotto rate, la prima e la seconda delle quali, ciascuna di importo pari al 10 per cento delle somme complessivamente dovute ai fini della definizione, con scadenza rispettivamente il 31 ottobre (invece che il 31 luglio) e il 30 novembre 2023 e le restanti, di pari ammontare, con scadenza il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale, sono dovuti, a decorrere dal 1° novembre 2023 (e non più dal 1° agosto 2023), gli interessi al tasso del 2 per cento annuo. La manifestazione della volontà di procedere alla definizione dovrà essere resa entro il 30 giugno 2023 (e non più entro il 30 aprile 2023) e potrà essere integrata entro la stessa data. La comunicazione da parte dell’agente della riscossione delle somme dovute potrà avvenire entro il 30 settembre 2023 e non più entro il 30 giugno. Si pospone al 31 ottobre 2023, dal 31 luglio, la data alla quale le dilazioni sospese saranno automaticamente revocate.


Online il servizio per chiedere l’elenco delle cartelle rottamabili (prospetto informativo dei carichi definibili, affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022)

Al via il servizio web per richiedere l’elenco delle cartelle che possono essere “rottamate”.

Sul sito di Agenzia Riscossione è possibile compilare direttamente online la domanda per ottenere via e-mail il Prospetto informativo con il dettaglio di cartelle, avvisi di accertamento e avvisi di addebito che rientrano nella Definizione agevolata prevista dalla Legge di Bilancio 2023.

Il Prospetto consente di visionare il debito attuale e gli importi dovuti a titolo di Definizione agevolata, privi pertanto di sanzioni, interessi e aggio. Sono riportate, quindi, tutte le informazioni per valutare la propria situazione e individuare i debiti che possono essere inseriti nella domanda di adesione da presentare in via telematica entro il 30 aprile 2023.


Come richiedere il prospetto informativo


Per richiedere online il Prospetto informativo e riceverlo via email bisogna accedere alla sezione Definizione agevolata del sito www.agenziaentrateriscossione.gov.it. In area pubblica, senza necessità di pin e password, è sufficiente inserire i dati e il codice fiscale della persona intestataria dei carichi e allegare la relativa documentazione di riconoscimento. A seguito della richiesta, il sistema invierà alla casella di posta elettronica indicata una prima e-mail contenente il link per confermare la richiesta (valido solo per le successive 72 ore). Una volta convalidato il link, il servizio trasmetterà una seconda e-mail di presa in carico con il numero identificativo e la data dell’istanza. Se la documentazione risulta corretta, il contribuente riceverà una e-mail di accoglimento, con il link per scaricare il Prospetto informativo entro 5 giorni (decorso tale termine non sarà più possibile scaricare il documento). È possibile chiedere il Prospetto informativo anche dall’area riservata del sito con le credenziali Spid, Cie, Cns e, per gli intermediari fiscali, Entratel. In questo caso il contribuente visualizzerà direttamente una schermata con la conferma della presa in carico della richiesta e riceverà, entro le successive 24 ore, una e-mail all’indirizzo indicato, con il link per scaricare il Prospetto entro 5 giorni (oltre tale termine non sarà più possibile effettuare il download).


Cosa prevede la legge e come presentare la domanda


La Definizione agevolata delle cartelle è prevista dalla Legge di Bilancio 2023 (Legge n. 197/2022) che ha stabilito la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “Rottamazioni” e a prescindere se in regola con i pagamenti. La Definizione agevolata consente di versare il solo importo del debito residuo senza corrispondere le sanzioni, gli interessi di mora, quelli iscritti a ruolo e l’aggio, mentre le multe stradali potranno essere estinte senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni, con prima scadenza fissata al 31 luglio 2023.

La richiesta di adesione alla Definizione agevolata deve essere trasmessa in via telematica entro il 30 aprile 2023 utilizzando l’apposito servizio disponibile, a partire dallo scorso 20 gennaio, sul sito www.agenziaentrateriscossione.gov.it.

Il contribuente può presentare in tempi diversi, ma sempre entro il 30 aprile 2023, anche ulteriori dichiarazioni di adesione che potranno essere riferite ad altri carichi (in questo caso andranno a integrare la precedente e ciascuna domanda genererà un proprio piano di definizione agevolata) oppure riferite agli stessi carichi già inseriti nella domanda presentata (e perciò saranno considerate sostitutive della precedente). A coloro che presenteranno la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 giugno 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della Definizione (comprensive di eventuali diritti di notifica e spese per procedure esecutive non indicate nel Prospetto informativo) e i bollettini di pagamento in base al piano di rate scelto in fase di adesione. (Così, comunicato Stampa dell’Agenzia delle entrate-Riscossione del 16 febbraio 2023)