Seconda rata 2023 della Rottamazione-quater. Validi i versamenti effettuati entro martedì 5 dicembre

Ancora qualche giorno a disposizione dei contribuenti per pagare la seconda rata della rottamazione-quater delle cartelle.

Saranno infatti considerati validi i versamenti effettuati entro martedì 5 dicembre, in considerazione dei cinque giorni di flessibilità aggiuntivi, previsti dalla legge, rispetto alla scadenza del 30 novembre scorso. Nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

Per il versamento deve essere utilizzato il modulo allegato alla comunicazione delle somme dovute che riporta la data del 30 novembre 2023, disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


D.L. alluvione: nelle zone maltempo in partenza le comunicazioni somme dovute


La prossima settimana partirà l’invio delle comunicazioni delle somme dovute destinate ai soggetti che hanno aderito alla rottamazione-quater e che risiedono nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023). Per tali contribuenti, infatti, i termini della definizione agevolata sono stati prorogati di tre mesi. La comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo da pagare, le scadenze e i moduli di pagamento delle rate in base alla scelta effettuata in fase di adesione. L’invio delle comunicazioni, come disposto dalla legge, sarà completato entro il mese di dicembre. In questo caso la scadenza della prima (o unica) rata è fissata al 31 gennaio 2024.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, quella di novembre è l’ultima rata prevista nel 2023.

A partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 1° dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-RiscossioneAggiornamento 08 novembre 2023


Le disposizioni fiscali contenute nel cd. D.L. “Anticipi” collegato alla Manovra 2024

Sintesi delle disposizioni fiscali contenute nel decreto-legge 18 ottobre 2023, n. 145, recante: «Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili», cd. “Anticipi” collegato alla Manovra 2024.


Link al testo del decreto-legge 18 ottobre 2023, n. 145, recante: «Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili» – Artt. da 4 a 6, coordinati con le norme richiamate o modificate e con il testo della Relazione illustrativa


Rinvio del versamento della seconda rata di acconto delle imposte dirette


L’articolo 4 rinvia, per il solo periodo d’imposta 2023, il versamento della seconda rata di acconto delle imposte sui redditi, con esclusione dei contributi previdenziali e assistenziali e dei premi assicurativi INAIL, da parte delle persone fisiche titolari di partita IVA che nel periodo d’imposta precedente dichiarino ricavi o compensi di ammontare non superiore a 170 mila euro.

Il versamento potrà essere effettuato entro il 16 gennaio del 2024, senza interessi, ovvero potrà essere dilazionato, a fronte del pagamento di interessi, fino a 5 rate mensili, da gennaio a maggio, con scadenza il giorno 16 di ciascun mese. Con circolare n. 31 del 9 novembre 2023 l’Agenzia delle entrate ha fornito i chiarimenti sul rinvio del versamento della seconda rata di acconto delle imposte sui redditi di cui all’articolo 4 del decreto-legge 18 ottobre 2023, n. 145 in esame. Nel delimitare l’ambito di applicazione della misura, l’Agenzia delle entrate precisa che possono usufruire della proroga le persone fisiche titolari di partita IVA che hanno dichiarato, con riferimento al periodo d’imposta 2022, ricavi o compensi di ammontare non superiore a 170mila euro. In base al dettato normativo, sono esclusi sia i contribuenti non titolari di partita IVA sia i titolari di partita IVA diversi dalle persone fisiche come, per esempio, le società di capitali e gli enti non commerciali. La circolare chiarisce che possono beneficiare del rinvio anche le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro tenute a versare l’acconto in un’unica soluzione.


Disposizioni urgenti in tema di procedure di riversamento del credito d’imposta per attività di ricerca e sviluppo


L’articolo 5 proroga i termini previsti per regolarizzare, senza addebito di sanzioni ed interessi, gli indebiti utilizzi in compensazione del credito d’imposta previsto per investimenti in attività di ricerca e sviluppo. La norma proroga, altresì, di un anno il termine di decadenza per l’emissione degli atti di recupero, ovvero di ogni altro provvedimento impositivo, relativo all’indebito utilizzo in compensazione del medesimo credito.

Si ricorda che i commi da 7 a 12 dell’articolo 5 del articolo 5 del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, hanno introdotto una procedura per il riversamento spontaneo, senza applicazione di sanzioni e interessi, di crediti d’imposta per investimenti in attività di ricerca e sviluppo da parte di soggetti che li hanno indebitamente utilizzati.

La procedura è destinata ai soggetti che – a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2014 e fino al periodo d’imposta in corso al 31 dicembre 2019 – abbiano svolto, sostenendo le relative spese, attività in tutto o in parte non qualificabili come attività di ricerca e sviluppo ammissibili nell’accezione rilevante ai fini del credito d’imposta di cui all’articolo 3 del decreto-legge 23 dicembre 2013, n. 145, convertito, con modificazioni, dalla legge 21 febbraio 2014, n. 9.

La procedura di riversamento spontaneo può essere utilizzata anche dai soggetti che:

–       abbiano commesso errori nella quantificazione o nell’individuazione delle spese ammissibili, in violazione dei principi di pertinenza e congruità, nonché nella determinazione della media storica di riferimento;

–       in relazione al periodo d’imposta successivo a quello in corso al 31 dicembre 2016, abbiano applicato l’ambito di applicazione della misura in maniera non conforme a quanto dettato dalla diposizione d’interpretazione autentica recata dall’articolo 1, comma 72, legge 30 dicembre 2018, n. 145 (legge di bilancio 2019).

L’accesso alla procedura prevista ai commi da 7 a 12 dell’articolo 5 del decreto-legge n. 146 del 2021, è escluso nei casi di condotte fraudolente, di fattispecie simulate, di false rappresentazioni della realtà basate sull’utilizzo di documenti falsi, nonché nelle ipotesi in cui manchi la documentazione idonea a dimostrare il sostenimento delle spese ammissibili al credito d’imposta. La procedura non può essere altresì utilizzata per il riversamento dei crediti il cui indebito utilizzo in compensazione sia già stato accertato con provvedimenti impositivi divenuti definitivi, mentre nel caso di indebito utilizzo constatato con un atto non ancora divenuto definitivo, il versamento deve obbligatoriamente riguardare l’intero importo del credito, senza possibilità di applicare la rateazione.

Per avvalersi della procedura è necessario inviare apposita richiesta all’Agenzia delle entrate che può essere effettuata entro 30 giugno 2024 (in precedenza 30 novembre 2023). Il comma 9 della medesima disposizione prevedeva inoltre che il contenuto e le modalità di trasmissione del modello di comunicazione per la richiesta di applicazione della procedura fossero definiti con provvedimento del direttore dell’Agenzia delle entrate da emanare entro il 31 maggio 2022, specificando che nell’istanza devono essere indicati il periodo o i periodi d’imposta di maturazione del credito d’imposta per cui è presentata la richiesta, gli importi del credito oggetto di riversamento spontaneo e tutti gli altri dati ed elementi richiesti in relazione alle attività e alle spese ammissibili.

In attuazione di tali disposizioni l’Agenzia delle entrate ha emanato i provvedimenti del 1° giugno 2022, prot.n. 188987/2022 e del 4 luglio 2022, prot. n.  259689/2022, che contengono modello, istruzioni e specifiche tecniche per la trasmissione telematica dei dati relativi al modello di domanda per l’accesso alla procedura.

Tale ultimo provvedimento, ha modificato le istruzioni approvate dal precedente provvedimento n. 188987/2022 inserendo al paragrafo “CALCOLO DELL’IMPORTO DEL CREDITO DA RIVERSARE”, dopo l’ultimo capoverso il seguente inciso “Il campo (E) è modificabile dall’utente, selezionando preventivamente il relativo check in procedura. Sulla stampa dell’istanza sono riportati sia il campo (E) relativo all’importo proposto e calcolato automaticamente dalla procedura, sia il campo (E) dichiarato dall’utente, eventualmente modificato rispetto a quello calcolato. Se l’importo calcolato non viene modificato gli importi riportati nei due campi (E) sono uguali”.

Ora, a seguito delle modifiche introdotte dal D.L. “Anticipi”, il contenuto e le modalità di trasmissione del modello di comunicazione per la richiesta di applicazione della procedura saranno definiti con uno o più provvedimenti del direttore dell’Agenzia delle entrate.

Il versamento dell’importo del credito indebitamente utilizzato in compensazione, indicato nella comunicazione inviata all’Agenzia delle entrate deve essere effettuato, utilizzando i codici tributo istituti dalla Risoluzione n. 34/E del 5 luglio 2022 a cui di rimanda. Il riversamento degli importi dovuti è effettuato senza avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.

Il comma 11 stabilisce che la procedura si perfeziona con l’integrale versamento di quanto dovuto. In caso di riversamento rateale, il mancato pagamento di una delle rate entro la scadenza prevista comporta il mancato perfezionamento della procedura, l’iscrizione a ruolo dei residui importi dovuti, nonché l’applicazione di una sanzione pari al 30 per cento degli stessi e degli interessi nella misura prevista dall’articolo 20 del D.P.R. n. 602 del 1973. In esito al corretto perfezionamento della procedura di riversamento è esclusa la punibilità per il delitto di cui all’articolo 10-quater del D.Lgs. 10 marzo 2000, n. 74.

Le novelle – Il, comma 1, lettera a), n.1), dell’articolo 5 del Decreto “Anticipi” differisce il termine utile per inviare l’apposita richiesta all’Agenzia delle entrate per avvalersi dell’agevolazione; il termine di adesione alla procedura di riversamento passa dal 30 novembre 2023 al 30 giugno 2024.

La lettera b), conseguentemente, alla modifica introdotta alla lettera a), differisce il termine per il versamento dell’unica rata o, in caso di rateazione, delle altre tre rate, nonché il termine a decorrere dal quale sono dovuti gli interessi calcolati al tasso legale previsto al comma 10 dell’articolo 5 del decreto- legge n. 146 del 2021.

La norma proroga:

  • dal 16 dicembre 2023 al 16 dicembre 2024 il termine per il versamento dell’unica rata o, in caso di rateazione, della prima rata;
  • dal 16 dicembre 2024 al 16 dicembre 2025 il termine per il versamento della seconda rata;
  • dal 16 dicembre 2025 al 16 dicembre 2026 il termine per versamento della terza rata;
  • dal 17 dicembre 2023 al 17 dicembre 2024, in caso di pagamento rateale, il termine a decorrere dal quale sono dovuti gli interessi calcolati al tasso legale.

Conseguentemente alle proroghe introdotte, la lettera c) interviene altresì sul comma 11, prorogando al 17 dicembre 2024 il termine ivi previsto – in precedenza fissato al 17 dicembre 2023 – a decorrere dal quale vanno calcolati, in caso di mancato perfezionamento della procedura, gli interessi di cui all’articolo 20 del D.P.R. n. 602 del 1973 in materia di interessi per ritardata iscrizione a ruolo (tasso del quattro per cento annuo).

Il comma 12 dell’articolo 5 del decreto-legge n. 146 del 2021 prevede, inoltre, che la procedura di cui ai commi da 7 a 10 non può essere utilizzata per il riversamento dei crediti il cui utilizzo in compensazione sia già stato accertato con un atto di recupero crediti, ovvero con altri provvedimenti impositivi, divenuti definitivi alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 (22 ottobre 2021),. Nel caso in cui l’utilizzo del credito d’imposta sia già stato constatato con un atto istruttorio, ovvero accertato con un atto di recupero crediti, ovvero con un provvedimento impositivo, non ancora divenuti definitivi alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 (22 ottobre 2021), il riversamento deve obbligatoriamente riguardare l’intero importo del credito oggetto di recupero, accertamento o constatazione, senza applicazione di sanzioni e interessi e senza possibilità di applicare la rateazione di cui al comma 10.

La lettera d) introduce un ultimo periodo al sopra richiamato comma 12 con il quale si stabilisce che, in deroga all’articolo 3, comma 3, della legge 27 luglio 2000 n. 212 (Statuto dei diritti del contribuente), il termine di decadenza per l’emissione degli atti di recupero, ovvero di ogni altro provvedimento impositivo, è prorogato di un anno con riferimento ai crediti d’imposta di cui al comma 7, utilizzati negli anni 2016 e 2017.


Base imponibile del contributo di solidarietà – Modifiche all’articolo 4 del decreto-legge 28 luglio 2023, n. 98, convertito, con modificazioni, dalla legge 18 settembre 2023, n. 127


L’articolo 6 esclude parzialmente dalla base imponibile del contributo di solidarietà – previsto dalla legge di bilancio per il 2023 a carico di talune imprese del settore energetico – la distribuzione, o comunque l’utilizzo, nel periodo di imposta 2022, di riserve accantonate in sospensione d’imposta o destinate alla copertura di vincoli fiscali. Come rilevato nella relazione illustrativa, i commi 1 e 2 mirano, quindi, a ripristinare il contenuto dell’articolo 5 del D.L. n. 34/2023, che già prevedeva una rideterminazione, della base imponibile su cui si applica il contributo di solidarietà temporaneo. Detta disposizione, tuttavia, era stata successivamente abrogata dall’articolo 22, comma 1 del D.L. n. 61/2023.

Erroneamente, la relazione illustrativa riporta come norma abrogatrice la legge di conversione del medesimo D.L. n. 34/2023 (ossia la legge n. 56/2023), anziché il comma 1 dell’articolo 21 (rubricato «Disposizioni finanziarie») del D.L. n. 61/2023, recante interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 nonché disposizioni urgenti per la ricostruzione nei territori colpiti dai medesimi eventi.

Infine, istituisce per il solo anno 2024 un contributo di solidarietà, a carico dei soggetti che si avvalgono delle disposizioni dei primi due commi della disposizione in esame, di ammontare pari al beneficio che si ottiene per effetto dell’applicazione delle medesime disposizioni, da versarsi in due rate di pari importo entro il 30 maggio e il 30 ottobre 2024. In concreto, dunque, la quota del contributo di solidarietà per il 2023 non versata in applicazione sarà comunque dovuta a titolo di contributo di solidarietà temporaneo per l’anno 2024.


Acconto di novembre 2023. Per autonomi e imprenditori individuali con ricavi fino a 170mila euro slitta al 16 gennaio 2024. Per i contributi il termine resta fermo al 30 novembre 2023

Per le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro slitta dal 30 novembre 2023 al 16 gennaio 2024 il termine per versare la seconda rata di acconto delle imposte sui redditi. È possibile, inoltre, versare lo stesso importo in cinque mensilità da gennaio a maggio 2024. Con la circolare n. 31/E di oggi l’Agenzia fornisce i chiarimenti su queste novità, contenute nel decreto collegato alla manovra 2024 (D.L. n. 145/2023, “decreto Anticipi).


Il rinvio


La circolare ricorda che il collegato alla manovra ha introdotto, solo per il periodo d’imposta 2023:

  • il differimento dal 30 novembre 2023 al 16 gennaio 2024 della scadenza del versamento della seconda rata di acconto dovuto in base alla dichiarazione Redditi Persone fisiche 2023;
  • la possibilità di effettuare il versamento in cinque rate mensili di pari importo, a partire da gennaio 2024, con scadenza il 16 di ogni mese (sulle rate successive alla prima sono dovuti gli interessi pari al 4% annuo).

Per i contributi previdenziali e assistenziali, invece, resta fermo il termine ordinariamente previsto del 30 novembre 2023.


I beneficiari


Nel delimitare l’ambito di applicazione della misura, l’Agenzia precisa che possono usufruire della proroga le persone fisiche titolari di partita IVA che hanno dichiarato, con riferimento al periodo d’imposta 2022, ricavi o compensi di ammontare non superiore a 170mila euro.

In base al dettato normativo, sono esclusi sia i contribuenti non titolari di partita IVA sia i titolari di partita IVA diversi dalle persone fisiche come, per esempio, le società di capitali e gli enti non commerciali.

La circolare chiarisce che possono beneficiare del rinvio anche le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro tenute a versare l’acconto in un’unica soluzione.


La verifica sui ricavi


Per verificare il rispetto del “tetto”, fissato a 170mila euro, si deve far riferimento ai compensi (nonché ai ricavi di cui all’articolo 57 del Tuir), dichiarati per il 2022. Se il contribuente esercita più attività (con diversi codici Ateco), bisogna sommare i relativi ricavi e compensi; allo stesso modo nel caso della persona fisica che esercita sia un’attività di lavoro autonomo sia un’attività di impresa occorre sommare ricavi e compensi relativi ad entrambe.

La circolare chiarisce infine che i contribuenti che non sono tenuti a presentare la dichiarazione IVA devono tenere in considerazione l’ammontare complessivo del fatturato 2022 (fatture e corrispettivi telematici). (Così, comunicato stampa Agenzia delle entrate del 9 novembre 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 31 del 9 novembre 2023, con oggetto: RISCOSSIONE – IMPOSTE SUI REDDITI – Acconti di imposta – Acconti di imposta 2023 – Secondo acconto delle imposte sui redditi per i titolari di partita IVA persone fisiche – Rinvio del versamento della seconda rata di acconto delle imposte sui redditi – Art. 4 del D.L. 18/10/2023, n. 145, cd. D.L. “Anticipi


Rottamazione-quater. Entro il 31 ottobre la prima rata. Validi i pagamenti effettuati entro il 6 novembre 2023

Prima scadenza in arrivo per i pagamenti della cosiddetta rottamazione-quater.

Il prossimo 31 ottobre è il termine previsto per la prima (o unica) rata della definizione agevolata delle cartelle, introdotta dalla Legge di Bilancio 2023. Il pagamento deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, cioè la lettera inviata da Agenzia delle entrate-Riscossione in risposta a circa 3 milioni di contribuenti che hanno presentato domanda di adesione entro il termine di legge del 30 giugno scorso.

Si ricorda che per ciascuna rata la legge concede ulteriori 5 giorni di tolleranza rispetto al termine di pagamento previsto.

Pertanto, per la rata in scadenza il 31 ottobre saranno considerati validi i pagamenti effettuati entro il 6 novembre 2023 (il 5 novembre è festivo quindi il termine slitta al giorno successivo).

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione dove l’accesso è consentito esclusivamente su appuntamento da prenotare sul sito nella sezione “Sportello territoriale” oppure tramite il contact center al numero 060101.


Come richiedere la copia dei moduli di pagamento


Agenzia delle entrate-Riscossione ha reso disponibili sul proprio sito internet alcuni servizi utili per i contribuenti in vista delle scadenze di pagamento.

In particolare, è sempre possibile per coloro che non sono in possesso, per qualsiasi motivo, della Comunicazione delle somme dovute e dei moduli di pagamento, scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it, accedendo con le credenziali Spid, Cie e Cns, oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Come richiedere l’addebito diretto sul conto corrente


È possibile chiedere l’attivazione dell’addebito diretto delle rate della definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata. Sarà sufficiente selezionare il piano di definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti.

Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, per la rata del 31 ottobre 2023 l’addebito diretto è attivo per le richieste confermate entro il 17 ottobre) il pagamento dovrà essere effettuato mediante le altre modalità previste, mentre l’addebito sul conto, nel caso sia confermata l’attivazione, sarà operativo a partire dalla rata successiva.


Il Servizio ContiTu.


Nell’area pubblica del sito www.agenziaentrateriscossione.gov.it è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine del sito dedicate alla definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la definizione agevolata non produrrà effetti.


D.L.  “Alluvione“: in zone maltempo prima rata nel 2024.


Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla definizione agevolata sono stati prorogati di tre mesi. Pertanto, la Comunicazione delle somme dovute sarà inviata entro il prossimo mese di dicembre e il termine per il pagamento della prima (o unica) rata della rottamazione-quater è previsto nel 2024.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 ottobre 2023)


Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-Riscossione – Aggiornamento 8 novembre 2023


Riforma fiscale. Approvata la bozza di D.Lgs. per razionalizzare e semplificare le norme in materia di adempimenti tributari

Il Consiglio dei Ministri di lunedì 23 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della legge 9 agosto 2023, n. 111, con la quale è stata conferita delega al Governo per la revisione del sistema tributario.


Aggiornamento al 13 gennaio 2024

Pubblicato nella Gazzetta Ufficiale, Serie generale, n. 9 del 12 gennaio 2024 il Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.». 


(Link al testo della bozza di decreto legislativo e della relativa relazione di attuazione delle delega relativa alla razionalizzazione e semplificazione delle norme in materia di adempimenti tributari. – esame preliminare)

Il decreto delegato (approvato, in esame preliminare) dà attuazione alla delega relativa alla Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.

Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari (decreto legislativo – esame preliminare)

Il decreto legislativo (in esame preliminare) persegue i seguenti obiettivi:

  • razionalizzare, in un quadro di reciproca e leale collaborazione che privilegi l’adempimento spontaneo, gli obblighi dichiarativi, riducendone gli adempimenti;
  • armonizzare i termini degli adempimenti tributari, anche dichiarativi, e di versamento, razionalizzandone la scansione temporale nel corso dell’anno;
  • semplificare la modulistica prescritta per l’adempimento degli obblighi dichiarativi e di versamento;
  • ampliare le forme di pagamento;
  • incentivare l’utilizzazione delle dichiarazioni precompilate;
  • semplificare le modalità di accesso dei contribuenti ai servizi messi a disposizione dall’Amministrazione finanziaria;
  • incrementare i servizi digitali a disposizione dei cittadini, prevedendo che agli adempimenti si possa ottemperare anche direttamente per via telematica;
  • prevedere misure volte a incentivare, anche in prospettiva e garantendone la gratuità, l’utilizzo dei pagamenti elettronici, l’ammodernamento dei terminali di pagamento e la digitalizzazione delle piccole e medie imprese.

Il testo semplifica i modelli per le dichiarazioni relative ai redditi, all’IRAP e all’IVA ed estende il modello semplificato delle persone fisiche a tutti i contribuenti non titolari di partita IVA.

Si semplifica la dichiarazione annuale dei sostituti d’imposta e si elimina la Certificazione Unica relativa ai soggetti forfettari e ai soggetti in regime fiscale di vantaggio.

Si prevede che, a decorrere dal 2024, l’Agenzia delle entrate renda disponibile telematicamente, entro il 30 aprile di ciascun anno, la dichiarazione precompilata anche alle persone fisiche titolari di redditi differenti da quelli da lavoro dipendente e pensione, estendendo agli oneri indicati nella dichiarazione precompilata, forniti dai soggetti terzi, l’applicazione dei limiti al controllo formale dell’Agenzia delle entrate di cui all’articolo 5 del D.Lgs. 175/2014.

Si riorganizzano gli indici sintetici di affidabilità fiscale;

si interviene in materia di scadenza dei versamenti rateali delle imposte;

si amplia la soglia versamenti minimi dell’IVA e delle ritenute sui redditi di lavoro autonomo;

si prevede che, salvo casi di indifferibilità e urgenza, l’Agenzia delle entrate sospenda dal 1° al 31 agosto e dal 1° al 31 dicembre l’invio delle comunicazioni relative ai controlli automatizzati, ai controlli formali e alle liquidazioni delle imposte sui redditi assoggettati a tassazione separata e delle lettere di compliance;

si modificano i termini di presentazione delle dichiarazioni fiscali;

si dispone che, a partire dal 2024, i soggetti tenuti all’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria per la predisposizione, da parte dell’Agenzia delle entrate, della dichiarazione dei redditi precompilata, provvedono alla trasmissione dei dati con cadenza semestrale.

Inoltre, si prevede l’incremento da 50 mila euro a 70 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione del credito IVA e da 20 mila euro a 50 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione dei crediti per imposte dirette e IRAP.

Si prevede un rafforzamento dei servizi digitali per: potenziare i canali di assistenza a distanza; consentire la registrazione delle scritture private; consentire la richiesta e l’ottenimento di certificati rilasciati dall’Agenzia stessa; consentire il confronto a distanza tra contribuente e uffici dell’Agenzia e lo scambio di documentazione relativa ad attività di controllo e accertamento; consentire il calcolo e il versamento degli importi dovuti a seguito di attività di controllo e accertamento nonché liquidazione dei tributi gestiti dall’Agenzia delle entrate; effettuare ulteriori adempimenti.


Rottamazione-quater:  inviato l’esito della richiesta, l’elenco dei debiti e l’importo dovuto. Copia della comunicazione disponibile anche online

Possibile richiedere l’addebito su conto corrente. Al via il servizio “Conti-tu”


Agenzia delle entrate-Riscossione ha completato l’invio delle Comunicazioni delle somme dovute a chi ha aderito alla Rottamazione-quater delle cartelle, introdotta dalla Legge di Bilancio 2023 (n. 197/2022). Le lettere, che contengono l’esito della richiesta, l’elenco dei debiti “rottamati” e l’importo dovuto, sono state inviate in risposta alle circa 3,8 milioni di domande di adesione alla Definizione agevolata presentate entro il termine di legge del 30 giugno 2023. Per gestire i prossimi adempimenti in vista del 31 ottobre, termine di pagamento della prima (o unica) rata, i contribuenti possono utilizzare i servizi online disponibili sul sito www.agenziaentrateriscossione.gov.it.

In particolare, è disponibile la funzionalità che consente di chiedere la copia della Comunicazione delle somme dovute con i primi 10 moduli di pagamento, utile per coloro che, per qualsiasi motivo, non siano in possesso della comunicazione inviata. È attivo anche il servizio per richiedere online l’addebito sul conto corrente delle rate previste dal proprio piano di Definizione agevolata, grazie al quale l’importo di ogni rata sarà corrisposto direttamente entro il termine previsto, evitando eventuali dimenticanze.

È inoltre attivo ContiTu, il servizio web per chi vuole scegliere di pagare solo alcuni degli avvisi/cartelle “rottamabili” indicati nella Comunicazione, con la possibilità di ricalcolare l’importo dovuto e ricevere i nuovi moduli di pagamento.


La comunicazione delle somme dovute


Agenzia delle entrate-Riscossione ha provveduto all’invio delle Comunicazioni delle somme dovute tramite Pec (posta elettronica certificata) o posta raccomandata. I contribuenti possono comunque scaricarne una copia direttamente dall’area riservata del sito www.agenziaentrateriscossione.gov.it accedendo con le credenziali Spid, Cie e Cns, oppure dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento. La Comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo, le scadenze e i moduli di pagamento in base alla scelta effettuata in fase di adesione (fino a un massimo di 18 rate). Se il piano di dilazione prevede più di 10 rate, con la lettera sono stati inviati i primi 10 moduli di pagamento, mentre i rimanenti saranno spediti successivamente, prima della scadenza dell’undicesima rata.

Le Comunicazioni sono identificate in base all’esito della richiesta:

AT per l’accoglimento totale;

AP in caso di accoglimento parziale (in presenza anche di debiti non rientranti nella rottamazione);

AD per le adesioni con debiti “rottamabili” ma nessun importo da pagare;

AX per adesioni con debiti “rottamabili” per i quali non si deve pagare nulla e con un importo residuo da pagare per debiti “non definibili“;

RI, infine, riguarda le adesioni rigettate in quanto i debiti indicati nella domanda non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.

Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla Definizione agevolata sono stati prorogati di tre mesi. L’invio della Comunicazione delle somme dovute sarà pertanto completato entro il prossimo 31 dicembre.


Come chiedere online l’addebito diretto delle rate rottamazione


È possibile chiedere l’attivazione dell’addebito diretto delle rate della Definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata: sarà sufficiente selezionare il piano di Definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti. Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, il 17 ottobre per la rata del 31 ottobre 2023) il pagamento dovrà essere effettuato mediante le altre modalità previste.


Parte il servizio Conti-tu


Al via anche ContiTu, il servizio disponibile nell’area pubblica del sito www.agenziaentrateriscossione.gov.it che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine dedicate alla Definizione agevolata e compilare la richiesta con il codice fiscale, il numero della Comunicazione ricevuta con la relativa data, nonché i numeri che identificano le cartelle/avvisi che si intendono pagare (presenti nella Comunicazione). Il contribuente riceve una prima e-mail con un link per convalidare la richiesta e, dopo la verifica a video del nuovo totale da saldare e dell’importo di ciascuna rata, può concludere l’operazione per ricevere, sempre tramite e-mail, il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi bollettini.

Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 29 settembre 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

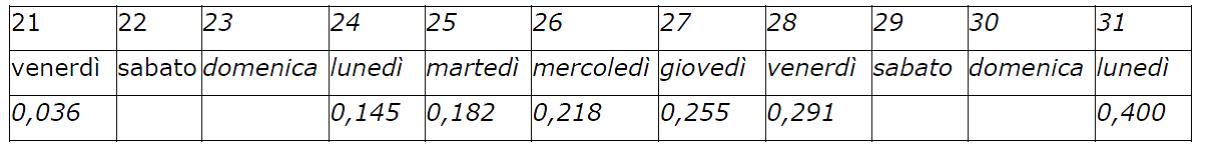
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


Decreto Alluvioni. I termini tributari sospesi a sostegno di imprese e autonomi

Nella Gazzetta Ufficiale, Serie Generale, n. 127 del 1° giugno 2023 è stato pubblicato il c.d. Decreto “Alluvioni”, che introduce le prime misure per far fronte ai danni derivati dall’alluvione in talune zone dell’Emilia Romagna, delle Marche e della Toscana. Il decreto-legge è entrato in vigore il 2 giugno 2023.


Le relazioni (illustrativa e tecnica) del decreto legge del 1° giugno 2023, n. 61

Link al testo delle relazioni (illustrativa e tecnica) del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023» – Atto Camera n. 1194

Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023


Tra le misure fiscali contenute nel decreto-legge 1° giugno 2023, n. 61, assumono particolare rilevanza quelle che sospendono i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali verificatisi a partire dal 1° maggio 2023.

Di seguito, una sintesi delle misure contenute nel D.L. che assumono particolare rilievo:


Sospensione dei termini in materia di adempimenti e versamenti tributari e contributivi
Articolo 1


L’articolo 1, del decreto-legge 1° giugno 2023, n. 61, pubblicato nella Gazzetta Ufficiale n. 127 del 1 giugno 2023, recante «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023», intende sospendere i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali del maggio 2023.

Il comma 1 chiarisce l’ambito applicativo della disposizione, la quale operana nei confronti dei soggetti che, alla data del 1° maggio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame.

Il comma 2, nei confronti dei predetti soggetti, sospende i termini dei versamenti tributari in scadenza nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023. Nel medesimo periodo (1° maggio-31 agosto 2023) sono sospesi i termini relativi agli adempimenti e ai versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Ai sensi del comma 3 la sospensione opera con riferimento ai termini relativi ai versamenti delle ritenute alla fonte di cui agli artt. 23 e 24 del D.P.R 29 settembre 1973, n. 600, e delle trattenute relative alle addizionali regionale e comunale all’IRPEF che i predetti soggetti operano in qualità di sostituti d’imposta.

Il comma 4 sospende dal 1° maggio al 31 agosto 2023 anche i versamenti, tributari e non, derivanti dalle cartelle di pagamento emesse dagli agenti della riscossione, dagli atti di accertamento esecutivo in materia tributaria e previdenziale previsti dagli artt. 29 e 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, dagli atti di accertamento esecutivo doganale di cui all’articolo 9, commi da 3-bis a 3-sexies, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44 nonché dalle ingiunzioni fiscali di cui al regio decreto 14 aprile 1910, n. 639 emesse dagli enti territoriali o dai soggetti affidatari delle entrate degli enti territoriali di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446, nonché dagli atti di accertamento esecutivo degli enti territoriali di cui all’articolo 1, comma 792, della legge 27 dicembre 2019, n. 160.

Ai sensi del comma 5, per i casi disciplinati dai commi precedenti (da 2 a 4) non si provvede al rimborso di quanto già versato.

Il comma 6 sospende, per il medesimo periodo (1° maggio-31 agosto 2023), nei confronti dei soggetti con residenza, sede legale o sede operativa nei territori colpiti dall’alluvione:

  • i termini degli adempimenti tributari;
  • i termini degli adempimenti, relativi ai rapporti di lavoro, verso le amministrazioni pubbliche previsti a carico di datori di lavoro, di professionisti, di consulenti e centri di assistenza fiscale che abbiano sede o operino nei territori coinvolti dagli eventi alluvionali inclusi nell’allegato 1 al decreto-legge in esame, anche per conto di aziende e clienti non operanti nei predetti territori. Di conseguenza nel periodo di sospensione non trovano applicazione le disposizioni sanzionatorie connesse a tali obblighi.

Ai sensi del comma 7, i versamenti sospesi ai sensi dei commi 2 (versamenti tributari) e 3 (ritenute e trattenute) sono effettuati, senza applicazione di sanzioni e interessi, in unica soluzione entro il 20 novembre 2023.

Con riferimento invece agli atti esecutivi, ovvero alle cartelle di pagamento, agli avvisi di accertamento esecutivo tributario emessi dall’Agenzia delle entrate, agli accertamenti esecutivi doganali non ancora affidati all’agente della riscossione, nonché avvisi di addebito INPS con valore di titolo esecutivo, sospesi ai sensi del comma 2, i termini riprendono a decorrere allo scadere del periodo di sospensione, ovvero dal 1° settembre 2023. Anche i termini di versamento relativi a somme contenute nelle ingiunzioni fiscali emesse dagli enti territoriali e agli atti di accertamento esecutivo dai medesimi emessi, se non ancora affidati, nonché agli altri atti emessi dagli enti impositori, sospesi per effetto del comma 2, riprendono a decorrere allo scadere del periodo di sospensione.

Gli adempimenti diversi dai versamenti, non eseguiti per effetto delle sospensioni, sono effettuati entro il 20 novembre 2023.

Ai sensi del comma 8 si applica, anche in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), che vieta la proroga dei termini di prescrizione e di decadenza per gli accertamenti di imposta, la speciale disciplina della sospensione dei termini per eventi eccezionali recata dall’articolo 12, commi 1 e 3, del D.Lgs. 24 settembre 2015, n. 159. Tale disciplina si intende applicabile anche agli atti emessi dagli enti territoriali e dai soggetti affidatari della riscossione di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446.


Il richiamato articolo 12 del D.Lgs. 24 settembre 2015, n. 159, al comma 1 prevede che le disposizioni in materia di sospensione dei termini di versamento dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria contro gli infortuni e le malattie professionali, a favore dei soggetti interessati da eventi eccezionali, comportino altresì, per un corrispondente periodo di tempo, relativamente alle stesse entrate, la sospensione dei termini previsti per gli adempimenti anche processuali, nonché la sospensione dei termini di prescrizione e decadenza in materia di liquidazione, controllo, accertamento, contenzioso e riscossione a favore degli enti impositori, degli enti previdenziali e assistenziali e degli agenti della riscossione, in deroga alle citate disposizioni dello Statuto del contribuente. Il comma 1 prevede che, salvo diverse disposizioni, i versamenti sospesi sono effettuati entro il mese successivo al termine del periodo di sospensione. Il successivo comma 3 dispone che nel periodo di sospensione l’Agente della riscossione non proceda alla notifica delle cartelle di pagamento.


Il comma 9 stabilisce che le disposizioni in materia di sospensione dei versamenti – più precisamente, le norme contenute nei commi da 1 a 8 – si applicano anche ai versamenti e agli adempimenti previsti per l’adesione agli istituti di definizione agevolata della cosiddetta «tregua fiscale» disciplinati dalla legge di bilancio 2023 (legge n. 197 del 2022), che scadono nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023.

Si tratta, in particolare dei seguenti istituti:
  • la definizione agevolata degli avvisi bonari (somme dovute a seguito di controllo automatizzato), di cui all’articolo 1, commi da 153 a 158 della legge di bilancio 2023;
  • la regolarizzazione delle irregolarità formali, il cd. ravvedimento speciale, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la definizione agevolata e la conciliazione agevolata delle controversie, la rinuncia agevolata dei giudizi tributari pendenti in Cassazione, la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale, dello stralcio dei debiti fino a mille euro affidati all’agente della riscossione, cioè gli istituti disciplinati dai commi da166 a 226 della medesima legge 29 dicembre 2022, n. 197.

In relazione alla definizione agevolata dei carichi affidati all’agente della riscossione (cosiddetta «Rottamazione-quater»), per i soggetti di cui al comma 1, i termini e le scadenze previsti dall’articolo 1, commi 232, 233, 235, 237, 241, 243, lettera a), e 250, della legge 29 dicembre 2022, n. 197, sono prorogati di tre mesi.


Pagamento cartelle, avvisi di addebito e accertamento

Sospensione dei termini relativi a versamenti tributari e non tributari derivanti dalle cartelle di pagamento emesse dagli Agenti della riscossione, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza nel periodo compreso tra il 1° maggio e il 31 agosto 2023.

Sono altresì sospesi i versamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio, oppure riferite alle somme dovute a titolo di Definizione agevolata di cui agli artt. 3 e 5 del DL n. 119/2018 (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”).

I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023.


Notifica cartelle e procedure di riscossione

Sospensione fino al 31 agosto 2023 delle attività di notifica delle cartelle di pagamento e delle procedure di riscossione.


Definizione agevolata (“Rottamazione-quater”)

Per i soggetti con la residenza, la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame i termini e le scadenze della Definizione agevolata (“Rottamazione-quater” prevista dalla Legge n. 197/2022 e s.m.i), sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023.

Infine, sono differiti di 3 mesi sia il termine entro il quale Agenzia delle entrate-Riscossione comunicherà le somme dovute (entro il 31 dicembre 2023) per il perfezionamento della Definizione agevolata, sia le successive scadenze per il relativo pagamento.


Il comma 10 proroga alle spese sostenute fino al 31 dicembre 2023 il cd. superbonus, la detrazione del 110 per cento di cui all’articolo 119, comma 8-bis, secondo periodo, (edifici unifamiliari e le unità immobiliari funzionalmente indipendenti) del decreto-legge n. 34 del 2020 con riferimento agli interventi edilizi effettuati su unità immobiliari ubicate nei Comuni colpiti dall’alluvione.

Il comma 11 dispone, a favore dei comuni elencati nell’allegato al decreto e delle province degli stessi comuni, la sospensione di un anno del pagamento delle rate in scadenza nell’esercizio 2023 dei mutui contratti con la Cassa depositi e prestiti e trasferiti al Ministero dell’economia e delle finanze.

La sospensione riguarda le rate non ancora pagate alla data di entrata in vigore del decreto-legge in esame. Si prevede inoltre che il pagamento, senza applicazione di sanzioni e interessi, è differito all’anno immediatamente successivo alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.

Il comma 12 prevede che, nei territori individuati nell’allegato 1 al decreto-legge in esame, l’ARERA, con propri provvedimenti, disciplini le modalità per la sospensione temporanea, per un periodo fino a sei mesi dal 1° maggio 2023, dei termini di pagamento delle fatture emesse o da emettere ovvero degli avvisi di pagamento con scadenza nel predetto periodo, nonché dei termini di pagamento delle rate con scadenza nel medesimo periodo o degli importi sospesi e non pagati, relativi a: energia elettrica, gas (inclusi i gas diversi dal gas naturale distribuiti tramite reti canalizzate), acqua, rifiuti urbani. Con i medesimi provvedimenti, l’ARERA disciplina anche le misure di integrazione finanziaria a favore delle imprese distributrici di energia elettrica e gas, esercenti la vendita, delle imprese fornitrici di gas diversi dal naturale, dei gestori del servizio idrico integrato e degli esercenti il servizio integrato di gestione dei rifiuti urbani, così da garantire l’equilibrio economico e finanziario delle gestioni coinvolte dagli eventi alluvionali.


Misure urgenti in materia di giustizia amministrativa, contabile, militare e tributaria
Articolo 3


L’articolo 3 del decreto-legge 1° giugno 2023, n. 61 al fine di assicurare ai soggetti interessati i diritti di difesa e tutte le garanzie procedurali previste dall’ordinamento, dispone il rinvio, su istanza della parte o del difensore, delle udienze fissate tra il 1° maggio 2023 e il 31 luglio 2023 e la sospensione nel medesimo periodo – dunque dal 1° maggio 2023 al 31 luglio 2023 – dei termini processuali per il compimento di qualsiasi atto (ivi compresi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni nonché per la proposizione di ricorsi amministrativi) dei giudizi amministrativi, contabili, militari e tributari in cui una delle parti abbia la residenza, sia domiciliata o abbia la sede nei territori indicati nell’allegato 1 al decreto-legge in esame ovvero uno dei difensori abbia la residenza o lo studio legale nei territori indicati nell’allegato 1 al decreto-legge in esame, a condizione che la relativa nomina sia anteriore al 1° maggio 2023. Ove il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, l’udienza o l’attività da cui decorre il termine è differita in modo da consentirne il rispetto.

Più nel dettaglio il comma 1 prevede la sospensione fino al 31 luglio 2023 dei termini – inclusi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni e per la proposizione di ricorsi amministrativi – per il compimento di atti nei giudizi amministrativi, contabili, militari e tributari in cui:

  • una delle parti al 1° magio 2023 era residente o domiciliata o aveva sede nei comuni alluvionati (indicati nel citato allegato 1);
  • uno dei difensori ha la residenza o lo studio legale nei suddetti comuni, a condizione che la nomina sia anteriore al 1° maggio 2023.

Nel caso in cui il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, si dispone il differimento dell’udienza o dell’attività da cui decorre il termine in modo da consentirne il rispetto.

Il comma 2 prevede il rinvio – su istanza di parte (su istanza proposta in qualsiasi forma dalla parte o dal difensore) – a data successiva al 31 luglio 2023, delle udienze fissate nel periodo compreso tra il 1° maggio 2023 e il 31 luglio 2023, con riguardo ai suddetti processi amministrativi e davanti alle altre giurisdizioni speciali.

La disposizione fa salve quelle che si siano regolarmente tenute alla presenza di tutte le parti.


Sospensione di termini in favore delle imprese
Articolo 11

 L’articolo 11 del decreto-legge 1° giugno 2023, n. 61 prevede che per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame sono sospesi dal 1° maggio 2023 sino al 30 giugno 2023, senza applicazione di sanzioni e interessi:

a) i versamenti riferiti al diritto annuale dovuto alla camera di commercio;
b) gli adempimenti contabili e societari in scadenza entro il 30 giugno;
c) il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere.

In particolare, il comma 1 dispone la sospensione dal 1° maggio 2023 al 30 giugno 2023, senza applicazione di sanzioni e interessi, per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’allegato 1, dei termini relativi a:

  • i versamenti riferiti al diritto annuale di cui all’articolo 18 della legge n. 580 del 1993 dovuto ad ogni singola camera di commercio da parte di ogni impresa iscritta o annotata nei registri delle imprese;
  • gli adempimenti contabili e societari in scadenza entro il 30 giugno 202
  • il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, nonché dagli intermediari finanziari iscritti nell’albo di cui all’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385 del 1993. Analoga sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici. La sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale.

Ai sensi del comma 2, gli eventi alluvionali che hanno colpito le imprese di cui al comma 1 sono da considerarsi causa di forza maggiore ai sensi dell’articolo 1218 del codice civile, anche ai fini dell’applicazione della normativa bancaria e delle segnalazioni delle banche alla Centrale dei rischi.

Il comma 3 sospende, a decorrere dal 1° maggio 2023 e fino al 31 luglio 2023, per le società e le imprese aventi sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame, tutti i termini per gli adempimenti amministrativi e il pagamento delle conseguenti sanzioni previste dalla vigente normativa in riferimento ad atti e documenti che le imprese sono tenute a presentare presso le Camere di commercio.

Il comma 4, infine, prevede che i versamenti sospesi ai sensi del comma 1, lettera a), e del comma 3 sono effettuati in unica soluzione alla ripresa del termine.


Agenzia-Riscossione, ultimi giorni per richiedere la rottamazione cartelle | D.L. Alluvione, per zone colpite da maltempo il termine slitta al 30 settembre

Ultimi giorni per richiedere la “rottamazione” delle cartelle. Le domande per aderire alla Definizione agevolata devono essere presentate esclusivamente in via telematica sul sito di Agenzia delle entrate-Riscossione entro il prossimo 30 giugno. La scadenza non riguarda le zone colpite dal maltempo a maggio dove l’adesione è posticipata al 30 settembre 2023, come previsto dal decreto Alluvione (D.L. n. 61/2023). Il provvedimento ha infatti stabilito una proroga di tre mesi dei termini riferiti alla Definizione agevolata delle cartelle (“Rottamazione-quater”) per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia-Romagna, Marche e Toscana interessati dai gravi eventi alluvionali.

Si ricorda che l’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. Per la presentazione delle domande di adesione è sempre consigliabile attivarsi in anticipo rispetto alla scadenza, per evitare il rischio di rallentamenti dei sistemi informatici dovuto all’elevato traffico degli ultimi giorni.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere “rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla legge.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. A coloro che presentano la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


D.L. Alluvione: tre mesi in più per rottamazione e atti sospesi fino al 31 agosto


Per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia Romagna, Toscana e Marche, indicati nell’Allegato 1 del decreto Alluvione, i termini e le scadenze della Definizione agevolata sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023 mentre l’invio della Comunicazione delle somme dovute per il perfezionamento della “rottamazione” sarà effettuato dall’Agenzia delle entrate-Riscossione entro il 31 dicembre 2023. Slittano di tre mesi anche le scadenze delle rate per il relativo pagamento. Oltre al differimento dei termini della Definizione agevolata, il decreto Alluvione prevede altre misure in materia di riscossione. In particolare, per i soggetti interessati dal provvedimento sono sospese fino al prossimo 31 agosto le attività di notifica delle cartelle di pagamento e delle procedure di riscossione. Restano sospesi anche i termini dei versamenti tributari e non tributari derivanti dalle cartelle di pagamento, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza tra il 1° maggio e il 31 agosto 2023. Sono inoltre sospesi i pagamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio 2023 oppure riferite alle somme dovute a titolo di Definizione agevolata (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”). I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 9 giugno 2023)


Rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartelle

Sul sito di Agenzia Riscossione sono state aggiornate le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023). Il provvedimento sposta al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata, precedentemente fissato al 30 aprile dalla Legge di Bilancio 2023. Contestualmente slitta al 30 settembre 2023 (invece del 30 giugno) il termine entro il quale l’Agenzia delle entrate-Riscossione invierà ai contribuenti la Comunicazione delle somme dovute con l’indicazione degli importi da versare per il perfezionamento della Definizione agevolata. Il Decreto prevede inoltre il posticipo della scadenza per il pagamento della prima (o unica) rata dal 31 luglio al 31 ottobre 2023.


La domanda si presenta online


La domanda di Definizione agevolata deve essere presentata in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla possibilità di selezionare direttamente dall’elenco dei debiti “definibili” che vengono visualizzati, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere ”rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla Definizione agevolata.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre (come stabilito dal D.L. n. 51/2023) e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale dal 1° novembre 2023 saranno dovuti interessi al tasso del 2 per cento annuo. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2023)


Il Cdm approva il decreto-legge che proroga al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Rottamazione-quater


Aggiornamento al 10 maggio 2023

In Gazzetta il decreto-legge che fissa le nuove date della Rottamazione-quater


Pubblicato nella Gazzetta Ufficiale 108 del 10 maggio 2023, il decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».

Il provvedimento urgente, tra le tante misure, stabilisce il differimento al 30 giugno 2023 del termine per la presentazione della domanda di adesione alla cd Rottamazione-quater.

Conseguentemente, è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia-Riscossione trasmetterà ai contribuenti la Comunicazione delle somme dovute per il perfezionamento della Definizione agevolata (attualmente fissato al 30 giugno 2023).

La scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. In caso di pagamento rateale, la seconda rata scadrà il 30 novembre e le restanti rate scadranno il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024.

Link al testo del decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». Pubblicato nella Gazzetta Ufficiale n. 108 del 10 maggio 2023


Vedi anche: Le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023).


Come preannunciato dal Ministero dell’Economia e delle Finanze, con il comunicato-legge n. 68 del 21 aprile 2023, il Consiglio dei Ministri di giovedì 4 maggio 2023, ha approvato un decreto-legge, che nell’introdurre disposizioni urgenti in materia di amministrazione di enti pubblici e società, di termini legislativi e di iniziative di solidarietà sociale, riapre i termini per la presentazione della domanda di accesso alla rottamazione-quater.

Nel dettaglio, provvedimento urgente prevede che il pagamento dei debiti risultanti dai singoli carichi affidati agli agenti della riscossione dall’1.1.2000 al 30.06.2022 possa essere effettuato in unica soluzione non più entro il 31 luglio 2023, ma entro il 31 ottobre 2023 ovvero nel numero massimo di diciotto rate, la prima e la seconda delle quali, ciascuna di importo pari al 10 per cento delle somme complessivamente dovute ai fini della definizione, con scadenza rispettivamente il 31 ottobre (invece che il 31 luglio) e il 30 novembre 2023 e le restanti, di pari ammontare, con scadenza il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale, sono dovuti, a decorrere dal 1° novembre 2023 (e non più dal 1° agosto 2023), gli interessi al tasso del 2 per cento annuo. La manifestazione della volontà di procedere alla definizione dovrà essere resa entro il 30 giugno 2023 (e non più entro il 30 aprile 2023) e potrà essere integrata entro la stessa data. La comunicazione da parte dell’agente della riscossione delle somme dovute potrà avvenire entro il 30 settembre 2023 e non più entro il 30 giugno. Si pospone al 31 ottobre 2023, dal 31 luglio, la data alla quale le dilazioni sospese saranno automaticamente revocate.


Crediti da bonus edilizi. Nuovi codici tributi per le opzioni dal 1° aprile 2023 e per le “nuove” rate risultanti dalla ripartizione in dieci anni

Istituiti con la risoluzione dell’Agenzia delle entrate n. 19 del 2 maggio 2023 (di seguito riportata) i codici tributo per l’utilizzo in compensazione dei crediti d’imposta, ceduti o fruiti come sconto in fattura, relativi a Superbonus, Sismabonus e Bonus barriere architettoniche, relativi alle opzioni inviate all’Agenzia delle entrate dal 1° aprile 2023. Mentre, i codici tributo istituiti con le risoluzioni n. 83/E del 28 dicembre 2020, n. 12/E del 14 marzo 2022 e n. 71/E del 7 dicembre 2022, restano utilizzabili per identificare i crediti derivanti dalle suddette opzioni comunicate fino al 31 marzo 2023, per le ipotesi e secondo le indicazioni ivi riportate.

Nella stessa risoluzione n. 19 del 2 maggio 2023, istituiti anche i codici tributo da utilizzare per distinguere le “nuove” rate annuali dei crediti risultanti dalla ripartizione della rata originaria degli stessi crediti, a seguito della comunicazione per la rateizzazione lunga, prevista dal provvedimento dell’Agenzia delle entrate n. 132123 del 18 aprile 2023. Le “nuove” rate risultanti dalla ripartizione in dieci anni costituiscono dei crediti utilizzabili esclusivamente in compensazione tramite modello F24 (senza bisogno di accettazione o altre formalità), dal 1° gennaio al 31 dicembre dell’anno di riferimento e non possono essere cedute ad altri soggetti, né ulteriormente ripartite. La quota di ciascuna nuova rata non utilizzata nell’anno di riferimento non può essere fruita negli anni successivi e non può essere richiesta a rimborso.


Il testo della risoluzione dell’Agenzia delle entrate n. 19 del 2 maggio 2023, con oggetto: «RISCOSSIONE – BONUS EDILIZI – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti, ceduti o fruiti come sconto ai sensi dell’articolo 121 del DL 19/05/2020, n. 34, conv., con mod., dalla L 17/07/2020, n. 77, relativi al Superbonus, al Sismabonus e al bonus barriere architettoniche – Provvedimento dell’Agenzia delle entrate n. 132123 del 18 aprile 2023 – Articolo 9, comma 4, del DL 18/11/2022, n. 176, conv., con mod., dalla L 13/01/2023, n. 6, come modificato dall’articolo 2, comma 3-quinquies, del DL 16/02/2023, n. 11, convertito, con modificazioni, dalla L 11/04/2023, n. 38»

L’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176, come modificato dall’articolo 2, comma 3-quinquies, del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38 prevede che «Per gli interventi di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, e all’articolo 16, commi da 1-bis a 1-septies, del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90, in deroga all’articolo 121, comma 3, terzo periodo, del predetto decreto-legge n. 34 del 2020, i crediti d’imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia delle entrate entro il 31 marzo 2023 e non ancora utilizzati possono essere fruiti in 10 rate annuali di pari importo, in luogo dell’originaria rateazione prevista per i predetti crediti, previo invio di una comunicazione all’Agenzia delle entrate da parte del fornitore o del cessionario, da effettuarsi in via telematica, anche avvalendosi dei soggetti previsti dal comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322. La quota di credito d’imposta non utilizzata nell’anno non può essere usufruita negli anni successivi e non può essere richiesta a rimborso. […] Con provvedimento del direttore dell’Agenzia delle entrate sono definite le modalità attuative della disposizione di cui al presente comma.».

Tanto premesso, tenuto conto che la richiamata disposizione consente la ripartizione in dieci rate annuali di pari importo della quota residua di ciascuna rata annuale dei crediti derivanti dalle opzioni per la prima cessione o per lo sconto comunicate all’Agenzia delle Entrate entro il 31 marzo 2023, relativamente alle detrazioni di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 (Superbonus), all’articolo 16, commi da 1-bis a 1-septies, del decreto-legge 4 giugno 2013, n. 63 (Sismabonus) e all’articolo 119-ter del citato decreto-legge n. 34 del 2020 (superamento ed eliminazione di barriere architettoniche), è necessario distinguere i crediti derivanti dalle suddette opzioni comunicate all’Agenzia delle Entrate successivamente a tale data, ossia dal 1° aprile 2023.

Pertanto, allo scopo di distinguere i crediti di cui trattasi nelle successive fasi di ulteriore cessione o utilizzo in compensazione tramite modello F24, in aggiunta ai codici tributo 7708 e 7718 istituiti con la risoluzione n. 71/E del 7 dicembre 2022, sono istituiti i seguenti codici tributo:

  •  “7709” denominato “CESSIONE CREDITO – SUPERBONUS art. 119 DL n. 34/2020 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”;
  • “7719” denominato “SCONTO – SUPERBONUS art. 119 DL n. 34/2020 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”;
  • “7738” denominato “CESSIONE CREDITO – SISMABONUS art. 16 DL n. 63/2013 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”;
  • “7739” denominato “SCONTO – SISMABONUS 16 DL n. 63/2013 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”;
  • “7710” denominato “CESSIONE CREDITO – ELIMINAZIONE BARRIERE ARCHITETTONICHE art. 119-ter DL n. 34/2020 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”;
  • “7740” denominato “SCONTO – ELIMINAZIONE BARRIERE ARCHITETTONICHE art. 119-ter DL n. 34/2020 – art. 121 DL n. 34/2020 – OPZIONI DAL 01/04/2023”.

I suddetti codici tributo sono utilizzati per identificare i crediti derivanti dalle opzioni per la prima cessione o per lo sconto relative alle fattispecie in argomento comunicate all’Agenzia delle Entrate a decorrere dal 1° aprile 2023. I codici tributo istituiti con le risoluzioni n. 83/E del 28 dicembre 2020, n. 12/E del 14 marzo 2022 e n. 71/E del 7 dicembre 2022, restano utilizzabili per identificare i crediti derivanti dalle suddette opzioni comunicate fino al 31 marzo 2023, per le ipotesi e secondo le indicazioni ivi riportate.

* * *

Con il provvedimento del direttore dell’Agenzia delle entrate n. 132123 del 18 aprile 2023 sono state definite le modalità attuative del richiamato articolo 9, comma 4, del decreto-legge n. 176 del 2022. Il citato provvedimento, tra l’altro, al punto 2.3 dispone che ciascuna nuova rata annuale risultante dalla ripartizione della rata originaria può essere utilizzata esclusivamente in compensazione tramite modello F24, dal 1° gennaio al 31 dicembre del relativo anno di riferimento e non può essere ceduta a terzi, né ulteriormente ripartita.

Tanto premesso, allo scopo di distinguere le rate annuali dei crediti risultanti dalla ripartizione della rata originaria, a seguito della comunicazione prevista dal punto 3.1 del richiamato provvedimento del 18 aprile 2023, sono istituiti i seguenti codici tributo:

  • “7771” denominato “SUPERBONUS art. 119 DL n. 34/2020 – art. 121 DL n. 34/2020 – FRUIZIONE IN DIECI RATE – art. 9, c. 4, DL n. 176/2022”;
  • “7772” denominato “SISMABONUS art. 16 DL n. 63/2013 – art. 121 DL n. 34/2020 – FRUIZIONE IN DIECI RATE – art. 9, c. 4, DL n. 176/2022”;
  • “7773” denominato “ELIMINAZIONE BARRIERE ARCHITETTONICHE art. 119-ter DL n. 34/2020 – art. 121 DL n. 34/2020 – FRUIZIONE IN DIECI RATE – art. 9, c. 4, DL n. 176/2022”.

* * *

In sede di compilazione del modello di pagamento F24, da presentare esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle Entrate, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

In fase di elaborazione dei modelli F24 ricevuti, sulla base dei dati risultanti dalle comunicazioni delle opzioni e dalle eventuali successive cessioni, nonché dalla ripartizione in dieci rate di cui all’articolo 9, comma 4, del decreto-legge n. 176 del 2022, l’Agenzia delle Entrate effettua controlli automatizzati allo scopo di verificare che l’ammontare dei crediti utilizzati in compensazione da ciascun soggetto non ecceda l’importo della quota disponibile per ciascuna annualità, pena lo scarto del modello F24. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24, tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle Entrate.

In proposito, si evidenzia che nel campo “anno di riferimento” del modello F24 deve essere indicato l’anno in cui è utilizzabile in compensazione la rata annuale del credito, nel formato “AAAA”.


Rottamazione-quater”. Domande di adesione fino al 30 giugno 2023. Diffuso il comunicato-legge Mef

Due mesi in più per presentare le dichiarazioni di adesione alla speciale procedura “Rottamazione-quater” delle cartelle, prevista dalla legge di bilancio 2023 (articolo 1, commi da 231 a 252).

Il nuovo termine per la presentazione delle domande all’Agenzia delle entrate-Riscossione passa, infatti, dal 30 aprile al 30 giugno 2023.

Conseguentemente è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia delle entrate-Riscossione trasmetterà, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

Infine, una prossima disposizione stabilirà che la scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. (Così, comunicato Stampa Mef n. 68 del 21 aprile 2023)


Enti creditori “diversi”(ad es.: Comuni). Pronti i nuovi moduli per stralcio debiti fino a 1000 euro

Agenzia Riscossione ha pubblicato sul proprio sito internet le istruzioni e i moduli aggiornati con le novità previste dal decreto Milleproroghe sull’annullamento dei debiti fino a mille euro.

Da oggi, lunedì 6 marzo, è disponibile online il modulo che gli enti creditori, diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali (per esempio i Comuni), devono utilizzare per comunicare, entro il 31 marzo 2023, la decisione di aderire allo stralcio “integrale dei debiti fino a mille euro riferiti al periodo 2000-2015. La legge di conversione del decreto Milleproroghe (Legge n. 14/2023), infatti, ha esteso anche a tali enti la possibilità di deliberare l’annullamento dell’intero importo affidato alla riscossione, ampliando così quanto previsto dalla Legge di Bilancio che prevedeva, in assenza di un provvedimento contrario da parte dell’ente, l’annullamento automatico solo delle sanzioni e degli interessi (c.d. stralcio parziale). La Legge n. 14/2023 ha stabilito inoltre lo slittamento, dal 31 gennaio al 31 marzo 2023, del termine entro il quale gli stessi enti devono deliberare l’eventuale non applicazione dello stralcio “parziale” e comunicare il relativo provvedimento all’agente della riscossione.

Sul portale www.agenziaentrateriscossione.gov.it, nella sezione “Enti Creditori”, sono presenti le informazioni e i moduli da utilizzare sia per la comunicazione del provvedimento di applicazione dello stralcio “integrale” sia per i provvedimenti di diniego dell’annullamento “parziale”, da inviare esclusivamente all’indirizzo di Posta elettronica certificata (Pec) indicato nei moduli, insieme a una copia del provvedimento stesso.


Cosa prevede la legge su stralcio “parziale” o “integrale”.


La Legge di conversione del decreto Milleproroghe (Legge n. 14/2023), modificando la disposizione contenuta nella Legge di Bilancio (Legge n. 197/2022), dispone la proroga dal 31 gennaio al 31 marzo 2023 del termine entro il quale gli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, possono deliberare la non applicazione dello stralcio “parziale” dei carichi di importo residuo (alla data del 1° gennaio 2023) fino a mille euro e affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2015. La Legge di Bilancio ha infatti previsto per i carichi di tali enti un annullamento automatico di tipo “parziale”, cioè riferito esclusivamente alle somme dovute a titolo di interessi per ritardata iscrizione a ruolo, di sanzioni e di interessi di mora, mentre le somme a titolo di capitale, rimborso spese per procedure esecutive e notifica restano interamente dovute. Per le multe stradali e le altre sanzioni amministrative (diverse da quelle per violazioni tributarie e degli obblighi contributivi e previdenziali) l’annullamento parziale riguarda gli interessi, comunque denominati, mentre la sanzione, le spese per le procedure esecutive e per la notifica della cartella saranno interamente dovute.

Il decreto Milleproroghe introduce anche la possibilità per gli stessi enti di deliberare, sempre entro il 31 marzo 2023, l’applicazione dello stralcio “integrale” ai debiti di importo residuo, alla data del 1° gennaio 2023, fino a mille euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi da essi affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e quindi, come già previsto per le amministrazioni statali, agenzie fiscali ed enti pubblici previdenziali, di optare per l’annullamento di tutto l’importo residuo del carico.

In base alla legge, gli enti creditori che approvano un eventuale provvedimento di diniego di stralcio “parziale” o di approvazione di stralcio “integrale” dei carichi sono tenuti a trasmetterlo all’agente della riscossione entro la scadenza del prossimo 31 marzo. Per adeguamento ai nuovi termini, il decreto proroga dal 31 marzo al 30 aprile 2023 la data di effettivo annullamento dei debiti oggetto di stralcio. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 marzo 2023)


Online il servizio per chiedere l’elenco delle cartelle rottamabili (prospetto informativo dei carichi definibili, affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022)

Al via il servizio web per richiedere l’elenco delle cartelle che possono essere “rottamate”.

Sul sito di Agenzia Riscossione è possibile compilare direttamente online la domanda per ottenere via e-mail il Prospetto informativo con il dettaglio di cartelle, avvisi di accertamento e avvisi di addebito che rientrano nella Definizione agevolata prevista dalla Legge di Bilancio 2023.

Il Prospetto consente di visionare il debito attuale e gli importi dovuti a titolo di Definizione agevolata, privi pertanto di sanzioni, interessi e aggio. Sono riportate, quindi, tutte le informazioni per valutare la propria situazione e individuare i debiti che possono essere inseriti nella domanda di adesione da presentare in via telematica entro il 30 aprile 2023.


Come richiedere il prospetto informativo


Per richiedere online il Prospetto informativo e riceverlo via email bisogna accedere alla sezione Definizione agevolata del sito www.agenziaentrateriscossione.gov.it. In area pubblica, senza necessità di pin e password, è sufficiente inserire i dati e il codice fiscale della persona intestataria dei carichi e allegare la relativa documentazione di riconoscimento. A seguito della richiesta, il sistema invierà alla casella di posta elettronica indicata una prima e-mail contenente il link per confermare la richiesta (valido solo per le successive 72 ore). Una volta convalidato il link, il servizio trasmetterà una seconda e-mail di presa in carico con il numero identificativo e la data dell’istanza. Se la documentazione risulta corretta, il contribuente riceverà una e-mail di accoglimento, con il link per scaricare il Prospetto informativo entro 5 giorni (decorso tale termine non sarà più possibile scaricare il documento). È possibile chiedere il Prospetto informativo anche dall’area riservata del sito con le credenziali Spid, Cie, Cns e, per gli intermediari fiscali, Entratel. In questo caso il contribuente visualizzerà direttamente una schermata con la conferma della presa in carico della richiesta e riceverà, entro le successive 24 ore, una e-mail all’indirizzo indicato, con il link per scaricare il Prospetto entro 5 giorni (oltre tale termine non sarà più possibile effettuare il download).


Cosa prevede la legge e come presentare la domanda


La Definizione agevolata delle cartelle è prevista dalla Legge di Bilancio 2023 (Legge n. 197/2022) che ha stabilito la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “Rottamazioni” e a prescindere se in regola con i pagamenti. La Definizione agevolata consente di versare il solo importo del debito residuo senza corrispondere le sanzioni, gli interessi di mora, quelli iscritti a ruolo e l’aggio, mentre le multe stradali potranno essere estinte senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni, con prima scadenza fissata al 31 luglio 2023.

La richiesta di adesione alla Definizione agevolata deve essere trasmessa in via telematica entro il 30 aprile 2023 utilizzando l’apposito servizio disponibile, a partire dallo scorso 20 gennaio, sul sito www.agenziaentrateriscossione.gov.it.

Il contribuente può presentare in tempi diversi, ma sempre entro il 30 aprile 2023, anche ulteriori dichiarazioni di adesione che potranno essere riferite ad altri carichi (in questo caso andranno a integrare la precedente e ciascuna domanda genererà un proprio piano di definizione agevolata) oppure riferite agli stessi carichi già inseriti nella domanda presentata (e perciò saranno considerate sostitutive della precedente). A coloro che presenteranno la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 giugno 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della Definizione (comprensive di eventuali diritti di notifica e spese per procedure esecutive non indicate nel Prospetto informativo) e i bollettini di pagamento in base al piano di rate scelto in fase di adesione. (Così, comunicato Stampa dell’Agenzia delle entrate-Riscossione del 16 febbraio 2023)


Agenzia delle entrate-Riscossione. Online il servizio per richiedere la definizione agevolata delle cartelle (Rottamazione-quater) | Pubblicate le risposte alle domande più frequenti (FAQ)

Al via la nuova Definizione agevolata delle cartelle. Agenzia Riscossione ha pubblicato sul proprio sito internet le modalità e il servizio per presentare la domanda di adesione al provvedimento introdotto dalla Legge di Bilancio 2023. La richiesta deve essere trasmessa in via telematica entro il 30 aprile 2023.

La Legge n. 197/2022 ha stabilito la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “Rottamazioni” che risultano decadute per mancati pagamenti. La Definizione agevolata consente di versare il solo importo del debito residuo senza corrispondere le sanzioni, gli interessi di mora e l’aggio, mentre le multe stradali potranno essere estinte senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. A coloro che presenteranno la richiesta di Definizione agevolata, Agenzia delle entrate- Riscossione invierà entro il 30 giugno 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i bollettini di pagamento in base al piano di rate scelto in fase di adesione.

Oltre alle modalità e al servizio per la presentazione della domanda di adesione, Agenzia delle entrate-Riscossione ha pubblicato sul proprio portale anche le risposte alle domande più frequenti (FAQ) sulla nuova Definizione agevolata.


Come presentare la domanda


I contribuenti possono presentare la richiesta di adesione alla Definizione agevolata utilizzando l’apposito servizio disponibile direttamente nell’area pubblica del sito internet www.agenziaentrateriscossione.gov.it, senza la necessità di inserire credenziali di accesso. Nella sezione “Definizione agevolata” si deve compilare l’apposito form inserendo i numeri identificativi delle cartelle/avvisi che si vogliono includere nella domanda di adesione, specificando il numero delle rate in cui si intende suddividere l’importo dovuto e il domicilio al quale verrà inviata entro il mese di giugno la comunicazione delle somme dovute. È inoltre necessario indicare un indirizzo e-mail al quale verrà inviata la ricevuta di presentazione della domanda ed è obbligatorio allegare la prevista documentazione di riconoscimento. È possibile inserire anche i singoli carichi, contenuti nella cartella/avviso per i quali si intende aderire alla Definizione agevolata. Dopo aver confermato l’invio della richiesta il contribuente riceverà una prima e-mail all’indirizzo indicato, con un link da convalidare entro le successive 72 ore. Decorso tale termine, il link non sarà più valido e la richiesta sarà automaticamente annullata. A seguito della convalida della richiesta, il sistema invierà una seconda e-mail di presa in carico della domanda, con il numero identificativo della pratica e il riepilogo dei dati inseriti. Infine, se la documentazione allegata è corretta, verrà inviata una ulteriore e-mail con allegata la ricevuta di presentazione della domanda di adesione. La richiesta può essere inviata anche dall’area riservata del sito internet, accedendo con le credenziali Spid, Cie e Cns, senza la necessità, in questo caso, di allegare la documentazione di riconoscimento.

Con le stesse modalità, il contribuente può presentare in tempi diversi, ma sempre entro il 30 aprile 2023, anche ulteriori dichiarazioni di adesione: se riferite ad altri carichi, saranno considerate integrative della precedente, mentre se riferite agli stessi carichi già inseriti nella domanda presentata, saranno considerate sostitutive della precedente. È possibile presentare la richiesta di adesione anche per i carichi già ricompresi in un piano di “Rottamazione-ter” indipendentemente se tale piano sia ancora in essere o sia decaduto per il mancato, tardivo o insufficiente versamento di una delle relative rate.


Cosa prevede la nuova definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se già oggetto di precedenti misure agevolative. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. Per quanto riguarda i carichi delle Casse/Enti previdenziali di diritto privato, la Legge n. 197/2022 prevede che possano rientrare nella Definizione agevolata solo dopo apposita delibera di tali enti creditori pubblicata entro il 31 gennaio 2023 sul proprio sito internet e comunicata, entro la stessa data, ad Agenzia delle entrate-Riscossione mediante posta elettronica certificata. L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni, con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza al 31 luglio e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale saranno dovuti dal 1° agosto 2023 interessi al tasso del 2 per cento annuo.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 20 gennaio 2023)


Non applicazione dello stralcio “parziale” dei loro crediti di importo residuo fino a mille euro. Online le istruzioni per gli enti creditori “diversi”

L’Agenzia Riscossione ha pubblicato sul proprio sito internet le modalità con le quali gli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali (per esempio i Comuni), devono comunicare all’agente della riscossione, entro il 31 gennaio 2023, l’adozione dell’eventuale provvedimento di non applicazione dello stralcio “parziale” dei loro crediti di importo residuo fino a mille euro.

Sul portale www.agenziaentrateriscossione.gov.it, nella sezione Enti Creditori” sono presenti tutte le informazioni e il modello da utilizzare per la comunicazione di adozione del provvedimento di non applicazione dello stralcio, da inviare esclusivamente all’indirizzo di Posta elettronica certificata (Pec) indicato nel modulo, insieme a una copia del provvedimento stesso.


Cosa prevede la Legge di bilancio


La Legge di Bilancio 2023 (Legge n. 197/2022) prevede – per i carichi di importo residuo al 1° gennaio 2023 fino a mille euro e affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2015 dagli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali – l’annullamento automatico alla data del 31 marzo 2023 delle somme dovute a titolo di interessi per ritardata iscrizione a ruolo, di sanzioni e di interessi di mora, mentre le somme dovute a titolo di capitale, di rimborso spese per procedure esecutive e di notifica restano interamente dovute.

Si tratta quindi di un annullamento automatico di tipo “parziale” considerato che, diversamente da quanto previsto per i carichi affidati dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, restano comunque dovute le somme residue riferite alla quota capitale. Per le multe stradali e le altre sanzioni amministrative (diverse da quelle per violazioni tributarie e degli obblighi contributivi e previdenziali) l’annullamento parziale riguarda gli interessi, comunque denominati, mentre la sanzione, le spese per le procedure esecutive e per la notifica della cartella saranno interamente dovute.

La Legge (art. 1, comma 229) prevede inoltre che gli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali possano comunque esercitare la facoltà di non applicare l’annullamento “parziale” (e quindi evitare l’annullamento anche delle somme dovute a titolo di sanzioni e di interessi) adottando, entro il 31 gennaio 2023, uno specifico provvedimento da tramettere all’agente della riscossione sempre entro la stessa data.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 5 gennaio 2023)


Pagamenti società sportive entro il 29 dicembre. Le istruzioni dell’Agenzia delle entrate per i versamento dei tributi sospesi

In favore di società e gli enti sportivi,  il comma 160, del Ddl “di Bilancio 2023 ha riaperto i termini per il versamento delle ritenute alla fonte, ivi comprese quelle dovute per addizionali regionali e comunali e per l’IVA, già sospese da precedenti provvedimenti e scaduti il 22 dicembre 2022.

Si seguito il testo dei commi 160 e 161 del Ddl.

«160. I versamenti delle ritenute alla fonte, comprensive di quelle relative alle addizionali regionale e comunale, e dell’imposta sul valore aggiunto già sospesi ai sensi dell’articolo 1, comma 923, lettere a) e c), della legge 30 dicembre 2021, n. 234, dell’articolo 7, comma 3-bis, del decreto-legge 1° marzo 2022, n. 17, convertito, con modificazioni, dalla legge 27 aprile 2022, n. 34, e dell’articolo 39, comma 1-bis, del decreto-legge 17 maggio 2022, n. 50, convertito, con modificazioni, dalla legge 15 luglio 2022, n. 91, e dall’articolo 13 del decreto-legge 18 novembre 2022, n. 176, e con scadenza il 22 dicembre 2022 si considerano tempestivi se effettuati in un’unica soluzione entro il 29 dicembre 2022 ovvero in sessanta rate di pari importo, con scadenza delle prime tre rate entro il 29 dicembre 2022 e delle successive rate mensili entro l’ultimo giorno di ciascun mese, a decorrere dal mese di gennaio 2023. In caso di pagamento rateale è dovuta una maggiorazione nella misura del 3 per cento sulle somme complessivamente dovute, da versare per intero contestualmente alla prima rata.

161. In caso di mancato pagamento delle somme dovute, in tutto o in parte, alle prescritte scadenze, il contribuente decade dal beneficio della rateazione di cui al comma 160. In tale caso si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.».

Sulla rimessione in termini dei versamenti delle ritenute e dei tributi da parte delle società e gli enti sportivi entro i 29 dicembre 2022, l’Agenzia delle entrate con la risoluzione n. 80 del 27 dicembre 2022 (di seguito riportata) ha fornito chiarimenti sulla compilazione del modello di pagamento F24.


Il testo della risoluzione dell’Agenzia delle entrate n. 80 del 27 dicembre 2022, con oggetto: «RISCOSSIONE – Disposizioni in materia di sport – Versamenti già sospesi in favore delle federazioni sportive nazionali, degli enti di promozione sportiva e delle associazioni e società sportive professionistiche e dilettantistiche – Rimessione in termini dei versamenti tributari sospesi per le società e gli enti sportivi, in scadenza il 22 dicembre 2022 – Art. 13, comma 1, del D.L. 18/11/2022, n. 176»


Il disegno di legge recante “Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025”, approvato dalla Camera dei Deputati il 24 dicembre 2022, contiene all’articolo 1, commi 160 e 161, disposizioni sulla rimessione in termini dei versamenti di alcuni tributi, sospesi per gli enti di promozione sportiva e le associazioni e società sportive professionistiche e dilettantistiche che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato e operano nell’ambito di competizioni sportive in corso di svolgimento, ai sensi del decreto del Presidente del Consiglio dei ministri 24 ottobre 2020, scaduti il 22 dicembre 2022, relativamente ai quali si forniscono di seguito le istruzioni per la compilazione del modello F24.

I versamenti delle ritenute alla fonte, comprensive di quelle relative alle addizionali regionale e comunale, e dell’imposta sul valore aggiunto, dovranno essere effettuati dai soggetti interessati, tramite modello F24, utilizzando i codici tributo ordinari e indicando i periodi di riferimento originari entro il 29 dicembre 2022 ovvero in sessanta rate di pari importo, con scadenza delle prime tre rate entro la stessa data e delle successive rate mensili entro l’ultimo giorno di ciascun mese a decorrere da gennaio 2023.

In caso di pagamento rateale è dovuta una maggiorazione del tre per cento delle somme complessivamente dovute, che dovrà essere versata per l’intero importo contestualmente alla prima rata utilizzando il codice tributo “1668” e indicando l’anno di riferimento “2022”.


Cessione crediti da Superbonus. I codici tributo ad hoc relativi alle comunicazioni delle opzioni inviate dal 1° novembre 2022

L’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176 (in “Finanza & Fisco” n. 37-38/2022, pag. 2299), in tema di interventi rientranti nella disciplina del cd superbonus, riconosce la possibilità di un allungamento dei termini per avvalersi dell’agevolazione fiscale nei casi di cessione dei crediti d’imposta legati al superbonus, aumentando in tal modo la capienza fiscale del cessionario. Si stabilisce, infatti, che, limitatamente ai crediti d’imposta le cui comunicazioni di cessione o di sconto in fattura sono state inviate all’Agenzia delle entrate entro il 31 ottobre 2022, sia possibile ripartire l’utilizzo del credito residuo in 10 rate annuali.

In particolare, il citato comma 4 stabilisce che per gli interventi rientranti nella disciplina del superbonus in deroga a quanto previsto all’articolo 121, comma 3, terzo periodo, del decreto-legge n. 34 (ovvero che la quota di credito d’imposta non utilizzata nell’anno non può essere usufruita negli anni successivi, e non può essere richiesta a rimborso) i crediti d’imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia delle entrate entro il 31 ottobre 2022 e non ancora utilizzati, possono essere fruiti in 10 rate annuali di pari importo, in luogo dell’originaria rateazione prevista per i predetti crediti (quattro quote annuali), previo invio di una comunicazione all’Agenzia delle entrate da parte del fornitore o del cessionario, da effettuarsi in via telematica. Tale comunicazione può essere inviata anche avvalendosi dei soggetti indicati al comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322. In ogni caso, la quota di credito d’imposta non utilizzata nell’anno non può essere usufruita negli anni successivi e non può essere richiesta a rimborso. L’Agenzia delle entrate, rispetto a tali operazioni, effettua un monitoraggio dell’andamento delle compensazioni, ai fini della verifica del relativo impatto sui saldi di finanza pubblica e della eventuale adozione da parte del Ministero dell’economia e delle finanze dei provvedimenti necessari a garantire l’equilibrio dei conti pubblici previsti al verificarsi di scostamenti dell’andamento degli oneri rispetto alle previsioni (ai sensi dell’articolo 17, commi 12-bis, 12-ter e 12-quater della legge n. 196 del 2009). Con provvedimento del direttore dell’Agenzia delle entrate sono definite le modalità attuative della disposizione del comma in esame.

Pertanto, allo scopo di distinguere i crediti di cui trattasi nelle successive fasi di ulteriore cessione o utilizzo in compensazione tramite modello F24, con la risoluzione dell’Agenzia delle entrate n. 71 del 7 dicembre 2022 (di seguito riportata) istituiti due nuovi codici tributi per distinguere i crediti con opzioni comunicate dopo il 31 ottobre 2022, al quale non si applicata la novella introdotta dall’articolo 9, comma 4, del D.L. n. 176/2022.

Con la risoluzione citata istituiti, pertanto, i codici tributo:

  • “7708” denominato “CESSIONE CREDITO – SUPERBONUS art. 119 D.L. n. 34/2020 – art. 121 D.L. n. 34/2020 – OPZIONI DAL 01/11/2022”;
  • “7718” denominato “SCONTO – SUPERBONUS art. 119 D.L. n. 34/2020 – art. 121 D.L. n. 34/2020 – OPZIONI DAL 01/11/2022”.

Infine, nel documento di prassi, l’Agenzia delle entrate specifica che “I codici tributo istituiti con le risoluzioni n. 83/E del 28 dicembre 2020 (in www.pianetafiscale.it – Area riservata agli abbonati) e n. 12/E del 14 marzo 2022 restano utilizzabili per identificare i crediti derivanti dalle suddette opzioni comunicate fino al 31 ottobre 2022”.


Il testo della risoluzione dell’Agenzia delle entrate n. 71 del 7 dicembre 2022, con oggetto: «RISCOSSIONE – SUPERBONUS DEL 110 PER CENTO – Opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti relativi al Superbonus ceduto o fruito come sconto ai sensi dell’articolo 121 del decreto-legge 19 maggio 2020, n. 34 – Comunicazioni delle opzioni inviate all’Agenzia delle Entrate dal 1° novembre 2022 – Art. 9, comma 4, del D.L. 18/11/2022, n. 176 (D.L. Aiuti-quater) – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77

L’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176 (in “Finanza & Fisco” n. 37-38/2022, pag. 2299), ha previsto che «Per gli interventi di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34, in deroga all’articolo 121, comma 3, terzo periodo, del medesimo decreto-legge, i crediti d’imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate  all’Agenzia delle entrate entro il 31 ottobre 2022 e non ancora utilizzati, possono essere fruiti in 10 rate annuali di pari importo, in luogo dell’originaria rateazione prevista per i predetti crediti, previo invio di una comunicazione all’Agenzia delle entrate da parte del fornitore o del cessionario, da effettuarsi in via telematica, anche avvalendosi dei soggetti previsti dal comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322. La quota di credito d’imposta non utilizzata nell’anno non può essere usufruita negli anni successivi e non può essere richiesta a rimborso. […] Con provvedimento del direttore dell’Agenzia delle entrate sono definite le modalità attuative della disposizione di cui al presente comma.».

Tanto premesso, tenuto conto che la richiamata disposizione consente una diversa ripartizione in rate annuali dei crediti derivanti dalle opzioni per la prima cessione o per lo sconto comunicate all’Agenzia delle Entrate entro il 31 ottobre 2022, relativamente alle detrazioni di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 (c.d. Superbonus in “Finanza & Fisco” n. 37-38/2022, pag. 2299), è necessario distinguere i crediti derivanti dalle suddette opzioni comunicate all’Agenzia delle Entrate successivamente a tale data, ossia dal 1° novembre 2022.

Pertanto, allo scopo di distinguere i crediti di cui trattasi nelle successive fasi di ulteriore cessione o utilizzo in compensazione tramite modello F24, sono istituiti i seguenti codici tributo:

  • “7708” denominato “CESSIONE CREDITO – SUPERBONUS art. 119 D.L. n. 34/2020 – art. 121 D.L. n. 34/2020 – OPZIONI DAL 01/11/2022”;
  • “7718” denominato “SCONTO – SUPERBONUS art. 119 D.L. n. 34/2020 – art. 121 D.L. n. 34/2020 – OPZIONI DAL 01/11/2022”.

In sede di compilazione del modello di pagamento F24, da presentare esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle Entrate, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

I crediti utilizzabili in compensazione sono quelli risultanti dalle comunicazioni di esercizio delle opzioni di cui all’articolo 121, comma 1, del decreto-legge n. 34 del 2020 (in “Finanza & Fisco” n. 31/2022, pag. 1732), inviate all’Agenzia delle Entrate secondo le modalità e i termini stabiliti dai provvedimenti emanati in attuazione del medesimo articolo 121.

In fase di elaborazione dei modelli F24 ricevuti, sulla base dei dati risultanti dalle comunicazioni delle opzioni e dalle eventuali successive cessioni, l’Agenzia delle Entrate effettua controlli automatizzati allo scopo di verificare che l’ammontare dei crediti utilizzati in compensazione da ciascun soggetto non ecceda l’importo della quota disponibile per ciascuna annualità, pena lo scarto del modello F24. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24, tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle Entrate.

In proposito, si evidenzia che nel campo “anno di riferimento” del modello F24 deve essere indicato l’anno in cui è utilizzabile in compensazione la quota annuale del credito, nel formato “AAAA”.

Ad esempio, per le spese sostenute nel 2022, in caso di utilizzo in compensazione della prima quota del credito, nel modello F24 dovrà essere indicato l’anno di riferimento “2023”; per l’utilizzo in compensazione della seconda quota dovrà essere indicato l’anno di riferimento “2024” e così via.

I codici tributo istituiti con la presente risoluzione sono utilizzati per identificare i crediti derivanti dalle opzioni per la prima cessione o per lo sconto del Superbonus comunicate all’Agenzia delle Entrate a decorrere dal 1° novembre 2022.

I codici tributo istituiti con le risoluzioni n. 83/E del 28 dicembre 2020 (in www.pianetafiscale.it – Area riservata agli abbonati) e n. 12/E del 14 marzo 2022 restano utilizzabili per identificare i crediti derivanti dalle suddette opzioni comunicate fino al 31 ottobre 2022.


Pronto il codice tributo per il versamento della sanzione dovuta per avvalersi della remissione in bonis ai fini dell’invio della comunicazione dell’opzione per lo sconto in fattura o la cessione del credito dei bonus edilizi

Pubblicata dall’Agenzia delle entrate la risoluzione n. 58/E dell’11 ottobre 2022 che contiene le istruzioni per il versamento della sanzione dovuta per avvalersi della remissione in bonis (di cui all’articolo 2, comma 1, D.L. n. 16/2012), ai fini dell’invio della comunicazione dell’opzione per lo sconto in fattura o la cessione del credito dei bonus edilizi (di cui all’articolo 121 D.L. n. 34/2020).

Tale comunicazione, come spiega la circolare dell’Agenzia delle Entrate n. 33 del 6 ottobre 2022, è possibile trasmetterla anche successivamente agli ordinari termini previsti dall’articolo 10-quater, comma 1, decreto-legge 27 gennaio 2022, n. 4, convertito con modificazioni dalla legge 28 marzo 2022, n. 25. È infatti possibile ampliare la finestra temporale di invio per coloro che non hanno trasmesso entro i termini la comunicazione per l’esercizio dell’opzione per lo sconto in fattura o la cessione del credito, ossia entro il 29 aprile 2022 per le spese sostenute nel 2021 e per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020 e avvalersi, a determinate condizioni, della “remissione in bonis: istituto che consente di inviare la comunicazione fino al 30 novembre 2022 (termine di presentazione della dichiarazione dei redditi), versando un importo pari alla misura minima della sanzione stabilita.

In altri termini, l’effetto salvifico del suddetto istituto, è ammesso anche per l’esercizio dell’opzione per lo sconto in fattura o la cessione del credito di cui al citato articolo 121 del decreto Rilancio, purché:

— sussistano tutti i requisiti sostanziali per usufruire della detrazione di imposta relativa alle spese dell’anno di riferimento;

i contribuenti abbiano tenuto un comportamento coerente con l’esercizio dell’opzione, in particolare, nelle ipotesi in cui tale esercizio risulti da un accordo o da una fattura precedenti al termine di scadenza per l’invio della comunicazione;

— non siano già state poste in essere attività di controllo in ordine alla spettanza del beneficio fiscale che si intende cedere o acquisire sotto forma di sconto sul corrispettivo;

sia versata la misura minima della sanzione prevista.

Come anticipato, se tali presupposti sussistono, l’invio della Comunicazione è consentito entro il termine di presentazione della prima dichiarazione utile successiva all’ordinario termine annuale di trasmissione dell’opzione. In particolare, per le spese sostenute nel 2021 e per le rate residue delle spese sostenute nel 2020, la Comunicazione può essere trasmessa entro il 30 novembre 2022, termine di presentazione della dichiarazione dei redditi (per i soggetti con periodo d’imposta coincidente con l’anno solare.

La trasmissione della nuova Comunicazione entro il termine di cui sopra è ammessa anche nelle ipotesi in cui sia stato chiesto all’Agenzia delle entrate, nel rispetto delle indicazioni fornite nella citata circolare n. 33 del 6 ottobre 2022, l’annullamento dell’accettazione dei crediti derivanti da una Comunicazione errata.

Per usufruire della remissione in bonis, come accennato, è necessario versare un importo pari alla misura minima della sanzione prevista dall’articolo 11, comma 1, del D.Lgs. n. 471 del 1997, corrispondente a 250 euro. Detta sanzione:

— deve essere versata tramite modello F24, ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, senza possibilità di effettuare la compensazione con crediti eventualmente disponibili;

— non può essere oggetto di ravvedimento ai sensi dell’articolo 13 del D.Lgs. n. 472 del 1997 dal momento che la sanzione rappresenta l’onere da assolvere per aver diritto al riconoscimento dei benefici concessi dalla norma in esame

Per i soggetti passivi dell’imposta sul reddito delle società e i titolari di partita IVA, che sono tenuti a presentare la dichiarazione dei redditi entro il 30 novembre 2022 e per i quali è stata prevista la possibilità di trasmettere la Comunicazione entro il 15 ottobre 2022, la sanzione è dovuta solo nei casi in cui la trasmissione avvenga tra il 16 ottobre e il 30 novembre 2022.


Link al testo della risoluzione dell’Agenzia delle entrate n. 58 dell’11 ottobre 2022, con oggetto: «COMUNICAZIONE DELL’OPZIONE PER LO SCONTO IN FATTURA O LA CESSIONE DEL CREDITO DEI BONUS EDILIZI – REMISSIONE IN BONIS – Adempimenti formali per la fruizione di benefici fiscali o l’accesso a regimi fiscali opzionali – Assolvimento tardivo – Versamento della sanzione dovuta per avvalersi della remissione in bonis (articolo 2, comma 1, D.L. n. 16/2012)Art. 121, del DL 19/05/2020, n. 34, conv., con mod., dalla L 17/07/2020, n. 77 (Decreto Rilancio) – Art. 2, comma 1, del D.L. 02/03/2012, n. 16, conv., con mod., dalla L 26/04/2012, n. 44»


Vedi anche:

Cessione e sconto in fattura dei bonus edilizi. Le novità introdotte dai decreti Aiuti e Aiuti-bis. Nuovi chiarimenti sulla cessione crediti e istruzioni su come rimediare in caso di ritardi o errori nella comunicazione per l’esercizio dell’opzione

Circolare dell’Agenzia delle Entrate n. 33 E del 6 ottobre 2022: «BONUS EDILIZI – Modifiche introdotte dal decreto “Aiuti-bis” alla disciplina dell’opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali di cui all’articolo 121 del D.L. n. 34/2020 – Attività di controllo e profili di responsabilità in tema di utilizzo dei crediti – Circolazione e utilizzo dei crediti derivanti da bonus edilizi – Disciplina della responsabilità in solido del fornitore che ha applicato lo sconto e dei cessionari in presenza di concorso nella violazione – Modifiche alla disciplina delle opzioni per la cessione o per lo sconto in tema di cedibilità ai “correntisti” – Regolarizzazione di errori nella indicazione dei dati nella comunicazione per l’esercizio dell’opzione – Richiesta di annullamento dell’accettazione dei crediti ceduti – Comunicazione di opzioni – Remissione in bonis – Criticità relative ai rapporti tra cedente e cessionario – Adempimenti – Art. 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto Rilancio) – Art. 14, del D.L. 17/05/2022, n. 50, conv., con mod., dalla L. 15/07/2022, n. 91 – Art. 33-ter, del D.L. 09/08/2022, n. 115, conv., con mod., dalla L. 21/09/2022, n. 142»


Istituti nuovi codici tributo. Da oggi possibile versare le somme dovute a seguito della definizione agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione

Diffuse dall’Agenzia delle Entrate, la seguenti risoluzioni:


Tax credit per lo sviluppo della formazione dei manager, per il rafforzamento del sistema delle società benefit, nonché per gli interventi conservativi su immobili storici. Tris di causali e codici tributo | Le ultime sulla disciplina CFC

Diffuse dall’Agenzia delle Entrate, la seguenti risoluzioni:

  • risoluzione n. 42/E del 27 luglio 2022, che istituisce il codice tributo per l’utilizzo, tramite modello F24, del credito d’imposta per sostenere il rafforzamento del sistema delle società benefit (articolo 38-ter, comma 1, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77)
  • risoluzione n. 43/E del 27 luglio 2022, che istituisce il codice tributo per l’utilizzo, tramite F24, del credito d’imposta per il restauro e per gli altri interventi conservativi sugli immobili di interesse storico e artistico (art. 65-bis del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni dalla legge 23 luglio 2021, n. 106)
  • risoluzione n. 44/E del 27 luglio 2022, che istituisce il codice tributo per l’utilizzo, tramite modello F24, del credito d’imposta per le iniziative formative finalizzate allo sviluppo e all’acquisizione di competenze manageriali (articolo 1, comma 536, della legge 30 dicembre 2020, n. 178).

On-line, inoltre, la circolare n. 29/E del 28 luglio 2022, che fornisce ulteriori chiarimenti in merito alla disciplina sulle Società Controllate Estere (CFC) (articolo 167 del TUIR, come modificato dall’articolo 4 del D.Lgs. n. 142/2018), con specifico riferimento ai seguenti profili:

  • tassazione per trasparenza e fuoriuscita dal regime CFC;
  • trasferimento di sede e operazioni straordinarie che comportano la confluenza della CFC nel soggetto residente.

I chiarimenti integrano i paragrafi 7.3 e 8 della circolare n. 18/E del 27 dicembre 2021.


Rottamazione e saldo e stralcio, entro l’8 agosto pagamento rate 2021

Ancora qualche giorno per pagare le rate della “Rottamazione-ter” e del “Saldo e stralcio” originariamente in scadenza nel 2021. Il termine, stabilito dalla legge di conversione del decreto Sostegni-ter (Legge n. 25/2022), è fissato al 31 luglio 2022 ma, in considerazione dei 5 giorni di tolleranza concessi dalla legge, saranno considerati validi i pagamenti effettuati entro il prossimo 8 agosto. Il decreto ha definito nuovi termini per mettersi in regola con i versamenti della definizione agevolata delle cartelle con la possibilità, per i contribuenti in regola con i pagamenti delle rate in scadenza negli anni 2019 e 2020, di avvalersi, per le rate che erano previste nel 2021, di questa nuova scadenza e mantenere le agevolazioni previste.

Il pagamento deve essere effettuato utilizzando i bollettini già inviati da Agenzia delle entrate-Riscossione e riferiti alle originarie scadenze delle rate 2021 (febbraio, maggio, luglio e novembre per la “Rottamazione-ter”; marzo e luglio per il “Saldo e stralcio”) che è possibile anche richiedere sul sito internet www.agenziaentrateriscossione.gov.it. In caso di versamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della misura agevolata e i pagamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

Si ricorda che la Legge n. 25/2022 ha definito nuovi termini anche per il versamento delle rate della definizione agevolata previste nel 2022, con la possibilità di mantenere le agevolazioni se il pagamento sarà effettuato entro il prossimo 30 novembre.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nelle tabaccherie aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche agli sportelli di Agenzia delle entrate-Riscossione ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e Prenota. Infine è possibile effettuare il versamento delle rate mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso dei bollettini per effettuare il pagamento può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nelle pagine dedicate alla definizione agevolata dove sono presenti anche tutte le informazioni utili. Nell’area pubblica, senza necessità di pin e password, è sufficiente inserire il proprio codice fiscale e la documentazione prevista per il riconoscimento e si riceverà copia dei bollettini all’indirizzo email indicato. Chi è in possesso delle credenziali per accedere all’area riservata del sito (Spid, CIE, CNS) può scaricarli direttamente e procedere al pagamento con il servizio Paga-online. (Così, comunicato Stampa dell’Agenzia delle entrate-Riscossione del 29 luglio 2022)


Pubblicati i modelli per le rateizzazioni semplificate fino a 120 mila euro previste dal D.L. Aiuti

Al via le novità in materia di riscossione introdotte dalla legge di conversione del Decreto Aiuti (D.L. n. 50/2022 convertito in Legge n. 91/2022). Sul sito internet di Agenzia delle entrate-Riscossione www.agenziaentrateriscossione.gov.it sono stati pubblicati i nuovi modelli per presentare istanza semplificata di rateizzazione fino a 120 mila euro, senza necessità di documentazione aggiuntiva. Il provvedimento, infatti, introduce una serie di modifiche strutturali alla disciplina delle rateizzazioni delle cartelle e degli avvisi che riguardano, oltre alla soglia più alta di debito per le richieste semplificate, anche margini più ampi per evitare la decadenza. Il decreto ha inoltre reso definitiva la possibilità di compensare i crediti vantati nei confronti della Pubblica Amministrazione con i debiti iscritti a ruolo. Vediamo nel dettaglio le principali novità.


Soglia più alta per le rateizzazioni semplificate

Il Decreto Aiuti, modificando la norma di riferimento che regola l’istituto della rateizzazione delle cartelle di pagamento, ha disposto che, a partire dalle domande di dilazione presentate dal 16 luglio 2022, viene elevata da 60 a 120 mila euro la soglia di debito per la quale è possibile ottenere, in modo automatico e con una domanda semplice, una rateizzazione ordinaria fino a 72 rate (6 anni), senza la necessità di dover documentare la temporanea situazione di obiettiva difficoltà. Il provvedimento ha previsto anche che la nuova soglia di debito (120 mila euro) per poter richiedere la dilazione fino a 72 rate senza allegare alcuna documentazione, sia riferita a ogni singola istanza di rateizzazione.

Sul sito internet www.agenziaentrateriscossione.gov.it sono stati pubblicati i modelli per fare richiesta di rateizzazione e nei prossimi giorni sarà disponibile anche l’adeguamento del servizio per richiedere la dilazione semplificata fino a 120 mila euro direttamente online, accendendo con le credenziali Spid, Cie e Cns al servizio “Rateizza adesso”, disponibile nell’area riservata del portale di Agenzia delle entrate-Riscossione. Il servizio consente di presentare, in completa autonomia, la richiesta di dilazione ricevendo in automatico via email un piano di pagamenti fino a 72 rate, senza la necessità di allegare ulteriore documentazione.


Per le nuove richieste decadenza dopo 8 rate non pagate


Novità anche per i termini di decadenza. La Legge n. 91/2022 ha disposto che, per le richieste di rateizzazione presentate dal 16 luglio 2022, la decadenza dai piani di rateizzazione accordati viene determinata a seguito del mancato pagamento di 8 rate, anche non consecutive, invece delle 5 precedentemente previste. In caso di decadenza, il debito non potrà essere nuovamente dilazionato. La decadenza dalla rateizzazione di uno o più carichi non preclude, tuttavia, la possibilità di chiedere la dilazione del pagamento per altre cartelle/avvisi diversi da quelli per i quali è intervenuta la decadenza.

Si ricorda che per effetto delle varie disposizioni normative intervenute durante il periodo di sospensione dell’attività di riscossione dovuta all’emergenza sanitaria, sono tuttora vigenti termini di decadenza differenti in base alla data in cui è stata presentata la richiesta di rateizzazione. In dettaglio, per i piani di dilazione in corso all’8 marzo 2020 (inizio del periodo di sospensione delle attività di riscossione conseguente all’emergenza Covid-19), è stato esteso a 18 il numero di rate che, in caso di mancato pagamento, determinano la decadenza dal beneficio (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020). Per le rateizzazioni concesse dopo l’8 marzo 2020 e relative a istanze presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate, mentre per le rateizzazioni richieste a partire dal 1° gennaio 2022 fino al 15 luglio 2022 la decadenza si verifica dopo il mancato pagamento di 5 rate.


A regime la compensazione crediti PA/cartelle

La Legge n. 91/2022 rende definitiva la possibilità di compensazione dei crediti non prescritti, certi, liquidi ed esigibili, maturati nei confronti delle Amministrazioni Pubbliche, con le somme dovute a seguito di iscrizione a ruolo, senza più la necessità di rinnovo annuale della misura. Inoltre il provvedimento estende la possibilità di compensazione anche ai crediti derivanti da prestazioni professionali. Queste disposizioni si applicano ai carichi affidati all’agente di riscossione dopo il 30 settembre 2013 ed entro il secondo anno antecedente a quello in cui è richiesta la compensazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 18 luglio 2022)


Cartelle esattoriali: rateizzazione semplificata fino a 120.000 euro e decadenza dopo 8 rate scadute

Il Senato della Repubblica ha approvato in via definitiva il disegno di legge: Conversione in legge del decreto-legge 17 maggio 2022, n. 50, recante: «Misure urgenti in materia di politiche energetiche nazionali, produttività delle imprese e attrazione degli investimenti, nonché in materia di politiche sociali e di crisi ucraina» (Cd. Decreto “Aiuti”). In attesa della pubblicazione nella Gazzetta Ufficiale, con queste brevi note, desideriamo fornire una prima analisi delle nuove regole sulle rateazioni delle cartelle di pagamento.

L’articolo 15-bis del decreto-legge 17 maggio 2022, n. 50, convertito in legge, rubricato: (Disposizioni urgenti in materia di liquidità), «al fine di consentire alle imprese, ai professionisti e agli altri contribuenti di fare fronte a esigenze di liquidità, anche temporanee», modifica l’articolo 19 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, in materia di dilazione del pagamento delle somme iscritte a ruolo.

Nel dettaglio, la lettera a) del comma 1 dispone che l’agente della riscossione, su richiesta del contribuente che dichiara di versare in temporanea situazione di obiettiva difficoltà, concede per «ciascuna richiesta» la ripartizione del pagamento delle somme iscritte a ruolo, con esclusione dei diritti di notifica, fino ad un massimo di settantadue rate mensili. «Nel caso in cui le somme iscritte a ruolo, comprese in ciascuna richiesta, siano di importo superiore a 120.000 euro (in luogo dei vigenti 60.000 euro), la dilazione può essere concessa se il contribuente documenta la temporanea situazione di obiettiva difficoltà» (comma 1, nuovo testo secondo periodo dell’articolo 19 del D.P.R. 602/73).

Di conseguenza, con la modifica introdotta si stabilisce che il contribuente in temporanea situazione di obiettiva difficoltà può ottenere la dilazione per ciascuna richiesta presentata. Inoltre, a regime, si può presentare richiesta di rateazione senza documentare la temporanea obiettiva difficoltà, per importi iscritti a ruolo che siano pari o inferiori a centoventimila euro.

La lettera b) inoltre interviene sul comma 3 dell’articolo 19, prevedendo che in caso di in caso di mancato pagamento, nel corso del periodo di rateazione, di otto rate – in luogo delle vigenti cinque rate – anche non consecutive, il carico non può essere nuovamente rateizzato. 

Il comma 3 dell’articolo 19 del D.P.R. 602/73 prevede in caso di mancato pagamento, nel corso del periodo di rateazione, del numero di rate sopra indicato e modificato dalla norma in commento, alla lettera a) che il debitore decade automaticamente dal beneficio della rateazione e, alla lettera b), che l’intero importo iscritto a ruolo ancora dovuto sia immediatamente ed automaticamente riscuotibile in unica soluzione.

La stessa lettera b) al n. 3 introduce, altresì, un nuovo comma 3-ter all’articolo 19, il quale precisa che la decadenza dal beneficio della rateazione di uno o più carichi non preclude al debitore la possibilità di ottenere la dilazione del pagamento di «carichi diversi» da quelli per i quali è intervenuta la decadenza. 

Il comma 2 dell’articolo 15-bis, precisa i termini di applicazione modifiche in esame. La norma chiarisce che, fermo quanto previsto dal successivo comma 3 le disposizioni introdotte si applicano esclusivamente ai provvedimenti di accoglimento emessi con riferimento alle richieste di rateazione presentate a decorrere dalla data di entrate in vigore della legge di conversione del decreto in esame.

Il comma 3 dell’articolo 15-bis prevede infine che, in caso di decadenza dal beneficio della rateazione concessa a seguito di richieste presentate fino alla medesima data indicata al comma 2, il carico può essere nuovamente rateizzato se, alla data di presentazione della nuova richiesta, le rate scadute sono integralmente saldate. In tal caso, al nuovo piano di dilazione si applicano le disposizioni del comma 1.


Rate 2020 di rottamazione e saldo e stralcio. Considerati validi i versamenti effettuati entro il 9 maggio | Fino al 2 maggio le agevolazioni per rateizzare del D.L. Milleproroghe

Il prossimo 30 aprile è il termine per il pagamento delle rate della “Rottamazione-ter” e del “Saldo e stralcio” originariamente in scadenza nel 2020. La data è stabilita dalla legge di conversione del decreto Sostegni-ter (Legge n. 25/2022) che ha definito un nuovo calendario per andare incontro ai contribuenti che non sono riusciti a pagare le rate arretrate entro il termine del 9 dicembre scorso, offrendo quindi una nuova opportunità di mantenere i benefici previsti dalle definizioni agevolate. Per il versamento è possibile usufruire dei 5 giorni di tolleranza concessi dalla legge per cui, tenendo conto anche dei giorni festivi, il termine del 30 aprile, che cade di sabato e slitta a lunedì 2 maggio, si sposta a sabato 7 maggio rimandando di fatto la scadenza al lunedì successivo. Saranno così considerati validi i versamenti effettuati entro il 9 maggio.

Il pagamento deve essere effettuato utilizzando i bollettini già inviati da Agenzia delle entrate-Riscossione e riferiti alle originarie scadenze delle rate 2020 (febbraio, maggio, luglio e novembre per la Rottamazione-ter; marzo e luglio per il Saldo e stralcio) che è possibile anche richiedere sul sito internet www.agenziaentrateriscossione.gov.it. In caso di versamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della misura agevolata e i pagamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

Si ricorda che il decreto “Sostegni-ter ha definito nuovi termini anche per il versamento delle rate della “Rottamazione-ter” e del “Saldo e stralcio” originariamente in scadenza nel 2021, nonché per quelle della definizione agevolata previste nel 2022. I contribuenti che non sono riusciti a regolarizzare i pagamenti nei termini di legge hanno la possibilità di mantenere le agevolazioni se il pagamento sarà effettuato entro il 31 luglio, per le rate del 2021, e il 30 novembre per quelle previste nel 2022.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nelle tabaccherie aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso della “Comunicazione delle somme dovute” o dei i bollettivi per il pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nella pagina dedicata alla definizione agevolata . Nell’area pubblica, senza necessità di pin e password, è sufficiente inserire il proprio codice fiscale e la documentazione prevista per il riconoscimento e si riceverà copia della Comunicazione con gli ulteriori bollettini all’indirizzo email indicato. Chi è in possesso delle credenziali per accedere all’area riservata del sito (Spid, CIE, CNS) può scaricare direttamente la documentazione e procedere al pagamento con il servizio Paga-online.


D.L. Milleproroghe, fino al 30 aprile agevolazioni per rateizzare


La prossima scadenza non riguarda solo le definizioni agevolate ma anche le rateizzazioni. Infatti, in base a quanto stabilito dal decreto Milleproroghe (D.L .228/2021), il 30 aprile è il termine ultimo entro il quale i contribuenti che risultano decaduti da un piano di rateizzazione del debito prima dell’8 marzo 2020, cioè prima dell’inizio del periodo di sospensione della riscossione conseguente all’emergenza sanitaria (per i comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020), possono accedere a un nuovo piano di dilazione senza il pagamento delle rate scadute, come invece ordinariamente previsto. La domanda per la riammissione, cadendo il 30 aprile di sabato, deve essere presentata all’Agenzia delle entrate-Riscossione non oltre lunedì 2 maggio 2022. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 28 aprile 2022)


Bonus energia e gas naturale: i codici tributo per fruire delle agevolazioni dei decreti “Energia”

Pubblicati i codici tributo per le aziende a forte consumo di energia elettrica e gas naturale e per le imprese diverse da quelle a forte consumo che intendono usufruire dei contributi straordinari previsti dai decreti “Energia” n. 17 e n. 21 del 2022. Con la risoluzione n. 18/E di oggi (di seguito riportata) vengono infatti istituiti i codici che possono essere utilizzati dalle aziende in possesso dei requisiti per accedere all’agevolazione, finalizzata a garantire una parziale compensazione degli extra costi sostenuti l’acquisto di energia e gas.


In cosa consistono i bonus energia e gas


In particolare, a favore delle imprese a forte consumo di energia elettrica è previsto un contributo straordinario sotto forma di credito di imposta pari al 25% delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel secondo trimestre 2022. Per le imprese a forte consumo di gas naturale, invece, il contributo è pari al 20% della spesa sostenuta per l’acquisto del gas consumato nel secondo trimestre solare dell’anno 2022. Rientrano nelle agevolazioni anche le imprese diverse da quelle a forte consumo di energia e gas, per le quali il bonus è pari al 12% e al 20% rispettivamente (articoli 3 e 4 del D.L. n. 21/2022). I crediti d’imposta, in base alle condizioni indicate nelle rispettive discipline, sono utilizzati in compensazione mediante modello F24 oppure ceduti solo per intero a terzi, entro il 31 dicembre 2022.


I codici tributo


I codici tributo da indicare nell’F24, che va presentato esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate, sono:

“6961” – credito d’imposta a favore delle imprese energivore (secondo trimestre 2022);
“6962” – credito d’imposta a favore delle imprese a forte consumo gas naturale (secondo trimestre 2022);
“6963” – credito d’imposta a favore delle imprese non energivore (secondo trimestre 2022);
“6964” – credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (secondo trimestre 2022).


La risoluzione di oggi spiega che il termine del 31 dicembre 2022 si applica anche al credito d’imposta per le imprese energivore previsto dal decreto Sostegni-ter (D.L. n. 4/2022) per la fruizione del quale è già stato istituito il codice tributo “6960” (risoluzione n. 13/E del 21 marzo 2022). (Così, comunicato stampa Agenzia delle entrate 14 aprile 2022)


Il testo della risoluzione dell’Agenzia delle entrate n. 18 del 14 aprile 2022, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per l’utilizzo, tramite modello F24, dei crediti d’imposta a favore delle imprese a parziale compensazione dei maggiori oneri effettivamente sostenuti per l’acquisto di energia elettrica e di gas naturale

Con alcuni provvedimenti legislativi sono state introdotte misure agevolative al fine di compensare parzialmente il maggior onere sostenuto dalle imprese per l’acquisto di energia elettrica e di gas naturale. In particolare:

  • l’articolo 4 del decreto-legge 1° marzo 2022, n. 17, prevede il riconoscimento a favore delle imprese a forte consumo di energia elettrica, di cui al decreto del Ministro dello sviluppo economico 21 dicembre 2017, di un contributo straordinario sotto forma di credito di imposta, pari al 20 per cento delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel secondo trimestre 2022. Tale contributo è stato rideterminato nella misura del 25 per cento dall’articolo 5 del decreto-legge 21 marzo 2022, n. 21;
  • l’articolo 5 del decreto-legge 1° marzo 2022, n. 17, prevede il riconoscimento a favore delle imprese a forte consumo di gas naturale, come definite al comma 2 dello stesso articolo 5, di un contributo straordinario sotto forma di credito di imposta, pari al 15 per cento della spesa sostenuta per l’acquisto del medesimo gas, consumato nel secondo trimestre solare dell’anno 2022. Tale contributo è stato rideterminato nella misura del 20 per cento dall’articolo 5 del decreto-legge 21 marzo 2022, n. 21;
  • l’articolo 3 del decreto-legge 21 marzo 2022, n. 21, prevede il riconoscimento a favore delle imprese diverse da quelle a forte consumo di energia elettrica, di cui al decreto del Ministro dello sviluppo economico 21 dicembre 2017, di un contributo straordinario sotto forma di credito di imposta, pari al 12 per cento della spesa sostenuta per l’acquisto della componente energetica, effettivamente utilizzata nel secondo trimestre dall’anno 2022;
  • l’articolo 4 del decreto-legge 21 marzo 2022, n. 21, prevede il riconoscimento a favore delle imprese diverse da quelle a forte consumo di gas naturale, di cui all’articolo 5 del decreto-legge 1° marzo 2022 n. 17, di un contributo straordinario sotto forma di credito di imposta, pari al 20 per cento della spesa sostenuta per l’acquisto del medesimo gas, consumato nel secondo trimestre solare dell’anno


La disciplina di riferimento dei crediti d’imposta sopra elencati prevede che gli stessi, entro la data del 31 dicembre 2022, siano utilizzati in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, mediante modello F24, oppure ceduti solo per intero a terzi.

Tanto premesso, per consentire l’utilizzo in compensazione dei crediti d’imposta di cui trattasi, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, sono istituiti i seguenti codici tributo:

6961” denominato “credito d’imposta a favore delle imprese energivore (secondo trimestre 2022) – art. 4 del decreto-legge 1° marzo 2022, n. 17”.

“6962” denominato “credito d’imposta a favore delle imprese a forte consumo gas naturale (secondo trimestre 2022) – art. 5 del decreto-legge 1° marzo 2022, n. 17”.

“6963” denominato “credito d’imposta a favore delle imprese non energivore (secondo trimestre 2022) – art. 3 del decreto-legge 21 marzo 2022, n. 21”.

“6964” denominato “credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (secondo trimestre 2022) – art. 4 del decreto-legge 21 marzo 2022, n. 21”.


In sede di compilazione del modello F24, i suddetti codici tributo sono esposti nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” è indicato l’anno di sostenimento della spesa, nel formato “AAAA”.


Si evidenzia che il termine del 31 dicembre 2022, per l’utilizzo in compensazione ovvero per la cessione dei crediti d’imposta indicati nella presente risoluzione, ai sensi dell’articolo 9 del decreto-legge 21 marzo 2021, n. 21, si applica anche al credito d’imposta di cui all’articolo 15 del decreto-legge 27 gennaio 2022, n. 4, per la fruizione del quale è già stato istituito il codice tributo “6960” con la risoluzione n. 13/E del 21 marzo 2022.


Nuova riammissione decaduti rottamazione. L’Agenzia Riscossione pubblica nuove Faq | Nuova opportunità per oltre 530 mila contribuenti: Lazio e Campania in testa

Sul sito di Agenzia delle entrate-Riscossione sono state pubblicate le risposte alle domande più frequenti (Faq) sulle novità introdotte dalla legge di conversione del decreto “Sostegni-ter” (Legge n. 25/2022), pubblicata sulla Gazzetta Ufficiale del 28 marzo 2022.

Il provvedimento ha definito un nuovo calendario per le scadenze della “Rottamazione-ter” e del “Saldo e stralcio” delle cartelle, per andare incontro ai contribuenti che non sono riusciti a pagare le rate 2020 e 2021 entro il termine del 9 dicembre scorso. Lo stesso provvedimento ha inoltre fissato un nuovo termine per considerare tempestivo il versamento anche delle rate in scadenza nell’anno 2022. In particolare, la legge prevede la possibilità di mantenere i benefici delle definizioni agevolate se il versamento delle rate originariamente previste negli anni 2020 e 2021, nonché quelle in scadenza nel 2022, viene effettuato entro le seguenti date:

  • 30 aprile 2022 per le rate di “Rottamazione-ter” e “Saldo e stralcio” originariamente in scadenza nel 2020;
  • 31 luglio 2022 per le rate di “Rottamazione-ter” e “Saldo e stralcio” originariamente in scadenza nel 2021;
  • 30 novembre per le rate di “Rottamazione-ter” previste nel 2022.

Per ogni scadenza è possibile effettuare il pagamento avvalendosi anche di ulteriori 5 giorni di tolleranza concessi dalla legge, pertanto per il termine del 30 aprile, in considerazione anche dei giorni festivi, saranno validi i pagamenti effettuati entro il 9 maggio. In caso di versamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della misura agevolata e i pagamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

La legge n. 25/2022 ha inoltre stabilito l’estinzione delle procedure esecutive eventualmente avviate in seguito al mancato, parziale o ritardato pagamento, entro il 9 dicembre 2021, delle rate in scadenza negli anni 2020 e 2021.


 I numeri per regione


La legge di conversione del decreto Sostegni-ter concede una chance di riammissione alla definizioni e agevolata a oltre 530 mila contribuenti che risultano decaduti per il mancato pagamento, entro il termine del 9 dicembre scorso, delle rate originariamente in scadenza nel 2020 e nel 2021. A livello regionale, il Lazio è al primo posto con 77.719 contribuenti interessati, seguito dalla Campania con 65.209 e dalla Lombardia con 64.752. Al quarto posto troviamo la Puglia con 39.565 contribuenti, poi ci sono Toscana (38.542), Sicilia (35.793), Emilia Romagna (29.837), Calabria (29.261), Piemonte (28.459), Veneto (27.908), Sardegna (21.883), Liguria (14.200), Marche (13.987), Abruzzo (13.951), Umbria (10.306), Friuli Venezia Giulia (6.849), Basilicata (6.550), Trentino Alto-Adige (3.391), Molise (3.046) e infine la Valle D’Aosta con 1.047 contribuenti.

Tra le città, in testa troviamo Roma con 56.236 contribuenti interessati alla nuova opportunità di riammissione alla definizione agevolata, seguita da Napoli (33.337), Milano (30.050), Torino (15.757) e Salerno (14.080).


Come e dove pagare.


Per il versamento dovranno essere utilizzati i bollettini già inviati da Agenzia delle entrate-Riscossione e riferiti alle originarie scadenze delle rate di ciascun anno che si possono richiedere anche sul sito internet www.agenziaentrateriscossione.gov.it.

È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 29 marzo 2022)


Bonus per imprese energivore. Pronto il codice tributo per fruire dell’agevolazione

Pronte le istruzioni per permettere alle imprese a forte consumo di energia elettrica (cd. imprese energivore) di ottenere il credito d’imposta previsto dal decreto Sostegni-ter, pari al 20 per cento delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel primo trimestre 2022. La risoluzione n. 13/E pubblicata oggi (di seguito riportata) istituisce infatti il codice tributo che potrà essere utilizzato dalle aziende in possesso dei requisiti per accedere all’agevolazione, indicati nel decreto Mise del 21 dicembre 2017.


Un credito d’imposta a sostegno dei consumi


L’articolo 15 del decreto Sostegni-ter (D.L. n. 4/2022) ha introdotto un contributo straordinario, sotto forma di credito d’imposta, a favore di quelle imprese caratterizzate da un alto impatto dei costi energetici rispetto all’attività svolta, per garantire loro una parziale compensazione degli extra costi sostenuti a causa dell’eccezionale innalzamento del prezzo dell’energia. Il credito d’imposta, utilizzabile esclusivamente in compensazione, non concorre alla formazione del reddito d’impresa né della base imponibile Irap ed è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo non porti al superamento del costo sostenuto.


I requisiti per fruire del beneficio


Per poter accedere all’agevolazione è necessario che la media dei costi per KWh della componente energia elettrica relativi all’ultimo trimestre 2021, al netto delle imposte e degli eventuali sussidi, sia superiore del 30% rispetto alla media di quelli relativi all’ultimo trimestre del 2019. Alle imprese che soddisfano questo requisito spetta un credito d’imposta pari al 20% delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel primo trimestre del 2022.


Il codice tributo


Il codice tributo da utilizzare per usufruire del credito d’imposta è “6960”. Tale codice dovrà essere inserito nel modello F24 nella “sezione erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati” oppure, nei casi in cui l’esercente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Per utilizzare il credito in compensazione, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici messi a disposizione dall’Agenzia delle Entrate. (Così, comunicato stampa Agenzia delle entrate del 21 marzo 2022)


Il testo della risoluzione dell’Agenzia delle Entrate n. 13 del 21 marzo 2022, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore delle imprese energivore, di cui all’articolo 15 del decreto-legge 27 gennaio 2022, n. 4


L’articolo 15 del decreto-legge 27 gennaio 2022, n. 4, prevede il riconoscimento a favore delle imprese a forte consumo di energia elettrica, di cui al decreto del Ministro dello sviluppo economico 21 dicembre 2017, di un contributo straordinario sotto forma di credito di imposta, pari al 20 per cento delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel primo trimestre 2022, alle condizioni e nei termini ivi indicati.

In proposito, il comma 2 dello stesso articolo 15 stabilisce che il suddetto credito d’imposta è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, mediante modello F24.

Tanto premesso, per consentire l’utilizzo in compensazione del credito d’imposta di cui trattasi, tramite modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, è istituito il seguente codice tributo:

·    “6960” denominato “credito d’imposta a favore delle imprese energivore (primo trimestre 2022) – art. 15 del decreto-legge 27 gennaio 2022, n. 4”.

In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” è indicato l’anno di sostenimento della spesa, nel formato “AAAA.