I chiarimenti “definitivi” sulla tassazione delle cripto-attività introdotta dalla legge di Bilancio 2023

Pronti i chiarimenti del Fisco sulla tassazione delle cripto-attività introdotta dall’ultima legge di Bilancio: dopo essere stata aperta ai contributi degli operatori nel corso della consultazione pubblica dello scorso giugno, la circolare del Agenzia delle entrate n. 30 del 27 ottobre 2023 arriva ora in veste definitiva. Il documento di prassi ripercorre il quadro normativo europeo e fissa il perimetro della norma (Legge n. 197/2022 (commi da 126 a 147) che ha introdotto una nuova categoria di redditi diversi soggetti a tassazione con aliquota del 26%. Si tratta dei redditi riconducibili alla detenzione, al rimborso e al trasferimento di valori e diritti tramite tecnologia distribuita (Dlt).


La nuova disciplina


Sono definite cripto-attività tutte quelle rappresentazioni digitali di valore o di diritti che non rientrano tra gli strumenti finanziari. Per le persone fisiche le plusvalenze da cripto-attività sono imponibili con la stessa aliquota applicabile alle attività finanziarie (26%) a patto che il reddito non sia conseguito nell’esercizio di attività d’impresa, arti o professioni o in qualità di lavoratore dipendente. Le stesse plusvalenze sono soggette a tassazione anche in capo agli enti non commerciali (se l’operazione non è effettuata nell’esercizio di impresa commerciale), alle società semplici ed equiparate e ai soggetti non residenti senza stabile organizzazione quando il reddito si considera prodotto nel territorio dello Stato.


La territorialità


La circolare ricorda che si considerano prodotti in Italia i «redditi diversi» (art. 67 Tuir) derivanti da “attività svolte” nel territorio dello Stato e da “beni” che si trovano nello stesso territorio. Rientrano dunque nella nuova disciplina anche i redditi realizzati da soggetti non residenti se relativi a cripto-attività detenute nel nostro Paese presso prestatori di servizi o intermediari residenti in Italia o presso la loro stabile organizzazione se non residenti. Nei casi in cui le cripto-attività (ovvero le chiavi che danno accesso alle stesse) siano detenute “direttamente” dal soggetto tramite supporti di archiviazione (come, ad esempio, chiavette Usb) senza l’intervento degli intermediari o prestatori di servizi citati, il reddito si considera prodotto in Italia se il supporto di archiviazione si trova nel territorio dello Stato. A tal fine, si presume che il reddito sia prodotto in Italia se il soggetto che detiene il supporto di archiviazione è ivi residente nel periodo di imposta di produzione del reddito. Resta ferma la facoltà per il contribuente di provare l’effettivo luogo di localizzazione del supporto di archiviazione.


Rideterminazione del valore delle cripto-attività


Prevista la possibilità per i soggetti che già detenevano cripto-attività al 1° gennaio 2023 di rideterminare il costo o il valore di acquisto delle stesse a condizione che lo stesso valore sia assoggettato a una imposta sostitutiva pari al 14%. Per beneficiare di questo regime agevolato è necessario che il contribuente versi l’imposta sostitutiva per intero, o la prima delle tre rate annuali di pari importo, entro il 15 novembre 2023. Il documento di prassi ricorda infine le regole per la regolarizzazione da parte dei contribuenti che hanno violato gli obblighi di monitoraggio fiscale per le cripto-valute detenute entro il 31 dicembre 2021 e/o non hanno indicato in dichiarazione i redditi derivanti dalle cripto-attività realizzati entro lo stesso termine. (Così, comunicato stampa Agenzia delle entrate del 27 ottobre 2023)


Emersione delle cripto-attività. Domanda e versamento entro il 30 novembre 2023

L’articolo 1, commi da 138 a 142, della legge 29 dicembre 2022, n. 197 ha introdotto una procedura di regolarizzazione delle cripto-attività.

Tale procedura consente alle persone fisiche, agli enti non commerciali e alle società semplici ed equiparate residenti in Italia che detengono cripto-attività entro la data del 31 dicembre 2021 in violazione degli obblighi di monitoraggio fiscale previsti dall’articolo 4, comma 1, del decreto 28 giugno 1990, n. 167, convertito, con modificazioni, dalla legge 4 agosto 1990, n. 227 e/o hanno omesso di indicare i relativi redditi nella propria dichiarazione annuale dei redditi, di regolarizzare la propria posizione presentando spontaneamente apposita istanza e versando un importo commisurato al valore delle cripto- attività e/o dei redditi non dichiarati.

Con provvedimento del direttore dell’Agenzia delle entrate n. 290480 del 7 agosto 2023 è stato approvato il relativo modello di presentazione dell’istanza, unitamente alle relative istruzioni e ad uno schema per la redazione della relazione di accompagnamento e per la predisposizione della relativa documentazione probatoria.


Non è possibile regolarizzare cripto-attività frutto di attività illecite o acquistate attraverso proventi derivanti da attività illecite


La regolarizzazione delle cripto-attività avviene a seguito della dimostrazione della irrilevanza penale della provenienza delle somme investite, ivi compresi i delitti di cui agli articoli 2, 3, 4, 5, 10-bis e 10-ter del decreto legislativo 10 marzo 2000, n. 74 e successive modificazioni nonché i delitti di cui agli articoli 648-bis, 648-ter e 648-ter.1 del codice penale. A tal fine il contribuente allega al modello approvato una relazione di accompagnamento con relativa documentazione probatoria, unitamente ai dati e alle informazioni utili per la determinazione del valore al termine di ciascun periodo d’imposta e/o al termine del periodo di detenzione delle cripto- attività e/o dei relativi redditi omessi, agli effetti delle imposte sostitutive e delle sanzioni.

A titolo esemplificativo e non tassativo, potrà essere considerata documentazione probatoria: contabili bancarie relative all’acquisto delle cripto-attività indicate nel modello, wallet address, numeri di transactionID e ogni altra eventuale documentazione rilasciata dagli intermediari da cui si evinca con certezza la riconducibilità delle cripto- attività al soggetto che presenta l’istanza.


Il comunicato stampa dell’Agenzia delle entrate del 7 agosto 2023


Regolarizzazione delle cripto-attività possedute al 31 dicembre 2021 


Approvato il modello: domanda e versamento entro il 30 novembre 2023

Pronti modello e istruzioni per regolarizzare le cripto-attività detenute e/o i relativi redditi realizzati entro il 31 dicembre 2021.

Un provvedimento firmato oggi (Provvedimento del Direttore dell’Agenzia delle entrate del 7 agosto 2023, prot. n. 290480/2023, pubblicato il 07.08.2023) approva lo schema di domanda e fissa il calendario e le regole per accedere alla procedura prevista dall’ultima Legge di Bilancio (n. 197/2022). La richiesta deve essere presentata entro il prossimo 30 novembre dopo aver versato la sanzione per la violazione degli obblighi di monitoraggio fiscale (quadro RW) e/o l’imposta sugli eventuali redditi derivanti dalle cripto-attività. La procedura è aperta ai contribuenti persone fisiche, agli enti non commerciali e alle società semplici residenti in Italia. Con il provvedimento di viene inoltre approvato uno schema della relazione di accompagnamento che deve essere allegata all’istanza.


I soggetti interessati


Possono accedere alla regolarizzazione le persone fisiche, gli enti non commerciali e le società semplici ed equiparate (ai sensi dell’articolo 5 del D.P.R. n. 917/1986), residenti in Italia che entro il 31 dicembre del 2021 possedevano cripto-attività in violazione degli obblighi di monitoraggio fiscale e/o hanno omesso di indicare i relativi redditi in dichiarazione. La regolarizzazione è ammessa relativamente ai periodi d’imposta, fino al 2021, per i quali non sono ancora scaduti i termini per l’accertamento o per la contestazione della violazione degli obblighi di dichiarazione e quelli ai fini delle imposte sui redditi ed eventuali addizionali.


I tempi e le istruzioni


L’istanza va inviata, esclusivamente via Pec, entro il prossimo 30 novembre, alla Direzione Regionale dell’Agenzia delle Entrate competente in base al domicilio fiscale nell’ultimo anno d’imposta interessato dalla procedura. Alla richiesta va allegata la ricevuta del versamento F24, da effettuare in un’unica soluzione, e la relazione di accompagnamento con la documentazione utile a dimostrare la provenienza delle somme investite, come per esempio le contabili bancarie relative all’acquisto delle cripto-attività e ogni altro documento da cui si evinca la riconducibilità delle cripto-attività al richiedente. La procedura prevede il pagamento di una sanzione per la violazione degli obblighi di monitoraggio fiscale pari allo 0,5% del valore delle cripto-valute non dichiarate per ciascun anno e/o il pagamento di una imposta sostitutiva pari al 3,5% del valore delle cripto-attività, incluse le cripto-valute, cui si riferiscono i redditi omessi.

Con una risoluzione (n. 50 E del 9 agosto 2023) saranno istituiti i codici tributo per i versamenti, che non possono essere effettuati in compensazione


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 7 agosto 2023, prot. n. 290480/2023, recante: «Disposizioni di attuazione dell’articolo 1, commi da 138 a 142 della legge 29 dicembre 2022, n. 197, per la regolarizzazione delle cripto-attività e dei relativi redditi», pubblicato il 07.08.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link al testo della risoluzione dell’Agenzia delle entrate n. 50 del 9 agosto 2023, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), delle somme dovute per la regolarizzazione delle cripto-attività e dei relativi redditi, di cui all’articolo 1, commi da 138 a 142, della legge 29 dicembre 2022, n. 197


Rinuncia agevolata alle controversie tributarie pendenti in Corte di cassazione. Campo di applicazione e oggetto della definizione

Nuove indicazioni sulla «rinuncia agevolata» alle liti tributarie in Cassazione in cui è parte l’Agenzia delle Entrate. Con la circolare n. 21/E del 26 luglio 2023, che segue quelle del 27 gennaio e del 20 marzo 2023, l’Agenzia torna sulla misura prevista dall’ultima legge di Bilancio come alternativa alla «definizione agevolata» delle liti pendenti. In particolare, il documento di prassi approfondisce il campo di applicazione e l’oggetto di questa speciale forma di definizione delle controversie tributarie pendenti in Cassazione, che prevede la sottoscrizione di un accordo tra le parti per definire tutte le pretese azionate in giudizio e l’abbattimento delle sanzioni a 1/18. Rientrano nella rinuncia agevolata gli avvisi di accertamento, gli atti di recupero di crediti d’imposta non spettanti e ogni altro atto recante una “pretesa tributaria qualificata”.


I principali chiarimenti


La circolare odierna sottolinea che la rinuncia agevolata (art. 1, commi da 213 a 218 della legge di Bilancio per il 2023) si applica in alternativa alla definizione agevolata (commi da 186 a 204): lo stesso atto, dunque, non può essere oggetto di entrambe le definizioni. Nell’ambito degli istituti definitori previsti dall’ultima legge di Bilancio, la rinuncia agevolata si pone in continuità con l’accordo conciliativo agevolato esperibile dinanzi alle Corti di giustizia tributaria (ai sensi dei precedenti commi da 206 a 212). Il documento precisa inoltre che le parti possono regolare nell’ambito dell’accordo anche le spese di lite.


Il perimetro dell’agevolazione


La rinuncia agevolata permette di definire le controversie tributarie, pendenti al 1° gennaio 2023 in Corte di Cassazione, in cui è parte l’Agenzia delle Entrate e che hanno ad oggetto atti impositivi. Restano fuori dal perimetro le liti relative a sole sanzioni e quelle che riguardano il mancato riconoscimento di rimborsi. Per aderire occorre rinunciare al ricorso principale o incidentale dopo aver definito con la controparte tutte le pretese azionate in giudizio. La procedura prevede la firma di un accordo tra le parti e il pagamento – entro venti giorni dall’accordo stesso, nel rispetto del termine ultimo del 30 settembre 2023 – delle somme dovute per imposte, interessi ed eventuali accessori, con il beneficio della riduzione delle sanzioni a 1/18 del minimo previsto dalla legge. (Così, comunicato stampa dell’Agenzia delle Entrate del 26 luglio 2023)


Assegnazione e cessione agevolata di immobili. Dalla VI Commissione Finanze della Camera il punto sul regime IVA

Dalla VI Commissione Finanze della Camera forniti importanti chiarimenti in ordine all’assegnazione e cessione agevolata di immobili acquistati da società in regime di esenzione IVA.

Nel corso del question time, con riguardo alle disposizioni agevolative in materia di assegnazioni e cessioni di beni ai soci ex articolo 1, commi da 100 a 105 della legge 29 dicembre 2022, n. 197 (legge di Bilancio 2023), il Sottosegretario per l’economia e finanze Sandra Savino, sentiti i competenti Uffici dell’Amministrazione finanziaria, ha chiarito che “sulla base dei principi generali, rilevano agli effetti dell’imposta (sul valore aggiunto), tutte le assegnazioni di beni per le quali la società abbia detratto, integralmente o parzialmente, l’IVA addebitatale in via di rivalsa al momento dell’acquisto, dell’importazione o dell’effettuazione degli investimenti prima indicati.

Viceversa esulano dall’ambito applicativo del tributo le fattispecie di assegnazione di beni in relazione alle quali era preclusa la detrazione dell’IVA all’atto dell’acquisto. Tra le operazioni da ultimo menzionate rientrano le fattispecie richiamate dagli Onorevoli interroganti, vale a dire le assegnazioni di immobili acquistati in esenzione dall’IVA. Infatti, in tali ipotesi, poiché all’atto dell’acquisto dell’immobile non è stato esercitato il diritto alla detrazione (trattandosi di operazione esente dall’IVA), la successiva assegnazione al socio del medesimo immobile esula dall’ambito di applicazione dell’imposta sul valore aggiunto”.

Link alla testo integrale della risposta n. 5-01057 del Sottosegretario per l’economia e finanze Sandra Savino, all’interrogazione parlamentare dell’onorevole Saverio Congedo, fornita nel corso della seduta del 5 luglio 2022 nella VI Commissione Finanze della Camera

Documenti di prassi citati nella risposta:

Circolare n. 40/E del 13 maggio 2002 — § 3.6 – in “Finanza & Fisco” n. 19/2002, pag. 1897, risoluzioni n. 194/E del 17 giugno 2002 — in “Finanza & Fisco” n. 26/2002, pag. 2500 e n. 191/E del 23 luglio 2009 — in www.pianetafiscale.it – Area riservata agliabbonati), Circolari n. 26/E/2016 (in “Finanza & Fisco” n. 8/2016, pag. 556) e 37/E/2016 (in “Finanza & Fisco” n. 16/2016, pag. 1273)


Vedi anche:

Trasformazione agevolata di società commerciale in una società semplice. Ulteriori chiarimenti sulla rilevanza IVA della estromissione beni immobili

Risposta ad interpello – Agenzia delle Entrate – n. 431 del 18 settembre 2023: «TRASFORMAZIONE AGEVOLATA IN SOCIETÀ SEMPLICE – IVA (Imposta sul valore aggiunto) – Ulteriori chiarimenti sulla rilevanza IVA delle estromissioni dal regime d’impresa di beni per i quali è stata operata in tutto o in parte la detrazione dell’IVA addebitata in via di rivalsa – Articolo 1, commi 101-106, della L. 22/12/2022, n. 197 – Art. 2, secondo comma, n. 5), del D.P.R. 26/10/1972, n. 633»


Trattamento fiscale delle cripto-attività. Al via la consultazione della bozza di circolare (fino al 30 giugno)

È da oggi disponibile in consultazione, sul sito dell’Agenzia delle Entrate, la bozza di circolare con i chiarimenti sulla disciplina di tassazione delle cripto-attività, in seguito alle modifiche introdotte dall’ultima legge di Bilancio.

In particolare, nel documento viene illustrato il quadro normativo di riferimento in ambito europeo, il regime fiscale vigente prima delle novità apportate dalla Legge n. 197/2022 (commi da 126 a 147) e le nuove regole applicabili dal 1° gennaio 2023 con riguardo alle plusvalenze e altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività.


Come si inviano i contributi


Scopo della consultazione pubblica è permettere all’Agenzia delle Entrate di valutare i contributi trasmessi ed eventualmente recepirli nella versione definitiva della circolare.

Le osservazioni vanno inviate entro il 30 giugno 2023 all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it, secondo lo schema: tematica; paragrafo della circolare; osservazione; contributo; finalità. Al termine della consultazione, l’Agenzia pubblicherà i commenti ricevuti, fatta eccezione per quelli contenenti una espressa richiesta di non divulgazione.

(Così, comunicato stampa Agenzia delle entrate del 15 giugno 2023)


Talune imprese operanti nel commercio al dettaglio. Approvate le disposizioni attuative per l’applicazione della maggiorazione della deducibilità delle quote di ammortamento degli immobili strumentali

I commi da 65 a 69, dell’articolo 1 della legge 29 dicembre 2022, n. 197 (Legge di bilancio 2023 – in “Finanza & Fisco” n. 41-42/2022, pag. 2548), stabiliscono che le imprese che esercitano attività del commercio al dettaglio di beni elencate dettagliatamente nel comma 66 deducono le quote di ammortamento del costo dei fabbricati strumentali in misura non superiore a quella risultante dall’applicazione di un coefficiente del 6 per cento al costo degli stessi fabbricati. Si tratta in sintesi di attività di commercio di beni al dettaglio (alimentare e non, ivi compresi i grandi magazzini, tabacco ed elettronica), individuati dai relativi codici ATECO.

La maggiorazione è applicata esclusivamente ai fabbricati strumentali utilizzati per le attività svolte nei settori indicati dal citato comma 66; conseguentemente, non si applica nelle ipotesi in cui i medesimi fabbricati siano destinati ad altre attività, quali, ad esempio la locazione.

La speciale deducibilità dei costi degli immobili strumentali delle imprese che esercitano il commercio di beni si applicano per il periodo d’imposta in corso al 31 dicembre 2023 e per i quattro successivi. (Per le imprese cd. “solari” si tratta dei periodi d’imposta dal 2023 al 2027).

Nel dettaglio, l’impresa deve svolgere una delle attività riferite ai codici ATECO: 47.11.10 (Ipermercati); 47.11.20 (Supermercati); 47.11.30 (Discount di alimentari); 47.11.40 (Minimercati ed altri esercizi non specializzati di alimentari vari); 47.11.50 (Commercio al dettaglio di prodotti surgelati); 47.19.10 (Grandi magazzini); 47.19.20 (Commercio al dettaglio in esercizi non specializzati di computer, periferiche, attrezzature per le telecomunicazioni, elettronica di consumo audio e video, elettrodomestici); 47.19.90 (Empori ed altri negozi non specializzati di vari prodotti non alimentari); 47.21 (Commercio al dettaglio di frutta e verdura in esercizi specializzati); 47.22 (Commercio al dettaglio di carni e di prodotti a base di carne in esercizi specializzati); 47.23 (Commercio al dettaglio di pesci, crostacei e molluschi in esercizi specializzati); 47.24 (Commercio al dettaglio di pane, torte, dolciumi e confetteria in esercizi specializzati); 47.25 (Commercio al dettaglio di bevande in esercizi specializzati); 47.26 (Commercio al dettaglio di prodotti del tabacco in esercizi specializzati); 47.29 (Commercio al dettaglio di altri prodotti alimentari in esercizi specializzati).

Il comma 67 consente la maggiore deduzione anche alle imprese immobiliari per i fabbricati concessi in locazione a imprese operanti nei settori indicati al comma 66 qualora sia il locatore sia l’utilizzatore partecipino allo stesso consolidato fiscale.

Viene prevista dal legislatore una deroga espressa con riferimento a soggetti aderenti al regime di tassazione di gruppo disciplinato dagli articoli 117 e seguenti del TUIR.

In considerazione della struttura della maggiorazione, la stessa è riconosciuta sulla base dei presupposti esistenti al termine del periodo d’imposta in corso al momento di prima applicazione della stessa, con la conseguenza che non sono considerati inclusi nell’ambito di applicazione gli acquisti di fabbricati strumentali utilizzati per l’attività svolta nei settori indicati al comma 66 acquistati oltre la fine del periodo d’imposta in corso al 31 dicembre 2023.

In caso di cessione del fabbricato che beneficia della maggiorazione, il cessionario non acquisisce il diritto ad effettuare tale ammortamento. In caso di trasferimento del medesimo fabbricato tramite operazioni straordinarie fiscalmente neutrali, l’avente causa continua, per il periodo residuo, a beneficiare della maggiorazione purché naturalmente rispetti i requisiti previsti dal provvedimento.

Ciò premesso, in ottemperanza del comma 68, che affida all’Agenzia delle entrate il compito da approvare disposizioni operative, con provvedimento del Direttore dell’Agenzia delle entrate del 22 marzo 2023, prot. n. 89458/2023, approvate le «Disposizioni di attuazione dell’articolo 1, commi da 65 a 67, della legge 29 dicembre 2022, n. 197, concernente le disposizioni finanziarie per le imprese operanti nel settore del commercio di prodotti di consumo al dettaglio».

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 marzo 2023, prot. n. 89458/2023, recante: «Disposizioni di attuazione dell’articolo 1, commi da 65 a 67, della legge 29 dicembre 2022, n. 197, concernente le disposizioni finanziarie per le imprese operanti nel settore del commercio di prodotti di consumo al dettaglio», pubblicato il 23.03.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Tregua fiscale. La circolare con le risposte delle Entrate ai quesiti di ordini professionali, associazioni di categoria o in formulati in occasione di eventi organizzati dalla stampa specializzata

Arrivano le risposte dell’Agenzia delle Entrate ai dubbi sollevati da ordini professionali e associazioni di categoria sulle diverse misure di tregua fiscale introdotte dall’ultima Legge di Bilancio (Legge n. 197/2022). Con la circolare n. 6/E del 20 marzo 2023, le Entrate forniscono ulteriori chiarimenti sul perimetro applicativo delle norme agevolative, dopo i documenti di prassi del 13 e del 27 gennaio 2023. In particolare, la circolare di oggi contiene indicazioni sulla regolarizzazione delle irregolarità formali, sul cosiddetto “ravvedimento speciale” e sull’adesione e definizione agevolata degli atti del procedimento di accertamento. Spazio anche alle risposte sulla definizione delle liti pendenti e sulla regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale.


Irregolarità formali, sanabile l’invio tardivo delle e-fatture


La circolare chiarisce che si considera irregolarità formale, quindi sanabile, l’invio delle fatture elettroniche al Sistema di Interscambio (SdI) oltre i termini ordinari, a patto che le stesse fatture siano correttamente incluse nella liquidazione IVA di competenza, con relativo versamento dell’imposta. Per lo stesso motivo può essere sanato l’omesso invio dei corrispettivi elettronici regolarmente memorizzati e inseriti in contabilità con liquidazione dell’imposta dovuta.


Il nuovo ravvedimento speciale


Il documento di prassi contiene chiarimenti anche sul “ravvedimento operoso speciale”, introdotto sempre dalla Legge di Bilancio 2023, che consente di regolarizzare le violazioni relative alle dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi di imposta precedenti. Sull’argomento, in particolare, l’Agenzia chiarisce che rientrano nel perimetro della misura le violazioni accertabili ai sensi dell’art. 41-bis del D.P.R. n. 600/1973 (accertamento parziale) purché non siano già state contestate.


La definizione agevolata degli atti del procedimento di accertamento


La legge di Bilancio ha inoltre previsto la possibilità di definire in maniera agevolata gli atti del procedimento di accertamento riferibili ai tributi amministrati dall’Agenzia delle Entrate. Sull’argomento la circolare specifica che gli atti derivanti dai controlli formali (articolo 36-ter del D.P.R. n. 600/1973) non rientrano nell’ambito di applicazione della definizione agevolata tramite adesione o acquiescenza. Tuttavia, gli stessi atti possono rientrare nella procedura di ravvedimento speciale delle violazioni tributarie fino al momento in cui non sia stata ricevuta la comunicazione dell’esito del controllo. (Così, comunicato stampa Agenzia delle entrate del 20 marzo 2023)


Link al testo della Circolare dell’Agenzia delle entrate n. 6 del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Prassi


Agenzia delle Entrate


Regole ed esemplificazioni per la definizione degli avvisi bonari (o degli importi residui) e per il prolungamento fino a un massimo di 20 rate trimestrali dei piani di rateazione

Circolare dell’Agenzia delle Entrate n. 1 E del 13 gennaio 2023: «DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni – Proroga dei termini decadenziali per la notificazione delle cartelle di pagamento previsti dall’art. 25, comma 1, lett. a), del D.P.R. n. 602 del 1973 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis del D.P.R. 26/10/1972, n. 633 – Artt. 2 e 3-bis, del D.Lgs. 18/12/1997, n. 462 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma delle dall’agenzia delle Entrate

Link al testo della risoluzione dell’Agenzia delle entrate n. 7 del 14 febbraio 2023, con oggetto: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA – Nel perimetro della definizione anche le somme dovute a seguito del controllo delle comunicazioni dei dati delle liquidazioni periodiche Iva, di cui all’articolo 21-bis del D.L. 31/05/2010, n. 78, conv, con mod., dalla L. 30/07/2010, n. 122 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Agenzia delle Dogane e dei Monopoli


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli. Pronta la circolare e approvata la domanda | A partire dal 22 marzo 2023 l’invio delle domande

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli. Pronta la circolare e approvata la domanda | A partire dal 22 marzo 2023 l’invio delle domande  

Da oggi (15 marzo 2023) è pubblicata sul sito dell’Agenzia delle Dogane e Monopoli la Determinazione che consente ai contribuenti di definire in modalità agevolata le controversie attribuite alla giurisdizione tributaria in cui è parte l’Agenzia delle dogane e dei monopoli.

La determinazione – adottata in attuazione dell’art. 1, commi da 186 a 203, della Legge di bilancio (Legge n. 197 del 2022) – è corredata da una circolare esplicativa che guiderà gli utenti nella compilazione della domanda di definizione agevolata.

Le domande di definizione agevolata dovranno essere trasmesse, a partire dal 22 marzo 2023, esclusivamente in via telematica, accedendo alla apposita sezione del sito internet www.adm.gov.it.

L’accesso alla procedura telematica sarà possibile previa autenticazione tramite le modalità di identità digitale SPID/CNS/CIE.

Nella medesima sezione saranno resi disponibili, per ciascuna domanda trasmessa, i dati necessari per il pagamento degli importi dichiarati come dovuti.

Anche prima della presentazione della domanda e del versamento degli importi dovuti, il contribuente può fare istanza al giudice di sospensione della controversia, dichiarando di volersi avvalere della definizione agevolata.

In tal caso il processo è sospeso fino al 10 luglio 2023 ed entro tale data il contribuente ha l’onere di depositare, presso l’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione e prova del versamento degli importi dovuti o della prima rata.

(Così, comunicato stampa Agenzia delle Dogane e Monopoli del 15 marzo 2023)

Link al testo della Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023, con oggetto: «Domanda di definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Dogane e dei Monopoli, di cui all’articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197»

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Presentazione domande per la definizione agevolata delle controversie tributarie pendenti. Attivo il servizio web per l’invio entro il 30 giugno 2023

È aperto il canale telematico per l’invio delle domande di definizione agevolata delle liti pendenti in cui è parte l’Agenzia delle Entrate.

A partire da oggi, pertanto, diventa questa la modalità ordinaria di presentazione delle istanze per i contribuenti che intendono chiudere le controversie aperte con il Fisco, usufruendo della misura prevista dall’ultima legge di Bilancio (L. n. 197/2022, art. 1, commi da 186 a 202).

Il provvedimento del direttore dell’Agenzia delle Entrate dello scorso 1° febbraio, infatti, consentiva la presentazione della domanda via pec in attesa dell’attivazione dello specifico servizio di trasmissione telematica, da oggi operativo.


C’è tempo fino al 30 giugno per chiudere le liti


In base alla legge di Bilancio 2023, i contribuenti possono definire le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle Entrate, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio, compreso quello in Cassazione e anche a seguito di rinvio. Le domande devono essere presentate all’Agenzia – direttamente dal contribuente o tramite un soggetto incaricato – entro il prossimo 30 giugno attraverso la procedura web presente sul sito delle Entrate. È necessario presentare una distinta domanda di definizione per ciascuna controversia tributaria autonoma (cioè relativa al singolo atto impugnato).


In cosa consiste la definizione agevolata


Si tratta di un istituto che offre ai contribuenti l’occasione di chiudere le vertenze fiscali attraverso il pagamento di determinati importi correlati al valore della controversia, ossia all’importo del tributo al netto degli interessi e delle eventuali sanzioni. In caso di liti relative alla sola irrogazione di sanzioni, invece, il valore è costituito dalla somma di queste ultime. Al valore della lite andrà applicata una percentuale variabile in funzione dello stato e del grado in cui pende la controversia.


Come si perfeziona la procedura


La definizione delle liti si perfeziona con la presentazione della domanda e con il versamento dell’importo netto dovuto, o della prima rata, entro il 30 giugno 2023. Se gli importi da versare non superano l’importo di mille euro non è però ammesso il pagamento rateale. Qualora non ci siano importi da versare, infine, la definizione si perfeziona con la sola presentazione della domanda.

(Così, comunicato stampa Agenzia delle Entrate del 15 marzo 2023)


Come previsto al paragrafo 4 del Provvedimento la domanda può essere compilata mediante il software “Domanda di definizione agevolata delle controversie tributarie pendenti“, disponibile gratuitamente sul sito internet www.agenziaentrate.gov.it, al percorso (Home – Strumenti – Software di compilazione).

I file contenenti le istanze da trasmettere devono essere successivamente predisposti con le applicazioni “Entratel” e “File Internet” presenti all’interno della piattaforma “Desktop Telematico” mediante le funzionalità rispettivamente “Documenti – Autentica singolo file” e “Documenti – Prepara file“.


Per saperne di più:


Provvedimenti dell’Agenzia delle entrate


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate


Liti pendenti. Il modello e le istruzioni per la domanda di definizione agevolata. Domande da oggi fino al 30 giugno 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° febbraio 2023, prot. n. 30294/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»

Modello e Istruzioni per la “Domanda di definizione agevolata delle controversie tributarie pendenti”
(Articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197)


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Dichiarazioni Redditi 2023 SC. Le novità del modello

Con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2023, prot. n. 55523/2023, approvato il nuovo modello dichiarativo 2023 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2023 SC.

Di seguito, le novità di rilievo contenute nel modello SC 2023.


DEDUCIBILITÀ AL VALORE NORMALE DELLE SPESE CON SOGGETTI IN STATI NON COOPERATIVI


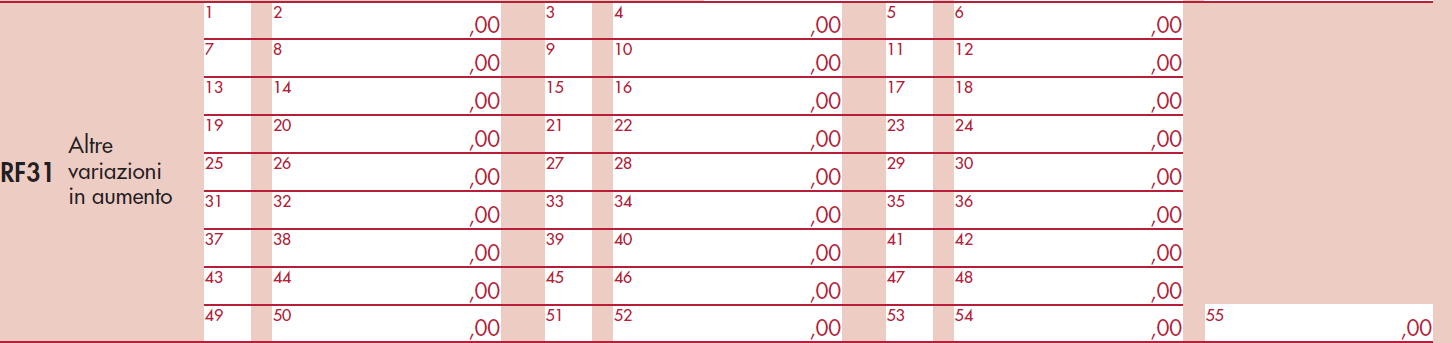
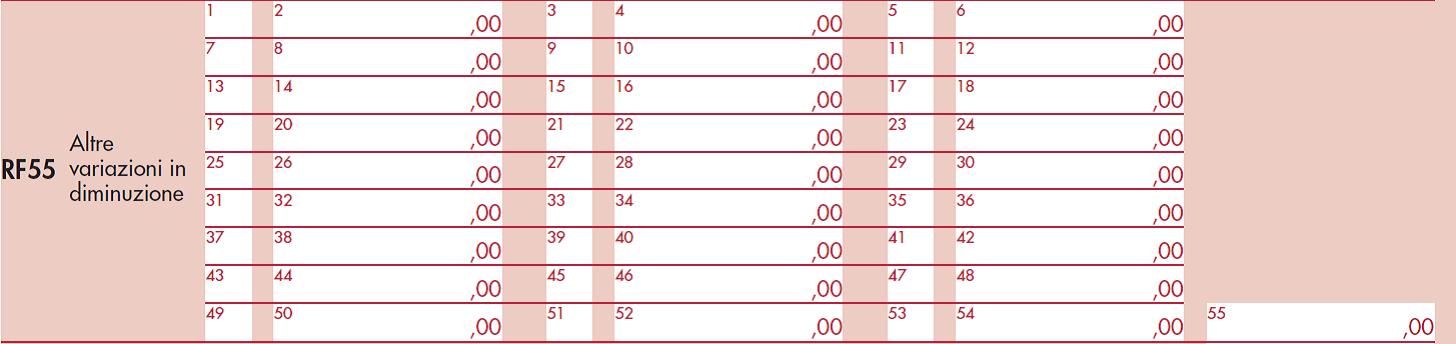
Nel quadro RF sono state inserite apposite variazioni in aumento e in diminuzione al fine di tenere conto dei commi da 9-bis a 9-quinquies dell’art. 110 del TUIR relativi alla deducibilità delle spese e degli altri componenti negativi derivanti da operazioni, che hanno avuto concreta esecuzione, intercorse con imprese residenti ovvero localizzate in Paesi o territori non cooperativi a fini fiscali (art. 1, comma 84, della legge 29 dicembre 2022, n. 197).


Disposizioni in materia di indeducibilità dei costi derivanti da operazioni intercorse con imprese localizzate in Paesi o territori non cooperativi a fini fiscali


Non essendo stabilito un termine di decorrenza specifico della disposizione, la novella si applica a decorrere dal 1° gennaio 2023 (data di entrata in vigore della Legge di Bilancio 2023). Ciò significa che per i soggetti cd. “solari”, il periodo d’imposta 2023 sarà il primo ad esserne interessato.


Si ricorda che i commi da 84 a 86 dell’articolo 1 della legge 29 dicembre 2022, n. 197, come anticipato, a decorrere dal 2023, hanno introdotto dei limiti alla deducibilità delle spese e degli altri componenti negativi di reddito derivanti da operazioni intercorse con imprese e professionisti residenti, ovvero localizzati in Stati non cooperativi a fini fiscali. In particolare, prevedono la deducibilità delle spese e degli altri componenti negativi di reddito derivanti da operazioni intercorse con imprese residenti, ovvero localizzate in Paesi o territori non cooperativi a fini fiscali, nei limiti del loro valore normale, a condizione che tali operazioni abbiano «avuto concreta esecuzione».

La deducibilità nei limiti del valore normale non si applica alla presenza contemporanea di due condizioni, che devono essere provate dalle imprese residenti in Italia:

  • le operazioni poste in essere devono rispondere a un effettivo interesse economico;

Con riguardo alla sussistenza dell’esimente relativa all’effettivo interesse economico, vedi le considerazioni contenute al paragrafo 9 della circolare del 6 ottobre 2010, n. 51 (in “Finanza & Fisco” n. 34/2010, pag. 3011), secondo cui la valutazione in oggetto va effettuata tenendo conto di tutti gli elementi e le circostanze che caratterizzano il caso concreto, attribuendo rilevanza alle condizioni complessive dell’operazione.

  • le stesse operazioni devono avere avuto concreta esecuzione.

Le norme così introdotte trovano applicazione anche per le prestazioni di servizi rese dai professionisti domiciliati in Paesi o territori non collaborativi a fini fiscali.


Nel rigo RF31, vanno indicate le variazioni in aumento diverse da quelle espressamente sopra elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo.

In particolare, vanno indicati con il codice 70, le spese e gli altri componenti negativi derivanti da operazioni, che hanno avuto concreta esecuzione, intercorse con imprese residenti ovvero localizzate in Paesi o territori non cooperativi a fini fiscali nonché derivanti da prestazioni di servizi rese dai professionisti domiciliati nei predetti Paesi o territori (art. 110, commi da 9-bis a 9-quinquies, del TUIR); non vanno riportate le spese e gli altri componenti negativi derivanti da operazioni intercorse con soggetti non residenti cui risulti applicabile l’art. 167 del TUIR. L’ammontare deducibile va indicato nel rigo RF55 con i codici 92 (comma 9-bis) e 93 (comma 9-ter, primo periodo);


ESCLUSIONE DAL REDDITO DI UTILI E RISERVE DI UTILE NON ANCORA DISTRIBUITI


Nel quadro RF è stata prevista una variazione in diminuzione per l’esclusione dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato, degli utili e delle riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022. Nel quadro RQ è stata prevista una nuova sezione XXV dedicata all’esercizio dell’opzione per l’assoggettamento a imposta sostitutiva dell’IRES al fine di consentire tale esclusione dalla formazione del reddito (art. 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197).


Partecipazioni in società ed enti esteri ubicati in Stati o territori a regime fiscale privilegiato. Imposta sostitutiva sugli utili e le riserve di utile black list


I commi da 87 a 95 dell’articolo 1 della legge 29 dicembre 2022, n. 197, disciplinano il regime facoltativo di affrancamento o di rimpatrio degli utili e delle riserve di utile risultanti dal bilancio delle partecipate estere relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022. Si consente ai contribuenti che, nell’ambito di attività di impresa, detengono partecipazioni in società ed enti esteri, in particolare ubicati in Stati o territori a regime fiscale privilegiato, di affrancare o rimpatriare, attraverso il pagamento di un’imposta sostitutiva, gli utili e le riserve di utili non distribuiti alla data (del 1° gennaio 2023) di entrata in vigore della legge in esame, come risultanti dal bilancio chiuso nell’esercizio 2021 (antecedente a quello in corso al 1° gennaio 2022). Con l’esercizio dell’opzione sono esclusi da imposizione, in capo al soggetto fiscalmente residente o localizzato in Italia, tali utili affrancati provenienti dalle suddette partecipate estere. L’opzione è efficace a decorrere dall’inizio del periodo di imposta successivo a quello in corso al 31 dicembre 2022.

È possibile effettuare l’opzione con modalità differenti.

La norma contempla:

  • un affrancamento integrale o parziale, assoggettato a imposta sostitutiva l’intero ammontare o una quota degli utili e delle riserve di utile;
  • un affrancamento specifico e più vantaggioso per l’ammontare degli utili che saranno rimpatriati entro il termine di versamento del saldo delle imposte sui redditi dovute per il periodo di imposta successivo a quello in corso al 31 dicembre 2022 (30 giugno 2024 per i soggetti con esercizio coincidente con l’anno solare). In tal caso, gli utili sono accantonati per un periodo non inferiore a due esercizi in una specifica riserva di patrimonio netto.

L’aliquota dell’imposta sostitutiva è differenziata a seconda del soggetto partecipante e del tipo di affrancamento prescelto. In caso di affrancamento degli utili da rimpatriare in Italia, è disciplinata anche la conseguenza derivante dal mancato rispetto delle condizioni sopra indicate.

La relazione illustrativa ha chiarito che l’opzione è di tipo cherry-picking, nel senso che può essere esercitata in relazione a tutte o soltanto ad alcune (o una sola) delle partecipate estere. A tali contribuenti è consentito di optare per l’assoggettamento a imposta sostitutiva (al 9% o al 30%, a seconda che si tratti di soggetti IRES o IRPEF, o con aliquote ulteriormente ridotte per i proventi accantonati per almeno due esercizio in una specifica riserva di patrimonio netto) degli utili e delle riserve di utile non distribuiti, relativi all’esercizio chiuso nel periodo di imposta 2021 (più precisamente, antecedente a quello in corso al 1° gennaio 2022). L’opzione è esercitabile anche per gli utili attribuibili alle stabili organizzazioni che applicano la cd. branch exemption, ovvero l’opzione che consente di esentare da imposizione in Italia i proventi prodotti all’estero dalla stabile organizzazione dell’impresa residente nello Stato.

Il comma 87, in particolare, prevede che ai fini della disciplina della tassazione degli utili di fonte estera, in particolare provenienti da Stati e territori a regime fiscale privilegiato, percepiti da persone fisiche e da persone giuridiche (rispettivamente ai fini dei menzionati articoli 47, comma 4 e 89, comma 3 del D.P.R. n. 917 del 1986, TUIR) gli utili e le riserve di utile non ancora distribuiti alla data di entrata in vigore della legge in esame, risultanti dal bilancio di società o enti, direttamente o indirettamente partecipati, non residenti nel territorio dello stato (soggetti IRES di cui all’art. 73, comma 1, lettera d), del TUIR), relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022, sono integralmente esclusi dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato, a condizione che sia esercitata una specifica opzione per l’assoggettamento di tali proventi a imposta sostitutiva, secondo il comma 88.

L’opzione (comma 88) è esercitabile, come anticipato, a condizione che le partecipazioni siano detenute nell’ambito dell’attività di impresa. Dall’esercizio dell’opzione consegue:

  • l’esclusione di tali utili dalle imposte sui redditi, che per utili di fonte estera, come anticipato, sono tassati integralmente con le ordinarie aliquote IRPEF e IRES;
  • l’assoggettamento di tali proventi a imposta sostitutiva con le seguenti aliquote:
  • 9% per i soggetti IRES;
  • 30% per i soggetti IRPEF.

Il comma 89 dispone la riduzione di tali aliquote di 3 punti percentuali (dunque l’applicazione dell’imposta sostitutiva al 6% per i soggetti IRES e al 27% per i soggetti IRPEF) in relazione agli utili percepiti, dal controllante residente o localizzato nel territorio dello Stato, entro il termine di scadenza del versamento del saldo delle imposte sui redditi dovute per il periodo di imposta 2023 (più precisamente, quello successivo al periodo d’imposta in corso al 31 dicembre 2022). L’applicazione dell’aliquota ridotta avviene a condizione che gli stessi utili siano accantonati, per un periodo non inferiore a due esercizi, in una specifica riserva di patrimonio netto.

Nel caso in cui non siano rispettate le condizioni di cui al periodo precedente, entro i successivi 30 giorni, che decorrono dal termine di scadenza stabilito per il rimpatrio degli utili o dalla data di riduzione dell’utile accantonato nell’apposita riserva prima del decorso del biennio, deve essere versata la differenza, maggiorata del 20 per cento e dei relativi interessi, tra l’imposta sostitutiva determinata secondo l’aliquota ordinaria (ai sensi del comma 88) e l’imposta sostitutiva decurtata, ai sensi del comma 89 in esame.

Ai sensi del comma 90 l’imposta sostitutiva è determinata in proporzione alla partecipazione detenuta nell’ente estero, e tenendo conto dell’effetto demoltiplicativo della quota di possesso, in presenza di partecipazioni indirette per il tramite di società controllate (ai sensi dell’articolo 167, comma 2, dello stesso TUIR).

Il comma 91 individua le modalità di esercizio dell’opzione per l’imposta sostitutiva sugli utili provenienti da Paesi a fiscalità privilegiata e del relativo versamento. Essa è esercitabile distintamente per ciascuna partecipata estera e con riguardo a tutti o a parte dei relativi utili e riserve di utile. L’opzione si perfeziona mediante indicazione nella dichiarazione dei redditi relativa al periodo di imposta in corso al 31 dicembre 2022 ed è efficace a decorrere dall’inizio del periodo di imposta successivo a quello in corso al 31 dicembre 2022.

Il versamento dell’imposta sostitutiva è effettuato in un’unica soluzione entro il termine di scadenza del saldo delle imposte sui redditi dovute per il periodo di imposta in corso al 31 dicembre 2022 (30 giugno 2023 per i soggetti con esercizio coincidente con l’anno solare) e non è ammessa compensazione in F24.

Ai sensi del comma 92, gli utili distribuiti si considerano prioritariamente formati con quelli assoggettati alle imposte sostitutive di cui ai commi 88 e 89 “che, dunque, non dovranno scontare ulteriori imposte in capo al soggetto residente in Italia” (così, relazione illustrativa).

Ai sensi del comma 93, per evitare fenomeni di doppia imposizione e di limitare l’impatto di eventuali cessioni di partecipazioni, il costo fiscalmente riconosciuto (ai fini della determinazione dell’imponibile) della partecipazione nella entità estera detenuta dal soggetto residente è incrementato, sino a concorrenza del corrispettivo della cessione, dell’importo degli utili e delle riserve di utili assoggettati all’imposta sostitutiva ed è diminuito in caso della loro distribuzione.

Con il comma 94 si consente di applicare l’opzione per l’imposta sostitutiva anche in relazione agli utili attribuibili alle stabili organizzazioni che applicano la cd. branch exemption, ovvero il regime fiscale disciplinato dall’articolo 168-ter del TUIR.

Ai sensi del comma 95, si affida il compito di emanare le disposizioni di attuazione e coordinamento delle norme introdotte al comma 87 emanate con decreto del Ministro dell’economia e delle finanze entro 90 giorni dalla data di entrata in vigore della legge in esame.


Nel rigo RF55, vanno indicate le variazioni in diminuzione diverse da quelle espressamente elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, vanno indicati con il codice 91, gli utili e le riserve di utile esclusi dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato per i quali sia stata esercitata l’opzione di cui all’art. 1, comma 88, della legge 29 dicembre 2022, n. 197;


Quadro RQ  – Istruzioni per la compilazione della Sezione XXV – Utili e riserve di utile


Gli utili e le riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022, sono integralmente esclusi dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato, a condizione che sia esercitata l’opzione nella presente sezione XXV (art. 1, commi 87 a 95, della legge n. 197 del 2022).

I contribuenti possono optare per l’assoggettamento a imposta sostitutiva delle imposte sui redditi, con aliquota del 9 per cento, dei predetti utili e riserve di utile.

L’aliquota è ridotta di 3 punti percentuali in relazione agli utili percepiti dal controllante residente o localizzato nel territorio dello Stato entro il termine di scadenza del versamento del saldo delle imposte sui redditi dovute per il periodo di imposta successivo a quello in corso al 31 dicembre 2022 e a condizione che gli stessi siano accantonati per un periodo non inferiore a due esercizi in una specifica riserva di patrimonio netto. In caso di mancato rispetto delle suddette condizioni deve essere versata la differenza, maggiorata del 20 per cento e dei relativi interessi, tra l’imposta sostitutiva determinata applicando l’aliquota del 9 per cento e l’imposta sostitutiva determinata applicando l’aliquota ridotta al 6 per cento. Tale versamento è effettuato entro trenta giorni decorrenti dal termine di scadenza stabilito per il rimpatrio degli utili o dalla data di riduzione dell’utile accantonato nell’apposita riserva prima del decorso del biennio.

L’imposta sostitutiva è determinata in proporzione alla partecipazione agli utili detenuta nella partecipata estera e tenendo conto dell’effetto demoltiplicativo della quota di possesso in presenza di partecipazioni indirette per il tramite di società controllate ai sensi dell’art. 167, comma 2, del TUIR.

L’opzione può essere esercitata distintamente per ciascuna partecipata estera e con riguardo a tutti o a parte dei relativi utili e riserve di utile.

L’opzione è efficace a decorrere dall’inizio del periodo di imposta successivo a quello in corso al 31 dicembre 2022.

Inoltre, l’opzione può essere esercitata anche in relazione agli utili attribuibili alle stabili organizzazioni che applicano il regime fiscale disciplinato dall’art. 168-ter del TUIR.

Le disposizioni di attuazione della predetta opzione sono adottate con decreto del Ministro dell’economia e delle finanze.

Nei righi da RQ98 a RQ100:

  • in colonna 1, va indicato il codice di identificazione fiscale del soggetto partecipato di cui all’art. 73, comma 1, lettera d), del TUIR, ove attribuito dall’Autorità fiscale del Paese di residenza ovvero, se attribuito, il codice identificativo rilasciato da un’Autorità amministrativa, i cui utili o riserve di utili sono oggetto dell’opzione;
  • in colonna 2, va indicata la denominazione del soggetto partecipato di cui all’art. 73, comma 1, lettera d), del TUIR;
  • in colonna 3, va indicato l’indirizzo completo della sede legale estera;
  • in colonna 4, va indicato il codice dello Stato o territorio estero (rilevato dalla tabella “Elenco dei Paesi e territori esteri”);
  • in colonna 5, va barrata la casella denominata “Partecipazione indiretta” in caso di partecipazione indiretta per il tramite di società controllate ai sensi dell’art. 167, comma 2, del TUIR;
  • in colonna 6, va indicato l’ammontare degli utili e delle riserve di utile per i quali si intende esercitare l’opzione;
  • in colonna 7, va barrata la casella denominata “Tipo” nel caso in cui l’opzione è esercitata con riguardo solo a una parte degli utili e riserve di utile relativi al medesimo soggetto partecipato riferita alla quota di partecipazione detenuta;
  • in colonna 8, va indicato: il codice 1, in caso di applicazione dell’aliquota ordinaria del 9 per cento, il codice 2, in caso di applicazione dell’aliquota ridotta del 6 per cento ai sensi dell’art. 1, comma 89, della legge n. 197 del 2022. Per i contribuenti in regime di trasparenza a ristretta base proprietaria (art. 116 del TUIR), il codice 3, in caso di applicazione dell’aliquota ordinaria del 30 per cento, il codice 4, in caso di applicazione dell’aliquota ridotta del 27 per cento ai sensi del predetto art. 1, comma 89, della legge n. 197 del 2022;
  • in colonna 9, va indicato l’importo dell’imposta sostitutiva dovuta pari alla percentuale di cui in colonna 8 applicata all’ammontare indicato in colonna 6.

Nel rigo RQ101, va indicata l’imposta sostitutiva dovuta complessiva: in colonna 1, la somma delle colonne 9 dei righi da RQ98 a RQ100, di tutti i moduli compilati, dove sia stato indicato il codice 1 o il codice 3 nella colonna 8 dei predetti righi, in colonna 2, la somma delle colonne 9 dei righi da RQ98 a RQ100, di tutti i moduli compilati, dove sia stato indicato il codice 2 o il codice 4 nella colonna 8 dei predetti righi.

Il versamento dell’imposta sostitutiva è effettuato in un’unica soluzione entro il termine di scadenza del saldo delle imposte sui redditi dovute per il periodo di imposta in corso al 31 dicembre 2022. Non è ammessa la compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241.


ASSEGNAZIONE O CESSIONE AI SOCI BENI IMMOBILI


Nel quadro RQ è stata prevista la nuova sezione XXIV dedicata ai contribuenti che, entro il 30 settembre 2023, assegnano o cedono ai soci beni immobili, diversi da quelli indicati nell’articolo 43, comma 2, primo periodo, del TUIR, o beni mobili iscritti in pubblici registri non utilizzati come beni strumentali nell’attività propria dell’impresa e che applicano un’imposta sostitutiva delle imposte sui redditi e dell’IRAP sulla differenza tra il valore normale dei beni assegnati, o, in caso di trasformazione, quello dei beni posseduti all’atto della trasformazione, e il loro costo fiscalmente riconosciuto.


Beni immobili e di beni mobili. Assegnazione agevolata ai soci


I commi da 100 a 105 dell’articolo 1 della legge 29 dicembre 2022, n. 197, introducono delle agevolazioni fiscali per le cessioni o assegnazioni, da parte delle società – ivi incluse le cd. società non operative – di beni immobili e di beni mobili registrati ai soci: a queste operazioni si applica un’imposta sostitutiva delle imposte sui redditi e dell’IRAP ed è ridotta l’imposta di registro. Analoghe agevolazioni sono previste per le relative trasformazioni societarie.

Come evidenzia la relazione illustrativa “le disposizioni che hanno consentito alle società commerciali l’assegnazione agevolata dei beni ai propri soci nonché la trasformazione delle società in società semplici, sono state più volte reiterate sino al 2016 (cfr. Le agevolazioni già previste dalla legge di Stabilità per il 2016 all’art. 1, comma 115 e segg., legge 28 dicembre 2015, n. 208, sono state riproposte dalla legge di Bilancio per il 2017 all’art. 1, commi 565 e 566, legge 11 dicembre 2016 n. 232 — in “Finanza & Fisco” n. 26-27/2016, pag. 2177). Da allora, nonostante il rilevante interesse e le costanti richieste delle imprese, l’agevolazione non è stata riproposta, a differenza dell’estromissione dell’immobile strumentale da parte dell’imprenditore individuale le cui disposizioni di favore sono state riproposte da ultimo dalla legge finanziaria per il 2019.

Le disposizioni si pongono l’obiettivo di assegnare ai soci, con una imposizione ridotta, gli immobili diversi da quelli strumentali per destinazione, vale a dire:

  • gli immobili strumentali per natura, sempre che siano concessi in locazione, comodato, o, comunque, non direttamente utilizzati dall’impresa;
  • gli immobili alla cui produzione o al cui scambio è diretta l’attività dell’impresa;
  • gli immobili che concorrono a formare il reddito d’impresa secondo le disposizioni di cui all’art. 90 del TUIR.

Sono, invece, esclusi dall’agevolazione i beni immobili i quali, pur essendo per le loro caratteristiche qualificabili tra quelli strumentali per natura, in quanto non sono suscettibili di diversa utilizzazione senza radicali trasformazioni, sono tuttavia utilizzati esclusivamente per l’esercizio dell’impresa da parte del loro possessore”.

Si consente in sostanza ai soci di rientrare in possesso di beni che hanno scarsa connotazione imprenditoriali, spesso utilizzati per fini privati direttamente dai soci stessi.

Inoltre, la norma consente anche l’estromissione di beni mobili registrati (natanti, aeromobili, autovetture, etc.) nonché la trasformazione agevolata di società che gestiscono tali beni.

L’assegnazione dei predetti beni ovvero la trasformazione di una società commerciale (S.p.A, S.r.l., S.a.p.a, S.n.c e S.a.s.) in società semplice, in assenza di agevolazione, comporterebbe il realizzo al valore normale dei citati beni (TUIR, articolo 9) con relativa ordinaria tassazione in capo alla società. Sotto il profilo delle imposte d’atto, l’imposta di registro, ipotecaria e catastale verrebbero applicate in misura piena, rendendo molto onerosa l’operazione e in definitiva tale da scoraggiare l’operazione.

Sotto il profilo IVA, non potendo derogare ai vincoli comunitari, le predette operazioni (assegnazione e trasformazione) non possono fruire di alcun beneficio e la base imponibile è determinata in base ai criteri generali, ossia il “valore di costo” di cui all’articolo 13, comma 2, lett. c), del D.P.R. n. 633/1972.

La norma di favore prevede:

  • la possibilità di determinare la base imponibile prendendo a riferimento il valore catastale dell’immobile (in luogo del valore normale);
  • una imposta sostitutiva sulla plusvalenza come sopra calcolata del 8% (in luogo del 24% di IRES, della tassazione progressiva IRPEF e del 3,9% di IRAP, salvo maggiorazione settoriale o regionale). In caso di società non operativa l’imposta sostituiva è elevata al 10,5%;
  • una imposta sostitutiva del 13% nel caso in cui, per effetto della assegnazione, la società dovesse utilizzare in contropartita della fuoriuscita contabile del cespite assegnato, riserve di patrimonio netto in sospensione d’imposta (in luogo della tassazione ordinaria del 24% IRES);
  • l’imposta di registro ridotta al 50% (dunque, in via generale dal 9% al 4,5%);
  • le imposte ipotecarie e catastali in misura fissa in luogo rispettivamente del 2% e 1%”.

Come anticipato, con le norme in esame viene riproposta la misura in passato già prevista dall’articolo 29 della legge 23 dicembre 1997, n. 449, come successivamente integrato dall’articolo 13 della legge 18 febbraio 1999, n. 28, nonché, da ultimo, dalla legge di stabilità 2016 (legge n. 208 del 2015), prorogata dalla legge di bilancio 2017 (all’art. 1, commi 565 e 566, legge 11 dicembre 2016 n. 232).

Sulle questioni applicative della disciplina dell’assegnazione/cessione e trasformazione agevolata prevista dai commi da 115 a 121 dell’articolo 1 della legge n. 208 del 2015 (in “Finanza & Fisco” n. 32-33/2015, pag. 2190), è intervenuta la circolare dell’Agenzia delle entrate n. 26 del 1° giugno 2016 (in “Finanza & Fisco” n. 8/2016, pag. 556). Tali chiarimenti sono stati formulati in coerenza con quanto precedentemente affermato dall’Agenzia nella circolare n. 40/E del 13 maggio 2002 (§ 1.4 — in “Finanza & Fisco” n. 19/2002, pag. 1898) a commento di una disciplina sostanzialmente analoga. In seguito, l’Agenzia delle entrate con circolare n. 37 del 16 settembre 2016 (in “Finanza & Fisco” n. 16/2016, pag. 1273) ha fornito ulteriori chiarimenti, volti a chiarire aspetti peculiari evidenziati dagli organi di stampa, dai rappresentanti delle associazioni di categoria e degli ordini professionali.

Da punto di vista normativo, il comma 100 individua i destinatari di tale agevolazione, ovvero le società in nome collettivo, in accomandita semplice, a responsabilità limitata, per azioni e in accomandita per azioni che assegnino o cedano ai soci beni immobili, diversi da quelli utilizzati esclusivamente per l’esercizio dell’impresa commerciale, o beni mobili iscritti in pubblici registri non utilizzati come beni strumentali nell’attività propria dell’impresa. Le medesime norme si applicano alle società che hanno per oggetto esclusivo o principale la gestione dei predetti beni e che entro il 30 settembre 2023 si trasformino in società semplici.


Beni immobili, diversi da quelli indicati nell’art. 43, comma 2, primo periodo, del TUIR (come descritti dalla circolare n. 26 E del 1° giugno 2016)


Possono essere assegnati in regime agevolato solo beni immobili diversi da quelli strumentali per destinazione, vale a dire diversi da quelli utilizzati esclusivamente per l’esercizio dell’impresa da parte della società.

Si definiscono strumentali per destinazione quegli immobili che hanno come unico impiego quello di essere «direttamente utilizzati» nell’espletamento di attività tipicamente imprenditoriali, senza risultare idonei a produrre un reddito autonomo rispetto a quello del complesso aziendale nel quale sono inseriti.

Sono, quindi, assegnabili in modo agevolato gli immobili diversi da quelli strumentali per destinazione, vale a dire:

  • quelli strumentali per natura, sempre che siano concessi in locazione, comodato, o, comunque, non direttamente utilizzati dall’impresa;
  • quelli alla cui produzione o al cui scambio è diretta l’attività dell’impresa;
  • quelli che concorrono a formare il reddito d’impresa secondo le disposizioni di cui all’art. 90 del TUIR.

Sono, invece, esclusi dall’agevolazione i beni immobili i quali, pur essendo per le loro caratteristiche qualificabili tra quelli strumentali per natura, in quanto non sono suscettibili di diversa utilizzazione senza radicali trasformazioni, sono tuttavia utilizzati esclusivamente per l’esercizio dell’impresa da parte del loro possessore.

Sono, invece, agevolabili in quanto si considerano “non strumentali per destinazione” quegli immobili che, pur concorrendo alla determinazione del reddito d’impresa che la società consegue, si caratterizzano per il fatto di costituire beni oggetto dell’attività d’impresa e di essere suscettibili di produrre un loro autonomo reddito attratto al reddito d’impresa (quali, in generale, gli immobili locati a terzi).

Appartengono a tale categoria, gli immobili posseduti dalle società che hanno per oggetto la gestione di immobili, in quanto gli stessi sono idonei a produrre un autonomo reddito (quello che deriva dalla loro locazione) ancorché, per principio di attrazione, lo stesso concorra alla unitaria determinazione del reddito di impresa.

Si chiarisce, al riguardo, il caso in cui, accanto ad un’attività di gestione passiva che si manifesta con la mera percezione di canoni di locazione/affitto relativi ad una pluralità di immobili (che consente l’assegnazione/cessione agevolata), si ponga in essere un’attività consistente nell’esecuzione di una serie di servizi complementari e funzionali alla utilizzazione unitaria del complesso immobiliare, con finalità diverse dal mero godimento dello stesso. Trattasi, ad esempio, degli immobili che fanno parte di complessi immobiliari aventi destinazione unitaria quali villaggi turistici, centri sportivi, gallerie commerciali.

La prestazione di tali servizi può risultare essenziale e determinante, dal punto di vista qualitativo e quantitativo, al fine di considerare tali immobili come componente inscindibile di una gestione attiva del compendio immobiliare. In tale ottica, gli immobili in questione vanno considerati quali beni «utilizzati direttamente nell’esercizio dell’impresa» e quindi esclusi dalla disciplina agevolata in esame. Al fine di individuare se i predetti requisiti siano essenziali e determinanti si rinvia ai criteri enunciati nel capitolo 4 della circolare n. 7/E del 29 marzo 2013 (in “Finanza & Fisco” n. 7/2013, pag. 445).

Con riferimento alle società operanti nel settore agricolo, si precisa che qualora il terreno sia utilizzato per effettuare la coltivazione e/o l’allevamento di animali lo stesso non è assegnabile ai soci in regime agevolato, essendo in tal caso impiegato dalla società nell’esercizio dell’impresa.

Rientrano, invece, nella disciplina in esame i terreni concessi in locazione o in comodato al momento dell’assegnazione, non essendo in tal caso gli stessi impiegati dalla società nell’esercizio dell’impresa.


Come rileva lo Studio CNN n. 73-2017/T “Assegnazioni, cessioni e trasformazioni agevolate: profili fiscali nella scelta della soluzione” est. F. Raponi (in “Finanza & Fisco” n. 17/2017, pag. 1348) non vi rientrano i singoli diritti (usufrutto, nuda proprietà salvo quanto precisato nella circ. 37/2016, par. 2) e i diritti edificatori. Inspiegabilmente L’A.F. (circ. n. 37/2016 pag. 11, § 2.3 — in “Finanza & Fisco” n. 16/2016, pag. 1278) esclude dal novero dei beni assegnabili i singoli beni compresi nell’azienda affittata a terzi a meno che “prima dell’operazione agevolata non rientrino più nel contratto di affitto”. Gli elementi costitutivi della fattispecie agevolata, specie in relazione alla data di acquisizione nel patrimonio della società e alla natura dei beni, vanno verificati alla data dell’atto. Il cambiamento della destinazione d’uso in funzione della operazione agevolata non costituisce ipotesi di abuso del diritto. (Così Circ. 26/2016, § 2.1). Tale conclusione non può essere considerata di carattere generale e estesa senza una adeguata riflessione anche all’oggetto sociale (si pensi a una società commerciale che intenda trasformarsi in società semplice previa modifica contestuale dell’oggetto). Tuttavia solo la modifica integrale o la totale sostituzione dell’oggetto sociale (e non anche la “riduzione” dell’oggetto sociale) anche se funzionale alla trasformazione, soprattutto per la sua rilevanza in chiave reddituale (artt. 55 e 73 commi 4 e 5 TUIR), potrebbe essere valutata in ottica elusiva. Al contrario la modifica di destinazione del bene può essere considerata e valutata diversamente. Su tale tema si veda Studio CNN n. 92-2016 “Trasformazione di società commerciale immobiliare in società semplice – problematiche fiscali” Est. F. Raponi (in “Finanza & Fisco” n. 11/2016, pag. 832) e risposta a quesito n. 98 del 2017 Est. F. Raponi ove la questione è affrontata anche con riferimento alla Ris. 101 del 03/11/2016 (in www.pianetafiscale.it – Area riservata agli abbonati).

Le agevolazioni previste si applicano a condizione che:

  • le cessioni o assegnazioni siano avvenute entro il 30 settembre 2023;
  • tutti i soci siano iscritti nel libro dei soci, ove prescritto, alla data del 30 settembre 2022 ovvero vengano iscritti entro (il 31 gennaio 2023) trenta giorni dalla data di entrata in vigore della legge in esame, in forza di titolo di trasferimento avente data certa anteriore al 1° ottobre 2022.

Il comma 101 individua in primo luogo la base imponibile cui applicare l’imposta sostitutiva ossia la differenza tra il valore normale dei beni assegnati o, in caso di trasformazione, quello dei beni posseduti all’atto della trasformazione, e il loro costo fiscalmente riconosciuto.

L’imposta sostitutiva delle imposte sui redditi e dell’IRAP ha un’aliquota dell’8 per cento, che cresce al 10,5 per cento per le società considerate non operative in almeno due dei tre periodi di imposta precedenti a quello in corso al momento della assegnazione, cessione o trasformazione.

L’aliquota è fissata nella misura del 13 per cento per le riserve in sospensione d’imposta annullate per effetto dell’assegnazione dei beni ai soci e quelle delle società che si trasformano. Tali riserve possono derivare, ad esempio, da una precedente legge speciale di rivalutazione di cui la società ha beneficiato.

Come chiarisce la citata circolare n. 37 del 16 settembre 2016, “il bene assegnato potrebbe fuoriuscire dalla società ad un valore contabile diverso da quello rilevante in sede fiscale, in quanto contabilmente rileva il valore attribuito dal redattore del bilancio, mentre fiscalmente quello normale/catastale. Tenuto conto che le riserve da annullare sono parametrate al valore contabile attribuito al bene fuoriuscito, potrebbe verificarsi che le riserve annullate contabilmente siano di entità diversa da quella del valore normale/catastale del bene preso a riferimento per la determinazione dell’imposta sostitutiva.

Ciò premesso, si evidenzia che per consentire la fuoriuscita dei beni oggetto di assegnazione agevolata, la società può liberare le riserve in sospensione d’imposta con applicazione dell’imposta sostitutiva in misura pari al 13 per cento (cfr. comma 116 dell’articolo 1 della legge n. 208 del 2015 e ora comma 101 dell’articolo 1 della legge n. 197 del 2022).

Ai fini del versamento della predetta imposta sostitutiva del 13 per cento, attesa la esclusiva rilevanza delle scelte contabili effettuate in sede di assegnazione, rileva l’ammontare delle riserve annullate, a prescindere dal fatto che queste siano diverse dal valore normale/catastale del bene. Possono essere liberate riserve di importo non superiore a quello utilizzato in sede contabile per consentire la fuoriuscita del bene. Il contribuente può utilizzare le riserve in sospensione d’imposta solo nella misura necessaria a consentire l’assegnazione dopo aver utilizzato le altre (riserve di utili e di capitale) già disponibili. In riferimento al trattamento delle riserve, si ribadisce (cfr. esempi circolare n. 26/E del 2016) che la presunzione di prioritario utilizzo delle riserve di utili prevista dall’articolo 47, comma 1, secondo periodo, del TUIR, è disapplicata, dal comma 118 (ndr. dell’articolo 1 della legge n. 208 del 2015 e ora comma 103 dell’articolo 1 della legge n. 197 del 2022) della disciplina agevolativa in esame, per l’intero importo oggetto di distribuzione in sede contabile e non è limitata alla base imponibile assoggettata ad imposta sostitutiva”.

Il comma 102 chiarisce i criteri di determinazione del valore normale, necessario per la determinazione della base imponibile. Per gli immobili, su richiesta della società e nel rispetto delle condizioni prescritte, il valore normale può essere determinato in misura pari a quello risultante dall’applicazione all’ammontare delle rendite risultanti in catasto dei moltiplicatori determinati con i criteri e le modalità previsti dalle norme in tema di imposta di registro. Si fa riferimento in particolare ai criteri e alle modalità previsti dal primo periodo del comma 4 dell’articolo 52 del testo unico delle disposizioni concernenti l’imposta di registro, di cui al D.P.R. 26 aprile 1986, n. 131.

Come evidenziato dalla circolare dell’Agenzia delle entrate n. 26 del 1° giugno 2016 “ai fini della determinazione della base imponibile dell’imposta sostitutiva delle imposte sui redditi e dell’IRAP, fermo restando per tutti i beni assegnabili il riferimento al costo fiscalmente riconosciuto, il comma 117 (ndr. dell’articolo 1 della legge n. 208 del 2015 e ora comma 102 dell’articolo 1 della legge n. 197 del 2022) stabilisce, con riferimento ai beni immobili, che su richiesta della società e nel rispetto delle condizioni prescritte dalla norma in esame, il valore normale, in alternativa a quello di cui all’art. 9 del TUIR, può essere determinato in misura pari a quello risultante dall’applicazione all’ammontare delle rendite risultanti in catasto dei moltiplicatori determinati con i criteri e le modalità previsti dal primo periodo del comma 4 dell’articolo 52 del testo unico delle disposizioni concernenti l’imposta di registro, di cui al decreto del Presidente della Repubblica 26 aprile 1986, n. 131.

Il richiamato comma 4 dell’articolo 52 del D.P.R. n. 131 del 1986 prevede la c.d. valutazione automatica, secondo cui non sono sottoposti a rettifica il valore o il corrispettivo degli immobili, iscritti in catasto con attribuzione di rendita, dichiarato in misura non inferiore, per i terreni, a 75 volte il reddito dominicale risultante in catasto e, per i fabbricati, a 100 volte il reddito risultante in catasto, aggiornati con i coefficienti stabiliti per le imposte sul reddito.

In definitiva, i coefficienti da applicare alle rendite, anche ai fini della determinazione della base imponibile dell’imposta sostitutiva in argomento sono i seguenti:


Si rammenta che il meccanismo della valutazione automatica fondata sulle rendite catastali, come chiarito con la circolare 29 maggio 2013, n. 18 (§ 2.10 — in “Finanza & Fisco” n. 15/2013, pag. 964) ha subito modifiche nel corso degli anni, per effetto dell’aggiornamento dei moltiplicatori. Con riferimento a quanto precede, si precisa che, ai fini dell’assegnazione, il valore normale degli immobili – analogamente al criterio espressamente previsto dalla norma con riferimento alla cessione degli immobili stessi, di cui si tratterà nel prosieguo – può essere computato in misura non inferiore ad uno dei sopra indicati valori. Pertanto, ad esempio, qualora il valore normale del bene immobile che si intende assegnare, determinato ai sensi dell’art. 9 del TUIR, sia pari a 100 e quello risultante dall’applicazione dei moltiplicatori delle rendite catastali sia pari a 80, il valore normale ai fini dell’assegnazione di cui trattasi potrà essere assunto anche in un importo intermedio tra i due predetti valori.

Possono essere effettuate anche scelte diversificate per immobile assegnato, indipendentemente dal fatto che l’assegnazione agevolata possa riguardare più immobili.

Come sopra evidenziato, è possibile beneficiare della disciplina in esame anche nel caso in cui la società risulti titolare di un diritto reale parziale sul bene (ad esempio, sia titolare della nuda proprietà e abbia dato in usufrutto o in abitazione il bene al socio) e provveda a liberarsene assegnando definitivamente il bene al socio. In tal caso, ai fini della determinazione della plusvalenza da assoggettare a imposta sostitutiva, in linea di principio, occorre far riferimento al valore (normale o catastale) della piena proprietà ridotto del diritto precedentemente concesso al socio (ad esempio, usufrutto o abitazione) calcolato sulla base del valore normale o catastale di cui all’articolo 48 del TUR. Va da se che il valore normale o catastale del bene ridotto del diritto concesso al socio deve essere confrontato con il valore fiscale della piena proprietà del bene anch’esso ridotto del valore del diritto concesso al socio.

Il valore normale per i beni mobili iscritti in pubblici registri, non dettando la norma in esame alcuna particolare previsione, deve essere individuato in base alle ordinarie disposizioni del comma 3 dell’art. 9 del TUIR.

L’altro elemento da considerare per la determinazione della base imponibile cui applicare l’imposta sostitutiva delle imposte sui redditi e dell’IRAP – nella misura dell’8 per cento, ovvero del 10,5 per cento per le società considerate non operative – è costituito dal costo fiscalmente riconosciuto del bene assegnato.

A tale riguardo si precisa che, relativamente ai beni plusvalenti, il costo fiscalmente riconosciuto è determinato secondo i criteri previsti dall’art. 110, comma 1, lettera b), del TUIR, al netto degli ammortamenti fiscalmente dedotti.

Con riferimento ai beni che in caso di cessione, ai sensi dell’art. 85, comma 1, lett. a) e b), del TUIR, danno luogo a ricavi (così detti beni-merce), nell’ipotesi in cui questi non siano valutati dalla società in base al metodo del «costo specifico», il costo fiscalmente riconosciuto va determinato facendo quindi riferimento ad una situazione di magazzino, relativa ai beni assegnati, redatta alla data di assegnazione con i criteri di cui all’articolo 92 del TUIR.

Si precisa, inoltre, che nell’ipotesi in cui il valore normale/catastale dei beni assegnati sia inferiore al loro costo fiscalmente riconosciuto, la base imponibile ai fini del calcolo dell’imposta sostitutiva sarà pari a zero e la minusvalenza non è deducibile ai fini della determinazione del reddito d’impresa.

Tuttavia, la mancanza di base imponibile non preclude la possibilità di fruire della disciplina agevolativa in esame.

L’aliquota dell’imposta sostitutiva delle imposte sui redditi e dell’IRAP, da applicare alla base imponibile come sopra determinata è, come già precisato, pari all’8 per cento, ovvero al 10,5 per cento per le società considerate non operative in almeno due dei tre periodi di imposta precedenti a quello in corso al momento della assegnazione”.

Si precisa, inoltre, che, nel caso di cessione, il corrispettivo della stessa, ove inferiore al valore normale del bene – determinato ai sensi delle regole generali del TUIR (art. 9) o, in alternativa, con l’applicazione dei moltiplicatori di cui al precedente inciso – sia computato in misura non inferiore ad uno dei due valori (valore normale o valore catastale).

Il comma 103 dispone che il costo fiscalmente riconosciuto delle azioni o quote possedute dai soci delle società trasformate va aumentato della differenza assoggettata ad imposta sostitutiva.

Viene inoltre disposto che, nei confronti dei soci assegnatari, non si applichino le disposizioni sul trattamento fiscale degli utili di cui al comma 1, secondo periodo e dal 5 all’8 del menzionato articolo 47, relativi alla presunzione di distribuzione degli utili di esercizio, nonché in tema di distribuzione di beni ai soci e trattamento fiscale di dette assegnazioni.

Si chiarisce inoltre che il valore normale dei beni ricevuti, al netto dei debiti accollati, riduce il costo fiscalmente riconosciuto delle azioni o quote possedute.

Per quanto concerne il costo fiscalmente riconosciuto del bene assegnato, la citata Circolare n. 26 del 1° giugno 2016 (§ 4 — in “Finanza & Fisco” n. 8/2016, pag. 565), rimanda, relativamente ai beni plusvalenti, ai criteri previsti dall’art. 110, comma 1, lettera b), del TUIR, norma secondo cui si comprendono nel costo anche gli oneri accessori di diretta imputazione, esclusi gli interessi passivi e le spese generali; la circolare chiariva che tale costo andava computato al netto degli ammortamenti fiscalmente dedotti. Per quanto invece riguarda i cd. “beni merce” (beni che in caso di cessione danno luogo a ricavi), ove non siano valutati dalla società in base al metodo del “costo specifico”, il costo fiscalmente riconosciuto era determinato con criteri corrispondenti a quelli stabiliti per la determinazione del costo del venduto, facendo quindi riferimento ad una situazione di magazzino, relativa ai beni assegnati, redatta alla data di assegnazione.

Il comma 104 stabilisce che le aliquote dell’imposta proporzionale di registro eventualmente applicabili alle assegnazioni e le cessioni ai soci di cui ai commi da 77 a 79 sono ridotte alla metà (in via generale dal 9% al 4,5%) e le imposte ipotecarie e catastali si applicano in misura fissa (in luogo dell’aliquota del 2% per le imposte ipotecarie e dell’1% per quelle catastali).

Quanto al versamento dell’imposta il comma 105 precisa che esso deve avvenire in due rate: il 60 per cento entro il 31 luglio 2023 e la restante parte entro il 30 novembre 2023 secondo le norme generali sui versamenti di cui al decreto legislativo 9 luglio 1997, n. 241. Per la riscossione, i rimborsi ed il contenzioso si applicano le disposizioni previste per le imposte sui redditi.

Le operazioni agevolate si perfezionano con l’indicazione nella dichiarazione dei redditi dei valori dei beni assegnati e della relativa imposta sostitutiva. Il pagamento non rileva ai fini del perfezionamento (circolare n. 26 cit. § 5 — in “Finanza & Fisco” n. 8/2016, pag. 566). L’omesso, insufficiente o tardivo versamento non determina la decadenza dalle agevolazioni essendo possibile la regolarizzazione mediante il ravvedimento. Sul tema si veda anche DRE Piemonte n. 901-533/2016.


Quadro RQ  – Istruzioni per la compilazione della Sezione XXIV – Assegnazione o cessione di beni ai soci


Le società a responsabilità limitata, per azioni e in accomandita per azioni che entro il 30 settembre 2023, assegnano o cedono ai soci beni immobili, diversi da quelli indicati nell’art. 43, comma 2, primo periodo, del TUIR, o beni mobili iscritti in pubblici registri non utilizzati come beni strumentali nell’attività propria dell’impresa, oppure che, avendo per oggetto esclusivo o principale la gestione dei predetti beni, si trasformano in società semplici, possono applicare un’imposta sostitutiva dell’IRES e dell’IRAP sulla differenza tra il valore normale dei beni assegnati o, in caso di trasformazione, quello dei beni posseduti all’atto della trasformazione, e il loro costo fiscalmente riconosciuto (art. 1, commi da 100 a 105, della legge 29 dicembre 2022, n. 197).

L’esercizio dell’opzione deve ritenersi perfezionato con l’indicazione nel presente prospetto dei valori dei beni assegnati e della relativa imposta sostitutiva. La mancanza di base imponibile non preclude la possibilità di fruire della disciplina agevolativa (Circolare dell’Agenzia delle entrate n. 26 del 1° giugno 2016).

Possono compilare il presente prospetto le società il cui periodo d’imposta chiude nel 2023, con riferimento alle assegnazioni, cessioni o trasformazioni intervenute nel corso del 2023 ed entro la data di chiusura del periodo d’imposta ovvero entro il 30 settembre 2023, se precedente tale data.

L’imposta sostitutiva è pari:

  • all’8 per cento ovvero;
  • al 10,5 per cento per le società considerate non operative in almeno due dei tre periodi di imposta precedenti a quello in corso al momento della assegnazione, cessione o trasformazione.

Le riserve in sospensione d’imposta annullate per effetto dell’assegnazione dei beni ai soci e quelle delle società che si trasformano sono assoggettate ad imposta sostitutiva nella misura del 13 per cento.

In caso di contemporanea assegnazione di beni che producono componenti positivi e negativi, le componenti negative di reddito devono essere scomputate dall’importo di quelle positive sulla quali è applicabile l’imposta sostitutiva (Circolare dell’Agenzia delle entrate n. 37 del 16 settembre 2016).

Le disposizioni si applicano a condizione che tutti i soci risultino iscritti nel libro dei soci, ove prescritto, alla data del 30 settembre 2022, ovvero siano stati iscritti entro trenta giorni dalla data di entrata in vigore della legge 29 dicembre 2022, n. 197, in forza di titolo di trasferimento avente data certa anteriore al 1º ottobre 2022. La stessa disciplina si applica alle società che hanno per oggetto esclusivo o principale la gestione dei predetti beni e che entro il 30 settembre 2023 si trasformano in società semplici.

Per gli immobili, su richiesta della società e nel rispetto delle condizioni prescritte, il valore normale può essere determinato in misura pari a quello risultante dall’applicazione all’ammontare delle rendite risultanti in catasto dei moltiplicatori determinati con i criteri e le modalità previsti dal primo periodo del comma 4 dell’art. 52 del testo unico delle disposizioni concernenti l’imposta di registro, di cui al decreto del Presidente della Repubblica 26 aprile 1986, n. 131.

In caso di cessione, ai fini della determinazione dell’imposta sostitutiva, il corrispettivo della cessione, se inferiore al valore normale del bene, determinato ai sensi dell’art. 9 del TUIR, o in alternativa, ai sensi del primo periodo del comma 102 dell’art. 1 della legge n. 197 del 2022, è computato in misura non inferiore ad uno dei due valori.

Nel rigo RQ94 va indicato:

  • in colonna 1, relativamente ai beni immobili, il valore normale dei beni assegnati o, in caso di trasformazione, quello dei beni posseduti all’atto della trasformazione, oppure il corrispettivo dei beni ceduti;
  • in colonna 2, il costo fiscalmente riconosciuto relativamente ai beni di colonna 1;
  • in colonna 3, la base imponibile pari alla differenza tra gli importi indicati nelle colonne 1 e 2 del presente rigo; in caso di risultato negativo l’importo va preceduto dal segno “-“.

Nel rigo RQ95 va indicato:

  • in colonna 1, relativamente ai beni mobili iscritti in pubblici registri non utilizzati come beni strumentali, il valore normale dei beni assegnati o, in caso di trasformazione, quello dei beni posseduti all’atto della trasformazione, oppure il corrispettivo dei beni ceduti;
  • in colonna 2, il costo fiscalmente riconosciuto relativamente ai beni di colonna 1;
  • in colonna 3, la base imponibile pari alla differenza tra gli importi indicati nelle colonne 1 e 2 del presente rigo; in caso di risultato negativo l’importo va preceduto dal segno “-“.

Ai soli fini della compilazione della presente sezione, in presenza di più beni da cui derivano, solo per alcuni di essi, minusvalenze e/o differenziali negativi non deducibili, per questi ultimi beni si assume quale costo fiscalmente riconosciuto da riportare nella colonna 2 dei righi RQ94 e RQ95 un importo non superiore a quello indicato per i medesimi beni nella colonna 1 dei predetti righi.

Nel rigo RQ96 va indicato:

  • in colonna 1, la somma algebrica tra gli importi indicati nella colonna 3 dei righi RQ94 e RQ95; in caso di risultato negativo la presente colonna non va compilata;
  • in colonna 3, l’imposta sostitutiva dovuta ai sensi dell’art. 1, comma 101, della citata legge n. 197 del 2022.

I soggetti considerati non operativi devono barrare anche la casella di colonna 2. Nel rigo RQ97 va indicato:

  • in colonna 1, l’ammontare delle riserve in sospensione d’imposta annullate per effetto dell’assegnazione dei beni ai soci e quelle delle società che si trasformano;
  • in colonna 2, l’imposta sostitutiva dovuta ai sensi dell’art. 1, comma 102, della citata legge n. 197 del 2022.

Il versamento è effettuato con i criteri di cui al decreto legislativo 9 luglio 1997, n. 241. Il 60 per cento dell’imposta sostitutiva è versato entro il 30 settembre 2023 e la restante parte entro il 30 novembre 2023.

Per il versamento dell’imposta sostitutiva per l’assegnazione, cessione dei beni ai soci o società trasformate nonché dell’imposta sostitutiva sulle riserve in sospensione d’imposta vanno utilizzati gli appositi codici tributo.


 Quadro RQ


Inoltre, nel quadro RF sono state previste, tra le altre variazioni in aumento e in diminuzione appositi codici per indicare, rispettivamente, la minusvalenza e la plusvalenza che si genera per effetto dell’assegnazione di beni (art. 1, commi da 100 a 105, della legge 29 dicembre 2022, n. 197).

Nel rigo RF31, vanno indicate le variazioni in aumento diverse da quelle espressamente sopra elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, va indicata con il codice 51, la minusvalenza che si genera per effetto dell’assegnazione di beni ai sensi dell’art. 1, commi da 100 a 105, della legge 29 dicembre 2022, n. 197.

Nel rigo RF55, vanno indicate le variazioni in diminuzione diverse da quelle espressamente elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, va indicata con il codice 51, la plusvalenza che si genera per effetto dell’assegnazione di beni ai sensi dell’art. 1, commi da 100 a 105, della legge 29 dicembre 2022, n. 197.


RIVALUTAZIONE DELLE VALORI DELLE PARTECIPAZIONI E DEI TERRENI


Nel quadro RQ è stata aggiornata la sezione XVII al fine di consentire al contribuente l’applicazione delle disposizioni degli articoli 5 e 7 della legge 28 dicembre 2001, n. 448 finalizzati alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola posseduti alla data del 1° gennaio 2023. Sui predetti valori è dovuta un’imposta sostitutiva delle imposte sui redditi nella misura del 16 per cento (art. 1, comma 108, della legge 29 dicembre 2022, n. 197).


Rideterminazione dei valori di acquisto dei terreni e partecipazioni


I commi da 107 a 109, dell’articolo 1 della legge 29 dicembre 2022, n. 197, oltre a prevedere la riproposizione della rivalutazione del valore delle partecipazioni non negoziate e dei terreni, per i beni posseduti al 1° gennaio 2023, prevedono la possibilità di rideterminare anche il valore di acquisto delle partecipazioni negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione.

Si segnala che l’Agenzia delle entrate, con circolare n. 1 E del 22 gennaio 2021 (in “Finanza & Fisco” n. 41-42/2020, pag. 2736) ha fornito un quadro sistematico della materia. Con riferimento alla rivalutazione dei terreni, la citata circolare recepisce inoltre l’indirizzo espresso dalle SS.UU. della Corte di cassazione con le sentenze nn. 2321 e 2322 del 31 gennaio 2020, secondo cui l’indicazione nell’atto di cessione di un corrispettivo inferiore al valore rideterminato con la perizia giurata non determina la decadenza dal beneficio di cui al citato articolo 7 della legge n. 448 del 2001.

Il comma 107, lett. b), dispone, infatti, mediante l’inserimento del comma 1-bis nell’articolo 5 della legge n. 448 del 2001, la possibilità di rideterminare anche il valore delle partecipazioni in società quotate nei mercati regolamentati o nei sistemi multilaterali di negoziazione, possedute alla data del 1° gennaio 2023. A tal fine, il valore normale determinato ai sensi dell’articolo 9, comma 4, lettera a), del TUIR riferito al mese di dicembre 2022 deve essere assoggettato a imposta sostitutiva.

Le aliquote delle imposte sostitutive sono stabilite nelle seguenti misure:

  • 16 per cento sia per le partecipazioni che, alla data del 1° gennaio 2023, risultano qualificate ai sensi dell’art. 67, comma 1, lett. c), del TUIR, sia per le partecipazioni non qualificate;
  • 16 per cento per i terreni edificabili e con destinazione agricola.

Possono avvalersi della rideterminazione:

  • le persone fisiche, per le operazioni non rientranti nell’esercizio di attività commerciali;
  • le società semplici e i soggetti a esse equiparate;
  • gli enti non commerciali;
  • i non residenti privi di stabile organizzazione in Italia.

In particolare, il comma 107, lettera b), consente di rideterminare a fini fiscali le plusvalenze e minusvalenze di natura finanziaria relative ai titoli, alle quote o ai diritti negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione (di cui all’articolo 67, comma 1, lettere c) e c-bis), TUIR, D.P.R. n. 917 del 1986), posseduti alla data del 1° gennaio 2023.

La rideterminazione consiste nell’assumere, a fini fiscali, il valore normale degli stessi al mese di dicembre 2022, in luogo del costo o valore di acquisto, a condizione che il predetto valore sia assoggettato ad una imposta sostitutiva delle imposte sui redditi con aliquota, stabilita al comma 109 al 16%.

A tal fine viene aggiunto un nuovo comma 1-bis all’articolo 5 della legge n. 448 del 2001, che disciplina la rideterminazione dei valori di acquisto di partecipazioni non negoziate nei mercati regolamentati.

In considerazione del fatto che la possibilità di rideterminazione dei valori d’acquisto di partecipazioni viene consentita anche con riferimento ai titoli negoziati in mercati regolamentati o in sistemi multilaterali di negoziazione, la lettera a) del comma 107 modifica la rubrica del predetto articolo sopprimendo il riferimento all’esclusione dei titoli negoziati nei mercati regolamentati.

Secondo quanto stabilito dall’articolo 9, comma 4, lettera a), del TUIR il valore normale è determinato per le azioni, obbligazioni e altri titoli negoziati in mercati regolamentati italiani o esteri, in base alla media aritmetica dei prezzi rilevati nell’ultimo mese.

Il comma 108, novellando l’articolo 2, comma 2, del decreto-legge 24 dicembre 2002, n. 282 estende l’applicazione delle disposizioni dei commi da 5 a 7 del citato articolo 5 della legge n. 488 del 2001 anche alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola posseduti alla data del 1° gennaio 2023.

I commi da 5 a 7 dell’articolo 5 della legge n. 448 del 2001 stabiliscono le modalità di applicazione delle disposizioni in materia di rivalutazione delle partecipazioni e dei terreni, secondo le quali il valore da assumere in luogo del costo o valore di acquisto deve essere determinato sulla base di una perizia giurata di stima redatta da specifiche categorie di soggetti. In particolare, il comma 5 dispone che se la relazione giurata di stima è predisposta per conto della stessa società o dell’ente nel quale la partecipazione è posseduta, la relativa spesa è deducibile dal reddito d’impresa in quote costanti nell’esercizio in cui è stata sostenuta e nei quattro successivi. Se la relazione giurata di stima è predisposta per conto di tutti o di alcuni dei possessori dei titoli, quote o diritti la relativa spesa è portata in aumento del valore di acquisto della partecipazione in proporzione al costo effettivamente sostenuto da ciascuno dei possessori. L’assunzione del valore così definito quale valore di acquisto non consente il realizzo di minusvalenze utilizzabili ai sensi dei commi 3 e 4 dell’articolo 82 del citato testo unico delle imposte sui redditi (comma 6). Infine, il comma 7 stabilisce gli intermediari abilitati all’applicazione dell’imposta sostitutiva a norma degli articoli 6 e 7 del decreto legislativo 21 novembre 1997, n. 461 tengono conto del nuovo valore, in luogo di quello del costo o del valore di acquisto, soltanto se prima della realizzazione delle plusvalenze e delle minusvalenze ricevono copia della perizia, unitamente ai dati identificativi dell’estensore della perizia stessa e al codice fiscale della società periziata.

Come chiarito con la circolare 24 ottobre 2011, n. 47/E (in “Finanza & Fisco” n. 34/2011, pag. 2995), il contribuente, qualora lo ritenga opportuno, può rideterminare il valore delle partecipazioni e dei terreni anche nell’ipotesi in cui abbia già in precedenza usufruito di analoghe disposizioni agevolative ed anche quando l’ultima perizia giurata di stima riporti un valore inferiore a quello risultante dal la perizia precedente. Nel caso in cui venga effettuata una nuova perizia dei beni detenuti, è possibile scomputare dall’imposta sostitutiva dovuta l’imposta sostitutiva eventualmente già versata in occasione di precedenti procedure di rideterminazione effettuate con riferimento ai medesimi beni. In alternativa allo scomputo dell’imposta già versata, il contribuente può presentare istanza di rimborso dell’imposta sostitutiva pagata in passato, ai sensi dell’articolo 38 del D.P.R. 29 settembre 1973, n. 602. Il termine di decadenza per la richiesta del suddetto rimborso decorre dalla data in cui si verifica la duplicazione del versamento e cioè dalla data di pagamento dell’intera imposta sostitutiva dovuta per effetto dell’ultima rideterminazione effettuata ovvero dalla data di versamento della prima rata. L’importo del rimborso, come noto, non può comunque essere superiore all’importo dovuto in base all’ultima rideterminazione del valore effettuata (cfr. articolo 7, comma 2, lettere ee) e ff), del decreto legge 13 maggio 2011, n. 70 convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106).

Si dispone inoltre che le imposte sostitutive, ivi previste, possano essere rateizzate fino ad un massimo di tre rate annuali di pari importo, a decorrere dalla data del 15 novembre 2023; prevedendo un interesse, da versarsi contestualmente, pari al 3% sull’importo delle rate successive alla prima.

Si prevede, inoltre, che la redazione e il giuramento della perizia, previsti dalle citate norme, debbano essere effettuati entro la predetta data del 15 novembre 2023.

Come chiarito nella circolare n. 35/E del 4 agosto 2004 (§ 2 — in “Finanza & Fisco” n. 30/2004, pag. 2491) l’opzione per la rideterminazione dei valori e la conseguente obbligazione tributaria si considerano perfezionate con il versamento dell’intero importo dell’imposta sostitutiva ovvero, in caso di pagamento rateale, con il versamento della prima rata. Infatti, il contribuente può avvalersi immediatamente del nuovo valore di acquisto ai fini della determinazione delle plusvalenze di cui all’articolo 67 del TUIR. Si ricorda che l’omessa indicazione nel modello redditi dei dati relativi costituisce una violazione formale, alla quale si applica la sanzione con un minimo di euro 250 fino ad un massimo di euro 2.000 (cfr. art. 8, comma 1, del D.Lgs. 18 dicembre 1997, n. 471). In ogni caso restano impregiudicati gli effetti della rideterminazione (conf. circolare n. 1 E del 22 gennaio 2021 — in “Finanza & Fisco” n. 41-42/2020, pag. 2740).

Naturalmente, anche la sussistenza della perizia giurata di stima costituisce requisito essenziale, la cui mancanza non consente il perfezionamento della procedura. In assenza di giuramento entro la predetta data del 15 novembre 2023 il beneficio non compete (cfr. Risposta ad interpello n. 153 del 28 dicembre 2018).

Il comma 109 prevede un’aliquota d’imposta sostitutiva al 16% sui valori di acquisto delle partecipazioni e dei terreni edificabili e con destinazione agricola rideterminati secondo quanto previsto dal comma 2 dell’articolo 2 del decreto-legge 24 dicembre 2002, n. 282, convertito, con modificazioni, dalla legge 21 febbraio 2003, n. 27, come da ultimo modificato dal comma 108.

La stessa aliquota d’imposta sostitutiva è inoltre applicabile alla fattispecie di cui all’articolo 5, commi 1-bis, introdotta dalla disposizione in esame e 2, della legge 28 dicembre 2001, n. 448, e alla fattispecie di cui all’articolo 7, comma 2, della medesima legge riguardante le plusvalenze e le minusvalenze afferenti ai terreni edificabili e con destinazione agricola posseduti.

Si ricorda che la rideterminazione del valore delle partecipazioni (di cui all’articolo 5 della legge n. 448 del 2001), dei valori di acquisto dei terreni edificabili e con destinazione agricola e dell’acquisto di partecipazioni, di cui all’articolo 7 della medesima legge, sono state più volte oggetto di proroga, da ultimo dall’articolo 29, comma 2, del decreto-legge 1° marzo 2022, n. 17, convertito, con modificazioni, dalla legge 27 aprile 2022, n. 34.


Quadro RQ – Istruzioni per la compilazione della Sezione XVII – Rideterminazione del valore dei terreni e delle partecipazioni (art. 7, comma 2, lettera dd-bis), del decreto legge 13 maggio 2011, n. 70 convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106)


Il prospetto deve essere compilato dalle società che, ai sensi dell’art. 7, comma 2, lettera dd-bis), del decreto-legge 13 maggio 2011, n. 70 convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, intendono avvalersi della facoltà di rideterminare il valore delle partecipazioni non negoziate in mercati regolamentati e di terreni edificabili e con destinazione agricola che, per il periodo di applicazione delle disposizioni di cui agli articoli 5 e 7 della legge n. 448 del 2001, e successive modificazioni, siano stati oggetto di misure cautelari e che all’esito del giudizio ne abbiano riacquistato la piena titolarità.

Possono essere oggetto di rivalutazione i valori delle partecipazioni non negoziate e dei terreni posseduti alla data del 1° gennaio 2022 (art. 29 del decreto-legge 1° marzo 2022, n. 17) e del 1° gennaio 2023 (art.1, comma 108, della legge 29 dicembre 2022, n. 197); il valore delle partecipazioni e dei terreni deve risultare da un’apposita perizia giurata di stima redatta da professionisti abilitati, entro il termine, rispettivamente, del 15 novembre 2022 e del 15 novembre 2023; l’efficacia della procedura è condizionata al versamento di un’imposta sostitutiva dell’imposta sui redditi che va effettuata, rispettivamente, entro il 15 novembre 2022 e il 15 novembre 2023, in un’unica soluzione oppure può essere rateizzato fino ad un massimo di tre rate annuali di pari importo, a decorrere dalla medesima data.

L’imposta sostitutiva è versata nella misura del 14 per cento e del 16 per cento sia per le partecipazioni e i terreni posseduti, rispettivamente, alla data del 1° gennaio 2022 e del 1° gennaio 2023.

Sull’importo delle rate successive alla prima sono dovuti gli interessi nella misura del 3 per cento annuo da versare contestualmente a ciascuna rata.

Le disposizioni dell’art. 5 della citata legge n. 448 del 2001, si applicano anche per la rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione possedute alla data del 1° gennaio 2023.

Per i titoli, le quote o i diritti negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione, posseduti alla data del 1° gennaio 2023, può essere assunto, in luogo del costo o valore di acquisto, il valore normale determinato ai sensi dell’articolo 9, comma 4, lettera a), del TUIR, con riferimento al mese di dicembre 2022, a condizione che il predetto valore sia assoggettato alla medesima imposta sostitutiva prevista per le partecipazioni non negoziate (art. 1, comma 107, della legge n. 197 del 2022).

Il maggior valore attribuito in sede di rivalutazione si considera fiscalmente riconosciuto ai fini delle imposte sui redditi a decorrere dall’esercizio in cui è effettuato il versamento dell’intera imposta sostitutiva ovvero della prima rata (si veda la Circolare dell’Agenzia delle Entrate n. 47 del 24 ottobre 2011).

A tal fine nei righi RQ58 e RQ59 devono essere distintamente indicate le operazioni relative alla rideterminazione del valore dei terreni edificabili e con destinazione agricola, per i quali il valore di acquisto è stato rideterminato sulla base di una perizia giurata di stima ed è stato effettuato il relativo versamento dell’imposta sostitutiva.

Nel caso di comproprietà di un terreno o di un’area rivalutata sulla base di una perizia giurata di stima, ciascun comproprietario deve dichiarare il valore della propria quota per la quale ha effettuato il versamento dell’imposta sostitutiva dovuta.

Nel caso di versamento cumulativo dell’imposta per più terreni o aree deve essere distintamente indicato il valore del singolo terreno o area con la corrispondente quota dell’imposta sostitutiva dovuta su ciascuno di essi.

Per la compilazione dei predetti righi, in particolare, indicare:

  • in colonna 1, il valore del terreno rivalutato risultante della perizia giurata di stima;
  • in colonna 2, l’imposta sostitutiva dovuta pari al 14 per cento o al 16 per cento dell’importo di colonna 1. La colonna 3 deve essere barrata se l’importo dell’imposta sostitutiva dovuta è stato rateizzato e la colonna 4 deve essere barrata se l’importo dell’imposta sostitutiva dovuta indicata nella colonna 2 è parte di un versamento cumulativo.

Nel rigo RQ60 devono essere indicate le operazioni relative alla rideterminazione del valore delle partecipazioni, quote o diritti negoziate e non negoziate nei mercati regolamentati.

Nel caso di versamento cumulativo dell’imposta sostitutiva con riferimento a più partecipazioni, quote o diritti deve essere distintamente indicato il valore della singola partecipazione, quota o diritto, con la corrispondente imposta sostitutiva dovuta su ciascuno di essi.

In particolare, indicare nel rigo RQ60:

  • in colonna 1, il valore della partecipazione qualificata e non qualificata rivalutato al 1° gennaio 2022 e al 1° gennaio 2023 risultante dalla perizia giurata di stima o, per i titoli, le quote o i diritti negoziati, il valore normale;
  • in colonna 2, l’imposta sostitutiva dovuta pari al 14 per cento o al 16 per cento.

La colonna 3 deve essere barrata se l’importo dell’imposta sostitutiva dovuta è stato rateizzato e la colonna 4 deve essere barrata se l’importo dell’imposta sostitutiva dovuta indicata nella colonna 2 è parte di un versamento cumulativo.

Qualora il contribuente provveda a effettuare una nuova perizia dei beni detenuti alla data del 1° gennaio 2022 o del 1° gennaio 2023, può scomputare dall’imposta sostitutiva dovuta l’imposta sostitutiva già versata in occasione di precedenti procedure di rideterminazione effettuate con riferimento ai medesimi beni ovvero presentare istanza di rimborso dell’imposta sostitutiva pagata in passato (si veda la Circolare dell’Agenzia delle entrate n. 1 del 22 gennaio 2021).


Quadro RQ


VALUTAZIONE DELLE CRIPTO-ATTIVITÀ


Nel quadro RF sono stati previsti due codici tra le altre variazioni in aumento e in diminuzione al fine di indicare, rispettivamente, i componenti positivi e negativi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo di imposta a prescindere dall’imputazione al conto economico, che non concorrono alla formazione del reddito (art. 1, comma 131, della legge 29 dicembre 2022, n. 197).


Valutazione delle cripto-attività


Il comma 131 dell’articolo 1 della legge 29 dicembre 2022, n. 197, stabilisce che i componenti positivi e negativi che risultano dalla valutazione delle cripto-attività non concorrono alla formazione del reddito ai fini dell’imposta sul reddito delle società (IRES) e dell’imposta regionale sulle attività produttive (IRAP).

La norma ha la finalità di sterilizzare tutti i fenomeni valutativi – sia di segno positivo (plusvalenze) che negativo (minusvalenze) – riconducibili alle fluttuazioni di valore delle cripto-attività detenute dalle imprese, rinviando la tassazione/deduzione dei relativi componenti di reddito solo al momento del loro effettivo realizzo da individuarsi secondo i criteri tradizionali applicabili in materia di reddito d’impresa. Come precisato nella relazione illustrativa “la disposizione vuole evitare l’incidenza delle oscillazioni di valore delle predette cripto-attività detenute dalle imprese, prescindendo dalle modalità di redazione del bilancio; rimangono escluse, le valutazioni dei crediti e dei debiti da regolare in cripto-attività. Resta fermo che nel momento in cui le cripto-attività sono permutate con altri beni (incluse altre cripto-attività) o cedute in cambio di moneta Fiat la differenza tra il corrispettivo incassato e il valore fiscale concorre alla formazione del reddito di periodo”.

A tal fine, viene integrato l’articolo 110 del TUIR, recante norme generali sulle valutazioni necessarie per la determinazione della base imponibile IRES, inserendovi il comma 3-bis, per effetto del quale, in deroga alla disciplina generale, non concorrono alla formazione del reddito i componenti positivi e negativi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo d’imposta a prescindere dall’imputazione al conto economico.


Nel rigo RF31, vanno indicate le variazioni in aumento diverse da quelle espressamente sopra elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, vanno indicati con il codice 71 i componenti negativi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo di imposta, che non concorrono alla formazione del reddito (art. 110, comma 3-bis del TUIR- comma inserito dall’art. 1, comma 131, della L. 29/12/2022, n. 197, a decorrere dal 01.01.2023);

Nel rigo RF55, vanno indicate le variazioni in diminuzione diverse da quelle espressamente elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo.  In particolare, vanno indicati con il codice 94, i componenti positivi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo di imposta, che non concorrono alla formazione del reddito (art. 110, comma 3-bis del TUIR- comma inserito dall’art. 1, comma 131, della L. 29/12/2022, n. 197, a decorrere dal 01.01.2023);


SOCIETÀ IN PERDITA SISTEMATICA


Il quadro RS è stato aggiornato per tenere conto dell’abrogazione della disciplina sulle “società in perdita sistematica” di cui all’art. 2, commi 36-decies e 36-undecies, del decreto-legge n. 138 del 2011 (art. 9, comma 1, del decreto-legge 21 giugno 2022, n.73).


Quadro RS 2022


CESSIONE O RIMBORSO DI QUOTE O AZIONI DI OICR


Nel quadro RQ è stata prevista la nuova sezione XXVI per consentire al contribuente di esercitare l’opzione affinché i redditi derivanti dalla cessione o dal rimborso di quote o azioni di organismi di investimento collettivo del risparmio si considerino realizzati, assoggettando la differenza tra il valore delle quote o azioni alla data del 31 dicembre 2022 e il costo o valore di acquisto o di sottoscrizione ad un’imposta sostitutiva delle imposte sui redditi (art. 1, commi 112 e 113, della legge 29 dicembre 2022, n. 197).


RISERVE MATEMATICHE


La sezione XIV del quadro RQ tiene conto che, a decorrere dal periodo di imposta successivo a quello in corso alla data del 31 dicembre 2022, l’imposta sostitutiva sulle riserve matematiche di cui al comma 2-bis dell’articolo 1 del decreto-legge 24 settembre 2002, n. 209, convertito, con modificazioni, dalla legge 22 novembre 2002, n. 265, è fissata allo 0,50 per cento (art. 1, comma 264, della legge 29 dicembre 2022, n. 197).


FONDAZIONI “ITS ACADEMY”


Nel rigo RS255 è stato previsto il nuovo prospetto riguardante il credito d’imposta per le erogazioni liberali in denaro effettuate in favore delle fondazioni ITS Academy, incluse le donazioni, i lasciti, i legati e gli altri atti di liberalità, effettuati con espressa destinazione all’incremento del patrimonio della fondazione (art. 4, comma 6, della legge 15 luglio 2022, n. 99).


SOCIAL BONUS


Nel rigo RS256 è stato previsto il credito d’imposta “Social bonus”, per le erogazioni liberali in denaro effettuate in favore degli enti del Terzo settore che hanno presentato al Ministero del lavoro e delle politiche sociali un progetto per sostenere il recupero degli immobili pubblici inutilizzati e dei beni mobili e immobili confiscati alla criminalità organizzata assegnati ai suddetti enti del Terzo settore e da questi utilizzati esclusivamente per lo svolgimento di attività di interesse generale con modalità non commerciali (art. 81, comma 1, del decreto legislativo 3 luglio 2017, n. 117).


SUPERBONUS


Il quadro RS è stato aggiornato, con riferimento alle spese per l’efficientamento energetico per le quali è possibile usufruire della nuova percentuale di detrazione del 90 per cento per l’anno 2023 (art. 119 del decreto-legge 19 maggio 2020, n. 34, come modificato dall’art. 9, comma 1, del decreto legge 18 novembre 2022, n. 176, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6).


SPESE PER L’ELIMINAZIONE DELLE BARRIERE ARCHITETTONICHE


Nel quadro RS è stato aggiornato il prospetto per il calcolo della detrazione per le “Spese per interventi finalizzati al superamento e all’eliminazione di barriere architettoniche” (art. 1, comma 365, della legge 29 dicembre 2022, n. 197).


CONTRIBUTO DI SOLIDARIETÀ TEMPORANEO


È stata inserita una nuova sezione XXVII nel quadro RQ per tenere conto, per l’anno 2023, dell’istituzione di un contributo di solidarietà temporaneo a carico dei soggetti che esercitano nel territorio dello Stato, per la successiva vendita dei beni, l’attività di produzione di energia elettrica, dei soggetti che esercitano l’attività di produzione di gas metano o di estrazione di gas naturale, dei soggetti rivenditori di energia elettrica, di gas metano e di gas naturale e dei soggetti che esercitano l’attività di produzione, distribuzione e commercio di prodotti petroliferi (art. 1, commi da 115 a 119, della legge 29 dicembre 2022, n. 197).


NUOVI CREDITI D’IMPOSTA PER LE IMPRESE


Nel quadro RU è stata prevista l’indicazione dei dati relativi agli importi maturati dei nuovi crediti d’imposta introdotti nel corso dell’anno 2022 (tra questi, si segnalano le agevolazioni riconosciute a favore delle imprese per fronteggiare la crisi energetica) e sono state aggiornate le informazioni richieste nella sezione IV in riferimento ai crediti Formazione 4.0, Ricerca, Sviluppo e Innovazione e agli Investimenti in beni strumentali. Al fine di una corretta compilazione del quadro RU, inoltre, nelle istruzioni è stata inserita una nuova tabella nella quale sono elencati i crediti che, non più maturabili nel periodo d’imposta 2022, trovano collocazione, quali residui riportabili, nei campi specificatamente indicati.


Enti creditori “diversi”(ad es.: Comuni). Pronti i nuovi moduli per stralcio debiti fino a 1000 euro

Agenzia Riscossione ha pubblicato sul proprio sito internet le istruzioni e i moduli aggiornati con le novità previste dal decreto Milleproroghe sull’annullamento dei debiti fino a mille euro.

Da oggi, lunedì 6 marzo, è disponibile online il modulo che gli enti creditori, diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali (per esempio i Comuni), devono utilizzare per comunicare, entro il 31 marzo 2023, la decisione di aderire allo stralcio “integrale” dei debiti fino a mille euro riferiti al periodo 2000-2015. La legge di conversione del decreto Milleproroghe (Legge n. 14/2023), infatti, ha esteso anche a tali enti la possibilità di deliberare l’annullamento dell’intero importo affidato alla riscossione, ampliando così quanto previsto dalla Legge di Bilancio che prevedeva, in assenza di un provvedimento contrario da parte dell’ente, l’annullamento automatico solo delle sanzioni e degli interessi (c.d. stralcio parziale). La Legge n. 14/2023 ha stabilito inoltre lo slittamento, dal 31 gennaio al 31 marzo 2023, del termine entro il quale gli stessi enti devono deliberare l’eventuale non applicazione dello stralcio “parziale” e comunicare il relativo provvedimento all’agente della riscossione.

Sul portale www.agenziaentrateriscossione.gov.it, nella sezione “Enti Creditori”, sono presenti le informazioni e i moduli da utilizzare sia per la comunicazione del provvedimento di applicazione dello stralcio “integrale” sia per i provvedimenti di diniego dell’annullamento “parziale”, da inviare esclusivamente all’indirizzo di Posta elettronica certificata (Pec) indicato nei moduli, insieme a una copia del provvedimento stesso.


Cosa prevede la legge su stralcio “parziale” o “integrale”.


La Legge di conversione del decreto Milleproroghe (Legge n. 14/2023), modificando la disposizione contenuta nella Legge di Bilancio (Legge n. 197/2022), dispone la proroga dal 31 gennaio al 31 marzo 2023 del termine entro il quale gli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, possono deliberare la non applicazione dello stralcio “parziale” dei carichi di importo residuo (alla data del 1° gennaio 2023) fino a mille euro e affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2015. La Legge di Bilancio ha infatti previsto per i carichi di tali enti un annullamento automatico di tipo “parziale”, cioè riferito esclusivamente alle somme dovute a titolo di interessi per ritardata iscrizione a ruolo, di sanzioni e di interessi di mora, mentre le somme a titolo di capitale, rimborso spese per procedure esecutive e notifica restano interamente dovute. Per le multe stradali e le altre sanzioni amministrative (diverse da quelle per violazioni tributarie e degli obblighi contributivi e previdenziali) l’annullamento parziale riguarda gli interessi, comunque denominati, mentre la sanzione, le spese per le procedure esecutive e per la notifica della cartella saranno interamente dovute.

Il decreto Milleproroghe introduce anche la possibilità per gli stessi enti di deliberare, sempre entro il 31 marzo 2023, l’applicazione dello stralcio “integrale” ai debiti di importo residuo, alla data del 1° gennaio 2023, fino a mille euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi da essi affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e quindi, come già previsto per le amministrazioni statali, agenzie fiscali ed enti pubblici previdenziali, di optare per l’annullamento di tutto l’importo residuo del carico.

In base alla legge, gli enti creditori che approvano un eventuale provvedimento di diniego di stralcio “parziale” o di approvazione di stralcio “integrale” dei carichi sono tenuti a trasmetterlo all’agente della riscossione entro la scadenza del prossimo 31 marzo. Per adeguamento ai nuovi termini, il decreto proroga dal 31 marzo al 30 aprile 2023 la data di effettivo annullamento dei debiti oggetto di stralcio. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 marzo 2023)


MEF, istituito tavolo tecnico POS. Confronto per contenere costi delle transazioni elettroniche attraverso i POS

Come previsto dalla legge di bilancio (articolo 1, comma 386 della legge 29 dicembre 2022, n. 197), è stato istituito presso il Ministero dell’economia e delle finanze il tavolo tecnico per individuare soluzioni per contenere i costi delle transazioni elettroniche, tra i quali i pagamenti attraverso i POS.

L’obiettivo del tavolo è mitigare le spese fino a 30 euro a carico degli esercenti di attività di impresa, arti o professioni con ricavi e compensi relativi all’anno precedente non superiori a 400.000 euro, favorendo con il coordinamento del MEF il confronto tra istituzioni, associazioni di categoria e altri soggetti interessati.

(Così, comunicato Stampa Mef n. 33 del 4 marzo 2023)

Il Decreto al Mef che istituisce un tavolo permanente fra le categorie interessate preordinato a valutare soluzioni per mitigare l’incidenza dei costi delle transazioni elettroniche.

Link al sito internet del Ministero dell’economia e delle finanze
https://www.mef.gov.it/ufficio-stampa/comunicati/2023/documenti/comunicato_0033DM_TAVOLO_POS.pdf


Tregua fiscale: Commercialisti, evitare disparità di trattamento tra i contribuenti

Le proposte del Consiglio nazionale della categoria in un documento trasmesso al Viceministro all’Economia e alle Finanze, Maurizio Leo. Il Presidente de Nuccio: “Proposte ragionevoli che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo”


Ammettere la definizione agevolata delle comunicazioni di irregolarità relative al controllo formale delle dichiarazioni, prevedere anche per i contribuenti in regola con i pagamenti rateali relativi a accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza, la possibilità di beneficiare della riduzione delle sanzioni sulle somme ancora dovute, estendere gli effetti della definizione delle liti pendenti anche ai contributi previdenziali e assistenziali determinati in dichiarazione. Sono alcune delle proposte che il Consiglio nazionale dei commercialisti ha trasmesso al viceministro all’Economia e alle Finanze, On.le Maurizio Leo, con l’auspicio di un loro rapido recepimento normativo.

Per il presidente nazionale dei commercialisti, Elbano de Nuccio, “si tratta di proposte ragionevoli finalizzate a dare piena attuazione all’articolato pacchetto di misure relative alla Tregua fiscale, che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo, garantendo un miglior coordinamento normativo tra i vari istituti previsti”.

“Siamo confidenti – ha proseguito il presidente de Nuccio – che il viceministro Leo, sempre molto attento alle istanze dei commercialisti, possa condividere e far proprie le proposte contenute nel documento che gli abbiamo consegnato”.

“Una delle più evidenti lacune dell’attuale contesto normativo – ha evidenziato la consigliera delegata all’area Contenzioso tributario, Rosa D’Angiolella – riguarda l’esclusione delle comunicazioni relative al controllo formale delle dichiarazioni dal campo di applicazione della definizione agevolata degli avvisi bonari, che penalizza ingiustificatamente i contribuenti destinatari di tali comunicazioni. Occorre poi garantire anche ai contribuenti più virtuosi che si siano avvalsi degli istituti deflativi del contenzioso (quali accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza) e che siano in regola con i piani di rateazione sottoscritti – prosegue – la possibilità di beneficiare della riduzione delle sanzioni a un diciottesimo del minimo, analogamente a quanto previsto per chi è in regola con i piani di rateazione relativi agli avvisi di bonari derivanti dai controlli automatizzati della dichiarazione”.

Per quanto concerne la definizione delle liti pendenti, la consigliera delegata all’area Contenzioso tributario sottolinea invece l’esigenza di “rimuovere l’attuale “doppio binario” fiscale/previdenziale, prevedendo l’estensione degli effetti della definizione anche ai contributi la cui base imponibile è riconducibile a quella delle imposte sui redditi”.

“In termini più generali – conclude D’Angiolella – andrebbe inoltre verificata la possibilità di regolarizzare gli omessi versamenti della rate relative agli istituti deflattivi del contenzioso a prescindere dalla notifica della cartella di pagamento successivamente al primo gennaio 2023”.

(Così, comunicato stampa del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del 22 febbraio 2023)


Liti pendenti. Il modello e le istruzioni per la domanda di definizione agevolata. Domande da oggi (via Pec) fino al 30 giugno 2023

Pronti modello e istruzioni per i contribuenti che intendono chiudere le controversie ancora aperte con il Fisco. Un provvedimento del direttore dell’Agenzia delle Entrate (del 1° febbraio 2023, prot. n. 30294/2023) dà attuazione a una delle misure di tregua fiscale previste dall’ultima legge di Bilancio (articolo 1, commi da 186 a 202, L. n. 197/2022), che consente di definire in maniera agevolata le controversie tributarie pendenti in cui è parte l’Agenzia. La domanda di definizione va presentata entro il 30 giugno 2023 per ciascuna lite autonoma pendente in ogni stato e grado del giudizio. Entro lo stesso termine deve inoltre essere pagato l’intero importo per la definizione o, in alternativa, se ammesso il pagamento rateale, la prima rata (è previsto un massimo di 20 rate trimestrali di pari importo). Le istruzioni approvate oggi insieme al modello forniscono le indicazioni utili per determinare gli importi dovuti.


Il perimetro dell’agevolazione


Possono essere definite le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle entrate, pendenti al 1° gennaio 2023 (data di entrata in vigore della legge di Bilancio 2023) in ogni stato e grado del giudizio, compreso quello in Cassazione e anche a seguito di rinvio. Nel provvedimento di oggi viene precisato che si considerano pendenti le liti il cui atto introduttivo del giudizio in primo grado sia stato notificato alla controparte entro il 1° gennaio di quest’anno e per le quali, alla data di presentazione della domanda, il processo non si sia concluso con pronuncia definitiva.


Come presentare la domanda


Entro il prossimo 30 giugno deve essere presentata all’Agenzia delle Entrate – direttamente dal contribuente o tramite un soggetto incaricato – una distinta domanda di definizione per ciascuna controversia tributaria autonoma (cioè relativa al singolo atto impugnato). In attesa dell’attivazione di un servizio specifico per la compilazione e la trasmissione telematica, è possibile presentare la domanda inviandola all’indirizzo di posta elettronica certificata (Pec) dell’Ufficio che è parte nel giudizio.


Modalità e termini di versamento


La definizione si perfeziona con la presentazione della domanda e con il versamento dell’importo netto dovuto, o della prima rata, entro il 30 giugno 2023. Non è ammesso il pagamento rateale se gli importi da versare non superano mille euro. Qualora non ci siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda. (Così, comunicato stampa Agenzia delle entrate del 2 febbraio 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° febbraio 2023, prot. n. 30294/2023, recante: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate», pubblicato il 02.02.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


I chiarimenti sulle misure previste dalla cd. “Tregua fiscale”

La legge 29 dicembre 2022, n. 197 (legge di bilancio 2023) ha introdotto una serie di misure volte a supportare le imprese e, in generale, i contribuenti nell’attuale situazione di crisi economica dovuta agli effetti residui dell’emergenza pandemica e all’aumento dei prezzi dei prodotti energetici.

Con la circolare del 13 gennaio 2023, n. 1/E, sono stati forniti i primi chiarimenti relativi alla definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni.

Con circolare n. 2 del 27 gennaio 2023, l’Agenzia delle entrate fornisce i primi chiarimenti sulle ulteriori misure previste dalla cd. “Tregua fiscale”, ossia quelle riguardanti la regolarizzazione delle irregolarità formali, il ravvedimento speciale per le violazioni tributarie, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la chiusura delle liti tributarie e la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale. D’intesa con l’Agenzia delle entrate-Riscossione impartite, altresì, indicazioni in relazione allo stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e alla definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022.


Comunicato stampa Agenzia delle entrate del 27 gennaio 2023


Tregua fiscale, arriva la circolare con i chiarimenti

Fari accesi sulle definizioni agevolate della Legge di Bilancio 2023


Pronte le istruzioni per i contribuenti che intendono beneficiare delle misure di tregua fiscale previste dall’ultima Legge di Bilancio (legge n. 197/2022). Con una circolare “omnibus”, le Entrate illustrano tutte le possibilità e le modalità per usufruire delle norme agevolative volte a supportare imprese e famiglie nell’attuale situazione di crisi economica. La circolare di oggi segue quella sulla definizione degli avvisi bonari, pubblicata lo scorso 13 gennaio. In particolare, il documento di prassi contiene indicazioni sulla regolarizzazione delle irregolarità formali relative a imposte sui redditi, IVA e IRAP commesse fino al 31 ottobre 2022, sul “ravvedimento speciale” previsto per le violazioni sulle dichiarazioni relative al periodo d’imposta 2021 e precedenti, sull’adesione e definizione agevolata degli atti del procedimento di accertamento e su come regolarizzare gli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale. Il documento contiene inoltre indicazioni sulla cancellazione dei debiti minori di importo fino a 1.000 euro affidati all’Agente della riscossione dal 2000 al 2015 e sulla definizione agevolata dei carichi affidati dal 1° gennaio 2000 al 30 giugno 2022. Spazio inoltre alle indicazioni sulle misure in materia di contenzioso pendente (definizione agevolata delle controversie tributarie, conciliazione agevolata delle controversie tributarie innanzi alle Corti di giustizia tributaria, rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione).


Come regolarizzare le irregolarità formali


Nel documento di prassi, l’Agenzia delle Entrate spiega che per regolarizzare le violazioni formali occorre versare una somma pari a 200 euro per ciascun periodo d’imposta cui si riferiscono le violazioni e rimuovere le irregolarità od omissioni. Il versamento va eseguito in due rate di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024. Le Entrate chiariscono quali violazioni possono essere regolarizzate e quali no: tra gli esempi di violazioni formali ammesse alla regolarizzazione rientra, per esempio, l’omessa comunicazione della proroga o della risoluzione del contratto di locazione soggetto a cedolare secca. Tra quelle non ammesse rientrano invece le violazioni formali già contestate in atti divenuti definitivi al 1° gennaio 2023, e quelle contenute negli atti di contestazione o irrogazione delle sanzioni emessi nell’ambito della procedura di collaborazione volontaria (voluntary disclosure).


Il nuovo ravvedimento speciale


Il “ravvedimento operoso speciale” introdotto dalla Legge di Bilancio 2023 permette di regolarizzare le violazioni concernenti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi di imposta precedenti. Questa agevolazione permette ai contribuenti di versare un importo pari a un diciottesimo del minimo edittale delle sanzioni previsto dalla legge, oltre all’imposta e agli interessi dovuti. Entro il 31 marzo 2023 va effettuato il pagamento dell’intero importo oppure della prima rata nel caso di pagamento rateale. Sempre entro il 31 marzo andranno rimosse le irregolarità e le omissioni oggetto del ravvedimento. La circolare di oggi chiarisce che è possibile regolarizzare le violazioni “sostanziali” dichiarative e le violazioni sostanziali “prodromiche” alla presentazione della dichiarazione. Non sono invece definibili le violazioni rilevabili ai sensi degli articoli 36-bis del D.P.R. n. 600 del 1973, e 54-bis del DPR n. 633 del 1972, e le violazioni formali. Nel caso del ravvedimento speciale è possibile ricorrere all’istituto della compensazione. In ogni caso, per beneficiare della regolarizzazione è necessario che, alla data del versamento di quanto dovuto o della prima rata, le violazioni non siano state già contestate con un atto di liquidazione, di accertamento o di recupero, contestazione e irrogazione di sanzioni, comprese le comunicazioni di cui all’articolo 36-ter del D.P.R. n. 600/1973.

Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento

La legge di Bilancio ha previsto la definizione agevolata degli atti del procedimento di accertamento riferibili ai tributi amministrati dall’Agenzia delle Entrate. In questo caso, il beneficio derivante dalla definizione agevolata consiste nell’applicazione delle sanzioni previste nella misura di un diciottesimo della sanzione prevista dalla legge. Possono essere definiti:

  • gli accertamenti con adesione relativi a processi verbali di constatazione consegnati entro il 31 marzo 2023, ad avvisi di accertamento e avvisi di rettifica e di liquidazione non impugnati e ancora impugnabili alla data del 1° gennaio 2023 e quelli notificati successivamente, ma entro il 31 marzo 2023, agli inviti al contraddittorio ex articolo 5-ter del D.Lgs. n. 218 del 1997, notificati entro il 31 marzo 2023;
  • gli avvisi di accertamento, gli avvisi di rettifica e di liquidazione e gli atti di recupero, qualora alla data del 1° gennaio 2023, non siano stati impugnati e siano ancora impugnabili; o siano notificati dall’Agenzia delle entrate successivamente a tale data, fino al 31 marzo 2023.


Regolarizzazione degli omessi pagamenti di rate


La procedura prevista prevede la possibilità di regolarizzare, mediante il versamento integrale della sola imposta, l’omesso o carente versamento delle rate successive alla prima relative alle somme dovute a seguito di accertamento con adesione o di acquiescenza degli avvisi di accertamento e degli avvisi di rettifica e di liquidazione, nonché a seguito di reclamo o mediazione, scadute al 1° gennaio 2023 e per le quali non sono stati ancora notificati la cartella di pagamento ovvero l’atto di intimazione. La procedura di regolarizzazione si applica inoltre agli importi, anche rateali, relativi alle conciliazioni scaduti al 1° gennaio 2023 e per i quali non sono stati ancora notificati la cartella di pagamento oppure l’atto di intimazione. Nell’ipotesi di regolarizzazione di omessi pagamenti di rate è esclusa la possibilità di procedere alla compensazione. Il perfezionamento avviene con il pagamento integrale di quanto dovuto, a prescindere dal pagamento rateale. La circolare chiarisce che alla data del 1° gennaio 2023 la rata da regolarizzare deve essere scaduta, deve quindi essere decorso il termine ordinario di pagamento. È possibile regolarizzare l’omesso pagamento anche quando, alla data del 1° gennaio 2023, sia intervenuta una causa di decadenza da rateazione ai sensi dell’articolo 15-ter del D.P.R. n. 602/1973.


Stralcio dei debiti fino a euro 1.000 e definizione agevolata dei carichi affidati agli agenti della riscossione

D’intesa con l’Agenzia delle entrate-Riscossione, la circolare n. 2/E di oggi dedica spazio ai chiarimenti sullo stralcio dei debiti fino a 1.000 euro affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e sulla definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022.


Definizione agevolata delle controversie tributarie


La definizione agevolata delle controversie tributarie riguarda le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle entrate ovvero l’Agenzia delle dogane e dei monopoli, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio, compreso quello in Cassazione e quello instaurato a seguito di rinvio e richiede il pagamento di un determinato importo correlato al valore della controversia e differenziato in relazione allo stato e al grado in cui pende il giudizio da definire. Al riguardo, la circolare specifica che possono essere definite non soltanto le controversie instaurate avverso atti di natura impositiva, quali gli avvisi di accertamento e atti di irrogazione delle sanzioni, ma anche quelle inerenti atti meramente riscossivi. La definizione agevolata si perfeziona con la presentazione di una domanda di definizione e con il pagamento eseguito, entro il 30 giugno 2023, dell’integrale importo dovuto per ciascuna controversia autonoma. È esclusa la possibilità di fruire della compensazione prevista dall’articolo 17 del D.lgs. n. 241 del 1997. Nel caso in cui gli importi dovuti superino euro 1.000 è ammesso il pagamento rateale in un massimo di 20 rate trimestrali di pari importo, da versare, rispettivamente, entro il 30 giugno, 30 settembre, 20 dicembre e il 31 marzo di ciascun anno. (Così, comunicato stampa Agenzia delle entrate del 27 gennaio 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Agenzia delle entrate-Riscossione. Online il servizio per richiedere la definizione agevolata delle cartelle (Rottamazione-quater) | Pubblicate le risposte alle domande più frequenti (FAQ)

Al via la nuova Definizione agevolata delle cartelle. Agenzia Riscossione ha pubblicato sul proprio sito internet le modalità e il servizio per presentare la domanda di adesione al provvedimento introdotto dalla Legge di Bilancio 2023. La richiesta deve essere trasmessa in via telematica entro il 30 aprile 2023.

La Legge n. 197/2022 ha stabilito la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “Rottamazioni” che risultano decadute per mancati pagamenti. La Definizione agevolata consente di versare il solo importo del debito residuo senza corrispondere le sanzioni, gli interessi di mora e l’aggio, mentre le multe stradali potranno essere estinte senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. A coloro che presenteranno la richiesta di Definizione agevolata, Agenzia delle entrate- Riscossione invierà entro il 30 giugno 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i bollettini di pagamento in base al piano di rate scelto in fase di adesione.

Oltre alle modalità e al servizio per la presentazione della domanda di adesione, Agenzia delle entrate-Riscossione ha pubblicato sul proprio portale anche le risposte alle domande più frequenti (FAQ) sulla nuova Definizione agevolata.


Come presentare la domanda


I contribuenti possono presentare la richiesta di adesione alla Definizione agevolata utilizzando l’apposito servizio disponibile direttamente nell’area pubblica del sito internet www.agenziaentrateriscossione.gov.it, senza la necessità di inserire credenziali di accesso. Nella sezione “Definizione agevolata” si deve compilare l’apposito form inserendo i numeri identificativi delle cartelle/avvisi che si vogliono includere nella domanda di adesione, specificando il numero delle rate in cui si intende suddividere l’importo dovuto e il domicilio al quale verrà inviata entro il mese di giugno la comunicazione delle somme dovute. È inoltre necessario indicare un indirizzo e-mail al quale verrà inviata la ricevuta di presentazione della domanda ed è obbligatorio allegare la prevista documentazione di riconoscimento. È possibile inserire anche i singoli carichi, contenuti nella cartella/avviso per i quali si intende aderire alla Definizione agevolata. Dopo aver confermato l’invio della richiesta il contribuente riceverà una prima e-mail all’indirizzo indicato, con un link da convalidare entro le successive 72 ore. Decorso tale termine, il link non sarà più valido e la richiesta sarà automaticamente annullata. A seguito della convalida della richiesta, il sistema invierà una seconda e-mail di presa in carico della domanda, con il numero identificativo della pratica e il riepilogo dei dati inseriti. Infine, se la documentazione allegata è corretta, verrà inviata una ulteriore e-mail con allegata la ricevuta di presentazione della domanda di adesione. La richiesta può essere inviata anche dall’area riservata del sito internet, accedendo con le credenziali Spid, Cie e Cns, senza la necessità, in questo caso, di allegare la documentazione di riconoscimento.

Con le stesse modalità, il contribuente può presentare in tempi diversi, ma sempre entro il 30 aprile 2023, anche ulteriori dichiarazioni di adesione: se riferite ad altri carichi, saranno considerate integrative della precedente, mentre se riferite agli stessi carichi già inseriti nella domanda presentata, saranno considerate sostitutive della precedente. È possibile presentare la richiesta di adesione anche per i carichi già ricompresi in un piano di “Rottamazione-ter” indipendentemente se tale piano sia ancora in essere o sia decaduto per il mancato, tardivo o insufficiente versamento di una delle relative rate.


Cosa prevede la nuova definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se già oggetto di precedenti misure agevolative. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. Per quanto riguarda i carichi delle Casse/Enti previdenziali di diritto privato, la Legge n. 197/2022 prevede che possano rientrare nella Definizione agevolata solo dopo apposita delibera di tali enti creditori pubblicata entro il 31 gennaio 2023 sul proprio sito internet e comunicata, entro la stessa data, ad Agenzia delle entrate-Riscossione mediante posta elettronica certificata. L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni, con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza al 31 luglio e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale saranno dovuti dal 1° agosto 2023 interessi al tasso del 2 per cento annuo.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 20 gennaio 2023)


Prime istruzioni Inps sulle novità in materia di prestazioni occasionali

L’articolo 54-bis del decreto-legge 24 aprile 2017, n. 50, introdotto, in sede di conversione, dalla legge 21 giugno 2017, n. 96, ha fornito una compiuta disciplina delle prestazioni di lavoro occasionale (cfr. le circolari n. 107/2017 e n. 103/2018). La norma citata attribuisce all’INPS la gestione delle operazioni di registrazione degli utilizzatori e dei prestatori del lavoro occasionale, nonché delle relative comunicazioni dei rapporti di lavoro, da effettuarsi tramite un’apposita piattaforma informatica. Con l’articolo 1, commi 342 e 343, della legge 29 dicembre 2022, n. 197, (legge di Bilancio 2023) in vigore dal 1° gennaio 2023, sono state introdotte alcune significative modificazioni alla disciplina di cui al citato articolo 54-bis. In merito all’applicazione delle nuove norme, l’Inps con circolare n. 6 del 19 gennaio 2023 ha fornito le prime indicazioni.

Link al testo della Circolare INPS n. 6 del 19 gennaio 2023, con oggetto: LAVORO – Lavoro occasionale – Libretto Famiglia e Contratto di Prestazione Occasionale – Limiti economici per l’accesso al Libretto Famiglia e al Contratto di prestazione occasionale – Nuovo limite dimensionale degli utilizzatori del Contratto di prestazione occasionale – Modifiche al regime per le aziende alberghiere e per le strutture ricettive del settore turismo – Limiti utilizzo del Contratto di prestazione occasionale per l’agricoltura – Articolo 54-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 – Nuove disposizioni introdotte dall’articolo 1, commi 342 e 343, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), in materia di Libretto Famiglia e Contratto di prestazione occasionale – Prime istruzioni applicative


Online il foglio di calcolo per determinare gli importi residui da versare per la definizione agevolata delle somme dovute a seguito del controllo automatizzato per il 2019, 2020 e 2021 e per quelle che al 1° gennaio 2023 hanno in corso pagamento rateale

L’articolo 1, commi 155 e 156, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), prevede la possibilità di definire in via agevolata le comunicazioni degli esiti del controllo automatizzato delle dichiarazioni (articoli 36-bis del D.P.R. n. 600 del 1973 e 54-bis del D.P.R. n. 633 del 1972) per le quali, alla data del 1° gennaio 2023, sia regolarmente in corso il pagamento rateale, ai sensi dell’articolo 3-bis del decreto legislativo n. 462 del 1997. Per rateazioni in corso al 1° gennaio 2023 si intendono le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, alla medesima data, non si è verificata alcuna causa di decadenza ai sensi dell’articolo 15-ter del DPR n. 602 del 1973.

L’agevolazione consiste nella riduzione delle sanzioni dovute, che sono ricalcolate in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali (codice tributo 9001) eseguiti fino al 31 dicembre 2022.

Per agevolare i contribuenti nella determinazione dell’importo residuo da versare, con sanzioni ridotte, l’Agenzia delle entrate ha predisposto un apposito foglio di calcolo – xlsx (versione 1.3).

Per ulteriori dettagli, è possibile consultare la circolare dell’Agenzia delle entrate n. 1/E del 13 gennaio 2023 e l’apposita sezione del sito internet della stessa Agenzia.


Legge di bilancio 2023. Le misure che investono INPS

La XIX Legislatura si è aperta il 13 ottobre e il primo punto in agenda, conclusi gli adempimenti istituzionali, è stato l’approvazione della legge di bilancio. Il testo definitivo, licenziato con la legge n. 197 del 29 dicembre 2022, consta di 21 articoli, alcuni dei quali investono l’attività realizzata dall’Istituto Nazionale della Previdenza Sociale (INPS). Con un dossier, l’Inps illustra le novità previste dal Legislatore nelle materie di sua competenza.

 Link al Dossier sulla Legge di Bilancio 2023


Ammortizzatori sociali: riepilogo delle principali disposizioni 2023

A seguito dell’entrata in vigore della legge di Bilancio 2023 (legge 29 dicembre 2022, n. 197) e del decreto Milleproroghe (decreto-legge 29 dicembre 2022, n. 198), con la circolare 16 gennaio 2023, n. 4, l’INPS riepiloga il quadro normativo e dettaglia le principali disposizioni destinate a produrre effetti, nel corso dell’anno, in materia di ammortizzatori sociali in costanza di rapporto di lavoro e di sostegno al reddito e alle famiglie.

Link al testo della circolare INPS n. 4 del 16 gennaio 2023, con oggetto: «Anno 2023. Sintesi delle principali disposizioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro e di sostegno al reddito e alle famiglie»


Definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari) con sanzioni ridotte al 3%. Diffuse le istruzioni sulla misura prevista dalla legge di Bilancio 2023

Pronti i chiarimenti per i contribuenti che intendono beneficiare della definizione agevolata degli avvisi bonari, le comunicazioni di irregolarità con cui l’Agenzia delle Entrate segnala errori materiali e di calcolo nella compilazione della dichiarazione dei redditi che comportano una imposta o una maggiore imposta da versare. Con la circolare n. 1 del 13 gennaio 2023, le Entrate chiariscono subito il perimetro della misura – che si applica alle comunicazioni che riguardano le dichiarazioni relative agli anni 2019, 2020 e 2021 – introdotta dalla legge di Bilancio 2023 (legge n. 197/2022) per supportare i contribuenti nell’attuale situazione economica caratterizzata dagli effetti della pandemia e dell’aumento dei prezzi dei prodotti energetici. Il documento di prassi illustra, inoltre, anche con concreti esempi di calcolo, le altre possibilità offerte dalla norma, ossia la definizione agevolata delle rateazioni in corso al 1° gennaio 2023 e l’estensione da 8 a 20 rate trimestrali dei piani di rateazione dei debiti emergenti dal controllo delle dichiarazioni.


Sanzioni ridotte dal 10 al 3%


Con la definizione agevolata passano dal 10 al 3% le sanzioni dovute sulle imposte non versate o versate in ritardo. Come precisato dalla circolare, la definizione si applica anche nelle ipotesi di lieve inadempimento previste dall’articolo 15-ter del D.P.R. n. 602/1973 (ritardo non superiore a sette giorni nel versamento delle somme dovute o della prima rata; carenza per una frazione non superiore al 3 per cento e, in ogni caso, a 10mila euro nel versamento delle somme dovute o di una rata; tardivo versamento di una rata diversa dalla prima entro il termine di versamento della rata successiva), salva l’applicazione delle sanzioni per la carenza e/o il ritardo.


L’ambito applicativo


Possono essere oggetto di definizione agevolata le somme dovute a seguito del controllo automatizzato delle dichiarazioni, relative ai periodi d’imposta 2019, 2020 e 2021. Con la definizione agevolata, le imposte, i contributi previdenziali, gli interessi e le somme aggiuntive sono dovuti per intero, mentre le sanzioni sono ricalcolate nella misura del 3% delle imposte non versate o versate in ritardo. In particolare, rientrano nel perimetro dell’agevolazione le comunicazioni per le quali il termine di pagamento non è ancora scaduto alla data di entrata in vigore della legge di bilancio 2023 (1° gennaio 2023), ossia le comunicazioni già recapitate per le quali, alla stessa data, non è ancora scaduto il termine di 30 giorni (90 giorni in caso di avviso telematico) per il pagamento delle somme dovute o della prima rata e le comunicazioni recapitate dopo il 1° gennaio 2023. Ammesse anche le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, al 1° gennaio 2023, non si è verificata alcuna causa di decadenza. In questo caso, l’agevolazione consiste nella rideterminazione delle sanzioni in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali eseguiti fino al 31 dicembre 2022.


Estensione dei piani di rateazione, più tempo fino a un massimo di 20 rate


La legge di Bilancio 2023 ha modificato anche la disciplina della rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni, prevedendo che il contribuente possa sempre optare per il pagamento delle somme dovute fino a un numero massimo di 20 rate trimestrali di pari importo, rispetto alle 8 rate originariamente previste, a prescindere dall’ammontare dei debiti stessi. Questa agevolazione si applica, oltre che alle rateazioni non ancora iniziate, anche a tutte le rateazioni in corso al 1° gennaio 2023.

(Così, comunicato stampa Agenzia delle entrate del 13 gennaio 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 1 del 13 gennaio 2023, con oggetto: DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Prime istruzioni – Articolo 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (legge di bilancio 2023)


Libretto di famiglia e contratto di prestazione occasionale. Inps al lavoro per recepire le novità della legge di bilancio 2023

La legge di bilancio 2023 (articolo 1, commi da 342 a 354) introduce importanti novità per quanto riguarda il Libretto famiglia e il Contratto di prestazione occasionale.

In particolare, dall’ 1° gennaio 2023, è previsto:

  • l’aumento a 10.000 euro per anno civile del limite di compenso erogabile dall’utilizzatore nei confronti dei prestatori di lavoro;
  • l’accesso al Contratto di prestazione occasionale per gli utilizzatori che hanno fino a 10 lavoratori subordinati a tempo indeterminato;
  • il superamento dei precedenti limiti che imponevano alle imprese del turismo di occupare solo particolari categorie di lavoratori.

Per le imprese agricole sono introdotte forme semplificate di utilizzo delle prestazioni di lavoro occasionale a tempo determinato.

Il nuovo regime specifico prevede, tra l’altro, l’inoltro della Comunicazione Obbligatoria di assunzione al competente Centro per l’impiego.

“L’INPS sta lavorando per adeguare i sistemi informativi alle novità normative, con progressivi aggiornamenti a decorrere dal 1° gennaio 2023 e per completare le modifiche della sezione dedicata alle imprese del turismo entro questo mese” ha annunciato Vincenzo Caridi – Direttore generale dell’INPS.

Così, comunicato stampa del 2 gennaio 2023


Legge di Bilancio 2023. Le principali misure in favore di lavoratori e famiglie

Pubblicata in Gazzetta Ufficiale la legge n. 197 del 2022 recante il «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025».

Di seguito, le principali misure in favore di lavoratori, imprese e famiglie.


Taglio del cuneo fiscale per l’anno 2023


Incrementato (rispetto al 2022) al 2% per i redditi annui sino ad euro 35.000 e al 3% per quelli sino ad euro 25.000 l’esonero sulla quota dei contributi previdenziali a carico del lavoratori per i rapporti di lavoro dipendente ad eccezione di quelli di lavoro domestico.


Incremento della dotazione del Fondo per i lavoratori dello spettacolo


Incrementate di 60 milioni di euro per l’anno 2023, di 6 milioni di euro per l’anno 2024 e di 8 milioni di euro per l’anno 2025 le risorse del “Fondo per il sostegno economico temporaneo – SET” a favore dei lavoratori iscritti nel Fondo pensione lavoratori dello spettacolo.


Disposizioni in materia di accesso al trattamento di pensione anticipata flessibile


In via sperimentale per il 2023, sarà possibile conseguire il diritto alla pensione anticipata al raggiungimento di un’età anagrafica di almeno 62 anni e di un’anzianità contributiva minima di 41 anni (“pensione anticipata flessibile”, cd. quota 103). Questo trattamento non sarà cumulabile, dal primo giorno di decorrenza della pensione e fino alla maturazione dei requisiti per l’accesso alla pensione di vecchiaia, con i redditi da lavoro dipendente o autonomo, ad eccezione di quelli derivanti da lavoro autonomo occasionale, nel limite di 5.000 euro lordi annui. I lavoratori dipendenti che abbiano maturato i requisiti minimi previsti per la pensione anticipata e decidano di proseguire il rapporto di lavoro beneficeranno del versamento in loro favore della quota di contribuzione previdenziale al loro carico. Le modalità di attuazione di tale bonus saranno disciplinate da apposito decreto da emanare entro il 31 gennaio 2023 dal Ministro del Lavoro e delle Politiche Sociali, di concerto con il Ministro dell’economia e delle finanze


Proroga del cosiddetto Anticipo Pensionistico Sociale (APE Sociale)


Estesa al 31 dicembre 2023 la facoltà di accedere al trattamento erogato dall’INPS (sino al raggiungimento dell’età pensionabile) per i soggetti in specifiche condizioni che abbiano almeno 63 anni d’età e non siano già titolari di pensione diretta. L’indennità è concessa a lavoratori che svolgono mansioni gravose, invalidi civili al 74%, lavoratori dipendenti in stato di disoccupazione che abbiano esaurito il trattamento di NASpI (o equivalente) e i cosiddetti caregivers.


Modifiche al trattamento cosiddetto “Opzione Donna“


Prorogata per il 2023 la possibilità di accedere al trattamento pensionistico per le lavoratrici che, entro il 31 dicembre 2022, hanno maturato un’anzianità contributiva pari o superiore a 35 anni e un’età anagrafica di almeno 60 anni, ridotta di un anno per ogni figlio nel limite massimo di due anni, e che appartengano ad una delle seguenti categorie: caregivers, invalide (con invalidità superiore o uguale al 74%) e lavoratrici licenziate o dipendenti di aziende per le quali è attivo un tavolo di crisi.


Incremento dei trattamenti previsti dal Fondo per le vittime dell’amianto


Dal primo gennaio 2023, è elevata dal 15 al 17% della rendita in godimento la prestazione aggiuntiva a carico dell’INAIL e da 10.000 a 15.000 euro la prestazione di importo fisso i favore dei malati di mesotelioma.


Agevolazione per l’assunzione di percettori del Reddito di Cittadinanza


Previsto l’esonero totale (nel limite di 8.000 euro) per le assunzioni a tempo indeterminato e le trasformazioni dei contratti a tempo determinato in contratti a tempo indeterminato, tra il 1° gennaio e il 31 dicembre 2023, di beneficiari del Reddito di Cittadinanza.


Agevolazione per l’assunzione di donne e giovani e nuove iscrizioni alla previdenza agricola di personale con età inferiore a 40 anni


Analoga agevolazione è prevista per le assunzioni a tempo indeterminato e le trasformazioni dei contratti a tempo determinato in contratti a tempo indeterminato, tra il 1° gennaio e il 31 dicembre 2023, di personale femminile e giovani. Esteso a tutto il 2023, per un periodo massimo di ventiquattro mesi, l’esonero dal versamento del 100% dell’accredito contributivo presso l’assicurazione generale obbligatoria per l’IVS per le nuove iscrizioni di coltivatori diretti e imprenditori agricoli professionali con età inferiore a quarant’anni.


Proroga al 31 marzo 2023 dello smart working per i lavoratori fragili


Fino al 31 marzo 2023, per i lavoratori dipendenti pubblici e privati affetti cosiddetti fragili, il datore di lavoro assicura lo svolgimento della prestazione lavorativa in modalità agile anche attraverso l’adibizione a diversa mansione compresa nella medesima categoria o area di inquadramento, come definite dai contratti collettivi di lavoro vigenti, senza alcuna decurtazione della retribuzione. Resta ferma l’applicazione delle disposizioni dei contratti collettivi nazionali di lavoro, ove più favorevoli.


Rivalutazione automatica dei trattamenti pensionistici


Rivisto il meccanismo di indicizzazione delle pensioni per gli anni 2023 e 2024, al fine di tutelare i soggetti più bisognosi. Prevista una rivalutazione del 120% del trattamento minimo e dell’85% per gli assegni tra quattro e cinque volte il minimo. Per le pensioni di importo pari o inferiore al trattamento minimo INPS, per ciascuna delle mensilità da gennaio 2023 a dicembre 2024, ivi compresa la tredicesima mensilità spettante, è riconosciuto in via transitoria un incremento di 1,5 punti percentuali per l’anno 2023, elevati a 6,4 punti percentuali per i soggetti di età pari o superiore a 75 anni, e di 2,7 punti percentuali per l’anno 2024.


Nuove linee di indirizzo per la gestione degli enti previdenziali


Entro il 30 giugno 2023, con decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro del lavoro e delle politiche sociali, sentita la COVIP, sono definite norme di indirizzo in materia di investimento delle risorse finanziarie degli enti previdenziali, di conflitti di interessi e di banca depositaria, di informazione nei confronti degli iscritti, nonché sugli obblighi relativamente alla governance degli investimenti e alla gestione del rischio. Prorogato al 31 gennaio 2023 il termine per la modifica dello statuto e dei regolamenti interni dell’INPGI. Decorso infruttuosamente il termine, i Ministeri vigilanti nomineranno un commissario ad acta, che, entro tre mesi, adotterà le modifiche statutarie previste dalla legge e le sottoporrà all’approvazione ministeriale.


Riforma del Reddito di Cittadinanza


Nelle more di un’organica riforma delle misure di sostegno alla povertà e di inclusione attiva, dal 1° gennaio 2023 al 31 dicembre 2023, la misura del reddito di cittadinanza è riconosciuta nel limite massimo di 7 mensilità. Ciò ad eccezione dei nuclei familiari al cui interno vi siano persone con disabilità, minorenni o persone con almeno sessant’anni di età. A decorrere dal primo gennaio 2023, i soggetti beneficiari devono essere inseriti, per un periodo di sei mesi, in un corso di formazione o di riqualificazione professionale. In caso di mancata frequenza del programma assegnato, il nucleo familiare del beneficiario del reddito di cittadinanza decade dal diritto alla prestazione. Le regioni sono tenute a trasmettere all’ANPAL gli elenchi dei soggetti che non rispettano l’obbligo di frequenza. A decorrere dal 1° gennaio 2023, per i beneficiari del reddito di cittadinanza appartenenti alla fascia di età compresa tra 18 e 29 anni che non hanno adempiuto all’obbligo di istruzione, l’erogazione del reddito di cittadinanza è subordinata anche all’iscrizione e alla frequenza di percorsi di istruzione degli adulti di primo livello, o comunque funzionali all’adempimento del predetto obbligo di istruzione. Con apposito protocollo, stipulato dal Ministero dell’istruzione e del merito e dal Ministero del lavoro e delle politiche sociali, sono individuate azioni volte a facilitare le iscrizioni ai percorsi di istruzione erogati dai centri provinciali per l’istruzione degli adulti e, comunque, per l’efficace attuazione delle disposizioni. Il beneficio del reddito decade anche nel caso in cui sia rifiutata la prima offerta di lavoro. Inoltre, la quota dell’assegno destinata all’affitto sarà pagata direttamente ai proprietari. Il reddito di cittadinanza sarà abrogato il 1° gennaio 2024 e, nell’ottica di un’organica riforma delle misure di sostegno alla povertà e di inclusione attiva, i risparmi di spesa dovuti all’abrogazione saranno versati nel «Fondo per il sostegno alla povertà e per l’inclusione attiva», istituito nello stato di previsione del Ministero del lavoro e delle politiche sociali, dall’anno 2024.


Istituzione del Fondo per la sperimentazione del Reddito Alimentare, del Fondo per le periferie inclusive e del Fondo per accrescere il livello professionale nel turismo


Nello stato di previsione del Ministero del lavoro e delle politiche sociali è istituito, pertanto, il Fondo per la sperimentazione del reddito alimentare, con la dotazione di 1,5 milioni di euro per l’anno 2023 e di 2 milioni di euro annui a decorrere dall’anno 2024. Il Fondo è destinato a finanziare, nelle città metropolitane, la sperimentazione del reddito alimentare, quale misura per contrastare lo spreco e la povertà alimentare, mediante l’erogazione, a soggetti in condizioni di povertà assoluta, di pacchi alimentari realizzati con l’invenduto della distribuzione alimentare, da prenotare mediante una applicazione e ritirare presso un centro di distribuzione ovvero ricevere presso il proprio domicilio nel caso di soggetti appartenenti a categorie fragili. Con decreto del Ministro del lavoro e delle politiche sociali, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, sono definite le modalità attuative del trattamento, la platea dei beneficiari, nonché le forme di coinvolgimento degli enti del Terzo settore. Al fine di favorire e promuovere l’inclusione sociale delle persone con disabilità, contrastando, al contempo, i fenomeni di marginalizzazione nelle aree periferiche urbane delle grandi città, istituito, nello stato di previsione del Ministero dell’economia e delle finanze, un fondo denominato “Fondo per le periferie inclusive“. I criteri di gestione saranno previsti con un decreto del Presidente del Consiglio dei ministri o dell’Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell’economia e delle finanze, con il Ministro delle infrastrutture e dei trasporti e con il Ministro del lavoro e delle politiche sociali, previa intesa in sede di Conferenza unificata, da adottare entro novanta giorni dalla data di entrata in vigore della presente legge. Nello stato di previsione del Ministero del Turismo è istituito il Fondo per accrescere il livello professionale nel turismo, al fine di favorire il miglioramento della competitività dei lavoratori del comparto del turismo, nonché di agevolare l’inserimento di alti professionisti del settore nel mercato del lavoro. Il Fondo avrà una dotazione pari a 5 milioni di euro per l’anno 2023 e a 8 milioni di euro per ciascuno degli anni 2024 e 2025.


Presentazione telematica della Dichiarazione Sostitutiva Unica per l’ISEE


A decorrere dal primo luglio 2023, la presentazione della DSU da parte del cittadino avviene prioritariamente in modalità precompilata, ferma restando la possibilità di presentare la DSU nella modalità ordinaria. Con decreto del Ministro del lavoro e delle politiche sociali, sentiti l’INPS, l’Agenzia delle entrate e il Garante per la protezione dei dati personali, sono individuate le modalità operative, le ulteriori semplificazioni e le modalità tecniche per consentire al cittadino la gestione della dichiarazione precompilata resa disponibile in via telematica dall’INPS.


Nuove risorse per il Fondo sociale per occupazione e formazione e proroghe di trattamenti di sostegni al reddito


Stanziate ulteriori risorse per il Fondo sociale per occupazione e formazione per il rifinanziamento: – del completamento dei piani di recupero occupazionale di cui all’art. 44, comma 11-bis, del D.Lgs. n. 148/2015, per l’anno 2023; – di un’indennità onnicomprensiva, pari a 30 euro per l’anno 2023, per ciascun lavoratore dipendente da imprese adibite alla pesca marittima in caso di sospensione dal lavoro derivante da misure di arresto temporaneo obbligatorio o non obbligatorio; – delle misure di sostegno del reddito per i lavoratori dipendenti dalle imprese del settore dei call-center; – dell’integrazione salariale per i dipendenti del gruppo ILVA, prevista anche ai fini della formazione professionale per la gestione delle bonifiche; – per la proroga a tutto il 2023 del trattamento di CIGS di cui all’art. 44 del D.L. n. 109/2018 (convertito in legge n. 130/2018) per un periodo massimo complessivo di autorizzazione del trattamento straordinario di integrazione salariale di 12 mesi e nel limite di spesa di 50 milioni di euro.


Una tantum per i pubblici dipendenti


Nel solo anno 2023, sarà erogato un emolumento accessorio una tantum, da corrispondere per tredici mensilità, nella misura dell’1,5 per cento dello stipendio con effetti ai soli fini del trattamento di quiescenza.


Riconoscimento dell’indennità di amministrazione per il personale di INL e ANPAL


Al fine di perseguire l’armonizzazione dei trattamenti economici accessori, a decorrere dall’anno 2023 al personale dell’Ispettorato nazionale del lavoro e dell’Agenzia nazionale per le politiche attive del lavoro appartenente alle Aree previste dal sistema di classificazione professionale a essi applicabile è riconosciuta l’indennità di amministrazione nelle misure spettanti al personale del Ministero del Lavoro e delle Politiche Sociali.


Nuove risorse per il Fondo per le politiche relative ai diritti e alle pari opportunità, il Fondo per il reddito di libertà per le donne vittime di violenza, il Piano nazionale d’azione contro la tratta e il grave sfruttamento degli esseri umani e il Fondo per la crescita sostenibile


Nuove importanti risorse per il Fondo per le politiche relative ai diritti e alle pari opportunità, nonché per il Fondo per il reddito di libertà per le donne vittime di violenza. Versati 2 milioni di euro per l’anno 2023 e 7 milioni di euro annui a decorrere dall’anno 2024, per il Piano nazionale di azione contro tratta e sfruttamento. Per il finanziamento degli interventi a sostegno della nascita e dello sviluppo di imprese cooperative costituite dai lavoratori per il recupero di aziende in crisi e per i processi di ristrutturazione o riconversione industriale, è incrementata di 1,5 milioni di euro per l’anno 2023 e di 2 milioni di euro annui a decorrere dall’anno 2024 la dotazione del Fondo per la crescita sostenibile.


Novità nella disciplina delle prestazioni occasionali


Anzitutto, è prevista l’applicabilità della disciplina alle prestazioni che danno luogo per ciascun utilizzatore, con riferimento alla totalità dei prestatori, a compensi di importo complessivamente non superiore a 10.000 euro (anziché i 5.000 euro precedentemente previsti). È, altresì, estesa alle attività lavorative di natura occasionale svolte nell’ambito delle attività di discoteche, sale da ballo, night-club. È abrogata la previsione che richiedeva, nell’ambito delle prestazioni da rendere a favore di imprese del settore agricolo, l’autocertificazione del prestatore nella piattaforma informatica, di non essere stato iscritto nell’anno precedente negli elenchi anagrafici dei lavoratori agricoli. Infine, è innalzato a 10 il numero dei lavoratori dipendenti dall’utilizzatore al fine di determinare la possibilità di ricorso alla prestazione occasionale. Sono, inoltre, previste disposizioni speciali per facilitare il reperimento di manodopera per le attività stagionali, favorendo forme semplificate di utilizzo delle prestazioni di lavoro occasionale a tempo determinato in agricoltura. In particolare, le prestazioni agricole di lavoro subordinato occasionale a tempo determinato sono riferite ad attività di natura stagionale di durata non superiore a 45 giornate annue per singolo lavoratore, rese da soggetti che, a eccezione dei pensionati, non abbiano avuto un ordinario rapporto di lavoro subordinato in agricoltura nei tre anni precedenti all’instaurazione del rapporto, ovvero diverso da quello previsto dalla presente disciplina, quali: a) persone disoccupate, nonché percettori della NASpI o della DIS-COLL o del reddito di cittadinanza ovvero percettori di ammortizzatori sociali; b) pensionati di vecchiaia o di anzianità; c) giovani con meno di venticinque anni di età, se regolarmente iscritti a un ciclo di studi presso un istituto scolastico di qualsiasi ordine e grado, compatibilmente con gli impegni scolastici, ovvero in qualunque periodo dell’anno se regolarmente iscritti a un ciclo di studi presso un’università; d) detenuti o internati, nonché soggetti in semilibertà provenienti dalla detenzione o internati in semilibertà.


Incremento dell’assegno unico e universale per i figli a carico


Dal primo gennaio 2023, è previsto un incremento del 50% dell’assegno unico per le famiglie con figli di età inferiore a un anno e per i figli con una età compresa da uno a tre anni per le famiglie con tre o più figli e con ISEE fino a 40.000 euro. Prevista anche una maggiorazione del 50% dell’assegno unico per le famiglie con 4 o più figli. Sono confermate e rese strutturali le maggiorazioni dell’assegno unico per ciascun figlio con disabilità a carico senza limiti di età.


Congedo parentale


Previsto un ulteriore mese di congedo facoltativo di maternità o, in alternativa, di paternità, retribuito all’80%, fino al sesto anno di vita del bambino.


Previsione del “buono portuale“


Nello stato di previsione del Ministero delle infrastrutture e dei trasporti è istituito il Fondo per l’incentivazione alla qualificazione del lavoro portuale, con una dotazione di 3 milioni di euro per ciascuno degli anni dal 2023 al 2026, destinato alla concessione, per il periodo dal primo gennaio 2023 al 31 dicembre 2026, di un contributo, denominato “buono portuale”, pari all’80% della spesa sostenuta, per le imprese titolari di autorizzazione o di concessione, finalizzato inter alia ad incentivare modelli di formazione funzionali alla riqualificazione dei lavoratori e al mantenimento dei livelli occupazionali rispetto all’avvio di processi di automazione e digitalizzazione. Con decreto del Ministro delle infrastrutture e trasporti, di concerto con il Ministro dell’economia e delle finanze e con il Ministro del lavoro e politiche sociali, sentite le parti sociali maggiormente rappresentative, sono stabiliti termini e modalità di presentazione delle domande per la concessione del beneficio e della sua erogazione.

Fonte: Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/notizie/pagine/legge-di-bilancio-2023.aspx/


Le principali misure previste della legge 29 dicembre 2022, n. 197 (Legge di Bilancio per il 2023)

La Legge di Bilancio per il 2023, approvata dal Consiglio dei ministri il 21 novembre 2022, ha ricevuto il via libera definitivo del Senato il 29 dicembre 2022.


Già pubblicati in Gazzetta ufficiale sia il Milleproroghe 2023 (D.L. n. 198/2022) sia la Legge di bilancio 2023 (L. n. 197/2022).

Legge di bilancio 2023

Nella Gazzetta ufficiale n. 303 del 29 dicembre 2022, Suppl. Ordinario n. 43, è pubblicata la legge 29 dicembre 2022, n. 197, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» (Legge di bilancio 2023). In vigore dal 1° gennaio 2023.

Decreto-legge “Milleproroghe 2023”

Nella Gazzetta ufficiale n. 303 del 29 dicembre 2022 è pubblicato il decreto-legge 29 dicembre 2022, n. 198, recante: «Disposizioni urgenti in materia di termini legislativi», c.d. “Milleproroghe 2023”. In vigore dal 30 dicembre 2022


Ecco le principali misure previste nella manovra.


Pacchetto contro il caro energia


Le risorse destinate alle misure contro il caro energia ammontano a oltre 21 miliardi di euro e consentiranno di aumentare gli aiuti a famiglie e imprese allargando anche la platea dei beneficiari.

Nel dettaglio, per il primo trimestre 2023 è confermata l’eliminazione degli oneri impropri delle bollette e rifinanziato il credito d’imposta per le imprese piccole e le attività come bar, ristoranti ed esercizi commerciali che salirà dal 30% al 35%, mentre per le imprese energivore e gasivore dal 40% al 45%.

Inoltre, nel 2023 l’aliquota IVA si riduce al 10% per i pellet e al 5% per i consumi associati al teleriscaldamento relativi al primo trimestre dell’anno.

Prorogata anche al primo trimestre 2023 l’aliquota IVA ridotta al 5% per le somministrazioni di energia termica prodotta con gas metano in esecuzione di un contratto servizio energia.

L’Autorità per l’energia potrà sospendere fino al 31 gennaio 2023 i distacchi di gas per le grandi imprese morose.

Per il comparto sanità stanziati circa 2 miliardi di euro per il 2023 (compresi i costi per l’energia), mentre agli enti territoriali, comprese le risorse per il trasporto pubblico locale, è destinato circa un miliardo di euro.


Pacchetto famiglia


Bonus sociale bollette

Per le famiglie più fragili confermato e rafforzato il meccanismo che consente di ricevere il bonus sociale bollette, con un innalzamento della soglia Isee da 12.000 euro a 15.000 euro.

Misure contro inflazione

Riduzione dell’IVA al 5% per i prodotti per l’infanzia e per l’igiene intima femminile. Viene inoltre istituito un fondo di 500 milioni di euro destinato alla realizzazione di una “Carta Risparmio Spesa” per redditi bassi fino a 15mila euro gestita dai Comuni e volta all’acquisto di beni di prima necessità. Si tratta di una sorta di “buoni spesa” da utilizzare presso punti vendita che aderiscono all’iniziativa con un’ulteriore proposta di sconto su un paniere di prodotti alimentari.

Assegno unico per le famiglie

Dal 1° gennaio 2023 previsto un incremento del 50% dell’assegno unico per le famiglie con figli di età inferiore a un anno e per i figli con una età compresa da uno a tre anni per le famiglie con tre o più figli e con Isee fino a 40.000 euro. Prevista anche una maggiorazione del 50% dell’assegno unico per le famiglie con 4 o più figli. Confermate e rese strutturali le maggiorazioni dell’assegno unico per i disabili.


Assegno Unico e Universale: INPS pronta per riconoscere le maggiorazioni


La legge di bilancio 2023 apporta significative modifiche agli importi spettanti alle famiglie beneficiarie di Assegno Unico e Universale con figli di età inferiore a un anno e per i nuclei familiari numerosi, con tre o più figli a carico, con la presenza di almeno un figlio in età compresa tra uno e tre anni.

In particolare, per il 2023 è sancito:

  • l’aumento del 50% della maggiorazione forfettaria, per i nuclei con almeno 4 figli, che sale a 150 euro mensili a nucleo;
  • l’aumento del 50% dell’assegno per i nuclei familiari numerosi, con tre o più figli a carico, limitatamente ai figli di età compresa tra uno e tre anni per i quali l’importo spettante per ogni figlio aumenta del 50%, per livelli di ISEE fino a 40.000 euro;
  • l’aumento del 50% dell’assegno, da applicare agli importi spettanti secondo le fasce ISEE di riferimento, per i nuclei familiari con figli di età inferiore a 1 anno.

La manovra interviene anche in favore dei nuclei con figli disabili, disponendo la corresponsione a regime degli aumenti che erano stati riconosciuti nel corso del 2022.

“L’INPS è già pronta a riconoscere le maggiorazioni e la rivalutazione degli assegni” ha annunciato Vincenzo Caridi – Direttore generale dell’INPS.

Gli importi definitivi saranno comunicati con una successiva circolare dell’INPS, anche per tenere conto della rivalutazione legata all’aumento del costo della vita, rivalutazione che sarà resa nota con decreto ministeriale entro la metà di gennaio.

Gli aumenti spettanti, rivalutati a norma di legge, saranno conseguentemente erogati a partire dalla mensilità di febbraio 2023, fatto salvo il diritto ad eventuali conguagli spettanti a decorrere da gennaio 2023.

(Così, comunicato stampa Inps del 30 dicembre 2022)


Congedo parentale

Previsto un mese in più di congedo facoltativo e retribuito all’80%, utilizzabile da uno dei due genitori (in via alternativa) fino ai sei anni di vita del figlio.

Reddito alimentare

Avvio della sperimentazione del reddito alimentare per chi è in povertà assoluta. Con un fondo da 1,5 milioni nel 2023 e 2 milioni nel 2024 saranno distribuiti pacchi alimentari, realizzati con l’invenduto della distribuzione alimentare.


Misure fiscali per dipendenti, micro imprese e professionisti


Taglio cuneo fiscale fino 3% per i lavoratori dipendenti con redditi bassi

Esonero contributivo del 2% per redditi fino a 35.000 euro e del 3% per redditi fino a 25.000 euro. La riduzione del cuneo è tutta a beneficio dei lavoratori.

Premi di produttività detassati

Per i dipendenti aliquota al 5% per premi di produttività fino a 3.000 euro.

Agevolazioni assunzioni a tempo indeterminato

Agevolazioni, tra il 1° gennaio e il 31 dicembre 2023, alle assunzioni a tempo indeterminato con una soglia di contributi fino a 8 mila euro per donne e giovani che hanno già un contratto a tempo determinato e per i beneficiari del reddito di cittadinanza.

Agevolazioni per acquisto prima casa

Proroga per il 2023 delle agevolazioni per acquisto prima casa per i giovani under 36.

Rinegoziazione dei contratti di mutuo ipotecario

Per attenuare l’impatto degli aumenti dei tassi di interesse sui mutui a tasso variabile è stata ripristinata la norma del 2012 che permette di trasformare i mutui ipotecari da tasso variabile a tasso fisso. Per beneficiare di questa misura è previsto un Isee massimo di 35.000 euro e un tetto massimo del mutuo fino a 200.000 euro per l’acquisto della prima casa.

Flat tax incrementale per i lavoratori al 15%

Introduzione per i lavoratori autonomi di una flat tax incrementale al 15% con una franchigia del 5% e un tetto massimo di 40.000 euro.

Flat tax per autonomi e partite IVA

Estesa la flat tax al 15% per autonomi e partite Iva con ricavi fino a 85mila.

Accesso al regime di contabilità semplificata con l’innalzamento soglia

Rivista la disciplina per l’accesso al regime di contabilità semplificata con l’innalzamento da 400mila a 500mila euro di ricavi e compensi per le imprese aventi per oggetto prestazioni di servizi, e da 700mila a 800mila per le imprese aventi per oggetto altre attività. Inoltre, previsto l’innalzamento dal 3% al 6% della deducibilità delle quote di ammortamento dei fabbricati strumentali utilizzati in determinati settori.

Superbonus

Modifica dei termini previsti dal D.L quater per la presentazione della Cilas per i condomini.

I condomini per poter beneficiare del Superbonus al 110% potranno presentare la Cilas entro il 31 dicembre 2022 a condizione che la delibera assembleare che ha approvato l’esecuzione dei lavori sia stata adottata entro il 18 novembre 2022.

Confermata a partire dal 1° gennaio 2023 la rimodulazione del bonus dal 110% al 90%.

Bonus mobili e elettrodomestici green

Proroga della detrazione del 50% per l’acquisto di mobili e grandi elettrodomestici green. Il tetto per il 2023 viene innalzato a 8.000 euro (rispetto ai 5mila previsti a legislazione vigente).

Bonus psicologo

Il bonus psicologo diventa permanente e sale da 600 a 1.500 euro, con tetto Isee a 50.000 euro.

Carta cultura giovani e carta del merito

Per favorire l’accesso dei giovani ad iniziative culturali è stata rivista la misura per la card diciottenni, e sono state istituite la “carta della cultura giovani”, destinata a tutti i residenti appartenenti a nuclei familiari con Isee non superiore a 35.000 euro e utilizzabile nel diciannovesimo anno di età, e la “carta del merito”, in favore dei ragazzi che hanno conseguito entro il diciannovesimo anno di età il diploma finale presso istituti di istruzione secondaria superiore o equiparati con una votazione di almeno 100 centesimi.


Pensioni


Stop alla Legge Fornero

Avvio di un nuovo schema di anticipo pensionistico per il 2023 che consente di andare in pensione con 41 anni di contributi e 62 anni di età anagrafica (quota 103). Per chi decide di restare a lavoro rifinanziato bonus Maroni che prevede una decontribuzione del 10%.

Opzione Donna

Prorogata per il 2023 “Opzione donna” con modifiche: in pensione a 58 anni con due figli o più, 59 con un figlio, 60 altri casi. “Opzione donna” è riservata a particolari categorie: caregiver, invalide (invalidità superiore o uguale al 74%) e lavoratrici licenziate o dipendenti di aziende per le quali è attivo un tavolo di crisi.

Ape sociale

Confermata anche per il 2023 la misura dell’Ape sociale (“Anticipo pensionistico” sociale) per i lavori usuranti.

Indicizzazione pensioni

Revisione del meccanismo di indicizzazione delle pensioni per gli anni 2023-2024, al fine di tutelare i soggetti più bisognosi. Prevista una rivalutazione del 120% del trattamento minimo e dell’85% per gli assegni tra 4 e 5 volte il minimo.

Pensioni minime

Previsto per il 2023 l’innalzamento a 600 euro delle pensioni minime per gli over 75.


Imprese


Prevista la sospensione anche per il 2023 dell’entrata in vigore di plastic e sugar tax, le imposte sui prodotti in plastica monouso e sulle bevande zuccherate.

Per il rilancio degli investimenti privati viene rifinanziata la misura agevolativa nuova Sabatini (150 milioni complessivi).

Rifinanziamento per il 2023 del Fondo di garanzia Pmi. Il fondo garantisce tutte le operazioni finanziarie direttamente finalizzate all’attività d’impresa concesse da un soggetto finanziatore (banca o altro).

Prorogato bonus Ipo: il credito d’imposta per favorire la quotazione delle Pmi in Borsa.


Misure per il sud


Prorogati al 2023 le agevolazioni (credito d’imposta e incentivi) sugli investimenti effettuati nelle regioni del Mezzogiorno, nelle Zone economiche speciali (Zes) e per gli investimenti in ricerca, sviluppo e innovazione in favore delle imprese localizzate al Sud.


Altri interventi


Reddito di cittadinanza

Inizia il periodo transitorio verso l’abolizione del reddito di cittadinanza. Dal 1 gennaio 2023 alle persone tra 18 e 59 anni (abili al lavoro ma che non abbiano nel nucleo disabili, minori o persone a carico con almeno 60 anni d’età) è riconosciuto il reddito nel limite massimo di 7 mensilità invece delle attuali 18 rinnovabili. È inoltre previsto un periodo di almeno sei mesi di partecipazione a un corso di formazione o riqualificazione professionale. In mancanza, il beneficio del reddito decade come nel caso in cui si rifiuti la prima offerta di lavoro. Inoltre, la quota dell’assegno destinata all’affitto sarà pagata direttamente ai proprietari.

Il reddito di cittadinanza sarà abrogato il 1° gennaio 2024 e sarà sostituito da una nuova riforma. I risparmi di spesa verranno allocati in un apposito fondo che finanzierà la riforma complessiva per il sostegno alla povertà e all’inclusione.

Tregua fiscale

A partire dal 31 marzo 2023 cancellazione delle cartelle fino al 2015 che hanno un importo inferiore a 1.000 euro.

Rateizzazione (fino a 5 anni) dei pagamenti fiscali non effettuati nel 2022 senza aggravio di sanzioni e interessi per chi, a causa dell’emergenza Covid, caro bollette e difficoltà economiche, non ha versato le tasse. Prevista una mini sanzione del 3% sui debiti del biennio 2019-2020.

Per le società sportive è previsto che paghino tutti i contributi previdenziali entro il 29 dicembre 2022 e dal 1° gennaio il 3% (sanzione) anticipato sugli importi dovuti al fisco (sospesi durante emergenza sanitaria), che potranno essere corrisposti in 60 rate, con le stesse modalità previste per tutte le aziende che intendono regolarizzare la loro posizione.


Definizione agevolata 2022


La“Legge di Bilancio 2023” (Legge n. 197/2022), recante: “Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025”, ha stabilito importanti novità in materia di riscossione.

La disposizione normativa prevede lo “Stralcio” dei debiti di importo residuo fino a 1000 euro, affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015, e la “Definizione agevolata dei carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022”.


“Stralcio” dei debiti fino a 1000 euro


L’articolo 1, commi 222-230, della Legge n. 197/2022 prevede l’annullamento automatico, alla data del 31 marzo 2023, senza alcuna richiesta da parte del contribuente, dei singoli debiti affidati all’Agente della riscossione dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, dal 1° gennaio 2000 al 31 dicembre 2015, di importo residuo fino a 1000 euro.

L’importo viene calcolato dalla data di entrata in vigore della Legge ed è comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni.

La norma stabilisce che, per gli enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali:

  • lo “Stralcio” riguarda esclusivamente le sanzioni e gli interessi, compresi gli interessi di mora. Il capitale, le somme maturate a titolo di rimborso delle spese per le procedure esecutive e le spese di notifica delle cartelle restano interamente dovuti;
  • per quanto riguarda le sanzioni per violazioni del Codice della strada e le altre sanzioni amministrative, (diverse dalle sanzioni irrogate per violazioni tributarie o per violazione degli obblighi relativi ai contributi e ai premi dovuti agli enti previdenziali), lo “Stralcio” si applica limitatamente agli interessi, comunque denominati, e non annulla le sanzioni e le somme maturate a titolo di rimborso delle spese per le procedure esecutive e di notifica della cartella di pagamento.

La Legge prevede, inoltre, che gli enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, possano stabilire di non applicare lo “Stralcio” (cd. annullamento parziale) e, quindi, di evitare l’annullamento automatico previsto, adottando uno specifico provvedimento e comunicandolo all’Agente della riscossione entro il 31 gennaio 2023.

Dalla data di entrata in vigore della Legge e fino alla data dell’effettivo annullamento, stabilito dalla norma al 31 marzo 2023, è sospesa la riscossione dei debiti ricompresi nell’ambito applicativo dello “stralcio” compresi quelli iscritti a ruolo da enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali.

Si precisa, infine, che la misura relativa allo “Stralcio” fino a 1000 euro non trova applicazione per le seguenti tipologie di carichi affidati all’Agente della riscossione:

  • recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea;
  • crediti derivanti da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna;
  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione.


Definizione agevolata


L’articolo 1, commi 231-252, della Legge n. 197/2022 introduce una nuova “Definizione agevolata” per i debiti contenuti nei carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti misure agevolative di cui si è determinata l’inefficacia.

La disposizione prevede la facoltà, per il contribuente, di estinguere i debiti iscritti a ruolo senza corrispondere le somme affidate all’Agente della riscossione a titolo di interessi e sanzioni, interessi di mora nonché il cd. aggio.

Sono da considerare nell’importo dovuto le somme a titolo di capitale e le spese per le procedure esecutive e i diritti di notifica.

Per quanto riguarda le sanzioni amministrative, comprese quelle per violazioni del Codice della strada (tranne le sanzioni irrogate per violazioni tributarie o per violazione degli obblighi relativi ai contributi e ai premi dovuti agli enti previdenziali), la “Definizione” si applica limitatamente agli interessi, comunque denominati, e alle somme maturate a titolo di aggio.

Per aderire alla “Definizione agevolata”, entro il 30 aprile 2023, il contribuente deve presentare una dichiarazione di adesione esclusivamente in via telematica, secondo le modalità pubblicate su questo sito entro 20 giorni dalla data di entrata in vigore della legge.

È possibile pagare gli importi:

  • in un’unica soluzione, entro il 31 luglio 2023;
  • oppure, in un numero massimo di 18 rate (5 anni), di cui le prime due con scadenza il 31 luglio e il 30 novembre 2023. Le restanti 16 rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. La prima e la seconda rata saranno pari al 10% delle somme complessivamente dovute, le restanti rate invece di pari importo.

Il pagamento rateizzato prevede l’applicazione degli interessi al tasso del 2 per cento annuo, a decorrere dal 1° agosto 2023.

In caso di omesso ovvero insufficiente o tardivo versamento, superiore a cinque giorni, anche di una sola rata, la Definizione agevolata risulta inefficace e i versamenti effettuati sono considerati a titolo di acconto sulle somme dovute.

Non rientrano nel beneficio della Definizione agevolata alcune tipologie di carichi, esclusi in ragione della loro natura, e in particolare quelli riferiti a:

  • recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea;
  • crediti derivanti da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna;
  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione.

Per quanto riguarda i carichi degli enti di previdenza privati, la Legge n. 197/2022 prevede che tali carichi possano rientrare nella Definizione agevolata solo con apposita delibera pubblicata sul sito internet dello specifico ente, entro il 31 gennaio 2023, e comunicata entro la stessa data ad Agenzia delle entrate-Riscossione mediante posta elettronica certificata (pec).

Fonte: Agenzia delle entrate-Riscossione – https://www.agenziaentrateriscossione.gov.it/it/Per-saperne-di-piu/definizione-agevolata-2022/


Istituti deflattivi del contenzioso tributario


Nell’ambito delle disposizioni presenti nell’articolo 1, i commi 186 e seguenti prevedono la chiusura delle liti tributarie in cui è parte l’Agenzia delle Entrate ovvero l’Agenzia delle Dogane e dei Monopoli che risultano pendenti in ogni stato e grado del giudizio alla data del 1° gennaio 2023, compreso quello innanzi alla Corte di Cassazione. Possono essere definite, a domanda del soggetto che ha proposto l’atto introduttivo del giudizio o di chi vi è subentrato o ne ha la legittimazione, con il versamento di un importo, pari al valore della controversia stabilito ai sensi del comma 2 dell’articolo 12 del decreto legislativo 31 dicembre 1992, n. 546.

Nei commi da 187 a 191 sono individuate le percentuali e i parametri di determinazione degli importi da pagare.

Vedi anche:

Le definizioni agevolate delle controversie fiscali pendenti previste dalla legge di bilancio 2023
di Enrico Molteni


Tetto al contante

Dal 1° gennaio 2023 la soglia per l’uso del contante salirà da 1.000 a 5.000 euro.

Costi commissioni Pos

Istituito un tavolo permanente tra le categorie interessate per valutare soluzioni per mitigare l’incidenza dei costi delle transazioni elettroniche tra 0 e 30 euro per gli esercenti con fatturato fino a 400mila euro. Qualora non si raggiunga un’intesa sarà previsto un contributo straordinario a carico delle banche pari al 50% degli utili derivanti dalle commissioni e dalle transazioni fino a 30 euro.

Entrate da extraprofitti società energetiche

Nel 2023 è istituito un “contributo di solidarietà” temporaneo del 50% sul reddito 2022 che eccede per almeno il 10% la media dei redditi complessivi conseguiti nel periodo 2018-2021. L’ammontare del contributo non può superare il 25% del patrimonio netto alla data di chiusura dell’esercizio antecedente a quello in corso al 1 gennaio 2022.

La tassa sugli extraprofitti si applicherà alle società che generano almeno il 75% dei loro ricavi da attività nei settori della produzione e rivendita di energia, gas e prodotti petroliferi.

Riattivazione società “Ponte Stretto”

Per riavviare il progetto di realizzazione del ponte sullo Stretto prevista la riattivazione della società “Stretto di Messina spa” attualmente in liquidazione.

Fonte: https://www.mef.gov.it/inevidenza/Legge-di-bilancio-2023-approvata-dal-Parlamento/


Il Ddl di bilancio 2023 passa al Senato

Nella seduta odierna la Camera con 221 voti favorevoli e 152 voti contrari ha votato la questione di fiducia posta dal Governo sull’approvazione senza emendamenti, subemendamenti ed articoli aggiuntivi dell’articolo 1 del disegno di legge: Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025, nel nuovo testo predisposto dalla Commissione a seguito del rinvio deliberato dall’Assemblea (A.C. 643-bis-A/R).

Successivamente la Camera ha approvato il disegno di legge: Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025, nel nuovo testo predisposto dalla Commissione a seguito del rinvio deliberato dall’Assemblea (A.C. 643-bis-A/R) e la Nota di variazioni al bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025.

Il provvedimento passa all’esame dell’altro ramo del Parlamento

Ddl di bilancio 2023 (A.S.442)

Il disegno di legge di bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025, approvato dalla Camera, è stato trasmesso al Senato (A.S. 442). L’Assemblea di Palazzo Madama è convocata martedì 27 dicembre alle 14 per l’avvio della sessione di bilancio con le comunicazioni del Presidente ai sensi dell’articolo 126, comma 4, del Regolamento, sul contenuto del ddl.


Legge di bilancio 2023. Gli emendamenti governativi per la proroga delle agevolazioni per gli investimenti nei territori svantaggiati  


Le proroghe delle agevolazioni per gli investimenti nei territori svantaggiati


Credito per investimenti SUD al 31 dicembre 2023
Art. 51, commi 1-bis e 1-ter


La proposta prevede la proroga del credito per investimenti SUD al 31 dicembre 2023. La normativa attualmente vigente agevola gli investimenti effettuati fino al 31 dicembre 2022.

Rif: codice tributo “6869 – credito d’imposta per gli investimenti nel mezzogiorno articolo 1, commi 98-108 legge 28 dicembre 2015, n. 208”


Credito per gli investimenti effettuati nelle Zes, nonché per le imprese operano nelle Zls
Art. 51, comma 1-quater


La proposta emendativa prevede, al comma 1-quater, la proroga fino al 31 dicembre 2023 dell’incentivo correlato agli investimenti effettuati nelle Zone Economiche Speciali, nonché, giuste le previsioni di cui all’articolo 1, comma 64, della legge 27 dicembre 2017, n. 205, da parte di imprese operano nelle Zone logistiche semplificate ammissibili agli aiuti a finalità regionale a norma dell’articolo 107, paragrafo 3, lettera c), del Trattato sul funzionamento dell’Unione europea, ad esclusione di quelle costituite ai sensi del secondo periodo del comma 62 del medesimo articolo 1.

Rif.: codice tributo “6906 – Credito di imposta investimenti ZES – art. 5, c. 2, D.L. 20 giugno 2017, n. 91)”


Maggiorazioni disposte dall’articolo 244 del decreto-legge n. 34/2020 delle aliquote del credito di imposta per R&S
Art. 51, commi 1-quinquies


La proposta emendativa reca, alla lettera a) del comma 1-bis, modifiche all’articolo 1, comma 185, della legge di bilancio 2021, allo scopo di prevedere la proroga fino al 31 dicembre 2023 delle maggiorazioni disposte dall’articolo 244 del decreto-legge n. 34/2020 delle aliquote del credito di imposta per R&S in favore delle imprese localizzate nelle regioni del Mezzogiorno.


Credito d’imposta per le spese relative all’installazione e messa in funzione di impianti di compostaggio presso i Centri Agroalimentari presenti nelle regioni Campania, Molise, Puglia, Basilicata, Calabria e Sicilia.
Art. 51, comma 1-sexies


Il comma 1-sexies modifica l’articolo 1, comma 831, della legge n. 234 del 2021 che ha previsto il riconoscimento di un contributo sotto forma di credito d’imposta per le spese documentate, sostenute entro il 31 dicembre 2022, relative ad installazione e messa in funzione di impianti di compostaggio presso i Centri Agroalimentari presenti nelle regioni Campania, Molise, Puglia, Basilicata, Calabria e Sicilia, pari al 70 per cento degli importi rimasti a carico del contribuente, nel limite massimo di 1 milione di euro per l’anno 2023. Si riconosce il contributo anche in relazione alle spese documentate, relative ad installazione e messa in funzione di impianti di compostaggio presso i Centri Agroalimentari presenti nelle regioni Campania, Molise, Puglia, Basilicata, Calabria e Sicilia, sostenute fino al 31 dicembre 2023. A tale fine, a copertura dell’onere, pari all’importo di euro 1 milione per l’anno 2024, che costituisce limite spesa, viene stabilita la corrispondente riduzione del Fondo per lo Sviluppo e la Coesione – periodo di programmazione 2021-2027, di cui all’articolo 1, comma 177, della legge 30 dicembre 2020, n. 178.


Link alle proposte emendative 18.01000 e 51.1000 del Governo


Ddl di Bilancio 2023. La sanatoria delle violazioni formali commesse fino al 31 ottobre 2022 (con proroga dei termini di decadenza per la costatazione e irrogazione delle sanzioni)

L’articolo 39, rubricato: «Regolarizzazione irregolarità formali», introduce la possibilità di sanare le irregolarità, le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, relative alle imposte sui redditi, all’IVA e all’IRAP che non rilevano sulla determinazione della relativa base imponibile e sul pagamento di tali tributi, ma che possono comunque arrecare pregiudizio all’esercizio dell’attività di controllo. In deroga allo Statuto dei diritti del contribuente, il comma 6 dispone, con riferimento alle violazioni commesse fino al 31 ottobre 2022 oggetto di un PVC, che i termini di decadenza per la notifica dell’atto di contestazione ovvero dell’atto di irrogazione sanzione, di cui all’articolo 20, comma 1, del decreto legislativo 18 dicembre 1997, n. 472, sono prorogati di due anni. Ciò significa che presupposto di operatività della proroga è la semplice presenza di violazioni formali constatate in un processo verbale rientrante nell’ambito di applicazione dell’articolo 39 in esame, prescindendo dalla circostanza che il contribuente destinatario dell’attività di verifica si sia avvalso della definizione agevolata del verbale e indipendentemente dal perfezionamento o meno della stessa.

Nel dettaglio, il disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» (A.C. 643-bis) nel testo risultante dallo stralcio, disposto dal Presidente della Camera, ai sensi dell’articolo 120, comma 2, del Regolamento, e comunicato all’Assemblea il 1° dicembre 2022, degli articoli 109 e 153, comma 9, all’articolo 39, così prevede:

«(Regolarizzazione delle irregolarità formali) – 1. Le irregolarità, le infrazioni e l’inosservanza di obblighi o adempimenti, di natura formale, che non rilevano sulla determinazione della base imponibile ai fini delle imposte sui redditi, dell’imposta sul valore aggiunto e dell’imposta regionale sulle attività produttive e sul pagamento di tali tributi, commesse fino al 31 ottobre 2022, possono essere regolarizzate mediante il versamento di una somma pari a euro 200 per ciascun periodo d’imposta cui si riferiscono le violazioni.
2. Il pagamento della somma di cui al comma 1 è eseguito in due rate di pari importo da versare, rispettivamente, entro il 31 marzo 2023 e il 31 marzo 2024.
3. La regolarizzazione si perfeziona con il pagamento delle somme dovute ai sensi del comma 2 e con la rimozione delle irregolarità od omissioni.
4. Sono esclusi dalla regolarizzazione gli atti di contestazione o irrogazione delle sanzioni emessi nell’ambito della procedura di collaborazione volontaria di cui all’articolo 5-quater del decreto-legge 28 giugno 1990, n. 167, convertito, con modificazioni, dalla legge 4 agosto 1990, n. 227.
5. La procedura non può essere esperita dai contribuenti per l’emersione di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio dello Stato.
6. In deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212, con riferimento alle violazioni formali commesse fino al 31 ottobre 2022, oggetto di un processo verbale di constatazione, i termini di cui all’articolo 20, comma 1, del decreto legislativo 18 dicembre 1997, n. 472, sono prorogati di due anni.
7. Sono escluse dalla regolarizzazione le violazioni di cui al comma 1 già contestate in atti divenuti definitivi alla data di entrata in vigore della presente legge.
8. Con provvedimento del direttore dell’Agenzia delle entrate sono disciplinate le modalità di attuazione del presente articolo.»


La disposizione consente di sanare le irregolarità, le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, non rilevanti sulla determinazione della base imponibile ai fini delle imposte sui redditi, ai fini dell’IVA e dell’IRAP e sul pagamento di tali tributi, se commesse fino al 31 ottobre 2022, mediante la loro rimozione e il versamento di una somma pari a 200 euro per ciascun periodo d’imposta cui si riferivano le violazioni, eseguito in due rate di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024.


Si ricorda l’articolo 9 (Irregolarità formali) decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136 (in “Finanza & Fisco” n. 42/2018, pag. 3005), nel testo inserito dalla legge di conversione 17 dicembre 2018, n. 136, ha consentito di definire «Le irregolarità, le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, che non rilevano sulla determinazione della base imponibile ai fini delle imposte sui redditi, dell’IVA e dell’IRAP e sul pagamento dei tributi, commesse fino al 24 ottobre 2018» con il pagamento di 200 euro per ciascun periodo d’imposta. Successivamente, con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 62274/2019 del 15 marzo 2019 (in “Finanza & Fisco” n. 42/2018, pag. 3003) sono state disciplinate le modalità di attuazione della citata definizione agevolata. Con la risoluzione n. 37/E del 21 marzo 2019 (in www.pianetafiscale.it – Area riservata agli abbonati) è stato istituito il codice tributo da utilizzare per eseguire il versamento delle somme dovute. Infine, con circolare dell’Agenzia delle Entrate n. 11 E del 15 maggio 2019 (in “Finanza & Fisco” n. 12/2019, pag. 556) forniti i chiarimenti sull’ambito e sulle modalità di applicazione della definizione agevolata.

L’articolo 39 del disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» presenta un contenuto sostanzialmente analogo al richiamato articolo 9, da cui si differenziano per la tempistica.


Il comma 1 prevede la possibilità di sanare le irregolarità, le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, che non rilevano sulla determinazione della base imponibile ai fini delle imposte sui redditi, ai fini dell’IVA e dell’IRAP e sul pagamento dei tributi, commesse fino al 31 ottobre 2022, mediante la loro rimozione (comma 3) e il versamento di una somma pari a 200 euro per ciascun periodo d’imposta cui si riferiscono le violazioni, eseguito in due rate (comma 2) di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024.

Trattasi, termini generali, di quelle violazioni per le quali il legislatore ha previsto sanzioni amministrative pecuniarie entro limiti minimi e massimi o in misura fissa, non essendoci un omesso, tardivo o errato versamento di un tributo sul quale riproporzionare la sanzione. Tale aspetto costituisce uno dei tratti che, generalmente, consente di distinguerle dalle cd “violazioni sostanziali”. Trattasi, in ogni caso, di inosservanze di formalità ed adempimenti suscettibili di ostacolare l’attività di controllo, anche solo in via potenziale; diversamente le stesse costituirebbero violazioni “meramente formali”, per le quali l’articolo 6 del decreto legislativo 18 dicembre 1997, n. 472, dispone, al comma 5-bis (introdotto dall’articolo 7, comma 1, lettera a), del decreto legislativo n. 32 del 2001), la non punibilità, trattandosi di violazioni che non incidono sulla determinazione della base imponibile, dell’imposta, ovvero sul versamento del tributo e che non pregiudicano l’attività di controllo svolta dall’amministrazione finanziaria (cfr. circolare n. 77/E del 3 agosto 2001 — in “Finanza & Fisco” n. 30/2001, pag. 3856).

Sono, pertanto, escluse dalla regolarizzazione di cui all’articolo 39 le violazioni sostanziali ossia quelle violazioni che incidono sulla determinazione dell’imponibile, dell’imposta o sul pagamento del tributo.

Sono, inoltre, escluse, le infrazioni, le inosservanze e le omissioni afferenti ad ambiti impositivi diversi da quelli espressamente elencati (ad esempio, violazioni formali inerenti l’imposta di registro, l’imposta di successione, etc.);

La procedura di regolarizzazione, per espressa previsione normativa, non può essere esperita:

  • con riferimento agli atti di contestazione o irrogazione delle sanzioni emessi nell’ambito della procedura di collaborazione volontaria (cd. voluntary disclosure) di cui all’articolo 5-quater del decreto legge n. 167 del 1990 (comma 4);
  •  per l’emersione di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio dello Stato (comma 5);
  • per le irregolarità e altre violazioni formali già contestate in atti divenuti definitivi alla data di entrata in vigore delle legge di bilancio 2013 in esame (comma 7).

Il comma 6 della norma prevede che, in deroga a quanto stabilito all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto del contribuente), con riferimento alle violazioni formali commesse fino al 31 ottobre 2022, constatate con processo verbale, i termini (cinque anni) di cui all’articolo 20, comma 1, del decreto legislativo 18 dicembre 1997, n. 472, sono prorogati di due anni.

Il comma 7 consente, quindi, di definire le irregolarità, infrazioni o inosservanze di natura formale anche se oggetto di controversia tributaria pendente e, quindi, definibili, in alternativa, ai sensi del successivo art. 42 (Definizione agevolata delle controversie tributarie) del Ddl di bilancio 2023.

Il comma 8 prevede che con provvedimento del direttore dell’Agenzia delle entrate siano disciplinate le relative modalità di attuazione.


Ddl di Bilancio 2023. Il ravvedimento speciale delle violazioni tributarie sostanziali

L’articolo 40, rubricato: «Ravvedimento speciale delle violazioni tributarie», consente, in deroga all’ordinaria disciplina del ravvedimento operoso, di regolarizzare le violazioni riguardanti le dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi d’imposta precedenti, purché le relative violazioni non siano state già contestate alla data del versamento del dovuto (in unica soluzione o alla prima rata) mediante la rimozione dell’irregolarità o dell’omissione e il pagamento dell’imposta, degli interessi e delle sanzioni, queste ultime ridotte a un diciottesimo del minimo edittale irrogabile. Il versamento può avvenire in un’unica soluzione o a rate; la regolarizzazione si perfeziona con il versamento di quanto dovuto ovvero della prima rata entro il 31 marzo 2023 e non può essere esperita dai contribuenti per l’emersione di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio dello Stato.

Nel dettaglio il disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» nel testo risultante dallo stralcio, disposto dal Presidente della Camera, ai sensi dell’articolo 120, comma 2, del Regolamento, e comunicato all’Assemblea il 1° dicembre 2022, degli articoli 109 e 153, comma 9, all’articolo 40, così dispone: «Art. 40 (Ravvedimento speciale delle violazioni tributarie) – 1. Con riferimento ai tributi amministrati dall’Agenzia delle entrate, le violazioni diverse da quelle definibili ai sensi degli articoli 38 e 39, riguardanti le dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2021 e a periodi d’imposta precedenti, possono essere regolarizzate con il pagamento di un diciottesimo del minimo edittale delle sanzioni irrogabili previsto dalla legge, oltre all’imposta e agli interessi dovuti. Il versamento delle somme dovute ai sensi del primo periodo può essere effettuato in otto rate trimestrali di pari importo con scadenza della prima rata fissata al 31 marzo 2023. Sulle rate successive alla prima, da versare, rispettivamente, entro il 30 giugno, il 30 settembre, il 20 dicembre e il 31 marzo di ciascun anno, sono dovuti gli interessi nella misura del tasso legale. La regolarizzazione di cui al presente articolo è consentita sempreché le violazioni non siano state già contestate, alla data del versamento di quanto dovuto o della prima rata, con atto di liquidazione, di accertamento o di recupero, di contestazione e di irrogazione delle sanzioni, comprese le comunicazioni di cui all’articolo 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

2. La regolarizzazione di cui al presente articolo si perfeziona con il versamento di quanto dovuto ovvero della prima rata entro il 31 marzo 2023 e con la rimozione delle irregolarità od omissioni. Il mancato pagamento, in tutto o in parte, di una delle rate successive alla prima entro il termine di pagamento della rata successiva comporta la decadenza dal beneficio della rateazione e l’iscrizione a ruolo degli importi ancora dovuti, nonché della sanzione di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, applicata sul residuo dovuto a titolo di imposta, e degli interessi nella misura prevista all’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con decorrenza dalla data del 31 marzo 2023. In tali ipotesi, la cartella di pagamento deve essere notificata, a pena di decadenza, entro il 31 dicembre del terzo anno successivo a quello di decadenza della rateazione.

3. La regolarizzazione non può essere esperita dai contribuenti per l’emersione di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio dello Stato.

4. Restano validi i ravvedimenti già effettuati alla data di entrata in vigore della presente legge e non si dà luogo a rimborso.

5. Con provvedimento del direttore dell’Agenzia delle entrate possono essere definite le modalità di attuazione del presente articolo.»


La disposizione, dunque, introduce una regolarizzazione delle violazioni, diverse da quelle formali e da quelle definibili con la definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni, riguardanti dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2021 e precedenti. Per accedere alla regolarizzazione è necessario che le violazioni non siano state già contestate, alla data del versamento di quanto dovuto o della prima rata, con atto di liquidazione, di accertamento o di recupero, contestazione e irrogazione di sanzioni, comprese le comunicazioni di cui all’articolo 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

La disposizione esame si riferisce ai «tributi amministrati dall’Agenzia delle entrate» e concernono le violazioni diverse da quelle definibili con gli articoli 38 e 39, rispettivamente concernenti la definizione agevolata degli avvisi bonari e la regolarizzazione delle irregolarità formali.

Per effetto del comma 1 possono essere regolarizzate le violazioni, diverse da quelle menzionate, che riguardano le dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2021 e precedenti, con il pagamento:

  • dell’imposta;
  • degli interessi dovuti;
  • delle sanzioni, ma in misura ridotta a un diciottesimo del minimo edittale previsto dalla previsto dalla legge.

Le disposizioni in esame consentono, per le annualità fino al 31 dicembre 2021, di derogare alla disciplina dal cd. ravvedimento operoso, di cui all’articolo 13 del D.Lgs. n. 472 del 1997, strumento con il quale tutti contribuenti possono regolarizzare omessi o insufficienti versamenti e sanare tutte irregolarità fiscali.


Su ricorda che il ravvedimento operoso, disciplinato dal citato articolo 13 del D.Lgs. n. 472 del 1997 è inibito, per i tributi amministrati dall’Agenzia delle entrate, solo dalla notifica degli atti di liquidazione e di accertamento (comprese le comunicazioni da controllo automatizzato e formale delle dichiarazioni). Il pagamento e la regolarizzazione non precludono l’inizio o la prosecuzione di accessi, ispezioni, verifiche o altre attività amministrative di controllo e accertamento.

Errori, omissioni e versamenti carenti possono essere regolarizzati eseguendo spontaneamente il pagamento dell’imposta dovuta, degli interessi, calcolati al tasso legale annuo dal giorno in cui il versamento avrebbe dovuto essere effettuato a quello in cui viene effettivamente eseguito, e della sanzione in misura ridotta.

La sanzione ridotta è pari:

  • a 1/10 del minimo nei casi di mancato pagamento del tributo o di un acconto, se esso viene eseguito nel termine di trenta giorni dalla data di scadenza;
  • a 1/9 del minimo se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene entro il novantesimo giorno successivo al termine per la presentazione della dichiarazione, oppure, quando non è prevista dichiarazione periodica, entro novanta giorni dall’omissione o dall’errore;
  • a 1/8 del minimo, se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene entro il termine per la presentazione della dichiarazione relativa all’anno nel corso del quale è stata commessa la violazione, oppure, quando non è prevista dichiarazione periodica, entro un anno dall’omissione o dall’errore;
  • a 1/7 del minimo, se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene entro il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione oppure, quando non è prevista dichiarazione periodica, entro due anni dall’omissione o dall’errore;
  • a 1/6 del minimo, se la regolarizzazione degli errori e delle omissioni, anche incidenti sulla determinazione o sul pagamento del tributo, avviene oltre il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione, oppure, quando non è prevista dichiarazione periodica, oltre due anni dall’omissione o dall’errore;
  • a 1/5 del minimo se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene dopo la constatazione della violazione ai sensi dell’articolo 24 della legge 7 gennaio 1929, n. 4, (salvo nei casi di mancata emissione di ricevute fiscali, scontrini fiscali o documenti di trasporto o di omessa installazione degli apparecchi per l’emissione dello scontrino fiscale);
  • a 1/10 del minimo di quella prevista per l’omissione della presentazione della dichiarazione, se questa viene presentata con ritardo non superiore a novanta giorni, oppure a 1/10 del minimo di quella prevista per l’omessa presentazione della dichiarazione periodica prescritta in materia di imposta sul valore aggiunto, se questa viene presentata con ritardo non superiore a trenta giorni.

Il D.Lgs. 24 settembre 2015, n. 158 ha modificato la normativa sulle sanzioni per ritardati od omessi versamenti, prevedendo la riduzione alla metà della sanzione ordinaria per i versamenti effettuati con un ritardo non superiore a 90 giorni dalla scadenza. In tali casi, quindi, la sanzione passa dal 30% al 15%. Un’ulteriore riduzione della sanzione è prevista per i versamenti effettuati con un ritardo non superiore a 15 giorni. In tali casi la sanzione del 15% è ulteriormente ridotta a 1/15 per ogni giorno di ritardo (1%). Pertanto, in sede di ravvedimento, la sanzione da versare è pari allo 0,1% per ciascun giorno di ritardo (1/10 dell’1%).


Mentre, la regolarizzazione speciale in esame comporta il pagamento di un diciottesimo del minimo edittale delle sanzioni irrogabili previsto dalla legge, oltre all’imposta e agli interessi dovuti e si perfeziona con il versamento di quanto dovuto ovvero della prima rata entro il 31 marzo 2023.

È ammesso il pagamento rateale in otto rate trimestrali di pari importo con scadenza della prima rata il 31 marzo 2023, mentre sulle rate successive alla prima sono dovuti gli interessi nella misura del tasso legale. Condizione per regolarizzare le violazioni è che esse non siano state già contestate, alla data del versamento di quanto dovuto o della prima rata, con atto di liquidazione, di accertamento o di recupero, di contestazione e di irrogazione delle sanzioni, comprese le comunicazioni derivanti dai controlli formali delle dichiarazioni di cui all’articolo 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

Ai sensi del comma 2, la regolarizzazione si perfeziona con il versamento di quanto dovuto ovvero della prima rata entro il 31 marzo 2023 e con la rimozione delle irregolarità od omissioni. Lo stesso comma 2 disciplina anche le conseguenze del mancato pagamento, in tutto o in parte, di una delle rate successive alla prima entro il termine di pagamento della rata successiva: ciò comporta la decadenza dal beneficio della rateazione e l’iscrizione a ruolo degli importi ancora dovuti, nonché della sanzione pari al trenta per cento di ogni importo non versato, di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, applicata sul residuo dovuto a titolo di imposta, e degli interessi per ritardata iscrizione a ruolo, nella misura del 4% annuo prevista all’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con decorrenza dalla data del 31 marzo 2023. In tali ipotesi, la cartella di pagamento deve essere notificata, a pena di decadenza, entro il 31 dicembre del terzo anno successivo a quello di decadenza della rateazione.

Si chiarisce che (comma 3) la regolarizzazione non può essere esperita dai contribuenti per l’emersione di attività finanziarie e patrimoniali costituite o detenute fuori dal territorio dello Stato.

Il comma 4 chiarisce che restano validi i ravvedimenti già effettuati alla data di entrata in vigore della disposizione in esame e non si dà luogo a rimborso.

Il comma 5 affida a un provvedimento del direttore dell’Agenzia delle entrate la facoltà di definire le modalità di attuazione delle norme in esame.


Ddl di Bilancio 2023. La definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari)

L’articolo 38 del disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» consente di definire con modalità agevolate le somme dovute a seguito del controllo automatizzato (cd. avvisi bonari), relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, per le quali il termine di pagamento non sia ancora scaduto alla data di entrata in vigore della norma in esame, ovvero i cui avvisi siano stati recapitati successivamente a tale data.

Tali importi possono essere definiti con il pagamento:
  • delle imposte e dei contributi previdenziali;
  • degli interessi e delle somme aggiuntive;
  • delle sanzioni nella misura ridotta del 3% (in luogo del 30% ridotto a un terzo), senza riduzione sulle imposte non versate o versate in ritardo.

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui all’art. 15-ter del D.P.R. n. 602 del 1973, la definizione non produce effetti e si procede all’iscrizione a ruolo delle residue somme dovute con l’applicazione della sanzione nella misura ordinariamente prevista dall’articolo 13 del D.Lgs. n. 471 del1997.

È prevista poi la definizione agevolata delle somme derivanti da controlli automatizzati le cui rateazioni sono in corso all’entrata in vigore della norma in esame, che possono essere definite col pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Anche in tal caso le sanzioni sono dovute nella misura del 3%.

Nel dettaglio il disegno di legge, all’articolo 38 (Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni), così dispone:

«1. Le somme dovute dal contribuente a seguito del controllo automatizzato delle dichiarazioni relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, per le quali il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, non è ancora scaduto alla data di entrata in vigore della presente legge, ovvero per le quali le medesime comunicazioni sono recapitate successivamente a tale data, possono essere definite con il pagamento delle imposte e dei contributi previdenziali, degli interessi e delle somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte non versate o versate in ritardo.

2. Il pagamento delle somme di cui al comma 1 avviene secondo le modalità e i termini stabiliti dagli articoli 2 e 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

3. Le somme dovute a seguito del controllo automatizzato delle dichiarazioni, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, il cui pagamento rateale ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, è ancora in corso alla data di entrata in vigore della presente legge, possono essere definite con il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

4. Il pagamento rateale delle somme di cui al comma 3 prosegue secondo le modalità e i termini previsti dall’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

5. Le somme versate fino a concorrenza dei debiti definibili ai sensi del presente articolo, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili

6. In deroga a quanto previsto all’articolo 3 della legge 27 luglio 2000, n. 212, con riferimento alle somme dovute a seguito del controllo automatizzato delle dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2019, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, i termini di decadenza per la notificazione delle cartelle di pagamento, previsti dall’articolo 25, comma 1, lettera a), del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, sono prorogati di un anno.

7. All’articolo 3-bis, comma 1, del decreto legislativo 18 dicembre 1997, n. 462, le parole: «in un numero massimo di otto rate trimestrali di pari importo, ovvero, se superiori a cinquemila euro,» sono soppresse».

La disposizione in esame come spiega la relazione illustrativa “intende fornire supporto alle imprese e ai contribuenti in generale, soprattutto nell’attuale situazione di crisi economica dovuta agli effetti residui dell’emergenza pandemica e all’aumento dei prezzi dei prodotti energetici, attraverso alcune soluzioni che possono concretamente agevolare la definizione dei rapporti tra i contribuenti e l’Amministrazione finanziaria, con particolare riferimento alle somme dovute in esito al controllo automatizzato delle dichiarazioni fiscali, riducendo gli oneri a carico dei contribuenti ed estendendo l’ampiezza dei piani di rateazione”.

Nel dettaglio il comma 1 individua le somme oggetto di definizione agevolata.

Si tratta dei debiti emergenti dalle comunicazioni d’irregolarità derivanti dal controllo automatizzato delle dichiarazioni fiscali (art. 36-bis del D.P.R. n. 600/73 e art. 54-bis del D.P.R. n. 633/72 relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021.

Si ricorda che le comunicazioni emesse in seguito al controllo automatico evidenziano la correttezza della dichiarazione (comunicazione di regolarità) o l’eventuale presenza di errori (comunicazione di irregolarità). In quest’ultimo caso, il contribuente può pagare le somme indicate con una riduzione delle sanzioni, oppure segnalare all’Agenzia delle Entrate le ragioni per cui ritiene il pagamento non dovuto. Il contribuente può regolarizzare la propria posizione con il pagamento di una sanzione ridotta, oltre all’imposta e agli interessi. Il pagamento deve essere effettuato entro 30 giorni dal ricevimento della prima comunicazione o di quella definitiva emessa a seguito della eventuale rideterminazione delle somme a debito e la sanzione è prevista nella misura agevolata di 1/3 di quella ordinaria (10% invece del 30%). Gli interessi dovuti sono calcolati al tasso del 3,5% annuo, dalla data in cui avrebbe dovuto essere effettuato il versamento all’ultimo giorno del mese antecedente alla data di elaborazione della comunicazione (articolo 6, comma 1 del D.M. 21 maggio 2009 e articolo 3 del D.Lgs. n. 462 del 1997). A decorrere dall’anno d’imposta 2017 il controllo automatico è effettuato anche sulle comunicazioni dei dati delle liquidazioni periodiche IVA. In questo caso, prima dell’emissione della comunicazione di irregolarità, le eventuali incoerenze riscontrate a seguito del controllo sono rese disponibili al contribuente attraverso un’apposita lettera di invito alla compliance.

Condizione per la definizione agevolata è che, al momento di entrata in vigore della norma in commento:
  • non sia scaduto il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, ovvero non siano decorsi trenta giorni dal ricevimento dell’avviso o della comunicazione definitiva, contenente la rideterminazione in sede di autotutela delle somme dovute, a seguito dei chiarimenti forniti dal contribuente o dal sostituto d’imposta; tale termine, è stato allungato a 60 giorni fino al 31 agosto 2022 dal decreto-legge n. 21 del 2022;
  • ovvero, che le comunicazioni di irregolarità siano state recapitate successivamente all’entrata in vigore della norma in esame.

Come anticipato, la definizione si perfeziona con il pagamento delle imposte e dei contributi previdenziali ivi contenuti, degli interessi e delle somme aggiuntive (maggiorazioni Inps sui crediti di natura previdenziale).

Inoltre, in caso di adesione (comma 2), è previsto che il versamento delle somme dovute avvenga secondo le modalità di riscossione delle somme dovute in seguito a controlli automatici, in un’unica soluzione entro 30 giorni ovvero a rate, rispettivamente ai sensi degli articoli 2 e 3-bis del già citato D.Lgs. n. 462 del 1997.

Il comma 7 dell’articolo in esame interviene sull’articolo 3-bis, comma 1 del D.Lgs. n. 462 del 1997, al fine di prevedere che il pagamento delle somme da versare possa sempre essere rateizzato in un numero massimo di venti rate trimestrali di pari importo, a prescindere dal quantum dovuto. Viene dunque eliminata la previsione che consentiva la dilazione del pagamento in un numero massimo di otto rate trimestrali, per gli importi pari o inferiori a cinquemila euro.

Il comma 3 consente di definire con modalità agevolate anche le rate, relative a comunicazioni di irregolarità, delle dilazioni ancora in corso all’entrata in vigore della norma in commento (ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, come modificato dalle norme in esame), mediante il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive.

Anche in tal caso le sanzioni sono dovute nella misura del 3%, senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

Il pagamento rateale delle suddette somme prosegue quindi secondo le modalità e i termini già illustrati (previsti dall’articolo 3-bis del D.Lgs. n. 462 del 1997, come modificato).

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione (comma 4). Le somme residue sono dunque iscritte a ruolo delle residue somme dovute con l’applicazione della sanzione per gli omessi o ritardati versamenti (come chiarisce la relazione illustrativa che accompagna la norma; la sanzione è dovuta nella misura del 30% ordinariamente prevista dall’articolo 13 del D.lgs. n. 471 del 1997).

La relazione illustrativa chiarisce che per i pagamenti rateali regolarmente in corso dei debiti emergenti dalle suddette comunicazioni, per qualunque periodo d’imposta, è previsto che:

  • la durata del periodo di rateazione venga estesa fino a un massimo di venti rate trimestrali di pari importo (cfr. comma 7), anche nei casi in cui, secondo le disposizioni previgenti, era ammessa solo la rateazione fino a un massimo di otto rate;
  • le sanzioni sono dovute nella misura del 3% (anziché del 30% ridotte a un terzo), senza alcuna riduzione, sulle imposte residue non versate o versate in ritardo. Restano dovuti gli interessi (anche di rateazione);
  • anche in questa ipotesi, in caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui all’ 15-ter del d.P.R. n. 602 del 1973, la definizione non produce effetti e si procede all’iscrizione a ruolo delle residue somme dovute con l’applicazione della sanzione nella misura ordinariamente prevista dall’articolo 13 del D.Lgs. n. 471 del 1997.

Quanto previsto ai commi 3 e 4 si applica ai pagamenti rateali in corso alla data di entrata in vigore della disposizione in commento, per i quali non sia intervenuta la decadenza dalla rateazione ai sensi delle norme vigenti.

Ai sensi del comma 5, le somme versate fino a concorrenza dei debiti definibili ai sensi della disposizione in commento, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili.

Il comma 6 chiarisce che, in deroga allo Statuto del contribuente, è differito di un anno il termine per la notifica delle cartelle di pagamento delle somme dovute in esito alle comunicazioni d’irregolarità recapitate per le dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2019.

Il comma 7 viene modificato l’articolo 3-bis, comma 1, del D.Lgs. n. 462 del 1997, allo scopo di unificare il numero massimo di rate (venti rate trimestrali di pari importo) in cui può essere suddiviso il pagamento dei debiti emergenti dal controllo delle dichiarazioni, a prescindere dall’ammontare dei debiti stessi. Attualmente, invece, per i debiti fino a 5 mila euro, è ammesso solo il pagamento rateale fino a un massimo di otto rate trimestrali di pari importo.


Manovra 2023: Commercialisti, bene impianto complessivo

La categoria propone però una rateizzazione più lunga dei pagamenti, maggiore chiarezza su bonus edilizi e l’eliminazione della responsabilità solidale degli intermediari per l’inizio dell’attività IVA

“Un impianto normativo nel complesso positivo, che ovviamente potrà essere migliorato in sede parlamentare con ulteriori misure frutto anche dei contributi provenienti da parti sociali, categorie professionali e altre organizzazioni”.

È il giudizio sulla legge di Bilancio espresso dal Consiglio nazionale dei commercialisti, presieduto da Elbano de Nuccio, in un documento inviato a Camera e Senato. Giudizio positivo che, a parere della categoria,

“va innanzitutto rivolto agli interventi di riduzione della pressione fiscale e, segnatamente agli interventi tesi ad ampliare la platea dei contribuenti ammessi al regime forfettario nonché alle misure di sostegno al reddito dei lavoratori dipendenti consistenti nella riduzione del cuneo fiscale sul lavoro e nella riduzione dal 10 per cento al 5 per cento dell’aliquota dell’imposta sostitutiva sulle somme erogate sotto forma di premi di risultato o di partecipazione agli utili d’impresa ai lavoratori dipendenti del settore privato”.

Altrettanto positivo “è il quadro di norme teso a consentire il pagamento dei debiti tributari pregressi e la definizione dei contenziosi tributari in essere”.

Nel documento, i commercialisti avanzano anche proposte emendative. Per le varie forme di definizione agevolata della pretesa tributaria previste dal disegno di legge (ad eccezione della sanatoria delle irregolarità formali), i commercialisti,

“al fine di rendere maggiormente sostenibile il pagamento di quanto dovuto dai contribuenti e garantire il buon fine delle misure di sostegno, nonché di rendere più omogenee le modalità di pagamento in forma rateale”, propongono, la “facoltà di rateizzare il pagamento in un massimo di 28 rate trimestrali (ovvero di sette anni), per importi dovuti superiori a euro 30.000 e fino a euro 50.000, e in un massimo di 40 rate trimestrali (ovvero di dieci anni), per importi dovuti superiori a euro 50.000”.

Dalla categoria arriva anche la ferma richiesta di eliminazione della responsabilità solidale dell’intermediario che trasmette la dichiarazione di inizio attività, per la sanzione di 3mila euro prevista a carico del contribuente che, in esito ai controlli dell’Agenzia delle entrate connessi al rilascio di nuove partite IVA, non abbia risposto all’invito a comparire ovvero non sia riuscito a dimostrare l’effettivo esercizio dell’attività, e che pertanto risulti destinatario del provvedimento di cessazione della partita IVA.

“Responsabilità del tutto ingiustificata”, affermano i commercialisti,

“non disponendo certo l’intermediario degli strumenti e dei poteri riconosciuti all’Agenzia delle entrate per verificare l’affidabilità del soggetto che richiede l’attribuzione della partita IVA”. Peraltro, aggiungono, “la responsabilità scatterebbe per una violazione del contribuente che si perfeziona soltanto dopo l’apertura della partita IVA, che viene constatata attraverso controlli ex post dell’Agenzia delle entrate e che l’intermediario è impossibilitato a conoscere all’atto della trasmissione telematica della dichiarazione di inizio attività. Il che si traduce in una impropria attribuzione di responsabilità a carico dell’intermediario per comportamenti del contribuente soltanto successivi all’incarico ricevuto e neppure prevedibili all’atto dell’effettuazione dell’adempimento”.

La categoria ribadisce anche la richiesta di una misura che consenta alle banche di liberare una parte del plafond che hanno ancora disponibile per l’acquisizione dei crediti da bonus fiscali, già avanzata nei giorni scorsi in audizione al Senato. La proposta è che i crediti d’imposta derivanti dagli interventi ammessi al superbonus relativi alle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia delle Entrate entro il 31 ottobre 2022 e non ancora utilizzati, possano essere riportati, ai fini del loro utilizzo in compensazione, sino al sesto periodo di imposta successivo a quello di competenza.

Ribadita anche la richiesta di una norma di interpretazione autentica in tema di bonus fiscali diversi dai super bonus che, a seguito delle recenti pronunce della Corte di cassazione, chiarisca definitivamente che per i bonus minori non è necessario il riscontro dello stato avanzamento lavori, così come più volte ribadito sia dal Ministero dell’Economia e delle Finanze che dall’Agenzia delle Entrate.

“Un provvedimento assolutamente necessario per tutelare la buona fede e l’affidamento degli operatori e dei loro professionisti, che hanno seguito le indicazione interpretative del MEF e dell’Agenzia delle Entrate che ora, a seguito delle pronunce della Corte di cassazione, rischiano di essere messe in discussione aprendo squarci preoccupanti nella credibilità delle istituzioni interessate e alimentano nuove incertezze per le operazioni in corso”, concludono.

(Così, comunicato stampa Consiglio nazionale commercialisti del 5 dicembre 2022)


Ddl di Bilancio 2023. Le modifiche al regime forfetario (con una raccolta della prassi in materia)

L’articolo 12, rubricato: «Modifiche al regime forfetario per le persone fisiche esercenti attività d’impresa, arti o professioni», innalza a 85 mila euro, la soglia di ricavi e compensi che consente di applicare un’imposta forfettaria del 15 per cento sostitutiva di quelle ordinariamente previste. La disposizione prevede inoltre che tale agevolazione cessa immediatamente di avere applicazione per coloro che avranno maturato compensi o ricavi superiori ai 100 mila euro, senza aspettare l’anno fiscale seguente.

Nel dettaglio il disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» nel testo risultante dallo stralcio, disposto dal Presidente della Camera, ai sensi dell’articolo 120, comma 2, del Regolamento, e comunicato all’Assemblea il 1° dicembre 2022, degli articoli 109 e 153, comma 9, all’articolo 12 così prevede:

«1. All’articolo 1 della legge 23 dicembre 2014, n. 190, in materia di regime forfetario per le persone fisiche esercenti attività d’impresa, arti o professioni, sono apportate le seguenti modificazioni:
a) al comma 54, lettera a), le parole: «euro 65.000» sono sostituite dalle seguenti: «euro 85.000»;
b) al comma 71 sono aggiunti, in fine, i seguenti periodi: «Il regime forfetario cessa di avere applicazione dall’anno stesso in cui i ricavi o i compensi percepiti sono superiori a 100.000 euro. In tale ultimo caso è dovuta l’imposta sul valore aggiunto a partire dalle operazioni effettuate che comportano il superamento del predetto limite».


La disposizione innalza da 65.000 euro a 85.000 euro il limite di ricavi o compensi di cui al comma 54 della legge n. 190 del 2014, che costituisce uno dei requisiti di accesso e permanenza nel regime forfetario per i contribuenti persone fisiche esercenti attività d’impresa, arti o professioni.

Il nuovo limite di 85.000 euro si applica a partire dal periodo d’imposta 2023.
Pertanto, applicano il regime forfetario nel 2023 i contribuenti che, al ricorrere degli altri requisiti, nel 2022 non hanno superato detta soglia.

Ai fini della franchigia IVA riservata ai soggetti in regime forfettario, l’innalzamento della soglia dei ricavi e compensi fino a 85.000 euro tiene conto della direttiva (UE) 2020/285 relativa al sistema comune d’imposta sul valore aggiunto per quanto riguarda il regime speciale per le piccole imprese che si applica a partire dal 1° gennaio 2025. Detta direttiva prevede che gli Stati possono ammettere al regime di franchigia IVA i soggetti con volume di ricavi e compensi non superiore a 85.000 euro; la medesima direttiva prevede che se nel corso dell’anno solare il soggetto passivo supera la soglia di volume d’affari di 100.000 euro il regime di franchigia cessa di applicarsi a partire da quel momento.

In attesa del recepimento della citata direttiva, l’innalzamento della soglia fino a 85.000 euro, così come previsto dalla presente disposizione, è subordinato al rilascio di una specifica misura di deroga da parte delle competenti autorità europee.  Tale richiesta, presentata il 4 novembre u.s., è attualmente al vaglio delle competenti autorità europee. Il regime dì franchigia IVA è stato già oggetto di autorizzazione da parte degli organismi dell’Unione Europea; da ultimo il regime è stato autorizzato dal 1° gennaio 2020 al 31 dicembre 2024 con decisione di esecuzione (UE) 2020/647 del Consiglio dell’11 maggio 2020, per i soggetti passivi il cui volume d’affari annuo non supera i 65.000 EUR.

La disposizione della lettera b) dell’articolo 12 del disegno di legge modifica, altresì, il successivo comma 71 per prevedere l’ipotesi di cessazione del regime forfetario dall’anno stesso in cui i ricavi o i compensi percepiti sono superiori a 100.000 euro; per espressa previsione normativa, è dovuta l’imposta sul valore aggiunto relativa a partire dalle operazioni effettuate che comportano il superamento del predetto limite. Per il periodo d’imposta in cui i ricavi o i compensi superano il limite di 100.000 euro, il reddito è determinato con le modalità ordinarie. Chi invece supererà la nuova soglia degli 85 mila, restando sotto ai 100 mila, uscirà dal regime forfettario a partire dall’anno successivo come già previsto dalla legislazione vigente.

Pertanto, in conseguenza delle modifiche apportate e fermi restando tutti gli altri requisiti previsti per la permanenza nel regime:

  • in caso di ricavi o compensi di ammontare compreso tra 85.001 euro e 100.000 euro, il regime forfetario cessa di avere applicazione a partire dall’anno successivo;
  • in caso di ricavi o compensi di ammontare superiore a 100.000 euro il regime forfetario cessa di avere applicazione dall’anno stesso.

Si ricorda che la disciplina del regime forfetario, a legislazione vigente, è riservata alle persone fisiche titolari di redditi d’impresa o di lavoro autonomo che nell’anno precedente hanno conseguito ricavi o percepito compensi, ragguagliati ad anno, non superiori a 65mila euro e hanno sostenuto spese per un importo complessivo non superiore a 20.000 euro lordi per lavoro accessorio, lavoro dipendente e compensi a collaboratori.

In estrema sintesi, l’accesso a tale regime comporta i seguenti vantaggi:

  • determinazione agevolata del reddito imponibile mediante l’applicazione, ai ricavi conseguiti o compensi percepiti, di un coefficiente di redditività stabilito ex lege, con deduzione dei contributi previdenziali obbligatori, compresi quelli corrisposti per conto dei collaboratori dell’impresa familiare fiscalmente a carico;
  • applicazione al reddito imponibile di un’unica imposta, nella misura del 15%, sostitutiva di quelle ordinariamente previste (imposte sui redditi, addizionali regionale e comunale, Irap).


La prassi recente in tema di applicazione del cd. regime forfettario


Regime forfetario. L’Imposta di bollo addebitata in fattura assume la natura di ricavo o compenso e concorre alla determinazione forfettaria del reddito soggetto ad imposta sostitutiva

Risposta ad interpello n. 428 del 12 agosto 2022 – OGGETTO: Articolo 1, commi da 54 a 89 della legge n. 190 del 2014 (regime forfetario). Imposta di bollo addebitata in fattura…


Nuovo esterometro. La circolare con le risposte ai quesiti


Circolare dell’Agenzia delle Entrate n. 26 E del 13 luglio 2022: «IVA (Imposta sul valore aggiunto) – Trasmissione dei dati delle operazioni transfrontaliere (c.d. “Esterometro”) – Fatturazione elettronica – Ambito di applicazione dell’esterometro – Regole di compilazione dei file xml per la trasmissione e conservazione dei dati delle operazioni transfrontaliere – Risposte ai quesiti – Articolo 1, comma 3-bis, del D.Lgs. 05/08/2015, n. 127, come sostituito dall’articolo 12 del D.L. 21/06/2022, n. 73, in corso di conversione»

La circolare fornisce istruzioni ai forfetari e enti non commerciali (sopra soglia dei 25.000, fino al 31 dicembre 2023), compresi quelli del terzo settore, dal 1° luglio 2022, che rientrando tra i soggetti passivi di cui all’articolo 1, comma 3, del D.Lgs. n. 127/2015, sono tenuti anche alla trasmissione telematica dei dati relativi alle cessioni di beni ed alle prestazioni di servizi effettuate/ricevute verso/da soggetti esteri.


Contributi Inps dovuti da artigiani commercianti e professionisti senza cassa


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2022 e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 66 del 9 giugno 2022: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2022-PF e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»

La circolare fornisce istruzioni ai forfetari in merito al regime contributivo agevolato.


Regime forfetario – Requisiti per l’ingresso e permanenza


Cause ostative all’applicazione del regime cd. Forfetario: la soglia dei 30.000 euro si applica anche nel caso di rapporti di lavoro all’estero. Fuori i residenti extra UE. Possibile lo svolgimento di attività verso committenti esteri

Risposta ad interpello – Agenzia delle Entrate – n. 257 del 16 aprile 2021: «REGIMI CONTABILI E FISCALI – REGIME FORFETARIO – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Residenza extra UE e produzione di reddito in Italia inferiore al 75 per cento del reddito complessivamente prodotto – Lettera b), comma 57, dell’articolo 1, della legge n. 190/2014 – Esclusione dal regime per i soggetti che nell’anno precedente hanno percepito redditi di lavoro dipendente e/o assimilati di importo superiore a 30.000 euro – Causa di esclusione applicabile anche in caso di rapporti di lavoro all’estero – Lettera d-ter), del comma 57 dell’articolo 1 della legge n. 190 del 2014 – Possibilità per il contribuente forfettario di svolgere l’attività nei confronti dei committenti esteri – Fondamento – Art. 1, commi 54-89, della L. 23/12/2014, n. 190»


Regimi agevolati che determinano il reddito secondo il criterio di cassa. Compensi riscossi ad attività cessata


Contribuenti nei regimi agevolati (Minimi e Forfetari). Il compenso fatturato, prima della chiusura della Partita IVA, riscosso dopo la cessazione dell’attività va nei redditi “diversi”

Risposta ad interpello – Agenzia delle Entrate – n. 299 del 2 settembre 2020: «REGIMI CONTABILI E FISCALI AGEVOLATI – Regime fiscale di vantaggio (cd. “dei Minimi”) – Regime forfetario – Regimi che determinano il reddito secondo il criterio di cassa – Cessazione dell’attività – Compensi riscossi ad attività cessata – Fatturazione di compenso prima della chiusura della Partita IVA – Modalità di indicazione in dichiarazione dell’emolumento riscosso dopo la cessazione dell’attività esercitata – Qualificazione della tipologia di reddito – Redditi diversi – Affermazione – Art. 67, comma 1, lett. l), del D.P.R. 22/12/1986, n. 917»


Regime forfetario – Requisiti per l’ingresso e permanenza


Sostituti medici in continuità assistenziale. Producono redditi professionali ex art. 53 del TUIR e sono soggetti passivi IVA. Ammesso, qualora ricorrano tutte le condizioni, l’accesso al regime forfettario

Risoluzione dell’Agenzia delle Entrate n. 41 E del 15 luglio 2020: «IMPOSTE SUI REDDITI – Attività di sostituto medico in continuità assistenziale (c.d. guardia medica) con contratto a tempo determinato – Emolumenti inquadrabili tra i redditi di lavoro autonomo occasionale – Esclusione – In via generale – Compensi inquadrabili tra i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni – Affermazione – Assoggettamento ad IVA – Sussistenza – Art. 8, comma 1, del D.Lgs. 30/12/1992, n. 502 – Art. 53, del D.P.R. 22/12/1986, n. 917 – Artt. 3 e 5, del D.P.R. 26/10/1972, n. 633»


Risposta ad interpello n. 161 del 29 maggio 2020 – OGGETTO: Articolo 1, comma 57, della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, comma 692, della legge 27 dicembre 2019, n. 160 – Applicazione del ...

Per l‘aliquota agevolata ridotta (al cinque per cento) per le nuove iniziative produttive nel regime forfetario va verificato se l’attività si rivolge alla medesima clientela e necessita per lo svolgimento delle stesse competenze lavorative.


Risposta ad interpello n. 103 del 14 aprile 2020 – OGGETTO: Articolo 1, comma 57, lettera d-bis) della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, comma 692, della legge 27 dicembre 2019, n. 160 – Cause ..

Riguardo al requisito della non “prevalenza” del lavoro esercitato nei confronti dell’ex titolare, un contribuente che nel 2019 ha percepito dal precedente ex datore di lavoro un importo che supera il limite del 50% degli incassi totali, dal 1° gennaio 2020 non potrà applicare il regime forfetario di cui fruiva in precedenza ma lo potrà fare trascorsi i due anni richiesti dalla normativa, cioè dal 1° gennaio 2021, Naturalmente in presenza di tutti gli ulteriori requisiti richiesti dalla legge potrà rientrare nel regime forfetario a decorrere dall’anno d’imposta 2021.


Risposta ad interpello n. 106 del 15 aprile 2020 – OGGETTO: Articolo 1, comma 57, della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, comma 692, della legge 27 dicembre 2019, n. 160 – Applicazione del …

Ribadito che non possono avvalersi del regime forfetario i soggetti non residenti, a meno che non risiedano in uno Stato Ue o in uno Stato aderente all’Accordo sullo Spazio economico europeo che assicuri un adeguato scambio di informazioni e che producano in Italia almeno il 75% del reddito complessivo.


Risposta ad interpello n. 119 del 24 aprile 2020 – OGGETTO: Articolo 1, comma 57, della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, comma 692, della legge 27 dicembre 2019, n.160 – Applicazione del .

Il regime forfetario di cui all’articolo 1 della legge n. 190 del 2014 non può essere applicato a un contribuente extra UE (non residente in uno degli Stati membri dell’Unione europea o in uno Stato aderente all’Accordo sullo Spazio economico europeo, SEE).


Ammesso al forfetario il “compro oro” che non ha mai utilizzato i regime del margine

Risposta ad interpello – Agenzia delle Entrate – n. 48 dell’11 febbraio 2020: «REGIME FORFETARIO – Applicabilità del regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190 e successive modificazioni e integrazioni a un soggetto neo costituito al primo anno di attività».

Nella risposta affermato che il titolare di una gioielleria al primo anno di attività può applicare il forfetario senza effettuare l’opzione per il regime ordinario nell’anno d’imposta precedente all’applicazione del regime speciale, condizione che, prevista dalla circolare dell’Agenzia delle entrate n. 9 del 10 aprile 2019, non riguarda, infatti, le nuove partite IVA, ma i soggetti passivi preesistenti che esercitano un’attività già sottoposta al regime del margine. Pertanto, spiega la risposta n. 48/2020 non sussistendo precedenti periodi di imposta rispetto all’annualità 2019, si ritiene che il contribuente, “in relazione all’ulteriore attività di compro oro che intende svolgere, possa applicare il regime forfetario già a partire dal periodo d’imposta 2019, a condizione che lo stesso, come sembra emergere dall’Istanza, non abbia mai applicato il regime del margine.
L’adesione al regime forfetario va comunicata direttamente nella dichiarazione di inizio attività (Modello AA9/12), barrando la casella 2 “Variazione dati” del quadro A, dove l’Istante comunica lo svolgimento di un’ulteriore attività, e la casella “regimi fiscali agevolati” del quadro B. L’adesione al regime forfetario va poi successivamente confermata in sede di dichiarazione dei redditi mediante attestazione di tutti i requisiti necessari per l’applicazione di detto regime, ivi inclusa l’assenza delle relative cause ostative (rigo LM 21). L’Istante, quindi, non è tenuto a effettuare l’opzione per il regime ordinario nell’anno d’imposta precedente all’adozione del regime forfetario, atteso che quanto affermato in tal senso dalla circolare n. 9 del 10 aprile 2019, sopra riportato, deve intendersi riferito a soggetti preesistenti che esercitano un’attività già assoggettata al regime del margine”.


Requisiti di accesso e cause di esclusione del regime forfetario. È Ufficiale, le modifiche introdotte dall’ultima legge di bilancio operano dal periodo di imposta 2020

Risoluzione dell’Agenzia delle Entrate n. 7 del 11 febbraio 2020, oggetto: REGIME FORFETARIO – Modifiche al regime forfetario – Requisiti di applicazione – Cause di esclusione – Modifiche ai requisiti di accesso e alle cause di esclusione introdotte dalla legge di bilancio 2020 – Decorrenza dal periodo di imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificati dall’articolo 1, comma 692, della L. 27 dicembre 2019, n. 160 (Legge di bilancio 2020)

Con la risoluzione n. 7/E dell’11 febbraio 2020, l’Agenzia delle Entrate ha chiarito che le novità introdotte dall’articolo 1, comma 692, della legge 27 dicembre 2019, n. 160 (Legge di bilancio 2020) alla disciplina del cosiddetto regime forfetario, sia con riferimento ai requisiti di accesso, sia in relazione alle cause di esclusione, operano a decorrere dal periodo d’imposta 2020. A ciò non osta il comma 2 dell’articolo 3 dello Statuto del contribuente secondo cui «le disposizioni tributarie non possono prevedere adempimenti a carico dei contribuenti la cui scadenza sia fissata anteriormente al sessantesimo giorno dalla data della loro entrata in vigore». In altri termini, ha effetto immediato, sia il requisito di non aver sostenuto più di 20.000 euro di spese per lavoro accessorio, lavoratori dipendenti e collaboratori, sia la causa di esclusione dell’aver percepito più di 30.000 euro di redditi da lavoro dipendente e assimilati.

Nel documento di prassi, evidenziato infine, che quanto rappresentato è in linea con quanto indicato nella risposta resa in data 5 febbraio 2020 alle interrogazioni parlamentari n. 5-03471 e n. 5-03472, presentate alla Camera dei Deputati.

Si segnala, tuttavia, che con riferimento all’incerta decorrenza della nuova causa di esclusione dal regime forfetario introdotta dalla Legge di bilancio 2020 (in “Finanza & Fisco” n. 38-39/2019, pag. 2179) per coloro che nell’anno precedente abbiano percepito redditi di lavoro dipendente o assimilati di importo superiore ad euro 30.000, il CNDCEC ha inviato all’Agenzia delle entrate una nota tecnica nella quale sono stati evidenziati i motivi che lasciano preferire l’interpretazione secondo cui, in ossequio a quanto previsto dall’articolo 3, commi 1 e 2, della legge n. 212 del 2000 (Statuto dei diritti del contribuente), coloro che abbiano percepito nel 2019 un reddito di lavoro dipendente o assimilato superiore a 30.000 euro potranno comunque applicare nell’anno 2020 il regime forfetario, fermo restando che dovranno rimuovere la causa ostativa nel 2020, a pena di fuoriuscita dal regime forfetario dal 2021.


Regime forfetario: le nuove regole dal 2019


Le modifiche al regime forfetario

Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Requisiti di applicazione – Cause ostative – Applicazione e disapplicazione – Modalità di determinazione del reddito imponibile – Utilizzo delle perdite fiscali pregresse – Applicazione dell’imposta sostitutiva – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L. 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Requisiti per l’ingresso e permanenza


Il contratto “misto” lavoro autonomo e subordinato non esclude l’applicazione del regime forfettario a patto che non si facciano transitare redditi da dipendente nella quota di quelli di lavoro autonomo

Risposta ad interpello – Agenzia delle Entrate – n. 484 del 13 novembre 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla lettera d-bis), del comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190 – Condizioni – Nel periodo di sorveglianza, duplice rapporto di lavoro, autonomo e dipendente senza modifiche sostanziali volte a traslare artificiosamente una quota di redditi percepiti dalla tipologia di redditi di lavoro dipendente a quella di redditi di lavoro autonomo in regime agevolato – Fattispecie – Stipula successivamente al 1° gennaio 2019, in forza di un accordo sindacale, di contratti misti in cui il contribuente intrattiene, con lo stesso soggetto (datore di lavoro e committente), sia un rapporto di lavoro subordinato sia uno di natura professionale – Applicazione del regime forfetario anche in presenza del duplice rapporto di lavoro (autonomo e dipendente) – Condizioni – Assenza di un preesistente rapporto di lavoro dipendente – Ragioni – Riscontro che il rapporto misto non nasconde una trasformazione artificiosa di attività di lavoro dipendente in attività di lavoro autonomo – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Disapplicata la causa ostativa all’applicazione del regime se la fatturazione prevalentemente nei confronti del datore di lavoro è dipesa da cause estranee alla volontà della professionista

Risposta ad interpello – Agenzia delle Entrate – n. 401 del 9 ottobre 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla lett. d-bis), comma 57, dell’art. 1, della L. 23 dicembre 2014, n. 190 – Condizioni – Nel periodo di sorveglianza, duplice rapporto di lavoro, autonomo e dipendente senza modifiche sostanziali volte a traslare artificiosamente una quota di redditi percepiti dalla tipologia di redditi di lavoro dipendente a quella di redditi di lavoro autonomo in regime agevolato – Fattispecie – Obbligo di fatturare al proprio datore di lavoro, non imputabile al contribuente, ma derivante da accordo concluso tra il datore di datore e l’Agenzia per la tutela della salute (ATS) in adempimento di obbligo imposto dall’autorità giudiziaria – Conseguenze – Applicazione del regime forfetario anche in presenza del duplice rapporto di lavoro (autonomo e dipendente) – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


La verifica della prevalenza sul fatturato alla fine del periodo di imposta di applicazione

Risposta ad interpello – Agenzia delle Entrate – n. 399 dell’8 ottobre 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Causa ostativa di cui alla lettera d-bis) del comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190 (attività esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o lo erano nei due precedenti periodi d’imposta ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro) – Perito industriale che percepisce nel periodo di sorveglianza dal suo nuovo datore di lavoro con riguardo al 2019, compensi professionali superiori al 50 per cento del fatturato annuo – Verifica del requisito della prevalenza effettuata solo al termine del periodo d’imposta (nella specie 2019) – Affermazione – Conseguenze – Possibilità del contribuente ad aderire per il 2019 al regime forfetario in quanto la presenza della causa ostativa va valutata al termine dell’anno 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Socio al 40% e co-amministratore di società di ingegneria Srl. Salvo la verifica di un controllo c.d. di fatto, l’ingegnere non decade dal regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 398 dell’8 ottobre 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Controllo diretto o indiretto di società a responsabilità limitata ed esercizio da parte della stessa S.r.l. di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Società di ingegneria S.r.l., di cui il contribuente ingegnere è anche co-amministratore – Codici ATECO delle due attività rispettivamente svolte dal professionista e dalla società S.r.l. partecipata al 40% inquadrate nella medesima sezione ATECO – Non configurabilità di un controllo di diritto né dell’esercizio di una influenza dominante – Esclusione della presenza della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Il professionista in regime di vantaggio che supera la soglia di permanenza per più del 50% può transitare in quello forfettario già dall’anno del superamento

Risposta ad interpello – Agenzia delle Entrate – n. 140 del 14 maggio 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità – Superamento della soglia di permanenza nel regime ex D.L. n. 98/2011 – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso – Passaggio in corso d’anno per superamento, per oltre il 50 per cento, del limite di euro 30.000 dal regime fiscale di vantaggio al regime forfetario – Continuità/consecutività che porta ad ammettere il naturale passaggio dal regime di vantaggio al regime forfetario per comportamento concludente laddove vengano meno i requisiti del primo regime ma non anche del secondo – Conseguente determinazione del reddito imponibile per tutto il periodo d’imposta con applicazione delle sole disposizioni del regime forfetario – Art. 27, commi 1 e 2, D.L. 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Commercialista che “collabora” con la società della moglie. Esclusa la decadenza dal regime forfetario se le attività non sono nella stessa sezione Ateco

Risposta ad interpello – Agenzia delle Entrate – n. 137 del 13 maggio 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Ragioniere che “collabora” con la società S.r.l. posseduta all’80 per cento dal coniuge – Configurabilità di una forma di controllo indiretto – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 – Possibilità di aderire per il 2019 al regime forfettario potendo la causa ostativa comportare la decadenza solo nell’anno 2020 – Condizioni per la permanenza nel regime nel periodo d’imposta 2020 – Qualora l’attività economica svolta dalla società controllata non è ricompresa nella stessa sezione Ateco di quella esercitata dal contribuente in regime forfetario – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Regime forfetario anno 2019. Irrilevanza che nel corso del 2018 il contribuente ha maturato provvigioni prevalentemente nei confronti del suo ex datore di lavoro

Risposta ad interpello – Agenzia delle Entrate – n. 134 del 6 maggio 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Causa ostativa di cui alla lettera d-bis) (attività esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o lo erano nei due precedenti periodi d’imposta ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro) – Intermediario che percepisce nel periodo di sorveglianza dal suo ex datore di lavoro con riguardo al 2019, provvigioni inferiori al 50 per cento del fatturato complessivo – Verifica del requisito della prevalenza effettuata solo al termine del periodo d’imposta 2019 – Irrilevanza che nel corso del 2018 il contribuente ha maturato provvigioni prevalentemente nei confronti del suo ex datore di lavoro – Fondamento – Conseguenze – Possibilità del contribuente ad aderire per il 2019 al regime forfetario in quanto la presenza della causa ostativa va valutata nell’anno 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Contribuente esercente l’attività di mediazione immobiliare titolare al 72% del capitale di SRL dello stesso settore, nonché amministratore della stessa. Le condizioni per evitare la decadenza dal regime forfetario nel 2020

Risposta ad interpello – Agenzia delle Entrate – n. 133 del 30 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Contribuente esercente l’attività di mediazione immobiliare (codice Ateco 68.31.00) titolare di una quota di partecipazione al capitale sociale della società S.r.l. (codice Ateco 68.31.00) nella misura del 72 per cento, nonché amministratore della stessa – Configurabilità di una forma di controllo di cui all’articolo 2359 c.c. – Decorrenza della decadenza dal regime forfetario – Nel periodo d’imposta 2020 – Possibilità di aderire per il 2019 al regime forfettario potendo la causa ostativa comportare la decadenza solo nell’anno 2020 – Condizioni per la permanenza nel regime nel periodo d’imposta 2020 – Qualora il contribuente non effettui cessioni di beni o prestazioni di servizi a qualsiasi titolo alla S.r.l. controllata dopo il 10 aprile 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


La detenzione di partecipazioni in società semplice immobiliare non costituisce causa ostativa

Risposta ad interpello – Agenzia delle Entrate – n. 114 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Professionista (psicologo) che detiene partecipazioni in società semplice immobiliare – Esclusione che la detenzione di partecipazioni in una società possa costituire causa ostativa (tranne nei casi in cui la S.S. produca redditi di lavoro autonomo o d’impresa) – Istruzioni per l’indicazione in dichiarazione (Modello 730/2019 – Redditi 2019 Pf) del reddito derivante dalla partecipazione alla società semplice immobiliare – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Non esce dal regime agevolato l’ex praticante che fattura principalmente nei confronti ex dominus

Risposta ad interpello – Agenzia delle Entrate – n. 115 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Emissione di fatture principalmente nei confronti del precedente datore di lavoro – Fatturazione prevalente nei confronti del proprio “dominus” nel precedente periodo di pratica obbligatoria per l’esercizio della professione di Dottore commercialista – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla Lettera d-bis), comma 57 dell’articolo 1, della Legge 23 dicembre 2014, n. 190 – Fondamento – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»

Applicabile in presenza di duplice rapporto di lavoro (autonomo e dipendente) senza modifiche sostanziali fino allo scadere del periodo di sorveglianza

Risposta ad interpello – Agenzia delle Entrate – n. 116 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Medico chirurgo, che percepisce dall’Azienda U.S.L. un compenso di reddito di lavoro autonomo, che svolge contemporaneamente, l’attività di “Continuità Assistenziale”, per la quale percepisce dalla stessa U.S.L. un reddito qualificabile di lavoro dipendente – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla Lettera d-bis), comma 57, dell’articolo 1, della Legge 23 dicembre 2014, n. 190 – Condizioni – Nel periodo di sorveglianza, duplice rapporto di lavoro, autonomo e dipendente senza modifiche sostanziali volte a traslare una quota di redditi percepiti dalla tipologia di redditi di lavoro dipendente a quella di redditi di lavoro autonomo in regime agevolato – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Stp S.r.l. “di famiglia” e professionista con attività inquadrate nella medesima sezione ATECO. Decadenza dal regime forfetario solo dal periodo d’imposta 2020

Risposta ad interpello – Agenzia delle Entrate – n. 117 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Commercialista proprietario di una quota pari al 20 per cento di una società tra professionisti (Stp) “Familiare” costituita nella forma della società a responsabilità limitata, di cui è anche presidente del consiglio di amministrazione – Codici ATECO delle due attività rispettivamente svolte dal professionista e dalla società tra professionisti “di famiglia” (possesso da parte dei genitori del professionista del restante 60% delle quote) indirettamente controllata appartengono alla medesima sezione ATECO (la sezione M) – Integrazione della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della Legge n. 190 del 2014 – Decorrenza della decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Commercialista socio al 50% di Stp S.r.l. con attività inquadrata nella medesima sezione ATECO della società partecipata. Decadenza dal regime forfetario solo dal periodo d’imposta 2020

Risposta ad interpello – Agenzia delle Entrate – n. 118 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Commercialista proprietario di una quota pari al 50 per cento di una società tra professionisti (Stp) costituita nella forma della società a responsabilità limitata, di cui è anche amministrazione – Codici ATECO delle due attività rispettivamente svolte dal professionista e dalla società tra professionisti controllata al 50% inquadrate nella medesima sezione ATECO – Integrazione della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della Legge n. 190 del 2014 – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Cause ostative al regime forfetario per controllo diretto e indiretto di S.r.l. Per la verifica della “riconducibilità” rileva l’attività esercitata di fatto

Risposta ad interpello – Agenzia delle Entrate – n. 119 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata ed esercizio da parte della stessa S.r.l. di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività svolte dalla società stessa e dal contribuente forfetario ai codici ATECO formalmente dichiarati – Necessità – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Avvocato detentore di una quota di partecipazione in società di persone. Causa ostativa per la permanenza nel regime, qualunque sia il valore e il risultato in termini di utili

Risposta ad interpello – Agenzia delle Entrate – n. 120 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR – Causa ostativa per la permanenza nel regime, qualunque sia il valore della partecipazione e il risultato in termini di utili – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Dismissione della partecipazione nella società della società di persone entro la fine del 2019 – Effetti – Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Attività inquadrate nella medesima sezione ATECO: per l’anno 2019, l’imprenditore individuale e socio/liquidatore al 60% di S.r.l. applica il forfetario. Decadenza dal regime solo dal periodo d’imposta 2020

Risposta ad interpello – Agenzia delle Entrate – n. 121 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Liquidatore della società S.r.l. controllata – Esercizio per mezzo di impresa individuale di attività riconducibile allo stesso codice Ateco della società controllata – Integrazione della causa ostativa di cui alla lettera d), del comma 57, dell’articolo 1 della Legge n. 190 del 2014 – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Dottore commercialista e avvocato che detiene una quota di partecipazione in una S.r.l. pari al 50%. Esclusa la decadenza dal regime forfetario se il professionista non emette alcuna fattura nei confronti della società controllata

Risposta ad interpello – Agenzia delle Entrate – n. 122 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Dottore commercialista e avvocato che detiene una quota di partecipazione in una S.r.l. pari al 50% – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 – Possibilità di aderire per il 2019 al regime forfettario potendo la causa ostativa comportare la decadenza solo nell’anno 2020 – Condizioni per la permanenza nel regime nel periodo d’imposta 2020 – Qualora il professionista non effettui cessioni di beni o prestazioni di servizi a qualsiasi titolo alla S.r.l. controllata – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Periodo d’imposta 2019. La partecipazione nel 2018 in una società di persone, quale socio accomandatario non esclude dal regime forfettario

Risposta ad interpello – Agenzia delle Entrate – n. 123 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR – Causa ostativa per la permanenza nel regime – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Dismissione della partecipazione nella società della società di persone entro la fine del 2019 – Effetti – Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Medico detentore di una quota di partecipazione in società di persone. La trasformazione in S.r.l. della società salva dall’esclusione dal 2020 dal regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 124 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Art. 1, commi da 9 a 11, della L. 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR – Causa ostativa per la permanenza nel regime, qualunque sia il valore della partecipazione e il risultato in termini di utili – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Trasformazione “progressiva” da società di persone a società a responsabilità limitata nel 2019 – Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020, salvo l’applicazione delle disposizioni riguardanti la causa ostativa prevista per la detenzione di partecipazioni di controllo in S.r.l. – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Commercialista socio accomandante di S.a.s. La donazione del diritto di usufrutto della quota della società di persone non fa venir meno la causa ostativa per l’applicazione del c.d. nuovo regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 125 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR – Donazione dell’usufrutto della partecipazione – Irrilevanza- Causa ostativa anche in caso di possesso di partecipazioni a titolo di nuda proprietà – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Dismissione della partecipazione nella società della società di persone entro la fine del 2019 – Effetti – Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Dottore commercialista che detiene una quota di partecipazione in una STP S.r.l. pari al 49%. Esclusa la decadenza dal regime forfetario anche nel 2020, se non emetterà alcuna fattura alla società partecipata dopo il 10 aprile 2019

Risposta ad interpello – Agenzia delle Entrate – n. 126 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Dottore commercialista che detiene una quota di partecipazione al 49 per cento in una STP S.r.l. – Configurabilità di una forma di controllo di cui all’articolo 2359 c.c. – Decorrenza della decadenza dal regime forfetario – Nel periodo d’imposta 2020 – Possibilità di aderire per il 2019 al regime forfettario potendo la causa ostativa comportare la decadenza solo nell’anno 2020 – Condizioni per la permanenza nel regime nel periodo d’imposta 2020 – Qualora il professionista non effettui cessioni di beni o prestazioni di servizi a qualsiasi titolo alla S.r.l. controllata dopo il 10 aprile 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Il possesso a titolo della nuda proprietà di una partecipazione di una società di persone costituisce causa ostativa al regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 127 del 23 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR – Titolare di nuda proprietà di una partecipazione, come socio accomandante, di una società di persone – Tassazione dell’utile d’esercizio in capo all’usufruttuario della quota di partecipazione – Irrilevanza – Causa ostativa anche in caso di possesso di partecipazioni a titolo di nuda proprietà – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Dismissione della partecipazione nella società della società di persone entro la fine del 2019 – Effetti – Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»