Indennità Covid-19 ex Decreto Sostegni. Dall’Inps le istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame


L’articolo 10 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69 (cd. Decreto Sostegni), prevede la concessione di un’indennità pari a 2.400 euro in favore di alcune categorie di lavoratori impattati dell’emergenza epidemiologica da COVID-19:

  • lavoratori dipendenti stagionali dei settori del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione dei settori del turismo e degli stabilimenti termali;
  • lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori intermittenti;
  • lavoratori autonomi occasionali;
  • lavoratori incaricati alle vendite a domicilio;
  • lavoratori a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • lavoratori dello spettacolo.

Con la circolare n. 65 del 19 aprile 2021 sono state fornite le istruzioni amministrative in materia di indennità una tantum in favore dei suddetti lavoratori.

Con messaggio 2564 del 9 luglio 2021, l’Inps ha fornito le istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame presentate dai richiedenti le cui istanze sono state respinte per non aver superato i controlli inerenti all’accertamento dei requisiti normativamente previsti.


Link al testo del messaggio Inps 2564 del 9 luglio 2021, con oggetto: INDENNITÀ COVID-19 – Indennità una tantum e indennità onnicomprensiva finalizzate al sostegno di alcune categorie di lavoratori le cui attività lavorative sono state colpite dall’emergenza epidemiologica da COVID-19 – Accertamento dei requisiti normativamente previsti – Istruzioni per la gestione delle istruttorie relative alle eventuali domande di riesame – Art. 10 del decreto Legge 22 marzo 2021, n. 41, conv., con mod., dalla Legge 21 maggio 2021, n. 69, cd. Decreto “Sostegni”.


Recupero Cfp “Covid-19” erogati dall’Agenzia delle entrate. Pronti i codici


L’Agenzia delle entrate, con la risoluzione n. 45/E  del 7 luglio 2021 (di seguito riportata), ha istituito i codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti. Di seguito il testo della risoluzione.


Risoluzione dell’Agenzia delle entrate n. 45/E  del 7 luglio 2021

OGGETTO: RISCOSSIONE – CONTRIBUTI A FONDO PERDUTO “COVID-19”– Istituzione dei codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti


L’articolo 25 del decreto-legge 19 maggio 2020, n. 34, al fine di sostenere i soggetti colpiti dall’emergenza epidemiologica “Covid-19”, riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività d’impresa e di lavoro autonomo e di reddito agrario, secondo le previsioni ivi indicate.

Il comma 12, dello stesso articolo 25, prevede, tra l’altro, che “Qualora il contributo sia in tutto o in parte non spettante, anche a seguito del mancato superamento della verifica antimafia, l‘Agenzia delle entrate recupera il contributo non spettante, irrogando le sanzioni in misura corrispondente a quelle previste dall’articolo 13, comma 5, del decreto legislativo 18 dicembre 1997, n. 471, e applicando gli interessi dovuti ai sensi dell’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, in base alle disposizioni di cui all’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311.”.

Con successivi provvedimenti normativi, stante il protrarsi del periodo emergenziale, sono state introdotte altre tipologie di contributi a fondo perduto, per le quali trova applicazione la citata disposizione in materia di recupero dei contributi non spettanti.

Tanto premesso, per consentire il versamento degli importi in parola, tramite il modello di versamento “F24 Versamenti con elementi identificativi” (F24 ELIDE), sono istituiti i seguenti codici tributo:

  • “7500” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – contributo”;
  • “7501” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – interessi”;
  • “7502” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – sanzioni”.

In sede di compilazione del modello “F24 Versamenti con elementi identificativi” sono indicati:

  • nella sezione “CONTRIBUENTE” i dati anagrafici e il codice fiscale del soggetto versante;
  • nella sezione “ERARIO ED ALTRO”:
    • nei campi “codice ufficio”, “codice atto” e “anno di riferimento” (nel formato “AAAA”), i dati riportati nell’atto di recupero inviato dall’Ufficio;
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, i codici tributo sopra indicati;
    • nel campo “importi a debito versati”, l’importo

Per il versamento delle spese di notifica è utilizzato il codice tributo esistente “A100”.


Cfp per chi riduce il canone di affitto dell’abitazione principale del conduttore. Domande online da oggi al 6 settembre 2021


I proprietari di case affittate come abitazione principale in comuni ad alta tensione abitativa, che quest’anno hanno ridotto o ridurranno l’importo del canone di locazione, possono richiedere il “contributo affitti”. Il direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha firmato il provvedimento che approva il modello, con le relative istruzioni, da presentare online per ottenere l’accredito del bonus a fondo perduto.


Come fare domanda: una guida spiega la procedura passo passo


È possibile presentare l’istanza per ottenere il contributo, seguendo le indicazioni della guida realizzata dall’Agenzia, completa di esempi e casi concreti. Il canale online sarà aperto da oggi al 6 settembre 2021 e la richiesta potrà essere inviata in autonomia dal contribuente, entrando nell’area riservata, oppure tramite un intermediario autorizzato ad accedere al cassetto fiscale del locatore. All’interno della domanda è necessario inserire il codice fiscale del locatore, l’IBAN del conto corrente su cui ricevere le somme e i dati del contratto oggetto di rinegoziazione, con la data di inizio e fine del nuovo canone rinegoziato, l’importo del canone annuo prima e dopo la rinegoziazione e l’indicazione della quota di possesso del locatore richiedente il contributo. Molti dati saranno comunque precompilati dall’Agenzia, sulla base delle informazioni presenti in Anagrafe tributaria.


Chi può beneficiarne


Il contributo è destinato ai locatori che dal 25 dicembre dello scorso anno al prossimo 31 dicembre hanno ridotto o ridurranno i canoni del contratto di affitto per tutto o parte dell’anno 2021. È necessario, inoltre, che i contratti di locazione siano in vigore almeno dal 29 ottobre 2020, che l’immobile sia situato nei Comuni ad alta tensione abitativa e che sia adibito ad abitazione principale del conduttore.


Come verrà erogato il contributo


Il contributo riconosciuto dal Fisco è pari al 50% dell’ammontare complessivo delle rinegoziazioni in diminuzione e può arrivare a un importo massimo di 1.200 euro per ciascun locatore. Le somme verranno accreditate direttamente sul conto corrente indicato nella domanda.

Nel caso in cui le risorse stanziate siano inferiori all’ammontare complessivo dei contributi da erogare, l’Agenzia delle Entrate provvederà al riparto proporzionale delle risorse stanziate sulla base del rapporto tra l’ammontare dei fondi disponibili e l’ammontare complessivo dei contributi richiesti. (Così, comunicato stampa Agenzia delle entrate del 6 luglio 2021)


Attribuzione di un contributo a fondo perduto per l’anno 2021 al locatore dell’immobile adibito ad abitazione principale che riduce il canone di locazione. Pronta l’istanza  


On-line la Guida al contributo a fondo perduto a favore del locatore in caso di riduzione dell’importo del canone di locazione dell’abitazione principale


Con provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176. Il contributo è riconosciuto nel limite massimo di spesa ed è pari al 50% della riduzione del canone entro il limite massimo annuo di 1.200 euro per singolo locatore.

I locatori interessati possono richiedere il contributo a fondo perduto mediante la presentazione di una specifica istanza, da trasmettere all’Agenzia esclusivamente in modalità telematica nel periodo tra il 6 luglio 2021 e il 6 settembre 2021.

La predetta istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene i riferimenti del contratto di locazione relativo all’immobile adibito ad uso abitativo, situato in un comune ad alta tensione abitativa e che costituisce l’abitazione principale del locatario, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione.

La trasmissione dell’istanza è effettuata mediante un servizio web messo a disposizione nell’area riservata del soggetto richiedente; sulla base dei dati dell’istanza, la procedura espone l’importo teorico massimo del contributo spettante. Il valore definitivo del contributo è calcolato nel rispetto del limite di spesa di 100 milioni di euro. Se le risorse stanziate risultano inferiori all’ammontare complessivo dei contributi teorici calcolati, l’Agenzia provvede al riparto proporzionale delle risorse stanziate sulla base del rapporto tra l’ammontare dei fondi disponibili e l’ammontare complessivo dei contributi richiesti, comunicando la percentuale di riparto mediante apposito provvedimento del Direttore dell’Agenzia delle entrate.

Dopo il 31 dicembre 2021, l’Agenzia controlla la coerenza dei dati delle istanze trasmesse rispetto ai contratti di locazione e alle relative rinegoziazioni risultanti al sistema dell’Anagrafe Tributaria.

Per ciascuna istanza l’Agenzia delle entrate determina l’effettivo contributo spettante. Il contributo è erogato mediante accreditamento diretto sul conto intestato al soggetto beneficiario. Prima di effettuare l’accredito, l’Agenzia delle entrate verifica che il conto corrente sul quale erogare il bonifico, identificato dal relativo codice IBAN, sia intestato o cointestato al codice fiscale del soggetto richiedente. La predetta verifica è effettuata mediante un servizio realizzato da PagoPa S.p.A. con la quale l’Agenzia delle entrate stipula specifico accordo.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021: «Definizione del contenuto informativo, delle modalità applicative e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176», pubblicato il 06.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link alla Guida al contributo a fondo perduto per i locatori che riducono il canone d’affitto


Le relazioni (illustrativa e tecnica) del decreto legge “Fisco e Lavoro”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi), dal Ministro dell’economia e delle finanze (Franco), dal Ministro per la pubblica amministrazione (Brunetta), dal Ministro dello sviluppo economico (Giorgetti) e dal Ministro del lavoro e delle politiche sociali (Orlando), trasmesso alla Camera dei deputati, recante: Conversione in legge del decreto-legge 30 giugno 2021, n. 99, recante misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese – (Atto Camera n. 3183).


La ratio del D.L. Fisco e Lavoro

Link al testo della relazione illustrativa del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese» – A.C. n. 3183


La relazione tecnica del D.L. Fisco e Lavoro

Link al testo della relazione tecnica del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese» – A.C. n. 3183


Il testo del D.L. Fisco e Lavoro

Link al testo del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese», pubblicato nella Gazzetta Ufficiale, Edizione straordinaria, n. 155 del 30 giugno 2021


Società Controllate Estere (Cfc). In consultazione lo schema di circolare dell’Agenzia delle Entrate | C’è tempo fino al 6 agosto per mandare osservazioni e proposte


Sono disponibili in consultazione sul sito dell’Agenzia delle Entrate uno schema di circolare che fornisce chiarimenti sulla disciplina relativa alle Società controllate estere (Controlled Foreign Companies, Cfc) e uno schema di provvedimento con i nuovi criteri per determinare in modalità semplificata il requisito dell’effettivo livello di tassazione (tassazione effettiva dell’utile inferiore al 50 per cento di quella italiana) indicato dall’articolo 167, comma 4, lettera a), del Tuir.

I soggetti interessati hanno tempo fino al 6 agosto 2021 per inviare le proprie osservazioni e proposte di modifica o di integrazione, che verranno poi valutate dall’Agenzia, ai fini di un eventuale recepimento nella versione definitiva della circolare.


Che cosa contiene la bozza


La circolare da oggi in consultazione fornisce chiarimenti sulla disciplina CFC attualmente in vigore in seguito alle modifiche introdotte dal D.Lgs n.142/2018 (Decreto ATAD). Il documento si sofferma, in particolare, sui requisiti per la sua applicazione, distinguendo quelli soggettivi da quelli oggettivi. Inoltre, la circolare fornisce indicazioni sulla circostanza esimente, che consente di disapplicare la disciplina Cfc al verificarsi di alcune condizioni, e sugli effetti che derivano dall’applicazione della stessa disciplina nella versione modificata dal Decreto ATAD.


Come inviare le proposte all’Agenzia


È possibile inviare le proposte di modifica o di integrazione all’indirizzo mail dc.gci.internazionale@agenziaentrate.it. Per garantire un efficiente processo di consolidamento dei diversi contributi, i soggetti interessati sono invitati a inviare le proprie proposte e osservazioni seguendo lo schema seguente: Tematica/Paragrafi della circolare/Punti del provvedimento interessati/Osservazioni/Contributi.

Una volta terminata la fase della consultazione pubblica, l’Agenzia delle Entrate pubblicherà i commenti pervenuti, a eccezione di quelli contenenti una espressa richiesta di non divulgazione. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2021)


Link alla bozza circolare, con oggetto: ATAD n. 1 – Chiarimenti in tema di Società Controllate Estere (CFC) – articolo 167 del TUIR, come modificato dall’articolo 4 del decreto legislativo 28 novembre 2018, n. 142 – (link sito: https://www.agenziaentrate.gov.it/)

Link allo schema di provvedimento, recante: disposizioni in materia di imprese estere controllate. Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lett. a), dell’articolo 167 del TUIR – (link sito: https://www.agenziaentrate.gov.it/)


Indennità per lavoratori autonomi (ISCRO): online la domanda

È attivo il servizio online per la presentazione della domanda di Indennità Straordinaria di Continuità Reddituale e Operativa (ISCRO), prevista dalla legge di bilancio 2021 (legge 178/2020), rivolta agli iscritti alla Gestione Separata dell’INPS che esercitano per professione abituale attività di lavoro autonomo.

La misura di sostegno, disciplinata dalla circolare INPS 30 giugno 2021, n. 94, prevede l’erogazione di una indennità mensile trai i 250 euro e gli 800 euro, a seconda dei requisiti posseduti dal richiedente.

L’indennità è prevista per il 2021, per il 2022 e per il 2023.

La domanda va presentata all’INPS entro il 31 ottobre di ciascuno degli anni interessati.


On-line la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


Diffusa la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie per utilizzare i nuovi contributi a fondo perduto, introdotti dal decreto legge n. 73/2021 (cosiddetto Decreto “Sostegni-bis”), destinati a sostenere le attività economiche maggiormente danneggiate dal perdurare dell’emergenza da Coronavirus.

La guida illustra le regole di erogazione automatica del contributo Sostegni-bis automatico e fornisce le indicazioni utili per ottenere il contributo a fondo perduto Sostegni-bis attività stagionali, chiarendo le condizioni per usufruirne, le modalità di predisposizione e di trasmissione dell’istanza e le modalità di erogazione, che sono state definite dal provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021, recante «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021».


Link alla Guida ai contributi a fondo perduto del Decreto “Sostegni-bis” – Aggiornamento luglio 2021


Contributo a fondo perduto “alternativo”, domande dal 5 luglio 2021

Pronto il canale online per trasmettere le istanze previste dal D.L. Sostegni-bis


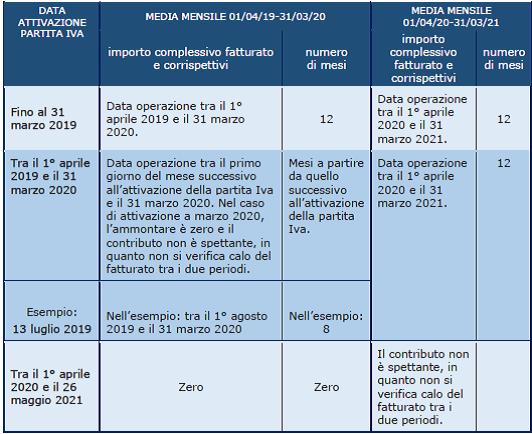
Tutto pronto per l’invio, da lunedì 5 luglio, delle richieste di contributo a fondo perduto “alternativo” ai Cfp automatici, previsto dal D.L. Sostegni-bis (D.L. n. 73/2021, commi da 5 a 15). Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello da utilizzare per chiedere il contributo con le relative istruzioni. Dal 5 luglio e fino al 2 settembre, i contribuenti interessati potranno presentare domanda tramite il servizio web presente sul portale Fatture e Corrispettivi, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Il contributo a fondo perduto, alternativo a quello automatico previsto dal D.L. Sostegni-bis, è rivolto ai soggetti con un ammontare di ricavi o di compensi non superiore a dieci milioni di euro e può avere un importo massimo di 150.000 euro. Due i requisiti per accedere al sostegno: aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro e aver avuto un calo mensile medio del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 di almeno il 30% rispetto al periodo dal 1° aprile 2019 al 31 marzo 2020.


A chi spetta il contributo


In base a quanto stabilito dal “Decreto Sostegni-bis”, il nuovo contributo è alternativo al contributo “Sostegni-bis automatico” (articolo 1, commi da 1 a 3, del D.L. n. 73/2021), di recente erogato a tutti i soggetti che avevano ottenuto il contributo Sostegni nei mesi di aprile e maggio scorsi. Quindi, chi ha i requisiti previsti per ottenere questo nuovo contributo ma ha già ottenuto il contributo “Sostegni-bis automatico”, potrà ottenere l’eventuale maggior valore del contributo determinato. Il nuovo contributo a fondo perduto può essere richiesto dai soggetti esercenti attività d’impresa, arte e professione e di reddito agrario, titolari di partita Iva residenti o stabiliti nel Territorio dello Stato, che nel secondo periodo di imposta precedente al periodo di entrata in vigore del decreto (per la gran parte dei soggetti si tratta dell’anno 2019) abbiano conseguito un ammontare di ricavi o di compensi non superiore a 10 milioni di euro. Inoltre, il contributo spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali. Il contributo non spetta invece ai soggetti la cui attività e partita IVA non risulti attiva alla data del 26 maggio 2021, agli enti pubblici (art. 74 del TUIR), agli intermediari finanziari e alle società di partecipazione (art. 162-bis del Tuir).


I requisiti per ottenere il Bonus


I requisiti per avere il bonus sono due. Il primo consiste nell’aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro. Il secondo requisito da soddisfare è che l’ammontare medio mensile del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30% rispetto all’ammontare medio mensile del fatturato e dei corrispettivi del periodo dal 1° aprile 2019 al 31 marzo 2020. A differenza dei precedenti contributi a fondo perduto, la norma non prevede l’ottenimento di un contributo minimo per chi ha attivato la partita IVA successivamente al 31 dicembre 2018. Pertanto tutti i richiedenti devono possedere il requisito del calo minimo del fatturato di almeno il 30%.


Come si calcola il contributo


Una volta verificato il possesso dei requisiti, per calcolare il contributo spettante, la differenza tra le due medie mensili viene moltiplicata per una percentuale diversa, a seconda che il richiedente abbia precedentemente ottenuto o meno il contributo “Sostegni-bis automatico” e a seconda della fascia di ricavi 2019. Se il richiedente ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 60% per i soggetti più piccoli (fino a 100.000 euro di ricavi 2019) al 20% dei soggetti più grandi (oltre 5 milioni e fino a 10 milioni di euro), passando dalle percentuali intermedie del 50%, 40% e 30%. Se il richiedente invece non ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 90% per i soggetti più piccoli al 30% dei soggetti più grandi, passando dalle percentuali intermedie del 70%, 50% e 40%. A differenza dei precedenti contributi è non è previsto un importo di contributo minimo, mentre l’importo massimo ottenibile è pari a 150mila euro. Anche in questo caso il richiedente può scegliere tra l’accredito su conto corrente o il riconoscimento del contributo sotto forma di credito d’imposta compensabile sul modello F24.


Le chiavi per aprire il canale


Per chi utilizzerà il portale Fatture e Corrispettivi sarà possibile accedere tramite le credenziali Spid, Cie o Cns o quelle rilasciate dall’Agenzia per l’utilizzo dei servizi telematici Entratel e Fisconline. Ok anche all’invio tramite gli intermediari delegati per il Cassetto fiscale o per il servizio di consultazione delle fatture elettroniche o specificatamente incaricati per la richiesta di contributo.


Quando inviare la domanda


La trasmissione dell’Istanza può essere effettuata a partire dal giorno 5 luglio 2021 e non oltre il 2 settembre 2021. La procedura web è resa disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate a partire dal 5 luglio 2021, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Entro il 2 settembre, in caso di errore, sarà possibile presentare una nuova domanda per sostituire quella errata. (Così, comunicato stampa Agenzia delle entrate del 2 luglio 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021.», pubblicato il 02.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Consulta la nuova Guida dell’Agenzia delle entrate
ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


Decreto-Legge n. 99/2021. Le novità nel settore lavoro

È stato pubblicato in Gazzetta Ufficiale il Decreto Legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese».

Tra le numerose misure introdotte, il decreto presenta importanti novità nel settore lavoro.


Trattamenti di integrazione salariale straordinaria per le aziende operanti nel settore aereo (art. 4, comma 1)


Fino al 31 dicembre 2021, previo accordo presso il Ministero del Lavoro e delle Politiche Sociali, con la partecipazione del Ministero dello Sviluppo Economico, del Ministero delle Infrastrutture e della Mobilità Sostenibile e delle Regioni interessate, può essere concessa in via eccezionale la proroga di 6 mesi (art. 44, comma 1-bis, D.L. 109/2018, convertito con modificazioni in L. n. 130/2018) anche per i trattamenti di integrazione salariale straordinaria per crisi aziendale in favore delle aziende operanti nel settore aereo (art. 94, commi 2 e 2-bis, del D.L. n. 18/2021, convertito con modificazioni in L. n. 27/2020).

Inoltre, è incrementata la dotazione del Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale di 7,4 milioni di euro per il 2021 e di 3,7 milioni di euro per il 2022.


Trattamenti di integrazione salariale e blocco dei licenziamenti per le industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili (art. 4, commi 2, 4 e 5)


I datori di lavoro delle industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili che, a decorrere dal 1° luglio 2021, sospendono o riducono l’attività lavorativa, possono presentare, per i lavoratori in forza alla data di entrata in vigore del Decreto, domanda di trattamento ordinario di integrazione salariale (Cassa integrazione ordinaria e Assegno ordinario di cui agli articoli 19 e 20 del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020) per una durata massima di 17 settimane nel periodo compreso tra il 1° luglio e il 31 ottobre 2021, senza versamento del contributo addizionale.

Ai datori di lavoro appartenenti ai sopra indicati settori resta precluso fino al 31 ottobre 2021 l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e sono sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Fino al 31 ottobre 2021 è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Tali sospensioni e preclusioni non operano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle organizzazioni sindacali comparativamente più rappresentative a livello nazionale, di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Ulteriore trattamento di Cassa integrazione guadagni straordinaria e blocco dei licenziamenti (art. 4, comma 8)


Il provvedimento introduce nel Decreto Sostegni-bis (art. 40-bis, D.L. n. 73/2021) un trattamento straordinario di integrazione salariale in deroga, per un massimo di 13 settimane fruibili fino al 31 dicembre 2021, in favore dei datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 (come individuati all’art. 8, comma 1, Decreto Sostegni, D.L. n. 41/2021, convertito con modificazioni in L. n. 69/2021) e che non possono ricorrere ai trattamenti di integrazione salariale previsti dal D.Lgs. n. 148/2015.

Alle aziende che accedono al sopra indicato trattamento di integrazione salariale, per la durata del trattamento fruito entro il 31 dicembre 2021, è precluso l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e restano sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Nello stesso periodo, è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Le sospensioni e preclusioni non si applicano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle  organizzazioni  sindacali comparativamente più rappresentative a livello  nazionale,  di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Fondo per il potenziamento delle competenze e la riqualificazione professionale (art. 4, comma 11)


Il nuovo Decreto Legge istituisce nello stato di previsione del Ministero del Lavoro e delle Politiche Sociali il “Fondo per il potenziamento delle competenze e la riqualificazione professionale” (FPCRP), con una dotazione iniziale di 50 milioni di euro per il 2021.

In particolare, questo Fondo è finalizzato a contribuire al finanziamento di progetti formativi rivolti ai lavoratori beneficiari di trattamenti di integrazione salariale per i quali è programmata una riduzione dell’orario di lavoro superiore al 30%, calcolata in un periodo di 12 mesi, nonchè ai beneficiari della NASpI.


Semplificazione e rifinanziamento della misura “Nuova Sabatini” (art. 5)


Per accelerare l’erogazione dei contributi agli investimenti produttivi delle micro, piccole e medie imprese previsti dalla c.d. Legge Sabatini (art. 2, comma 4, del D.L. n. 69/2013, convertito con modificazioni in L. n. 98/2013), il Ministero dello Sviluppo Economico, con riferimento alle domande di agevolazione presentate in data antecedente al 1° gennaio 2021 per le quali sia stata già erogata almeno la prima quota di contributo, procede – secondo criteri cronologici – a erogare le successive quote di contributo spettanti in un’unica soluzione, anche se non espressamente richieste dalle imprese beneficiarie, previe verifiche amministrative.

Fonte: Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/


Indennità straordinaria di continuità reddituale e operativa (ISCRO). I chiarimenti Inps su requisiti, domanda, misura e decorrenza della prestazione


La legge 30 dicembre 2020 n. 178, recante “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” (legge di Bilancio 2021), all’articolo 1, commi da 386 a 400, ha disciplinato l’indennità straordinaria di continuità reddituale e operativa, denominata ISCRO.

L’indennità ISCRO, ai sensi dell’articolo 1, comma 387, della legge n. 178/2020, è destinata ai liberi professionisti, compresi i partecipanti agli studi associati o società semplici, iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995, che esercitano per professione abituale attività di lavoro autonomo connesso all’esercizio di arti e professioni. Con circolare n. 94 del 30 giugno 2021, l’Inps ha fornito i chiarimenti su requisiti, domanda, misura, durata e decorrenza della prestazione.

Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 94 del 30 giugno 2021: «OGGETTO : INPS – Indennità straordinaria di continuità reddituale e operativa (ISCRO) – A favore dei soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, che esercitano per professione abituale attività di lavoro autonomo di cui al comma 1 dell’articolo 53 del Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Articolo 1, commi da 386 a 400 della Legge 30 dicembre 2020, n. 178»


Italia-Francia, accordo sui frontalieri. Nuova proroga al 30 settembre 2021

Prorogato fino al 30 settembre 2021 l’Accordo tra le Autorità competenti di Italia e Francia concernente il trattamento fiscale dei frontalieri durante l’emergenza Covid-19.


Mutual agreement between the Competent Authorities of Italy and France according to paragraph 2 of article 26 of the Convention between the Government of the French Republic and the Government of the Italian Republic for the avoidance of double taxation with respect to taxes on income and on capital and for the prevention of tax evasion and avoidance, signed on 5 October 1989


Given the measures taken in response to the coronavirus (“COVID-19”) pandemic situation and to prevent its propagation, the Competent Authorities of France and Italy have concluded a mutual agreement, respectively the 16th of July 2020 and the 23rd of July 2020 regarding the provisions applicable to incomes referred to in paragraphs 1 and 4 of Article 15 of the Convention.


The provisions of this mutual agreement initially applied from the 12th of March 2020 until the 31st of August 2020 inclusive.


By agreements signed on 14th of September 2020, 2nd and 16th of December 2020 and 11th of March 2021, the Competent Authorities of Italy and France agreed to successively extend the application of this mutual agreement until the 30th of June 2021.


The Competent Authorities of Italy and France have reached an agreement on the following:


  1. The mutual agreement signed on the 16th of July 2020 and the 23rd of July 2020 will apply until the 30th of September 2021.


  1. In case of necessity linked to the evolution of the health situation in the two States, this mutual agreement may be extended or a new mutual agreement may be concluded between the competent authorities.


Agreed by the undersigned Competent Authorities:


For the Competent Authority of Italy             For the Competent Authority of France

Rome, 15 June 2021                                   Paris, 15 June 2021

Fabrizia Lapecorella                                     Gaël Perraud


Link al testo Accordo interpretativo tra Italia e Francia

(Così, news pubblicata il 1° luglio 2021 nel sito web del Dipartimento delle Finanze del Ministero dell’Economia e delle Finanze)


Decreto proroghe e lavoro. Sospensione per taluni licenziamenti, notifica cartelle e cashback

Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese (decreto-legge)

Il Consiglio dei Ministri di mercoledì 30 giugno 2021, su proposta del Presidente Mario Draghi, del Ministro dell’economia e delle finanze Daniele Franco, del Ministro dello sviluppo economico Giancarlo Giorgetti e del Ministro del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge (n. 99 del 30 giugno 2021) che introduce misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese.

Il testo prevede che, per promuovere l’utilizzo della moneta elettronica in funzione di contrasto dell’evasione fiscale, sia fortemente incentivato l’impiego di POS collegati a registratori di cassa. In tale direzione sono previsti crediti d’imposta per l’acquisto, il noleggio e l’uso di tali dispositivi e, per chi se ne avvale, per l’azzeramento delle commissioni da pagare per le transazioni.

Si dispone, inoltre, la sospensione del programma cashback e supercashback nel secondo semestre del 2021 e le risorse che si rendono conseguentemente disponibili sono destinate a finanziare interventi di riforma in materia di ammortizzatori sociali.

Il provvedimento rinvia al 31 agosto i termini di notifica delle cartelle esattoriali e degli avvisi esecutivi previsti dalla legge, relativi alle entrate tributarie e non, sospesi dall’articolo 68, comma 1, del decreto-legge 17 marzo 2020, n. 18 e differisce al 31 luglio prossimo il termine entro il quale i Comuni devono approvare le tariffe e i regolamenti della Tari.


Le novità del D.L. n. 99/2021 in materia di riscossione


In particolare il D.L. n. 99/2021, già pubblicato nella Gazzetta Ufficiale n. 155 del 30 giugno 2021, ha fissato al 31 agosto 2021 il termine “finale” di sospensione dell’attività di riscossione. Di seguito il dettaglio.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono altresì sospesi fino al 31 agosto 2021 gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/o5/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. n. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/05/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del D.P.R. n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Inoltre sono stanziate significative risorse, superiori al miliardo di euro, volte ad attenuare l’aumento delle tariffe elettriche determinato da ARERA in conseguenza dell’incremento dei prezzi delle materie prime per il trimestre luglio-settembre 2021.

Il decreto introduce importati novità in materia di lavoro, prevedendo la proroga fino al 31 ottobre del divieto di licenziamento nel settore della moda e del tessile allargato (codici ATECO 13, 14, 15). Per i settori nei quali è superato – a partire dal primo luglio – il divieto di licenziamento, il decreto stabilisce inoltre che le imprese, che non possano più fruire della Cassa Integrazione Guadagni Straordinaria, possano farlo in deroga per 13 settimane fino al 31 dicembre 2021 senza contributo addizionale e, qualora se ne avvalgano, con conseguente divieto di licenziare.

Nell’Avviso comune sottoscritto ieri a Palazzo Chigi, le parti sociali si sono al riguardo impegnate a raccomandare alle imprese di utilizzare tutti gli ammortizzatori sociali che la legge e il decreto-legge oggi approvato prevedono in alternativa ai licenziamenti.

Il testo prevede l’istituzione di un Fondo per il finanziamento delle attività di formazione dei lavoratori in Cassa integrazione guadagni (CIG) e Nuova assicurazione sociale per l’impiego (NASPI).

Il provvedimento proroga, inoltre, fino al 16 dicembre 2021 il termine di restituzione del “prestito ponte” già assegnato ad Alitalia con il decreto-legge 137 del 2019, autorizza la prosecuzione delle attività d’impresa, compresa la vendita di biglietti per voli programmati, e stabilisce la revoca delle procedure, anche già in corso, dirette al trasferimento dei complessi aziendali che risultino incompatibili con il piano integrato o modificato tenendo conto della decisione della Commissione europea. È istituito un fondo di 100 milioni di euro per il 2021, diretto a garantire l’indennizzo dei titolari di titoli di viaggio e voucher emessi dall’amministrazione straordinaria in conseguenza delle misure di contenimento previste per l’emergenza epidemiologica da Covid-19 e non utilizzati alla data del trasferimento dei compendi aziendali di Alitalia.

Infine, il decreto prevede il rifinanziamento della cosiddetta “Nuova Sabatini” per un importo pari a 300 milioni di euro per il 2021, finalizzato al sostegno di investimenti produttivi delle piccole e medie imprese per acquisto di beni strumentali. A tali risorse si aggiungono ulteriori 300 milioni ai sensi del disegno di legge di assestamento di bilancio per l’anno 2021 approvato nella medesima seduta del Consiglio.

Link al testo del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese», pubblicato nella Gazzetta Ufficiale, Edizione straordinaria, n. 155 del 30 giugno 2021


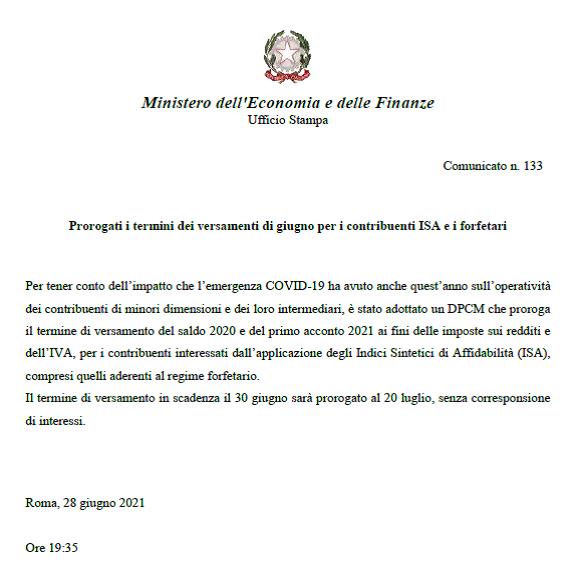
Prorogati al 20 luglio 2021 i termini dei versamenti per i contribuenti ISA e i forfetari


Per tener conto dell’impatto che l’emergenza COVID-19 ha avuto anche quest’anno sull’operatività dei contribuenti di minori dimensioni e dei loro intermediari, è stato adottato un DPCM che proroga il termine di versamento del saldo 2020 e del primo acconto 2021 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato Stampa Mef n.133 del 28 giugno 2021)


In attesa del testo del Dpcm, sulla scorta di quanto emerso in procedenti provvedimenti similari, possiamo ipotizzare che la proroga riguarda, tutti i soggetti tenuti ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, nonché dell’imposta sul valore aggiunto, che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. La proroga si applica ai soci delle società di persone, ai soci delle società che hanno optato per il regime di trasparenza fiscale, agli associati di associazione tra artisti o professionisti, ai collaboratori di imprese familiari e al coniuge di aziende coniugali. La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca.


Esoneri e differimenti contributivi in favore di artigiani e commercianti, lavoratori autonomi e talune aziende. Differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza


Con messaggio 25 giugno 2021, n. 2418 (di seguito riportato), l’Inps fa il punto degli esoneri e differimenti contributivi in favore di artigiani e degli commercianti, lavoratori autonomi e aziende.

Nel messaggio, vista la necessità di consentire che l’iter di attuazione delle normative di esonero venga completato, comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.


Il testo completo del messaggio Inps n. 2418 del 25 giugno 2021


Oggetto: Differimento scadenze di pagamento Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali, Gestione lavoratori agricoli autonomi, Gestione separata Liberi professionisti, Aziende con dipendenti


Come reso noto con il messaggio n. 1911 del 13 maggio 2021, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. La norma citata demanda la definizione dei criteri e delle modalità per la concessione dell’esonero all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.


L’articolo 70 del decreto-legge 25 maggio 2021, n. 73, al fine di assicurare la tutela produttiva e occupazionale delle filiere agricole appartenenti ai settori agrituristico e vitivinicolo e contenere gli effetti negativi del perdurare dell’epidemia da COVID-19, alle aziende appartenenti alle predette filiere, ivi incluse le aziende produttrici di vino e birra, come individuate dai codici ATECO di cui alla tabella E allegata al medesimo decreto-legge, riconosce l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021. L’esonero è riferito anche alla contribuzione relativa al mese di febbraio 2021 per i lavoratori autonomi in agricoltura.


Gli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni, prevedono la concessione di un esonero contributivo in favore delle aziende appartenenti alle filiere agricole, della pesca e dell’acquacoltura, comprese le aziende produttrici di vino e birra, che svolgono le attività identificate dai codici ATECO di cui all’allegato 3 del medesimo decreto-legge, relativamente al periodo compreso tra il 1° novembre 2020 e il 31 gennaio 2021.

L’esonero inizialmente previsto per il mese di novembre 2020 è stato prima esteso al mese di dicembre 2020 e, da ultimo, è stato esteso dall’articolo 19, comma 1, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, al mese di gennaio 2021.

L’esonero riguarda anche i lavoratori autonomi in agricoltura con riferimento alla contribuzione relativa ai medesimi mesi.


In relazione alla necessità di consentire che l’iter di attuazione delle normative sopra indicate venga completato e a seguito di espresso nulla osta da parte del Ministero del Lavoro e delle politiche sociali, con il presente messaggio si comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.

Le indicazioni del precedente messaggio n. 2263 dell’11 giugno 2021 sono integrate dalle indicazioni del presente messaggio.

Il Direttore generale vicario
Vincenzo Caridi


Indennità decreto Sostegni bis: attivo il servizio per la presentazione della domanda on-line

È attivo il servizio per la presentazione della domanda di indennità Covid-19 prevista dal decreto Sostegni-bis (decreto-legge 25 maggio 2021, n. 73), per le seguenti categorie di lavoratori:

  • stagionali e somministrati dei settori del turismo e degli stabilimenti termali;
  • stagionali e somministrati appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • intermittenti;
  • autonomi occasionali;
  • incaricati di vendita a domicilio;
  • subordinati a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • lavoratori dello spettacolo;
  • operai agricoli a tempo determinato;
  • pescatori autonomi.

La misura di sostegno prevede l’erogazione di una indennità pari a 1.600 euro, 800 euro (agricoli) o 950 euro (pescatori), a seconda dei casi.

I lavoratori già beneficiari dell’indennità prevista dal decreto Sostegni (decreto-legge 22 marzo 2021, n. 41) stanno ricevendo il pagamento senza dover presentare una nuova domanda.

I lavoratori che, viceversa, non hanno beneficiato dell’indennità del decreto Sostegni possono presentare la domanda per il riconoscimento della nuova prestazione entro il 30 settembre 2021.


Fonte: comunicazione sito internet dell’INPS.


Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020. Obblighi di versamento nel caso di trasformazione da società di persone a società di capitali nel 2020


In merito agli obblighi di versamento IRAP, in caso di trasformazione progressiva di una società di capitali in società di persone, con effetto nella specie dal 31 gennaio 2020, stante la continuità agli effetti della soggettività passiva, la società trasformata è tenuta, entro il termine di presentazione della dichiarazione (relativa al periodo ante trasformazione), a effettuare il versamento della prima rata di acconto IRAP per il primo periodo post trasformazione assumendo, quale dato su cui commisurare l’importo di detto acconto, l’imposta risultante dalla dichiarazione del periodo ante trasformazione. In pratica, ossequio delle istruzioni impartite nella risalente circolare n. 263/E del 12 novembre 1998 e in applicazione dell’articolo 24 del decreto Rilancio, che ha disposto che le imprese e i lavoratori autonomi, con un volume di ricavi o compensi non superiore a 250 milioni, non sono tenuti al versamento del saldo dell’IRAP dovuta per il 2019 né della prima rata dell’acconto dell’IRAP dovuta per il 2020, per il periodo “ante trasformazione” progressiva:

— il I° acconto IRAP 2020 non andava versato;

— il saldo IRAP 2020 deve essere versato entro il termine previsto dall’articolo 5-bis del D.P.R. 22 luglio 1998, n. 322, o in data successiva in dipendenza di eventuali proroghe dei termini, ridotto dell’importo del I° acconto non dovuto.

Per il periodo “post trasformazione”:

— il I° acconto IRAP 2020 andava versato.

Nel documento interpretativo, evidenziato infine, per quanto concerne la misura del I° acconto da sottrarre all’imposta dovuta a saldo, che con la circolare n. 27/E del 2020 al paragrafo 1.1 (in “Finanza & Fisco” n. 27/2020, pag. 1763) è stato chiarito che il ”primo acconto ‘figurativo’ da sottrarre non può mai eccedere il 40 per cento (ovvero il 50 per cento) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020 calcolato, in linea generale, secondo il metodo storico, sempreché quest’ultimo non sia superiore a quanto effettivamente da corrispondere. E ciò perché la norma prevede un meccanismo volto ad evitare scelte arbitrarie circa il metodo di calcolo utilizzato per determinare l’acconto (storico o previsionale).” Questi i chiarimenti dell’Agenzia delle Entrate contenuti nella risposta a interpello n. 434 del 23 giugno 2021.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 434 del 23 giugno 2021, con oggetto: IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Determinazione degli acconti nei casi di fusione, scissione e trasformazione – D.Lgs. 15/12/1997, n. 446 – Art. 4 del DL 11 marzo 1997, n. 50, conv. con mod. dalla L 09/05/1997, n. 122 – Art.5-bis del DPR 07/12/2001, n.322 – Art. 24, del DL 19/05/2020 n. 34, conv., con mod., dalla L 17/07/2020, n. 77 (cd. Decreto “Rilancio”)


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni


Nel comparto dell’editoria si applica lo speciale regime IVA di cui all’articolo 74 del D.P.R. 26 ottobre 1973, n. 633, caratterizzato da un sistema monofase di corresponsione dell’imposta da parte di un unico soggetto passivo, l’editore. In altri termini, per il commercio di prodotti editoriali, l’IVA è dovuta esclusivamente dall’editore, per cui tutte le cessioni successive effettuate dagli operatori che intervengono nella commercializzazione di questi beni sono “escluse” dal campo di applicazione dell’IVA e dunque dal meccanismo della rivalsa.

L’editore calcola l’imposta sul prezzo di vendita al pubblico dei prodotti, secondo i seguenti due criteri alternativi:

  • in base al numero delle copie effettivamente vendute, assumendo come momento impositivo quello dell’effettiva vendita;
  • per ciascuna testata o titolo, tenendo conto del numero delle copie consegnate o spedite, diminuito di una percentuale forfetaria a titolo di resa, e assumendo quale momento impositivo la consegna o la spedizione del bene.

Riguardo al settore dell’editoria libraria con circolare n. 23 E del 24 luglio 2014 (in “Finanza & Fisco” n. 20/2014, pag. 1487) l’Agenzia delle Entrate ha chiarito che per libri si intende: “tutti i lavori dell’arte libraria di qualsiasi dimensione, anche se solo illustrati o di carattere informativo, che si caratterizzano per avere una funzione divulgativa e scientifica. Sono, quindi, da ritenere soggetti alla particolare disciplina anche le ristampe di libri di antiquariato, i libri d’arte, compresi quelli editi in occasione di mostre, i libri di immagini e quelli per bambini in genere. Rientrano, inoltre, nella categoria dei libri tutti gli estratti che, come è noto, sono costituiti da una parte ben definita di una composizione libraria, o di pubblicazione periodica, riproducente, di regola, un’opera dell’ingegno, a differenza della categoria dei depliants, degli opuscoli e simili, aventi, come sopra detto, funzione meramente pubblicitaria e promozionale. Gli estratti, naturalmente, potranno usufruire del particolare regime a condizione che rechino anche l’indicazione del titolo o testata della pubblicazione da cui originano e abbiano, altresì, un prezzo al pubblico indicato nei modi prescritti. Sono esclusi dalla nozione di libri, ai fini che qui interessano, analogamente a quanto si è in passato avuto occasione di precisare, i prodotti editoriali costituiti dai diari scolastici, gli atti o relazioni e bilanci di enti e società e quelli che si presentano oggettiva-mente costituiti, dal punto di vista redazionale, da una mera serie di elenchi di beni, di prezzi e di altre comunicazioni di natura commerciale”.


Determinazione dell’imposta con forfetizzazione della resa


Nella determinazione dell’IVA trova applicazione per la cessioni di libri la forfetizzazione della resa nella misura del 70 per cento. Per i predetti prodotti editoriali l’imposta si determina, per titolo, sulla base del numero delle copie consegnate o spedite, diminuito di una percentuale, pari al 70 per cento per i libri, che rappresenta una forfetizzazione del numero delle copie rese dai rivenditori.

Ai fini della determinazione della imponibile rilevano tutte le copie di prodotti editoriali consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori, escluse quelle esportate, cedute all’interno della UE, cedute a titolo di campione gratuito, purché riportino la relativa specifica indicazione impressa sia sopra il prezzo di vendita al pubblico che sulla copertina riportante il titolo della pubblicazione, e le relative quantità siano annotate in un apposito registro tenuto ai sensi dell’art. 39 del D.P.R. n. 633/1972. In particolare, la consegna o la spedizione rilevano ai fini dell’individuazione del momento impositivo e dei conseguenti adempimenti contabili. In proposito, giova richiamare la circolare del 24 dicembre 1997, n. 328 (par. 7.2.1 in “Finanza & Fisco” n. 1/98, pag. 52) secondo cui “il momento impositivo coincide con quello della consegna o spedizione dei beni da parte dell’editore, anche in esecuzione di contratto estimatorio o di deposito con rappresentanza”. Gli acconti eventualmente corrisposti all’editore, anteriormente alla consegna o spedizione, non sono, invece rilevanti ai fini dell’individuazione del momento impositivo.

Nel consegue, come puntualizzato dall’Agenzia delle entrate, nella risposta a interpello n. 438 del 24 giugno 2021 che i libri stampati e non venduti, né spediti o consegnati, ma lasciati nel proprio magazzino, non rilevano nel calcolo con il metodo della resa forfettaria in quanto non si è verificato il momento impositivo. Ulteriore conseguenza è che i predetti prodotti editoriali stampati ma non spediti o consegnati, ma solo immagazzinati, non rilevano per il riconoscimento del contributo a fondo perduto per i titolari di partita IVA introdotto dall’articolo 1 decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. “Cfp Covid-19 Decreto Sostegni”, posto che ai fini del calcolo del predetto contributo a fondo perduto rileva “…l’ammontare medio mensile del fatturato e dei corrispettivi…”.

Link al testo della risposta ad interpello – Agenzia delle Entrate –  n. 438 del 24 giugno 2021, con oggetto: IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del DL 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del DPR 26/10/1972, n. 633 – DM 02/09/1993


Smartworking. Nel Decreto “Riaperture” convertito la proroga della procedura semplificata fino al 31 dicembre 2021

È stata pubblicata in Gazzetta Ufficiale la Legge 17 giugno 2021, n. 87 “Conversione in legge, con modificazioni, del decreto-legge 22 aprile 2021, n. 52, recante misure urgenti per la graduale ripresa delle attività economiche e sociali nel rispetto delle esigenze di contenimento della diffusione dell’epidemia da COVID-19”.

A seguito della conversione in Legge del c.d. Decreto Riaperture (D.L. 22 aprile 2021, n. 52), è abrogato il D.L. 30 aprile 2021, n. 56 intervenuto sulla disciplina dello smartworking nella P.A., con assorbimento delle relative disposizioni nel testo del Decreto Riaperture convertito in Legge.

Nel settore privato, si prevede un’ulteriore proroga al 31 dicembre 2021 del termine per l’utilizzo della procedura semplificata di comunicazione dello smartworking di cui all’art. 90, commi 3 e 4, del D.L. 19 maggio 2020, n. 34, convertito con modificazioni in L. 17 luglio 2020, n. 77 (art. 11).

Nel pubblico impiego, confermate invece le previsioni che già erano state introdotte dal D.L. 30 aprile 2021, n. 56 in modifica dell’art. 263 del D.L. 19 maggio 2020, n. 34 (convertito con modificazioni in L. 17 luglio 2020, n. 77) e dell’art. 14, comma 1, L. 7 agosto 2015, n. 124 e quindi:

– le Amministrazioni Pubbliche (art. 1, comma 2, del D.Lgs. 30 marzo 2001, n. 165), fino alla definizione della disciplina del lavoro agile da parte dei contratti collettivi (ove previsti), fino al 31 dicembre 2021, organizzano il lavoro dei propri dipendenti e l’erogazione dei servizi attraverso la flessibilità dell’orario di lavoro, rivedendone l’articolazione giornaliera e settimanale, introducendo modalità di interlocuzione programmata con l’utenza, anche attraverso soluzioni digitali e non in presenza, applicando lo smartworking con le misure semplificate di cui al comma 1, lett. b) dell’art. 87, del D.L 17 marzo 2020, n. 18 (convertito con modificazioni in L. 24 aprile 2020, n. 27) – pertanto prescindendo dagli accordi individuali e dagli obblighi informativi previsti dagli articoli da 18 a 23 della L. 22 maggio 2017, n. 81 – e comunque a condizione che l’erogazione dei servizi rivolti ai cittadini e alle imprese avvenga con regolarità, continuità ed efficienza nonché nel rigoroso rispetto dei tempi previsti dalla normativa vigente (art. 11-bis);

– in tema di promozione della conciliazione dei tempi di vita e di lavoro nelle amministrazioni pubbliche (art. 14, comma 1, L. 7 agosto 2015, n. 124), le Pubbliche Amministrazioni adottano misure organizzative volte a fissare obiettivi annuali per l’attuazione del telelavoro e del lavoro agile. Inoltre, entro il 31 gennaio di ciascun anno, le Amministrazioni Pubbliche redigono il Piano organizzativo del lavoro agile (POLA) che ne individua le modalità attuative prevedendo, per le attività che possono essere svolte in smartworking, che almeno il 15% dei dipendenti possa avvalersene, garantendo che gli stessi non subiscano penalizzazioni ai fini del riconoscimento di professionalità e della progressione di carriera, definendo le misure organizzative, i requisiti tecnologici, i percorsi formativi del personale, anche dirigenziale, e gli strumenti di rilevazione e di verifica periodica dei risultati conseguiti. In caso di mancata adozione del POLA, il lavoro agile si applica almeno al 15% dei dipendenti, ove lo richiedano.

Confermata anche la proroga delle modalità semplificate per lo svolgimento degli esami di abilitazione dei consulenti del lavoro, degli esperti di radioprotezione e dei medici autorizzati (art. 11-septies).

Da ultimo, dal 1° luglio 2021, nelle c.d. zone gialle, i corsi di formazione pubblici e privati potranno svolgersi anche in presenza, nel rispetto dei protocolli e delle linee guida adottati in funzione del contenimento epidemiologico (art. 3-bis).


Link al testo decreto-legge 22 aprile 2021, n. 52, conv. con mod., dalla legge 17 giugno 2021, n. 87, recante: «Misure urgenti per la graduale ripresa delle attività economiche e sociali nel rispetto delle esigenze di contenimento della diffusione dell’epidemia da COVID-19»


Le modifiche in evidenza

Il testo a fronte, ante e post modifiche apportate in sede di conversione in legge.


Fonte: Ministero del Lavoro e delle Politiche Sociali – www.lavoro.gov.it 


Sostegni-bis automatici per 1,8 milioni di partite Iva. Erogati 5,2 miliardi di euro con bonifici e crediti d’imposta

Sono stati disposti i pagamenti dei contributi a fondo perduto riconosciuti in via automatica dal Decreto Sostegni-bis (art. 1 del D.L. n. 73/2021) a favore degli operatori economici, colpiti dall’emergenza epidemiologica “Covid-19”, già beneficiari del contributo previsto dal primo decreto Sostegni (D.L. n. 41/2021). Si tratta, in particolare, di 1,77 milioni di bonifici – per un totale di circa 5 miliardi di euro – che, senza bisogno di nuove istanze, verranno accreditati direttamente sui conti correnti dei soggetti che avevano richiesto e ricevuto l’aiuto previsto dal primo decreto Sostegni. A questi bonifici si sommano inoltre circa 38mila crediti d’imposta, per circa 166 milioni di euro, che vengono riconosciuti, sempre in via automatica, agli operatori che avevano scelto questa modalità di erogazione.

In totale sono quindi oltre 1,8 milioni i beneficiari del nuovo contributo automatico per un totale di 5,2 miliardi di euro, come riportato nel prospetto riepilogativo che segue:


Come arriva il nuovo sostegno


Il nuovo contributo viene corrisposto dall’Agenzia delle Entrate con la stessa modalità che il beneficiario aveva scelto per il precedente. Pertanto, se per il contributo a fondo perduto del primo decreto Sostegni si era optato per l’erogazione tramite bonifico postale o bancario, il contributo automatico del decreto Sostegni-bis viene accreditato sullo stesso conto corrente bancario o postale. Se, invece, per il precedente contributo si era scelto l’utilizzo in compensazione, anche il nuovo contributo automatico del decreto Sostegni-bis è riconosciuto sotto forma di credito d’imposta, che sarà utilizzabile in compensazione nel modello F24 con l’indicazione del codice tributo 6941 istituito con la risoluzione dell’Agenzia delle Entrate n. 24/E del 12 aprile 2021. Il nuovo contributo automatico spetta esclusivamente ai soggetti con partita Iva attiva al 26 maggio 2021, data di entrata in vigore del decreto Sostegni-bis, purché il precedente contributo non sia stato indebitamente percepito né restituito.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2021)


Emergenza Covid: incostituzionale la seconda proroga della sospensione delle procedure esecutive sull’abitazione principale del debitore


“È illegittima la seconda proroga (dal 1° gennaio al 30 giugno 2021) della sospensione di ogni attività nelle esecuzioni aventi ad oggetto l’abitazione principale del debitore. Lo ha stabilito la Corte costituzionale con la sentenza 128 (https://www.cortecostituzionale.it/actionSchedaPronuncia.do?anno=2021&numero=128) depositata oggi (redattore il giudice Giovanni Amoroso) pronunciandosi su questioni di legittimità sollevate dai Tribunali di Barcellona Pozzo di Gotto e di Rovigo relative all’articolo 13, comma 14, del decreto-legge 31 dicembre 2020, n. 183 (cosiddetto “milleproroghe”).

In particolare, la Corte ha ritenuto non più proporzionato il bilanciamento tra la tutela giurisdizionale del creditore e quella del debitore nelle procedure esecutive relative all’abitazione principale di quest’ultimo in considerazione del fatto che i giudizi civili (e quindi anche quelli di esecuzione), dopo l’iniziale sospensione generalizzata, sono ripresi gradualmente con modalità compatibili con la pandemia. Al contrario, la sospensione prevista dalla norma impugnata è rimasta immutata negli stessi presupposti ed è stata ulteriormente prorogata a partire dal 1° gennaio 2021 per ulteriori sei mesi.

La Corte – nel confermare che il diritto all’abitazione ha natura di “diritto sociale” – ha evidenziato che il sacrificio richiesto ai creditori avrebbe dovuto essere dimensionato rispetto alle reali esigenze di protezione dei debitori, con l’indicazione di adeguati criteri selettivi. Nella seconda proroga della sospensione delle procedure esecutive aventi ad oggetto l’abitazione principale, invece, non è stato individuato alcun criterio selettivo volto a giustificare l’ulteriore protrarsi della paralisi dell’azione esecutiva.

Al contempo, la Corte ha precisato che resta ferma in capo al legislatore, ove l’evolversi dell’emergenza epidemiologica lo richieda, la possibilità di adottare le misure più idonee per realizzare un diverso bilanciamento, ragionevole e proporzionato, tra il diritto del debitore all’abitazione e la tutela giurisdizionale in sede esecutiva dei creditori”.

(Così, comunicato stampa della Corte costituzionale del 22 giugno 2021)


Le novità sulle indennità una tantum e sulla NASpI previste dal Decreto Sostegni-bis

Il decreto-legge Sostegni-bis ha disposto la proroga delle indennità Covid-19 introdotte dal decreto-legge Sostegni e l’introduzione di nuove indennità a favore dei pescatori autonomi e degli operai agricoli.

Con messaggio 16 giugno 2021, n. 2309 (di seguito riportato), l’Inps ha fornito le prime informazioni in ordine alle predette misure.

In particolare, l’Istituto previdenziale ricorda che il Decreto Sostegni-bis (art. 42, comma 1) prevede l’erogazione di un’indennità una tantum di 1.600 euro in favore dei lavoratori già beneficiari di quella disposta dal Decreto Sostegni (art. 10, commi 1-9) che, pertanto, non devono presentare alcuna nuova domanda.

Tale prestazione sarà erogata alle seguenti tipologie di lavoratori, già beneficiari della richiamata precedente tutela:

  • lavoratori stagionali e lavoratori in somministrazione dei settori del turismo e degli stabilimenti termali;
  • lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori intermittenti;
  • lavoratori autonomi occasionali;
  • lavoratori incaricati alle vendite a domicilio;
  • lavoratori a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • lavoratori dello spettacolo.

Inoltre, il messaggio precisa che il Decreto Sostegni-bis (art. 42, commi 2, 3, 5 e 6) riconosce un’indennità onnicomprensiva di 1.600 euro anche a favore delle sopra indicate categorie di lavoratori che, tuttavia, non hanno già beneficiato delle indennità di cui al precedente Decreto Sostegni e che, quindi, in questo caso particolare, dovranno presentare apposita richiesta.

Per i lavoratori del settore agricolo e della pesca, invece, il Decreto Sostegni-bis introduce:

– un’indennità una tantum di 800 euro per gli operai agricoli a tempo determinato che nel 2020 abbiano svolto almeno 50 giornate effettive di attività di lavoro agricolo (art. 69 commi 1-5);

– un’indennità una tantum di 950 euro per i pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca in acque marittime, interne e lagunari, di cui alla L. 13 marzo 1958, n. 250 (art. 69, comma 6).

Infine, l’INPS dà atto della sospensione del meccanismo di riduzione della NASpI, cioè della previsione secondo cui l’indennità di disoccupazione è ridotta in misura pari al 3% ogni mese a decorrere dal primo giorno del quarto mese di fruizione (art. 4, comma 3, del D.Lgs. n. 22/2015).

In proposito, l’Inps comunica che:

– fino al 31 dicembre 2021, per le prestazioni in pagamento dal 1° giugno 2021, è sospesa l’ulteriore applicazione dell’art. 4, comma 3, del D.Lgs. n. 22/2015 e le stesse sono confermate nell’importo in pagamento alla data di entrata in vigore del Decreto;

– ugualmente, per le nuove prestazioni decorrenti nel periodo dal 1° giugno 2021 fino al 30 settembre 2021, è sospeso il meccanismo di riduzione fino al 31 dicembre 2021;

– dal 1° gennaio 2022 troverà nuovamente piena applicazione il meccanismo di riduzione della prestazione.


Testo del messaggio Inps n. 2309 del 16 giugno 2021


Oggetto: INDENNITÀ COVID-19 – INDENNITÀ NASPI – Misure introdotte dal decreto-legge 25 maggio 2021, n. 73, c.d. decreto Sostegni-bis, in materia di indennità previste a favore di alcune categorie di lavoratori – Art. 38 (Disposizioni in materia di NASPI) – Art. 42 (Proroga indennità lavoratori stagionali, turismo e spettacolo) – Art. 69 (Indennità per i lavoratori del settore agricolo e della pesca) – Prime indicazioni


1. Premessa


Il decreto-legge 25 maggio 2021, n. 73, recante «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali» (di seguito, decreto Sostegni-bis), in ragione del protrarsi dello stato di emergenza, ha disposto ulteriori misure finalizzate al sostegno di alcune categorie di lavoratori prorogando le indennità COVID-19 di cui al decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, (c.d. decreto Sostegni) e introducendo nuove indennità a favore dei pescatori autonomi e degli operai agricoli.

Il decreto Sostegni-bis ha altresì previsto la sospensione, fino al 31 dicembre 2021, del meccanismo di riduzione dell’indennità NASpI di cui all’articolo 4, comma 3, del decreto-legislativo 4 marzo 2015, n. 22.

Con il presente messaggio si forniscono le prime informazioni in ordine alle predette misure, in attesa che siano completati gli approfondimenti e i dettagli tecnici necessari per la pubblicazione delle circolari attuative e l’adeguamento delle procedure informatiche.


2. Indennità COVID-19


L’articolo 42, comma 1, del decreto Sostegni-bis prevede l’erogazione di una indennità una tantum di importo pari a 1.600 euro a favore dei soggetti già beneficiari dell’indennità di cui all’articolo 10, commi da 1 a 9, del decreto-legge n. 41 del 2021.

In particolare, tale prestazione sarà erogata alle seguenti tipologie di lavoratori, già beneficiari della richiamata precedente tutela:

  • lavoratori stagionali e lavoratori in somministrazione dei settori del turismo e degli stabilimenti termali;
  • lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori in somministrazione appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • lavoratori intermittenti;
  • lavoratori autonomi occasionali;
  • lavoratori incaricati alle vendite a domicilio;
  • lavoratori a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • lavoratori dello spettacolo.

Pertanto, in attuazione della citata previsione normativa, i lavoratori che hanno già fruito delle indennità di cui all’articolo 10 del decreto-legge n. 41 del 2021, non devono presentare una nuova domanda ai fini della fruizione dell’indennità una tantum di cui all’articolo 42, comma 1, del decreto Sostegni-bis, ma la stessa sarà erogata dall’Istituto ai beneficiari con le modalità indicate dagli interessati per le indennità già erogate.

Il decreto Sostegni-bis, ai successivi commi 2, 3, 5 e 6 del medesimo articolo 42 prevede altresì il riconoscimento di una indennità onnicomprensiva di importo pari a 1.600 euro a favore delle suddette categorie di lavoratori che non siano stati già beneficiari delle indennità di cui al richiamato articolo 10, commi da 1 a 9, del decreto-legge n. 41 del 2021.

Le indennità di cui all’articolo 42, commi 1, 2, 3 ,5 e 6, del decreto Sostegni-bis, per espressa previsione di legge, non sono tra loro cumulabili. Le suddette indennità sono invece cumulabili con l’assegno ordinario di invalidità di cui alla legge 12 giugno 1984, n. 222.

Le richiamate indennità non concorrono alla formazione del reddito ai sensi del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) e per il periodo di fruizione delle stesse non è riconosciuto l’accredito di contribuzione figurativa, né il diritto all’assegno per il nucleo familiare.

Con successiva comunicazione sarà reso noto il termine di presentazione dell’istanza e il rilascio della nuova apposita domanda; per le modalità di invio saranno utilizzati i consueti canali messi a disposizione per i cittadini e per gli Enti di Patronato nel sito internet dell’INPS.


3. Indennità per i lavoratori del settore agricolo e della pesca


L’articolo 69 del decreto Sostegni-bis ha introdotto, inoltre, una indennità una tantum a favore dei lavoratori del settore agricolo e della pesca.

In particolare, il richiamato articolo 69, commi da 1 a 5, prevede una indennità una tantum di importo pari a 800 euro a favore degli operai agricoli a tempo determinato che, nel 2020, abbiano effettuato almeno 50 giornate effettive di attività di lavoro agricolo.

Detta indennità, per espressa previsione di legge, non è cumulabile con le indennità di cui all’articolo 10 del decreto-legge n. 41 del 2021, né con le relative proroghe di cui all’articolo 42 del decreto Sostegni bis. L’indennità una tantum a favore degli operai agricoli è cumulabile con l’assegno ordinario di invalidità di cui alla legge n. 222/1984.

Il successivo comma 6 del medesimo articolo 69 ha previsto, inoltre, una indennità una tantum di importo pari a 950 euro a favore dei pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca in acque marittime, interne e lagunari, di cui alla legge 13 marzo 1958, n. 250.

Sulla disciplina di dettaglio in materia di cumulabilità con altre prestazioni saranno forniti chiarimenti nella circolare in via di definizione.

Le richiamate indennità a favore degli operai agricoli a tempo determinato e dei pescatori autonomi non concorrono alla formazione del reddito ai sensi del TUIR e per il periodo di fruizione delle stesse non è riconosciuto l’accredito di contribuzione figurativa, né il diritto all’assegno per il nucleo familiare.

Con successiva comunicazione sarà reso noto il termine di presentazione dell’istanza e il rilascio della nuova apposita domanda; per le modalità di invio saranno utilizzati i consueti canali messi a disposizione per i cittadini e per gli Enti di Patronato nel sito internet dell’INPS.


4. Sospensione del meccanismo di riduzione della NASPI


L’articolo 4, comma 3, del decreto-legislativo n. 22 del 2015 prevede che l’indennità di disoccupazione NASpI è ridotta in misura pari al tre per cento ogni mese a decorrere dal primo giorno del quarto mese di fruizione (91° giorno della prestazione).

L’articolo 38 del decreto Sostegni-bis ha disposto la sospensione dell’applicazione dell’articolo 4, comma 3, del decreto legislativo n. 22 del 2015. In particolare, fino al 31 dicembre 2021 per le prestazioni in pagamento dal 1° giugno 2021 è sospesa l’ulteriore applicazione dell’articolo 4, comma 3, del decreto legislativo n. 22/2015 e le stesse sono confermate nell’importo in pagamento alla data di entrata in vigore del decreto. Analogamente per le nuove prestazioni decorrenti nel periodo dal 1° giugno 2021 fino al 30 settembre 2021 è sospesa fino al 31 dicembre 2021 l’applicazione dell’articolo citato.

Come specificato dal richiamato articolo 38 del decreto Sostegni-bis, dal 1° gennaio 2022 trova nuovamente piena applicazione il meccanismo di riduzione della prestazione. Pertanto, per le prestazioni oggetto della sospensione della riduzione mensile, qualora ancora in essere al 1° gennaio 2022, l’importo sarà calcolato applicando le riduzioni corrispondenti ai mesi di sospensione trascorsi.

Infine, si precisa che per l’applicazione della sospensione del meccanismo di riduzione della prestazione NASpI non è necessario presentare alcuna domanda in quanto si procederà d’ufficio.

Il Direttore Generale  

Gabriella Di Michele


Via libera alla Certificazione verde COVID-19

Tutte le informazioni sul sito dedicato www.dgc.gov.it

Prende il via in Italia la Certificazione verde COVID-19, il documento gratuito, in formato digitale e stampabile, che facilita nel nostro Paese la partecipazione ad eventi pubblici (come fiere, concerti, gare sportive, feste in occasione di cerimonie religiose o civili), l’accesso alle residenze sanitarie assistenziali e lo spostamento in entrata e in uscita da territori eventualmente classificati in “zona rossa” o “zona arancione”.

La certificazione, frutto del lavoro congiunto di Ministero della Salute, Ministero dell’Economia e delle Finanze e del Ministro per l’Innovazione Tecnologica e la Transizione Digitale, in collaborazione con la Struttura Commissariale per l’emergenza Covid-19 e con il supporto del partner tecnologico Sogei, contiene un QR Code che ne verifica autenticità e validità. Il documento attesta una delle seguenti condizioni: la vaccinazione contro il Covid-19, l’esito negativo di un tampone antigenico o molecolare effettuato nelle ultime 48 ore o la guarigione dall’infezione. A tutela dei dati personali, il QR Code della certificazione andrà mostrato soltanto al personale preposto per legge ai controlli.

Con l’attivazione della piattaforma nazionale realizzata e gestita da Sogei, a partire da giovedì 17 giugno, i cittadini potranno iniziare a ricevere le notifiche via email o sms con l’avviso che la certificazione è disponibile e un codice per scaricarla su pc, tablet o smartphone.

L’invio dei messaggi e lo sblocco delle attivazioni proseguirà per tutto il mese di giugno, e sarà pienamente operativo dal 28 giugno, in tempo per l’attivazione del pass europeo prevista per il 1° luglio.

La Certificazione verde COVID-19 si potrà visualizzare, scaricare e stampare su diversi canali digitali:

In caso di difficoltà, o indisponibilità, nell’uso di strumenti digitali, saranno coinvolti medici di medicina generale, pediatri di libera scelta e farmacisti che hanno accesso al sistema Tessera Sanitaria. Dal 1° luglio la Certificazione verde COVID-19 sarà valida come Eu digital COVID certificate e renderà più semplice viaggiare da e per tutti i Paesi dell’Unione europea e dell’area Schengen.

Per tutte le informazioni è disponibile il sito www.dgc.gov.it e il Numero Verde della App Immuni 800.91.24.91, attivo tutti i giorni dalle ore 8 alle ore 20.

(Così, comunicato Stampa Mef n. 123 del 17/06/2021)


“Green pass”, firmato il Dpcm. Dal 1° luglio certificati validi in tutta l’Ue

Il Presidente del Consiglio, ha firmato il decreto del Presidente del Consiglio dei ministri (DPCM) che definisce le modalità di rilascio delle Certificazioni verdi digitali COVID-19 che faciliteranno la partecipazione ad eventi pubblici, l’accesso alle strutture sanitarie assistenziali (RSA) e gli spostamenti sul territorio nazionale.


Si ricorda che nella Gazzetta Ufficiale n. 143 del 17 giugno 2021 è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 17 giugno 2021: Disposizioni attuative dell’articolo 9, comma 10, del decreto-legge 22 aprile 2021, n. 52, recante «Misure urgenti per la graduale ripresa delle attività economiche e sociali nel rispetto delle esigenze di contenimento della diffusione dell’epidemia da COVID-19»


Con la firma del DPCM si realizzano le condizioni per l’operatività del Regolamento Ue sul “Green Pass”, che a partire dal prossimo 1° luglio garantirà la piena interoperabilità delle certificazioni digitali di tutti i Paesi dell’Unione. In tal modo, sarà assicurata la piena libertà di movimento sul territorio dell’Unione a tutti coloro che avranno un certificato nazionale valido.

Ulteriori Informazioni:

  • il sito dgc.gov.it è operativo a partire da oggi; tutte le certificazioni associate alle vaccinazioni effettuate fino al 17 giugno saranno rese disponibili entro il 28 giugno;
  • la piattaforma informatica nazionale dedicata al rilascio delle Certificazioni sarà progressivamente allineata con le nuove vaccinazioni;
  • per tutte le informazioni è possibile contattare il Numero Verde della App Immuni 800.91.24.91, attivo tutti i giorni dalle ore 8.00 alle ore 20.00;
  • i cittadini già dai prossimi giorni potranno ricevere notifiche via email o sms;
  • la Certificazione sarà disponibile per la visualizzazione e la stampa su pc, tablet o smartphone;
  • in alternativa alla versione digitale, la Certificazione potrà essere richiesta al proprio medico di base, pediatra o in farmacia utilizzando la propria tessera sanitaria.

Link al testo del decreto del Presidente del Consiglio dei ministri 
(Link al sito web: https://www.governo.it/)

Fonte: Governo Italiano – Presidenza del Consiglio dei Ministri – https://www.governo.it/


Cnpadc. Proroga 30 settembre 2021 della prima rata dei contributi minimi 2021

La Cassa di previdenza dei dottori commercialisti ha disposto la proroga al 30 settembre 2021 della prima rata dei contributi minimi 2021 (già prorogati dal 31/05/2021 al 30/06/2021) al fine di tenere conto dei criteri e delle modalità attuative dell’art. 1 comma 20 della L. 178/2020 in corso di emanazione con appositi Decreti Ministeriali.

L’art. 1 comma 20 della L. 178/2020, infatti, ha istituito un fondo destinato a finanziare, per l’anno 2021, l’esonero parziale dal versamento dei contributi previdenziali dovuti dagli iscritti alle Casse (e dai lavoratori autonomi iscritti all’INPS) che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo non superiore a Euro 50.000 e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33% rispetto a quelli dell’anno 2019.

Per consentire a coloro che non intendessero avvalersi di tale esonero, di versare in anticipo la prima rata dei contributi minimi, nei prossimi giorni sarà resa disponibile all’interno dei servizi online l’autogenerazione del relativo MAV (comprensivo della contribuzione minima sia soggettiva che integrativa). Ovviamente, in caso di pagamento anticipato della prima rata dei contributi minimi mediante MAV, il 30 settembre 2021 non sarà addebitato alcun importo a chi ha già optato per la modalità SDD. (Così, comunicato pubblicato nel sito web del Cassa di previdenza dei dottori commercialisti – https://www.cnpadc.it/comunicazione/avvisi/proroga-pagamento-contributi-minimi-2021.html)


Tabella pubblicata nel sito web del Cassa di previdenza dei dottori commercialisti –
https://www.cnpadc.it/comunicazione/avvisi/proroga-pagamento-contributi-minimi-2021.html


Le relazioni (illustrativa e tecnica) del decreto legge Semplificazioni/Governance PNRR


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi), dal Ministro dell’economia e delle finanze (Franco), dal Ministro per la pubblica amministrazione (Brunetta), dal Ministro per l’innovazione tecnologica e la transizione digitale (Colao), dal Ministro della transizione ecologica (Cingolani), dal ministro della cultura (Franceschini) e dal Ministro delle infrastrutture e della mobilità sostenibili (Giovannini), trasmesso alla Camera dei deputati, recante: Conversione in legge del decreto-legge 31 maggio 2021, n. 77, recante governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure – (Atto Camera n. 3146).


Il  decreto-legge, il quale si compone di 67 articoli ed è suddiviso in 2 parti: la Parte I, a sua volta suddivisa in 2 titoli, è relativa alla Governance per il PNRR, mentre la Parte II, suddivisa in 7 titoli, reca disposizioni di accelerazione e snellimento delle procedure e di rafforzamento della capacità amministrativa.

Il provvedimento, pur intervenendo in modo preponderante sul quadro normativo nazionale al fine di semplificare e agevolare la realizzazione dei traguardi e degli obiettivi stabiliti dal PNRR e da altri Piani, non esaurisce i suoi contenuti nell’ambito di tale aspetto, recando anche altre disposizioni di diverso tenore, quantomeno non direttamente riferibili a tale principale finalità. Si richiama ad, ad esempio, l’articolo 33 (Misure di semplificazione in materia di incentivi per l’efficienza energetica e rigenerazione urbana) che modifica la disciplina del cd. Superbonus 110%. In particolare, l’aiuto è adesso riconosciuto anche per gli interventi volti alla eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi, eseguiti congiuntamente ad interventi antisismici (al comma 1, lett. a)). La norma estende, inoltre, alle organizzazioni non lucrative di utilità sociale la possibilità di avvalersi dell’agevolazione fiscale per gli interventi realizzati su immobili rientranti nelle categorie catastali B/1, B/2 e D/4 (ospedali, case di cura e conventi) (al comma 1, lett. b)). Ancora, si rende maggiormente fruibile tale incentivo stabilendo che sia possibile attestare attraverso una comunicazione di inizio lavori asseverata (CILA) gli estremi del titolo abilitativo che ha previsto la costruzione dell’immobile o del provvedimento che ne ha consentito la legittimazione (rendendo così non più necessaria l’attestazione dello stato legittimo) (al comma 1, lett. c))., nonché l’articolo 66 (Disposizioni urgenti in materia politiche sociali), che proroga al 31 maggio 2022 il termine entro il quale gli Ets di diritto (organizzazioni di volontariato (Odv), le associazioni di promozione sociale (Aps) e le Onlus) possono modificare i propri statuti con le modalità e le maggioranze previste per le deliberazioni dell’assemblea ordinaria, al fine di adeguarli alle nuove disposizioni introdotte dal Codice del terzo settore, integrando poi la disciplina in materia di «Carta europea della disabilità in Italia».


La ratio del D.L. “Semplificazioni/Governance PNRR”

Link al testo della relazione illustrativa del decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure». – A.C. n. 3146


La relazione tecnica del D.L. “Semplificazioni/Governance PNRR”

Link al testo della relazione tecnica del decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure». – A.C. n. 3146


Il testo del D.L. Semplificazioni/Governance con le regole “urgenti” per la governance del Piano Nazionale di Ripresa e Resilienza (PNRR)

Link al testo del decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure». Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 129 del 31 maggio 2021 – Edizione straordinaria – In vigore dall’ 1° giugno 2021

Vedi anche AVVISO DI RETTIFICA – Comunicato relativo al decreto-legge 31 maggio 2021, n. 77, pubblicato nella Gazzetta Ufficiale – Serie generale – n. 130 dell’1° giugno 2021


Artigiani e commercianti. Ai versamenti dei contributi Inps effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi


Con il messaggio 13 maggio 2021, n. 1911, l’INPS ha comunicato il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi, originariamente previsto entro il 17 maggio 2021, dovuti dai soggetti iscritti alle Gestioni autonome speciali degli artigiani e dei commercianti. La circolare INPS 10 giugno 2021, n. 85 (di seguito riportata) informa ora che sui versamenti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Il testo della Circolare Inps n. 85 del 10 giugno 2021


Oggetto: Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali. Differimento del pagamento della rata della emissione 2021 con scadenza originaria 17 maggio 2021 – Art. 47 del D.L. 25/05/2021, n. 73

Con la presente circolare si fa seguito al messaggio n. 1911 del 13 maggio 2021, con cui è stato disposto in via amministrativa, previo nulla osta del Ministero del Lavoro e delle politiche sociali, il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi oggetto di tariffazione 2021 avente scadenza originaria il 17 maggio 2021.

L’articolo 47 del decreto-legge 25 maggio 2021, n. 73, pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021, ha previsto che il versamento delle somme richieste con l’emissione 2021 dei contributi previdenziali dovuti dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, con scadenza il 17 maggio 2021, può essere effettuato entro il 20 agosto 2021, senza alcuna maggiorazione.

Pertanto, alla luce del citato disposto normativo, sui versamenti suddetti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Bonus affitti Decreto Sostegni-bis. Non cambia il codice tributo


L’Agenzia delle entrate, con una risposta pubblicata l’11 giugno 2021 nel proprio sito web (https://www.agenziaentrate.gov.it/portale/faq-crediti-imposta-locazioni), chiarisce che “per utilizzare in compensazione il credito d’imposta spettante per i canoni di locazione degli immobili ad uso non abitativo e affitto d’azienda, di cui all’articolo 28 del Decreto Rilancio, anche a seguito delle successive disposizioni che ne hanno esteso il periodo di applicazione, il beneficiario deve indicare nel modello F24 il codice tributo 6920, istituito con la risoluzione n. 32/E del 6 giugno 2020″.


Il testo completo della risposta


Credito d’imposta canoni di locazione immobili ad uso non abitativo e affitto d’azienda – estensione Decreto Sostegni bis

D. L’articolo 4 del decreto-legge n. 73 del 2021 (c.d. Decreto Sostegni bis) ha esteso il periodo di applicabilità del credito d’imposta relativo ai canoni di locazione degli immobili ad uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge n. 34 del 2020 (Decreto Rilancio). Quale codice tributo deve essere indicato nel modello F24 per utilizzare in compensazione il credito d’imposta da parte del beneficiario?

R. Per utilizzare in compensazione il credito d’imposta spettante per i canoni di locazione degli immobili ad uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge n. 34 del 2020 (Decreto Rilancio), anche a seguito delle successive disposizioni che ne hanno esteso il periodo di applicazione, il beneficiario deve indicare nel modello F24 il codice tributo 6920, istituito con la risoluzione n. 32/E del 6 giugno 2020. Ai sensi dell’articolo 4, comma 3, del citato decreto-legge n. 73 del 2021, si ricorda che le disposizioni del medesimo articolo 4 si applicano nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”, e successive modifiche. (link versione consolidata:  https://ec.europa.eu/competition/state_aid/what_is_new/TF_informal_consolidated_version_as_amended_28_january_2021_it.pdf


Credito di imposta per i servizi digitali per le imprese editrici. Domande dal 20 ottobre al 20 novembre 2021

L’articolo 1, comma 610, della legge 30 dicembre 2020, n. 178, ha prorogato per gli anni 2021 e 2022 il credito di imposta riconosciuto alle imprese editrici di quotidiani e periodici per l’acquisizione di servizi digitali, di cui all’articolo 190 del decreto-legge 19 maggio 2020, n. 34.
Il credito è riconosciuto con le modalità previste dal D.P.C.M. 4 agosto 2020. In particolare, le domande di ammissione per l’anno 2021 potranno essere presentate dal 20 ottobre al 20 novembre 2021.


Decreto Sostegni-Bis. La mappa delle disposizioni per le imprese, il lavoro e giovani

Il decreto-legge 25 maggio 2021, n. 73, si compone di 78 articoli, suddivisi in 9 Titoli.

Di seguito, in estrema sintesi, il contenuto.


Il Titolo I (articoli da 1 a 11) detta disposizioni di sostegno alle imprese, all’economia e per l’abbattimento dei costi fissi.


L’articolo 1, commi da 1 a 4, riconosce un «ulteriore» contributo a fondo perduto a favore di tutti i soggetti che hanno la partita IVA attiva alla data del 26 maggio 2021, nella misura del cento per cento del contributo già riconosciuto in base all’articolo 1 del decreto sostegni (decreto-legge n. 41 del 2021). I commi da 5 a 15 riconoscono un contributo a fondo perduto, alternativo a quello di cui ai commi da 1 a 4 e di importo non superiore a 150.000 euro, a favore di tutti i soggetti che svolgono attività d’impresa, arte o professione o che producono reddito agrario, titolari di partita IVA, a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che l’ammontare medio mensile di fatturato e corrispettivi del periodo dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30 per cento rispetto a quello del periodo dal 1° aprile 2019 al 31 marzo 2020. I commi da 16 a 27 stanziano 4 miliardi di euro per riconoscere un contributo a fondo perduto di importo non superiore a 150.000 euro, a favore dei soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione o producono reddito agrario, erogato a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che si verifichi un peggioramento del risultato economico di esercizio, nella misura che verrà definita con successivo decreto ministeriale. Al comma 30 del medesimo articolo 1, dispone che le eventuali risorse non utilizzate, ivi incluse quelle di cui all’articolo 1, comma 12, del decreto-legge n. 41 del 2021, saranno destinate all’erogazione di un contributo a fondo perduto a favore dei soggetti titolari di reddito agrario nonché ai soggetti con ricavi o compensi superiori a 10 milioni di euro ma non superiori a 15 milioni di euro nel secondo periodo d’imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 2, per favorire la continuità delle attività economiche obbligatoriamente chiuse per almeno 4 mesi nel periodo intercorrente fra il 1° gennaio 2021 e la data di conversione del decreto-legge, istituisce nello stato di previsione del Ministero dello sviluppo economico il «Fondo per il sostegno alle attività economiche chiuse», con una dotazione di 100 milioni di euro per l’anno 2021. I beneficiari e l’ammontare dell’aiuto sono determinati con decreto del Ministro dello sviluppo economico, di concerto con il Ministero dell’economia e delle finanze, da adottarsi entro 30 giorni dalla data di entrata in vigore del presente decreto-legge, tenendo conto delle misure di ristoro già adottate per specifici settori economici e dei contributi a fondo perduto concessi ai sensi dell’articolo 1 del decreto-legge n. 41 del 2021 (decreto Sostegni) e dell’articolo 1 del decreto in esame. Il decreto del Ministro dello sviluppo economico deve altresì individuare modalità di erogazione della misura tali da garantire il pagamento entro trenta giorni.

L’articolo 3 incrementa di 100 milioni di euro per il 2021 il fondo istituito dal decreto-legge n. 41 del 2021 (decreto Sostegni) per la concessione di contributi in favore di soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico svolte nei comuni ubicati all’interno di comprensori sciistici.

L’articolo 4 proroga al 31 luglio 2021 lo specifico credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto dall’articolo 28 del decreto-legge n. 34 del 2020 per le imprese turistico-ricettive, le agenzie di viaggio e i tour operator che hanno subìto una diminuzione del fatturato o dei corrispettivi. La disposizione, inoltre, estende per 5 mesi (da gennaio a maggio 2021) il credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto per tutte le tipologie di imprese che hanno registrato perdite del 30 per cento tra il 1° aprile 2020 e il 31 marzo 2021 rispetto allo stesso periodo 2019-2020 e che abbiano registrato ricavi o compensi non superiori a 15 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 5 proroga fino al mese di luglio 2021 la riduzione della spesa sostenuta dalle utenze elettriche connesse in bassa tensione diverse dagli usi domestici (piccoli esercizi commerciali, artigiani, professionisti, servizi e piccoli laboratori) già disposta a favore di tali categorie per i mesi di aprile, maggio e giugno dell’anno in corso dall’articolo 6, commi da 1 a 4, del decreto-legge n. 41 del 2021.

L’articolo 6 prevede l’istituzione, nello stato di previsione del Ministero dell’interno, di un fondo con una dotazione di 600 milioni di euro per l’anno 2021, finalizzato alla concessione da parte dei comuni di una riduzione della Tari, o della Tari corrispettiva, in favore delle categorie economiche interessate dalle chiusure obbligatorie o dalle restrizioni nell’esercizio delle rispettive attività disposte per fronteggiare l’emergenza epidemiologica.

L’articolo 7 rifinanzia di 150 milioni di euro per l’anno 2021 il Fondo finalizzato a sostenere le agenzie di viaggio, i tour operator, le guide e gli accompagnatori turistici, le strutture ricettive e le imprese di trasporto di persone con bus scoperti in aree urbane e suburbane, demandando ad un decreto del Ministro del turismo il riparto delle relative risorse; include i servizi offerti dalle agenzie di viaggi e dai tour operator tra quelli il cui pagamento è coperto dal tax credit vacanze; istituisce nello stato di previsione del Ministero del turismo un Fondo per il rilancio della attrattività turistica delle città d’arte, con una dotazione di 50 milioni di euro per l’anno 2021; infine, proroga e rifinanzia di 100 milioni per l’anno 2022 il credito d’imposta per la riqualificazione delle strutture turistico-alberghiere.

L’articolo 8 interviene, innanzitutto, sulla disciplina del credito d’imposta in favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile e della moda, della produzione calzaturiera e della pelletteria (settore tessile, moda e accessori), stanziando ulteriori 50 milioni di euro per il 2021 e 150 milioni di euro per il 2022. Esso, inoltre, rifinanzia di 120 milioni di euro per l’anno 2021 il fondo istituto nello stato di previsione del Ministero dell’economia e delle finanze dall’articolo 26 del decreto-legge 22 marzo 2021, n. 41 (decreto Sostegni) per il sostegno delle categorie economiche particolarmente colpite dall’emergenza da COVID-19, in particolare le imprese esercenti attività commerciale o di ristorazione operanti nei centri storici e le imprese operanti nel settore dei matrimoni e degli eventi privati. Una quota pari a 20 milioni del rifinanziamento viene destinata a favore dei parchi tematici, acquari, parchi geologici e giardini zoologici.

L’articolo 9 differisce dal 30 aprile al 30 giugno 2021 la conclusione del periodo di sospensione dei termini di versamento di somme derivanti da cartelle di pagamento e dagli avvisi esecutivi previsti dalla legge, nonché il termine finale della sospensione degli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati dall’agente della riscossione e dai soggetti a cui è affidato l’accertamento e la riscossione dei tributi degli enti locali; inoltre, differisce al 1° gennaio 2022 l’efficacia delle disposizioni istitutive della cosiddetta plastic tax, ovvero dell’imposta sul consumo dei manufatti con singolo impiego.

L’articolo 10 reitera per l’anno di imposta 2021, relativamente agli investimenti sostenuti dal 1° gennaio 2021 al 31 dicembre 2021, le agevolazioni fiscali per le spese di investimento in campagne pubblicitarie a favore degli organismi sportivi già previsto per il secondo semestre del 2020; istituisce un fondo (con una dotazione di 56 milioni di euro), per il ristoro delle spese sanitarie sostenute da società sportive professionistiche e da società e associazioni sportive dilettantistiche per l’effettuazione di test di diagnosi dell’infezione da Covid-19; rifinanzia, per 180 milioni di euro per l’anno 2021, il Fondo unico per il sostegno delle associazioni sportive e società sportive dilettantistiche; amplia l’operatività e rifinanzia il Fondo di garanzia per l’impiantistica sportiva (30 milioni di euro per il 2021) e il Fondo speciale per la concessione di contributi in conto interessi sui finanziamenti all’impiantistica sportiva (13 milioni di euro per l’anno 2021).

L’articolo 11 detta misure urgenti di sostegno all’export e all’internazionalizzazione, incrementando di 1,2 miliardi di euro per l’anno 2021 la dotazione del Fondo rotativo a sostegno delle imprese che operano sui mercati esteri (cosiddetto Fondo legge n. 394 del 1981) e di 400 milioni di euro per l’anno 2021 il Fondo per la promozione integrata verso i mercati esteri.


Il Titolo II (articoli da 12 a 25) detta misure per l’accesso al credito e la liquidità delle imprese. Tra questi si segnala.


L’articolo 12 introduce uno strumento di garanzia pubblica, attraverso il Fondo di garanzia PMI (che viene rifinanziato di 1 miliardo di euro nel 2021), su portafogli di nuovi finanziamenti a medio lungo termine (6-15 anni) concessi a imprese con numero di dipendenti non superiore a 499 (dunque, PMI e imprese cosiddette mid cap) finalizzati per almeno il 60 per cento a progetti di R&S e innovazione e/o a programmi di investimenti. La quota di copertura del Fondo sulle «prime perdite» di tali portafogli copre fino al 25 per cento del portafoglio e, in relazione ai singoli finanziamenti inclusi nel portafoglio garantito, il Fondo copre fino all’80 per cento della perdita registrata sul singolo finanziamento. Inoltre, sono previste le seguenti semplificazioni: ammissione alla garanzia del Fondo senza valutazione economico finanziaria del gestore; probabilità di default calcolata dal richiedente con i propri modelli interni; durata della fase di costruzione del portafoglio (ramp up) di 24 mesi.

L’articolo 13 proroga al 31 dicembre 2021 e, contestualmente, rivede la disciplina sull’intervento straordinario in garanzia di SACE, del Fondo di garanzia PMI.

L’articolo 14 esenta temporaneamente da imposizione le plusvalenze realizzate da persone fisiche che derivano dalla cessione di partecipazioni al capitale di imprese start up innovative e PMI innovative, nonché le plusvalenze reinvestite in start up e PMI innovative, in presenza di specifiche condizioni legate al momento della sottoscrizione delle quote e al mantenimento dell’investimento nel tempo.

L’articolo 15 istituisce un’apposita sezione nell’ambito del Fondo di garanzia per le PMI, destinata a sostenere l’accesso a canali alternativi di finanziamento da parte delle imprese con numero di dipendenti non superiore a 499. Tale sezione concede garanzie su portafogli di obbligazioni emesse dalle imprese a fronte della realizzazione di programmi qualificati di sviluppo aziendale, nell’ambito di operazioni di cartolarizzazione di tipo tradizionale, sintetico o anche senza segmentazione del portafoglio. L’importo delle obbligazioni emesse da ciascuna impresa deve essere compreso tra 2 e 8 milioni di euro.

L’articolo 16 proroga fino al 31 dicembre 2021 il termine della moratoria ex lege per il rimborso dei finanziamenti (mutui, finanziamenti a rimborso rateale, prestiti non rateali, linee di credito) in essere a favore delle PMI, limitatamente alla sola quota capitale.

L’articolo 17 interviene sulla disciplina del cosiddetto Patrimonio Destinato, istituito dal decreto Rilancio in seno a Cassa Depositi e Prestiti per effettuare interventi e operazioni di sostegno e rilancio del sistema economico-produttivo italiano, in conseguenza dell’emergenza epidemiologica da COVID-19. In particolare, si estendono al 31 dicembre 2021 gli interventi del Patrimonio Destinato effettuati nelle forme e alle condizioni previste dal quadro normativo dell’Unione Europea sugli aiuti di Stato adottato per fronteggiare l’emergenza epidemiologica da Covid-19 (cosiddetti interventi in Temporary Framework). Si chiarisce inoltre che l’emissione di titoli di Stato in anni successivi al 2020, a titolo di apporto al fondo da parte del MEF (se non emessi e assegnati nel medesimo anno), possa avvenire in alternativa all’apporto di liquidità.

L’articolo 18 incide sulla disciplina della variazione dell’imponibile IVA o dell’imposta dovuta e, dunque, sul diritto di portare in detrazione l’imposta corrispondente alle variazioni in diminuzione, nel caso di mancato pagamento del corrispettivo legato a procedure concorsuali ed esecutive individuali. In particolare, per le procedure concorsuali si ripristina la possibilità di esercitare il diritto alla detrazione da mancato pagamento, emettendo nota di credito IVA, già a partire dalla data in cui il cedente o il prestatore è assoggettato a una procedura concorsuale, senza dover attendere l’infruttuoso esperimento della stessa. La condizione di infruttuosità della procedura, ai fini dell’esercizio del diritto alla detrazione, permane per le procedure esecutive individuali.

L’articolo 19 proroga al 31 dicembre 2021 la possibilità riconosciuta alle società che cedono a titolo oneroso crediti pecuniari vantati nei confronti di debitori inadempienti di trasformare in credito d’imposta le attività per imposte anticipate (Deferred Tax Assets, DTA). La disposizione introduce altresì un regime transitorio straordinario della disciplina dell’ACE (Aiuto alla Crescita Economica) per gli aumenti di capitale fino a 5 milioni di euro, che prevede anche la possibilità di trasformare il relativo beneficio fiscale in credito d’imposta compensabile per il 2021. La norma, infine, stabilisce che nel 2021, per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale per il calcolo del rendimento nozionale del nuovo capitale è pari al 15 per cento (rispetto al coefficiente ordinario di remunerazione dell’1,3 per cento).

L’articolo 20 consente anche ai soggetti con un volume di ricavi o compensi non inferiori a 5 milioni di euro di usufruire in un’unica quota annuale del credito di imposta per investimenti in beni strumentali nuovi a condizione che si tratti di investimenti in beni strumentali materiali diversi dai beni materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello Industria 4.0 (beni diversi da quelli indicati nell’allegato A annesso alla legge di bilancio 2017) e che gli investimenti siano effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021.

L’articolo 21 incrementa di 1 miliardo di euro le risorse del Fondo di liquidità per il pagamento dei debiti commerciali degli enti territoriali.

L’articolo 22 modifica per l’anno 2021 il limite annuo dei crediti di imposta e dei contributi compensabili, elevandolo a 2 milioni di euro.


Il Titolo III (articoli da 26 a 35) detta misure per la tutela della salute. Tra questi si segnala.


L’articolo 31 prevede un credito d’imposta per le imprese che effettuano attività di ricerca e sviluppo per farmaci innovativi, inclusi i vaccini, nella misura del 20 per cento dei costi sostenuti dal 1° giugno 2021 al 31 dicembre 2030, entro l’importo massimo annuale per ciascun beneficiario di 20 milioni di euro; inoltre, modifica la vigente disciplina relativa alla denominazione, organizzazione e operatività della fondazione Enea Tech.

L’articolo 32 introduce, per i soggetti esercenti attività d’impresa, arti e professioni, gli enti non commerciali, nonché per le strutture ricettive extra-alberghiere a carattere non imprenditoriale, un credito di imposta nella misura del 30 per cento di alcune spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione e l’acquisto di dispositivi di protezione. Il credito d’imposta spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021.


Il Titolo IV (articoli da 36 a 50) detta disposizioni in materia di lavoro e politiche sociali.


L’articolo 36 rinnova il Reddito di emergenza (Rem) per ulteriori quattro quote, relative alle mensilità di giugno, luglio, agosto e settembre 2021. La domanda deve essere presentata all’INPS entro il 31 luglio 2021. Come per le precedenti quote Rem, l’ammontare mensile del beneficio è compreso fra 400 e 800 euro, a seconda della numerosità del nucleo familiare e della presenza di componenti disabili o non autosufficienti (in quest’ultimo caso fino a 840 euro).

L’articolo 37 estende la cumulabilità del reddito di ultima istanza, escludendo dai limiti di reddito previsti per il suo riconoscimento in favore dei lavoratori autonomi e professionisti iscritti agli enti di diritto privato di previdenza obbligatoria, ogni emolumento, corrisposto dai medesimi enti ad integrazione del reddito a titolo di invalidità, avente natura previdenziale, che risponda alle medesime finalità dell’assegno ordinario di invalidità.

L’articolo 38 prevede che fino al 31 dicembre 2021 non si applichi, per le prestazioni in pagamento e per quelle decorrenti dal 1° giugno 2021 al 30 settembre 2021, la riduzione mensile del 3 per cento dell’importo della NASpI (Nuova assicurazione sociale per l’impiego) prevista dalla normativa vigente a decorrere dal primo giorno del quarto mese di fruizione del beneficio.

L’articolo 39 estende, dalla data di entrata in vigore del presente decreto ed esclusivamente per il 2021, le disposizioni relative al contratto di espansione alle aziende che occupino almeno 100 dipendenti e rifinanzia per l’anno 2024 le disposizioni in materia di agevolazione all’esodo per i lavoratori che si trovino a non più di 60 mesi dal conseguimento del diritto alla pensione di vecchiaia o anticipata.

I commi 1 e 2 dell’articolo 40 prevedono, in via transitoria, per alcuni datori di lavoro, nel limite di spesa pari a 557,8 milioni di euro per il 2021, la possibilità di ricorso a trattamenti straordinari di integrazione salariale, con criteri di calcolo della misura ed una durata massima diversi rispetto a quelli previsti dalla disciplina generale. I trattamenti sono subordinati alla stipulazione di un accordo collettivo aziendale di riduzione dell’attività lavorativa dei dipendenti in forza alla data di entrata in vigore del presente decreto (26 maggio 2021) e sono ammessi per una durata massima di 26 settimane fino al 31 dicembre 2021. Inoltre, per tali trattamenti non si applica la contribuzione addizionale a carico del datore di lavoro. Il comma 3 dell’articolo 40 prevede, in via transitoria, nel rispetto di un limite di minori entrate contributive pari a 163,7 milioni di euro per il 2021, l’esonero dalla contribuzione addizionale a carico del datore di lavoro, prevista dalla disciplina generale in caso di ammissione ai trattamenti ordinari o straordinari di integrazione salariale, con riferimento a periodi (o frazioni di periodo) di sospensione o riduzione dell’attività lavorativa compresi nel secondo semestre del 2021. I commi 4 e 5 precludono la possibilità di avviare le procedure di licenziamento individuale e collettivo (restando, altresì, sospese nel medesimo periodo le procedure pendenti avviate dopo il 23 febbraio 2020), nonché di recedere dal contratto per giustificato motivo oggettivo (restando altresì sospese le procedure in corso per la medesima causale), ai datori di lavoro privati che, a decorrere dalla data del 1° luglio 2021 e fino al 31 dicembre 2021, sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 e che presentino domanda di concessione del trattamento ordinario di integrazione salariale, per la durata del trattamento medesimo fruito entro il 31 dicembre 2021.

L’articolo 41 istituisce in via eccezionale, dal 1° luglio 2021 e fino al 31 ottobre 2021, il «contratto di rioccupazione», quale contratto di lavoro subordinato a tempo indeterminato diretto a incentivare l’inserimento nel mercato del lavoro dei lavoratori disoccupati nella fase di ripresa delle attività, dopo l’emergenza epidemiologica. Condizione per l’assunzione è la definizione di un progetto individuale di inserimento, della durata di 6 mesi, avente quale finalità l’adeguamento delle competenze professionali del lavoratore stesso al nuovo contesto lavorativo. Per la durata del progetto, al datore di lavoro è riconosciuto l’esonero del 100 per cento della contribuzione previdenziale a suo carico, con esclusione dei premi e contributi dovuti all’ Inail, per un importo massimo di 6.000 euro su base annua.

L’articolo 42 riconosce un’indennità una tantum, pari a 1.600 euro, in favore di alcune categorie di lavoratori: lavoratori dipendenti stagionali nei settori del turismo e degli stabilimenti termali e lavoratori in regime di somministrazione nei suddetti settori; altri lavoratori dipendenti a tempo determinato nei settori del turismo e degli stabilimenti termali; lavoratori dipendenti stagionali e lavoratori in regime di somministrazione negli altri settori, lavoratori intermittenti ed alcune categorie particolari di lavoratori autonomi; lavoratori dello spettacolo. Ai soggetti beneficiari dell’analoga indennità precedente la nuova prestazione è corrisposta dall’INPS senza necessità di domanda, mentre gli altri interessati devono presentare domanda all’INPS. La nuova indennità è erogata dall’INPS nel limite di spesa complessivo di 750,4 milioni di euro per l’anno 2021.

L’articolo 43 prevede uno sgravio relativo alle quote di contribuzione previdenziale a carico dei datori di lavoro privati, operanti nei settori del turismo, degli stabilimenti termali e del commercio, che abbiano usufruito di trattamenti di integrazione salariale nei mesi di gennaio, febbraio e marzo 2021. L’esonero è riconosciuto, nel rispetto di un limite complessivo di minori entrate contributive pari a 770 milioni di euro (per il 2021), a decorrere dalla data di entrata in vigore del decreto (26 maggio 2021) e fino al 31 dicembre 2021, nel limite del doppio delle ore di integrazione salariale fruite nei suddetti mesi.

L’articolo 44 prevede, entro il limite di spesa di 220 milioni di euro per il 2021, un’indennità una tantum, di ammontare variabile in relazione alla misura del reddito percepito nell’anno di imposta 2019, in favore di titolari di rapporti di collaborazione presso il CONI (Comitato Olimpico Nazionale Italiano), il CIP (Comitato Italiano Paralimpico), una federazione sportiva nazionale o una disciplina sportiva associata del CONI o del CIP, un ente di promozione sportiva (riconosciuto dal CONI o dal CIP), ovvero presso una società o associazione sportiva dilettantistica, i quali in conseguenza dell’emergenza epidemiologica da COVID-19 abbiano cessato, ridotto o sospeso la loro attività.

L’articolo 45 prevede, fino 31 dicembre 2021, la possibilità (già riconosciuta per il 2020) di prorogare ulteriormente, per un massimo di sei mesi (che si aggiungono al limite massimo di 12 mesi finora previsto), il trattamento straordinario di integrazione salariale per le aziende con particolare rilevanza strategica che cessano l’attività produttiva. Tale ulteriore proroga è concessa, previo ulteriore accordo stipulato in sede governativa, qualora vi siano state particolari complessità per il completamento e per la salvaguardia occupazionale relativi al processo di cessione aziendale avviato. L’articolo 46 autorizza una spesa di 70 milioni di euro per il 2021 per gli oneri di funzionamento dei centri per l’impiego, in connessione con l’incremento delle dotazioni organiche previsto dal Piano straordinario di potenziamento dei centri per l’impiego e delle politiche attive del lavoro. Agli oneri previsti dalla norma si provvede mediante corrispondente riduzione del Fondo per il reddito di cittadinanza. Vengono modificate, inoltre, le norme del decreto legislativo n. 150 del 2015 concernenti la governance e l’organizzazione di ANPAL, disponendo la nomina di un commissario straordinario al fine di assicurare la continuità amministrativa dell’Agenzia nelle more dell’adozione delle modifiche dello statuto dell’ANPAL, nonché della nomina del direttore e del consiglio di amministrazione. Infine, vengono stanziati 50 milioni di euro per il 2021 per il finanziamento degli Istituti di patronato e assistenza sociale.

L’articolo 47 differisce dal 17 maggio 2021 al 20 agosto 2021, senza alcuna maggiorazione, il termine per il versamento dei contributi previdenziali dovuti dai soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali.

L’articolo 48 istituisce nello stato di previsione del Ministero del lavoro e delle politiche sociali un fondo, con una dotazione di 20 milioni di euro per l’anno 2021, denominato «Scuole dei mestieri», finalizzato a favorire una maggiore integrazione tra il sistema delle politiche attive del lavoro e il sistema industriale nazionale, la transizione occupazionale e la formazione dei lavoratori attivi nell’ambito dei settori particolarmente specializzanti. La norma demanda a un successivo decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro per le politiche giovanili e con il Ministro dell’economia e delle finanze, da emanare entro 60 giorni dalla data di entrata in vigore del presente decreto-legge, l’individuazione dei criteri e delle modalità di applicazione della misura.

L’articolo 49 autorizza la spesa di 6 milioni di euro per il 2021 per l’erogazione di contributi in favore dei lavoratori frontalieri residenti in Italia e in possesso di determinati requisiti.

L’articolo 50 prevede che le regioni e le province autonome, in deroga alla normativa vigente, autorizzino gli enti e le aziende del Servizio sanitario nazionale a procedere al reclutamento straordinario di dirigenti medici e di tecnici della prevenzione nei luoghi di lavoro, con contratti di lavoro a tempo indeterminato, da destinare ai dipartimenti di prevenzione.

 Il Titolo V (articoli da 51 a 57) detta disposizioni in materia di enti territoriali.

Il Titolo VI (articoli da 58 a 64) detta disposizioni in materia di giovani, scuola e ricerca.

Nel corpo del Titolo si segnala l’articolo 64 che proroga fino al 31 dicembre 2021 alcune disposizioni riguardanti l’operatività e l’estensione dei requisiti di accesso del Fondo di solidarietà per i mutui per l’acquisto della prima casa («Fondo Gasparrini»), già previste a legislazione vigente a seguito dell’emergenza da COVID-19; incrementa (di 290 milioni di euro per il 2021 e di 250 milioni di euro per il 2022) la dotazione del Fondo di garanzia per la prima casa, modificando taluni requisiti per l’accesso ai benefici; dispone talune forme di esenzione dall’imposta di registro e dalle imposte ipotecaria e catastale in relazione ad atti traslativi della proprietà (nonché atti traslativi o costitutivi della nuda proprietà, dell’usufrutto, dell’uso e dell’abitazione) riferiti alle “prime case”, a favore di soggetti che non abbiano compiuto trentasei anni di età; infine, incrementa di 30 milioni di euro per l’anno 2021, la dotazione del Fondo per le politiche giovanili, destinando tali risorse al finanziamento delle politiche di prevenzione e contrasto ai fenomeni di disagio giovanile e comportamenti a rischio.


Il Titolo VII (articoli da 65 a 67) detta disposizioni in materia di cultura.


L’articolo 65 incrementa, per l’anno 2021, di 47,85 milioni per la parte corrente e di 120 milioni di euro per gli interventi in conto capitale, la dotazione dei Fondi destinati alle emergenze nei settori dello spettacolo, del cinema e dell’audiovisivo istituiti dall’articolo 89, comma 1, del decreto-legge n. 18 del 2020, disponendo che quota parte dell’incremento del fondo è destinata a riconoscere un contributo a fondo perduto per le spese sostenute dal settore per i test di diagnosi dell’infezione da virus SARS-CoV-2; incrementa di 20 milioni per il 2021 il Fondo per le emergenze delle imprese e delle istituzioni culturali, istituito dall’articolo 183, comma 2, del decreto-legge n. 34 del 2020; incrementa di 20 milioni di euro per il 2021 le risorse destinate al funzionamento di istituti e luoghi della cultura statali, tenuto conto delle mancate entrate da vendita di biglietti di ingresso; modifica la disciplina per la corresponsione del compenso per copia privata, stabilendo, in particolare, che la quota spettante agli artisti interpreti o esecutori è assegnata loro direttamente dalla SIAE, anche tramite le imprese che svolgono attività di intermediazione dei diritti connessi al diritto d’autore, e non più per il tramite dei produttori dei fonogrammi; riserva quota parte dei contributi automatici alle imprese cinematografiche e audiovisive, dovuti, a valere sul Fondo per lo sviluppo degli investimenti nel cinema e nell’audiovisivo, per lo sviluppo, la produzione e la distribuzione in Italia e all’estero di nuove opere cinematografiche e audiovisive di nazionalità italiana, ai registi e agli autori del soggetto, della sceneggiatura e della musica; esonera, dal 1° gennaio al 31 agosto 2021, i soggetti che esercitano le attività di circo equestre e di spettacolo viaggiante, dal pagamento dei canoni dovuti per concessioni o autorizzazioni concernenti l’utilizzazione del suolo pubblico, istituendo un fondo destinato al ristoro dei Comuni a fronte della conseguente diminuzione delle entrate; sopprime il limite massimo di finanziamento, pari a 20 milioni di euro, attribuibile a ciascuna delle fondazioni lirico-sinfoniche che hanno avuto la possibilità di presentare un piano di risanamento entro 90 giorni dalla data di entrata in vigore della legge di bilancio 2021; infine, incrementa di 70 milioni di euro le risorse per l’assegnazione della cosiddetta Card cultura ai giovani che compiono 18 anni nel 2021.

L’articolo 66 introduce disposizioni in materia di previdenza e assistenza nel settore dello spettacolo, con particolare riferimento alla indennità di malattia, all’importo massimo della retribuzione giornaliera riconosciuta a fini assistenziali, alla assicurazione contro gli infortuni sul lavoro e le malattie professionali, alla tutela e al sostegno della genitorialità, alla assicurazione per i lavoratori autonomi dello spettacolo, ai contributi a fini pensionistici, all’adeguamento dell’elenco delle categorie professionali.

L’articolo 67, commi da 1 a 6, riconosce alle imprese editrici di quotidiani e periodici che stipulano, anche attraverso le associazioni rappresentative, accordi di filiera orientati a garantire la sostenibilità e la capillarità della diffusione della stampa, in particolare nei piccoli comuni e nei comuni con un solo punto vendita di giornali, un credito d’imposta fino al 30 per cento della spese sostenute nell’anno 2020 per la distribuzione delle testate edite, risultanti da apposita attestazione. Il credito d’imposta è concesso entro il tetto di spesa di 60 milioni di euro per l’anno 2021, non è cumulabile con il contributo diretto alle imprese editrici di quotidiani e periodici, è utilizzabile esclusivamente in compensazione. L’efficacia della disposizione è subordinata, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea (TFUE), all’autorizzazione della Commissione europea. Il comma 7 stabilisce che, per l’anno 2021, l’IVA relativa al commercio di giornali quotidiani e di periodici e dei relativi supporti integrativi può applicarsi, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfetizzazione delle rese del 95 per cento (in luogo dell’80 per cento previsto in via ordinaria). I commi da 10 a 13 estendono agli investimenti pubblicitari effettuati sulle emittenti radiofoniche e televisive il regime speciale di credito d’imposta previsto per il biennio 2021-2022 dalla legge di bilancio 2021 per gli investimenti pubblicitari su quotidiani e periodici.


Il Titolo VIII (articoli da 68 a 73) detta disposizioni in materia di agricoltura e trasporti


L’articolo 68 reca una serie di misure relative al comparto agricolo. In particolare: innalza al 9,5 per cento, limitatamente al 2021, la misura delle percentuali di compensazione IVA applicabili alle cessioni di animali vivi della specie bovina e suina (commi 1 e 2); estende ai settori dell’agricoltura, della pesca e della silvicoltura la possibilità di cumulare la garanzia del Fondo centrale di garanzia delle PMI con altre forme di garanzia acquisite sui finanziamenti per operazioni di investimento immobiliare a determinate condizioni (comma 3); istituisce nello stato di previsione del MIPAAF il Fondo per il sostegno del settore bieticolo saccarifero, con una dotazione di 25 milioni di euro per il 2021 (commi da 4 a 8); estende alle donne, a prescindere dall’età, l’applicabilità delle misure agevolative per lo sviluppo dell’imprenditorialità in agricoltura e del ricambio generazionale (concessione di mutui agevolati e di un contributo a fondo perduto) (comma 9); prevede che gli addetti allo svolgimento dell’attività agrituristica siano considerati lavoratori agricoli anche ai fini della valutazione del rapporto di connessione tra attività agricola ed attività agrituristica (commi da 10 a 12); interviene sul sistema di anticipazione delle somme dovute agli agricoltori nell’ambito dei regimi di sostegno previsti dalla politica agricola comune (commi 13 e 14); modifica la disciplina del Fondo agrumicolo per consentire che le risorse del fondo possano essere erogate a condizioni diverse da quelle previste dalla normativa europea de minimis, qualora destinate ad interventi finalizzati alla ricostituzione del potenziale produttivo compromesso a seguito di emergenze fitosanitarie (comma 15).

L’articolo 69, commi da 1 a 5, riconosce, nel limite di spesa di 448 milioni di euro per il 2021, un’indennità una tantum pari a 800 euro in favore degli operai agricoli a tempo determinato che nel 2020 abbiano svolto almeno 50 giornate effettive di attività di lavoro agricolo e che non siano titolari di pensione o di rapporto di lavoro subordinato a tempo indeterminato. L’indennità in oggetto è erogata dall’INPS nel limite di spesa complessivo di 448 milioni di euro per il 2021 e la relativa domanda è presentata all’INPS entro il 30 giugno 2021. I commi 6 e 7 riconoscono un’indennità una tantum di 950 euro ai pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca.

L’articolo 70 riconosce alle aziende dei settori agrituristico e vitivinicolo, nonché agli imprenditori agricoli professionali, ai coltivatori diretti, ai mezzadri e ai coloni, l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021.

L’articolo 71 prevede la possibilità per le imprese agricole che abbiano subito danni per le eccezionali gelate e brinate verificatesi ad aprile 2021 di accedere agli interventi compensativi del Fondo di solidarietà nazionale-interventi indennizzatori, che viene rifinanziato a tal fine di 105 milioni di euro per il 2021.

L’articolo 72 prevede l’assegnazione ad ANAS S.p.A. di 35,5 milioni di euro per l’anno 2021, al fine di garantire la sicurezza della circolazione stradale e la copertura degli oneri connessi alle attività di monitoraggio, sorveglianza, gestione, vigilanza, infomobilità e manutenzione delle strade inserite nella rete di interesse nazionale, trasferite dalle Regioni Piemonte, Lombardia, Veneto, Emilia Romagna e Toscana ad ANAS S.p.A. Per tali finalità si prevede, inoltre, l’assunzione, negli anni 2021 e 2022, con contratti di lavoro a tempo determinato, di 370 unità di personale in possesso di alta specializzazione nei settori dell’ingegneria, dell’impiantistica, dell’elettrotecnica e della manutenzione delle infrastrutture stradali, per una spesa di 12,63 milioni di euro per l’anno 2021 e 25,258 milioni di euro per l’anno 2022.

L’articolo 73 prevede il rifinanziamento di alcune misure di sostegno nei settori aereo, per 100 milioni di euro, ed aeroportuale, per 300 milioni di euro, (commi da 1 a 3); per le imprese di trasporto ferroviario e, in termini eventuali, anche a beneficio del gestore dell’infrastruttura ferroviaria, per complessivi 150 milioni di euro (commi 4 e 5); per le società cooperative che gestiscono i servizi di ormeggio, per la quota residua degli stanziamenti relativi all’anno 2020 (comma 6); e, infine, per le imprese armatoriali delle navi iscritte nei registri nazionali che esercitano attività di cabotaggio, di rifornimento dei prodotti petroliferi necessari alla propulsione ed ai consumi di bordo delle navi, nonché adibite a deposito ed assistenza alle piattaforme petrolifere nazionali, per complessivi 56 milioni di euro (comma 7).


Il Titolo IX (articoli da 74 a 78) detta le disposizioni finali e finanziarie


L’articolo 76 dispone lo scioglimento, dal 30 settembre 2021, di Riscossione Sicilia S.p.A. e il passaggio dell’esercizio delle funzioni relative alla riscossione nel territorio regionale all’Agenzia delle entrate, che le svolge mediante l’Agenzia delle entrate-Riscossione. Si prevede dunque, ai fini del passaggio di funzioni, che entro il 31 ottobre 2021 sia erogato, in favore di Agenzia delle entrate-Riscossione, un versamento in conto capitale di ammontare pari a 300 milioni di euro a carico del bilancio dello Stato, a valere sugli stanziamenti già autorizzati dalla legge di bilancio 2021. Agenzia delle entrate-Riscossione dal 1° ottobre 2021 subentra, a titolo universale, nei rapporti giuridici attivi e passivi di Riscossione Sicilia S.p.A. Parallelamente, il personale di Riscossione Sicilia S.p.A. passa alle dipendenze di Agenzia delle entrate-Riscossione senza soluzione di continuità. Viene dunque vietato a Riscossione Sicilia di effettuare ulteriori assunzioni dal 26 maggio 2021.

L’articolo 78 dispone che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione in Gazzetta Ufficiale, avvenuta il 25 maggio.


La ratio del D.L. “Sostegni-bis”

Link al testo della relazione illustrativa del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


La relazione tecnica del D.L. “Sostegni-bis”

Link al testo della relazione tecnica del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


Il testo del D.L. “Sostegni-bis”

Link al testo del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». Pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021