In arrivo la proroga per il versamento del secondo acconto IRPEF, IRES e IRAP e per la presentazione della dichiarazione dei redditi e dell’IRAP

Il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP dovuta dagli operatori economici verrà prorogato dal 30 novembre al 10 dicembre 2020 con una norma nel decreto legge cosiddetto ‘Ristori Quater’, in corso di adozione.

Inoltre sarà prevista una più ampia proroga per le imprese non interessate dagli ISA, ovunque localizzate, che hanno conseguito nel periodo d’imposta precedente a quello in corso ricavi o compensi non superiori a 50 milioni di euro e che, nel primo semestre 2020, hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto al primo semestre 2019. Per queste imprese il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP sarà prorogato al 30 aprile 2021.

Analoga proroga al 30 aprile 2021 sarà prevista, a prescindere dai requisiti relativi ai ricavi o compensi e alla diminuzione del fatturato o dei corrispettivi, per i soggetti non interessati dagli ISA che operano nei settori economici individuati nei due allegati al decreto-legge “Ristori bis” e che hanno domicilio fiscale o sede operativa nelle zone rosse, nonché per i soggetti che gestiscono ristoranti nelle zone arancioni.

I versamenti sospesi dovranno essere effettuati in un’unica soluzione entro il 30 aprile 2021.

Per i soggetti che applicano gli ISA e che si trovano nelle condizioni richieste, resta ferma la proroga al 30 aprile 2021 già prevista dall’articolo 98 del decreto-legge 14 agosto 2020, n. 104, e dall’articolo 6 del decreto-legge “Ristori bis”.

Il decreto legge in arrivo prorogherà anche il termine per la presentazione della dichiarazione dei redditi e della dichiarazione IRAP, che sarà fissato al 10 dicembre, assicurando in tal modo dieci giorni in più ai contribuenti e agli intermediari. (Così, comunicato stampa Mef n. 26927 novembre 2020)


Esonero totale contributivo per nuove assunzioni, a seguito del Decreto “Agosto”: le istruzioni INPS

Con la circolare n. 133 del 24 novembre 2020, l’INPS fornisce istruzioni in materia di esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro in caso di nuove assunzioni ai sensi degli artt. 6 e 7 del Decreto Legge n. 104 del 2020 (c.d. Decreto Agosto), convertito con modificazioni in L. 13 ottobre 2020, n. 126.

In particolare, la misura di cui all’art. 7 del Decreto Agosto, in quanto relativa ai soli settori del turismo e degli stabilimenti termali, si configura quale misura selettiva che necessita della preventiva autorizzazione della Commissione europea.

Al riguardo, si fa presente che il Ministero del Lavoro e delle Politiche Sociali ha notificato alla Commissione europea, in data 30 ottobre 2020, il regime degli aiuti di Stato e che il predetto incentivo è stato approvato con decisione C (2020) 8036 final del 16 novembre 2020.

Ciò posto, l’Istituto ripercorre l’evoluzione normativa dell’esonero contributivo richiamando come l’art. 6, comma 1, del Decreto Agosto abbia previsto l’esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro, ad eccezione del settore agricolo, per le assunzioni tra il 15 agosto 2020 e il 31 dicembre 2020 con contratto di lavoro subordinato a tempo indeterminato. Si tratta delle assunzioni di quei lavoratori che non hanno avuto un contratto a tempo indeterminato presso il medesimo datore di lavoro nei sei mesi precedenti all’assunzione. L’esonero trova applicazione anche in caso di trasformazione del contratto di lavoro subordinato a tempo determinato in contratto di lavoro a tempo indeterminato e, in ogni caso, ha una durata massima di sei mesi decorrenti dall’assunzione/trasformazione a tempo indeterminato.

I rapporti di lavoro incentivati sono, quindi, tutti quelli a tempo indeterminato, anche a scopo di somministrazione, instaurati a decorrere dal 15 agosto 2020 e sino al 31 dicembre 2020, compresi i part-time, a eccezione dei contratti di apprendistato e di lavoro domestico. Restano escluse le assunzioni con contratto di lavoro intermittente o a chiamata ancorché stipulato a tempo indeterminato.

L’art. 7, comma 1, del Decreto Agosto estende poi l’esonero in oggetto alle assunzioni a tempo determinato o con contratto di lavoro stagionale nei settori del turismo e degli stabilimenti termali, rientranti nel periodo ricompreso tra il 15 agosto 2020 e il 31 dicembre 2020. In tal caso, l’incentivo ha una durata pari al periodo dei contratti stipulati, non superiore ai tre mesi.

Quanto ai destinatari del beneficio, la circolare chiarisce che possono accedere all’esonero tutti i datori di lavoro privati, anche non imprenditori, a eccezione di quelli del settore agricolo. In merito al settore pubblico, invece, si precisa l’esclusione dal beneficio della Pubblica Amministrazione (art. 1, comma 2, del D.Lgs. n. 165/2001), elencando tuttavia gli enti che possono ritenersi destinatari dell’esonero.

Da ultimo, la circolare ricorda che l’inoltro tardivo delle comunicazioni telematiche obbligatorie inerenti all’instaurazione del rapporto di lavoro o di somministrazione incentivato comporta la perdita di quella parte dell’incentivo relativa al periodo compreso tra la decorrenza del rapporto agevolato e la data della tardiva comunicazione. (Così, comunicazione di MinLavoro del 25 novembre 2020)


Link al testo della circolare Inps n. 133 del 24 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro per nuove assunzioni. Indicazioni operative. Istruzioni contabili. Variazioni al piano dei conti – Art. 6 e 7 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto


In Gazzetta il Decreto Legge “Ristori Ter”

Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 291 del 23 novembre 2020 il D.L. 23 novembre 2020, n. 154 (c.d. Decreto Ristori Ter), recante: «Misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19».


Il decreto legge prevede:

  • l’incremento di 1,45 miliardi, per il 2020, della dotazione del fondo previsto dal decreto “Ristori bis” (decreto-legge 9 novembre 2020, n. 149) per compensare le attività economiche che operano nelle Regioni che passano a una fascia di rischio più alta;
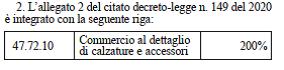
  • l’inclusione delle attività di commercio al dettaglio di calzature tra quelle che, nelle cosiddette “zone rosse”, sono destinatarie del contributo a fondo perduto.


Link al testo del Decreto-Legge 23 novembre 2020, n. 154, recante: «Misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale n. 291 del 23 novembre 2020


ASD/SSD. Per il contributi a fondo perduto forfettario istanze entro le ore 16 del giorno 24 novembre 2020


Al fine di assicurare la prosecuzione degli interventi a sostegno dell’attività sportiva di base, il Dipartimento per lo sport della Presidenza del Consiglio dei ministri metterà a disposizione delle associazioni e delle società sportive dilettantistiche dei contributi forfettari a fondo perduto, da attribuire secondo i criteri e le modalità indicati nell’avviso qui di seguito pubblicato.


Leggi avviso


Dichiarazione dell’organismo o degli organismi affilianti circa l’attività sportiva, didattica e formativa svolta dalla ASD/SSD e il numero di tesserati svolgenti tali attività (il modello può essere usato se le Federazioni, le Discipline sportive associate o gli Enti di promozione sportiva non ne hanno già predisposto uno).

L’assegnazione e la successiva erogazione delle risorse è subordinata al controllo dei provvedimenti da parte dei competenti organi di controllo. La procedura di selezione viene avviata unicamente per espletare le procedure amministrative preventive necessarie ad individuare le ASD/SSD aventi i requisiti per accedere agli eventuali contributi a fondo perduto e poter quindi erogare con celerità i finanziamenti non appena i provvedimenti risultino registrati dagli organi di controllo.

La presentazione delle istanze avverrà esclusivamente attraverso l’utilizzo della piattaforma web realizzata dal Dipartimento per lo Sport che sarà attiva a partire dalle ore 16:00 del 18 novembre 2020 e terminerà alle ore 16:00 del giorno 24 novembre 2020.

Al termine della procedura verrà rilasciata una ricevuta a conferma del buon esito dell’avvenuta richiesta, che dovrà essere conservata con cura.

ACCESSO ALLA PIATTAFORMA (link al sito: https://www.sportgov.it/fondo-perduto-novembre/it/home/)

Fonte: https://www.sportgov.it/


Toscana e Campania. Applicabile la sospensione dei contributi in scadenza nel mese di novembre 2020 disposta dai decreti Ristori e Ristori-bis


Con messaggio n. 4361 del 20 novembre 2020, l’Inps chiarisce che a seguito della pubblicazione dell’ordinanza del 13 novembre 2020, con cui Toscana e Campania sono state ricomprese tra le cosiddette “zone rosse”, la sospensione dei contributi in scadenza nel mese di novembre 2020 riguarderà anche le citate Regioni. Ne consegue che i datori di lavoro di tali regioni, laddove abbiano provveduto al versamento dei contributi previdenziali e assistenziali per la competenza del mese di ottobre 2020, potranno utilizzare un credito equivalente alla maggior somma versata rispetto al saldo della denuncia trasmessa, in compensazione legale con altre partite o nelle denunce successive, previa presentazione dell’apposita istanza telematizzata “Dichiarazione Compensazione”. Precisato, infine, che i datori di lavoro che abbiano unità produttive od operative in Regioni o Province autonome che, nel corso del mese di novembre 2020, dovessero essere ricomprese nelle c.d. “zone rosse”, in forza di nuove ordinanze del Ministro della Salute, potranno beneficiare della sospensione limitatamente ai termini per il versamento delle rate non ancora scadute nel mese di novembre 2020 relative alle rateazioni dei debiti in fase amministrativa concesse dall’Inps.


Link al testo del messaggio Inps n. 4361 del 20 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2) – Ordinanza del Ministro della Salute del 13 novembre 2020 – Inserimento nelle c.d. “zone rosse” delle Regioni Campania e Toscana, con decorrenza 15 novembre 2020 – Conseguenze – Applicazione della sospensione dei versamenti anche nelle Regioni  Campania e Toscana

Link al testo della circolare Inps n. 129 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2). Istruzioni contabili. Variazioni al piano dei conti. Sostituzione della circolare n. 128/2020 del 12 novembre 2020.


Il Consiglio dei Ministri ha approvato il Decreto Ristori-ter

Il Consiglio dei Ministri di venerdì 20 novembre 2020,su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19.

Il testo interviene con un ulteriore stanziamento di risorse, pari a 1,95 miliardi di euro per l’anno 2020, destinato al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle misure disposte a tutela della salute, al sostegno dei lavoratori in esse impiegati, nonché con ulteriori misure connesse all’emergenza in corso.

Tra l’altro, il testo prevede:

  • l’incremento di 1,45 miliardi, per il 2020, della dotazione del fondo previsto dal decreto “Ristori bis” (decreto-legge 9 novembre 2020, n. 149) per compensare le attività economiche che operano nelle Regioni che passano a una fascia di rischio più alta;
  • l’inclusione delle attività di commercio al dettaglio di calzature tra quelle che, nelle cosiddette “zone rosse”, sono destinatarie del contributo a fondo perduto;
  • l’istituzione di un fondo con una dotazione di 400 milioni di euro, da erogare ai Comuni, per l’adozione di misure urgenti di solidarietà alimentare;
  • l’aumento di 100 milioni per il 2020 della dotazione finanziaria del Fondo per le emergenze nazionali, allo scopo di provvedere all’acquisto e alla distribuzione di farmaci per la cura dei pazienti affetti da COVID-19.


Al via nuove domande per i contributi a fondo perduto dei decreti legge Ristori (1 e 2). Chi non aveva richiesto i contributi del Decreto Rilancio ora può farlo


Da oggi, e fino al 15 gennaio 2021, è possibile inviare le domande di accesso ai contributi a fondo perduto previsti dai decreti “Ristori” e “Ristori bis” per i contribuenti che non avevano presentato l’istanza al precedente contributo previsto dal decreto “Rilancio”. Per chi aveva già presentato la domanda la scorsa primavera, infatti, l’accredito delle somme sul conto corrente avviene in maniera automatica.


Come presentare l’istanza


La domanda di accesso ai contributi va presentata via web mediante il portale “Fatture e corrispettivi” dell’Agenzia delle Entrate oppure attraverso l’utilizzo di un software di compilazione e un successivo invio attraverso l’applicativo “Desktop telematico”. L’autenticazione potrà avvenire con le credenziali Fiscoonline o Entratel dell’Agenzia, tramite Spid, il Sistema Pubblico di Identità Digitale, oppure mediante la Carta nazionale dei Servizi (Cns). Nell’istanza devono essere indicati i codici fiscali del richiedente, dell’eventuale rappresentante o intermediario, le informazioni sulla sussistenza dei requisiti e l’Iban del conto corrente su cui ricedere l’accredito.


A chi spetta il contributo del Decreto Ristori


Entrambi i contributi si rivolgono ai titolari di una partita Iva attivata in data antecedente al 25 ottobre 2020 e non cessata al momento della presentazione della domanda. In particolare, gli ulteriori requisiti per richiedere il contributo a fondo perduto del Decreto Ristori sono due: esercitare come attività prevalente una di quelle rientranti nei codici Ateco elencati nella tabella dell’allegato 1 del Decreto e avere avuto l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019. Quest’ultimo requisito non è invece necessario se la partita Iva era stata attivata a partire dal 1° gennaio 2019.


I destinatari del contributo del Decreto Ristori-bis


Il contributo previsto dal Decreto Ristori-bis, invece, è destinato esclusivamente ai titolari di partita IVA che hanno il domicilio fiscale o la sede operativa nelle aree caratterizzate da uno scenario di massima gravità (le cosiddette regioni “rosse”). Gli altri requisiti sono analoghi a quelli del contributo del Decreto Ristori: esercitare come attività prevalente una di quelle rientranti nei codici Ateco elencati nella tabella contenuta questa volta nell’allegato 2 del Decreto Ristori bis; se titolari di una partita IVA aperta prima del 1° gennaio 2019, avere avuto l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019. Infine, sempre come per il contributo precedente, la partita IVA del richiedente deve essere stata attivata in data antecedente al 25 ottobre 2020 e non deve essere cessata al momento della presentazione della domanda.


Una nuova area tematica per tutti i ristori


Sul sito dell’Agenzia delle Entrate è stata creata una nuova area tematica, raggiungibile direttamente dalla Home page, che raggruppa le informazioni su tutti i contributi a fondo perduto finora istituiti. Al suo interno è possibile trovare informazioni sulla procedura di richiesta del contributo, sul calcolo delle somme spettanti, su cosa fare in caso di errori e sulle deleghe degli intermediari, oltre al riepilogo dei riferimenti normativi e dei provvedimenti emanati dall’Agenzia. (Così, comunicato stampa Agenzia delle entrate del 20 novembre 2020)


Link provvedimento del Direttore dell’Agenzia delle entrate del 20 novembre 2020, prot. n. 358844/2020, approvato ai sensi del comma 11 dell’articolo 1 del decreto-legge n. 137 del 2020, con il quale sono state definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1 del decreto-legge n. 137 del 2020, cd. decreto “Ristori” e delle disposizioni dell’articolo 2 del decreto-legge n. 149 del 2020, cd. decreto “Ristori-bis”.

Link alla Guida “I contributi a fondo perduto per i settori economici con nuove restrizioni” – pdf
(Link sito: https://www.agenziaentrate.gov.it/)


Portale della ristorazione: pubblicate le Faq sulla richiesta del contributo in favore delle aziende della ristorazione


Sono già migliaia le richieste di contributo giunte al Portale Fondo Ristorazione.it, avviate dalle imprese che hanno diritto e che stanno presentando domanda.

L’obiettivo del Fondo ristorazione è quello di dare un aiuto concreto agli imprenditori del settore della ristorazione, confermando il legame fortissimo tra ristorazione e filiera agroalimentare.

Su www.portaleristorazione.it la procedura guidata messa in campo è basata su autocertificazione e quindi semplificata al massimo proprio per tenere conto delle esigenze dei ristoratori.

Oggi è fondamentale far conoscere questa opportunità a tutte le imprese e c’è una sezione FAQ in costante aggiornamento con l’obiettivo di rispondere a ogni quesito che emerge.

Nelle ultime FAQ, ad esempio, in merito alla valorizzazione del territorio e all’origine dei prodotti si è chiarito: “Come è dimostrabile e cosa occorre esibire per dar prova che il prodotto oggetto di contributo sia nella categoria DOP, IGP, Vendita Diretta, Filiera Nazionale Integrale o 100% Italiano?

Il requisito è autodichiarato nella domanda compilando il campo “Categoria valorizzazione del territorio”. Di conseguenza è sufficiente che le fatture riportino la tipologia prodotto (p.e. Pasta, Riso, ecc.) senza che siano presenti altri dettagli.

Esempio: se ho acquistato pasta secca con grano 100% italiano inserirò nel campo “tipologia prodotti” il “codice 01- Pasta alimentare” e nel campo “Categoria valorizzazione del territorio” il “codice RS11”. La fattura dovrà contenere l’evidenza del prodotto e nessun altro dettaglio”.

Ulteriori chiarimenti sono stati forniti sulla tracciabilità dei pagamenti, richiesta in caso di presentazione di fatture non quietanzate.

Il Mipaaf, insieme a Poste italiane, continuerà a garantire il massimo supporto a tutti per poter accedere al contributo e raggiungere il comune obiettivo di sostenere l’intera filiera agroalimentare italiana. (Così, comunicato Stampa Mipaaf del 19 novembre 2020)


Vicini e Connessi il digitale per l’economia locale. Al via la nuova campagna di Solidarietà Digitale promossa dal Dipartimento per la Trasformazione digitale


Con l’Avviso Pubblico Vicini e Connessi parte una nuova fase del progetto dedicata a commercianti locali e negozi di prossimità per sostenere le proprie attività attraverso piattaforme e servizi digitali. 

Con il  citato Avviso si invitano tutti gli operatori che producono servizi e/o strumenti funzionali alle finalità sopra rappresentate e desiderano renderli disponibili in forma gratuita, a manifestare la propria adesione all’iniziativa in oggetto caricando nell’apposita piattaforma, dal 18 novembre 2020 al 18 dicembre 2020, i contenuti digitali offerti seguendo le istruzioni riportate a tal fine sul sito del Ministro per l’Innovazione tecnologica e la digitalizzazione.

Vicini e Connessi è il progetto di Solidarietà Digitale che permette a commercianti locali e negozi di prossimità di promuovere le proprie attività attraverso piattaforme e servizi digitali. Lo scopo, in tempi di limitazioni dei movimenti dovuti al Covid-19 ma anche in futuro, è di salvaguardare e accrescere le dimensioni della propria clientela per fornitori che si trovano vicini ai consumatori. Questo viene fatto facilitando offerte di beni e servizi che permettano a piccoli e medi esercizi di utilizzare gratuitamente strumenti innovativi.


Il digitale per l’economia locale


Promossa dal Dipartimento per la trasformazione digitale, l’iniziativa Vicini e Connessi incoraggia a ricorrere a strumenti digitali con l’obiettivo di determinare vantaggi per chi vende, per chi acquista e per il tessuto sociale delle nostre città e dei nostri paesi. Usate nell’interesse della collettività le nuove tecnologie possono essere utili per ridurre le difficoltà negli approvvigionamenti di persone che possono muoversi meno di prima e contrastare i rischi di chiusura di piccole aziende altrimenti danneggiate da un calo della domanda.

Il progetto aumenta i punti di contatto tra “piattaforme abilitanti” legate al commercio elettronico, i fornitori di servizi di logistica e consegna a domicilio e consulenti in grado di rendere più facile l’uso di prodotti e servizi digitali. I piccoli esercizi locali e di quartiere e le botteghe artigiane potranno, attraverso questi strumenti digitali, continuare a servire nel migliore dei modi i clienti abituali e anche ampliare le rispettive clientele raggiungendo persone che dispongono o non dispongono in ogni momento dei mezzi e delle capacità necessarie per gli spostamenti.

In questa prima fase è possibile inviare la propria adesione mettendo a disposizione servizi e prodotti all’interno della piattaforma. Le offerte solidali ricevute verranno poi pubblicate per essere utilizzabili da attività commerciali, negozi di prossimità e artigiani.

Grazie a Vicini e Connessi i servizi offerti sia per le aree urbane sia per zone montane e aree rurali del nostro Paese potranno aiutare a rispondere alle particolari esigenze di questa fase.


Come partecipare


Quanti vogliono partecipare, anche per un periodo limitato, su tutto il territorio italiano o solo in alcune Regioni, possono aderire seguendo le istruzioni nel sito e presentando le proprie offerte solidali. Vicini e Connessi si rivolge a una pluralità di soggetti presenti sul territorio nazionale: piccole e medie imprese, società multinazionali, aziende a partecipazione pubblica, enti e associazioni di volontariato. Con l’Avviso pubblico vengono esposti gli obiettivi dell’iniziativa, le modalità di partecipazione ed i requisiti richiesti per partecipare

Sul sito di Solidarietà Digitale sarà poi possibile per i commercianti ricercare tra un elenco di servizi gratuiti quelli che meglio rispondono alle loro esigenze. La piattaforma presenterà in modo semplice e intuitivo anche le istruzioni per attivare questi servizi.


Gli strumenti offerti


Con Vicini e Connessi i piccoli esercizi locali e di quartiere e le botteghe artigiane avranno l’opportunità di:

  • vendere i propri prodotti e servizi attraverso piattaforme di commercio online, portali e altri strumenti digitali per rendere acquistabili in rete i prodotti in vendita nei propri negozi;
  • ricevere supporto e assistenza informatica;
  • effettuare le consegne a domicilio;
  • promuovere e valorizzare il commercio di prossimità, anche attraverso azioni di comunicazione e pubblicità.


Link utili:

Avviso pubblico
Come partecipare
Sito di Solidarietà Digitale


Fonte: https://innovazione.gov.it/Vicini-Connessi-digitale-per-economia-locale/
Presidenza del Consiglio dei Ministri, Dipartimento per la Trasformazione Digitale


Contributo per i servizi digitali alle imprese editrici di quotidiani e periodici: Il 20 novembre 2020 scade il termine per la richiesta

L’articolo 190 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77, ha riconosciuto, per l’anno 2020, un credito d’imposta per l’acquisizione di servizi digitali alle imprese editrici di quotidiani e periodici, nel limite di spesa complessivo di 8 milioni di euro. Le imprese editrici di quotidiani e periodici che intendono accedere al beneficio devono presentare la relativa domanda al Dipartimento tra il 20 ottobre ed il 20 novembre 2020.


Chi può accedere al beneficio


Il credito di imposta è destinato alle imprese editrici di quotidiani e periodici che non beneficiano dei contributi diretti di cui all’articolo 2, commi 1 e 2, della legge 26 ottobre 2016, n. 198 e al decreto legislativo 15 maggio 2017, n. 70.

Sono ammessi al beneficio i soggetti con:

  1. sede legale in uno Stato dell’Unione europea o nello Spazio Economico Europeo;
  2. residenza fiscale ai fini della tassabilità in Italia ovvero stabile organizzazione sul territorio nazionale, cui sia riconducibile l’attività commerciale correlata ai benefici;
  3. indicazione nel registro delle imprese del codice di classificazione ATECO 58.13 (edizione di quotidiani) o 58.14 (edizione di riviste e periodici);
  4. iscrizione al Registro degli Operatori della Comunicazione (ROC), istituito presso l’Autorità per le Garanzie nella Comunicazione;
  5. impiego di almeno un dipendente a tempo indeterminato.


Come presentare la domanda


Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso un’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via SPID o CNS, cliccando sul link “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria”, “Credito imposta servizi digitali” del menù “Servizi on line”.


Calcolo del credito


Il credito di imposta è riconosciuto in misura pari al 30 per cento della spesa effettiva sostenuta, nell’anno 2019, per i seguenti servizi digitali:

  • acquisizione dei servizi di server, hosting e manutenzione evolutiva per le testate edite in formato digitale;
  • information technology di gestione della connettività.

A titolo esemplificativo e non esaustivo, sono  ammissibili i costi per i servizi:
•  di hosting di siti internet delle testate edite in formato digitale;
• di protezione VPN per gli accessi ai siti internet delle testate edite in formato digitale;
• di connettività ad Internet (es. ADSL, fibra ottica).

I costi relativi ai suddetti servizi dovranno essere indicati con dichiarazione sostitutiva di atto notorio in sede di presentazione della domanda e la documentazione attestante le spese sostenute secondo le modalità indicate dal D.P.C.M. 4 agosto 2020, dovrà essere tenuta a disposizione dell’amministrazione ed esibita in fase di controllo.

Si riportano altresì, sempre a titolo esemplificativo e non esaustivo, alcuni servizi non ammissibili ai fini del credito d’imposta:
• servizi di e-commerce;
• licenze per utilizzo software di grafica;
• canoni per servizi di utilizzo, assistenza e supporto di app mobili.


In termini generali, nella categoria dei costi “information technology di gestione della connettività” ricadono quelli connessi all’attuazione di una rete, quindi i costi per l’acquisto di software e hardware necessari specificamente alla gestione della connettività ed i costi per l’acquisto di servizi di connettività (per es. l’acquisto di dispositivi di rete, quali switch, modem, router oppure l’acquisto di servizi di collegamento a Internet). Condizione necessaria all’ammissibilità dei costi per l’acquisto di tali servizi è il loro utilizzo, anche se non in via esclusiva, alla produzione e gestione di testate edite in formato digitale.


Qualora il totale dei crediti d’imposta richiesti risulti superiore alle risorse disponibili, si procede al riparto proporzionale tra tutti i soggetti aventi diritto.


Il credito d’imposta è riconosciuto nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti de minimis.

Il credito d’imposta è alternativo e non cumulabile, in relazione a medesime voci di spesa, con ogni altra agevolazione prevista da normativa statale, regionale o europea, salvo che successive disposizioni di pari fonte normativa non prevedano espressamente la cumulabilità delle agevolazioni stesse, nonché con i contributi diretti di cui al decreto legislativo 15 maggio 2017, n. 70.


Riconoscimento del credito


L’elenco dei soggetti cui è riconosciuto il credito, con il relativo importo a ciascuno spettante, è approvato con decreto del Capo del Dipartimento e pubblicato su questo sito entro il 31 dicembre 2020.


Utilizzo del credito


Il credito di imposta è utilizzabile unicamente in compensazione presentando il modello di pagamento F24 esclusivamente attraverso i servizi telematici dell’Agenzia delle Entrate, a partire dal quinto giorno lavorativo successivo alla pubblicazione dell’elenco dei soggetti beneficiari.

Il credito d’imposta è indicato nella dichiarazione dei redditi relativa al periodo di imposta di concessione del credito e nelle dichiarazioni dei redditi relative ai periodi di imposta successivi fino a quello nel corso del quale se ne conclude l’utilizzo. I soggetti con periodo d’imposta non coincidente con l’anno solare indicano il credito d’imposta nella dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre dell’anno di concessione del credito.


Cause di revoca e di recupero del credito


Il credito d’imposta è revocato nel caso che venga accertata l’insussistenza di uno dei requisiti previsti, ovvero nel caso in cui la documentazione presentata contenga elementi non veritieri o risultino false le dichiarazioni rese. La revoca parziale del credito d’imposta è disposta solo nel caso in cui dagli accertamenti effettuati siano rilevati elementi che condizionano esclusivamente la misura del beneficio concesso. Ai fini del recupero di quanto indebitamente fruito, si applica l’art. 1, comma 6, del D.L. n. 40/2010 (L. n. 73/2010). Per quanto non espressamente disciplinato dal D.P.C.M. in esame, si applicano le disposizioni in materia di liquidazione, accertamento, riscossione e contenzioso, previste per le imposte sui redditi.

(Fonte: https://informazioneeditoria.gov.it/)

Normativa

L’articolo 190 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77

Le disposizioni di dettaglio per la richiesta del credito d’imposta per testate online e information technology di gestione della connettività

Decreto del Presidente del Consiglio dei Ministri del 4 agosto 2020: «Disposizioni applicative per la concessione del credito d’imposta per i servizi digitali alle imprese editrici di quotidiani e periodici»


Per saperne di più:

FAQ sul credito di imposta per i servizi digitali

Le risposte alle principali domande pervenute al Dipartimento per l’informazione e l’editoria (FAQ)


Contributo a fondo perduto per attività nei centri storici. Pronta le guida

Online la guida dell’Agenzia delle entrate alla richiesta del contributo a fondo perduto. Nel documento illustrate le condizioni per usufruirne e le modalità di predisposizione e di trasmissione dell’istanza, che sono state definite dal provvedimento del direttore dell’Agenzia delle entrate del 12 novembre 2020.

Il contributo spetta solo se l’impresa ha il domicilio fiscale o la sede operativa nel centro storico delle città indicate nell’elenco riportato nelle istruzioni al modello di istanza, e solo se l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1°luglio 2019 il contributo spetta a prescindere. L’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e l’ammontare del fatturato e dei corrispettivi del mese di giugno 2019:

  • 15% se i ricavi e i compensi dell’anno 2019 non superano la soglia di 400mila euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi tra 400mila e 1 milione di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 superano la soglia di 1 milioni di euro.

Viene garantito comunque un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche. In ogni caso, l’ammontare del contributo non può essere superiore a 150.000 euro.


Link alla guida al contributo a fondo perduto per attività nei centri storici – Aggiornamento 19 novembre 2020


Città turistiche. Istruzioni e modello per la richiesta del contributo a fondo perduto per compensare il calo di fatturato dei negozi dei centri storici

Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2020, prot. n. 352471/2020: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104»


Esonero dal versamento dei contributi per le aziende che non richiedono ulteriori trattamenti di cassa integrazione. La Commissione Ue autorizza e l’Inps detta i codici


Con messaggio n. 4254 del 13 novembre 2020, l’Inps, oltre a evidenziare che l’esonero contributivo di 4 mesi per i datori di lavoro che rinunciano alla cassa integrazione è stato autorizzato dalla Commissione europea, con decisione C (2020) 7926 final del 10 novembre 2020 nel «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19» adottato in data 19 marzo 2020 (C/2020/1863) e successive modificazioni (c.d. Temporary Framework) nei limiti e alle condizioni di cui alla medesima Comunicazione, detta le necessarie indicazioni operative per la richiesta di autorizzazione e per la corretta esposizione dei dati relativi all’esonero nel flusso Uniemens.


I datori di lavoro, al fine di usufruire dell’esonero, dovranno inoltrare all’INPS, tramite il Cassetto previdenziale, richiesta di attribuzione del codice di autorizzazione “2Q” secondo le istruzioni fornite nel messaggio n. 4254 del 13 novembre 2020. La richiesta deve essere inoltrata prima della trasmissione della denuncia contributiva relativa al primo periodo retributivo in cui si intende esporre l’esonero. Attraverso il Cassetto previdenziale il datore di lavoro riceverà il codice di autorizzazione dopo la verifica dei dati. Il codice ha validità dal mese di agosto 2020 fino al mese di dicembre 2020.

Qualora il datore di lavoro decida di accedere all’esonero, per la durata del periodo agevolato, non potrà avvalersi di eventuali ulteriori trattamenti di integrazione salariale collegati all’emergenza da COVID-19, salvo che riguardino una diversa unità produttiva.


Link al testo della messaggio Inps n. 4254 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Sgravio contributivo al 100% alternativo alla CIG – Esonero dal versamento dei contributi previdenziali per aziende che non richiedono trattamenti di cassa integrazione – Approvazione dell’aiuto con decisione C (2020) 7926 final del 10 novembre 2020 della Commissione europea – Istruzioni contabili. Variazioni al piano dei conti – Art. 3 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto

Link al testo della Circolare Inps n. 105 del 18 settembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Sgravio contributivo al 100% alternativo alla CIG – Esonero dal versamento dei contributi previdenziali per aziende che non richiedono trattamenti di cassa integrazione – Caratteristiche e condizioni – Art. 3 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto


Contributo a fondo perduto a favore delle aziende della ristorazione. Attivo il portale per la richiesta


Le domande possono essere presentate attraverso il Portale della ristorazione dal 15 novembre 2020 al 28 novembre 2020 o presso gli sportelli degli uffici postali dal 16 novembre 2020 al 28 novembre 2020 negli orari di sportello.


Vedi: Avviso N.9310308 del 12/11/2020


Quali sono le informazioni previste nel modulo di domanda?


Il modulo si compone di quattro sezioni:
– dati identificativi dell’impresa e anagrafici del rappresentante legale;
– perdita di fatturato;
– prodotti acquistati;
– sottoscrizione dichiarazioni.

Per maggiori dettagli consulta le istruzioni alla compilazione.
(Link al sito: https://www.portaleristorazione.it/istruzioni-compliazione-domanda-ufficio-postale.pdf)


Ci sarà un click day?


No, in quanto l’ordine di presentazione non dà diritto ad alcuna precedenza sulla erogazione del contributo. Prenditi il tempo necessario al recupero della documentazione richiesta prima di presentare la domanda.


Quali prodotti sono ammessi


I prodotti che rientrano nel Fondo Ristorazione sono tutti quelli acquistati con documentazione fiscale, dopo il 14 agosto 2020, che provengono dalle filiere agricole e alimentari. Sono compresi prodotti vitivinicoli, della pesca e dell’acquacoltura, oltre che prodotti DOP e IGP, prodotti che valorizzano la materia prima del territorio, cioè quelli da vendita diretta, e prodotti ottenuti da filiera nazionale integrale dalla materia prima al prodotto finito.

Prodotti prioritari


I prodotti prioritari sono definiti nella tabella prodotti con il “Codice Categoria Valorizzazione del Territorio” che inizia con RS e DOPIGP.  Vedi la Tabella dei prodotti ammessi.
(Link al sito://www.portaleristorazione.it/tabella-prodotti.pdf)


Portale della Ristorazione


Tutte le informazioni relative alla presentazione delle domande sono disponibili sul Portale della Ristorazione che sarà disponibile dal 15 novembre.


Link al Portale della Ristorazione


Contributi previdenziali in scadenza nel mese di novembre 2020: le istruzioni Inps per l’applicazione della sospensione prevista dai decreti legge Ristori (1 e 2)


Con circolare n. 129 del 13 novembre 2020, l’Inps sostituisce quella del 12 novembre 2020, n. 128 e fornisce le indicazioni e le relative istruzioni operative e contabili in ordine all’ambito di applicazione del dettato normativo di cui all’articolo 13 del decreto-legge 28 ottobre 2020, n. 137, e all’articolo 11 del decreto-legge 9 novembre 2020, n. 149, che hanno disposto, a causa del perdurare dell’emergenza epidemiologica da COVID-19, la sospensione dei versamenti contributivi a favore dei datori di lavoro privati.


Sospensione dei versamenti contributivi


Per la sospensione dei termini relativi ai versamenti dei contributi previdenziali e assistenziali in scadenza nel mese di novembre 2020, si precisa che la sospensione non opera rispetto alla terza rata in scadenza nello stesso mese, riferita alla rateizzazione dei versamenti sospesi.


Destinatari della sospensione dei versamenti


Sono destinatari della sospensione dei versamenti contributivi in scadenza nel mese di novembre 2020, comprese le rate relative alle rateazioni dei debiti contributivi in fase amministrativa concesse dall’INPS, i datori di lavoro privati la cui sede operativa è ubicata nel territorio nazionale, che svolgono come attività prevalente una di quelle riferite ai codici ATECO riportati nell’Allegato 1 al decreto-legge 149/2020.

Sono destinatari della sospensione anche i datori di lavoro privati la cui unità operativa o produttiva è collocata nelle cosiddette “zone rosse”. L’attività prevalente, anche in questo caso, deve essere una di quelle riferite ai codici ATECO riportati nell’Allegato 2 al decreto-legge 149/2020.

Entrambi gli allegati sono consultabili nella circolare.

L’eventuale variazione, nel corso del mese di novembre, della collocazione delle regioni e delle province autonome, rispetto alle zone gialle, arancioni e rosse, non ha effetti per l’applicazione della sospensione contributiva.


Ripresa dei versamenti sospesi


I versamenti dei contributi previdenziali e assistenziali sospesi (compresi quelli relativi alla quota a carico dei lavoratori) dovranno essere effettuati in un’unica soluzione entro il 16 marzo 2021, senza applicazione di sanzioni e interessi. La ripresa dei versamenti potrà avvenire anche mediante rateizzazione, fino ad un massimo di quattro rate mensili di pari importo, senza applicazione di sanzioni e interessi, con il versamento della prima rata entro il 16 marzo 2021. Il mancato pagamento di due rate, anche non consecutive, determina la decadenza dal beneficio della rateazione.


Link al testo della circolare Inps n. 129 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2). Istruzioni contabili. Variazioni al piano dei conti. Sostituzione della circolare n. 128/2020 del 12 novembre 2020.


Contributo a fondo perduto a favore delle aziende della ristorazione che acquistano prodotti agroalimentari di qualità italiani. A partire dal 15 novembre le domande


Dal Mipaaf le slide illustrative


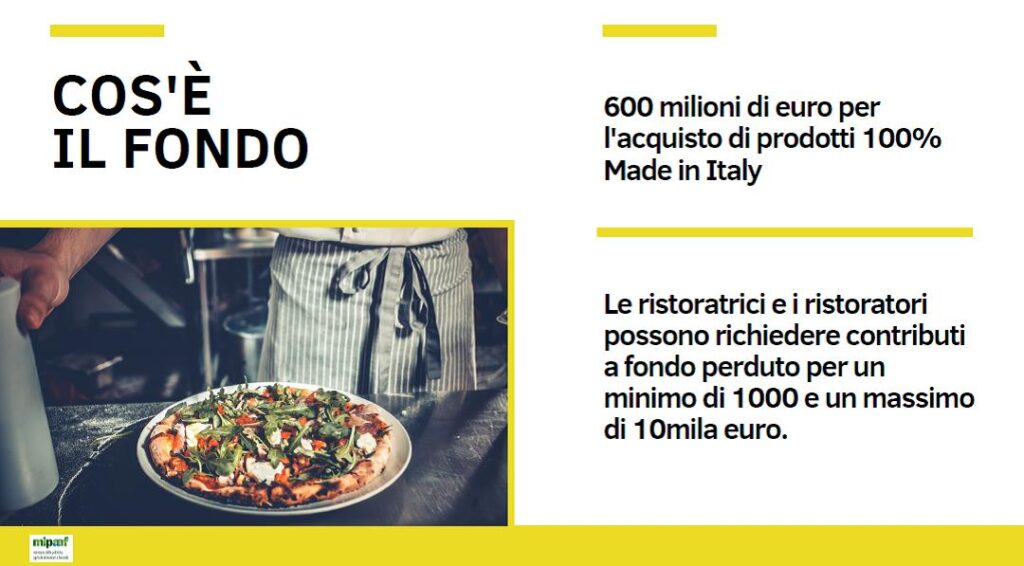
Diffuse dal Ministero delle politiche agricole alimentari e forestali (Mipaaf) le slide che illustrano il provvedimento in Gazzetta Ufficiale il 6 novembre scorso e il modo in cui funzionerà concretamente il Fondo ristorazione che, grazie a una dotazione di 600 milioni, garantisce in modo semplice e immediato il sostegno al mondo dell’ho.re.ca e allo stesso tempo alla filiera agroalimentare, contrastando anche lo spreco.

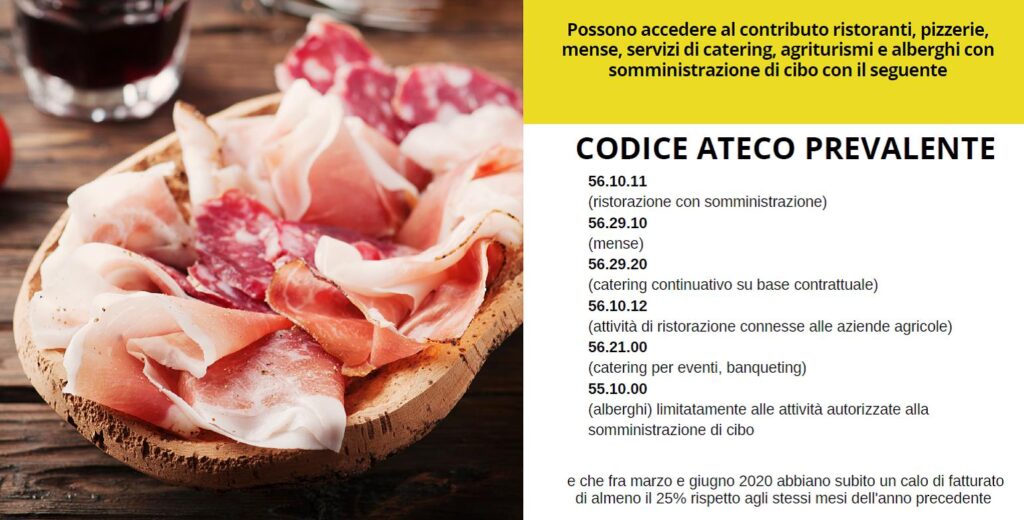
Il Fondo, come è dettagliato nel materiale illustrativo, consente contributi a fondo perduto da un minimo di mille fino a un massimo di diecimila euro per l’acquisto di prodotti 100% Made in Italy. La misura, fortemente, si rivolge a ristoranti, pizzerie, mense, servizi di catering, agriturismi e alberghi con somministrazione di cibo. 

Le domande potranno essere presentate attraverso il Portale della ristorazione a partire dal 15 novembre 2020 fino alle 23:59 del 28 novembre 2020, o attraverso gli sportelli del Concessionario a partire dal 16 novembre 2020 fino al 28 novembre 2020 negli orari di Sportello. Tutte le domande presentate nei termini sono considerate acquisite. Il contributo viene erogato indipendentemente dalla priorità di presentazione delle domande. Le domande presentate oltre tale termine sono irricevibili.


Contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 per ASD/SSD. Nuove richieste entro le ore 14:00 del giorno 17 novembre 2020


Al fine di assicurare la prosecuzione degli interventi a sostegno all’attività sportiva di base, il Dipartimento per lo sport della Presidenza del Consiglio dei ministri mette a disposizione un contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 e destinati alle Associazioni e alle Società Sportive Dilettantistiche che non siano state già beneficiarie di precedenti contributi a fondo perduto per locazioni erogati dal Dipartimento per lo sport.

A chi farà domanda pur avendo usufruito in precedenza del contributo, la piattaforma impedirà automaticamente di procedere perché riceverà in automatico il nuovo importo.

Link al Decreto (http://www.sport.governo.it/media/2339/decreto-fondo-perduto_-residui_locazioni-signed.pdf)
Link all’Avviso (http://www.sport.governo.it/media/2338/allegato-1_-avviso-fondo-perduto-locazioni.pdf)
Link alle FAQ (http://www.sport.governo.it/it/emergenza-covid-19/contributi-a-fondo-perduto-in-favore-delle-societa-e-associazioni-sportive-dilettantistiche/scadenza-novembre-2020/faq/)


La presentazione delle istanze avverrà esclusivamente attraverso l’utilizzo della piattaforma web realizzata dal Dipartimento per lo Sport che sarà attiva a partire dalle ore 10:00 del 10 novembre 2020 e terminerà alle ore 14:00 del giorno 17 novembre 2020.
Al termine della procedura verrà rilasciata una ricevuta a conferma del buon esito dell’avvenuta richiesta, che dovrà essere conservata con cura.


ACCESSO ALLA PIATTAFORMA
(https://www.sportgov.it/bonus-locazione-novembre/it/home/)


Tutti gli aggiornamenti relativi alle fasi di valutazione e assegnazione dei contributi e tutte le comunicazioni saranno pubblicate esclusivamente in questa sezione del sito istituzionale. (http://www.sport.governo.it)
Per l’assistenza tecnica è attivo esclusivamente l’indirizzo di posta elettronica ordinaria fondoperduto@sportgov.it
Al fine di poter effettuare un’assistenza completa, è necessario indicare nel corpo della mail il Codice Fiscale della ASD/SSD per la quale si richiede assistenza.

Fonte: http://www.sport.governo.it


Contributo a fondo perduto per i centri storici, domande al via il 18 novembre. Pronto il modello da inviare


A partire dal 18 novembre sarà possibile richiedere il contributo a fondo perduto previsto dal D.L. n. 104/2020 per gli esercenti dei centri storici dei grandi centri urbani colpiti dal calo dei turisti stranieri causato dell’emergenza “Covid 19”. Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello di domanda che i contribuenti potranno inviare da mercoledì prossimo fino al 14 gennaio 2021 tramite i servizi telematici delle Entrate. In seguito alla presa in carico della richiesta, l’Agenzia comunicherà l’ok o la non spettanza del contributo in relazione ai requisiti previsti dalla norma: in caso positivo la somma di denaro sarà erogata direttamente sul conto corrente del beneficiario riportato nell’istanza. Il bonus, istituito per sostenere le imprese delle città turistiche capoluogo di provincia o di città metropolitana colpite dal calo dei turisti causato dalla crisi sanitaria del coronavirus, potrà essere richiesto solo tramite un servizio web disponibile nel portale “Fatture e Corrispettivi” del sito dell’Agenzia delle Entrate. L’importo è calcolato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e quello del giugno 2019.


Comuni ad alta “vocazione turistica”


L’articolo 59 del D.L. n. 104/2020 ha previsto l’erogazione di un contributo a fondo perduto ai soggetti esercenti attività di vendita di beni o servizi al pubblico, svolte nei centri storici (zone A o equivalenti) dei comuni capoluogo di provincia o di città metropolitana ad alta presenza di turisti stranieri. Si tratta in particolare dei 29 comuni indicati nelle istruzioni allegate al modello per la compilazione dell’istanza. Come previsto dal decreto, questi comuni hanno infatti registrato prima dell’emergenza sanitaria presenze turistiche di cittadini residenti in paesi esteri in numero almeno tre volte superiore a quello dei residenti negli stessi comuni (per i capoluogo di provincia), in numero pari o superiore a quello dei residenti negli stessi comuni (per i capoluogo di città metropolitana).


Come e quando richiedere il contributo


Dal 18 novembre 2020 fino al 14 gennaio 2021 i contribuenti potranno richiedere il bonus inviando la richiesta esclusivamente tramite l’apposito servizio web nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate. L’invio può essere effettuato anche dagli intermediari delegati alla consultazione del Cassetto fiscale o al servizio di consultazione delle fatture elettroniche nel portale “Fatture e corrispettivi”. Una prima ricevuta attesterà la presa in carico della richiesta o lo scarto a seguito dei controlli formali. In seguito, subito dopo aver verificato l’esattezza e la coerenza dei dati comunicati con le informazioni presenti in Anagrafe Tributaria, con una seconda ricevuta l’Agenzia attesterà l’accoglimento o meno dell’istanza. Il pagamento avverrà su accredito diretto nel conto corrente del beneficiario riportato nell’istanza. 


I requisiti e l’entità del contributo


Il contributo spetta solo se l’impresa ha il domicilio fiscale o la sede operativa nel centro storico delle città indicate nell’elenco riportato nelle istruzioni al modello di istanza, e solo se l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1°luglio 2019 il contributo spetta a prescindere. L’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e l’ammontare del fatturato e dei corrispettivi del mese di giugno 2019:

  • 15% se i ricavi e i compensi dell’anno 2019 non superano la soglia di 400mila euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi tra 400mila e 1 milione di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 superano la soglia di 1 milioni di euro.

Viene garantito comunque un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche. In ogni caso, l’ammontare del contributo non può essere superiore a 150.000 euro. (Così, comunicato stampa del 12 novembre 2020)


Attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica. Approvato il modello da inviare dal 18 novembre 2020 per il contributo a fondo perduto


Con provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” istitutive dell’ aiuto per sostenere le imprese dei centri storici colpiti dal calo del turismo estero causato dal Covid-19. L’istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene la dichiarazione dell’ammontare dei ricavi o compensi del 2019, dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e del mese di giugno 2019, degli esercizi esercenti attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica di cui al comma 1 dell’articolo 59 del decreto Agosto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, nonché il codice catastale dei predetti comuni, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione. L’Agenzia delle entrate eroga il contributo sulla base delle informazioni contenute nell’istanza, mediante accreditamento diretto sul conto intestato al soggetto beneficiario.

L’istanza è predisposta in modalità elettronica esclusivamente mediante un servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate ed è trasmessa mediante tale servizio web.

L’istanza può essere presentata a partire dal giorno 18 novembre 2020 e non oltre il giorno 14 gennaio 2021. Entro lo stesso termine è possibile presentare una nuova istanza, in sostituzione dell’istanza precedentemente trasmessa; l’ultima istanza trasmessa sostituisce tutte quelle precedentemente inviate per le quali non è stato già eseguito il mandato di pagamento del contributo. Pertanto, è possibile inviare una nuova istanza solo se non è stata emessa la ricevuta di accoglimento dell’istanza precedente.

Si ricorda che l’art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico, svolte nelle zone A o equipollenti dei comuni capoluogo di provincia o di città metropolitana che, in base all’ultima rilevazione resa disponibile da parte delle amministrazioni pubbliche competenti per la raccolta l’elaborazione dei dati statistici, abbiano registrato presenze turistiche di cittadini residenti in paesi esteri:

a) per comuni capoluogo di provincia, in numero almeno tre volte superiore a quello dei residenti negli stessi comuni;

b) per i comuni capoluogo di città metropolitana, in numero almeno pari o superiore a quello dei residenti negli stessi comuni.

Il contributo spetta a condizione che l’ammontare del fatturato e dei corrispettivi riferito al mese di giugno 2020, degli esercizi di cui al comma 1 dell’art. 59 del decreto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi realizzati nel corrispondente mese del 2019 (comma 2, primo periodo, dell’art. 59 del decreto Agosto). Al fine di determinare correttamente i predetti importi, si fa riferimento alla data di effettuazione dell’operazione di cessione di beni o di prestazione dei servizi.

Per i soggetti che svolgono autoservizi di trasporto pubblico non di linea l’ambito territoriale di esercizio dell’attività è riferito all’intero territorio dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo spetta anche in assenza della predetta condizione ai soggetti che hanno iniziato l’attività a partire dal 1° luglio 2019 nelle zone A dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo non è cumulabile con il contributo di cui all’art. 58 del decreto per le imprese della ristorazione ivi indicate, le quali possono presentare richiesta per uno solo dei due contributi.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104».


In corso di pubblicazione nella Gazzetta il decreto che disciplina l’udienza da remoto

È in corso di pubblicazione nella Gazzetta Ufficiale il decreto direttoriale n. RR 46 dell’11 novembre 2020 che stabilisce le regole tecnico-operative per lo svolgimento dell’udienza da remoto “a regime” ‒ tramite la piattaforma Skype for Business ‒ ai sensi dell’art. 16, comma 4, della Legge 17 dicembre 2018, n. 136, e dell’art. 27 del decreto legge 28 ottobre 2020, n. 137, in corso di conversione.
Il decreto, che ha ottenuto da ultimo il parere del Garante della protezione dei dati personali, entra in vigore con la sua pubblicazione nella Gazzetta Ufficiale dello Stato della Repubblica italiana.
Nell’area dedicata del portale del MEF giustiziatributaria.gov.it, saranno pubblicate le “linee guida tecnico-operative” per le parti e i loro difensori e l’informativa sul trattamento dei dati personali ex artt. 13 e 14 del Regolamento (UE) 2016/679.


Link al decreto direttoriale n. RR 46 dell’11 novembre 2020

(Link al sito: https://www.finanze.it/export/sites/finanze/.galleries/Documenti/Varie/20-00-DECRETO-46-RR.11nov20-regole-tecniche-UAD.pdf)


Servizi “agili” di assistenza: aggiornata la guida dell’Agenzia delle entrate

Il vademecum aggiornato illustra le modalità per mettere il contribuente in contatto con il Fisco, privilegiando la relazione “a distanza”, tramite canale telematico o telefonico.


Link alla guida ai servizi di assistenza “agili” dell’Agenzia delle entrate (Data di aggiornamento: novembre 2020)

La guida fornisce tutte le informazioni per permettere ai contribuenti di ottenere il rilascio di un certificato o del codice fiscale, richiedere dei rimborsi o registrare un atto senza bisogno di recarsi allo sportello dell’Agenzia delle entrate


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori bis”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) dal Ministro dell’economia e delle finanze (Gualtieri) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 9 novembre 2020, n. 149, recante ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». (Atto Senato n. 2013)


La ratio del D.L.“Ristori bis”


Link al testo della relazione illustrativa del decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


La relazione tecnica del D.L.“Ristori bis”


Link al testo della relazione tecnica decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


D.L.“Ristori Bis”. In Gazzetta le ulteriori misure urgenti

Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020 il D.L. 9 novembre 2020, n. 149 (c.d. Decreto Ristori bis), recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».


Il provvedimento urgente dispone la rideterminazione del contributo a fondo perduto, già introdotto dal precedente Decreto Ristori (D.L. n. 137/2020), per le categorie di imprese e lavoratori le cui attività sono state colpite dalle misure di contenimento, introducendo una nuova Tabella dei codici Ateco in sostituzione della precedente (Allegato 1 al D.L.).

Si prevede, inoltre, un nuovo contributo a fondo perduto a favore degli operatori dei centri commerciali i cui destinatari sono individuati attraverso un’ulteriore Tabella di codici Ateco (Allegato 2 al D.L.).


Link al testo del Decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020.


Divieti e controlli per fronteggiare l’emergenza Covid 19. La circolare del Viminale

È stata inviata ai prefetti la circolare del capo di Gabinetto del ministero dell’Interno, che fornisce le indicazioni sui profili attuativi del decreto del Presidente del Consiglio dei Ministri 3 novembre 2020, che introduce nuove e più restrittive misure di contrasto alla diffusione del Covid-19.

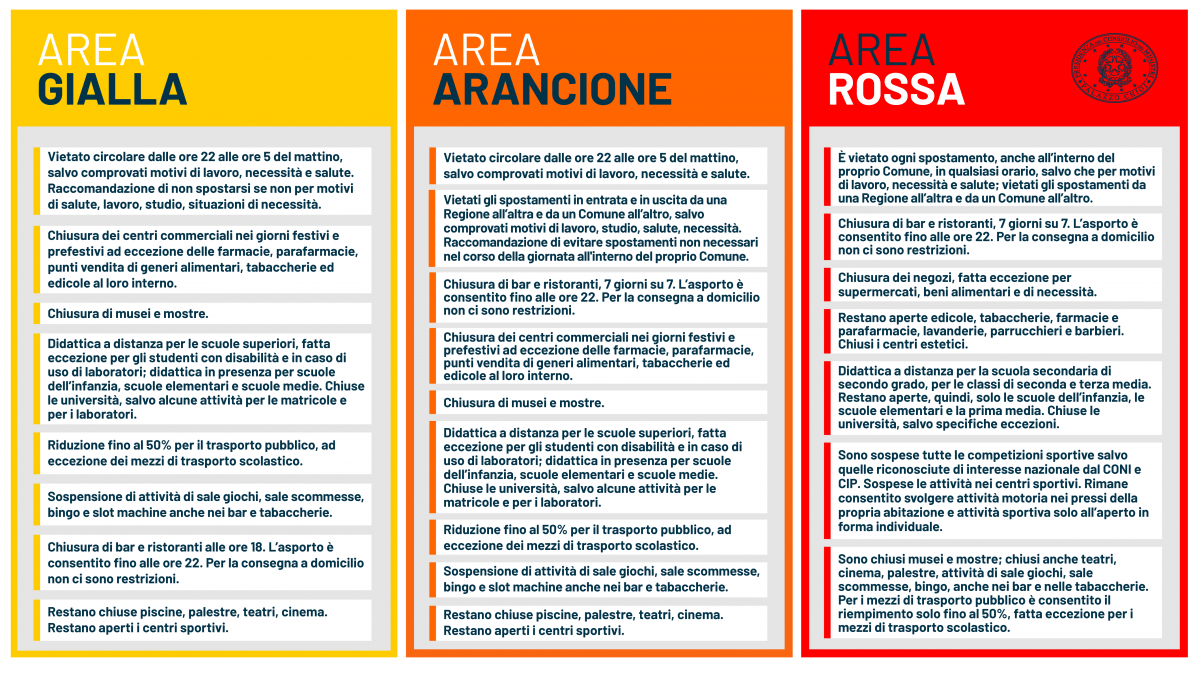
Il D.p.c.m. risponde all’esigenza di modulare gli interventi in ragione delle differenti criticità rilevate nei territorio, graduando la severità delle misure in base alla maggiore diffusione del virus e al grado di tenuta dei servizi sanitari. Individuate tre diverse aree (gialla, arancione e rossa) corrispondenti ad altrettanti scenari di rischio, per ciascuno dei quali sono state stabilite misure progressivamente più restrittive.

Vedi anche le risposte alla domande frequenti sulle misure adottate dal Governo (faq)


Link al testo della circolare del capo di Gabinetto del ministero dell’Interno del 7 novembre 2020, n. 15350/117/2/1 con oggetto: EMERGENZA EPIDEMIOLOGICA DA COVID-19 – Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020. Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020


Il Cdm ha approvato il Decreto Ristori bis

Il Consiglio dei Ministri di venerdì 6 novembre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».

Il testo interviene con un ulteriore stanziamento di risorse, destinato al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle restrizioni disposte a tutela della salute, al sostegno dei lavoratori in esse impiegati, nonché con ulteriori misure connesse all’emergenza in corso.

Di seguito le principali misure introdotte.


Contributi a fondo perduto


È previsto un ampliamento delle categorie di attività beneficiarie del contributo a fondo perduto previsto dal decreto-legge 28 ottobre 2020, n. 137 (cd. “Ristori”). Per alcuni operatori già beneficiari del contributo che registrano ulteriori restrizioni delle loro attività alla luce delle nuove misure restrittive nelle zone arancioni e rosse, il contributo è aumentato di un ulteriore 50 per cento.

È previsto un nuovo contributo a fondo perduto per specifiche imprese che operano nelle Regioni caratterizzate da uno scenario di elevata o massima gravità Il contributo sarà erogato seguendo la stessa procedura già utilizzata dall’Agenzia delle entrate in relazione ai contributi previsti dal decreto “Rilancio” (decreto-legge 19 maggio 2020, n. 34) e per quelli introdotti con il precedente decreto “Ristori”. L’importo del beneficio varierà in funzione del settore di attività dell’esercizio.


Istituzione di un fondo per nuovi contributi


Viene istituito un fondo per compensare le attività delle Regioni che potrebbero venire interessate da future misure restrittive, per erogare futuri contributi in modo automatico.


Contributi per le attività con sede nei centri commerciali e per le industrie alimentari


È prevista la costituzione di un fondo per ristorare con un contributo a fondo perduto le perdite subite dalle attività economiche che hanno sede nei centri commerciali e per le industrie alimentari.


Credito d’imposta sugli affitti commerciali


Per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle aree caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dell’ultimo DPCM viene esteso quanto previsto dal primo decreto Ristori, prevedendo un credito d’imposta cedibile al proprietario dell’immobile locato pari al 60% dell’affitto per ciascuno dei mesi di ottobre, novembre e dicembre.


Sospensione dei versamenti


Per i soggetti che esercitano attività economiche sospese è prevista la sospensione delle ritenute alla fonte e dei pagamenti IVA per il mese di novembre.


Cancellazione della seconda rata dell’IMU


È prevista la cancellazione della seconda rata dell’IMU per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle Regioni caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dall’ultimo DPCM, a condizione che i relativi proprietari siano anche gestori delle attività.


Sospensione dei contributi previdenziali


Per le attività previste dal decreto-legge Ristori che operano nelle zone gialle vengono sospesi i contributi previdenziali e assistenziali per il mese di novembre. Per quelle delle zone arancioni e rosse la sospensione è riconosciuta per i mesi di novembre e dicembre.


Rinvio del secondo acconto Ires e Irap per i soggetti a cui si applicano gli Isa


Nei confronti dei soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che operano nelle aree del territorio nazionale caratterizzate da uno scenario di massima gravità e da un livello di rischio alto, viene disposta la proroga al 30 aprile 2021 del pagamento della seconda o unica rata dell’acconto di Ires e Irap.


Bonus baby sitter e congedo straordinario


Nelle regioni rosse nelle quali è prevista la sospensione delle attività scolastiche nelle seconde e terze classi delle scuole secondarie di primo grado viene previsto un bonus baby sitter da 1.000 euro e, nel caso in cui la prestazione di lavoro non possa essere resa in modalità agile, il congedo straordinario con il riconoscimento di un’indennità pari al 50 % della retribuzione mensile per i genitori lavoratori dipendenti.


Sostegno al terzo settore


Con un fondo straordinario viene previsto un sostegno in favore dei soggetti attivi nel terzo settore, organizzazioni di volontariato, associazione di promozione sociale e organizzazioni non lucrative di utilità sociale, che non rientrano fra i beneficiari del contributo a fondo perduto.


Sostegno alla filiera agricola, pesca e acquacoltura


È prevista la totale decontribuzione anche per il mese di dicembre per le imprese interessate dal primo decreto-legge Ristori, attive nei settori della filiera agricola, della pesca e dell’acquacoltura.


Potenziamento del sistema sanitario


Viene previsto l’arruolamento a tempo determinato di 100 fra medici e infermieri militari e la conferma fino al 31 dicembre di 300 fra medici e infermieri a potenziamento dell’INAIL.


Giustizia


Sono previste misure urgenti per la decisione dei giudizi penali di appello e per la sospensione dei termini utili ai fini del computo della prescrizione, nonché dei termini di custodia cautelare nei procedimenti penali nel periodo dell’emergenza epidemiologica.


Trasporto pubblico locale


La dotazione del fondo per il trasporto pubblico locale è incrementata di 300 milioni di euro per il 2021, 100 dei quali possono essere utilizzati anche per servizi aggiuntivi destinati anche agli studenti.


Pubblicazione dei risultati del monitoraggio dei dati epidemiologici


Sono rafforzati gli obblighi di pubblicità e trasparenza in relazione al monitoraggio e all’elaborazione dei dati epidemiologici rilevanti per la classificazione delle aree del paese destinatarie delle varie misure di contenimento, già individuate, fra quelle previste dalla normativa primaria, con decreto del Presidente del Consiglio dei ministri del 3 novembre 2020.

Coprifuoco nazionale dalle 22, divisione dell’Italia in 3 zone. Conte firma il Dpcm del 3 novembre 2020

Il Presidente del Consiglio, Giuseppe Conte, ha firmato il Dpcm del 3 novembre contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19. Il testo è atteso oggi in Gazzetta Ufficiale.


Nel Supplemento ordinario alla Gazzetta Ufficiale n. 275 del 4 novembre 2020, è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020: Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”». (link sito: https://www.gazzettaufficiale.it/)


Le disposizioni del decreto si applicano dalla data del 5 novembre 2020, (in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 24 ottobre 2020), e sono efficaci fino al 3 dicembre 2020.


Di seguito le tre aree di criticità del Paese:

Area gialla: Abruzzo, Basilicata, Campania, Emilia Romagna, Friuli Venezia Giulia, Lazio, Liguria, Marche, Molise, Province di Trento e Bolzano, Sardegna, Toscana, Umbria, Veneto.
Area arancione: Puglia, Sicilia.
Area rossa: Calabria, Lombardia, Piemonte, Valle d’Aosta.


Link alle principali misure restrittive (infografica in .pdf) previste dal nuovo Dpcm.


Link al Decreto del Presidente del Consiglio dei ministri 3 novembre 2020, contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) dal Ministro dell’economia e delle finanze (Gualtieri) e dal Ministro della giustizia (Bonafede) di concerto con il Ministro della salute (Speranza), presentato Senato della Repubblica, recante: «Conversione in legge del decreto-legge 28 ottobre 2020, n. 137, recante ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da COVID-19». (Atto Senato n. 1994)


La ratio del D.L.“Ristori”

Link al testo della relazione illustrativa del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19». – A.S. n. 1994


La relazione tecnica del D.L.“Ristori”

Link al testo della relazione tecnica del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19». – A.S. n. 1994


Il testo del D.L.“Ristori”

Link al testo del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».


Ha il n. 137 il cd. Decreto “Ristori”. Pubblicato il testo in Gazzetta Ufficiale

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 269 del 28 ottobre 2020, il Decreto-Legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».


Il decreto legge prevede:

  • indennizzi a fondo perduto con bonifici diretti sul conto corrente, dal 100% al 200% di quanto già erogato nel mese di aprile con il Decreto Rilancio. Per alcuni settori specifici, quali ad esempio discoteche e sale ballo, si arriva al 400%;
  • credito d’imposta cedibile al 60% per gli affitti commerciali dei tre mesi di ottobre, novembre e dicembre;
    cancellazione della rata IMU di dicembre per i proprietari e i gestori;
  • sospensione del versamento dei contributi previdenziali in favore dei settori oggetto di restrizioni;
  • ulteriori 6 settimane di Cassa integrazione, da usufruire tra il 16 novembre 2020 e il 31 gennaio 2021, per cui sono a disposizione 1,6 miliardi complessivi, che si accompagnano al blocco dei licenziamenti;
    sostegni ai lavoratori stagionali e ai settori del turismo, dell’agricoltura e dello sport;
  • 400 milioni di euro per il sostegno all’export e alle fiere internazionali.


Link al testo del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».

Gli esempi del Mef per il calcolo dei contributi a fondo perduto per le imprese dei settori oggetto delle nuove restrizioni

Vedi anche: “Approvato dal C.d.M. il cd. Decreto ‘Ristori’


Approvato dal C.d.M. il cd. Decreto “Ristori”

Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da COVID-19 (decreto-legge)

Il Consiglio dei Ministri, del 27 ottobre 2020 su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce ulteriori misure urgenti per la tutela della salute e per il sostegno ai lavoratori e ai settori produttivi, nonché in materia di giustizia e sicurezza connesse all’epidemia da COVID-19.

Il testo interviene con uno stanziamento di 5,4 miliardi di euro in termini di indebitamento netto e 6,2 miliardi in termini di saldo da finanziare, destinati al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle restrizioni disposte a tutela della salute, nonché al sostegno dei lavoratori in esse impiegati.

Di seguito le principali misure introdotte.


Contributi a fondo perduto


Le imprese dei settori oggetto delle nuove restrizioni riceveranno contributi a fondo perduto con la stessa procedura già utilizzata dall’Agenzia delle entrate in relazione ai contributi previsti dal decreto “Rilancio” (decreto-legge 19 maggio 2020, n. 34).

La platea dei beneficiari includerà anche le imprese con fatturato maggiore di 5 milioni di euro (con un ristoro pari al 10 per cento del calo del fatturato). Potranno presentare la domanda anche le attività che non hanno usufruito dei precedenti contributi, mentre è prevista l’erogazione automatica sul conto corrente, entro il 15 novembre, per chi aveva già fatto domanda in precedenza.
L’importo del beneficio varierà dal 100 per cento al 400 per cento di quanto previsto in precedenza, in funzione del settore di attività dell’esercizio.


Proroga della cassa integrazione


Con un intervento da 1,6 miliardi complessivi, vengono disposte ulteriori 6 settimane di Cassa integrazione ordinaria, in deroga e di assegno ordinario legate all’emergenza COVID-19, da usufruire tra il 16 novembre 2019 e il 31 gennaio 2021 da parte delle imprese che hanno esaurito le precedenti settimane di Cassa integrazione e da parte di quelle soggette a chiusura o limitazione delle attività economiche.

È prevista un’aliquota contributiva addizionale differenziata sulla base della riduzione di fatturato. La Cassa è gratuita per i datori di lavoro che hanno subito una riduzione di fatturato pari o superiore al 20%, per chi ha avviato l’attività dopo il 1° gennaio 2019 e per le imprese interessate dalle restrizioni.


Esonero dal versamento dei contributi previdenziali


Viene riconosciuto un esonero dal versamento dei contributi previdenziali ai datori di lavoro (con esclusione del settore agricolo) che hanno sospeso o ridotto l’attività a causa dell’emergenza COVID, per un periodo massimo di 4 mesi, fruibili entro il 31 maggio 2021.

L’esonero è determinato in base alla perdita di fatturato ed è pari:

  • al 50% dei contributi previdenziali per i datori di lavoro che hanno subito una riduzione del fatturato inferiore al 20%;
  • al 100% dei contributi previdenziali per i datori che hanno subito una riduzione del fatturato pari o superiore al 20%.


Credito d’imposta sugli affitti


Il credito d’imposta sugli affitti viene esteso ai mesi di ottobre, novembre e dicembre ed allargato alle imprese con ricavi superiori ai 5 milioni di euro che abbiano subito un calo del fatturato del 50%. Il relativo credito è cedibile al proprietario dell’immobile locato.


Cancellazione della seconda rata IMU


La seconda rata dell’IMU 2020 relativa agli immobili e alle pertinenze in cui si svolgono le loro attività è cancellata per le categorie interessate dalle restrizioni.


Misure per i lavoratori dello spettacolo e del turismo


Sono previste:

  • una indennità di 1.000 euro per tutti i lavoratori autonomi e intermittenti dello spettacolo;
  • la proroga della cassa integrazione e indennità speciali per il settore del turismo.


Fondi di sostegno per alcuni dei settori più colpiti


È stanziato complessivamente 1 miliardo per il sostegno nei confronti di alcuni settori colpiti:

  • 400 milioni per agenzie di viaggio e tour operator;
  • 100 milioni per editoria, fiere e congressi;
  • 100 milioni di euro per il sostegno al settore alberghiero e termale;
  • 400 milioni di euro per il sostegno all’export e alle fiere internazionali.


Reddito di emergenza


A tutti coloro che ne avevano già diritto e a chi nel mese di settembre ha avuto un valore del reddito familiare inferiore all’importo del beneficio verranno erogate due mensilità del Reddito di emergenza.


Indennità da 800 euro per i lavoratori del settore sportivo


È riconosciuta un’ulteriore indennità destinata a tutti i lavoratori del settore sportivo che avevano già ricevuto le indennità previste dai decreti “Cura Italia” (decreto-legge 17 marzo 2020, n. 18) e “Rilancio” (decreto-legge 19 maggio 2020, n. 34). L’importo è aumentato da 600 a 800 euro.


Sostegno allo sport dilettantistico


Per far fronte alle difficoltà delle associazioni e società sportive dilettantistiche viene istituito un apposito Fondo le cui risorse verranno assegnate al Dipartimento per lo sport.

Il Fondo viene finanziato per 50 milioni di euro per il 2020 per l’adozione di misure di sostegno e ripresa delle associazioni e società sportive dilettantistiche che hanno cessato o ridotto la propria attività, tenendo conto del servizio di interesse generale che queste associazioni svolgono, soprattutto per le comunità locali e i giovani.


Contributo a fondo perduto per le filiere di agricoltura e pesca


Viene istituito un fondo da 100 milioni di euro per sostenere le imprese delle filiere agricole, della pesca e dell’acquacoltura interessate dalle misure restrittive.

Il sostegno viene effettuato attraverso la concessione di contributi a fondo perduto a chi ha avviato l’attività dopo il 1° gennaio 2019 e a chi ha subito un calo del fatturato superiore al 25% nel novembre 2020 rispetto al novembre 2019.


Salute e sicurezza


È previsto un insieme di interventi per rafforzare ulteriormente la risposta sanitaria del nostro Paese nei confronti dell’emergenza Coronavirus. Tra questi:

  • lo stanziamento dei fondi necessari per la somministrazione di 2 milioni di tamponi rapidi presso i medici di famiglia;
  • l’istituzione presso il Ministero della salute del Servizio nazionale di risposta telefonica per la sorveglianza sanitaria e le attività di contact tracing.


Giustizia


Il decreto prevede anche specifiche misure per il settore giustizia. Tra l’altro, si introducono disposizioni:

  • per l’utilizzo di collegamenti da remoto per l’espletamento di specifiche attività legate alle indagini preliminari e, in ambito sia civile che penale, alle udienze;
  • per la semplificazione del deposito di atti, documenti e istanze.


In Gazzetta il nuovo Dpcm anti Covid del 24 ottobre 2020

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 265 del 25 ottobre 2020, il Decreto del Presidente del Consiglio dei ministri 24 ottobre 2020, recante «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n.19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”», pubblicato in Gazzetta Ufficiale n. 265 del 25 ottobre 2020. (Link al sito www.gazzettaufficiale.it)

Il provvedimento si applica dalla data del 26 ottobre 2020, in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 13 ottobre 2020, come modificato e integrato dal decreto del Presidente del Consiglio dei ministri 18 ottobre 2020, e ha efficacia fino al 24 novembre 2020.


Decreto blocca cartelle. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre

Agenzia delle entrate-Riscossione ha aggiornato sul proprio sito internet le risposte alle domande più frequenti (Faq) con le novità introdotte dal Decreto Legge n. 129/2020, pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020, recante «Disposizioni urgenti in materia di riscossione esattoriale».

Tra le misure del nuovo provvedimento, è previsto il differimento al 31 dicembre 2020 del termine di sospensione per la notifica e il pagamento delle cartelle, precedentemente fissato al 15 ottobre 2020 dal “Decreto Agosto”, lasciando invariata la sola scadenza riferita al pagamento delle rate 2020 della Definizione Agevolata. Inoltre, viene prorogata l’agevolazione relativa al maggior termine di decadenza delle rateizzazioni presentate entro il 31 dicembre 2020, consistente nel mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

In considerazione del protrarsi della situazione di emergenza epidemiologica da Covid-19, i cittadini possono utilizzare i servizi online presenti sul sito www.agenziaentrateriscossione.gov.it e sull’app Equiclick, e ricevere assistenza rivolgendosi al Contact Center al numero 060101. Inoltre rimangono disponibili gli indirizzi di posta elettronica attivati dall’Agenzia appositamente per le situazioni urgenti e ai quali è possibile inviare la richiesta semplicemente allegando un documento di riconoscimento. Tali canali di assistenza, con il perdurare dell’emergenza sanitaria, sono preferibili rispetto agli sportelli che rimangono comunque aperti su appuntamento.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle misure introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria.


Sospesi i pagamenti di cartelle e avvisi


Il Decreto Legge n. 129/2020 estende l’arco temporale degli interventi agevolativi già contenuti nel Decreto “Cura Italia” (DL n. 18/2020) e nei successivi Decreto “Rilancio” (D.L. n. 34/2020) e Decreto Agosto (D.L. n. 104/2020). È stata quindi disposta la sospensione fino al 31 dicembre 2020 del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione dall’8 marzo. I pagamenti dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 gennaio 2021.


Stop a notifiche e pignoramenti


È stata estesa fino al 31 dicembre 2020 anche la sospensione delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del Decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Fino al 31 dicembre 2020, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° gennaio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito).


Rateizzazioni, decadenza a 10 rate


Per i piani di dilazione già in essere alla data dell’8 marzo 2020 e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020, la decadenza del debitore dalle rateizzazioni accordate viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste. Per i contribuenti decaduti dai benefici della Definizione agevolata (“Rottamazione-ter”, “Saldo e stralcio” e “Definizione agevolata delle risorse UE”), per mancato, insufficiente o tardivo versamento delle rate scadute nel 2019, rimane in vigore la possibilità, introdotta dal D.L. 34/2020, di chiedere la dilazione del pagamento per le somme ancora dovute.


Crediti PA, pagamenti senza verifiche


Rimarranno sospese fino al 31 dicembre 2020 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Tutte le verifiche eventualmente già effettuate, anche prima dell’inizio del periodo di sospensione, restano prive di qualunque effetto se l’Agente della riscossione non ha notificato l’atto di pignoramento e le Amministrazioni pubbliche possono quindi procedere con il pagamento in favore del beneficiario.


Rottamazione e “Saldo e stralcio”.


Il Decreto Legge n. 129/2020 non è intervenuto sui termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”, già oggetto di modifica normativa con il D.L. 34/2020 (“Decreto Rilancio”). Resta pertanto confermato il termine “ultimo” del 10 dicembre 2020 entro il quale i contribuenti in regola con il pagamento delle rate scadute nell’anno 2019, possono effettuare i pagamenti delle rate in scadenza nel 2020 senza perdere i benefici delle misure agevolative. (Così, comunicato stampa AdeR del 21 ottobre 2020)