Assirevi aggiorna le Checklist per la revisione dei bilanci redatti secondo i principi contabili Ifrs

Pubblicate la lista di controllo delle informazioni integrative da fornire nelle note ai bilanci redatti secondo i principi contabili IFRS, così come omologati dall’Unione Europea e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità


ASSIREVI, l’Associazione italiana delle società di revisione legale, ha pubblicato nella sezione “Checklist” del proprio sito la “Lista di controllo delle informazioni integrative da fornire nelle note ai bilanci redatti secondo i principi contabili IFRS), così come omologati dall’Unione Europea” (anche “Checklist IFRS”), e la “Lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità”

La Lista di controllo delle informazioni integrative da fornire nelle note ai bilanci redatti secondo i principi contabili IFRS, così come omologati dall’Unione Europea pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno in quanto recepisce nuovi obblighi informativi previsti dai documenti, di seguito riepilogati, entrati in vigore a partire dai bilanci degli esercizi aventi inizio dal 1° gennaio 2025:


Titolo documento Data emissione Data di entrata in vigore Data di omologazione Regolamento UE e data di pubblicazione
Impossibilità di cambio (Modifiche allo IAS 21) Novembre 2024 1° gennaio 2025 12 novembre 2024 (UE) 2024/2862

13 novembre 2024


Le modifiche allo IAS 21 forniscono criteri più chiari per stabilire se una valuta è convertibile e indicazioni per la stima del tasso di cambio appropriato quando la conversione non è possibile.

La Checklist IFRS è stata inoltre integrata per tenere conto dei nuovi principi o modifiche a principi esistenti, omologati dall’Unione Europea nel corso del 2025, che sono applicabili a partire dai bilanci degli esercizi aventi inizio dal 1° gennaio 2026 ma la cui applicazione anticipata è consentita, e per i quali andranno rese apposite informazioni nella nota integrativa in base a quanto richiesto da IAS 8:


Titolo documento Data emissione Data di entrata in vigore Data di omologazione Regolamento UE e data di pubblicazione
Modifiche alla classificazione e alla valutazione degli strumenti finanziari (Modifiche all’IFRS 9 e all’IFRS 7) maggio  2024 1° gennaio 2026 27 maggio 2025 (UE) 2025/1047

28 maggio 2025

Contratti collegati all’energia elettrica dipendente dalla natura (Modifiche all’IFRS 9 e all’IFRS 7) dicembre 2024 1° gennaio 2026 30 giugno 2025 (UE) 2025/1266

1° luglio 2025

Ciclo annuale di miglioramenti ai principi contabili IFRS – Volume 11 (Modifiche all’IFRS 1, all’IFRS 7, all’IFRS 9, all’IFRS 10 e allo IAS 7) luglio 2024 1° gennaio 2026 9 luglio 2025 (UE) 2025/1311

10 luglio 2025


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata principalmente per recepire quanto indicato nella Comunicazione Consob 13/25 del 4 luglio 2025 e nel Richiamo d’attenzione Consob n. 2/24 del 20 dicembre 2024.

Non appena disponibili gli emendamenti ai principi contabili OIC, in corso di finalizzazione, saranno pubblicate anche la Lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la Lista di controllo dei principi di redazione del bilancio consolidato – Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti.

(Così, Comunicato stampa Assirevi del 4 dicembre 2025)


Dal bilancio al reddito d’impresa, dai Commercialisti una studio sulla determinazione dell’ammontare deducibile di proventi e oneri finanziari

“Proventi e oneri finanziari per bilancio 2023 e successivi. Procedura per la determinazione dell’ammontare deducibile” è il titolo del documento pubblicato oggi dal Consiglio nazionale e Fondazione nazionale Ricerca.

Il lavoro – che rientra nell’ambito dell’attività dell’area “Fiscalità”, alla quale è delegato il Consigliere nazionale e tesoriere Salvatore Regalbuto, e della Commissione di studio “Imposte dirette”, presieduta da Stefano Poeta – è stato realizzato da Manuela Piccaluga, Veronica Pignatta e Franco Vernassa.

Gli articoli 61 e 96 del TUIR trattano del regime fiscale dei proventi e degli oneri finanziari che hanno subito numerose variazioni nel tempo. L’ultimo aggiornamento dell’art. 96, che ha comportato la revisione complessiva del regime, deriva dal recepimento della Direttiva ATAD 1 (2016/1164) con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2018 (2019 pe gli esercizi solari). La norma ha lo scopo di incentivare la capitalizzazione delle imprese. Oltre alle modifiche dell’art. 96, ci sono anche le novità, a partire dai bilanci 2016, introdotte dal Codice civile (D.Lgs. 18 agosto 2015 n. 139) con la conseguente variazione dei principi contabili OIC.

Inoltre, dal punto di vista fiscale, è stata introdotta la “derivazione rafforzata” con l’art. 83 TUIR (prima tramite l’art. 13-bis del D.L. 30 dicembre 2016 n. 244 convertito con la L. 27 febbraio 2017 n. 19, poi con l’art. 8 del D.L. 21 giugno 2022 n. 73 convertito con la L. 4 agosto 2022 n. 122 e da ultimo con l’art. 1, commi 273-275 della L. 29 dicembre 2022 n. 197).

Nella versione attuale (1° marzo 2024) della derivazione rafforzata le imprese possono essere di fatto suddivise in tre categorie:

  1. soggetti IAS adopter, con fiscalità basata sul principio di “derivazione rafforzata” ed altre specifiche particolarità;
  2. soggetti (non IAS adopter) diversi dalle microimprese che non hanno optato per la redazione del bilancio ordinario, con fiscalità basata sul principio di “derivazione rafforzata”, definiti anche soggetti “OIC adopter”;
  3. microimprese, con fiscalità basata sul principio di “derivazione semplice”.

La tripartizione fiscale è piuttosto rigida come stabilito dall’art. 83, comma 1, del d.P.R. 22 dicembre 1986, n. 917 (TUIR), che prevede che per i soggetti che redigono il bilancio in conformità alle disposizioni del Codice civile e che rientrano nella definizione di microimpresa (che non abbiano optato per la contabilità ordinaria), non trovi applicazione il c.d. principio di “derivazione rafforzata”, continuando quindi a rendersi applicabile la derivazione semplice.

Dal punto di vista strettamente letterale, il modificato art. 83 del TUIR esclude l’applicazione del principio di derivazione rafforzata per le microimprese anche laddove le stesse:

  • redigessero il bilancio in forma abbreviata (applicando, quindi, interamente i criteri di valutazione di cui all’art. 2426 c.c.), oppure
  • decidessero di valutare i crediti, i debiti e i titoli secondo il criterio del costo ammortizzato, pur redigendo il bilancio applicando le semplificazioni per esse previste.

La procedura non tiene conto dell’art. 6, comma 1, lett. d) della L. 111/2023, che tra i principi di revisione del sistema di imposizione sui redditi delle società prevede la «revisione della disciplina della deducibilità degli interessi passivi anche attraverso l’introduzione di apposte franchigie, fermo restando il contrasto all’erosione della base imponibile realizzata dai gruppi societari transnazionali».

(Così, comunicato stampa del CNDCEC del 17 aprile 2024)

Link al Documento pubblicato dal Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e dalla Fondazione Nazionale Ricerca “Proventi e oneri finanziari per bilancio 2023 e successivi. Procedura per la determinazione dell’ammontare deducibile”

Link esterno al sito Press https://press-magazine.it: testata ufficiale del Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC) – https://press-magazine.it/wp-content/uploads/2024/04/2024_04_17_proventi-e-oneri-finanziari-per-bilancio-2023-e-successivi.pdf


Disponibile la checklist Assirevi 2021 per la nota dei bilanci IAS/IFRS

Nel sito dell’Associazione pubblicata anche la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo delle informazioni integrative (Disclosures) da fornire nelle note ai bilanci redatti secondo i principi contabili internazionali (IAS/IFRS) e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità.

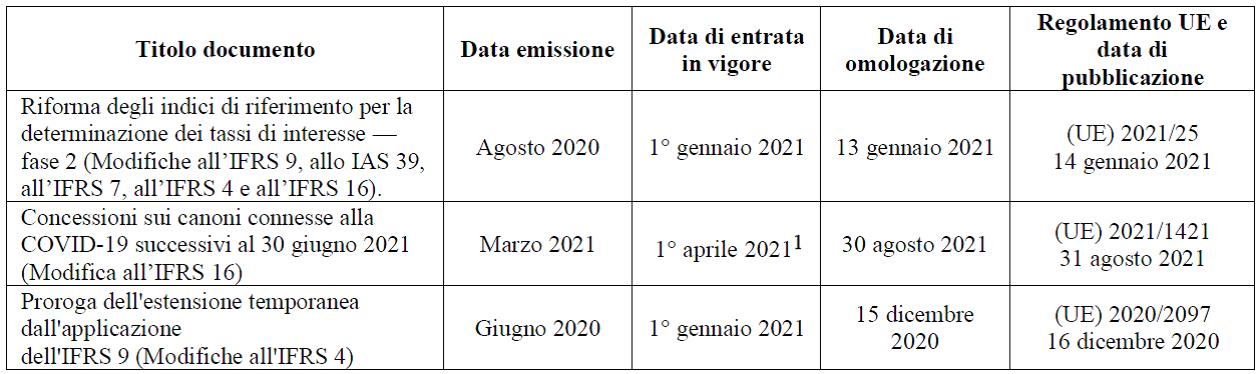
La checklist pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno. Nel dettaglio, sono stati recepiti i requisiti d’informativa conseguenti all’adozione dei documenti di seguito riepilogati, per gli esercizi con inizio dal 1° gennaio 2021 o successivamente:


(1) – Il documento IASB entra in vigore a partire dagli esercizi che iniziano da o dopo il 1° aprile 2021, ma è consentita l’applicazione anticipata anche per i bilanci non autorizzati alla pubblicazione entro il 31 marzo 2021 (data di pubblicazione della modifica all’IFRS 16). Il regolamento di omologazione dell’Unione Europea, pubblicato nell’agosto del 2021 prevede che la modifica all’IFRS 16 deve essere applicata al più tardi dal 1° aprile 2021 per gli esercizi finanziari che iniziano a partire dal 1° gennaio 2021.


In sostanza, la check-list IFRS è stata aggiornata per tenere conto degli emendamenti degli IFRS omologati nel corso di tutto il 2021, ed applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2021.

Tali emendamenti hanno riguardato in particolare le modifiche apportate ad una serie di Standard (IFRS 9, IAS 39, IFRS 7, IFRS 4 ed IFRS 16) come effetto della riforma degli indici di riferimento per la determinazione dei tassi di interesse. In particolare, tali modifiche implicano un trattamento contabile specifico per ripartire nel tempo le variazioni di valore degli strumenti finanziari o dei contratti di leasing dovute alla sostituzione dell’indice di riferimento per la determinazione dei tassi di interesse.

È da rilevare inoltre che il principio contabile IFRS 16 è stato modificato per consentire l’estensione del sostegno operativo, già previsto nel corso del precedente esercizio, connesso alla COVID-19, facoltativo e temporaneo, per i locatari che beneficiano di sospensioni dei pagamenti dovuti per il leasing. Conseguentemente, è stata confermata l’informativa relativa alle suddette modifiche.

Infine, si segnalano le modifiche apportate all’IFRS 4 mirate a rimediare alle conseguenze contabili temporanee dello sfasamento tra la data di entrata in vigore dell’IFRS 9 Strumenti finanziari e la data di entrata in vigore del futuro IFRS 17 Contratti assicurativi. In particolare, le modifiche all’IFRS 4 prorogano la scadenza dell’esenzione temporanea dall’applicazione dell’IFRS 9 fino al 2023 al fine di allineare la data di entrata in vigore dell’IFRS 9 al nuovo IFRS 17.

La check-list IFRS è stata inoltre integrata per tenere conto di taluni principi (o modifiche a principi esistenti) omologati nel corso del 2021 di cui, pur applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2022, è consentita l’applicazione anticipata:


(2) – La modifica all’IFRS 16 non è stata oggetto di omologazione da parte dell’Unione Europea perché la modifica si riferisce ad un esempio illustrativo che non è parte integrante dello standard


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata al fine di tenere conto dei provvedimenti pubblicati nel 2021.

In particolare, gli aggiornamenti apportati riguardano principalmente la nuova definizione di Posizione Finanziaria Netta di cui agli Orientamenti ESMA del 4 marzo 2021.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio. La nuova “lista di controllo” è accessibile a partire da oggi nella apposita sezione “Checklist” del sito ASSIREVI.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)