Spesometro ed esterometro al 30 aprile 2019 e Lipe del IV trimestre 2018 al 10 aprile 2019. In Gazzetta il D.P.C.M. di proroga

Pubblicato nella Gazzetta Ufficiale 5 marzo 2019, n. 54, il D.P.C.M. 27 febbraio 2019 che proroga i termini di trasmissione dello spesometro, dell’esterometro e delle comunicazioni liquidazioni IVA.

Questi i punti essenziali:

L’ art. 1, ai commi 1 e 2, prevede la proroga dal 28 febbraio 2019 al 30 aprile 2019 per le:

  • comunicazioni dello spesometro del III e IV trimestre 2018 e, per coloro che hanno optato per la trasmissione semestrale, del II semestre 2018 (art. 1, comma 1)
  • comunicazioni dei dati relativi a cessioni di beni e prestazioni di servizi verso e da soggetti esteri (esterometro).

L’art. 2 prevede la proroga dal 28 febbraio 2019 al 10 aprile 2019 per le comunicazioni delle liquidazioni periodiche IVA del IV trimestre 2018.

L’art. 3 prevede, ai commi 1 e 2, per i soggetti che facilitano le vendite a distanza mediante l’uso di interfacce elettroniche, la proroga dei termini:

  • per i versamenti IVA relativi ai primi tre mesi del 2019, da effettuare entro il 16 aprile 2019, al 16 maggio 2019, con la maggiorazione dello 0,40 per cento mensile a titolo di interesse;
  • per le comunicazioni dei dati relativi a cessioni di beni e prestazioni di servizi verso e da soggetti esteri  relative ai mesi di marzo e aprile, al 31 maggio 2019.

Link al Decreto del Presidente del Consiglio dei Ministri 27 febbraio 2019, recante: «Modifica dei termini di trasmissione dei dati relativi a spesometro, esterometro e comunicazioni liquidazioni IVA, nonché proroga dei termini per i versamenti IVA e le comunicazioni dei dati per i soggetti che facilitano le vendite a distanza tramite l’uso di interfacce elettroniche», pubblicato nella Gazzetta Ufficiale 5 marzo 2019, n. 54


Incroci tra volume d’affari e spesometro. In arrivo le comunicazioni delle anomalie riscontrate


Con provvedimento del Direttore dell’Agenzia delle entrate dell’8 ottobre 2018, prot. n. 237975/2018, approvate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di Finanza, anche mediante l’utilizzo di strumenti informatici (Pec, cassetto fiscale), le informazioni derivanti dal confronto con i dati comunicati, dal contribuente e dai suoi clienti soggetti passivi IVA, all’Agenzia delle Entrate ai sensi dell’articolo 21 del decreto legge 31 maggio 2010, n. 78, nella versione vigente fino al 23 ottobre 2016, da cui risulterebbe che lo stesso abbia omesso, in tutto o in parte, di dichiarare il volume d’affari conseguito. Naturalmente i contribuenti, avuto conoscenza delle informazioni e degli elementi resi dall’Agenzia delle Entrate possono regolarizzare gli errori o le omissioni eventualmente commessi secondo le modalità previste dall’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, beneficiando della riduzione delle sanzioni in ragione del tempo trascorso dalla commissione delle violazioni stesse.

Link al Provvedimento del Direttore dell’Agenzia delle entrate dell’8 ottobre 2018, prot. n. 237975/2018, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA per i quali emergono delle differenze tra il volume d’affari dichiarato e l’importo delle operazioni comunicate dai contribuenti e dai loro clienti all’Agenzia delle Entrate ai sensi dell’articolo 21 del decreto legge 31 maggio 2010, n. 78», pubblicato l’8 ottobre 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


In Gazzetta il decreto-legge dignità lavoratori e imprese convertito in legge

Sulla Gazzetta ufficiale n. 186 dell’11 agosto 2018 pubblicata la legge 9 agosto 2018, n. 96, recante: «Conversione in legge, con modificazioni, del decreto-legge 12 luglio 2018, n. 87, recante disposizioni urgenti per la dignità dei lavoratori e delle imprese». Nella stessa Gazzetta pubblicato anche il decreto-legge n. 87/2018 coordinato con la legge di conversione.

Link al testo del decreto-legge 12 luglio 2018, n. 87, coordinato con la legge di conversione


In Gazzetta Ufficiale il cd.”Decreto-dignità”

Pubblicato nella Gazzetta Ufficiale n.161 del 13/07/2018 il decreto legge recante misure urgenti per la dignità dei lavoratori e delle imprese (cd.”Decreto-dignità”).

Link al testo integrale del decreto-Legge 12 luglio 2018, n. 87, recante: «Disposizioni urgenti per la dignità dei lavoratori e delle imprese». (In Gazzetta Ufficiale n.161 del 13/07/2018). In vigore dal 14 luglio 2018


Le misure in materia di fiscale contenute nel ”Decreto-dignità”

In attesa della pubblicazione nella Gazzetta Ufficiale del decreto legge, recante misure urgenti per la dignità dei lavoratori e delle imprese (cd. ”Decreto-dignità”), si evidenziano alcune disposizioni in materia fiscale introdotte dal provvedimento urgente.

In particolare, di immediata applicazione troviamo:

  • la revisione dell’istituto del cosiddetto “redditometro” (art. 9);
  • il rinvio della prossima scadenza per l’invio dei dati delle fatture emesse e ricevute cosiddetto “spesometro” (art. 10);
  • l’abolizione dello split payment per le prestazioni di servizi i cui compensi sono assoggettati a ritenute alla fonte a titolo di imposta ( art. 11).

Nel dettaglio, l’articolo 9 (Disposizioni in materia di redditometro), prevede innanzitutto, che il decreto ministeriale che elenca gli elementi indicativi di capacità contributiva attualmente vigente (redditometro) venga abrogato con effetto dall’anno di imposta in corso al 31 dicembre 2016. Conseguentemente, l’articolo in esame puntualizza che la novella introdotta non si applichi agli inviti per fornire dati e notizie rilevanti ai fini dell’accertamento e agli altri atti previsti dall’art. 38, comma settimo, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 per gli anni di imposta fino al 31 dicembre 2015 e che in ogni caso non si applica agli atti già notificati e non si fa luogo al rimborso delle somme già pagate. Inoltre, si prevede che il Ministero dell’economia e delle finanze possa emanare un nuovo decreto in merito dopo aver sentito l’ISTAT e le associazioni maggiormente rappresentative dei consumatori. L’articolo 10 (Disposizioni in materia di invio dei dati delle fatture emesse e ricevute) con specifico riferimento alle comunicazioni dei dati di fatturazione relativi al terzo trimestre del 2018, prevede che le stesse possono essere trasmesse telematicamente all’Agenzia delle entrate entro il 28 febbraio 2019, anziché entro il secondo mese successivo al trimestre. L’articolo 11 (Split payment) prevede l’abolizione dello split payment per le prestazioni di servizi i cui compensi sono soggetti a ritenute alla fonte a titolo di imposta sul reddito. Si ricorda che, per i tecnici dell’Agenzia delle entrate (Telefisco 2015), la locuzione «ritenute alla fonte a titolo d’imposta sul reddito», fini della non applicazione del meccanismo della scissione, fa riferimento anche alle ritenute a titolo di acconto.

Di seguito si riporta il testo (in bozza e quindi da verificare con la versione che sarà pubblicata in Gazzetta) del Titolo IV (Misure in materia di semplificazione fiscale) del decreto legge.

Articolo 9
(Disposizioni in materia di redditometro)

1. All’articolo 38 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 sono apportate le seguenti modificazioni:

a) al comma quinto, dopo la parola «biennale» sono inserite le seguenti parole: «, sentiti l’ISTAT e le associazioni maggiormente rappresentative dei consumatori per gli aspetti riguardanti la metodica di ricostruzione induttiva del reddito complessivo in base alla capacità di spesa ed alla propensione al risparmio dei contribuenti.».

2. È abrogato il decreto del Ministro dell’Economia e delle finanze del 16 settembre 2015, pubblicato nella Gazzetta Ufficiale del 25 settembre 2015, n. 223, con effetto dall’anno di imposta in corso al 31 dicembre 2016.

3. Il presente articolo non si applica agli inviti per fornire dati e notizie rilevanti ai fini dell’accertamento e agli altri atti previsti dall’articolo 38, comma settimo, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 per gli anni di imposta fino al 31 dicembre 2015. In ogni caso non si applica agli atti già notificati e non si fa luogo al rimborso delle somme già pagate.

Articolo 10
(Disposizioni in materia di invio dei dati delle fatture emesse e ricevute)

1.Con riferimento all’adempimento comunicativo di cui all’articolo 21, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122 i dati relativi al terzo trimestre del 2018 possono essere trasmessi entro il 28 febbraio 2019.

2. Al comma 2, lettera a), dell’articolo 1-ter del decreto legge 16 ottobre 2017, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 dopo le parole «cadenza semestrale» sono aggiunte le seguenti parole: «, entro il 30 settembre per il primo semestre ed entro il 28 febbraio dell’anno successivo per il secondo semestre».

Articolo 11
(Split payment)

1. Le disposizioni di cui all’articolo 17-ter, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, non si applicano ai compensi per prestazioni di servizi assoggettati a ritenute alla fonte a titolo di imposta sul reddito. All’articolo 1, comma 1, del decreto legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo, la lettera c) è abrogata.

Art. 12
(Entrata in vigore)

Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.

Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.


Pacchettino fiscale e misure per il contrasto del lavoro a tempo determinato. Approvato il decreto legge

Il Consiglio dei ministri di lunedì 2 luglio 2018, ha approvato un decreto-legge che introduce misure urgenti in tema di contratti di lavoro a tempo determinato, pubblicità di giochi e adempimenti fiscali.

Il provvedimento urgente mira, in particolare:

  • a limitare l’utilizzo dei contratti di lavoro a tempo determinato. Si riduce in tal modo il lavoro a tempo determinato, riservando la contrattazione a termine ai casi di reale necessità da parte del datore di lavoro. A questo scopo, si prevede che, fatta salva la possibilità di libera stipulazione tra le parti del primo contratto a tempo determinato, di durata comunque non superiore a 12 mesi di lavoro in assenza di specifiche causali, l’eventuale rinnovo dello stesso sarà possibile esclusivamente a fronte di esigenze temporanee e limitate. In presenza di una di queste condizioni già a partire dal primo contratto sarà possibile apporre un termine comunque non superiore a 24 mesi. Al fine di indirizzare i datori di lavoro verso l’utilizzo di forme contrattuali stabili, inoltre, si prevede l’aumento dello 0,5% del contributo addizionale – attualmente pari all’1,4% della retribuzione imponibile ai fini previdenziali, a carico del datore di lavoro, per i rapporti di lavoro subordinato non a tempo indeterminato – in caso di rinnovo del contratto a tempo determinato, anche in somministrazione;
  • a salvaguardare i livelli occupazionali e contrastare la delocalizzazione delle aziende che abbiano ottenuto aiuti dallo Stato per impiantare, ampliare e sostenere le proprie attività economiche in Italia;
  • a contrastare il grave fenomeno della ludopatia, vietando la pubblicità di giochi o scommesse con vincite in denaro;
  • a introdurre misure in materia di semplificazione fiscale, attraverso la revisione dell’istituto del cosiddetto “redditometro” in chiave di contrasto all’economia sommersa, il rinvio della prossima scadenza per l’invio dei dati delle fatture emesse e ricevute (cosiddetto “spesometro”), nonché l’abolizione dello split payment per le prestazioni di servizi rese alle pubbliche amministrazioni dai professionisti i cui compensi sono assoggettati a ritenute alla fonte a titolo di imposta o a titolo di acconto. Le nuove norme prevedono, innanzitutto, che il decreto ministeriale che elenca gli elementi indicativi di capacità contributiva attualmente vigente (redditometro) non ha più effetto per i controlli ancora da effettuare sull’anno di imposta 2016 e successivi. Inoltre, si prevede che il Ministero dell’economia e delle finanze possa emanare un nuovo decreto in merito dopo aver sentito l’ISTAT e le associazioni maggiormente rappresentative dei consumatori. Con specifico riferimento alle comunicazioni dei dati di fatturazione relativi al terzo trimestre del 2018, infine, si interviene prevedendo che gli stessi possono essere trasmessi telematicamente all’Agenzia delle entrate entro il 28 febbraio 2019, anziché entro il secondo mese successivo al trimestre.


Nel nuovo spesometro la “proroga” al 6 aprile per le comunicazioni 2017 relative al secondo semestre e alle integrazioni del primo

C’è tempo fino al prossimo 6 aprile per la comunicazione dei dati delle fatture del secondo semestre 2017. Stesso termine anche per la trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e per le relative variazioni. Lo stabilisce il provvedimento firmato oggi dal direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini, con cui, dopo il confronto con gli operatori sulla bozza pubblicata il 19 gennaio scorso, vengono recepite in forma definitiva le semplificazioni introdotte dal D.L. n. 148/2017. Tra le nuove misure, finalizzate ad alleggerire gli adempimenti per imprese e professionisti, vengono semplificate e ridotte le informazioni richieste, diventa possibile comunicare i dati riepilogativi per le fatture emesse e ricevute di importo inferiore a 300 euro, diventa facoltativa la scelta di trasmettere i dati con cadenza trimestrale o semestrale.

Due mesi per inviare i dati delle fatture

Per garantire il rispetto delle norme dello Statuto del contribuente, la scadenza per la comunicazione dei dati delle fatture del secondo semestre 2017, originariamente fissata al 28 febbraio, viene spostata al 6 aprile 2018, ossia al sessantesimo giorno successivo alla pubblicazione del provvedimento odierno. Alla stessa data è fissata la scadenza per le eventuali integrazioni e per la trasmissione telematica opzionale dei dati delle fatture emesse e ricevute. Inoltre, le comunicazioni delle fatture riferite alle operazioni del 2018 – anche per chi esercita l’opzione – potranno essere inviate con cadenza trimestrale o semestrale.

Le semplificazioni

Come detto, il provvedimento recepisce le novità introdotte dal D.L. n. 148/2017, in particolare per le fatture di importo inferiore a 300 euro registrate cumulativamente è possibile comunicare i dati relativi al documento riepilogativo anziché quelli dei singoli documenti. Viene inoltre limitato il numero delle informazioni da trasmettere, perché diventa facoltativo compilare i dati anagrafici di dettaglio delle controparti. Infine, i contribuenti possono trasmettere i dati delle fatture emesse, di quelle ricevute e delle relative variazioni sia con cadenza trimestrale che con cadenza semestrale. Le nuove regole possono essere utilizzate anche per inviare le comunicazioni integrative di quelle errate riferite al primo semestre 2017. I contribuenti che intendono continuare a utilizzare il software di mercato usato per predisporre la comunicazione del primo semestre 2017 possono continuare a trasmettere i dati secondo le precedenti regole.

Online due software di supporto

Per agevolare i contribuenti e gli intermediari, l’Agenzia mette a disposizione sul proprio sito internet due pacchetti software gratuiti, uno per il controllo dei file delle comunicazioni e uno per la loro compilazione. (Così, comunicato stampa Agenzia delle entrate del 5 febbraio 2018)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 febbraio 2018, prot. n. 29190/2018, recante: «Modifiche delle specifiche tecniche dei provvedimenti del Direttore dell’Agenzia delle entrate del 27 marzo 2017, numero 58793, e del 28 ottobre 2016, numero 182070. Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute di cui all’articolo 21 del decreto-legge 31 maggio 2010, n. 78» – Pubblicato sito web dell’Agenzia delle entrate il 05/02/2018

Link al sito dell’Agenzia delle entrate per gli allegati:


Nel provvedimento in bozza di approvazione del nuovo spesometro, più tempo per inviare i dati delle fatture


Online la bozza del provvedimento che approva le regole tecniche per la trasmissione telematica dei dati delle fatture emesse e ricevute e delle eventuali successive variazioni. La bozza recepisce le novità introdotte dal decreto-legge n. 148 del 2017 finalizzate a semplificare il set informativo da trasmettere, ad esempio prevedendo una comunicazione cumulativa per le fatture di importo inferiore a 300 euro. Per consentire agli operatori di prendere visione delle nuove indicazioni, la scadenza dell’invio dei dati relativi alle fatture del secondo semestre 2017 viene spostata al sessantesimo giorno successivo alla pubblicazione del provvedimento definitivo.

Meno dati e possibilità di comunicare il documento riepilogativo delle fatture di importo inferiore a 300 euro

Sarà facoltativo compilare i dati anagrafici di dettaglio delle controparti e sarà possibile comunicare solo i dati del documento riepilogativo registrato, anziché i dati dei singoli documenti, per le fatture emesse e ricevute di importo inferiore a 300 euro. I contribuenti che hanno utilizzato un software di mercato per la predisposizione della comunicazione del primo semestre 2017 e non intendono modificarlo, potranno continuare a compilare la comunicazione secondo le previgenti regole tecniche (retro-compatibilità). Le nuove semplificazioni potranno essere utilizzate anche per inviare le comunicazioni integrative di quelle errate riferite al primo semestre 2017.

Nuove scadenze ok anche per l’invio telematico dei dati fattura

Secondo quanto previsto dalla bozza, i termini per l’invio della comunicazione vengono allineati a quelli della comunicazione obbligatoria. Anche chi esercita l’opzione, infatti, potrà decidere se inviare con cadenza trimestrale o semestrale le comunicazioni delle fatture riferite alle operazioni del 2018.

 Più tempo per inviare i dati delle fatture

Come dispone il punto 1.5 della bozza di provvedimento, «ai sensi dell’articolo 3, comma 2, della legge 27 luglio 200, n. 212, i termini per gli adempimenti delle comunicazioni di cui all’articolo 21 del decreto-legge 31 maggio 2010, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, per il secondo semestre 2017 nonché per le integrazioni delle comunicazioni relative al primo semestre 2017, al fine di avvalersi delle disposizioni di cui al comma 1 del citato articolo 1 ter del decreto-legge n. 148 del 2017, sono fissati al sessantesimo giorno successivo alla data di adozione del presente provvedimento (ndr. ora in bozza)».

Si ricorda che il provvedimento – ora solo in bozza – sarà emanato al fine di consentire la predisposizione e l’invio della comunicazione dei dati fattura nel rispetto delle nuove disposizioni normative contenute nell’articolo 1-ter (Disposizioni relative alla trasmissione dei dati delle fatture emesse e ricevute) del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 che ha previsto la facoltà, per il contribuente, di trasmettere i dati delle fatture emesse, di quelle ricevute e registrate, e delle relative variazioni:

  • sia con cadenza trimestrale che con cadenza semestrale;
  • limitando gli stessi alla partita IVA dei soggetti coinvolti nelle operazioni, o al codice fiscale per i soggetti che non agiscono nell’esercizio di imprese, arti e professioni, alla data ed al numero della fattura, alla base imponibile, all’aliquota applicata e all’imposta nonché alla tipologia dell’operazione ai fini dell’IVA nel caso in cui l’imposta non sia indicata in fattura.

La medesima disposizione normativa ha previsto, inoltre, che, in luogo dei dati delle fatture emesse e di quelle ricevute di importo inferiore a 300 euro, registrate cumulativamente ai sensi dell’articolo 6, commi 1 e 6, del Regolamento di cui al D.P.R. 9 dicembre 1996, n. 695, è in facoltà dei contribuenti trasmettere i seguenti dati del documento riepilogativo: la partita IVA del cedente o del prestatore per il documento riepilogativo delle fatture attive, la partita IVA del cessionario o committente per il documento riepilogativo delle fatture passive, la data e il numero del documento riepilogativo nonché l’ammontare imponibile complessivo e l’ammontare dell’imposta complessiva distinti secondo l’aliquota applicata.

Link al Provvedimento del Direttore dell’Agenzia delle entrate (in bozza), recante: «Modifiche delle specifiche tecniche dei provvedimenti del Direttore dell’Agenzia delle entrate del 27 marzo 2017, numero 58793, e del 28 ottobre 2016, numero 182070. Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute di cui all’articolo 21 del decreto-legge 31 maggio 2010, n. 78»

Link al sito dell’Agenzia delle entrate per:


Il Decreto fiscale approvato al Senato


Dalla rottamazione bis alle esimenti delle sanzioni per gli errori nello spesometro tante la novità fiscali. Con Ok alla fiducia il provvedimento passa alla Camera.


Errata trasmissione dello Spesometro primo semestre 2017. Senza sanzioni con invio dei dati esatti entro febbraio 2018

Semplificazione dello Spesometro – Emendamenti al decreto fiscale

«1. Le sanzioni di cui all’articolo 11, commi 1 e 2-bis, del decreto legislativo 18 dicembre 1997, n. 471, per l’errata trasmissione dei dati delle fatture emesse e ricevute, prevista dall’articolo 1, comma 3, del decreto legislativo 5 agosto 2015, n. 127 e dall’articolo 21del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, non si applicano relativamente alle comunicazioni effettuate per il primo semestre 2017 a condizione che i dati esatti siano trasmessi entro il 28 febbraio 2018». Questo il testo dell’art. 1-bis., rubricato (Disposizioni relative alla trasmissione dei dati delle fatture emesse e ricevute), inserito da un ammendamento approvato in commissione Bilancio al Senato. In base al citato comma 1-bis, non applicabili le sanzioni per l’errata trasmissione dei dati delle fatture emesse e ricevute nel cd. Spesometro relativo al primo semestre 2017 a condizione che i dati esatti siano trasmessi entro il 28 febbraio 2018. Si ricorda a tal proposito che per l’omissione o per l’errata trasmissione dei dati delle fatture emesse e ricevute si applica la sanzione amministrativa di 2 euro per ciascuna fattura, con un massimo di 1.000 euro per ciascun trimestre. La sanzione è ridotta alla metà, entro il limite massimo di euro 500, se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati. Nel computo delle sanzioni non si applica la disciplina prevista dall’articolo 12 del D.Lgs. n. 472 del 1997, n. 472 (c.d. cumulo giuridico), in caso di concorso e continuazione della violazione: pertanto per il computo delle sanzioni relative alla mancata o errata trasmissione di singole fatture si applica il cumulo materiale (in pratica si sommano singolarmente). Tali ricordate sanzioni, se l’emendamento verrà confermato, per il solo primo invio, saranno evitate trasmettendo i dati corretti entro il prossimo 28 febbraio 2018.

Le altre modifiche approvate in commissione bilancio

Altra novella rilevante è la possibilità di comunicazione delle fatture di importo inferiore a 300 euro mediante la trasmissione del documento riepilogativo registrato ai sensi dell’articolo ai sensi dell’articolo 6, commi 1 e 6, del D.P.R. 9 dicembre 1996, n. 695. Inoltre, concessa la facoltà di trasmettere i dati con cadenza semestrale. Di seguito il testo dei successivi commi del nuovo articolo dell’art. 1-bis.

«2. Con riferimento all’adempimento comunicativo di cui all’articolo 21 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, come modificato dall’articolo 4, comma 3, del decreto-legge 22 ottobre 2016 n. 193, convertito, con modificazioni, dalla legge 1º dicembre 2016 n. 225:

è in facoltà dei contribuenti trasmettere i dati con cadenza semestrale limitando gli stessi alla partita IVA dei soggetti coinvolti nelle operazioni o, per i soggetti che non agiscono nell’esercizio di imprese arti e professioni, al codice fiscale, alla data ed al numero della fattura, alla base imponibile, all’aliquota applicata e all’imposta nonché alla tipologia dell’operazione ai fini IVA nel caso in cui l’imposta non sia indicata in fattura;

in luogo dei dati delle fatture emesse e di quelle ricevute di importo inferiore a 300 euro, registrate cumulativamente ai sensi dell’articolo 6, commi 1 e 6, del decreto del Presidente della Repubblica 9 dicembre 1996, n. 695, è facoltà dei contribuenti trasmettere i dati del documento riepilogativo. I dati da trasmettere comprendono almeno la partita IVA del cedente o del prestatore per il documento riepilogativo delle fatture attive, la partita IVA del cessionario o committente per il documento riepilogativo delle fatture passive, la data e il numero del documento riepilogativo nonché l’ammontare imponibile complessivo e l’ammontare dell’imposta complessiva distinti secondo l’aliquota applicata.

3. Le amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, sono esonerate dalla trasmissione dei dati delle fatture emesse nei confronti dei consumatori finali.

.

5. Con provvedimento del direttore dell’Agenzia delle entrate sono stabilite le modalità di approvazione del presente articolo.

6. All’articolo 1, comma 6, del decreto legislativo 5 agosto 2015, n. 127, le parole “all’articolo 11, comma 1” sono sostituite dalle seguenti: “all’articolo 11, comma 2-bis.”.»

Per saperne di più:

Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»

Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione telematica

Provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Spesometro: prorogato al 16 ottobre 2017 il termine per la trasmissione

Proroga trasmissione Spesometro I semestre 2017
Proroga trasmissione spesometro I semestre 2017

Posticipato al 16 ottobre 2017 il termine per effettuare la comunicazione all’Agenzia delle Entrate dei dati delle fatture emesse e ricevute relative al primo semestre del 2017. La proroga è prevista da un Decreto del Presidente del Consiglio dei Ministri (DPCM), su proposta del Ministro dell’Economia e delle Finanze Pier Carlo Padoan, che oggi ha firmato il provvedimento. (Cfr. comunicato Mef del 4 ottobre 2017)


Spesometro I semestre 2017: ufficializzata la proroga al 5 ottobre 2017

clip_image002Il funzionamento del servizio telematico “Fatture e Corrispettivi” è stato sospeso dal 22 al 25 settembre 2017. Conseguentemente, il termine del 28 settembre 2017 per la trasmissione dei dati delle fatture emesse e ricevute previsti dall’art. 21 del decreto legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010 n. 122, è differito al 5 ottobre 2017. Queste le “sintetiche” motivazioni del provvedimento del Direttore dell’Agenzia delle entrate del 28 settembre 2017, prot. 199339/2017 che ha disposto la proroga del termine di scadenza per la trasmissione dei dati delle fatture emesse e ricevute al 5 ottobre 2017.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 settembre 2017, prot. 199339/2017, recante: «Irregolare funzionamento del servizio telematico “Fatture e Corrispettivi” per la trasmissione dei dati delle fatture emesse e ricevute di cui all’articolo 21 del decreto legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122»


Spesometro: dal blackout telematico mini proroga al 5 ottobre. Il servizio web riparte dal 26 settembre

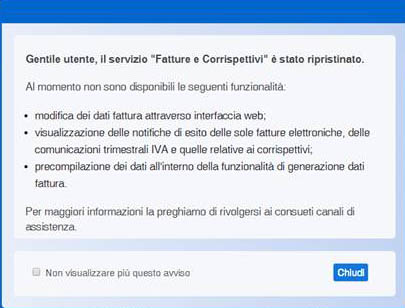
L’Agenzia delle entrate comunica che il servizio web ‘Fatture e Corrispettivi’, temporaneamente sospeso dalla serata del 22 settembre scorso, sarà nuovamente disponibile agli utenti entro domani, martedì 26, a valle di alcuni interventi correttivi effettuati da Sogei, che gestisce il sistema informativo dell’Anagrafe Tributaria.

Il servizio web per l’invio dei dati delle fatture sarà quindi ripristinato, con l’eccezione di alcune funzionalità sulle quali sono in corso ancora interventi da parte di Sogei volti a ripristinare al più presto il servizio completo. In particolare non sono ancora attive le seguenti funzionalità: modifica dei dati fattura attraverso interfaccia web; la visualizzazione delle notifiche di esito delle sole fatture elettroniche, delle comunicazioni trimestrali IVA e quelle relative ai corrispettivi; la precompilazione dei dati all’interno della funzionalità di generazione dati fattura.

Si ricorda, in proposito, che sono comunque sempre stati attivi tutti gli altri canali di trasmissione dei dati attraverso software gestionali.

In considerazione dei disagi sopravvenuti, con provvedimento del direttore di Agenzia delle entrate in corso di emanazione, saranno ritenute tempestive le comunicazioni relative ai dati delle fatture presentate entro il 5 ottobre 2017.

Inoltre, gli uffici dell’Agenzia, ove riscontrino obiettive difficoltà per i contribuenti, valuteranno la possibilità di non applicare le sanzioni per meri errori materiali e/o nel caso in cui l’adempimento sia stato effettuato dopo il 5 ottobre, ma entro i 15 giorni dall’originaria scadenza. (Così, comunicato stampa Agenzia delle entrate del 25 settembre 2017)


Spesometro primo semestre 2017: nuovo set di risposte. Focus su agenzie di viaggio ex art. 74-ter e rapporti con soggetti esteri

L’Agenzia delle entrate ha pubblicato nuove Faq e relative risposte sulle regole di compilazione e di trasmissione del file contenenti le comunicazioni telematiche alla Agenzia delle Entrate. I chiarimenti forniti sono sviluppati secondo la formula della risposta a precisa domanda. Di seguito, le ultime pubblicate.

Link ad una selezione di risposte a domande più frequenti in merito alle comunicazioni telematiche alla Agenzia delle Entrate – Agenzia delle Entrate – Faq inserite il 22 settembre 2017

Per saperne di più:

Spesometro primo semestre 2017: le Faq e relative risposte sulle regole di compilazione e di trasmissione del file

Faq – Selezione di risposte a domande più frequenti in merito alle comunicazioni telematiche alla Agenzia delle Entrate – Agenzia delle Entrate – Aggiornate al 20 settembre 2017 

Comunicazione dei dati delle fatture: l’Agenzia eviterà duplicazioni in caso di errato invio di dati di fatture che sono oggetto di trasmissione al sistema Sts. Per Curatori e commissari obbligo di invio solo per documenti di loro “competenza”

Agenzia delle Entrate – Avviso del 12 settembre 2017


Circolari e Risoluzioni

Comunicazione dei dati delle fatture per i produttori agricoli ex art. 34, comma 6, del D.P.R. n. 633/72: esonero solo se l’attività viene svolta in terreni ubicati in misura maggiore al 50% in zone montane

Risoluzione dell’Agenzia delle Entrate n. 105 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Esonero dall’obbligo previsto per i produttori agricoli di cui all’articolo 34, comma 6, del D.P.R. n. 633/1972 situati nelle zone montane – Requisiti per poter beneficiare dell’esonero – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 9 del D.P.R. 29/09/1973, n. 601»

Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»

Comunicazione analitica dei dati delle fatture emesse e ricevute. Le risposte ai quesiti dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Definizione delle informazioni da trasmettere – Riposte ai quesiti – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017»

Nuova comunicazione analitica dei dati delle fatture emesse e ricevute. Invio per tutte le fatture. Confermate le esclusioni per forfetari e contribuenti che si avvalgono del regime fiscale di vantaggio

Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche all’Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015, n. 127 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, prot. n. 182070/2016 – Primi chiarimenti»


Provvedimenti dell’Agenzia delle Entrate


Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione telematica

Provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Spesometro primo semestre 2017: le faq e relative risposte sulle regole di compilazione e di trasmissione del file

NERVOUS

L’Agenzia delle entrate ha pubblicato sul proprio sito internet una serie Faq e relative risposte che riguardano le regole di compilazione e di trasmissione del file contenenti le comunicazioni telematiche alla Agenzia delle Entrate. I chiarimenti forniti sono sviluppati secondo la formula della risposta a precisa domanda.

Link ad una selezione di risposte che riguardano la comunicazione analitica dei dati delle fatture emesse e ricevute, in scadenza il 28 settembre 2017


Comunicazione dei dati delle fatture: l’Agenzia eviterà duplicazioni in caso di errato invio di dati di fatture che sono oggetto di trasmissione al sistema Sts

Comunicazione dei dati delle fatture - nuovi chiarimenti
Comunicazione dei dati delle fatture – nuovi chiarimenti

 
Per Curatori e commissari obbligo di invio solo per documenti di loro “competenza”

Nella comunicazione dei dati delle fatture in scadenza il prossimo 28 settembre è possibile non inserire i dati delle fatture che sono oggetto di trasmissione al Sistema Tessera Sanitaria (articolo 3, comma 3, del D.Lgs. n. 175/2014 – in “Finanza & Fisco” n. 14/2016, pag. 1047). L’Agenzia delle Entrate, comunque, accoglierà ed eviterà duplicazione delle informazioni anche se le comunicazioni dovessero ricomprendere i dati trasmessi al Sistema Tessera Sanitaria.

L’Agenzia delle Entrate specifica inoltre che i curatori fallimentari e i commissari liquidatori sono tenuti ad effettuare la comunicazione dei dati delle fatture della società/impresa fallita o in liquidazione coatta amministrativa rispettando i termini normativamente previsti per l’adempimento, ma con riferimento alle fatture da loro emesse e ricevute/registrate dalla data di dichiarazione di fallimento o di liquidazione coatta amministrativa.

Resta ferma la possibilità per gli stessi curatori e commissari di inviare anche i dati delle fatture emesse e ricevute/registrate anteriormente alla dichiarazione di fallimento o di liquidazione coatta amministrativa, di cui sono entrati in possesso ai fini dell’assolvimento del propri incarichi. (Così, avviso pubblicato nel sito web dell’Agenzia delle entrate il 12 settembre 2017)

Per saperne di più:

Circolari e Risoluzioni

Comunicazione dei dati delle fatture per i produttori agricoli ex art. 34, comma 6, del D.P.R. n. 633/72: esonero solo se l’attività viene svolta in terreni ubicati in misura maggiore al 50% in zone montane

Risoluzione dell’Agenzia delle Entrate n. 105 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Esonero dall’obbligo previsto per i produttori agricoli di cui all’articolo 34, comma 6, del D.P.R. n. 633/1972 situati nelle zone montane – Requisiti per poter beneficiare dell’esonero – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 9 del D.P.R. 29/09/1973, n. 601»

Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»

Comunicazione analitica dei dati delle fatture emesse e ricevute. Le risposte ai quesiti dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Definizione delle informazioni da trasmettere – Riposte ai quesiti – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017»

Nuova comunicazione analitica dei dati delle fatture emesse e ricevute. Invio per tutte le fatture. Confermate le esclusioni per forfetari e contribuenti che si avvalgono del regime fiscale di vantaggio

Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche all’Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015, n. 127 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, prot. n. 182070/2016 – Primi chiarimenti»

Provvedimenti dell’Agenzia delle Entrate

Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione telematica

Provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Posticipato al 28 settembre 2017 il termine per la comunicazione delle fatture del primo semestre del 2017

Prorogato al 28 settembre 2017 il termine per la comunicazione delle fatture I semestre 2017

Prorogato al 28 settembre 2017 il termine per effettuare la comunicazione delle fatture emesse e di quelle ricevute e registrate relative al primo semestre del 2017. La proroga è stata prevista da un Decreto del Presidente del Consiglio dei Ministri (D.P.C.M.), su proposta del Ministro dell’Economia e delle Finanze Pier Carlo Padoan, di prossima pubblicazione sulla Gazzetta Ufficiale.  (Cfr. comunicato stampa Mef del 1° settembre 2017)


Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Per le comunicazione trimestrale dei dati delle fatture emesse, di quelle ricevute e registrate, e delle relative note di variazione, nonché della comunicazione dei dati delle liquidazioni periodiche IVA (articoli 21 e 21-bis del D.L. 31 maggio 2010, n. 78, convertito, con modificazioni, dalla L. 30 luglio 2010, n. 122, il primo sostituito e il secondo inserito dall’articolo 4 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225 — in “Finanza & Fisco” n. 24-25/2016, pag. 1933), il comma 3, del citato articolo 4 del D.L. 193/2016, cd Decreto Fiscale “collegato”, prevede un pesante impianto sanzionatorio in caso di violazione degli obblighi di trasmissione delle comunicazioni. In particolare, con l’aggiunta dei commi 2-bis e 2-ter all’articolo 11 del D.Lgs. n. 471 del 1997, il famigerato decreto fiscale prevede:

–      per l’omissione o per l’errata trasmissione dei dati delle fatture emesse e ricevute si applica la sanzione amministrativa di 2 euro per ciascuna fattura, con un massimo di 1.000 euro per ciascun trimestre. La sanzione è ridotta alla metà, entro il limite massimo di euro 500, se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati. Nel computo delle sanzione non si applica la disciplina prevista dall’articolo 12 del D.Lgs. n. 472 del 1997, n. 472 (c.d. cumulo giuridico), in caso di concorso e continuazione della violazione: pertanto per il computo delle sanzioni relative alla mancata o errata trasmissione di singole fatture si applica il cumulo materiale (in pratica si sommano singolarmente);

–      per l’omessa, incompleta o infedele comunicazione dei dati delle liquidazioni periodiche, prevista dall’articolo 21-bis, si applica una sanzione amministrativa da 500 a 2.000 euro. La sanzione è ridotta alla metà, se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati. Per questo tipo di violazioni non è stato previsto alcun tipo di limitazione all’applicazione del c.d. cumulo giuridico delle sanzioni.

Tanto premesso, l’Agenzia delle entrate con la risoluzione n. 104 E del 28 luglio 2017, ha diffuso una bussola per permettere ai contribuenti di porre rimedio agli eventuali errori od omissioni, mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del D.Lgs. n. 472/1997 (in “Finanza & Fisco” n. 24-25/2016, pag. 1960). Nel rimandare a tale documento per ulteriori approfondimenti, si riporta un esempio di regolarizzazione dell’omissione di una comunicazione della liquidazione periodica relativa al primo trimestre del 2017 (la cui scadenza è stata rinviata al 12 giugno 2017 dal D.P.C.M. del 22 maggio 2017).

La riduzione delle sanzioni graduata in ragione della tempestività. Ad esempio il ravvedimento, effettuato in data:

  • 31 luglio 2017, sanzione base di euro 500 ridotta a 1/9 (euro 55,56), ai sensi dell’articolo 13, comma 1, lett. a-bis), del D.Lgs. n. 472 del 1997. (contestualmente il contribuente dovrà assolvere l’obbligo comunicativo e versare la sanzione ridotta. In questo caso la regolarizzazione intervenendo prima della presentazione della dichiarazione annuale IVA, obbliga comunque all’invio della comunicazione inizialmente omessa/incompleta/errata).


  • il 30 aprile 2018, se nella dichiarazione IVA 2018 (presentata entro la scadenza del 30 aprile 2018) sono stati correttamente riepilogati i dati della comunicazione trimestrale omessa, sanzione base di euro 500 ridotta a 1/8 (euro 62,50), ai sensi dell’articolo 13, comma 1, lett. b), del D.Lgs. n. 472 del 1997. (In questo caso, invece, l’obbligo di invio della comunicazione inizialmente omessa/incompleta/errata, viene meno a causa regolarizzazione intervenuta direttamente con la dichiarazione annuale IVA).


  • il 10 settembre 2018, se nella dichiarazione IVA 2018 non sonostati correttamente riepilogati i dati della comunicazione trimestrale omessa, il contribuente dovrà presentare la dichiarazione IVA integrativa versando la relativa sanzione (cfr., sul punto, circolare n. 42/E del 12 ottobre 2016) cui si aggiunge la sanzione base di euro 500 ridotta a 1/7, ai sensi dell’articolo 13, comma 1, lett. b-bis), del D.Lgs. n. 472 del 1997 (euro 71,43).


Link al testo della risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delli comunicazione – Modalità di ravvedimento – Artt. 21 e 21-bis del DL 31/05/2010, n. 78, conv., con mod., dalla L 30/07/2010, n. 122 – Art. 4, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017– Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471


Trasmissione telematica dei dati delle fatture emesse e ricevute: le risposte ai quesiti dell’Agenzia delle entrate

Come deve essere compilata la comunicazione in caso di fatture “cointestate”? È possibile integrare e rettificare la comunicazione dei “dati fattura” oltre il quindicesimo giorno dal termine di adempimento? Sono alcuni dei dubbi sollevati dai professionisti e dalle associazioni di categoria in merito alla trasmissione telematica alle Entrate dei dati delle fatture emesse e ricevute, a cui l’Agenzia fornisce risposte e chiarimenti con la risoluzione n. 87/E del 5 luglio 2017.

Cosa fare in caso di errori

L’Agenzia delle Entrate precisa che per ravvedere l’omesso o errato adempimento comunicativo è consentito l’invio di una comunicazione con cui integrare o rettificare quella trasmessa, anche oltre il quindicesimo giorno dal termine di adempimento.

Chiarimenti anche sui tempi

Il documento di prassi conferma che la comunicazione dei dati riferiti alle “fatture emesse” deve contenere le informazioni riferite alle fatture con data coerente con il periodo di riferimento. Per esempio, la comunicazione “dati fattura” riferita al primo semestre dell’anno 2017 dovrà contenere le informazioni relative alle fatture emesse che riportano la data rientrante in quel semestre. Inoltre, la risoluzione chiarisce che, nel caso in cui il contribuente, appartenente alla categoria degli autotrasportatori, si avvalga della facoltà di differire la registrazione al trimestre successivo a quello di emissione, la comunicazione dei dati di tali fatture farà riferimento alla data di registrazione.

Le fatture “cointestate”

Cosa succede nel caso di fatture “cointestate”? L’Agenzia ritiene non plausibile l’emissione di una fattura “cointestata” verso un cessionario/committente soggetto passivo IVA (B2B). Nel caso, invece, di una fattura emessa nei confronti di un cessionario/committente non soggetto passivo (B2C), la compilazione della sezione “Identificativi Fiscali” andrà effettuata riportando i dati di uno solo dei soggetti. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2017)

Link al testo della risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017, con oggetto: Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Ulteriori chiarimenti – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Per saperne di più:

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione

Diffuse dall’Agenzia delle entratele regole e i termini per la trasmissione telematica dei dati delle fatture emesse e ricevute e delle relative variazioni e dei dati delle liquidazioni periodiche IVA. Con provvedimento dell’Agenzia delle Entrate del 27 marzo 2017, prot. 58793/2017, recante: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070», le Entrate stabiliscono un termine unico valido sia per la trasmissione telematica opzionale dei dati delle fatture (D.Lgs n. 125/2015) sia per la trasmissione dei dati delle fatture prevista dal D.L. n. 78/2010 modificato dal D.L. n. 193/2016. Per semplificare il più possibile gli adempimenti, pertanto, l’invio dei dati delle fatture previsto dal D.Lgs n. 127/2015 può essere effettuato entro il 16 settembre 2017, per il primo semestre dell’anno in corso, ed entro il mese di febbraio 2018 per il secondo semestre. Il provvedimento del Direttore dell’Agenzia, inoltre, stabilisce che i dati acquisiti verranno messi tempestivamente a disposizione dei contribuenti che li hanno inviati nell’interfaccia web “Fatture e Corrispettivi”. In questo modo sarà possibile instaurare un dialogo tra l’Agenzia e i contribuenti prima dell’invio della dichiarazione, nel caso emergano, dall’analisi dei dati trasmessi, potenziali incoerenze tra i dati delle fatture e quelli delle liquidazioni Iva.

I termini per l’invio


Il Provvedimento ha uniformato, per il primo anno di applicazione, i termini per l’invio opzionale dei dati delle fatture (di cui all’art. 1, comma 3 del decreto legislativo 5 agosto 2015, n. 127) con i nuovi termini per la “Comunicazione dei dati delle fatture emesse e ricevute” (di cui agli articoli 21 del decreto-legge 31 maggio 2010, n. 78) stabiliti dal decreto “Milleproroghe” (decreto-legge 30 dicembre 2016, n. 244 convertito con modificazioni dalla legge 27 febbraio 2017, n. 19). In sintesi:


Tipo di comunicazione 1° anno di applicazione (2017) A regime  
Comunicazione dei dati delle fatture emesse e ricevute (art. 21 D.L. n. 78/2010) 1° semestre entro il 16 settembre 2017 2° semestre entro febbraio 2018 1° trimestre entro il 31 maggio2° trimestre entro il 16 settembre

3° trimestre entro il 30 novembre

4° trimestre entro febbraio

Comunicazione opzionale dei dati delle fatture (art. 1, comma 4, D.Lgs. n. 127/2016) 1° semestre entro il 16 settembre 2017 2° semestre entro febbraio 2018 1° trimestre entro il 31 maggio2° trimestre entro il 16 settembre

3° trimestre entro il 30 novembre

4° trimestre entro febbraio

Comunicazione dei dati delle liquidazioni periodiche Iva (art. 21-bis D.L. n. 78/2010) 1° trimestre entro il 31 maggio 2° trimestre entro il 16 settembre

3° trimestre entro il 30 novembre

4° trimestre entro febbraio

1° trimestre entro il 31 maggio2° trimestre entro il 16 settembre

3° trimestre entro il 30 novembre

4° trimestre entro febbraio


(Cfr., comunicato stampa Agenzia delle entrate del 27 marzo 2017)


Decreto-Legge “Milleproroghe” 2017: le misure urgenti fiscali

 Il testo e la sintesi delle disposizioni fiscali 

Si pubblicano gli articoli in materia fiscale del decreto-legge 30 dicembre 2016, n. 244, recante proroga e definizione di termini.

Le disposizioni sono accompagnate da una sintesi del contenuto.

Si ricorda che nella giornata del 16 febbraio il Senato ha approvato il relativo disegno di legge di conversione, (A.S. 2630) che è stato poi trasmesso alla Camera (A.C. 4304). Il decreto legge è stato definitivamente approvato dalla Camera il 23 febbraio 2017.

Testo del decreto-legge approvato dalla Camera


Articolo 3, comma 3-octies (Indennità di disoccupazione per i collaboratori coordinati e continuativi)

3-octies. Ai fini della prosecuzione della sperimentazione relativa al riconoscimento della indennità di disoccupazione mensile denominata DIS-COLL, di cui all’articolo 15 del decreto legislativo 4 marzo 2015, n. 22, le disposizioni di cui all’articolo 1, comma 310, della legge 28 dicembre 2015, n. 208, sono prorogate fino al 30 giugno 2017, in relazione agli eventi di disoccupazione verificatisi a decorrere dal 1°gennaio 2017 e sino al 30 giugno 2017, nel limite di 19,2 milioni di euro per l’anno 2017. Al relativo onere, pari a 19,2 milioni di euro per l’anno 2017, si provvede mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 43, comma 6, del decreto legislativo 14 settembre 2015, n. 148

L’articolo 3, comma 3-octies, proroga fino al 30 giugno 2017 (in luogo del 31 dicembre 2016) l’istituto dell’indennità di disoccupazione per i collaboratori coordinati e continuativi (DIS-COLL). La proroga concerne gli eventi di disoccupazione ricadenti nel periodo 1° gennaio 2017 – 30 giugno 2017, nel limite di 19,2 milioni di euro per il 2017.

Articolo 3, comma 3-novies (Esercizio dell’opzione lavoratori rimpatriati)

3-novies. Il termine per l’esercizio dell’opzione di cui all’articolo 16, comma 4, del decreto legislativo 14 settembre 2015, n. 147, è prorogato al 30 aprile 2017, per i lavoratori dipendenti che non l’hanno già esercitata, secondo le modalità attuative individuate con provvedimento del direttore dell’Agenzia delle entrate da emanare entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto.

Il comma 3-novies, proroga al 30 aprile 2017 il termine per l’esercizio dell’opzione di cui all’articolo 16, comma 4, del decreto legislativo 14 settembre 2015, n. 147, per i lavoratori dipendenti che non l’hanno già esercitata, secondo le modalità attuative individuate con provvedimento del Direttore dell’Agenzia delle entrate da emanare entro trenta giorni dall’entrata in vigore della legge di conversione del presente decreto.

Si rammenta che l’opzione in oggetto riguarda la facoltà per i lavoratori rimpatriati di scegliere fra due differenti regimi fiscali per il periodo d’imposta in corso al 31 dicembre 2016 e per quello successivo.

Il primo regime fiscale (recato dall’articolo 3 della legge n. 238 del 2010) stabilisce che i redditi di lavoro dipendente, i redditi d’impresa e i redditi di lavoro autonomo percepiti dalle persone fisiche in questione concorrono alla formazione della base imponibile ai fini dell’imposta sul reddito delle persone fisiche in misura ridotta, pari al 20 per cento per le lavoratrici e al 30 per cento per i lavoratori, in presenza dei requisiti prescritti dalla medesima legge n. 238. Il secondo regime, definito nell’ articolo 16, comma 1, del decreto legislativo n. 147 del 2015, prevede che i redditi di lavoro dipendente e di lavoro autonomo prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato concorrono alla formazione del reddito complessivo limitatamente al cinquanta per cento del suo ammontare al ricorrere di determinate condizioni.

Articolo 6, comma 8 (Commercio su aree pubbliche)

 8. Al fine di allineare le scadenze delle concessioni di commercio su aree pubbliche garantendo omogeneità di gestione delle procedure di assegnazione, il termine delle concessioni in essere alla data di entrata in vigore della presente disposizione e con scadenza anteriore al 31 dicembre 2018 è prorogato fino a tale data. Le amministrazioni interessate, che non vi abbiano già provveduto, devono avviare le procedure di selezione pubblica, nel rispetto della vigente normativa dello Stato e delle regioni, al fine del rilascio delle nuove concessioni entro la suddetta data. Nelle more degli adempimenti da parte dei comuni sono comunque salvaguardati i diritti degli operatori uscenti.

L’articolo 6, comma 8, dispone che il termine delle concessioni per commercio su aree pubbliche in essere alla data di entrata in vigore del decreto-legge in esame e con scadenza anteriore al 31 dicembre 2018, è prorogato fino a tale data, al fine di allineare le scadenze delle concessioni e garantire omogeneità di gestione nelle procedure di assegnazione sull’intero territorio nazionale. La norma non dispone la proroga di una specifica disposizione legislativa.

La norma in esame, pertanto, sembra applicarsi, prorogando la relativa scadenza al 31 dicembre 2018:

  • alle concessioni scadute e rinnovate (o rilasciate) dopo l’entrata in vigore del D.Lgs. n. 59/2010, la cui scadenza era già stata prorogata fino al 7 maggio 2017;
  • alle concessioni che scadono dopo l’entrata in vigore dell’Accordo della Conferenza unificata del 16 luglio 2015 e nei due anni successivi, la cui scadenza era già stata prorogata fino al 15 luglio 2017;
  • alle concessioni scadute prima dell’entrata in vigore del D.Lgs. n. 59/2010, che sono state rinnovate automaticamente e la cui scadenza sia anteriore al 31 dicembre 2018.

Introdotta, infine, la specificazione che le amministrazioni interessate, che non vi abbiano già provveduto, devono avviare le procedure di selezione pubblica, nel rispetto della vigente normativa dello Stato e delle Regioni, al fine del rilascio delle nuove concessioni entro il 31 dicembre 2018. Si prevede altresì che, nelle more degli adempimenti da parte dei Comuni, siano comunque salvaguardati i diritti degli operatori uscenti.

Articolo 7, comma 3-bis (Proroga termine invio dei dati relativi alle spese veterinarie)

3-bis. I termini vigenti previsti a carico dei veterinari iscritti agli albi professionali per l’invio al Sistema tessera sanitaria dei dati delle spese veterinarie sostenute dalle persone fisiche a partire dal 1° gennaio 2016, riguardanti le tipologie di animali individuate dal regolamento di cui al decreto del Ministro delle finanze 6 giugno 2001, n. 289, fissati con il decreto del Ministero dell’economia e delle finanze 16 settembre 2016, pubblicato nella Gazzetta Ufficiale n. 225 del 26 settembre 2016, sono prorogati al 28 febbraio dell’anno successivo a quello di sostenimento delle spese.

Il comma 3-bis dell’articolo 7, dispone una proroga dei termini (dal 31 gennaio al 28 febbraio dell’anno successivo al sostenimento di spese veterinarie) per l’invio al Sistema tessera sanitaria (STS), da parte dei veterinari iscritti agli Albi professionali, dei dati relativi alle predette spese – in relazione ad animali da compagnia e destinati alla pratica sportiva – sostenute da persone fisiche a partire dal 1° gennaio 2016.

Articolo 9, comma 3 (Contrasto alle pratiche di servizio abusivo taxi e di noleggio con conducente)

3. All’articolo 2, comma 3, del decreto-legge 25 marzo 2010, n. 40, convertito, con modificazioni, dalla legge 22 maggio 2010, n. 73, le parole: «31 dicembre 2016» sono sostituite dalle seguenti: «31 dicembre 2017». Conseguentemente, la sospensione dell’efficacia disposta dall’articolo 7-bis, comma 1, del decreto-legge 10 febbraio 2009, n. 5, convertito, con modificazioni, dalla legge 9 aprile 2009, n. 33, si intende prorogata fino al 31 dicembre 2017.

Il comma 3 dell’articolo 9 proroga al 31 dicembre 2017 il termine per l’emanazione del decreto del Ministero delle infrastrutture e trasporti finalizzato ad impedire le pratiche di esercizio abusivo del servizio taxi e del servizio di noleggio con conducente. Con tale decreto dovrebbero altresì definirsi gli indirizzi generali per l’attività di programmazione e di pianificazione delle regioni, ai fini del rilascio, da parte dei Comuni, dei titoli autorizzativi. Il decreto dovrà essere emanato di concerto con il Ministero dello sviluppo economico e previa intesa con la Conferenza Unificata di cui al decreto legislativo 28 agosto 1997, n. 281.

La proroga viene disposta modificando l’articolo 2, comma 3, del D.L. n. 40/2010 che ha previsto l’emanazione di un decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dello sviluppo economico, previa intesa con la Conferenza Unificata, per la rideterminazione dei principi fondamentali di cui alla legge n. 21/1992 (relativa alla disciplina dei servizi di autotrasporto pubblico non di linea), allo scopo di contrastare l’esercizio abusivo delle attività di taxi e di noleggio con conducente e di assicurare omogeneità di applicazione di tale disciplina in ambito nazionale. L’ultimo periodo del comma 3 prevede infine che la sospensione dell’efficacia delle disposizioni in materia di trasporto di persone mediante autoservizi non di linea (di cui all’articolo 29, comma 1-quater, del decreto-legge 30 dicembre 2008, n. 207) operi fino alla data del 31 dicembre 2017. Tale effetto è conseguito attraverso la proroga per l’anno 2017 delle disposizioni dell’articolo 7-bis del decreto-legge n. 5 del 2009.

Articolo 9, comma 5 (Pagamento del contributo per l’iscrizione all’albo nazionale degli autotrasportatori di cose per conto di terzi)

5. Il termine di cui all’articolo 63, comma 4, della legge 6 giugno 1974, n. 298, è prorogato, limitatamente all’anno 2017, al 31 marzo 2017.

Il comma 5 dell’articolo 9 proroga, limitatamente all’anno 2017, il termine per il pagamento del contributo per l’iscrizione all’albo nazionale degli autotrasportatori di cose per conto di terzi, previsto dall’articolo 63, comma 4, della legge 6 giugno 1974, n. 298, al 31 marzo 2017.

Articolo 9, commi 9-octies e 9-undecies (Detrazione dell’IVA dall’IRPEF per acquisti unità immobiliari)

9-octies. All’articolo 1, comma 56, della legge 28 dicembre 2015, n. 208, le parole: «31 dicembre 2016» sono sostituite dalle seguenti: «31 dicembre 2017».

9-novies. Agli oneri derivanti dal comma 9-octies, valutati in 15,9 milioni di euro per l’anno 2018 e in 9,1 milioni di euro per ciascuno degli anni dal 2019 al 2027, si provvede mediante corrispondente riduzione del Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307.

9-decies. Il Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è incrementato di 6,8 milioni di euro per l’anno 2028.

9-undecies. Agli oneri di cui al comma 9-decies, pari a 6,8 milioni di euro per l’anno 2028, si provvede mediante utilizzo delle maggiori entrate derivanti, nel medesimo anno 2028, dal comma 9-octies.

Il comma 9-octies, estende all’anno 2017 la detrazione dell’IVA pagata per l’acquisto di immobili a destinazione residenziale di classe energetica A o B, introdotta dalla legge n. 208 del 2015 per l’anno 2016. In particolare, si consente di detrarre dall’IRPEF, fino alla concorrenza del suo ammontare, il 50 per cento dell’importo corrisposto a titolo di IVA per l’acquisto, effettuato entro il 31 dicembre 2017 (in luogo del 31 dicembre 2016), di unità immobiliari a destinazione residenziale, di classe energetica A o B ai sensi della normativa vigente, se cedute dalle imprese costruttrici delle stesse. La detrazione è pari al 50 per cento dell’imposta dovuta ed è ripartita in 10 quote annuali. I commi dal 9-novies al 9-undecies provvedono alla copertura dei relativi oneri finanziari.

Articolo 10, comma 2-ter (Patrocinio davanti alle giurisdizioni superiori)

2-ter. Al comma 4 dell’articolo 22 della legge 31 dicembre 2012, n. 247, la parola: «quattro» è sostituita dalla seguente: «cinque».

Il comma 2-ter, proroga di un ulteriore anno la disciplina transitoria che consente l’iscrizione all’albo per il patrocinio davanti alle giurisdizioni superiori in base ai requisiti previsti prima della riforma forense. In particolare, la disposizione interviene sull’art. 22 della legge di riforma della professione forense (legge n. 247 del 2012) che disciplina l’albo speciale che abilita gli avvocati al patrocinio dinanzi alla Corte di cassazione, al Consiglio di Stato, alla Corte dei Conti, alla Corte costituzionale e al Tribunale superiore delle acque pubbliche.

Modificando la norma transitoria (comma 4), il provvedimento consente l’iscrizione all’albo speciale agli avvocati che maturino i requisiti previsti prima della riforma entro 5 anni (in luogo degli attuali 4 anni) dall’entrata in vigore della legge n. 247 del 2012, e dunque entro il 2 febbraio 2018.

Articolo 10, comma 2-quater (Disciplina transitoria esame di abilitazione forense)

2-quater. All’articolo 49, comma 1, della legge 31 dicembre 2012, n. 247, la parola: «quattro» è sostituita dalla seguente: «cinque».

Il comma 2-quater dell’articolo 10, modificando l’art. 49 della legge professionale forense (L. 247 del 2012) proroga di un anno (da 4 a 5 anni) il termine, decorrente dalla data di vigenza della stessa legge (2 febbraio 2013), che consente lo svolgimento con la disciplina previgente – sia in relazione alle prove scritte e orali sia alle modalità esecutive – dell’esame di abilitazione all’esercizio alla professione di avvocato. Tale esame continuerà, quindi, ad essere sostenuto con le vecchie regole fino al 2 febbraio 2018.

Articolo 11, comma 2 (Card cultura per i diciottenni)

2. Il termine di cui all’articolo 5, comma 1, del decreto del Presidente del Consiglio dei ministri 15 settembre 2016, n. 187, è prorogato al 30 giugno 2017.

L’articolo 11, comma 2, proroga (dal 31 gennaio 2017) al 30 giugno 2017 il termine previsto dall’art. 5, co. 1, del DPCM 15 settembre 2016, n. 187 per la registrazione dei giovani che, avendo compiuto 18 anni nel 2016, intendono fruire della Card cultura

Articolo 13, comma 4 (Disposizioni in materia di entrate di Enti locali)

4. Le disposizioni di cui all’articolo 2-bis del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, si applicano a decorrere dal 1° ottobre 2017. Al citato articolo 2-bis del decreto-legge n. 193 del 2016 sono apportate le seguenti modificazioni:

a) sono aggiunte, in fine, le seguenti parole: «ovvero, a decorrere dal 1° ottobre 2017, per tutte le entrate riscosse, dal gestore del relativo servizio che risulti comunque iscritto nell’albo di cui all’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446, e si avvalga di reti di acquisizione del gettito che fanno ricorso a forme di cauzione collettiva e solidale già riconosciute dall’Amministrazione finanziaria, tali da consentire, in presenza della citata cauzione, l’acquisizione diretta da parte degli enti locali degli importi riscossi, non oltre il giorno del pagamento, al netto delle spese anticipate e dell’aggio dovuto nei confronti del predetto gestore»;

b) dopo il comma 1 è aggiunto il seguente:

«1-bis. Le disposizioni di cui al comma 1 non si applicano ai versamenti effettuati all’Agenzia delle entrate-Riscossione, di cui all’articolo 1, comma 3».

Il comma 4 dell’articolo 13, apporta alcune novelle all’articolo 2-bis del decreto-legge n. 193 del 2016.

In particolare, per effetto delle norme introdotte si posticipa dal 3 dicembre 2016 a1° ottobre 2017 (in luogo del termine del 1° luglio 2017, originariamente previsto dal decreto-legge) l’applicazione delle norme che:


  • dispongono l’effettuazione del pagamento spontaneo delle entrate degli enti locali sul conto corrente di tesoreria dei medesimi enti locali, mediante F24, ovvero attraverso strumenti di pagamento elettronici che gli enti impositori rendano disponibili, ferme restando le modalità di versamento previste per l’IMU e la TASI;
  • prevedono, per le entrate diverse da quelle tributarie, che il versamento sia effettuato esclusivamente sul conto corrente di tesoreria o tramite strumenti di pagamento elettronici; per tali entrate non è possibile l’utilizzo dell’F24.


Sempre per effetto delle norme, si dispone che dal 1º ottobre 2017 il versamento di tutte le entrate riscosse dal gestore del servizio consenta l’acquisizione da parte degli enti locali degli importi riscossi nel medesimo giorno del pagamento.

Si precisa inoltre che le norme in commento non si applicano ai versamenti effettuati al nuovo ente incaricato della riscossione nazionale, ovvero l’Agenzia delle entrate-Riscossione, operativa dal 1° luglio 2017.

Articolo 13, comma 4-bis (Contributo di sbarco)

4-bis. All’articolo 1, comma 26, della legge 28 dicembre 2015, n. 208, al terzo periodo, dopo le parole: «27 dicembre 2013, n. 147,» sono inserite le seguenti: «e a decorrere dal 2017 al contributo di sbarco di cui all’articolo 4, comma 3-bis, del decreto legislativo 14 marzo 2011, n. 23,».

Il comma 4-bis dell’articolo 13, consente agli enti locali, in deroga al blocco degli aumenti di tributi e addizionali previsto dalla legge di stabilità 2016, di disporre gli aumenti connessi al contributo di sbarco a decorrere dal 2017.

Articolo 13, commi 4-ter, 4-quater e 4-quinquies (Acquisti intracomunitari di beni e prestazioni di servizi ricevute da soggetti stabiliti in altro Stato membro dell’Ue)

4-ter. Gli obblighi di comunicazione dei dati relativi agli acquisti intracomunitari di beni ed alle prestazioni di servizi ricevute da soggetti stabiliti in altro Stato membro dell’Unione europea, previsti dall’articolo 50, comma 6, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427, nel testo vigente alla data di entrata in vigore del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, sono prorogati al 31 dicembre 2017.

Il comma 4-ter ripristina fino al 31 dicembre 2017 gli obblighi di comunicazione dei dati relativi agli acquisti intracomunitari di beni ed alle prestazioni di servizio ricevute da soggetti stabiliti in altro Stato membro dell’Unione europea, previsti dall’articolo 50, comma 6, del decreto-legge n. 331 del 1993, nel testo vigente alla data del 24 ottobre 2016 (data di entrata in vigore del decreto-legge n. 193 del 2016).

In estrema sintesi, si rammenta che l’articolo 50, comma 6 obbliga i contribuenti a presentare telematicamente all’Agenzia delle dogane gli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari, nonché delle prestazioni di servizi rese nei confronti di soggetti passivi stabiliti in un altro Stato membro della Comunità e quelle da questi ultimi ricevute. Gli elenchi riepilogativi delle prestazioni di servizi di cui al primo ed al secondo periodo non comprendono le operazioni per le quali non è dovuta l’imposta nello Stato membro in cui è stabilito il destinatario. Sul comma 6 è intervenuto l’articolo 4, comma 4, lettera b) del decreto-legge n. 193 del 2016 che ha disposto l’abrogazione, dal 1° gennaio 2017, degli obblighi di comunicazione relativi agli acquisti intracomunitari di beni e alle prestazioni di servizi ricevute da soggetti stabiliti in un altro Stato membro dell’Unione europea.

Di conseguenza, le norme in esame sostanzialmente fanno rivivere gli obblighi di comunicazione relativi ad acquisti intracomunitari e prestazioni di servizi rese da soggetti UE fino al 31 dicembre 2017.

Altre modifiche alla disciplina

4-quater. All’articolo 50 del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427, il comma 6 è sostituito dal seguente:

  1. I contribuenti presentano, anche per finalità statistiche, in via telematica all’Agenzia delle dogane e dei monopoli gli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, resi nei confronti di soggetti passivi stabiliti in un altro Stato membro dell’Unione europea e quelli da questi ultimi ricevuti. I soggetti di cui all’articolo 7-ter, comma 2, lettere b) e c), del decreto del Presidente della Repubblica n. 633 del 1972 presentano l’elenco riepilogativo degli acquisti intracomunitari di beni ricevuti da soggetti passivi stabiliti in un altro Stato membro dell’Unione europea. Con provvedimento del direttore dell’Agenzia delle entrate, di concerto con il direttore dell’Agenzia delle dogane e dei monopoli e d’intesa con l’Istituto nazionale di statistica, da emanare ai sensi del comma 6-ter, sono definite significative misure di semplificazione degli obblighi comunicativi dei contribuenti finalizzate a garantire anche la qualità e completezza delle informazioni statistiche richieste dai regolamenti dell’Unione europea e ad evitare duplicazioni prevedendo, in particolare, che il numero dei soggetti obbligati all’invio degli elenchi riepilogativi di cui ai periodi precedenti sia ridotto al minimo, diminuendo la platea complessiva dei soggetti interessati e comunque con obblighi informativi inferiori rispetto a quanto previsto dalla normativa vigente e nel rispetto della normativa dell’Unione europea. A seguito di eventuali modifiche dei regolamenti dell’Unione europea, con analogo provvedimento, sono definite ulteriori misure di semplificazione delle comunicazioni richieste».

4-quinquies. Il provvedimento di cui all’articolo 50, comma 6, terzo periodo, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427, come sostituito dal comma 4-quater del presente articolo, è adottato entro novanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto e produce effetti a decorrere dal 1° gennaio 2018.

Il comma 4-quater sostituisce il comma 6 dell’articolo 50 del decreto-legge n. 331 del 1993, modificando la normativa nei seguenti termini:

1) chiarisce che la presentazione degli elenchi riepilogativi all’Agenzia delle dogane e dei monopoli è effettuata anche per finalità statistiche;

2) gli obblighi di presentazione non riguardano più anche gli elenchi riepilogativi delle prestazioni di servizi;

3) i soggetti identificati ai fini dell’applicazione della disciplina sulla territorialità dell’IVA (enti, associazioni e organizzazioni, anche quelli non soggetti passivi, identificati ai fini IVA), presentano solo l’elenco riepilogativo degli acquisti intracomunitari (e quindi non più l’elenco riepilogativo delle prestazioni di servizi ricevute da soggetti passivi stabiliti in un altro Stato membro dell’Unione europea);

4) si affida a un provvedimento del Direttore dell’Agenzia delle entrate, di concerto con il Direttore dell’Agenzia delle dogane e dei monopoli, e d’intesa con l’Istituto Nazionale di Statistica la definizione di significative misure di semplificazione degli obblighi comunicativi dei contribuenti. Esse sono volte a garantire anche la qualità e completezza delle informazioni statistiche richieste dai regolamenti dell’Unione europea e ad evitare duplicazioni prevedendo, in particolare, che la numerosità dei soggetti obbligati all’invio degli elenchi riepilogativi sia ridotta al minimo, diminuendo la platea complessiva dei soggetti interessati e comunque con obblighi informativi inferiori rispetto a quanto previsto dalla normativa vigente e nel rispetto della normativa dell’Unione. A seguito di eventuali modifiche dei regolamenti dell’Unione europea, con analogo provvedimento, si dispone che vengano definite ulteriori misure di semplificazione delle comunicazioni richieste.

5) non è riproposta di fatto la previsione che esclude dagli elenchi riepilogativi delle prestazioni di servizi le operazioni per le quali non è dovuta l’imposta dello Stato membro in cui è stabilito il destinatario.

Il comma 4-quinquies stabilisce che il provvedimento di semplificazione delle comunicazioni di cui al comma 4-quater è adottato entro novanta giorni dall’entrata in vigore della legge di conversione del provvedimento in esame e produce effetti a decorrere dal 1° gennaio 2018.

Articolo 13, comma 4-sexies (Abrogate le comunicazioni dei beni d’impresa in godimento ai soci)

4-sexies. All’articolo 2 del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148, i commi 36-sexiesdecies e 36-septiesdecies sono abrogati.

Il comma 4-sexies abroga la disciplina delle comunicazioni al fisco e dei controlli dell’Agenzia delle entrate, relative alla concessione di beni d’impresa in godimento ai soci, previste ai commi 36-sexiesdecies e 36-septiesdecies dell’articolo 2 del decreto-legge n. 138 del 2011.

Articolo 13, comma 4-sexies (Contrasto all’evasione fiscale internazionale. Non serve un decreto MEF per la raccolta delle informazioni)

4-septies. All’articolo 1 della legge 28 dicembre 2015, n. 208, il comma 147 è abrogato.

Il comma 4-septies sopprime l’articolo 1, comma 147, della legge n. 208 del 2015, che demanda ad apposito decreto ministeriale l’individuazione dei criteri generali per la raccolta delle informazioni relative agli acquisti di beni e alle prestazioni di servizi ricevute da soggetti residenti fuori del territorio dello Stato, necessarie ad assicurare un adeguato presidio al contrasto dell’evasione internazionale, affidando poi a un successivo provvedimento del direttore dell’Agenzia delle entrate il compito di definire le modalità tecniche di applicazione della norma, con contestuale soppressione di eventuali duplicazioni di adempimenti già esistenti.

Articolo 13, comma 4-octies. (Reddito dell’unità immobiliare: riduzione del 30 per cento con meno obblighi)

4-octies. All’articolo 8 della legge 9 dicembre 1998, n. 431, il comma 2 è abrogato a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2016

Il comma 4-octies abroga, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2016, l’articolo 8, comma 2, della legge n. 431 del 1998. Detta norma subordina la facoltà di usufruire dell’abbattimento al 30% dell’imponibile derivante da contratti di affitto a canone concordato all’indicazione nella dichiarazione dei redditi, da parte del locatore, degli estremi di registrazione del contratto di locazione, nonché quelli della denuncia dell’immobile ai fini dell’applicazione dell’ICI.

Articolo 13, comma 6-quinquiesdecies. (Bilancio “non IFRS” per gli intermediari)

6-quinquiesdecies. All’articolo 48 del decreto legislativo 18 agosto 2015, n. 136, dopo il comma 2 è aggiunto il seguente: «2-bis. Gli intermediari finanziari iscritti nell’elenco generale di cui all’articolo 106 del testo unico di cui al decreto legislativo 1° settembre 1993, n. 385, ed i confidi iscritti nella sezione di cui all’articolo 155, comma 4, del medesimo testo unico, vigenti alla data del 4 settembre 2010, che possono continuare a operare ai sensi dell’articolo 10, comma 1, o dell’articolo 10, comma 4, lettera e), del decreto legislativo 13 agosto 2010, n. 141, possono applicare, ai fini del bilancio dell’impresa e del bilancio consolidato relativi agli esercizi chiusi o in corso al 31 dicembre 2016 e al 31 dicembre 2017, le disposizioni relative agli intermediari non IFRS di cui al capo II del presente decreto».

Il comma 6-quinquiesdecies dell’articolo 13, consente agli intermediari finanziari iscritti nell’apposito albo e ai confidi che hanno potuto continuare a svolgere la propria attività anche dopo l’entrata in vigore della riforma degli operatori finanziari di cui al D.Lgs. n. 141 del 2010, di continuare redigere il bilancio secondo le disposizioni relative agli intermediari “non IFRS”, ovvero gli intermediari non tenuti al rispetto dei principi contabili internazionali, in relazione agli esercizi chiusi o in corso al 31 dicembre 2016 e al 31 dicembre 2017.

Articolo 13-bis. 

Coordinamento della disciplina in materia di IRES e IRAP con il decreto legislativo n. 139 del 2015

Articolo 13-bis. comma 1 (Proroga di 15 giorni il termine per la presentazione delle dichiarazioni)

1. Per i soggetti di cui al comma 1-bis dell’articolo 83 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come introdotto dal numero 2) della lettera a) del comma 2 del presente articolo, relativamente al periodo d’imposta nel quale vanno dichiarati i componenti reddituali e patrimoniali rilevati in bilancio a decorrere dall’esercizio successivo a quello in corso al 31 dicembre 2015, il termine di cui al comma 2 dell’articolo 2 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, per la presentazione delle dichiarazioni in materia di imposte sui redditi e di IRAP, è prorogato di quindici giorni al fine di agevolare la prima applicazione delle disposizioni introdotte dal decreto legislativo 18 agosto 2015, n. 139, e delle disposizioni di coordinamento contenute nei commi seguenti.

Prorogato (comma 1) di 15 giorni il termine per la presentazione delle dichiarazioni dei redditi e delle dichiarazioni IRAP in favore delle imprese interessate dalle novità contabili, con riferimento al periodo di imposta nel quale vanno dichiarati i componenti reddituali e patrimoniali rilevati in bilancio, a decorrere dall’esercizio successivo a quello in corso al 31 dicembre 2015.

L’articolo 13-bis, commi da 2 a 11 (Coordinamento della disciplina IRES e IRAP con le disposizioni di cui al D.Lgs. n. 139 del 2015)

2. Al testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, sono apportate le seguenti modificazioni:

     a) all’articolo 83:

  1) al comma 1, dopo le parole: «decreto legislativo 28 febbraio 2005, n. 38,» sono inserite le seguenti: «e per i soggetti, diversi dalle micro-imprese di cui all’articolo 2435-ter del codice civile, che redigono il bilancio in conformità alle disposizioni del codice civile,» e le parole: «da detti princìpi contabili» sono sostituite dalle seguenti: «dai rispettivi princìpi contabili»;

  2) dopo il comma 1 è aggiunto il seguente:

    «1-bis. Ai fini del comma 1, ai soggetti, diversi dalle micro-imprese di cui all’articolo 2435-ter del codice civile, che redigono il bilancio in conformità alle disposizioni del codice civile, si applicano, in quanto compatibili, le disposizioni emanate in attuazione del comma 60 dell’articolo 1 della legge 24 dicembre 2007, n. 244, e del comma 7-quater dell’articolo 4 del decreto legislativo 28 febbraio 2005, n. 38»;

    b) al comma 2 dell’articolo 96, dopo le parole: «canoni di locazione finanziaria di beni strumentali» sono inserite le seguenti: «, nonché dei componenti positivi e negativi di natura straordinaria derivanti da trasferimenti di azienda o di rami di azienda»;

     c) all’articolo 108:

  1) il comma 1 è sostituito dal seguente:

    «1. Le spese relative a più esercizi sono deducibili nel limite della quota imputabile a ciascun esercizio»;

  2) il primo periodo del comma 2 è soppresso;

  3) il comma 3 è sostituito dal seguente:

    «3. Le quote di ammortamento dei beni acquisiti in esito agli studi e alle ricerche sono calcolate sul costo degli stessi diminuito dell’importo già dedotto. Per i contributi corrisposti a norma di legge dallo Stato o da altri enti pubblici a fronte dei costi relativi a studi e ricerche si applica l’articolo 88, comma 3»;

  4) al comma 4, le parole: «1, 2 e 3» sono sostituite dalle seguenti: «1 e 2»;

     d) all’articolo 109, comma 4, alinea, la parola: «internazionali» è sostituita dalle seguenti: «adottati dall’impresa»;

     e) al comma 9 dell’articolo 110 è aggiunto, in fine, il seguente periodo: «Sono tuttavia applicabili i tassi di cambio alternativi forniti da operatori internazionali indipendenti utilizzati dall’impresa nella contabilizzazione delle operazioni in valuta, purché la relativa quotazione sia resa disponibile attraverso fonti di informazione pubbliche e verificabili»;

     f) all’articolo 112:

  1) il comma 1 è abrogato;

  2) al comma 2, le parole: «delle operazioni “fuori bilancio” in corso» sono sostituite dalle seguenti: «degli strumenti finanziari derivati»;

  3) al comma 3-bis, dopo le parole: «19 luglio 2002,» sono inserite le seguenti: «e per i soggetti, diversi dalle micro-imprese di cui all’articolo 2435-ter del codice civile, che redigono il bilancio in conformità alle disposizioni del codice civile,»;

  4) al comma 4, le parole: «le operazioni di cui al comma 1 sono poste in essere» sono sostituite dalle seguenti: «gli strumenti finanziari derivati di cui al comma 2 sono iscritti in bilancio»;

  5) al comma 5, le parole: «le operazioni di cui al comma 2 sono poste in essere» sono sostituite dalle seguenti: «gli strumenti finanziari derivati di cui al comma 2 sono iscritti in bilancio»;

  6) il comma 6 è sostituito dal seguente:

    «6. Ai fini del presente articolo lo strumento finanziario derivato si considera con finalità di copertura in base alla corretta applicazione dei princìpi contabili adottati dall’impresa»;

  7) la rubrica è sostituita dalla seguente: «Strumenti finanziari derivati».

3. Al comma 1 dell’articolo 5 del decreto legislativo 15 dicembre 1997, n. 446, dopo le parole: «con esclusione delle voci di cui ai numeri 9), 10), lettere c) e d), 12) e 13)» sono inserite le seguenti: «, nonché dei componenti positivi e negativi di natura straordinaria derivanti da trasferimenti di azienda o di rami di azienda».

4. Il riferimento contenuto nelle norme vigenti di natura fiscale ai componenti positivi o negativi di cui alle lettere A) e B) dell’articolo 2425 del codice civile va inteso come riferito ai medesimi componenti assunti al netto dei componenti positivi e negativi di natura straordinaria derivanti da trasferimenti di azienda o di rami di azienda.

5. Le disposizioni di cui ai commi precedenti hanno efficacia con riguardo ai componenti reddituali e patrimoniali rilevati in bilancio a decorrere dall’esercizio successivo a quello in corso al 31 dicembre 2015. Continuano ad essere assoggettati alla disciplina fiscale previgente gli effetti reddituali e patrimoniali sul bilancio del predetto esercizio e di quelli successivi delle operazioni che risultino diversamente qualificate, classificate, valutate e imputate temporalmente ai fini fiscali rispetto alle qualificazioni, classificazioni, valutazioni e imputazioni temporali risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2015. In deroga al periodo precedente:

    a) la valutazione degli strumenti finanziari derivati differenti da quelli iscritti in bilancio con finalità di copertura di cui al comma 6 dell’articolo 112 del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, in essere nell’esercizio in corso al 31 dicembre 2015, ma non iscritti nel relativo bilancio, assume rilievo ai fini della determinazione del reddito al momento del realizzo;

    b) alla valutazione degli strumenti finanziari derivati differenti da quelli iscritti in bilancio con finalità di copertura di cui al comma 6 dell’articolo 112 del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, già iscritti in bilancio nell’esercizio in corso al 31 dicembre 2015, si applica l’articolo 112 del predetto testo unico, nel testo vigente prima della data di entrata in vigore della legge di conversione del presente decreto.

6. Le disposizioni di cui al comma 5 si applicano anche ai fini della determinazione della base imponibile di cui al decreto legislativo 15 dicembre 1997, n. 446.

7. Nel primo esercizio di applicazione dei princìpi contabili di cui all’articolo 9-bis, comma 1, lettera a), del decreto legislativo 28 febbraio 2005, n. 38, aggiornati ai sensi del comma 3 dell’articolo 12 del decreto legislativo 18 agosto 2015, n. 139:

    a) le disposizioni di cui all’articolo 109, comma 4, del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, si applicano anche ai componenti imputati direttamente a patrimonio;

    b) i componenti imputati direttamente a patrimonio netto concorrono alla formazione della base imponibile di cui all’articolo 5 del decreto legislativo 15 dicembre 1997, n. 446, se, sulla base dei criteri applicabili negli esercizi precedenti, sarebbero stati classificati nelle voci di cui alle lettere A) e B) dell’articolo 2425 del codice civile rilevanti ai fini del medesimo articolo 5;

    c) il ripristino e l’eliminazione, nell’attivo patrimoniale, rispettivamente, di costi già imputati a conto economico di precedenti esercizi e di costi iscritti e non più capitalizzabili non rilevano ai fini della determinazione del reddito né del valore fiscalmente riconosciuto; resta ferma per questi ultimi la deducibilità sulla base dei criteri applicabili negli esercizi precedenti;

    d) l’eliminazione nel passivo patrimoniale di passività e fondi di accantonamento, considerati dedotti per effetto dell’applicazione delle disposizioni del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, non rileva ai fini della determinazione del reddito; resta ferma l’indeducibilità degli oneri a fronte dei quali detti fondi sono stati costituiti, nonché l’imponibilità della relativa sopravvenienza nel caso del mancato verificarsi degli stessi;

    e) le previsioni di cui alle lettere c) e d) si applicano, in quanto compatibili, anche ai fini della determinazione della base imponibile di cui al decreto legislativo 15 dicembre 1997, n. 446.

8. Le disposizioni di cui ai commi da 5 a 7 si applicano anche in caso di variazioni che intervengono nei princìpi contabili ai sensi del comma 3 dell’articolo 12 del decreto legislativo 18 agosto 2015, n. 139, e nelle ipotesi di cambiamento degli obblighi informativi di bilancio conseguenti a modifiche delle dimensioni dell’impresa.

9. Per i soggetti che redigono il bilancio in base ai princìpi contabili internazionali, le disposizioni contenute nell’articolo 108, comma 3, ultimo periodo, del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nel testo vigente prima della data di entrata in vigore della legge di conversione del presente decreto, continuano ad applicarsi in relazione alle spese sostenute fino all’esercizio in corso al 31 dicembre 2015.

10. All’articolo 4 del decreto legislativo 28 febbraio 2005, n. 38, dopo il comma 7-quater è aggiunto il seguente:

    «7-quinquies. Il Ministro dell’economia e delle finanze provvede, ove necessario, entro centocinquanta giorni dalla data di approvazione o aggiornamento dei princìpi contabili di cui al comma 1 dell’articolo 9-bis, ad emanare eventuali disposizioni di coordinamento per la determinazione della base imponibile dell’IRES e dell’IRAP».

11. Con decreto del Ministro dell’economia e delle finanze, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono adottate le disposizioni di revisione del decreto del Ministro dell’economia e delle finanze 14 marzo 2012, recante «Disposizioni di attuazione dell’articolo 1 del decreto-legge 6 dicembre 2011, n. 201, concernente l’Aiuto alla crescita economica (Ace)», pubblicato nella Gazzetta Ufficiale n. 66 del 19 marzo 2012, al fine di coordinare la normativa ivi contenuta per i soggetti che applicano i princìpi contabili internazionali con quella prevista per i soggetti che applicano le disposizioni del presente articolo. Con uno o più decreti del Ministro dell’economia e delle finanze sono adottate le disposizioni di revisione delle disposizioni emanate in attuazione del comma 60 dell’articolo 1 della legge 24 dicembre 2007, n. 244, nel rispetto dei criteri ivi indicati, nonché del comma 7-quater dell’articolo 4 del decreto legislativo 28 febbraio 2005, n. 38.

L’articolo 13-bis, commi da 2 a 11, estende le modalità di determinazione del reddito previste per i soggetti che adottano i principi contabili internazionali IAS/IFRS anche alle imprese che redigono il bilancio sulla base dei nuovi principi contabili nazionali redatti dall’Organismo italiano di contabilità (OIC), ad eccezione delle micro-imprese (comma 2, lettera a), n. 1), modificando l’articolo 83 del d.lgs. n. 917 del 1986, Testo unico delle imposte sui redditi, di seguito TUIR).

Si consente a tali soggetti il pieno riconoscimento della rappresentazione di bilancio fondata sul principio della prevalenza della sostanza sulla forma mediante la disattivazione delle regole di competenza fiscale (articolo 109, commi 1 e 2, TUIR, come previsto dall’articolo 2, comma 1, del decreto del Ministero dell’Economia e delle finanze 1° aprile 2009, n. 48 (di seguito, in breve, “Regolamento IAS” — in “Finanza & Fisco” n. 20/2009, pag. 1684), in materia di determinazione del reddito dei soggetti tenuti alla adozione dei principi contabili internazionali), ovvero delle ipotesi in cui la rappresentazione di bilancio per ragioni di ordine fiscale cede il passo alla gestione degli effetti fiscali sulla base della natura giuridica delle operazioni (come nelle fattispecie aventi ad oggetto titoli partecipativi recata dall’articolo 3 del predetto “Regolamento IAS”) al fine di garantire l’applicazione di istituti fiscali quali l’esenzione delle plusvalenze e l’esclusione dei dividendi (comma 2, lettera a), n. 2), che aggiunge un nuovo comma 1-bisall’articolo 83 Tuir). A tal fine, ai soggetti che adottano in nuovi OIC si applicano, in quanto compatibili, le disposizioni contenute nei decreti di attuazione dell’articolo 1, comma 59, della legge n. 244 del 2007 e dell’articolo 4, comma 7-quater del decreto legislativo n. 38 del 2005 in materia di principi contabili internazionali.

Si ricorda che con decreto del Ministro dell’economia e delle finanze dell’8 giugno 2011 (in “Finanza & Fisco” n. 20/2011, pag. 1608), sono state definite le disposizioni di coordinamento tra i principi contabili internazionali, adottati con regolamento UE entrato in vigore nel periodo compreso tra il 1° gennaio 2009 e il 31 dicembre 2010, e le regole di determinazione del reddito d’impresa, previste dal citato art. 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38.

Sono quindi apportate alcune modifiche di coordinamento al TUIR:

si prevede che, ai fini della determinazione del ROL (risultato operativo lordo, cioè la differenza tra il valore e i costi della produzione) non si tenga conto dei componenti positivi e negativi derivanti da operazioni di trasferimento di azienda (comma 2, lettera b)); si introduce un unico limite di deducibilità delle spese relative a più esercizi, costituito dalla quota delle stesse imputabile a ciascun esercizio, ad eccezione delle spese di rappresentanza (lettera c)); si consente il rispetto del principio di previa imputazione a conto economico dei componenti negativi anche ai soggetti che adottano i nuovi OIC, con riferimento a quei componenti di reddito che non transitano più al conto economico, pur se rilevati nello stato patrimoniale (lettera d)); si introduce la possibilità di fare riferimento, ai fini fiscali, a tassi di cambio alternativi rispetto a quelli della BCE, purché si tratti di quotazioni fornite da operatori indipendenti con idonee forme di pubblicità (lettera e)); si disciplina il trattamento fiscale della nuova contabilizzazione degli strumenti finanziari derivati, che sono iscritti a bilancio al valore di fair value(lettera f)).

I commi 3 e 4 intervengono sulle modalità di determinazione della base imponibile, anche a fini IRAP, escludendo i componenti positivi e negativi derivanti da trasferimenti di azienda.

Ai sensi dei commi 5 e 6 le nuove norme decorrono dall’esercizio successivo a quello in corso al 31 dicembre 2015, anche ai fini IRAP. Continuano ad essere assoggettati alla disciplina fiscale previgente gli effetti reddituali e patrimoniali sul bilancio del predetto esercizio e di quelli successivi delle operazioni che risultino diversamente qualificate, classificate, valutate e imputate temporalmente ai fini fiscali rispetto alle qualificazioni, classificazioni, valutazioni e imputazioni temporali risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2015

E’ previsto un regime transitorio per i derivati diversi da quelli iscritti in bilancio con finalità di copertura, la cui valutazione assume rilievo ai fini della determinazione del reddito al momento del realizzo.

Il comma 7 reca alcune norme speciali finalizzate a garantire, ai fini fiscali (anche a fini IRAP), la cristallizzazione delle rettifiche operate in sede di prima applicazione dei nuovi OIC. Le nuove norme si applicano anche in caso di successivo aggiornamento dei principi contabili nazionali da parte dell’OIC (comma 8).

Il comma 9 prevede un regime transitorio per le spese “fiscalmente capitalizzate” dai soggetti che redigono il bilancio in base ai principi contabili internazionali (cd. IAS/IFRS Adopter), i quali possono mantenere il precedente regime fiscale.

Il comma 10 autorizza il Ministro dell’economia e delle finanze ad adottare disposizioni di coordinamento per la determinazione della base imponibile dell’IRES e dell’IRAP in caso di approvazione o aggiornamento dei principi contabili nazionali.

Il comma 11 demanda a un decreto del Ministro dell’economia e delle finanze la revisione delle disposizioni, recate dal citato D.M. 1 aprile 2009, n. 48 e dal D.M. 8 giugno 2011 (recante disposizioni di coordinamento tra i principi contabili internazionali e le regole di determinazione della base imponibile dell’IRES e del’IRAP) per la determinazione della base imponibile IRES e IRAP dei soggetti IAS/IFRS Adopter ora applicabili anche ai soggetti che adottano i nuovi OIC, nonché, al comma 11, delle disposizioni recate dal D.M. 14 marzo 2012 (in “Finanza & Fisco” n. 5/2012, pag. 369) concernente l’attuazione della disciplina dell’Aiuto alla Crescita Economica (ACE).

Articolo 14, comma 3 (Esclusione dall’IRPEF dei sussidi occasionali a favore dei lavoratori operanti nelle aree colpite dagli eventi sismici del 2016)

3. Il termine di cui all’articolo 48, comma 3, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, è prorogato al 31 dicembre 2017.

L’articolo 14, comma 3, estende fino al 31 dicembre 2017 l’esclusione dalla base imponibile IRPEF dei sussidi occasionali, delle erogazioni liberali o dei benefici di qualsiasi genere, concessi sia da parte dei datori di lavoro privati a favore dei lavoratori residenti nei comuni colpiti dagli eventi sismici del 2016 (elencati negli allegati del decreto-legge n. 189 del 2016), sia da parte dei datori di lavoro privati operanti nei predetti territori a favore dei propri lavoratori, anche non residenti nei predetti comuni.

Articolo 14, comma 4 (Esenzione dal pagamento dell’imposta di bollo per le istanze alla P.A. )

 4. Il termine di cui all’articolo 48, comma 7, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, è prorogato al 31 dicembre 2017 limitatamente alle istanze presentate in relazione agli eventi sismici di cui all’articolo 1 del citato decreto-legge n. 189 del 2016.

L’articolo 14, comma 4, proroga al 31 dicembre 2017 l’esenzione dal pagamento dell’imposta di bollo per le istanze presentate alla pubblica amministrazione, di cui all’articolo 48, comma 7, del decreto-legge 17 ottobre 2016, n. 189 (c.d. decreto sisma), convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229. La norma oggetto di proroga ha previsto tale esenzione per le persone fisiche residenti o domiciliate e le persone giuridiche che hanno sede legale o operativa nei comuni colpiti dal sisma di cui all’articolo 1 del citato decreto sisma.


Articolo 14, commi 6-bis (Sospensione imposte per redditi dei fabbricati nelle zone colpite dal sisma del 20 e del 29 maggio 2012)

6-bis. Al fine di agevolare la ripresa delle attività e consentire l’attuazione dei piani per la ricostruzione e per il ripristino dei danni causati dagli eccezionali eventi sismici del 20 e 29 maggio 2012, all’articolo 8, comma 3, del decreto-legge 6 giugno 2012, n. 74, convertito, con modificazioni, dalla legge 1° agosto 2012, n. 122, le parole: «e comunque non oltre il 31 dicembre 2016» sono sostituite dalle seguenti: «e comunque non oltre il 31 dicembre 2017»

Il nuovo comma 6-bis dell’articolo 14, novella una disposizione contenuta nell’articolo 8, comma 3, del decreto-legge 6 giugno 2012, n. 74, in materia di redditi dei fabbricati, ubicati nelle zone colpite dal sisma del 20 e del 29 maggio 2012 (terremoti che colpirono l’Emilia-Romagna e altre regioni), distrutti od oggetto di ordinanze sindacali di sgombero in quanto inagibili totalmente o parzialmente. Tali fabbricati sono esenti dall’applicazione dell’imposta municipale propria, fino alla definitiva ricostruzione e agibilità dei fabbricati stessi o comunque entro un termine, che la novella – indicando la finalità di agevolare la ripresa delle attività e consentire l’attuazione dei piani per la ricostruzione e per il ripristino dei danni causati dai suddetti eccezionali eventi sismici – proroga, portandolo dal 31 dicembre 2016 al 31 dicembre 2017.

Articolo 14, commi 12-quinquies (Estensione esenzioni dalle imposte zone franche urbane Emilia)

12-quinquies. All’articolo 12 del decreto-legge 19 giugno 2015, n. 78, convertito, con modificazioni, dalla legge 6 agosto 2015, n. 125, sono apportate le seguenti modificazioni:

a) il comma 6 è sostituito dal seguente:

«6. Le esenzioni di cui al comma 5 sono concesse esclusivamente per i periodi d’imposta dal 2015 al 2019»;

b) dopo il comma 7 è inserito il seguente:

«7-bis. Per i periodi d’imposta dal 2017 al 2019, le agevolazioni sono concesse a valere sulle risorse di cui al primo periodo del comma 7 non fruite dalle imprese beneficiarie e comunque nel limite annuale per la fruizione da parte delle imprese beneficiarie di 6 milioni di euro per l’anno 2017 e 8 milioni di euro per ciascuno degli anni 2018 e 2019».

Il comma 12-quinquies dell’articolo 14 modifica l’articolo 12 del D.L. n. 78 del 2015 il quale disciplina le zone franche urbane Emilia.

In particolare, la lettera a) ne sostituisce il comma 6, estendendo ai periodi di imposta dal 2015 al 2019 (anziché per il periodo di imposta in corso alla data di entrata in vigore del D.L. 78/2015 e per quello successivo) le esenzioni dalle imposte di cui al comma 5 (esenzione dalle imposte sui redditi del reddito derivante dallo svolgimento dell’attività svolta dall’impresa nella zona franca dell’importo di 100.000 euro del reddito derivante dallo svolgimento dell’attività svolta dall’impresa nella zona franca; esenzione dall’imposta regionale sulle attività produttive del valore della produzione netta derivante dallo svolgimento dell’attività svolta dall’impresa nella zona franca nel limite di euro 300.000, riferito al valore della produzione netta; esenzione dalle imposte municipali proprie per gli immobili siti nella zona franca posseduti e utilizzati per l’esercizio dell’attività economica).

La lettera b) aggiunge il comma 7-bis al predetto articolo 12 del D.L. n. 78 del 2015. Tale comma 7-bis stabilisce che, per i periodi di imposta dal 2017 al 2019, l’agevolazione è concessa a valere sulle risorse di cui al primo periodo del comma 7 non fruite dalle imprese beneficiarie e comunque nel limite annuale per la fruizione da parte delle imprese beneficiarie di 6 milioni di euro per l’anno 2017 e 8 milioni di euro per ciascuno degli anni 2018 e 2019. Il primo periodo del citato comma 7 prevede che, nell’ambito delle risorse già stanziate ai sensi dell’articolo 22-bis del D.L. n. 66 del 2014, una quota pari a 20 milioni di euro per ciascuno degli anni 2015 e 2016, sia destinata all’attuazione dell’articolo 12 del D.L. 78/2015.

Articolo 14-bis. (Copertura delle vacanze nell’organico dei dirigenti delle Agenzie fiscali).

1. All’articolo 4-bis, comma 1, primo periodo, del decreto-legge 19 giugno 2015, n. 78, convertito, con modificazioni, dalla legge 6 agosto 2015, n. 125, le parole: «da espletare entro il 31 dicembre 2016» sono sostituite dalle seguenti: «da concludere entro il 31 dicembre 2017»

L’articolo 14-bis,  proroga dal 31 dicembre 2016 al 31 dicembre 2017 il termine entro il quale le Agenzie fiscali possono concludere nuovi concorsi per dirigenti, previsti dall’articolo 4-bis del D.L. 78/2015 (conv. L. 125/2015).

Articolo 14-ter (Semestrale per il 2017 la comunicazione analitica dei dati delle fatture emesse e ricevute)

1. All’articolo 4, comma 4, del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, il secondo periodo è sostituito dai seguenti: «Per il primo anno di applicazione della disposizione di cui all’articolo 21 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, come sostituito dal comma 1 del presente articolo, le comunicazioni possono essere effettuate per il primo semestre entro il 16 settembre 2017 e per il secondo semestre entro il mese di febbraio 2018. Resta fermo l’obbligo di effettuare le comunicazioni di cui all’articolo 21-bis del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, introdotto dal comma 2 del presente articolo, trimestralmente, nei termini ordinari di cui al comma 1 del citato articolo 21».

L’articolo 14-ter, prevede che per il primo anno di applicazione la trasmissione telematica all’Agenzia delle entrate dei dati di tutte le fatture emesse e ricevute (c.d. nuovo spesometro) è effettuata su base semestrale.

Il temine per la comunicazione analitica dei dati delle fatture relative al primo semestre è prorogato dal 25 luglio al 16 settembre 2017. Per la comunicazione relativa al secondo semestre si prevede il termine del mese di febbraio 2018. Per quanto riguarda l’adempimento relativo alla comunicazione dei dati delle liquidazioni periodiche IVA (ai sensi dell’articolo 21-bis del D.L. n. 78 del 2010) rimangono ferme le scadenze trimestrali, previste dalla norma vigente.


I primi chiarimenti sulla nuova comunicazione analitica dei dati delle fatture emesse e ricevute

Fino al 31 marzo 2017, sarà possibile esercitare l’opzione per trasmettere telematicamente all’Agenzia delle Entrate i dati di tutte le fatture, emesse e ricevute, e delle eventuali variazioni. I termini di trasmissione dei dati delle fatture sarà identico tanto per chi eserciterà l’opzione quanto per chi non lo farà: l’Agenzia delle Entrate, infatti, adeguerà i termini stabiliti dal Provvedimento del 28 ottobre scorso allineandoli a quelli fissati dal decreto legge 193/2016, anche nel caso in cui le comunicazioni dovessero essere modificate.

È inoltre disponibile, sul sito dell’Agenzia, www.agenziaentrate.gov.it, la Circolare 1/E di oggi con cui vengono forniti i primi chiarimenti sui dati da riportare nella comunicazione e sulla modalità di compilazione della stessa. Il documento di prassi ribadisce che i chiarimenti forniti riguardano anche la comunicazione obbligatoria dei dati delle fatture ai sensi del decreto fiscale n. 193 dello scorso anno e precisa quali contribuenti non sono tenuti all’adempimento.

I dati delle e-fatture sono acquisiti da SdI

Se il contribuente trasmette o riceve le fatture elettroniche mediante il Sistema di Interscambio, i dati delle stesse verranno acquisiti automaticamente dall’Agenzia e non sarà quindi necessario inviarli all’Amministrazione.

Come compilare la comunicazione in caso di operazioni particolari

Oltre ai dati del fornitore e del cliente, del numero e della data della fattura, la comunicazione prevede l’inserimento del valore dell’Iva ovvero, in caso di operazioni esenti, non imponibili, in reverse charge, regime del margine ecc., in luogo dell’imposta l’inserimento una specifica causale (da N1 a N7) che consentirà di codificare la natura dell’operazione. Le causali sono identiche a quelle già previste dalla fattura elettronica utilizzata per le Pubbliche Amministrazioni.

Chi è escluso, in tutto o in parte, dall’obbligo di trasmissione dei dati

Tra queste categorie sono indicati i soggetti che si avvalgono del regime speciale per i produttori agricoli situati nelle zone montane, i contribuenti che rientrano nel regime forfetario dei “minimi” e quelli che rientrano nel regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità.

Società sportive dilettantistiche e PA trasmettono solo le fatture emesse

I contribuenti che rientrano nel regime agevolato della legge n. 398/91, cioè le società sportive dilettantistiche e assimilate, sono obbligati a trasmettere solo i dati delle fatture emesse. Le Amministrazioni pubbliche, nonché quelle autonome, inviano solo i dati delle fatture emesse nei confronti di soggetti diversi dalla pubbliche amministrazioni che non siano già state acquisite tramite il Sistema di Interscambio. (Così, comunicato stampa Agenzia delle entrate del 7 febbraio 2017)

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art.. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122  – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225