Credito d’imposta per la quotazione delle PMI. Fino al 31 marzo 2021 per le domande relative ai costi sostenuti entro il 31 dicembre 2020
E’ stato prorogato fino al 31 dicembre 2021 il credito d’imposta per sostenere la quotazione delle PMI sui mercati regolamentati o in sistemi multilaterali di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo.
Le imprese potranno, infatti, usufruire di un credito d’imposta pari al 50% delle spese di consulenza sostenute, fino a un massimo di 500.000 euro. L’obiettivo è quello di rafforzare la patrimonializzazione delle PMI, favorendone la crescita anche in termini organizzativi e gestionali.
Per la misura è prevista una dotazione finanziaria di 30 milioni di euro.
Le PMI potranno presentare le domande per la concessione del credito d’imposta al seguente indirizzo: Dgpiipmi.div05@pec.mise.gov.it
Fino al 31 marzo 2021 per le domande relative ai costi sostenuti entro il 31 dicembre 2020, mentre potranno essere presentate dal 1° ottobre 2021 al 31 marzo 2022 quelle relative ai costi sostenuti entro il 31 dicembre 2021.
Si ricorda che l’articolo 1, comma 89, della citata Legge n. 205 del 2017 riconosce alle piccole e medie imprese, così come definite dalla raccomandazione 2003/361/CE della Commissione, del 6 maggio 2003 – che intraprendono una procedura di ammissione alla quotazione in un mercato regolamentato o in sistemi multilaterali di uno Stato membro dell’Unione europea o dello Spazio economico europeo – un credito d’imposta, fino ad un importo massimo di 500.000 euro, del 50% dei costi di consulenza sostenuti fino al 31 dicembre 2020. Con l’art. 1 comma 230, della legge 30 dicembre 2020, n. 178, la misura quotazione stata prorogata al 31/12/2021. Per l’attuazione dell’agevolazione con decreto del 23 aprile 2018 del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze(in www.pianetafiscale.it – Area riservata agli abbonati), sono state definite le modalità e i criteri di concessione del predetto credito d’imposta. In particolare, l’articolo 4, comma 2, del citato decreto, intitolato «Attività e costi ammissibili», precisato che: «Ai fini della determinazione del credito d’imposta sono ammissibili i costi direttamente connessi allo svolgimento delle attività di cui al presente articolo e prestate, ai sensi dell’articolo 18 del regolamento di esenzione, da consulenti esterni, persone fisiche e giuridiche, come servizi non continuativi o periodici e al di fuori dei costi di esercizio ordinari dell’impresa connessi ad attività regolari, quali la consulenza fiscale, la consulenza legale o la pubblicità. Tali spese possono consistere in un importo previamente pattuito in misura fissa oppure parzialmente proporzionata al successo dell’operazione di quotazione». Ai fini del credito d’imposta per la quotazione di PMI in esame possono trovare applicazione i chiarimenti forniti con la circolare 27 ottobre 2009, n. 44/E, in relazione all’agevolazione di cui all’articolo 5 del Decreto-Legge 1° luglio 2009, n. 78, convertito, con modificazioni, dalla Legge 3 agosto 2009, n. 102 (cd. Tremonti-ter). Per quanto d’interesse, la citata circolare n. 44/E del 2009, premesso che ai fini del calcolo dell’agevolazione costituisce una componente del costo l’eventuale IVA, relativa alle singole operazioni di acquisto, totalmente indetraibile ai sensi dell’art. 19-bis1 del D.P.R. n. 633 del 1972, ovvero per effetto dell’opzione prevista dall’articolo 36-bis del medesimo D.P.R. n. 633 del 1972, chiarisce che, di contro, non rileva ai fini della determinazione del valore degli investimenti l’IVA parzialmente indetraibile in misura corrispondente al rapporto tra l’ammontare delle operazioni che conferiscono il diritto alla detrazione ed operazioni esenti ai sensi del predetto articolo 19, comma 5, del D.P.R. n. 633 del 1972. Con riferimento a quest’ultima ipotesi, la citata circolare precisa che l’IVA parzialmente indetraibile per effetto del pro-rata “non può essere considerata come costo afferente le singole operazioni d’acquisto ma è una massa globale (…) che si qualifica come costo generale”, evidenziando che “resta salva, ovviamente, la possibilità di computare nel valore degli investimenti l’IVA totalmente indetraibile derivante dal pro rata pari a zero”. Pertanto, laddove il contribuente abbia un pro-rata di detraibilità pari a zero, tra i costi rilevanti ai fini dell’agevolazione in esame rientra anche l’IVA indetraibile assolta sui costi agevolabili. Va segnalato, inoltre, che, l’Agenzia delle entrate, con il principio di diritto n. 19 del 27 dicembre 2018, ha chiarito che i costi sostenuti da una società nell’ambito della procedura di quotazione sono integralmente deducibili ai fini fiscali.
Credito di imposta per gli investimenti pubblicitari: al via, dal 1° al 31 marzo, la presentazione delle “comunicazioni per l’accesso” per l’anno 2021
Dal 1° al 31 marzo 2021è possibile inviare la “Comunicazione per l’accesso” al credito d’imposta per gli investimenti pubblicitari incrementali per l’anno 2021 attraverso i servizi telematici dell’Agenzia delle Entrate, utilizzando l’apposita procedura disponibile nella sezione dell’area riservata “Servizi per” alla voce “Comunicare”, accessibile con SPID, CNS o CIE e con le credenziali Entratel e Fisconline.
relativamente agli investimenti pubblicitari sui giornali quotidiani e periodici, anche in formato digitale, nella misura unica del 50% del valore degli investimenti effettuati;
relativamente agli investimenti pubblicitari sulle emittenti televisive e radiofoniche locali, nella misura del 75% del valore incrementale degli investimenti effettuati, con un incremento minimo dell’1% rispetto agli analoghi investimenti effettuati sullo stesso mezzo di informazione nell’anno precedente.
Solo per gli investimenti sui giornali, pertanto, per gli anni 2021 e 2022 viene meno il requisito dell’incremento minimo dell’1 per cento dell’investimento pubblicitario, rispetto all’analogo investimento dell’anno precedente.
In particolare, come evidenziano le istruzioni ai modelli di “Comunicazione per l’accesso al credito d’imposta” la legge di Bilancio 2021 (articolo 1, comma 608, della legge 30 dicembre 2020, n. 178), nel modificare la norma istitutiva dell’agevolazione (articolo 57-bis del decreto-legge n. 50 del 2017), ha previsto che, per gli anni 2021 e 2022, il credito d’imposta è riconosciuto nella misura unica del 50 per cento del valore degli investimenti pubblicitari effettuati sui giornali quotidiani e periodici, anche in formato digitale (di seguito “Stampa”), entro il limite massimo di 50 milioni di euro per ciascuno degli anni. Solo per gli investimenti sulla “Stampa”, pertanto, viene meno il presupposto dell’incremento minimo dell’1 per cento dell’investimento pubblicitario, rispetto all’investimento dell’anno precedente, quale requisito per l’accesso all’agevolazione. Per quanto riguarda, invece, gli investimenti sulle Emittenti televisive e radiofoniche locali, si applica la normale disciplina di cui al comma 1-bis del citato articolo 57-bis: il credito d’imposta, quindi, è riconosciuto nella misura unica del 75 per cento del valore incrementale, purché pari o superiore almeno dell’1 per cento, degli analoghi investimenti effettuati sullo stesso mezzo di informazione nell’anno precedente. Resta ferma l’applicazione del limite de minimis di cui ai Regolamenti dell’Unione europea.
L’agevolazione rimane soggetta al rispetto dei limiti della normativa europea sugli aiuti di Stato de minimis e al rispetto del limite del tetto di spesa, determinato dallo stanziamento annuale, distinto per i due suddetti “canali” di investimento.
La citata disposizione della legge di bilancio ha già previsto, per i soli investimenti pubblicitari effettuati sui giornali, uno stanziamento di 50 milioni di euro per ciascuno degli anni 2021 e 2022.
Deve ancora essere determinato lo stanziamento per gli investimenti pubblicitari effettuati sulle emittenti radiotelevisive, che sarà stabilito, a valere sulla quota del “Fondo per il pluralismo e l’innovazione dell’informazione” di competenza del Ministero dello sviluppo economico, con il Decreto del Presidente del Consiglio dei Ministri, di cui all’art. 1, comma 4, della Legge n. 198/2016, emanato annualmente per la ripartizione, tra Presidenza del Consiglio dei Ministri e Ministero dello sviluppo economico, delle risorse del suddetto fondo.
Superbonus in relazione alle spese sostenute nel 2020. Prorogato al 31 marzo 2021 il termine per l’invio del modello di comunicazione per lo sconto in fattura e la cessione credito
Con il provvedimento del Direttore dell’Agenzia delle entrate del 22 febbraio 2021, prot. n. 51374, prorogato, al 31 marzo 2021, il termine per l’invio telematico del modello di comunicazione con cui il contribuente, per fruire del Superbonus in relazione alle spese sostenute nel 2020. La suddetta Comunicazione doveva essere inviata all’Agenzia delle entrate esclusivamente con modalità telematiche, entro il 16 marzo dell’anno successivo a quello di sostenimento della spesa agevolata, dal beneficiario della detrazione (per gli interventi eseguiti sulle unità immobiliari) ovvero dall’amministratore del condominio (per gli interventi eseguiti sulle parti comuni degli edifici), anche avvalendosi degli intermediari di cui all’articolo 3, comma 3, del D.P.R. n. 322 del 22 luglio 1998.
Si ricorda, che l’articolo 121 del decreto-legge n. 34 del 2020 (Decreto Rilancio) ha previsto che, per il Superbonus di cui all’articolo 119 dello stesso Decreto e le detrazioni spettanti per gli altri interventi edilizi elencati al comma 2 del medesimo articolo 121, il soggetto beneficiario possa optare, in luogo dell’utilizzo diretto della detrazione, per un contributo anticipato sotto forma di sconto dai fornitori che hanno realizzato gli interventi o, in alternativa, per la cessione a soggetti terzi del credito corrispondente alla detrazione spettante, ivi compresi banche e altri intermediari finanziari.
Tornando al provvedimento novellato, in particolare al punto 4.1, con il citato provvedimento del 22 febbraio 2021, prot. n. 51374 si dispone che le comunicazioni delle opzioni di cui trattasi, relativamente alle spese sostenute nel 2020, possano essere inviate fino al 31 marzo 2021.
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020, recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».
Estensione del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo alle agenzie di viaggio e ai tour operator fino al 30 aprile 2021. Approvato un nuovo modello per comunicare la cessione del credito
L’articolo 1, comma 602, della legge 30 dicembre 2020, n. 178(legge di bilancio 2021), ha estenso il credito d’imposta per i canoni di locazione degli immobili a uso non abitativo, istituito dal decreto Rilancio (articolo 28) e modificato dai successivi provvedimenti emergenziali, alle agenzie di viaggio e ai tour operator. Per questi ultimi soggetti e per le imprese turistico-ricettive il credito spetta sino al 30 aprile 2021, in luogo dell’originario termine del 31 dicembre 2020. Tanto premesso, per consentire la comunicazione della cessione dei crediti di cui trattasi anche con riferimento ai mesi fino ad aprile 2021, con il provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 43058 del 12 febbraio 2021 approvato il nuovo modello di comunicazione e le relative istruzioni, in sostituzione del modello e delle istruzioni allegati al provvedimento del 14 dicembre 2020.
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 43058 del 12 febbraio 2021,recante: «Approvazione del nuovo modello di comunicazione della cessione dei crediti di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34 e delle relative istruzioni.», pubblicato il 15.02.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
Superbonus del 110%. Aggiornata la guida agli interventi agevolati con la maxi detrazione
Aggiornata la guida dell’Agenzia delle Entrate al Superbonus al 110% al fine di tener conto delle modifiche e proroghe introdotte dalla legge di bilancio 2021. La guida fornisce, inoltre, indicazioni sulla possibilità introdotta dal D.L. “Rilancio” di cedere la detrazione o di richiedere al fornitore uno sconto immediato con la possibilità per quest’ultimo di cederlo ulteriormente.
Si ricorda che la legge di bilancio 2021 (legge n. 178 del 30 dicembre 2020, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023» in “Finanza & Fisco” n. 39-40/2020, pag. 2481) ha prorogato il Superbonus al 30 giugno 2022 (e, in determinate situazioni, al 31 dicembre 2022 o al 30 giugno 2023) e introdotto altre rilevanti modiche alla disciplina che regola l’agevolazione.
In particolare, le disposizioni di cui ai commi da 66 a 75, della citata legge di bilancio 2021 modificano la disciplina della detrazione al 110% (cd. Superbonus) applicabile per gli interventi di efficienza energetica e antisismici. Il comma 66 introduce tra l’altro, la proroga dell’applicazione della detrazione fino al 30 giugno 2022 (rispetto al previgente termine del 31 dicembre 2021), da ripartire tra gli aventi diritto in cinque quote annuali di pari importo e in quattro quote annuali di pari importo per la parte di spesa sostenuta nel 2022 (per gli istituti autonomi case popolari (IACP) fino al 31 dicembre 2022). Tali termini sono ulteriormente prorogati per gli interventi effettuati dai condomini per i quali alla data del 30 giugno 2022 siano stati effettuati lavori per almeno il 60 per cento dell’intervento complessivo (la detrazione spetta anche per le spese sostenute entro il 31 dicembre 2022) nonché per quelli effettuati dagli IACP, per i quali alla data del 31 dicembre 2022 siano stati effettuati lavori per almeno il 60 per cento dell’intervento complessivo (la detrazione spetta anche per le spese sostenute entro il 30 giugno 2023). La norma stabilisce, altresì, che rientrano nella disciplina agevolativa gli interventi per la coibentazione del tetto, senza limitare il concetto di superficie disperdente al solo locale sottotetto eventualmente esistente, nonché quelli finalizzati alla eliminazione delle barriere architettoniche anche nel caso siano effettuati in favore di persone aventi più di 65 anni. Tra i soggetti beneficiari dell’agevolazione vengono incluse le persone fisiche, al di fuori dell’esercizio di attività di impresa, arte o professione, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche. Il comma 67 proroga l’opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali al 2022.
Piani individuali di risparmio a lungo termine (Pir). Al via, online, la consultazione pubblica sullo schema di circolare dell’Agenzia
È disponibile in consultazione sul sito delle Entrate la bozza di circolare che fornisce chiarimenti, per risparmiatori e operatori del settore, sulle novità apportate alla disciplina fiscale dei piani di risparmio a lungo termine (Pir) ad opera del decreto legge n. 124 del 2019, del decreto Rilancio e da ultimo dalla legge di bilancio 2021. C’è tempo fino al 16/02/2021 per inviare le proprie osservazioni e proposte all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it.
Tenuto conto del breve lasso temporale in cui si sono succedute le modifiche normative e della operatività del mercato, la pubblicazione in consultazione pubblica è volta ad acquisire dai soggetti interessati, privati investitori ed operatori finanziari, contributi utili per la definitiva stesura della circolare.
Cosa sono i Pir
La legge di bilancio 2017 ha introdotto nel nostro ordinamento un regime di non imponibilità per gli investimenti operati tramite piani individuali di risparmio a lungo termine che rispettino determinati requisiti di investimento. I redditi generati da questi prodotti finanziari non sono soggetti a imposizione, pertanto, non sono tassati come redditi di capitale e diversi di natura finanziaria e non sono soggetti all’imposta di successione. Condizione per fruire del regime è effettuare investimenti in attività finanziarie riconducibili ad imprese italiane, europee ed estere (appartenenti allo Spazio economico europeo e radicate in Italia), rispettando determinati vincoli di composizione, limiti di concentrazione e regole, a partire dall’obbligo di mantenere gli investimenti per almeno 5 anni.
Il perimetro della disciplina
In generale, il regime Pir riguarda essenzialmente i redditi di natura finanziaria percepiti dalle persone fisiche fiscalmente residenti nel territorio dello Stato, conseguiti al di fuori dell’esercizio di un’attività di impresa, nonché dalle Casse di previdenza e dai Fondi pensione. È previsto un limite massimo dell’importo investito, che non può superare complessivamente il valore di 150mila euro (plafond complessivo), con un limite annuo di 30mila euro (plafond annuo). Per i soli Pir Alternativi è previsto un plafond complessivo di 1.500.000 euro, con un limite, per ciascun anno solare di 300mila euro. Inoltre, per poter fruire del regime di non imponibilità, bisogna detenere gli investimenti per almeno 5 anni.
Le modifiche alla normativa
La disciplina è stata oggetto di diverse modifiche che sono intervenute nell’arco di pochi anni dall’introduzione. La prima modifica, disposta dalla legge di bilancio 2019, ha introdotto specifici vincoli nella composizione degli investimenti ammissibili nel Pir che, di fatto, ne hanno limitato l’operatività e reso necessaria introdurre apportare modifiche con il decreto legge n. 124 del 2019. Con quest’ultimo sono stati previsti nuovi criteri per l’ammissibilità degli investimenti qualificati per i Pir costituiti dal 1° gennaio 2020, nonché regole specifiche per le Casse di previdenza e i Fondi pensione. Il decreto Rilancio ha poi introdotto i cosiddetti Pir Alternativi ovvero misure strutturali volte a incentivare l’afflusso di risorse alle imprese, non solo in capitale di rischio ma anche in capitale di debito, potenziando, inoltre, anche dal punto di vista quantitativo, le capacità dei Pir di convogliare il risparmio privato verso il mondo delle imprese. Un’ulteriore modifica è stata operata dal decreto Agosto che ha innalzato i limiti quantitativi (plafond) degli investimenti in Pir Alternativi.
In relazione ai Pir Alternativi costituiti dal 1° gennaio 2021 è stato introdotto un credito d’imposta pari alle eventuali minusvalenze derivanti dagli investimenti qualificati effettuati entro il 31 dicembre 2021, a condizione che gli stessi siano detenuti per almeno cinque anni. Il credito d’imposta in esame è utilizzabile, in dieci quote annuali di pari importo, nelle dichiarazioni dei redditi a partire da quella relativa al periodo d’imposta in cui le componenti negative si considerano realizzate ovvero in compensazione mediante il modello F24. (Così, comunicato stampa Agenzia delle entrate del 19 gennaio 2021)
Il punto sulle agevolazioni fiscali per i lavoratori impatriati
I lavoratori che dall’estero trasferiscono la residenza in Italia ma che non avevano provveduto all’iscrizione all’Aire possono lo stesso accedere al regime agevolato degli impatriati. Rientrano nell’agevolazione anche i diritti d’autore se derivano dall’esercizio di arti e professioni. Sono alcuni dei punti affrontati dallacircolare n. 33/E di oggi (del 28 dicembre 2020), con cui l’Agenzia delle Entrate fornisce chiarimenti interpretativi sull’applicazione del regime agevolato per i lavoratori impatriati alla luce delle modifiche apportate dal D.L. n. 34/2019 (Decreto Crescita) e dalD.L. n. 124/2019 (Decreto fiscale).
Il nuovo regime dei lavoratori impatriati
Il regime speciale per lavoratori impatriati, introdotto dal D.Lgs. n. 147/2015, prevede una tassazione agevolata della durata di un quinquennio per i redditi di lavoro dipendente e assimilati e di lavoro autonomo prodotti dai contribuenti che trasferiscono la residenza fiscale in Italia e che si impegnano a risiedervi per almeno due periodi di imposta svolgendo attività lavorativa nel territorio italiano. Il D.L. n. 34/2019 e il successivoD.L. n. 124/2019hanno apportato alcune modifiche al regime, tra cui l’incremento della percentuale di abbattimento dell’imponibile fiscale dei redditi agevolabili dal 50% al 70% (al 90% in caso di trasferimento in Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia) e l’estensione per un ulteriore quinquennio del periodo agevolabile in presenza di specifiche condizioni. La circolare di oggi fornisce alcuni chiarimenti su questi cambiamenti e sulla loro decorrenza.
Senza l’Aire, valgono le Convenzioni contro le doppie imposizioni
Lacircolarechiarisce che i soggetti che non risultano iscritti all’AIRE (o che vi risultano iscritti per un periodo inferiore a due periodi di imposta) possono comunque provare il periodo di residenza all’estero sulla base delle Convenzioni contro le doppie imposizioni. Inoltre vengono chiariti diversi casi particolari: per esempio, la circolare spiega che anche i diritti d’autore possono rientrare nell’agevolazione, se derivano dall’esercizio di arti e professioni. (Così, comunicato stampa Agenzia delle entrate del 28 dicembre 2020)
Link al testo della circolare dell’Agenzia delle Entrate n. 17 E del 23 maggio 2017, con oggetto: Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia – Articolo 44 del D.L. 31/05/2010, n. 78, ricercatori e docenti – Articolo 16 del D.Lgs. 14/09/2015, n. 147, lavoratori impatriati – Articolo 24-bis del D.P.R. 22/12/1986, n. 917 – Opzione per l’imposta sostitutiva sui redditi prodotti all’estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia – Chiarimenti interpretativi
Digital Transformation Pmi. Domande dal 15 dicembre 2020, a partire dalle ore 12
Con Decreto direttoriale 9 giugno 2020 disciplinato l’intervento agevolativo sulla Digital Transformation istituito all’articolo 29, commi da 5 a 8, del Decreto Crescita, finalizzato a sostenere la trasformazione tecnologica e digitale dei processi produttivi delle micro, piccole e medie imprese attraverso la realizzazione di progetti diretti all’implementazione delle tecnologie abilitanti individuate nel Piano Nazionale Impresa 4.0 nonché di altre tecnologie relative a soluzioni tecnologiche digitali di filiera.
A chi si rivolge
Possono beneficiare delle agevolazioni le PMI che, alla data di presentazione della domanda, risultino;
iscritte come attive nel Registro delle imprese;
operano in via prevalente o primaria nel settore manifatturiero e/o in quello dei servizi diretti alle imprese manifatturiere e/o nel settore turistico e/o nel settore del commercio;
hanno conseguito, nell’esercizio cui si riferisce l’ultimo bilancio approvato e depositato, un importo dei ricavi delle vendite e delle prestazioni pari almeno a euro 100.000,00;
dispongono di almeno due bilanci approvati e depositati presso il Registro delle imprese;
non sono sottoposte a procedura concorsuale e non si trovano in stato di fallimento, di liquidazione anche volontaria, di amministrazione controllata, di concordato preventivo o in qualsiasi altra situazione equivalente secondo la normativa vigente.
Le PMI in possesso dei predetti requisiti possono presentare, anche congiuntamente tra loro, purché in numero comunque non superiore a dieci imprese, progetti realizzati mediante il ricorso allo strumento del contratto di rete o ad altre forme contrattuali di collaborazione, compresi il consorzio e l’accordo di partenariato in cui figuri, come soggetto promotore capofila, un DIH-digital innovation hub o un EDI-ecosistema digitale per l’innovazione, di cui al Piano nazionale Impresa 4.0.
Attività economiche ammesse
Le PMI, ai fini dell’accesso alle agevolazioni, devono operare in via prevalente/primaria nel settore manifatturiero e/o in quello dei servizi diretti alle imprese manifatturiere, nonché, al fine di accrescerne la competitività e in via sperimentale per gli anni 2019-2020, nel settore turistico per le imprese impegnate nella digitalizzazione della fruizione dei beni culturali, anche in un’ottica di maggiore accessibilità e in favore di soggetti disabili. Sulla base dei settori ammessi, nell’allegato n. 1 del provvedimento attuativo dell’intervento sono identificate le attività economiche ammissibili.
Cosa finanzia
I progetti ammissibili alle agevolazioni devono essere diretti alla trasformazione tecnologica e digitale dei processi produttivi dei soggetti proponenti mediante l’implementazione di
a. tecnologie abilitanti individuate dal Piano nazionale impresa 4.0. (advanced manufacturing solutions, addittive manufacturing, realtà aumentata, simulation, integrazione orizzontale e verticale, industrial internet, cloud, cybersecurity, big data e analytics) e/o;
b. tecnologie relative a soluzioni tecnologiche digitali di filiera, finalizzate:
1) all’ottimizzazione della gestione della catena di distribuzione e della gestione delle relazioni con i diversi attori;
2) al software;
3) alle piattaforme e applicazioni digitali per la gestione e il coordinamento della logistica con elevate caratteristiche di integrazione delle attività di servizio;
4) ad altre tecnologie, quali sistemi di e-commerce, sistemi di pagamento mobile e via internet, fintech, sistemi elettronici per lo scambio di dati (electronic data interchange-EDI), geolocalizzazione, tecnologie per l’in-store customer experience, system integration applicata all’automazione dei processi, blockchain, intelligenza artificiale, internet of things.
c. A tal fine i progetti devono prevedere la realizzazione di:
a. attività di innovazione di processo o di innovazione dell’organizzazione, ovvero;
b. investimenti.
I progetti di spesa devono, inoltre, essere realizzati nell’ambito di una unità produttiva dell’impresa proponente ubicata su tutto il territorio nazionale, prevedere un importo di spesa non inferiore a euro 50.000,00 e non superiore a 500.000,00; essere avviati successivamente alla presentazione della domanda di accesso alle agevolazioni e prevedere una durata non superiore a 18 mesi dalla data del provvedimento di concessione delle agevolazioni, fermo restando la possibilità da parte del Ministero di concedere, su richiesta motivata dal soggetto beneficiario, una proroga del termine di ultimazione non superiore a 6 mesi.
I progetti agevolabili nell’ambito dell’intervento Digital Transformation possono essere cofinanziati nell’ambito del PON Imprese e Competitività 2014-2020.
Le agevolazioni
Le risorse finanziarie per la concessione delle agevolazioni ammontano a euro 100.000.000,00. Per entrambe le tipologie di progetto ammissibili a beneficio le agevolazioni sono concesse sulla base di una percentuale nominale dei costi e delle spese ammissibili pari al 50 percento, articolata come segue:
a. 10 percento sotto forma di contributo;
b. 40 percento come finanziamento agevolato.
Fermo restando l’intensità agevolativa e l’articolazione dei benefici sopra indicate, le agevolazioni per i progetti di innovazione di processo o dell’organizzazione sono concesse alle condizioni ed entro le intensità massime di aiuto previste dall’articolo 29 del regolamento UE 651/2014, mentre le agevolazioni per i progetti di investimento vengono concesse nei limiti e secondo i massimali stabiliti dal Regolamento (UE) 1407/2013 della Commissione del 18 dicembre 2013 “de minimis”.
Il finanziamento agevolato deve essere restituito dal soggetto beneficiario senza interessi a decorrere dalla data di erogazione dell’ultima quota a saldo delle agevolazioni, secondo un piano di ammortamento a rate semestrali costanti posticipate scadenti il 31 maggio e il 30 novembre di ogni anno, in un periodo della durata massima di 7 anni.
Con successivo decreto direttoriale saranno indicati i termini per la presentazione delle domande.
Termini e modalità di presentazione delle istanze
Le domande di accesso alle agevolazioni, concesse mediante procedura valutativa a sportello di cui all’art. 5 D.Lgs. n. 123/98, potranno essere presentate esclusivamente tramite procedura informatica, a partire dalle ore 12.00 del 15 dicembre 2020.
Per accedere alla procedura informatica è richiesta l’identificazione del compilatore (legale rappresentante del soggetto beneficiario o della capofila in caso di una forma aggregata o associata) tramite il Sistema Pubblico di Identità Digitale (SPID) o la Carta Nazionale dei Servizi (CNS) o, in alternativa, mediante il sistema di gestione delle identità digitali di Invitalia.
Le domande di agevolazione pervenute sono ammesse alla fase istruttoria sulla base dell’ordine cronologico giornaliero di presentazione. Le istanze presentate nello stesso giorno sono, a tal fine, considerate come pervenute nello stesso momento, indipendentemente dall’ora e dal minuto di presentazione.
Ciascun soggetto, sia in forma singola che congiunta, può presentare, nell’ambito del presente intervento, una sola domanda di accesso alle agevolazioni che può riguardare unicamente:
(i) un progetto di innovazione di processo (Capo II) o
(ii) di innovazione dell’organizzazione (Capo II) ovvero
Si evidenzia che alla domanda di accesso alle agevolazioni dovrà essere allegato anche lo statuto e l’atto costitutivo dei proponenti e, in caso di aggregazioni, il contratto sottostante ai rapporti tra le parti.
Fonte: Ministero dello sviluppo economico – https://www.mise.gov.it/index.php/it/incentivi/impresa/digital-transformation
Economia Circolare. Dal 10 dicembre al via le domande per progetti di ricerca e sviluppo delle imprese
Dal 10 dicembre la presentazione delle domande per richiedere le agevolazioni
L’agevolazione supporta i progetti di ricerca industriale e sviluppo sperimentale delle imprese, anche in partenariato tra loro o con organismi di ricerca, di importo non inferiore a 500mila euro e non superiore a 2 milioni di euro.
Per la misura, prevista dal Decreto Crescita, sono disponibili 155 milioni di euro per la concessione dei finanziamenti agevolati del FRI, e 62 milioni di euro per la concessione dei contributi alla spesa.
Le domande potranno essere presentate dal 10 dicembre 2020.
Il decreto definisce i termini e le modalità per la presentazione delle domande di agevolazioni in favore dei progetti di ricerca e sviluppo per la riconversione produttiva nell’ambito dell’economia circolare, di cui al decreto ministeriale 11 giugno 2020.
Superbonus, l’audizione del direttore dell’Agenzia delle Entrate
La maxi agevolazione non si applica agli interventi sugli edifici composti da più unità immobiliari appartenenti ad unico proprietario. Questo è quanto affermato dal direttore dell’Agenzia delle entrate Avv. Ernesto Maria Ruffini nell’audizione sul tema del “Superbonus”, dinnanzi alla Commissione parlamentare di vigilanza sull’anagrafe tributaria.
In particolare, il direttore ha evidenziato che “il riferimento normativo al ‘condominio’ (articolo 119, comma 9, lettera a, del decreto-legge n. 34 del 2020) comporta che il Superbonus spetti per gli interventi realizzati sulle parti comuni di un edificio in condominio e che, invece, siano esclusi quelli realizzati su edifici composti da più unità immobiliari di un unico proprietario o di comproprietari. La scelta del Legislatore di richiamare espressamente, tra i beneficiari del Superbonus, i ‘condomìni’ non ha consentito di estendere a tale agevolazione la prassi consolidata, finora adottata in materia di Ecobonus, di Sismabonus, nonché di detrazioni spettanti per interventi di recupero del patrimonio edilizio, laddove è stato sostenuto che, per parti comuni, devono intendersi ‘in senso oggettivo’ quelle riferibili a più unità immobiliari funzionalmente autonome, a prescindere dall’esistenza di una pluralità di proprietari e, dunque, dalla costituzione di un condominio nell’edificio (risoluzione n. 167 del 12 luglio 2007; circolare n. 121 dell’11 maggio 1998, paragrafo 2.6). Le agevolazioni sopra citate, infatti, spettano anche all’unico proprietario (o ai comproprietari) dell’intero edificio per le spese relative agli interventi realizzati sulle suddette parti comuni”.
Inoltre, tra le tematiche affrontate, risultano di particolare rilevanza, le indicazioni fornite dal direttore dell’Agenzia delle entrate in relazione agli aspetti relativi alle sanzioni e alle responsabilità. Il direttore, infatti, nel fornire la propria interpretazione in merito al “concorso in violazione” di cui all’articolo 121, comma 6, del decreto Rilancio, ha chiarito che “qualora sia accertata la mancata sussistenza, anche parziale, dei requisiti che danno diritto alla detrazione d’imposta, si provvede al recupero dell’importo corrispondente alla detrazione non spettante nei confronti del beneficiario della detrazione stessa (articolo 121, comma 5, del decreto-legge n. 34 del 2020), maggiorata degli interessi per ritardata iscrizione a ruolo (articolo 20 del decreto del Presidente della Repubblica n. 602 del 1973) e della sanzione per omesso o tardivo versamento (articolo 13 del decreto legislativo n. 471 del 1997).
Nel caso di concorso nella violazione (articolo 9, comma 1, del decreto legislativo n. 472 del 1997) il fornitore che ha applicato lo sconto e il cessionario del credito rispondono solidalmente (con il beneficiario della detrazione):
della sanzione (ai sensi del citato articolo 9, comma 1);
della detrazione illegittimamente operata e dei relativi interessi (articolo 121, comma 6, del decreto-legge n. 34 del 2020).
Come precisato nella risposta all’interrogazione n. 5-04585, “i destinatari degli esiti del controllo sono, quindi, i beneficiari della detrazione (i soggetti che sostengono le spese agevolate), ovvero anche i fornitori in solido nel caso di concorso nella violazione”.
Per la configurabilità del concorso di persone valgono i criteri generali in materia sanzionatoria, per cui è richiesto l’accertamento del “contributo” di ciascun concorrente alla realizzazione della violazione, cioè la concreta capacità di favorire la violazione stessa (si veda, al riguardo, la circolare ministeriale n. 180/E del 10 luglio 1998).
Di seguito un esempio a maggior chiarimento.
Se la spesa sostenuta è pari a 40.000 euro, la detrazione è pari a 44.000 euro (110 per cento di 40.000).
Il fornitore effettua uno sconto di 40.000 euro, in quanto lo sconto non può essere superiore al corrispettivo dovuto (in sostanza, il beneficiario non pagherà nulla), maturando un credito d’imposta pari a 44.000 euro.
Nel caso in cui sia accertata la mancata sussistenza, anche parziale, dei requisiti che danno diritto alla detrazione d’imposta:
l’Agenzia delle entrate provvede al recupero dell’importo corrispondente alla detrazione non spettante, maggiorato di interessi e sanzioni, nei confronti dei beneficiari della detrazione; nel caso in esame il recupero riguarderà l’importo di 44.000 euro, oltre a sanzioni e interessi;
il fornitore o il cessionario che acquisisce il credito in buona fede non perde il diritto ad utilizzare il credito d’imposta (nel nostro esempio 44.000 euro) (cfr.circolare n. 24/E, par. 9).
Il fornitore o il cessionario risponderà solo in due casi:
se l’Ufficio accerta il concorso nella violazione, ai sensi dell’articolo 9, comma 1, del D.Lgs. n. 472 del 1997;
per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al credito d’imposta ricevuto (ad esempio, il fornitore compensa 50.000 euro anziché 44.000 euro). Tale seconda ipotesi, in realtà, non riguarda tanto la fruizione del Superbonus quanto il corretto utilizzo di crediti d’imposta in compensazione.”.
Superbonus del 110%. Le check list dei Commercialisti per il visto di conformità sugli interventi per l’efficienza energetica e la riduzione del rischio sismico
Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato il documento “Il ‘superbonus’ del 110%: le check list per il visto di conformità sugli interventi per l’efficienza energetica e la riduzione del rischio sismico”.
Nel lavoro presenti due check list dei controlli che devono essere effettuati ai fini dell’apposizione del visto di conformità sull’apposita comunicazione da inoltrare all’Agenzia delle entrate per attestare la sussistenza dei presupposti che danno diritto alla detrazione, nei casi di opzione per la cessione del credito d’imposta o per lo sconto in fattura, in alternativa alla fruizione diretta della detrazione.
Una ricognizione sui controlli che i soggetti abilitati sono chiamati ad effettuare ai fini di un corretto rilascio del visto di conformità.
Il decreto Rilancio nell’ambito delle misure di sostegno all’economia previste per fronteggiare le difficoltà economiche e finanziarie connesse all’emergenza epidemiologica da COVID-19, con l’articolo 119 ha incrementato al 110% l’aliquota di detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, per specifici interventi di efficientamento energetico o di riduzione del rischio sismico degli edifici (c.d. “Superbonus”).
Per usufruire della detrazione, il contribuente deve aver eseguito gli adempimenti normativamente previsti ed essere in possesso della relativa documentazione.
L’articolo 121 del Decreto “Rilancio” ha inoltre previsto per gli interventi espressamente elencati nel comma 2 (ivi compresi quelli che danno diritto al “Superbonus”), la possibilità di optare, in luogo della fruizione diretta della detrazione, per un contributo, sotto forma di sconto sul corrispettivo dovuto, anticipato dai fornitori che hanno effettuato gli interventi (c.d. sconto in fattura) o, in alternativa, per la cessione a soggetti terzi (compresi gli istituti di credito e gli altri intermediari finanziari) del credito corrispondente alla detrazione spettante.
Per gli interventi che danno diritto al “Superbonus”, in caso di esercizio dell’opzione per lo sconto in fattura o la cessione del credito d’imposta, il legislatore richiede, in aggiunta agli adempimenti ordinariamente previsti, l’apposizione del visto di conformità ai sensi dell’articolo 35 del decreto legislativo 9 luglio 1997, n. 241 su un’apposita comunicazione da inoltrare all’Agenzia delle entrate che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta. Il visto in parola può essere rilasciato solo dai soggetti abilitati (tra gli altri, commercialisti e consulenti del lavoro abilitati alla trasmissione telematica delle dichiarazioni).
Nel lavoro presenti due utili check list dei controlli (link sito: https://www.fondazionenazionalecommercialisti.it/node/1500) che devono essere effettuati ai fini dell’apposizione del visto di conformità sull’apposita comunicazione da inoltrare all’Agenzia delle entrate per attestare la sussistenza dei presupposti che danno diritto alla detrazione, nei casi di opzione per la cessione del credito d’imposta o per lo sconto in fattura, in alternativa alla fruizione diretta della detrazione. (Così, comunicato Stampa della fondazione nazionale commercialisti del 22 ottobre 2020 (www.fondazionenazionalecommercialisti.it)
Provvedimento del Direttore dell’Agenzia delle entrate dell’8 agosto 2020, prot. n. 283847/2020: «Disposizioni di attuazione degli articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del rischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici»
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020, recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».
Circolare dell’Agenzia delle Entrate n. 24 E dell’8 agosto 2020: «SUPERBONUS DEL 110 PER CENTO – Detrazione per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici, nonché opzione per la cessione o per lo sconto in luogo della detrazione – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847 – Primi chiarimenti»
Risposta ad interpello – Agenzia delle Entrate – n. 325 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Detrazione delle spese sostenute per l’acquisto di cd. case antisismiche – Spese sostenute tra il 1° luglio 2020 ed il 31 dicembre 2021, per l’acquisto di edifici antisismici realizzati mediante demolizione e ricostruzione in zona sismica 1, 2 e 3 – Richiesta all’impresa venditrice di applicare lo sconto in fattura, anche parziale, in alternativa alla fruizione diretta della detrazione spettante – Possibilità – Condizioni – Art. 16, comma 1-septies del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 326 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO -Interventi realizzati su fabbricato censiti nella categoria catastale F/2 (“unità collabenti”) da accorpare all’abitazione principale – Interventi agevolabili – Fondamento – Condizioni – Artt. 14 e 16, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 08/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 327 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi realizzati su immobile agevolabile detenuto per mezzo di contratto comodato d’uso gratuito registrato -Fruibilità dell’agevolazione – Affermazione – Condizioni – Commi 9 e 10 dell’art. 119 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 328 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi efficientamento energetico realizzati su “villetta a schiera”, terra tetto, «funzionalmente indipendente» – Interventi agevolabili – Fondamento – Condizioni – Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 329 del 10 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi su parti comuni riferibili a più unità immobiliari non inserite in un condominio, in comproprietà, autonomamente accatastate, facenti parte del medesimo edificio – Impossibilità di beneficiare della detrazione del 110 per cento né con riferimento alle spese sostenute per interventi realizzati sulle parti a servizio comune, né con riferimento alle spese sostenute per interventi effettuati sulle singole unità immobiliari in quanto non inserite in un condominio -Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 408 del 24 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Efficienza energetica – Interventi di isolamento termico sugli involucri – Intervento, anziché essere realizzato dal condominio, effettuato dal singolo condomino su una sola parte dell’involucro esterno dell’immobile di propria pertinenza – Intervento sulle sole superfici opache dell’involucro del perimetro ricadente nella pertinenza del singolo condomino, previo nulla osta degli enti competenti e autorizzato dal condominio – Intervento agevolabile – Condizioni – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risoluzione dell’Agenzia delle Entrate n. 60 E del 28 settembre 2020: «SUPERBONUS DEL 110 PER CENTO -Interventi agevolati realizzati sulle parti comuni di un edificio in condominio e sulle singole unità immobiliari -Limiti di spesa e modalità di riparto delle detrazioni – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»
Risposta ad interpello – Agenzia delle Entrate – n. 455 del 7 ottobre 2020: «SUPERBONUS DEL 110 PER CENTO -Accesso all’agevolazione per le spese di demolizione e ricostruzione di un edificio che non costituisce «abitazione principale» – Possibilità – Recupero del patrimonio edilizio (abbattimento e costruzione) unitamente al Sismabonus – Limite massimo di spesa – Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio)»
Le risposte del Mef in Commissione VI Finanze della Camera
Superbonus del 110%. Modificato il modello per la cessione del credito e lo sconto in fattura
Con provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020sono state approvate le disposizioni di attuazione degli articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del rischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici.
In particolare, il citato provvedimento ha approvato il modello da utilizzare per comunicare all’Agenzia delle Entrate le suddette opzioni, a decorrere dal 15 ottobre 2020, rimandando a un successivo provvedimento l’approvazione delle specifiche tecniche per l’invio del modello tramite i canali telematici dell’Agenzia delle Entrate.
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020,recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».
Superbonus del 110%. Il provvedimento e il modello per la cessione del credito e lo sconto in fattura
L’articolo 119 del decreto-legge 19 maggio 2020, n. 34 (c.d. Decreto Rilancio), in presenza di determinate condizioni, ha incrementato al 110 per cento l’aliquota della detrazione spettante per le spese sostenute dal 1° luglio 2020 al 31 dicembre 2021 per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici (c.d. Superbonus).
Inoltre, l’articolo 121 del Decreto Rilancio ha previsto che per i suddetti interventi che danno diritto al Superbonus, nonché per alcuni di quelli tradizionali elencati al comma 2 del medesimo articolo 121, il soggetto beneficiario possa optare, in luogo dell’utilizzo diretto della detrazione, per un contributo anticipato sotto forma di sconto dai fornitori che hanno realizzato gli interventi o, in alternativa, per la cessione del credito corrispondente alla detrazione spettante.
Il comma 12 del citato articolo 119 e il comma 7 del citato articolo 121 prevedono che con provvedimento del direttore dell’Agenzia delle entrate siano definite le modalità attuative delle disposizioni in commento, comprese quelle relative all’esercizio delle opzioni, da effettuarsi esclusivamente in via telematica.
Pertanto, con il provvedimento del Direttore dell’Agenzia delle entrate dell’8 agosto 2020, prot. n. 283847/2020 è stato approvato il modello denominato «Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica», con il quale i soggetti beneficiari delle citate detrazioni comunicano all’Agenzia delle entrate le opzioni previste dall’articolo 121, comma 1, del Decreto Rilancio.
La suddetta Comunicazionedeve essere inviata all’Agenzia delle entrate esclusivamente con modalità telematiche, entro il 16 marzo dell’anno successivo a quello di sostenimento della spesa agevolata, dal beneficiario della detrazione (per gli interventi eseguiti sulle unità immobiliari) ovvero dall’amministratore del condominio (per gli interventi eseguiti sulle parti comuni degli edifici), anche avvalendosi degli intermediari di cui all’articolo 3, comma 3, del D.P.R. n. 322 del 22 luglio 1998.
Nel caso in cui le opzioni riguardino gli interventi per i quali è prevista la detrazione del 110 per cento, il provvedimento definisce gli ulteriori requisiti richiesti dalle richiamate disposizioni, ai fini dell’esercizio e della comunicazione delle opzioni stesse. Infine, il provvedimento definisce le modalità con le quali i soggetti che acquisiscono i crediti corrispondenti alle detrazioni possono utilizzare il relativo importo in compensazione tramite modello F24, oppure cederlo a soggetti terzi.
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020,recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».
Firmati i decreti ministeriali per il Superbonus e Sismabonus al 110% e per le asseverazioni
Firmati dal Ministro dello Sviluppo Economico, i decreti attuativi sugli interventi di efficientamento energetico degli edifici previsti dal Decreto Rilancio, che definiscono sia i requisiti tecnici per il Superbonus e il Sismabonus al 110% sia la modulistica e le modalità di trasmissione dell’asseverazione agli organi competenti, tra cui Enea.
In particolare, il decreto sui requisiti tecnici definisce gli interventi che rientrano nelle agevolazioni Ecobonus, Bonus facciate e Superbonus al 110%, i costi massimali per singola tipologia di intervento e le procedure e le modalità di esecuzione dei controlli a campione. È stata inoltre prevista anche la possibilità di applicare l’incentivo ai microgeneratori a celle di combustione (idrogeno) ed è stato chiarito che anche le porte d’ingresso, oltre alle finestre, sono detraibili, posto che contribuiscono a migliorare l’efficientamento energetico.
Con il decreto attuativo che invece definisce le caratteristiche della modulistica e le modalità di trasmissione dell’asseverazione, diventa operativa anche la procedura inerente le verifiche e gli accertamenti delle attestazioni e certificazioni infedeli. L’asseverazione potrà avere ad oggetto gli interventi conclusi o in uno stato di avanzamento delle opere per la loro realizzazione, nella misura minima del 30% del valore economico complessivo dei lavori preventivato.
I due decreti sono stati inviati alla registrazione della Corte dei Conti.
Superbonus del 110%, la circolare delle Entrate. Pronte le regole ed il modello per la cessione
Possono accedere al Superbonus del 110% anche i familiari e i conviventi del possessore o detentore dell’immobile che sostengono la spesa per i lavori effettuati sugli immobili a loro disposizione. Via libera al Superbonus anche per imprenditori e autonomi sulle unità immobiliari all’interno di condomini per i lavori sulle parti comuni. Rientrano inoltre nel plafond agevolabile i costi per i materiali, la progettazione e le spese professionali connesse (perizie e sopralluoghi, spese preliminari di progettazione e ispezione e prospezione). Sono solo alcuni dei chiarimenti interpretativi contenuti nella circolare n. 24/E sull’incentivo introdotto con il D.L. Rilancio. Viene approvato, inoltre, col provvedimento di oggi del Direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini, (dell’8 agosto 2020, prot. n. 283847/2020) il modello di Comunicazione che consente di fruire dal prossimo 15 ottobre dell’opzione per cedere un credito di imposta corrispondente alla detrazione spettante o per fruire di uno sconto sul corrispettivo.
Ok alla detrazione per i familiari e i conviventi e anche ai futuri proprietari
Al Superbonus del 110% possono accedere anche i familiari e i conviventi di fatto del possessore o del detentore dell’immobile, sempre che siano loro a sostenere le spese per i lavori. La circolare specifica che tali soggetti possono usufruirne se sono conviventi alla data di inizio dei lavori o, se antecedente, al momento del sostenimento delle spese. L’incentivo vale anche per gli interventi su un immobile diverso da quello destinato ad abitazione principale, nel quale può svolgersi la convivenza, mentre non spetta al familiare su immobili locati o concessi in comodato. Ha diritto alla detrazione anche il promissario acquirente dell’immobile oggetto di intervento immesso nel possesso, a condizione che sia stato stipulato un contratto preliminare di vendita dell’immobile regolarmente registrato.
Le regole per le partite IVA e i condomini
Ok al Superbonus anche per le persone che svolgono attività di impresa o arti e professioni per i lavori sulle parti comuni degli edifici deliberate dai condomini. Se i lavori invece interessano singole unità immobiliari, allora il bonus è riconosciuto limitatamente agli immobili estranei all’attività esercitata, appartenenti quindi solo alla sfera “privata” della vita dei contribuenti.
Le altre spese agevolabili
La detrazione del 110% si allarga fino a comprendere anche alcune spese accessorie agli interventi che beneficiano del Superbonus, purché effettivamente realizzati. Si tratta, ad esempio, dei costi per i materiali, la progettazione e le altre spese professionali connesse (perizie e sopralluoghi, spese preliminari di progettazione e ispezione e prospezione).
Come fruire dello sconto o della cessione
La Comunicazione per fruire dello sconto o della cessione può essere inviata all’Agenzia delle entrate a partire dal 15 ottobre 2020 ed entro il 16 marzo dell’anno successivo a quello in cui si sostiene la spesa, utilizzando il modello approvato dal provvedimento del Direttore dell’Agenzia delle entrate dell’8 agosto 2020, prot. n. 283847/2020. La comunicazione deve essere inviata esclusivamente in via telematica, anche avvalendosi degli intermediari, dal beneficiario della detrazione (per quanto riguarda gli interventi eseguiti sulle unità immobiliari) o dall’amministratore di condominio (per gli interventi eseguiti sulle parti comuni degli edifici). Per gli interventi che danno diritto al Superbonus, la comunicazione deve essere inviata esclusivamente dal soggetto che rilascia il visto di conformità.
Le istruzioni per cessionari e fornitori
In caso di esercizio dell’opzione, il provvedimento fissa le regole per permettere a cessionari e fornitori di fruire del credito d’imposta. In particolare, i cessionari e i fornitori possono utilizzare il credito d’imposta esclusivamente in compensazione, sulla base delle rate residue di detrazione non fruite dal beneficiario originario. Il credito d’imposta è fruito a decorrere dal giorno 10 del mese successivo alla corretta ricezione della comunicazione e comunque non prima del 1° gennaio dell’anno successivo a quello in cui sono sostenute le spese. La ripartizione delle quote annuali per fruire del credito d’imposta è la stessa che sarebbe stata utilizzata per la detrazione. I cessionari e i fornitori possono cedere i crediti d’imposta ad altri soggetti, inclusi gli istituti di credito e gli altri intermediari finanziari, a partire dal giorno 10 del mese successivo alla corretta ricezione della comunicazione. In ogni caso, il credito potrà essere ceduto anche dai successivi cessionari. (Così, comunicato stampa Agenzia delle entrate dell’8 agosto 2020)
Bonus investimenti. Il trasferimento della struttura produttiva all’interno di territori agevolati del Mezzogiorno con la medesima intensità di aiuto non è causa di decadenza o rideterminazione dell’agevolazione
Il trasferimento della struttura produttiva (composta, anche, da beni agevolati con il credito d’imposta per investimenti nel Mezzogiorno) all’interno dei territori agevolati, con la medesima intensità di aiuto, non configura ipotesi di decadenza o rideterminazione del citato Bonus investimenti. Ciò in quanto, alle citate condizioni, può dirsi rispettata la clausola prevista dal richiamato comma 105 dell’articolo 1, della Legge n. 208 del 2015 (ovvero che i beni rimangano «entro il quinto periodo d’imposta successivo a quello nel quale sono entrati in funzione» in una struttura produttiva che ha diritto all’agevolazione). Questo è quanto affermato dall’Agenzia delle entrate con la risposta ad interpello n. 251 del 6 agosto 2020.
Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 251 del 6 agosto 2020, con oggetto: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Trasferimento della struttura produttiva (composta, anche, da beni agevolati) all’interno dei territori agevolati con la medesima intensità di aiuto – Cause di decadenza o rideterminazione del credito d’imposta per investimenti nel Mezzogiorno – Esclusione – Ragioni
Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.
Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016:«AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»
Compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES). Nuovo aggiornamento per il software CIM17
Il software CIM17 (Versione: 2.0.7 del 08/07/2020) consente la compilazione dei seguenti crediti d’imposta: credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015), credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017) e credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).
E’ inoltre prevista la funzionalità di predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.
Nella nuova versione (2.0.7) prevista l’abilitazione delle richieste dei crediti anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti (codici Ateco 52).
Si ricorda che l’articolo 199 del decreto-legge 19 maggio 2020, n. 34 cd. “Decreto Rilancio”, al comma 5 ha estenso l’agevolazione del credito d’imposta di cui alll’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 – fermo quanto previsto dal comma 107 del medesimo articolo – anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti.
Si ricorda che l’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016) prevede che l’agevolazione di cui ai commi da 98 a 106 sia concessa nel rispetto dei limiti e delle condizioni previsti dal regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea (TFUE). In particolare, l’articolo 14 del regolamento disciplina gli aiuti a finalità regionale agli investimenti. Tale articolo precisa che le misure di aiuto a finalità regionale agli investimenti sono compatibili con il mercato interno, ai sensi dell’articolo 107, paragrafo 3, del TFUE, e sono esentate dall’obbligo di notifica di cui all’articolo 108, paragrafo 3, del trattato, purché vengano soddisfatte le condizioni, sia generali che specifiche, stabilite dal regolamento stesso.
La relazione illustrativa, con riferimento al citato comma 5, afferma che tale disposizione si rende necessaria al fine di chiarire che, per ciò che concerne il settore dei trasporti, ai sensi del Regolamento UE 651/2014, si intendono escluse dal credito d’imposta le sole classi di Codice Ateco 49, 50 e 51 della sezione H Trasporto e Magazzinaggio, al fine di chiarire che il codice Ateco 52 rientra invece nell’agevolazione prevista. La relazione evidenzia la necessità di chiarire che, tra le attività incentivabili all’interno delle Zona Economica Speciale, che hanno come obiettivo l’aumento della competitività delle imprese insediate, l’attrazione di investimenti, l’incremento delle esportazioni, la creazione di nuovi posti di lavoro e il più generale impulso alla crescita economica e all’innovazione, sono ricomprese quelle relative al settore della logistica, in particolare quelle classificate con il codice 52. “magazzinaggio e attività di supporto ai trasporti”.
Normativa e prassi
Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019
Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.
Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016:«AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»
Bonus affitto di immobili a uso non abitativo: credito del 60% solo in un momento successivo al pagamento del canone
L’articolo 28 del decreto-legge 19 maggio 2020, n. 34, cd. Decreto “Rilancio” (di seguito riportato)introduce un credito d’imposta pari al 60 per cento del canone di locazione versato per i mesi di marzo, aprile e maggio 2020, relativo ad immobili non abitativi destinati all’esercizio dell’attività d’impresa, anche agricola e, di lavoro autonomo a favore di taluni soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 5 milioni di euro, che hanno subito una diminuzione del fatturato o dei corrispettivi. Per le strutture alberghiere e agrituristiche il credito d’imposta spetta indipendentemente dal volume di affari registrato nel periodo d’imposta precedente.
Più in dettaglio, il comma 1 stabilisce che ai soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 5 milioni di euro nel periodo d’imposta precedente a quello in corso al 19 maggio 2020, data di entrata in vigore del decreto legge in esame, spetta un credito d’imposta nella misura del 60 per cento dell’ammontare mensile del canone di locazione, di leasing o di concessione di immobili ad uso non abitativo destinati allo svolgimento dell’attività industriale, commerciale, artigianale, agricola, di interesse turistico o all’esercizio abituale e professionale dell’attività di lavoro autonomo.
Soggetti esclusi dal beneficio
Le imprese, i lavoratori autonomi con:
– ricavi o compensi, superiori, nel 2019 (per i solari), a 5 milioni (tale limite non si applica alle strutture alberghiere e agrituristiche) e,
– una diminuzione del fatturato inferiore al 50 per cento nel mese di riferimento rispetto allo stesso mese del periodo d’imposta precedente.
Il comma 2 stabilisce che il credito d’imposta spetta nella misura del 30 per cento dei relativi canoni in caso di contratti di servizi a prestazioni complesse (nei quali oltre alla messa a disposizione di vani ad uso ufficio viene fornita una ulteriore serie di servizi aggiuntivi) o di affitto d’azienda, comprensivi di almeno un immobile a uso non abitativo destinato allo svolgimento dell’attività industriale, commerciale, artigianale, agricola, di interesse turistico o all’esercizio abituale e professionale dell’attività di lavoro autonomo.
Il comma 3 specifica che il credito di imposta spetta alle strutture alberghiere e agrituristiche indipendentemente dal volume di affari registrato nel periodo d’imposta precedente.
Il comma 4 chiarisce che il beneficio spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione al canone di locazione, di leasing o di concessione di immobili ad uso non abitativo destinati allo svolgimento dell’attività istituzionale.
Il comma 5 definisce le condizioni necessarie per fruire del credito d’imposta. La norma specifica che l’agevolazione è commisurata all’importo «versato» nel periodo d’imposta 2020 con riferimento a ciascuno dei mesi di marzo, aprile e maggio e per le strutture turistico ricettive con attività solo stagionale con riferimento a ciascuno dei mesi di aprile, maggio e giugno.
Ai soggetti locatari esercenti attività economica, il credito d’imposta spetta a condizione che abbiano subito una diminuzione del fatturato o dei corrispettivi nel mese di riferimento di almeno il 50 per cento rispetto allo stesso mese del periodo d’imposta precedente.
Il comma 6 dispone che il credito d’imposta è utilizzabile nella dichiarazione dei redditi relativa al periodo d’imposta di sostenimento della spesa ovvero in compensazione ai sensi dell’articolo 17 del D.Lgs. 9 luglio 1997, n. 241, successivamente all’avvenuto pagamento dei canoni. In pratica, sono esclusi dal bonus i soggetti che non hanno verseranno nel periodo d’imposta 2020 il canone. L’utilizzo del credito d’imposta, è inoltre, vincolato expressis verbis alla circostanza che canone sia stato effettivamente pagato conduttore.
Il credito d’imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’IRAP e non rileva ai fini del rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa o che non vi concorrono in quanto esclusi e l’ammontare complessivo di tutti i ricavi e proventi (articoli 61 e 109, comma 5, del D.P.R. 22 dicembre 1986, n. 917).
Il comma 7 stabilisce che al credito d’imposta non si applicano i limiti di compensabilità, ovvero il limite generale di compensabilità di crediti di imposta e contributi (elevato per l’anno 2020, a un milione di euro dall’articolo 147, comma 1 del decreto legge in esame), di cui all’articolo 34 della legge 23 dicembre 2000, n. 388, né il limite di 250.000 euro applicabile ai crediti di imposta agevolativi da indicare nel quadro RU della dichiarazione dei redditi (articolo 1, comma 53, della legge 24 dicembre 2007, n. 244).
Il comma 8, al fine di evitare una duplicazione del beneficio in capo ad alcuni soggetti, dispone la non cumulabilità in relazione ai medesimi canoni per il mese di marzo del credito d’imposta di cui al presente articolo con il credito d’imposta pari al 60 per cento del canone di locazione, relativo al mese di marzo, di negozi e botteghe (immobili rientranti nella categoria catastale C/1) previsto dall’articolo 65 del decreto-legge 17 marzo 2020, n. 18.
Il comma 9 precisa che le disposizioni dell’articolo in commento si applicano nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”.
Art. 28 Credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda
1. Al fine di contenere gli effetti negativi derivanti dalle misure di prevenzione e contenimento connesse all’emergenza epidemiologica da COVID-19, ai soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 5 milioni di euro nel periodo d’imposta precedente a quello in corso alla data di entrata in vigore del presente decreto, spetta un credito d’imposta nella misura del 60 per cento dell’ammontare mensile del canone di locazione, di leasing o di concessione di immobili ad uso non abitativo destinati allo svolgimento dell’attività industriale, commerciale, artigianale, agricola, di interesse turistico o all’esercizio abituale e professionale dell’attività di lavoro autonomo.
2. Il credito d’imposta di cui al comma 1, in caso di contratti di servizi a prestazioni complesse o di affitto d’azienda, comprensivi di almeno un immobile a uso non abitativo destinato allo svolgimento dell’attività industriale, commerciale, artigianale, agricola, di interesse turistico o all’esercizio abituale e professionale dell’attività di lavoro autonomo, spetta nella misura del 30 per cento dei relativi canoni.
3. Il credito di imposta di cui ai commi 1 e 2 spetta alle strutture alberghiere e agrituristiche indipendentemente dal volume di ricavi e compensi registrato nel periodo d’imposta precedente.
4. Il credito d’imposta di cui al comma 1 spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione al canone di locazione, di leasing o di concessione di immobili ad uso non abitativo destinati allo svolgimento dell’attività istituzionale.
5. Il credito d’imposta di cui ai commi 1, 2, 3 e 4 è commisurato all’importo versato nel periodo d’imposta 2020con riferimento a ciascuno dei mesi di marzo, aprile e maggio e per le strutture turistico ricettive con attività solo stagionale con riferimento a ciascuno dei mesi di aprile, maggio e giugno. Ai soggetti locatari esercenti attività economica, il credito d’imposta spetta a condizione che abbiano subito una diminuzione del fatturato o dei corrispettivi nel mese di riferimento di almeno il cinquanta per cento rispetto allo stesso mese del periodo d’imposta precedente.
6. Il credito d’imposta di cui ai commi precedenti è utilizzabile nella dichiarazione dei redditi relativa al periodo d’imposta di sostenimento della spesa ovvero in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, successivamente all’avvenuto pagamento dei canoni. Il credito d’imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’imposta regionale sulle attività produttive e non rileva ai fini del rapporto di cui agli articoli 61 e 109, comma 5, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917.
7. Al credito d’imposta di cui al presente articolo non si applicano i limiti di cui all’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244, e di cui all’articolo 34 della legge 23 dicembre 2000, n. 388.
8. Il credito d’imposta di cui al presente articolo non è cumulabile con il credito d’imposta di cui all’articolo 65 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, in relazione alle medesime spese sostenute.
9. Le disposizioni del presente articolo si applicano nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”, e successive modifiche.
10. Agli oneri derivanti dal presente articolo, valutati in 1.424,1 milioni di euro, si provvede ai sensi dell’articolo 265.
La cessione del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo
Si ricorda che il successivo articolo 122 del Decreto “Rilancio” (di seguito riportato) ha introdotto la possibilità di cedere, anche parzialmente, i crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da Covid-19. In termini generali, il citato articolo 122 è volto a consentire la cessione dei crediti d’imposta, anche a istituti di credito e altri intermediari finanziari, per i canoni di locazione, la sanificazione e l’adeguamento degli ambienti di lavoro nonché per l’acquisto dei dispositivi di protezione individuali.
In particolare, il comma 1 consente, fino al 31 dicembre 2021, ai soggetti beneficiari del crediti d’imposta in esame di optare per la cessione, anche parziale, ad altri soggetti, inclusi istituti di credito e altri intermediari finanziari.
I cessionari utilizzano il credito ceduto anche in compensazione, con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente. La quota di credito non utilizzata nell’anno non può essere utilizzata negli anni successivi e non può essere richiesta a rimborso. Ad esso non si applicano i limiti all’utilizzo in compensazione (elevati a un milione di euro dall’articolo 147 del decreto legge in esame), di cui alla legge n. 388 del 2000, e quello annuale di 250 mila euro, di cui alla legge n. 244 del 2007.
Tuttavia, la cessione del credito non pregiudica i poteri delle competenti Amministrazioni relativi al controllo della spettanza del credito d’imposta e all’accertamento e all’irrogazione delle sanzioni nei confronti dei soggetti beneficiari. I soggetti cessionari rispondono solo per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al credito ricevuto. In altri termini, sarà il cedente a rispondere ad eventuali contestazioni da parte dell’A.F. sulla spettanza del credito ceduto.
Infine, il comma 5 dell’articolo 122 rinvia a un provvedimento del direttore dell’Agenzia delle entrate la definizione delle modalità attuative delle disposizioni, comprese quelle relative all’esercizio dell’opzione, da effettuarsi in via telematica.
Art. 122 Cessione dei crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da COVID-19
1. A decorrere dalla data di entrata in vigore del presente decreto e fino al 31 dicembre 2021, i soggetti beneficiari dei crediti d’imposta elencati al successivo comma 2 possono, in luogo dell’utilizzo diretto, optare per la cessione, anche parziale, degli stessi ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.
2. Le disposizioni contenute nel presente articolo si applicano alle seguenti misure introdotte per fronteggiare l’emergenza epidemiologica da COVID-19:
a) credito d’imposta per botteghe e negozi di cui all’articolo 65 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27;
b)credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda di cui all’articolo 28;
c) credito d’imposta per l’adeguamento degli ambienti di lavoro di cui all’articolo 120;
d) credito d’imposta per sanificazione degli ambienti di lavoro e l’acquisto di dispositivi di protezione di cui all’articolo 125.
3. I cessionari utilizzano il credito ceduto anche in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241. Il credito d’imposta è usufruito dal cessionario con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente. La quota di credito non utilizzata nell’anno non può essere utilizzata negli anni successivi, e non può essere richiesta a rimborso. Non si applicano i limiti di cui all’articolo 34 della legge 23 dicembre 2000, n. 388, e all’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244.
4. La cessione del credito non pregiudica i poteri delle competenti Amministrazioni relativi al controllo della spettanza del credito d’imposta e all’accertamento e all’irrogazione delle sanzioni nei confronti dei soggetti beneficiari di cui al comma 1. I soggetti cessionari rispondono solo per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al credito ricevuto.
5. Con provvedimento del direttore dell’Agenzia delle entrate sono definite le modalità attuative delle disposizioni di cui al presente articolo, comprese quelle relative all’esercizio dell’opzione, da effettuarsi in via telematica.
Credito d’imposta per gli investimenti nel Mezzogiorno. Nuove istruzioni e nuovo software di compilazione
Possibilità di indicare quale data fine investimento (colonna 7 del rigo A2 del quadro A) una data non superiore al 31/12/2020 per il credito d’imposta Mezzogiorno
Possibilità di compilare la sezione dedicata al 2020 del quadro B (righi da B19A a B22A) anche per il credito d’imposta Mezzogiorno.
Modello e istruzioni
Le istruzioni sono state modificate a seguito della legge di bilancio 2020 e sono state aggiornate il 9 marzo 2020
Modello di comunicazione – Comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle Zone Economiche Speciali (ZES)
Si ricorda che la comunicazione è necessaria per la fruizione dei seguenti crediti d’imposta:
credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017);
credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).
dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nei comuni del sisma Centro-Italia;
dal 31 dicembre 2020 al 31 dicembre 2022 per il credito d’imposta investimenti nelle zone economiche speciali (ZES);
dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nel Mezzogiorno.
Con riferimento al credito d’imposta per gli investimenti nel Mezzogiorno, a seguito dell’avvenuto assolvimento degli obblighi europei in materia di aiuti di Stato, è disponibile la versione aggiornata del software CIM17, per consentire ai destinatari della misura di indicare nella comunicazione anche gli investimenti da realizzarsi dal 1° gennaio 2020 al 31 dicembre 2020.
Per i crediti d’imposta sisma e ZES, la procedura sarà aggiornata non appena l’Agenzia delle Entrate riceverà notizie dell’avvenuto adempimento degli obblighi europei da parte delle amministrazioni competenti. Per queste due misure agevolative, comunque, è sempre consentita la presentazione della comunicazione: per credito sisma si possono comunicare gli investimenti realizzati entro il 31 dicembre 2019; per il credito ZES si possono comunicare gli investimenti da realizzarsi entro il 31 dicembre 2020.
Normativa e prassi
Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019
Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.
Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016:«AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»
Tax credit edicole. Pronto il codice tributo per l’utilizzo tramite modello F24
Per consentire l’utilizzo in compensazione, tramite modello F24, per gli anni 2019 e 2020, del credito di imposta destinato esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici con risoluzione dell’Agenzia delle Entrate n. 107 E del 18 dicembre 2019, istituito il codice tributo:
“6913” denominato “TAX CREDIT EDICOLE – credito d’imposta a favore degli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici – art. 1, comma 806, della legge 30 dicembre 2018, n. 145”.
In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.
Il campo “anno di riferimento” è valorizzato con l’anno in cui è stata presentata, al Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri, la domanda di accesso al credito d’imposta, nel formato “AAAA”.
Ai sensi dell’articolo 6, comma 2, del citato D.P.C.M 31 maggio 2019, l’Agenzia delle entrate, in fase di elaborazione dei modelli F24 presentati dai contribuenti, verifica che i contribuenti stessi siano presenti nell’elenco dei beneficiari trasmesso dal Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri e che l’ammontare del credito d’imposta utilizzato in compensazione non ecceda l’importo indicato in tale elenco, pena lo scarto del modello F24, tenendo conto anche delle eventuali variazioni e revoche successivamente trasmesse dal citato Dipartimento.
Si ricorda che il credito di imposta è destinato agli:
esercenti attività commerciali che operano esclusivamente nel settore della vendita al dettaglio di giornali, riviste e periodici;
esercenti attività commerciali di vendita di merci abilitati alla vendita di quotidiani o periodici alle condizioni stabilite dall’articolo 2, comma 3, del decreto legislativo 24 aprile 2001, n. 170 (c.d. punti vendita non esclusivi), a condizione che la predetta attività commerciale rappresenti l’unico punto vendita al dettaglio di giornali, riviste e periodici nel comune di riferimento.
Sono ammessi al beneficio i soggetti con:
sede legale in uno Stato dell’unione europea o nello Spazio economico europeo;
residenza fiscale in Italia ovvero stabile organizzazione sul territorio nazionale, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;
indicazione nel Registro delle Imprese dei codici di attività ATECO indicati nel D.P.C.M. 31 maggio 2019 e, in particolare, in relazione alla singola localizzazione dell’impresa per la quale si richiede il beneficio,
nel caso di attività commerciali che operano esclusivamente nel settore della vendita al dettaglio di giornali, riviste e periodici: la presenza del codice attività primario 47.62.10.
nel caso di attività commerciali di vendita di merci abilitate alla vendita di quotidiani o periodici alle condizioni stabilite dall’articolo 2, comma 3, del decreto legislativo 24 aprile 2001, n. 170: la presenza come codice attività primario di uno dei codici ATECO 47.26, 47.30, 56.3, 47.1, 47.61 e del codice attività secondario 47.62.10.
Come e quando presentare la domanda
Gli esercenti che intendono accedere al beneficio possono presentare domanda al Dipartimento tra il 1° settembre ed il 30 settembre di ciascuno dei due anni cui si riferisce il credito d’imposta.
Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso un’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via SPID o CNS, cliccando sul link “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria“, “Credito d’imposta edicole” del menù “Servizi on line“.
Calcolo del credito
Il credito di imposta è parametrato agli importi pagati dal titolare del singolo punto vendita per i locali in cui si esercita la vendita, nell’anno precedente a quello della domanda di accesso al credito d’imposta, con riferimento alle seguenti voci:
imposta municipale unica (IMU);
tassa per i servizi indivisibili (TASI);
canone per l’occupazione di suolo pubblico (COSAP);
tassa sui rifiuti (TARI);
spese per locazione, al netto dell’imposta sul valore aggiunto (IVA), a condizione che l’esercente operi come unico punto vendita esclusivo nel territorio comunale.
Per i punti vendita non esclusivi le suddette voci sono commisurate per punto vendita al rapporto tra i ricavi provenienti dalla vendita di giornali, riviste e periodici al lordo di quanto dovuto ai fornitori e i ricavi complessivi.
Il credito è riconosciuto nella misura massima di 2.000 euro per ciascun esercente, nel rispetto dei limiti di cui al Regolamento UE sugli aiuti di stato de minimis (n. 1407/2013).
Il codice tributo per l’utilizzo tramite modello F24
Link al testo della risoluzione dell’Agenzia delle Entrate n. 107 E del 18 dicembre 2019: «TAX CREDIT EDICOLE – Istituzione del codice tributo per l’utilizzo, tramite modello F24, del credito d’imposta a favore degli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici – Art. 1, commi da 806 a 809, della L. 30/12/2018, n. 145 – DPCM 31/05/2019»
Sconto sul prezzo d’acquisto decoder di nuova generazione. Per i venditori registrazione dal 3 dicembre 2019
Il bonus TV, con valore fino a 50 euro, è un’agevolazione per l’acquisto di televisori e decoder idonei alla ricezione di programmi trasmessi con i nuovi standard (DVBT-2 e HEVC). Il bonus consiste in uno sconto sul prezzo d’acquisto. I venditori che intendono aderire all’iniziativa, dovrannoregistrarsi, dal 3 dicembre 2019, al servizio disponibile nell’area riservata dell’Agenzia delle Entrate, accessibile con le credenziali Spid, Entratel/Fisconline o con la Carta nazionale dei servizi (Cns).
Il “Bonus TV” sarà disponibile a partire dal 18 dicembre 2019 e fino al 31 dicembre 2022.
A chi si rivolge
Il “Bonus TV” è disponibile per le famiglie con ISEE fino a 20 mila euro.
Modalità di accesso al bonus per i cittadini
Il bonus verrà erogato sotto forma di sconto praticato dal venditore sul prezzo del prodotto acquistato. Per ottenere lo sconto, i cittadini dovranno presentare al venditore una richiesta per acquistare una TV o un decoder beneficiando del bonus. A tal fine dovranno dichiarare di appartenere ad un nucleo familiare di fascia ISEE che non superi i 20.000 euro e che altri componenti dello stesso nucleo non abbiano già fruito del bonus. I dati raccolti saranno trattati in conformità alla normativa sulla privacy (Regolamento UE 2016/679 e D.Lgs. 196/2003 e s.m.)
(Link sito web del Ministero dello sviluppo economico: www.mise.gov.it)
Registrazione dei venditori
I venditori operanti in Italia, compresi quelli del commercio elettronico, che intendono aderire all’iniziativa, dovrannoregistrarsi,a partire dal 3 dicembre 2019, sulla piattaforma telematica resa disponibile dall’Agenzia delle Entrate, come indicato anche nellaGuida all’uso dell’applicazione “Bonus TV”(pdf) che fornisce dettagliate istruzioni sulle procedure da seguire per la vendita dei prodotti che hanno diritto al bonus. I dati raccolti saranno trattati in conformità alla normativa sulla privacy (Regolamento UE 2016/679 e D.Lgs. 196/2003 e s.m.) Per i venditori operanti in Paesi dell’Unione europea diversi dall’Italia è prevista una diversa procedura di adesione all’iniziativa, che sarà disponibile nei prossimi giorni.
(Link sito web del Ministero dello sviluppo economico: www.mise.gov.it)
Risorse
Lo stanziamento complessivo previsto, per l’intero periodo 2019-2022, è di circa 150 milioni di euro.
Il decreto direttoriale 26 novembre 2019 proroga alle ore 12.00 del 6 dicembre 2019 il termine finale per la predisposizione delle istanze di accesso alle agevolazioni per il Voucher per consulenza in innovazione.
Si pubblica avviso pubblicato nel del sito web del Ministero dello Sviluppo Economico (www.mise.gov.it).
Con decreto direttoriale del 26 novembre 2019 è stato prorogato alle ore 12.00 del 6 dicembre 2019 il termine finale per la predisposizione delle istanze di accesso alle agevolazioni per il Voucher per consulenza in innovazione. Conseguentemente a tale proroga, il termine iniziale di invio delle domande di accesso alle agevolazioni è posticipato alle ore 10.00 del 12 dicembre 2019. Le reti non dotate di soggettività giuridica ovvero i soggetti proponenti amministrati da una o più persone giuridiche o enti diversi dalle persone fisiche possono presentare all’amministrazione le richieste di accreditamento per l’accesso alla procedura informatica secondo le modalità di cui all’articolo 4, comma 4 del decreto direttoriale 25 settembre 2019 esclusivamente entro il termine del 29 novembre 2019. Il 27 novembre 2019 è stato pubblicato l’aggiornamento dell’elenco dei manager qualificati e delle società di consulenza in cui sono state recepite le modifiche comunicate al Ministero da parte dei soggetti iscritti. A partire dalle ore 10.00 del 7 novembre 2019 i soggetti richiedenti le agevolazioni possono compilare la domanda di accesso alle agevolazioni attraverso la procedura informatica, disponibile al seguente link https://agevolazionidgiai.invitalia.it, accedendo nella sezione “Accoglienza Istanze” e cliccando sulla misura “Voucher per consulenza in innovazione, secondo quanto disposto dal decreto direttoriale 25 settembre 2019. Con decreto direttoriale 6 novembre 2019 è stato pubblicato l’elenco dei Manager qualificati e delle società di consulenza. I profili professionali dei soggetti iscritti nell’elenco sono consultabili al seguente link https://miq.dgiai.gov.it A partire dalle ore 10.00 del 31 ottobre 2019 i soggetti richiedenti le agevolazioni possono eseguire la verifica preliminare del possesso dei requisiti di accesso alla procedura informatica https://agevolazionidgiai.invitalia.it, accedendo nella sezione “Accoglienza Istanze” e cliccando sulla misura “Voucher per consulenza in innovazione, secondo quanto disposto dal decreto direttoriale 25 settembre 2019.
Compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES). Nuovo aggiornamento per il software CIM17
Si ricorda che la comunicazione è necessaria per la fruizione dei seguenti crediti d’imposta:
credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017);
credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).
Nel dettaglio il credito d’imposta è attribuito in relazione agli investimenti realizzati a decorrere:
dal 1° gennaio 2016 fino al 31 dicembre 2019, per gli investimenti effettuati nel Mezzogiorno;
dal 7 aprile 2018 al 31 dicembre 2019, per gli investimenti effettuati nei Comuni delle Regioni Lazio, Umbria, Marche e Abruzzo colpiti dagli eventi sismici succedutisi dal 24 agosto 2016;
dalla data del DPCM istitutivo della Zona economica speciale al 31 dicembre 2020, per gli investimenti effettuati nelle ZES.
Per fruire del credito d’imposta, i soggetti interessati devono presentare all’Agenzia delle entrate un’apposita comunicazione nella quale devono essere indicati i dati degli investimenti agevolabili e del credito d’imposta del quale è richiesta l’autorizzazione alla fruizione.
L’autorizzazione o meno alla fruizione del credito d’imposta è comunicata dall’Agenzia delle entrate in via telematica mediante un’apposita ricevuta. La ricevuta è resa disponibile nella sezione “Ricevute” dell’area autenticata dei Servizi Telematici dell’Agenzia delle entrate (http://telematici.agenziaentrate.gov.it), cui si accede inserendo le credenziali di accesso (nome utente, password, codice PIN) .
Per trovare la ricevuta, si consiglia di selezionare la voce ‘Ricerca ricevute’ e di impostare la ricerca inserendo nell’apposito campo il numero di protocollo telematico di ricezione della comunicazione (CIM 16 o CIM 17) presentata in via telematica all’Agenzia delle entrate. Nella sezione sono comunque specificati altri metodi di ricerca utilizzabili.
Il beneficiario può utilizzare il credito d’imposta maturato solo in compensazione presentando il modello F24 esclusivamente tramite Entratel o Fisconline, pena il rifiuto dell’operazione di versamento, a partire dal quinto giorno successivo alla data di rilascio della ricevuta attestante la fruibilità del credito d’imposta.
Nuovo modello e modalità di presentazione della comunicazione per la fruizione dei bonus
Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con ilprovvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019
Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.
Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016:«AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»
Bonus Pubblicità 2019: entro il 31 ottobre le domande per l’accesso al credito d’imposta per investimenti pubblicitari incrementali
Dal 1° al 31 ottobre 2019 è possibile inviare la comunicazione per l’accesso al credito di imposta per gli investimenti pubblicitari incrementali per l’anno 2019 attraverso i servizi telematici dell’Agenzia delle Entrate. In particolare è disponibile un’apposita procedura nella sezione dell’area autenticata “Servizi per” alla voce “comunicare”, accessibile con le credenziali Entratel e Fisconline, SPID o CNS.
Aggiornato il software CIM17 per la compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES)
credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017)
credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).
E’ inoltre prevista la funzionalità di predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.
Nuovo modello e modalità di presentazione della comunicazione per la fruizione dei bonus
Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019
Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.
Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016:«AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»
Eco e sisma bonus. Approvato il provvedimento con le modalità per esercitare l’opzione per lo sconto in fattura
I contribuenti beneficiari delle detrazioni per gli interventi di riqualificazione energetica e di riduzione del rischio sismico (articoli 14 e 16 del decreto-legge 4 giugno 2013, n. 63) possono optare per un contributo di pari ammontare, sotto forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato gli interventi. L’opzione va comunicata all’Agenzia delle Entrate, a pena d’inefficacia, nell’area riservata del sito internet dell’Agenzia, entro il 28 febbraio dell’anno successivo a quello di sostenimento delle spese che danno diritto alle detrazioni. La comunicazione può essere presentata anche agli uffici dell’Agenzia delle Entrate, utilizzando il modulo ad hoc. Sono alcuni dei chiarimenti contenuti in un provvedimento pubblicato oggi, che dà attuazione alle novità contenute nel Decreto crescita (D.L n. 34/2019) in materia di eco e sisma bonus.
Ammontare dello sconto
Lo sconto è pari alla detrazione spettante per gli interventi effettuati, in base alle spese sostenute entro il 31 dicembre del periodo d’imposta di riferimento. L’importo della detrazione spettante è calcolato tenendo conto delle spese complessivamente sostenute nel periodo d’imposta, comprensive dell’importo non corrisposto al fornitore per effetto dello sconto praticato.
Recupero dello sconto da parte del fornitore
Il fornitore che ha praticato lo sconto recupera il relativo importo sotto forma di credito d’imposta da utilizzare esclusivamente in compensazione tramite modello F24, a decorrere dal giorno 10 del mese successivo a quello in cui è stata effettuata la comunicazione dell’opzione per lo sconto, in cinque quote annuali di pari importo. A tal fine il fornitore deve preventivamente confermare l’esercizio dell’opzione da parte del soggetto avente diritto alla detrazione e attestare l’effettuazione dello sconto, utilizzando le funzionalità rese disponibili nell’area riservata del sito internet dell’Agenzia delle Entrate. Successivamente alla conferma, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici dell’Agenzia delle Entrate, pena il rifiuto dell’operazione di versamento. La quota di credito che non è utilizzata nell’anno può essere utilizzata negli anni successivi, ma non può essere richiesta a rimborso.
Il fornitore che non compensa lo sconto può cedere il credito
In alternativa all’utilizzo in compensazione, il fornitore può cedere il credito d’imposta ai propri fornitori anche indiretti di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. E’ in ogni caso esclusa la cessione agli istituti di credito e intermediari finanziari, nonché alle amministrazioni pubbliche di cui al decreto legislativo 30 marzo 2001, n. 165. La comunicazione della cessione avviene, a cura del fornitore, con le funzionalità rese disponibili nell’area riservata del sito internet dell’Agenzia delle entrate. Il cessionario del credito può utilizzarlo in compensazione tramite modello F24, alle medesime condizioni applicabili al cedente, dopo l’accettazione della cessione, da effettuare con le medesime funzionalità. (Così, comunicato stampa Agenzia delle entrate del 31 luglio 2019)
Deduzione forfetaria 2019 per gli autotrasportatori. Indicazioni per compilare la dichiarazione dei redditi
Con un comunicato stampa di oggi (ndr. 19 luglio 2019, di seguito riportato) , il Ministero dell’Economia e delle Finanze ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2018.
Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2019 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI.
I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune e alla deduzione per i trasporti oltre tale ambito. (Così, comunicato stampa Agenzia delle entrate del 19 luglio 2019)
Comunicato Stampa del Ministero dell’Economia e delle Finanze n. 138 del 19/07/2019
Sulla base delle risorse disponibili, si comunicano le misure agevolative relative alle deduzioni forfetarie per spese non documentate (articolo 66, comma 5, primo periodo, del TUIR) a favore degli autotrasportatori nel 2019.
Importi delle deduzioni forfetarie – Per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate, per il periodo d’imposta 2018, nella misura di 48,00 euro. La deduzione spetta una sola volta per ogni giorno di effettuazione di trasporti, indipendentemente dal numero dei viaggi.
La deduzione spetta anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.
Rigenerazione urbana. Incentivi per l’acquisto, la demolizione e la ricostruzione di interi stabili (o incisiva ristrutturazione)
L’articolo 7, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, reca un regime di tassazione agevolata temporanea (sino al 31 dicembre 2021) per incentivare gli interventi su vecchi edifici, allo scopo di conseguire classi energetiche elevate e nel rispetto delle norme antisismiche. Esso consiste nell’applicazione in misura fissa dell’imposta di registro e delle imposte ipotecaria e catastale sui trasferimenti di detti beni.
Con le modifiche apportate in sede di conversione in legge:
la misura opera anche per le operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972;
l’agevolazione si applica in caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato;
l’agevolazione è estesa, oltre al caso di demolizione e ricostruzione degli edifici con successiva vendita, anche agli interventi di manutenzione straordinaria, di restauro, di risanamento conservativo, di ristrutturazione edilizia dei fabbricati e loro successiva alienazione;
si inserisce la classe energetica NZEB – Near Zero Energy Buildingtra quelle che possono essere conseguite con gli interventi agevolati;
si chiarisce che rimane ferma la misura fissa dell’imposta ipotecaria nel caso di apposizione di vincolo sui beni immobili delle imprese assicurative.
In particolare, il comma 1, primo periodo dell’articolo 7 dispone in via temporanea (sino al 31 dicembre 2021) l’applicazione dell’imposta di registro e delle imposte ipotecaria e catastale nella misura fissa di duecento euro ciascuna, per i trasferimenti di interi fabbricati a favore di imprese di costruzione o di ristrutturazione immobiliare che entro i successivi dieci anni provvedono:
alla demolizione e ricostruzione degli stessi, anche con variazione volumetrica rispetto al fabbricato preesistente ove le norme urbanistiche vigenti consentano tale variazione oppure agli interventi di manutenzione straordinaria, di restauro e di risanamento conservativo, nonché agli interventi di ristrutturazione edilizia, come definiti dal TU edilizia all’articolo 3, comma 1, lettere da b) a d) del P.R. n. 380 del 2001,);
all’alienazione degli stessi.
Specificato che l’agevolazione opera anche in caso di operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972, e che anche nel caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato.
Per accedere alla tassazione agevolata, i predetti interventi devono essere conformi alla normativa antisismica e permettere il conseguimento della classe energetica A o B o, per effetto delle modifiche introdotte in sede di conversione in legge, alla classe NZEB – Near Zero Energy Building.
La norma pertanto, al fine di favorire trasferimenti di fabbricati da sottoporre ad interventi di recupero, introduce un incentivo fiscale rispetto all’attuale regime: l’importo complessivo e fisso del trasferimento è di 600 euro in luogo dell’applicazione dell’imposta di registro dei trasferimenti immobiliari pari al 9% del valore dell’immobile dichiarato, più ipotecarie e catastali complessivamente pari a 100 euro.
Si prevede quindi un regime sanzionatorio in caso di mancato rispetto delle condizioni d’accesso all’agevolazione: qualora, entro i dieci anni successivi al trasferimento a imprese di costruzione o di ristrutturazione immobiliare a condizioni agevolate, non si provveda alla demolizione e ricostruzione degli immobili trasferiti, conformemente alla normativa antisismica e con il conseguimento delle classi energetiche sopracitate, nonché all’alienazione degli stessi, sono dovute le imposte di registro, ipotecaria e catastale nella misura ordinaria, nonché una sanzione pari al 30 per cento delle stesse imposte. Sono altresì dovuti gli interessi di mora a decorrere dall’acquisto dell’immobile.
Infine il nuovo comma 1-bis dispone che rimane ferma, per i fabbricati ai quali si applica il suddetto regime agevolato, la previsione delle imposte ipotecarie in misura fissa per le iscrizioni e le annotazioni conseguenti all’apposizione di un vincolo sugli immobili delle imprese di assicurazione, in seno alle procedure di crisi aziendale, come attualmente già previsto dall’articolo 333 del Codice delle assicurazioni private – CAP, di cui al decreto legislativo 7 settembre 2005, n. 209.
Più conveniente il ritorno in Italia (lavoratori impatriati e docenti/ricercatori)
Più conveniente il ritorno in Italia del capitale umano
In particolare, per quanto riguarda gli impatriati, con riferimento ai soggetti che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame, in sostanza, dall’anno 2020:
si incrementa dal 50 al 70 per cento la riduzione dell’imponibile;
si semplificano le condizioni per accedere al regime fiscale di favore;
si estende il regime di favore anche ai lavoratori che avviano un’attività d’impresa;
si introducono maggiori agevolazioni fiscali per ulteriori 5 periodi d’imposta in presenza di specifiche condizioni (numero di figli minorenni, acquisto dell’unità immobiliare di tipo residenziale in Italia, trasferimento della residenza in regioni del Mezzogiorno).
Con le modifiche apportate dalla legge di conversione n. 58 del 2019 è stata introdotta una deroga per i redditi degli sportivi professionisti impatriati, che rimangono detassati al 50 per cento, in luogo del 70 per cento. Inoltre, a tali soggetti non si applicano la maggiorazione dell’agevolazione spettante ai lavoratori impatriati che si trasferiscono nel Mezzogiorno, né la maggiorazione prevista in caso di più figli a carico. Infine, l’applicazione del regime agevolato degli sportivi professionisti viene subordinata al versamento di un contributo pari allo 0,5 per cento dell’imponibile.
Con riferimento ai docenti e ricercatori che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del presente decreto (in sostanza, dall’anno 2020):
si incrementa da 4 a 6 anni la durata del regime di favore fiscale;
si prolunga la durata dell’agevolazione fiscale a 8, 11 e 13 anni, in presenza di specifiche condizioni (numero di figli minorenni e acquisto dell’unità immobiliare di tipo residenziale in Italia).
Nel dettaglio, il comma 1, lettera a) dell’articolo 5 sostituisce integralmente il comma 1 dell’articolo 16 del D.Lgs. n. 147 del 2015, ricomprendendo nell’agevolazione anche i redditi assimilati a quelli di lavoro dipendente. Al riguardo, si segnala che l’Agenzia delle entrate in via interpretativa con circolare n. 17/E del 23 maggio 2017, par. 3.3 (in www.pianetafiscale.it – Area riservata agli abbonati) aveva già introdotto la possibilità di applicare il regime agevolativo anche ai redditi assimilati a quelli di lavoro dipendente.
Viene inoltre incrementata dal 50 al 70 per cento la percentuale di riduzione dell’imponibile di cui godono i lavoratori impatriati.
Sono poi modificate le condizioni alle quali si applica il regime di favore: è sufficiente che i lavoratori non siano stati residenti in Italia nei due periodi d’imposta precedenti il predetto trasferimento, che si impegnino a risiedere in Italia per almeno due anni, e che l’attività lavorativa sia prestata prevalentemente nel territorio italiano.
In sostanza, vengono eliminate per tutti i lavoratori impatriati che godono dell’agevolazione le seguenti condizioni:
che l’attività lavorativa sia svolta presso un’impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa;
che i lavoratori rivestano ruoli direttivi, ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione.
Il comma 1,lettera b), sostituisce comma 1-bis dell’articolo 16, il quale nella formulazione previgente disapplicava ai lavoratori autonomi le due condizioni eliminate dalla lettera a). La stessa lettera, poi le menzionate agevolazioni si estendano ai redditi d’impresa prodotti dai lavoratori impatriati, se avviano un’attività d’impresa in Italia a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (in sostanza, dall’anno 2020).
Le disposizioni trovano applicazione anche per i soggetti di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: si tratta dei cittadini UE destinatari del previgente regime fiscale per l’incentivo al rientro dei lavoratori di cui alla legge 30 dicembre 2010, n. 238, nonché dei cittadini di Stati non UE, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream.
Le categorie di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: dei soggetti, comunitari ed extracomunitari, coincidono anche se, per esigenze di tecnica normativa, l’individuazione dei soggetti comunitari (di cui al comma 2, primo periodo) è stata demandata al decreto attuativo mentre l’individuazione dei soggetti extracomunitari è recata direttamente dall’articolo 16, comma 2, secondo periodo.
Destinatari del beneficio fiscale in esame sono, pertanto, i cittadini sopra indicati che:
siano in possesso di un titolo di laurea e abbiano svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi o più, o
abbiano svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un titolo di laurea o una specializzazione post lauream.
La lettera c) introduce il nuovo comma 3-bis all’articolo 16 del D.Lgs. n. 147 del 2015. Le norme introdotte estendono i benefici fiscali per i lavoratori impatriati, come modificati dalle norme in esame, per ulteriori cinque periodi di imposta:
se i lavoratori hanno almeno un figlio minorenne o a carico, anche in affido preadottivo;
se i lavoratori diventano proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata in Italia o nei dodici mesi precedenti al trasferimento e può essere acquistata direttamente dal lavoratore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
In entrambi i casi, per il periodo di prolungamento dell’agevolazione, essa consiste nella detassazione a metà dei redditi oggetto del beneficio fiscale (che sono assoggettati dunque a imposta per il cinquanta per cento del loro ammontare).
Per i lavoratori che abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, durante il periodo di prolungamento i redditi agevolabili sono detassati al novanta per cento (concorrono a formare l’imponibile per il dieci per cento del loro ammontare).
La lettera d) del comma 1, nell’introdurre il comma 5-bis all’articolo 16, eleva dal 70 al 90 per cento la percentuale di detassazione del reddito (dunque solo il 10 per cento concorre a formare l’imponibile) per i lavoratori impatriati che trasferiscono la residenza in una delle seguenti regioni: Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia.
La stessa lettera d)aggiunge, poi, il comma 5-ter all’articolo 16, che permette ai cittadini italiani non iscritti all’AIRE (Anagrafe degli italiani residenti all’estero) rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, di accedere ai benefici fiscali per i lavoratori impatriati come modificati dalle norme in esame, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo nei due periodi d’imposta precedenti il trasferimento in Italia.
Inoltre, per i cittadini italiani impatriati non iscritti all’AIRE e già rientrati in Italia entro il 31 dicembre 2019 si rendono applicabili, con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, le disposizioni dell’articolo 16 nel testo vigente al 31 dicembre 2018, sempre che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui al comma 1, lettera a), del medesimo articolo 16. È previsto che non possa farsi luogo al rimborso delle imposte pagate dai contribuenti in forza di adempimento spontaneo.
In sede di conversione in legge, modificata, infine, la citata lettera d) al fine di introdurre nell’articolo 16 del D.Lgs. n. 147 del 2015 due nuovi commi, il 5-quater e 5-quinquies.
Il comma 5-quater deroga alla suesposta disciplina agevolativa, sottoponendo a detassazione per il 50 per cento (in luogo del 70 per cento) il reddito degli sportivi professionisti impatriati ed escludendo, per tali soggetti le seguenti maggiorazioni:
quella disposta (comma 5-bis, introdotto dal decreto legge in esame) per i lavoratori impatriati che trasferiscono la residenza nel Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia);
quella spettante (ai sensi del quarto periodo del comma 3-bis, anch’esso introdotto dal decreto legge in esame) nel caso di almeno tre figli minorenni o a carico.
Il comma 5-quinquies subordina l’applicazione del regime fiscale degli sportivi professionisti impatriati, di cui al comma 5-quater, all’applicazione di un contributo pari allo 0,5 per cento dell’imponibile.
Il comma 2 dell’articolo 5 prevede che le nuove norme relative ai cd. impatriati si applicano ai soggetti che trasferiscono la residenza in Italia – ai sensi dell’articolo 2 TUIR – a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame (2020).
Il comma 3 chiarisce che le agevolazioni fiscali oggetto dell’articolo 5 in esame (art. 44, D.L. n. 78/2010 e art. 16, D.Lgs. n. 147/2015) si applicano nel rispetto della normativa europea normativa europea in materia di aiuti d’importanza minore, di seguito specificata: Regolamento (UE) n. 1407/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis”, oppure al Regolamento (UE) n. 1408/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore agricolo, oppure al Regolamento (UE) n. 717/2014 della Commissione del 27 giugno 2014 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore della pesca e dell’acquacoltura.
Il comma 4 apporta modifiche alla disciplina degli incentivi fiscali volti a incoraggiare il rientro in Italia di docenti e ricercatori residenti all’estero per esercitarvi la loro attività lavorativa, di cui all’articolo 44 del decreto-legge n. 78 del 2010.
La lettera a) del comma 4 novella il citato articolo 44, comma 3, per prolungare la durata dell’agevolazione.
In virtù delle modifiche introdotte, essa si applica nel periodo d’imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d’imposta successivi, in luogo dei vigenti tre.
La lettera b) del comma 4 aggiunge in primo luogo il comma 3-ter all’articolo 44, al fine di prolungare l’agevolazione per casi specifici.
Essa si estende ai sette periodi d’imposta successivi al trasferimento di residenza, sempre che permanga la residenza fiscale in Italia, nel caso di:
docenti o ricercatori con un figlio minorenne o a carico, anche in affido preadottivo;
docenti e ricercatori che diventino proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia della residenza ai sensi dell’articolo 2 del TUIR o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata direttamente dal docente e ricercatore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
Per i docenti e ricercatori che abbiano almeno due figli minorenni o a carico, anche in affido preadottivo, le disposizioni agevolative si estendono ai dieci periodi d’imposta successivi a quello di trasferimento, sempre che permanga la residenza fiscale nel territorio dello Stato.
Ove i docenti o ricercatori abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, le agevolazioni si prolungano ai dodici periodi d’imposta successivi.
La medesima lettera b) del comma 4 aggiunge un comma 3-quater all’articolo 44, al fine di chiarire le modalità di fruizione dell’agevolazione per i soggetti non iscritti all’AIRE.
Ove si tratti di docenti e ricercatori rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, essi possono accedere ai benefici fiscali di cui all’articolo 44, come modificato, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147).
Con una disposizione analoga a quella del comma 1, lettera e) con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, ai docenti e ricercatori italiani non iscritti all’AIRE rientrati in Italia entro il 31 dicembre 2019 spettano i benefici fiscali dell’articolo 44 nel testo vigente al 31 dicembre 2018, ovvero non modificato dalle norme in esame, a condizione che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147). Non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo.
Infine, il comma 5 dell’articolo 5 dispone che le modifiche volte ad allungare la durata dell’agevolazione (comma 4, lettere a) e b)) si applicano ai soggetti che trasferiscono la residenza in Italia a partire a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame(2020).
Start-up innovative e PMI innovative. Le disposizioni di attuazione delle agevolazioni fiscali
È stato pubblicato sulla Gazzetta Ufficiale n. 156 del 5 luglio 2019, il Decreto Mef del 7 maggio 2019 attuativo che disciplina le modalità di accesso agli incentivi fiscali per gli investimenti in Startup e PMI innovative, effettuati sia da persone fisiche che da società.
Il Decreto, adottato di concerto con il Mise, da una parte potenzia gli incentivi fiscali per gli investimenti in capitale di rischio nelle start-up innovative (si passa ad una aliquota unica del 30%, eliminando quelle precedentemente in vigore, che variavano da un minimo del 19 al 27%), dall’altra estende gli incentivi a tutte le PMI innovative.
Le Pmi innovative sono società di capitali con meno di 250 addetti e un fatturato annuo inferiore a 50 milioni di euro, così come stabilito della definizione europea, e che rispettano almeno due dei seguenti requisiti:
hanno sostenuto spese in ricerca e sviluppo per una quota pari ad almeno il 3% del maggiore valore tra costo e valore della produzione;
la forza lavoro è costituita per almeno 1/3 da titolari di laurea magistrale o per almeno 1/5 da dottori di ricerca, dottorandi o ricercatori;
sono titolari di una privativa industriale o di un software registrato.
Gli incentivi fiscali agli investimenti in startup e PMI innovative consistono:
per le persone fisiche, in una detrazione dall’imposta sul reddito (Irpef) pari al 30% dell’ammontare investito, per un conferimento massimo di 1 milione di euro;
per le società di capitali in una deduzione dall’ammontare imponibile a fini Ires pari al 30% dell’investimento, con soglia fissata a 1,8 milioni di euro.
Sono pertanto agevolabili gli investimenti effettuati a partire dal 1° gennaio 2017 diretti verso startup e PMI innovative, regolarmente iscritte nella relativa sezione speciale del Registro delle imprese.
Per garantire piena conformità con la legislazione europea in materia di aiuti di Stato, le modalità di fruizione dell’incentivo per le PMI innovative prevedono alcune differenze rispetto a quanto previsto per le startup, in particolare per le imprese attive sul mercato da più di sette e dieci anni.
Ecobonus, al via la nuova fase di prenotazione per i veicoli M1
Da lunedì 8 luglio disponibili altri 39.870.000 euro
A partire dal 5 luglio si apre una nuova fase di prenotazione per i veicoli M1, (Link: https://ecobonus.mise.gov.it/contributi/veicoli-di-categoria-m1) grazie alla disponibilità delle somme residue relative all’anno 2019, pari a 39.870.000 euro.
La scadenza della nuova fase di prenotazione è fissata al 20 novembre 2019.
A seguito dei necessari interventi informatici, la nuova disponibilità del Fondo sarà operativa per le prenotazioni sulla piattaforma Ecobonus, a partire da lunedì 8 luglio, alle ore 12.00.

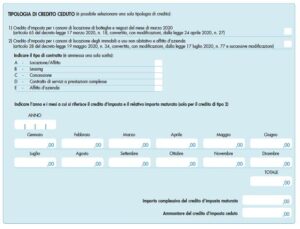


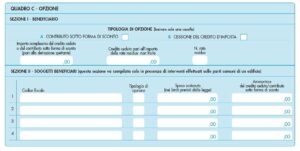




 Dal 1° al 31 ottobre 2019 è possibile inviare la comunicazione per l’accesso al credito di imposta per gli investimenti pubblicitari incrementali per l’anno 2019 attraverso i servizi telematici dell’Agenzia delle Entrate. In particolare è disponibile un’apposita procedura nella sezione dell’area autenticata “Servizi per” alla voce “comunicare”, accessibile con le credenziali Entratel e Fisconline, SPID o CNS.