Regolamenti e delibere di approvazione delle aliquote dell’imposta municipale propria (IMU). Pubblicata una raccolta (aggiornata al 22.12.2022) dei principali rilievi formulati dal Dipartimento delle finanze

Si pubblica una raccolta dei principali rilievi formulati dal Dipartimento delle finanze nell’ambito dell’attività di esame dei regolamenti e delle delibere di approvazione delle aliquote dell’imposta municipale propria (IMU) svolta dal medesimo in virtù della propria legittimazione straordinaria ad agire ex art. 52, comma 4, del D. Lgs. 15 dicembre 1997, n. 446.

Tale raccolta, che è stata elaborata, in particolare, sulla base dell’analisi degli atti adottati dai comuni in esito alla riforma dell’IMU recata dalla legge 27 dicembre 2019, n. 160, risponde all’esigenza di fornire uno strumento utile, in fase di predisposizione degli atti stessi, affinché l’autonomia regolamentare in materia di IMU venga esercitata nel rispetto dei limiti posti dalla normativa statale. Mediante l’individuazione delle ipotesi più ricorrenti di violazione di detti limiti, si intende, al contempo, nell’ottica di minimizzazione del rischio di contenzioso, favorire la spontanea rimozione in autotutela dei vizi di legittimità da cui siano eventualmente affetti i regolamenti e le delibere già adottate.

Link alla raccolta (aggiornata al 21.07.2021) di rilievi riguardo ai regolamenti e delle delibere di approvazione delle aliquote dell’imposta municipale propria ( IMU)

Link alla raccolta (aggiornata al 22.12.2022) di rilievi riguardo ai regolamenti e delle delibere di approvazione delle aliquote dell’imposta municipale propria ( IMU)


Il Decreto semplificazioni-bis, Governo pone la fiducia


Il Governo ha posto la questione di fiducia (la settima) sul disegno di legge di conversione in legge del decreto-legge 31 maggio 2021, n. 77, recante governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure (A.C. 3146-A).

Il particolare, il Ministro per i Rapporti con il Parlamento, Federico D’incà, a nome del Governo, e autorizzato dal Consiglio dei Ministri, ha posto la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti e articoli aggiuntivi, dell’articolo unico del disegno di legge n. 3146-A: Conversione in legge del decreto-legge 31 maggio 2021, n. 77, recante governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure, nel testo approvato dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.

Si riporta il testo a fronte, ante e post modifiche, del decreto-legge 31 maggio 2021, n. 77, cd. “D.L. Semplificazioni-bis” approvato il 22 luglio 2021 dalle Commissioni permanenti, I (Affari costituzionali, della Presidenza del Consiglio e interni) e VIII (Ambiente, territorio e lavori pubblici), a seguito del rinvio deliberato dall’Assemblea nella seduta dello stesso giorno. Le modifiche apportate dalla Commissione sono riportate in grassetto corsivo e in carattere barrato le soppressioni.


Conversione D.L. “Semplificazioni/Governance PNRR”. Gli interventi sul Superbonus 110% all’esame dell’assemblea della Camera

All’esame dell’Aula della Camera dei Deputati il disegno di legge di conversione in legge del decreto-legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure» – (A.C. 3146-A). Il provvedimento, pur intervenendo in modo preponderante sul quadro normativo nazionale al fine di semplificare e agevolare la realizzazione dei traguardi e degli obiettivi stabiliti dal PNRR e da altri Piani, non esaurisce i suoi contenuti nell’ambito di tale aspetto, recando anche altre disposizioni di diverso tenore, quantomeno non direttamente riferibili a tale principale finalità.

In ambito fiscale gli articoli 33 (Misure di semplificazione in materia di incentivi per l’efficienza energetica e rigenerazione urbana) e 33-bis (Ulteriori misure in materia di incentivi di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34) modificano la disciplina del cd. Superbonus 110%

Di seguito si analizzano tutte le correzioni alle normativa del Superbonus 110%.


Misure di semplificazione in materia di incentivi per l’efficienza energetica e rigenerazione urbana


La detrazione del 110% si applica anche agli interventi di rimozione delle barriere architettoniche eseguiti congiuntamente ad interventi antisismici


L’articolo 33 come modificato dagli emendamenti approvati dalle Commissioni Affari Costituzionali e Ambiente della Camera al comma 1, lettere a), modifica il comma 4 dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, al fine di riconosce l’agevolazione fiscale maggiorata anche agli interventi volti «alla eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi, alla realizzazione di ogni strumento che, attraverso la comunicazione, la robotica e ogni altro mezzo di tecnologia più avanzata, sia adatto a favorire la mobilità interna ed esterna all’abitazione per le persone portatrici di handicap in situazione di gravità, ai sensi dell’articolo 3, comma 3, della legge 5 febbraio 1992, n. 104» (così, art. 16-bis, comma 1, lettera e), del D.P.R. 22 dicembre 1986, n. 917 – TUIR), anche ove effettuati in favore di persone di età superiore a sessantacinque anni, eseguiti congiuntamente ad almeno uno degli interventi antisismici indicati dai commi da 1-bis a 1-septies dell’articolo 16 del decreto-legge 4 giugno 2013, n. 63 (c.d. Sismabonus) e che non siano già richiesti per interventi di efficienza energetica di cui al comma 2 del medesimo articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.


Maxi detrazione anche per le organizzazioni non lucrative di utilità sociale per gli interventi realizzati su immobili rientranti nelle categorie catastali B/1, B/2 e D/4


La lettera b) inserisce un nuovo comma 10-bis all’articolo 119 allo scopo di estendere la possibilità di avvalersi dell’agevolazione fiscale alle organizzazioni non lucrative di utilità sociale anche per gli interventi realizzati su immobili rientranti nelle categorie catastali B/1, B/2 e D/4 (come ad esempio: caserme, ospedali, case di cura e conventi) e determinare il limite di spesa previsto per le singole unità immobiliari. La norma stabilisce che il limite di spesa ammesso alle detrazioni del Superbonus previsto per le singole unità immobiliari, è moltiplicato per il rapporto tra la superficie complessiva dell’immobile oggetto degli interventi  di incremento dell’efficienza energetica, di miglioramento o di adeguamento antisismico e la superficie media di una unità abitativa immobiliare (ricavabile dal Rapporto Immobiliare pubblicato dall’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate) per le organizzazioni non lucrative di utilità sociale, per le organizzazioni di volontariato iscritte nei registri e per le associazioni di promozione sociale iscritte nel registro nazionale e nei registri regionali e delle province autonome di Trento e di Bolzano, indicati nel comma 9, lett. d-bis), che siano in possesso dei seguenti requisiti:

  • svolgano attività di prestazione di servizi socio-sanitari e assistenziali e i cui membri del consiglio di amministrazione non percepiscano alcun compenso o indennità di carica;
  • siano in possesso di immobili rientranti nelle categorie catastali B/1, B/2 e D/4 a titolo di proprietà, nuda proprietà, usufrutto o comodato d’uso gratuito. Il titolo di comodato d’uso gratuito è idoneo all’accesso alle detrazioni a condizione che il contratto sia regolarmente registrato in data certa anteriore all’entrata in vigore (1° giugno 2021) della disposizione in esame.

Si ricorda che le categorie catastali richiamate si riferiscono a collegi e convitti, educandati, ricoveri, orfanotrofi, ospizi, conventi, seminari e caserme (B1) nonché a case di cura e ospedali senza fine di lucro (B2) o con fine di lucro (D4).

Nella relazione illustrativa (in “Finanza & Fisco” n. 22/2021, pag. 1331) che accompagna il decreto si sottolinea che “nel contesto dell’applicazione dei benefici fiscali derivanti dal decreto Rilancio (decreto-legge n. 34/2020, convertito con modificazione con la legge n. 77/2020), le Fondazioni ONLUS, che si occupano dei servizi socio-sanitari-assistenziali, sono fortemente penalizzate in quanto comparate ad una singola unità residenziale, con conseguenti limiti di detrazione del tutto insufficienti a consentire alcun tipo di intervento”.


Semplificata la disciplina per avvalersi della detrazione con comunicazione di inizio lavori asseverata


La lettera c) semplifica la disciplina per avvalersi della detrazione, stabilendo che attraverso una comunicazione di inizio lavori asseverata è possibile attestare gli estremi del titolo abilitativo che ha previsto la costruzione dell’immobile o del provvedimento che ne ha consentito la legittimazione (per gli immobili più datati, sarà sufficiente attestare che la costruzione dell’edificio è stata ultimata prima del 1° settembre 1967) non essendo più necessario attestare lo stato legittimo dell’immobile. A tale proposito si ricorda che tra le previsioni di riforma previste dal PNRR sono espressamente indicati interventi di semplificazione per l’edilizia e l’urbanistica nonché per la rigenerazione urbana volti ad accelerare l’efficienza energetica e la rigenerazione urbana. In particolare, tali interventi devono essere volti a rimuovere gli ostacoli burocratici all’utilizzo del Superbonus 110%, la cui attuazione, si sottolinea nel testo, ha incontrato molti ostacoli connessi alla necessità di attestare la conformità edilizia particolarmente complessa per gli edifici risalenti.


Presentazione della CILA anche per gli interventi ammissibili al Superbonus che riguardano le parti strutturali degli edifici o i prospetti.


La lettera c) sostituisce interamente il comma 13-ter dell’articolo 119. La nuova versione stabilisce che gli interventi rientranti nella misura del Superbonus anche qualora riguardino le parti strutturali degli edifici o i prospetti, con esclusione di quelli comportanti la demolizione e la ricostruzione degli edifici, costituiscono manutenzione straordinaria e sono realizzabili mediante CILA. Nella CILA sono attestati gli estremi del titolo abilitativo che ha previsto la costruzione dell’immobile oggetto d’intervento o del provvedimento che ne ha consentito la legittimazione ovvero è attestato che la costruzione è stata completata in data antecedente al 1° settembre 1967. La norma specifica che la presentazione della CILA non richiede l’attestazione dello stato legittimo (articolo 9-bis, comma 1-bis, del decreto del Presidente della Repubblica 6 giugno 2001, n. 380).

Per tali interventi, inoltre, la decadenza del beneficio fiscale (articolo 49 del decreto del Presidente della Repubblica n. 380 del 2001) opera esclusivamente nei casi di:

  • mancata presentazione della CILA;
  • interventi realizzati in difformità dalla CILA;
  • assenza dell’attestazione dei dati richiesti nel secondo periodo del nuovo comma 13-ter (titolo abilitativo che ha previsto la costruzione dell’immobile oggetto d’intervento o del provvedimento che ne ha consentito la legittimazione ovvero dell’attestazione che la costruzione è stata completata in data antecedente al 1° settembre 1967);
  • non corrispondenza al vero delle attestazioni previste dalla disciplina del Superbonus (articolo 119, comma 14).


Il richiamato articolo 49 del D.P.R. 06/06/2001, n. 380 prevede che, fatte salve le sanzioni sull’agibilità degli edifici, gli interventi abusivi realizzati in assenza di titolo o in contrasto con lo stesso, ovvero sulla base di un titolo successivamente annullato, non beneficiano delle agevolazioni fiscali previste dalle norme vigenti, né di contributi o altre provvidenze dello Stato o di enti pubblici. Il contrasto deve riguardare violazioni di altezza, distacchi, cubatura o superficie coperta che eccedano per singola unità immobiliare il due per cento delle misure prescritte, ovvero il mancato rispetto delle destinazioni e degli allineamenti indicati nel programma di fabbricazione, nel piano regolatore generale e nei piani particolareggiati di esecuzione. È fatto obbligo al comune di segnalare all’amministrazione finanziaria, entro tre mesi dall’ultimazione dei lavori o dalla segnalazione certificata, ovvero dall’annullamento del titolo edilizio, ogni inosservanza comportante la decadenza di cui al comma precedente. Il diritto dell’amministrazione finanziaria a recuperare le imposte dovute in misura ordinaria per effetto della decadenza stabilita dal presente articolo si prescrive col decorso di tre anni dalla data di ricezione della segnalazione del comune. In caso di revoca o decadenza dai benefici suddetti il committente è responsabile dei danni nei confronti degli aventi causa.


La norma chiarisce, inoltre, che resta impregiudicata ogni valutazione circa la legittimità dell’immobile oggetto di intervento (nuovo comma 13-quater dell’articolo 119).

Il comma 2 precisa che restano in ogni caso fermi, se dovuti, gli oneri di urbanizzazione, calcolati in base alla tipologia di intervento proposto.


Ulteriori misure in materia di incentivi di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34


L’articolo 33-bis, inserito da un emendamento approvato dalle Commissioni Affari Costituzionali e Ambiente della Camera introduce ulteriori modifiche disciplina Superbonus. Nello specifico, la norma interviene su alcuni requisiti tecnici che consentono l’accesso alle detrazioni previste, sulle violazioni meramente formali riscontrate negli interventi effettuati, sulla tempistica relativa all’acquisto di immobili sottoposti ad interventi rientranti nel Superbonus, sull’applicazione del sisma bonus per le spese sostenute dagli acquirenti delle cd. case antisismiche, nonché sulla disciplina della comunicazione di inizio lavori asseverata-CILA.


Il cappotto termico e il cordolo antisismico non concorrono al conteggio della distanza e dell’altezza in deroga alle norme sulle distanze minime ex art. 873 c.c.


L’articolo in esame, introdotto, come anticipato, in sede referente alla lettera a), del comma 1, modifica il comma 3 dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77 che, ai fini dell’accesso al Superbonus, stabilisce che gli interventi devono rispettare i requisiti tecnici minimi previsti dalla disciplina delle detrazioni fiscali per interventi di efficienza energetica. A tale proposito, la norma introdotta chiarisce che gli interventi di dimensionamento del capotto termico e del cordolo sismico non concorrono al conteggio della distanza e dell’altezza, in deroga alle distanze minime riportate all’articolo 873 del Codice Civile  (Distanze nelle costruzioni), per gli interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici (articolo 16-bis del D.P.R. 22 dicembre 1986 n. 917, Tuir) e per quelli rientranti nella disciplina del Superbonus.


Le violazioni meramente formali che non arrecano pregiudizio all’esercizio delle azioni di controllo non comportano la decadenza delle agevolazioni


La lettera b) introduce il nuovo comma 5-bis nell’articolo 119 del decreto-legge 19 maggio 2020, n. 34 al fine di delimitare il regime della decadenza dall’applicazione della detrazione in presenza di violazioni della disciplina. La norma stabilisce che le violazioni meramente formali che non arrecano pregiudizio all’esercizio delle azioni di controllo non comportano la decadenza delle agevolazioni fiscali limitatamente alla irregolarità od omissione riscontrata. Nel caso in cui le violazioni riscontrate nell’ambito dei controlli da parte delle autorità competenti siano rilevanti ai fini dell’erogazione degli incentivi, la decadenza dal beneficio si applica limitatamente al singolo intervento oggetto di irregolarità od omissione.


Acquisto di immobili sottoposti ad uno o più interventi di efficientamento energetico rientranti nel Superbonus e di case antisismiche (Sismabonus acquisti). Più tempo per fissare la residenza nel nuovo immobile acquistato senza perdere i benefici


La lettera c) introduce due nuovi commi nell’articolo 119 del decreto-legge 19 maggio 2020, n. 34. Il nuovo comma 10-bis prevede che nel caso di acquisto di immobili sottoposti ad uno o più interventi di efficientamento energetico rientranti nel Superbonus (comma 1, lettere a), b) e c)) il termine per stabilire la residenza (lettera a), della nota II-bis), all’articolo 1 della tariffa, parte prima, allegata al decreto del Presidente della Repubblica 26 aprile 1986, n. 131) è di 30 mesi dalla data di stipula dell’atto di compravendita. Il nuovo comma 10-ter modifica il sopra citato comma 1-septies dell’articolo 16, del decreto-legge n. 63 del 2013, stabilendo che il Sismabonus si applica anche alle spese sostenute dagli acquirenti delle cd. case antisismiche (vale a dire delle unità immobiliari facenti parte di edifici ubicati in zone classificate a rischio sismico 1, 2 e 3 oggetto di interventi antisismici effettuati mediante demolizione e ricostruzione dell’immobile), ricostruite da imprese di costruzione o ristrutturazione immobiliare che entro 30 mesi (rispetto al previgente termine di 18 mesi) dal termine dei lavori provvedano alla successiva rivendita.


Per gli interventi classificati come “edilizia libera” basta una Cila con la semplice descrizione dell’intervento


La lettera d), che introduce il nuovo comma 13-quinquies nell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, al fine di disporre che in caso di opere già classificate come attività di edilizia libera (ai sensi dell’articolo 6 del decreto del Presidente della Repubblica 6 giugno 2001, n. 380, del decreto del Ministero delle infrastrutture e dei trasporti 2 marzo 2018 (in www.pianetafiscale.it – Area riservata agli abbonati) o della normativa regionale) nella CILA è richiesta la sola descrizione dell’intervento.


In caso di varianti in corso d’opera queste sono comunicate a fine lavori e costituiscono integrazione della CILA presentata


In caso di varianti in corso d’opera queste sono comunicate a fine lavori e costituiscono integrazione della CILA presentata. Non è richiesta, alla conclusione dei lavori, la segnalazione certificata di inizio attività di cui all’articolo 24 del decreto del Presidente della Repubblica 6 giugno 2001, n. 380).


Si riporta il testo a fronte, ante e post modifiche, del decreto-legge 31 maggio 2021, n. 77, cd. “Semplificazioni” aggiornato con gli emendamenti approvati dalle Commissioni Affari Costituzionali e Ambiente della Camera al disegno di legge di conversione del decreto “Semplificazioni” nella seduta fiume del 19 luglio terminata alle ore 2 del 20 luglio. Le modifiche apportate dalle Commissioni sono riportate in grassetto.


Comunicazione opzioni per interventi edilizi e Superbonus: approvate nuove istruzioni | Valide anche per la rimozione delle barriere architettoniche


Allo scopo di tener conto delle recenti modifiche alla disciplina del Superbonus 110 per cento, l’Agenzia delle Entrate con provvedimento, del 20 luglio 2021, prot. n. 2021/196548, ha approvato le nuove istruzioni per la compilazione del modello di comunicazione delle opzioni e le relative specifiche tecniche per la trasmissione telematica del modello all’Agenzia delle Entrate. In particolare, come spiegato nella parte motiva, il nuovo provvedimento tiene conto delle novelle inserite:

  • dall’articolo 1, comma 66, lettera d), della legge 30 dicembre 2020, n. 178 e il comma 4 del medesimo articolo 119, come modificato dall’articolo 33, comma 1, lettera a), del decreto-legge 31 maggio 2021, n. 77, che ha previsto che l’aliquota di detrazione del 110% si applichi anche agli interventi di rimozione delle barriere architettoniche, di cui all’articolo 16-bis, comma 1, lettera e), del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nel caso in cui siano eseguiti congiuntamente (c.d. interventi trainati) ad almeno uno degli interventi di cui al comma 1 (Superbonus) ovvero al comma 4, primo periodo (Sismabonus), del richiamato articolo
  • dall’articolo 1, comma 66, lettera l), della legge 30 dicembre 2020, n. 178, che ha stabilito nuovi limiti di spesa per gli interventi di installazione delle infrastrutture per la ricarica di veicoli elettrici negli edifici, alle condizioni ivi previste.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 20 luglio 2020, prot. n. 196548/2021, recante: «Modifiche alle istruzioni per la compilazione del modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020. Aggiornamento delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».


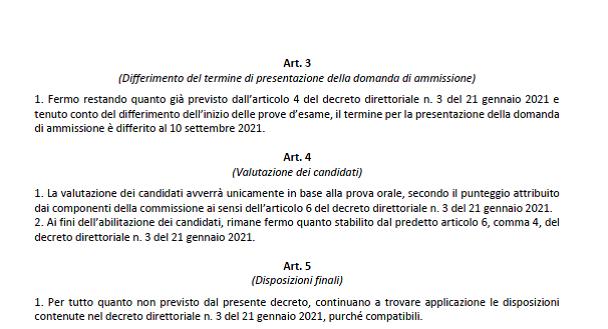
Esami di abilitazione per consulenti del lavoro. Pubblicato il decreto che introduce modalità semplificate e differisce il termine di presentazione delle domande


A parziale modifica del Decreto direttoriale n. 3 del 21 gennaio 2021 – con il quale è stata indetta la sessione degli esami di Stato per l’abilitazione all’esercizio della professione di consulente del lavoro per l’anno 2021 – il nuovo Decreto direttoriale n. 46 del 16 luglio 2021 ha prorogato a venerdì 10 settembre 2021 i termini di scadenza per l’invio delle domande di ammissione.

A causa del perdurare dell’emergenza epidemiologica da SARS-CoV-2/COVID-19, infatti, con il Decreto direttoriale n. 46 del 16 luglio 2021 è stato previsto – anche per la sessione 2021 – che l’esame di Stato per l’esercizio della professione di consulente del lavoro sia costituito esclusivamente dalla prova orale. Conseguentemente, le prove orali avranno inizio a decorrere dal 25 ottobre 2021, secondo i calendari adottati dalle singole commissioni.

Il Ministero del Lavoro e delle Politiche Sociali ricorda che l‘accesso alla procedura d’iscrizione avverrà tramite le credenziali SPID o attraverso l’accesso CIE (novità di quest’anno).

Fonte: MinLavoro – sito web: https://www.lavoro.gov.it/


Il Decreto Sostegni-bis approda al Senato. Conversione in legge entro il 24 luglio


Il Decreto Sostegni-bis è stato trasmesso al Senato. Non ci sarà tempo per altre modifiche perché dovrà essere convertito entro il 24 luglio.

Il provvedimento sarà approvato con il probabile ricorso alla fiducia da parte del Governo.


Testo a fronte con le modifiche introdotte dalla Camera dei Deputati


Link al testo del decreto-legge 25 maggio 2021, n. 73, originario e testo comprendente le modificazioni apportate dalla Camera dei deputati


Decreto Sostegni-bis. Ai fini dell’esonero contributivo per partite IVA e professionisti la regolarità verificata d’ufficio dagli enti dal 1° novembre 2021


L’articolo 47-bis, del D.L. n.73/2021 (cd. “Sostegni-bis”) approvato dalla Camera dei Deputati e all’esame del Senato, prevede che, al fine della fruizione dell’esonero contributivo riconosciuto dalla legge di bilancio 2021 (art. 1, comma 20-22-bis, L. 178/2020) in favore dei lavoratori autonomi e dei professionisti aventi determinati requisiti, dispone che la regolarità contributiva di tali lavoratori è verificata d’ufficio dagli enti concedenti a far data dal 1° novembre 2021. A tal fine la regolarità contributiva è assicurata anche dai versamenti effettuati entro il 31 ottobre 2021. Resta in ogni caso fermo il recupero, secondo quanto previsto dalla normativa vigente, degli importi fruiti a titolo di esonero in quanto non spettanti.


Articolo 47-bis del D.L. n.73/2021 (cd. “Sostegni-bis”) approvato dalla Camera dei Deputati


(Differimento dei termini per la verifica della regolarità contributiva dei lavoratori autonomi e dei professionisti ai fini dell’esonero di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, e disposizioni in materia di Fondi di solidarietà bilaterali del credito ordinario, cooperativo e della società Poste italiane Spa)

1. Ai fini della concessione dell’esonero dal pagamento dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, la regolarità contributiva è verificata d’ufficio dagli enti concedenti a far data dal 1° novembre 2021. A tal fine la regolarità contributiva è assicurata anche dai versamenti effettuati entro il 31 ottobre 2021. Resta in ogni caso fermo il recupero, secondo quanto previsto dalla normativa vigente, degli importi fruiti a titolo di esonero in quanto non spettanti.

2. Ai fini dell’applicazione delle disposizioni dell’articolo 59, comma 3, lettera a), della legge 27 dicembre 1997, n. 449, relative ai criteri di tassazione a titolo definitivo delle prestazioni erogate in forma rateale dai Fondi di solidarietà bilaterali del credito ordinario, cooperativo e della società Poste italiane Spa, il richiamo ivi contenuto all’articolo 17 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, deve intendersi riferito alla determinazione dell’aliquota da applicare, con esclusione della riliquidazione di tale imposta da parte degli uffici finanziari.

3. Agli oneri derivanti dal comma 2, pari a 22 milioni di euro per l’anno 2021, si provvede mediante corrispondente riduzione delle risorse di cui al comma 25-bis dell’articolo 1.


D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. (C. 3132-A/R)


Ripetizione dell’indebito su prestazioni previdenziali e retribuzioni. Le istruzioni delle Entrate


È stata pubblicata la circolare n. 8/E del 14 luglio 2021, con i chiarimenti sull’ambito applicativo di recenti disposizioni sulle modalità di restituzione al sostituto di somme indebitamente percepite, assoggettate a tassazione in anni precedenti.

Con la circolare l’Agenzia delle entrate fornisce i chiarimenti interpretativi in merito all’ambito applicativo di recenti disposizioni in tema di modalità di restituzione al sostituto di somme indebitamente percepite, assoggettate a tassazione in anni precedenti. Sul punto, ricorda l’Agenzia, al fine di deflazionare l’insorgere di contenziosi tra i datori di lavoro e i dipendenti tenuti alla restituzione delle predette somme, l’articolo 150 (Modalità di ripetizione dell’indebito su prestazioni previdenziali e retribuzioni assoggettate a ritenuta alla fonte a titolo di acconto), del decreto legge 19 maggio 2020, n. 34 (cd. Decreto Rilancio) ha introdotto nell’articolo 10 del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (Tuir), il comma 2-bis con il quale è stata espressamente prevista la cosiddetta modalità di restituzione “al netto” in aggiunta a quella al “lordo” della ritenuta stabilita dall’articolo 10, lettera d-bis).

In base alla normativa attuale, dunque, sono previste due distinte modalità di restituzione delle somme, in quanto:

  • il decreto Rilancio, pur modificando l’articolo 10 del Tuir, con l’inserimento del comma 2-bis, ha lasciato immutata la lettera d-bis) che è tutt’ora vigente disciplina la restituzione “anche” di somme assoggettate a ritenuta;
  • nel primo comma del citato articolo 150 si dispone che le somme restituite al netto delle ritenute subite «non costituiscono oneri deducibili».

Nel documento interpretativo evidenziato che al fine di evitare ingiustificate disparità di trattamento in base alla diversa tipologia di ritenuta operata, si ritiene che la restituzione al “netto” della ritenuta, possa avvenire nell’ipotesi in cui le somme da restituire siano state assoggettate a qualsiasi titolo, a ritenuta alla fonte, nonostante la rubrica del citato articolo 150 fa riferimento esclusivamente alle «ritenute alla fonte a titolo di acconto».

Link al testo della Circolare dell’Agenzia delle Entrate n. 8 E del 14 luglio 2021, con oggetto: IMPOSTE SUI REDDITI – Ripetizione dell’indebito su prestazioni previdenziali e retribuzioni assoggettate a ritenute alla fonte a titolo di acconto – Modalità di restituzione delle somme assoggettate a tassazione in anni precedenti. Articolo 150 del decreto legge n. 34 del 19/05/2020, conv., con con mod., dalla legge n. 77 del 17/07/2020 (cd. Decreto Rilancio) – Articolo 10, commi 1, lettera d-bis), e 2-bis del D.P.R. 22/12/1986, n. 917 (Tuir)


Sito delle Entrate. Al via i nuovi servizi web per ricevere certificati e consegnare documenti | Debutta anche la dichiarazione di Successione con la compilazione assistita


Al via tre nuovi servizi sul sito delle Entrate. Si tratta del servizio “Consegna documenti e istanze” e dei servizi per la richiesta del certificato di attribuzione del codice fiscale e del certificato di attribuzione della partita IVA, nonché del servizio di compilazione della dichiarazione di successione.

I tre nuovi servizi sono parte integrante del piano di evoluzione dell’area riservata del sito internet www.agenziaentrate.gov.it, con l’introduzione di soluzioni che puntano a migliorare e personalizzare l’esperienza di navigazione degli utenti.


Consegnare documenti e chiedere certificati direttamente da casa


Il nuovo servizio Consegna documenti ed istanze è accessibile tramite l’area riservata del sito www.agenziaentrate.gov.it e permette di inviare direttamente online alcune tipologie di documenti ed istanze agli uffici delle Entrate, senza recarsi fisicamente ai front-office. Si tratta di un ulteriore servizio che si aggiunge a quelli già disponibili via Web e che consente ai cittadini di inviare documenti e ricevere assistenza, senza dover necessariamente accedere a un ufficio territoriale dell’Agenzia. Inoltre, nella nuova area riservata è stata predisposta una funzionalità dedicata al rilascio dei certificati di attribuzione del codice fiscale e di attribuzione della partita Iva, due certificazioni che fino ad oggi erano rilasciate solo in ufficio, anche tramite servizi agili. Il servizio è molto semplice e consente la rapida generazione, il download e l’eventuale stampa del certificato, in formato originale e in copia conforme.


Focus sul servizio “Successione web”


Successione online con il via libera in tempo reale del Fisco sui singoli dati inseriti e la possibilità per l’utente di caricare direttamente le informazioni degli immobili registrate in Catasto. Il nuovo servizio che consente di inviare via web la dichiarazione e la domanda di volture catastali è ora attivo e disponibile nell’area riservata del sito dell’Agenzia. Per accedere, basta inserire le proprie credenziali: un percorso guidato aiuta l’utente a riempire correttamente i campi, segnalando eventuali errori, mentre una nuova funzionalità permette di importare i dati in possesso dell’Agenzia. Viene inoltre offerto supporto alla compilazione tramite alcuni messaggi che segnalano in tempo reale l’inserimento di dati non corretti o documenti non conformi, sulla base delle informazioni in possesso del Fisco, per supportare il contribuente e aiutarlo a non commettere errori.


Come funzionano i nuovi servizi


I tre nuovi servizi web sono “pronti all’uso”: non richiedono, cioè, che venga installato e configurato in remoto alcun software ma semplicemente che l’utente acceda tramite credenziali Spid, oppure con la propria Cie o la propria Cns, o, se ne è in possesso, con le proprie credenziali Fisconline/Entratel. Nel caso del servizio Consegna documenti e istanze, ad esempio, l’utente identificato accede al servizio, dichiara se invia per proprio conto o per conto di altri, conferma i suoi contatti (e-mail e/o telefono), seleziona il tipo di documento o di istanza che vuole inviare, fornendo eventualmente brevi informazioni, individua la struttura destinataria, carica il documento e lo invia. Una volta completati i controlli sui file (antivirus e formato), la procedura genera e rende disponibile in area autenticata la ricevuta.


Il restyling del sito dell’Agenzia


Da oggi l’area riservata del sito delle Entrate si arricchisce di nuovi servizi e funzionalità e diventa più semplice da fruire tramite smartphone e tablet. I cittadini potranno personalizzarla, aggiungendo tra i preferiti i servizi più utilizzati, e avvalersi di un nuovo motore di ricerca per trovarli più rapidamente. Una volta effettuato l’accesso, l’area riservata mostra una sezione “In primo piano” con le ultime novità fiscali più importanti e uno spazio in cui è possibile consultare eventuali notifiche personali, come le ricevute relative alla trasmissione di atti, le dichiarazioni, i versamenti e così via, oltre alla possibilità di impostare in brevissimo tempo le informazioni fondamentali del profilo utente (email o Pec, telefono ecc.). L’assistenza online resterà sempre attiva e a portata di mano, per aiutare l’utente a orientarsi tra i vari servizi online. (Così, comunicato stampa Agenzia delle entrate 14 luglio 2021)


SOMMARIO – Finanza & Fisco n. 24 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Decreto “Sostegni-bis”. Nella conversione fagocitato il Decreto “Fisco e Lavoro” e inserite ulteriori proroghe per soggetti ISA, rottamazioni e rivalutazione di partecipazioni e terreni
di Enrico Molteni


Condomini e IACP. Il D.L. per il Fondo complementare al PNRR “convertito” conferma le proroghe del Superbonus 110%


Prassi


Agenzia delle Dogane e dei Monopoli


“PACCHETTO E-COMMERCE” – Vendite a distanza di beni importati da territori o paesi Extra-Ue


Vendite a distanza di beni importati di valore trascurabile: le istruzioni dell’Agenzia delle dogane

Circolare dell’Agenzia delle Accise, Dogane e Monopoli n. 26 D del 30 giugno 2021: «DOGANE – Commercio elettronico – Pacchetto IVA – Vendite a distanza – Importazione di spedizioni di valore trascurabile – Definizioni – Dichiarazione doganale H7 – Modalità assolvimento IVA – Regime semplificato IOSS – Regime Speciale per la dichiarazione e pagamento dell’IVA all’importazione – Modalità di riscossione standard dell’IVA – Spedizioni postali – Invalidamento e rettifica della dichiarazione doganale H7 – Art. 1, comma 1, lett. q) e t), D.Lgs. 25/05/2021, n. 83 – Artt. 70.1 e 74-sexies.1, del D.P.R. 26/10/1972, n. 633 – Determinazioni ADM nn. 219776 e 219778 del 30 giugno 2021»


Legislazione


Proroga Superbonus 110%


Condomini e IACP. Il D.L. per il Fondo complementare al PNRR “convertito” conferma le proroghe del Superbonus 110%

Le modifiche alla disciplina del Superbonus 110%

Il testo del Decreto Legge 6 maggio 2021, n. 59, conv., con mod., dalla Legge 1° luglio 2021, n. 101: «Misure urgenti relative al Fondo complementare al Piano nazionale di ripresa e resilienza e altre misure urgenti per gli investimenti», art. 1, comma 3.


Cfp “Alternativo”


Istanza per il contributo a fondo perduto “alternativo”. Modalità di presentazione, contenuto informativo e termini

Provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021»


Contributo a fondo perduto per la riduzione degli affitti


Cfp per chi riduce il canone di affitto dell’abitazione principale del conduttore. La domanda e regole per l’erogazione

Provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021: «Definizione del contenuto informativo, delle modalità applicative e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176»


REGISTRI IVA, LIPE E DICHIARAZIONE IVA

Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari. Dal 13 settembre disponibili le prime bozze dei registri

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


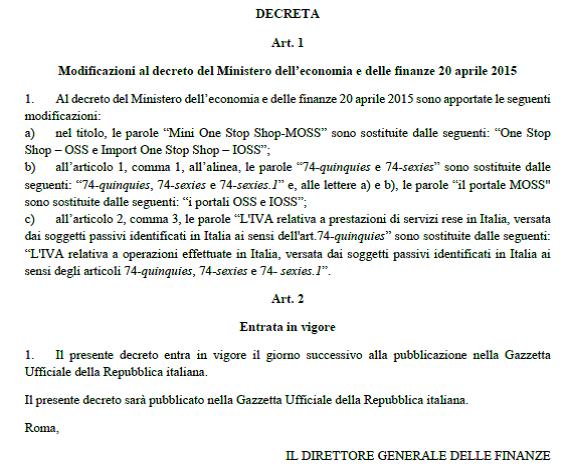
Riscossione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS. Pronto il Decreto Mef


È in corso di pubblicazione in Gazzetta Ufficiale il decreto del Ministero dell’economia e delle finanze che disciplina le modalità di riscossione e ripartizione dell’IVA versata dai soggetti che aderiscono ai nuovi regimi One Stop Shop (regime OSS non-UE e regime OSS UE) e Import One Stop Shop (IOSS), introdotti dalle direttive (UE) 2017/2455 e 2019/1995, recepite nell’ordinamento interno dal decreto legislativo 25 maggio 2021, n. 83.

Le direttive citate prevedono che i regimi speciali MOSS (regime MOSS non-UE e regime MOSS UE), ai quali possono aderire i soggetti che rendono servizi di telecomunicazione, di teleradiodiffusione ed elettronici a consumatori che non sono soggetti passivi IVA, siano sostituiti dai regimi speciali OSS e che sia introdotto il regime speciale IOSS.

Per effetto di tali disposizioni, anche i soggetti passivi che prestano servizi B2C diversi da quelli di telecomunicazione, di teleradiodiffusione o elettronici (TTE), che effettuano vendite a distanza intracomunitarie di beni e talune cessioni nazionali di beni verso non soggetti passivi IVA e effettuano vendite a distanza di beni importati da territori terzi o Paesi terzi possono identificarsi in un solo Stato membro e dichiarare e versare l’IVA in detto Stato membro di identificazione utilizzando i nuovi regimi speciali.

Pertanto, si è reso necessario estendere ai soggetti che aderiscono a tali regimi speciali OSS e IOSS le disposizioni già previste dal decreto del Ministero dell’economia e delle finanze 20 aprile 2015 per la riscossione e ripartizione dell’IVA versata dai soggetti che aderivano al regime MOSS per i servizi TTE.

In sostanza, il nuovo Decreto del Direttore Generale delle Finanze amplia la l’applicazione delle disposizioni del D.M. del 20 aprile 2015 estendendole ai regimi OSS e IOSS. Sicché, i soggetti passivi che aderiscono all’Oss/Ioss potranno effettuare il versamento dell’imposta ivi previste. A tal proposito, si fa presente che il versamento dell’IVA dovuta in base alla dichiarazione OSS/IOSS, è effettuato senza possibilità di avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241 e secondo le modalità stabilite con decreto del Direttore Generale delle Finanze del 20 aprile 2015 (ora novellato dal Dm in esame). (Cfr. par. 15 della Circolare dell’Agenzia delle Entrate n. 22 E del 26 maggio 2016).


Link al Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Conversione Decreto Legge “Sostegni-bis”. Oggi il voto di fiducia alla Camera


In Aula il voto sulla questione di fiducia, posta ieri dal Governo, sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione del decreto 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da Covid-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (A. C. 3132-A/R).


Aggiornamento –

D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione del D.L. n. 73/2021. Posta la questione di fiducia | Il testo a fronte, ante e post modifiche apportate dalla Commissione Bilancio


Si riporta il testo approvato del D.L. n.73/2021 (cd. “Sostegni-bis”) il 13 luglio 2021 dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati, a seguito del rinvio deliberato dall’Assemblea nella seduta del 12 luglio 2021. Le modifiche apportate dalla Commissione sono riportate in grassetto corsivo e in carattere barrato le soppressioni.


Si riporta il testo a fronte, ante e post modifiche apportate dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati

Link al testo del decreto-legge 25 maggio 2021, n. 73, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», comprendente le modificazioni apportate dalla V Commissione della Camera


Decreto Sostegni-bis. Nella conversione fagocitato il “Decreto Fisco e Lavoro”


Si evidenzia che nel provvedimento ora all’esame dell’Assemblea della Camera è confluito il contenuto del D.L. n. 99/2021 (in fase di conversione, A.C. 3183). Inoltre, all’art. 1, del disegno di legge di conversione è stato aggiunto un ulteriore comma, il terzo, che abroga il D.L. 99/2021, facendone salvi gli effetti nel frattempo prodottisi.

Questi gli articoli del Decreto Sostegni-bis “provenienti” dal decreto D.L. n. 99/2021:

  • articolo 9 (Proroga di termini in materia di riscossione) riproduce l’articolo 2, commi 1 e 2, del D.L. n. 99/2021;
  • articolo 9-bis (Disposizioni in materia di TARI e tariffa corrispettiva) riproduce l’articolo 2, comma 4, del D.L. n. 99/2021;
  • articolo 11-bis (Disposizioni in materia di utilizzo di strumenti di pagamento elettronici) riproduce l’articolo 1 del D.L. n. 99/2021;
  • articolo 11-ter (Semplificazioni e rifinanziamento della misura Nuova Sabatini) riproduce l’articolo 5 del D.L. n. 99/2021;
  • articolo 11-quater (Alitalia) riproduce l’articolo 6 del D.L. n. 99/2021;
  • articolo 40-bis (Ulteriore trattamento di cassa integrazione guadagni straordinaria) riproduce l’articolo 4, commi 8 e 9, del D.L. n. 99/2021;
  • articolo 50-bis, comma 1 (Trattamenti di integrazione salariale straordinaria nel settore aereo) riproduce l’articolo 4, comma 1, del D.L. n. 99/2021;
  • articolo 50-bis, commi 2-7 (Trattamenti ordinari di integrazione salariale in alcuni settori in crisi) riproduce le l’articolo 4, commi da 2 a 7, del D.L. n. 99/2021;
  • articolo 50-bis, commi 8 e 9 (Fondo per il potenziamento delle competenze e la riqualificazione professionale) riproduce l’articolo 4, commi 11 e 12, del D.L. n. 99/2021;
  • articolo 77, comma 9-bis, riproduce con modifiche l’articolo 7, comma 1, del D.L. n. 99/2021.


Il Governo ha posto la questione di fiducia sul decreto legge Sostegni-bis


Si ricorda, inoltre, che il Ministro per i Rapporti con il Parlamento, a nome del Governo, autorizzato dal Consiglio dei Ministri, ha posto a questione di fiducia sull’approvazione, senza emendamenti, subemendamenti e articoli aggiuntivi, dell’articolo unico del disegno di legge n. 3132-A/R: “Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali”, nel testo approvato dalla Commissione Bilancio a seguito del rinvio deliberato dall’Assemblea.


La proroga dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 si applica anche al diritto annuale camerale per l’anno 2021


La proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione, introdotta da un emendamento approvato dalla V Commissione Bilancio al cd. Decreto Sostegni-bis, se definitivamente approvato da entrambi i rami del Parlamento, si applica anche al versamento del diritto annuale camerale per l’anno 2021 effettuato dai contribuenti rientranti nell’ambito di applicazione della proroga citata, ivi compresi i soggetti REA eventualmente rientranti in tali fattispecie.

Questo perché, l’articolo 8, comma 2, del decreto ministeriale 11 maggio 2001 n. 359 (in “Finanza & Fisco” n. 35/2001, pag. 4468) stabilisce che il diritto annuale dovuto dai contribuenti «è versato, in un’unica soluzione, con le modalità previste dal capo III del decreto legislativo 9 luglio 1997, n. 241, entro il temine previsto per il pagamento del primo acconto di tali imposte.».

Resta inteso che per le imprese che non rientrano nelle casistiche individuate dalla norma rimane confermata la scadenza del 30 giugno 2021, con la possibilità di effettuare il versamento entro il 30 luglio 2021 con la maggiorazione dello 0,40%.


Tax credit patrimonializzazione. Approvati i codici tributo per l’utilizzo del credito in favore delle società che aumentano il capitale

Pubblicata, la risoluzione n. 46/E del 12 luglio 2021 dell’Agenzia delle Entrate (di seguito riportata) che istituisce il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni. Di seguito il testo della risoluzione.


L’Agenzia delle Entrate, con la risoluzione n. 66 del 30 novembre 2021,  ha soppresso,  a decorrere dal 1° dicembre 2021, il codice tributo 6943 utilizzato per la compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77


Risoluzione dell’Agenzia delle entrate n. 46/E del 12 luglio 2021


OGGETTO: RISCOSSIONE – TAX CREDIT PATRIMONIALIZZAZIONE – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34


L’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, dispone, tra l’altro, che alle società che soddisfano le condizioni previste dallo stesso articolo 26, «è riconosciuto, a seguito dell’approvazione del bilancio per l’esercizio 2020, un credito d’imposta pari al 50% delle perdite eccedenti il 10 per cento del patrimonio netto, al lordo delle perdite stesse, fino a concorrenza del 30 per cento dell’aumento di capitale di cui al comma 1, lettera c), e comunque nei limiti previsti dal comma 20. La percentuale di cui al periodo precedente è aumentata dal 30 al 50 per cento per gli aumenti di capitale deliberati ed eseguiti nel primo semestre del 2021.».

Il comma 9 dello stesso articolo 26 prevede, tra l’altro, che «il credito d’imposta di cui al comma 8 è utilizzabile esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal decimo giorno successivo a quello di effettuazione dell’investimento, successivamente all’approvazione del bilancio per l’esercizio 2020 ed entro la data del 30 novembre 2021.».

Con il decreto del 10 agosto 2020 del Ministro dell’economia e delle finanze sono stati stabiliti i criteri e le modalità di applicazione e di fruizione del credito d’imposta.

In particolare, l’articolo 7, comma 1, del suddetto decreto, prevede che, ai fini dell’utilizzo in compensazione del credito d’imposta in argomento, il modello F24 è presentato esclusivamente tramite i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento.

Con il provvedimento del Direttore dell’Agenzia delle entrate dell’11 marzo 2021 sono stati definiti i termini e le modalità di presentazione delle istanze per avvalersi del credito d’imposta, rinviando a successiva risoluzione l’istituzione di appositi codici tributo e l’indicazione delle istruzioni per la compilazione del modello F24.

Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, del credito d’imposta in parola è istituito il seguente codice tributo:

  • “6943” denominato “Credito d’imposta per il rafforzamento patrimoniale delle imprese di medie dimensioni – società – art. 26, c. 8, DL n. 34 del 2020”.

In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Il campo “anno di riferimento” è valorizzato con il periodo d’imposta in cui è stato effettuato l’investimento, nel formato “AAAA”.

L’importo del credito d’imposta spettante può essere consultato nella sezione “Cassetto fiscale”, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, al link “Crediti IVA/Agevolazioni utilizzabili”.


Recupero Cfp “Covid-19” erogati dall’Agenzia delle entrate. Pronti i codici


L’Agenzia delle entrate, con la risoluzione n. 45/E  del 7 luglio 2021 (di seguito riportata), ha istituito i codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti. Di seguito il testo della risoluzione.


Risoluzione dell’Agenzia delle entrate n. 45/E  del 7 luglio 2021

OGGETTO: RISCOSSIONE – CONTRIBUTI A FONDO PERDUTO “COVID-19”– Istituzione dei codici tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, degli importi dovuti a seguito dell’adozione degli atti di recupero dei contributi a fondo perduto non spettanti


L’articolo 25 del decreto-legge 19 maggio 2020, n. 34, al fine di sostenere i soggetti colpiti dall’emergenza epidemiologica “Covid-19”, riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività d’impresa e di lavoro autonomo e di reddito agrario, secondo le previsioni ivi indicate.

Il comma 12, dello stesso articolo 25, prevede, tra l’altro, che “Qualora il contributo sia in tutto o in parte non spettante, anche a seguito del mancato superamento della verifica antimafia, l‘Agenzia delle entrate recupera il contributo non spettante, irrogando le sanzioni in misura corrispondente a quelle previste dall’articolo 13, comma 5, del decreto legislativo 18 dicembre 1997, n. 471, e applicando gli interessi dovuti ai sensi dell’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, in base alle disposizioni di cui all’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311.”.

Con successivi provvedimenti normativi, stante il protrarsi del periodo emergenziale, sono state introdotte altre tipologie di contributi a fondo perduto, per le quali trova applicazione la citata disposizione in materia di recupero dei contributi non spettanti.

Tanto premesso, per consentire il versamento degli importi in parola, tramite il modello di versamento “F24 Versamenti con elementi identificativi” (F24 ELIDE), sono istituiti i seguenti codici tributo:

  • “7500” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – contributo”;
  • “7501” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – interessi”;
  • “7502” denominato “Recupero contributi a fondo perduto erogati dall’Agenzia delle entrate in relazione all’emergenza Covid-19 – sanzioni”.

In sede di compilazione del modello “F24 Versamenti con elementi identificativi” sono indicati:

  • nella sezione “CONTRIBUENTE” i dati anagrafici e il codice fiscale del soggetto versante;
  • nella sezione “ERARIO ED ALTRO”:
    • nei campi “codice ufficio”, “codice atto” e “anno di riferimento” (nel formato “AAAA”), i dati riportati nell’atto di recupero inviato dall’Ufficio;
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, i codici tributo sopra indicati;
    • nel campo “importi a debito versati”, l’importo

Per il versamento delle spese di notifica è utilizzato il codice tributo esistente “A100”.


Attribuzione di un contributo a fondo perduto per l’anno 2021 al locatore dell’immobile adibito ad abitazione principale che riduce il canone di locazione. Pronta l’istanza  


On-line la Guida al contributo a fondo perduto a favore del locatore in caso di riduzione dell’importo del canone di locazione dell’abitazione principale


Con provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176. Il contributo è riconosciuto nel limite massimo di spesa ed è pari al 50% della riduzione del canone entro il limite massimo annuo di 1.200 euro per singolo locatore.

I locatori interessati possono richiedere il contributo a fondo perduto mediante la presentazione di una specifica istanza, da trasmettere all’Agenzia esclusivamente in modalità telematica nel periodo tra il 6 luglio 2021 e il 6 settembre 2021.

La predetta istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene i riferimenti del contratto di locazione relativo all’immobile adibito ad uso abitativo, situato in un comune ad alta tensione abitativa e che costituisce l’abitazione principale del locatario, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione.

La trasmissione dell’istanza è effettuata mediante un servizio web messo a disposizione nell’area riservata del soggetto richiedente; sulla base dei dati dell’istanza, la procedura espone l’importo teorico massimo del contributo spettante. Il valore definitivo del contributo è calcolato nel rispetto del limite di spesa di 100 milioni di euro. Se le risorse stanziate risultano inferiori all’ammontare complessivo dei contributi teorici calcolati, l’Agenzia provvede al riparto proporzionale delle risorse stanziate sulla base del rapporto tra l’ammontare dei fondi disponibili e l’ammontare complessivo dei contributi richiesti, comunicando la percentuale di riparto mediante apposito provvedimento del Direttore dell’Agenzia delle entrate.

Dopo il 31 dicembre 2021, l’Agenzia controlla la coerenza dei dati delle istanze trasmesse rispetto ai contratti di locazione e alle relative rinegoziazioni risultanti al sistema dell’Anagrafe Tributaria.

Per ciascuna istanza l’Agenzia delle entrate determina l’effettivo contributo spettante. Il contributo è erogato mediante accreditamento diretto sul conto intestato al soggetto beneficiario. Prima di effettuare l’accredito, l’Agenzia delle entrate verifica che il conto corrente sul quale erogare il bonifico, identificato dal relativo codice IBAN, sia intestato o cointestato al codice fiscale del soggetto richiedente. La predetta verifica è effettuata mediante un servizio realizzato da PagoPa S.p.A. con la quale l’Agenzia delle entrate stipula specifico accordo.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021: «Definizione del contenuto informativo, delle modalità applicative e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176», pubblicato il 06.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link alla Guida al contributo a fondo perduto per i locatori che riducono il canone d’affitto


Contribuenti ISA compresi i forfetari e minimi. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni


È stato pubblicato nella Gazzetta Ufficiale n. 154 del 30 giugno 2021, il D.P.C.M. 28 giugno 2021 che proroga il termine di versamento del saldo 2020 e del primo acconto 2021, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi i forfetari e quelli che hanno aderito al regime dei minimi. Il termine di versamento in scadenza al 30 giugno 2021 è stato prorogato al 20 luglio 2021.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci participanti società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni (Redditi, Iva e Irap)», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali (cfr. § 3 della circolare Inps n. 79 del 1° luglio 2020 in “Finanza & Fisco” n. 19/2020, pag. 1076). Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA (cfr. Risoluzione dell’Agenzia delle entrate n. 173 E del 16 luglio 2007 in “Finanza & Fisco” n. 28/2007, pag. 2312). Riguardo la possibilità dal 21 luglio al 20 agosto 2021, di maggiorare le somme da versare solo dello 0,40 per cento a titolo di interesse corrispettivo, va osservato che nonostante la mancata esplicita previsione nel D.P.C.M. in esame, l’art. 17 del D.P.R. 435/2001 dispone, al comma 2, che versamenti «di cui al comma 1 (versamenti riconducibili alle dichiarazioni dei redditi, Irap e Iva) possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo». Di conseguenza, anche il termine del versamento con maggiorazione sembra interessato dal differimento previsto da D.P.C.M. in esame, nonostante, letteralmente, la locuzione «ai termini ivi previsti» sembra riferirsi esclusivamente al termine dal 30 giugno previsto al comma 1 del citato articolo 17 del D.P.R. 435/2001.

Sul tema sarebbe auspicabile un chiarimento dell’Agenzia delle entrate per consentire ai contribuenti beneficiare, in tranquillità, dell’ulteriore slittamento al 20 agosto, con applicazione della maggiorazione dello 0,40 per cento. (Si veda la risoluzione dell’Agenzia delle Entrate n. 128 E del 6 giugno 2007 in “Finanza & Fisco” n. 22/2007, pag. 1654, secondo cui la proroga per festività del giorno di scadenza al primo giorno lavorativo successivo rileva sia ai fini del computo dei 30 giorni per il pagamento con una maggiorazione del 0,40 per cento sia per le maggiorazioni da ravvedimento operoso. Questo perché “il legislatore ha inteso far decorrere il termine di trenta giorni per effettuare il versamento del saldo con la maggiorazione a titolo di interesse, dalla data prevista per effettuare il primo versamento”).


Indennità per lavoratori autonomi (ISCRO): online la domanda

È attivo il servizio online per la presentazione della domanda di Indennità Straordinaria di Continuità Reddituale e Operativa (ISCRO), prevista dalla legge di bilancio 2021 (legge 178/2020), rivolta agli iscritti alla Gestione Separata dell’INPS che esercitano per professione abituale attività di lavoro autonomo.

La misura di sostegno, disciplinata dalla circolare INPS 30 giugno 2021, n. 94, prevede l’erogazione di una indennità mensile trai i 250 euro e gli 800 euro, a seconda dei requisiti posseduti dal richiedente.

L’indennità è prevista per il 2021, per il 2022 e per il 2023.

La domanda va presentata all’INPS entro il 31 ottobre di ciascuno degli anni interessati.


On-line la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


Diffusa la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie per utilizzare i nuovi contributi a fondo perduto, introdotti dal decreto legge n. 73/2021 (cosiddetto Decreto “Sostegni-bis”), destinati a sostenere le attività economiche maggiormente danneggiate dal perdurare dell’emergenza da Coronavirus.

La guida illustra le regole di erogazione automatica del contributo Sostegni-bis automatico e fornisce le indicazioni utili per ottenere il contributo a fondo perduto Sostegni-bis attività stagionali, chiarendo le condizioni per usufruirne, le modalità di predisposizione e di trasmissione dell’istanza e le modalità di erogazione, che sono state definite dal provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021, recante «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021».


Link alla Guida ai contributi a fondo perduto del Decreto “Sostegni-bis” – Aggiornamento luglio 2021


SOMMARIO – Finanza & Fisco n. 23 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Marchi d’impresa nel settore alberghiero: rivalutazione gratuita e affitto d’azienda
di Marco Orlandi

Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021


Prassi


Agenzia delle Entrate


Sostegno dei settori alberghiero e termale – Rivalutazione gratuita


Rivalutazione gratuita dei beni d’impresa per le società che operano nel settore alberghiero e termale. Anche per le società in accomandita semplice. Nelle operazioni di affitto d’azienda, con deroga all’art. 2561 cod. civ., ammessa solo al concedente

Risposta ad interpello – Agenzia delle Entrate – n. 200 del 23 marzo 2021: «RIVALUTAZIONE GRATUITA DEI BENI D’IMPRESA PER LE SOCIETÀ CHE OPERANO NEL SETTORE ALBERGHIERO E TERMALE – AFFITTO DI AZIENDA – Deroga a quanto previsto dall’art. 2561 del c.c. riguardo all’obbligo di conservazione dei beni ammortizzabili – Conseguenze – Ammortamenti dei beni aziendali concessi in affitto in capo all’affittante – Possibilità di rivalutare beni che sono oggetto di affitto d’azienda da parte del concedente – Soggetto costituito nella forma della società in accomandita semplice – Beneficiari della rivalutazione gratuita dei beni di impresa – Affermazione – Art. 2561, comma 2, c.c. -Art. 2562 c.c. – Art. 102, comma 8, del D.P.R. 22/12/1986, n. 917 – Art. 6-bis del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 – Art. 15 della L. 21/11/2000, n. 342»


Obblighi di versamento IRAP  in caso di trasformazione progressiva da società di persone in società di capitali 


Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020. Obblighi di versamento nel caso di trasformazione da società di persone a società di capitali nel 2020

Risposta ad interpello – Agenzia delle Entrate – n. 434 del 23 giugno 2021: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Determinazione degli acconti nei casi di fusione, scissione e trasformazione – D.Lgs. 15/12/1997, n. 446 – Art. 4, del D.L. 11/03/1997, n. 50, conv., con mod., dalla L. 09/05/1997, n. 122 – Art. 5-bis, del D.P.R. 07/12/2001, n. 322 – Art. 24, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto “Rilancio”)»


Regime speciale IVA per il settore editoriale – Editore di libri


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni

Risposta ad interpello – Agenzia delle Entrate – n. 438 del 24 giugno 2021: «IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – Ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del D.L. 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»


Istituto Nazionale della Previdenza Sociale (INPS)


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 88 del 21 giugno 2021: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2021-PF e riscossione dei contributi dovuti a saldo 2020 e in acconto 2021 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto-Legge n. 99/2021. Le novità nel settore lavoro

È stato pubblicato in Gazzetta Ufficiale il Decreto Legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese».

Tra le numerose misure introdotte, il decreto presenta importanti novità nel settore lavoro.


Trattamenti di integrazione salariale straordinaria per le aziende operanti nel settore aereo (art. 4, comma 1)


Fino al 31 dicembre 2021, previo accordo presso il Ministero del Lavoro e delle Politiche Sociali, con la partecipazione del Ministero dello Sviluppo Economico, del Ministero delle Infrastrutture e della Mobilità Sostenibile e delle Regioni interessate, può essere concessa in via eccezionale la proroga di 6 mesi (art. 44, comma 1-bis, D.L. 109/2018, convertito con modificazioni in L. n. 130/2018) anche per i trattamenti di integrazione salariale straordinaria per crisi aziendale in favore delle aziende operanti nel settore aereo (art. 94, commi 2 e 2-bis, del D.L. n. 18/2021, convertito con modificazioni in L. n. 27/2020).

Inoltre, è incrementata la dotazione del Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale di 7,4 milioni di euro per il 2021 e di 3,7 milioni di euro per il 2022.


Trattamenti di integrazione salariale e blocco dei licenziamenti per le industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili (art. 4, commi 2, 4 e 5)


I datori di lavoro delle industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia e delle fabbricazioni di articoli in pelle e simili che, a decorrere dal 1° luglio 2021, sospendono o riducono l’attività lavorativa, possono presentare, per i lavoratori in forza alla data di entrata in vigore del Decreto, domanda di trattamento ordinario di integrazione salariale (Cassa integrazione ordinaria e Assegno ordinario di cui agli articoli 19 e 20 del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020) per una durata massima di 17 settimane nel periodo compreso tra il 1° luglio e il 31 ottobre 2021, senza versamento del contributo addizionale.

Ai datori di lavoro appartenenti ai sopra indicati settori resta precluso fino al 31 ottobre 2021 l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e sono sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Fino al 31 ottobre 2021 è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Tali sospensioni e preclusioni non operano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle organizzazioni sindacali comparativamente più rappresentative a livello nazionale, di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Ulteriore trattamento di Cassa integrazione guadagni straordinaria e blocco dei licenziamenti (art. 4, comma 8)


Il provvedimento introduce nel Decreto Sostegni-bis (art. 40-bis, D.L. n. 73/2021) un trattamento straordinario di integrazione salariale in deroga, per un massimo di 13 settimane fruibili fino al 31 dicembre 2021, in favore dei datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 (come individuati all’art. 8, comma 1, Decreto Sostegni, D.L. n. 41/2021, convertito con modificazioni in L. n. 69/2021) e che non possono ricorrere ai trattamenti di integrazione salariale previsti dal D.Lgs. n. 148/2015.

Alle aziende che accedono al sopra indicato trattamento di integrazione salariale, per la durata del trattamento fruito entro il 31 dicembre 2021, è precluso l’avvio delle procedure di cui agli articoli 4, 5 e 24 della Legge 23 luglio 1991, n. 223 e restano sospese le procedure avviate successivamente al 23 febbraio 2020, fatte salve le ipotesi in cui il personale interessato dal recesso, già impiegato nell’appalto, sia riassunto a seguito di subentro di nuovo appaltatore in forza di legge, di contratto collettivo nazionale di lavoro o di clausola del contratto di appalto. Nello stesso periodo, è anche preclusa al datore di lavoro, indipendentemente dal numero dei dipendenti, la facoltà di recedere dal contratto per giustificato motivo oggettivo (art. 3, L. 15 luglio 1966, n. 604), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Le sospensioni e preclusioni non si applicano: nelle ipotesi di licenziamenti motivati dalla cessazione definitiva dell’attività dell’impresa oppure dalla cessazione definitiva dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività; nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività che possano configurare un trasferimento d’azienda o di un ramo di essa (art. 2112 Codice civile); nelle ipotesi di accordo collettivo aziendale, stipulato dalle  organizzazioni  sindacali comparativamente più rappresentative a livello  nazionale,  di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; nei casi di fallimento, quando non sia previsto l’esercizio provvisorio dell’impresa o ne sia disposta la cessazione.


Fondo per il potenziamento delle competenze e la riqualificazione professionale (art. 4, comma 11)


Il nuovo Decreto Legge istituisce nello stato di previsione del Ministero del Lavoro e delle Politiche Sociali il “Fondo per il potenziamento delle competenze e la riqualificazione professionale” (FPCRP), con una dotazione iniziale di 50 milioni di euro per il 2021.

In particolare, questo Fondo è finalizzato a contribuire al finanziamento di progetti formativi rivolti ai lavoratori beneficiari di trattamenti di integrazione salariale per i quali è programmata una riduzione dell’orario di lavoro superiore al 30%, calcolata in un periodo di 12 mesi, nonchè ai beneficiari della NASpI.


Semplificazione e rifinanziamento della misura “Nuova Sabatini” (art. 5)


Per accelerare l’erogazione dei contributi agli investimenti produttivi delle micro, piccole e medie imprese previsti dalla c.d. Legge Sabatini (art. 2, comma 4, del D.L. n. 69/2013, convertito con modificazioni in L. n. 98/2013), il Ministero dello Sviluppo Economico, con riferimento alle domande di agevolazione presentate in data antecedente al 1° gennaio 2021 per le quali sia stata già erogata almeno la prima quota di contributo, procede – secondo criteri cronologici – a erogare le successive quote di contributo spettanti in un’unica soluzione, anche se non espressamente richieste dalle imprese beneficiarie, previe verifiche amministrative.

Fonte: Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/


Indennità straordinaria di continuità reddituale e operativa (ISCRO). I chiarimenti Inps su requisiti, domanda, misura e decorrenza della prestazione


La legge 30 dicembre 2020 n. 178, recante “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” (legge di Bilancio 2021), all’articolo 1, commi da 386 a 400, ha disciplinato l’indennità straordinaria di continuità reddituale e operativa, denominata ISCRO.

L’indennità ISCRO, ai sensi dell’articolo 1, comma 387, della legge n. 178/2020, è destinata ai liberi professionisti, compresi i partecipanti agli studi associati o società semplici, iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995, che esercitano per professione abituale attività di lavoro autonomo connesso all’esercizio di arti e professioni. Con circolare n. 94 del 30 giugno 2021, l’Inps ha fornito i chiarimenti su requisiti, domanda, misura, durata e decorrenza della prestazione.

Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 94 del 30 giugno 2021: «OGGETTO : INPS – Indennità straordinaria di continuità reddituale e operativa (ISCRO) – A favore dei soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, che esercitano per professione abituale attività di lavoro autonomo di cui al comma 1 dell’articolo 53 del Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Articolo 1, commi da 386 a 400 della Legge 30 dicembre 2020, n. 178»


Italia-Francia, accordo sui frontalieri. Nuova proroga al 30 settembre 2021

Prorogato fino al 30 settembre 2021 l’Accordo tra le Autorità competenti di Italia e Francia concernente il trattamento fiscale dei frontalieri durante l’emergenza Covid-19.


Mutual agreement between the Competent Authorities of Italy and France according to paragraph 2 of article 26 of the Convention between the Government of the French Republic and the Government of the Italian Republic for the avoidance of double taxation with respect to taxes on income and on capital and for the prevention of tax evasion and avoidance, signed on 5 October 1989


Given the measures taken in response to the coronavirus (“COVID-19”) pandemic situation and to prevent its propagation, the Competent Authorities of France and Italy have concluded a mutual agreement, respectively the 16th of July 2020 and the 23rd of July 2020 regarding the provisions applicable to incomes referred to in paragraphs 1 and 4 of Article 15 of the Convention.


The provisions of this mutual agreement initially applied from the 12th of March 2020 until the 31st of August 2020 inclusive.


By agreements signed on 14th of September 2020, 2nd and 16th of December 2020 and 11th of March 2021, the Competent Authorities of Italy and France agreed to successively extend the application of this mutual agreement until the 30th of June 2021.


The Competent Authorities of Italy and France have reached an agreement on the following:


  1. The mutual agreement signed on the 16th of July 2020 and the 23rd of July 2020 will apply until the 30th of September 2021.


  1. In case of necessity linked to the evolution of the health situation in the two States, this mutual agreement may be extended or a new mutual agreement may be concluded between the competent authorities.


Agreed by the undersigned Competent Authorities:


For the Competent Authority of Italy             For the Competent Authority of France

Rome, 15 June 2021                                   Paris, 15 June 2021

Fabrizia Lapecorella                                     Gaël Perraud


Link al testo Accordo interpretativo tra Italia e Francia

(Così, news pubblicata il 1° luglio 2021 nel sito web del Dipartimento delle Finanze del Ministero dell’Economia e delle Finanze)


Decreto proroghe e lavoro. Sospensione per taluni licenziamenti, notifica cartelle e cashback

Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese (decreto-legge)

Il Consiglio dei Ministri di mercoledì 30 giugno 2021, su proposta del Presidente Mario Draghi, del Ministro dell’economia e delle finanze Daniele Franco, del Ministro dello sviluppo economico Giancarlo Giorgetti e del Ministro del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge (n. 99 del 30 giugno 2021) che introduce misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese.

Il testo prevede che, per promuovere l’utilizzo della moneta elettronica in funzione di contrasto dell’evasione fiscale, sia fortemente incentivato l’impiego di POS collegati a registratori di cassa. In tale direzione sono previsti crediti d’imposta per l’acquisto, il noleggio e l’uso di tali dispositivi e, per chi se ne avvale, per l’azzeramento delle commissioni da pagare per le transazioni.

Si dispone, inoltre, la sospensione del programma cashback e supercashback nel secondo semestre del 2021 e le risorse che si rendono conseguentemente disponibili sono destinate a finanziare interventi di riforma in materia di ammortizzatori sociali.

Il provvedimento rinvia al 31 agosto i termini di notifica delle cartelle esattoriali e degli avvisi esecutivi previsti dalla legge, relativi alle entrate tributarie e non, sospesi dall’articolo 68, comma 1, del decreto-legge 17 marzo 2020, n. 18 e differisce al 31 luglio prossimo il termine entro il quale i Comuni devono approvare le tariffe e i regolamenti della Tari.


Le novità del D.L. n. 99/2021 in materia di riscossione


In particolare il D.L. n. 99/2021, già pubblicato nella Gazzetta Ufficiale n. 155 del 30 giugno 2021, ha fissato al 31 agosto 2021 il termine “finale” di sospensione dell’attività di riscossione. Di seguito il dettaglio.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono altresì sospesi fino al 31 agosto 2021 gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/o5/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. n. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/05/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del D.P.R. n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Inoltre sono stanziate significative risorse, superiori al miliardo di euro, volte ad attenuare l’aumento delle tariffe elettriche determinato da ARERA in conseguenza dell’incremento dei prezzi delle materie prime per il trimestre luglio-settembre 2021.

Il decreto introduce importati novità in materia di lavoro, prevedendo la proroga fino al 31 ottobre del divieto di licenziamento nel settore della moda e del tessile allargato (codici ATECO 13, 14, 15). Per i settori nei quali è superato – a partire dal primo luglio – il divieto di licenziamento, il decreto stabilisce inoltre che le imprese, che non possano più fruire della Cassa Integrazione Guadagni Straordinaria, possano farlo in deroga per 13 settimane fino al 31 dicembre 2021 senza contributo addizionale e, qualora se ne avvalgano, con conseguente divieto di licenziare.

Nell’Avviso comune sottoscritto ieri a Palazzo Chigi, le parti sociali si sono al riguardo impegnate a raccomandare alle imprese di utilizzare tutti gli ammortizzatori sociali che la legge e il decreto-legge oggi approvato prevedono in alternativa ai licenziamenti.

Il testo prevede l’istituzione di un Fondo per il finanziamento delle attività di formazione dei lavoratori in Cassa integrazione guadagni (CIG) e Nuova assicurazione sociale per l’impiego (NASPI).

Il provvedimento proroga, inoltre, fino al 16 dicembre 2021 il termine di restituzione del “prestito ponte” già assegnato ad Alitalia con il decreto-legge 137 del 2019, autorizza la prosecuzione delle attività d’impresa, compresa la vendita di biglietti per voli programmati, e stabilisce la revoca delle procedure, anche già in corso, dirette al trasferimento dei complessi aziendali che risultino incompatibili con il piano integrato o modificato tenendo conto della decisione della Commissione europea. È istituito un fondo di 100 milioni di euro per il 2021, diretto a garantire l’indennizzo dei titolari di titoli di viaggio e voucher emessi dall’amministrazione straordinaria in conseguenza delle misure di contenimento previste per l’emergenza epidemiologica da Covid-19 e non utilizzati alla data del trasferimento dei compendi aziendali di Alitalia.

Infine, il decreto prevede il rifinanziamento della cosiddetta “Nuova Sabatini” per un importo pari a 300 milioni di euro per il 2021, finalizzato al sostegno di investimenti produttivi delle piccole e medie imprese per acquisto di beni strumentali. A tali risorse si aggiungono ulteriori 300 milioni ai sensi del disegno di legge di assestamento di bilancio per l’anno 2021 approvato nella medesima seduta del Consiglio.

Link al testo del decreto-legge 30 giugno 2021, n. 99, recante: «Misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese», pubblicato nella Gazzetta Ufficiale, Edizione straordinaria, n. 155 del 30 giugno 2021


Ulteriore proroga, fino al 30 settembre 2021, per effettuare l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche


Prorogato al 30 settembre 2021 il periodo transitorio per la memorizzazione delle fatture elettroniche con un provvedimento del Direttore dell’Agenzia delle Entrate che prevede, inoltre, per gli operatori Iva, i loro intermediari delegati e i consumatori finali la possibilità di aderire, entro lo stesso termine, al servizio di consultazione e acquisizione delle proprie fatture elettroniche.

Questa ulteriore proroga è finalizzata a concludere l’ultima fase del confronto con il Garante per la protezione dei dati personali per la definizione delle modalità di attuazione delle disposizioni del collegato fiscale alla Legge di bilancio 2020 (art. 14 del D.L. n. 124/2019) che ha previsto termini più ampi per la memorizzazione delle fatture elettroniche che transitano per il Sistema di Interscambio (SDI) e la possibilità del relativo utilizzo nello svolgimento delle attività istituzionali dell’Amministrazione finanziaria.


Il Tavolo di lavoro


Per dare attuazione alla norma nel rispetto dei principi di minimizzazione e di proporzionalità nel trattamento dei dati personali, secondo quanto previsto dal GDPR, è stato avviato un tavolo di lavoro con l’Autorità Garante per la protezione dei dati personali. Grazie al proficuo confronto, sono state condivise gran parte delle soluzioni per la gestione e la memorizzazione delle fatture elettroniche sia relative alle cessioni di beni e prestazioni di servizi tra operatori economici (B2B), sia relative a operazioni effettuate nei confronti dei consumatori finali (B2C) di cui restano ancora da condividere alcuni aspetti oggetto di valutazioni da parte dell’Autorità Garante.

I lavori del Tavolo tra Garante e Agenzia sui rimanenti aspetti potranno essere completati nel periodo “transitorio”, prorogato al 30 settembre, entro cui l’Agenzia è autorizzata a continuare a memorizzare le fatture che sono transitate nello SDI dal 2018 a oggi e a memorizzare le fatture che verranno emesse dal 1° luglio 2021, dando la possibilità ai contribuenti di aderire al servizio di consultazione. (Così, comunicato stampa Agenzia delle entrate del 30 giugno 2021)


Autotrasportatori.  Determinazione delle deduzioni forfetarie p.i. 2020 e indicazioni per compilare la dichiarazione dei redditi

Con un comunicato stampa di oggi (sotto riportato), il Ministero dell’Economia e delle Finanze ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2020.

Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2021 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI. I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e alla deduzione per i trasporti oltre tale ambito. (Così, comunicato stampa Agenzia delle entrate del 30 giugno 2021)


Autotrasportatori. Le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2020


Si comunica che le misure agevolative relative alle deduzioni forfetarie per spese non documentate (articolo 66, comma 5, primo periodo, del TUIR) a favore degli autotrasportatori nel 2021 sono fissate in misura pari a quelle stabilite per l’anno precedente.

Pertanto, per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate, per il periodo d’imposta 2020, nella misura di 48,00 euro. La deduzione spetta una sola volta per ogni giorno di effettuazione del trasporto, indipendentemente dal numero dei viaggi.

La deduzione spetta anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.

(Così, news pubblicata il 30 giugno 2021 nel sito web del Dipartimento delle Finanze del Ministero dell’Economia e delle Finanze)


Dai Commercialisti i verbali e procedure dell’organo di controllo degli enti del Terzo settore

Dopo la pubblicazione da parte delle “Norme di comportamento dell’Organo di controllo degli enti del Terzo settore” (link sito: https://www.commercialisti.it/) il gruppo di lavoro “Principi di comportamento dell’organo di controllo ETS” – Area No Profit del Consiglio Nazionale dei Dottori Commercialisti ed Esperti Contabili (CNDCEC) – ha elaborato nuovi chiarimenti e utili strumenti di lavoro per l’Organo di controllo negli enti del Terzo settore (Ets). Con il nuovo documento “Verbali e procedure dell’organo di controllo degli enti del Terzo settore” (link sito: https://www.commercialisti.it/) il CNDCEC rende “operative” le norme tecniche contenute nelle Norme di comportamento fornendo esemplificazioni applicative delle stesse. L’intendimento dei verbali, allineati anche, ove compatibili, con le recenti versioni degli analoghi verbali del collegio sindacale delle società non quotate, è quello di concentrarsi sulla “fase iniziale” degli incarichi.

Oltre ai verbali dell’organo di controllo, incluso anche un format di verbale di nomina dell’organo di controllo, delibera che solitamente compete all’assemblea degli associati.

Più nel dettaglio, i verbali presentati comprendono:

  • Verbale dell’adunanza di assemblea (o dell’organo deputato nelle fondazioni) per la nomina dell’organo di controllo (libro degli associati o aderenti);
  • V.1 Verbale di insediamento dell’organo di controllo (libro delle adunanze e delle deliberazioni dell’organo di controllo, contenente tra l’altro:
    • la Dichiarazione di insussistenza di ragioni di incompatibilità o ineleggibilità per la nomina di componente effettivo dell’organo di controllo;
    • la Dichiarazione di accettazione della nomina di componente dell’organo di controllo;
    • la Valutazione delle cause di ineleggibilità e dell’indipendenza;
  • V.2 Verbale di pianificazione dell’attività di vigilanza dell’organo di controllo (libro delle adunanze e delle deliberazioni dell’organo di controllo).

I verbali rappresentano delle esemplificazioni che, in quanto tali, dovranno essere adattate e contestualizzate in funzione delle esigenze e delle circostanze in cui si trovano gli enti e i componenti degli organi.

A questi fini, è importante osservare che i verbali allegati dovranno essere letti nella logica di complessità organizzativa, amministrativa e contabile in cui si trova ad operare l’ente, spesso proporzionale alla dimensione economica e agli interessi mossi dall’attività. Si potranno verificare casi in cui talune, se non molte, tematiche trattate non risultino presenti o pertinenti al caso dell’ETS. .


730 e “redditi” Pf. Pubblicata la circolare-vademecum 2021 (p.i. 2020) sulle spese detraibili/deducibili e crediti d’imposta


Pubblicato il “vademecum” 2021 delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, e dell’8 luglio 2020, n. 19/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2020.

Al fine di consentirne una più agevole consultazione, viene confermata l’esposizione argomentativa per paragrafi che segue l’ordine dei quadri relativi al modello 730/2021 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse (come dimostra anche l’indice della circolare, che contiene espressamente il rigo di riferimento del modello dichiarativo). La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza. La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificatamente indicata nella nuova circolare.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità  – Raccolta dei principali documenti di prassi