Credito d’imposta per gli investimenti nel Mezzogiorno. Nuove istruzioni e nuovo software di compilazione


Nuovo aggiornamento per il software CIM17

Rilasciata una nuova versione del software software CIM17 (la 2.0.4 del 09.03.2020) al fine di prevede:

  • Possibilità di indicare quale data fine investimento (colonna 7 del rigo A2 del quadro A) una data non superiore al 31/12/2020 per il credito d’imposta Mezzogiorno
  • Possibilità di compilare la sezione dedicata al 2020 del quadro B (righi da B19A a B22A) anche per il credito d’imposta Mezzogiorno.

Modello e istruzioni

Le istruzioni sono state modificate a seguito della legge di bilancio 2020 e sono state aggiornate il 9 marzo 2020

Modello di comunicazione – Comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle Zone Economiche Speciali (ZES)

Istruzioni per la compilazione

Si ricorda che la comunicazione è necessaria per la fruizione dei seguenti crediti d’imposta:

  • credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
  • credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017);
  • credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).  

Si ricorda, inoltre, che la legge di bilancio per il 2020 (articolo 1, commi 218, 316 e 319, della legge n. 160 del 2019) ha disposto le seguenti proroghe:

  • dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nei comuni del sisma Centro-Italia;
  • dal 31 dicembre 2020 al 31 dicembre 2022 per il credito d’imposta investimenti nelle zone economiche speciali (ZES);
  • dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nel Mezzogiorno.

Con riferimento al credito d’imposta per gli investimenti nel Mezzogiorno, a seguito dell’avvenuto assolvimento degli obblighi europei in materia di aiuti di Stato, è disponibile la versione aggiornata del software CIM17, per consentire ai destinatari della misura di indicare nella comunicazione anche gli investimenti da realizzarsi dal 1° gennaio 2020 al 31 dicembre 2020.

Per i crediti d’imposta sisma e ZES, la procedura sarà aggiornata non appena l’Agenzia delle Entrate riceverà notizie dell’avvenuto adempimento degli obblighi europei da parte delle amministrazioni competenti. Per queste due misure agevolative, comunque, è sempre consentita la presentazione della comunicazione: per credito sisma si possono comunicare gli investimenti realizzati entro il 31 dicembre 2019; per il credito ZES si possono comunicare gli investimenti da realizzarsi entro il 31 dicembre 2020.

Normativa e prassi 

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»


Coronavirus. Il decreto legge con le misure straordinarie in materia di giustizia (compresa quella tributaria)

Nella Gazzetta Ufficiale, edizione straordinaria di domenica, 8 marzo 2020, n. 60, pubblicato il decreto-legge 8 marzo 2020, n. 11, recante: «Misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria»

SOSPENSIONE DELLE UDIENZE TRIBUTARIE

Come evidenziato nel sito https://www.giustiziatributaria.gov.it/gt/  “con il Decreto Legge dell’8 marzo 2020, n. 11, a decorrere dal 9 marzo 2020 e sino al 22 marzo 2020:

• sono sospese le  udienze  dei procedimenti tributari;
• sono sospesi i  termini  per il compimento di qualsiasi  atto  dei  procedimenti  pendenti alla data del 9 marzo 2020.

Ove il decorso dei termini abbia inizio durante il suddetto periodo di sospensione, l’inizio stesso e’ differito alla fine di detto periodo”.


Si riporta l’articolo 1:


Art. 1.
Differimento urgente delle udienze e sospensione dei termini nei procedimenti civili, penali, tributari e militari

1. A decorrere dal giorno successivo alla data di entrata in vigore del presente decreto e sino al 22 marzo 2020 le udienze dei procedimenti civili e penali pendenti presso tutti gli uffici giudiziari, con le eccezioni indicate all’articolo 2, comma 2, lettera g), sono rinviate d’ufficio a data successiva al 22 marzo 2020.

2. A decorrere dal giorno successivo alla data di entrata in vigore del presente decreto e sino al 22 marzo 2020 sono sospesi i termini per il compimento di qualsiasi atto dei procedimenti indicati al comma 1, ferme le eccezioni richiamate. Ove il decorso abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo.

3. Ai procedimenti nei quali le udienze sono rinviate a norma del comma 1, si applicano le disposizioni di cui all’articolo 2, commi 4 e 5. Resta ferma l’applicazione delle disposizioni di cui all’articolo 10 del decreto-legge 2 marzo 2020, n. 9.

4. Le disposizioni del presente articolo, in quanto compatibili, si applicano altresì ai procedimenti relativi alle commissioni tributarie e alla magistratura militare.

Link al testo del decreto-legge 8 marzo 2020, n. 11, recante: «Misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria»
(Link al sito www.gazzettaufficiale.it)


Coronavirus. In G.U. le ulteriori misure per evitare la diffusione del virus

Nella Gazzetta Ufficiale, edizione straordinaria di domenica, 8 marzo 2020, n. 59 pubblicato il Decreto del Presidente del Consiglio dei Ministri 8 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19»


Dipartimento protezione civile COVID-19 ITALIA – Monitoraggio situazione:
i dati aggiornati
Link per visualizzare i dati cliccare qui


Coronavirus: Mit chiarisce su merci e trasfontalieri

Nessuna limitazione o restrizione al transito delle merci e di tutta la filiera produttiva da e per i territori indicati dall’art. 1 del dpcm 8 marzo 2020.

In attesa di linee guida sulla movimentazione delle merci, il MIT chiarisce alcuni punti relativi ai trasfrontalieri e alle merci.

TRASFRONTALIERI

Le limitazioni introdotte oggi non vietano gli spostamenti per comprovati motivi di lavoro. Pertanto, salvo che siano soggettI a quarantena o che siano risultati positivi al virus, i trasfrontalieri potranno entrare e uscire dai territori interessati per raggiungere il posto di lavoro e tornare a casa.
Gli interessati potranno comprovare il motivo lavorativo dello spostamento con qualsiasi mezzo, inclusa una dichiarazione che potrà essere resa alle forze di polizia in caso di eventuali controlli.

MERCI

Le merci possono entrare ed uscire dai territori interessati. L’attività degli operatori addetti al trasporto è un’esigenza lavorativa: il personale che conduce i mezzi di trasporto può quindi entrare e uscire dai territori interessati e spostarsi all’interno degli stessi, limitatamente alle esigenze di consegna o prelievo delle merci.

(Così, comunicato del Ministero delle Infrastrutture e dei Trasporti del 8 marzo 2020)

Direttiva ai prefetti per l’attuazione dei controlli nelle “aree a contenimento rafforzato”

Il ministro dell’Interno, Luciana Lamorgese, ha adottato la direttiva ai Prefetti per l’attuazione dei controlli nelle “aree a contenimento rafforzato”.

La direttiva prevede:

1) La convocazione immediata, anche da remoto, dei Comitati provinciali per l’ordine e la sicurezza pubblica, per l’assunzione delle necessarie misure di coordinamento.

2) Indicazioni specifiche per i controlli relativi alla limitazione degli spostamenti delle persone fisiche in entrata e in uscita e all’interno dei territori “a contenimento rafforzato”:

a) gli spostamenti potranno avvenire solo se motivati da esigenze lavorative o situazioni di necessità o per motivi di salute da attestare mediante autodichiarazione, che potrà essere resa anche seduta stante attraverso la compilazione di moduli forniti dalle forze di polizia. Un divieto assoluto, che non ammette eccezioni, è previsto per le persone sottoposte alla misura della quarantena o che sono risultate positive al virus.

b) I controlli sul rispetto delle limitazioni della mobilità avverranno lungo le linee di comunicazione e le grandi infrastrutture del sistema dei trasporti. Per quanto riguarda la rete autostradale e la viabilità principale, la polizia stradale procederà ad effettuare i controlli acquisendo le prescritte autodichiarazioni. Analoghi servizi saranno svolti lungo la viabilità ordinaria anche dall’Arma dei carabinieri e dalle polizie municipali.

c) Per quanto concerne il trasporto ferroviario, la Polizia ferroviaria curerà, con la collaborazione del personale delle ferrovie dello Stato, delle autorità sanitarie e della Protezione civile, la canalizzazione dei passeggeri in entrata e in uscita dalle stazioni al fine di consentire le verifiche speditive sullo stato di salute dei viaggiatori anche attraverso apparecchi “termoscan”. Inoltre saranno attuati controlli sui viaggiatori acquisendo le autodichiarazioni.

d) Negli aeroporti delle aree dei territori “a contenimento rafforzato”, i passeggeri in partenza saranno sottoposti al controllo, oltre che del possesso del titolo di viaggio, anche della prescritta autocertificazione. Analoghi controlli verranno effettuati nei voli in arrivo nelle predette aree. Restano esclusi i passeggeri in transito.

e) Per i voli Schengen ed extra Schengen in partenza, le autocertificazioni saranno richieste unicamente per i residenti o domiciliati nei territori soggetti a limitazioni. Nei voli Schengen ed extra Schengen in arrivo, i passeggeri dovranno motivare lo scopo del viaggio all’atto dell’ingresso.

f) Analoghe controlli verranno adottati a Venezia per i passeggeri delle navi di crociera che non potranno sbarcare per visitare la città ma potranno transitare unicamente per rientrare nei luoghi di residenza o nei paesi di provenienza.

3) La veridicità dell’autodichiarazione potrà essere verificata anche con successivi controlli.

4) La sanzione per chi viola le limitazioni agli spostamenti è quella prevista in via generale dall’articolo 650 del codice penale (inosservanza di un provvedimento di un’autorità: pena prevista arresto fino a tre mesi o l’ammenda fino 206 euro) salvo che non si possa configurare un’ipotesi più grave quale quella prevista dall’articolo 452 del Codice penale (delitti colposi contro la salute pubblica che persegue tutte le condotte idonee a produrre un pericolo per la salute pubblica)

5) Viene richiamata l’attribuzione del prefetto al monitoraggio dell’attuazione delle misure previste in capo alle varie amministrazioni. Per quanto concerne le prescrizioni finalizzate a uniformare gli interventi per contrastare l’epidemia sul resto del territorio nazionale.

(Così, comunicato del Ministero dell’Interno del 8 marzo 2020)


Coronavirus, dal lavoro delle segreterie ai contratti dei supplenti: pubblicata nota con le indicazioni operative per le scuole

Sul sito del Ministero dell’Istruzione è disponibile, da questa sera, la nota che aggiorna le indicazioni operative per le scuole al Decreto del Presidente del Consiglio dell’8 marzo 2020.

La nota è rivolta agli Uffici Scolastici Regionali, ai dirigenti scolastici ed è stata inviata, per conoscenza, alle Organizzazioni Sindacali.

Favorito il lavoro a distanza: i dirigenti scolastici dovranno organizzare le attività necessarie relative all’amministrazione, la contabilità, i servizi tecnici e la didattica, avvalendosi prevalentemente di questa modalità.

Regolata la presenza dei collaboratori scolastici: considerata la sospensione delle lezioni prevista dal DPCM, l’emergenza in atto e anche la necessità di contenere il più possibile gli spostamenti fisici delle persone, il dirigente scolastico, constatata l’avvenuta pulizia degli ambienti scolastici, limiterà il servizio alle sole ulteriori prestazioni necessarie non correlate alla presenza di allievi. Saranno previste turnazioni che terranno conto delle condizioni di salute del personale, della cura dei figli (anche a seguito della contrazione dei servizi di asili nido e Scuola dell’infanzia), delle condizioni di pendolarismo per i residenti fuori del comune sede di servizio.

Per quanto riguarda i docenti, la loro presenza nelle scuole sarà possibile solo se strettamente correlata alle eventuali esigenze connesse all’attività didattica a distanza.

Segreterie: le attività di consulenza saranno svolte in modalità telefonica o online. Il ricevimento, nei casi indifferibili, sarà autorizzato dal dirigente preposto alla struttura.

Sono sospese tutte le riunioni degli organi collegiali in presenza fino al 3 aprile 2020.

Il protrarsi della situazione comporta la necessità di attivare la didattica a distanza, spiega la nota, al fine di tutelare il diritto costituzionalmente garantito all’istruzione. Le strutture del Ministero sono a disposizione per il necessario aiuto. Ogni iniziativa che favorisca il più possibile la continuità nell’azione didattica è, di per sé, utile, prosegue il documento. Il Ministero consiglia comunque di evitare, soprattutto nella Scuola primaria, la mera trasmissione di compiti ed esercitazioni, sottolinea la nota per le scuole, quando non accompagnata da una qualche forma di azione didattica o anche semplicemente di contatto a distanza.
Alcuni docenti e dirigenti scolastici hanno posto il problema della valutazione degli apprendimenti e di verifica delle presenze. A seconda delle piattaforme utilizzate, vi è una varietà di strumenti a disposizione. La normativa vigente lascia la dimensione della valutazione ai docenti, spiega la nota.

Salvaguardati i contratti dei supplenti brevi: anche loro possono partecipare alla didattica a distanza in sostituzione dei docenti assenti per garantire il diritto allo studio dei ragazzi. (Così, comunicato del Ministero dell’Istruzione del 8 marzo 2020)

Documenti Allegati (link sito: https://www.miur.gov.it/)
Nota prot. 279 dell’8 marzo 2020


Covid-19 nuove disposizioni urgenti chiusi in tutta italia cinema, teatri, musei, parchi archeologici, archivi e biblioteche

La Presidenza del Consiglio ha adottato a partire dall’8 marzo 2020, nuove misure di contenimento dell’emergenza epidemiologica COVID-19 nelle cosiddette zone rosse e sull’intero territorio nazionale.

In tutta Italia è prevista:

  • la sospensione di manifestazioni, eventi e spettacoli di qualsiasi natura, ivi inclusi quelli cinematografici e teatrali, svolti in ogni luogo, sia pubblico sia privato;
  • la sospensione del servizio di apertura al pubblico dei musei e degli altri istituti e luoghi della cultura di cui all’’art. 101 del codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42 (sono quindi inclusi musei, archivi, biblioteche, aree e parchi archeologici).

(Così, comunicato Ministero per i beni e le attività culturali e per il turismo del 8 marzo 2020)


Coronavirus: D’amato e Leodori, firmata ordinanza della Regione Lazio per sorveglianza sanitaria per chi proviene da zone rosse

È stata firmata l’ordinanza in merito alle «Misure per la prevenzione e la gestione dell’emergenza epidemiologica da COVID-2019».

L’ordinanza impone a tutte le persone che abbiano fatto, stanno o faranno ingresso nella Regione Lazio dalle “zone rosse”, di comunicare tale circostanza al numero verde 800.118.800 che si coordina con il dipartimento di prevenzione dell’azienda sanitaria territorialmente competente in raccordo con il medico di medicina generale (MMG) o il pediatra di libera scelta (PLS). L’ordinanza impone di osservare la permanenza domiciliare, il divieto di spostamenti e viaggi e di rimanere raggiungibile per ogni eventuale attività di sorveglianza fino alla valutazione a cura del dipartimento di prevenzione.

È disposta inoltre la sospensione delle attività fino a nuove disposizioni di piscine, palestre e centri benessere. L’ordinanza è emessa nel rispetto dei ruoli istituzionali”.

Lo dichiarano in una nota congiunta l’assessore alla Sanità della Regione Lazio, Alessio D’Amato ed il vicepresidente, Daniele Leodori.

Documenti Allegati (link sito: http://www.regione.lazio.it/)
Ordinanza presidenziale n. Z00004 del 8 marzo 2020 


Link al D.P.C.M. 8 marzo 2020 (link al sito www.gazzettaufficiale.it)


Coronavirus: misure straordinarie per contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria | Previste specifiche norme per i procedimenti dinanzi alle commissioni tributarie

Il Consiglio dei Ministri, di venerdì 6 marzo 2020, su proposta del Presidente Giuseppe Conte, del Ministro della giustizia Alfonso Bonafede e del Ministro della salute Roberto Speranza, ha approvato un decreto-legge che introduce misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19, contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria e per il potenziamento del Servizio sanitario nazionale.
Le norme in materia di amministrazione della giustizia mirano ad assicurarne continuità ed efficienza, fermo quanto già previsto dal decreto-legge 23 febbraio 2020, n. 6, e dai relativi decreti attuativi, dalle indicazioni igienico-sanitarie fornite dal Ministero della salute anche d’intesa con le Regioni, dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri e dal Ministero della giustizia.
Il decreto, tra l’altro, prevede che, fino al 31 maggio 2020, i capi degli uffici giudiziari o, in alternativa, i presidenti titolari di sezione del Consiglio di Stato, il presidente del Consiglio di giustizia amministrativa per la Regione siciliana e i presidenti dei tribunali amministrativi regionali e delle relative sezioni staccate, sentiti l’autorità sanitaria regionale e il Consiglio dell’Ordine degli avvocati, adottano le misure organizzative, anche relative alla trattazione degli affari giudiziari, necessarie a consentire il rispetto delle indicazioni igienico-sanitarie adottate con i provvedimenti normativi e attuativi di contrasto alla diffusione del COVID-19, al fine di evitare assembramenti all’interno dell’ufficio giudiziario e contatti ravvicinati tra le persone.

Sono previste, inoltre, specifiche norme per i procedimenti dinanzi alla Corte dei conti e per quelli dinanzi alle commissioni tributarie.

In considerazione della necessità di riorganizzare le attività, il decreto prevede, dalla data di entrata in vigore, l’applicazione per 15 giorni del regime di sospensione feriale.

Per quanto riguarda le norme in materia di potenziamento del Servizio sanitario nazionale (SSN), l’obiettivo è quello di rafforzare la rete di assistenza territoriale e le funzioni del Ministero della salute, attraverso l’incremento delle risorse umane e strumentali.
Si prevedono, pertanto: l’assunzione di medici specializzandi, secondo le norme specificate nel decreto stesso, da destinare allo svolgimento di specifiche funzioni; il conferimento straordinario di incarichi di lavoro autonomo a personale sanitario in quiescenza; la rideterminazione dei piani di fabbisogno del personale delle aziende e degli enti dell’SSN; l’incremento delle ore della specialistica ambulatoriale.

Inoltre, si interviene in materia di:

  • potenziamento dell’Istituto superiore di sanità;
  • potenziamento delle reti di assistenza territoriale;
  • istituzione di aree sanitarie temporanee;
  • assistenza a persone e alunni con disabilità;
  • disposizioni per garantire l’utilizzo di dispositivi medici per ossigenoterapia;
  • misure di semplificazione per l’acquisto di dispositivi medici.


Link al Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». In G.U. n. 55 del 4 marzo 2020 

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020
Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


Terzo settore, dai Commercialisti le norme di comportamento dell’organo di controllo (in bozza per consultazione)


Il Consiglio nazionale dei commercialisti ha pubblicato in consultazione fino al 26 marzo 2020 le “Norme di comportamento dell’organo di controllo degli enti del Terzo settore”. Ogni interessato può trasmettere le proprie osservazioni fino a tale data alla casella di posta elettronica normeOCETS@commercialisti.it.

La pubblicazione delle Norme, predisposte grazie all’attività del Gruppo di lavoro “Principi di comportamento dell’organo di controllo ETS” e al supporto di autorevoli esperti della materia, costituisce un importante passaggio per la preparazione tecnica degli iscritti all’albo e degli operatori del settore all’implementazione operativa della Riforma del Terzo settore.

Le Norme rappresentano principi deontologici applicabili agli iscritti all’Albo dei dottori commercialisti e degli esperti contabili. L’auspicio, tuttavia, è che le indicazioni fornite possano divenire generalmente riconosciute a livello di settore ed essere fatte proprie anche dai componenti degli organi di controllo non iscritti nel predetto Albo.

La Riforma del Terzo settore attribuisce ai professionisti un importante ruolo anche nell’ambito del controllo degli enti del Terzo settore. Tutte le fondazioni ETS e gli ETS in cui sono stati costituiti patrimoni destinati (articolo 10 del CTS) così come le associazioni ETS che superano i parametri di cui all’articolo 30 del D.Lgs n. 117 del 2017 sono tenuti, infatti, a dotarsi di un organo (monocratico o collegiale) di controllo. Il componente dell’organo monocratico e almeno un componente negli organi pluripersonali devono appartenere ad una delle categorie di cui all’art. 2397 del codice civile. Anche tutte le imprese sociali sono tenute a nominare un organo di controllo interno. Tuttavia, il Consiglio nazionale ha optato per emanare con questo documento le norme di comportamento riservate agli ETS diversi dalle imprese sociali. Le peculiarità dei controlli nelle imprese sociali, disciplinate peraltro da uno altro disposto normativo (il D.Lgs. n. 112 del 2017), sono, infatti, tali da richiedere un elaborato specifico, che sarà oggetto di un futuro lavoro.

“Le Norme – spiega il presidente del Consiglio nazionale della categoria, Massimo Miani – sono pensate per l’organo di controllo che non svolge l’attività di revisione legale ai sensi dell’articolo 31 del Codice del Terzo settore. La definizione dell’attività di controllo offerta dalle Norme di comportamento è un’operazione sistematica di illustrazione del modus operandi che l’organo di controllo dovrebbe tenere per eseguire in modo razionale ed efficace la vigilanza sugli ETS, alla luce anche delle prassi professionali consolidate del collegio sindacale delle società non quotate, che sono state prese come punto di partenza e opportunamente adattate alle realtà di riferimento”.

“In questa prospettiva – aggiunge il Consigliere nazionale delegato alla materia, Maurizio Postal – le Norme di comportamento forniscono indicazioni su aspetti cruciali per lo svolgimento degli incarichi a partire dalla nomina, per arrivare al funzionamento, al rapporto con gli altri organi dell’ente e alla stesura della relazione annuale. È importante evidenziare che il documento contiene previsioni di carattere generale non tagliate su misura di alcuno specifico ETS. Per tale motivo le Norme nella concreta loro applicazione dovranno essere adattate alla realtà specifica di riferimento, tenendo in considerazione la dimensione economica dell’ente, la complessità delle attività poste in essere, nonché i rischi esistenti”. (Così, comunicato stampa del 6 marzo 2020 del Consiglio nazionale dei commercialisti)

Link al testo delle norme di comportamento dell’organo di controllo (in bozza in pubblica consultazione fino al 26 marzo.)

Le Norme sono principi deontologici applicabili ai commercialisti iscritti all’Albo, ma l’auspicio è che le indicazioni fornite possano divenire generalmente riconosciute a livello di settore ed essere fatte proprie anche dai componenti degli organi di controllo non iscritti


Lotteria degli scontrini, le regole | Per la prima estrazione appuntamento al 7 agosto 2020

Pronte le istruzioni per partecipare alla lotteria degli scontrini, il concorso a premi collegato al nuovo “scontrino elettronico”. Dall’1° luglio 2020, tutti i cittadini maggiorenni e residenti in Italia potranno partecipare effettuando un acquisto di importo pari o superiore a 1 euro ed esibendo il loro codice lotteria. Per ottenere il codice lotteria basterà inserire il proprio codice fiscale nell’area pubblica del “portale lotteria” che sarà disponibile a partire dalle ore 12,00 del 9 marzo 2020. Una volta generato, il codice potrà essere stampato su carta o salvato su dispositivo mobile (telefoni cellulari, smartphone, tablet, ecc.) e mostrato all’esercente. Per ogni scontrino elettronico trasmesso all’Agenzia delle Entrate il sistema lotteria genererà un determinato numero di biglietti virtuali. In fase di avvio saranno previste estrazioni mensili con 3 premi al mese pari a 30mila euro ciascuno e una estrazione annuale con un premio pari a 1 milione di euro. La prima estrazione mensile sarà effettuata venerdì 7 agosto 2020. Le successive estrazioni mensili avverranno ogni secondo giovedì del mese. A partire dal 2021, inoltre, verranno attivate anche estrazioni settimanali con 7 premi del valore di 5mila euro ciascuno. I premi della lotteria non saranno assoggettati ad alcuna tassazione. Partecipando al concorso si contribuirà in maniera attiva alla riduzione del gap tra l’Iva potenziale e quella incassata dallo Stato e al miglioramento dei servizi offerti alla collettività. Tutte le regole sono contenute in un Provvedimento dei Direttori dell’Agenzia delle Entrate e dell’Agenzia delle Dogane e dei Monopoli.


Come partecipare


A partire dall’1° luglio 2020, potranno partecipare alla lotteria le persone fisiche, maggiorenni e residenti anagraficamente in Italia che acquistano beni o servizi fuori dall’esercizio di attività d’impresa, arte o professione presso esercenti che trasmettono telematicamente i corrispettivi. In fase di prima applicazione non partecipano alla lotteria gli acquisti documentati con fatture elettroniche e quelli per i quali i dati dei corrispettivi sono trasmessi al sistema Tessera Sanitaria. Per partecipare alla lotteria sarà necessario esibire al negoziante, al momento dell’acquisto e senza obbligo alcuno d’identificazione, il codice lotteria. Si tratta di un codice alfanumerico che si potrà ottenere inserendo il proprio codice fiscale sul portale della lotteria: il servizio online produrrà il codice lotteria anche in formato barcode, cioè codice a barre. I codici potranno essere stampati su carta o salvati sul proprio dispositivo mobile, tra cui cellulari, smartphone ecc. ed esibiti all’esercente che potrà acquisirli tramite lettura ottica (come, ad esempio, avviene già oggi per la tessera sanitaria).


Biglietti, premi ed estrazioni ordinarie


Ciascuno scontrino valido per la partecipazione alla lotteria genererà un numero di biglietti virtuali per la partecipazione all’estrazione, pari ad un biglietto per ogni euro di corrispettivo, con arrotondamento all’unità di euro superiore se la cifra decimale è superiore a 49 centesimi. In sostanza, più alto sarà l’importo speso, maggiore sarà il numero di biglietti associati all’acquisto, fino a un massimo di 1.000 biglietti virtuali. Dunque, per corrispettivi pari o superiori a euro 1.000 il numero massimo di biglietti generati sarà, in ogni caso, pari a 1.000. Per il 2020 le estrazioni saranno mensili, con un’ulteriore estrazione annuale. Per le 3 estrazioni mensili sono previsti 3 premi da 30mila euro ciascuno ogni mese. Per l’estrazione annuale il premio previsto è pari a 1 milione di euro. A partire dal 2021 verranno attivate anche estrazioni settimanali. In questo caso verranno estratti 7 premi del valore di 5mila euro ciascuno.


Arrivano anche le estrazioni aggiuntive “zero contanti”


Con un Provvedimento di prossima emanazione (attualmente al vaglio del Garante della privacy) verranno definite le regole dell’estrazione aggiuntiva “zero contanti” riservata a chi esegue gli acquisti con pagamenti elettronici (carte di credito e bancomat). I premi saranno ancora più alti e ad essere premiato sarà anche l’esercente. Per l’estrazione annuale, infatti, il premio sarà di 5 milioni di euro per il cittadino e di 1 milione di euro per l’esercente; per quelle mensili ci saranno ogni mese 10 premi da 100mila euro per i cittadini e 10 premi da 20mila euro per gli esercenti; per le estrazioni settimanali (dal 2021) sono previsti, infine, 15 premi da 25mila euro per i cittadini e 15 premi da 5mila euro per gli esercenti.


Come fare per sapere se hai vinto


I vincitori saranno informati tramite raccomandata con ricevuta di ritorno oppure via pec e SMS (se hanno comunicato tali dati nell’area riservata del portale lotteria). Inoltre, accedendo con Spid, CNS o Fisconline all’area riservata del portale lotteria, riceveranno immediatamente una notifica che segnala la vincita, senza necessità di controllare.


Il portale lotteria


Il portale lotteria, disponibile dalle ore 12 del 9 marzo 2020, si compone di un’area pubblica e di un’area riservata. L’area pubblica contiene una serie di informazioni relative alla lotteria, quali ad esempio il calendario delle estrazioni, il codice degli scontrini vincenti e informazioni sulle modalità di partecipazione e di riscossione dei premi; nell’area pubblica, cui si accede liberamente, senza autenticazione, sarà inoltre possibile generare il codice lotteria. Nell’area riservata, accessibile tramite Spid, credenziali Fisconline/Entratel o Cns (Carta nazionale dei servizi), sarà possibile invece controllare il numero di biglietti virtuali associati al singolo scontrino elettronico ricevuto, verificare le eventuali vincite e tenere sotto controllo i termini per reclamare i premi.


Per il debutto della lotteria degli scontrini, appuntamento al 7 agosto


Le estrazioni mensili avverranno ogni secondo giovedì del mese. La prima estrazione mensile sarà effettuata eccezionalmente venerdì 7 agosto 2020 fra tutti i corrispettivi trasmessi e registrati al Sistema Lotteria dal 1° al 31 luglio 2020 entro le ore 23:59. (Così, comunicato stampa delle Agenzia delle entrate 6 marzo 2020)


Link al testo del provvedimento del Direttore dell’Agenzia delle dogane e dei monopoli d’intesa con il Direttore dell’dell’Agenzia delle entrate del 5 marzo 2020, prot. n. 80217/RU, concernente le modalità tecniche per l’attuazione della lotteria degli scontrini, pubblicato il 06.03.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Guida dell’Agenzia delle entrate alla lotteria degli scontrini – Aggiornamento marzo 2020 – La guida che fornisce tutte le informazioni necessarie per permettere ai contribuenti di partecipare alla lotteria degli scontrini


Coronavirus Covid-19. In Gazzetta il Dpcm del 4 marzo 2020


Pubblicato nella Gazzetta Ufficiale del 4 marzo 2020 (G.U. n. 55) il Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale».

Link al Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». In G.U. n. 55 del 4 marzo 2020 

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020

Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


Coronavirus. Commercialisti, sospendere in tutta italia processi tributari e procedimenti di adesione

“Il diffondersi della situazione di emergenza legata al Coronavirus impone anche per i processi tributari il rinvio di ufficio delle udienze già fissate nonché una moratoria sulla fissazione di nuove udienze e la sospensione di tutti i termini processuali. Un provvedimento che deve riguardare non solo i contribuenti o i professionisti aventi sede nei comuni delle cosiddette zone rosse, ma quelli di tutto il territorio nazionale”. E’ quanto afferma il presidente del Consiglio nazionale dei commercialisti, Massimo Miani.

“D’altra parte – commenta il presidente dei Commercialisti – quello tributario è l’unico processo non contemplato nel decreto legge 9/2020 che ha previsto il rinvio delle udienze e dei termini processuali per tutte le altre giurisdizioni”.

“La richiesta – spiega Miani – nasce dalla ovvia constatazione che soltanto un provvedimento di questa natura può garantire – ai professionisti abilitati a difendere dinanzi alle commissioni tributarie di tutto il Paese, nonché agli organi giudicanti e al personale di segreteria – le condizioni minime di sicurezza utili al contenimento di una ulteriore diffusione del contagio, nonché il tempo necessario a porre in essere le attività di difesa in favore dei contribuenti per effetto dell’emergenza in corso”.

“Analogo provvedimento – conclude Miani – è necessario per il termine di 90 giorni entro cui svolgere i contraddittori presso gli Uffici territoriali dell’agenzia delle Entrate nell’ambito dei procedimenti di accertamento con adesione. Tali termini andrebbero anch’essi sospesi e con essi quelli per proporre l’eventuale ricorso”. (Così, comunicato stampa del Consiglio nazionale dei commercialisti del 4 marzo 2020)


Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica

A seguito dell’emanazione del D.L. n. 9/2020, pubblicato sulla Gazzetta Ufficiale n. 53 del 2 marzo 2020, sono prorogati i termini di alcune scadenze fiscali in tutto il territorio nazionale.

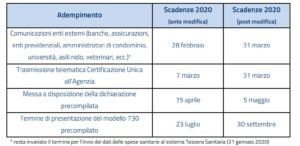
Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica e dal 28 febbraio al 31 marzo quello entro cui gli enti terzi devono inviare i dati utili per la dichiarazione precompilata. È prorogato al 5 maggio 2020 – dalla precedente data del 15 aprile – il giorno in cui sarà disponibile per i contribuenti la dichiarazione precompilata sul portale dell’Agenzia. Infine, passa dal 23 luglio al 30 settembre 2020 la scadenza per l’invio del 730 precompilato.

Di seguito, una tabella riepilogativa con le vecchie e nuove scadenze.

Adempimento

Scadenze 2020

(ante modifica)

Scadenze 2020

(post modifica)

Comunicazioni enti esterni (banche, assicurazioni, enti previdenziali, amministratori di condominio, università, asili nido, veterinari, ecc.)*

28 febbraio

31 marzo

Trasmissione telematica Certificazione Unica all’Agenzia

7 marzo

31 marzo

Messa a disposizione della dichiarazione precompilata

15 aprile

5 maggio

Termine di presentazione del modello 730 precompilato

23 luglio

30 settembre

* resta invariato il termine per l’invio dei dati delle spese sanitarie al sistema Tessera Sanitaria (31 gennaio 2020)

(Così, comunicato stampa dell’ Agenzia delle Entrate del 3 marzo 2020)


Dichiarazioni di intento. Il software di compilazione si adegua al nuovo modello approvato con provvedimento prot. n. 96911/2020

Rilasciata una nuova versione del software Comunicazione Dichiarazioni di intento per la compilazione della nuova dichiarazione di intento da presentare in via autonoma.

Scarica la versione software: 1.3.0 del 02/03/2020
Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Dichiarazioni di Intento (IVI15). (Link: sito Agenzia delle entrate)

Aggiornata, di conseguenza, la procedura di controllo.


Software di compilazione dichiarazione IVA 2020. Aggiornato il controllo relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020

Il software Iva 2020, aggiornato al 02/03/2020, consente la compilazione della dichiarazione modello Iva 2020 e della dichiarazione modello Iva Base 2020 da presentare in via autonoma. L’applicazione mediante una serie di domande determina quale sia il modello Iva più adatto alle esigenze dell’utente e predispone i relativi quadri per la compilazione. Tale scelta può comunque essere variata in qualunque momento selezionando (o deselezionando) l’apposita casella presente nel Frontespizio.

Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Modello Iva 2020 (Scarica – Versione 1.0.2 del 02/03/2020)

Aggiornata, di conseguenza, la procedura di controllo Iva 2020 relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020 (Versione 1.0.2 del 02/03/2020)


Coronavirus. Ulteriori misure per evitare la diffusione | In Gazzetta il Dpcm 1° marzo 2020

Pubblicato nella edizione straordinaria della Gazzetta Ufficiale di domenica, 1° marzo 2020 (G.U. n. 52) il Decreto del Presidente del Consiglio dei Ministri 1 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19».

Il provvedimento recepisce e proroga alcune delle misure già adottate per il contenimento e la gestione dell’emergenza epidemiologica da COVID-19 e ne introduce ulteriori, volte a disciplinare in modo unitario il quadro degli interventi e a garantire uniformità su tutto il territorio nazionale all’attuazione dei programmi di profilassi.

Il decreto del Presidente del Consiglio dei ministri (DPCM) è stato adottato, in attuazione del decreto-legge 23 febbraio 2020, n. 6, su proposta del Ministro della salute, Roberto Speranza, sentiti i Ministri competenti e i Presidenti delle Regioni, e tiene conto delle indicazioni formulate dal Comitato tecnico-scientifico appositamente costituito.

Il testo distingue le misure sulla base delle aree geografiche d’intervento.


1. Misure applicabili nei comuni della “zona rossa” (Bertonico; Casalpusterlengo; Castelgerundo; Castiglione D’Adda; Codogno; Fombio; Maleo; San Fiorano; Somaglia; Terranova dei Passerini; Vo’)

Per tali comuni si stabilisce quanto segue:

  • il divieto di accesso o di allontanamento dal territorio comunale;
  • la sospensione di manifestazioni, di eventi e di ogni forma di riunione in luogo pubblico o privato, anche di carattere culturale, ludico, sportivo e religioso;
  • la chiusura dei servizi educativi per l’infanzia e delle scuole di ogni ordine e grado, nonché delle istituzioni di formazione superiore, comprese le Università e le Istituzioni di alta formazione artistica musicale e coreutica, ferma la possibilità di svolgimento di attività formative a distanza;
  • la sospensione di viaggi di istruzione in Italia o all’estero fino al 15 marzo;
  • la sospensione dei servizi di apertura al pubblico dei musei e degli altri istituti e luoghi della cultura;
  • la sospensione delle attività degli uffici pubblici, fatta salva l’erogazione dei servizi essenziali e di pubblica utilità, nelle modalità e nei limiti indicati dal prefetto;
  • la sospensione delle procedure concorsuali pubbliche e private, indette e in corso negli stessi comuni;
  • la chiusura di tutte le attività commerciali, ad esclusione di quelle di pubblica utilità, dei servizi pubblici essenziali e degli esercizi commerciali per l’acquisto dei beni di prima necessità, nelle modalità e nei limiti indicati dal prefetto;
  • l’obbligo di accedere ai servizi pubblici essenziali e agli esercizi commerciali per l’acquisto di beni di prima necessità indossando dispositivi di protezione individuale o adottando particolari misure di cautela individuate dall’azienda sanitaria competente;
  • la sospensione dei servizi di trasporto di merci e di persone, anche non di linea, con esclusione del trasporto di beni di prima necessità e deperibili e fatte salve le eventuali deroghe previste dai prefetti;
  • la sospensione delle attività lavorative per le imprese, ad esclusione di quelle che erogano servizi essenziali e di pubblica utilità, ivi compresa l’attività veterinaria, nonché di quelle che possono essere svolte in modalità domiciliare o a distanza;
  • la sospensione dello svolgimento delle attività lavorative per i lavoratori residenti o domiciliati, anche di fatto, nel comune o nell’area interessata, anche ove le stesse si svolgano al di fuori dell’area.

Negli stessi comuni, il prefetto, d’intesa con le autorità competenti, può individuare specifiche misure finalizzate a garantire le attività necessarie per l’allevamento degli animali e la produzione di beni alimentari e le attività non differibili in quanto connesse al ciclo biologico di piante e animali.

Infine, negli uffici ricompresi nei distretti di Corte di appello cui appartengono i comuni della “zona rossa”, sino al 15 marzo 2020, si prevede la possibilità, per i Capi degli uffici giudiziari, sentiti i dirigenti amministrativi, di stabilire la riduzione dell’orario di apertura al pubblico, in relazione alle attività non strettamente connesse ad atti e attività urgenti.


2. Misure applicabili nelle regioni Emilia Romagna, Lombardia e Veneto e nelle province di Pesaro e Urbino e di Savona

Per tali regioni e province si stabilisce quanto segue:

  • la sospensione degli eventi e delle competizioni sportive di ogni ordine e disciplina, sino all’8 marzo 2020, in luoghi pubblici o privati, a meno che non si svolgano “a porte chiuse”. Restano consentite le sessioni di allenamento, sempre “a porte chiuse”;
  • il divieto di trasferta organizzata dei tifosi residenti nelle stesse regioni e nelle province di Pesaro e Urbino e di Savona, per assistere a eventi e competizioni sportive che si svolgano nelle restanti regioni e province;
  • la sospensione, sino all’8 marzo 2020, di tutte le manifestazioni organizzate, di carattere non ordinario, nonché degli eventi in luogo pubblico o privato, ivi compresi quelli di carattere culturale, ludico, sportivo e religioso, anche se svolti in luoghi chiusi ma aperti al pubblico, quali, a titolo d’esempio, grandi eventi, cinema, teatri, discoteche, cerimonie religiose;
  • è consentito lo svolgimento delle attività nei comprensori sciistici a condizione che il gestore provveda alla limitazione dell’accesso agli impianti di trasporto chiusi assicurando la presenza di un massimo di persone pari ad un terzo della capienza (funicolari, funivie, cabinovie, ecc.);
  • l’apertura dei luoghi di culto è condizionata all’adozione di misure organizzative tali da evitare assembramenti di persone, tenendo conto delle dimensioni e delle caratteristiche dei luoghi, e tali da garantire ai frequentatori la possibilità di rispettare la distanza tra loro di almeno un metro;
  • la sospensione, sino all’8 marzo 2020, dei servizi educativi dell’infanzia e delle attività didattiche nelle scuole di ogni ordine e grado, nonché della frequenza delle attività scolastiche e di formazione superiore, comprese le Università e le Istituzioni di alta formazione artistica musicale e coreutica, di corsi professionali, master, corsi per le professioni sanitarie e università per anziani, ad esclusione dei medici in formazione specialistica e tirocinanti delle professioni sanitarie, salvo la possibilità di svolgimento a distanza;
  • la sospensione delle procedure concorsuali pubbliche e private, ad esclusione dei casi in cui venga effettuata la valutazione dei candidati esclusivamente su basi curriculari e/o in maniera telematica, nonché ad esclusione dei concorsi per il personale sanitario, ivi compresi gli esami di Stato e di abilitazione all’esercizio della professione di medico chirurgo, e di quelli per il personale della protezione civile;
  • lo svolgimento delle attività di ristorazione, bar e pub, a condizione che il servizio sia espletato per i soli posti a sedere e che, tenendo conto delle dimensioni e delle caratteristiche dei locali, gli avventori siano messi nelle condizioni di rispettare la distanza tra loro di almeno un metro;
  • l’apertura delle attività commerciali diverse da quelle di ristorazione, bar e pub, condizionata all’adozione di misure organizzative tali da consentire un accesso ai predetti luoghi con modalità contingentate o comunque idonee a evitare assembramenti di persone, tenuto conto delle dimensioni e delle caratteristiche dei locali aperti al pubblico, e tali da garantire ai frequentatori la possibilità di rispettare la distanza di almeno un metro tra i visitatori;
  • l’apertura al pubblico dei musei e degli altri istituti e luoghi della cultura, a condizione che assicurino modalità di fruizione contingentata o comunque tali da evitare assembramenti di persone, tenendo conto delle dimensioni e delle caratteristiche dei locali aperti al pubblico, e tali che i visitatori possano rispettare la distanza tra loro di almeno un metro;
  • la limitazione dell’accesso dei visitatori alle aree di degenza, da parte delle direzioni sanitarie ospedaliere;
  • la rigorosa limitazione dell’accesso dei visitatori agli ospiti nelle residenze sanitarie assistenziali per non autosufficienti;
  • la sospensione dei congedi ordinari del personale sanitario e tecnico, nonché del personale le cui attività siano necessarie a gestire le attività richieste dalle unità di crisi costituite a livello regionale;
  • l’obbligo di privilegiare, nello svolgimento di incontri o riunioni, le modalità di collegamento da remoto con particolare riferimento a strutture sanitarie e sociosanitarie, servizi di pubblica utilità e coordinamenti attivati nell’ambito dell’emergenza COVID-19.


3. Misure applicabili nelle province di Bergamo, Lodi, Piacenza e Cremona

Per tali province si stabilisce la chiusura nelle giornate di sabato e domenica delle medie e grandi strutture di vendita e degli esercizi commerciali presenti all’interno dei centri commerciali e dei mercati, ad esclusione delle farmacie, delle parafarmacie e dei punti vendita di generi alimentari.


4. Misure applicabili nella regione Lombardia e nella provincia di Piacenza

In tali territori si applica altresì la misura della sospensione delle attività di palestre, centri sportivi, piscine, centri natatori, centri benessere, centri termali (fatta eccezione per l’erogazione delle prestazioni rientranti nei “livelli essenziali di assistenza”), centri culturali, centri sociali, centri ricreativi.


5. Misure applicabili sull’intero territorio nazionale

Nell’ambito dell’intero territorio nazionale si stabilisce:

  • la possibilità che la modalità di “lavoro agile” sia applicata, per la durata dello stato di emergenza, dai datori di lavoro a ogni rapporto di lavoro subordinato, anche in assenza degli accordi individuali previsti;
  • la sospensione fino al 15 marzo dei viaggi d’istruzione, delle iniziative di scambio o gemellaggio, delle visite guidate e delle uscite didattiche comunque denominate, programmate dalle istituzioni scolastiche di ogni ordine e grado, con la previsione del diritto di recesso dai contratti già stipulati;
  • l’obbligo, fino al 15 marzo, della presentazione del certificato medico per la riammissione nelle scuole di ogni ordine e grado per assenze dovute a malattia infettiva;
  • la possibilità, per i dirigenti scolastici delle scuole nelle quali l’attività didattica sia stata sospesa per l’emergenza sanitaria, di attivare, sentito il collegio dei docenti e per la durata della sospensione, modalità di didattica a distanza avuto anche riguardo alle specifiche esigenze degli studenti con disabilità;
  • lo svolgimento a distanza, ove possibile e avuto particolare riguardo alle specifiche esigenze degli studenti con disabilità, delle attività didattiche o curriculari nelle Università e nelle Istituzioni di alta formazione artistica musicale e coreutica nelle quali non è consentita la partecipazione degli studenti alle stesse, per le esigenze connesse all’emergenza sanitaria;
  • la proroga dei termini previsti per il sostenimento dell’esame di guida in favore dei candidati che non hanno potuto effettuarlo a causa dell’emergenza sanitaria;
  • l’idoneo supporto delle articolazioni territoriali del Servizio sanitario nazionale al Ministero della giustizia, anche mediante adeguati presidi, al fine di garantire i nuovi ingressi negli istituti penitenziari e negli istituti penali per minorenni.

Inoltre, il testo prescrive, per l’intero territorio nazionale, ulteriori misure di informazione e prevenzione:

  • il personale sanitario si attiene alle misure di prevenzione per la diffusione delle infezioni per via respiratoria e applica le indicazioni per la sanificazione e la disinfezione degli ambienti previste dal Ministero della salute;
  • nei servizi educativi per l’infanzia, nelle scuole di ogni ordine e grado, nelle università, negli uffici delle restanti pubbliche amministrazioni sono esposte presso gli ambienti aperti al pubblico, ovvero di maggiore affollamento e transito, le informazioni sulle misure di prevenzione rese note dal Ministero della salute;
  • nelle pubbliche amministrazioni e, in particolare, nelle aree di accesso alle strutture del servizio sanitario, nonché in tutti i locali aperti al pubblico, sono messe a disposizione degli addetti, nonché degli utenti e visitatori, soluzioni disinfettanti per il lavaggio delle mani;
  • i sindaci e le associazioni di categoria promuovono la diffusione delle informazioni sulle misure di prevenzione igienico sanitarie presso gli esercizi commerciali;
  • le aziende di trasporto pubblico anche a lunga percorrenza adottano interventi straordinari di sanificazione dei mezzi;
  • nello svolgimento delle procedure concorsuali pubbliche e private, ove ne sia consentito l’espletamento, devono comunque essere assicurate modalità tali da evitare assembramenti di persone;
  • chiunque abbia fatto ingresso in Italia, a partire dal quattordicesimo giorno antecedente la data di pubblicazione del presente decreto, dopo aver soggiornato in zone a rischio epidemiologico, come identificate dall’Organizzazione mondiale della sanità, o sia transitato o abbia sostato nei comuni della “zona rossa”, deve comunicare tale circostanza al proprio medico di medicina generale, al pediatra di libera scelta o ai servizi di sanità pubblica competenti, che procedono di conseguenza, secondo il protocollo previsto in modo dettagliato dal D.P.C.M. odierno.

Con l’entrata in vigore del decreto del Presidente del Consiglio dei ministri, infine, cessa la vigenza di tutti quelli precedenti, adottati in attuazione del decreto-legge 3 febbraio 2020, n. 6.

Nel complesso, oltre al D.P.C.M. odierno, i provvedimenti attualmente vigenti, approvati dal Governo in seguito all’emergenza sanitaria internazionale, sono i seguenti:

  • decreto-legge, in corso di pubblicazione, approvato dal Consiglio dei ministri del 28 febbraio 2020, con prime misure economiche urgenti di sostegno per famiglie, lavoratori e imprese;
  • decreto-legge del 23 febbraio 2020, n. 6, pubblicato nella Gazzetta Ufficiale, che introduce misure urgenti in materia di contenimento e gestione delle emergenze epidemiologiche a livello nazionale, attuato con il dpcm odierno;
  • delibera del Consiglio dei Ministri del 31 gennaio 2020 di dichiarazione dello stato di emergenza in conseguenza del rischio sanitario connesso all’insorgenza di patologie derivanti da agenti virali trasmissibili;
  • ordinanza del Ministro della salute del 30 gennaio 2020 relativa al blocco dei voli diretti da e per la Cina.

Infine, il Governo sta elaborando ulteriori misure, di prossima approvazione, per il sostegno economico ai cittadini, alle famiglie e alle imprese, connesse all’emergenza sanitaria per la diffusione del COVID-19, e più globalmente per la crescita economica del Paese. (Cosi, Comunicato stampa pubblicato nel sito del Governo – http://www.governo.it/)

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020


In Gazzetta il decreto-legge “Milleproroghe” convertito in legge

Il decreto-legge prevede la proroga di una serie di termini legislativi e varie disposizioni sostanziali in materia finanziaria, di organizzazione di pubbliche amministrazioni e magistrature.

Nella conversione in legge sono state apportate alcune modifiche rispetto al testo inizialmente presentato dal Governo. Di sicuro interesse il differimento della nomina dei revisori per le “nano imprese”.

In particolare, il comma 6-sexies, introdotto dalla legge di conversione n. 8 del 28 febbraio 2020, nell’articolo 8, del decreto-legge 30 dicembre 2019, n. 162, prorogato alla data di approvazione dei bilanci relativi all’esercizio 2019, anziché al 16 dicembre 2019, il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo.

Si riporta il testo del comma 3 dell’articolo 379 del o decreto legislativo n. 14 del 2019, come modificato dal decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8:

«3. Le società a responsabilità limitata e le società cooperative costituite alla data di entrata in vigore del presente articolo, quando ricorrono i requisiti di cui al comma 1, devono provvedere a nominare gli organi di controllo o il revisore e, se necessario, ad uniformare l’atto costitutivo e lo statuto alle disposizioni di cui al predetto comma entro la data di approvazione dei bilanci relativi all’esercizio 2019, stabilita ai sensi dell’articolo 2364, secondo comma, del codice civile. Fino alla scadenza del termine, le previgenti disposizioni dell’atto costitutivo e dello statuto conservano la loro efficacia anche se non sono conformi alle inderogabili disposizioni di cui al comma 1. Ai fini della prima applicazione delle disposizioni di cui all’articolo 2477 del codice civile, commi secondo e terzo, come sostituiti dal comma 1, si ha riguardo ai due esercizi antecedenti la scadenza indicata nel primo periodo».


Link al testo del decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8, recante: «Disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica». (In Gazzetta Ufficiale, Serie Generale n. 51 del 29-febbraio 2020 – Supplemento ordinario n. 10)

(Link sito web: www.gazzettaufficiale.it)


Amministratori di condominio. Le spese di ristrutturazione edilizia e risparmio energetico su parti comuni condominiali trasmesse entro il 9 marzo 2020

In deroga a quanto previsto dall’articolo 2 del decreto del Ministro dell’Economia e delle Finanze del 1° dicembre 2016, rubricato: «Trasmissione telematica dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali», esclusivamente con riferimento alle spese sostenute nel 2019, gli amministratori di condominio, individuati dal medesimo articolo 2, del citato decreto trasmettono i dati relativi alle spese sostenute dal condominio con riferimento agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali, nonché con riferimento all’acquisto di mobili e di grandi elettrodomestici finalizzati all’arredo delle parti comuni dell’immobile oggetto di ristrutturazione, entro il 9 marzo 2020. Questo è quanto prevede il Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 100083/2020.


Link al  testo del Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 100083/2020, recante: «Proroga dei termini per la comunicazione all’anagrafe tributaria, ai fini della elaborazione della dichiarazione dei redditi precompilata 2020, dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali», pubblicato il 28.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al  testo del Decreto del Ministero dell’Economia e delle Finanze del 1° dicembre 2016, recante:«Termini e modalità per la trasmissione all’Agenzia delle entrate dei dati relativi ai rimborsi delle spese universitarie e dei dati relativi alle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali ai fini della elaborazione della dichiarazione precompilata»


Modificate le specifiche tecniche della fatturazione elettronica | Posticipata al 4 maggio la scadenza per l’adesione al servizio di consultazione

Con il provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020:

  • ampliato il periodo transitorio, prevedendo la possibilità di effettuare l’adesione al richiamato servizio di consultazione fino al 4 maggio 2020;
  • stabilito, che i consumatori finali che abbiano effettuato l’adesione al servizio possano consultare le proprie fatture ricevute a decorrere dal 1° marzo 2020;
  • approvate nuove specifiche tecniche.

Riguardo alle specifiche tecniche della fatturazione elettronica, modificati gli schemi e inseriti nuovi controlli per rendere più puntuali le codifiche “TipoDocumento” e “Natura” rispetto alla normativa fiscale.

A partire dal 4 maggio 2020 e fino al 30 settembre 2020 il Sistema di Interscambio, comunque, accetterà fatture elettroniche e note di variazione predisposte sia con il nuovo schema sia con lo schema approvato con le attuali specifiche tecniche (versione 1.5); dal 1° ottobre 2020 il Sistema di Interscambio accetterà esclusivamente fatture elettroniche e note di variazione predisposte con il nuovo schema approvato con  provvedimento del 28 febbraio 2020.

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019 e n. 1427541 del 17 dicembre 2019», pubblicato il 28.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


SOMMARIO – Finanza & Fisco n. 2 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


La rivalutazione dei beni d’impresa in base alla legge di bilancio 2020
di Marco Orlandi


Prassi


Stretta sulle ritenute negli appalti

Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro in contesti c.d. labour intensive. La circolare che spiega i nuovi obblighi per committenti e appaltatori

Circolare dell’Agenzia delle Entrate n. 1 E del 12 febbraio 2020: «RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro – Nuovi obblighi a decorrere dal mese di gennaio 2020 (e, quindi, relativamente ai versamenti eseguiti nel mese di febbraio 2020) – Art. 4, del D.L. 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 – Art. 17-bis, del D.Lgs. 09/07/1997, n. 241 – Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020»


Verifica del versamento delle ritenute fiscali e dei contributi nell’ambito dei contratti di appalto o di prestazione di opere e servizi

Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di febbraio 2020


Nuovo bonus facciate (esterne)

Come usufruire della detrazione del 90% delle spese sostenute per interventi di recupero/restauro della facciata esterna degli edifici già esistenti

Circolare dell’Agenzia delle Entrate n. 2 E del 14 febbraio 2020: «IMPOSTE SUI REDDITI (IRPEF E IRES) – Detrazione per gli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti (Bonus Facciate) -Detrazione dall’imposta lorda (IRPEF o IRES) del 90 per cento – Soggetti interessati – Interventi agevolabili – Adempimenti per usufruire della detrazione delle spese sostenute per interventi di recupero/restauro della facciata esterna degli edifici già esistenti in aree che, indipendentemente dalla loro denominazione, sono riconducibili o comunque equipollenti a quelle A o B (zone più abitate) descritte dal D.M. dei lavori pubblici 2 aprile 1968, n. 1444 – Cumulabilità – Art. 1, commi da 219 a 224, della L. 27/12/2019, n. 160 (Legge di bilancio 2020)»


Fatture e corrispettivi

Corrispettivi telematici. Regole generali, chiarimenti e sanzioni applicabili in caso di mancato rispetto dei termini previsti per la memorizzazione e/o l’invio dei dati

Circolare dell’Agenzia delle Entrate n. 3 E del 21 febbraio 2020: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Corrispettivi telematici – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Memorizzazione elettronica con emissione del documento commerciale – Sanzioni in caso di mancata memorizzazione o di omissione della trasmissione – Credito di imposta per l’acquisto o l’adattamento dei registratori telematici – Chiarimenti – Art. 2, D.Lgs. 05/08/2015, n. 127»


Corrispettivi telematici. Le modalità operative da seguire al fine di procedere al reso merce

Principio di diritto dell’Agenzia delle Entrate n. 21 del 1° agosto 2019 «IVA (Imposta sul valore aggiunto) -SCONTRINO ELETTRONICO – COMMERCIO – Corrispettivi telematici – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – COMMERCIO – Resi – Fattispecie – Facoltà di restituzione della merce da parte del cliente – Recesso del cliente e restituzione totale del prezzo di vendita – Modalità da seguire in presenza di reso merce anche a seguito del nuovo obbligo di trasmissione telematica dei corrispettivi (con emissione del nuovo documento commerciale) – Art. 2, D.Lgs. 05/08/2015, n. 127»


Trasmissione telematica corrispettivi. Nel primo semestre di vigenza dell’obbligo ritardo non punibile. Sanzioni solo per la trasmissione telematica dei corrispettivi riferita al secondo semestre del 2019 successiva al 30 aprile 2020

Risoluzione dell’Agenzia delle Entrate n. 6 E del 10 febbraio 2020: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Insussistenza dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del D.P.R. IVA -Affermazione – Trasmissione telematica dei dati dei corrispettivi giornalieri – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Applicazione l’esimente prevista dall’art. 10 della L. 27/07/2000, n. 212 in tema di errori del contribuente – Art. 2, del D.Lgs. 05/08/2015, n. 127»


Legislazione


Stretta sulle ritenute negli appalti

Lo schema di certificazione dei requisiti di esenzione ex art. 17-bis, comma 5, D.Lgs. n. 241/1997 (c.d. DURF – Durc Fiscale)

Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020: «Approvazione dello schema di certificato di sussistenza dei requisiti previsti dall’articolo 17-bis, comma 5, del decreto legislativo 9 luglio 1997, n. 241»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto milleproroghe: il Senato approva in via definitiva | Confermato il differimento della nomina dei revisori per le “nano imprese”

L’Assemblea del Senato, di mercoledì 26 febbraio, con 154 voti favorevoli e 96 contrari, ha rinnovato la fiducia posta dal Governo sull’approvazione del Ddl n. 1729, di conversione, con modificazioni, del decreto-legge 30 dicembre 2019, n. 162, in materia di proroga di termini legislativi, nel testo trasmesso dalla Camera.

Link al Testo approvato definitivamente il 26 febbraio

Vedi anche:

“In arrivo il differimento della nomina dei revisori per le nano imprese”

In Gazzetta il decreto-legge “milleproroghe” convertito in legge


Dichiarazioni d’intento. Aggiornati modello, istruzioni di compilazione e specifiche tecniche per la trasmissione telematica dei dati | A ciascun fornitore, dal prossimo 2 marzo, informazioni disponibili sul “Cassetto fiscale”


Con provvedimento del 27 febbraio 2020, prot. n. 96911/2020, del direttore dell’Agenzia delle entrate, approvate le modalità con le quali l’Agenzia delle entrate rende disponibili a ciascun fornitore, dal prossimo 2 marzo, mediante l’utilizzo del “Cassetto fiscale”, le informazioni relative alle dichiarazioni d’intento trasmesse dagli esportatori abituali per via telematica all’Agenzia medesima, al fine di consentire a questi ultimi di avvalersi della facoltà di effettuare acquisti senza applicazione dell’imposta ai sensi dell’articolo 8, primo comma, lettera c), e secondo comma, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Con il medesimo provvedimento aggiornati il modello di dichiarazione d’intento, le relative istruzioni e le specifiche tecniche per la trasmissione telematica dei dati, per adeguarli alla normativa vigente. Il modello è immediatamente utilizzabile, tuttavia, l’utilizzo del modello approvato con provvedimento del 2 dicembre 2016 è comunque consentito fino al sessantesimo giorno successivo alla pubblicazione del provvedimento in esame sul sito internet dell’Agenzia delle entrate.

Il provvedimento direttoriale dell’Agenzia delle entrate recepisce le novelle introdotte dall’articolo 12-septies, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 902), che hanno modificato la disciplina delle dichiarazioni di intento prevista dal decreto legge 29 dicembre 1983, n. 746, in materia di imposta sul valore aggiunto e il relativo regime sanzionatorio di cui al comma 4-bis dell’articolo 7 del decreto legislativo 18 dicembre 1997, n. 471.

In particolare, il citato articolo 12-septies, del decreto-legge 30 aprile 2019, n. 34 nel sostituire la lettera c) del comma 1 dell’articolo 1 del citato decreto-legge n. 746 del 1983, conferma, di fatto, il previgente sistema di funzionamento, continuando ad essere stabilita nell’attualità (come in precedenza) la trasmissione telematica della dichiarazione d’intento all’Agenzia delle entrate che è tenuta a rilasciarne apposita ricevuta telematica, e contrariamente a quanto avveniva precedentemente, sopprime l’obbligo di consegnare «al fornitore o prestatore, ovvero in dogana» la dichiarazione d’intento in questione, unitamente alla ricevuta dell’avvenuta sua presentazione telematica all’Agenzia delle entrate. La novella legislativa prescrive, infatti, che la ricevuta telematica rilasciata dall’Agenzia delle entrate riporti l’indicazione del protocollo di ricezione e che gli estremi di detto protocollo debbano essere indicati dal cedente nelle fatture emesse in base alla dichiarazione d’intento, ovvero essere indicati dall’importatore nella dichiarazione doganale.

Informazioni (estremi del protocollo) che i fornitori indicati dagli esportatori nelle dichiarazioni d’intento, potranno consultare entrando nel proprio “Cassetto fiscale” attraverso i servizi telematici offerti dall’Agenzia delle entrate (Entratel, Fisconline). Le informazioni potranno essere consultate anche dagli intermediari delegati dai fornitori ad accedere al proprio “cassetto fiscale”.

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 febbraio 2020, prot. n. 96911/2020, recante: «Modalità operative per l’attuazione delle disposizioni di cui all’articolo 12-septies del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, con il quale è stato modificato l’articolo 1 del decreto-legge 29 dicembre 1983, n. 746, convertito, con modificazioni, dalla legge 27 febbraio 1984, n.17. Aggiornamento del modello di dichiarazione d’intento di acquistare o importare beni e servizi senza applicazione dell’imposta sul valore aggiunto, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati», pubblicato il 27.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


SOMMARIO – Finanza & Fisco n. 1-bis del 2020 – I nuovi modelli per la Certificazione Unica “CU 2020”

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.  REGISTRATI SUBITO!


Speciale Modulistica 2020

 La Certificazione Unica “CU 2020”


Con il provvedimento dell’Agenzia delle Entrate 15 gennaio 2020, prot.n. 8932/2020, approvati i nuovi modelli per la Certificazione Unica “CU 2020”.

Per il periodo d’imposta 2019, i sostituti d’imposta devono trasmettere in via telematica all’Agenzia delle Entrate, entro il 9 marzo 2020 (il 7 marzo cade di sabato), la Certificazione Unica 2020 nella quale vengono riportati i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi nonché i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi, da rilasciare al percipiente entro il 31 marzo 2020.


LO SCADENZARIO

Link al motore di ricerca delle scadenze fiscali dell’Agenzia delle Entrate


Si ricorda che legge di stabilità 2016 (articolo 1 comma 952 della legge 28 dicembre 2015 n. 208 – in “Finanza & Fisco” n. 32-33/2015, pag. 2291), ha attribuito valenza dichiarativa alle certificazioni uniche. (Cfr. risoluzione dell’Agenzia delle Entrate n. 95 E del 20 luglio 2017 in “Finanza & Fisco” n. 17/2017, pag. 1309).

Nel caso in cui il sostituto rilasci una certificazione unica diversa da quella inviata all’Agenzia delle Entrate entro il 9 marzo deve comunicare al percipiente, nelle annotazioni (cod. CF) che, se intende avvalersi della dichiarazione precompilata fornita dall’Agenzia delle Entrate, dovrà procedere a modificarne il contenuto sulla base dei dati forniti dall’ultima certificazione unica rilasciata dal sostituto.

Solo la trasmissione telematica delle CU contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia il 2 novembre (il 31 ottobre 2020 cade di sabato). Tale scadenza interessa anche le certificazioni di minimi e forfettari.

In relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).


Sanzioni per l’omesso/tardivo/errato invio


Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.


Nei casi di errata trasmissione della certificazione, la sanzione (100 euro) di non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 7 marzo 2020. (Cfr. par. 2.8 della citata circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 secondo cui l’articolo 7, comma 1, lettera h), del D.L. n. 70 del 2011, pur prevedendo che «i versamenti e gli adempimenti, anche se solo telematici, previsti da norme riguardanti l’Amministrazione economico-finanziaria che scadono il sabato o in un giorno festivo sono sempre rinviati al primo giorno lavorativo successivo» ” non incide su eventuali ulteriori adempimenti che le norme di riferimento fanno decorrere dai termini di scadenza ordinari. Ciò significa, in altre parole, che al fine di non incorrere nella sanzione di cento euro, di cui all’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998,” la trasmissione della certificazione corretta dovrà avvenire, relativamente alle somme elargite nel 2019, entro giovedì 12 marzo 2020, ossia entro i «cinque giorni successivi alla scadenza» ordinaria del 7 marzo 2020.

Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:

  • euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
  • euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.


Pronti i software di compilazione e controllo

Disponibile sul sito dell’Agenzia delle entrate la versione aggiornata (1.0.1 del 26/02/2020) dei software che permettono di compilare e verificare le Certificazioni uniche 220.


Link al software di compilazione della Certificazione Unica 2020
(Versione: 1.0.1 del 26/02/2020)

Il software Certificazione Unica 2020 consente la compilazione della Certificazione Unica relativa ai redditi di lavoro dipendente, ai redditi di lavoro autonomo, provvigioni, redditi diversi e redditi da locazioni brevi e la creazione del relativo file da inviare telematicamente.

Link al software di controllo
(Versione: 1.0.1 del 26/02/2020)

La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.


Modelli e Istruzioni


Il Modello e le istruzioni della Certificazione Unica “CU 2020”

Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8932/2020: «Approvazione della Certificazione Unica “CU 2020”, relativa all’anno 2019, unitamente alle istruzioni di compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica.».


Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Coronavirus: immediata attuazione al decreto del Mef. Nella zona rossa sospesi gli invii di comunicazioni di irregolarità, richieste di documenti e cartelle di pagamento

A seguito del decreto del Ministero dell’Economia e delle Finanze, il Direttore Ernesto Maria Ruffini ha dato disposizione alle strutture dell’Agenzia delle entrate e di Agenzia delle entrate-Riscossione di dare applicazione alle misure che dispongono la sospensione degli adempimenti e dei versamenti tributari, in scadenza tra il 21 febbraio e il 31 marzo 2020, nei comuni di Lombardia e Veneto colpiti dall’emergenza epidemiologica Covid-19. In particolare, nelle zone interessate sono stati sospesi gli invii di comunicazioni di irregolarità, richieste di documenti per il controllo formale, cartelle di pagamento e atti di recupero dei debiti tributari affidati all’Agente della riscossione.

Contribuenti interessati

Sono interessati dalla sospensione i cittadini, i professionisti, le imprese (persone fisiche e giuridiche) e gli enti che al 21 febbraio 2020 avevano la residenza, la sede legale o operativa nei territori dei comuni individuati dall’allegato 1 al Decreto del Presidente del Consiglio dei Ministri del 23 febbraio 2020. In particolare, si tratta dei Comuni di Codogno, Castiglione d’Adda, Casalpusterlengo, Fombio, Maleo, Somaglia, Bertonico, Terranova dei Passerini, Castelgerundo e San Fiorano, in Provincia di Lodi, e del comune di Vo’ Euganeo, in Provincia di Padova.

Adempimenti e versamenti sospesi

Rientrano nella sospensione gli adempimenti e i versamenti tributari in scadenza tra il 21 febbraio ed il 31 marzo 2020. Per tutto il periodo di sospensione, i sostituti d’imposta con sede legale o operativa negli stessi comuni non operano le ritenute sui redditi di lavoro dipendente e assimilati e le ritenute sui compensi e altri redditi corrisposti dallo Stato. (Così, comunicato Agenzia delle entrate stampa del 26 febbraio 2020)


Il CNDCEC riassume la disciplina sulla stretta sulle ritenute negli appalti

Dal Consiglio Nazionale dei Commercialisti nuovo documento di studio che analizza le nuove misure di contrasto all’evasione fiscale e contributiva ed alle frodi fiscali introdotte dall’articolo 4, D.L. 124/2019 come modificato dalla L. 157/2019, riguardante: «Ritenute e compensazioni in appalti e subappalti ed estensione del regime del reverse charge per il contrasto dell’illecita somministrazione di manodopera».

Il documento “Verifica del versamento delle ritenute fiscali e dei contributi nell’ambito dei contratti di appalto o di prestazione di opere e servizi” a cura del gruppo di lavoro del CNDCEC “Sfida Qualità” riassume la disciplina sulle ritenute e compensazioni in appalti e subappalti come aggiornata dall’articolo 17-bis del D.lgs. 241/1997 introdotto dall’articolo 4 del D.L. 124/2019 modificato in sede di conversione con L. 157/2019.

Link  per prelevare il documento: http://press-magazine.it/wp-content/uploads/2020/02/verifica-ritenute-e-compensazioni-in-appalti_cl.pdf
(Press – Professione Economica e  Sistema Sociale – è la testata ufficiale del Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC)).

Il documento, recepisce anche le recenti risoluzioni, provvedimenti e circolari pubblicate dall’Agenzia delle Entrate seguenti:

  • risoluzione 108 del 23 dicembre 2019 avente ad oggetto “Articolo 4 del decreto-legge 26 ottobre 2019, n. 124– Ritenute e compensazioni in appalti e subappalti – Chiarimenti”;
  • risoluzione 109 del 24 dicembre 2019 avente ad oggetto “Istituzione del codice “09”, identificativo del soggetto committente, da indicare nel modello di versamento F24”;
  • provvedimento del Direttore dell’Agenzia delle entrate n. 54730 del 6 febbraio 2020 recante “Approvazione dello schema di certificato di sussistenza dei requisiti previsti dall’art. 17-bis, comma 5, del decreto legislativo 9 luglio 1997, n.241”;
  • circolare 1/E del 12 febbraio 2020 recante “Articolo 4 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157 – Primi chiarimenti”.

Il documento comprende anche una check list per le procedure da svolgere nell’ambito dell’attività di verifica della regolare tenuta della contabilità da parte del revisore incaricato della revisione legale del bilancio della società committente (Allegato 1) e della società appaltatrice/affidataria/subappaltatrice (Allegato 2).


Corona Virus: le misure adottate dall’Agenzia delle Entrate e Agenzia Entrate-Riscossione. Chiuso lo sportello di Codogno (LO) delle Entrate e quello di Lodi di Riscossione –  Servizi On line disponibili H24

In relazione all’emergenza sanitaria derivante dalla diffusione della COVID-19 (Coronavirus), e in osservanza delle disposizioni adottate dal Consiglio dei Ministri e dell’ordinanza del Ministero della Salute di concerto con il Presidente della Regione Lombardia, lo sportello dell’Agenzia di Codogno (LO), con sede in Via Roma 35, rimarrà chiuso a partire da lunedì 24 febbraio e fino a nuova comunicazione.
Analoga chiusura interesserà lo sportello di Lodi di Agenzia entrate – Riscossione ubicato in Corso Umberto I, 25.

Inoltre, in considerazione della sospensione dallo svolgimento delle attività lavorative dei dipendenti dell’Agenzia delle Entrate e di Agenzia Entrate – Riscossione che lavorano, o che sono residenti o domiciliati nei comuni di Codogno, Castiglione d’Adda, Casalpusterlengo, Fombio, Maleo, Somaglia, Bertonico, Terranova dei Passerini, Castelgerundo e San Fiorano, in Provincia di Lodi, e nel comune di Vo’ Euganeo, in Provincia di Padova, i servizi delle Agenzie erogati presso gli uffici e gli sportelli ubicati in Lombardia e Veneto potrebbero subire dei rallentamenti. A tal fine si invitano tutti gli utenti ad utilizzare i servizi telematici delle Entrate. 

I servizi fiscali offerti dall’Agenzia delle Entrate e da Agenzia Entrate-Riscossione senza previa registrazione degli utenti sono i seguenti:

Per Agenzia Entrate – Riscossione

Chi dispone del Pin dell’Agenzia delle Entrate, della carta nazionale servizi o di Spid o dell’Inps limitatamente ai servizi di Riscossione può inoltre accedere ad un’ulteriore gamma di servizi come:

  • FiscOnline – Per inviare la dichiarazione dei redditi, registrare un contratto d’affitto, pagare imposte, tasse e contributi, comunicare le coordinate del conto bancario o postale per l’accredito dei rimborsi, accedere al Cassetto fiscale;
  • Civis – Servizio riservato agli intermediari abilitati al servizio Entratel e ai contribuenti abilitati al servizio Fisconline per assistenza sulle comunicazioni di irregolarità, sugli avvisi telematici e le cartelle di pagamento, richiesta modifica delega F24, istanze autotutela locazioni, assistenza per controllo formale della dichiarazione, assistenza sulle comunicazioni per la promozione dell’adempimento spontaneo;
  • Dichiarazione di successione telematica – La dichiarazione di successione deve essere presentata dagli eredi, dai chiamati all’eredità, dai legatari entro 12 mesi dalla data di apertura della successione. La dichiarazione può essere presentata direttamente dal contribuente tramite i servizi telematici o tramite un intermediario abilitato;
  • Siatel – Servizio riservato a Comuni, Regioni, ed altri Enti per l’accesso ai dati anagrafici, alle dichiarazioni dei redditi e agli atti del registro dei contribuenti;
  • Docfa e Pregeo sono i servizi telematici per la presentazione degli atti di aggiornamento di fabbricati e terreni predisposti dai professionisti tecnici abilitati (architetti, ingegneri, agronomi, geometri, periti edili).

Per Agenzia Entrate – Riscossione

(Così, comunicato stampa Agenzia delle entrate del 23 febbraio 2020)


Rottamazione delle cartelle, il 28 febbraio rata per un milione di contribuenti. Chi non paga perde i benefici

Nuovo appuntamento con la rottamazione delle cartelle per oltre un milione di contribuenti. Il 28 febbraio 2020 è il termine stabilito dalla legge per il versamento della rata prevista dal piano dei pagamenti già comunicato nei mesi scorsi agli interessati e disponibile in copia, con i relativi bollettini, sul sito internet dell’ente di riscossione.

La cosiddetta rottamazione-ter (Decreto Legge n. 119/2018) prevede la possibilità di estinguere i debiti iscritti a ruolo (affidati dagli enti creditori all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2017) versando le somme dovute senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali non si pagano gli interessi di mora e le maggiorazioni previste dalla legge.

Rispettare i termini di scadenza delle rate consente di mantenere i benefici della “rottamazione” che altrimenti verrebbero meno in modo irrevocabile. La legge prevede infatti che il mancato, insufficiente o tardivo pagamento anche di una sola rata, oltre la tolleranza di cinque giorni prevista per legge, determina l’inefficacia della definizione agevolata, il debito non potrà essere più rateizzato e l’agente della riscossione dovrà riprendere le azioni di recupero.

Come e dove pagare

È possibile pagare la rata della “rottamazione-ter” presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa oppure direttamente agli sportelli.

Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.

Sul portale agenziaentrateriscossione.gov.it sono attivi i servizi online per richiedere la copia della “Comunicazione delle somme dovute” con i relativi bollettini.

Le scadenze

Chi ha aderito alla rottamazione-ter ha la possibilità di pagare quanto dovuto in massimo 18 rate in 5 anni, secondo la scelta effettuata in fase di adesione. Le prime due scadenze erano fissate a luglio e novembre 2019. Per le restanti rate, ciascuna di pari importo, i termini di scadenza sono fissati al 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ogni anno. (Cfr. comunicato stampa Agenzia delle entrate-Riscossione del 21 febbraio 2020)


Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali

Con circolare del 20 febbraio 2020, n. 3, la Ragioneria generale dello Stato illustra la disciplina della formazione obbligatoria per i revisori iscritti al registro della revisione legale dei conti per il Triennio formativo 2020-2022.

La circolare, in particolare, interviene sulle modalità di erogazione dei corsi di aggiornamento professionale, le procedure per l’accreditamento degli enti formatori eventualmente interessati, la disciplina prevista per il riconoscimento della formazione svolta presso gli ordini professionali e le società di revisione legale iscritte al Registro.

Gli enti che intendano accreditarsi possono scaricare dai link sottostanti l’istanza di accreditamento, lo schema di convenzione aggiornato e la modulistica da compilare, sottoscrivere e inviare al Ministero unitamente al programma di formazione che si intende proporre.

Il foglio in formato CSV deve essere utilizzato per la trasmissione dei crediti anche da parte delle società iscritte al registro che intendono avvalersi del riconoscimento della formazione organizzata internamente, nel rispetto delle condizioni di legge, illustrate nelle FAQ pubblicate sul sito in materia: l’allegato 1 alla circolare contiene le istruzioni operative per la compilazione del modello di trasmissione dei crediti formativi maturati dai partecipanti ai corsi.


Link al testo della Circolare del 20 febbraio 2020, n. 3, del Dipartimento della Ragioneria generale dello Stato, con oggetto: REGISTRO DEI REVISORI – Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro per l’anno 2020, in attuazione dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135.  (MEF-RGS-Prot. 28807 del 20/02/2020 – U)

Modulistica – Circolare del 20 febbraio 2020, n. 3 (link sito: http://www.rgs.mef.gov.it/) (formato ZIP – dimensione 146 Kb)


Adozione del programma annuale di formazione 2020

Vedi anche la determina del Ragioniere generale dello Stato, che ha previsto un aggiornamento delle materie per tenere conto delle novità legislative e delle nuove pronunce in materia di principi professionali.

Il Testo della Determina (Determina del Ragioniere generale dello Stato MEF – RGS – prot. 17461 del 27/01/2020)

Il Programma formativo annuale

(Link al sito: https://www.revisionelegale.mef.gov.it/


SOMMARIO – Finanza & Fisco n. 1 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale Modulistica 2020

Dichiarazione IRAP 2020, periodo di imposta 2019
Modelli e Istruzioni


Le principali novità del modello IRAP 2020
di Flavio Ferrini


Dichiarazione IRAP 2020

Persone fisiche – Società di persone – Società di capitali – Enti non commerciali – Amministrazioni ed enti pubblici

Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. n. 28098/2020: «Approvazione del modello di dichiarazione “Irap 2020” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2019»


Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Imposta municipale propria (IMU). Chiarimenti in merito al prospetto delle aliquote

Diffusi i primi chiarimenti del Dipartimento delle Finanze sulle modalità di redazione e pubblicazione delle determinazioni delle aliquote dell’imposta municipale propria (IMU) per l’anno 2020. Con risoluzione del Ministero dell’Economia e delle Finanze n. 1 del 18 febbraio 2020 evidenziato che “un’interpretazione sistematica … luce dei … commi 756 e 757, (dell’art. 1 della legge n. 160 del 2019) conduce a ritenere che, per l’anno 2020, e comunque sino all’adozione del decreto di cui al comma 756, la trasmissione ad opera dei comuni della delibera di approvazione delle aliquote dell’IMU deve avvenire mediante semplice inserimento del testo della stessa, come stabilito, in via generale, dall’art. 13, comma 15, del D. L. 6 dicembre 2011, n. 201, convertito dalla legge 22 dicembre 2011, n. 214”. Questo perché, la limitazione della potestà di diversificazione delle aliquote alle sole fattispecie che saranno individuate dal decreto in questione decorre, per espressa previsione dell’art. 1, comma 756, della legge n. 160 del 2019, dall’anno 2021, solo da tale anno – e in ogni caso solo in seguito all’adozione del decreto – vigerà l’obbligo di redigere la delibera di approvazione delle aliquote dell’IMU previa elaborazione, tramite un’apposita applicazione del Portale del federalismo fiscale, del prospetto che ne formerà parte integrante.

È evidente, pertanto, che la disposizione che sancisce l’inidoneità della delibera priva del prospetto a produrre effetti non si può che riferire al momento in cui il modello di prospetto verrà reso disponibile in esito all’approvazione del decreto di cui al citato comma 756.

Link al testo della Risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle Finanze – Direzione Legislazione Tributaria e Federalismo Fiscale – n. 1 DF del 18 febbraio 2020, recante: FINANZA LOCALE – IMPOSTA MUNICIPALE PROPRIA (IMU) – Determinazione delle aliquote – Chiarimenti in merito al prospetto delle aliquote – Art. 1, commi 756, 757 e 767, della L. 27/12/2019, n. 160 (Legge di bilancio 2020).


Decreto-legge proroga dei termini (cd. Decreto milleproroghe), votata la fiducia

Nella seduta odierna la Camera con 315 voti favorevoli e 221 contrari ha votato la questione di fiducia posta dal Governo sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge: Conversione in legge del decreto-legge 30 dicembre 2019, n. 162, recante disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica (A.C. 2325-A/R), nel testo approvato dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.

Il provvedimento reca diverse disposizioni sulla fiscalità relative, tra l’altro, alle agevolazioni fiscali inerenti alla sistemazione a verde di aree private, cd. bonus verde (art. 10, comma 1) e all’acquisto di autoveicoli, motocicli e ciclomotori elettrici (art. 12, comma 1). In tema di diritto societario, si segnala il differimento ad aprile 2020 della nomina degli organi di controllo per le c.d “nano imprese” (art.8, comma 6-sexies.).


Proroga delle detrazioni fiscali per interventi di sistemazione a verde (art. 10, comma 1)


Il comma 1, dell’articolo 10, interviene sull’art. 1, comma 12, della legge n. 205 del 2017, disponendo la proroga, per il 2020, della detrazione spettante, ai fini dell’imposta sul reddito delle persone fisiche, per gli interventi di sistemazione a verde. Anche per il 2020, quindi, è possibile detrarre dall’imposta lorda un importo pari al 36 per cento delle spese documentate, fino a un ammontare complessivo non superiore a 5.000 euro per unità immobiliare a uso abitativo, sostenute per la “sistemazione a verde” di aree scoperte private e condominiali di edifici esistenti, comprese le pertinenze, recinzioni, impianti di irrigazione, realizzazione di pozzi, coperture a verde e giardini pensili. Le spese di progettazione e manutenzione sono agevolabili se connesse all’esecuzione degli interventi citati. Sono, pertanto, detraibili le opere che si inseriscono in un intervento di sistemazione a verde dell’intero giardino o area interessata, consistente nella riqualificazione ex novo dell’area a verde o nel radicale rinnovamento dell’esistente. Non sono agevolabili i lavori eseguiti in economia


Proroga del contributo per l’acquisto di motoveicoli e ciclomotori elettrici o ibridi (art. 12, comma 1)


Il comma 1, dell’articolo 12, proroga per gli acquisti effettuati nell’anno 2020 il contributo, già riconosciuto per l’anno 2019, per l’acquisto di motocicli e ciclomotori elettrici o ibridi, previa rottamazione di un analogo veicolo inquinante.


Proroga termini in tema di revisione contabile (art. 8, comma 6-sexies)


Il comma 6-sexies, dell’articolo 8, proroga e rende mobile il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo, in ottemperanza alle novelle apportate al codice civile dal Codice della crisi d’impresa e dell’insolvenza. Con le disposizioni in esame tale termine slitta dal 16 dicembre 2019 alla data di approvazione dei bilanci relativi all’esercizio 2019.


Decreto-legge proroga dei termini (cd. Decreto milleproroghe). Il Governo pone la fiducia

Il Ministro per i rapporti con il Parlamento, Federico D’Incà, ha posto, a nome del Governo, la questione di fiducia sull’approvazione, senza emendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge: Conversione in legge del decreto-legge 30 dicembre 2019, n. 162, recante disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica (A.C. 2325-A/R), nel testo predisposto dalle Commissioni della Camera dei deputati a seguito del rinvio deliberato dall’Assemblea.

La Conferenza dei Presidenti di gruppo ha deciso che la votazione per appello nominale ha inizio nella seduta di mercoledì 19 febbraio alle ore 10,10, previe dichiarazioni di voto a partire dalle ore 8,30.

Il provvedimento reca diverse disposizioni sulla fiscalità relative, tra l’altro, alle agevolazioni fiscali inerenti alla sistemazione a verde di aree private, cd. bonus verde (art. 10, comma 1) e all’acquisto di autoveicoli, motocicli e ciclomotori elettrici (art. 12, comma 1). In tema di diritto societario, si segnala il differimento ad aprile 2020 della nomina degli organi di controllo per le c.d “nano imprese” (art.8, comma 6-sexies.).


Proroga delle detrazioni fiscali per interventi di sistemazione a verde (art. 10, comma 1)


Il comma 1, dell’articolo 10, interviene sull’art. 1, comma 12, della legge n. 205 del 2017, disponendo la proroga, per il 2020, della detrazione spettante, ai fini dell’imposta sul reddito delle persone fisiche, per gli interventi di sistemazione a verde. Anche per il 2020, quindi, è possibile detrarre dall’imposta lorda un importo pari al 36 per cento delle spese documentate, fino a un ammontare complessivo non superiore a 5.000 euro per unità immobiliare a uso abitativo, sostenute per la “sistemazione a verde” di aree scoperte private e condominiali di edifici esistenti, comprese le pertinenze, recinzioni, impianti di irrigazione, realizzazione di pozzi, coperture a verde e giardini pensili. Le spese di progettazione e manutenzione sono agevolabili se connesse all’esecuzione degli interventi citati. Sono, pertanto, detraibili le opere che si inseriscono in un intervento di sistemazione a verde dell’intero giardino o area interessata, consistente nella riqualificazione ex novo dell’area a verde o nel radicale rinnovamento dell’esistente. Non sono agevolabili i lavori eseguiti in economia.


Proroga del contributo per l’acquisto di motoveicoli e ciclomotori elettrici o ibridi (art. 12, comma 1)


Il comma 1, dell’articolo 12, proroga per gli acquisti effettuati nell’anno 2020 il contributo, già riconosciuto per l’anno 2019, per l’acquisto di motocicli e ciclomotori elettrici o ibridi, previa rottamazione di un analogo veicolo inquinante.


Proroga termini in tema di revisione contabile (art. 8, comma 6-sexies)


Il comma 6-sexies, dell’articolo 8, proroga e rende mobile il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo, in ottemperanza alle novelle apportate al codice civile dal Codice della crisi d’impresa e dell’insolvenza. Con le disposizioni in esame tale termine slitta dal 16 dicembre 2019 alla data di approvazione dei bilanci relativi all’esercizio 2019.


Regime contributivo agevolato per i contribuenti forfetari esercenti attività d’impresa. Entro il 28 febbraio 2020 l’opzione di entrata

Per i contribuenti, esercenti attività d’impresa, che adottano il regime forfetario è possibile optare per l’applicazione di un regime contributivo agevolato (art. 1, commi da 76 ad 84, legge 23 dicembre 2014, n. 190), presentando apposita richiesta all’INPS.

Peraltro, l’articolo 1, commi 691 e 692, della legge 27 dicembre 2019, n. 160 (legge di bilancio per il 2020), che ha modificato alcuni requisiti per l’accesso al regime fiscale agevolato non ha apportato alcuna altra modifica al regime previdenziale agevolato che risulta vigente anche per il 2020, (con la medesima portata già illustrata con le precedenti circolari n. 29/15, n. 35/16, n. 22/17, n. 27/18 e n. 25/19 alle quali si rinvia per i contenuti di dettaglio).

Il regime previdenziale agevolato facoltativo, come ricorda l’INPS con la recente circolare n. 28 del 17 febbraio 2020, consiste nella riduzione contributiva del 35%; si applicherà nel 2020 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2019 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2020, non abbiano prodotto espressa rinuncia allo stesso.

Nel dettaglio secondo il  comma 77 dell’art. 1, della  legge 23 dicembre 2014, n. 190 «Il reddito forfettario determinato ai sensi dei precedenti commi costituisce base imponibile ai sensi dell’articolo 1 della legge 2 agosto 1990, n. 233. Su tale reddito si applica la contribuzione dovuta ai fini previdenziali, ridotta del 35 per cento. Si applica, per l’accredito della contribuzione, la disposizione di cui all’articolo 2, comma 29, della legge 8 agosto 1995, n. 335». L’accesso al regime previdenziale agevolato avviene sulla base di apposita richiesta che il contribuente ha l’onere di presentare all’Istituto secondo le modalità descritte con la circolare Inps n. 35 del 19 febbraio 2016.

Pertanto, i soggetti che hanno invece intrapreso nel 2019 una nuova attività d’impresa per la quale intendono beneficiare nel 2020 del regime agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2020.

I soggetti, infine, che intraprendono una nuova attività nel 2020, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Istituto la corretta e tempestiva predisposizione della tariffazione annuale.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2020

Il contributo calcolato sul reddito “minimale”


L’INPS, con circolare n. 28 del 17 febbraio 2020, comunica le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti.

Nel documento evidenziato che aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2020, sono pari alla misura del 24%, già raggiunta nel 2018, per i titolari e collaboratori di età superiore ai 21 anni; nonché alla misura del 21,90% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà ad incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2020, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Per i soli iscritti alla gestione degli esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota aggiuntiva istituita dall’articolo 5 del decreto legislativo 28 marzo 1996 n. 207, ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. L’obbligo al versamento di tale contributo è stato prorogato, ad opera dell’articolo 1, comma 490, lett. b), della legge 27 dicembre 2013, n. 147, fino al 31 dicembre 2018. Successivamente l’articolo 1, comma 284, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019), ha reso tale indennizzo una misura strutturale; quindi è stabilizzata l’obbligatorietà del contributo aggiuntivo dello 0,09% destinato in parte al fondo che finanzia tale indennizzo.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.


Link al testo della circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449