Taglio del cuneo fiscale, ampliamento del catalogo dei reati tributari per i quali è considerata responsabile anche la società e territorialità nella fornitura intra-UE dei servizi nei confronti di committenti non soggetti Iva: i provvedimenti approvati dal Governo

Il Consiglio dei Ministri di giovedì 23 gennaio 2020, ha approvato una serie provvedimenti in materia fiscale.

Di seguito, in sintesi, i contenuti.


Taglio del cuneo fiscale
Misure urgenti per la riduzione della pressione fiscale sul lavoro dipendente (decreto-legge)

Il decreto-legge, in attuazione della legge di bilancio per il 2020 (legge 27 dicembre 2019, n. 160) che ha stanziato 3 miliardi di euro per il 2020 per la riduzione del cuneo fiscale sugli stipendi dei lavoratori dipendenti, interviene per rideterminare l’importo ed estendere la platea dei percettori dell’attuale “bonus Irpef”.

Dal 1° luglio 2020, il bonus di 80 euro aumenta quindi a 100 euro mensili per chi ha un reddito annuo fino a 26.600 euro lordi. Coloro che percepiscono un reddito da 26.600 euro a 28.000 euro, beneficeranno per la prima volta di un incremento di 100 euro al mese in busta paga. Per i redditi a partire da 28.000 euro, si introduce invece una detrazione fiscale equivalente che decresce fino ad arrivare al valore di 80 euro in corrispondenza di un reddito di 35.000 euro lordi. Oltre questa soglia, l’importo del beneficio continua a decrescere fino ad azzerarsi al raggiungimento dei 40.000 euro di reddito.


Lotta contro le frodi finanziarie nell’unione europea
Attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale (decreto legislativo – esame preliminare)

Il decreto legislativo, approvato in esame preliminare, dà attuazione della direttiva (UE) 2017/1371, (link: https://eur-lex.europa.eu/) relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale.

La direttiva sostituisce precedenti convenzioni di disciplina della materia e prosegue sulla scia di altri interventi di armonizzazione del diritto penale degli Stati membri completando, per i tipi di condotte fraudolente più gravi nel settore finanziario, la tutela degli interessi finanziari dell’Unione ai sensi del diritto amministrativo e del diritto civile.

Il decreto modifica quindi la disciplina dei reati tributari sulla responsabilità amministrativa delle società per i reati commessi dalle persone fisiche nel loro interesse o vantaggio.

Tra le novità:

  • si prevede di punire anche le ipotesi di delitto tentato (e non solo consumato) per i reati fiscali che presentano l’elemento della transnazionalità, se l’imposta IVA evasa non sia inferiore a 10 milioni di euro;
  • si amplia il catalogo dei reati tributari per i quali è considerata responsabile anche la società (ai sensi del decreto legislativo 8 giugno 2001, n. 231) includendovi ora i delitti di dichiarazione infedele, di omessa dichiarazione e di indebita compensazione;
  • si estende la responsabilità delle società anche ai delitti di frode nelle pubbliche forniture, al reato di frode in agricoltura (art. 2 della legge n. 898 del 1986) e al reato di contrabbando, modulando la sanzione a seconda che il reato ecceda o meno la soglia di 100.000 euro. Infine, si è ampliato il panorama dei delitti contro la pubblica amministrazione di cui possono rispondere le società, includendovi il delitto di peculato e quello di abuso d’ufficio.

Per quanto riguarda gli altri settori del diritto penale si interviene su alcune fattispecie di corruzione, includendovi anche i casi in cui siano sottratti denaro o utilità al bilancio dell’Unione o ad altri suoi organismi, con danno superiore a 100.000 euro con la pena massima aumentata fino a 4 anni di reclusione e si estende la punibilità a titolo di corruzione dei pubblici ufficiali e degli incaricati di pubblico servizio di Stati non appartenenti all’Unione europea, quando i fatti ledono o pongono in pericolo gli interessi finanziari dell’Unione.


Obblighi in materia di IVA per le prestazioni di servizi e le vendite a distanza di beni
Attuazione dell’articolo 1 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni (decreto legislativo – esame preliminare)


Il decreto legislativo, approvato in esame preliminare, dà attuazione dell’articolo 1 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 (link: https://eur-lex.europa.eu/) che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni.

Le nuove disposizioni sono volte a ridurre gli oneri connessi alla fornitura intra-UE dei servizi di telecomunicazione, di teleradiodiffusione e di quelli forniti per via elettronica resi nei confronti di committenti non soggetti passivi d’imposta, anche ampliando il novero dei prestatori di tali servizi che possono accedere al regime speciale del “mini sportello unico” (conosciuto come MOSS, acronimo di “Mini One Stop Shop”).

In particolare, la direttiva ha introdotto una soglia a livello unionale entro la quale i servizi delle categorie già elencate, resi per via elettronica, forniti in Stati membri diversi da quello di stabilimento del prestatore, sono imponibili ai fini IVA nello Stato di stabilimento, laddove rese nei confronti di committenti non soggetti passivi.

Allo stesso tempo si è introdotto l’obbligo, nel caso in cui si sia optato per l’utilizzo del regime MOSS, dell’adozione delle norme in materia di fatturazione dello Stato membro di identificazione del prestatore. Quest’ultimo, quindi, sebbene fornisca servizi in più di uno Stato della UE, dovrà rispettare le regole di fatturazione di un unico Stato membro, quello di identificazione.


SOMMARIO – Finanza & Fisco n. 36/37 del 2019


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2020


Modelli dichiarativi ai fini IVA
Modelli e istruzioni


I documenti sono integrati dai link alle circolari e risoluzioni richiamate 


La dichiarazione annuale IVA 2020


Le principali novità

Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2019

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8938/2020: «Approvazione dei modelli di dichiarazione IVA/2020 concernenti l’anno 2019, con le relative istruzioni, da presentare nell’anno 2020 ai fini dell’imposta sul valore aggiunto»


Avvertenze 
– Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Pronto il modello IVA 2020. Le principali novità

Approvato con provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8938/2020 il modello IVA 2020 da utilizzare per la dichiarazione IVA relativa all’anno 2019.

Il modello che deve essere presentato nel periodo compreso tra il 1° febbraio e il 30 aprile 2020 contiene alcune rilevanti novità.

Di seguito le principali modifiche.


Frontespizio


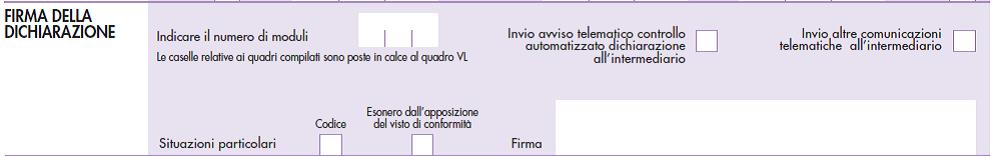
Nel frontespizio del modello IVA/2020 entra la nuova casella per i contribuenti che hanno ottenuto un punteggio di almeno 8 nell’applicazione degli indici sintetici di affidabilità (ISA) esonerati dall’apposizione del visto di conformità.

La nuova casella “Esonero dall’apposizione del visto di conformità” deve essere barrata nel caso in cui il contribuente sia esonerato dall’apposizione del visto di conformità ai sensi dell’art. 9-bis, comma 11, lett. a) e b), del D.L. n. 50 del 2017.

In particolare, il citato comma 11, prevede, nei confronti dei soggetti che applicano gli ISA e conseguono un livello di affidabilità fiscale almeno pari a 8 per il periodo d’imposta 2018 ai sensi del provvedimento del direttore dell’Agenzia delle entrate del 10 maggio 2019 (in “Finanza & Fisco” n. 13/2019, pag. 598), una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


I benefici per rimborsi e compensazione IVA previsti per i contribuenti più affidabili


Come anticipato, ai commi da 11 a 13 dell’articolo 9-bis del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 sono individuati gli effetti premiali correlabili ai diversi livelli di affidabilità fiscale conseguenti all’applicazione degli ISA.

In particolare, i benefici per rimborsi e compensazione IVA sono:

a) esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive;

b) esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui;

c) esclusione dell’applicazione della disciplina delle società non operative, anche ai fini di quanto previsto al secondo periodo del comma 36-decies dell’articolo 2 del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148;

Relativamente ai crediti IVA maturati nell’anno d’imposta, i benefici previsti alle lettere a) e b) del comma 11 dell’articolo 9-bis non risultano correlabili ai livelli di affidabilità fiscale conseguenti all’applicazione degli ISA per il medesimo periodo d’imposta, a causa della diversa scadenza dei termini di presentazione della richiesta di compensazione e/o di rimborso del credito infrannuale nonché della dichiarazione annuale rispetto al termine di presentazione della dichiarazione ai fini delle imposte dirette.

Con riferimento alla lettera a), del comma 11 dell’articolo 9-bis con il richiamato provvedimento del 10 maggio 2019, è stato previsto che l’accesso al beneficio sia subordinato all’attribuzione del punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo d’imposta 2018, anche per effetto dell’indicazione di ulteriori componenti positivi, relativamente:

  • alla compensazione del credito di importo annuo non superiore a 50mila euro risultante dalla dichiarazione annuale IVA relativa all’anno d’imposta 2019;
  • alla compensazione dei crediti IVA infrannuali di importo non superiore a 50mila euro annui maturati nei primi tre trimestri dell’anno di imposta 2020;
  • alla compensazione del credito di importo annuo non superiore a 20mila euro, risultante dalla dichiarazione annuale relativa alle imposte dirette e all’IRAP per il periodo d’imposta 2018.

Nello specifico, si tratta della compensazione dei crediti di importo comunque superiore a 5 mila euro annui, atteso quanto disposto dall’articolo 10, comma 1, lettera a), n. 7, del D.L. n. 78 del 2009, come modificato dall’articolo 3 del D.L. n. 50 del 2017.


L’utilizzo in tutto o in parte del beneficio di esenzione per crediti IVA infrannuali limita l’eventuale ulteriore utilizzo, infrannuale o annuale, considerato che l’importo complessivo dell’esonero, pari a 50mila euro, si riferisce alle richieste di compensazione effettuate nel corso dell’anno 2020.


Si ricorda a tal proposito che il paragrafo 2.3 del citato provvedimento del direttore dell’Agenzia delle entrate del 10 maggio 2019 prevede che le soglie di esonero dall’apposizione del visto di conformità per la compensazione dei crediti IVA sulla dichiarazione annuale ai fini IVA 2020 e sulla richiesta di compensazione del credito IVA infrannuale 2020 siano cumulative, riferendosi alle richieste di compensazione effettuate nel 2020. Pertanto, la soglia di 50.000 euro è riferita alla somma di tutti i crediti IVA “beneficiabili” (crediti infrannuali dei primi 3 trimestri 2020 + credito annuale 2019). (Cfr. circolare n. 17/E del 2019 – § 4, in “Finanza & Fisco” n. 24/2019, pag. 1173).


Per quanto concerne il beneficio di cui alla lettera b), del comma 11 dell’articolo 9-bis, è previsto che l’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito IVA maturato sulla dichiarazione annuale per l’anno di imposta 2019, ovvero del credito infrannuale maturato nei primi tre trimestri dell’anno d’imposta 2020, per un importo non superiore a 50mila euro annui, sia condizionato all’attribuzione del punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo d’imposta 2018, anche per effetto dell’indicazione di ulteriori componenti positivi. Al riguardo, si tratta dei crediti di importo comunque superiore a 30mila euro annui, considerato quanto disposto dall’articolo 38-bis, comma 3, D.P.R. n. 633/1972.


Anche in questo caso, l’utilizzo in tutto o in parte del beneficio di esenzione limita l’eventuale ulteriore utilizzo, infrannuale o annuale, atteso che l’importo complessivo dell’esonero, pari a 50mila euro, si riferisce alle richieste di rimborso effettuate nel corso dell’anno 2020.


Sul punto, la circ. n. 20/E del 2019 (§ 7.4 — in “Finanza & Fisco” n. 25/2019, pag. 1296) ha chiarito ulteriormente che la soglia complessiva dell’esonero dall’apposizione del visto di conformità o dalla prestazione della garanzia, pari a 50.000 euro, si riferisce alle richieste di compensazione o di rimborso effettuate nell’anno, sebbene la disciplina applicabile in caso di compensazione o rimborso dei crediti IVA fissi i limiti con riferimento a ciascun periodo d’imposta. È pertanto irrilevante che gli importi chiesti a rimborso o utilizzati in compensazione siano relativi a due periodi d’imposta diversi.

Tanto premesso, spiega la citata la circolare n. 20 del 2019, “il contribuente che ha già provveduto a richiedere, nel corso del 2020, rimborsi IVA complessivi per 43.000 euro (25.000 euro emergenti dalla dichiarazione annuale per il 2019 e 18.000 euro relativi al primo trimestre 2020) se volesse effettuare nei successivi mesi del 2020 una richiesta di rimborso di 22.000 euro relativa al secondo trimestre 2020, non potrebbe fruire dell’esonero previsto dal comma 11, lett. b) dell’art. 9-bis, atteso che tale richiesta porterebbe a superare la soglia dei 50.000 euro annui imposti dalla norma quale importo massimo del beneficio. Ai fini del raggiungimento della soglia, infatti, si devono considerare anche gli importi di 25.000 euro emergenti dalla dichiarazione annuale per il 2019 e 18.000 euro relativi al primo trimestre 2020, a nulla rilevando che gli stessi si riferiscono a due periodi d’imposta diversi”.


Visto di conformità


Per i contribuenti obbligati al visto – in alternativa possibile sottoscrivere la dichiarazione dall’organo incaricato ad effettuare il controllo contabile – necessario, com’è noto, per l’esonero dalla prestazione della garanzia in caso di richiesta di rimborso dell’eccedenza a credito IVA superiore a 30.000 euro ovvero ad utilizzare in compensazione i crediti emergenti dalle dichiarazioni fiscali per importi superiori a 5.000 euro, soccorre invece l’apposito riquadro “Visto di conformità” riservato al responsabile del CAF o al professionista che lo rilascia. Negli spazi appositi vanno riportati il codice fiscale del responsabile del CAF e quello relativo allo stesso CAF, ovvero va riportato il codice fiscale del professionista. Il responsabile dell’assistenza fiscale del CAF o il professionista deve inoltre apporre la propria firma che attesta il rilascio del visto di conformità ai sensi dell’art. 35 del D.Lgs. n. 241 del 1997.


Si ricorda che il visto di conformità, in base alla normativa e alla prassi vigente, non si considera validamente rilasciato nei seguenti casi:

1. il professionista che lo rilascia non risulta iscritto nell’elenco informatizzato dei professionisti abilitati tenuto dalle competenti Direzioni regionali;

2. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1) ma non coincide con il soggetto persona fisica che ha trasmesso la dichiarazione in via telematica (firmatario della sezione “IMPEGNO ALLA PRESENTAZIONE TELEMATICA”);

3. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1) ma non risulta “collegato” con l’associazione professionale o con la società di servizi o con la società tra professionisti che ha trasmesso la dichiarazione in via telematica;

In merito al punto 3) , il professionista che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con:

  1. l’associazione o la società semplice costituita fra persone fisiche per l’esercizio in forma associata di arti e professioni in cui almeno la metà degli associati o dei soci è costituita da soggetti indicati all’art. 3, comma 3, a) e b), del D.P.R. n. 322 del 1998 ( art. 1, comma 1, lett. a), del decreto 18 febbraio 1999);
  2. la società commerciale di servizi contabili le cui azioni o quote sono possedute per più della metà del capitale sociale da soggetti indicati all’art. 3, comma 3, lett. a) e b), del P.R. n. 322 del 1998 ( art. 1, comma 1, lett. b), del decreto 18 febbraio 1999);
  3. la società tra professionisti (S.T.P.) disciplinata dall’art. 10 della legge 12 novembre 2011, 183, di cui il professionista che appone il visto di conformità è uno dei soci.


4. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1), ma non risulta “collegato” con la società partecipata dal Consiglio nazionale, Ordine e Collegio che ha trasmesso la dichiarazione in via telematica;

In merito al punto 4), il professionista che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con la società partecipata esclusivamente dai consigli nazionali, dagli ordini dei dottori commercialisti e degli esperti contabili e dei consulenti del lavoro nonché dai rispettivi iscritti e dalle relative casse nazionali di previdenza e quelle partecipate esclusivamente dalle associazioni rappresentative dei soggetti indicati all’art. 3, comma 3, lett. b), del D.P.R. n. 322 del 1998 e dai rispettivi associati. Tale società può essere abilitata a svolgere la trasmissione in via telematica delle dichiarazioni per conto dei soggetti nei confronti dei quali l’amministrazione finanziaria ha riconosciuto la sussistenza dei requisiti di cui all’art. 3, comma 3, lett. a) e b), del D.P.R. n. 322 del 1998, sempreché il rappresentante legale della predetta società ovvero il soggetto da questi delegato alla presentazione della richiesta di abilitazione al servizio telematico sia uno dei soggetti indicati all’art. 3, comma 3, lett. a) e b), del D.P.R. n. 322 del 1998 (art. 3 del decreto 18 febbraio 1999).


5. in caso di CAF, quando il soggetto che lo rilascia non corrisponde al responsabile dell’assistenza fiscale (RAF) del CAF indicato nella presente sezione;

6. in caso di CAF-imprese, quando il soggetto che lo rilascia corrisponde al responsabile dell’assistenza fiscale (RAF) del CAF indicato nella presente sezione ma il CAF non risulta “collegato” con la società di servizi, cooperativa o consortile o con il consorzio o l’associazione che ha trasmesso la dichiarazione in via telematica;

In merito al punto 6), il soggetto che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con:

  1. la società di servizi le cui azioni o quote sono possedute per più della metà del capitale sociale da associazioni sindaca- li di categoria tra imprenditori di cui all’art. 32, comma 1, a), b), c) del D.Lgs. n. 241 del 1997 ovvero, nella misura del cento per cento, da società di servizi partecipate per più della metà dalle predette associazioni (art. 2, comma 1, lett. a), del decreto 18 febbraio 1999);
  2. la società cooperativa o società consortile cooperativa i cui aderenti sono, per più della metà, soci delle predette asso- ciazioni (art. 2, comma 1, lett. a), del decreto 18 febbraio 1999);
  3. il consorzio o la società consortile di cui, rispettivamente, agli artt. 2602 e 2615-ter del codice civile, i cui aderenti sono, in misura superiore alla metà, associazioni sindacali di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b) e c), del D.Lgs. 9 luglio 1997, n. 241 e soci delle predette associazioni (art. 2, comma 1, lett. b), del decreto 18 febbraio 1999);
  4. le associazioni di cui all’art. 36 del codice civile costituite tra associazioni sindacali tra imprenditori in cui almeno la metà degli associati è in possesso dei requisiti di cui all’articolo 32, comma 1, lettere a), b) e c), del decreto legislativo 9 luglio 1997, n. 241, e quelle aderenti alle associazioni di cui alla lettera c) del menzionato articolo 32, comma 1, dello stesso D.Lgs. n. 241 del 1997 (art. 2, comma 1, lett. c), del decreto 18 febbraio 1999).


7. in caso di associazione sindacale tra imprenditori, quando il soggetto che lo rilascia non risulta collegato con la società di servizi, cooperativa o consortile o con il consorzio che ha trasmesso la dichiarazione in via telematica.


In merito al punto 7), (cfr. Risoluzione n. 103/E del 28 luglio 2017 in “Finanza & Fisco” n. 19/2017, pag. 1515) il soggetto che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando lo stesso è un dipendente della società inquadrabile tra le società di cui all’articolo 2 del decreto 18 febbraio 1999, di seguito indicate:

  • la società di servizi le cui azioni o quote sono possedute per più della metà del capitale sociale da associazioni sindaca- li di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b), c) del decreto legislativo 9 luglio 1997, 241 ovvero, nella misura del cento per cento, da società di servizi partecipate per più della metà dalle predette associazioni (art. 2, comma 1, lettera a), del decreto 18 febbraio 1999);
  • la società cooperativa o società consortile cooperativa i cui aderenti sono, per più della metà, soci delle predette associazioni (art. 2 , comma 1, lettera a), del decreto 18 febbraio 1999);
  • il consorzio o società consortile di cui, rispettivamente, agli articoli 2602 e 2615-ter del codice civile, i cui aderenti sono, in misura superiore alla metà, associazioni sindacali di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b) e c), del decreto legislativo 9 luglio 1997, 241 e soci delle predette associazioni (art. 2, comma 1, lettera b), del decreto 18 febbraio 1999).


Si ricorda che l’Agenzia delle Entrate con risoluzione n. 99/E del 29 novembre 2019 (in “Finanza & Fisco” n. 33/2019, pag. 1917), ha messo in guardia i professionisti a prestare la massima attenzione in sede di rilascio del visto di conformità. In particolare, l’Agenzia dopo aver richiamato le disposizioni normative disciplinanti il rilascio del visto, ha confermato “l’obbligo di identità soggettiva tra chi appone il visto di conformità e chi predispone e trasmette la dichiarazione”. A tal proposito evidenzia che, con la circolare n. 21/E del 4 maggio 2009, punto 3.1.1, è stato, infatti, chiarito che “La trasmissione telematica delle dichiarazioni può essere effettuata esclusivamente dal singolo professionista che ha apposto il visto di conformità o dall’associazione cui lo stesso appartiene e non può essere effettuata da altro professionista, anche se abilitato, della stessa associazione diverso da quello che ha apposto il visto sulle dichiarazioni”.

Peraltro, la risoluzione, dopo aver di precisato i casi in cui il visto di conformità deve intendersi non validamente rilasciato dai professionisti, elenca le conseguenze di una condotta in violazione delle norme sul visto di conformità. Prima tra tutte il recupero dell’ammontare dei crediti utilizzati in violazione delle norme sul rilascio del visto di conformità.

In particolare, con riferimento alle conseguenze di una condotta in violazione delle norme sul visto di conformità, l’Agenzia con il citato documento di prassi, osserva che l’articolo 3 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 (in “Finanza & Fisco” n. 13-14/2017, pag. 1023), ha modificato sia l’articolo 1, comma 574, della legge n. 147 del 2013, sia l’articolo 10, comma 1, lettera a) del D.L. n. 78 del 2009, prevedendo, tra l’altro, che «Nei casi di utilizzo in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, dei crediti di cui al presente comma in violazione dell’obbligo di apposizione del visto di conformità o della sottoscrizione di cui, rispettivamente, al primo e al secondo periodo sulle dichiarazioni da cui emergono i crediti stessi, ovvero nei casi di utilizzo in compensazione ai sensi dello stesso articolo 17 dei crediti che emergono da dichiarazioni con visto di conformità o sottoscrizione apposti da soggetti diversi da quelli abilitati, con l’atto di cui all’articolo 1, comma 421, della legge 30 dicembre 2004, n. 311, l’ufficio procede al recupero dell’ammontare dei crediti utilizzati in violazione delle modalità di cui al primo periodo e dei relativi interessi, nonché all’irrogazione delle sanzioni.».

Pertanto, in caso di violazione delle regole sopra richiamate, il contribuente:

  • deve produrre idonea garanzia per ottenere il rimborso dei crediti IVA [cfr. articolo 38-bis, comma 4, lettera c), del D.P.R. n. 633 del 1972];
  • è sanzionabile ai sensi dell’articolo 13, comma 4, del D.Lgs. n. 471 del 1997, con conseguente recupero del credito superiore a 5.000 euro, utilizzato in compensazione in violazione dell’articolo 10, comma 7, del D.L. n. 78 del 2009 o dell’articolo 1, comma 574, della legge n. 147 del 2013.

Quanto poi al soggetto che ha apposto un visto su una dichiarazione poi non trasmessa dallo stesso oppure trasmesso una dichiarazione dallo stesso non vistata, trovano applicazione rispettivamente l’articolo 39 del D.Lgs. n. 241 del 1997, come modificato dall’articolo 7-bis, comma 1, lettera a) del decreto-legge 28 gennaio 2019, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2019, n. 26, che disciplina, appunto, l’ipotesi di rilascio infedele del visto di conformità, nonché l’eventuale sospensione e inibizione dalla facoltà di rilasciare il visto di conformità previste nelle ipotesi individuate dal medesimo articolo”.


Quadro VA – Informazioni e dati relativi all’attività


Nella sezione 2 il rigo VA11 quest’anno è denominato “Gruppo IVA art. 70-bis” ed è riservato ai contribuenti che a partire dal 1° gennaio 2020 partecipano a un Gruppo IVA di cui agli artt. 70-bis e seguenti. La casella 1 deve essere barrata per comunicare che si tratta dell’ultima dichiarazione annuale IVA precedente l’ingresso nel Gruppo IVA. Conseguentemente è stato eliminato il rigo VA16 dello scorso anno che aveva contenuto analogo.


Quadro VE – Operazioni attive e determinazione del volume d’affari


Nella sezione 1, rigo VE3, è stata prevista l’indicazione delle operazioni attive con percentuale di compensazione del 6 per cento. Conseguentemente i righi successivi della sezione sono stati rinumerati.


Quadro VF – Operazioni passive e IVA ammessa in detrazione


Nella sezione 1, rigo VF4, è stata prevista l’indicazione delle operazioni passive con percentuale di compensazione del 6 per cento. Conseguentemente i righi dello scorso anno da VF4 a VF14 della sezione sono stati rinumerati.

Il rigo VF16 quest’anno è costituito da 2 campi, il campo 1 contiene gli acquisti non imponibili, non soggetti e relativi ad alcuni regimi speciali mentre il campo 2 riguarda gli acquisti esenti e le importazioni non soggette.

Nella sezione 3 è stata prevista la casella 9 che deve essere barrata dagli imprenditori agricoli che hanno applicato il regime riservato all’attività di enoturismo di cui all’articolo 1, commi da 502 a 505 legge n. 205 del 2017.

Nella sezione 3-B, rigo VF41, è stata prevista la percentuale di compensazione del 6 per cento. Conseguentemente i righi successivi della sezione sono stati rinumerati.


Quadro VQ – Versamenti periodici omessi


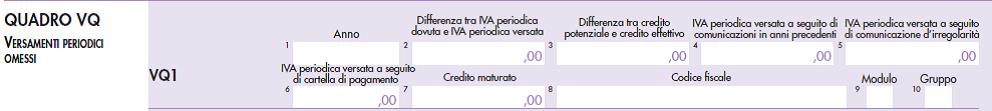
Il quadro, di nuova istituzione, è stato previsto per consentire ai contribuenti interessati di determinare il credito maturato a seguito di versamenti di IVA periodica non spontanei.


Quadro VL – Liquidazione dell’imposta annuale


Nella sezione 2, è stato previsto il rigo VL12, per l’indicazione del credito maturato a seguito di versamenti di IVA periodica non spontanei, esposto nel nuovo quadro VQ.

Nella sezione 3, rigo VL30, sono stati previsti i campi 4 e 5 per l’indicazione dell’IVA periodica, relativa al 2019, versata fino alla data di presentazione della dichiarazione a seguito, rispettivamente, del ricevimento delle comunicazioni degli esiti del controllo automatizzato, ai sensi dell’art. 54-bis del D.P.R. 26 ottobre 1972, n. 633, e della notifica di cartelle di pagamento, riguardanti le comunicazioni delle liquidazioni periodiche di cui all’art. 21-bis del D.L. n. 78 del 2010.


Quadro VP – Liquidazioni periodiche IVA


Il quadro, di nuova istituzione, è stato previsto per consentire ai contribuenti avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 896), di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre. In tale ipotesi, la dichiarazione annuale deve essere presentata entro il mese di febbraio. Pertanto, il quadro, non potrà essere compilato qualora la dichiarazione sia presentata successivamente a tale termine.

Qualora il contribuente intenda inviare, integrare o correggere i dati omessi, incompleti o errati occorre compilare:

  • il quadro VP, se la dichiarazione è presentata entro febbraio (in tal caso, non va compilato il quadro VH o il quadro VV in assenza di dati da inviare, integrare o correggere relativamente ai trimestri precedenti al quarto);
  • il quadro VH (o VV), se la dichiarazione è presentata oltre

In linea generale, per le modalità di compilazione del quadro e per l’individuazione dei dati da indicare nei righi che lo compongono si fa rinvio alle istruzioni per la compilazione del modello di Comunicazione liquidazioni periodiche IVA.


Quadro VX – Determinazione dell’iva da versare o a credito


Rigo VX4, campo 4, è stato eliminato il codice 9 dello scorso anno riguardante una fattispecie non più in vigore. Nel campo 7 è stato eliminato il codice 5 dello scorso anno riguardante una fattispecie non più in vigore.


Quadro VO – Comunicazione delle opzioni e revoche


Nella sezione 3, è stato previsto il rigo VO35, riservato ai soggetti che esercitano l’attività enoturistica e comunicano di aver optato per l’applicazione dell’IVA e del reddito nei modi ordinari.


Prospetto IVA 26/PR


Nel quadro VS, campo 8, il codice 3 quest’anno deve essere utilizzato se la controllata ha applicato gli ISA e, sulla base delle relative risultanze, è esonerata dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi per un importo non superiore a 50.000 euro annui, ai sensi dell’art. 9-bis, comma 11, lett. b), del decreto-legge n. 50 del 2017. Nel campo 11 è stato eliminato il codice 9 dello scorso anno riguardante una fattispecie non più in vigore.

Nel quadro VW, sezione 2, sono stati previsti nel rigo VW30 i campi 4 e 5 per l’indicazione dell’IVA periodica, relativa al 2019, versata fino alla data di presentazione della dichiarazione a seguito, rispettivamente, del ricevimento delle comunicazioni degli esiti del controllo automatizzato, ai sensi dell’art. 54-bis, e della notifica di cartelle di pagamento, riguardanti le comunicazioni delle liquidazioni periodiche di cui all’art. 21-bis del D.L. n. 78 del 2010. È stato, inoltre, previsto il rigo VW31 per l’indicazione del credito maturato a seguito di versamenti di IVA periodica non spontanei, esposto nel nuovo quadro VQ.


Deroghe all’obbligo di stampa dei registri contabili e modalità di assolvimento dell’imposta di bollo. Le prime indicazioni dei Commercialisti


Il definitivo superamento dell’obbligo di stampa di tutti i registri contabili non è stato accompagnato dall’adozione di una disciplina specifica sulle modalità di assolvimento dell’imposta di bollo, con conseguenti difficoltà operative non trascurabili.

In un documento del Consiglio e della Fondazione Nazionale (link al sito https://www.fondazionenazionalecommercialisti.it/) della categoria le possibili soluzioni alle complicazioni che potrebbero emergere.

La novità introdotta dal “Decreto Crescita” del 2019 (*) in merito alle modalità di tenuta dei registri contabili con sistemi elettronici, che ha esteso a tutti la deroga dell’obbligo di stampa dei medesimi, originariamente introdotta solo con riferimento ad alcuni registri IVA, potrebbe generare problemi. Il definitivo superamento dell’obbligo di stampa di tutti i registri contabili, compresi quelli per i quali è prevista l’applicazione dell’imposta di bollo, non è stato infatti accompagnato dall’adozione di una disciplina specifica in merito alle modalità di assolvimento del tributo, con conseguenti difficoltà operative non trascurabili.

Alle possibili soluzioni con cui si dovrà adempiere all’obbligo di versamento dell’imposta di bollo su detti registri definitivamente “dematerializzati” il Consiglio e la Fondazione Nazionale dei Commercialisti hanno dedicato il documento “Nuove deroghe all’obbligo di stampa dei registri contabili e modalità di assolvimento dell’imposta di bollo”.

Lo studio prende le mosse dall’evoluzione normativa che ha caratterizzato le regole sottostanti la tenuta e conservazione delle scritture contabili su supporti analogici e digitali e svolge una breve ricognizione della disciplina generale inerente le modalità applicative dell’imposta di bollo alla contabilità.

Si parte con un’analisi delle modalità di tenuta e conservazione dei registri contabili le cui regole nascono in funzione della contabilità cartacea e solo successivamente sono state adeguate all’evoluzione in chiave tecnologica per poi approfondire il tema dell’obbligo di stampa degli stessi. Spazio infine al tema degli obblighi connessi all’assolvimento dell’imposta di bollo. Nonostante non ci si trovi in presenza di una conservazione sostitutiva della contabilità e, quindi, non sussista alcun obbligo normativo in tal senso, secondo i commercialisti sembrerebbe preferibile liquidare l’imposta in base alle registrazioni e versarla in un’unica soluzione mediante F24 online. Si ipotizza, tuttavia, che, qualora si scelga di effettuare una periodica stampa virtuale dei libri contabili (“pdf”), si possa liquidare l’imposta di bollo anche in funzione del numero di pagine (generate al momento della stampa in “pdf”), utilizzando per il pagamento il modello F23. Resterebbe, viceversa, in ogni caso ovviamente preclusa la possibilità di assolvere l’imposta mediante apposizione dell’apposito contrassegno. (Così, comunicato stampa del Consiglio nazionale dei commercialisti del 17 gennaio 2020)


Nota (*) – Per “Decreto Crescita” si intende il decreto legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 809).


730, Certificazione unica, 770, IVA. Approvati i modelli 2020 definitivi

Pronti sul sito delle Entrate i modelli e le istruzioni 730, Certificazione unica, IVA e 770 per il 2020. Fra le principali novità, l’estensione dell’utilizzo del modello all’erede e l’ingresso dello sport bonus nel 730, l’introduzione di appositi campi nella Certificazione unica per l’indicazione dei premi di risultato di anni precedenti e l’inserimento, nel modello IVA/2020, della casella “Esonero dal visto di conformità” nel riquadro per la firma.


Modello 730: estensione all’erede, nuovo limite di reddito per il figlio a carico


Dalla prossima stagione dichiarativa gli eredi potranno utilizzare il 730 per effettuare la dichiarazione dei redditi per conto del contribuente deceduto nel periodo compreso fra il 2019 e il 23 luglio 2020 e che presentava i requisiti per utilizzare questo modello semplificato. Entrano inoltre nel 730 lo sport bonus, il credito d’imposta per la bonifica ambientale e la detrazione del 50% per le spese di realizzazione di colonnine per la ricarica di auto elettriche. Fra l’altro, le istruzioni sono aggiornate per recepire il nuovo limite reddituale per il figlio a carico portato a 4mila euro e l’aumento a 800 euro delle spese di istruzione detraibili.


Modello IVA: nuova casella per l’esonero dall’apposizione del visto di conformità


Nel frontespizio del modello IVA/2020 entra la nuova casella per i contribuenti che hanno applicato gli ISA e risultino esonerati dall’apposizione del visto di conformità. Da segnalare anche l’introduzione di due nuovi quadri, il VP e il VQ. Il primo, il VP, è riservato ai contribuenti che intendono comunicare in sede di presentazione della dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre. Il secondo, VQ, è riservato ai contribuenti che intendono determinare il credito maturato in seguito a versamenti di IVA periodica non spontanei: comunicazioni d’irregolarità (art. 54-bis) o notifica di cartelle di pagamento riguardanti le comunicazioni delle liquidazioni periodiche (articolo 21-bis del decreto legge n. 78/2010).


Certificazione unica: campi per Benefit e detassazione Tfs


Nella Certificazione unica 2020 trovano spazio campi appositi per l’indicazione dei premi di risultato relativi agli anni precedenti, per gestire le ipotesi in cui l’anno di effettuazione dell’opzione di conversione del premio di risultato in welfare aziendale non coincide con il periodo d’imposta in cui avviene l’erogazione dei benefit. Tre nuovi campi anche per consentire di indicare la nuova forma di detassazione del Trattamento di fine servizio prevista dal decreto legge n.4/2019.


Modello 770: nuovo rigo per intermediario non residente


Nel quadro ST del modello è stato inserito un nuovo rigo riguardante i “Dati relativi all’intermediario non residente”, nei casi in cui l’intermediario non residente abbia nominato un rappresentate fiscale in Italia attivo come sostituto d’imposta. Da menzionare anche l’effettuazione di alcune modifiche alle istruzioni del quadro SK per semplificare l’esposizione dei dati in caso di tassazione degli utili maturati in anni diversi. Sempre con riguardo ai sostituti d’imposta, si segnalano inoltre alcuni aggiornamenti alle istruzioni per la compilazione della Certificazione degli utili e dei proventi equiparati (CUPE). (Così, comunicato stampa Agenzia delle entrate del 15 gennaio 2020)


La modulistica dichiarativa 2020 approvata


La nuova dichiarazione IVA/2020 concernente l’anno 2019 con le relative istruzioni

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. 8938, recante: «Approvazione dei modelli di dichiarazione IVA/2020 concernenti l’anno 2019, con le relative istruzioni, da presentare nell’anno 2020 ai fini dell’imposta sul valore aggiunto», pubblicato il 15.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

I modelli 730/2020 relativi all’anno 2019

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. 8945, recante: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2020 da parte dei soggetti che si avvalgono dell’assistenza fiscale», pubblicato il 15.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

La Certificazione Unica “CU 2020” relativa all’anno 2019

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. 8932, recante: «Approvazione della Certificazione Unica “CU 2020”, relativa all’anno 2019, unitamente alle istruzioni di compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica», pubblicato il 15.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Il modello 770/2020 relativo all’anno di imposta 2019 con le istruzioni

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. 8963, recante: «Approvazione del modello 770/2020, relativo all’anno di imposta 2019, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni», pubblicato il 15.01.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


SOMMARIO – Finanza & Fisco n. 34/35 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale –Decreto fiscale convertito in legge 


La guida alla normativa

L’analisi, articolo per articolo, delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti


Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2020 convertito in legge

Il testo del Decreto-Legge 26 ottobre 2019, n. 124 conv., con mod., dalla Legge 19 dicembre 2019, n. 157, recante: «Disposizioni urgenti in materia fiscale e per esigenze indifferibili» – Testo coordinato con le norme richiamate o modificate 


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Giustizia tributaria, due gradi di giudizio non sono driver giusto per la riforma


Il Consiglio nazionale dei dottori commercialisti e degli esperti contabili della categoria boccia l’ipotesi ventilata dal presidente del Consiglio, Giuseppe Conte, durante la consueta conferenza stampa di fine anno e ribadisce la necessità di ridefinire i requisiti professionali e la preparazione del giudice tributario

L’annuncio del premier Conte nella conferenza stampa di fine anno di voler “mettere mano alla giustizia tributaria” con l’obiettivo di ridurre a due soli gradi di giudizio i processi contro gli atti dell’amministrazione finanziaria non rappresenta il driver giusto per una riforma che abbia come stella polare il rispetto del principio costituzionale del giusto processo e la tutela del sistema di garanzie previsto dall’ordinamento.

Ne sono convinti i rappresentanti del Consiglio nazionale dei dottori commercialisti e degli esperti contabili secondo i quali, vista l’impossibilità di eliminare il ricorso alla Corte di Cassazione imposto dall’art. 111 della Costituzione, la proposta del premier Conte si risolverebbe nell’eliminazione del secondo grado di merito dinanzi alla Commissione tributaria regionale.

“Si tratta di un grado di giudizio assolutamente necessario nell’ambito della giurisdizione tributaria – commenta Massimo Miani, presidente del Consiglio nazionale dei commercialisti – in cui l’esame del merito delle controversie assume, il più delle volte, un ruolo determinante ai fini della decisione e in cui la possibilità di un riesame in sede di appello costituisce un’importante garanzia a tutela di entrambe le parti in causa. E ancor di più nelle controversie tributarie che riguardano atti impositivi che consentono all’Amministrazione Finanziaria, e ora anche agli enti locali, di avviare procedure di riscossione coattiva nei confronti del contribuente, anche prima che un giudice abbia avuto il tempo di pronunciarsi sulla legittimità dell’atto stesso”.

“La riduzione del processo tributario ad un solo grado di merito – continua Miani – si risolverebbe in un unicum nel nostro sistema processuale che oltre a limitare, del tutto ingiustificatamente, il diritto di difesa dei contribuenti, non realizzerebbe neppure l’auspicata riduzione della durata dei processi, tenuto conto che i dati sul contenzioso tributario già oggi testimoniano il primato delle attuali Commissioni quanto a celerità nei tempi di risposta alle istanze di giustizia da parte dei cittadini”.

“Il vero collo di bottiglia che costringe a “restare appesi dieci anni a una cartella”, per riprendere le parole del premier Conte – spiega Miani –, è invece oggi rappresentato dal giudizio di legittimità dinanzi alla Corte di cassazione che la Costituzione, giustamente, ritiene insopprimibile. Per questo, la proposta abolizione del grado di appello, oltre a non portare significativi benefici alla riduzione dei tempi del processo, finirebbe per aggravare ancora di più i carichi della Cassazione”.

I Commercialisti, invece, ribadiscono che l’obiettivo prioritario per una Giustizia tributaria più celere ed efficiente non è la riduzione del processo a due gradi di giudizio, ma la ridefinizione dei requisiti professionali del giudice tributario, al fine di riservare tale funzione a giudici a tempo pieno che siano in possesso di una preparazione specifica nella materia tributaria a garanzia della imparzialità e dell’indipendenza dell’organo giudicante.

“In una materia in continua evoluzione come quella tributaria – spiegano Gilberto Gelosa e Maurizio Postal, consiglieri nazionali dei commercialisti delegati alla Fiscalità –, la specializzazione va garantita nel corso di tutta la vita professionale del giudice attraverso la previsione dell’obbligo di formazione professionale continua, analogamente a quanto oggi stabilito per lo svolgimento di tutte le principali attività professionali di tipo ordinistico. D’altra parte, sono ispirate in tal senso tutte le diverse proposte di legge di riforma presentate in Parlamento anche dalle forze politiche dell’attuale maggioranza e dalle quali bisogna partire, lasciando da parte qualsiasi ipotesi di riduzione dei gradi di giudizio ovvero di trasferimento della giurisdizione speciale tributaria alla Corte dei Conti o ai Tribunali civili o amministrativi, che infatti nessun seguito hanno trovato nei citati progetti di legge”.

“Come giustamente affermato dal premier Conte – concludono Gelosa e Postal –, è solo con il pieno coinvolgimento delle forze politiche che l’ambiziosa riforma della giustizia tributaria potrà realizzarsi. Siamo certi che il premier, nel pieno rispetto di tale manifestazione d’intento, attraverso il confronto con le istanze provenienti non solo dalle forze politiche in Parlamento, ma anche dalle rappresentanze istituzionali di giudici, difensori, enti impositori e personale che operano all’interno della giustizia tributaria, vorrà evitare qualsiasi “fuga in avanti” su una riforma che è fondamentale per il corretto dispiegarsi del rapporto Fisco-Contribuenti e, in ultima analisi, per l’interesse dell’intero sistema Paese”. (Così, comunicato stampa del Consiglio nazionale dei commercialisti 2 gennaio 2020)


Ha il n. 160 la Legge di Bilancio 2020. Pubblicato il testo nella Gazzetta Ufficiale


Pubblicata nel supplemento ordinario n. 45/L alla Gazzetta Ufficiale, Serie generale n. 304 del 30 dicembre 2019, la Legge 27 dicembre 2019, n. 160, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2020 e bilancio pluriennale per il triennio 2020-2022». La legge, salvo quanto diversamente previsto, entra in vigore il 1° gennaio 2020.


Ritenute in appalti di importo complessivo annuo superiore a 200.000 euro. Istituito il codice “09”, identificativo del soggetto committente, da indicare nel modello di versamento F24


Istituito il codice “09”, identificativo del soggetto committente, da indicare nel modello di versamento F24

Il versamento le ritenute fiscali trattenute ai lavoratori impiegati negli appalti di cui all’articolo 17-bis, del decreto legislativo 9 luglio 1997, n. 241, inserito dall’articolo 4 del decreto-legge 26 ottobre 2019, n.124, conv. con mod., dalla legge 19 dicembre 2019, n. 157, deve essere effettuato cumulativamente in relazione a tutti i lavoratori impiegati presso uno stesso committente dall’impresa appaltatrice o affidataria e dall’impresa subappaltatrice, con distinte deleghe per ciascun committente, senza possibilità di compensazione.

A tal fine, l’Agenzia delle entrate con la risoluzione n. 109 del 24 dicembre 2019, per consentire all’impresa di effettuare i versamenti di cui trattasi indicando nel modello “F24” il committente a cui si riferiscono, ha istituito il seguente codice identificativo:

“09” denominato “Committente”.

Di seguito, le modalità di compilazione dei campi della sezione

“CONTRIBUENTE” del modello “F24”:

  • nel campo “codice fiscale”, è indicato il codice fiscale dell’impresa appaltatrice o affidataria ovvero dell’impresa subappaltatrice, tenuta al versamento;
  • nel campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare”, è indicato il codice fiscale del soggetto committente, unitamente al codice identificativo “09”, da riportare nel campo “codice identificativo”.

Si precisa che i modelli “F24” compilati secondo le istruzioni impartite con la presente risoluzione sono consultabili sia dall’impresa che ha effettuato il pagamento, sia dal soggetto committente, tramite il “cassetto fiscale” accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.


Link al testo della risoluzione dell’Agenzia delle Entrate – n. 109 del 24 dicembre 2019 – RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro – Nuovi obblighi a decorrere dal mese di gennaio 2020 (e, quindi, relativamente ai versamenti eseguiti nel mese di febbraio 2020) – Versamento cumulativo in relazione a tutti i lavoratori impiegati presso uno stesso committente – Istituzione del codice “09”, identificativo del soggetto committente, da indicare nel modello di versamento F24 – Art. 4, del D.L. 26/10/2019, n. 124, conv. con mod., dalla L. 19/12/2019, n. 157 – Articolo 17-bis, del D.Lgs. 09/07/1997, n. 241


Link al testo della risoluzione dell’Agenzia delle Entrate – n. 108 del 23 dicembre 2019 – RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro – Primi chiarimenti – Decorrenza degli obblighi – Art. 4, del D.L. 26/10/2019, n. 124, nel testo risultante dopo le modifiche della legge di conversione (in corso di pubblicazione nelle Gazzetta Ufficiale)


157, è il numero della legge di conversione del cd. D.L. fiscale

Pubblicata nella Gazzetta Ufficiale n. 301 del 24 dicembre 2019, la legge 19 dicembre 2019, n. 157, di conversione in legge, con modificazioni, del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili. Quindi dal 25.12.2019 entreranno in vigore le disposizioni dell’art. 39, relative alla modifica delle norme penali tributarie (comma 1), alla confisca allargata e alla previsione della responsabilità amministrativa degli enti (comma 2). Infatti, il comma 3 del citato articolo 39 individua per le disposizioni dettate dal medesimo art. 39 una efficacia temporale diversa da quella prevista per l’intero decreto-legge 124, dall’art. 60.

Link al testo “coordinato” del decreto-legge 26 ottobre 2019, n.124, conv. con mod., dalla legge 19 dicembre 2019, n. 157, recante: «Disposizioni urgenti in materia fiscale e per esigenze indifferibili». (G.U. Serie Generale n. 301 del 24-dicembre 2019)

(Link al sito www.gazzettaufficiale.it)


Ritenute in appalti di importo complessivo annuo superiore a 200.000 euro. Nuovi obblighi a decorrere dal mese di gennaio 2020 (e, quindi, relativamente ai versamenti eseguiti nel mese di febbraio 2020)

Chiarimenti in tema di ritenute e compensazioni in appalti e subappalti

Riguardo, all’«elenco nominativo di tutti i lavoratori, … impiegati nel mese precedente direttamente nell’esecuzione di opere o servizi affidati dal committente, con il dettaglio delle ore di lavoro prestate da ciascun percipiente in esecuzione dell’opera o del servizio affidato», la quantificazione dei versamenti distinti per ciascun committente (e quindi della retribuzione corrisposta al dipendente in esecuzione della specifica opera o servizio affidatogli e conseguentemente della relativa ritenuta operata), va effettuata sulla base di parametri oggettivi (come ad esempio sulla base del numero di ore impiegate in esecuzione della specifica commessa). Questo il chiarimento contenuto nella risoluzione n. 108 E del 23 dicembre 2019, con la quale l’Agenzia delle Entrate fornisce le prime istruzioni in merito all’applicazione del comma 2 del nuovo articolo 17-bis D.Lgs. 241/97 che «al fine di consentire al committente il riscontro dell’ammontare complessivo degli importi versati dalle imprese» prevede taluni obblighi di trasmissione previsti per le ditte appaltatrici (affidatarie o subappaltatrici).

A tal fine, si ricorda che il comma 2 citato, prevede che l’impresa appaltatrice o affidataria e le imprese subappaltatrici debbano trasmettere al committente e, per le imprese subappaltatrici, anche all’impresa appaltatrice, entro i cinque giorni lavorativi successivi alla scadenza del versamento delle ritenute:

  • le deleghe di pagamento (di cui al comma 1 del nuovo articolo 17-bis);
  • un elenco nominativo di tutti i lavoratori, identificati mediante codice fiscale, impiegati nel mese precedente direttamente nell’esecuzione di opere e servizi affidati dal committente, con il dettaglio delle ore di lavoro prestate da ciascun percipiente in esecuzione dell’opera o del servizio affidato;
  • l’ammontare della retribuzione corrisposta al dipendente collegata a tale prestazione;
  • il dettaglio delle ritenute fiscali eseguite nel mese precedente nei confronti di detto lavoratore, con separata indicazione di quelle relative alla prestazione affidata dal committente.


Ambito di applicazione dei nuovi obblighi


L’articolo 17-bis del decreto legislativo n. 241 del 1997 (inserito dai commi 1 e 2 dell’articolo 4 del decreto-legge 26 ottobre 2019, n. 124, nel testo introdotto in sede di conversione in legge come risultante dall’atto Senato 1638) , al comma 1, ha introdotto a carico dei committenti di opere o servizi di importo complessivo annuo superiore a 200.000 euro, «tramite contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati caratterizzati da prevalente utilizzo di manodopera presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà di quest’ultimo o ad esso riconducibili in qualunque forma» (1), l’obbligo di richiedere copia delle deleghe di pagamento relative al versamento delle ritenute «trattenute dall’impresa appaltatrice o affidataria e dalle imprese subappaltatrici ai lavoratori direttamente impiegati nell’esecuzione dell’opera o del servizio. Il versamento delle ritenute di cui al periodo precedente è effettuato dall’impresa appaltatrice o affidataria e dall’impresa subappaltatrice, con distinte deleghe per ciascun committente, senza possibilità di compensazione».

La norma, quindi, al comma 1 dell’art. 17-bis del D.Lgs. n. 241 del 1997 pone a carico dell’impresa appaltatrice, affidataria o subappaltatrice l’onere del versamento delle ritenute operate «con distinte deleghe per ciascun committente» e, specularmente, al comma 2 obbliga il committente alla verifica del versamento.


Decorrenza degli obblighi


Con riferimento, alla decorrenza degli obblighi introdotti con l’articolo 17-bis del decreto legislativo n. 241 del 1997, viene stabilito, al comma 2 dell’articolo 4 del decreto-legge n. 124 del 2019, che le stesse disposizioni «si applicano a decorrere dal 1° gennaio 2020». In proposito, l’Agenzia delle entrate con la risoluzione n. 108 E del 23 dicembre 2019, ha chiarito che la nuova previsione normativa trovi applicazione con riferimento alle ritenute operate a decorrere dal mese di gennaio 2020 (e, quindi, relativamente ai versamenti eseguiti nel mese di febbraio 2020), anche con riguardo ai contratti di appalto, affidamento o subappalto stipulati in un momento antecedente al 1° gennaio 2020.


Nota (1) – Il comma 5 dell’’articolo 17-bis del decreto legislativo n. 241 del 1997 stabilisce alcune esclusioni dalla disciplina introdotta dall’articolo in esame, specificando i casi in cui le imprese appaltatrici e subappaltatrici o affidatarie possono procedere autonomamente al versamento delle ritenute. In sostanza, gli obblighi previsti dal presente articolo non trovano applicazione qualora le imprese appaltatrici o affidatarie o subappaltatrici di cui al comma 1 comunichino al committente, allegando la relativa certificazione, la sussistenza, nell’ultimo giorno del mese precedente a quello della scadenza prevista dal comma 2, dei seguenti requisiti:

  • essere in attività da almeno tre anni, in regola con gli obblighi dichiarativi, e aver eseguito nel corso dei periodi d’imposta cui si riferiscono le dichiarazioni dei redditi presentate nell’ultimo triennio complessivi versamenti registrati nel conto fiscale per un importo non inferiore al 10 per cento dell’ammontare dei ricavi o compensi risultanti dalle dichiarazioni medesime (lettera a));
  • non avere iscrizioni a ruolo o accertamenti esecutivi o avvisi di addebito affidati agli agenti della riscossione relativi alle imposte sui redditi, all’imposta regionale sulle attività produttive, alle ritenute e ai contributi previdenziali per importi superiori a 50.000 euro per i quali i termini di pagamento siano scaduti e siano ancora dovuti pagamenti o non siano in essere provvedimenti di sospensione. Tali disposizioni non si applicano per le somme oggetto di piani di rateazione per i quali non sia intervenuta decadenza (lettera b)).


Link al testo della risoluzione dell’Agenzia delle Entrate – n.108 E del 23 dicembre 2019 – RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro – Primi chiarimenti – Decorrenza degli obblighi – Art. 4, del D.L. 26/10/2019, n. 124, nel testo risultante dopo le modifiche della legge di conversione (in corso di pubblicazione nelle Gazzetta Ufficiale)


Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro e reverse charge manodopera. Le novità del decreto fiscale “convertito”

Appalti e subappalti e altri contratti di subfornitura, logistica, spedizione e trasporto. Il Fisco arruola forzatamente i committenti per tutelare l’Erario nei confronti degli omessi versamenti di ritenute ed IVA

L’articolo 4, del decreto-legge 26 ottobre 2019, n. 124, interamente sostituito nel corso della conversione in legge del provvedimento (di seguito riportato), reca una serie di misure volte sia a tutelare l’Erario nei confronti dell’omesso versamento di ritenute fiscali da parte di imprese appaltatrici e subappaltatrici sia per contrastare il dilagante fenomeno dell’omesso versamento dell’IVA. In particolare, dispone l’obbligo per il committente di richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici, obbligate a rilasciarla, copia delle deleghe di pagamento relative al versamento delle ritenute ai fini del riscontro dell’ammontare complessivo degli importi versati dalle imprese; stabilisce che il committente è tenuto a sospendere il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria nel caso di mancata trasmissione o nel caso risultino omessi o insufficienti versamenti; estende l’inversione contabile in materia di IVA (reverse charge) alle prestazioni effettuate mediante contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati, che vengono svolti con il prevalente utilizzo di manodopera presso le sedi di attività del committente e con l’utilizzo di beni strumentali di proprietà del committente.

Nel dettaglio, il comma 1 della disposizione in esame introduce un nuovo articolo 17-bis al decreto legislativo 9 luglio 1997, n. 241 a fine di tutelare l’erario nei confronti dell’omesso versamento di ritenute fiscali da parte di imprese appaltatrici e subappaltatrici o comunque impiegate nell’esecuzione di opere e servizi.


Di seguito si illustrano le disposizioni del nuovo articolo 17-bis.


Il comma 1 dell’articolo 17-bis stabilisce che il committente (sostituto di imposta residente nel territorio dello Stato ai fini delle imposte sui redditi) che affida il compimento di un’opera o più opere o di uno o più servizi di importo complessivo annuo superiore a 200.000 euro a un’impresa, tramite contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziati comunque denominati, caratterizzati da prevalente utilizzo di manodopera, presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà di quest’ultimo o ad esso riconducibili in qualunque forma, è tenuto a richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici, obbligate a rilasciarla, copia delle deleghe di pagamento relative al versamento delle ritenute (di cui agli artt. 23 e 24 del D.P.R. n. 600/73, 50, comma 4, del D.Lgs. 446/97, n. 446, e 1, comma 5, del D.Lgs. 360/98).

In sintesi, la comunicazione circa il pagamento delle ritenute dei lavoratori presenti nel mese precedente presso il committente per le attività appaltate deve avvenire:

  • in caso di un’opera o più opere o di uno o più servizi di importo complessivo annuo superiore a 200.000 euro a un’impresa;
  • qualora vi sia un prevalente utilizzo di manodopera presso le sedi di attività del committente;
  • qualora vi sia l’utilizzo di beni strumentali di proprietà del committente o ad esso riconducibili in qualunque forma.

Il versamento delle ritenute è effettuato dall’impresa appaltatrice o affidataria e dall’impresa subappaltatrice, con distinte deleghe per ciascun committente, senza possibilità dì compensazione, in deroga all’articolo 17 dello stesso D.Lgs. 241/97.

Pertanto, l’applicazione delle disposizioni richiamate è limitata alle opere e ai servizi caratterizzati dal prevalente utilizzo di manodopera – in contesti c.d labour intensive – presso le sedi di attività del committente, con l’utilizzo di beni strumentali di sua proprietà, o comunque a lui riconducibili, e per un importo complessivo che superi la soglia di 200.000 euro annui.

Il comma 2 del nuovo articolo 17-bis «al fine di consentire al committente il riscontro dell’ammontare complessivo degli importi versati dalle imprese» specifica alcuni obblighi di trasmissione previsti per le ditte appaltatrici (affidatarie o subappaltatrici). In particolare l’impresa appaltatrice o affidataria e le imprese subappaltatrici trasmettono al committente e, per le imprese subappaltatrici, anche all’impresa appaltatrice, entro i cinque giorni lavorativi successivi alla scadenza del versamento delle ritenute:

  • le deleghe di pagamento (di cui al comma 1 del nuovo articolo 17-bis);
  • un elenco nominativo di tutti i lavoratori, identificati mediante codice fiscale, impiegati nel mese precedente direttamente nell’esecuzione di opere e servizi affidati dal committente, con il dettaglio delle ore di lavoro prestate da ciascun percipiente in esecuzione dell’opera o del servizio affidato;
  • l’ammontare della retribuzione corrisposta al dipendente collegata a tale prestazione;
  • il dettaglio delle ritenute fiscali eseguite nel mese precedente nei confronti di detto lavoratore, con separata indicazione di quelle relative alla prestazione affidata dal committente.

Il comma 3 introduce l’obbligo per il committente di sospendere il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria nel caso di mancato adempimento da parte di quest’ultime degli obblighi di trasmissione previsti al precedente comma 2 o nel caso di omesso o insufficiente versamento delle ritenute fiscali.

In particolare la disposizione prevede che nel caso in cui entro i cinque giorni lavorativi successivi alla scadenza del versamento delle ritenute sia maturato il diritto a ricevere corrispettivi dall’impresa appaltatrice o affidataria e questa o le imprese subappaltatrici non abbiano ottemperato all’obbligo di trasmettere al committente le deleghe di pagamento e le informazioni relative ai lavoratori impiegati ovvero risulti l’omesso o insufficiente versamento delle ritenute fiscali rispetto ai dati risultanti dalla documentazione trasmessa, il committente deve sospendere, finché perdura l’inadempimento, il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria sino a concorrenza del 20 per cento del valore complessivo dell’opera o del servizio ovvero per un importo pari all’ammontare delle ritenute non versate rispetto ai dati risultanti dalla documentazione trasmessa.

Il committente inoltre, ne dà comunicazione entro novanta giorni all’Ufficio dell’Agenzia delle entrate territorialmente competente nei suoi confronti.

In tali casi, infine, è preclusa all’impresa appaltatrice o affidataria ogni azione esecutiva finalizzata al soddisfacimento del credito il cui pagamento è stato sospeso, fino a quando non sia stato eseguito il versamento delle ritenute.

Il comma 4 introduce una sanzione per il mancato adempimento da parte del committente degli obblighi previsti ai commi 1 e 3. In caso di inottemperanza ai predetti obblighi, il committente è obbligato al pagamento di una somma pari alla sanzione irrogata all’impresa appaltatrice o affidataria, o subappaltatrice, per la corretta determinazione delle ritenute e per la corretta esecuzione delle stesse, nonché per il tempestivo versamento, senza possibilità di compensazione.

Il comma 5 stabilisce alcune esclusioni dalla disciplina introdotta dall’articolo in esame, specificando i casi in cui le imprese appaltatrici e subappaltatrici o affidatarie possono procedere autonomamente al versamento delle ritenute. In sostanza, gli obblighi previsti dal presente articolo non trovano applicazione qualora le imprese appaltatrici o affidatarie o subappaltatrici di cui al comma 1 comunichino al committente, allegando la relativa certificazione, la sussistenza, nell’ultimo giorno del mese precedente a quello della scadenza prevista dal comma 2, dei seguenti requisiti:

  • essere in attività da almeno tre anni, in regola con gli obblighi dichiarativi, e aver eseguito nel corso dei periodi d’imposta cui si riferiscono le dichiarazioni dei redditi presentate nell’ultimo triennio complessivi versamenti registrati nel conto fiscale per un importo non inferiore al 10 per cento dell’ammontare dei ricavi o compensi risultanti dalle dichiarazioni medesime (lettera a));
  • non avere iscrizioni a ruolo o accertamenti esecutivi o avvisi di addebito affidati agli agenti della riscossione relativi alle imposte sui redditi, all’imposta regionale sulle attività produttive, alle ritenute e ai contributi previdenziali per importi superiori a 50.000 euro per i quali i termini di pagamento siano scaduti e siano ancora dovuti pagamenti o non siano in essere provvedimenti di sospensione. Tali disposizioni non si applicano per le somme oggetto di piani di rateazione per i quali non sia intervenuta decadenza (lettera b)).

Il comma 6 prevede che la certificazione del possesso dei requisiti di cui al comma 5 è messa a disposizione dall’Agenzia delle entrate e ha validità di quattro mesi dalla data del rilascio.

Il comma 7 demanda a un provvedimento del direttore dell’Agenzia delle entrate ulteriori modalità dì trasmissione telematica delle informazioni previste dal comma 2 con modalità semplificate di riscontro dei dati.

Il comma 8 del nuovo articolo 17-bis – in deroga all’articolo 17 del medesimo decreto legislativo 241 – esclude per le imprese appaltatrici o affidatarie e per le imprese subappaltatrici la possibilità di avvalersi dell’istituto della compensazione quale modalità di estinzione delle obbligazioni relative a contributi previdenziali e assistenziali e premi assicurativi obbligatori, maturati in relazione ai dipendenti direttamente impiegati nell’esecuzione dell’opera o del servizio. Detta esclusione opera con riguardo a tutti i contributi previdenziali, assistenziali e premi assicurativi maturati nel corso di durata del contratto, sulle retribuzioni erogate al personale direttamente impiegato nell’esecuzione delle opere o dei servizi affidati.

La disposizione non si applica alle imprese appaltatrici e subappaltatrici o affidatarie che presentano i requisiti previsti per potere procedere autonomamente al versamento delle ritenute.

Il comma 2 dell’articolo 4 in commento prevede che le disposizioni introdotte dal nuovo articolo 17-bis si applicano a decorrere dal 1° gennaio 2020.


Reverse charge nei contratti di appalto e simili caratterizzati da un consistente utilizzo di manodopera


Il comma 3 dell’articolo 4 (di seguito riportato),inserisce una nuova lettera (a-quinquies)) all’articolo 17, comma sesto, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, in cui sono riportate le categorie di beni e servizi per le quali l’Italia applica il meccanismo dell’inversione contabile detto reverse charge.

Nel dettaglio, la nuova lett. a-quinquies) dell’art. 17, comma sesto, del D.P.R. n. 633/1972, estende l’inversione contabile in materia di IVA alle prestazioni (diverse da quelle previste alle lettere da a) ad a-quater) del medesimo art. 17), effettuate mediante contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati, che vengano svolti con il prevalente utilizzo di manodopera (c.d. labour intensive ovvero tutti i settori caratterizzati dal consistente utilizzo di manodopera) presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà del committente o ad esso riconducibili in qualunque forma.

La norma, pertanto, aggiunge le prestazioni d’opera alle operazioni a cui è già prevista l’applicazione dell’inversione contabile quali le prestazioni di pulizia, di demolizione, di installazione di impianti e di completamento degli edifici, i subappalti in edilizia. Ne consegue che le prestazioni d’ opera soggette a IVA verranno fatturate dalle imprese senza l’applicazione dell’IVA e di conseguenza il committente integrerà la fattura dell’imposta secondo l’aliquota prevista per la prestazione, imputandola a debito e quindi portandola in detrazione se spettante.

La norma prevede, infine, che l’inversione contabile non si applica per le operazioni effettuate nei confronti delle pubbliche amministrazioni e degli altri enti e società soggette al regime dello split payment, nonché alle agenzie per il lavoro disciplinate dal decreto legislativo n. 276 del 2003.

Il comma 4 dell’articolo in esame specifica che l’efficacia della disposizione di cui al comma 3 è subordinata al rilascio, da parte del Consiglio dell’Unione europea, dell’autorizzazione di una misura di deroga ai sensi dell’articolo 395 della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, che prevede, tra l’altro, che il Consiglio deliberando all’unanimità su proposta della Commissione può autorizzare ogni Stato membro ad introdurre misure speciali di deroga al sistema comune d’imposta sul valore aggiunto allo scopo di semplificare la riscossione dell’imposta o di evitare talune evasioni o elusioni fiscali.


Il testo del decreto-legge comprendente le modificazioni apportate corso della conversione in legge
 in attesa della sua pubblicazione in Gazzetta Ufficiale (prevista per sabato 21 dicembre 2019).

Art. 4
Ritenute e compensazioni in appalti e subappalti ed estensione del regime del reverse charge per il contrasto dell’illecita somministrazione di manodopera


1. Al decreto legislativo 9 luglio 1997, n. 241, dopo l’articolo 17 è inserito il seguente:

«Art. 17-bis. – (Ritenute e compensazioni in appalti e subappalti ed estensione del regime del reverse charge per il contrasto dell’illecita somministrazione di manodopera) — 1. In deroga alla disposizione di cui all’articolo 17, comma 1, i soggetti di cui all’articolo 23, comma 1, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, residenti ai fini delle imposte dirette nello Stato, ai sensi degli articoli 2, comma 2, 5, comma 3, lettera d), e 73, comma 3, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che affidano il compimento di una o più opere o di uno o più servizi di importo complessivo annuo superiore a euro 200.000 a un’impresa, tramite contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati caratterizzati da prevalente utilizzo di manodopera presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà di quest’ultimo o ad esso riconducibili in qualunque forma, sono tenuti a richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici, obbligate a rilasciarle, copia delle deleghe di pagamento relative al versamento delle ritenute di cui agli articoli 23 e 24 del citato decreto del Presidente della Repubblica n. 600 del 1973, 50, comma 4, del decreto legislativo 15 dicembre 1997, n. 446, e 1, comma 5, del decreto legislativo 28 settembre 1998, n. 360, trattenute dall’impresa appaltatrice o affidataria e dalle imprese subappaltatrici ai lavoratori direttamente impiegati nell’esecuzione dell’opera o del servizio. Il versamento delle ritenute di cui al periodo precedente è effettuato dall’impresa appaltatrice o affidataria e dall’impresa subappaltatrice, con distinte deleghe per ciascun committente, senza possibilità di compensazione.

2. Al fine di consentire al committente il riscontro dell’ammontare complessivo degli importi versati dalle imprese, entro i cinque giorni lavorativi successivi alla scadenza del versamento di cui all’articolo 18, comma 1, l’impresa appaltatrice o affidataria e le imprese subappaltatrici trasmettono al committente e, per le imprese subappaltatrici, anche all’impresa appaltatrice le deleghe di cui al comma 1 del presente articolo e un elenco nominativo di tutti i lavoratori, identificati mediante codice fiscale, impiegati nel mese precedente direttamente nell’esecuzione di opere o servizi affidati dal committente, con il dettaglio delle ore di lavoro prestate da ciascun percipiente in esecuzione dell’opera o del servizio affidato, l’ammontare della retribuzione corrisposta al dipendente collegata a tale prestazione e il dettaglio delle ritenute fiscali eseguite nel mese precedente nei confronti di tale lavoratore, con separata indicazione di quelle relative alla prestazione affidata dal committente.

3. Nel caso in cui alla data di cui al comma 2 sia maturato il diritto a ricevere corrispettivi dall’impresa appaltatrice o affidataria e questa o le imprese subappaltatrici non abbiano ottemperato all’obbligo di trasmettere al committente le deleghe di pagamento e le informazioni relative ai lavoratori impiegati di cui al medesimo comma 2 ovvero risulti l’omesso o insufficiente versamento delle ritenute fiscali rispetto ai dati risultanti dalla documentazione trasmessa, il committente deve sospendere, finché perdura l’inadempimento, il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria sino a concorrenza del 20 per cento del valore complessivo dell’opera o del servizio ovvero per un importo pari all’ammontare delle ritenute non versate rispetto ai dati risultanti dalla documentazione trasmessa, dandone comunicazione entro novanta giorni all’ufficio dell’Agenzia delle entrate territorialmente competente nei suoi confronti. In tali casi, è preclusa all’impresa appaltatrice o affidataria ogni azione esecutiva finalizzata al soddisfacimento del credito il cui pagamento è stato sospeso, fino a quando non sia stato eseguito il versamento delle ritenute.

4. In caso di inottemperanza agli obblighi previsti dai commi 1 e 3, il committente è obbligato al pagamento di una somma pari alla sanzione irrogata all’impresa appaltatrice o affidataria o subappaltatrice per la violazione degli obblighi di corretta determinazione delle ritenute e di corretta esecuzione delle stesse, nonché di tempestivo versamento, senza possibilità di compensazione.

5. Gli obblighi previsti dal presente articolo non trovano applicazione qualora le imprese appaltatrici o affidatarie o subappaltatrici di cui al comma 1 comunichino al committente, allegando la relativa certificazione, la sussistenza, nell’ultimo giorno del mese precedente a quello della scadenza prevista dal comma 2, dei seguenti requisiti:

a) risultino in attività da almeno tre anni, siano in regola con gli obblighi dichiarativi e abbiano eseguito nel corso dei periodi d’imposta cui si riferiscono le dichiarazioni dei redditi presentate nell’ultimo triennio complessivi versamenti registrati nel conto fiscale per un importo non inferiore al 10 per cento dell’ammontare dei ricavi o compensi risultanti dalle dichiarazioni medesime;

b) non abbiano iscrizioni a ruolo o accertamenti esecutivi o avvisi di addebito affidati agli agenti della riscossione relativi alle imposte sui redditi, all’imposta regionale sulle attività produttive, alle ritenute e ai contributi previdenziali per importi superiori ad euro 50.000, per i quali i termini di pagamento siano scaduti e siano ancora dovuti pagamenti o non siano in essere provvedimenti di sospensione. Le disposizioni di cui al periodo precedente non si applicano per le somme oggetto di piani di rateazione per i quali non sia intervenuta decadenza.

6. A decorrere dalla data di applicazione della presente disposizione, la certificazione di cui al comma 5 è messa a disposizione delle singole imprese dall’Agenzia delle entrate e ha validità di quattro mesi dalla data del rilascio.

7. Con provvedimento del direttore dell’Agenzia delle entrate possono essere disciplinate ulteriori modalità di trasmissione telematica delle informazioni previste dal comma 2 che consentano modalità semplificate di riscontro dei dati di cui allo stesso comma.

8. In deroga alla disposizione di cui all’articolo 17, comma 1, per le imprese appaltatrici o affidatarie e per le imprese subappaltatrici di cui al comma 1 del presente articolo è esclusa la facoltà di avvalersi dell’istituto della compensazione quale modalità di estinzione delle obbligazioni relative a contributi previdenziali e assistenziali e premi assicurativi obbligatori, maturati in relazione ai dipendenti di cui al medesimo comma 1. Detta esclusione opera con riguardo a tutti i contributi previdenziali e assistenziali e ai premi assicurativi maturati, nel corso della durata del contratto, sulle retribuzioni erogate al personale direttamente impiegato nell’esecuzione delle opere o dei servizi affidati. Le disposizioni del presente comma non si applicano ai soggetti di cui al comma 5».

2. Le disposizioni di cui al comma 1 si applicano a decorrere dal 1° gennaio 2020.

All’articolo 17, sesto comma, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (1), dopo la lettera a-quater) è inserita la seguente:

«a-quinquies) alle prestazioni di servizi, diverse da quelle di cui alle lettere da a) ad a-quater), effettuate tramite contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati caratterizzati da prevalente utilizzo di manodopera presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà di quest’ultimo o ad esso riconducibili in qualunque forma. La disposizione del precedente periodo non si applica alle operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società di cui all’articolo 11-ter e alle agenzie per il lavoro disciplinate dal capo I del titolo II del decreto legislativo 10 settembre 2003, n. 276».

3. L’efficacia della disposizione di cui al comma 3 è subordinata al rilascio, da parte del Consiglio dell’Unione europea, dell’autorizzazione di una misura di deroga ai sensi dell’articolo 395 della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006.


Tax credit edicole. Pronto il codice tributo per l’utilizzo tramite modello F24

Per consentire l’utilizzo in compensazione, tramite modello F24, per gli anni 2019 e 2020, del credito di imposta destinato esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici con risoluzione dell’Agenzia delle Entrate n. 107 E del 18 dicembre 2019, istituito il codice tributo:


 “6913” denominato “TAX CREDIT EDICOLE – credito d’imposta a favore degli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici – art. 1, comma 806, della legge 30 dicembre 2018, n. 145”.


In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Il campo “anno di riferimento” è valorizzato con l’anno in cui è stata presentata, al Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri, la domanda di accesso al credito d’imposta, nel formato “AAAA”.

Ai sensi dell’articolo 6, comma 2, del citato D.P.C.M 31 maggio 2019, l’Agenzia delle entrate, in fase di elaborazione dei modelli F24 presentati dai contribuenti, verifica che i contribuenti stessi siano presenti nell’elenco dei beneficiari trasmesso dal Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri e che l’ammontare del credito d’imposta utilizzato in compensazione non ecceda l’importo indicato in tale elenco, pena lo scarto del modello F24, tenendo conto anche delle eventuali variazioni e revoche successivamente trasmesse dal citato Dipartimento.


Si ricorda che il credito di imposta è destinato agli:

  • esercenti attività commerciali che operano esclusivamente nel settore della vendita al dettaglio di giornali, riviste e periodici;
  • esercenti attività commerciali di vendita di merci abilitati alla vendita di quotidiani o periodici alle condizioni stabilite dall’articolo 2, comma 3, del decreto legislativo 24 aprile 2001, n. 170 (c.d. punti vendita non esclusivi), a condizione che la predetta attività commerciale rappresenti l’unico punto vendita al dettaglio di giornali, riviste e periodici nel comune di riferimento.

Sono ammessi al beneficio i soggetti con:

  • sede legale in uno Stato dell’unione europea o nello Spazio economico europeo;
  • residenza fiscale in Italia ovvero stabile organizzazione sul territorio nazionale, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;  
  • indicazione nel Registro delle Imprese dei codici di attività ATECO indicati nel D.P.C.M. 31 maggio 2019 e, in particolare, in relazione alla singola localizzazione dell’impresa per la quale si richiede il beneficio,
    • nel caso di attività commerciali che operano esclusivamente nel settore della vendita al dettaglio di giornali, riviste e periodici: la presenza del codice attività primario 47.62.10.
    • nel caso di attività commerciali di vendita di merci abilitate alla vendita di quotidiani o periodici alle condizioni stabilite dall’articolo 2, comma 3, del decreto legislativo 24 aprile 2001, n. 170: la presenza come codice attività primario di uno dei codici ATECO 47.26, 47.30, 56.3, 47.1, 47.61 e del codice attività secondario 47.62.10.


Come e quando presentare la domanda


Gli esercenti che intendono accedere al beneficio possono presentare domanda al Dipartimento tra il 1° settembre ed il 30 settembre di ciascuno dei due anni cui si riferisce il credito d’imposta.

Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso un’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via SPID o CNS, cliccando sul link “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria“, “Credito d’imposta edicole” del menù “Servizi on line“.


Calcolo del credito


Il credito di imposta è parametrato agli importi pagati dal titolare del singolo punto vendita per i locali in cui si esercita la vendita, nell’anno precedente a quello della domanda di accesso al credito d’imposta, con riferimento alle seguenti voci:

  • imposta municipale unica (IMU);
  • tassa per i servizi indivisibili (TASI);
  • canone per l’occupazione di suolo pubblico (COSAP);
  • tassa sui rifiuti (TARI);
  • spese per locazione, al netto dell’imposta sul valore aggiunto (IVA), a condizione che l’esercente operi come unico punto vendita esclusivo nel territorio comunale.

Per i punti vendita non esclusivi le suddette voci sono commisurate per punto vendita al rapporto tra i ricavi provenienti dalla vendita di giornali, riviste e periodici al lordo di quanto dovuto ai fornitori e i ricavi complessivi.

Il credito è riconosciuto nella misura massima di 2.000 euro per ciascun esercente, nel rispetto dei limiti di cui al Regolamento UE sugli aiuti di stato de minimis (n. 1407/2013).


Normativa e prassi


La legge istitutiva del credito d’imposta

Link al testo testo dell’articolo 1, commi da 806 a 809, della legge 30 dicembre 2018, n. 145


Le disposizioni applicative

Link al testo del Decreto del Presidente del Consiglio dei ministri del 31 maggio 2019, recante: «Disposizioni applicative in materia di credito d’imposta, per gli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici», pubblicato sulla Gazzetta Ufficiale n. 177 del 30 luglio 2019


Il codice tributo per l’utilizzo tramite modello F24

Link al testo della risoluzione dell’Agenzia delle Entrate n. 107 E del 18 dicembre 2019: «TAX CREDIT EDICOLE – Istituzione del codice tributo per l’utilizzo, tramite modello F24, del credito d’imposta a favore degli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici – Art. 1, commi da 806 a 809, della L. 30/12/2018, n. 145 – DPCM 31/05/2019»


Vicino allo zero il tasso di interesse legale 2020


Pubblicato nella Gazzetta Ufficiale n. 293 del 14 dicembre 2019, il Decreto Mef del 12 dicembre 2019 (di seguito riportato) che modifica del saggio di interesse legale.

Nel provvedimento, tenuto conto del rendimento medio annuo lordo dei titoli di Stato e del tasso d’inflazione annuo, fissata  allo 0,05 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2020, la misura del saggio degli interessi legali di cui all’ art. 1284 del codice civile. Si ricorda che con precedente decreto del 12 dicembre 2018, la misura del saggio degli interessi legali era stata fissata allo 0,8 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2019.


DECRETO 12 dicembre 2019
(G.U. n. 293 del 14/12/2019)

Modifica del saggio di interesse legale.


IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE


Visto l’articolo 2, comma 185, della legge 23 dicembre 1996, n. 662, recante «Misure di razionalizzazione della finanza pubblica» che, nel fissare al 5 per cento il saggio degli interessi legali di cui all’articolo 1284, primo comma, del codice civile, prevede che il Ministro dell’economia e delle finanze può modificare detta misura sulla base del rendimento medio annuo lordo dei titoli di Stato di durata non superiore a dodici mesi e tenuto conto del tasso di inflazione registrato nell’anno;

Visto il proprio decreto 12 dicembre 2018, pubblicato nella Gazzetta Ufficiale n. 291 del 15 dicembre 2018, con il quale la misura del saggio degli interessi legali è stata fissata allo 0,8 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2019;

Visto il decreto legislativo 1° settembre 1993, n. 385, concernente il testo unico delle leggi in materia bancaria e creditizia;

Tenuto conto del rendimento medio annuo lordo dei predetti titoli di Stato e del tasso d’inflazione annuo registrato;

Ravvisata l’esigenza, sussistendone i presupposti, di modificare l’attuale saggio degli interessi;


Decreta:


Art. 1.

La misura del saggio degli interessi legali di cui all’articolo 1284 del codice civile è fissata allo 0,05 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2020.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 12 dicembre 2019

Il Ministro: GUALTIERI


I servizi di assistenza alla ricerca documentale e di consulenza nei giorni dal 23.12.2019 al 6.01.2020 saranno sospesi


Tutte le novità del decreto fiscale approvato definitivamente dal Senato

Con 166 voti favorevoli, 122 contrari e nessun astenuto, l’Assemblea del Senato ha rinnovato la fiducia al Governo approvando definitivamente il Ddl n. 1638, collegato alla manovra finanziaria, di conversione in legge, con modificazioni, del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili.


Il testo del decreto legge “convertito” è suddiviso in 5 Capi. I primi quattro contengono norme di natura tributaria, mentre il Capo V contiene disposizioni eterogenee, emanate per esigenze indifferibili.


Le norme del Capo I (articoli da 1 a 23), inseriscono disposizioni che:

  • introducono il divieto di utilizzo della compensazione da parte dell’accollante, nel caso di accollo di debiti di imposta altrui (articolo 1);
  • inibiscono l’utilizzo delle compensazioni ai destinatari di provvedimenti di cessazione della partita IVA ovvero di esclusione dalla banca dati dei soggetti che effettuano operazioni intracomunitarie (articolo 2);
  • modificano i presupposti per l’utilizzo in compensazione dei crediti d’imposta emergenti dalle dichiarazioni relative alle imposte dirette, allineandoli ai presupposti vigenti per i crediti d’imposta emergenti dalle dichiarazioni IVA e modelli IVA TR (articolo 3);
Nel corso della conversione in legge sono stati modificati gli importi e la natura delle sanzioni per mancata esecuzione di deleghe di pagamento: in luogo dell’importo fisso, previsto dal testo originario del decreto-legge (pari a 1.000 euro per ciascuna delega non eseguita), con le novelle introdotte dalla legge di conversione è stato modificato in una sanzione parzialmente proporzionale: 5 per cento dell’importo fino a 5.000 euro e a 250 euro per importi superiori a 5.000 per ciascuna delega non eseguita.


  • introducono l’obbligo per il committente di richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici – obbligate a rilasciarla – copia delle deleghe di pagamento relative al versamento delle ritenute ai fini del riscontro dell’ammontare complessivo degli importi versati dalle imprese (articolo 4 modificato dalla legge di conversione);
  • stabiliscono che il committente è tenuto a sospendere il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria nel caso di mancata trasmissione o nel caso risultino omessi o insufficienti versamenti (articolo 4 modificato dalla legge di conversione);
  • estendono l’inversione contabile in materia di Iva (reverse charge) alle prestazioni effettuate mediante contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati, che vengono svolti con il prevalente utilizzo di manodopera presso le sedi di attività del committente e con l’utilizzo di beni strumentali di proprietà del committente (articolo 4 modificato dalla legge di conversione).

Riguardo la filiera della distribuzione dei carburanti e accise sui prodotti energetici, il decreto-legge, ora convertito in legge, nello stesso Capo I contiene norme volte a limitare i casi di utilizzo della dichiarazione d’intento per la non applicazione dell’IVA, a modificare i requisiti di affidabilità e onorabilità dei soggetti operanti nei vari passaggi della filiera distributiva, a obbligare i depositi fiscali sopra una certa soglia ad adottare il sistema informatizzato cd. INFOIL per la gestione dei prodotti energetici, nonché a trasmettere per via telematica il documento di accompagnamento doganale per il trasporto di carburanti e l’ammontare dei quantitativi di energia elettrica e di gas naturale trasportati e forniti ai consumatori finali.


Nel decreto trova, inoltre, spazio:

  • l’estensione anche ai soggetti privati della trasmissione di dati, per poter usufruire della non applicazione dell’IVA nel caso di acquisto intracomunitario di veicoli (articolo 9);
  • l’ampliamento dell’ambito operativo del cd. ravvedimento operoso, con l’estensione a tutti i tributi, inclusi quelli regionali e locali, di alcune riduzioni sanzionatorie, in precedenza riservate ai casi di ravvedimento operoso esperito per i tributi amministrati dall’Agenzia delle entrate, per i tributi doganali e per le accise (articolo 10-bis introdotto dalla legge di conversione);
  • la modifica della tassazione dei redditi di capitale da trust stabiliti in Stati a fiscalità privilegiata ai fini IRPEF, nel caso in cui coloro che li abbiano percepiti non risultino fra i soggetti beneficiari identificati dall’atto costitutivo del trust (articolo 13);
  • la modifica dei criteri per gli investimenti destinati ai piani di risparmio a lungo termine – PIR costituiti a decorrere dal 1° gennaio 2020 (articolo 13-bis introdotto dalla legge di conversione);
  • l’estensione delle maggiori agevolazioni disposte dal cosiddetto decreto crescita (decreto-legge n. 34 del 2019) per i lavoratori impatriati anche ai lavoratori rientrati in Italia a partire dal 30 aprile 2019 (in luogo di operare per i lavoratori che si ritrasferiscono nel Paese dal 2020), purché risultino beneficiari potenziali del regime per i lavoratori impatriati (articolo 13-ter introdotto dalla legge di conversione);
  • la possibilità alla Guardia di Finanza e all’Agenzia delle entrate, a specifiche condizioni e limiti, di utilizzare i dati contenuti nei file delle fatture elettroniche (articolo 14);
Nel corso della conversione in legge è stato aggiunto il comma 5-quater nell’articolo 1 del decreto legislativo n. 127 del 2015, in materia di fatturazione elettronica, al fine di specificare che per gli organismi di informazione per la sicurezza (DIS, AISE e AISI) resta ferma l’applicazione della disciplina speciale prevista dalla legge 3 agosto 2007, n. 124 (Sistema di informazione per la sicurezza della Repubblica e nuova disciplina del segreto), anche in materia di fatturazione elettronica.


  • la proroga al 2020 l’esenzione (divieto di emissione) dalla fattura elettronica per le prestazioni sanitarie effettuate nei confronti delle persone fisiche (articolo 15);
  • l’avvio della predisposizione da parte dell’Agenzia delle entrate, per i soggetti passivi dell’IVA residenti e stabiliti in Italia, delle bozze precompilate dei registri IVA nonché delle comunicazioni delle liquidazioni periodiche e la messa a disposizione a partire dalle operazioni IVA 2021 della bozza della dichiarazione annuale dell’IVA (articolo 16);
Nel corso della conversione in legge è stato aggiunto il comma 1-bis al fine di disporre che la trasmissione telematica all’Agenzia delle entrate dei dati relativi alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato è effettuata trimestralmente entro la fine del mese successivo al trimestre di riferimento. La norma pertanto modifica i termini di trasmissione dei dati delle fatture transfrontaliere portandoli da mensili a trimestrali


  • la disposizione, che a decorrere dal 1° gennaio 2021, differisce dal 23 luglio al 30 settembre il termine per la presentazione del Modello 730; rimodula i termini entro cui i CAF-dipendenti, i professionisti abilitati e i sostituti d’imposta devono effettuare le comunicazioni ai contribuenti e all’Agenzia delle entrate e introduce un termine mobile per effettuare il conguaglio d’imposta (articolo 16-bis introdotto dalla legge di conversione);
  • l’autorizzazione all’Agenzia delle entrate, ad espletare procedure concorsuali pubbliche per l’assunzione di nuovo personale, in aggiunta alle assunzioni già autorizzate o consentite dalla normativa vigente, anche in deroga alle disposizioni in materia di concorso unico contenute nell’articolo 4, comma 3-quinquies, del decreto- legge 31 agosto 2013, n. 101, nel limite di un contingente corrispondente a una spesa non superiore a 2,28 milioni di euro per l’anno 2020, a 12,66 milioni di euro per l’anno 2021, a 21,9 milioni di euro per l’anno 2022 e a 25,95 milioni di euro annui a decorrere dall’anno 2023 (articolo 16-ter introdotto dalla legge di conversione);
  • la misura che consente all’Amministrazione Finanziaria di comunicare con modalità telematiche al contribuente l’ammontare dell’imposta da versare nonché delle sanzioni e degli interessi in caso di mancato versamento dell’imposta di bollo sulle fatture elettroniche (articolo 17);
Nel corso della conversione in legge è stato aggiunto il comma 1-bis al fine di consentire, nel caso in cui gli importi dovuti non superino la soglia annua di 1000 euro, il versamento dell’imposta di bollo sulle fatture elettroniche con due versamenti aventi cadenza semestrale, di cui il primo da effettuarsi entro il 16 giugno e il secondo entro il 16 dicembre di ciascun anno.


  • la progressiva riduzione della soglia per l’uso del contante che, dagli attuali 3000 euro è destinata a raggiungere 1.000 euro dal 1° gennaio 2022 (articolo 18).

Vengono, infine, escluse dall’imponibile le vincite della lotteria degli scontrini e sono previsti premi aggiuntivi per i pagamenti elettronici. In particolare, l’articolo 19 esclude dal reddito imponibile le vincite della lotteria degli scontrini. Ove siano utilizzati strumenti di pagamento elettronici da parte dei consumatori, sono previsti premi aggiuntivi associati alla lotteria medesima, in luogo di aumentarne le probabilità di vincita. L’articolo 20, integralmente sostituito nel corso della conversione in legge, prevede che il consumatore possa segnalare nella sezione dedicata dell’apposito Portale Lotteria la circostanza che l’esercente, al momento dell’acquisto, ha rifiutato di acquisire il codice lotteria, specificando che le segnalazioni sono utilizzate dall’Agenzia delle entrate e dalla Guardia di Finanza per le analisi del rischio di evasione. L’istituzione della lotteria degli scontrini viene inoltre posticipata dal 1° gennaio al 1° luglio 2020.

Con una modifica introdotta nel corso della conversione in legge, si stabilisce, a decorrere dal 1° gennaio 2021, che gli esercenti che svolgono attività di commercio al minuto o attività assimilate, per le quali non è obbligatoria l’emissione della fattura, possano assolvere agli obblighi di memorizzazione e trasmissione telematica dei corrispettivi giornalieri mediante i sistemi di incasso che utilizzino mezzi di pagamento elettronico, quali carte di credito o di debito (articolo 21, comma 1-bis).

L’articolo 22 introduce, infine, un credito d’imposta pari al 30 per cento delle commissioni addebitate per transazioni effettuate con carte di pagamento a decorrere dal 1° luglio 2020. Il credito d’imposta spetta, altresì, per le commissioni addebitate sulle transazioni effettuate mediante altri strumenti di pagamento elettronici tracciabili. Esso è riconosciuto a esercenti i cui ricavi e compensi riferiti all’anno d’imposta precedente non eccedano l’importo di 400.000 euro. L’agevolazione si applica nel rispetto della normativa europea sugli aiuti de minimis. Sono quindi dettate le disposizioni relative alle modalità di utilizzo del credito in compensazione. Ai fini del riconoscimento del credito d’imposta, gli operatori che mettono a disposizioni i sistemi di pagamento elettronico sono tenuti a comunicare le informazioni necessarie all’Agenzia delle entrate, secondo le modalità che saranno definite con provvedimento del direttore della medesima Agenzia. Un provvedimento della Banca d’Italia individuerà le modalità e i criteri con cui gli operatori finanziari trasmetteranno agli esercenti, mensilmente e per via telematica, l’elenco e le informazioni relativi alle transazioni effettuate.


Sulla materia dei giochi interviene il Capo II del decreto (articoli da 24 a 31), il quale, in particolare: proroga rispettivamente al 30 giugno e al 30 settembre 2020 i termini per indire le gare relative alle concessioni di raccolta delle scommesse e del Bingo (articolo 24); proroga il termine a partire dal quale non è più possibile rilasciare nulla osta per gli apparecchi amusement with prizes – AWP di vecchia generazione, nonché il termine per la dismissione dei medesimi apparecchi (articolo 25); aumenta, dal 10 febbraio 2020, la misura del prelievo erariale unico (PREU) sugli apparecchi da intrattenimento, fissata al 23 per cento per le new slot e al 9 per cento per le videolottery (articolo 26); istituisce il Registro unico degli operatori del gioco pubblico (articolo 27) e vieta agli operatori finanziari di trasferire somme di denaro ad operatori di gioco illegali che operano sul territorio nazionale (articolo 28); autorizza la costituzione di un Fondo da destinare alle operazioni di gioco a fini di controllo da parte di agenti sotto copertura, per prevenire il gioco da parte di minori, impedirne l’esercizio abusivo e contrastare l’evasione fiscale (articolo 29); vieta agli operatori economici che hanno commesso violazioni degli obblighi di pagamento delle imposte e tasse o dei contributi previdenziali di essere titolari o condurre esercizi commerciali nei quali sia offerto gioco pubblico (articolo 30); affida a un provvedimento dell’Agenzia delle dogane e dei monopoli la chiusura dei punti vendita in cui sono offerti al pubblico scommesse e concorsi pronostici, se il relativo concessionario è debitore d’imposta unica in base a sentenza anche non definitiva (articolo 31).


Con il Capo III del provvedimento (articoli da 32 a 38) sono introdotte ulteriori norme fiscali, miranti tra l’altro a:

  • limitare il perimetro delle prestazioni didattiche esenti da IVA, in ottemperanza alla recente sentenza della Corte di giustizia del marzo 2019, specificando che non vi rientrano gli insegnamenti per conseguire le patenti di guida delle categorie B e C1 e facendo salvi i comportamenti difformi adottati anteriormente dal contribuente (articolo 32);
  • eliminare la cessione di piattaforme di perforazione dalle operazioni assimilate alle cessioni all’esportazione, le quali non rientrano nella base imponibile ai fini dell’imposta sul valore aggiunto (articolo 32-bis introdotto dalla legge di conversione);
  • applicare l’aliquota IVA ridotta al 5 per cento per i prodotti per la protezione dell’igiene femminile compostabili o lavabili e per le coppette mestruali dal 1° gennaio 2020 (articolo 32-ter introdotto dalla legge di conversione);
  • chiarire il regime fiscali dei dividendi corrisposti alle società semplici, introducendo il principio di tassazione per trasparenza in capo ai soci. Di conseguenza il regime fiscale applicabile a tali dividendi segue la natura giuridica dei soci stessi, variando a seconda che si tratti di persone fisiche, titolari di reddito d’impresa e soggetti IRES (articolo 32-quater introdotto dalla legge di conversione);
  • disporre l’esenzione dall’IVA dei contributi a fondo perduto erogati dalla provincia di Bolzano per l’esecuzione delle opere di urbanizzazione primaria e di allacciamento da parte degli assegnatari di aree destinate all’edilizia abitativa agevolata (articolo 32-quinquies introdotto dalla legge di conversione);
  • differire al 16 gennaio 2020 la ripresa dei versamenti sospesi fino al 30 settembre 2019 per i contribuenti interessati dal sisma del 26 dicembre 2018 che ha colpito alcuni comuni della provincia di Catania (articolo 33);
  • prorogare al 2021 l’attribuzione ai comuni dell’incentivo previsto per la partecipazione all’attività di accertamento tributario, pari al 100 per cento del riscosso (articolo 34);
  • ampliare la deducibilità IRES degli interessi passivi sui prestiti utilizzati per finanziare progetti infrastrutturali pubblici a lungo termine (articolo 35);
  • consentire la definizione, con la restituzione di una somma relativa ai benefici fiscali goduti, del contenzioso riguardante il divieto di cumulo degli incentivi alla produzione di energia elettrica da impianti fotovoltaici con la detassazione fiscale per investimenti ambientali prevista dalla Legge finanziaria 2001 (articolo 36);
Nel corso della conversione in legge è stato introdotto il comma 6-bis, il quale dispone che – nei casi in cui il contribuente eserciti la facoltà di cui al comma 1 ed effettui il relativo pagamento transattivo di cui al comma 2, il Gestore dei servizi energetici – GSE non applica le decurtazioni degli incentivi di cui all’articolo 42 del D.Lgs. n. 28/2011 e tiene conto della disciplina di cui al comma 4 del presente articolo relativa ai giudizi pendenti.


  • posticipare al 30 novembre 2019 il termine per il versamento di somme dovute a titolo di definizione agevolata dei carichi affidati agli agenti della riscossione, cd. rottamazione-ter delle cartelle esattoriali (articolo 37);
Nel corso della conversione in legge:

  • è stato inserito un comma 1-bis, che estende al 2019 e al 2020 le norme che consentono la compensazione delle cartelle esattoriali in favore delle imprese titolari di crediti commerciali e professionali non prescritti, certi, liquidi ed esigibili, maturati nei confronti della pubblica amministrazione e certificati secondo le modalità previste dalla normativa vigente, con riferimento ai carichi affidati agli Agenti della riscossione entro il 31 ottobre 2019;
  • sono stati introdotti due ulteriori commi, per riordinare la disciplina generale degli interessi per il versamento, la riscossione e i rimborsi di tutti i tributi. Tali interessi sono fissati, nel rispetto degli equilibri di finanza pubblica, entro una forbice compresa tra lo 0,1 e il 3 per cento.
  • istituire l’imposta immobiliare sulle piattaforme marine (IMPi) dal 2020, con base imponibile potenziale ridotta al 20 per cento e aliquota al 10,6 per mille ripartita tra lo Stato e i comuni interessati (articolo 38);
  • modificare la disciplina del tributo per l’esercizio delle funzioni di tutela, protezione e igiene dell’ambiente, tributo destinato a province e città metropolitane. I criteri e le modalità per assicurare il sollecito riversamento del tributo agli enti destinatari sono demandati ad uno o più decreti del Ministero dell’economia e delle finanze da emanarsi entro il 31 maggio 2020, previa intesa in sede di Conferenza Stato-città. La norma prevede che in mancanza dell’intesa i decreti siano comunque emanati purché i relativi schemi siano stati sottoposti all’esame della Conferenza Stato-città almeno trenta giorni prima dell’emanazione (Articolo 38-bis introdotto dalla legge di conversione);
  • introdurre l’obbligo di pagamento della tassa automobilistica con piattaforma pagoPA, a decorrere dal 1° gennaio 2020 (Articolo 38-ter introdotto dalla legge di conversione).


Il Capo IV, costituito dal solo articolo 39, inasprisce le pene per i reati tributari e abbassa alcune soglie di punibilità; si introduce inoltre, in caso di condanna, la confisca dei beni di cui il condannato abbia disponibilità per un valore sproporzionato al proprio reddito (c.d. confisca allargata). Viene modificata anche la disciplina della responsabilità amministrativa degli enti, per prevedere specifiche sanzioni amministrative quando il reato di dichiarazione fraudolenta è commesso a vantaggio di tali persone giuridiche. L’efficacia di tali disposizioni è posticipata alla conversione in legge del decreto-legge. Nel corso della conversione in legge, l’inasprimento delle pene è stato attenuato per le condotte non caratterizzate da fraudolenza, per le quali è stata anche esclusa la confisca allargata; è stata inoltre consentita, anche per le condotte fraudolente, l’applicazione della causa di non punibilità in caso di integrale pagamento del debito tributario ed è stato ampliato il catalogo dei reati tributari che danno luogo a responsabilità amministrativa dell’ente.


Con il Capo V (articoli da 40 a 60) sono introdotte misure di natura eterogenea, afferenti a diversi settori. Tra l’altro il Capo V:

  • dispone che nei comuni capoluogo di provincia che abbiano avuto presenze turistiche in numero venti volte superiore a quello dei residenti, l’imposta di soggiorno possa essere applicata fino all’importo massimo di 10 euro a notte (rispetto al limite massimo vigente di 5 euro) (comma 1-bis dell’articolo 46);
  • prevede che le agevolazioni per l’acquisto di dispositivi anti abbandono di bambini nei veicoli chiusi siano concesse anche nella forma di contributo e rinvia al 6 marzo 2020 le sanzioni per la mancata installazione nei veicoli di seggiolini antiabbandono di bambini (articolo 52);
  • estende le disposizioni di pagamento cumulativo della tassa automobilistica, già prevista per i veicoli concessi in locazione finanziaria, anche alle ipotesi di veicoli concessi in locazione a lungo termine senza conducente (comma 5-ter dell’articolo 53);
  • introduce l’IVA super ridotta al 4 per cento per la vendita di autoveicoli e motoveicoli ad alimentazione ibrida ed elettrica (comma 1) a soggetti con ridotte o impedite capacità motorie permanenti, non vedenti, sordomuti e ai loro familiari e per le prestazioni rese dalle officine per adattare tali veicoli, nonché l’esenzione dall’imposta erariale di trascrizione e dell’imposta di registro per i predetti veicoli (articolo 53-bis introdotto dalla legge di conversione);
  • modifica i versamenti della prima e seconda rata degli acconti IRPEF, IRES e IRAP per i soggetti ISA e per i soci di società con redditi prodotti in forma associata o in regime di trasparenza fiscale (articolo 58).


Di seguito, il link al testo del disegno di legge n. 1638, approvato dal Senato della Repubblica, il 17 dicembre 2019, recante: Conversione in legge, con modificazioni, del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili


Adesione servizio di consultazione delle fatture elettroniche fino al 29 febbraio 2020

Altri due mesi per aderire al servizio di consultazione delle e-fatture, disponibile sul portale Fatture e corrispettivi. Gli operatori IVA o i loro intermediari delegati e i consumatori finali, infatti, potranno aderire al servizio di consultazione e acquisizione delle proprie fatture elettroniche fino al 29 febbraio 2020.

Il nuovo termine è stabilito da un provvedimento del direttore dell’Agenzia delle Entrate (n. 1427541 del 17 dicembre 2019), che amplia la finestra temporale precedentemente prevista (1° luglio-20 dicembre 2019).

 Termine più ampio per scegliere il servizio dell’Agenzia

Per completare gli interventi tecnici necessari al recepimento delle modifiche introdotte dal collegato fiscale alla Legge di bilancio 2020 (D.L. n. 124/2019) e per consentire inoltre ai contribuenti di avere più tempo per aderire al servizio, il provvedimento di oggi (Direttore dell’Agenzia delle entrate n. 1427541 del 17 dicembre 2019) porta al 29 febbraio 2020 il termine ultimo per effettuare la scelta. Gli operatori IVA possono comunicare l’adesione anche tramite un intermediario appositamente delegato al servizio di consultazione. (Così, comunicato stampa Agenzia delle entrate del 17 dicembre 2019)

Il testo aggiornato del punto 8-ter “Consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici nel periodo transitorio” del provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019 e n. 1427541 del 17 dicembre 2019

«8-ter – Consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici nel periodo transitorio

Al fine di strutturare la funzionalità di adesione e consentire ai contribuenti che intendono aderire al servizio di poter consultare la totalità dei file delle fatture emesse/ricevute, fino al 1° luglio 2019, data di disponibilità della funzionalità di adesione, e per il periodo previsto per effettuare l’adesione stessa (dal 1° luglio 2019 al 29 febbraio 2020), l’Agenzia delle entrate procede alla temporanea memorizzazione dei file delle fatture elettroniche e le rende disponibili in consultazione al cedente/prestatore, al cessionario/committente e agli intermediari da questi delegati. Al cessionario/committente consumatore finale, su richiesta, al termine del periodo transitorio saranno rese disponibili in consultazione le fatture elettroniche ricevute. La mancata adesione al servizio di consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici comporta la cancellazione dei file memorizzati nel periodo transitorio entro 60 giorni dal termine del periodo per effettuare l’adesione.».

Link al provvedimento del Direttore dell’Agenzia delle entrate n. 1427541 del 17 dicembre 2019, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019 e n. 738239 del 30 ottobre 2019»


SOMMARIO – Finanza & Fisco n. 33 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”

REGISTRATI SUBITO!


Commenti


Al giudice tributario la lite sul pignoramento presso terzi non preceduto da una valida notifica dell’atto presupposto (cartella di pagamento)
di Eugenio Grimaldi


Cessione d’azienda (o di ramo di questa): prassi e giurisprudenza recente sulla distinzione dalla cessione di singoli beni soggetti ad IVA 
di
Vittorio Guidini


La responsabilità patrimoniale correlabile alle associazioni sportive dilettantistiche
di Antonino Russo


L’omessa dichiarazione per tre anni è causa di chiusura della partita IVA. Possibile la difesa del contribuente
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accordi di separazione e divorzio – Agevolazioni ex art. 19 della L. n. 74/1987


L’agevolazione “prima casa” non è revocata se l’immobile, acquistato da meno di 5 anni, è venduto a terzi in base ad un accordo di separazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7966 del 21 marzo 2019: «ESENZIONI ED AGEVOLAZIONI (Benefici) – Agevolazioni cd. prima casa – Accordo tra coniugi in sede di separazione – Trasferimento del bene ad un terzo – Decadenza dall’agevolazione – Esclusione – Fondamento – Art. 19, della L. 06/03/1987, n. 74 – Art. 159 c.c. – D.P.R. 26/04/1986, n. 131»


Riscossione coattiva – Espropriazione forzata


Fase anteriore all’inizio di plurime esecuzioni forzate di crediti tributari fondate sul medesimo titolo esecutivo. Le regole per la difesa del contribuente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 10668 del 17 aprile 2019: «RISCOSSIONE DELLE IMPOSTE – ESECUZIONE FORZATA – Cumulo dei mezzi di espropriazione – Credito tributario – Impiego fruttuoso degli strumenti processuali volti alla soddisfazione coattiva del credito – Manifestazione da parte dell’agente di riscossione dell’intenzione di avviare ulteriori processi esecutivi – Esecuzione forzata non ancora iniziata – Estensione della regola sottesa nell’art. 483 c.p.c. – Fondamento – Conseguenze – Fattispecie – Artt. 483 e 553 c.p.c. – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546»

Pignoramento presso terzi: impugnabile presso le Commissioni Tributarie qualora si deduca l’inesistenza/nullità della notifica della cartella di pagamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 31090 del 28 novembre 2019: «CONTENZIOSO TRIBUTARIO – RISCOSSIONE DELLE IMPOSTE – Riscossione coattiva – Espropriazione forzata – Pignoramento dei crediti vantati dal debitore esecutato nei confronti di terzi – Omessa o invalida notifica della cartella di pagamento o di altro atto prodromico – Opposizione agli atti esecutivi – Ammissibilità – Organo competente – Giurisdizione del Giudice Tributario – Sussistenza – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 57, del D.P.R. 29/09/1973, n. 602 – Art. 72-bis, del D.P.R. 29/09/1973, n. 602»


Associazioni non riconosciute – Responsabilità tributaria di chi agisce per l’associazione


Associazione non riconosciuta. Il legale rappresentante risponde comunque per i debiti fiscali dell’ente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 19982 del 24 luglio 2019: «ASSOCIAZIONI E FONDAZIONI – Associazioni non riconosciute (Associazioni di mutuo soccorso) – Rapporti esterni – Rappresentanza – Avviso di accertamento nei confronti di associazione non riconosciuta – Cartella di pagamento emessa nei confronti del legale rappresentante – Legittimità – Fondamento – Art. 19, comma 3, del D.Lgs. 31/12/1992, n. 546 – Artt. 60 e 62, del D.P.R. 29/09/1973, n. 600 – Art. 36 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento»


Prassi


Regolarità del rilascio del visto di conformità sulle dichiarazioni


Visto di conformità. Confermato l’obbligo di identità soggettiva tra chi lo rilascia e chi predispone e trasmette la dichiarazione

Risoluzione dell’Agenzia delle Entrate n. 99 E del 29 novembre 2019: «RISCOSSIONE – COMPENSAZIONE – VISTO DI CONFORMITÀ – Individuazione dei soggetti legittimati ad apporre il visto di conformità – Obbligo di identità soggettiva tra chi appone il visto di conformità e chi trasmette la dichiarazione – Conseguenze in caso di irregolarità del visto – Artt. 35, comma 3 e 39, comma 1, del D.Lgs. 09/07/1997, n. 241 – Art. 1, comma 574, della L. 27/12/2013, n. 147 – Art. 10, comma 1, lettera a), del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Art. 23 del D.M. 31/05/1999, n. 164»


Cessione d’azienda – Distinzione dalla cessione di singoli beni


Aggiudicazione all’asta giudiziaria di lotto composto da beni materiali e immateriali finalizzati alla produzione e commercializzazione di prodotti per la casa: le condizioni per la qualificazione come trasferimento di un complesso aziendale

Risposta ad interpello – Agenzia delle Entrate – n. 432 del 25 ottobre 2019: «IMPOSTA DI REGISTRO – Applicazione dell’imposta – Interpretazione degli atti – Atti negoziali – Pluralità di beni appartenenti alla stessa azienda – Atto di trasferimento a seguito di aggiudicazione all’asta giudiziaria – Cessione di singoli beni o dell’azienda – Cessione d’azienda quando sussiste una cessione di beni strumentali idonei, nel loro complesso e nella loro interdipendenza, all’esercizio d’impresa – Affermazione – Art. 2, comma 3, lett. b), del D.P.R. 26/10/1972, n. 633 – Artt. 20, 23 e 40, del D.P.R. 26/04/1986, n. 131 – Art. 2555 c.c.»


Non costituisce cessione di ramo d’azienda il trasferimento del solo pacchetto clienti

Risposta ad interpello – Agenzia delle Entrate – n. 466 del 4 novembre 2019: «IVA (Imposta sul valore aggiunto) – Cessione di beni – Cessione d’azienda – Caratteri – Qualificazione giuridico-tributaria dell’operazione di cessione del portafoglio clienti – Configurabilità di cessione di un ramo di azienda – Esclusione – Cessione di singolo bene (costituito dalla lista clienti) – Fondamento – Art. 2, del D.P.R. 26/10/1972, n. 633 – Art. 2555 c.c.»


Accordi di separazione e divorzio – Agevolazioni ex art. 19 della L. n. 74/1987


Il trattamento di esenzione da imposte per gli atti di trasferimento relativi a separazione e divorzio tra soggetti stranieri

Studio n. 148-2019/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 17 ottobre 2019


Legislazione


Cessazione d’ufficio della partita IVA


Chiusura d’ufficio delle partite IVA inattive: criteri e modalità

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2019, prot. n. 1415522/2019: «Chiusura d’ufficio delle partite IVA inattive ai sensi dell’articolo 35, comma 15-quinquies del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, come modificato dall’articolo 7-quater del decreto-legge del 22 ottobre 2016 n. 193 convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225»


Trasmissione telematica delle spese sanitarie e veterinarie – Dati al Sistema TS per le “precompilate 2020”


Spese sanitarie sostenute dalle persone fisiche a partire dal 1° gennaio 2019. Invio al Sistema TS dei dati delle spese sanitarie anche per biologi ed iscritti negli Albi delle professioni sanitarie tecniche, della riabilitazione e della prevenzione

Decreto del Ministero dell’Economia e delle Finanze del 22 novembre 2019: «Individuazione di ulteriori soggetti tenuti alla trasmissione, al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazioni fiscali: nuove precisazioni su impegno, sottoscrizione e conservazione

La sottoscrizione della dichiarazione da parte del contribuente e del sostituto d’imposta è un elemento essenziale del modello che deve essere conservato da tali soggetti. Analoga previsione non ricorre, invece, per il modello conservato dal soggetto incaricato della trasmissione, il quale è tenuto a conservare la “copia” della dichiarazione trasmessa, in luogo dell’“originale” sottoscritto e conservato dal contribuente e dal sostituto d’imposta. Da quanto precede discende che la dichiarazione – trasmessa telematicamente all’Agenzia delle entrate – può essere messa a disposizione del contribuente su una piattaforma internet o inviata al suo indirizzo di posta elettronica, ordinaria ovvero certificata, previa “specifica richiesta” sottoscritta dal contribuente medesimo. Peraltro, la messa a disposizione della copia della dichiarazione su una piattaforma internet è già stata esplicitamente consentita nella risposta ad interpello n. 97 pubblicata il 6 dicembre 2018. Si ritiene, inoltre, che la scelta fra l’invio per posta elettronica ordinaria ovvero certificata possa essere lasciata alla libera determinazione delle parti. Questo il chiarimento fornito dall’Agenzia delle entrate con la risposta ad interpello n. 518 del 12 dicembre 2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 518 del 12 dicembre 2019, con oggetto: DICHIARAZIONI FISCALI – Presentazione telematica– Intermediari telematici – Impegno alla trasmissione – Obblighi di conservazione e sottoscrizione – Obblighi formali “post dichiarazione” – Obbligo di rilascio dei documenti telematici trasmessi – Consegna dichiarazione trasmessa per via telematica – Articolo 3, commi 6, secondo periodo e 6-bis del D.P.R. 22/07/1998, n. 322


I documenti di prassi richiamati


Consegna per via telematica delle dichiarazioni fiscali da parte del soggetto intermediario al contribuente. Anche per mezzo do piattaforma internet dello studio professionale

Risposta ad interpello – Agenzia delle Entrate – n. 97 del 6 dicembre 2018, con oggetto: DICHIARAZIONI FISCALI – Consegna delle dichiarazioni fiscali ai contribuenti da parte degli intermediari – Adozione di modalità telematiche – Utilizzo di modalità telematiche per il rilascio al contribuente della dichiarazione trasmessa e della relativa comunicazione di ricezione, in luogo della consegna fisica e/o manuale – Procedure Ammesse – Possibilità di scaricare le dichiarazioni da un’apposita area riservata della piattaforma internet dello studio professionale


Vedi anche, circolare dell’Agenzia delle Entrate n. 14 del 9 maggio 2013, par. 7.2, secondo cui: “la copia della dichiarazione e del relativo prospetto di liquidazione, sottoscritti dal soggetto che ha apposto il visto, possono essere consegnati direttamente su supporto informatico ovvero in modalità telematica ai contribuenti che abbiano sottoscritto specifica richiesta. In caso di consegna in modalità telematica, la stessa dovrà essere effettuata con sistemi che prevedano, attraverso l’utilizzo di credenziali di accesso qualificate e rilasciate di persona, l’identificazione certa e preventiva del contribuente, ferma restando l’osservanza generale delle misure di sicurezza previste dalla normativa vigente in materia di protezione dei dati personali (decreto legislativo 30giugno 2003, n. 196).”.


La conservazione anche su supporto informatico delle copie delle dichiarazioni trasmesse in qualità di sostituto d’imposta è correttamente effettuata senza necessità di riprodurre la sottoscrizione del contribuente

Risoluzione dell’Agenzia delle Entrate n. 194 del 30 luglio 2009, con oggetto: DICHIARAZIONI FISCALI – Conservazione delle copie delle dichiarazioni trasmesse dal sostituto d’imposta che presta assistenza fiscale ai propri dipendenti – Modalità di assolvimento – Articolo 9-bis, D.P.R. n. 322 del 1998


Archiviazione elettronica delle copie delle dichiarazioni e di altri documenti rilevanti ai fini tributari da parte dei commercialisti: non sussiste l’obbligo di sottoscrizione da parte del contribuente delle copie conservate dall’incaricato su supporti informatici

Risoluzione dell’Agenzia delle Entrate n. 354 dell’8 agosto 2008, con oggetto: DICHIARAZIONI FISCALI – Incaricati della trasmissione delle dichiarazioni – Presentazione telematica delle dichiarazioni – Conservazione delle copie delle dichiarazioni – Obbligo di sottoscrizione da parte del contribuente delle copie conservate dall’incaricato su supporti informatici – Insussistenza – Art. 3, comma 9-bis, del D.P.R. 22/07/1998, n. 322


Le istruzioni per la conservazione su supporti informatici, in alternativa al supporto cartaceo, delle copie delle dichiarazioni e degli altri documenti inviati dai C.A.F. all’Amministrazione finanziaria

Risoluzione dell’Agenzia delle Entrate n. 298 del 18 ottobre 2007, con oggetto: DICHIARAZIONI FISCALI – Conservazione su supporti informatici delle copie delle dichiarazioni da parte dei CAF – Adempimenti correlati e termine per l’invio dell’impronta dell’archivio informatico 


Vedi anche, circolare dell’Agenzia delle Entrate n. 6 del 25 gennaio 2002, che consente, in alternativa alla conservazione delle dichiarazioni cartacee, di “tenere memoria delle dichiarazioni presentate su supporti informatici. In tal caso è fatto obbligo al contribuente di riprodurre la dichiarazione su modello cartaceo qualora l’Amministrazione finanziaria, in sede di controllo, ne faccia richiesta.”


Flat tax per i pensionati che dall’estero trasferiscono la residenza nei comuni colpiti dai recenti eventi sismici

L’articolo 9-ter, del decreto-legge 24 ottobre 2019, n. 123, introdotto nel corso della conversione in legge (di seguito riportato), estende ai comuni con popolazione non superiore ai 3.000 abitanti colpiti dagli eventi sismici del 24 agosto e del 26 e del 30 ottobre 2016, nonché del 18 gennaio 2017, il regime opzionale previsto per le persone fisiche, titolari dei redditi da pensione, che trasferiscono in Italia la propria residenza in uno dei comuni appartenenti al territorio del Mezzogiorno con popolazione non superiore ai 20.000 abitanti introdotto dall’articolo 1, comma 273, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019).

Si ricorda, che l’articolo 5-bis, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 864), ha modificato il regime fiscale opzionale, che prevede l’applicazione di un’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento, introdotto dalla legge di bilancio 2019 per i titolari di pensione che trasferiscono la residenza dall’estero nei piccoli comuni del Mezzogiorno, con popolazione non superiore a 20mila abitanti. Con una prima modifica (comma 1, lettera a)) si novella il comma 1 dell’articolo 24-ter («Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno») del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) al fine di espungere dal regime agevolato i redditi «percepiti da fonte estera». Per effetto delle norme in esame, rimangono assoggettati a tassazione opzionale al 7 per cento i redditi di qualunque categoria prodotti all’estero, individuati secondo i criteri reciproci a quelli previsti dal TUIR per rilevare i redditi prodotti nel territorio dello Stato. Con una seconda modifica (comma 1, lettera b)) si allunga da cinque a nove il numero di periodi di imposta in cui l’opzione è efficace (articolo 24-ter, comma 4 TUIR).

Ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.

Si ricorda, inoltre, che le modalità applicative del regime, ante modifiche, sono state individuate dall’Agenzia delle Entrate nel Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019 (in “Finanza & Fisco” n. 14-15/2019, pag. 693).

L’articolo 9-ter, del Decreto Sisma in esame dispone ora, che anche le persone fisiche titolari dei redditi da pensione erogati da soggetti esteri che trasferiscono in Italia la propria residenza in uno dei comuni con popolazione non superiore ai 3.000 abitanti colpiti dagli eventi sismici del 24 agosto e del 26 e del 30 ottobre 2016, nonché del 18 gennaio 2017 (allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189), possono optare per il regime fiscale opzionale d’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento.


Il testo dell’articolo 9-ter del decreto-legge 24 ottobre 2019, n. 123, approvato in via definitiva dal Senato

Art. 9-ter.
(Modifica all’articolo 24-ter del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917)

1. All’articolo 24-ter, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dopo le parole: “non superiore a 20.000 abitanti,” sono inserite le seguenti: “e in uno dei comuni con popolazione non superiore a 3.000 abitanti compresi negli allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229,”.


Il decreto-legge sisma “convertito” proroga l’esenzione dall’IMU per i fabbricati dei comuni colpiti dal sisma del 20 e 29 maggio 2012


L’articolo 9-vicies quinquies, del decreto-legge 24 ottobre 2019, n. 123 (di seguito riportato), introdotto nel corso della conversione in legge, proroga fino alla definitiva ricostruzione e agibilità, e comunque non oltre il 31 dicembre 2020, il termine per l’esenzione dall’applicazione dell’imposta municipale propria (IMU) per gli immobili distrutti od oggetto di ordinanze sindacali di sgombero nei comuni delle regioni colpiti dal sisma del 2012.

Nel dettaglio, il comma 1 proroga sino alla definitiva ricostruzione e agibilità, e comunque non oltre il 31 dicembre 2020, il termine per l’esenzione dall’applicazione dell’imposta municipale propria (IMU) per gli immobili distrutti od oggetto di ordinanze sindacali di sgombero nei comuni delle regioni colpiti dal sisma del 2012.

Si ricorda che l’art. 1, comma 985, della legge n. 145 del 2018 ha differito l’esenzione IMU fino al 31 dicembre 2019 per i Comuni dell’Emilia Romagna. Con l’art. 26-bis del D.L. 18/04/2019, n. 32, conv., con mod., dalla L. 14/06/2019, n. 55 la medesima proroga è stata disposta per i Comuni della Lombardia e del Veneto

I comuni interessati dalla proroga dell’esenzione sono:

  • i comuni di Lombardia e Veneto individuati ai sensi dell’articolo 1, comma 1, del decreto-legge n. 74 del 2012 e dall’articolo 67-septies del decreto-legge n. 83 del 2012, eventualmente ridotti nel perimetro dai Presidenti delle regioni in qualità di Commissari delegati (ai sensi dell’articolo 2-bis, comma 43, secondo periodo del decreto-legge n. 148 del 2017), in considerazione dell’effettivo avanzamento dell’opera di ricostruzione;
  • i comuni della regione Emilia-Romagna interessati dalla proroga dello stato d’emergenza al 2020 disposta dall’articolo 2-bis, comma 44, del decreto-legge 16 ottobre 2017, n. 148.

Nello specifico, i comuni interessati di Lombardia e Veneto sono elencati nel decreto del Ministro dell’economia e delle finanze 1º giugno 2012, richiamato dall’articolo 1 del decreto-legge n. 74 del 2012, in cui è disciplinata la sospensione dei termini per gli adempimenti degli obblighi tributari. Tale elenco ministeriale è stato integrato dall’articolo 67-septies del decreto-legge n. 83 del 2012, a favore dei territori dei comuni di Ferrara, Mantova, nonché, ove risulti l’esistenza del nesso causale tra i danni e gli indicati eventi sismici, dei comuni di Castel d’Ario, Commessaggio, Dosolo, Pomponesco, Viadana, Adria, Bergantino, Castelnovo Bariano, Fiesso Umbertiano, Casalmaggiore, Casteldidone, Corte de’ Frati, Piadena, San Daniele Po, Robecco d’Oglio, Argenta. Il citato D.M. 1° giugno 2012 elenca anche i comuni della regione Emilia–Romagna colpiti dal sisma del 2012 e interessati dalla esenzione IMU ivi prevista, il cui perimetro è stato ridotto con l’articolo 2-bis, comma 43, del decreto-legge n. 148 del 2017 a far data dal 2 gennaio 2019. Per quanto riguarda il perimetro dei comuni della regione Emilia–Romagna a far data dal 2 gennaio 2019, esso è stato delimitato ai seguenti comuni: Bastiglia, Bomporto, Bondeno, Camposanto, Carpi, Cavezzo, Cento, Concordia sulla Secchia, Crevalcore, Fabbrico, Ferrara, Finale Emilia, Galliera, Guastalla, Luzzara, Medolla, Mirandola, Novi di Modena, Pieve di Cento, Poggio Renatico, Ravarino, Reggiolo, Rolo, San Felice sul Panaro, San Giovanni in Persiceto, San Possidonio, San Prospero, Soliera, Terre del Reno, Vigarano Mainarda (articolo 2-bis, comma 43 del decreto-legge n. 147 del 2018). L’articolo 2-bis, comma 43, del D.L. 148/2017, oltre ad aver ridotto il perimetro dei comuni dell’Emilia– Romagna colpiti dal sisma del 2012 ha previsto, inoltre, che i Presidenti delle regioni interessate dal sisma del 2012, in qualità di commissari delegati, possano procedere con propria ordinanza, valutato l’effettivo avanzamento dell’opera di ricostruzione, per ridurre il perimetro dei comuni interessati dalla proroga dello stato di emergenza e della relativa normativa emergenziale.


Il testo dell’articolo 9-vicies quinquies del decreto-legge 24 ottobre 2019, n. 123, approvato in via definitiva dal Senato

 Articolo 9-vicies quinquies
(Proroga dell’esenzione dall’IMU per i fabbricati dei comuni colpiti dal sisma del 20 e 29 maggio 2012)

1. Per i comuni delle regioni Lombardia e Veneto di cui all’articolo 1, comma 1, del decreto-legge 6 giugno 2012, n. 74, convertito, con modificazioni, dalla legge 1° agosto 2012, n. 122, e all’articolo 67-septies del decreto-legge 22 giugno 2012, n. 83, convertito, con modificazioni, dalla legge 7 agosto 2012, n. 134, come eventualmente rideterminati dai Commissari delegati ai sensi dell’articolo 2-bis, comma 43, secondo periodo, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172, e per i comuni della regione Emilia-Romagna interessati dalla proroga dello stato d’emergenza di cui all’articolo 2-bis, comma 44, del decreto-legge n. 148 del 2017, convertito, con modificazioni, dalla legge n. 172 del 2017, l’esenzione dall’applicazione dell’imposta municipale propria prevista dal secondo periodo del comma 3 dell’articolo 8 del decreto-legge n. 74 del 2012, convertito, con modificazioni, dalla legge n. 122 del 2012, è prorogata fino alla definitiva ricostruzione e agibilità dei fabbricati interessati e comunque non oltre il 31 dicembre 2020.

2. Agli oneri derivanti dal comma 1 del presente articolo, pari a 14,4 milioni di euro per l’anno 2020, si provvede mediante utilizzo delle risorse di cui all’articolo 2, comma 107, della legge 24 dicembre 2007, n. 244.


Ultima chiamata per “Rottamazione-ter” e “Saldo e stralcio” delle cartelle. Rata entro il 9 dicembre, chi non paga perde i benefici

Ultima chiamata per pagare la rata della “Rottamazione-ter” e del “Saldo e stralcio”. I contribuenti che hanno aderito ai due provvedimenti di definizione agevolata delle cartelle hanno tempo fino a lunedì 9 dicembre, grazie alla possibilità di avvalersi della cosiddetta tolleranza per i versamenti effettuati in ritardo.

La tolleranza di 5 giorni, prevista dalla  legge n. 136/2018 (articolo 3 del decreto-legge 23 ottobre 2018, n. 119, conv., con mod., dalla legge 17 dicembre 2018, n. 136) ha di fatto spostato il termine del 2 dicembre per i pagamenti (già posticipato rispetto a quello iniziale del 30 novembre che cadeva di sabato) al 7 dicembre che, coincidendo nuovamente con il sabato, fa slittare la scadenza a lunedì prossimo.

Si tratta di un appuntamento molto importante perché il mancato, insufficiente o tardivo pagamento della rata determina l’inefficacia della definizione agevolata, il debito non potrà essere più rateizzato e l’Agente della riscossione dovrà riprendere le azioni di recupero.

Rientrano nel “Saldo e stralcio” (Legge n. 145/2018) i contribuenti persone fisiche che versano in una situazione di grave e comprovata difficoltà economica (ISEE del nucleo familiare inferiore a 20 mila euro). Per questa tipologia di agevolazione è previsto il pagamento nella misura che varia dal 16 al 35% dell’importo dovuto, già scontato di sanzioni e interessi. La “Rottamazione-ter” (Decreto Legge n. 119/2018) prevede invece l’annullamento esclusivamente delle sanzioni e degli interessi di mora.

Come e dove pagare

Per effettuare il pagamento non è necessario andare agli sportelli di Agenzia delle entrate-Riscossione. I contribuenti hanno a disposizione molteplici canali, inclusi quelli telematici che consentono di procedere al versamento a qualsiasi ora del giorno, anche di sabato e domenica quando i tradizionali uffici sono chiusi.
In particolare, si può pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, agli sportelli di Agenzia delle entrate-Riscossione, sul portale


www.agenziaentrateriscossione.gov.it


e con l’App Equiclick tramite la piattaforma PagoPa. Infine, è possibile pagare mediante compensazione con i crediti commerciali non prescritti, certi liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.
Per il pagamento si devono utilizzare i bollettini Rav contenuti nella “Comunicazione delle somme dovute” inviata da Agenzia delle entrate-Riscossione insieme al piano complessivo dei pagamenti. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 dicembre 2019)


Decreto in materia fiscale, oggi il voto di fiducia

In aula della Camera dei Deputati il voto sulla questione di fiducia posta ieri dal Governo sull’approvazione, senza emendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili (A. C. 2220-A/R​), nel testo predisposto dalla Commissione a seguito del rinvio deliberato dall’Assemblea. Le dichiarazioni di voto alle 18, dalle 19,30 l’appello nominale

Link al testo del decreto-legge comprendente le modificazioni apportate in sede referente dalla commissioni


Spese sanitarie sostenute dalle persone fisiche a partire dal 1° gennaio 2019. Invio al Sistema TS dei dati delle spese sanitarie anche per biologi ed iscritti negli Albi delle professioni sanitarie tecniche, della riabilitazione e della prevenzione

Pubblicato nella Gazzetta Ufficiale il decreto MEF del 22 novembre 2019 che dispone l’invio al Sistema TS dei «dati delle spese sanitarie sostenute dalle persone fisiche a partire dal 1° gennaio 2019, diverse da quelle già previste dall’art. 3, comma 3, del decreto legislativo 21 novembre 2014, n. 175» da parte dei professionisti iscritti nell’Albo della professione sanitaria di assistente sanitario, nell’Albo dei biologi e negli Albi afferenti le professioni sanitarie tecniche, della riabilitazione e della prevenzione.


Di seguito, l’elenco dei professionisti interessati dal citato decreto MEF del 22/11/2019:

a) gli iscritti all’albo della professione sanitaria di tecnico sanitario di laboratorio biomedico;

b) gli iscritti all’albo della professione sanitaria di tecnico audiometrista;

c) gli iscritti all’albo della professione sanitaria di tecnico audioprotesista;

d) gli iscritti all’albo della professione sanitaria di tecnico ortopedico;

e) gli iscritti all’albo della professione sanitaria di dietista;

f) gli iscritti all’albo della professione sanitaria di tecnico di neurofisiopatologia;

g) gli iscritti all’albo della professione sanitaria di tecnico fisiopatologia cardiocircolatoria e perfusione cardiovascolare;

h) gli iscritti all’albo della professione sanitaria di igienista dentale;

i) gli iscritti all’albo della professione sanitaria di fisioterapista;

j) gli iscritti all’albo della professione sanitaria di logopedista;

k) gli iscritti all’albo della professione sanitaria di podologo;

l) gli iscritti all’albo della professione sanitaria di ortottista e assistente di oftalmologia;

m) gli iscritti all’albo della professione sanitaria di terapista della neuro e psicomotricità dell’età evolutiva;

n) gli iscritti all’albo della professione sanitaria di tecnico della riabilitazione psichiatrica;

o) gli iscritti all’albo della professione sanitaria di terapista occupazionale;

p) gli iscritti all’albo della professione sanitaria di educatore professionale;

q) gli iscritti all’albo della professione sanitaria di tecnico della prevenzione nell’ambiente e nei luoghi di lavoro;

r) gli iscritti all’albo della professione sanitaria di assistente sanitario;

s) gli iscritti all’albo dei biologi.


Pertanto, oltre ai soggetti obbligati dall’anno 2015 (farmacie, strutture specialistiche pubbliche e private accreditate, gli iscritti all’ordine dei medici chirurghi e odontoiatri) e quelli obbligati dall’anno 2016 (strutture autorizzate ai sensi dell’ articolo 8-ter D.Lgs. 502/1992 e strutture autorizzate alla vendita al dettaglio dei medicinali veterinari ai sensi dell’articolo 70, comma 2, D.Lgs 193/2006, parafarmacie, ottici, iscritti agli albi professionali degli psicologi, infermieri, ostetrici, medici veterinari, tecnici sanitari di radiologia medica), a partire dal 2019 sono tenuti all’invio dei dati di spesa sanitaria privata anche:

  • le strutture della sanità militare;
  • la farmacia assistenziale dei mutilati e invalidi di guerra e del lavoro (ANMIG);
  • gli iscritti all’albo dei biologi;
  • gli iscritti ai nuovi Albi delle professioni sanitarie:
    • Tecnico sanitario di laboratorio biomedico;
    • Tecnico audiometrista;
    • Tecnico audioprotesista;
    • Tecnico ortopedico;
    • Dietista;
    • Tecnico di neurofisiopatologia;
    • Tecnico fisiopatologia cardiocircolatoria e perfusione cardiovascolare;
    • Igienista dentale;
    • Fisioterapista;
    • Logopedista;
    • Podologo;
    • Ortottista e assistente di oftalmologia;
    • Terapista della neuro e psicomotricità dell’età evolutiva;
    • Tecnico della riabilitazione psichiatrica;
    • Terapista occupazionale;
    • Educatore professionale;
    • Tecnico della prevenzione nell’ambiente e nei luoghi di lavoro;
    • Assistente sanitario.

Link al decreto del Ministro dell’economia e delle finanze del 22 novembre 2019, recante: «Individuazione di ulteriori soggetti tenuti alla trasmissione, al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata», pubblicato nella Gazzetta Ufficiale n. 284 del 04/12/2019


Partita IVA. L’omessa dichiarazione per tre anni è causa di chiusura. Con raccomandata (AR) l’avviso preventivo

In attuazione dell’articolo 35, comma 15-quinquies, del D.P.R. n. 633/1972, come modificato dall’articolo 7-quater, comma 44, del decreto-legge del 22 ottobre 2016 n. 193 convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, con  provvedimento del 3 dicembre 2019, l’Agenzia delle entrate ha definito la procedura per la chiusura delle partite IVA inattive e le relative forme di comunicazione preventiva al contribuente.

In virtù del provvedimento, l’Agenzia delle entrate potrà procede d’ufficio alla chiusura delle partite IVA dei soggetti che sulla base dei dati e degli elementi in suo possesso risultano non aver esercitato, nelle tre annualità precedenti, attività di impresa ovvero attività artistiche o professionali. Naturalmente, fatti salvi i poteri di controllo e accertamento dell’amministrazione finanziaria.


Criteri e modalità di chiusura delle partite IVA


Le partite IVA, presumibilmente inattive, saranno individuate sulla base di riscontri automatizzati con le informazioni disponibili in Anagrafe Tributaria, volti a identificare i soggetti titolari di partita IVA che nelle tre annualità precedenti non hanno presentato, se dovuta, la dichiarazione IVA o dei redditi di lavoro autonomo o d’impresa.

A ciascun soggetto individuato sarà inviata la comunicazione preventiva di chiusura d’ufficio della partita IVA. La spedizione avverrà mediante lettera raccomandata con avviso di ricevimento (AR).


La difesa del contribuente


Il contribuente che ravvisi elementi non considerati o valutati erroneamente, relativamente alla comunicazione preventiva, potrà  rivolgersi, entro 60 giorni dalla sua ricezione, ad un qualsiasi ufficio territoriale dell’Agenzia delle entrate e fornire chiarimenti circa la propria posizione fiscale di soggetto attivo ai fini IVA.

Gli uffici, verificate le argomentazioni e la documentazione prodotta dal contribuente, potranno archiviare la comunicazione di chiusura della partita IVA, mantenendo il soggetto in stato di attività, oppure rigettare l’istanza con motivato diniego.

Si ritiene che il provvedimento motivato di diniego sia impugnabile davanti alle Commissioni tributarie. Nel caso in cui il contribuente abbia “dimenticato” di inviare le dichiarazioni annuali, il ricorso, naturalmente, sarà teso a dimostrare l’effettivo esercizio dell’attività.

Link al provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2019, prot. n. 1415522/2019, recante: «Chiusura d’ufficio delle partite IVA inattive ai sensi dell’articolo 35, comma 15-quinquies del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, come modificato dall’articolo 7-quater del decreto-legge del 22 ottobre 2016 n. 193 convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 22» pubblicato il 03.12.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Sconto sul prezzo d’acquisto decoder di nuova generazione. Per i venditori registrazione dal 3 dicembre 2019

Il bonus TV, con valore fino a 50 euro, è un’agevolazione per l’acquisto di televisori e decoder idonei alla ricezione di programmi trasmessi con i nuovi standard (DVBT-2 e HEVC). Il bonus consiste in uno sconto sul prezzo d’acquisto. I venditori che intendono aderire all’iniziativa, dovranno registrarsi, dal 3 dicembre 2019, al servizio disponibile nell’area riservata dell’Agenzia delle Entrate, accessibile con le credenziali Spid, Entratel/Fisconline o con la Carta nazionale dei servizi (Cns).

Il “Bonus TV” sarà disponibile a partire dal 18 dicembre 2019 e fino al 31 dicembre 2022.


A chi si rivolge

Il “Bonus TV” è disponibile per le famiglie con ISEE fino a 20 mila euro.

Modalità di accesso al bonus per i cittadini

Il bonus verrà erogato sotto forma di sconto praticato dal venditore sul prezzo del prodotto acquistato. Per ottenere lo sconto, i cittadini dovranno presentare al venditore una richiesta per acquistare una TV o un decoder beneficiando del bonus. A tal fine dovranno dichiarare di appartenere ad un nucleo familiare di fascia ISEE che non superi i 20.000 euro e che altri componenti dello stesso nucleo non abbiano già fruito del bonus. I dati raccolti saranno trattati in conformità alla normativa sulla privacy (Regolamento UE 2016/679 e D.Lgs. 196/2003 e s.m.)

Per verificare che una TV o un decoder rientrino tra i prodotti per i quali è possibile usufruire del bonus è a disposizione dei cittadini una lista di prodotti “idonei” all’indirizzo: bonustv-decoder.mise.gov.it.

(Link sito web del Ministero dello sviluppo economico: www.mise.gov.it)

Registrazione dei venditori

I venditori operanti in Italia, compresi quelli del commercio elettronico, che intendono aderire all’iniziativa, dovranno registrarsi, a partire dal 3 dicembre 2019, sulla piattaforma telematica resa disponibile dall’Agenzia delle Entrate, come indicato anche nella Guida all’uso dell’applicazione “Bonus TV” (pdf) che fornisce dettagliate istruzioni sulle procedure da seguire per la vendita dei prodotti che hanno diritto al bonus. I dati raccolti saranno trattati in conformità alla normativa sulla privacy (Regolamento UE 2016/679 e D.Lgs. 196/2003 e s.m.) 
Per i venditori operanti in Paesi dell’Unione europea diversi dall’Italia è prevista una diversa procedura di adesione all’iniziativa, che sarà disponibile nei prossimi giorni.

(Link sito web del Ministero dello sviluppo economico: www.mise.gov.it)

Risorse

Lo stanziamento complessivo previsto, per l’intero periodo 2019-2022, è di circa 150 milioni di euro.


SOMMARIO – Finanza & Fisco n. 32 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”

REGISTRATI SUBITO!


Commenti


Partecipazioni di controllo e di collegamento: il metodo del patrimonio netto
di Marco Orlandi

Il riconoscimento dei costi in misura forfettaria si scontra con l’onere della prova
di Enrico Molteni

Dall’ecobonus per le società locatrici ai criteri di interpretazione degli atti normativi. Spunti da una recente sentenza della Cassazione
di Eugenio Grimaldi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Agenzia delle entrate-Riscossione – Rappresentanza e difesa in giudizio


Ampia, ma non assoluta, la discrezionalità dell’Agenzia delle entrate-Riscossione nella scelta del difensore del libero Foro

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 30008 del 19 novembre 2019: «AGENZIA DELLE ENTRATE-RISCOSSIONE – Rappresentanza e difesa in giudizio – Obbligatorietà dell’Agenzia di avvalersi dell’Avvocatura dello Stato – Esclusione – Possibilità e condizioni per farsi difendere anche da avvocati del libero foro, oltre che dall’Avvocatura dello Stato o da dipendenti delegati – Art. 1, comma 8, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Art. 11, comma 2, del D.Lgs. 31/12/1992, n. 546 – Art. 43, quarto comma, del RD 30/10/1933, n. 1611»


  • Sezioni tributarie


Oneri e/o a costi – Prova dell’esistenza e dell’inerenza degli stessi all’attività professionale o d’impresa svolta


Accertamento analitico o analitico-induttivo. Esclusa la possibilità della deduzione percentuale dei costi. Riconoscimento in misura forfettaria in base dei ricavi solo nell’induttivo “puro”

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 28322 del 5 novembre 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Criteri – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza – Metodo analitico o analitico presuntivo – Deduzione in misura percentuale forfettaria dei costi di produzione come nei casi di accertamento induttivo “puro” – Esclusione – Conseguenze – Costi deducibili – Onere probatorio a carico del contribuente – Art. 39, comma 2, lett. d), del D.P.R. 29/09/1973, n. 600 – Art. 109, del D.P.R. 22/12/1986, n. 917 – Art. 2697 c.c.»


Detrazione per la riqualificazione energetica di immobili esistenti relativi all’impresa


L’ecobonus spetta anche per immobili affittati a terzi da società

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 29164 del 12 novembre 2019: «IMPOSTE SUI REDDITI – “Bonus” per spese di riqualificazione energetica – Detrazione del 55 per cento prevista dall’art. 1, commi 344 e ss., della legge n. 296 del 2006 (finanziaria 2007) per i lavori di riqualificazione energetica sugli edifici – Detrazioni per immobili esistenti relativi all’impresa – Lavori su immobile non direttamente impiegato dall’impresa per l’esercizio dell’attività – Interventi di riqualificazione energetica eseguiti sugli immobili affittati da parte di società di locazione – Applicabilità dell’agevolazione – Art. 1, commi da 344 a 349, della L. 27/12/2006, n. 296 – D.M. 19/02/2007 • AMMINISTRAZIONE FINANZIARIA – Agenzia delle Entrate – Attività di interpretazione – Circolari, risoluzioni, pareri e istruzioni in materia tributaria – Natura – Mero parere – Efficacia vincolante – Esclusione • FONTI DEL DIRITTO – Interpretazione degli atti normativi – Letterale – Criterio prioritario – Ricorso al criterio sussidiario dell’interpretazione storica e logica – Inammissibilità – Fattispecie in tema di interpretazione di norma individuatrice dei destinatari della detrazione del 55 per cento prevista dall’art. 1, commi 344 e ss., della legge n. 296 del 2006 per i lavori di riqualificazione energetica sugli edifici»


Accertamenti e controlli – Diritti e garanzie del contribuente


Mancato rispetto del termine dilatorio di 60 giorni previsto dallo Statuto. Per la nullità dell’atto impositivo non serve la prova di resistenza

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 23900 del 25 settembre 2019: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Contenuto della sentenza – Vizi di motivazione – Motivazione apparente – Rimessione all’interprete per l’integrazione della sentenza – Esclusione – Conseguenze – Art. 132 c.p.c. – Art. 360 c.p.c. – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 111 Cost. • AVVISO DI ACCERTAMENTO – Accertamento tributario – Verifiche fiscali (accesso, ispezione o verifica nei locali destinati all’esercizio dell’attività) – Rispetto del termine dilatorio – Necessità -Tributi armonizzati – Sanatoria per raggiungimento dello scopo – Esclusione – Prova di “resistenza” – Necessità -Esclusione – Fondamento – Art. 12, comma 7, della L. 27/07/2000, n. 212 – Artt. 97 Cost.»


Omesso contraddittorio preventivo: quando occorre la prova di “resistenza”

Corte Suprema di Cassazione – Sezione V Civile – Sentenza n. 701 del 15 gennaio 2019: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – Accertamento tributario – Verifiche fiscali (accesso, ispezione o verifica nei locali destinati all’esercizio dell’attività) – Rispetto del termine dilatorio – Necessità – Tributi armonizzati – Applicazione dei principi comunitari di effettività e di equivalenza – Sanatoria per raggiungimento dello scopo – Esclusione – Prova di “resistenza” – Necessità – Esclusione – Fondamento – Art. 12, comma 7, della L. 27/07/2000, n. 212 – Artt. 97 e 111 Cost. – Artt. 41 e 47 CDFUE»


Sospensione e l’annullamento di procedure di recupero coattivo


Istanza di sospensione immediata della procedura cautelare/esecutiva. La mancata risposta entro 220 giorni costituisce motivo sufficiente a determinare l’annullamento del diritto del credito

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 28354 del 5 novembre 2019: «RISCOSSIONE – Riscossione delle somme iscritte a ruolo – Disposizioni per la sospensione e l’annullamento di procedure di recupero coattivo – Sospensione della riscossione ad iniziativa del debitore – Sospensione della procedura cautelare/esecutiva – Disciplina previgente alle modifiche apportate dall’art. 1 del D.Lgs. 24/09/2015, n. 159 – Istanza del contribuente per sospendere le procedure di riscossione – Mancata risposta nel termine di 220 giorni di cui all’art. 1, comma 540 legge n. 228/2012 (nella specie, istanza presentata il 20.03.2013) – Effetti – Annullamento delle somme contestate – Art. 1, commi da 537 a 543, della L. 24/12/2012, n. 228 (Legge di stabilità 2013) – Artt. 29 e 30, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – D.P.R. 29/09/1973, n. 602»


Natura ordinatoria del termine per il deposito dell’istanza di sospensione presso l’organo giurisdizionale innanzi al quale pende la liti fiscale


Definizione agevolata delle controversie tributarie ex art. 6, D.L. n. 119/2018 e sospensione del processo: non è perentorio il termine del 10 giugno 2019

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 29790 del 15 novembre 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie – Processo tributario – Sospensione dei giudizi – Termini – Natura del termine ex art. 6, comma 10, del DL n. 119/2018 per il deposito, in cancelleria, della domanda di definizione agevolata, al fine di ottenere la sospensione del processo tributario per ottenere l’effetto sospensivo fino al 31 dicembre 2020 – Natura perentoria – Esclusione – Fondamento – Ragioni – Conseguenze – Accoglimento di istanza di sospensione avanzata dai contribuenti il 23 ottobre 2019 – Art. 6, comma 10, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Art. 152 c.p.c.»


Prassi


Trasmissione telematica dei dati dei corrispettivi giornalieri


Fatture elettroniche e corrispettivi telematici. L’Agenzia delle entrate mette nero su bianco le modalità di certificazione delle prestazioni di servizio rese da ristoranti e alberghi

Risposta ad interpello – Agenzia delle Entrate – n. 486 del 14 novembre 2019: «IVA (Imposta sul valore aggiunto) – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Certificazione dei corrispettivi relativi alle prestazioni di servizio rese da ristoranti e alberghi – Modalità – Art. 2, del D.Lgs. 05/08/2015, n. 127 – Art. 22, del D.P.R. 26/10/1972, n. 633»


Registratori telematici e pagamento mediante ticket restaurant. Istruzioni per la gestione dei “corrispettivi non riscossi” a seguito di somministrazione di alimenti e bevande

Risposta ad interpello – Agenzia delle Entrate – n. 419 del 23 ottobre 2019: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri – Attività di ristorazione – Somministrazioni di alimenti e bevande effettuate dai pubblici esercizi – Pagamento con buoni pasto (ticket restaurant) di cui al D.M. 07/06/2017, n. 122 – Istruzioni per la gestione dei “corrispettivi non riscossi” -Art. 2, del D.Lgs. 05/08/2015, n. 127 – Artt. 6 e 22, del D.P.R. 26/10/1972, n. 633»


La soluzione tecnica per indicare la ventilazione dell’IVA sugli e-corrispettivi

Risposta ad interpello – Agenzia delle Entrate – n. 420 del 23 ottobre 2019: «IVA (Imposta sul valore aggiunto) -SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri – Ventilazione dei corrispettivi – Codifiche per poter indicare i corrispettivi “ventilati” – Art. 2, del D.Lgs. 05/08/2015, n. 127 – Art. 22, del D.P.R. 26/10/1972, n. 633»


Accordi di separazione e divorzio – -Agevolazioni ex art. 19 della L. n. 74/1987


Senza limiti di tempo il trattamento fiscale di favore dei trasferimenti nella soluzione della crisi del matrimonio

Risposta ad interpello – Agenzia delle Entrate – n. 493 del 25 novembre 2019: «ESENZIONI ED AGEVOLAZIONI -IMPOSTA DI REGISTRO – IMPOSTA DI BOLLO – Accordi di separazione e divorzio – Trasferimenti immobiliari -Agevolazioni ex art. 19 della L. n. 74/1987 – Atto di trasferimento esecutivo dell’accordo stipulato trascorsi oltre cinque anni tra la data del decreto di omologa del Tribunale – Possibilità di applicazione dell’agevolazione in caso di mancata previsione da parte del giudice di termini perentori ed essenziali a beneficio delle parti o dei figli – Accordo disciplinante il trasferimento della nuda proprietà di immobile – “Naturale” ricongiungimento dei diritti reali nella piena proprietà nelle more della esecuzione dell’accordo – Mutamento dei dati catastali degli immobili oggetto di trasferimento rispetto a quelli indicati nell’accordo – Irrilevanza sempre che sia dimostrabile che si tratta dei medesimi beni immobili»


Indennità giornaliera di malattia e all’indennità di degenza ospedaliera per gli iscritti alla Gestione separata


Co.co.co. e lavoratori autonomi con partita IVA. Prime istruzioni sull’ampliamento della malattia e degenza ospedaliera

Circolare INPS – Direzioni Centrali Ammortizzatori Sociali, Entrate e Recupero Crediti, Organizzazione e Sistemi Informativi – n. 141 del 19 novembre 2019: «INPS – Co.co.co. – Professionisti senza cassa previdenziale – Lavoratori iscritti alla Gestione Separata di cui all’articolo 2, comma 26, legge 8 agosto 1995, n. 335, non titolari di pensione e non iscritti ad altre forme previdenziali obbligatorie – Malattia e degenza ospedaliera – Ampliamento delle tutele – Nuovi requisiti e importi – Art. 2-bis del D.Lgs. 15/06/2015, n. 81, inserito dall’art. 1, comma 1, lett. b), del D.L. 03/09/2019, n. 101, conv., con mod., dalla L. 02/11/2019, n. 128»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Un “impegno” per i nuovi poveri in giacca e cravatta


Emendamenti di Commissione relativi al Disegno di legge di bilancio (A.S. 1586) (link sito: www.senato.it)

G/1586 Sez I/1/2

Ostellari, Pillon, Emanuele Pellegrini


Accolto dal Governo

La Commissione,

        in sede di esame del disegno di legge recante «Bilancio di previsione dello Stato per l’anno finanziario 2020 e bilancio pluriennale per il triennio 2020-2022»,

        premesso che:

            la libera professione, come è ormai evidente a tutti, ha perso molto del proprio appeal, drasticamente falcidiata da un combinato disposto di fattori economici e sociali che ne hanno minato le fondamenta, tanto da far meritare alla categoria dei liberi professionisti in generale la nomea di “nuovi poveri”;

            pur senza drammatizzare, se da un lato appare innegabile che la categoria stia sentendo gravemente il peso della crisi economica che ha investito l’intero paese, aggravata altresì dal parallelo dispiegarsi di una crescita esponenziale della classe professionale tale da far registrare una perenne predominanza dell’offerta rispetto alla relativa domanda di servizi, sotto altro profilo risulta evidente come l’irrefrenabile aumento dei costi e degli oneri, finanche fiscali, connessi all’effettivo svolgimento dell’attività libero professionale, in uno alla progressiva crescita dei crediti insoluti, per le molteplici criticità insite nel sistema del recupero dei compensi, stia progressivamente incidendo in maniera sempre più preoccupante sulla stessa capacità reddituale di piccoli e medi professionisti, tanto da metterne in discussione la stessa permanenza nelle categorie di appartenenza;

            non a caso il recente ricorso del legislatore in più settori al parametro dell’equità e di equo compenso ha di fatto riportato l’attenzione dei più sulle ragioni del necessario equilibrio nei rapporti individuali libero professionale in merito ad una corretta rimodulazione della regola convenzionale, caratterizzata dall’accostamento della figura del professionista a quella tipica del consumatore, in ragione della sempre maggiore presenza di situazioni di potenziale sperequazione negoziale e prevaricazione campi solidale da parte del beneficiario della prestazione;

            molti professionisti, spesso in assenza di liquidità, si vedono costretti a dover rinunziare al recupero del credito a causa dei costi che la procedura comporta, in quanto non sostenibili per le fasce reddituali più basse del mondo professionale;

            su tali premesse appare evidente come una misura che gioverebbe all’intera categoria professionale, oltre che alle stesse finanze statali, risulterebbe quella di prevedere normativamente l’estensione del regime fiscale agevolato previsto per le controversie individuali di lavoro – per le quali, come è noto, vige il principio di gratuità dalle spese processuali (articolo unico legge n. 319 del 1958), salvo che per l’onere di pagamento del contributo unificato – anche alle procedure giudiziali aventi ad oggetto il recupero del credito costituito da compenso professionale;


        impegna il Governo:

            a valutare l’opportunità di estendere il regime fiscale agevolato previsto per le controversie individuali di lavoro anche alle procedure giudiziali aventi ad oggetto il recupero del credito costituito da compenso professionale.


Decreto ingiuntivo su fattura elettronica. Ammesso perché il documento e i relativi registri sono documenti informatici autentici e immodificabili


Le fatture elettroniche sono titoli idonei per l’emissione di un decreto ingiuntivo, in favore di chi le ha emesse. Esse devono ritenersi equipollenti all’estratto autentico delle scritture contabili previsto dall’art. 634, comma 2, c.p.c. te). Questo è quanto deciso dal tribunale di Verona, il 29 novembre 2019 (di seguito il testo del  provvedimento).

Vedi anche, Tribunale di Padova dell’8 agosto 2019 per un decreto ingiuntivo emesso su fatture elettroniche allegate e scaricate dall’area riservata del creditore presso il sistema SDI e allegate al ricorso in formato .xml, senza alcuna attestazione ulteriore.

Diff.: Tribunale Vicenza, 25 Ottobre 2019. Est. Genovese.


TRIBUNALE ORDINARIO DI VERONA

DECRETO INGIUNTIVO TELEMATICO PROVVISORIAMENTE ESECUTIVO


OGGETTO: PROCEDIMENTI SOMMARI – D’ingiunzione – Condizioni di ammissibilità – Prova scritta del diritto fatto valere dal creditore – Fatture elettroniche – Titolo idoneo ai fini dell’emissione del decreto – Configurabilità – Ragioni – Produzione dell’estratto autentico delle scritture contabili ex art. 634 c.p.c. – Necessità – Esclusione – Artt. 633 e 634 cod. proc. civ – Articolo 1, comma 1, lettera i), quinquies, del D.Lgs. 7 marzo 2005, n. 82 (CAD)


R.G. 10221/2019


Il Giudice dott. Massimo Vaccari,

letto il ricorso per la concessione di decreto ingiuntivo depositato da A. S.P.A. – AGENZIA PER IL LAVORO (C.F. —)

rilevato che dai documenti prodotti il credito risulta certo, liquido ed esigibile;

considerato che sussistono le condizioni previste dall’art. 633 e seguenti c.p.c. atteso che ricorrente ha dimesso quale prova scritta del credito ingiunto, relativo a prestazione di servizi, delle fatture elettroniche in formato “.xml” ed esse devono ritenersi equipollenti all’estratto autentico delle scritture contabili previsto dall’art. 634, comma 2, c.p.c.;

che a tale conclusione si perviene considerando che, nel Provvedimento n. 89757/2018, l’Agenzia delle Entrate ha fornito dettagliate indicazioni in merito al funzionamento e alle caratteristiche tecniche del Sistema di Interscambio (SDI), che gestisce la fatturazione elettronica, precisando che: «La fattura elettronica è un file in formato XML (n.d.r. eXtensible Markup Language), non contenente macroistruzioni o codici eseguibili tali da attivare funzionalità che possano modificare gli atti, i fatti o i dati nello stesso rappresentati, conforme alle specifiche tecniche di cui all’allegato A del presente provvedimento» (n.d.r. punto 1.3 del Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, prot. n. 89757/2018), nonché che: «Nel caso in cui il file della fattura sia firmato elettronicamente, il SdI effettua un controllo sulla validità del certificato di firma. In caso di esito negativo del controllo, il file viene scartato e viene inviata la ricevuta di cui al punto 2.4», cd. ricevuta di scarto (n.d.r. punto 26 del Provvedimento prot. n. 89757/2018).

Che, ancora deve evidenziarsi che l’art. 1, comma 1, lettera l), quinquies (titolato: «Definizioni») del D.Lgs. n.82/2005 così come aggiornato e recante «Codice dell’Amministrazione Digitale» (CAD), stabilisce, testualmente, che: «1. Ai fini del presente codice si intende per […] i-quinquies) duplicato informatico: il documento informatico ottenuto mediante la memorizzazione, sullo stesso dispositivo o su dispositivi diversi, della medesima sequenza di valori binari del documento originario»;

che, pertanto, il SDI genera documenti informatici autentici ed immodificabili, che non sono semplici “copie informatiche di documenti informatici” bensì “duplicati informatici”, assolutamente indistinguibili dai loro originali, potendo essere scaricati da “fonte/terzo qualificato”, come l’Agenzia delle Entrate;

che proprio in ragione delle sopra descritte caratteristiche della fattura elettronica, l’art. 1, comma 3-ter, D.Lgs. 127/2015 prevede che i soggetti obbligati ad emetterle in via esclusiva mediante il Sistema di Interscambio (di cui al comma 3°) sono esonerati dall’obbligo di annotazione nei registri di cui agli artt. 23 e 25 D.P.R. 633/1972 cosicchè per tali soggetti deve ritenersi che sia venuto meno anche l’obbligo di tenere i predetti registri, e di conseguenza gli obblighi previsti dall’art. 634 comma 2, c.p.c. ai fini dell’ottenimento del decreto ingiuntivo, poiché è illogico pensare che un’impresa debba tenere delle scritture contabili che non ha l’obbligo di utilizzare;

considerato ulteriormente che ricorrono i presupposti per ingiungere il pagamento senza dilazione ex art. 642 c.p.c.;


INGIUNGE A


 B S.R.L. , C.F. (—)

di pagare alla parte ricorrente per le causali di cui al ricorso, immediatamente:

1. la somma di euro 24372,88;

2. gli interessi come da domanda;

3. le spese di questa procedura di ingiunzione, liquidate in € 145,50 per esborsi e in euro 828,00 per compenso, oltre rimborso I.V.A. (se dovuta) e c.p.a.;


AVVERTE


il debitore ingiunto che ha diritto di proporre opposizione contro il presente decreto questo Tribunale nel termine perentorio di quaranta giorni dalla notifica e che in mancanza il decreto diverrà definitivo.

AUTORIZZA IN MANCANZA DEL DISPOSTO PAGAMENTO LA PROVVISORIA ESECUZIONE DEL PRESENTE DECRETO

Verona, 29 novembre 2019


Il Giudice
dott. Massimo Vaccari


Ammessa la falcidia dell’IVA anche nelle procedure di composizione della crisi da sovraindebitamento

La Corte Costituzionale, con sentenza n. 205 del 29 novembre 2019 (Presidente: Lattanzi, Redattore: Barbera), ha dichiarato illegittimità costituzionale parziale dell’art. 7, comma 1, terzo periodo, della legge 27 gennaio 2012, n. 3 (Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovraindebitamento), limitatamente alle parole: «all’imposta sul valore aggiunto», per violazione dell’art. 3 della Costituzione. In sostanza, dichiarando incostituzionale la parte della legge, in si nega al debitore sovraindebitato la possibilità di prospettare il pagamento parziale dell’IVA, a pena di inammissibilità del relativo ricorso, cancella dal testo del citato art. 7 le parole «all’imposta sul valore aggiunto».

Nella sentenza, la Corte ricorda che la violazione dell’art. 3 Cost. non  può escludersi muovendo dall’assunto in forza del quale la regola della falcidiabilità dell’IVA, ora ricavabile dall’art. 182-ter della legge fallimentare, costituirebbe un beneficio accordato ai debitori fallibili in deroga al principio generale dell’indisponibilità della obbligazione tributaria. L’art. 182-ter della legge fallimentare non detta, infatti, una specifica regola che in via di eccezione, deroga ad un principio generale. Costituisce, per contro, diretta espressione di una indicazione generale, altro non rappresentando che una diretta declinazione, in relazione alle pretese tributarie, della regola della falcidiabilità dei crediti privilegiati, prevista dall’art. 160, comma 2, della stessa legge in tema di concordato preventivo. Principio, quest’ultimo, che deve ritenersi espressione tipica delle procedure concorsuali, maggiori o minori, con finalità esdebitatoria, tanto da risultare replicato anche per gli strumenti di definizione anticipata delle situazioni di sovraindebitamento prevista dalla legge n. 3 del 2012.


Di seguito, il testo della sentenza della Consulta.


Il testo integrale della sentenza n. 245 del 29 novembre 2019 della Corte Costituzionale

Presidente: Lattanzi, Redattore: Barbera


OGGETTO: Fallimento e procedure concorsuali – Procedimenti di composizione della crisi da sovraindebitamento – Proposta di accordo di ristrutturazione e relativo piano – Possibilità per il piano di prevedere, a pena di inammissibilità, con riguardo ai debiti inerenti all’imposta sul valore aggiunto, esclusivamente la dilazione del pagamento e non anche la falcidia del credito fiscale – Illegittimità costituzionale parziale – Articolo 7, comma 1, terzo periodo, della L. 27/01/2012, n. 3 – Art. 3 Cost – Conseguenze – Falcidia l’IVA ammessa anche con la legge per il “sovraindebitamento”


REPUBBLICA ITALIANA

IN NOME DEL POPOLO ITALIANO


LA CORTE COSTITUZIONALE


composta dai signori: Presidente: Giorgio LATTANZI; Giudici : Aldo CAROSI, Marta CARTABIA, Mario Rosario MORELLI, Giancarlo CORAGGIO, Giuliano AMATO, Silvana SCIARRA, Daria de PRETIS, Nicolò ZANON, Franco MODUGNO, Augusto Antonio BARBERA, Giulio PROSPERETTI, Giovanni AMOROSO, Francesco VIGANÒ, Luca ANTONINI,


ha pronunciato la seguente


SENTENZA


nel giudizio di legittimità costituzionale dell’art. 7, comma 1, terzo periodo, della legge 27 gennaio 2012, n. 3 (Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovraindebitamento), promosso dal Tribunale ordinario di Udine, in composizione monocratica, nel procedimento a carico di D. K., con ordinanza del 14 maggio 2018, iscritta al n. 171 del registro ordinanze 2018 e pubblicata nella Gazzetta Ufficiale della Repubblica n. 48, prima serie speciale, dell’anno 2018.


Visto l’atto di costituzione di D.K.;

udito nell’udienza pubblica del 22 ottobre 2019 il Giudice relatore Augusto Antonio Barbera;

udito l’avvocato Pierpaolo Curri per D. K.


Ritenuto in fatto


1.– Con ordinanza depositata il 14 maggio 2018 (reg. ord. n. 171 del 2018), il Tribunale ordinario di Udine, in composizione monocratica, ha sollevato, in riferimento agli artt. 3 e 97 della Costituzione, questioni di legittimità costituzionale dell’art. 7, comma 1, terzo periodo, della legge 27 gennaio 2012, n. 3 (Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovraindebitamento), limitatamente alle parole «all’imposta sul valore aggiunto».

2.– Il rimettente premette che il giudizio principale ha ad oggetto un ricorso volto ad ottenere l’ammissione e la successiva omologazione di un accordo di composizione della crisi da sovraindebitamento, proposto ai sensi dell’art. 6, comma 1, primo periodo, della legge n. 3 del 2012. L’incidente di legittimità costituzionale, in particolare, interviene nella fase di valutazione dell’ammissibilità del ricorso, prevista dall’art. 10 della legge n. 3 del 2012, nel corso della quale occorre verificare la presenza dei requisiti pregiudiziali previsti dagli artt. 7, 8 e 9 della stessa legge.

3.– Con riguardo ai presupposti soggettivi del relativo ricorso, il rimettente chiarisce che il ricorrente non è assoggettabile a procedure concorsuali diverse da quelle regolate dalla legge n. 3 del 2012. In particolare, si sottolinea nell’ordinanza che il ricorrente non esercita attività d’impresa commerciale e che il relativo sovraindebitamento deriva principalmente dalla condizione di responsabile solidale (art. 38 del codice civile) per le obbligazioni contratte da una associazione sportiva (nel cui nome ha agito in passato e di cui è stato legale rappresentante), a sua volta non soggetta a procedure concorsuali diverse da quelle disciplinate dalla legge n. 3 del 2012, perché comunque estranea ai requisiti di cui all’art. 1, comma secondo, del regio decreto 16 maggio 1942, n. 267 (Disciplina del fallimento, del concordato preventivo, dell’amministrazione controllata e della liquidazione coatta amministrativa; da ora in avanti: legge fallimentare).

4.– In ordine agli ulteriori presupposti legittimanti il ricorso oggetto del giudizio principale, il giudice a quo evidenzia che:

a) il ricorrente è soggetto sovraindebitato, non avendo la possibilità di adempiere regolarmente le proprie obbligazioni alla luce della complessiva situazione che lo riguarda, considerati i debiti scaduti, i beni patrimoniali suscettibili di liquidazione e i flussi finanziari positivi prospettabili, con cadenza annua, nel quinquennio a venire, coincidente con il periodo di tempo compreso nel piano proposto ai creditori;

b) che il piano prevede il pagamento integrale dei creditori prededucibili e in quota parte dei crediti concorsuali, tutti collocati al chirografo, compresi i privilegiati, attesa l’incapienza totale dei beni gravati;

c) che al ricorso sono allegati tutti i documenti prescritti dall’art. 9, comma 2, della legge n. 3 del 2012 e che il ricorrente non ha mai fatto ricorso in precedenza alle procedure previste da detta legge, né risulta aver compiuto atti in frode ai creditori nel quinquennio pregresso;

d) che il professionista designato per svolgere le funzioni di organismo di composizione della crisi, ai sensi dell’art. 15, comma 9, della legge n. 3 del 2012, ha attestato la fattibilità del piano elaborato nonché la veridicità dei dati contenuti nel ricorso e nei documenti allegati, avuto riguardo, in particolare, al profilo della incapienza dei beni sui quali i creditori privilegiati potrebbero far valere la loro collocazione preferenziale in caso di liquidazione forzata, beni caratterizzati da un valore di molto inferiore alla misura della soddisfazione che potrebbe risultare garantita dalla relativa liquidazione.

5.– Ciò precisato, il rimettente rimarca che tra le poste di credito privilegiate, oggetto della falcidia proposta dal debitore, figura anche l’obbligo di pagare all’erario somme a titolo di imposta sul valore aggiunto (d’ora in poi: IVA), garantite dal privilegio generale mobiliare di cui all’art. 2752, terzo comma, cod. civ. Previsione del piano, questa, che, tuttavia, sarebbe in immediato conflitto con quanto imposto dalla norma censurata, secondo la quale, avuto riguardo a siffatta pretesa tributaria, il piano «può prevedere esclusivamente la dilazione del pagamento».

6.– Il giudice a quo evidenzia che nel ricorso si sollecita, in prima battuta, la non applicazione della disposizione censurata perché assertivamente non conforme con quanto prevede, in materia di IVA, l’ordinamento dell’Unione europea; in subordine, sempre nel ricorso, se ne rimarca l’illegittimità costituzionale, per la ritenuta violazione dell’art. 3 Cost.

7.– Quanto al primo profilo, il rimettente non trascura di valutare criticamente alcune pronunce, rese da altri giudici di merito, attraverso le quali si è ritenuto di poter accedere alla soluzione della non applicazione o comunque di dover procedere ad un’interpretazione conforme della norma censurata alla luce dei principi dettati, nella materia in oggetto, dalla normativa dell’Unione europea, come interpretata dalla Corte di giustizia dell’Unione europea, sentenza 7 aprile 2016, in causa causa C-546/14, Degano Trasporti sas; decisione, questa, assunta in esito al rinvio pregiudiziale disposto dallo stesso Tribunale rimettente con riguardo all’analoga tematica della falcidiabilità dell’IVA nell’affine procedura di concordato preventivo.

7.1.– Segnala il giudice a quo che dette pronunce muovono dalla condivisa riconducibilità della disciplina dell’IVA all’interno della sfera di competenza dell’Unione. Ruotano, in particolare, intorno al ruolo da ascrivere all’art. 273 della Direttiva 2006/112/CE del Consiglio del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto (da ora in avanti: direttiva IVA); disposizione, questa, in forza del quale, secondo la costante interpretazione che di tale norma ha offerto la CGUE, ogni Stato membro è obbligato ad assicurare l’esatta riscossione dell’IVA e ad evitarne le evasioni, nel rispetto della parità di trattamento, beneficiando tuttavia di una certa libertà circa l’individuazione dei mezzi a sua disposizione, ma sempre senza mettere in discussione l’obbligo di garantire una riscossione effettiva delle risorse proprie dell’Unione europea.

In questa cornice, sottolinea il rimettente, nella giurisprudenza della CGUE, normative interne che portavano ad una rinuncia generale e indiscriminata alla riscossione dell’IVA sono state ritenute contrarie all’obbligo degli Stati membri di garantire il prelievo integrale dell’imposta in esame nel proprio territorio, nonché la riscossione effettiva delle risorse proprie dell’Unione europea; per altro verso, senza smentire il precedente assunto, proprio con la citata sentenza Degano Trasporti sas, è stato ritenuto che non dà luogo ad una rinuncia generale e indiscriminata alla riscossione dell’IVA, la possibilità, garantita da una norma interna agli imprenditori commerciali in stato di insolvenza, di pagare solo parzialmente il debito IVA, qualora ciò avvenga nel quadro di una procedura seria, rigorosa e garantita, quale quella del concordato preventivo di cui agli artt. 160 e seguenti della legge fallimentare, che consenta di riscontrare il maggior vantaggio della relativa proposta rispetto alla alternativa liquidatoria del patrimonio posto a garanzia delle obbligazioni da soddisfare.

7.2.– Pur muovendo da tali argomentazioni, ritiene il rimettente che l’ostacolo offerto dal tenore letterale dell’art. 7, comma 1, terzo periodo, della legge n. 3 del 2012 non possa essere superato attraverso la non applicazione della norma interna, perché ritenuto conflitto con la disciplina comunitaria o, in alternativa, per il tramite della interpretazione della stessa conforme alle indicazioni di principio provenienti dagli orientamenti dettati, nella materia in oggetto, dalla CGUE.

7.2.1.– Sotto il primo versante, ad avviso del rimettente, per procedersi alla non applicazione di una norma interna in forza di una norma contenuta in una direttiva, occorre che questa sia caratterizzata da un contenuto precettivo chiaro, preciso e incondizionato. Tanto sarebbe da escludere con riguardo all’art. 273 della direttiva IVA, così come interpretato dalla sentenza Degano Trasporti sas: ad avviso del rimettente, infatti, il portato di tale statuizione, se legittima pagamenti parziali dell’IVA all’interno di determinati meccanismi procedurali, non esprime, al contempo, un precetto chiaro, preciso ed incondizionato che imponga agli Stati membri di consentire, a parità di condizioni, la falcidia dell’IVA ad un debitore insolvente. Ciò in quanto rimane, in via di principio, libera l’individuazione dei modi attraverso i quali perseguire l’obiettivo della effettiva riscossione del dovuto per tale risorsa.

7.2.2.– Per altro verso, ad avviso del rimettente, l’interpretazione conforme al diritto dell’Unione sarebbe impedita dal tenore letterale della disposizione censurata, la quale, escludendo «[i]n ogni caso» la falcidia dell’IVA, rende ardua la possibilità di accedere a siffatta soluzione interpretativa.

7.3.– Il rimettente perviene a valutazioni di segno positivo quanto al denunziato contrasto tra la norma censurata e l’art. 3 Cost.

7.3.1.– Quanto alla rilevanza della questione, il giudice a quo rimarca che la prevista falcidiabilità dell’IVA costituisce l’unico profilo ostativo alla ammissibilità della proposta.

7.3.2.– In punto di non manifesta infondatezza, il rimettente evidenzia che la previsione portata allo scrutinio di questa Corte riproduce un principio identico a quello vigente, all’epoca della introduzione della norma censurata, nell’affine procedura del concordato preventivo (art. 182-ter, comma primo, periodo primo, ultima parte, della legge fallimentare).

In sostanza, all’epoca della introduzione della norma censurata, i soggetti legittimati ad avvalersi delle procedure previste dalla legge n. 3 del 2012, alla stessa stregua delle imprese fallibili, potevano proporre, ai creditori, in alternativa alla liquidazione complessiva del relativo patrimonio, un pagamento parziale dei crediti privilegiati, purché nei limiti della capienza dei beni gravati. Il credito privilegiato per IVA (assieme ad altre specifiche poste di credito di matrice tributaria, estranee al perimetro delimitato dall’oggetto del giudizio principale) faceva tuttavia eccezione a tale regola generale: andava infatti soddisfatto sempre per intero, essendo al più consentita una dilazione dei relativi tempi di adempimento. Il tutto secondo un assetto complessivo che questa stessa Corte (è citata la sentenza n. 225 del 2014) aveva ritenuto conforme a Costituzione (anche se esclusivamente in relazione al versante della disciplina dettata per il concordato preventivo dalla legge fallimentare).

7.3.3.– Il quadro interpretativo e normativo di riferimento, si sottolinea nell’ordinanza di rimessione, è mutato all’indomani della più volte citata sentenza della CGUE, all’esito della questione pregiudiziale sollevata dallo stesso tribunale di Udine.

In forza dell’interpretazione del diritto unionale offerta da tale sentenza, le Sezioni Unite della Corte di cassazione (sentenza 27 dicembre 2016, n. 26988, e sentenza 13 gennaio 2017, n. 760 in “Finanza & Fisco” n. 32/2016, pag. 2307) hanno mutato il precedente orientamento interpretativo proprio della giurisprudenza di legittimità, ritenendo possibile la falcidia dell’IVA, anche se limitatamente ai soli concordati preventivi proposti senza avvalersi della disciplina dettata dall’art. 182-ter della legge fallimentare per la “transazione fiscale”.

Successivamente, sempre sulla scia tracciata dal quadro interpretativo emerso dalla citata sentenza Degano Trasporti sas, è intervenuto il legislatore nazionale, procedendo ad una riscrittura dell’art. 182-ter della legge fallimentare tramite l’art. 1, comma 81, della legge 11 dicembre 2016, n. 232 (Bilancio di previsione dello Stato per l’anno finanziario 2017 e bilancio pluriennale per il triennio 2017-2019).

In virtù di siffatta novella la disciplina di riferimento, attualmente dettata dalla legge fallimentare, impone al debitore, che intenda proporre un concordato preventivo (o che miri alla stipula di un accordo di ristrutturazione) e che debba soddisfare anche obbligazioni tributarie, di avvalersi dello strumento della transazione fiscale disciplinata dal citato art 182-ter della legge fallimentare. Disposizione quest’ultima che, per quanto rimarcato dal giudice a quo, consente ora il pagamento parziale dei tributi, dei contributi previdenziali e dei relativi accessori, senza distinzioni di sorta; e ciò sempre che la soddisfazione offerta a tali crediti privilegiati non sia inferiore a quella realizzabile, in ragione della collocazione preferenziale sul ricavato in caso di liquidazione e purché vengano rispettate le altre prescrizioni procedimentali previste dal detto art. 182-ter della legge fallimentare.

7.4.– Il tribunale rimettente osserva che una evoluzione simile non si è invece manifestata nel settore delle procedure di composizione delle crisi da sovraindebitamento, giacché la disposizione dell’art. 7, comma 1, terzo periodo, della legge n. 3 del 2012, a suo tempo quasi identica sul piano letterale rispetto a quella dell’art. 182-ter, comma primo, ultima parte, della legge fallimentare (vigente all’epoca dell’introduzione della disciplina sul sovraindebitamento), è rimasta immutata malgrado il diverso tenore assunto dalla norma che ebbe ad ispirarne il contenuto.

8.– Tale assetto normativo, ad avviso del giudice a quo pone in dubbio la tenuta costituzionale della disposizione censurata

8.1.– In primo luogo, perché in asserito contrasto con l’art. 3 Cost.

Il rimettente sottolinea che la regola della falcidiabilità dei crediti privilegiati, purché pagati in misura corrispondente al valore ricavabile in via di esecuzione forzata dai beni destinati per legge alla loro soddisfazione, è ormai comune in tutte le procedure concorsuali che consentano una soluzione negoziata di un’insolvenza qualsiasi, prescindendo dai profili di soggettivo accesso all’uno o all’altra procedura: coloro che hanno a disposizione solo le procedure concorsuali negoziate previste dalla legge n. 3 del 2012, tuttavia, sono tenuti a pagare sempre e per intero quella particolare categoria di crediti privilegiati rappresentata dal credito IVA; per contro, gli imprenditori soggetti a fallimento possono invece gestire il medesimo credito con falcidia (nei limiti indicati), al pari di tutti gli altri crediti muniti di causa di prelazione.

8.1.1.– Una tale soluzione non sarebbe compatibile con l’art. 3 Cost., che esige dalla legge uguaglianza di trattamento nei confronti di tutti i soggetti (persone fisiche, giuridiche, enti collettivi in generale) che si trovino nelle medesime condizioni. Condizioni che nella fattispecie consistono in uno stato di crisi economica, comune a tutti i debitori posti in rassegna, coinvolgente anche un debito per IVA.

Né rileva al fine il fatto che i soggetti che possono accedere solo a quanto stabilito dalla legge n. 3 del 2012 hanno in genere dimensioni economiche meno rilevanti (e dunque un impatto della loro insolvenza sull’economia generale inferiore, compresa la probabilità di sussistenza di crediti IVA) rispetto a coloro cui è applicabile la legge fallimentare: in tal caso, infatti, sarebbe più razionale un trattamento di maggior favore per i debitori “non commerciali e piccoli”, e non invece deteriore come nei fatti accade.

8.1.2.– La disciplina contestata, inoltre, conclama, secondo il rimettente, una discriminazione su base censitaria fra gli stessi imprenditori commerciali, favorendo quelli assoggettabili al fallimento, i quali possono prospettare ai creditori il pagamento parziale di ogni pretesa garantita da prelazione, compresa quella legata all’IVA. Ad avviso del tribunale di Udine, tuttavia, la dimensione dell’impresa commerciale in tal caso non pare essere criterio discretivo sufficiente, anche perché essa è mutevole nel tempo sì che un soggetto, nel corso della sua attività economica, potrebbe o meno essere soggetto alle disposizioni della legge fallimentare a seconda di mere contingenze.

Parimenti sarebbe a dirsi per gli imprenditori agricoli, che possono trattare con l’erario per farsi approvare una falcidia del credito IVA nell’ambito di un accordo di ristrutturazione ex artt. 182-bis e 182-ter della legge fallimentare, ma non possono ottenere lo stesso risultato laddove intendano accedere all’accordo di ristrutturazione dei debiti previsto dalla legge n. 3 del 2012. E ciò a prescindere dalle dimensioni della relativa attività di impresa, sicché lo stesso soggetto paradossalmente può godere o no dei vantaggi correlati alla falcidiabilità dell’IVA a seconda dello strumento (pur omologo) che egli stesso scelga di impiegare.

8.1.3.– Del resto, sottolinea il rimettente, alla stessa stregua del concordato preventivo, l’accordo disciplinato dalla legge n. 3 del 2012, è una procedura concorsuale avente un base negoziale: non diversamente dalla affine procedura prevista dalla legge fallimentare, anche quella oggetto del giudizio principale è sottoposta al controllo giurisdizionale e risulta filtrata da valutazioni espresse da esperti indipendenti, ritualmente contestabili dagli interessati.

Nelle procedure negoziate per la gestione del sovraindebitamento, dunque, sono rinvenibili le medesime connotazioni procedurali che hanno indotto la CGUE, nella sentenza Degano Trasporti sas, a ritenere che il pagamento parziale di un credito IVA in tal caso non contrasta con l’ordinamento dell’Unione europea; il che vale a rendere ancora più evidente la diseguaglianza prospettata a sostegno della addotta violazione dell’art. 3 Cost.

8.2.– Sotto altro profilo, la norma in esame sarebbe in contrasto anche con l’art. 97 Cost., secondo il quale la legge deve organizzare i pubblici uffici in modo da assicurarne il buon andamento.

È ben vero che questa Corte, con la sentenza n. 225 del 2014, ha già dichiarato insussistente il contrasto fra la regola dell’infalcidiabilità dell’IVA (all’epoca in vigore per tutte le procedure concorsuali negoziate) e tale parametro costituzionale. Ad avviso del tribunale rimettente, tuttavia, in quell’occasione il presupposto fondante del giudizio speso dalla Corte era offerto dall’idea in forza della quale l’obbligo di pagamento integrale dell’IVA, inteso in maniera assoluta e inderogabile, fosse conseguenza della ritenuta indisponibilità del tributo in quanto risorsa propria dell’Unione europea.

8.2.1.– Tale considerazione non sarebbe più attuale ora che la CGUE ha meglio definito l’ambito degli obblighi imposti, nella materia de qua, agli Stati membri, ritenendo compatibile con la disciplina dell’Unione la legge fallimentare italiana anche quando prevede un pagamento parziale dell’IVA, se inserita nel quadro di un piano controllato e controllabile che dimostri come tale soluzione porti un beneficio non inferiore a quello che si otterrebbe all’esito di una liquidazione forzata dei beni del debitore.

8.2.2.– Ciò, ad avviso del rimettente, dovrebbe portare ad una rivalutazione delle considerazioni esposte a sostegno della suddetta sentenza della Corte costituzionale, n. 225 del 2014.

La disposizione oggetto di censura, quando rende necessariamente inammissibile la proposta di accordo che non preveda il pagamento integrale dell’IVA, priva la pubblica amministrazione del potere di valutare autonomamente ed in concreto se la proposta (al di là delle attestazioni di corredo e del primo vaglio giudiziale) è davvero in grado di soddisfare tale credito erariale in misura pari o addirittura superiore al ricavato ottenibile nell’alternativa liquidatoria. Non le consente, dunque, di determinarsi nel caso concreto al voto favorevole o contrario (con facoltà di successiva opposizione e reclamo) a seconda delle prospettive di effettivo recupero del dovuto, mettendo in crisi il principio costituzionale del buon andamento, perché preclude in radice criteri di economicità e di massimizzazione delle risorse nel caso concreto.

8.3.– Considerazioni, queste, che ad avviso del giudice a quo portano nuovamente al centro del discorso la prospettata violazione dell’art. 3 Cost.

Il rimettente dubita anche della razionalità del diverso trattamento cui la norma censurata sottopone, da un lato, la pubblica amministrazione che gestisce il credito IVA e, dall’altro, gli ulteriori creditori privilegiati. Questi ultimi, infatti, mantengono la piena possibilità di valutare liberamente se prestare assenso ad un piano che, pur tramite la falcidia del relativo diritto, in ipotesi ne consenta una realizzazione effettiva e non inferiore rispetto all’alternativa liquidatoria; per altro verso, l’amministrazione finanziaria, invece, è espropriata di tale potere, anche in caso di manifesta convenienza.

9.– Né, ad avviso del rimettente, sono infine possibili interpretazioni della norma che possano ovviare ai vizi denunziati, considerati il tenore letterale della stessa e la sua ratio.

Preclusa, dunque, anche la via dell’interpretazione costituzionalmente orientata della norma censurata, se ne imporrebbe in coerenza la declaratoria di illegittimità costituzionale, con conseguente ablazione del riferimento all’IVA tra le poste di credito non suscettibili di falcidia.

10.– Nel giudizio è intervenuta la parte privata K. D., ribadendo la fondatezza delle argomentazioni spese dal rimettente nel ritenere rilevante e non manifestamente infondata la questione di illegittimità costituzionale dell’art 7, comma 1, terzo periodo, della legge n. 3 del 2012, laddove esclude la falcidiabilità dell’IVA in caso di accordo proposto ai sensi del medesimo art. 7, comma 1.

In data 9 ottobre 2019 la parte privata ha quindi depositato una memoria integrativa.


Considerato in diritto


1.– Con ordinanza depositata il 14 maggio 2018 (reg. ord. n. 171 del 2018), il Tribunale ordinario di Udine, in composizione monocratica, ha sollevato, in riferimento agli artt. 3 e 97 della Costituzione, questioni di legittimità costituzionale dell’art. 7, comma 1, terzo periodo, della legge 27 gennaio 2012, n. 3 (Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovra-indebitamento), limitatamente alle parole «all’imposta sul valore aggiunto».

2.– Giova premettere che il giudizio principale ha ad oggetto un ricorso volto ad ottenere l’ammissione e la successiva omologazione di un accordo di composizione della crisi da sovraindebitamento, proposto ai sensi dell’art. 6, comma 1, primo periodo, della legge n. 3 del 2012. L’incidente di legittimità costituzionale, in particolare, interviene nella fase di valutazione dell’ammissibilità del ricorso, prevista dall’art. 10 della legge n. 3 del 2012, nel corso della quale occorre verificare la presenza dei requisiti previsti dagli artt. 7, 8 e 9 della stessa legge, ostativi della successiva fase di omologazione della proposta.

2.1.– Così come evidenziato dal tribunale rimettente, il piano proposto ai creditori prevede la soddisfazione solo parziale dei crediti concorsuali, tutti indistintamente collocati al chirografo, compresi quelli privilegiati, attesa l’incapienza dei beni sui quali dovrebbe gravare la relativa prelazione, tale da non consentire prospettive liquidatorie di maggior favore.

Tra le poste di credito privilegiate – che il piano propone di soddisfare solo parzialmente – figura anche l’obbligo di pagare all’erario somme a titolo di imposta sul valore aggiunto (da ora in poi: IVA), garantite dal privilegio generale mobiliare di cui all’art. 2752, terzo comma, del codice civile. Ed è siffatta previsione del piano che provoca il dubbio di legittimità costituzionale sollevato dal Tribunale di Udine: essa si pone, infatti, in immediato contrasto con la regola dettata dall’art. 7, comma 1, terzo periodo, della legge n. 3 del 2012, pregiudicando l’ammissibilità del ricorso.

2.2.– In forza del citato articolo 7, comma 1, infatti, il piano nel quale si sostanzia l’accordo di ristrutturazione dei debiti proposto ai creditori può prevedere una soddisfazione non integrale dei crediti muniti di privilegio, pegno o ipoteca «allorché ne sia assicurato il pagamento in misura non inferiore a quella realizzabile, in ragione della collocazione preferenziale sul ricavato in caso di liquidazione, avuto riguardo al valore di mercato attribuibile ai beni o ai diritti sui quali insiste la causa di prelazione, come attestato dagli organismi di composizione della crisi». Il medesimo comma 1 del citato articolo 7, al terzo periodo, precisa tuttavia che «[i]n ogni caso, con riguardo ai tributi costituenti risorse proprie dell’unione europea, all’imposta sul valore aggiunto ed alle ritenute operate e non versate, il piano può prevedere esclusivamente la dilazione del pagamento».

A differenza delle altre ragioni di credito tributarie, in genere soggette a possibile falcidia alla stessa stregua delle altre poste di credito privilegiate, l’adempimento legato all’IVA (oltre che dei tributi che costituiscono risorse proprie dell’Unione e delle ritenute non versate dal sostituto d’imposta), può dunque essere oggetto solo di dilazione, mai di parziale decurtazione.

3.– Di qui la ritenuta non manifesta infondatezza delle questioni di legittimità costituzionale dell’art. 7, comma 1, primo periodo, della legge n. 3 del 2012.

3.1.– Ad avviso del rimettente, la disposizione censurata, nella parte in cui nega al debitore sovraindebitato la possibilità di prospettare il pagamento parziale dell’IVA, a pena di inammissibilità del relativo ricorso, viola l’art. 3 Cost., sotto diversi profili.

Per un verso, perché a fronte di situazioni omogenee tra loro, discrimina i debitori soggetti alla procedura prevista dal citato art. 7, comma 1, della legge n. 3 del 2012, trattati diversamente da quelli legittimati a proporre il concordato preventivo, rispetto ai quali la falcidia del credito IVA è consentita dal combinato disposto di cui agli artt. 160 e 182-ter del regio decreto 16 marzo 1942, n. 267 (Disciplina del fallimento, del concordato preventivo, dell’amministrazione controllata e della liquidazione coatta amministrativa; da ora in avanti: legge fallimentare).

Per altro verso, la norma censurata discrimina la pubblica amministrazione (da ora in poi: PA) chiamata all’esazione del relativo tributo, rispetto agli altri creditori muniti di prelazione, giacché, a differenza di questi ultimi, non consente alla stessa, a monte, la possibilità di aderire alla proposta del debitore, ottimizzando le prospettive di soddisfazione del relativo credito a fronte di un patrimonio di riferimento che, in caso di liquidazione, non garantisce un grado di adempimento maggiore rispetto a quello proposto dal relativo piano.

3.2.– La disposizione censurata sarebbe inoltre in contrasto con l’art. 97 Cost., perché l’inammissibilità del ricorso che non preveda il pagamento integrale dell’IVA priva l’amministrazione finanziaria del potere di valutare, in concreto, la proposta quanto al grado di soddisfazione del credito IVA che la stessa garantisce in alternativa alla prospettiva liquidatoria, precludendole di informare la relativa azione a criteri di economicità e massimizzazione delle risorse, in contrasto con il principio del buon andamento sancito dal parametro evocato.

4.– Lo scrutinio delle questioni prospettate dal rimettente rende imprescindibile una preliminare descrizione del quadro normativo all’interno del quale si colloca la norma sottoposta all’esame di questa Corte. Ciò avuto riguardo non solo all’insieme di disposizioni contenute nella legge n. 3 del 2012, ma anche in riferimento alla disciplina del concordato preventivo prevista dalla legge fallimentare.

Sotto quest’ultimo versante, in particolare, assumono un rilievo fondamentale le vicende giuridiche che hanno interessato nel tempo l’istituto della “transazione fiscale” previsto dall’art. 182-ter della legge fallimentare. Disposizione, quest’ultima, che nella specie, per un verso funge, in relazione al tema della falcidia dell’IVA, quale tertium comparationis della disparità di trattamento denunziata ai sensi dell’art. 3 Cost.; e che, per altro verso, ha ispirato il contenuto della norma indubbiata, che ne replicava sostanzialmente i contenuti vigenti all’epoca di introduzione della stessa.

5.– La legge n. 3 del 2012, radicalmente innovata già nel corso dello stesso anno di introduzione dall’art. 18 del decreto-legge 18 ottobre 2012, n. 179 (Ulteriori misure urgenti per la crescita del Paese), convertito, con modificazioni, nella legge 17 dicembre 2012, n. 221, ha messo a disposizione dei soggetti non fallibili, in crisi perché gravemente indebitati o già insolventi, strumenti che consentano in via preventiva una composizione della crisi da indebitamento o, in alternativa, una liquidazione, organizzata e complessiva, del relativo patrimonio. Il tutto in termini di evidente alternatività rispetto alla disciplina comune del codice civile ed alle regole dell’esecuzione individuale dettate dal codice di procedura civile, attraverso le quali, in precedenza, venivano esclusivamente regolati i profili di responsabilità patrimoniale del debitore non fallibile, titolare o no di attività di impresa.

5.1.– Si tratta, all’evidenza, di strumenti di chiara matrice concorsuale, strutturati, in esito alle modifiche apportate dal citato D.L. n. 179 del 2012, in chiave concordataria o meramente liquidatoria ed in termini sostanzialmente analoghi agli affini istituti contenuti nella legge fallimentare. Disciplina, quest’ultima, rispetto alla quale la normativa sul sovraindebitamento, nel suo attuale tenore normativo, mantiene autonomia sistematica, pur replicandone la filosofia di fondo, individuata nella esigenza di garantire anche ai soggetti non fallibili, connotati da gravi situazioni debitorie, l’accesso a misure di carattere esdebitatorio, alternative alla liquidazione o conseguenziali alla stessa, tali da consentire loro di potersi ricollocare utilmente all’interno del sistema economico e sociale, senza il peso delle pregresse esposizioni, pur a fronte di un adempimento solo parziale rispetto al passivo maturato; e ciò alla stessa stregua di quanto riconosciuto dall’ordinamento agli imprenditori assoggettabili a fallimento.

5.2.– La disciplina del sovraindebitamento appare chiaramente dominata dalla posizione di favore riconosciuta al debitore, che resta l’unico legittimato ad attivare le procedure in questione, fatta salva l’ipotesi della conversione di una delle procedure di composizione preventiva in liquidazione, giusta l’art. 14-quater, comma 1, della legge in esame. Impostazione, questa, del resto coerente con l’obiettivo di compensare le distonie di sistema venutesi a creare, nel raffronto comparativo con i debitori legittimati ad accedere alle procedure concorsuali disciplinate dalla legge fallimentare, all’indomani della riforma di tale ultima disciplina, avviata dal decreto legislativo 9 gennaio 2006, n. 5 (Riforma organica della disciplina delle procedure concorsuali a norma dell’articolo 1, comma 5, della legge 14 maggio 2005, n. 80).

Per quel che qui immediatamente interessa, tra le novità all’epoca apportate all’impianto originario della legge fallimentare, assumono un rilievo decisivo l’implementazione dei rimedi preventivi di carattere prevalentemente non liquidatorio e natura non necessariamente concorsuale; ancora, l’avvenuta introduzione, in luogo della riabilitazione, del procedimento di esdebitazione (art. 142 e seguenti della legge fallimentare), tale da consentire al fallito di ottenere la liberazione dai debiti residui all’esito della relativa procedura. Elementi di novità, questi, che se, da un lato, hanno permesso di riconsiderare la fallibilità in termini di vera e propria opportunità, dall’altro hanno marcato la differenza con il debitore non assoggettabile a fallimento, all’epoca privo della possibilità di godere di uno strumento di esdebitazione similare a quello ora previsto dalla legge fallimentare, oltre che di avvalersi di strumenti concordati di definizione anticipata della crisi da indebitamento.

Di qui l’esigenza di introdurre nel sistema procedure che, alla stessa stregua di analoghe esperienze sovranazionali, in alternativa alla esecuzione individuale ed in deroga al principio secondo il quale delle obbligazioni si risponde con i propri beni attuali e futuri, attraverso forme concorsuali di soddisfacimento dei creditori destinate a garantire la par condicio (art. 2741 cod. civ.), fossero in grado di permettere al debitore civile di conseguire il beneficio dell’esdebitazione.

6.– La legge n. 3 del 2012, nel suo attuale assetto, prevede due procedure alternative alla liquidazione complessiva del patrimonio del debitore (art. 14-ter e seguenti), segnatamente identificate nell’accordo di composizione dei debiti con i creditori e nel piano del consumatore, entrambe previste dall’art. 6, comma 1.

6.1.– Sotto il versante dei requisiti soggettivi di legittimazione, la relativa disciplina risulta destinata ad una ampia e variegata categoria di soggetti interessati, tutti legati da un comune denominatore, vale a dire la non assoggettabilità al fallimento o ad altra procedura concorsuale prevista dalla legge fallimentare.

Gli strumenti previsti dalla legge in oggetto sono, dunque, destinati ad operare sia in favore dell’impresa commerciale la cui attività si attesta sotto le soglie di fallibilità; sia dell’imprenditore agricolo, cui si riferisce espressamente l’art. 7, comma 2-bis, della stessa legge; sia dei titolari di attività professionale; nonché, in termini generali e di chiusura, dei debitori che contraggono obbligazioni prescindendo da una attività di impresa o professionale (definiti “consumatori”, nel delimitato perimetro di riferibilità della relativa disciplina, ai sensi dell’art. 6, comma 2, lettera b).

6.2.– Dal punto di vista oggettivo, i rimedi previsti dalla legge n. 3 del 2012, quale che sia la connotazione tipologica del debitore che intende avvalersene, presuppongono la medesima situazione di sovraindebitamento, descritta dall’art. 6, comma 2, della medesima legge n. 3 del 2012 in termini di «perdurante squilibrio tra le obbligazioni assunte e il patrimonio prontamente liquidabile per farvi fronte, che determina la rilevante difficoltà di adempiere le proprie obbligazioni, ovvero la definitiva incapacità di adempierle regolarmente». Definizione, questa, che con gli aggiustamenti del caso (determinati dalla presenza, tra i debitori coinvolti, anche di soggetti estranei ad attività di impresa) non si distanzia da quelle (di crisi e insolvenza) che legittimano, per gli imprenditori commerciali, l’accesso alle procedure concorsuali previste dalla legge fallimentare.

6.3.– Le caratteristiche soggettive del debitore recuperano un rilievo dirimente con riguardo ai profili di accesso alle diverse procedure previste dalla legge n. 3 del 2012.

Mentre il debitore imprenditore (anche agricolo) e il professionista possono attivare esclusivamente l’accordo di ristrutturazione e la liquidazione totale dei beni, il consumatore è legittimato ad attivare anche un piano avente il contenuto previsto dall’art. 8 della citata legge n. 3 del 2012, che prescinde dalla deliberazione favorevole dei creditori.

7.– Il rimettente giudica dell’ammissibilità di un ricorso volto alla omologazione di un accordo di composizione della crisi. L’oggetto del giudizio principale delimita, dunque, lo scrutinio della disciplina di riferimento alle connotazioni proprie di siffatta procedura.

7.1.– L’accordo con i creditori è strutturato ribadendo, nei suoi tratti essenziali, la struttura del concordato preventivo previsto dalla legge fallimentare.

L’iniziativa sottesa al piano, alla stessa stregua di quanto è previsto per la domanda di concordato preventivo, non ha contenuti necessariamente predeterminati dal legislatore (art. 8) ed è compatibile con la divisione dei creditori in più classi, cui accordare trattamenti differenziati (art. 7, comma 1).

Sempre in ragione di un evidente parallelismo con la disciplina del concordato preventivo dettata nella legge fallimentare, l’intervento giurisdizionale si scompone in una preventiva fase di ammissibilità della proposta, cui segue quella di omologazione, sempre che il piano proposto dal debitore sia stato approvato dalla maggioranza qualificata dei creditori, pari al 60 per cento dei crediti ammessi al voto. Approvata dalla maggioranza dei creditori e omologata dal giudice, anche la proposta resa dal debitore non fallibile vincola tutti i creditori, compresi quelli dissenzienti e preclude la possibilità di aggredire i beni del debitore ai creditori titolari di crediti posteriori alla data in cui è stata effettuata la pubblicità del decreto di ammissione (art. 12, comma 3).

7.2.– Da quanto sopra evidenziato, emerge con chiarezza come entrambe le procedure abbiano una base negoziale (giacché passano imprescindibilmente da una deliberazione di assenso, anche tacito, dei creditori) che non le pone, tuttavia, al di fuori dell’area delle procedure concorsuali: risultano, infatti, pervase dal principio della parità di trattamento dei creditori concorsuali; prevedono il blocco delle iniziative esecutive individuali in danno del patrimonio del proponente (ex art. 168, comma 1, della legge fallimentare e art. 10, comma 2, lettera c, della legge n. 3 del 2012); impongono, sin dall’ammissione e sino all’omologazione, un parziale spossessamento della capacità di disporre dei beni (art. 167 della legge fallimentare e art. 10, comma 3-bis, della legge n. 3 del 2012), nonché la cristallizzazione degli accessori (ex artt. 55, cosi come richiamato dall’art. 169, comma 1, della legge fallimentare e 9, comma 3-quater, della legge n. 3 del 2012); infine le procedure suddette risultano sottoposte alla verifica giurisdizionale, in sede di ammissione e di successiva omologa, dalla quale ultima promana la vincolatività della decisione per tutti creditori, anche quelli contrari alla approvazione.

Sia l’accordo proposto dal debitore non fallibile sia la proposta di concordato, inoltre, si muovono lungo le direttrici comuni ad entrambi della fattibilità (intesa come effettiva possibilità di realizzare il programma predisposto dal debitore per giungere all’adempimento prospettato) e della convenienza della proposta rispetto alla possibile alternativa liquidatoria; convenienza che diviene regola di giudizio imprescindibile e non solo momento di valutazione rimesso alla scelta ponderata della maggioranza dei creditori, allorquando vi sia una contestazione specifica da parte di un creditore dissenziente in sede di omologa o laddove sia previsto il pagamento in percentuale di crediti muniti di prelazione.

Soprattutto, pur nella loro autonomia di sistema, le due procedure in questione sono caratterizzate da una identica ratio finalistica: limitare il ricorso a procedure esclusivamente demolitorie, garantendo, in via anticipata, ai creditori una soddisfazione anche solo parziale governata dalla par condicio nonché, al contempo, al debitore di godere della esdebitazione senza attendere il corso della liquidazione.

8.– In questa complessiva cornice di riferimento assume un rilievo essenziale, nell’ottica che immediatamente interessa lo scrutinio di legittimità sollecitato dal rimettente, il tema della falcidia dei crediti privilegiati.

8.1.– In entrambe le procedure viene lasciata al proponente la più ampia libertà nel predisporre il contenuto della proposta, compresa la parziale soddisfazione dei crediti favoriti da prelazione e, tra questi, anche di quelli tributari.

L’accordo di composizione, al pari del concordato preventivo, prevede infatti la possibile falcidiabilità dei crediti privilegiati in deroga al principio dettato dall’art. 2741 cod. civ., giacché l’art. 7, comma 1, della legge n. 3 del 2012 riproduce, in parte qua, il contenuto dell’art. 160, comma 2, della legge fallimentare.

In particolare, il pagamento parziale dei crediti risulta condizionato al positivo riscontro del favor che la proposta del debitore deve accordare alla soluzione di definizione preventiva della crisi rispetto alla alternativa liquidatoria, secondo indicazioni valutative che il legislatore rimette all’attestazione resa da un terzo, il quale, al di là del profilo relativo alla relativa nomina, deve comunque svolgere la propria attività in modo indipendente. Mentre nel concordato preventivo (art. 160, comma 2, della legge fallimentare) siffatta attività viene demandata ad un professionista terzo che rivesta i requisiti di cui all’art. 67, comma 3, lettera d), della stessa legge, nella procedura di accordo, qui considerata, il medesimo ruolo, ai sensi del secondo periodo dell’art. 7, comma 1, della legge n. 3 del 2012, viene svolto dagli organismi di composizione della crisi di cui al successivo art. 15.

8.2.– Le due procedure si disallineano, invece, in relazione al trattamento dei debiti tributari, pur se entrambe, in linea di principio, consentono la falcidia anche di queste poste di credito.

8.2.1.– Nel concordato preventivo, la disciplina di riferimento è attualmente dettata, in forza delle modifiche apportate dall’art. 1, comma 81, legge 11 dicembre 2016, n. 232 (Bilancio di previsione dello Stato per l’anno finanziario 2017 e bilancio pluriennale per il triennio 2017-2019), dall’art. 182-ter della legge fallimentare (la cui rubrica è oggi denominata «Trattamento dei crediti tributari e contributivi» e non più «Transazione fiscale»).

Prendendo le distanze dal precedente assetto normativo, così come interpretato dalla giurisprudenza di legittimità (sul punto, Corte di cassazione, sezioni unite, 27 dicembre 2016, n. 26988 e 13 gennaio 2017, n. 760, che hanno mutato l’orientamento espresso dalla Corte di cassazione, sezione prima, 4 novembre 2011, n. 22931 e n. 22932), la legge fallimentare nel suo vigente tenore legittima domande di concordato preventivo che prevedano la falcidia dei crediti tributari esclusivamente se proposte attraverso il meccanismo procedurale definito dal citato art. 182-ter della legge fallimentare. In questa cornice, le proposte di concordato possono prevedere «il pagamento, parziale o anche dilazionato, dei tributi e dei relativi accessori amministrati dalle agenzie fiscali, nonché dei contributi amministrati dagli enti gestori di forme di previdenza e assistenza obbligatorie e dei relativi accessori», senza imporre deroghe di sorta quanto alle tipologie delle poste di credito falcidiabili. Infine, come nel passato, l’ammissibilità di tali proposte risulta condizionata alla previsione di un grado di soddisfazione del credito falcidiato «in misura non inferiore a quella realizzabile, in ragione della collocazione preferenziale, sul ricavato in caso di liquidazione, avuto riguardo al valore di mercato attribuibile ai beni o ai diritti sui quali sussiste la causa di prelazione», nonché al rispetto del rango di riferimento, laddove il relativo credito sia assistito da privilegio.

8.2.2.– Anche la normativa dettata per l’accordo di composizione della crisi del debitore non fallibile prevede la generale falcidiabilità dei crediti tributari, privilegiati e chirografari, ma, a differenza della legge fallimentare, la esclude in riferimento al regime dell’IVA (oltre che per gli altri crediti descritti dalla disposizione censurata).

8.3.– Ferma dunque la regola comune della generale falcidiabilità delle pretese tributarie, anche se privilegiate, le due discipline trovano un tratto di differenziazione, per quel che immediatamente interessa, proprio nel regime previsto per l’IVA.

8.4.– Per meglio comprendere il tenore di tale differenziazione, tuttavia, occorre soffermarsi sull’evoluzione che nel tempo ha assunto l’art. 182-ter della legge fallimentare, alla luce della stratificazione normativa che ne ha riguardato il disposto, nonché delle letture interpretative che di tale previsione normativa sono state offerte nel tempo dalla giurisprudenza, anche di questa Corte, proprio con riferimento al tema della deroga al principio della generale falcidiabilità delle pretese tributarie all’interno della procedura di concordato preventivo.

8.4.1.– La disposizione di cui all’art. 182-ter della legge fallimentare è stata inserita all’interno della legge fallimentare in forza di quanto previsto dall’art. 146, comma 1, del D.Lgs. n. 5 del 2006. È stata poi novellata più volte: in primo luogo dall’art. 32, comma 5, lettera a), del decreto-legge 29 novembre 2008, n. 185 (Misure urgenti per il sostegno a famiglie, lavoro, occupazione e impresa e per ridisegnare in funzione anti-crisi il quadro strategico nazionale), convertito con modificazioni nella legge 28 gennaio 2009, n. 2; successivamente dall’art. 29, comma 2, lettera a), del decreto-legge 31 maggio 2010, n. 78 (Misure urgenti in materia di stabilizzazione finanziaria e di competitività economica), convertito con modifiche nella legge 30 luglio 2010 n. 122; da ultimo, per quanto già evidenziato, dall’art. 1, comma 81, della legge n. 232 del 2016, tramite il quale si è pervenuti all’attuale versione, evocata dal rimettente quale tertium comparationis della denunziata violazione dell’art. 3 Cost.

8.4.2.– Nella sua originaria versione, la falcidia dei debiti tributari prevista dalla transazione fiscale vedeva un limite espresso nelle sole risorse proprie dell’Unione europea, senza alcun specifico riferimento all’IVA. Ciò malgrado, secondo la giurisprudenza di legittimità, qualunque concordato preventivo, anche quello modulato avvalendosi della transazione fiscale, non poteva comunque prevedere la falcidia dell’IVA; ciò sull’assunto che si trattasse di un tributo costituente risorsa propria dell’Unione europea (sul punto, le già citate sentenze della Corte di cassazione, sezione prima, n. 22931 e n. 22932 del 2011).

La novella apportata dal D.L. n. 185 del 2008 risolse ogni dubbio sotto questo versante, introducendo espressamente il divieto di falcidia dell’IVA.

Come chiarito dai relativi lavori preparatori, tale previsione venne giustificata della necessità di non contravvenire alla normativa comunitaria che vieta “allo Stato membro di disporre una rinuncia generale, indiscriminata e preventiva al diritto di procedere ad accertamento e verifica” (Camera dei Deputati, XVI Legislatura, Relazione illustrativa al disegno di legge n. 1972), secondo i principi contenuti nella direttiva 2006/112/CE del Consiglio 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto (da ora in avanti: direttiva IVA).

Con la novella del 2010, inoltre, il divieto della falcidia previsto per l’IVA e per i tributi costituenti risorse dell’Unione europea è stato esteso alle ritenute fiscali.

8.4.3.– Da tale excursus normativo emerge, dunque, che la disciplina prevista per il concordato preventivo, quanto alle deroghe inerenti al principio generale della falcidiabilità dei crediti di matrice tributaria, recava, alla data di introduzione della norma censurata, intervenuta con il D.L. n. 179 del 2012, contenuti sostanzialmente identici a quelli che ancora oggi connotano il portato dell’art. 7, comma 1 della legge n. 3 del 2012. Sia per il concordato preventivo, sia per l’accordo proposto ai creditori in forza della legge n. 3 del 2012, la falcidia dei crediti tributari era dunque consentita con l’esclusione di quanto dovuto per IVA, per altri tributi costituenti risorse dell’Unione europea, per il versamento delle ritenute fiscali.

Una tale coincidenza di contenuti trovava ragion d’essere nella chiave tipicamente concordataria assunta dai rimedi preventivi offerti dalla disciplina dettata dalla legge n. 3 del 2012 in esito alla riforma apportata dal citato D.L. n. 179 del 2012 (Senato della Repubblica, XVI Legislatura, Relazione illustrativa al disegno di legge n. 3533); muoveva a conferma, inoltre, della comune ratio che fondava le due discipline in parte qua, legata alla natura dell’IVA quale risorsa dell’Unione europea, in quanto tale intangibile in ordine alla sua integrale riscossione da parte di ciascun Stato membro.

8.5.– Siffatto assetto normativo è stato ritenuto conforme alla Costituzione da questa Corte (sentenza n. 225 del 2014 e ordinanza n. 232 del 2015).

Sollecitata al sindacato di legittimità costituzionale degli artt. 160 e 182-ter della legge fallimentare, nel contenuto vigente all’epoca, in riferimento all’asserita violazione dei medesimi parametri evocati dall’ordinanza in esame, in ragione del divieto di falcidia dell’IVA che tali disposizioni comportavano, questa Corte ha ritenuto non fondate le relative questioni muovendo, per l’appunto, dalla “natura dell’IVA come imposta la cui disciplina è fortemente armonizzata a livello comunitario in quanto “risorsa propria” dell’Unione europea”, tale da giustificare “i vincoli derivanti per gli Stati membri nell’accertamento e nella riscossione dell’imposta in esame” (sentenza n 225 del 2014).

Nelle citate decisioni di questa Corte è stato dato fondamentale rilievo alla giurisprudenza della Corte di giustizia dell’Unione europea in relazione ai limiti imposti al legislatore nazionale dalla normativa unionale di riferimento e, in particolare, alla direttiva IVA. Si è così rimarcata l’indisponibilita della relativa disciplina da parte degli stati membri e dunque «l’incompatibilità con la disciplina comunitaria dell’IVA» di normative interne dirette a prevedere la «rinuncia generale e indiscriminata all’accertamento delle operazioni imponibili effettuate nel corso di una serie di periodi imposta» (citata sentenza n. 225 del 2014).

Di qui la scelta di negare la fondatezza sia all’addotta violazione dell’art. 97 Cost., perché “la previsione legislativa della sola modalità dilatoria in riferimento alla transazione fiscale avente ad oggetto il credito IVA deve essere intesa come il limite massimo di espansione della procedura transattiva compatibile con il principio di indisponibilità del tributo”; sia alle denunziate discriminazioni di trattamento tra le categorie di creditori ammessi a partecipare al concordato preventivo, in presenza di una «disciplina eccezionale attributiva di un “trattamento peculiare e inderogabile”» quale quella prevista per l’IVA, tale da deprivare di rilievo anche la questione prospettata in riferimento all’art. 3 Cost. (così, la medesima sentenza n. 225 del 2014).

8.6.– Rispetto a siffatto consolidato quadro interpretativo, ha assunto una valenza decisiva la decisione della CGUE, sentenza 7 aprile 2016, in causa C-546/14, Degano Trasporti sas, resa peraltro in esito ad un rinvio pregiudiziale sollevato dallo stesso odierno tribunale rimettente.

Nell’occasione, il Tribunale ordinario di Udine si trovava a delibare sull’ammissibilità della proposta di un concordato preventivo che, per quanto proposto senza transazione fiscale, prevedeva comunque la falcidia dei crediti tributari e tra questi dell’IVA, sul presupposto della convenienza della proposta rispetto alla alternativa liquidatoria. Ritenendo coerente una lettura del dato normativo interno con i termini di tale proposta, il tribunale interrogò la Corte di Lussemburgo in ordine alla compatibilità di una siffatta normativa con l’art. 4, paragrafo 3, del Trattato sull’unione europea, firmato a Maastricht il 7 febbraio 1992, entrato in vigore il 1° novembre 1993 (da ora in poi: TUE), nonché gli artt. 2, 250, paragrafo 1, e 273 della direttiva IVA, dai quali emerge che gli Stati membri hanno l’obbligo di adottare tutte le misure legislative e amministrative atte a garantire il prelievo integrale dell’IVA nel loro territorio.

La CGUE, dopo aver ricordato che, nell’ambito del sistema comune dell’IVA, gli Stati membri beneficiano di una certa autonomia di intervento, ha altresì ribadito che «[t]ale libertà è tuttavia limitata dall’obbligo di garantire una riscossione effettiva delle risorse proprie dell’Unione e da quello di non creare differenze significative nel modo di trattare i contribuenti, e questo sia all’interno di uno degli Stati membri che nell’insieme dei medesimi».

Muovendo da tale indicazione di principio, la Corte di Lussemburgo ha quindi ritenuto che «l’ammissione di un pagamento parziale di un credito IVA, da parte di un imprenditore in stato di insolvenza, nell’ambito di una procedura di concordato preventivo come prevista dalla normativa nazionale di cui al procedimento principale, non debba ritenersi contraria all’obbligo degli Stati membri di garantire il prelievo integrale dell’IVA nel loro territorio nonché la riscossione effettiva delle risorse proprie dell’Unione».

Con la decisione in oggetto, la CGUE, in particolare, ha attribuito rilievo alle connotazioni della procedura nel corso della quale viene vagliata tale proposta di parziale soddisfazione del credito IVA, rimarcando che il concordato preventivo è soggetto «a presupposti di applicazione rigorosi, allo scopo di offrire garanzie per quanto concerne, in particolare, il recupero dei crediti privilegiati e pertanto dei crediti IVA. In tal senso, anzitutto, la procedura di concordato preventivo comporta che l’imprenditore in stato di insolvenza liquidi il suo intero patrimonio per saldare i propri debiti. Se tale patrimonio non è sufficiente a rimborsare tutti i crediti, il pagamento parziale di un credito privilegiato può essere ammesso solo se un esperto indipendente attesta che tale credito non riceverebbe un trattamento migliore nel caso di fallimento del debitore. La procedura di concordato preventivo appare quindi tale da consentire di accertare che, a causa dello stato di insolvenza dell’imprenditore, lo Stato membro interessato non possa recuperare il proprio credito IVA in misura maggiore» (paragrafi 23 e 24). Per altro verso, la decisione in questione mette in evidenza che la proposta di concordato preventivo è soggetta al voto di tutti i creditori ai quali il debitore non proponga un pagamento integrale del loro credito e «che deve essere approvata da tanti creditori che rappresentino la maggioranza del totale dei crediti dei creditori ammessi al voto» (paragrafo 8): nell’assunto argomentativo seguito dalla Corte di Lussemburgo, la relativa procedura offre, dunque, allo Stato membro interessato «la possibilità di votare contro una proposta di pagamento parziale di un credito IVA qualora, in particolare, non concordi con le conclusioni dell’esperto indipendente» (paragrafo 26); laddove, poi, la proposta venga omologata con il voto contrario dell’amministrazione, consente comunque allo Stato membro interessato di contestare ulteriormente, mediante opposizione, un concordato che preveda un pagamento parziale di un credito IVA, favorendo il controllo giudiziale sul punto.


La CGUE ha quindi concluso ritenendo che «l’ammissione di un pagamento parziale di un credito IVA, da parte di un imprenditore in stato di insolvenza, nell’ambito di una procedura di concordato preventivo […] non costituisce una rinuncia generale e indiscriminata alla riscossione dell’IVA, non è contraria all’obbligo degli Stati membri di garantire il prelievo integrale dell’IVA nel loro territorio, nonché la riscossione effettiva delle risorse proprie dell’Unione» (paragrafo 28).


8.6.1.– Conclusione, questa, ribadita anche nelle relative argomentazioni della successiva decisione, Corte di Giustizia dell’Unione europea, 17 marzo 2017, in causa C-493/15, Agenzia delle entrate contro Marco Identi, resa in esito alla questione pregiudiziale sollevata dalla Corte di cassazione, sezione quarta, con ordinanza del 1° luglio 2015, n. 13542, relativa alla compatibilità con il diritto dell’Unione europea delle norme dettate dalla legge fallimentare (artt. 142 e seguenti) in tema di esdebitazione, nella parte in cui consentono la liberazione del fallito anche con riferimento alla parziale soddisfazione del debito IVA.

8.7.– Tali decisioni della Corte di Lussemburgo hanno determinato un radicale cambio di tendenza quanto al quadro normativo e interpretativo di riferimento sul tema della falcidia del credito IVA all’interno della procedura di concordato preventivo.

In particolare, hanno costituito la ragione fondante dell’attuale tenore dell’art. 182-ter della legge fallimentare, così come modificato dall’art. 1, comma 81, della legge n. 232 del 2016, in forza del quale, con riguardo alle procedure promosse dal 1° gennaio 2017 (data di vigenza della novella apportata dalla legge n. 232 del 2016), le domande di concordato preventivo non trovano più limiti quanto al tipo di tributi possibile oggetto di falcidia: l’odierna previsione legislativa di riferimento (l’art. 182-ter della legge fallimentare, per l’appunto), l’unica che attualmente risulta chiamata a regolare proposte di concordato destinate ad incidere sulle prospettive di soddisfazione del credito tributario, non riproduce più le originarie deroghe.

8.8.– Giova infine segnalare che, con il decreto legislativo 12 gennaio 2019, n. 14 (Codice della crisi di impresa e dell’insolvenza in attuazione della legge 19 ottobre 2017, n. 155; da ora in avanti: CCII), il legislatore ha da ultimo operato una revisione complessiva della disciplina relativa alle procedure concorsuali, all’interno della quale risulta anche ridisegnata la normativa relativa alle crisi da sovraindebitamento, attualmente disciplinata dalla legge n. 3 del 2012.

Sono diverse le novità offerte dal CCII, comunque estranee al giudizio principale (e dunque anche all’odierno incidente di illegittimità costituzionale), perché operative solo per le procedure instaurate dopo il 15 agosto 2020 (artt. 389, comma 1, e 390, commi 1 e 2, del citato D.Lgs. n. 14 del 2019).

Tra queste, per quel che qui direttamente interessa, va rimarcato che le nuove disposizioni sul sovraindebitamento contenute nel CCII, sia con riferimento al concordato minore (ovverosia il vecchio accordo di composizione, ora disciplinato dagli artt. 74 e seguenti del citato decreto), sia in relazione alla procedura di “ristrutturazione dei debiti del consumatore” (l’originario piano del consumatore, oggi regolato dagli artt. da 67 a 73), prevedono, una volta entrata in vigore, il possibile pagamento parziale dei crediti privilegiati e tra questi anche di quelli tributari, senza più riprodurre il divieto di falcidia, attualmente previsto dalla norma censurata. Ciò sempre che la proposta sia maggiormente favorevole rispetto alla prospettiva liquidatoria, in termini non diversi da quanto previsto dall’attuale disciplina del concordato preventivo relativamente alla falcidia dei crediti privilegiati (attualmente ai sensi degli artt. 160 e 182-ter della legge fallimentare, destinati ad essere sostituiti dagli artt. 85 e 88 del CCII).

9.– Venendo allo scrutinio delle censure prospettate dal rimettente, giova in primo luogo evidenziare che tale disamina non risulta nel caso impedita da pregiudiziali profili di inammissibilità.

9.1.– Le argomentazioni spese dal rimettente sulle connotazioni del giudizio principale, destinate ad incidere sulla rilevanza della questione, sono da ritenersi compiute e plausibili.

In particolare, il rimettente si è soffermato adeguatamente sulle condizioni di ammissibilità del ricorso, ricavabili dal complessivo tenore degli artt. 7, 8 e 9 della legge n. 3 del 2012, approfondendo in particolare i termini afferenti le precondizioni previste dal comma 2 dell’art. 7, negandone la ricorrenza. In questa ottica, il giudice a quo rimarca con puntualità il rilievo ostativo che deriva dall’applicabilità della disposizione censurata rispetto all’ulteriore corso della procedura posta al suo giudizio.

9.2.– Sempre preliminarmente, va altresì rimarcato che il rimettente ha provveduto ad un pregiudiziale scrutinio di compatibilità della disposizione censurata con il diritto dell’Unione europea e, in particolare, con l’art. 273 della direttiva IVA; ciò in adesione alla giurisprudenza di questa Corte, in forza della quale il giudizio sulla compatibilità della norma censurata con il diritto dell’Unione europea costituisce un prius logico e giuridico rispetto al sindacato di legittimità costituzionale in via incidentale, poiché ne mette in discussione la stessa applicabilità nel giudizio principale, così da incidere sulla rilevanza della questione (ex multis, da ultimo, ordinanza n. 47 del 2017).

9.2.1.– Nell’ordinanza, dopo un puntuale confronto con gli orientamenti maturati nella giurisprudenza interna successivamente alle sentenze Degano Trasporti sas e Agenzia delle entrate contro Marco Identi della Corte di Lussemburgo, si esclude che dall’art. 273 della direttiva IVA, così come interpretata dalla CGUE, possa emergere un principio chiaro e incondizionato, suscettibile di applicazione diretta, che si ponga in immediata antinomia con la norma censurata tale da portare alla non applicazione della stessa.

9.2.2.– Le motivazioni spese dal rimettente in parte qua non solo non possono ritenersi implausibili, ma rivelano anche una condivisibile ricostruzione del dato normativo di riferimento.

Con la sentenza Degano Trasporti sas, la Corte di Lussemburgo non ha affermato l’incompatibilità con il diritto dell’Unione in ambito IVA dell’allora vigente art. 182-ter della legge fallimentare, nella parte in cui imponeva il divieto di falcidia dell’IVA; piuttosto, ha ritenuto la compatibililità con tale diritto di una disposizione interna (l’art. 160, comma 2, della legge fallimentare), che tale falcidia finiva per consentire (nella lettura che ebbe a darne il giudice che sollevò la questione pregiudiziale).

Il quadro normativo offerto dalla disciplina dell’Unione europea in tema di IVA conseguente alle letture che ne hanno dato le sentenze soprarichiamate non mette, peraltro, in discussione il principio fondamentale che si ricava in parte qua dalla direttiva IVA, ovverosia l’esigenza di perseguire l’obiettivo di una riscossione effettiva e integrale dell’IVA; né, ancora, intacca la discrezionalità lasciata agli stati membri nell’individuare gli strumenti più funzionali al fine in oggetto.

Da tali decisioni, piuttosto, emerge che non sono incompatibili con l’esigenza di garantire una riscossione effettiva dell’IVA norme interne che, al verificarsi di determinati presupposti procedurali, consentano una parziale riscossione del dovuto, così da garantire una maggiore soddisfazione degli interessi dell’Unione europea rispetto alla alternativa liquidatoria.

Tanto porta a ritenere compatibile con il diritto dell’Unione l’attuale disposizione dettata in materia di concordato preventivo, come ora formulata in esito alla novella apportata nel 2016, senza che ciò determini, al contempo, l’incompatibilità della scelta, di segno opposto, assunta dal legislatore nazionale nella procedura di sovraindebitamento: quest’ultima, infatti, ben potrebbe costituire una delle vie attraverso il quale lo Stato membro intende perseguire l’obiettivo della piena riscossione del tributo imposto dal diritto dell’Unione europea.

9.3.– Il giudice a quo ha anche escluso di poter accedere ad una interpretazione orientata del dato censurato conforme al diritto dell’Unione, in ragione della chiara ed univoca lettera dell’art. 7, comma 1, terzo periodo, della legge n. 3 del 2012, che non permetterebbe una simile lettura.

9.3.1.– Anche questa valutazione deve ritenersi condivisibile nel merito.

Sul piano letterale, l’uso della locuzione «in ogni caso» non consente all’interprete alcun margine di manovra, precludendo la via dell’interpretazione conforme della disposizione interna ai principi e agli obiettivi espressi nella direttiva di riferimento, non praticabile senza stravolgerne il significato letterale. Ciò in linea, del resto, con la giurisprudenza della CGUE, in forza della quale “l’obbligo per il giudice nazionale di fare riferimento al contenuto di una direttiva nell’interpretazione e nell’applicazione delle norme pertinenti del diritto nazionale trova un limite nei principi generali del diritto e non può servire a fondare un’interpretazione contra legem del diritto nazionale” (Corte di Giustizia dell’Unione europea, 24 gennaio 2012, Grande Sezione, in causa C-282/10, Maribel Dominguez).

9.4.– Non diversamente, il tenore letterale della norma censurata, nel suo radicale rigore, preclude a monte, la possibilità sia di accedere a soluzioni interpretative costituzionalmente orientate; sia a letture alternative del complessivo quadro normativo di riferimento che, in una ottica di sistema, consentano di estendere, alle procedure di definizione preventiva del sovraindebitamento del debitore non fallibile, la specifica disciplina attualmente prevista per il concordato preventivo.

10.– Nel merito, le questioni sollevate dal Tribunale ordinario di Udine devono ritenersi fondate in riferimento all’art. 3 Cost.

10.1.– Si è più volte ribadito il parallelismo che corre tra l’accordo di composizione della crisi da indebitamento, previsto dalla normativa censurata e il concordato preventivo disciplinato dalla legge fallimentare.

Il primo riproduce i tratti sostanziali della seconda procedura, ma soprattutto ne ribadisce la filosofia di fondo. Pur a fronte di una chiara disomogeneità di interessi, quanto ai soggetti che possono accedervi, in entrambe le procedure viene consentita l’esdebitazione di chi è gravemente indebitato, evitando l’azione liquidatoria, frazionata o complessiva, del relativo patrimonio e favorendo, al contempo, una immediata ricollocazione del debitore all’interno del circuito economico e sociale, senza il peso delle esposizioni pregresse.

11.– In questo quadro di chiara assonanza, assumono importanza primaria le previsioni che attengono al regime previsto per i crediti privilegiati e tra questi, per quelli di matrice tributaria.

La regola che domina le due procedure è quella della falcidiabilità di tali poste creditorie: la pretesa alla soddisfazione integrale del credito munito di prelazione, anche di natura tributaria, può recedere sull’altare della minor convenienza della alternativa liquidatoria del relativo patrimonio di riferimento.

Infatti, gli artt. 160, comma 2, e 182-ter, comma 1, della legge fallimentare, per un verso, e l’art. 7, comma 1, della legge n. 3 del 2012, per altro verso, riproducono pedissequamente lo stesso schema: si deroga al principio di cui all’art. 2741 cod. civ. e si determina il conseguenziale sacrificio della posizione del creditore solo perché, nel realizzare la finalità esdebitatoria, viene dato comunque rilievo imprescindibile alle prospettive di effettiva soddisfazione del credito munito di prelazione, che devono essere maggiori rispetto a quella potenzialmente derivante dalla liquidazione dei beni coperti dalla prelazione.

Il tutto all’interno di percorsi procedurali comunque rimessi alla scelta deliberativa e decisiva dei creditori, subordinati a valutazioni estimative di assoluta serietà quanto alla incapienza dei beni da liquidare a garanzia del dovuto; soggetti al controllo giurisdizionale, utile a verificare la fattibilità della proposta e a definire anche i possibili conflitti concernenti la convenienza della stessa.

11.1.– La falcidia delle posizioni garantite da prelazione, del resto, costituisce un passaggio essenziale sul versante della funzionalità delle procedure preventive che mirano alla esdebitazione: il pagamento integrale dei crediti privilegiati, compresi quelli tributari, finirebbe infatti per vanificare il vantaggio legato alla definizione preventiva della crisi per quelle situazioni che, come ordinariamente accade, non risultano garantite da una capienza patrimoniale che consenta un integrale ripianamento delle esposizioni favorite dalla prelazione.

Di qui il rilievo che occorre ascrivere, in tali ambiti procedurali, alla regola afferente alla falcidia dei crediti privilegiati.

11.2.– Trasferendo le precedenti argomentazioni allo specifico settore delle pretese tributarie, non può non rimarcarsi, inoltre, che, in questo ambito, la possibilità di operare la falcidia, compensata dalla maggiore soddisfazione garantita rispetto alla alternativa liquidatoria, costituisce diretta espressione dei canoni di economicità ed efficienza ai quali deve conformarsi, ai sensi dell’art. 97 Cost., l’azione di esazione della PA.

La possibilità di prospettare un pagamento anche parziale dell’obbligazione tributaria, pur se assistita da prelazione, a fronte della grave situazione debitoria del proponente, non adeguatamente supportata da un patrimonio tale da assicurare l’effettività della riscossione anche coattiva della relativa pretesa, garantisce il male minore, sia per il privato debitore, sia per l’amministrazione finanziaria: il primo, attraverso tale decurtazione, può evitare azioni liquidatorie complessive, se del caso anche protraendo l’attività economica sino a quel momento svolta, acquisendo anche il diritto alla esdebitazione; la seconda realizza il miglior risultato possibile alla luce della condizioni patrimoniali e finanziarie del contribuente, evitando di far ricadere sulla comunità l’onere delle conseguenze finanziarie correlate ad una escussione fortemente posta in dubbio quanto alle effettive possibilità di recuperare il credito in termini più favorevoli rispetto al quantum proposto dal debitore.

12.– Rispetto alla generale falcidiabilità dei crediti privilegiati e tra questi anche dei crediti di natura tributaria, il trattamento dell’IVA, per quel che qui direttamente interessa, crea un immediato ed ingiustificato disallineamento tra le procedure in discorso, come rimarcato dal giudice rimettente.

12.1.– Vale ribadire, peraltro, che in origine le disposizioni di riferimento coincidevano. Anzi, proprio il parallelismo tra le due procedure era stata la ragione fondante della disposizione censurata: ricostruite in chiave concordataria, le procedure preventive di definizione della crisi e dell’insolvenza del debitore civile non potevano che riprodurre il divieto di falcidia dell’IVA, alla stessa stregua dell’allora vigente ed identica norma dettata dall’art. 182-ter, comma 1, della legge fallimentare, per il concordato preventivo.

Diversamente si sarebbe creata una irrazionale distonia comportante una illegittimità costituzionale opposta a quella qui denunciata.

12.2.– La ratio della deroga, rispetto alla regola generale della falcidiabilità delle poste di credito privilegiate, contenuta nella disposizione censurata, può dunque essere ricostruita solo guardando alla norma che ne ha ispirato il contenuto: anche per la norma censurata, dunque, assumono valenza dirimente gli effetti attribuiti alla qualificazione dell’IVA come risorsa propria dell’Unione europea.

Secondo una prima impostazione, asseverata anche da questa Corte (con la citata sentenza n. 225 del 2014) in relazione al tenore originario dell’art. 182-ter della legge fallimentare, il legislatore interno, tenuto al prelievo integrale di detta risorsa tributaria, non avrebbe potuto introdurre disposizioni destinate ad incidere su tale obiettivo.

La falcidiabilità, dunque, doveva ritenersi consentita, nelle procedure concorsuali con finalità esdebitatorie, in via generale per tutti i tributi di esclusiva rilevanza interna; ciò non valeva, invece, per i tributi costituenti risorse dell’Unione (come previsto nell’originaria formulazione dell’art. 182-ter della legge fallimentare), e tra questi, per l’IVA (come precisato successivamente con la novella apportata dal D.L. n. 185 del 2008), rispetto alla quale era consentita la sola dilazione del relativo adempimento, per scelta imposta da obblighi sovrannazionali, non derogabili dal legislatore italiano.

Il tutto alla luce di una interpretazione del diritto dell’Unione europea in forza della quale anche la falcidia concorsuale del credito IVA altro non avrebbe rappresentato se non una indebita rinuncia integrale al prelievo di una risorsa propria dell’Unione europea, così da replicare i vizi che, sotto tale profilo, avevano portato l’Italia a patire il giudizio di incompatibilità rispetto alle indicazioni derivanti dal diritto dell’Unione europea, con riferimento ad altre disposizioni di legge sempre incidenti sull’IVA (valga, a tal fine, il riferimento a Corte di Giustizia dell’Unione europea, 17 luglio 2008, in causa C-132/06, Commissione della comunità europea contro Repubblica italiana, relativa al condono “tombale” previsto dalla legge 27 dicembre 2002, n. 289 recante «Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato», resa a ridosso della modifica normativa apportata nel 2008 all’art. 182-ter della legge fallimentare)

12.3.– Con la citata sentenza Degano Trasporti sas, la Corte di Lussemburgo ha mutato, però, tale presupposto interpretativo di riferimento, ritenendo compatibile una norma interna (l’art. 160, comma 2, della legge fallimentare) che, inserita in un percorso sottoposto al sindacato giurisdizionale, consenta un pagamento parziale del credito IVA qualora sia accertato giudizialmente che tale soddisfazione garantisca comunque una acquisizione di risorse maggiore rispetto alla alternativa liquidatoria e venga consentito all’amministrazione interessata di esprimere parere contrario alla proposta del debitore oltre che di opporsi giudizialmente alla stessa, contestandone la convenienza.

12.4.– Tale decisione, come già evidenziato, ha costituito la ratio ispiratrice della novella apportata dalla legge n. 232 del 2016 alla disciplina del trattamento dell’IVA nel concordato preventivo, in forza della quale oggi la falcidiabilità delle pretese tributarie, anche garantite da prelazione, non vede più deroghe espresse.

Per altro verso, assume rilievo anche in relazione all’odierno scrutinio di legittimità costituzionale, perché, a posteriori, ha tolto ragionevolezza alla scelta adottata dal legislatore con la norma censurata nel definire l’IVA intangibile all’interno delle procedure alternative alla liquidazione prevista dalla legge n. 3 del 2012.

13.– La differenza di disciplina che oggi caratterizza il concordato preventivo e l’accordo di composizione dei crediti del debitore civile non fallibile dà luogo ad una ingiustificata e irragionevole disparità di trattamento tale da concretare l’addotta violazione dell’art. 3 Cost.

In particolare, le modifiche da ultimo citate, innovando solo in relazione alla disciplina del concordato preventivo, hanno determinato quella discrasia di sistema che in origine il legislatore aveva inteso evitare ricostruendo il contenuto della norma dettata per il sovraindebitamento del debitore non fallibile in termini sostanzialmente riproduttivi della disciplina all’epoca vigente dettata dall’art. 182-ter della legge fallimentare.

13.1.– Disparità, questa, che tocca in primo luogo i debitori interessati dalle procedure in questione, giacché non v’è motivo per trattare diversamente, sotto questo profilo, i debitori legittimati ad avvalersi della procedura di concordato preventivo in quanto assoggettabili a fallimento: la ragione di fondo che giustifica la falcidia dell’IVA, al pari di quella di tutte le altre poste di credito privilegiate e tributarie, non può porsi in termini differenziati per tutte le categorie di debitori legittimati ad avvalersi di una procedura concorsuale esdebitatoria. E ciò a prescindere dal tipo di attività esercitata, imprenditoriale o no, nonché dalle dimensioni di tale attività ed all’incidenza economica che ad esse si correla, trattandosi di elementi indifferenti rispetto all’obiettivo perseguito dalle relative procedure di definizione della crisi.

Semmai, sotto quest’ultimo versante, l’ordinamento dovrebbe dare il giusto rilievo al fatto che l’intera normativa dettata in tema di sovraindebitamento è stata costruita in termini di beneficio riconosciuto a tale vasta categoria di debitori, che non raramente maturano la relativa esposizione in una posizione di debolezza o comunque di asimmetria negoziale con i titolari delle relative poste creditorie.

13.2.– Del resto, la differenza di trattamento sottolineata dal rimettente, trova conferma inequivoca nella normativa prevista per gli imprenditori agricoli gravemente indebitati.

Questi ultimi, in ragione di quanto previsto dall’art. 23, comma 43, del decreto legge 6 luglio 2011, n. 98 (Disposizioni urgenti per la stabilizzazione finanziaria), convertito con modificazioni nella legge 15 luglio 2011, n. 111, sono legittimati ad avvalersi degli accordi di ristrutturazione dei debiti previsti dall’art. 182-bis della legge fallimentare, ai quali risulta estesa l’applicabilità del successivo art. 182-ter della legge fallimentare, con conseguente possibile falcidiabilità dei debiti tributari, compresa l’IVA.

Al contempo gli stessi soggetti possono attivare anche l’accordo di composizione della crisi oggetto della odierna censura (art. 7, comma 2-bis, della legge n. 3 del 2012), rispetto al quale, tuttavia, la norma censurata impone il divieto di falcidia dell’IVA.

A fronte dunque di una situazione oggettiva sostanzialmente simile (perché il sovraindebitamento non si distanzia in termini decisivi dai concetti di crisi e insolvenza che legittimano lo strumento di cui all’art. 182-bis della legge fallimentare), gli stessi soggetti possono o no avvalersi della falcidia IVA a seconda della procedura che scelgono di attivare.

13.3.– Piuttosto, la ragionevole sostenibilità della differenza di trattamento in questione va misurata guardando alla ratio sottesa al divieto di falcidia dell’IVA; ratio, come più volte ribadito, ascritta alla ritenuta indisponibilità del relativo gettito da parte del legislatore interno, siccome assertivamente imposta dal diritto dell’Unione europea.

Siffatto assunto di partenza, tuttavia, è stato decisamente posto in discussione dalla più volte richiamata sentenza Degano Trasporti sas con considerazioni che, seppur rivolte alla disciplina del concordato preventivo (nel suo assetto antecedente alla riforma apportata dalla legge n. 232 del 2016), possono trasporsi in direzione della norma censurata, considerate le più volte rimarcate affinità che connotano le due procedure di riferimento: una volta chiarito che la normativa euro unitaria non impone sempre e comunque l’integrale riscossione della risorsa, anche nell’accordo di composizione della crisi previsto dalla legge n. 3 del 2012 perde coerenza quel giudizio di intangibilità del credito IVA che, in origine, ha rappresentato la ratio del divieto di falcidia della relativa pretesa tributaria.

Di qui l’attuale ingiustificata dissonanza di disciplina che sussiste, in parte qua, tra le due procedure, non essendovi motivi che, secondo il canore della ragionevolezza, legittimino il trattamento differenziato cui risultano assoggettati i debitori non fallibili rispetto a quelli che possono accedere al concordato preventivo.

13.4.– L’attuale assetto normativo, inoltre, crea diseguaglianze ingiustificate a caduta anche con riferimento agli stessi creditori che partecipano all’accordo di composizione della crisi del debitore non fallibile.

Se per un verso – come evidenziato anche da questa Corte con la sentenza n. 225 del 2014 – prima di tale assetto, era l’indisponibilità dell’IVA, determinata dalla riconducibilità del tributo alle risorse proprie dell’Unione europea, che finiva per porre questa imposta in una posizione di assoluta intangibilità rispetto a tutte le altre voci di credito privilegiate (le quali, anche se di rango poziore, finivano per risultare posposte a siffatta pretesa tributaria); per altro verso, oggi, a seguito del richiamato orientamento della CGUE, tale situazione di preferenza non ha più ragion d’essere.

13.5.– Né pare che la violazione dell’art. 3 Cost. possa ritenersi esclusa muovendo dall’assunto in forza del quale la regola della falcidiabilità dell’IVA, ora ricavabile dall’art. 182-ter della legge fallimentare, costituirebbe un beneficio accordato ai debitori fallibili in deroga al principio generale dell’indisponibilità della obbligazione tributaria. Ciò al fine di richiamare, in ragione di tale condizione presupposta, la giurisprudenza di questa Corte in forza della quale un trattamento diverso di situazioni analoghe non è di per sé illegittimo allorquando quello più favorevole, evocato quale momento di comparazione nell’ottica della denunziata disparita di trattamento, assuma i caratteri della eccezionalità (ex plurimis, da ultimo, sentenze n. 177 e n. 153 del 2017 e n. 111 del 2016).

13.5.1.– Tale assunto non è condivisibile.

Non convince l’affermazione di principio che assegna natura eccezionale alla regola della falcidiabilità dell’IVA, attualmente prevista dall’art. 182-ter della legge fallimentare, anche in sede di concordato preventivo (sul punto, le sentenze della Corte di cassazione, sezioni unite, n. 760 del 2017 in “Finanza & Fisco” n. 32/2016, pag. 2307 e n. 26988 del 2016).

A ben vedere tale ultima disposizione non prevede letteralmente la possibilità di procedere ad una soddisfazione parziale dell’IVA; piuttosto, non replica più l’originale divieto di falcidia previsto, tra gli altri, per tale tributo, in un quadro di generale falcidiabilità dei crediti tributari, chirografari e privilegiati.

L’art. 182-ter della legge fallimentare non detta, dunque, una specifica regola che possa, in via di eccezione, derogare ad un principio generale. Costituisce, per contro, diretta espressione di una indicazione generale, altro non rappresentando che una diretta declinazione, in relazione alle pretese tributarie, della regola della falcidiabilità dei crediti privilegiati, prevista dall’art. 160, comma 2, della stessa legge in tema di concordato preventivo. Principio, quest’ultimo, che, come già rimarcato, deve ritenersi espressione tipica delle procedure concorsuali, maggiori o minori, con finalità esdebitatoria, tanto da risultare replicato anche per gli strumenti di definizione anticipata delle situazioni di sovraindebitamento prevista dalla legge n. 3 del 2012.

14.– Di qui la fondatezza della questione posta in riferimento all’art. 3 Cost. Resta assorbita la censura riferita all’art. 97 Cost.

15.– L’accoglimento della questione porta, in coerenza, all’ablazione delle parole «all’imposta sul valore aggiunto» dal terzo periodo del comma 1 dell’art. 7 della legge n. 3 del 2012.


Per Questi Motivi


LA CORTE COSTITUZIONALE

dichiara l’illegittimità costituzionale dell’art. 7, comma 1, terzo periodo, della legge 27 gennaio 2012, n. 3 (Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovraindebitamento), limitatamente alle parole: «all’imposta sul valore aggiunto».

Così deciso in Roma, nella sede della Corte costituzionale, Palazzo della Consulta, il 22 ottobre 2019.


F.to:

Giorgio LATTANZI, Presidente
Augusto Antonio BARBERA, Redattore


Roberto MILANA, Cancelliere


Depositata in Cancelleria il 29 novembre 2019.