Coronavirus, Decreto “Cura Italia”: primi chiarimenti delle entrate. Proroga dei versamenti al 20 marzo per tutti. Elenco delle attività con sospensioni dei pagamenti

Proroga per tutti 

Sono prorogati dal 16 al 20 marzo 2020 tutti i versamenti nei confronti delle pubbliche amministrazioni da parte di ogni tipologia di soggetto. Lo specifica l’Agenzia delle entrate nella risoluzione n. 12/E di oggi che fornisce inoltre i primi chiarimenti anche in tema di sospensione dei versamenti tributari e contributivi per le attività operanti nei settori maggiormente colpiti dal Coronavirus.

Nel documento di prassi sono, infatti, riportati a titolo indicativo i “Codici Ateco” riconducibili alle attività interessate dalla sospensione dei termini dei versamenti di cui alle lettere da a) a q) dell’articolo 61, comma 2, del decreto legge n. 18/2020 e dell’articolo 8, comma 1, del decreto legge n. 9/2020.

Le sospensioni per i settori più colpiti 

Sempre con riferimento ai settori maggiormente colpiti dall’emergenza epidemiologica in atto e ad ulteriori categorie di soggetti operanti nei settori dell’arte e della cultura, dello sport, della ristorazione, dell’educazione e dell’assistenza,  il decreto “Cura Italia” ha stabilito la sospensione, fino al 30 aprile 2020, dei versamenti delle ritenute, dei contributi previdenziali e assistenziali e ha disposto inoltre la sospensione dei termini dei versamenti relativi all’imposta sul valore aggiunto, in scadenza nel mese di marzo 2020. La lista dei codici attività interessati è consultabile nella tabella allegata alla risoluzione. (Così, comunicato stampa dell’Agenzia della entrate del 18 marzo 2020)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 12 E del 18 marzo 2020: «RISCOSSIONE – Sospensione dei versamenti tributari e contributivi a seguito dell’emergenza epidemiologica da COVID-19 – primi chiarimenti – Articolo 60 e 61, del D.L.17/03/2020, n. 18. (cd. Decreto “Cura Italia”)


Nuova IMU. Le prime risposte del Mef

Il Dipartimento delle finanze con circolare n.1/DF del 18 marzo 2020 risponde a numerosi quesiti in ordine all’applicazione dell’imposta municipale propria (IMU), di cui all’art. 1, commi da 738 a 782 della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020).

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle Finanze – Direzione Legislazione Tributaria e Federalismo Fiscale – n. 1 DF del 18 marzo 2020, con oggetto: FINANZA LOCALE – Imposta municipale propria (IMU) – Acconto 2020 – Casa coniugale assegnata al coniuge a seguito di provvedimento di separazione in assenza di figli – Immobili posseduti dagli IACP e alloggi sociali – Aliquote e regolamenti applicabili per il saldo IMU 2020 in caso di mancata pubblicazione delle aliquote e dei regolamenti ai sensi del comma 767 – IMU enti non commerciali – ISCOP – Imposta immobiliare sulle piattaforme marine (IMPi) – Area fabbricabile pertinenza del fabbricato – Data della risoluzione del contratto di leasing: soggettività passiva IMU – Dichiarazione IMU – Risposte ai quesiti – Art. 1, commi da 738 a 782 della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020)


Emergenza sanitaria COVID-19: le novità del D.L.“Cura Italia” e le misure adottate da Agenzia delle entrate-Riscossione

Il Decreto Legge n. 18/2020 pubblicato sulla Gazzetta Ufficiale n. 70 del 17 marzo 2020, recante «Misure di potenziamento del servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», ha disposto le seguenti misure con impatto sui termini di pagamento e le attività di riscossione:

  • sospensione dei termini di versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento e di addebito, in scadenza nel periodo compreso tra l’8 marzo e il 31 maggio 2020. I pagamenti sospesi dovranno essere effettuati entro il 30 giugno 2020 (mese successivo il periodo di sospensione);
  • fino al 31 maggio 2020, sospensione delle attività di notifica di nuove cartelle e degli altri atti di riscossione;
  • differimento al 31 maggio 2020 della rata scaduta il 28 febbraio relativa alla “Rottamazione-ter” e della rata in scadenza il 31 marzo del “Saldo e stralcio”.

In relazione alle misure contenute nel Decreto Legge n. 18/2020, e al fine di tutelare al meglio la salute dei cittadini e del personale addetto, gli sportelli di Agenzia delle entrate-Riscossione su tutto il territorio nazionale resteranno chiusi al pubblico dal 18 al 25 marzo.

In questa situazione straordinaria, sarà comunque garantita l’operatività dell’Agenzia e la fruibilità dei servizi online, oltre all’assistenza con i consueti canali di ascolto che, per l’occasione, sono stati potenziati a supporto di eventuali richieste urgenti e non differibili.

Servizi web h24

I servizi online sono disponibili h24 sul portale e sull’App Equiclick. Per chi dispone delle credenziali di accesso all’area riservata (Pin dell’Agenzia delle Entrate o dell’Inps, della Carta nazionale servizi o di Spid), può controllare la propria situazione debitoria, chiedere e ottenere una rateizzazione fino a un massimo di 60 mila euro (attraverso il servizio “Rateizza adesso”), pagare cartelle e avvisi, sospendere la riscossione nei casi previsti dalla legge. Senza registrazione è possibile effettuare pagamenti online.

Inoltre è possibile presentare istanze di rateizzazione di qualsiasi importo e dichiarazioni di sospensione legale della riscossione ai sensi della Legge n. 228/2012, inviando la relativa documentazione mediante posta elettronica agli indirizzi mail indicati nella modulistica di riferimento.

Per saperne di più, consulta le sezioni rateizzazione e sospensione.

Sempre attraverso il canale mail, utilizzando gli specifici indirizzi presenti nelle comunicazioni ricevute, è altresì possibile richiedere il rimborso delle somme versate in eccedenza, tramite accredito sul conto corrente.

Casi urgenti e non differibili

Per richiedere assistenza su procedure esecutive e cautelari avviate prima del periodo di sospensione e far fronte così anche a quelle situazioni urgenti e non differibili, quali la cancellazione di una procedura esecutiva o cautelare in seguito al pagamento integrale del debito oppure la sospensione del fermo amministrativo del veicolo in seguito al pagamento della prima rata di un piano di rateizzazione o di rottamazione, Agenzia delle entrate-Riscossione ha istituito nuovi indirizzi di posta elettronica ai quali è possibile, tramite mail ed allegando i documenti di riconoscimento, inoltrare richieste di assistenza aventi tali caratteristiche di straordinarietà e urgenza.

ELENCO CASELLE MAIL

Assistenza telefonica

Per informazioni e assistenza è disponibile il contact center di Agenzia delle entrate-Riscossione, attivo tutti i giorni, 24 ore su 24 e, con operatore, dal lunedì al venerdì dalle ore 8.00 alle 18.00, al numero unico 06 01 01, sia da telefono fisso che da cellulare (secondo piano tariffario).

Così, comunicato pubblicato nel sito: https://www.agenziaentrateriscossione.gov.it/it/news/Emergenza-sanitaria-COVID-19-le-novita-del-DL-n.-18-2020-e-le-misure-adottate-da-Agenzia-delle-entrate-Riscossione/


Decreto Coronavirus-ter. Sospensione degli obblighi di versamento per tributi e contributi nonché di altri adempimenti fiscali

(dalle pagine del sito www.finanze.it)

Con il Decreto-Legge 17 marzo 2020, n. 18 appena approvato il Governo ha introdotto una serie di norme che prevedono uno stanziamento complessivo di 2,4 miliardi di euro, con l’effetto di sospendere tributi e contributi per complessivi 10,7 miliardi di euro. Viene stabilito il differimento delle scadenze e la sospensione dei versamenti fiscali e contributivi (per tutte le imprese di piccola dimensione e senza limiti di fatturato per le imprese operanti nei settori più colpiti); della riscossione e invio delle cartelle esattoriali; degli atti di accertamento e dei pagamenti dovuti per i diversi provvedimenti di sanatoria fiscale. Inoltre, il decreto prevede un credito di imposta per il proprietario di locali commerciali che rinuncia a parte dell’affitto del mese di marzo. Sempre in ambito fiscale è stato incentivato, mediante l’estensione delle detrazioni/deduzioni, il contributo del settore privato al finanziamento del contrasto dell’epidemia e delle cure sanitarie.

  • Sospensione, senza limiti di fatturato, per settori più colpiti – Per gli operatori dei settori più colpiti dalla crisi vengono sospesi i versamenti di contributi e ritenute per lavoratori dipendenti di marzo ed aprile. I settori interessati sono: turistico-alberghiero, termale, trasporti passeggeri, ristorazione e bar, cultura (cinema, teatri), sport, istruzione, parchi divertimento, eventi (fiere/convegni), sale giochi e centri scommesse.
  • Sospensione per contribuenti con fatturato fino a 2 milioni di euro – Versamenti IVA, ritenute e contributi di marzo.
  • Differimento scadenze – Per gli operatori economici ai quali non si applica la sospensione, il termine per i versamenti dovuti al 16 marzo viene posticipato al 20 marzo.
  • Viene sospeso il pagamento del canone di concessione e del prelievo erariale dei centri scommesse.
  • Disapplicazione della ritenuta d’acconto per professionisti senza dipendenti sulle fatture di marzo ed aprile.
  • Sanificazione: viene introdotto un credito d’imposta pari al 50% delle spese sostenute per la sanificazione dei luoghi di lavoro, con un tetto al beneficio di 20 mila euro.
  • Incentivi ai lavoratori: 100 euro in più in busta paga per i lavoratori che a marzo svolgono la prestazione sul luogo di lavoro (quindi non in smart working), in proporzione ai giorni lavorati. Spetta ai lavoratori con reddito fino a 40 mila euro.
  • Sospensione dei termini per le attività di Agenzia entrate;
  • Sospensione dei termini per la riscossione di cartelle esattoriali, per saldo e stralcio e per rottamazione-ter, sospensione dell’invio nuove cartelle e sospensione degli atti esecutivi.
  • Donazioni COVID-19 – la deducibilità delle donazioni effettuate dalle imprese ai sensi dell’articolo 27 L. 133/99 viene estesa; inoltre viene introdotta una detrazione per le donazioni delle persone fisiche fino a un beneficio massimo di 30.000 euro.
  • Affitti commerciali – A negozi e botteghe viene riconosciuto un credito d’imposta pari al 60% del canone di locazione del mese di marzo.
  • Vengono sospesi i termini del processo tributario.
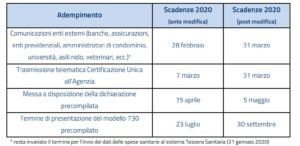
  • Slitta dal 7 al 31 marzo il termine entro il quale i sostituti di imposta devono trasmettere la certificazione unica
  • Si sposta dal 28 al 31 marzo 2020 la scadenza entro cui gli enti terzi (fra cui banche, assicurazioni, enti previdenziali e amministratori di condominio) devono inviare i dati utili per la dichiarazione dei redditi precompilata.
  • Prorogato al 5 maggio 2020 il giorno in cui la dichiarazione precompilata sarà disponibile per i contribuenti sul portale dell’Agenzia delle Entrate.
  • Spostata dal 23 luglio al 30 settembre 2020 la scadenza per l’invio del 730 precompilato.


Coronavirus, sospesi i pagamenti di cartelle e avvisi | Agenzia Riscossione chiude gli sportelli. Servizi web e call center h24

L’Agenzia delle entrate-Riscossione comunica che il decreto legge approvato dal Consiglio dei Ministri nella giornata di ieri, 16 marzo 2020, ha disposto la sospensione dei termini di versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento e di addebito, in scadenza nel periodo compreso tra l’8 marzo e il 31 maggio 2020. I pagamenti sospesi dovranno essere effettuati entro il mese successivo il periodo di sospensione ovvero il 30 giungo 2020. Fino al 31 maggio 2020 sono sospese le attività di notifica di nuove cartelle e degli altri atti di riscossione, sospensione già in atto da alcuni giorni per disposizione del Presidente Ernesto Maria Ruffini.

Il decreto dispone anche il differimento al 31 maggio 2020 della rata del 28 febbraio relativa alla cosiddetta “rottamazione-ter” e della rata in scadenza il 31 marzo del cosiddetto “saldo e stralcio”.

In considerazione delle misure contenute nel decreto legge e al fine di tutelare al meglio la salute dei cittadini e del personale addetto, Il Presidente ha dato disposizione per la chiusura dal 18 al 25 marzo degli sportelli di Agenzia delle entrate-Riscossione, presenti su tutto il territorio nazionale, che erogano servizi al pubblico.

Il personale dell’Ente, attraverso attività di back office, garantirà l’operatività e la fruibilità dei servizi online, disponibili h24 sul portale www.agenziaentrateriscossione.gov.it e sull’App Equiclick, fornendo assistenza con i consueti canali di ascolto che, per l’occasione, sono stati potenziati con nuovi indirizzi mail per eventuali richieste di assistenza, urgenti e indifferibili, riferite, ad esempio, a procedure attivate prima del periodo sospensivo.

Per informazioni e assistenza è disponibile anche il contact center di Agenzia delle entrate-Riscossione, attivo tutti i giorni, 24 ore su 24 e, con operatore, dal lunedì al venerdì dalle ore 8 alle 18, al numero unico 06 01 01, sia da telefono fisso che da cellulare, secondo il proprio piano tariffario. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 17 marzo 2020)

Link al testo del Decreto-Legge 17 marzo 2020, n. 18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 70 del 17 marzo 2020


Aggiornato il modello di autodichiarazione

Necessario autodichiarare di non essere soggetto agli obblighi previsti dalla quarantena

È on line il nuovo modello di autodichiarazioni in caso di spostamenti che contiene una nuova voce con la quale l’interessato deve autodichiarare di non trovarsi nelle condizioni previste dall’art. 1, comma 1, lett. c) del D.P.C.M. 8 marzo 2020 che reca un divieto assoluto di mobilità dalla propria abitazione o dimora per i soggetti sottoposti alla misura della quarantena ovvero risultati positivi al virus “COVID-19“.

Il nuovo modello prevede anche che l’operatore di polizia controfirmi l’autodichiarazione, attestando che essa viene resa in sua presenza e previa identificazione del dichiarante. In tal modo il cittadino viene esonerato dall’onere di allegare all’autodichiarazione una fotocopia del proprio documento di identità.

Link al nuovo modello di autodichiarazione (aggiornato al 23/03/2020 – link sito web: https://www.interno.gov.it/)


Approvato il decreto legge “Cura Italia”

Le principali misure del Decreto-Legge Covid-Ter (Decreto-Legge 17 marzo 2020, n. 18)


Il Consiglio dei Ministri di lunedì 16 marzo 2020, su proposta del Presidente Giuseppe Conte, del Ministro dell’economia e delle finanze, Roberto Gualtieri, del Ministro dello sviluppo economico, Stefano Patuanelli, del Ministro del lavoro e delle politiche sociali, Nunzia Catalfo e del Ministro della salute, Roberto Speranza, ha approvato un decreto-legge che introduce misure di potenziamento del servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19.

Il decreto-legge interviene con provvedimenti su quattro fronti principali e altre misure settoriali:

1. finanziamento e altre misure per il potenziamento del Sistema sanitario nazionale, della Protezione civile e degli altri soggetti pubblici impegnati sul fronte dell’emergenza;

2. sostegno all’occupazione e ai lavoratori per la difesa del lavoro e del reddito;

3. supporto al credito per famiglie e micro, piccole e medie imprese, tramite il sistema bancario e l’utilizzo del fondo centrale di garanzia;

4. sospensione degli obblighi di versamento per tributi e contributi nonché di altri adempimenti fiscali ed incentivi fiscali per la sanificazione dei luoghi di lavoro e premi ai dipendenti che restano in servizio.

Tali provvedimenti si aggiungono a quelli già adottati d’urgenza dal Governo per evitare che la crisi transitoria delle attività economiche indotta dall’epidemia di COVID-19 produca effetti permanenti, come la scomparsa definitiva di imprese nei settori maggiormente colpiti. In particolare, con i precedenti interventi, sono stati sospesi adempimenti tributari e pagamenti di contributi e mutui per gli abitanti della ex “zona rossa”, sono stati aperti gli ammortizzatori sociali a soggetti che in condizioni ordinarie non ne beneficiano, sono state potenziate le modalità di lavoro a distanza ed è stato garantito sostegno al settore del turismo.

Di seguito una panoramica delle misure economico-finanziarie sui 4 fronti principali.


1. Misure per potenziare la capacità di intervento del Sistema sanitario, della Protezione civile e degli altri soggetti pubblici impegnati a fronteggiare l’emergenza sanitaria


  • vengono individuate le coperture per le 20.000 assunzioni già deliberate per il Sistema sanitario nazionale;
  • il Fondo emergenze nazionali viene incrementato complessivamente di 1,65 miliardi;
  • lo stanziamento di risorse per gli straordinari del personale sanitario viene incrementato di 150 milioni di euro per il 2020;
  • il finanziamento dell’aumento dei posti letto in terapia intensiva e nelle unità di pneumologia e malattie infettive (anche in deroga ai limiti di spesa) mentre le strutture private devono mettere a disposizione il personale sanitario in servizio, i locali e le proprie apparecchiature (per un costo di 340 milioni);
  • l’autorizzazione a Invitalia a erogare finanziamenti agevolati o contributi a fondo perduto alle imprese produttrici di dispositivi medici e dispositivi di protezione individuale (50 milioni);
  • la previsione che la Protezione civile possa disporre la requisizione da soggetti pubblici o privati di presidi sanitari e medico-chirurgici e di beni mobili necessari per fronteggiare l’emergenza sanitaria. I Prefetti potranno disporre la requisizione di alberghi o altri immobili aventi analoghe caratteristiche per ospitarvi le persone in sorveglianza sanitaria (150 milioni);
  • la possibilità di incrementare il personale medico e infermieristico militare con una ferma eccezionale di un anno, mentre vengono potenziati i servizi sanitari militari. L’Inail potrà assumere a tempo determinato 200 medici specialisti e 100 infermieri, mentre viene incrementato lo stanziamento a favore dell’Istituto Superiore di Sanità per far fronte alle esigenze di sorveglianza epidemiologica (il totale di questi interventi assomma a 64 milioni);
  • la possibilità, ove non sia possibile reclutare nuovo personale, di trattenere in servizio il personale del Sistema Sanitario Nazionale che avrebbe i requisiti per la pensione;
  • una deroga alle norme di riconoscimento delle qualifiche professionali sanitarie, per consentire l’esercizio temporaneo sul territorio nazionale a chi ha conseguito una professione sanitaria all’estero, regolata da specifiche direttive dell’Unione Europea;
  • disposizioni sull’abilitazione all’esercizio della professione di medico-chirurgo, con la previsione che il conseguimento della laurea magistrale a ciclo unico in Medicina e chirurgia, abiliti all’esercizio della professione di medico chirurgo previo giudizio di idoneità sui risultati relativi alle competenze dimostrate nel corso del tirocinio pratico-valutativo svolto all’interno del corso di studi;
  • l’introduzione di disposizioni in merito all’anticipazione del prezzo nei contratti pubblici, volte a velocizzare le procedure d’acquisto e di pagamento di materiali e strumentazioni sanitari;
  • lo stanziamento di fondi per il pagamento degli straordinari dovuti ai maggiori compiti connessi all’emergenza per le Forze di polizia, le Forze armate, il Corpo di polizia penitenziaria, il Corpo nazionale dei Vigili del Fuoco, il personale della carriera prefettizia, quello dei ruoli dell’Amministrazione civile dell’interno e quello delle polizie locali, nonché per la sanificazione e la disinfezione straordinaria degli uffici, degli ambienti e dei mezzi in uso alle medesime Forze, e per assicurare l’adeguata dotazione di dispositivi di protezione individuale;
  • lo stanziamento di fondi per la pulizia straordinaria degli ambienti scolastici;
  • l’istituzione del Fondo per la sanificazione degli ambienti di Province, Città metropolitane e Comuni;
  • la previsione che, nella vigenza dello stato di emergenza e, in ogni caso, sino al 31 luglio 2020, l’acquisizione di forniture e servizi da parte delle aziende, agenzie e degli enti del Servizio sanitario nazionale da utilizzare nelle attività di contrasto alla diffusione del COVID-19, qualora sia finanziata in via esclusiva tramite donazioni di persone fisiche o giuridiche private, avviene mediante affidamento diretto, senza previa consultazione di due o più operatori economici, per importi non superiori alle soglie già previste, a condizione che l’affidamento sia conforme al motivo delle liberalità;
  • la disciplina relativa alla nomina con apposito decreto del Presidente del Consiglio dei Ministri del Commissario straordinario per l’attuazione e il coordinamento delle misure occorrenti per il contenimento e il contrasto dell’emergenza epidemiologica COVID-19.


2. Sostegno ai lavoratori e alle aziende, con l’obiettivo che nessuno perda il posto di lavoro a causa dell’emergenza


  • la cassa integrazione in deroga viene estesa all’intero territorio nazionale, a tutti i dipendenti, di tutti i settori produttivi. I datori di lavoro, comprese le aziende con meno di 5 dipendenti, che sospendono o riducono l’attività a seguito dell’emergenza epidemiologica, possono ricorrere alla cassa integrazione guadagni in deroga con la nuova causale “COVID-19” per la durata massima di 9 settimane. Tale possibilità viene estesa anche alle imprese che già beneficiano della cassa integrazione straordinaria;
  • la possibilità di accesso all’assegno ordinario con causale “emergenza COVID-19” è esteso anche ai lavoratori dipendenti presso datori di lavoro iscritti al Fondo di integrazione salariale (FIS) che occupano mediamente più di 5 dipendenti;
  • è riconosciuto un indennizzo di 600 euro, su base mensile, non tassabile, per i lavoratori autonomi e le partite IVA. L’indennizzo va ad una platea di quasi 5 milioni di persone: professionisti non iscritti agli ordini, co.co.co. in gestione separata, artigiani, commercianti, coltivatori diretti, coloni e mezzadri, stagionali dei settori del turismo e degli stabilimenti termali, lavoratori del settore spettacolo, lavoratori agricoli;
  • è istituito un Fondo per il reddito di ultima istanza con una dotazione di 300 milioni di euro come fondo residuale per coprire tutti gli esclusi dall’indennizzo di 600 euro, compresi i professionisti iscritti agli ordini;
  • misure di sostegno per i magistrati onorari in servizio: riconoscimento di un contributo economico mensile pari a 600 euro per un massimo di tre mesi e parametrato al periodo effettivo di sospensione dell’attività. Il contributo non spetta ai magistrati onorari dipendenti pubblici o privati, anche se in quiescenza, e non è cumulabile con altri contributi o indennità comunque denominati erogati a norma del decreto;
  • si prevede l’equiparazione alla malattia del periodo trascorso in quarantena o in permanenza domiciliare fiduciaria con sorveglianza attiva per Covid-19, per il settore privato (per il settore pubblico l’equiparazione era già stata inserita nel D.L. del 9 marzo 2020);
  • a sostegno dei genitori lavoratori, a seguito della sospensione del servizio scolastico, è prevista la possibilità di usufruire, per i figli di età non superiore ai 12 anni o con disabilità in situazione di gravità accertata, del congedo parentale per 15 giorni aggiuntivi al 50% del trattamento retributivo. In alternativa, è prevista l’assegnazione di un bonus per l’acquisto di servizi di baby-sitting nel limite di 600 euro, aumentato a 1.000 euro per il personale del Servizio sanitario nazionale e le Forze dell’ordine;
  • il numero di giorni di permesso mensile retribuito coperto da contribuzione figurativa di cui all’articolo 33, comma 3, della legge 5 febbraio 1992, n. 104, in caso di handicap grave è incrementato di ulteriori complessive dodici giornate;
  • misure per il trasporto aereo, come il riconoscimento di compensazioni per i danni subiti dalle imprese titolari di licenza di trasporto di passeggeri che esercitano oneri di servizio pubblico, l’incremento del fondo speciale per il sostegno del reddito e dell’occupazione e per la riconversione e riqualificazione del personale del settore, nonché la previsione della costituzione di una nuova società interamente controllata dal Ministero dell’economia e delle finanze, ovvero controllata da una società a prevalente partecipazione pubblica anche indiretta, in considerazione della situazione determinata dall’emergenza sulle attività di Alitalia – Società Aerea Italiana S.p.a. e di Alitalia Cityliner S.p.a. entrambe in amministrazione straordinaria;
  • l’incremento della dotazione dei contratti di sviluppo, per il rafforzamento della struttura produttiva del Paese;
  • misure in favore del settore agricolo e della pesca, come la possibilità di aumentare dal 50 al 70% la percentuale degli anticipi spettanti alle imprese che hanno diritto di accedere ai contributi PAC e la costituzione di un fondo presso il Ministero delle politiche agricole alimentari e forestali, per assicurare la continuità aziendale delle imprese agricole, della pesca e dell’acquacoltura, per la copertura degli interessi passivi su finanziamenti bancari e dei costi sostenuti per interessi maturati sui mutui, nonché per l’arresto temporaneo dell’attività di pesca.


3. Sostegno alla liquidità delle famiglie e delle imprese


Per evitare a imprese e nuclei familiari la carenza di liquidità sono stati previsti numerosi interventi, anche attraverso la collaborazione con il sistema bancario. Di seguito i principali.

  • Una moratoria dei finanziamenti a micro, piccole e medie imprese (che riguarda mutui, leasing, aperture di credito e finanziamenti a breve in scadenza);
  • potenziamento del fondo centrale di garanzia per le piccole e medie imprese, anche per la rinegoziazione dei prestiti esistenti. Le modifiche riguardano nel dettaglio:
    • la gratuità della garanzia del fondo, con la sospensione dell’obbligo di versamento delle previste commissioni per l’accesso al fondo stesso
    • l’ammissibilità alla garanzia di operazioni di rinegoziazione del debito, per consentire di venire incontro a prevedibili, immediate esigenze di liquidità di imprese ritenute affidabili dal sistema bancario;
    • l’allungamento automatico della garanzia nell’ipotesi di moratoria o sospensione del finanziamento correlata all’emergenza coronavirus;
    • la previsione, per le operazioni di importo fino a 100.000 euro, di procedure di valutazione per l’accesso al fondo ristrette ai soli profili economico-finanziari al fine di ammettere alla garanzia anche imprese che registrano tensioni col sistema finanziario in ragione della crisi connessa all’epidemia;
    • eliminazione della commissione di mancato perfezionamento per tutte le operazioni non perfezionate;
    • la possibilità di cumulare la garanzia del fondo con altre forme di garanzia acquisite per operazioni di importo e durata rilevanti nel settore turistico alberghiero e delle attività immobiliari;
    • la possibilità di accrescere lo spessore della tranche junior garantita dal Fondo a fronte di portafogli destinati ad imprese/settori/filiere maggiormente danneggiati dall’epidemia;
    • la possibilità di istituire sezioni speciali del fondo per sostenere l’accesso al credito di determinati settori economici o filiere di imprese, su iniziativa delle Amministrazioni di settore anche unitamente alle associazioni ed enti di riferimento
    • la sospensione dei termini operativi del fondo;
    • estensione del limite per la concessione della garanzia da 2,5 milioni a 5 milioni di finanziamento;
    • estensione a soggetti privati della facoltà di contribuire a incrementare la dotazione del fondo p.m.i. (oggi riconosciuta a banche, Regioni e altri enti e organismi pubblici, con l’intervento di Cassa depositi e prestiti e di Sace);
    • facilitazione per l’erogazione di garanzie per finanziamenti a lavoratori autonomi, liberi professionisti e imprenditori individuali;
    • estensione dell’impiego delle risorse del Fondo;
  • rafforzamento dei Confidi per le microimprese, attraverso misure di semplificazione;
  • estensione ai lavoratori autonomi e semplificazione dell’utilizzo del fondo per mutui prima casa;
  • misure per l’incremento dell’indennità dei collaboratori sportivi;
  • la costituzione presso il Ministero degli affari esteri e della cooperazione internazionale di un Fondo per la promozione integrata, finalizzato a sostenere l’internazionalizzazione del sistema Paese;
  • immediata entrata in vigore del “volatility adjustment” per le assicurazioni;
  • possibilità di corrispondere agli azionisti e agli obbligazionisti danneggiati dalle banche un anticipo pari al 40 per cento dell’importo dell’indennizzo spettante a valere sul Fondo indennizzo risparmiatori (FIR);
  • introduzione di un meccanismo di controgaranzia per le banche, da parte di Cassa depositi e prestiti, con cui consentire l’espansione del credito anche alle imprese medio-grandi impattate dalla crisi. L’obiettivo è di liberare così circa 10 miliardi di ulteriori investimenti;
  • incentivo alla cessione dei crediti deteriorati (NPL) mediante conversione delle attività fiscali differite (DTA) in crediti di imposta per imprese finanziarie ed industriali;
  • norme sul rimborso dei contratti di soggiorno e sulla risoluzione dei contratti di acquisto di biglietti per spettacoli, musei e altri luoghi della cultura, con la previsione del diritto al rimborso per le prestazioni non fruite sotto forma di voucher di pari importo al titolo di acquisto, da utilizzare entro un anno dall’emissione;
  • l’istituzione di un fondo emergenze spettacolo, cinema e audiovisivo e ulteriori disposizioni urgenti per sostenere il settore della cultura;
  • l’aumento delle anticipazioni del Fondo sviluppo e coesione 2014-2020 nell’ambito dei Piani Operativi delle Amministrazioni Centrali e dei Patti per lo sviluppo, con la possibilità di richiedere il venti per cento delle risorse assegnate ai singoli interventi, qualora questi ultimi siano dotati di progetto esecutivo approvato o definitivo approvato in caso di affidamento congiunto della progettazione ed esecuzione dei lavori.


4. Misure in campo fiscale, allo scopo di evitare che obbligazioni e adempimenti aggravino i problemi di liquidità


  • Sospensione, senza limiti di fatturato, per i settori più colpiti, dei versamenti delle ritenute, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria per i mesi di marzo e aprile, insieme al versamento Iva di marzo. I settori interessati sono: turistico-alberghiero, termale, trasporti passeggeri, ristorazione e bar, cultura (cinema, teatri), sport, istruzione, parchi divertimento, eventi (fiere/convegni), sale giochi e centri scommesse;
  • sospensione dei termini degli adempimenti e dei versamenti fiscali e contributivi per contribuenti con fatturato fino a 2 milioni di euro (versamenti IVA, ritenute e contributi di marzo);
  • differimento scadenze – per gli operatori economici ai quali non si applica la sospensione, il termine per i versamenti dovuti nei confronti delle pubbliche amministrazioni, inclusi quelli relativi ai contributi previdenziali ed assistenziali ed ai premi per l’assicurazione obbligatoria, dal 16 marzo viene posticipato al 20 marzo;
  • disapplicazione della ritenuta d’acconto per professionisti senza dipendenti, con ricavi o compensi non superiori a euro 400.000 nel periodo di imposta precedente, sulle fatture di marzo e aprile;
  • sospensione sino al 31 maggio 2020 dei termini relativi alle attività di liquidazione, di controllo, di accertamento, di riscossione e di contenzioso, da parte degli uffici dell’ Agenzia delle entrate;
  • sospensione dei termini per la riscossione di cartelle esattoriali, per saldo e stralcio e per rottamazione-ter, sospensione dell’invio nuove cartelle e sospensione degli atti esecutivi;
  • premi ai lavoratori: ai lavoratori con reddito annuo lordo fino a 40.000 euro che nel mese di marzo svolgono la propria prestazione sul luogo di lavoro (non in smart working) viene riconosciuto un premio di 100 euro, non tassabile (in proporzione ai giorni lavorati);
  • l’introduzione di incentivi e contributi per la sanificazione e sicurezza sul lavoro: per le imprese vengono introdotti incentivi per gli interventi di sanificazione e di aumento della sicurezza sul lavoro, attraverso la concessione di un credito d’ imposta, nonché contributi attraverso la costituzione di un fondo INAIL; analoghi contributi sono previsti anche per gli enti locali attraverso uno specifico fondo;
  • donazioni COVID-19 – la deducibilità delle donazioni effettuate dalle imprese ai sensi dell’articolo 27 L. 133/99 viene estesa; inoltra viene introdotta una detrazione per le donazioni delle persone fisiche fino a un beneficio massimo di 30.000 euro;
  • affitti commerciali – a negozi e botteghe viene riconosciuto un credito d’imposta pari al 60% del canone di locazione del mese di marzo;
  • disposizioni in materia di trasporto stradale e trasporto di pubblico di persone, per contrastare gli effetti derivanti dalla diffusione del Covid-19 sugli operatori di servizio di trasporto pubblico regionale e locale e sui gestori di servizi di trasporto scolastico, nonché di trasporto navale, come l’esenzione temporanea dal pagamento della tassa di ancoraggio delle operazioni commerciali effettuate nell’ambito di porti, rade o spiagge dello Stato e la sospensione dei canoni per le operazioni portuali fino al 31 luglio 2020;
  • disposizioni di sostegno agli autoservizi pubblici non di linea, con un contributo in favore dei soggetti che dotano i veicoli di paratie divisorie atte a separare il posto guida dai sedili riservati alla clientela;
  • la sospensione fino al 31 maggio 2020 dei versamenti dei canoni di locazione e concessori relativi all’affidamento di impianti sportivi pubblici dello Stato e degli enti territoriali per le associazioni e società sportive, professionistiche e dilettantistiche, che operano sull’intero territorio nazionale;
  • misure straordinarie urgenti a sostegno della filiera della stampa.


Inoltre, il decreto introduce ulteriori misure, tra le quali:

  • nuove misure per contenere gli effetti dell’emergenza in materia di giustizia civile, penale, amministrativa, tributaria, contabile e militare, quali, tra l’altro, il rinvio d’ufficio a data successiva al 15 aprile 2020 delle udienze calendarizzate dal 9 marzo al 15 aprile 2020 per i procedimenti civili e penali pendenti presso tutti gli uffici giudiziari e la sospensione, nello stesso periodo, del decorso dei termini per il compimento di qualsiasi atto dei procedimenti civili, penali e amministrativi, salvo specifiche eccezioni;
  • misure per il ripristino della funzionalità degli Istituti penitenziari e per la prevenzione della diffusione del COVID-19 nelle carceri;
  • misure straordinarie in materia di lavoro agile e di esenzione dal servizio e di procedure concorsuali, con la previsione che, fino alla data di cessazione dello stato di emergenza epidemiologica, il lavoro agile è la modalità ordinaria di svolgimento della prestazione lavorativa nelle pubbliche amministrazioni e che lo svolgimento delle procedure concorsuali per l’accesso al pubblico impiego, ad esclusione dei casi in cui la valutazione dei candidati sia effettuata esclusivamente su basi curriculari ovvero in modalità telematica, sono sospese per sessanta giorni a decorrere dall’entrata in vigore del presente decreto. Resta ferma la conclusione delle procedure per le quali risulti già ultimata la valutazione dei candidati, nonché la possibilità di svolgimento dei procedimenti per il conferimento di incarichi, anche dirigenziali, nelle pubbliche amministrazioni di cui al comma 1, che si istaurano e si svolgono in via telematica e che si possono concludere anche utilizzando le modalità lavorative di cui ai commi che precedono;
  • disposizioni per l’utilizzo in deroga della quota libera dell’avanzo di amministrazione delle regioni e delle province autonome di Trento e di Bolzano, limitatamente all’esercizio finanziario 2020 e per la sospensione della quota capitale dei mutui delle regioni a statuto ordinario e degli enti locali;
  • misure per assicurare il recupero delle eccedenze alimentari e favorirne la distribuzione gratuita agli indigenti;
  • la possibilità, fino alla fine dello stato d’emergenza, per i consigli dei comuni, delle province e delle città metropolitane e le giunte comunali, per gli organi collegiali degli enti pubblici nazionali e per le associazioni private anche non riconosciute e le fondazioni di riunirsi in videoconferenza;
  • la proroga al 31 agosto 2020 della validità dei documenti di riconoscimento scaduti o in scadenza successivamente alla data di entrata in vigore del decreto;
  • misure per lo svolgimento del servizio postale, con la previsione che, fino al 31 maggio 2020, a tutela dei lavoratori del servizio postale e dei destinatari degli invii postali, per lo svolgimento del servizio postale relativo agli invii raccomandati, agli invii assicurati, alla distribuzione dei pacchi, la firma è apposta dall’operatore postale sui documenti di consegna in cui è attestata anche la modalità di recapito e ulteriori disposizioni per lo svolgimento dei servizi di notificazione a mezzo posta:
  • norme in materia di svolgimento delle assemblee di società e per il differimento del termine di adozione dei rendiconti annuali 2019 e dei bilanci di previsione 2020-2022;
  • il rinvio al 30 giugno di scadenze adempimenti relativi a comunicazioni sui rifiuti;
  • misure per la continuità dell’attività formativa e a sostegno delle università delle istituzioni di alta formazione artistica musicale e coreutica e degli enti di ricerca, con l’istituzione di un fondo per le esigenze emergenziali e la proroga dell’ultima sessione delle prove finali per il conseguimento del titolo di studio relative all’anno accademico 2018/2019, e dei termini di ogni adempimento connesso, al 15 giugno 2020;
  • contributi per le piattaforme per la didattica a distanza;
  • misure per favorire la continuità occupazionale per i docenti supplenti brevi e saltuari;
  • la proroga del mandato dei componenti dell’Autorità per le garanzie nelle comunicazioni e del Garante per la protezione dei dati personali fino a non oltre i 60 giorni successivi alla data di cessazione dello stato di emergenza;
  • la proroga di sei mesi del termine per l’indizione del referendum confermativo della legge costituzionale sulla riduzione del numero dei parlamentari.


Link al testo del Decreto-Legge 17 marzo 2020, n. 18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 70 del 17 marzo 2020


Inps: emergenza Corona Virus | Proroga della scadenza dei pagamenti verso le pubbliche amministrazioni

In un decreto legge di prossima emanazione, da parte del Consiglio dei Ministri, verrà differito il termine per i versamenti nei confronti delle pubbliche amministrazioni originariamente previsto per il 16 marzo. (Così, comunicato stampa Inps del 14 marzo 2020)


Coronavirus: prorogati termini versamenti fiscali 16 marzo, nuove scadenze e sospensioni in prossimo decreto legge

I termini relativi ai versamenti previsti al 16 marzo saranno differiti con una norma nel decreto legge di prossima adozione da parte del Consiglio dei Ministri, relativo alle misure per il contenimento degli effetti dell’epidemia di Covid-19.

Il decreto legge introdurrà anche ulteriori sospensioni dei termini e misure fiscali a sostegno di imprese, professionisti e partite IVA colpite dagli effetti dell’emergenza sanitaria.

(Cosi, comunicato Stampa Mef n. 50 del 13 marzo 2020)


Coronavirus: Commercialisti a Gualtieri, 80% nostri studi non può garantire l’operatività

Lettera di Miani al Ministro dell’Economia: “Sospensione immediata di tutti gli adempimenti e i versamenti in scadenza il 16 marzo, nostre strutture in ginocchio”


“Sulla base delle segnalazioni che riceviamo, riteniamo che almeno l’80% dei nostri studi professionali non sia in grado di garantire, in questi giorni, l’operatività”.


E’ il motivo per il quale in una missiva inviata al Ministro dell’Economia Roberto Gualtieri, il presidente del Consiglio nazionale dei commercialisti, Massimo Miani, torna a chiedere la sospensione immediata di tutti gli adempimenti e i versamenti in scadenza il 16 marzo.

“Non possiamo non sottolineare – scrive Miani a Gualtieri – come l’estensione a tutto il territorio nazionale delle pesanti limitazioni agli spostamenti e delle prescrizioni per evitare la diffusione del contagio anche in relazione ad attività, come quelle professionali, che devono comunque garantire i loro servizi, stanno mettendo in ginocchio gli studi dei Commercialisti e i loro centri di elaborazione dati per l’impossibilità in moltissimi casi di attivare, in così breve tempo, lo smart working con i propri dipendenti e collaboratori e la condivisione dell’uso dei software gestionali presso le loro abitazioni”.


Miani sottolinea anche

“la situazione di estremo disagio di dipendenti e collaboratori degli studi che si trovano, a differenza di altri lavoratori, costretti a raggiungere il proprio posto di lavoro, cosa che sta generando grande tensione”. “Almeno l’80% degli studi professionali aggiunge – non è in grado di garantire, in questi giorni, l’operatività come richiesto dalle misure previste dai recenti decreti tra cui, a titolo esemplificativo, il rispetto della distanza minima di un metro tra le presone nei luoghi di lavoro”.

Miani ribadisce dunque la richiesta più volte avanzata in questi giorni

“di una sospensione generalizzata per tutto il territorio nazionale e per tutti i contribuenti dei versamenti e degli adempimenti in scadenza, anche per le ulteriori difficoltà che deriverebbero da eventuali novità normative che prevedano modalità di adempimento diversificate e più complesse da gestire”. “In questa situazione emergenziale – aggiunge – è assolutamente indispensabile ad horas un comunicato del Ministero dell’economia che faccia chiarezza, anticipando i provvedimenti che saranno adottati in relazione alle scadenze di lunedì 16 marzo prossimo, considerato che oggi è venerdì”.

Altrettanto urgente, secondo il numero uno dei commercialisti

“è l’immediata sospensione di tutti i termini processuali tributari e dei termini d’impugnazione degli atti impositivi che continuano irrimediabilmente a decorrere, senza alcuna possibilità di ravvedimento, con grave pregiudizio del diritto di difesa dei contribuenti”.

“Valuteremo i provvedimenti che il Governo metterà in campo, ma per adesso, visto il già grave ritardo accumulato – conclude Miani – è imprescindibile che nelle prossime ore si faccia definitivamente chiarezza per rassicurare contribuenti e professionisti sulle scadenze di lunedì prossimo e sui termini procedimentali e processuali ancora pendenti”.


(Così, comunicato del Consiglio Nazionale Dottori Commercialisti ed Esperti contabili del 13 marzo 2020)


Coronavirus: sportelli Agenzia Riscossione aperti solo su appuntamento

L’accesso agli sportelli di Agenzia delle entrate-Riscossione è consentito esclusivamente su appuntamento. È una delle indicazioni del Presidente dell’Ente, Ernesto Maria Ruffini, a seguito del Dpcm dell’11 marzo 2020 per il contrasto alla diffusione del Coronavirus.

I contribuenti possono richiedere un appuntamento utilizzando il servizio online “Prenota ticket”, disponibile nell’area pubblica del sito internet di Agenzia delle entrate-Riscossione e dall’App Equiclick, senza necessità di pin e password, con l’invito a effettuare le richieste solo per casi urgenti e non differibili.

Tutte le informazioni sui servizi e gli orari di apertura degli sportelli  sono disponibili sul portale www.agenziaentrateriscossione.gov.it.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 13 marzo 2020)


Coronavirus. Stop ad accertamenti fiscali e verifiche dell’Agenzia delle Entrate 

Sono sospese le attività di liquidazione, controllo, accertamento, accessi, ispezioni e verifiche, riscossione e contenzioso tributario da parte degli uffici dell’Agenzia delle Entrate a meno che non siano in imminente scadenza (o sospesi in base a espresse previsioni normative). È questa in sintesi una delle disposizioni contenute dalla direttiva firmata dal direttore generale delle Entrate, Ernesto Maria Ruffini, che a seguito del Dpcm dell’11 marzo 2020 per il contrasto alla diffusione del Coronavirus.


Coronavirus: Commercialisti, subito il rinvio delle scadenze del del 16 marzo

Miani: “Scadenza troppo ravvicinata, impossibile attendere la pubblicazione del decreto legge in preparazione”


Comunicare ufficialmente e immediatamente il rinvio tecnico della scadenza del 16 marzo per il versamento del saldo Iva relativo al 2019 e dell’IVA e delle ritenute fiscali e previdenziali relative al mese di febbraio 2020, senza aspettare il nuovo decreto legge previsto per domani.


E’ quanto chiede il Consiglio nazionale al MEF. “La nostra richiesta – afferma il presidente dei commercialisti, Massimo Miani – nasce dalla situazione emergenziale nella quale si trovano ad operare le PMI ed i nostri studi in queste ore, avviando processi di smart working dove prima non c’erano e che richiedono tempi fisiologici di riorganizzazione”.

“Siamo perfettamente consapevoli della difficolta nel mettere a punto un decreto complesso come quello al quale sta lavorando il Governo in un momento così drammatico per il Paese e per la sua economia – aggiunge Miani – ma, se per conoscere le modalità e i criteri di sospensione dei versamenti dovuti nei prossimi mesi si può tranquillamente aspettare ancora il tempo fisiologico di studio tecnico, per annunciare il differimento a nuova data di una scadenza impossibile come quella del 16 marzo basta e avanza la volontà politica di annunciarla da ora”.

“In questi giorni – spiega il presidente dei Commercialisti – anche con Confindustria, abbiamo proposto all’esecutivo una serie di misure fiscali che ci auguriamo siano recepite perché concepite per evitare crisi di liquidità a imprese, professionisti e lavoratori dipendenti. Valuteremo i provvedimenti di ampio respiro che il Governo metterà in campo, ma per adesso, già nelle prossime ore, è il momento di rassicurare i contribuenti e i professionisti sul differimento tecnico di qualche settimana delle scadenze del 16 marzo”.

(Così, comunicato del Consiglio Nazionale Dottori Commercialisti ed Esperti contabili del 12 marzo 2020)


Investimenti nel Mezzogiorno agevolati con il credito di imposta. Le annualità di realizzazione indicate nel Mod. CIM17 possono essere modificate

Per la fruizione del credito di imposta per investimenti in beni strumentali nel Mezzogiorno di cui all’articolo 1, commi 98-108, della legge n. 208 del 2015 è necessario compilare e inoltrare telematicamente all’Agenzia delle Entrate l’apposita comunicazione (Mod. CIM17) nella quale è esposta la cadenza temporale dell’investimento programmato, con indicazione, per gli anni in cui l’agevolazione risulta vigente,  delle somme investite e del relativo credito di imposta.

Il contribuente può utilizzare il credito di imposta in compensazione, ai sensi dell’articolo 17 del decreto legislativo n. 241 del 9 luglio 1997 a partire dal quinto giorno successivo alla data di rilascio della ricevuta attestante la fruibilità del credito medesimo. Inoltre, in caso di variazioni, le istruzioni al modello Mod. CIM17 prevedono la possibilità che il contribuente possa rinunciare al credito d’imposta o rettificare una precedente comunicazione.

Ne discende che qualora gli investimenti programmati non venissero realizzati negli anni indicati, il contribuente è tenuto a comunicare all’Agenzia delle entrate l’avvenuta rettifica del piano di investimento, indicando che gli investimenti originariamente dichiarati per tali anni sono stati traslati negli anni successivi.

Da quanto precede si ricava che, in un caso come quello oggetto dell’interpello che è causa della risoluzione dell’Agenzia delle Entrate n. 39 E del 2 aprile 2019, il contribuente è tenuto a comunicare all’Agenzia delle Entrate l’avvenuta rettifica del piano di investimento, indicando, nella specie, che gli investimenti originariamente dichiarati per gli anni X e X+1 sono stati traslati nell’anno X+2. In tale ipotesi, il credito di imposta complessivo per l’anno X+2 sarà quindi pari alla somma di quello inizialmente previsto per gli anni X e X+1 nonché di quello programmato per il X+2. Naturalmente, il contribuente non potrà utilizzare tale credito in compensazione, esponendo nel modello F24, quali anni di riferimento, gli anni X e X+1, ma dovrà indicare l’anno X+2 e attendere, a seguito della presentazione dell’istanza di rettifica, di ricevere la relativa ricevuta da parte dell’Agenzia.

Link alla risoluzione dell’Agenzia delle Entrate n. 39 E del 2 aprile 2019, con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno – Fruizione – Comunicazione all’Agenzia delle Entrate nella quale sono indicati gli investimenti previsionali e le relative annualità di realizzazione (Mod. CIM17) – Modifica – Comunicazione all’Agenzia l’avvenuta della rettifica del piano di investimento, con l’indicazione che gli investimenti originariamente dichiarati sono stati traslati nell’anno successivo – Ammissibilità – Condizioni per l’utilizzo del credito di imposta complessivo – Art. 1, commi da 98 a 108, della L 28/12/2015, n. 208


Nuovo coronavirus: cosa fare in caso di dubbi. Diffusa la guida di Iss, Ecdc e ministero della Salute

I sintomi a cui fare attenzione, i numeri da chiamare, come proteggere i familiari, dove fare il test. Sono questi i contenuti della breve guida pubblicata oggi dall’Istituto superiore di sanità e realizzata in collaborazione con il Centro europeo per la prevenzione e il controllo delle malattie e il ministero della Salute.

Il documento è dedicato in particolare alle persone che hanno sintomi tali da suscitare il sospetto di contagio da COVID-19 e che possono trovare in questa guida tutte le informazioni per avere assistenza.

Consulta il vademecum  (Link sito web: http://www.salute.gov.it/imgs/C_17_opuscoliPoster_444_allegato.pdf)


Coronavirus, in Gazzetta il D.P.C.M. estende a tutta Italia limitazioni già previste per le aree più colpite

Stop agli spostamenti, scuole chiuse fino al prossimo 3 aprile, blocco di ogni manifestazione sportiva, compresi i campionati di calcio. “Da oggi ci sarà l’Italia zona protetta, le misure già previste dal Dpcm dello scorso 8 marzo saranno valide sull’intero territorio nazionale”.

Il Presidente del Consiglio, Giuseppe Conte, ha infatti, firmato il Dpcm 9 marzo 2020  (in G.U. n. 62 del 9 marzo 2020) recante nuove misure per il contenimento e il contrasto del diffondersi del virus Covid-19 sull’intero territorio nazionale. 

Il provvedimento estende le misure di cui all’art. 1 del Dpcm 8 marzo 2020 a tutto il territorio nazionale. È inoltre vietata ogni forma di assembramento di persone in luoghi pubblici o aperti al pubblico.

In ultimo, è modificata la lettera d) dell’art.1 del Dpcm 8 marzo 2020 relativa agli eventi e manifestazioni sportive. 

Tali disposizioni producono effetto dalla data del 10 marzo 2020 e sono efficaci fino al 3 aprile 2020.

Link al testo del  Decreto del Presidente del Consiglio dei Ministri 9 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». (In G.U. – Edizione straordinaria – n. 62 del 9 marzo 2020)


CORONAVIRUS – ULTERIORI INTERVENTI URGENTI DI PROTEZIONE CIVILE

Nella Gazzetta Ufficiale n. 61 del 9 marzo 2020 sono pubblicate le seguenti ordinanze del Capo del Dipartimento della protezione civile:

Ordinanza 8 marzo 2020, n. 645: Ulteriori interventi urgenti di protezione civile in relazione all’emergenza relativa al rischio sanitario connesso all’insorgenza di patologie derivanti da agenti virali trasmissibili. (Link: sito www.gazzettaufficiale.it)

Ordinanza 8 marzo 2020, n. 646: Ulteriori interventi urgenti di protezione civile in relazione all’emergenza relativa al rischio sanitario connesso all’insorgenza di patologie derivanti da agenti virali trasmissibili. (Link: sito www.gazzettaufficiale.it)

In particolare l’ordinanza n. 646, all’articolo 1 dispone che:

«1. Le disposizioni di cui all’articolo 1, comma 1, lettera a) del decreto del Presidente del Consiglio dei ministri 8 marzo 2020 si applicano alle sole persone fisiche, come letteralmente indicato nel medesimo decreto. E’ esclusa ogni applicabilità della misura al transito e trasporto merci ed a tutta la filiera produttiva da e per le zone indicate. Quanto previsto dal medesimo articolo 1, comma 1, lettera a) non vieta alle persone fisiche gli spostamenti su tutto il territorio nazionale per motivi di lavoro, di necessità o per motivi di salute, nonchè lo svolgimento delle conseguenti attività.
2. L’articolo 1, comma 1, lettera e) del decreto del Presidente del Consiglio dei ministri 8 marzo 2020 non prevede limitazioni all’attività degli uffici pubblici, fermo restando quanto previsto dall’articolo 2, comma 1, lettera r) del decreto del Presidente del Consiglio dei ministri.
3. Le Regioni con propri provvedimenti danno applicazione alle disposizioni di cui alla presente ordinanza».


Link ai provvedimenti emanati dalle Regioni


SOMMARIO – Finanza & Fisco n. 3 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Prassi


Applicazione dei principi di revisione nel contesto delle nano-imprese


LA REVISIONE LEGALE

NELLE

“NANO-IMPRESE”

RIFLESSIONI E STRUMENTI OPERATIVI


Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di gennaio 2020


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2020

Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2020 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 12 del 3 febbraio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2020 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2020 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232»


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2020

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2020

Circolare INPS – Direzione Centrale Entrate – n. 28 del 17 febbraio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2020 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Legislazione


Decreto legge “Milleproroghe” convertito in legge

Proroga prima nomina del revisore nelle nano imprese, reintroduzione del bonus verde, slittamento al 2021 del nuovo canone unico comunale e disciplina della tassa automobilistica in caso di locazione a lungo termine. Sono solo alcuni degli interventi del cd. D.L. Milleproroghe 2020

Il testo del Decreto-Legge 30 dicembre 2019, n. 162, conv., con mod., dalla Legge 28 febbraio 2020, n. 8, recante: «Disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica.»

 ———————— In nota le norme richiamate o modificate ————————


“Esportatori abituali” – Dichiarazioni d’intento dematerializzate

Dichiarazioni d’intento. Aggiornati modello, istruzioni di compilazione e specifiche tecniche per la trasmissione telematica dei dati. A ciascun fornitore, dal 2 marzo, informazioni sulle “lettere” nel Cassetto fiscale

Provvedimento del Direttore dell’Agenzia delle entrate del 27 febbraio 2020, prot. n. 96911/2020: «Modalità operative per l’attuazione delle disposizioni di cui all’articolo 12-septies del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, con il quale è stato modificato l’articolo 1 del decreto-legge 29 dicembre 1983, n. 746, convertito, con modificazioni, dalla legge 27 febbraio 1984, n. 17. Aggiornamento del modello di dichiarazione d’intento di acquistare o importare beni e servizi senza applicazione dell’imposta sul valore aggiunto, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Credito d’imposta per gli investimenti nel Mezzogiorno. Nuove istruzioni e nuovo software di compilazione


Nuovo aggiornamento per il software CIM17

Rilasciata una nuova versione del software software CIM17 (la 2.0.4 del 09.03.2020) al fine di prevede:

  • Possibilità di indicare quale data fine investimento (colonna 7 del rigo A2 del quadro A) una data non superiore al 31/12/2020 per il credito d’imposta Mezzogiorno
  • Possibilità di compilare la sezione dedicata al 2020 del quadro B (righi da B19A a B22A) anche per il credito d’imposta Mezzogiorno.

Modello e istruzioni

Le istruzioni sono state modificate a seguito della legge di bilancio 2020 e sono state aggiornate il 9 marzo 2020

Modello di comunicazione – Comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle Zone Economiche Speciali (ZES)

Istruzioni per la compilazione

Si ricorda che la comunicazione è necessaria per la fruizione dei seguenti crediti d’imposta:

  • credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
  • credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017);
  • credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).  

Si ricorda, inoltre, che la legge di bilancio per il 2020 (articolo 1, commi 218, 316 e 319, della legge n. 160 del 2019) ha disposto le seguenti proroghe:

  • dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nei comuni del sisma Centro-Italia;
  • dal 31 dicembre 2020 al 31 dicembre 2022 per il credito d’imposta investimenti nelle zone economiche speciali (ZES);
  • dal 31 dicembre 2019 al 31 dicembre 2020 per il credito d’imposta investimenti nel Mezzogiorno.

Con riferimento al credito d’imposta per gli investimenti nel Mezzogiorno, a seguito dell’avvenuto assolvimento degli obblighi europei in materia di aiuti di Stato, è disponibile la versione aggiornata del software CIM17, per consentire ai destinatari della misura di indicare nella comunicazione anche gli investimenti da realizzarsi dal 1° gennaio 2020 al 31 dicembre 2020.

Per i crediti d’imposta sisma e ZES, la procedura sarà aggiornata non appena l’Agenzia delle Entrate riceverà notizie dell’avvenuto adempimento degli obblighi europei da parte delle amministrazioni competenti. Per queste due misure agevolative, comunque, è sempre consentita la presentazione della comunicazione: per credito sisma si possono comunicare gli investimenti realizzati entro il 31 dicembre 2019; per il credito ZES si possono comunicare gli investimenti da realizzarsi entro il 31 dicembre 2020.

Normativa e prassi 

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»


Coronavirus. In G.U. le ulteriori misure per evitare la diffusione del virus

Nella Gazzetta Ufficiale, edizione straordinaria di domenica, 8 marzo 2020, n. 59 pubblicato il Decreto del Presidente del Consiglio dei Ministri 8 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19»


Dipartimento protezione civile COVID-19 ITALIA – Monitoraggio situazione:
i dati aggiornati
Link per visualizzare i dati cliccare qui


Coronavirus: Mit chiarisce su merci e trasfontalieri

Nessuna limitazione o restrizione al transito delle merci e di tutta la filiera produttiva da e per i territori indicati dall’art. 1 del dpcm 8 marzo 2020.

In attesa di linee guida sulla movimentazione delle merci, il MIT chiarisce alcuni punti relativi ai trasfrontalieri e alle merci.

TRASFRONTALIERI

Le limitazioni introdotte oggi non vietano gli spostamenti per comprovati motivi di lavoro. Pertanto, salvo che siano soggettI a quarantena o che siano risultati positivi al virus, i trasfrontalieri potranno entrare e uscire dai territori interessati per raggiungere il posto di lavoro e tornare a casa.
Gli interessati potranno comprovare il motivo lavorativo dello spostamento con qualsiasi mezzo, inclusa una dichiarazione che potrà essere resa alle forze di polizia in caso di eventuali controlli.

MERCI

Le merci possono entrare ed uscire dai territori interessati. L’attività degli operatori addetti al trasporto è un’esigenza lavorativa: il personale che conduce i mezzi di trasporto può quindi entrare e uscire dai territori interessati e spostarsi all’interno degli stessi, limitatamente alle esigenze di consegna o prelievo delle merci.

(Così, comunicato del Ministero delle Infrastrutture e dei Trasporti del 8 marzo 2020)

Direttiva ai prefetti per l’attuazione dei controlli nelle “aree a contenimento rafforzato”

Il ministro dell’Interno, Luciana Lamorgese, ha adottato la direttiva ai Prefetti per l’attuazione dei controlli nelle “aree a contenimento rafforzato”.

La direttiva prevede:

1) La convocazione immediata, anche da remoto, dei Comitati provinciali per l’ordine e la sicurezza pubblica, per l’assunzione delle necessarie misure di coordinamento.

2) Indicazioni specifiche per i controlli relativi alla limitazione degli spostamenti delle persone fisiche in entrata e in uscita e all’interno dei territori “a contenimento rafforzato”:

a) gli spostamenti potranno avvenire solo se motivati da esigenze lavorative o situazioni di necessità o per motivi di salute da attestare mediante autodichiarazione, che potrà essere resa anche seduta stante attraverso la compilazione di moduli forniti dalle forze di polizia. Un divieto assoluto, che non ammette eccezioni, è previsto per le persone sottoposte alla misura della quarantena o che sono risultate positive al virus.

b) I controlli sul rispetto delle limitazioni della mobilità avverranno lungo le linee di comunicazione e le grandi infrastrutture del sistema dei trasporti. Per quanto riguarda la rete autostradale e la viabilità principale, la polizia stradale procederà ad effettuare i controlli acquisendo le prescritte autodichiarazioni. Analoghi servizi saranno svolti lungo la viabilità ordinaria anche dall’Arma dei carabinieri e dalle polizie municipali.

c) Per quanto concerne il trasporto ferroviario, la Polizia ferroviaria curerà, con la collaborazione del personale delle ferrovie dello Stato, delle autorità sanitarie e della Protezione civile, la canalizzazione dei passeggeri in entrata e in uscita dalle stazioni al fine di consentire le verifiche speditive sullo stato di salute dei viaggiatori anche attraverso apparecchi “termoscan”. Inoltre saranno attuati controlli sui viaggiatori acquisendo le autodichiarazioni.

d) Negli aeroporti delle aree dei territori “a contenimento rafforzato”, i passeggeri in partenza saranno sottoposti al controllo, oltre che del possesso del titolo di viaggio, anche della prescritta autocertificazione. Analoghi controlli verranno effettuati nei voli in arrivo nelle predette aree. Restano esclusi i passeggeri in transito.

e) Per i voli Schengen ed extra Schengen in partenza, le autocertificazioni saranno richieste unicamente per i residenti o domiciliati nei territori soggetti a limitazioni. Nei voli Schengen ed extra Schengen in arrivo, i passeggeri dovranno motivare lo scopo del viaggio all’atto dell’ingresso.

f) Analoghe controlli verranno adottati a Venezia per i passeggeri delle navi di crociera che non potranno sbarcare per visitare la città ma potranno transitare unicamente per rientrare nei luoghi di residenza o nei paesi di provenienza.

3) La veridicità dell’autodichiarazione potrà essere verificata anche con successivi controlli.

4) La sanzione per chi viola le limitazioni agli spostamenti è quella prevista in via generale dall’articolo 650 del codice penale (inosservanza di un provvedimento di un’autorità: pena prevista arresto fino a tre mesi o l’ammenda fino 206 euro) salvo che non si possa configurare un’ipotesi più grave quale quella prevista dall’articolo 452 del Codice penale (delitti colposi contro la salute pubblica che persegue tutte le condotte idonee a produrre un pericolo per la salute pubblica)

5) Viene richiamata l’attribuzione del prefetto al monitoraggio dell’attuazione delle misure previste in capo alle varie amministrazioni. Per quanto concerne le prescrizioni finalizzate a uniformare gli interventi per contrastare l’epidemia sul resto del territorio nazionale.

(Così, comunicato del Ministero dell’Interno del 8 marzo 2020)


Coronavirus, dal lavoro delle segreterie ai contratti dei supplenti: pubblicata nota con le indicazioni operative per le scuole

Sul sito del Ministero dell’Istruzione è disponibile, da questa sera, la nota che aggiorna le indicazioni operative per le scuole al Decreto del Presidente del Consiglio dell’8 marzo 2020.

La nota è rivolta agli Uffici Scolastici Regionali, ai dirigenti scolastici ed è stata inviata, per conoscenza, alle Organizzazioni Sindacali.

Favorito il lavoro a distanza: i dirigenti scolastici dovranno organizzare le attività necessarie relative all’amministrazione, la contabilità, i servizi tecnici e la didattica, avvalendosi prevalentemente di questa modalità.

Regolata la presenza dei collaboratori scolastici: considerata la sospensione delle lezioni prevista dal DPCM, l’emergenza in atto e anche la necessità di contenere il più possibile gli spostamenti fisici delle persone, il dirigente scolastico, constatata l’avvenuta pulizia degli ambienti scolastici, limiterà il servizio alle sole ulteriori prestazioni necessarie non correlate alla presenza di allievi. Saranno previste turnazioni che terranno conto delle condizioni di salute del personale, della cura dei figli (anche a seguito della contrazione dei servizi di asili nido e Scuola dell’infanzia), delle condizioni di pendolarismo per i residenti fuori del comune sede di servizio.

Per quanto riguarda i docenti, la loro presenza nelle scuole sarà possibile solo se strettamente correlata alle eventuali esigenze connesse all’attività didattica a distanza.

Segreterie: le attività di consulenza saranno svolte in modalità telefonica o online. Il ricevimento, nei casi indifferibili, sarà autorizzato dal dirigente preposto alla struttura.

Sono sospese tutte le riunioni degli organi collegiali in presenza fino al 3 aprile 2020.

Il protrarsi della situazione comporta la necessità di attivare la didattica a distanza, spiega la nota, al fine di tutelare il diritto costituzionalmente garantito all’istruzione. Le strutture del Ministero sono a disposizione per il necessario aiuto. Ogni iniziativa che favorisca il più possibile la continuità nell’azione didattica è, di per sé, utile, prosegue il documento. Il Ministero consiglia comunque di evitare, soprattutto nella Scuola primaria, la mera trasmissione di compiti ed esercitazioni, sottolinea la nota per le scuole, quando non accompagnata da una qualche forma di azione didattica o anche semplicemente di contatto a distanza.
Alcuni docenti e dirigenti scolastici hanno posto il problema della valutazione degli apprendimenti e di verifica delle presenze. A seconda delle piattaforme utilizzate, vi è una varietà di strumenti a disposizione. La normativa vigente lascia la dimensione della valutazione ai docenti, spiega la nota.

Salvaguardati i contratti dei supplenti brevi: anche loro possono partecipare alla didattica a distanza in sostituzione dei docenti assenti per garantire il diritto allo studio dei ragazzi. (Così, comunicato del Ministero dell’Istruzione del 8 marzo 2020)

Documenti Allegati (link sito: https://www.miur.gov.it/)
Nota prot. 279 dell’8 marzo 2020


Covid-19 nuove disposizioni urgenti chiusi in tutta italia cinema, teatri, musei, parchi archeologici, archivi e biblioteche

La Presidenza del Consiglio ha adottato a partire dall’8 marzo 2020, nuove misure di contenimento dell’emergenza epidemiologica COVID-19 nelle cosiddette zone rosse e sull’intero territorio nazionale.

In tutta Italia è prevista:

  • la sospensione di manifestazioni, eventi e spettacoli di qualsiasi natura, ivi inclusi quelli cinematografici e teatrali, svolti in ogni luogo, sia pubblico sia privato;
  • la sospensione del servizio di apertura al pubblico dei musei e degli altri istituti e luoghi della cultura di cui all’’art. 101 del codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42 (sono quindi inclusi musei, archivi, biblioteche, aree e parchi archeologici).

(Così, comunicato Ministero per i beni e le attività culturali e per il turismo del 8 marzo 2020)


Coronavirus: D’amato e Leodori, firmata ordinanza della Regione Lazio per sorveglianza sanitaria per chi proviene da zone rosse

È stata firmata l’ordinanza in merito alle «Misure per la prevenzione e la gestione dell’emergenza epidemiologica da COVID-2019».

L’ordinanza impone a tutte le persone che abbiano fatto, stanno o faranno ingresso nella Regione Lazio dalle “zone rosse”, di comunicare tale circostanza al numero verde 800.118.800 che si coordina con il dipartimento di prevenzione dell’azienda sanitaria territorialmente competente in raccordo con il medico di medicina generale (MMG) o il pediatra di libera scelta (PLS). L’ordinanza impone di osservare la permanenza domiciliare, il divieto di spostamenti e viaggi e di rimanere raggiungibile per ogni eventuale attività di sorveglianza fino alla valutazione a cura del dipartimento di prevenzione.

È disposta inoltre la sospensione delle attività fino a nuove disposizioni di piscine, palestre e centri benessere. L’ordinanza è emessa nel rispetto dei ruoli istituzionali”.

Lo dichiarano in una nota congiunta l’assessore alla Sanità della Regione Lazio, Alessio D’Amato ed il vicepresidente, Daniele Leodori.

Documenti Allegati (link sito: http://www.regione.lazio.it/)
Ordinanza presidenziale n. Z00004 del 8 marzo 2020 


Link al D.P.C.M. 8 marzo 2020 (link al sito www.gazzettaufficiale.it)


Coronavirus: misure straordinarie per contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria | Previste specifiche norme per i procedimenti dinanzi alle commissioni tributarie

Il Consiglio dei Ministri, di venerdì 6 marzo 2020, su proposta del Presidente Giuseppe Conte, del Ministro della giustizia Alfonso Bonafede e del Ministro della salute Roberto Speranza, ha approvato un decreto-legge che introduce misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19, contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria e per il potenziamento del Servizio sanitario nazionale.
Le norme in materia di amministrazione della giustizia mirano ad assicurarne continuità ed efficienza, fermo quanto già previsto dal decreto-legge 23 febbraio 2020, n. 6, e dai relativi decreti attuativi, dalle indicazioni igienico-sanitarie fornite dal Ministero della salute anche d’intesa con le Regioni, dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri e dal Ministero della giustizia.
Il decreto, tra l’altro, prevede che, fino al 31 maggio 2020, i capi degli uffici giudiziari o, in alternativa, i presidenti titolari di sezione del Consiglio di Stato, il presidente del Consiglio di giustizia amministrativa per la Regione siciliana e i presidenti dei tribunali amministrativi regionali e delle relative sezioni staccate, sentiti l’autorità sanitaria regionale e il Consiglio dell’Ordine degli avvocati, adottano le misure organizzative, anche relative alla trattazione degli affari giudiziari, necessarie a consentire il rispetto delle indicazioni igienico-sanitarie adottate con i provvedimenti normativi e attuativi di contrasto alla diffusione del COVID-19, al fine di evitare assembramenti all’interno dell’ufficio giudiziario e contatti ravvicinati tra le persone.

Sono previste, inoltre, specifiche norme per i procedimenti dinanzi alla Corte dei conti e per quelli dinanzi alle commissioni tributarie.

In considerazione della necessità di riorganizzare le attività, il decreto prevede, dalla data di entrata in vigore, l’applicazione per 15 giorni del regime di sospensione feriale.

Per quanto riguarda le norme in materia di potenziamento del Servizio sanitario nazionale (SSN), l’obiettivo è quello di rafforzare la rete di assistenza territoriale e le funzioni del Ministero della salute, attraverso l’incremento delle risorse umane e strumentali.
Si prevedono, pertanto: l’assunzione di medici specializzandi, secondo le norme specificate nel decreto stesso, da destinare allo svolgimento di specifiche funzioni; il conferimento straordinario di incarichi di lavoro autonomo a personale sanitario in quiescenza; la rideterminazione dei piani di fabbisogno del personale delle aziende e degli enti dell’SSN; l’incremento delle ore della specialistica ambulatoriale.

Inoltre, si interviene in materia di:

  • potenziamento dell’Istituto superiore di sanità;
  • potenziamento delle reti di assistenza territoriale;
  • istituzione di aree sanitarie temporanee;
  • assistenza a persone e alunni con disabilità;
  • disposizioni per garantire l’utilizzo di dispositivi medici per ossigenoterapia;
  • misure di semplificazione per l’acquisto di dispositivi medici.


Link al Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». In G.U. n. 55 del 4 marzo 2020 

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020
Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


Coronavirus Covid-19. In Gazzetta il Dpcm del 4 marzo 2020


Pubblicato nella Gazzetta Ufficiale del 4 marzo 2020 (G.U. n. 55) il Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale».

Link al Decreto del Presidente del Consiglio dei Ministri 4 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». In G.U. n. 55 del 4 marzo 2020 

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020

Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica

A seguito dell’emanazione del D.L. n. 9/2020, pubblicato sulla Gazzetta Ufficiale n. 53 del 2 marzo 2020, sono prorogati i termini di alcune scadenze fiscali in tutto il territorio nazionale.

Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica e dal 28 febbraio al 31 marzo quello entro cui gli enti terzi devono inviare i dati utili per la dichiarazione precompilata. È prorogato al 5 maggio 2020 – dalla precedente data del 15 aprile – il giorno in cui sarà disponibile per i contribuenti la dichiarazione precompilata sul portale dell’Agenzia. Infine, passa dal 23 luglio al 30 settembre 2020 la scadenza per l’invio del 730 precompilato.

Di seguito, una tabella riepilogativa con le vecchie e nuove scadenze.

Adempimento

Scadenze 2020

(ante modifica)

Scadenze 2020

(post modifica)

Comunicazioni enti esterni (banche, assicurazioni, enti previdenziali, amministratori di condominio, università, asili nido, veterinari, ecc.)*

28 febbraio

31 marzo

Trasmissione telematica Certificazione Unica all’Agenzia

7 marzo

31 marzo

Messa a disposizione della dichiarazione precompilata

15 aprile

5 maggio

Termine di presentazione del modello 730 precompilato

23 luglio

30 settembre

* resta invariato il termine per l’invio dei dati delle spese sanitarie al sistema Tessera Sanitaria (31 gennaio 2020)

(Così, comunicato stampa dell’ Agenzia delle Entrate del 3 marzo 2020)


Dichiarazioni di intento. Il software di compilazione si adegua al nuovo modello approvato con provvedimento prot. n. 96911/2020

Rilasciata una nuova versione del software Comunicazione Dichiarazioni di intento per la compilazione della nuova dichiarazione di intento da presentare in via autonoma.

Scarica la versione software: 1.3.0 del 02/03/2020
Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Dichiarazioni di Intento (IVI15). (Link: sito Agenzia delle entrate)

Aggiornata, di conseguenza, la procedura di controllo.


Software di compilazione dichiarazione IVA 2020. Aggiornato il controllo relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020

Il software Iva 2020, aggiornato al 02/03/2020, consente la compilazione della dichiarazione modello Iva 2020 e della dichiarazione modello Iva Base 2020 da presentare in via autonoma. L’applicazione mediante una serie di domande determina quale sia il modello Iva più adatto alle esigenze dell’utente e predispone i relativi quadri per la compilazione. Tale scelta può comunque essere variata in qualunque momento selezionando (o deselezionando) l’apposita casella presente nel Frontespizio.

Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Modello Iva 2020 (Scarica – Versione 1.0.2 del 02/03/2020)

Aggiornata, di conseguenza, la procedura di controllo Iva 2020 relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020 (Versione 1.0.2 del 02/03/2020)


Coronavirus. Ulteriori misure per evitare la diffusione | In Gazzetta il Dpcm 1° marzo 2020

Pubblicato nella edizione straordinaria della Gazzetta Ufficiale di domenica, 1° marzo 2020 (G.U. n. 52) il Decreto del Presidente del Consiglio dei Ministri 1 marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19».

Il provvedimento recepisce e proroga alcune delle misure già adottate per il contenimento e la gestione dell’emergenza epidemiologica da COVID-19 e ne introduce ulteriori, volte a disciplinare in modo unitario il quadro degli interventi e a garantire uniformità su tutto il territorio nazionale all’attuazione dei programmi di profilassi.

Il decreto del Presidente del Consiglio dei ministri (DPCM) è stato adottato, in attuazione del decreto-legge 23 febbraio 2020, n. 6, su proposta del Ministro della salute, Roberto Speranza, sentiti i Ministri competenti e i Presidenti delle Regioni, e tiene conto delle indicazioni formulate dal Comitato tecnico-scientifico appositamente costituito.

Il testo distingue le misure sulla base delle aree geografiche d’intervento.


1. Misure applicabili nei comuni della “zona rossa” (Bertonico; Casalpusterlengo; Castelgerundo; Castiglione D’Adda; Codogno; Fombio; Maleo; San Fiorano; Somaglia; Terranova dei Passerini; Vo’)

Per tali comuni si stabilisce quanto segue:

  • il divieto di accesso o di allontanamento dal territorio comunale;
  • la sospensione di manifestazioni, di eventi e di ogni forma di riunione in luogo pubblico o privato, anche di carattere culturale, ludico, sportivo e religioso;
  • la chiusura dei servizi educativi per l’infanzia e delle scuole di ogni ordine e grado, nonché delle istituzioni di formazione superiore, comprese le Università e le Istituzioni di alta formazione artistica musicale e coreutica, ferma la possibilità di svolgimento di attività formative a distanza;
  • la sospensione di viaggi di istruzione in Italia o all’estero fino al 15 marzo;
  • la sospensione dei servizi di apertura al pubblico dei musei e degli altri istituti e luoghi della cultura;
  • la sospensione delle attività degli uffici pubblici, fatta salva l’erogazione dei servizi essenziali e di pubblica utilità, nelle modalità e nei limiti indicati dal prefetto;
  • la sospensione delle procedure concorsuali pubbliche e private, indette e in corso negli stessi comuni;
  • la chiusura di tutte le attività commerciali, ad esclusione di quelle di pubblica utilità, dei servizi pubblici essenziali e degli esercizi commerciali per l’acquisto dei beni di prima necessità, nelle modalità e nei limiti indicati dal prefetto;
  • l’obbligo di accedere ai servizi pubblici essenziali e agli esercizi commerciali per l’acquisto di beni di prima necessità indossando dispositivi di protezione individuale o adottando particolari misure di cautela individuate dall’azienda sanitaria competente;
  • la sospensione dei servizi di trasporto di merci e di persone, anche non di linea, con esclusione del trasporto di beni di prima necessità e deperibili e fatte salve le eventuali deroghe previste dai prefetti;
  • la sospensione delle attività lavorative per le imprese, ad esclusione di quelle che erogano servizi essenziali e di pubblica utilità, ivi compresa l’attività veterinaria, nonché di quelle che possono essere svolte in modalità domiciliare o a distanza;
  • la sospensione dello svolgimento delle attività lavorative per i lavoratori residenti o domiciliati, anche di fatto, nel comune o nell’area interessata, anche ove le stesse si svolgano al di fuori dell’area.

Negli stessi comuni, il prefetto, d’intesa con le autorità competenti, può individuare specifiche misure finalizzate a garantire le attività necessarie per l’allevamento degli animali e la produzione di beni alimentari e le attività non differibili in quanto connesse al ciclo biologico di piante e animali.

Infine, negli uffici ricompresi nei distretti di Corte di appello cui appartengono i comuni della “zona rossa”, sino al 15 marzo 2020, si prevede la possibilità, per i Capi degli uffici giudiziari, sentiti i dirigenti amministrativi, di stabilire la riduzione dell’orario di apertura al pubblico, in relazione alle attività non strettamente connesse ad atti e attività urgenti.


2. Misure applicabili nelle regioni Emilia Romagna, Lombardia e Veneto e nelle province di Pesaro e Urbino e di Savona

Per tali regioni e province si stabilisce quanto segue:

  • la sospensione degli eventi e delle competizioni sportive di ogni ordine e disciplina, sino all’8 marzo 2020, in luoghi pubblici o privati, a meno che non si svolgano “a porte chiuse”. Restano consentite le sessioni di allenamento, sempre “a porte chiuse”;
  • il divieto di trasferta organizzata dei tifosi residenti nelle stesse regioni e nelle province di Pesaro e Urbino e di Savona, per assistere a eventi e competizioni sportive che si svolgano nelle restanti regioni e province;
  • la sospensione, sino all’8 marzo 2020, di tutte le manifestazioni organizzate, di carattere non ordinario, nonché degli eventi in luogo pubblico o privato, ivi compresi quelli di carattere culturale, ludico, sportivo e religioso, anche se svolti in luoghi chiusi ma aperti al pubblico, quali, a titolo d’esempio, grandi eventi, cinema, teatri, discoteche, cerimonie religiose;
  • è consentito lo svolgimento delle attività nei comprensori sciistici a condizione che il gestore provveda alla limitazione dell’accesso agli impianti di trasporto chiusi assicurando la presenza di un massimo di persone pari ad un terzo della capienza (funicolari, funivie, cabinovie, ecc.);
  • l’apertura dei luoghi di culto è condizionata all’adozione di misure organizzative tali da evitare assembramenti di persone, tenendo conto delle dimensioni e delle caratteristiche dei luoghi, e tali da garantire ai frequentatori la possibilità di rispettare la distanza tra loro di almeno un metro;
  • la sospensione, sino all’8 marzo 2020, dei servizi educativi dell’infanzia e delle attività didattiche nelle scuole di ogni ordine e grado, nonché della frequenza delle attività scolastiche e di formazione superiore, comprese le Università e le Istituzioni di alta formazione artistica musicale e coreutica, di corsi professionali, master, corsi per le professioni sanitarie e università per anziani, ad esclusione dei medici in formazione specialistica e tirocinanti delle professioni sanitarie, salvo la possibilità di svolgimento a distanza;
  • la sospensione delle procedure concorsuali pubbliche e private, ad esclusione dei casi in cui venga effettuata la valutazione dei candidati esclusivamente su basi curriculari e/o in maniera telematica, nonché ad esclusione dei concorsi per il personale sanitario, ivi compresi gli esami di Stato e di abilitazione all’esercizio della professione di medico chirurgo, e di quelli per il personale della protezione civile;
  • lo svolgimento delle attività di ristorazione, bar e pub, a condizione che il servizio sia espletato per i soli posti a sedere e che, tenendo conto delle dimensioni e delle caratteristiche dei locali, gli avventori siano messi nelle condizioni di rispettare la distanza tra loro di almeno un metro;
  • l’apertura delle attività commerciali diverse da quelle di ristorazione, bar e pub, condizionata all’adozione di misure organizzative tali da consentire un accesso ai predetti luoghi con modalità contingentate o comunque idonee a evitare assembramenti di persone, tenuto conto delle dimensioni e delle caratteristiche dei locali aperti al pubblico, e tali da garantire ai frequentatori la possibilità di rispettare la distanza di almeno un metro tra i visitatori;
  • l’apertura al pubblico dei musei e degli altri istituti e luoghi della cultura, a condizione che assicurino modalità di fruizione contingentata o comunque tali da evitare assembramenti di persone, tenendo conto delle dimensioni e delle caratteristiche dei locali aperti al pubblico, e tali che i visitatori possano rispettare la distanza tra loro di almeno un metro;
  • la limitazione dell’accesso dei visitatori alle aree di degenza, da parte delle direzioni sanitarie ospedaliere;
  • la rigorosa limitazione dell’accesso dei visitatori agli ospiti nelle residenze sanitarie assistenziali per non autosufficienti;
  • la sospensione dei congedi ordinari del personale sanitario e tecnico, nonché del personale le cui attività siano necessarie a gestire le attività richieste dalle unità di crisi costituite a livello regionale;
  • l’obbligo di privilegiare, nello svolgimento di incontri o riunioni, le modalità di collegamento da remoto con particolare riferimento a strutture sanitarie e sociosanitarie, servizi di pubblica utilità e coordinamenti attivati nell’ambito dell’emergenza COVID-19.


3. Misure applicabili nelle province di Bergamo, Lodi, Piacenza e Cremona

Per tali province si stabilisce la chiusura nelle giornate di sabato e domenica delle medie e grandi strutture di vendita e degli esercizi commerciali presenti all’interno dei centri commerciali e dei mercati, ad esclusione delle farmacie, delle parafarmacie e dei punti vendita di generi alimentari.


4. Misure applicabili nella regione Lombardia e nella provincia di Piacenza

In tali territori si applica altresì la misura della sospensione delle attività di palestre, centri sportivi, piscine, centri natatori, centri benessere, centri termali (fatta eccezione per l’erogazione delle prestazioni rientranti nei “livelli essenziali di assistenza”), centri culturali, centri sociali, centri ricreativi.


5. Misure applicabili sull’intero territorio nazionale

Nell’ambito dell’intero territorio nazionale si stabilisce:

  • la possibilità che la modalità di “lavoro agile” sia applicata, per la durata dello stato di emergenza, dai datori di lavoro a ogni rapporto di lavoro subordinato, anche in assenza degli accordi individuali previsti;
  • la sospensione fino al 15 marzo dei viaggi d’istruzione, delle iniziative di scambio o gemellaggio, delle visite guidate e delle uscite didattiche comunque denominate, programmate dalle istituzioni scolastiche di ogni ordine e grado, con la previsione del diritto di recesso dai contratti già stipulati;
  • l’obbligo, fino al 15 marzo, della presentazione del certificato medico per la riammissione nelle scuole di ogni ordine e grado per assenze dovute a malattia infettiva;
  • la possibilità, per i dirigenti scolastici delle scuole nelle quali l’attività didattica sia stata sospesa per l’emergenza sanitaria, di attivare, sentito il collegio dei docenti e per la durata della sospensione, modalità di didattica a distanza avuto anche riguardo alle specifiche esigenze degli studenti con disabilità;
  • lo svolgimento a distanza, ove possibile e avuto particolare riguardo alle specifiche esigenze degli studenti con disabilità, delle attività didattiche o curriculari nelle Università e nelle Istituzioni di alta formazione artistica musicale e coreutica nelle quali non è consentita la partecipazione degli studenti alle stesse, per le esigenze connesse all’emergenza sanitaria;
  • la proroga dei termini previsti per il sostenimento dell’esame di guida in favore dei candidati che non hanno potuto effettuarlo a causa dell’emergenza sanitaria;
  • l’idoneo supporto delle articolazioni territoriali del Servizio sanitario nazionale al Ministero della giustizia, anche mediante adeguati presidi, al fine di garantire i nuovi ingressi negli istituti penitenziari e negli istituti penali per minorenni.

Inoltre, il testo prescrive, per l’intero territorio nazionale, ulteriori misure di informazione e prevenzione:

  • il personale sanitario si attiene alle misure di prevenzione per la diffusione delle infezioni per via respiratoria e applica le indicazioni per la sanificazione e la disinfezione degli ambienti previste dal Ministero della salute;
  • nei servizi educativi per l’infanzia, nelle scuole di ogni ordine e grado, nelle università, negli uffici delle restanti pubbliche amministrazioni sono esposte presso gli ambienti aperti al pubblico, ovvero di maggiore affollamento e transito, le informazioni sulle misure di prevenzione rese note dal Ministero della salute;
  • nelle pubbliche amministrazioni e, in particolare, nelle aree di accesso alle strutture del servizio sanitario, nonché in tutti i locali aperti al pubblico, sono messe a disposizione degli addetti, nonché degli utenti e visitatori, soluzioni disinfettanti per il lavaggio delle mani;
  • i sindaci e le associazioni di categoria promuovono la diffusione delle informazioni sulle misure di prevenzione igienico sanitarie presso gli esercizi commerciali;
  • le aziende di trasporto pubblico anche a lunga percorrenza adottano interventi straordinari di sanificazione dei mezzi;
  • nello svolgimento delle procedure concorsuali pubbliche e private, ove ne sia consentito l’espletamento, devono comunque essere assicurate modalità tali da evitare assembramenti di persone;
  • chiunque abbia fatto ingresso in Italia, a partire dal quattordicesimo giorno antecedente la data di pubblicazione del presente decreto, dopo aver soggiornato in zone a rischio epidemiologico, come identificate dall’Organizzazione mondiale della sanità, o sia transitato o abbia sostato nei comuni della “zona rossa”, deve comunicare tale circostanza al proprio medico di medicina generale, al pediatra di libera scelta o ai servizi di sanità pubblica competenti, che procedono di conseguenza, secondo il protocollo previsto in modo dettagliato dal D.P.C.M. odierno.

Con l’entrata in vigore del decreto del Presidente del Consiglio dei ministri, infine, cessa la vigenza di tutti quelli precedenti, adottati in attuazione del decreto-legge 3 febbraio 2020, n. 6.

Nel complesso, oltre al D.P.C.M. odierno, i provvedimenti attualmente vigenti, approvati dal Governo in seguito all’emergenza sanitaria internazionale, sono i seguenti:

  • decreto-legge, in corso di pubblicazione, approvato dal Consiglio dei ministri del 28 febbraio 2020, con prime misure economiche urgenti di sostegno per famiglie, lavoratori e imprese;
  • decreto-legge del 23 febbraio 2020, n. 6, pubblicato nella Gazzetta Ufficiale, che introduce misure urgenti in materia di contenimento e gestione delle emergenze epidemiologiche a livello nazionale, attuato con il dpcm odierno;
  • delibera del Consiglio dei Ministri del 31 gennaio 2020 di dichiarazione dello stato di emergenza in conseguenza del rischio sanitario connesso all’insorgenza di patologie derivanti da agenti virali trasmissibili;
  • ordinanza del Ministro della salute del 30 gennaio 2020 relativa al blocco dei voli diretti da e per la Cina.

Infine, il Governo sta elaborando ulteriori misure, di prossima approvazione, per il sostegno economico ai cittadini, alle famiglie e alle imprese, connesse all’emergenza sanitaria per la diffusione del COVID-19, e più globalmente per la crescita economica del Paese. (Cosi, Comunicato stampa pubblicato nel sito del Governo – http://www.governo.it/)

Link al testo del Decreto del Presidente del Consiglio dei Ministri 1° marzo 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19». In G.U. n. 52 del 1 marzo 2020


Amministratori di condominio. Le spese di ristrutturazione edilizia e risparmio energetico su parti comuni condominiali trasmesse entro il 9 marzo 2020

In deroga a quanto previsto dall’articolo 2 del decreto del Ministro dell’Economia e delle Finanze del 1° dicembre 2016, rubricato: «Trasmissione telematica dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali», esclusivamente con riferimento alle spese sostenute nel 2019, gli amministratori di condominio, individuati dal medesimo articolo 2, del citato decreto trasmettono i dati relativi alle spese sostenute dal condominio con riferimento agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali, nonché con riferimento all’acquisto di mobili e di grandi elettrodomestici finalizzati all’arredo delle parti comuni dell’immobile oggetto di ristrutturazione, entro il 9 marzo 2020. Questo è quanto prevede il Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 100083/2020.


Link al  testo del Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 100083/2020, recante: «Proroga dei termini per la comunicazione all’anagrafe tributaria, ai fini della elaborazione della dichiarazione dei redditi precompilata 2020, dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali», pubblicato il 28.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al  testo del Decreto del Ministero dell’Economia e delle Finanze del 1° dicembre 2016, recante:«Termini e modalità per la trasmissione all’Agenzia delle entrate dei dati relativi ai rimborsi delle spese universitarie e dei dati relativi alle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali ai fini della elaborazione della dichiarazione precompilata»


Modificate le specifiche tecniche della fatturazione elettronica | Posticipata al 4 maggio la scadenza per l’adesione al servizio di consultazione

Con il provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020:

  • ampliato il periodo transitorio, prevedendo la possibilità di effettuare l’adesione al richiamato servizio di consultazione fino al 4 maggio 2020;
  • stabilito, che i consumatori finali che abbiano effettuato l’adesione al servizio possano consultare le proprie fatture ricevute a decorrere dal 1° marzo 2020;
  • approvate nuove specifiche tecniche.

Riguardo alle specifiche tecniche della fatturazione elettronica, modificati gli schemi e inseriti nuovi controlli per rendere più puntuali le codifiche “TipoDocumento” e “Natura” rispetto alla normativa fiscale.

A partire dal 4 maggio 2020 e fino al 30 settembre 2020 il Sistema di Interscambio, comunque, accetterà fatture elettroniche e note di variazione predisposte sia con il nuovo schema sia con lo schema approvato con le attuali specifiche tecniche (versione 1.5); dal 1° ottobre 2020 il Sistema di Interscambio accetterà esclusivamente fatture elettroniche e note di variazione predisposte con il nuovo schema approvato con  provvedimento del 28 febbraio 2020.

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019 e n. 1427541 del 17 dicembre 2019», pubblicato il 28.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Covid-19, le misure urgenti per il sostegno economico a cittadini e imprese | Rinvii per dei dati necessari alla predisposizione delle pre-compilate e alert per le crisi di impresa

Le Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19 (decreto-legge)

Il Consiglio dei Ministri, di venerdì 28 febbraio 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19.

Le disposizioni introdotte mirano ad assicurare un primo necessario supporto economico ai cittadini e alle imprese che affrontano problemi di liquidità finanziaria a causa dell’emergenza sanitaria internazionale dichiarata dall’Organizzazione mondiale della sanità (OMS) e agli episodi di diffusione del virus verificatisi nel nostro Paese.

A questo scopo, con il decreto si interviene in diversi ambiti, di seguito elencati in modo non esaustivo, insieme alle principali misure previste.


1. Sospensione dei termini per versamenti e altri adempimenti nella “zona rossa”


Per i soggetti che hanno la residenza, la sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (Bertonico, Casalpusterlengo, Castelgerundo, Castiglione d’Adda, Codogno, Fombio, Maleo, San Fiorano, Somaglia, Terranova dei Passerini e Vo’), sono sospesi:

  • i versamenti in scadenza nel periodo compreso dal 23 febbraio al 30 aprile, relativi a:
    • cartelle di pagamento emesse dagli agenti della riscossione;
    • avvisi di addebito emessi dagli enti previdenziali ed assicurativi;
    • atti di accertamento esecutivi emessi dall’Agenzia delle dogane e dei monopoli;
    • atti di accertamento esecutivi emessi dagli enti locali sia per le entrate tributarie che per quelle patrimoniali;
    • “rottamazione-ter”; “saldo e stralcio”;

La scadenza di tali versamenti è prorogata al 31 maggio 2020;

  •  il pagamento delle bollette di acqua, gas ed energia elettrica, fino al 30 aprile, con la previsione dell’eventuale rateizzazione delle bollette una volta terminato il periodo di sospensione;
  • il versamento, per 12 mesi, dei ratei dei mutui agevolati concessi da Invitalia alle imprese;
  • il pagamento dei diritti camerali.

Inoltre, si estende la sospensione dei termini per adempimenti e pagamenti, già prevista dal decreto del Ministro dell’economia e delle finanze dello scorso 24 febbraio, (in G.U. n. 48 del 26 febbraio 2020) anche ai contribuenti che risiedono al di fuori della “zona rossa” ma si avvalgono di intermediari che vi sono ubicati.

Infine, si prorogano i termini per la comunicazione dei dati necessari alla predisposizione della dichiarazione dei redditi pre-compilata. In questo modo, i professionisti e gli operatori economici – ovunque ubicati sul territorio nazionale – avranno più tempo per raccogliere e trasmettere i dati oggetto di questo adempimento.


2. Misure di sostegno alle famiglie, ai lavoratori dipendenti e autonomi e di potenziamento degli ammortizzatori sociali nella “zona rossa”


Il decreto interviene, tra l’altro, con i seguenti provvedimenti:

  • cassa integrazione ordinaria per le unità produttive operanti nei comuni elencati e per i lavoratori ivi domiciliati (il ricorso alla cassa integrazione è esteso ai datori di lavoro iscritti al Fondo di integrazione salariale – FIS);
  • possibilità di sospensione della Cassa integrazione straordinaria per le imprese che vi avessero fatto ricorso prima dell’emergenza sanitaria e sostituzione con Cassa integrazione ordinaria;
  • cassa integrazione in deroga per i datori di lavoro del settore privato, compreso quello agricolo, con unità produttive operanti nei comuni elencati e per i lavoratori ivi domiciliati, che non possano beneficiare dei vigenti strumenti di sostegno al reddito, per la durata della sospensione del rapporto di lavoro e comunque per un periodo massimo di tre mesi;
  • indennità di 500 euro al mese, per un massimo di tre mesi, per i lavoratori che hanno rapporti di collaborazione coordinata e continuativa, per gli agenti commerciali, per i professionisti e per i lavoratori autonomi (compresi i titolari di attività di impresa iscritti all’Assicurazione generale obbligatoria – AGO) domiciliati o che svolgono la propria attività nei comuni elencati, parametrata alla effettiva durata della sospensione dell’attività.


3. Misure in favore dei soggetti che risentono delle conseguenze, anche indirette, dell’emergenza sanitaria


Tra le altre misure:

  • l’incremento della dotazione del Fondo di garanzia per le piccole e medie imprese (P.M.I.) e, per 12 mesi, la garanzia della priorità della concessione del credito a quelle operanti nella “zona rossa”, ivi comprese quelle del settore agroalimentare. La concessione è a titolo gratuito, per un importo massimo per singola impresa di 2,5 milioni di euro e percentuale massima di copertura pari all’80 per cento nel caso di interventi di garanzia diretta e pari al 90 per cento in caso di riassicurazione. L’intervento potrà essere esteso, con successivo decreto del Ministro dello sviluppo economico, per periodi determinati, alle p.m.i. con sede in aree limitrofe alla “zona rossa” che per questo abbiano subito un danno eccezionale o che facciano parte di una filiera particolarmente colpita;
  • la sospensione del pagamento dei ratei dei mutui per immobili residenziali per i lavoratori che subiscano la sospensione dal lavoro o la riduzione dell’orario di lavoro per un periodo di almeno 30 giorni;
  • l’incremento di 350 milioni di euro dei fondi destinati al sostegno delle imprese esportatrici;
  • l’estensione della validità delle tessere sanitarie e della Carta nazionale dei servizi;
  • misure volte ad agevolare il ricorso al lavoro agile (smart working) dei dipendenti delle amministrazioni pubbliche;
  • il mantenimento della retribuzione dei dipendenti pubblici in caso di malattia con ricovero ospedaliero o assenza per malattia dovuta al COVID-19, ivi compresi i periodi di quarantena;
  • la possibilità, per i laureati in medicina e chirurgia che non possano sostenere l’esame di Stato per l’abilitazione all’esercizio della professione di medico chirurgo a causa dell’ordinanza del Ministro dell’università e della ricerca del 24 febbraio, di frequentare con riserva il corso di formazione specifica in medicina generale;
  • la conservazione della validità dell’anno scolastico, anche qualora gli istituti non possano effettuare i duecento giorni di lezione previsti dalla normativa a seguito delle misure di contenimento;
  • l’estensione del regime fiscale delle donazioni di alimenti (non imponibilità a fini IVA e imposte redditi) alle donazioni di altre merci (vestiario, computer ecc.);
  • l’istituzione di un fondo rotativo per la concessione di mutui a tasso zero per le imprese agricole in difficoltà;
  • il differimento al 15 febbraio 2021 dei termini per l’obbligo di segnalazione (c.d. “procedimento di allerta”) che grava sugli organi di controllo interno e sui revisori contabili, introdotto dal Codice della crisi d’impresa e dell’insolvenza (decreto legislativo 12 gennaio 2019, n. 14), per consentire un graduale adeguamento a questa novità, evitando che l’emergenza comporti conseguenze per coloro che hanno tale obbligo e potrebbero trovarsi nell’impossibilità di farvi fronte.


4. Settore turistico


Si prevede, per le strutture ricettive, le agenzie di viaggio e i tour operator, la sospensione fino al 31 marzo del versamento dei contributi previdenziali e delle ritenute fiscali.

Per gli utenti che non abbiano potuto viaggiare da e per la “zona rossa”, o usufruire di pacchetti turistici a causa delle misure di contenimento e di prevenzione della diffusione del COVID-19 disposte dalle autorità italiane o straniere si prevedono specifiche forme di compensazione.


SOMMARIO – Finanza & Fisco n. 2 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


La rivalutazione dei beni d’impresa in base alla legge di bilancio 2020
di Marco Orlandi


Prassi


Stretta sulle ritenute negli appalti

Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro in contesti c.d. labour intensive. La circolare che spiega i nuovi obblighi per committenti e appaltatori

Circolare dell’Agenzia delle Entrate n. 1 E del 12 febbraio 2020: «RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro – Nuovi obblighi a decorrere dal mese di gennaio 2020 (e, quindi, relativamente ai versamenti eseguiti nel mese di febbraio 2020) – Art. 4, del D.L. 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 – Art. 17-bis, del D.Lgs. 09/07/1997, n. 241 – Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020»


Verifica del versamento delle ritenute fiscali e dei contributi nell’ambito dei contratti di appalto o di prestazione di opere e servizi

Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di febbraio 2020


Nuovo bonus facciate (esterne)

Come usufruire della detrazione del 90% delle spese sostenute per interventi di recupero/restauro della facciata esterna degli edifici già esistenti

Circolare dell’Agenzia delle Entrate n. 2 E del 14 febbraio 2020: «IMPOSTE SUI REDDITI (IRPEF E IRES) – Detrazione per gli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti (Bonus Facciate) -Detrazione dall’imposta lorda (IRPEF o IRES) del 90 per cento – Soggetti interessati – Interventi agevolabili – Adempimenti per usufruire della detrazione delle spese sostenute per interventi di recupero/restauro della facciata esterna degli edifici già esistenti in aree che, indipendentemente dalla loro denominazione, sono riconducibili o comunque equipollenti a quelle A o B (zone più abitate) descritte dal D.M. dei lavori pubblici 2 aprile 1968, n. 1444 – Cumulabilità – Art. 1, commi da 219 a 224, della L. 27/12/2019, n. 160 (Legge di bilancio 2020)»


Fatture e corrispettivi

Corrispettivi telematici. Regole generali, chiarimenti e sanzioni applicabili in caso di mancato rispetto dei termini previsti per la memorizzazione e/o l’invio dei dati

Circolare dell’Agenzia delle Entrate n. 3 E del 21 febbraio 2020: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Corrispettivi telematici – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Memorizzazione elettronica con emissione del documento commerciale – Sanzioni in caso di mancata memorizzazione o di omissione della trasmissione – Credito di imposta per l’acquisto o l’adattamento dei registratori telematici – Chiarimenti – Art. 2, D.Lgs. 05/08/2015, n. 127»


Corrispettivi telematici. Le modalità operative da seguire al fine di procedere al reso merce

Principio di diritto dell’Agenzia delle Entrate n. 21 del 1° agosto 2019 «IVA (Imposta sul valore aggiunto) -SCONTRINO ELETTRONICO – COMMERCIO – Corrispettivi telematici – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – COMMERCIO – Resi – Fattispecie – Facoltà di restituzione della merce da parte del cliente – Recesso del cliente e restituzione totale del prezzo di vendita – Modalità da seguire in presenza di reso merce anche a seguito del nuovo obbligo di trasmissione telematica dei corrispettivi (con emissione del nuovo documento commerciale) – Art. 2, D.Lgs. 05/08/2015, n. 127»


Trasmissione telematica corrispettivi. Nel primo semestre di vigenza dell’obbligo ritardo non punibile. Sanzioni solo per la trasmissione telematica dei corrispettivi riferita al secondo semestre del 2019 successiva al 30 aprile 2020

Risoluzione dell’Agenzia delle Entrate n. 6 E del 10 febbraio 2020: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Insussistenza dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del D.P.R. IVA -Affermazione – Trasmissione telematica dei dati dei corrispettivi giornalieri – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Applicazione l’esimente prevista dall’art. 10 della L. 27/07/2000, n. 212 in tema di errori del contribuente – Art. 2, del D.Lgs. 05/08/2015, n. 127»


Legislazione


Stretta sulle ritenute negli appalti

Lo schema di certificazione dei requisiti di esenzione ex art. 17-bis, comma 5, D.Lgs. n. 241/1997 (c.d. DURF – Durc Fiscale)

Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020: «Approvazione dello schema di certificato di sussistenza dei requisiti previsti dall’articolo 17-bis, comma 5, del decreto legislativo 9 luglio 1997, n. 241»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto milleproroghe: il Senato approva in via definitiva | Confermato il differimento della nomina dei revisori per le “nano imprese”

L’Assemblea del Senato, di mercoledì 26 febbraio, con 154 voti favorevoli e 96 contrari, ha rinnovato la fiducia posta dal Governo sull’approvazione del Ddl n. 1729, di conversione, con modificazioni, del decreto-legge 30 dicembre 2019, n. 162, in materia di proroga di termini legislativi, nel testo trasmesso dalla Camera.

Link al Testo approvato definitivamente il 26 febbraio

Vedi anche:

“In arrivo il differimento della nomina dei revisori per le nano imprese”

In Gazzetta il decreto-legge “milleproroghe” convertito in legge