Contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 per ASD/SSD. Nuove richieste entro le ore 14:00 del giorno 17 novembre 2020


Al fine di assicurare la prosecuzione degli interventi a sostegno all’attività sportiva di base, il Dipartimento per lo sport della Presidenza del Consiglio dei ministri mette a disposizione un contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 e destinati alle Associazioni e alle Società Sportive Dilettantistiche che non siano state già beneficiarie di precedenti contributi a fondo perduto per locazioni erogati dal Dipartimento per lo sport.

A chi farà domanda pur avendo usufruito in precedenza del contributo, la piattaforma impedirà automaticamente di procedere perché riceverà in automatico il nuovo importo.

Link al Decreto (http://www.sport.governo.it/media/2339/decreto-fondo-perduto_-residui_locazioni-signed.pdf)
Link all’Avviso (http://www.sport.governo.it/media/2338/allegato-1_-avviso-fondo-perduto-locazioni.pdf)
Link alle FAQ (http://www.sport.governo.it/it/emergenza-covid-19/contributi-a-fondo-perduto-in-favore-delle-societa-e-associazioni-sportive-dilettantistiche/scadenza-novembre-2020/faq/)


La presentazione delle istanze avverrà esclusivamente attraverso l’utilizzo della piattaforma web realizzata dal Dipartimento per lo Sport che sarà attiva a partire dalle ore 10:00 del 10 novembre 2020 e terminerà alle ore 14:00 del giorno 17 novembre 2020.
Al termine della procedura verrà rilasciata una ricevuta a conferma del buon esito dell’avvenuta richiesta, che dovrà essere conservata con cura.


ACCESSO ALLA PIATTAFORMA
(https://www.sportgov.it/bonus-locazione-novembre/it/home/)


Tutti gli aggiornamenti relativi alle fasi di valutazione e assegnazione dei contributi e tutte le comunicazioni saranno pubblicate esclusivamente in questa sezione del sito istituzionale. (http://www.sport.governo.it)
Per l’assistenza tecnica è attivo esclusivamente l’indirizzo di posta elettronica ordinaria fondoperduto@sportgov.it
Al fine di poter effettuare un’assistenza completa, è necessario indicare nel corpo della mail il Codice Fiscale della ASD/SSD per la quale si richiede assistenza.

Fonte: http://www.sport.governo.it


Contributo a fondo perduto per i centri storici, domande al via il 18 novembre. Pronto il modello da inviare


A partire dal 18 novembre sarà possibile richiedere il contributo a fondo perduto previsto dal D.L. n. 104/2020 per gli esercenti dei centri storici dei grandi centri urbani colpiti dal calo dei turisti stranieri causato dell’emergenza “Covid 19”. Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello di domanda che i contribuenti potranno inviare da mercoledì prossimo fino al 14 gennaio 2021 tramite i servizi telematici delle Entrate. In seguito alla presa in carico della richiesta, l’Agenzia comunicherà l’ok o la non spettanza del contributo in relazione ai requisiti previsti dalla norma: in caso positivo la somma di denaro sarà erogata direttamente sul conto corrente del beneficiario riportato nell’istanza. Il bonus, istituito per sostenere le imprese delle città turistiche capoluogo di provincia o di città metropolitana colpite dal calo dei turisti causato dalla crisi sanitaria del coronavirus, potrà essere richiesto solo tramite un servizio web disponibile nel portale “Fatture e Corrispettivi” del sito dell’Agenzia delle Entrate. L’importo è calcolato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e quello del giugno 2019.


Comuni ad alta “vocazione turistica”


L’articolo 59 del D.L. n. 104/2020 ha previsto l’erogazione di un contributo a fondo perduto ai soggetti esercenti attività di vendita di beni o servizi al pubblico, svolte nei centri storici (zone A o equivalenti) dei comuni capoluogo di provincia o di città metropolitana ad alta presenza di turisti stranieri. Si tratta in particolare dei 29 comuni indicati nelle istruzioni allegate al modello per la compilazione dell’istanza. Come previsto dal decreto, questi comuni hanno infatti registrato prima dell’emergenza sanitaria presenze turistiche di cittadini residenti in paesi esteri in numero almeno tre volte superiore a quello dei residenti negli stessi comuni (per i capoluogo di provincia), in numero pari o superiore a quello dei residenti negli stessi comuni (per i capoluogo di città metropolitana).


Come e quando richiedere il contributo


Dal 18 novembre 2020 fino al 14 gennaio 2021 i contribuenti potranno richiedere il bonus inviando la richiesta esclusivamente tramite l’apposito servizio web nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate. L’invio può essere effettuato anche dagli intermediari delegati alla consultazione del Cassetto fiscale o al servizio di consultazione delle fatture elettroniche nel portale “Fatture e corrispettivi”. Una prima ricevuta attesterà la presa in carico della richiesta o lo scarto a seguito dei controlli formali. In seguito, subito dopo aver verificato l’esattezza e la coerenza dei dati comunicati con le informazioni presenti in Anagrafe Tributaria, con una seconda ricevuta l’Agenzia attesterà l’accoglimento o meno dell’istanza. Il pagamento avverrà su accredito diretto nel conto corrente del beneficiario riportato nell’istanza. 


I requisiti e l’entità del contributo


Il contributo spetta solo se l’impresa ha il domicilio fiscale o la sede operativa nel centro storico delle città indicate nell’elenco riportato nelle istruzioni al modello di istanza, e solo se l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1°luglio 2019 il contributo spetta a prescindere. L’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e l’ammontare del fatturato e dei corrispettivi del mese di giugno 2019:

  • 15% se i ricavi e i compensi dell’anno 2019 non superano la soglia di 400mila euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi tra 400mila e 1 milione di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 superano la soglia di 1 milioni di euro.

Viene garantito comunque un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche. In ogni caso, l’ammontare del contributo non può essere superiore a 150.000 euro. (Così, comunicato stampa del 12 novembre 2020)


Attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica. Approvato il modello da inviare dal 18 novembre 2020 per il contributo a fondo perduto


Con provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” istitutive dell’ aiuto per sostenere le imprese dei centri storici colpiti dal calo del turismo estero causato dal Covid-19. L’istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene la dichiarazione dell’ammontare dei ricavi o compensi del 2019, dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e del mese di giugno 2019, degli esercizi esercenti attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica di cui al comma 1 dell’articolo 59 del decreto Agosto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, nonché il codice catastale dei predetti comuni, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione. L’Agenzia delle entrate eroga il contributo sulla base delle informazioni contenute nell’istanza, mediante accreditamento diretto sul conto intestato al soggetto beneficiario.

L’istanza è predisposta in modalità elettronica esclusivamente mediante un servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate ed è trasmessa mediante tale servizio web.

L’istanza può essere presentata a partire dal giorno 18 novembre 2020 e non oltre il giorno 14 gennaio 2021. Entro lo stesso termine è possibile presentare una nuova istanza, in sostituzione dell’istanza precedentemente trasmessa; l’ultima istanza trasmessa sostituisce tutte quelle precedentemente inviate per le quali non è stato già eseguito il mandato di pagamento del contributo. Pertanto, è possibile inviare una nuova istanza solo se non è stata emessa la ricevuta di accoglimento dell’istanza precedente.

Si ricorda che l’art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico, svolte nelle zone A o equipollenti dei comuni capoluogo di provincia o di città metropolitana che, in base all’ultima rilevazione resa disponibile da parte delle amministrazioni pubbliche competenti per la raccolta l’elaborazione dei dati statistici, abbiano registrato presenze turistiche di cittadini residenti in paesi esteri:

a) per comuni capoluogo di provincia, in numero almeno tre volte superiore a quello dei residenti negli stessi comuni;

b) per i comuni capoluogo di città metropolitana, in numero almeno pari o superiore a quello dei residenti negli stessi comuni.

Il contributo spetta a condizione che l’ammontare del fatturato e dei corrispettivi riferito al mese di giugno 2020, degli esercizi di cui al comma 1 dell’art. 59 del decreto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi realizzati nel corrispondente mese del 2019 (comma 2, primo periodo, dell’art. 59 del decreto Agosto). Al fine di determinare correttamente i predetti importi, si fa riferimento alla data di effettuazione dell’operazione di cessione di beni o di prestazione dei servizi.

Per i soggetti che svolgono autoservizi di trasporto pubblico non di linea l’ambito territoriale di esercizio dell’attività è riferito all’intero territorio dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo spetta anche in assenza della predetta condizione ai soggetti che hanno iniziato l’attività a partire dal 1° luglio 2019 nelle zone A dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo non è cumulabile con il contributo di cui all’art. 58 del decreto per le imprese della ristorazione ivi indicate, le quali possono presentare richiesta per uno solo dei due contributi.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104».


In corso di pubblicazione nella Gazzetta il decreto che disciplina l’udienza da remoto

È in corso di pubblicazione nella Gazzetta Ufficiale il decreto direttoriale n. RR 46 dell’11 novembre 2020 che stabilisce le regole tecnico-operative per lo svolgimento dell’udienza da remoto “a regime” ‒ tramite la piattaforma Skype for Business ‒ ai sensi dell’art. 16, comma 4, della Legge 17 dicembre 2018, n. 136, e dell’art. 27 del decreto legge 28 ottobre 2020, n. 137, in corso di conversione.
Il decreto, che ha ottenuto da ultimo il parere del Garante della protezione dei dati personali, entra in vigore con la sua pubblicazione nella Gazzetta Ufficiale dello Stato della Repubblica italiana.
Nell’area dedicata del portale del MEF giustiziatributaria.gov.it, saranno pubblicate le “linee guida tecnico-operative” per le parti e i loro difensori e l’informativa sul trattamento dei dati personali ex artt. 13 e 14 del Regolamento (UE) 2016/679.


Link al decreto direttoriale n. RR 46 dell’11 novembre 2020

(Link al sito: https://www.finanze.it/export/sites/finanze/.galleries/Documenti/Varie/20-00-DECRETO-46-RR.11nov20-regole-tecniche-UAD.pdf)


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori bis”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) dal Ministro dell’economia e delle finanze (Gualtieri) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 9 novembre 2020, n. 149, recante ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». (Atto Senato n. 2013)


La ratio del D.L.“Ristori bis”


Link al testo della relazione illustrativa del decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


La relazione tecnica del D.L.“Ristori bis”


Link al testo della relazione tecnica decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


D.L.“Ristori Bis”. In Gazzetta le ulteriori misure urgenti

Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020 il D.L. 9 novembre 2020, n. 149 (c.d. Decreto Ristori bis), recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».


Il provvedimento urgente dispone la rideterminazione del contributo a fondo perduto, già introdotto dal precedente Decreto Ristori (D.L. n. 137/2020), per le categorie di imprese e lavoratori le cui attività sono state colpite dalle misure di contenimento, introducendo una nuova Tabella dei codici Ateco in sostituzione della precedente (Allegato 1 al D.L.).

Si prevede, inoltre, un nuovo contributo a fondo perduto a favore degli operatori dei centri commerciali i cui destinatari sono individuati attraverso un’ulteriore Tabella di codici Ateco (Allegato 2 al D.L.).


Link al testo del Decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020.


OIC pubblica in consultazione documento interpretativo delle disposizioni transitorie in materia di principi di redazione del bilancio

L’articolo 38-quater, al comma 2 del Decreto Rilancio, stabilisce che, nella predisposizione del bilancio di esercizio in corso al 31 dicembre 2020, la valutazione delle voci e della prospettiva della continuazione dell’attività di cui all’articolo 2423-bis, primo comma, numero 1), del codice civile può comunque essere effettuata sulla base delle risultanze dell’ultimo bilancio di esercizio chiuso entro il 23 febbraio 2020. Le informazioni relative al presupposto della continuità aziendale sono fornite nelle politiche contabili di cui al primo comma, numero 1) dell’articolo 2427 del codice civile anche mediante il richiamo delle risultanze del bilancio precedente. Restano ferme tutte le altre disposizioni relative alle informazioni da fornire nella nota integrativa e sulla relazione sulla gestione, comprese quelle relative ai rischi e alle incertezze, derivanti dagli eventi successivi, sulla capacità dell’azienda di continuare a costituire un complesso economico funzionante destinato alla produzione di reddito.

L’Organismo Italiano di Contabilità con il documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio” , pubblicato in bozza, analizza sotto il profilo tecnico contabile la norma introdotta dal citato comma 2 dell’articolo 38-quater del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio). Il documento si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica, altresì, alle società tenute a redige il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127.


Link alla bozza del documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio”

Link sito Oic:

https://www.fondazioneoic.eu/wp-content/uploads/downloads/2020/11/Bozza-per-consultazione-Documento-Interpretativo-8.pdf


La rivalutazione dei beni d’impresa del decreto “Agosto” (il D.L. n. 104/2020). In bozza il documento Oic sulle regole contabili

L’articolo 110, commi da 1 a 7, del decreto-legge 14 agosto 2020, n. 104, convertito con modificazione dalla legge 13 ottobre 2020, n. 126, recante: «Misure urgenti per il sostegno e il rilancio dell’economi» prevede che i soggetti individuati dalla norma, che non adottano i principi contabili internazionali nella redazione del bilancio «possono, anche in deroga all’articolo 2426 del codice civile e ad ogni altra disposizione di legge vigente in materia rivalutare i beni d’impresa e le partecipazioni di cui alla sezione II del capo I della legge 21 novembre 2000, n. 342, ad esclusione degli immobili alla cui produzione o al cui scambio è diretta l’attività di impresa risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2019».
A seguito della conversione in legge del decreto legge n. 104/2020, l’Organismo Italiano di Contabilità ha deciso emanare il documento interpretativo n. 7, la cui bozza è stata pubblicata per la consultazione.

Il documento interpretativo illustra in modo sistematico i profili contabili della “nuova” rivalutazione prevista nel decreto-legge 14 agosto 2020, n. 104, cd. “Decreto Agosto” e nelle normative da essa richiamate, in modo da agevolare gli operatori nell’individuare e applicare le appropriate regole contabili.

Link alla bozza per consultazione Documento Interpretativo 7 – Aspetti contabili della rivalutazione dei beni d’impresa e delle partecipazioni

Link sito Oic:
https://www.fondazioneoic.eu/wp-content/uploads/downloads/2020/11/Bozza-per-consultazione-Documento-Interpretativo-7-Aspetti-contabili-della-rivalutazione-dei-beni-d%E2%80%99impresa-e-delle-partecipazioni.pdf


Per saperne di più:


La rivalutazione dei beni d’impresa con il decreto “Agosto” (il D.L. n. 104/2020)
di Marco Orlandi

Brevi note sulla rivalutazione “generale” disposta con il “decreto Agosto”
d
i Enrico Molteni


Beni-merce. Nuovi chiarimenti sulla dichiarazione IMU

Dal Mef nuovi chiarimenti in merito alla dichiarazione, ai fini dell’imposta municipale propria (IMU), dei cosiddetti beni-merce, con particolare riferimento alla modalità di trasmissione telematica tramite i canali Entratel e Fisconline.

Link al testo della risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze n. 7 del 6 novembre 2020, con oggetto: FINANZA LOCALE – Imposta municipale propria (IMU) – Chiarimenti in materia di dichiarazioni IMU concernente gli immobili merce – Art. 1, comma 751 della L 27/12/2019, n. 160 (legge di bilancio 2020) – DM 30/10/2012


Il Cdm ha approvato il Decreto Ristori bis

Il Consiglio dei Ministri di venerdì 6 novembre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».

Il testo interviene con un ulteriore stanziamento di risorse, destinato al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle restrizioni disposte a tutela della salute, al sostegno dei lavoratori in esse impiegati, nonché con ulteriori misure connesse all’emergenza in corso.

Di seguito le principali misure introdotte.


Contributi a fondo perduto


È previsto un ampliamento delle categorie di attività beneficiarie del contributo a fondo perduto previsto dal decreto-legge 28 ottobre 2020, n. 137 (cd. “Ristori”). Per alcuni operatori già beneficiari del contributo che registrano ulteriori restrizioni delle loro attività alla luce delle nuove misure restrittive nelle zone arancioni e rosse, il contributo è aumentato di un ulteriore 50 per cento.

È previsto un nuovo contributo a fondo perduto per specifiche imprese che operano nelle Regioni caratterizzate da uno scenario di elevata o massima gravità Il contributo sarà erogato seguendo la stessa procedura già utilizzata dall’Agenzia delle entrate in relazione ai contributi previsti dal decreto “Rilancio” (decreto-legge 19 maggio 2020, n. 34) e per quelli introdotti con il precedente decreto “Ristori”. L’importo del beneficio varierà in funzione del settore di attività dell’esercizio.


Istituzione di un fondo per nuovi contributi


Viene istituito un fondo per compensare le attività delle Regioni che potrebbero venire interessate da future misure restrittive, per erogare futuri contributi in modo automatico.


Contributi per le attività con sede nei centri commerciali e per le industrie alimentari


È prevista la costituzione di un fondo per ristorare con un contributo a fondo perduto le perdite subite dalle attività economiche che hanno sede nei centri commerciali e per le industrie alimentari.


Credito d’imposta sugli affitti commerciali


Per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle aree caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dell’ultimo DPCM viene esteso quanto previsto dal primo decreto Ristori, prevedendo un credito d’imposta cedibile al proprietario dell’immobile locato pari al 60% dell’affitto per ciascuno dei mesi di ottobre, novembre e dicembre.


Sospensione dei versamenti


Per i soggetti che esercitano attività economiche sospese è prevista la sospensione delle ritenute alla fonte e dei pagamenti IVA per il mese di novembre.


Cancellazione della seconda rata dell’IMU


È prevista la cancellazione della seconda rata dell’IMU per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle Regioni caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dall’ultimo DPCM, a condizione che i relativi proprietari siano anche gestori delle attività.


Sospensione dei contributi previdenziali


Per le attività previste dal decreto-legge Ristori che operano nelle zone gialle vengono sospesi i contributi previdenziali e assistenziali per il mese di novembre. Per quelle delle zone arancioni e rosse la sospensione è riconosciuta per i mesi di novembre e dicembre.


Rinvio del secondo acconto Ires e Irap per i soggetti a cui si applicano gli Isa


Nei confronti dei soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che operano nelle aree del territorio nazionale caratterizzate da uno scenario di massima gravità e da un livello di rischio alto, viene disposta la proroga al 30 aprile 2021 del pagamento della seconda o unica rata dell’acconto di Ires e Irap.


Bonus baby sitter e congedo straordinario


Nelle regioni rosse nelle quali è prevista la sospensione delle attività scolastiche nelle seconde e terze classi delle scuole secondarie di primo grado viene previsto un bonus baby sitter da 1.000 euro e, nel caso in cui la prestazione di lavoro non possa essere resa in modalità agile, il congedo straordinario con il riconoscimento di un’indennità pari al 50 % della retribuzione mensile per i genitori lavoratori dipendenti.


Sostegno al terzo settore


Con un fondo straordinario viene previsto un sostegno in favore dei soggetti attivi nel terzo settore, organizzazioni di volontariato, associazione di promozione sociale e organizzazioni non lucrative di utilità sociale, che non rientrano fra i beneficiari del contributo a fondo perduto.


Sostegno alla filiera agricola, pesca e acquacoltura


È prevista la totale decontribuzione anche per il mese di dicembre per le imprese interessate dal primo decreto-legge Ristori, attive nei settori della filiera agricola, della pesca e dell’acquacoltura.


Potenziamento del sistema sanitario


Viene previsto l’arruolamento a tempo determinato di 100 fra medici e infermieri militari e la conferma fino al 31 dicembre di 300 fra medici e infermieri a potenziamento dell’INAIL.


Giustizia


Sono previste misure urgenti per la decisione dei giudizi penali di appello e per la sospensione dei termini utili ai fini del computo della prescrizione, nonché dei termini di custodia cautelare nei procedimenti penali nel periodo dell’emergenza epidemiologica.


Trasporto pubblico locale


La dotazione del fondo per il trasporto pubblico locale è incrementata di 300 milioni di euro per il 2021, 100 dei quali possono essere utilizzati anche per servizi aggiuntivi destinati anche agli studenti.


Pubblicazione dei risultati del monitoraggio dei dati epidemiologici


Sono rafforzati gli obblighi di pubblicità e trasparenza in relazione al monitoraggio e all’elaborazione dei dati epidemiologici rilevanti per la classificazione delle aree del paese destinatarie delle varie misure di contenimento, già individuate, fra quelle previste dalla normativa primaria, con decreto del Presidente del Consiglio dei ministri del 3 novembre 2020.


Approvate le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali (PGD) da parte dei giudici tributari

E’ in corso di pubblicazione nella Gazzetta Ufficiale il decreto del Direttore generale delle finanze con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari.

Il provvedimento entra in vigore:

  • dal 1° dicembre 2020, per la Commissione tributaria provinciale di Roma e la Commissione tributaria regionale per il Lazio;
  • dal 1° giugno 2021, per le altre Commissioni tributarie presente nel territorio nazionale.

Con il medesimo decreto, a decorrere dal 1° dicembre 2020, sarà consentito agli ausiliari del giudice il deposito telematico degli atti di competenza.


Link al testo del decreto del Direttore generale delle finanze del 6 novembre 2020, con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari


Codice delle crisi d’impresa e dell’insolvenza. In Gazzetta le disposizioni correttive

Il decreto legislativo correttivo del Codice della crisi d’impresa e dell’insolvenza, pubblicato nella Gazzetta Ufficiale, Serie Generale n. 276 del 5 novembre 2020, chiarisce il contenuto di alcune disposizioni e apporta modifiche dirette a meglio coordinare la disciplina dei diversi istituti previsti dal Codice.

Il decreto legislativo interviene, tra l’altro, al fine di:

  • chiarire la nozione di crisi, sostituendo all’espressione «difficoltà» quella di «squilibrio» e ridefinendo il cosiddetto “indice della crisi”, in modo da renderlo maggiormente descrittivo di una situazione di insolvenza reversibile piuttosto che di una situazione di predizione di insolvenza;
  • riformulare le norme riferite alle situazioni in presenza delle quali è possibile presumere lo svolgimento, da parte di un’impresa, dell’attività di direzione e coordinamento;
  • chiarire la nozione di gruppo di imprese, precisando che sono esclusi dalla definizione normativa oltre che lo Stato anche gli enti territoriali;
  • ridefinire le “misure protettive” del patrimonio del debitore;
  • rendere più stringenti le norme relative alla individuazione del componente degli «Organismi di composizione della crisi d’impresa» (OCRI) riconducibile al debitore in crisi.

Link al testo del Decreto legislativo 26 ottobre 2020, n. 147, recante: «Disposizioni integrative e correttive a norma dell’articolo 1, comma 1, della legge 8 marzo 2019, n. 20, al decreto legislativo 12 gennaio 2019, n. 14, recante codice della crisi d’impresa e dell’insolvenza in attuazione della legge 19 ottobre 2017, n. 155». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 276 del 5 novembre 2020.


Coprifuoco nazionale dalle 22, divisione dell’Italia in 3 zone. Conte firma il Dpcm del 3 novembre 2020

Il Presidente del Consiglio, Giuseppe Conte, ha firmato il Dpcm del 3 novembre contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19. Il testo è atteso oggi in Gazzetta Ufficiale.


Nel Supplemento ordinario alla Gazzetta Ufficiale n. 275 del 4 novembre 2020, è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020: Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”». (link sito: https://www.gazzettaufficiale.it/)


Le disposizioni del decreto si applicano dalla data del 5 novembre 2020, (in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 24 ottobre 2020), e sono efficaci fino al 3 dicembre 2020.


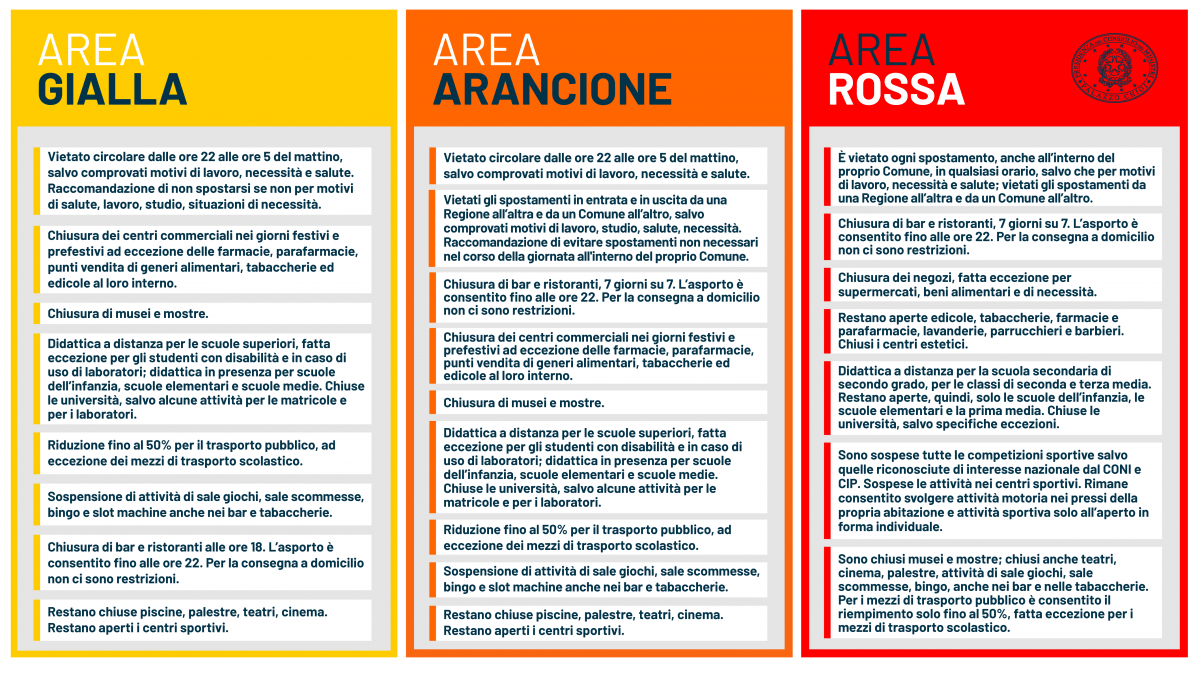
Di seguito le tre aree di criticità del Paese:

Area gialla: Abruzzo, Basilicata, Campania, Emilia Romagna, Friuli Venezia Giulia, Lazio, Liguria, Marche, Molise, Province di Trento e Bolzano, Sardegna, Toscana, Umbria, Veneto.
Area arancione: Puglia, Sicilia.
Area rossa: Calabria, Lombardia, Piemonte, Valle d’Aosta.


Link alle principali misure restrittive (infografica in .pdf) previste dal nuovo Dpcm.


Link al Decreto del Presidente del Consiglio dei ministri 3 novembre 2020, contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19


Fatture elettroniche verso la PA “consegnate” ex art. 2, comma 4, del D.M. 55/2013: ai fini dell’emissione non rileva l’eventuale successivo rifiuto del documento


In linea generale, il momento di emissione della fattura per prestazioni di servizio può essere stabilito dagli accordi contrattuali (ad esempio, emissione in data successiva alla verifica ed accettazione della prestazione), purché detto termine sia antecedente al pagamento del corrispettivo. Nel caso in cui la fattura nei confronti della PA sia emessa in deroga agli accordi contrattuali, ma nel rispetto delle disposizioni del Decreto IVA, si applica l’articolo 2, comma 4, del D.M. 3 aprile 2013, n. 55. La citata disposizione al riguardo prevede che «La fattura elettronica si considera trasmessa per via elettronica, ai sensi dell’articolo 21, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e ricevuta dalle amministrazioni di cui all’articolo 1, comma 2, solo a fronte del rilascio della ricevuta di consegna, di cui al paragrafo 4 del documento che costituisce l’allegato B del presente regolamento, da parte del Sistema di interscambio».

Pertanto, ai fini della validità dell’emissione non rileva, l’eventuale successivo rifiuto del documento da parte della PA. A ciò si aggiunga che la nuova lettera g-ter) dell’articolo 1, comma 213, della legge 24 dicembre 2007, n. 244 (lettera aggiunta dall’articolo 15-bis del decreto-legge 23 ottobre 2018, n. 1validità19, convertito con modificazioni dalla legge 17 dicembre 2018, n. 136), al fine di evitare rigetti impropri e di armonizzare le modalità di rifiuto con le regole tecniche del processo di fatturazione elettronica tra privati, ha demandato ad un apposito decreto del Ministro dell’economia e delle finanze l’individuazione delle cause che possono consentire il rifiuto delle fatture stesse, nonché le modalità tecniche con le quali comunicare tale rifiuto al cedente/prestatore. È quanto affermato dall’Agenzia delle entrate con il principio di diritto n. 17 del 30 ottobre 2020.


Link al testo del principio di diritto dell’Agenzia delle Entrate n. 17 del 30 ottobre 2020, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Fattura nei confronti delle Amministrazioni Pubbliche, emessa in deroga agli accordi contrattuali, ma nel rispetto delle disposizioni del D.P.R. 26 ottobre 1972, n. 633 – Validità dell’emissione – Condizioni – Trasmissione per via elettronica con rilascio della ricevuta di consegna da parte del Sistema di interscambio – Sufficienza – Irrilevanza dell’eventuale successivo rifiuto – Art. 2, comma 4, del D.M. 03/04/2013, n. 55 – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244


Prassi


Fatturazione elettronica: dal 31 marzo 2015 a regime per tutte le rimanenti amministrazioni, incluse quelle individuate come amministrazioni locali nell’elenco ISTAT

Circolare congiunta del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – e della Presidenza del Consiglio dei Ministri – Dipartimento della Funzione Pubblica – n. 1 del 9 marzo 2015: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Ambito soggettivo – Date di decorrenza – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55 – Art. 25, comma 1, del D.L. 24/04/2014, n. 66, conv., con mod., dalla L. 23/06/2014, n. 89»


Le istruzioni per l’avvio del nuovo regime di emissione, trasmissione e ricevimento della fattura elettronica per la P.A.

Circolare congiunta del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – e della Presidenza del Consiglio dei Ministri – Dipartimento della Funzione Pubblica – n. 1 del 31 marzo 2014: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Obbligo – Date di decorrenza – Modalità di emissione, trasmissione e ricevimento – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55»


Prime istruzioni operative per l’attuazione del Regolamento in materia di emissione, trasmissione e ricevimento della fattura elettronica da applicarsi alle amministrazioni pubbliche

Circolare della Ragioneria Generale dello Stato n. 37 del 4 novembre 2013: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Attuazione del Regolamento in materia di emissione, trasmissione e ricevimento della fattura elettronica da applicarsi alle amministrazioni pubbliche – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55»


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) dal Ministro dell’economia e delle finanze (Gualtieri) e dal Ministro della giustizia (Bonafede) di concerto con il Ministro della salute (Speranza), presentato Senato della Repubblica, recante: «Conversione in legge del decreto-legge 28 ottobre 2020, n. 137, recante ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da COVID-19». (Atto Senato n. 1994)


La ratio del D.L.“Ristori”

Link al testo della relazione illustrativa del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19». – A.S. n. 1994


La relazione tecnica del D.L.“Ristori”

Link al testo della relazione tecnica del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19». – A.S. n. 1994


Il testo del D.L.“Ristori”

Link al testo del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».


Regime opzionale del Patent box con determinazione diretta del reddito agevolabile. Pronta la circolare dell’Agenzia delle Entrate

È online la circolare dell’Agenzia delle Entrate che contiene chiarimenti e soluzioni interpretative sulle nuove modalità di fruizione del cosiddetto “Patent box”, a seguito delle modifiche operate dall’articolo 4 del Decreto crescita (Decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019). La circolare tiene conto dei suggerimenti degli operatori economici, degli ordini professionali e delle associazioni di categoria che hanno partecipato alla consultazione pubblica disposta dal direttore Ernesto Maria Ruffini per promuovere una sempre maggiore collaborazione e condivisione di contenuti con tutti gli attori del mondo economico.


Patent box “fai da te”


La circolare n. 28/E (del 29 ottobre 2020) ripercorre le caratteristiche del regime di “autoliquidazione” del beneficio derivante dall’utilizzo diretto dei beni agevolabili, fornendo chiarimenti sull’ambito soggettivo e oggettivo di applicazione e indicazioni operative sul rapporto tra l’opzione Patent box e l’opzione di “autoliquidazione”. Inoltre, vengono fornite soluzioni interpretative sulle condizioni e sugli effetti del regime “fai da te”, anche nelle ipotesi di rinuncia alle procedure di ruling pendenti e per coloro che hanno già autoliquidato negli esercizi pregressi. Spazio, infine, ai chiarimenti relativi alla documentazione che il contribuente deve predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso. (Così, comunicato stampa Agenzia delle entrate del 29 ottobre 2020)


Link al testo circolare dell’Agenzia delle Entrate n. 28 E del 29 ottobre 2020, con oggetto: AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione – Chiarimenti sulle modifiche alla disciplina – Art. 4, del D.L. 30/04/2019, n. 34, conv. con mod. dalla L. 28/06/2019 – Provvedimento dell’Agenzia delle entrate del 30/07/2019, prot. n. 2019/658445


Le disposizioni attuative della novella legislativa introdotta dall’articolo 4 del Decreto Crescita


Patent box. Le regole per la determinazione diretta del reddito agevolabile

Provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019: «Attuazione della disciplina di cui all’articolo 4 del Decreto legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla Legge 28 giugno 2019, n. 58, pubblicata nella Gazzetta Ufficiale – Serie Generale – n. 151 del 29 giugno 2019 (Suppl. ordinario n. 26), concernente le modifiche alla disciplina del Patent Box, di cui all’articolo 1, commi da 37 a 45, della Legge 23 dicembre 2014, n. 190»


“Il tuo ISA 2020”. Nuovo aggiornamento del software (versione 1.0.3 del 29/10/2020)

Rilasciata la versione 1.0.3 del 29/10/2020 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Il software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2020” è realizzato sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale (di seguito ISA), introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50.

Per conoscere le funzioni di calcolo degli ISA, dei modelli di business, degli indicatori elementari di affidabilità e di anomalia, si rimanda alle relative note tecniche e metodologiche, approvate con decreto ministeriale, vedi la sezione “Normativa, prassi e giurisprudenza” pubblicata nel sito web dell’Agenzia delle Entrate.

La versione 1.0.3 del del 29/10/2020 prevede le seguenti modifiche che, rispetto alla versione precedente, non determinano un cambiamento nei calcoli dell’Indice Sintetico di Affidabilità (si precisa che il risultato di affidabilità determinato con la precedente versione del software non subisce modifiche per effetto della versione 1.0.3):

Per tutti gli ISA:

– rimosso il controllo di capienza del rigo F01 rispetto alla soglia di 5,164 mln;

– rimosso il controllo di coerenza tra F01 e prospetto multiattività;

– rimossa un’anomalia nella stampa delle province in presenza di comuni con lettere accentate;

– rimossa un’anomalia nella stampa delle province in presenza di comuni omonimi per province diverse;

– rimossa un’anomalia nella funzione di utilità di importazione del file telematico per le casistiche con valorizzazione delle informazioni precalcolate modificabili con valore zero.

L’ aggiornamento si è reso necessario, in particolare, per rimuovere un controllo bloccante che inibiva la presentazione del modello ISA.

L’anomalia si poteva manifestare in presenza di un rilevante importo (superiore a 5,164 mln di euro) dei ricavi comprensivi dell’ammontare lordo derivante dalla vendita di generi soggetti ad aggio o a ricavo fisso ovvero, per i soli ISA BG40U, BG50U, BG69U, BK23U, dei ricavi aumentati della variazione delle rimanenze (valutate ai sensi degli articoli 92 e 93 del testo unico delle imposte sui redditi).

Con riferimento ai soli ISA BG40U, BG69U e BK23U è stato, inoltre, integrato il controllo sui Ricavi dichiarati per considerare la Variazione delle rimanenze di opere, forniture e servizi di durata ultrannuale di cui all’art. 93, comma 5, del TUIR;

Con l’occasione è rettificata altresì un’incoerenza tra la compilazione del prospetto multiattività e il rigo F01 laddove in tale rigo veniva dichiarato l’ammontare lordo dei ricavi derivanti dalla vendita di generi soggetti ad aggio o a ricavo fisso.

Si precisa, pertanto, che l’ aggiornamento del software in versione 1.0.3 ha effetti per i soli soggetti che si trovano nelle condizioni sopra descritte e non produce alcun effetto sull’esito degli ISA eventualmente già calcolati.

Link alla Guida operativa all’utilizzo di “il tuo ISA 2020” p.i. 2019 (versione 1.0.0 del 4 maggio 2020)

Guida Il tuo ISA 2020 – pdf


Prassi dell’Agenzia delle entrate:


Indici sintetici di affidabilità fiscale per l’anno 2019 (ISA 2020)


Tutte le novità degli ISA per il periodo d’imposta 2019. In caso di basso punteggio evidenziare le cause nel campo “note aggiuntive”

Circolare dell’Agenzia delle Entrate n. 16 E del 16 giugno 2020: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2019 – Modifica del coefficiente individuale che partecipa al calcolo della stima dei ricavi/compensi e del valore aggiunto – Nuove cause di esclusione – Novità della modulistica – Ulteriori dati forniti dall’Agenzia per consentire l’applicazione degli ISA – Gli ISA evoluti e il software “Il tuo Isa 2020” – Indicazioni operative relative al funzionamento del software per il periodo d’imposta 2019 – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2019 – Risposte a quesiti -Ultime disposizioni attinenti agli ISA (Art. 148, del D.L. n. 34/2020) – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 24/12/2019 – D.M. 28/02/2020 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2020 – Provvedimento del direttore dell’Agenzia delle entrate 30/04/2020»


Benefici premiali ISA anche con la dichiarazione dei redditi in ritardo nel limite dei 90 giorni

Risposta ad interpello – Agenzia delle Entrate – n. 31 del 6 febbraio 2020: «ISA (Indici sintetici di affidabilità fiscale) – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA – Dichiarazione tardiva presentata entro novanta giorni dalla scadenza termini – Spettanza dei predetti benefici – Affermazione – Condizioni – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 2, comma 7, del D.P.R. 22/07/1998, n. 322»


 Indici sintetici di affidabilità fiscale per l’anno 2018 (ISA 2019)


Applicazione degli ISA. Diffusa la raccolta sistematica delle risposte ai quesiti

Circolare dell’Agenzia delle Entrate n. 20 E del 9 settembre 2019: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2018 – Ulteriori chiarimenti in risposta ad alcuni quesiti pervenuti da associazioni di categoria e ordini professionali – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 28/12/2018 – D.M. 27/02/2019»


L’applicazione degli ISA per l’anno 2018 in una circolare AE. Benefici per i contribuenti “virtuosi” anche per adeguamento e cause di esclusione con relativo esonero dalla compilazione dei modelli in chiaro

Circolare dell’Agenzia delle Entrate n. 17 E del 2 agosto 2019: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2018 – Indicatori elementari di affidabilità – Indicatori elementari di anomalia – Cause di esclusione – Punteggio conseguito e agevolazioni per i contribuenti “virtuosi” – Modalità di miglioramento dell’affidabilità -Modificabilità dei dati e ricalcolo del punteggio – Modelli per la comunicazione dei dati – Obblighi dichiarativi – Sanzioni e attività di accertamento nei confronti dei contribuenti inadempienti – Dati “precalcolati” – Software applicativo “Il tuo ISA 2019” – Risposte a quesiti – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 27/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 15/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 10/05/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 04/06/2019»


Il calendario delle rate per chi sceglie la proroga ISA dei versamenti da dichiarazione

Risoluzione dell’Agenzia delle Entrate n. 71 E del 1° agosto 2019: «RISCOSSIONE – ISA (INDICI SINTETICI DI AFFIDABILITÀ FISCALE) – PROROGA DEI VERSAMENTI – Contribuenti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun ISA – Termini e modalità di rateizzazione – Commi 3 e 4 dell’art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 17, del D.P.R. 07/12/2001, n. 435»


Versamento integrativo dell’IVA per l’adeguamento del volume d’affari agli ISA. Istituito il codice tributo

Risoluzione dell’Agenzia delle Entrate n. 48 E del 10 maggio 2019: «RISCOSSIONE – ISA (Indici sintetici di affidabilità fiscale) – Integrazione IVA – Versamento integrativo dell’IVA, tramite modello F24, dovuto per l’adeguamento del volume d’affari agli ISA – Modello F24 – Ridenominazione del codice tributo “6494” – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»


Question Time – Commissione VI Finanze della Camera


Escluso ogni automatismo tra accertamento e voto ISA. Ribadita l’importanza delle giustificazioni nelle note aggiuntive per evitare i controlli

Atti parlamentari – Interrogazioni n. 5-02753 – Giacomoni e n. 5-02754 – Centemero della Commissione VI Finanze della Camera – Resoconto di mercoledì 25 settembre 2019 – recanti: «Criticità applicative degli indici sintetici di affidabilità (ISA)»


Documenti di ricerca del CNDCEC e della Fondazione Nazionale dei Commercialisti:


Gli indici sintetici di affidabilità fiscale (ISA): ultimi chiarimenti

Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 20 settembre 2019


Ha il n. 137 il cd. Decreto “Ristori”. Pubblicato il testo in Gazzetta Ufficiale

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 269 del 28 ottobre 2020, il Decreto-Legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».


Il decreto legge prevede:

  • indennizzi a fondo perduto con bonifici diretti sul conto corrente, dal 100% al 200% di quanto già erogato nel mese di aprile con il Decreto Rilancio. Per alcuni settori specifici, quali ad esempio discoteche e sale ballo, si arriva al 400%;
  • credito d’imposta cedibile al 60% per gli affitti commerciali dei tre mesi di ottobre, novembre e dicembre;
    cancellazione della rata IMU di dicembre per i proprietari e i gestori;
  • sospensione del versamento dei contributi previdenziali in favore dei settori oggetto di restrizioni;
  • ulteriori 6 settimane di Cassa integrazione, da usufruire tra il 16 novembre 2020 e il 31 gennaio 2021, per cui sono a disposizione 1,6 miliardi complessivi, che si accompagnano al blocco dei licenziamenti;
    sostegni ai lavoratori stagionali e ai settori del turismo, dell’agricoltura e dello sport;
  • 400 milioni di euro per il sostegno all’export e alle fiere internazionali.


Link al testo del decreto-legge 28 ottobre 2020, n. 137, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19».

Gli esempi del Mef per il calcolo dei contributi a fondo perduto per le imprese dei settori oggetto delle nuove restrizioni

Vedi anche: “Approvato dal C.d.M. il cd. Decreto ‘Ristori’


Approvato dal C.d.M. il cd. Decreto “Ristori”

Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da COVID-19 (decreto-legge)

Il Consiglio dei Ministri, del 27 ottobre 2020 su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce ulteriori misure urgenti per la tutela della salute e per il sostegno ai lavoratori e ai settori produttivi, nonché in materia di giustizia e sicurezza connesse all’epidemia da COVID-19.

Il testo interviene con uno stanziamento di 5,4 miliardi di euro in termini di indebitamento netto e 6,2 miliardi in termini di saldo da finanziare, destinati al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle restrizioni disposte a tutela della salute, nonché al sostegno dei lavoratori in esse impiegati.

Di seguito le principali misure introdotte.


Contributi a fondo perduto


Le imprese dei settori oggetto delle nuove restrizioni riceveranno contributi a fondo perduto con la stessa procedura già utilizzata dall’Agenzia delle entrate in relazione ai contributi previsti dal decreto “Rilancio” (decreto-legge 19 maggio 2020, n. 34).

La platea dei beneficiari includerà anche le imprese con fatturato maggiore di 5 milioni di euro (con un ristoro pari al 10 per cento del calo del fatturato). Potranno presentare la domanda anche le attività che non hanno usufruito dei precedenti contributi, mentre è prevista l’erogazione automatica sul conto corrente, entro il 15 novembre, per chi aveva già fatto domanda in precedenza.
L’importo del beneficio varierà dal 100 per cento al 400 per cento di quanto previsto in precedenza, in funzione del settore di attività dell’esercizio.


Proroga della cassa integrazione


Con un intervento da 1,6 miliardi complessivi, vengono disposte ulteriori 6 settimane di Cassa integrazione ordinaria, in deroga e di assegno ordinario legate all’emergenza COVID-19, da usufruire tra il 16 novembre 2019 e il 31 gennaio 2021 da parte delle imprese che hanno esaurito le precedenti settimane di Cassa integrazione e da parte di quelle soggette a chiusura o limitazione delle attività economiche.

È prevista un’aliquota contributiva addizionale differenziata sulla base della riduzione di fatturato. La Cassa è gratuita per i datori di lavoro che hanno subito una riduzione di fatturato pari o superiore al 20%, per chi ha avviato l’attività dopo il 1° gennaio 2019 e per le imprese interessate dalle restrizioni.


Esonero dal versamento dei contributi previdenziali


Viene riconosciuto un esonero dal versamento dei contributi previdenziali ai datori di lavoro (con esclusione del settore agricolo) che hanno sospeso o ridotto l’attività a causa dell’emergenza COVID, per un periodo massimo di 4 mesi, fruibili entro il 31 maggio 2021.

L’esonero è determinato in base alla perdita di fatturato ed è pari:

  • al 50% dei contributi previdenziali per i datori di lavoro che hanno subito una riduzione del fatturato inferiore al 20%;
  • al 100% dei contributi previdenziali per i datori che hanno subito una riduzione del fatturato pari o superiore al 20%.


Credito d’imposta sugli affitti


Il credito d’imposta sugli affitti viene esteso ai mesi di ottobre, novembre e dicembre ed allargato alle imprese con ricavi superiori ai 5 milioni di euro che abbiano subito un calo del fatturato del 50%. Il relativo credito è cedibile al proprietario dell’immobile locato.


Cancellazione della seconda rata IMU


La seconda rata dell’IMU 2020 relativa agli immobili e alle pertinenze in cui si svolgono le loro attività è cancellata per le categorie interessate dalle restrizioni.


Misure per i lavoratori dello spettacolo e del turismo


Sono previste:

  • una indennità di 1.000 euro per tutti i lavoratori autonomi e intermittenti dello spettacolo;
  • la proroga della cassa integrazione e indennità speciali per il settore del turismo.


Fondi di sostegno per alcuni dei settori più colpiti


È stanziato complessivamente 1 miliardo per il sostegno nei confronti di alcuni settori colpiti:

  • 400 milioni per agenzie di viaggio e tour operator;
  • 100 milioni per editoria, fiere e congressi;
  • 100 milioni di euro per il sostegno al settore alberghiero e termale;
  • 400 milioni di euro per il sostegno all’export e alle fiere internazionali.


Reddito di emergenza


A tutti coloro che ne avevano già diritto e a chi nel mese di settembre ha avuto un valore del reddito familiare inferiore all’importo del beneficio verranno erogate due mensilità del Reddito di emergenza.


Indennità da 800 euro per i lavoratori del settore sportivo


È riconosciuta un’ulteriore indennità destinata a tutti i lavoratori del settore sportivo che avevano già ricevuto le indennità previste dai decreti “Cura Italia” (decreto-legge 17 marzo 2020, n. 18) e “Rilancio” (decreto-legge 19 maggio 2020, n. 34). L’importo è aumentato da 600 a 800 euro.


Sostegno allo sport dilettantistico


Per far fronte alle difficoltà delle associazioni e società sportive dilettantistiche viene istituito un apposito Fondo le cui risorse verranno assegnate al Dipartimento per lo sport.

Il Fondo viene finanziato per 50 milioni di euro per il 2020 per l’adozione di misure di sostegno e ripresa delle associazioni e società sportive dilettantistiche che hanno cessato o ridotto la propria attività, tenendo conto del servizio di interesse generale che queste associazioni svolgono, soprattutto per le comunità locali e i giovani.


Contributo a fondo perduto per le filiere di agricoltura e pesca


Viene istituito un fondo da 100 milioni di euro per sostenere le imprese delle filiere agricole, della pesca e dell’acquacoltura interessate dalle misure restrittive.

Il sostegno viene effettuato attraverso la concessione di contributi a fondo perduto a chi ha avviato l’attività dopo il 1° gennaio 2019 e a chi ha subito un calo del fatturato superiore al 25% nel novembre 2020 rispetto al novembre 2019.


Salute e sicurezza


È previsto un insieme di interventi per rafforzare ulteriormente la risposta sanitaria del nostro Paese nei confronti dell’emergenza Coronavirus. Tra questi:

  • lo stanziamento dei fondi necessari per la somministrazione di 2 milioni di tamponi rapidi presso i medici di famiglia;
  • l’istituzione presso il Ministero della salute del Servizio nazionale di risposta telefonica per la sorveglianza sanitaria e le attività di contact tracing.


Giustizia


Il decreto prevede anche specifiche misure per il settore giustizia. Tra l’altro, si introducono disposizioni:

  • per l’utilizzo di collegamenti da remoto per l’espletamento di specifiche attività legate alle indagini preliminari e, in ambito sia civile che penale, alle udienze;
  • per la semplificazione del deposito di atti, documenti e istanze.


Enti del Terzo Settore. Per gli adeguamenti statutari al “C.T.S.” di associazioni non riconosciute costituite con atto pubblico in linea generale non serve il notaio


In linea generale, un’associazione non riconosciuta e quindi priva di personalità giuridica, costituita con atto pubblico, non deve ricorrere alla medesima forma dell’atto pubblico per le modifiche statutarie. In tal caso, trovano applicazione i principi civilistici di libertà della forma degli atti (ricavabile dal combinato disposto degli articoli 1325 e 1350 del Codice civile e valevole all’infuori dei casi in cui sia espressamente richiesta dalla legge una particolare forma) e di conservazione degli stessi. Questo perché per le associazioni non riconosciute nulla si dice in merito, se non che ordinamento interno e amministrazione sono regolati dagli accordi tra gli associati (art. 36, comma 1, c.c.). In altri termini, per le associazioni non riconosciute le modifiche statutarie possono avvenire senza l’intervento del notaio a condizione che attraverso l’atto costitutivo o lo statuto, gli associati non si siano preventivamente limitati stabilendo la necessità della forma pubblica per le modifiche statutarie. Quanto sopra sia con riferimento alle modifiche statutarie che possono aver luogo in un qualunque momento della vita dell’ente sia relativamente a quelle di cui all’articolo 101 comma 2 del Codice del Terzo settore. Tuttavia, sono fatte salve le disposizioni recate dalle leggi speciali, ivi comprese quelle afferenti alcune particolari tipologie di enti del Terzo settore. Queste le importanti precisazioni contenute nella nota 10980/2020 del Ministero del lavoro.

Nel documento interpretativo, il Ministero del lavoro, nel fornire chiarimenti riguardanti le modalità da seguire e le maggioranze da raggiungere per l’adozione della delibera di “adeguamento” da parte dell’organo deliberativo, sottolinea che l’articolo 101, comma 2 del Codice del Terzo settore consente, entro la scadenza individuata, qualora le modifiche siano limitate alle disposizioni inderogabili del Codice o all’introduzione di clausole volte ad escludere l’applicazione di nuove disposizioni rispetto alle quali il Codice richieda la previsione di una espressa deroga, che le stesse possano essere assunte «con le modalità e le maggioranze previste per le deliberazioni dell’assemblea ordinaria». Qualora si ecceda il limite temporale o quello fissato “ratione materiae”, invece, sarà necessario il raggiungimento dei quorum di norma richiesti per le modifiche statutarie.


Link al testo della Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 10980 del 22 ottobre 2020, con oggetto: CODICE DEL TERZO SETTORE – Norme transitorie e di attuazione – Statuti degli enti del Terzo settore – Adeguamenti statutari al D.Lgs. n. 117/2017 – Modalità e maggioranze da adottare per la delibera, quorum costitutivi e deliberativi minori – Condizioni – Delibere adottate entro il prossimo 31 ottobre (salvo proroghe) – Modifiche di mero adeguamento volte a conformarsi a disposizioni inderogabili del Codice o a derogare disposizioni derogabili – Che lo statuto dell’ente non preveda differenze tra assemblea ordinaria e assemblea finalizzata alle modifiche statutarie – Adeguamenti statutari – Forma dell’atto di modifica (atto pubblico o scrittura privata) – Art. 101, del D.Lgs. 03/07/2017, n. 117 – Artt.1325 e 1350 c.c.


Link alla prassi del Ministero del Lavoro e delle Politiche Sociali in tema di Codice del Terzo settore e Riforma dell’impresa sociale


Esercizio di attività d’impresa complementare e accessoria all’attività di esperto tributarista mediante società di mezzi o di servizi. Non è causa di incompatibilità con l’iscrizione nell’elenco degli abilitati alla difesa innanzi alle commissioni tributarie


In tema di abilitazione all’assistenza tecnica innanzi alle Commissioni tributarie, al fine di valutare la compatibilità tra l’esercizio dell’attività di assistenza tecnica di cui all’art. 12 del D.Lgs. n. 546/92, da parte di tributaristi iscritti nei ruoli dei periti ed esperti tenuti dalle camere di commercio, industria, artigianato e agricoltura per la sub-categoria tributi alla data del 30 settembre 1993 e lo svolgimento di un’attività di impresa in forma societaria, va considerato che l’ordinamento riconosce “comunque” al professionista non iscritto ad albi o collegi il diritto di esercitare la propria attività in forma societaria, così come prescritto dall’articolo 1, comma 5, della legge n. 4/2013. Ne discende che tale valutazione di compatibilità deve basarsi sull’analisi dell’oggetto sociale e della natura dell’attività svolta dalla società di cui il professionista si avvale. Laddove, l’esercizio dell’attività professionale in forma societaria non avvenga in base alle disposizioni contenute nella suddetta legge n. 4/2013, l’iscrizione negli elenchi di cui all’articolo 12 del D.Lgs. n. 546/92, può essere mantenuta a condizione che il professionista non rivesta nella suddetta società la qualifica di:

  • socio illimitatamente responsabile o amministratore di società di persone, aventi quale finalità l’esercizio di attività di impresa commerciale;
  • amministratore unico o consigliere delegato di società di capitali, anche in forma cooperativa;
  • presidente di consiglio di amministrazione con poteri individuali di

Qualora, invece, l’esperto tributarista abilitato alla difesa innanzi alle Commissioni tributarie, risulti esercitare l’attività professionale in forma societaria in base alle disposizioni di cui alla predetta legge 14 gennaio 2013, n. 4, le condizioni preclusive previste dall’articolo 9, comma 2, del regolamento n. 106/2019, non trovano applicazione.

In pratica, l’attività di tributarista svolta anche in forma societaria, in conformità a quanto disposto dall’art. 1, comma 5, della legge n. 4/2013, non configura una ipotesi d’incompatibilità, nei confronti dell’iscritto all’elenco dei periti ed esperti di cui all’art. 12, comma 3, lettera e), del D.Lgs. n. 546/92. Questo è quanto precisato dalla risoluzione Mef n. 7 del 22 ottobre 2020.


Link al testo della risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 7 DF del 22 ottobre 2020, con oggetto: CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Disposizioni per l’esercizio della professione non ordinistica – Esperti tributaristi già iscritti alla data del 30 settembre 1993 nei ruoli di periti ed esperti tenuti dalle camere di commercio, per la sub-categoria tributi – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Casi di incompatibilità – Attività svolta anche in forma societaria – Incompatibilità valutata verificando l’oggetto sociale e la natura dell’attività svolta dalla società di cui il tributarista si avvale – Art. 12, del D.Lgs. 31/12/1992, n. 546 – Artt. 9 e 10 del DM Mef 05/08/2019, n. 106 – Articolo 1, comma 5, L. 14/01/2013, n. 4.


Per saperne di più:


Link al testo del Decreto del Ministero dell’Economia e delle Finanze del 5 agosto 2019, n. 106, recante: «Regolamento recante disposizioni in materia di abilitazione all’assistenza tecnica innanzi alle Commissioni tributarie», pubblicato nella Gazzetta Ufficiale n. 233 del 04/10/2019


Difesa del contribuente nel processo tributario – Professionisti non iscritti in albi professionali

Assistenza tecnica dinnanzi alle Commissioni tributarie: istruzioni per l’iscrizione al nuovo elenco dei soggetti abilitati alla difesa del contribuente

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 2 DF del 31 marzo 2020: «CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Modalità di presentazione della domanda – Doveri deontologici – Casi di incompatibilità – Diniego, sospensione e revoca dell’iscrizione – Art. 12, del D.Lgs. 31/12/1992, n. 546 e D.M. Mef 05/08/2019, n. 106»


SOMMARIO – Finanza & Fisco n. 27 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Caso clinico e pratico in una difesa in seconde cure: aspetti di riflessione, in particolare sull’art. 56 D.Lgs. n. 546/1992
di Alvise Bullo e Elena De Campo

Vexata quaestio della prova della regolarità della notifica al soggetto irreperibile “relativo” rimessa alle SS.UU. della Suprema Corte. Necessario un approccio costituzionalmente orientato
di Andrea Migliavacca


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Redditi di impresa – Deduzione di costi di impresa non registrati


Costi “neri”. Ai fini della deduzione possono essere determinati in via presuntiva partendo da una CTU

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14990 del 15 luglio 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Deduzione di costi di impresa non registrati – Onere della prova – Spettanza al contribuente, anche mediante elementi presuntivi nonché da elementi di fatto rivenienti da una CTU • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Deduzione del fatto da provare da quello noto – Criteri – Art. 2727 c.c. – Art. 2729 c.c. • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Unico elemento indiziario – Efficacia probatoria – Condizioni – Art. 2727 c.c. – Art. 2729 c.c.»


Prestazioni sanitarie mediche o paramediche – Applicazione dell’esenzione IVA


Prestazioni rese da un chiropratico: esenti IVA solo se di qualità e fornite da prestatore formato da istituti riconosciuti dallo Stato

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 21108 del 2 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Operazioni esenti dall’imposta – Prestazioni sanitarie mediche o paramediche – Prestazioni rese da un chiropratico – Applicabilità dell’esenzione IVA ex art. 10, n. 18, del D.P.R. n. 633/1972 – Condizioni – Prestazione erogata con un sufficiente livello di qualità da un professionista munito di formazione adeguata somministrata da istituti riconosciuti dallo Stato – Irrilevanza della mancata istituzione del registro dei dottori in chiropratica e dell’attivazione del relativo corso di laurea magistrale – Art. 10, punto 18, del D.P.R. 26/10/1972, n. 633 – Art. 132, paragrafo 1, lettera c), della Direttiva 2006/112/CE – Art. 7 della L. 11/01/2018, n. 3»


Tributi locali – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta


Prescrizione di tributi locali. Cinque anni è il tempo massimo tra la notifica della cartella di pagamento e l’avviso d’intimazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22351 del 15 ottobre 2020: «RISCOSSIONE – A mezzo cartella esattoriale – Intimazione di pagamento per TRIBUTI LOCALI – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Art. 2948, n. 4 c.c.»


Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità


Nuova conferma dell’autonoma impugnabilità delle comunicazioni di irregolarità emesse a seguito del controllo automatico

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22356 del 15 ottobre 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Implicito rigetto su un punto specifico – Omissione di decisione -Configurabilità – Esclusione – Condizioni – Fattispecie – Art. 112 c.p.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili ex art. 19 del D.Lgs. n. 546 del 1992 – Natura tassativa dell’elencazione – Sussistenza – Limiti -Conseguenze in tema di impugnabilità di atti diversi da quelli previsti – Comunicazioni emesse dopo un controllo automatico – Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità – Ammissibilità -Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»


Principio di colpevolezza e forza maggiore – Corrispettivi per prestazioni professionali incassati successivamente alla chiusura della P.IVA – Applicabilità dell’IVA


Un arresto di estremo rigore in tema di forza maggiore, principio di autosufficienza e motivazione dell’accertamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22517 del 16 ottobre 2020: «SANZIONI TRIBUTARIE – Principio di colpevolezza ex art. 5 D.Lgs. n. 472 del 1997 – Cause di non punibilità – Violazione per causa di forza maggiore – Inapplicabilità delle sanzioni per essere i fatti non punibili essendo stati determinati da forza maggiore – Esimente di cui all’art. 6, comma 5 del D.Lgs. n. 472/1997 – Motivi di salute – Dimostrazione del nesso eziologico diretto fra violazione tributaria e la grave malattia – Necessità – Omessa dichiarazione dei redditi – Illecito del contribuente – Configurabilità – Limiti – Assenza di colpa – Prova a carico del contribuente – Vigilanza sull’adempimento dell’incarico affidato al professionista – Necessità – Art. 6, comma 5, del D.Lgs. 18/12/1997, n. 472 • IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Specificazione, nel ricorso, degli errori imputati alla sentenza impugnata – Riproduzione del contenuto nella misura necessaria – Onere del ricorrente – Sussistenza -Fondamento – Art. 360, primo comma, n. 4 c.p.c. • IVA (Imposta sul valore aggiunto) – Inizio, variazione e cessazione di attività – Professionisti – Esecuzione della prestazione – Obbligo di fatturazione delle prestazioni di servizi – Insorgenza – Pagamento del corrispettivo – Distinzione concettuale tra la nozione di imponibilità a fini IVA e quella di esigibilità dell’imposta medesima – Conseguenze – Cessazione dell’attività professionale – Fattura con IVA ad esigibilità differita non riscossa – Corrispettivi per prestazioni svolte dai professionisti incassate successivamente alla formale cessazione dell’attività – Applicabilità dell’IVA – Fondamento – Chiusura della partita IVA senza attendere il pagamento della fattura – Possibilità – Modalità – Versamento dell’IVA indicata in fattura – Artt. 6 e 35, del D.P.R. 26/10/1972, n. 633 -Artt. 62, 63 e 66, della Direttiva IVA 2006/112/CE • AVVISO DI ACCERTAMENTO – Motivazione – Obbligo di allegazione di atti – Fondamento – Limiti – Art. 7, della L. 27/07/2000, n. 212 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»


Prassi 


IVA agevolata sulle cessioni di beni anti covid-19


Aliquota IVA 5% a regime/esenzione con diritto alla detrazione dell’IVA sugli acquisti fino al 31 dicembre 2020. Le risposte dell’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 26 E del 15 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Riduzione aliquota IVA (al 5 per cento) per le cessioni di beni necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19 – Applicazione in via transitoria sino al 31 dicembre 2020 di un regime di maggior favore consistente nell’introduzione di un regime di esenzione da IVA che non pregiudica il diritto alla detrazione in capo al soggetto passivo cedente – Classificazione merci di cui all’art. 124 DL n. 34/2020 – Codici TARIC per i beni elencati dall’art. 124, comma 1 del D.L. n. 34/2020 – Istruzioni e risposte a quesiti – Art. 124, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Tabella A, parte II-bis, allegata al D.P.R. 26/10/1972, n. 633»


Acconti di imposta


Acconti IRAP 2020 e ambito di applicazione dell’utilizzo agevolato del metodo “previsionale”: ultime istruzioni

Circolare dell’Agenzia delle Entrate n. 27 E del 19 ottobre 2020: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Ulteriori chiarimenti – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 – Saldo dell’IRAP relativo al periodo d’imposta 2020 inferiore alla prima rata di acconto “dovuta” per il medesimo periodo – Utilizzo della differenza – Modalità – Calcolo degli acconti IRPEF, dell’IRES e dell’IRAP – Utilizzo agevolato del metodo “previsionale” anziché il metodo “storico” – Ambito applicativo dell’articolo 20 del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 (cd. “Decreto “Liquidità”) – Applicazione ai fini del versamento dell’acconto dell’imposta sostitutiva dei contribuenti forfettari, della cedolare secca sul canone di locazione, dell’IVIE e dell’IVAFE, addizionali con scadenza 30 giugno 2020 – Art. 24 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. “Decreto Rilancio”) – Art. 17, co. 3, del D.P.R. 07/12/2001, n. 435 – Art. 58, del D.L. 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 (cd. “Decreto Fiscale”) – Art. 12-quinquies, commi 3 e 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita)»


Legislazione


Decreto-Legge “Blocca cartelle”
Decreto legge 20/10/2020, n. 129


La sintesi delle nuove disposizioni in materia di riscossione esattoriale

Il Decreto-Legge “Blocca cartelle”

Il testo del Decreto Legge n. 129 del 20 ottobre 2020, recante: «Disposizioni urgenti in materia di riscossione esattoriale» coordinato con le norme richiamate o modificate

Decreto-Legge “Blocca cartelle”. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre 2020
Comunicato stampa dell’Agenzia delle Entrate-Riscossione del 21 ottobre 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


In Gazzetta il nuovo Dpcm anti Covid del 24 ottobre 2020

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 265 del 25 ottobre 2020, il Decreto del Presidente del Consiglio dei ministri 24 ottobre 2020, recante «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n.19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”», pubblicato in Gazzetta Ufficiale n. 265 del 25 ottobre 2020. (Link al sito www.gazzettaufficiale.it)

Il provvedimento si applica dalla data del 26 ottobre 2020, in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 13 ottobre 2020, come modificato e integrato dal decreto del Presidente del Consiglio dei ministri 18 ottobre 2020, e ha efficacia fino al 24 novembre 2020.


Terzo Settore: in Gazzetta Ufficiale il decreto attuativo del Registro Unico Nazionale (RUNTS)

La riforma del Terzo settore si avvia verso la fase operativa. Dopo i decreti (D.Lgs. n. 117/2017 – Codice del Terzo settore – e D.Lgs. n. 112/2017 – Riforma dell’impresa sociale) e i provvedimenti correttivi (D.Lgs. 3 agosto 2018, n. 105 e D.Lgs. 20 luglio 2018, n. 95), pubblicato in Gazzetta Ufficiale n. 261 del 21 ottobre 2020 il Decreto 15 settembre 2020 del Ministero del Lavoro e delle Politiche Sociali, recante: «Definizione delle procedure di iscrizione degli enti, delle modalità di deposito degli atti, delle regole per la predisposizione, la tenuta, la conservazione del Registro unico nazionale del Terzo settore».

Il Decreto MLPS, emanato in attuazione del Codice del Terzo Settore, disciplina le procedure di iscrizione, le modalità di deposito degli atti, le regole per la predisposizione, la tenuta, la conservazione e la gestione degli enti non profit nel Registro Unico Nazionale del Terzo Settore (RUNTS).


In particolare, il Decreto disciplina:

  • le procedure per l’iscrizione e per la cancellazione degli enti nel Registro Unico Nazionale del Terzo settore, nonché i documenti da presentare ai fini dell’iscrizione, garantendo l’uniformità di trattamento degli ETS sull’intero territorio nazionale;
  • le modalità di deposito degli atti a tale scopo;
  • le regole per la predisposizione, la tenuta, la conservazione e la gestione del Registro Unico;
  • le modalità di comunicazione dei dati tra il Registro Imprese e il Registro unico relativamente agli Enti del Terzo settore iscritti nel Registro delle imprese.


Il Decreto precisa, inoltre, che l’iscrizione nel RUNTS ha effetto costitutivo per l’acquisizione della qualifica di Ente del Terzo Settore nonché per l’acquisizione della personalità giuridica e costituisce presupposto ai fini della fruizione dei benefici previsti dal Codice del Terzo Settore e dalle vigenti disposizioni in favore degli enti.


La domanda di iscrizione nel registro deve essere presentata dal rappresentante legale dell’ente o, su mandato di quest’ultimo, dal rappresentante legale della rete associativa cui l’ente aderisce.


Link al testo del decreto 15 settembre 2020 del Ministero del Lavoro e delle Politiche Sociali, recante: «Definizione delle procedure di iscrizione degli enti, delle modalità di deposito degli atti, delle regole per la predisposizione, la tenuta, la conservazione del Registro unico nazionale del Terzo settore».


Prassi del Ministero del Lavoro e delle Politiche Sociali in tema di Codice del Terzo settore e Riforma dell’impresa sociale

Circolari e orientamenti ministeriali sul Codice e sugli Enti del Terzo Settore (link al sito: https://www.lavoro.gov.it/)

Circolari e Note Direttoriali

– Nota direttoriale n. 4314 del 18 maggio 2020, Artt. 82, comma 3, e 101, comma 8 del Codice del Terzo settore. Chiarimenti.

– Nota direttoriale n. 2243 del 4 marzo 2020, Codice del Terzo Settore. Articolo 4, comma 2. Direzione, coordinamento e controllo degli enti del Terzo Settore. Prime indicazioni.


Codice del Terzo settore – Adeguamenti statutari


ONLUS, ODV e APS. Si potranno adeguare gli statuti anche dopo il 3 agosto 2019. La scadenza riguarda solo la possibilità di utilizzare il regime “alleggerito”

Circolare del Ministero del Lavoro e delle Politiche Sociali n. 13 del 31 maggio 2019: «CODICE DEL TERZO SETTORE – ONLUS, ODV e APS – Norme transitorie e di attuazione – Adeguamenti statutari – Ulteriori chiarimenti – Conseguenze derivanti dal decorso del termine di 24 mesi per gli adeguamenti statutari (3 agosto 2019) – Tempistica degli adeguamenti medesimi per gli enti dotati di personalità giuridica – Art. 101, del D.Lgs. 03/07/2017, n. 117»


– Nota direttoriale n. 4995 del 28 maggio 2019, costituzione di associazioni ai sensi dell’art. 36 del Codice civile e qualificazione come APS/ODV. Profili evolutivi.


Contributi e sovvenzioni pubbliche – Nuovi obblighi di trasparenza e di pubblicità


Sovvenzioni, contributi e vantaggi economici comunque ricevuti dalla PA: prime istruzioni sugli obblighi di pubblicità per i soggetti del Terzo settore

Circolare del Ministero del Lavoro e delle Politiche Sociali n. 2 dell’11 gennaio 2019: «TERZO SETTORE – Contributi e sovvenzioni pubbliche – Rapporti economici con le PP.AA. o con altri soggetti pubblici o con i soggetti di cui all’art. 2-bis del D.Lgs. n. 33/2013 – Adempimento degli obblighi di trasparenza e di pubblicità – Art. 1, commi 125-129, della L. 04/08/2017, n. 124»


– Circolare n. 20 del 27 dicembre 2018, Codice del Terzo settore. Adeguamenti statutari.

– Nota direttoriale n. 34/0012604 del 29 dicembre 2017, Codice del Terzo Settore. Questioni di diritto transitorio. Prime indicazioni.


Risposte a quesiti


– Nota n. 10980 del 22 ottobre 2020, CODICE DEL TERZO SETTORE – Norme transitorie e di attuazione – Statuti degli enti del Terzo settore – Adeguamenti statutari al D.Lgs. n. 117/2017 – Modalità e maggioranze da adottare per la delibera, quorum costitutivi e deliberativi minori – Condizioni – Delibere adottate entro il prossimo 31 ottobre (salvo proroghe) – Modifiche di mero adeguamento volte a conformarsi a disposizioni inderogabili del Codice o a derogare disposizioni derogabili – Che lo statuto dell’ente non preveda differenze tra assemblea ordinaria e assemblea finalizzata alle modifiche statutarie – Adeguamenti statutari – Forma dell’atto di modifica (atto pubblico o scrittura privata) – Art. 101, del D.Lgs. 03/07/2017, n. 117 – Artt.1325 e 1350 c.c.

– Nota n. 9313 del 16 settembre 2020, Ammissibilità di un organo di amministrazione monocratico all’interno degli enti del Terzo settore ex art. 26, Codice del Terzo settore

– Nota n. 6214 del 9 luglio 2020, Quesiti in materia di Codice del Terzo settore. In particolare: figura del volontario; nomina dei membri dell’organo di amministrazione nelle ODV e negli altri ETS; individuazione negli statuti dei quorum assembleari per l’approvazione delle modifiche statutarie

– Nota n. 4477 del 22 maggio 2020, Statuti degli Enti del Terzo Settore. Individuazione delle attività di interesse generale art. 5 c. 1 del D.Lgs.117/2017. Associazioni affiliate a rete nazionale.

– Nota n. 4313 del 18 maggio 2020, D.lgs. 117/2017. Codice del Terzo settore. Trasformazione da ODV in APS e viceversa in regime transitorio, in assenza del RUNTS.

– Nota n. 2088 del 27 febbraio 2020, relativa agli artt. 8, comma 3, lettera b), 16 e 17 del Codice del Terzo Settore.

– Nota n. 1082 del 5 febbraio 2020, in merito alla composizione della base associativa degli Enti del Terzo Settore.

– Nota n. 5093 del 30 maggio 2019, articolo 24 del D.lgs. 117/2017: numero massimo di deleghe conferibili ad ogni associato.

– Nota n. 4787 del 22 maggio 2019, in materia di ONG, relativamente all’applicazione dell’art. 32, comma 7 della Legge 125/2014, come integrato dall’art. 89, comma 9 del D.lgs. 117/2017.

– Nota n. 4097 del 3 maggio 2019, in merito alla computo lavoratori svantaggiati nell’impresa sociale

– Nota n. 3734 del 15 aprile 2019, D.lgs. 117/2017. Attività di culto.


Codice del Terzo settore – Adeguamenti statutari


Statuto degli enti del Terzo settore: le attività di interesse generale e le finalità devono essere definite

Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 3650 del 12 aprile 2019: «CODICE DEL TERZO SETTORE – Statuti degli enti del Terzo settore – Adeguamenti – Individuazione delle attività di interesse generale e delle finalità – Necessità – Artt. 4, comma 1, 5, comma 1 e 21, del D.Lgs. 03/07/2017, n. 117»


– Nota n. 1309 del 6 febbraio 2019, art. 35 comma 2 del D.lgs.117/2017: discriminazioni di qualsiasi natura in relazione all’ammissione degli associati.

– Nota n.14899 del 13 dicembre 2018, art. 99 del D.lgs. 117/2017. Iscrizione Associazione della Croce Rossa Italiana e dei Comitati CRI nel RUNTS e nei registri operanti “medio tempore“.

– Nota n. 13982 del 30 novembre 2018, Codice del Terzo Settore: artt. 32 e 35 – correttivo D.Lgs. 105/2018.

– Nota n. 8756 del 7 agosto 2018, quesiti in merito all’applicazione delle normative regionali in materia urbanistica e di associazionismo.

– Nota n. 5686 del 15 maggio 2018, Accreditamento dei CSV. Patrimonio.


Prassi del Ministero dello Sviluppo Economico


– Circolare 3711/C del 2 gennaio 2019, prot. 108 – Registro delle imprese. Problematiche interpretative relative alle imprese sociali e alle cooperative sociali

La Circolare fornisce chiarimenti sulle modalità di adeguamento degli statuti delle imprese sociali esistenti alla data di entrata in vigore del ridetto D.Lgs. 112/2017.

Testo della circolare

Allegato


Prassi dell’Agenzia delle Entrate


Adeguamenti statutari delle Organizzazioni non lucrative di utilità sociale

L’Agenzia delle entrate, con la risoluzione n. 89/E del 25 ottobre 2019 ha chiarito che se un ente iscritto nei Registri Onlus, organizzazioni di volontariato o associazioni di promozione sociale, previsti dal Codice del terzo settore (articolo 101, comma 2, del D.Lgs. n. 117/2017), entro il termine ivi indicato, non proceda all’adeguamento del proprio statuto alle disposizioni inderogabili contenute nello stesso decreto legislativo, può continuare, fino all’entrata in funzione del Registro unico nazionale del terzo settore, ad applicare le disposizioni fiscali previgenti in materia di Onlus, organizzazioni di volontariato e associazioni di promozione sociale.


Circolari del Consiglio nazionale dei dottori commercialisti e esperti contabili


Il CNDCEC ha pubblicato la circolare “Riforma del Terzo settore: elementi professionali e criticità applicative” redatta dal Gruppo di lavoro per la riforma del Terzo settore. Il contributo espone il punto di vista del Consiglio su temi come la tempistica di adeguamento alla nuova normativa, le modalità con cui ottenere il riconoscimento, la governance, gli aspetti di rendicontazione, l’attività di vigilanza e di revisione legale, la determinazione della commercialità dell’ente.


Enti del Terzo settore e imprese sociali. Adeguamento degli statuti


Si ricorda che Decreto Cura Italia con l’articolo 35, del D.L. 17/03/2020, n. 18, conv., con mod., dalla L. 24/04/2020, n. 27 ha rinviato dal 30 giugno 2020 al 31 ottobre 2020, il termine entro il quale le Onlus, le organizzazioni di volontariato (ODV) e le Associazioni di promozione sociale (ASP) devono adeguare i propri statuti alle disposizioni contenute nel Codice del terzo settore (D.Lgs. 117/2017) utilizzando le maggioranze semplificate. Il comma 2 delle stesso articolo rinvia dal 30 giugno 2020 al 31 ottobre 2020 il termine entro il quale le imprese sociali si adeguano alle disposizioni del D.Lgs. 112/2017. Entro il medesimo termine del 31 ottobre, possono modificare i propri statuti con le modalità e le maggioranze previste per le deliberazioni dell’assemblea ordinaria.


Pubblicato in Gazzetta l’indice Istat di settembre 2020. L’inflazione ancora negativa

Nel mese di settembre, l’indice dei prezzi al consumo è del – 0,6% su base annua.

Si ricorda che il citato indice è necessario per adeguare periodicamente i valori monetari, ad esempio il canone di affitto o l’assegno dovuto al coniuge separato. Considerata l’importanza del dato, tale indice viene pubblicato sulla Gazzetta Ufficiale ai sensi dell’art. 81 della legge 27 luglio 1978, n. 392.


Dalla Gazzetta Ufficiale, Serie Generale, n. 264 del 24 ottobre 2020


Superbonus del 110%. Le check list dei Commercialisti per il visto di conformità sugli interventi per l’efficienza energetica e la riduzione del rischio sismico


Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato il documento “Il ‘superbonus’ del 110%: le check list per il visto di conformità sugli interventi per l’efficienza energetica e la riduzione del rischio sismico”.

Nel lavoro presenti due check list dei controlli che devono essere effettuati ai fini dell’apposizione del visto di conformità sull’apposita comunicazione da inoltrare all’Agenzia delle entrate per attestare la sussistenza dei presupposti che danno diritto alla detrazione, nei casi di opzione per la cessione del credito d’imposta o per lo sconto in fattura, in alternativa alla fruizione diretta della detrazione.

Una ricognizione sui controlli che i soggetti abilitati sono chiamati ad effettuare ai fini di un corretto rilascio del visto di conformità.

Il decreto Rilancio nell’ambito delle misure di sostegno all’economia previste per fronteggiare le difficoltà economiche e finanziarie connesse all’emergenza epidemiologica da COVID-19, con l’articolo 119 ha incrementato al 110% l’aliquota di detrazione delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021, per specifici interventi di efficientamento energetico o di riduzione del rischio sismico degli edifici (c.d. “Superbonus”).

Per usufruire della detrazione, il contribuente deve aver eseguito gli adempimenti normativamente previsti ed essere in possesso della relativa documentazione.

L’articolo 121 del Decreto “Rilancio” ha inoltre previsto per gli interventi espressamente elencati nel comma 2 (ivi compresi quelli che danno diritto al “Superbonus”), la possibilità di optare, in luogo della fruizione diretta della detrazione, per un contributo, sotto forma di sconto sul corrispettivo dovuto, anticipato dai fornitori che hanno effettuato gli interventi (c.d. sconto in fattura) o, in alternativa, per la cessione a soggetti terzi (compresi gli istituti di credito e gli altri intermediari finanziari) del credito corrispondente alla detrazione spettante.

Per gli interventi che danno diritto al “Superbonus”, in caso di esercizio dell’opzione per lo sconto in fattura o la cessione del credito d’imposta, il legislatore richiede, in aggiunta agli adempimenti ordinariamente previsti, l’apposizione del visto di conformità ai sensi dell’articolo 35 del decreto legislativo 9 luglio 1997, n. 241 su un’apposita comunicazione da inoltrare all’Agenzia delle entrate che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta. Il visto in parola può essere rilasciato solo dai soggetti abilitati (tra gli altri, commercialisti e consulenti del lavoro abilitati alla trasmissione telematica delle dichiarazioni).

Nel lavoro presenti due utili check list dei controlli (link sito: https://www.fondazionenazionalecommercialisti.it/node/1500) che devono essere effettuati ai fini dell’apposizione del visto di conformità sull’apposita comunicazione da inoltrare all’Agenzia delle entrate per attestare la sussistenza dei presupposti che danno diritto alla detrazione, nei casi di opzione per la cessione del credito d’imposta o per lo sconto in fattura, in alternativa alla fruizione diretta della detrazione. (Così, comunicato Stampa della fondazione nazionale commercialisti del 22 ottobre 2020 (www.fondazionenazionalecommercialisti.it)


Link al documento pubblicato dal Consiglio e dalla Fondazione Nazionale dei Commercialisti


Documentazione


Provvedimenti dell’Agenzia delle entrate

Il provvedimento e il modello per la cessione del credito e lo sconto in fattura

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 agosto 2020, prot. n. 283847/2020: «Disposizioni di attuazione degli articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del rischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici»

Attenzione

Con provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 sono state approvate le specifiche tecniche per la trasmissione telematica del modello di comunicazione all’Agenzia delle Entrate. Con lo stesso provvedimento, inoltre, apportate alcune modifiche al modello e alle relative istruzioni, al fine di gestire le opzioni relative a tutte le tipologie di interventi indicati all’articolo 121 del decreto-legge 19 maggio 2020, n. 34. In conseguenza di tale modifiche, il provvedimento ha approvato un nuovo modello denominato “Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica” con le relative istruzioni.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020, recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».


Decreti Mise


Il decreto sui requisiti tecnici degli interventi

Decreto del Ministero dello Sviluppo Economico del 6 agosto 2020: «Requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici – cd. Ecobonus»

Il decreto sulle asseverazioni

Decreto del Ministero dello Sviluppo Economico del 6 agosto 2020: «Requisiti delle asseverazioni per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici – cd. Ecobonus»


Prassi


La circolare delle Entrate. Soggetti destinatari, interventi ammessi e adempimenti necessari

Circolare dell’Agenzia delle Entrate n. 24 E dell’8 agosto 2020: «SUPERBONUS DEL 110 PER CENTO – Detrazione per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici, nonché opzione per la cessione o per lo sconto in luogo della detrazione – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847 – Primi chiarimenti»


Superbonus per acquisto di immobile sito in zona a rischio sismico 1, 2 o 3, demolito e ricostruito. Il costruttore può applicare uno sconto in fattura “parziale”

Risposta ad interpello – Agenzia delle Entrate – n. 325 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Detrazione delle spese sostenute per l’acquisto di cd. case antisismiche – Spese sostenute tra il 1° luglio 2020 ed il 31 dicembre 2021, per l’acquisto di edifici antisismici realizzati mediante demolizione e ricostruzione in zona sismica 1, 2 e 3 – Richiesta all’impresa venditrice di applicare lo sconto in fattura, anche parziale, in alternativa alla fruizione diretta della detrazione spettante – Possibilità – Condizioni – Art. 16, comma 1-septies del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Superbonus anche nel caso dell’efficientamento energetico effettuato su un’unità collabente

Risposta ad interpello – Agenzia delle Entrate – n. 326 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO -Interventi realizzati su fabbricato censiti nella categoria catastale F/2 (“unità collabenti”) da accorpare all’abitazione principale – Interventi agevolabili – Fondamento – Condizioni – Artt. 14 e 16, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 08/08/2020, prot. n. 283847»


Accesso al Superbonus anche al detentore dell’immobile in base ad un contratto di comodato regolarmente registrato al momento dell’inizio dei lavori o al momento del sostenimento delle spese se antecedente

Risposta ad interpello – Agenzia delle Entrate – n. 327 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi realizzati su immobile agevolabile detenuto per mezzo di contratto comodato d’uso gratuito registrato -Fruibilità dell’agevolazione – Affermazione – Condizioni – Commi 9 e 10 dell’art. 119 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Accesso al Superbonus per lavori di efficientamento energetico sulla villetta a schiera «funzionalmente indipendente»

Risposta ad interpello – Agenzia delle Entrate – n. 328 del 9 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi efficientamento energetico realizzati su “villetta a schiera”, terra tetto, «funzionalmente indipendente» – Interventi agevolabili – Fondamento – Condizioni – Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Interventi in edifici in comproprietà. In presenza di parti comuni, Superbonus riconosciuto solo nel caso in cui vi sia un condominio

Risposta ad interpello – Agenzia delle Entrate – n. 329 del 10 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Interventi su parti comuni riferibili a più unità immobiliari non inserite in un condominio, in comproprietà, autonomamente accatastate, facenti parte del medesimo edificio – Impossibilità di beneficiare della detrazione del 110 per cento né con riferimento alle spese sostenute per interventi realizzati sulle parti a servizio comune, né con riferimento alle spese sostenute per interventi effettuati sulle singole unità immobiliari in quanto non inserite in un condominio -Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Cappotto termico “parziale” autorizzato dal condominio. Le condizioni per fruire del Superbonus per il singolo appartamento sulle superfici di propria pertinenza

Risposta ad interpello – Agenzia delle Entrate – n. 408 del 24 settembre 2020: «SUPERBONUS DEL 110 PER CENTO – Efficienza energetica – Interventi di isolamento termico sugli involucri – Intervento, anziché essere realizzato dal condominio, effettuato dal singolo condomino su una sola parte dell’involucro esterno dell’immobile di propria pertinenza – Intervento sulle sole superfici opache dell’involucro del perimetro ricadente nella pertinenza del singolo condomino, previo nulla osta degli enti competenti e autorizzato dal condominio – Intervento agevolabile – Condizioni – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Superbonus 110% per interventi sulle parti comuni di un edificio in condominio e sulle singole unità immobiliari. Chiarimenti sui limiti di spesa agevolabili comuni e individuali

Risoluzione dell’Agenzia delle Entrate n. 60 E del 28 settembre 2020: «SUPERBONUS DEL 110 PER CENTO -Interventi agevolati realizzati sulle parti comuni di un edificio in condominio e sulle singole unità immobiliari -Limiti di spesa e modalità di riparto delle detrazioni – Artt. 119 e 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847»


Accesso al Superbonus per la demolizione e ricostruzione dell’edificio residenziale unifamiliare anche non adibito ad abitazione principale

Risposta ad interpello – Agenzia delle Entrate – n. 455 del 7 ottobre 2020: «SUPERBONUS DEL 110 PER CENTO -Accesso all’agevolazione per le spese di demolizione e ricostruzione di un edificio che non costituisce «abitazione principale» – Possibilità – Recupero del patrimonio edilizio (abbattimento e costruzione) unitamente al Sismabonus – Limite massimo di spesa – Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio)»


Le risposte del Mef in Commissione VI Finanze della Camera


Superbonus 110%. Può ritenersi autonomo l’accesso da una strada privata e/o in multiproprietà. Ammesso anche l’accesso da terreni di utilizzo comune, ma non esclusivo, come i pascoli

Atti parlamentari – Interrogazione n. 5-04686 Ungaro della Commissione VI Finanze della Camera – Resoconto di mercoledì 30 settembre 2020 – recante: «Chiarimenti sull’applicazione del cosiddetto “Superbonus” fiscale con riferimento agli accessi autonomi ad unità immobiliari»

Atti parlamentari – Interrogazione n. 5-04688 Fragomeli della Commissione VI Finanze della Camera – Resoconto di mercoledì 30 settembre 2020 – recante: «Chiarimenti sull’applicazione del cosiddetto “Superbonus” fiscale con riferimento a specifiche tipologie di unità immobiliari»


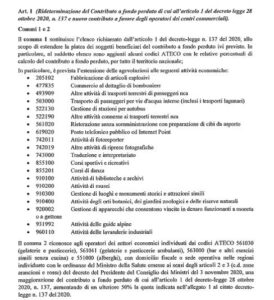
Fatturazione elettronica verso la Pubblica amministrazione: in Gazzetta il Decreto Mef che stabilisce le cause motivate di rifiuto

È stato pubblicato in Gazzetta Ufficiale n. 262 del 22 ottobre 2020 il Decreto del Ministero dell’Economia e delle Finanze (24 agosto 2020, n. 132), sul rifiuto delle fatture elettroniche da parte delle P.A.


Il Decreto attua una norma che prevede che l’eventuale rifiuto da parte di Amministrazioni Pubbliche di fatture ricevute tramite il Sistema di Interscambio (SDI) debba essere puntualmente motivato.

In particolare, vengono previste cinque specifiche cause di rifiuto:

  1. fattura riferita ad una operazione che non è stata posta in essere in favore della PA destinataria della trasmissione del documento;
  2. omessa o errata indicazione del Codice identificativo di Gara (CIG) o del Codice unico di Progetto (CUP), da riportare in fattura;
  3. omessa o errata indicazione del codice di repertorio per i dispositivi medici e per i farmaci;
  4. omessa o errata indicazione del codice di Autorizzazione all’Immissione in Commercio (AIC) e del corrispondente quantitativo da riportare in fattura per i farmaci;
  5. omessa o errata indicazione del numero e data della Determinazione Dirigenziale d’impegno di spesa per le fatture emesse nei confronti delle Regioni e degli enti locali.

Sono diversi i benefici attesi a seguito del provvedimento. L’introduzione di specifiche cause di rifiuto delle fatture elettroniche consentirà di risolvere le criticità segnalate, tramite le loro associazioni di categoria, da molti fornitori della PA. Allo stesso tempo, contribuirà ad accrescere l’efficienza del processo di spesa, assicurando la certezza e l’obiettività dell’esito dei controlli delle fatture emesse dai fornitori delle Amministrazioni Pubbliche e quindi la velocità della procedura e la puntualità dei pagamenti degli operatori economici che forniscono beni e servizi. Infine, saranno ridotte le differenze tecniche esistenti tra il processo di fatturazione elettronica tra privati e PA (nell’ambito del settore “business to Government”) e tra privati (nell’ambito del “business to business” e del “business to consumer”). (Così, comunicato Stampa Mef n. 238 del 23 ottobre 2020)


Link al Decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro per la pubblica amministrazione e la semplificazione, 24 agosto 2020, n. 132, recante: «Regolamento recante individuazione delle cause che possono consentire il rifiuto delle fatture elettroniche da parte delle amministrazioni pubbliche» pubblicato nella Gazzetta Ufficiale n. 262 del 22 ottobre 2020


Decreto blocca cartelle. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre

Agenzia delle entrate-Riscossione ha aggiornato sul proprio sito internet le risposte alle domande più frequenti (Faq) con le novità introdotte dal Decreto Legge n. 129/2020, pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020, recante «Disposizioni urgenti in materia di riscossione esattoriale».

Tra le misure del nuovo provvedimento, è previsto il differimento al 31 dicembre 2020 del termine di sospensione per la notifica e il pagamento delle cartelle, precedentemente fissato al 15 ottobre 2020 dal “Decreto Agosto”, lasciando invariata la sola scadenza riferita al pagamento delle rate 2020 della Definizione Agevolata. Inoltre, viene prorogata l’agevolazione relativa al maggior termine di decadenza delle rateizzazioni presentate entro il 31 dicembre 2020, consistente nel mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

In considerazione del protrarsi della situazione di emergenza epidemiologica da Covid-19, i cittadini possono utilizzare i servizi online presenti sul sito www.agenziaentrateriscossione.gov.it e sull’app Equiclick, e ricevere assistenza rivolgendosi al Contact Center al numero 060101. Inoltre rimangono disponibili gli indirizzi di posta elettronica attivati dall’Agenzia appositamente per le situazioni urgenti e ai quali è possibile inviare la richiesta semplicemente allegando un documento di riconoscimento. Tali canali di assistenza, con il perdurare dell’emergenza sanitaria, sono preferibili rispetto agli sportelli che rimangono comunque aperti su appuntamento.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle misure introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria.


Sospesi i pagamenti di cartelle e avvisi


Il Decreto Legge n. 129/2020 estende l’arco temporale degli interventi agevolativi già contenuti nel Decreto “Cura Italia” (DL n. 18/2020) e nei successivi Decreto “Rilancio” (D.L. n. 34/2020) e Decreto Agosto (D.L. n. 104/2020). È stata quindi disposta la sospensione fino al 31 dicembre 2020 del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione dall’8 marzo. I pagamenti dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 gennaio 2021.


Stop a notifiche e pignoramenti


È stata estesa fino al 31 dicembre 2020 anche la sospensione delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del Decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Fino al 31 dicembre 2020, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° gennaio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito).


Rateizzazioni, decadenza a 10 rate


Per i piani di dilazione già in essere alla data dell’8 marzo 2020 e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020, la decadenza del debitore dalle rateizzazioni accordate viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste. Per i contribuenti decaduti dai benefici della Definizione agevolata (“Rottamazione-ter”, “Saldo e stralcio” e “Definizione agevolata delle risorse UE”), per mancato, insufficiente o tardivo versamento delle rate scadute nel 2019, rimane in vigore la possibilità, introdotta dal D.L. 34/2020, di chiedere la dilazione del pagamento per le somme ancora dovute.


Crediti PA, pagamenti senza verifiche


Rimarranno sospese fino al 31 dicembre 2020 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Tutte le verifiche eventualmente già effettuate, anche prima dell’inizio del periodo di sospensione, restano prive di qualunque effetto se l’Agente della riscossione non ha notificato l’atto di pignoramento e le Amministrazioni pubbliche possono quindi procedere con il pagamento in favore del beneficiario.


Rottamazione e “Saldo e stralcio”.


Il Decreto Legge n. 129/2020 non è intervenuto sui termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”, già oggetto di modifica normativa con il D.L. 34/2020 (“Decreto Rilancio”). Resta pertanto confermato il termine “ultimo” del 10 dicembre 2020 entro il quale i contribuenti in regola con il pagamento delle rate scadute nell’anno 2019, possono effettuare i pagamenti delle rate in scadenza nel 2020 senza perdere i benefici delle misure agevolative. (Così, comunicato stampa AdeR del 21 ottobre 2020)


In Gazzetta il Decreto blocca cartelle e “prescrizione”

Pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020 il decreto-legge 20 ottobre 2020, n. 129. Il provvedimento urgente differisce al 31 dicembre 2020 il termine ultimo di sospensione dell’attività di riscossione, precedentemente fissato al 15 ottobre 2020 dal “Decreto Agosto”.

Il decreto non modifica i termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”, già oggetto di modifica normativa con il D.L. 34/2020 (“Decreto Rilancio”). Resta pertanto confermato il termine entro il quale i contribuenti in regola con il pagamento delle rate scadute nell’anno 2019, possono effettuare i pagamenti delle rate in scadenza nel 2020 senza perdere i benefici delle misure agevolative. Tale termine è fissato nel 10 dicembre 2020 (non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018).


Di seguito i nuovi termini definiti nel D.L. n. 129/2020.


Pagamento cartelle, avvisi di addebito e accertamento


Sospensione fino al 31 dicembre 2020 del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione dall’8 marzo 2020 (1).

I pagamenti in scadenza dall’8 marzo 2020 (1) al 31 dicembre 2020 dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 gennaio 2021.


(1) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Rateizzazioni


Per i piani di dilazione già in essere alla data dell’8 marzo 2020, e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020, la decadenza del debitore dalle rateizzazioni accordate viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

Per i contribuenti decaduti dai benefici della Definizione agevolata (“Rottamazione-ter”, “Saldo e stralcio” e “Definizione agevolata delle risorse UE”), per mancato, insufficiente o tardivo versamento delle rate scadute nel 2019, rimane in vigore la possibilità, introdotta dal D.L. 34/2020, di chiedere la dilazione del pagamento (ai sensi dell’art. 19 del DPR 602/1973) per le somme ancora dovute.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 dicembre 2020 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del “Decreto Rilancio” (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati.

Fino al 31 dicembre 2020, le somme oggetto di pignoramento non sono state sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato le ha rese fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° gennaio 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle Pubbliche Amministrazioni (ex art. 48-bis del D.P.R. n. 602/1973) superiori ad euro 5.000,00


Sospensione dall’8 marzo al 31 dicembre 2020 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48 bis del DPR 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).


Le verifiche già effettuate sono prive di qualunque effetto se, alla data di entrata in vigore del decreto legge n. 34/2020 (e quindi dal 19/05/2020) che ha introdotto tale previsione normativa, l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72 bis del D.P.R. n. 602/1973; per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica, hanno potuto quindi procedere al pagamento in favore del beneficiario.


Link al testo integrale del decreto-legge 20 ottobre 2020, n. 129, recante: «Disposizioni urgenti in materia di riscossione esattoriale», pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020

Link alle Faq Decreti “Cura Italia”, “Rilancio”, “Agosto” e D.L. n. 129/2020


Acconti Irap 2020 e ambito di applicazione dell’utilizzo agevolato del metodo “previsionale”: ultime istruzioni


Con circolare n. 27/E del 19 ottobre 2020, l’Agenzia delle entrate fornisce nuovi chiarimenti in tema di versamenti IRAP, alla luce delle previsioni normative connesse all’emergenza epidemiologica da COVID-19, che hanno temporaneamente previsto, per le imprese con un volume di ricavi non superiore a 250 milioni e i lavoratori autonomi con un corrispondente volume di compensi, l’esonero dal versamento:

  • del saldo dell’IRAP relativo al periodo d’imposta 2019, fermo restando, per detto periodo d’imposta, il versamento dell’acconto, suddiviso nelle rate legislativamente previste;
  • della prima rata, pari al 40 per cento (ovvero al 50 per cento per particolari categorie di soggetti), dell’acconto dell’IRAP dovuto per il periodo d’imposta 2020 (l’importo corrispondente alla prima rata dell’acconto è comunque escluso dal calcolo dell’imposta da versare a saldo per il 2020).

In particolare, in merito al calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (2020), chiarito che in entrambe le ipotesi (storico o previsionale) il primo acconto “figurativo” non può mai eccedere il 40 per cento (ovvero il 50 per cento per i soggetti ISA) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020, calcolato, in linea generale, secondo il metodo storico, sempreché quest’ultimo non sia superiore a quanto effettivamente da corrispondere. E ciò perché la norma prevede un meccanismo volto ad evitare scelte arbitrarie circa il metodo di calcolo utilizzato per determinare l’acconto.

Analogamente, qualora il saldo dell’IRAP relativo al periodo d’imposta 2020 sia inferiore alla prima rata di acconto “dovuta” per il medesimo periodo, in entrambe le ipotesi (storico o previsionale), il primo acconto “figurativo” da sottrarre non può mai eccedere il 40 per cento (ovvero il 50 per cento per i soggetti ISA) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020, calcolato, in linea generale, secondo il metodo storico, sempreché quest’ultimo non sia superiore a quanto effettivamente da corrispondere.

Infine, l’Agenzia detta un ulteriore chiarimento sulla portata dell’ambito applicativo dell’articolo 20 del Decreto “Liquidità”, che consente un utilizzo agevolato del metodo “previsionale” anziché il metodo “storico”, nella determinazione degli acconti IRPEF, dell’IRES e dell’IRAP relativi al periodo d’imposta 2020. Nel documento di prassi, confermato che l’agevolazione – in ragione della quale non è prevista l’irrogazione di sanzioni ed interessi ove la differenza tra acconti dovuti in base alla dichiarazione presentata ed acconti versati non superi l’80 per cento – riguarda anche gli acconti relativi alle addizionali delle citate imposte con scadenza 30 giugno 2020. Resta di contro esclusa l’applicazione all’addizionale regionale all’IRPEF in quanto, per quest’ultima, non è previsto il versamento dell’acconto entro il 30 giugno, ma solo del saldo (in unica soluzione o come prima rata) dell’imposta dovuta per l’anno 2019.

Link al testo della circolare dell’Agenzia delle Entrate n. 27 E del 19 ottobre 2020, con oggetto: IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Ulteriori chiarimenti – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 – Saldo dell’IRAP relativo al periodo d’imposta 2020 inferiore alla prima rata di acconto “dovuta” per il medesimo periodo – Utilizzo della differenza – Modalità – Calcolo degli acconti IRPEF, dell’IRES e dell’IRAP – Utilizzo agevolato del metodo “previsionale” anziché il metodo “storico” – Ambito applicativo dell’articolo 20 del D.L. 8/04/2020, n. 23, conv., con mod., dalla L. 5/06/2020, n. 40 (cd. “Decreto “Liquidità”) – Art. 24 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. “Decreto Rilancio”) – Art. 17, co. 3, del D.P.R. 07/12/2001, n. 435 – Art. 58, del D.L. 26/10/2019, n. 124 (cd. “Decreto Fiscale”) – Art. 12-quinquies, commi 3 e 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”)