Flat tax sostitutiva dell’Irpef con aliquota fissa del 15% per il solo anno 2023. Ambito di applicazione e modalità di calcolo

Pronte le indicazioni sulla tassa piatta incrementale con aliquota fissa del 15%: con la circolare dell’Agenzia delle entrate n. 18 del 28 giugno 2023, che segue la bozza pubblicata in consultazione lo scorso 6 giugno, l’Agenzia chiarisce chi può accedere al regime agevolato (Legge n. 197/2022), come determinare la base imponibile, quali i redditi da considerare e quali quelli esclusi. Si tratta di un regime opzionale, per quest’anno, sostitutivo dell’Irpef e delle relative addizionali regionale e comunale.

Chi sceglie la flat tax applica un’aliquota fissa del 15% sulla differenza tra il reddito d’impresa e di lavoro autonomo determinati nel 2023 e il reddito d’importo più elevato dichiarato negli anni dal 2020 al 2022.


I contribuenti interessati


Possono optare per il nuovo regime le persone fisiche che esercitano attività d’impresa e/o arti e professioni. Dentro al perimetro della flat tax incrementale anche l’impresa familiare e l’azienda coniugale non gestita in forma societaria, in entrambi i casi limitatamente al titolare.

Tra i casi di esclusione, invece, i redditi delle società di persone, imputati ai soci per “trasparenza” e quelli derivanti dall’esercizio di arti e professioni in forma associata, imputati ai singoli.

Fuori dalla misura anche i contribuenti che, nel 2023, aderiscono al regime forfetario (L. n. 190/2014) mentre non perdono la possibilità di optare per la tassa piatta incrementale coloro che hanno applicato lo stesso regime forfetario, o il regime “di vantaggio” (D.L. n. 98/2011), dal 2020 al 2022 (in uno o più anni).


Le modalità di calcolo


La circolare illustra, anche con alcuni esempi, come si determina la base imponibile: occorre calcolare la differenza tra il reddito d’impresa e di lavoro autonomo determinati nel 2023 e il reddito d’importo più elevato (di impresa e di lavoro autonomo) dichiarato negli anni dal 2020 al 2022. A questa differenza si applica la franchigia del 5%, calcolata sul reddito più elevato del triennio. Sul reddito così determinato, nel limite massimo di 40mila euro, si applica l’aliquota fissa del 15%. L’ulteriore quota di reddito, non soggetta a imposta sostitutiva, confluisce nel reddito complessivo soggetto a tassazione progressiva Irpef. (Così, comunicato stampa Agenzia delle entrate del 28 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 18 del 28 giugno 2023, oggetto: FLAT TAX INCREMENTALE – Introduzione del regime della “tassa piatta incrementale” limitatamente all’anno d’imposta 2023 – Applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Determinazione della base imponibile – Esempi di calcolo – Articolo 1, comma 55 e 57, della Legge 29 dicembre 2022, n. 197 (Legge di bilancio 2023)


Imposta sostitutiva sugli utili e riserve di utili esteri. Nel decreto “bollette III trimestre 2023” solo “annunciata” la proroga dei termini di versamento

Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi (decreto-legge)


Aggiornamento al 29 giugno 2023 – Si segnala che nel decreto-legge 28 giugno 2023, n. 79, recante: «Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativo.» – in vigore dal 29 giugno 2023 e pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023 – non è stato inserito “l’annunciato” rinvio del termine per versare le imposte sostitutive che consentono di affrancare o rimpatriare gli utili e le riserve di utili non distribuiti derivanti da partecipazioni in Paesi black list.


Il Consiglio dei Ministri di martedì 27 giugno 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi.

Il testo, al fine di contrastare l’incremento dei prezzi nel settore dell’energia elettrica e del gas naturale, prevede la proroga, anche per il terzo trimestre del 2023, delle seguenti misure:

  • bonus sociale elettrico e gas (per i clienti con ISEE fino a 15.000 euro o fino a 30.000 euro per le famiglie con più di quattro figli);
  • riduzione dell’aliquota IVA al 5% per le somministrazioni di gas metano usato per combustione per usi civili e industriali;
  • azzeramento degli oneri di sistema relativi al gas naturale.


Affrancamento e utili black list, prorogato il versamento al 30 settembre 2023


Inoltre, nelle more dell’adozione dei previsti provvedimenti attuativi, si prevede il differimento, al 30 settembre 2023, del termine per il versamento dell’imposta sostitutiva relativa agli utili e alle riserve di utili distribuite da società estere a soci fiscalmente residenti in Italia, per i soggetti per i quali il termine viene a scadere tra il 30 giugno 2023 e il 31 agosto 2023.


Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


In G.U. le disposizioni di attuazione dell’imposta sostitutiva sugli utili e riserve di utili esteri (testo e relazioni) | Versamento con F24 ELIDE dell’imposta sostitutiva sulle riserve di utili esteri black list: pronti i codici tributi


Aggiornamento al 29 giugno 2023 – Si segnala che nel decreto-legge 28 giugno 2023, n. 79, recante: «Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativo.» – in vigore dal 29 giugno 2023 e pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023 – non è stato inserito “l’annunciato” rinvio del termine per versare le imposte sostitutive che consentono di affrancare o rimpatriare gli utili e le riserve di utili non distribuiti derivanti da partecipazioni in Paesi black list.

Aggiornamento al 28/06/2023 – Affrancamento e utili black list, prorogato il versamento al 30 settembre 2023

Nelle more dell’adozione dei previsti provvedimenti attuativi, il Governo ha  previsto il differimento, al 30 settembre 2023, del termine per il versamento dell’imposta sostitutiva relativa agli utili e alle riserve di utili distribuite da società estere a soci fiscalmente residenti in Italia, per i soggetti per i quali il termine viene a scadere tra il 30 giugno 2023 e il 31 agosto 2023.


Pubblicato nella Gazzetta Ufficiale n. 147 del 26 giugno 2023 il Decreto 26 giugno 2023 del Ministero dell’economia e delle finanze, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri».

Il Decreto Mef reca le disposizioni di attuazione in materia di imposta sostitutiva sugli utili e riserve di utili esteri. Si tratta di un regime facoltativo temporaneo per l’affrancamento e di eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere con l’effetto di escludere da imposizione, in capo al soggetto partecipante fiscalmente residente o localizzato in Italia, gli utili provenienti da dette partecipate estere. La disciplina consente, pertanto, di assoggettare a imposta sostitutiva delle imposte sui redditi gli utili e le riserve di utili esteri non ancora percepiti alla data di entrata in vigore della legge (1° gennaio 2023) e presenti nel bilancio relativo all’esercizio chiuso nel periodo d’imposta antecedente a quello in corso al 1° gennaio 2022 della partecipata estera, evitando la loro imposizione ordinaria al momento della percezione in Italia, secondo quanto disposto dagli articoli 47, comma 4, e 89, comma 3, del TUIR. Tale possibilità è riconosciuta sia ai partecipanti residenti sia ai partecipanti non residenti.

Link al testo del decreto del Ministero dell’economia e delle finanze 26 giugno 2023, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri.». Pubblicato nella Gazzetta Ufficiale n. 147 del 26 giugno 2023

Link al testo delle Relazioni (illustrativa e tecnica) del D.M. del 26 giugno 2023, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri.»

Link al testo della risoluzione dell’Agenzia delle entrate n. 34 del 26 giugno 2023, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), dell’imposta sostitutiva sulle riserve di utili di cui all’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197


Nuovi chiarimenti sulla nuova rideterminazione del valore di partecipazioni e terreni | Istruzioni anche sull’affrancamento dei redditi di capitale e plusvalenze da Oicr e dei rendimenti da contratti di assicurazione

Con la circolare n. 16/E del 26 giugno 2023, l’Agenzia delle Entrate fornisce indicazioni operative per rideterminare il costo o il valore di acquisto delle partecipazioni e dei terreni (edificabili e con destinazione agricola) posseduti al 1° gennaio 2023, versando un’imposta sostitutiva del 16%. Questa possibilità, confermata dalla legge n. 197/2022, viene estesa per il 2023 anche alle partecipazioni negoziate in mercati regolamentati e sistemi multilaterali di negoziazione. Altra novità riguarda la possibilità di considerare realizzati i redditi di natura finanziaria relativi a quote o azioni di organismi di investimento collettivo del risparmio (OICR) e a contratti di assicurazione sulla vita di cui ai Rami I e V, versando un’imposta sostitutiva nella misura del 14% (“affrancamento”).


La platea e le regole


La platea dei contribuenti interessati è costituita, in linea generale, dalle persone fisiche, dalle società semplici e dalle società ed associazioni, dagli enti non commerciali, per le attività detenute al di fuori dell’attività di impresa, e dai soggetti non residenti privi di stabile organizzazione in Italia. È possibile rideterminare il costo o valore di acquisto di partecipazioni e terreni posseduti al 1° gennaio 2023. Entro il 15 novembre di quest’anno il contribuente deve versare l’imposta sostitutiva del 16%.

È possibile considerare “affrancati” i redditi di capitale o le plusvalenze latenti al 31 dicembre 2022 relativi a quote di OICR pagando un’imposta sostitutiva del 14%. In presenza di uno stabile rapporto di custodia, amministrazione, gestione di portafogli o altro stabile rapporto, l’imposta sostitutiva deve essere versata dall’intermediario entro il 16 settembre 2023.

Con riguardo invece ai rendimenti maturati al 31 dicembre 2022 relativi a contratti di assicurazione sulla vita di cui ai rami I e V, è possibile considerarli “affrancati” i pagando un’imposta sostitutiva del 14%. Il versamento dell’imposta sostitutiva deve essere effettuato dall’impresa di assicurazione entro il 16 settembre 2023.


Novità per le partecipazioni “quotate”


Da quest’anno sarà possibile rideterminare anche il valore dei titoli, quote o diritti, negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione. In questi casi, il valore normale sarà determinato in base alla media aritmetica dei prezzi rilevati nei mercati nel mese di dicembre 2022 e non sarà necessario, quindi, presentare una perizia giurata di stima. (Così, comunicato stampa Agenzia delle entrate del 26 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 16 del 26 giugno 2023, oggetto: IMPOSTE SUI REDDITI – Rideterminazione del valore delle partecipazioni e dei terreni – Affrancamento dei redditi di capitale e diversi derivanti da Organismi di investimento collettivo del risparmio e dei redditi di capitale dei contratti di assicurazione – Articolo 1, commi da 107 a 109, della Legge 29 dicembre 2022, n. 197 (Legge di bilancio 2023) – Articolo 1, comma 112 e 113, della Legge 29 dicembre 2022, n. 197 – Articolo 1, comma 114, della Legge 29 dicembre 2022, n. 197


Superbonus, altri Bonus Edilizi, Sisma bonus, Bonus verde, Bonus facciate e Eco bonus. Pubblicata la trattazione sistematica delle disposizioni normative e delle indicazioni di prassi

È stata pubblicata la circolare n. 17 del 26 giugno 2023 che raccoglie i principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022 (Parte terza).

La circolare rappresenta il seguito delle circolari 19 giugno 2023, nn. 14/E e 15/E, e costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.
Tale Circolare/Raccolta è il frutto del lavoro svolto da un tavolo tecnico istituito tra l’Agenzia delle entrate e la Consulta nazionale dei CAF per elaborare un compendio comune utile:
– per gli operatori dei CAF e per i professionisti abilitati, all’apposizione del visto di conformità sulle dichiarazioni presentate con le modalità di cui all’art. 13 del decreto del Ministro delle finanze del 31 maggio 1999, n. 164, come previsto dall’art. 2, comma 1, del medesimo decreto;
– per gli stessi uffici dell’Amministrazione finanziaria, allo svolgimento dell’attività di assistenza e di controllo documentale ex art. 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

L’obiettivo della circolare è quello di offrire, in ossequio ai principi della trasparenza e soprattutto della collaborazione sanciti dallo Statuto dei diritti del contribuente, nell’ottica del potenziamento della tax compliance, a tutti gli operatori uno strumento unitario che garantisca un’applicazione uniforme delle norme sul territorio nazionale; al contempo, la circolare costituisce per tutti gli uffici dell’Amministrazione finanziaria una guida che orienta in maniera altrettanto uniforme le attività nella fase di controllo formale delle dichiarazioni.
La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, del 25 giugno 2021, n. 7/E, del 7 luglio 2022, n. 24/E e del 25 luglio 2022, n. 28/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2022.

I chiarimenti forniti nella circolare sono rivolti essenzialmente ai soggetti che possono utilizzare, ai fini della presentazione della dichiarazione dei redditi, il modello 730/2023; per ragioni di completezza espositiva, tuttavia, vengono richiamati altri soggetti che, seppur beneficiari delle agevolazioni fiscali, non possono utilizzare il predetto modello 730/2023.

La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.
La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificatamente indicata nella circolare. Rimane fermo il potere di controllo dell’Agenzia nei confronti del contribuente in merito alla verifica della sussistenza dei requisiti soggettivi per fruire delle diverse agevolazioni fiscali, nonché il controllo sulle dichiarazioni sostitutive presentate dal contribuente ai sensi degli artt. 46 e 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, con le modalità di cui all’art. 38 del medesimo decreto. A tal fine, è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato D.P.R. n. 445 del 2000.


SOMMARIO – Finanza & Fisco n. 25 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


È illegittimo il rigetto (apodittico e non analitico) delle dimostrazioni di parte privata nelle indagini finanziarie. A chiarirlo è la Corte di Cassazione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Indagini finanziarie – Regime di prova specifica contraria e oneri motivazionali della sentenza


Le indagini finanziarie tra prova specifica contraria per superare le presunzioni fondate sui movimenti (anche di terzi) e carenze motivazionali della sentenza di merito

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 11509 del 3 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamenti e controlli – Dati relativi ai movimenti su conti bancari intestati esclusivamente a terzi, ancorché legati al contribuente da vincoli familiari o commerciali – Utilizzabilità – Condizioni -Art. 32, del D.P.R. 29/09/1973, n. 600 – Art. 51, del D.P.R. 26/10/1972, n. 633 • CONTENZIOSO TRIBUTARIO – Sentenza -Contenuto – Motivazione – Motivazione della sentenza d’appello – Contenuto necessario – Decisione sulla fondatezza di un accertamento basato sui prelevamenti e versamenti su conto corrente – Presunzione del conseguimento di ricavi – Sussistenza – Prova contraria – Onere a carico del contribuente – Regime di prova specifica contraria per superare la presunzione – Conseguenti oneri motivazionali della sentenza – Verifica rigorosa da parte del giudice di merito delle prove fornite dal contribuente con motivazione della sentenza che da espressamente conto del giudizio di inidoneità o idoneità della prove offerte dalla parti – Art. 36, comma 2, n. 4, del D.Lgs. 31/12/1992, n. 546 – Art. 360 c.p.c. • IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Omessa pronuncia – Configurabilità – Condizioni – Art. 112 c.p.c. – Art. 360 c.c.»


Deduzione degli interessi passivi – Erronea intitolazione del motivo del ricorso


Gli interessi passivi sono sempre deducibili nei limiti fissati dall’art. 96 del Tuir senza alcun giudizio di inerenza.
Le condizioni per l’ammissibilità della riqualificazione e sussunzione dei motivi di ricorso in Cassazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 11642 del 4 maggio 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Ricorso – Forma e contenuto – Indicazione dei motivi e delle norme di diritto – Erronea intitolazione del motivo del ricorso – Inammissibilità – Condizioni – Art. 360 c.p.c. • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Detrazioni – Interessi passivi – Disconoscimento parziale degli interessi passivi portati in deduzione, in quanto costi non inerenti – Inammissibilità – Ragioni – Il giudizio di inerenza, con riferimento agli interessi passivi, non deve essere effettuato – Artt. 96 e 109, del D.P.R. 22/12/1986, n. 917»


Fictio iuris dell’incasso giuridico – Nuova posizione della Corte di Cassazione


Rinuncia dei soci ai crediti. La Corte di Cassazione confuta per la prima volta la tesi dell’incasso giuridico

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 16595 del 12 giugno 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Interessi maturati su finanziamenti erogati nei confronti di una società partecipata – Rinuncia del socio nei confronti della società – Regime fiscale del credito – Ritenuta fiscale -Esclusione – Ragioni – Conseguenze in caso di rinuncia a un credito relativo a un reddito tassato per cassa – Caso di specie – Rinuncia al rimborso del finanziamento erogato nei confronti di una società partecipata, inclusi gli interessi maturati su di esso – Credito oggetto di rinuncia utilizzato per la copertura di perdite – Applicazione del principio del c.d. “incasso giuridico” – Esclusione – Conseguenze – Esclusione dall’applicazione della ritenuta prevista dall’art. 26, comma 5, del D.P.R. n. 600/73 sugli interessi oggetto di rinuncia – Art. 26, quinto comma, del D.P.R. 29/09/1973, n. 600»


Tribunali:


Gestioni Inps speciali degli artigiani e commercianti – Iscrizione d’ufficio


Socio accomandatario di S.a.s. cancellato dalla Gestione Inps per messa in liquidazione delle società. Insufficiente, da sola, la qualità di liquidatore per far scattare la (re)iscrizione d’ufficio alla gestione commercianti

Tribunale di Siracusa – Sezione Civile – Settore Lavoro e Previdenza – Sentenza n. 413 del 16 maggio 2023: «INPS -CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Opposizione ad iscrizione alla gestione commercianti – Socio amministratore nonché accomandatario di S.a.s. – Ingresso nella fase di liquidazione della società di persone – Comunicazione obbligatoria “ex lege” di liquidazione – Cancellazione dall’INPS alla gestione commercianti – Nomina di liquidatore della S.a.s. – (Re)iscrizione d’ufficio alla gestione commercianti per il periodo di liquidazione della società in accomandita semplice fino alla estinzione della S.a.s. a conclusione della fase di liquidazione – Motivazione e prova della sussistenza dei presupposti di legge ex L n. 662/1996 (prestazione di un’attività lavorativa abituale e prevalente all’interno dell’impresa) per l’iscrizione alla gestione commercianti – Onere della prova – A carico dell’Inps – Conseguenze – Annullamento iscrizione d’ufficio nel caso in cui l’INPS non provi la sussistenza del requisito della partecipazione al lavoro aziendale con carattere di abitualità e prevalenza, previsto ai fini della iscrizione alla gestione commercianti – Comma 1, dell’art. 29, della L. 03/06/1975, n. 160, come modificato dall’art. 1, comma 203, della L. 23/12/1996, n. 662 – Artt. 2272-2283 c.c.»


Prassi


Agenzia delle entrate


Compensi degli amministratori “reversibili” – Deduzione per competenza


La disciplina fiscale del compenso ad amministratore riversato a società Ue non residente

Risposta ad interpello – Agenzia delle Entrate – n. 330 del 22 maggio 2023: «IMPOSTE SUI REDDITI – Compenso ad amministratore di società italiana dipendente di consociata Ue non residente – Obbligo di riversamento di qualsiasi compenso a lui spettante – Compenso “reversibile” concordato nell’ambito dei gruppi societari tra consociate direttamente riversato a società consociata Ue – Regime di tassazione del compenso in capo ai beneficiari (dipendenti della società Ue consociata non residente) – Non tassabilità (non assumono rilevanza fiscale per l’amministratore né a titolo di reddito di lavoro dipendente né di reddito assimilato) ex art. 51 comma 2, lettera e), del D.P.R. 22/12/1986, n. 917 (TUIR) che dispone che non concorrono a formare il reddito di lavoro dipendente i compensi reversibili di cui alle lettere b) ed f) del comma 1 dell’articolo 50 del medesimo TUIR – Regime fiscale in capo alla società consociata italiana – Costo sostenuto deducibile secondo il criterio di competenza (nell’esercizio di deliberazione) e non, invece, secondo il criterio di cassa previsto dall’art. 95, comma 5, del TUIR – Non applicazione della ritenuta d’imposta prevista dall’articolo 24, comma 1-ter, del D.P.R. 29/09/1973, n. 600 – Ragioni»


Studi associati – Applicazione della c.d. “scissione” della base imponibile IRAP


Associazione professionale: le condizioni per scindere ai fini IRAP la partecipazione ai collegi sindacali. Funzioni esercitate senza ricorrere alla struttura organizzativa dello studio associato escluse dall’imposta regionale

Risposta ad interpello – Agenzia delle Entrate – n. 338 del 5 giugno 2023: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Esercizio associato di professione liberale – Base imponibile – Associazioni professionali (nella specie, associazione professionale costituita tra commercialisti e consulenti del lavoro) – Compensi per incarichi di sindaco e amministratore di società di capitali svolti da professionisti che partecipano a un’associazione professionale – Scindibilità dei compensi da non assoggettare ad IRAP – Possibilità – Condizione – Prova che i professionisti, nell’espletamento dell’incarico, non si siano avvalsi in concreto dell’organizzazione messagli a disposizione dallo studio associato – Prova che l’esercizio delle attività avvenga in modo individuale e separato rispetto ad ulteriori attività espletate all’interno dell’associazione professionale e senza fruire dei benefici organizzativi recati dall’adesione all’associazione medesima – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»


 Superbonus e altri bonus edilizi


Superbonus. I chiarimenti sulle ultime novità normative

Circolare dell’Agenzia delle Entrate n. 13 E del 13 giugno 2023: «SUPERBONUS – Modifiche alla disciplina di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 – Proroga e deroghe alla riduzione dell’agevolazione – Proroga del termine relativo alle spese sostenute per interventi effettuati su unità immobiliari dalle persone fisiche – Art. 9, del D.L. 18/11/2022, n. 176, conv., con mod., dalla L. 13/01/2023, n. 6 – Commi 10 e 894 dell’art. 1, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Artt. 01, 2 e 2-bis, del D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38 -Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77»


Sconto in fattura ed errori nella comunicazione di opzioni all’Agenzia delle entrate. In caso di utilizzo in compensazione del credito prima di un nuovo invio della comunicazione corretta la sanzione (ravvedibile) è pari al 30%

Risposta ad interpello – Agenzia delle Entrate – n. 348 del 14 giugno 2023: «SUPERBONUS – SANZIONI TRIBUTARIE – Sconto in fattura – Erronea indicazione dei dati nella comunicazione per l’esercizio dell’opzione per lo sconto in fattura o la cessione del credito in alternativa alle detrazioni spettanti per gli interventi edilizi – Errata indicazione del codice fiscale del condominio nelle fatture – Conseguente errore nella comunicazione di cessione del credito esercitata ai sensi dell’art. 121 D.L. n. 34/2020 – Utilizzo del credito d’imposta esistente prima di un nuovo invio della comunicazione corretta – Differenze ai fini sanzionatori tra inesistenza e non spettanza del credito – Sanzioni applicabili alla compensazione del credito non spettante ma legato ad un intervento realmente eseguito e fatturato – Sanzione del 30% prevista dall’articolo 13, comma 4, del D.Lgs. n. 471/1997 – Art. 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Art. 13, del D.Lgs. 18/12/1997, n. 471 – Art. 13, del D.Lgs. 18/12/1997, n. 472»


Istituto Nazionale della Previdenza Sociale (INPS)


Contributi Inps dovuti da artigiani commercianti e professionisti senza cassa


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2023 e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 52 del 7 giugno 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Individuate le anomalie nei dati degli ISA, relative al triennio 2019-2020-2021. In arrivo gli alert delle Entrate | Rilasciato il Software di compilazione anomalie 2023

Con provvedimento del direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023, individuate le anomalie nei dati degli ISA, afferenti il triennio di imposta 2019-2021, che saranno comunicate ai contribuenti interessati mediante pubblicazione nel proprio “Cassetto fiscale”.

Come spiega la parte “motiva” del provvedimento, ai fini della individuazione dei soggetti da escludere dalla selezione, si è tenuto conto, conformandosi alla natura dei provvedimenti, delle misure adottate dal governo con decreti, rispettivamente, del 3 dicembre 2022 n. 186 e del 1 giugno 2023, nei confronti delle popolazioni colpite dagli eventi eccezionali verificatisi a novembre 2022 nel territorio  dei Comuni di Casamicciola Terme e Lacco Ameno dell’isola di Ischia, e nei territori nelle regioni dell’Emilia Romagna, Toscana e Marche, nel mese di maggio 2023.

Gli intermediari incaricati della trasmissione delle dichiarazioni, di cui all’articolo 3, comma 3 del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, possono accedere agli elementi e alle informazioni consultando il “Cassetto fiscale” dei soggetti dai quali abbiano preventivamente ricevuto la relativa delega.

Le comunicazioni di anomalie sono anche trasmesse dall’Agenzia delle entrate, via Entratel, all’intermediario, se il contribuente ha effettuato questa scelta al momento della presentazione della dichiarazione annuale dei redditi e se tale intermediario ha accettato, nella medesima dichiarazione, di riceverle.

All’interno dell’area riservata del sito dell’Agenzia delle entrate di ciascun utente (accessibile con le credenziali SPID, CIE, CNS o rilasciate dall’Agenzia) viene visualizzato un avviso personalizzato nell’area autenticata e inviato un messaggio ai riferimenti dallo stesso indicati, tramite posta elettronica e/o Short Message Service o tramite posta elettronica certificata (PEC), con cui è data comunicazione che la sezione degli studi di settore/ISA del “Cassetto fiscale” è stata aggiornata con la pubblicazione delle citate comunicazioni di anomalie. I contribuenti, in relazione alle citate comunicazioni di anomalie, possono fornire chiarimenti e precisazioni utilizzando esclusivamente lo specifico software gratuito reso disponibile dall’Agenzia delle entrate, sul sito istituzionale.


26/06/2023 – Rilasciato il Software di compilazione anomalie 2023

Il software è destinato ai soggetti destinatari nel 2023 di una comunicazione relativa ad anomalie riscontrate sulla base dei dati rilevanti ai fini dell’applicazione degli ISA dichiarati per le annualità 2019, 2020 e 2021.

Il software consente di predisporre, per il successivo invio telematico, una comunicazione finalizzata a:

  • segnalare imprecisioni ed errori riscontrati nei dati riportati nella comunicazione di anomalia;
  • indicare le motivazioni che hanno determinato l’anomalia riscontrata e quanto altro si ritiene rilevante rappresentare all’Amministrazione finanziaria.

Per l’invio telematico della comunicazione è sufficiente possedere il Pincode (codice personale), indispensabile per utilizzare i servizi Internet dell’Agenzia delle Entrate, oppure aver ottenuto l’autorizzazione per accedere al servizio Entratel.
Chi non è in possesso del Pincode può richiederlo registrandosi aiservizi telematici

Per un corretto e facile utilizzo dell’applicazione si consiglia di consultare la Guida per l’installazione del software – pdf e la Guida per la compilazione delle comunicazioni – pdf.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023: «Definizione delle modalità con cui l’Agenzia delle entrate mette a disposizione dei contribuenti tenuti all’applicazione degli indici sintetici di affidabilità fiscale (ISA) di cui all’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 o dei loro intermediari, elementi e informazioni al fine di introdurre nuove e più  avanzate forme di comunicazione tra il contribuente e l’amministrazione fiscale, anche in termini preventivi rispetto alle scadenze fiscali, finalizzate a semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili – disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190», pubblicato il 23.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Credito d’imposta per chi “aggiorna” i registratori di cassa telematici. Approvato il provvedimento con le regole per accedere al bonus

Via libera al credito d’imposta per gli esercenti che adattano alle nuove regole i registratori telematici utilizzati per memorizzare e trasmettere al Fisco i dati dei corrispettivi giornalieri. Un provvedimento, (prot. n. 231943/2023 del 23 giugno 2023) firmato oggi dal Direttore dell’Agenzia, detta le istruzioni per accedere al bonus pari al 100% della spesa, fino a un massimo di 50 euro per ogni misuratore fiscale.


Il perimetro dell’agevolazione


Il credito di imposta spetta agli operatori che adeguano i registratori telematici alle nuove disposizioni relative alla trasmissione dei dati stabilite dall’articolo 18, comma 4-bis, del D.L. n. 36/2022, che ha previsto una nuova modalità di partecipazione alla lotteria degli scontrini. L’importo dell’agevolazione è pari al 100% della spesa, fino a un massimo di 50 euro per ogni registratore telematico. Il bonus può essere utilizzato in compensazione tramite F24, da presentare esclusivamente tramite i servizi telematici dell’Agenzia, a partire dalla prima liquidazione periodica dell’Iva successiva alla registrazione della fattura relativa all’adeguamento del misuratore fiscale e al pagamento tracciabile del corrispettivo. Tra i mezzi di pagamento tracciabili rientrano le carte di debito, di credito e prepagate, i bonifici bancari o postali e tutti gli altri strumenti previsti dal provvedimento del 4 aprile 2018.


Le regole sui registratori telematici


A partire dal 1° gennaio 2021 le operazioni di memorizzazione e trasmissione telematica dei corrispettivi devono essere effettuate tramite registratore telematico (RT) oppure tramite la procedura web denominata “documento commerciale online” presente nel portale “Fatture e corrispettivi” dell’Agenzia delle Entrate. Per maggiori informazioni sui registratori telematici e la trasmissione dei corrispettivi è possibile consultare l’area tematica “Fatture elettroniche e Corrispettivi telematici” sul sito dell’Agenzia delle Entrate. (Così, comunicato stampa Agenzia delle entrate del 23 giugno 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231943/2023: «Definizione delle modalità di attuazione del credito d’imposta per l’adeguamento, per effetto dell’articolo 18, comma 4-bis del decreto-legge 30 aprile 2022, n. 36, degli strumenti utilizzati per la memorizzazione e la trasmissione telematica all’Agenzia delle entrate dei dati dei corrispettivi giornalieri – articolo 8 del decreto-legge 18 novembre 2022, n. 176», pubblicato il 23.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Accesso alle banche dati per la ricerca dei beni da pignorare. Siglata la convenzione tra Ministero della Giustizia e Agenzia delle Entrate

È stata firmata dal Ministro della Giustizia, Carlo Nordio, e dal Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, la Convenzione che consentirà agli Ufficiali giudiziari di accedere alle banche dati dell’Amministrazione finanziaria e rendere più agevole la ricerca telematica dei beni da pignorare in seguito alla richiesta di un creditore o da sottoporre a procedura concorsuale su richiesta del curatore. L’accordo, che ha ottenuto l’approvazione del Garante privacy e sarà valido per 5 anni, regola l’accesso alle informazioni contenute nelle banche dati dell’Agenzia delle Entrate in conformità ai principi stabiliti dal Regolamento generale sulla protezione dei dati e dal Codice in materia di protezione dei dati personali.

In particolare, gli ufficiali giudiziari potranno utilizzare il servizio, nell’ambito dei propri compiti di ufficio, per acquisire tutte le informazioni utili a individuare i beni da sottoporre a esecuzione, anche nell’ambito di procedure concorsuali.


Come viaggiano i dati


Tecnicamente, l’accesso avverrà con modalità sicure tramite un servizio di cooperazione informatica che utilizza il Sistema di interscambio dati (Sid). L’ufficiale giudiziario potrà richiedere l’accesso per i soggetti per i quali è stata presentata istanza da parte di un creditore in possesso di un titolo esecutivo e del precetto o a seguito di specifica autorizzazione del presidente del Tribunale o di un giudice da lui delegato. A quel punto, sarà compito dell’Agenzia verificare la regolarità della richiesta e inviare la risposta con le informazioni al sistema informatico del Ministero. Da entrambe le parti, gli accessi al servizio saranno tracciati. (Così, comunicato stampa congiunto Ministero della giustizia – Agenzia delle entrate del 24 giugno 2023)


Il Decreto lavoro 2023 . Il Senato approva. Il provvedimento passa alla Camera dei Deputati

Con 96 voti favorevoli, 55 contrari e 10 astensioni l’Assemblea ha approvato con modificazioni il ddl n. 685 di conversione in legge del D.L. n. 48/2023, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro, incardinato nella seduta del 21 giugno con relazione della senatrice Mancini, nel testo proposto dalla Commissione Sanità e Lavoro.

Il Testo approvato dal Senato il 22 giugno 2023


Link al testo del decreto-legge 4 maggio 2023, n. 48, conv., con mod., dalla legge di 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro.». In Gazzetta Ufficiale – Serie generale – n.153 del 3 luglio 2023


In sintesi, il contenuto del Provvedimento urgente in tema di lavoro, nel testo proposto dalla 10ª Commissione permanente (Affari sociali, Sanità, Lavoro Pubblico e Privato, Previdenza e Sociale).

Gli articoli da 1 a 11 del decreto-legge prevedono nuove misure di inclusione sociale e lavorativa. Si prevede che a decorrere dal 1° gennaio 2024, l’Assegno di inclusione, spettante in favore dei nuclei familiari in cui vi sia almeno un soggetto minorenne o avente almeno sessanta anni di età o disabile o – come aggiunto dal Senato, ampliando la platea – almeno un componente in condizione di svantaggio inserito in programmi di cura e assistenza dei servizi socio-sanitari territoriali. Riguardo ai disabili, si fa riferimento alle categorie di disabilità poste dalla disciplina regolamentata in materia di ISEE. Dal Senato sono stati inoltre attenzionati i soggetti inseriti nei percorsi di protezione relativi alle violenze di genere, specificando che costituiscono sempre un nucleo familiare a sé, anche ai fini ISEE.

In merito agli ulteriori requisiti soggettivi o inerenti al nucleo familiare, di cui all’articolo 2, si rileva in primo luogo che quelli inerenti alla cittadinanza, alla residenza o al soggiorno del richiedente il beneficio in oggetto sono analoghi a quelli già previsti per il reddito di cittadinanza. Si segnala che viene operata una riduzione da dieci a cinque anni del requisito di durata minima della residenza in Italia nel periodo di vita precedente alla domanda del beneficio, ferma restando la condizione della residenza continuativa in Italia negli ultimi due anni precedenti alla domanda. A quest’ultimo riguardo, il comma 10 introduce una definizione specifica di continuità di residenza.

I requisiti inerenti alle condizioni economiche del nucleo familiare, concernenti sia i valori massimi dell’ISEE, del reddito familiare, del patrimonio immobiliare e del patrimonio mobiliare, sia l’assenza di godimento di alcuni beni durevoli particolari, sono analoghi a quelli previsti per il reddito di cittadinanza. Tra le differenze si segnala che il limite relativo al reddito familiare è parametrato in base a una scala di equivalenza.

La misura del beneficio economico in oggetto è determinata nell’articolo 3, modificando quelli previsti per il reddito di cittadinanza. Una prima differenza consiste nell’applicazione di un nuovo parametro moltiplicativo in ragione della diversa scala di equivalenza summenzionata. Una sostanziale differenza deriva dal diverso regime di durata e di rinnovo, in quanto per l’assegno di inclusione, dopo i primi diciotto mesi, il rinnovo è ammesso per dodici mesi (anziché diciotto), ferma restando la sospensione di un mese dell’erogazione del beneficio prima di ogni rinnovo.

L’articolo 4 del decreto-legge concerne in primo luogo la procedura per la domanda e per il riconoscimento del beneficio economico in oggetto. La domanda è presentata all’INPS, anche tramite gli istituti di patronato e di assistenza sociale e – come aggiunto in 10a Commissione – tramite i centri di assistenza fiscale conosciuti come CAF.

Il riconoscimento della misura presuppone la sottoscrizione da parte del richiedente di un patto di attivazione digitale. Quest’ultimo deve essere sottoscritto in una piattaforma digitale del sistema informativo per l’inclusione sociale lavorativa (SIISL). Alla sottoscrizione del suddetto patto conseguono, da un lato, il riconoscimento dell’assegno di inclusione nel mese successivo, dall’altro lato, l’applicazione di ulteriori procedure e obblighi. L’inadempimento di tali obblighi determina la decadenza del beneficio ai sensi dell’articolo 8.

In particolare, si prevede che i servizi sociali effettuino una valutazione multidimensionale dei bisogni del nucleo familiare intesa alla sottoscrizione di un patto per l’inclusione. Nell’ambito di tale valutazione i componenti del nucleo familiare, di età compresa tra i diciotto e i cinquantanove anni, attivabili al lavoro, vengono avviati ai centri per l’impiego per la sottoscrizione del patto di servizio personalizzato.

Anche il patto per l’inclusione sopramenzionato deve prevedere la partecipazione in via obbligatoria ad attività formative o di lavoro o altre misure di politiche attive da parte dei componenti del nucleo familiare maggiorenni o di età inferiore ai sessanta anni, che esercitino la responsabilità genitoriale, non occupati, non frequentanti un regolare corso di studi, né titolari di una pensione diretta e che non abbiano determinate cariche di cura relative a figli o familiari disabili. Sono esclusi da tali obblighi le persone affette da patologia oncologica, i soggetti con disabilità rientranti nell’ambito di applicazione del cosiddetto collocamento obbligatorio nonché, come aggiunto dal Senato, i soggetti inseriti nei percorsi di protezione e di fuoriuscita dalle violenze di genere. In ogni caso i soggetti esclusi dai suddetti obblighi possono richiedere l’adesione volontaria a un percorso personalizzato di accompagnamento al servizio personalizzato.

Riguardo il sopramenzionato patto di servizio personalizzato le Regioni possono prevedere che la sottoscrizione e la relativa presa in carico siano effettuate anche presso i soggetti accreditati per i servizi per il lavoro. Seguirà un decreto ministeriale proprio per individuare le misure per il coinvolgimento dei soggetti accreditati ai servizi per il lavoro e la formazione.

I commi dal 9 all’11 dell’articolo 6, parzialmente riformulati dal Senato, disciplinano l’utilizzo per il potenziamento degli interventi dei servizi sociali di risorse finanziarie già stanziate.

Riguardo alla modalità di erogazione l’articolo 4, al comma 8, prevede che l’assegno di inclusione sia corrisposto mediante uno strumento di pagamento elettronico ricaricabile, denominato carta di inclusione, utilizzabile per acquisto o, entro i limiti previsti dal medesimo comma, per prelievi di contante. Si esclude che la carta possa essere utilizzata per giochi che prevedono vincite di denaro o altre utilità. Inoltre, la carta non può essere utilizzata per l’acquisto di sigarette, anche elettroniche, di derivati del fumo, di giochi pirotecnici o di prodotti alcolici.

L‘articolo 7, nel quale, ad opera del Senato, sono state inserite alcune modifiche tecniche, individua le amministrazioni e le autorità competenti per i controlli dell’assegno di inclusione. Ad esso occorre aggiungere i Comuni che sono responsabili delle verifiche e dei controlli anagrafici. L’articolo 7 interessa anche i criteri e le modalità di acquisizione dei dati e delle informazioni relative ai controlli e prevede l’adozione di un piano nazionale triennale di contrasto all’irregolare percezione dei benefici in oggetto.

Riguardo alle altre disposizioni di cui l’articolo 8, si segnala in primo luogo che esso reca sanzioni penali per illeciti di falso o di omissioni relativi ai benefici in esame e prevede la decadenza del nucleo familiare degli stessi o la sospensione per le condanne e i procedimenti penali individuati dal medesimo articolo.

Si prevede, inoltre, la medesima decadenza dell’assegno per l’inadempimento degli obblighi summenzionati posti a carico dei beneficiari nonché per alcune fattispecie di falso o di omissione nelle comunicazioni o dichiarazioni e per il rifiuto di un’offerta di lavoro subordinato rientrante nell’ambito della fattispecie di cui al successivo articolo 9.

Quest’ultimo, nel testo parzialmente riformulato dal Senato, distingue a seconda che l’offerta di lavoro sia a tempo indeterminato o a termine e, nell’ambito della prima tipologia contrattuale, disciplina distintamente l’ipotesi in cui nel nucleo familiare vi siano figli di età inferiore a quattordici anni. 

È stata inserita al lato degli 80 km, la percorrenza in massimo centoventi minuti con i mezzi di trasporto pubblico. Inoltre, il comma 2 dell’articolo 9 prevede che l’assegno sia sospeso in caso di rapporto di lavoro a termine di durata compresa tra uno e sei mesi. L’erogazione del beneficio riprende al termine del rapporto. Il periodo di durata di quest’ultimo e il reddito da esso derivante non rilevano ai fini dell’applicazione dell’assegno.

L’articolo 10 prevede una serie di incentivi per l’assunzione di soggetti beneficiari dell’assegno per l’inclusione nonché una prestazione aggiuntiva per i beneficiari dell’assegno di inclusione, che avviino un’attività lavorativa autonoma o di impresa individuale o una società cooperativa entro i primi dodici mesi di fruizione del beneficio. Tali norme riconoscono, in primo luogo, un incentivo in favore dei datori di lavoro privato in caso di assunzione dei soggetti in esame.

L’incentivo è della durata massima di dodici mesi e l’importo dello stesso varia a seconda che il contratto stipulato sia a tempo indeterminato o a termine. Si prevedono, inoltre: un incentivo per le agenzie per il lavoro, con riferimento alle assunzioni in oggetto effettuate a seguito di loro specifica attività di mediazione; un incentivo per alcuni enti e imprese, con riferimento alle assunzioni in oggetto relative a persone con disabilità ed effettuate a seguito di attività di mediazione da parte dei medesimi enti o imprese. La summenzionata prestazione aggiuntiva per i beneficiari dell’Assegno di inclusione è riconosciuta in un’unica soluzione ed è pari a sei mensilità dell’Assegno di inclusione (calcolate nel rispetto di un limite pari a 500 euro mensili).

L’articolo 11 prevede un’attività di monitoraggio e di valutazione relativi all’attuazione dell’Assegno di inclusione nonché l’istituzione di un Osservatorio sulle povertà.

L’articolo 12 istituisce, a decorrere dal 1° settembre 2023, il Supporto per la formazione e il lavoro. Tale istituto interessa, in primo luogo, i soggetti, di età compresa tra diciotto e cinquantanove anni, non aventi i requisiti per accedere all’Assegno di inclusione e appartenenti ad un nucleo familiare con un valore dell’ISEE non superiore a 6.000 euro annui; un ulteriore possibile ambito di applicazione è previsto con riferimento ad alcuni soggetti appartenenti a nuclei familiari beneficiari dell’Assegno di inclusione. Il Supporto per la formazione e il lavoro è definito come una misura di attivazione al lavoro, mediante la partecipazione a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro; in tali ambiti rientrano anche il servizio civile universale e i progetti utili alla collettività. In caso di partecipazione ai suddetti progetti, per la durata della stessa e comunque per un periodo massimo di dodici mensilità, l’interessato riceve un’indennità pari a 350 euro mensili.

L’articolo 12-bis – inserito dal Senato – reca, con riferimento all’intero decreto-legge, una clausola di salvaguardia relativa alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano; lo stesso articolo reca, con riferimento alle suddette Province autonome, clausole specifiche, relative all’Assegno di inclusione o a misure analoghe.

L’articolo 13 reca disposizioni transitorie, di coordinamento e finanziarie. Si rileva, in primo luogo, che il comma 3 reca un intervento di coordinamento al fine di assicurare l’inclusione nel regime sanzionatorio previsto per il Reddito di cittadinanza anche degli illeciti in materia commessi nella fase finale di applicazione dell’istituto. La novella di cui al successivo comma 6 conferma che alle categorie di soggetti rientranti, dal 1° gennaio 2024, nell’ambito dell’Assegno di inclusione continua a trovare applicazione fino al 31 dicembre 2023 il Reddito di cittadinanza senza l’applicazione del limite di sette mensilità introdotto dalla legge di bilancio per il 2023. Il comma 5 inserisce un’ulteriore fattispecie per la quale si esclude tale limite; questa nuova norma, come parzialmente riformulata dal Senato, fa riferimento ai soggetti che, entro il 31 ottobre 2023, siano stati presi in carico – in quanto non attivabili al lavoro – dai servizi sociali.


Passando al secondo Capo del provvedimento, l’articolo 14 – il cui testo è stato integrato dal Senato – reca un complesso di modifiche alla disciplina in materia di salute e sicurezza nei luoghi di lavoro. Le modifiche concernono, tra gli altri, profili attinenti al medico competente, alle attrezzature di lavoro, agli edifici scolastici.

L’articolo 15 prevede che, per le finalità ivi indicate, gli enti pubblici e privati condividano gratuitamente, anche attraverso cooperazione applicativa, le informazioni di cui dispongano con l’Ispettorato nazionale del lavoro, con conseguente messa a disposizione delle stesse anche in favore del Corpo della Guardia di finanza.

L’articolo 16 prevede che l’Ispettorato nazionale del lavoro destini un contingente di proprio personale ispettivo, adeguatamente qualificato, allo svolgimento di attività di polizia giudiziaria nel territorio della Regione siciliana.

I commi 1 e 2 dell’articolo 17 istituiscono un Fondo per il riconoscimento di una misura di sostegno economico in favore dei familiari degli studenti, ivi compresi quelli universitari o dei percorsi di istruzione e formazione professionale, deceduti a seguito di infortuni occorsi, successivamente al 1° gennaio 2018, durante le attività formative. La definizione dei requisiti e dei criteri di determinazione della misura di sostegno, nonché delle modalità di accesso al Fondo, è demandata a un decreto ministeriale.

I successivi commi 4 e 5 – parzialmente modificati dal Senato – recano alcune integrazioni alla disciplina sui percorsi per le competenze trasversali e per l’orientamento. Le novelle riguardano, tra l’altro, il principio della coerenza dei suddetti percorsi con il piano triennale dell’offerta formativa e con il profilo culturale, educativo e professionale in uscita dei singoli indirizzi di studio.

L’articolo 18 prevede, con riferimento all’anno scolastico e accademico 2023-24, un’estensione dell’ambito di applicazione dell’assicurazione INAIL contro gli infortuni sul lavoro nei settori dell’istruzione e della formazione aziendale. In base a tale estensione, le categorie di soggetti analiticamente individuati dal comma 2 – operanti nei suddetti settori come docenti o con altre funzioni o ivi attivi come studenti o allievi – sono comprese nel regime assicurativo.

L’articolo 19 prevede un incremento della dotazione del Fondo nuove competenze, mediante l’impiego di risorse relative al periodo 2021-2027. Con le risorse del fondo sono finanziati parte della retribuzione oraria, nonché gli oneri relativi ai contributi previdenziali e assistenziali delle ore destinate ai percorsi formativi.

L’articolo 20 prevede la possibilità di accoglimento di alcune domande relative alla misura di sostegno economico in favore degli utenti dei servizi di trasporto cosiddetto bonus trasporti.

L’articolo 21 consente che alcune risorse previste per la formazione professionale ed eventualmente non utilizzate siano destinate a progetti rientranti in programmi gestiti dall’ANPAL.

L’articolo 22 modifica la disciplina dell’assegno unico e universale per i figli a carico. La novella concerne la maggiorazione specifica dell’assegno attribuita per i casi in cui entrambi i genitori siano titolari di reddito da lavoro e il valore dell’ISEE del nucleo familiare sia inferiore o pari ad un determinato limite. Al riguardo giova evidenziare che la finalità della misura è incentivare l’occupazione dei genitori che fanno parte del medesimo nucleo famigliare.

L’articolo 23 modifica la disciplina delle sanzioni penali o amministrative pecuniarie per l’omissione del versamento dei contributi di previdenza e assistenza sociale da parte dei datori di lavoro, nonché da parte dei committenti dei contratti di co.co.co. rientranti nella cosiddetta gestione separata dell’INPS.


L’articolo 23-bis – inserito dal Senato – introduce la possibilità di versamento della contribuzione pensionistica in relazione ad alcune fattispecie di avvenuto annullamento automatico – in seguito a norme speciali – dei debiti contributivi.


L’articolo 24 – ampiamente riformulato e integrato dal Senato – modifica, in primo luogo, la disciplina dei contratti di lavoro dipendente a tempo determinato nel settore privato. Vengono ridefiniti i presupposti di ammissibilità (cosiddette causali) di una durata dei contratti superiore a dodici mesi e in ogni caso non superiore a ventiquattro mesi. La nuova disciplina, oltre a confermare che la causale può consistere in esigenze di sostituzione di altri lavoratori, reinserisce la causale costituita da fattispecie previste dai contratti collettivi, riproponendo a regime una norma transitoria, operante fino al 30 settembre 2022; sopprime sia la causale di esigenze temporanee e oggettive, estranee all’ordinaria attività, sia la causale di esigenze connesse a incrementi temporanei, significativi e non programmabili, dell’attività ordinaria; introduce la causale – applicabile solo con atti stipulati entro il 30 aprile 2024 e solo in assenza delle suddette previsioni da parte dei contratti collettivi applicati in azienda. Viene inoltre modificata la disciplina dell’applicazione delle causali – come ora ridefinite – relativamente alle proroghe e ai rinnovi dei contratti di lavoro a termine. Tali modifiche escludono anche per i rinnovi – in termini identici a quanto già previsto per le proroghe – l’esigenza delle causali, qualora la durata complessiva del rapporto non superi i dodici mesi. L’articolo 24, inoltre, modifica la disciplina – operante in assenza di diverse previsioni dei contratti collettivi – del limite quantitativo del ricorso ai contratti di somministrazione di lavoro a tempo indeterminato.

L‘articolo 25 modifica la disciplina dell’istituto transitorio dei contratti di espansione, la cui finalità è di consentire un ricambio generazionale nell’ambito dei processi di reindustrializzazione e riorganizzazione delle imprese.

L’articolo 26 reca semplificazioni in merito agli obblighi di informazione e di pubblicazione, relativi al rapporto di lavoro, che devono essere adempiuti dal datore di lavoro o dal committente in favore dei lavoratori.

L’articolo 27 riconosce un incentivo ai datori di lavoro privati per le nuove assunzioni, effettuate nel periodo 1° giugno 2023-31 dicembre 2023, a tempo indeterminato, anche a scopo di somministrazione, o con contratto di apprendistato professionalizzante o di mestiere, di giovani al di sotto dei trenta anni di età. Tale incentivo è concesso per un periodo di dodici mesi e nella misura del 60 per cento della retribuzione mensile lorda imponibile ai fini previdenziali.

L’articolo 28 prevede un incentivo all’assunzione, da parte di enti del terzo settore e di altri enti ad essi assimilabili, con contratto di lavoro a tempo indeterminato, di soggetti con disabilità e di età inferiore a trentacinque anni.

L’articolo 29 modifica la disciplina del trattamento retributivo dei lavoratori dipendenti dagli enti del terzo settore.

L’articolo 30 prevede una possibile fattispecie di prolungamento – non oltre il 31 dicembre 2023 – del trattamento straordinario di integrazione salariale in deroga esplicita ai limiti di durata stabiliti dalla disciplina relativa al suddetto trattamento.

L’articolo 31 reca alcune disposizioni per il completamento dell’attività di liquidazione della compagnia aerea Alitalia.

L’articolo 32 prevede, per il 2023, un incremento delle risorse per il finanziamento statale delle convenzioni tra l’INPS e i CAF.

L’articolo 33 dispone un finanziamento straordinario in favore dell’Agenzia industrie difesa.

Gli articoli da 34 a 36 recano varie norme nel settore dei trasporti e  in materia di formazione iniziale del personale impiegato sulle navi.

L’articolo 36-bis – inserito dal Senato – reca una norma interpretativa in materia di orario di lavoro nel settore del trasporto a fune.

L’articolo 37 modifica la disciplina dei contratti di prestazione occasionale. Le novelle concernono, in primo luogo, le fattispecie di utilizzo di tali prestazioni nei settori dei congressi, delle fiere, degli eventi. Altre novelle – inserite dal Senato – integrano la disciplina delle modalità di acquisto e di utilizzo del “Libretto Famiglia“, previsto per le prestazioni occasionali rese in alcuni ambiti.

L’articolo 38 reca disposizioni relative al trattamento giuridico ed economico degli ex lettori di lingua straniera.

L’articolo 39, per il periodo 1° luglio 2023-31 dicembre 2023, incrementa di quattro punti percentuali la misura della riduzione temporanea, già prevista per il 2023, dei contributi previdenziali dovuti dai lavoratori dipendenti, pubblici e privati, rientranti in determinate fasce di retribuzione imponibile.

L’articolo 39-bis, inserito dal Senato, riconosce, al fine di garantire a stabilità occupazionale e di sopperire alla eccezionale mancanza di offerta di lavoro nel settore turistico, ricettivo e termale in via transitoria, ovvero dal 1° giugno al 21 settembre, un trattamento integrativo riconosciuto dal sostituto d’imposta.

L’articolo 40 prevede, limitatamente al periodo d’imposta 2023 e in deroga a quanto previsto dall’articolo 51, comma 3, del Testo unico delle imposte sui redditi, a determinate condizioni, una disciplina più favorevole in materia di esclusione dal computo del reddito imponibile del lavoratore dipendente per i beni ceduti e i servizi prestati al lavoratore medesimo (fringe benefit). Tale regime transitorio più favorevole è riconosciuto ai lavoratori dipendenti con figli fiscalmente a carico.

L’articolo 41 incrementa il Fondo per la riduzione della pressione fiscale nella misura di 4.064 milioni di euro per il 2024.

L’articolo 42 istituisce un fondo, con una dotazione pari a 60 milioni di euro per il 2023, per le attività socio-educative in favore dei minori; il fondo è destinato al finanziamento di iniziative dei Comuni, intese al potenziamento dei centri estivi, dei servizi socio-educativi territoriali e dei centri svolgenti attività educative e ricreative. Dal Senato, è stata poi inserita una proroga fino al 31 dicembre 2023 di alcune disposizioni in materia di lavoro agile (smart working), per il settore del lavoro privato, relative in particolare a genitori con figli di età inferiore a quattordici anni e a soggetti fragili.

L’articolo 43 dispone che anche i gettoni di presenza, erogati dalle amministrazioni inserite nel conto economico consolidato dell’apposito elenco ISTAT, siano considerati nel calcolo del reddito assoggettato al limite massimo retributivo per i lavoratori pubblici. Introduce alcuni obiettivi da perseguire in materia di politica di remunerazione, da parte del Ministero dell’economia e delle finanze, nell’esercizio dei suoi diritti di azionista di società.

L’articolo 44 concerne la quantificazione e la copertura degli oneri di cui al decreto-legge in esame e reca alcune clausole contabili, rimodula la misura dell’aliquota dell’imposta sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio delle imprese assicurative, ed infine, incrementa il Fondo rotativo del Mediocredito centrale per il sostegno all’internazionalizzazione delle imprese nella misura di 545 milioni di euro per il 2023.
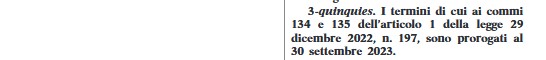

Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

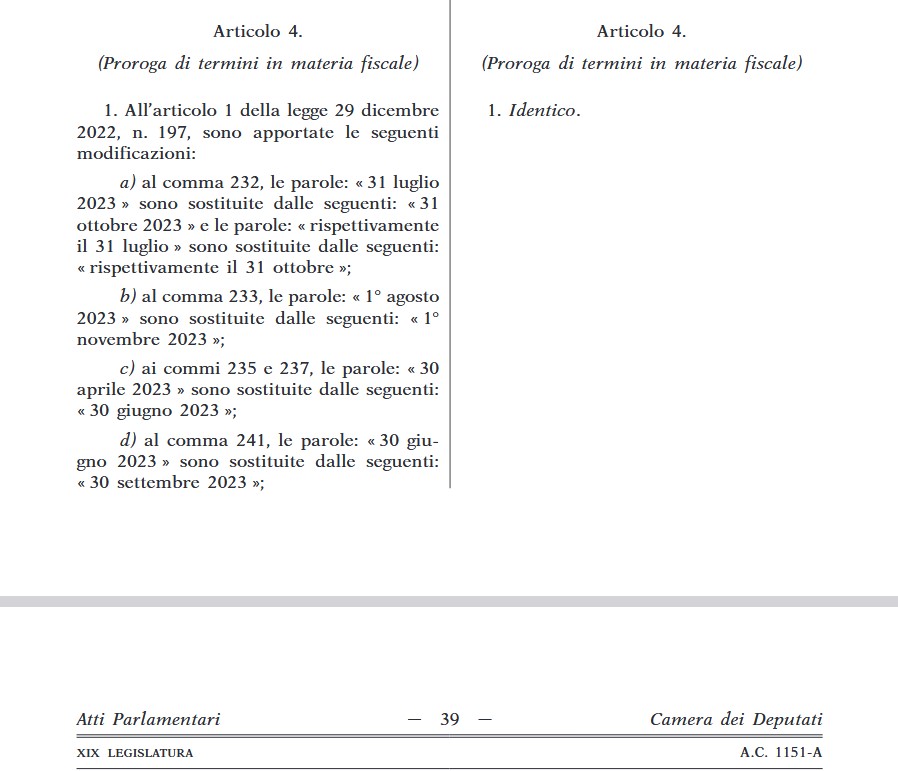
In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


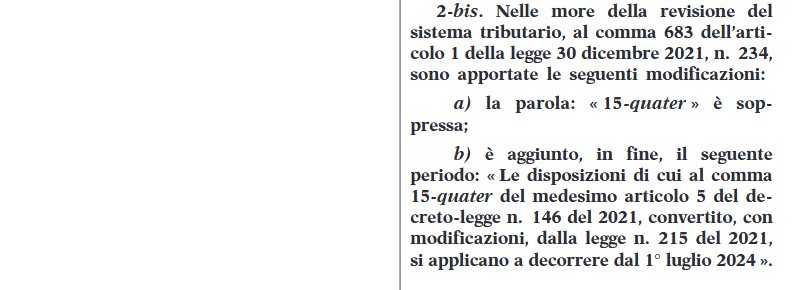
Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Attività per la promozione della compliance. L’Agenzia delle entrate aggiorna il software per il calcolo delle sanzioni e degli interessi (versione 1.1.0)

Rilasciato il software “Compliance“ (Versione 1.1.0 del 20/06/2023) che consente il calcolo delle sanzioni e degli interessi per regolarizzare, attraverso il ravvedimento, errori (che hanno determinato una maggior imposta dovuta o un minor credito utilizzato ai fini IRPEF, addizionale regionale, addizionale comunale e contributo straordinario di solidarietà) risultanti nelle dichiarazioni dei contribuenti che hanno ricevuto una comunicazione di promozione della compliance relativa agli anni d’imposta  2017, 2018, 2019 e 2020 con compilazione automatica del Modello F24 utile al perfezionamento del versamento.

Si precisa che tale software non consente, invece, il calcolo delle sanzioni dovute e degli interessi qualora dalle comunicazioni di promozione della compliance risulti una maggior imposta dovuta o un minor credito utilizzato ai fini IVA e IRAP.

Il software è predisposto per il calcolo del ravvedimento operoso ai sensi dell’art. 13 del decreto legislativo 472/97 e non tiene conto delle agevolazioni del cd ravvedimento speciale di cui all’articolo 1, commi da 174 a 178 della Legge 29 dicembre 2022, n. 197.


Motivi dell’aggiornamento:

Versione 1.1.0 del 20/06/2023

Aggiornamento Lista degli anni disponibili
Adeguamento dei Codici Tributo utilizzati con quanto previsto dalla normativa in vigore


Per saperne di più in merito alla possibilità di regolarizzare gli errori segnalati ai contribuenti con le lettere di compliance, vedi la sezione del sito dell’Agenzia delle entrate riservato alle “Attività per la promozione della compliance per i cittadini”.


Le circolari-vademecum 2023 (p.i. 2022) sulle spese detraibili/deducibili e crediti d’imposta

Pubblicate le circolari vademecum dell’Agenzia delle entrate con la raccolta dei principali documenti di prassi relativi a detrazioni e deduzioni, crediti d’imposta e visto di conformità.

Le circolari (nn. 14/E e 15/E del 19 giugno 2023), contengono le linee guida per contribuenti, Caf e professionisti abilitati relative alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022.

Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 14 del 19 giugno 2023 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima

La circolare n. 14 del 19 giugno 2023 costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti ritenute, oneri detraibili ed erogazioni liberali, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

In particolare, sono trattate le disposizioni sul visto di conformità, sui redditi e sulle ritenute certificati dai sostituti d’imposta e sugli oneri e spese per i quali spetta una detrazione dall’imposta lorda contenuti nel Quadro E – “Oneri e spese” – sezione I del modello di dichiarazione dei redditi 730/2023.

La circolare, che fa seguito alle precedenti edizioni pubblicate (vedi riquadro pubblicato a fondo pagina), tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2022.

Al fine di consentirne una più agevole consultazione, viene confermata l’esposizione argomentativa per paragrafi che segue l’ordine dei quadri relativi al modello 730/2023 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse (come dimostra anche l’indice della circolare, che contiene espressamente il rigo di riferimento del modello dichiarativo). Peraltro i singoli paragrafi sono strutturati in modo autonomo e indipendente, al fine di consentire ai contribuenti, ai CAF e ai professionisti di selezionare le questioni di interesse, senza dover consultare l’intero documento. Si è ritenuta, infatti, preminente l’esigenza di semplificare e velocizzare la consultazione dei paragrafi, di per sé sufficienti per l’approfondimento di singole questioni, vista la varietà degli argomenti trattati. Tale modalità di consultazione potrebbe risultare utile anche ai singoli contribuenti per risolvere dubbi interpretativi in relazione a specifiche casistiche.

La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificamente indicata nella circolare. Rimane fermo il potere di controllo dell’Agenzia nei confronti del contribuente in merito alla verifica della sussistenza dei requisiti soggettivi per fruire delle diverse agevolazioni fiscali, nonché il controllo sulle dichiarazioni sostitutive presentate dal contribuente ai sensi degli artt. 46 e 47 del D.P.R. 28 dicembre 2000, n. 445, con le modalità di cui all’art. 38 del medesimo decreto. A tal fine è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato D.P.R. n. 445 del 2000.


Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 15 del 19 giugno 2023, con oggetto: Raccolta dei principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022 – Parte seconda

La circolare rappresenta il seguito della circolare n. 14/E del 2023 e costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le deduzioni, le erogazioni liberali, le altre detrazioni e i crediti d’imposta contenuti nel Quadro E – “Oneri e spese” – sezione II, sezione III C, sezione V e sezione VI, nel Quadro F – “Acconti, ritenute, eccedenze ed altri” e nel Quadro G – “Crediti d’imposta” del modello di dichiarazione dei redditi 730/2023, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 24 E del 7 luglio 2022 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima – Circolare dell’Agenzia delle Entrate n. 28 del 25 luglio 2022, con oggetto: Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus – Obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria – Raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022 – Parte seconda


Autotrasportatori, deduzione forfetaria 2023. Indicazioni per compilare i nei quadri RF e RG dei modelli REDDITI 2023 PF e SP

Con un comunicato stampa di oggi, il Ministero dell’Economia e delle Finanze (di seguito riportato) ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2022.

Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2023 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI.

I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e alla deduzione per i trasporti oltre tale ambito.

(Così, comunicato stampa Agenzia delle entrate del 16 giugno 2023)


Mef, agevolazioni fiscali per autotrasportatori. Definiti importi per deduzione forfetaria 2023

Il Ministero dell’economia e delle finanze comunica che d’intesa con il Ministero delle infrastrutture e dei trasporti sono state definite, sulla base delle risorse disponibili, le agevolazioni fiscali per il 2023 in favore degli autotrasportatori relative alle deduzioni forfetarie per spese non documentate, come previsto dall’articolo 66, comma 5, primo periodo, del TUIR.

Per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate per il periodo d’imposta 2022 nella misura di 48,00 euro. La deduzione spetta una sola volta per ogni giorno di effettuazione di trasporti, indipendentemente dal numero dei viaggi.

L’agevolazione fiscale si ottiene anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale. (Così, comunicato stampa n. 103 del Mef del 16 giugno 2023)


Trattamento fiscale delle cripto-attività. Al via la consultazione della bozza di circolare (fino al 30 giugno)

È da oggi disponibile in consultazione, sul sito dell’Agenzia delle Entrate, la bozza di circolare con i chiarimenti sulla disciplina di tassazione delle cripto-attività, in seguito alle modifiche introdotte dall’ultima legge di Bilancio.

In particolare, nel documento viene illustrato il quadro normativo di riferimento in ambito europeo, il regime fiscale vigente prima delle novità apportate dalla Legge n. 197/2022 (commi da 126 a 147) e le nuove regole applicabili dal 1° gennaio 2023 con riguardo alle plusvalenze e altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività.


Come si inviano i contributi


Scopo della consultazione pubblica è permettere all’Agenzia delle Entrate di valutare i contributi trasmessi ed eventualmente recepirli nella versione definitiva della circolare.

Le osservazioni vanno inviate entro il 30 giugno 2023 all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it, secondo lo schema: tematica; paragrafo della circolare; osservazione; contributo; finalità. Al termine della consultazione, l’Agenzia pubblicherà i commenti ricevuti, fatta eccezione per quelli contenenti una espressa richiesta di non divulgazione.

(Così, comunicato stampa Agenzia delle entrate del 15 giugno 2023)


Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)


Di nuovo online il sito internet “SentenzeWeb” della Corte di cassazione

È tornato operativo il sito internet (https://www.italgiure.giustizia.it/sncass/) che consente la ricerca libera tra le sentenze civili e penali della Corte di cassazione.


Offerta Benvenuto 2026


Imposta sostitutiva sulle su cripto-attività: in arrivo proroga al 30 settembre del versamento

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà di tre mesi, dal 30 giugno al 30 settembre 2023, i termini per il versamento dell’imposta sostitutiva delle cripto-attività, il cui regime fiscale è stato ridefinito in legge di bilancio. (Così, comunicato Stampa Mef n. 96 del 13 giugno 2023)


Superbonus 2023: i chiarimenti dell’Agenzia delle entrate alla luce le modifiche del Decreto Cessioni (D.L. n. 11/2023)

Con la circolare n. 13/E di oggi l’Agenzia delle Entrate spiega le ultime modifiche normative (Decreto “Aiuti-quater”, legge di Bilancio 2023 e Decreto “Cessioni”) che hanno interessato l’agevolazione fiscale. Tra le principali novità, la proroga dal 31 marzo al 30 settembre 2023 del termine per fruire del Superbonus per gli interventi realizzati sulle unità unifamiliari, a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30% dell’intervento complessivo.

Il documento di prassi contiene inoltre chiarimenti sulla possibilità di ripartire la detrazione in 10 anni, anziché in 4, per le spese sostenute nel 2022. Spazio, infine, allo sconto fiscale per gli impianti fotovoltaici che la legge di Bilancio 2023 ha esteso alle Onlus, alle Organizzazioni di volontariato (Odv) e alle Associazioni di promozione sociale (Aps): il beneficio vale anche per l’installazione di sistemi di accumulo integrati negli impianti.


Proroga al 30 settembre per le unifamiliari


Il Decreto Cessioni (D.L. n. 11/2023) ha previsto la proroga dal 31 marzo al 30 settembre 2023 del termine per fruire del Superbonus per gli interventi realizzati sulle unità unifamiliari, a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30% dell’intervento complessivo (nel cui computo possono essere anche compresi i lavori non rientranti nel Superbonus). Per le spese sostenute dopo questa data, invece, indipendentemente dalla data di effettuazione degli interventi, è possibile avvalersi dell’Ecobonus per gli interventi di efficienza energetica, del Sismabonus per gli interventi antisismici o del Bonus casa per i lavori di recupero del patrimonio edilizio.


Le rate per le spese del 2022 passano da 4 a 10

Il documento di prassi ricorda che, sempre in base a quanto previsto dal D.L. n. 11/2023, i contribuenti possono ripartire in 10 anni (anziché in 4) le detrazioni derivanti dalle spese sostenute nel 2022 per interventi edilizi rientranti nel Superbonus. Questa nuova possibilità, che punta ad agevolare la fruizione della detrazione da parte dei contribuenti, decorre a partire dal periodo di imposta 2023.


Fotovoltaico e sistemi di accumulo, nuovi chiarimenti

Come stabilito dalla legge di Bilancio 2023, il Superbonus al 110% per l’installazione di impianti fotovoltaici può essere fruito anche dalle Onlus, le Organizzazioni di volontariato (Odv) e le associazioni di promozione sociale (Aps). In questo caso, gli impianti solari fotovoltaici vanno installati in aree o strutture non pertinenziali, che possono essere di proprietà di terzi, diverse dagli immobili dove vengono realizzati gli interventi trainanti rientranti nel Superbonus, a condizione che questi ultimi siano situati all’interno di centri storici soggetti ai vincoli. L’Agenzia chiarisce che questa agevolazione vale anche per l’installazione, contestuale o successiva, di sistemi di accumulo integrati negli impianti agevolati. (Così, comunicato stampa dell’Agenzia delle entrate del 13 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 13 del 13 giugno 2023, con oggetto: SUPERBONUS – Modifiche alla disciplina di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 – D.L. 18/11/2022, n. 176, conv., con mod., dalla L. 13/01/2023, n. 6 – L. 29/12/ 2022, n. 197 (Legge di bilancio 2023) – D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38 – Art. 119 del DL 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77


SOMMARIO – Finanza & Fisco n. 24 del 2023


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


I principali mezzi di prova nel processo tributario, in particolare dopo la riforma portata dalla L. n. 130/2022: spunti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza

Corte Suprema di Cassazione:

  • Sezione I Civile


Impugnazione di delibere assembleari delle società di capitali


Il socio che impugna la delibera di approvazione di un bilancio non deve impugnare anche tutti quelli successivamente approvati nel corso del giudizio, fino alla pronuncia che lo definisce

Corte Suprema di Cassazione – Sezione I Civile – Ordinanza n. 14338 del 24 maggio 2023: «SOCIETÀ DI CAPITALI -BILANCIO – Impugnazione di delibera di approvazione del bilancio di società – Dalla sentenza che dichiara la nullità e non già dalle ulteriori impugnazioni eventualmente proposte dal socio che sorge l’obbligo degli amministratori di correggere non solo il bilancio per il quale era stata dichiarata l’invalidità della delibera, ma anche di quelli seguenti»


Breve rassegna di recente giurisprudenza della Suprema Corte di Cassazione in materia delibere assembleari delle società di capitali


  • Sezioni tributarie


Avviso di accertamento – Distinzione tra prova e motivazione


Mancata allegazione del PVC rilevante per il giudizio di fondatezza dell’accertamento: inutilizzabilità dei poteri istruttori del Giudice Tributario e distinguo tra onere di motivazione e onere della prova

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 6325 del 2 marzo 2023: «ATTO IMPOSITIVO – Processo verbale di constatazione (PVC) – Mancata allegazione – Mero richiamo – Differenze – Rilevanza – Effetti sulla motivazione e sulla prova dell’accertamento – Accertamento basato su PVC noto al contribuente – Motivazione – Sussistenza – Produzione integrale in giudizio – Necessità – Distinzione tra prova e motivazione – Diversa funzione – Conseguenze -L’esistenza di una sufficiente motivazione dell’atto impositivo (nella specie, motivazione per relationem ad un PVC), non implica che la difesa erariale abbia adeguatamente fornito la prova della pretesa impositiva • CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Istruzione del processo – Poteri istruttori officiosi ex art. 7 del D.Lgs. 31/12/1992, n. 546 – Acquisizione officiosa disposta dal giudice tributario agente in funzione suppletiva – Portata e limiti – Fattispecie – PVC rilevante per il giudizio di fondatezza dell’atto impositivo -Impossibilità del giudice tributario ad esercitare il potere di acquisizione d’ufficio di un processo verbale di constatazione richiamato nell’avviso di accertamento»


Prassi

Agenzia delle Entrate


 ISA (Indici sintetici di affidabilità fiscale)


ISA 2023. I chiarimenti relativi all’applicazione degli indici per il periodo d’imposta 2022

Circolare dell’Agenzia delle Entrate n. 12 E del 1° giugno 2023: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per il p.i. 2022 – Correttivi 2022 – Interventi straordinari sugli ISA in vigore per il p.i. 2022 – Novità della modulistica 2023 – Dati precalcolati ISA 2023 – “Il tuo Isa 2023” – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 24, DL del 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 (cd. D.L. Semplificazioni) – D.M. 08/02/2023 – D.M. 28/04/2023 – Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27650/2023 – Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2023, prot. n. 140005/2023»


Consiglio Nazionale del Notariato


Enti non profit


Il passaggio da associazione non riconosciuta ad associazione riconosciuta e viceversa

Studio n. 9-2023/CTS del Consiglio Nazionale del Notariato – Approvato dalla Commissione Terzo Settore il 3 marzo 2023


Legislazione

Provvedimenti dell’Agenzia delle entrate


Agevolazione per gli investimenti nelle aree svantaggiate


Comunicazione per la fruizione del Bonus Sud, per le Zone economiche speciali (Zes) e logistiche semplificate (Zls). Al via dall’8 giugno per le spese 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2023, prot. n. 188347/2023: «Approvazione del nuovo modello di comunicazione per la fruizione dei crediti d’imposta per gli investimenti nel Mezzogiorno, di cui all’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, nelle Zone Economiche Speciali (ZES), di cui all’articolo 5 del decreto- legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, e nelle Zone Logistiche Semplificate (ZLS), di cui all’articolo 1, commi da 61 a 65-bis, della legge 27 dicembre 2017, n. 205, e definizione delle modalità e dei termini di presentazione. Modifica dei termini di presentazione del modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato, da ultimo, con il provvedimento del Direttore dell’Agenzia delle entrate del 30 giugno 2022»


Vedi anche: Al via la presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Zone Economiche Speciali (ZES) e nelle Zone Logistiche Semplificate (ZLS)


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Artigiani, commercianti e Gestione Separata. Le “ulteriori” istruzioni per la compilazione del Quadro RR del modello “Redditi 2023-PF”

Con circolare del 7 giugno 2023, n. 52, l’Inps fornisce le “ulteriori” per la compilazione del Quadro RR del modello “Redditi 2023-PF”, relativo al periodo d’imposta 2022, per gli iscritti alle gestioni degli artigiani e dei commercianti e per i lavoratori autonomi iscritti alla Gestione Separata. La circolare fornisce le indicazioni sull’ammontare del reddito da assoggettare ai contributi previdenziali, sui termini e le modalità di versamento, rateizzazione e compensazione delle somme versate in misura eccedente rispetto al dovuto.

Link al testo della circolare INPS n. 52 del 7 giugno 2023, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Decreto Alluvioni. I termini tributari sospesi a sostegno di imprese e autonomi

Nella Gazzetta Ufficiale, Serie Generale, n. 127 del 1° giugno 2023 è stato pubblicato il c.d. Decreto “Alluvioni”, che introduce le prime misure per far fronte ai danni derivati dall’alluvione in talune zone dell’Emilia Romagna, delle Marche e della Toscana. Il decreto-legge è entrato in vigore il 2 giugno 2023.


Le relazioni (illustrativa e tecnica) del decreto legge del 1° giugno 2023, n. 61

Link al testo delle relazioni (illustrativa e tecnica) del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023» – Atto Camera n. 1194

Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023


Tra le misure fiscali contenute nel decreto-legge 1° giugno 2023, n. 61, assumono particolare rilevanza quelle che sospendono i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali verificatisi a partire dal 1° maggio 2023.

Di seguito, una sintesi delle misure contenute nel D.L. che assumono particolare rilievo:


Sospensione dei termini in materia di adempimenti e versamenti tributari e contributivi
Articolo 1


L’articolo 1, del decreto-legge 1° giugno 2023, n. 61, pubblicato nella Gazzetta Ufficiale n. 127 del 1 giugno 2023, recante «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023», intende sospendere i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali del maggio 2023.

Il comma 1 chiarisce l’ambito applicativo della disposizione, la quale operana nei confronti dei soggetti che, alla data del 1° maggio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame.

Il comma 2, nei confronti dei predetti soggetti, sospende i termini dei versamenti tributari in scadenza nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023. Nel medesimo periodo (1° maggio-31 agosto 2023) sono sospesi i termini relativi agli adempimenti e ai versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Ai sensi del comma 3 la sospensione opera con riferimento ai termini relativi ai versamenti delle ritenute alla fonte di cui agli artt. 23 e 24 del D.P.R 29 settembre 1973, n. 600, e delle trattenute relative alle addizionali regionale e comunale all’IRPEF che i predetti soggetti operano in qualità di sostituti d’imposta.

Il comma 4 sospende dal 1° maggio al 31 agosto 2023 anche i versamenti, tributari e non, derivanti dalle cartelle di pagamento emesse dagli agenti della riscossione, dagli atti di accertamento esecutivo in materia tributaria e previdenziale previsti dagli artt. 29 e 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, dagli atti di accertamento esecutivo doganale di cui all’articolo 9, commi da 3-bis a 3-sexies, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44 nonché dalle ingiunzioni fiscali di cui al regio decreto 14 aprile 1910, n. 639 emesse dagli enti territoriali o dai soggetti affidatari delle entrate degli enti territoriali di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446, nonché dagli atti di accertamento esecutivo degli enti territoriali di cui all’articolo 1, comma 792, della legge 27 dicembre 2019, n. 160.

Ai sensi del comma 5, per i casi disciplinati dai commi precedenti (da 2 a 4) non si provvede al rimborso di quanto già versato.

Il comma 6 sospende, per il medesimo periodo (1° maggio-31 agosto 2023), nei confronti dei soggetti con residenza, sede legale o sede operativa nei territori colpiti dall’alluvione:

  • i termini degli adempimenti tributari;
  • i termini degli adempimenti, relativi ai rapporti di lavoro, verso le amministrazioni pubbliche previsti a carico di datori di lavoro, di professionisti, di consulenti e centri di assistenza fiscale che abbiano sede o operino nei territori coinvolti dagli eventi alluvionali inclusi nell’allegato 1 al decreto-legge in esame, anche per conto di aziende e clienti non operanti nei predetti territori. Di conseguenza nel periodo di sospensione non trovano applicazione le disposizioni sanzionatorie connesse a tali obblighi.

Ai sensi del comma 7, i versamenti sospesi ai sensi dei commi 2 (versamenti tributari) e 3 (ritenute e trattenute) sono effettuati, senza applicazione di sanzioni e interessi, in unica soluzione entro il 20 novembre 2023.

Con riferimento invece agli atti esecutivi, ovvero alle cartelle di pagamento, agli avvisi di accertamento esecutivo tributario emessi dall’Agenzia delle entrate, agli accertamenti esecutivi doganali non ancora affidati all’agente della riscossione, nonché avvisi di addebito INPS con valore di titolo esecutivo, sospesi ai sensi del comma 2, i termini riprendono a decorrere allo scadere del periodo di sospensione, ovvero dal 1° settembre 2023. Anche i termini di versamento relativi a somme contenute nelle ingiunzioni fiscali emesse dagli enti territoriali e agli atti di accertamento esecutivo dai medesimi emessi, se non ancora affidati, nonché agli altri atti emessi dagli enti impositori, sospesi per effetto del comma 2, riprendono a decorrere allo scadere del periodo di sospensione.

Gli adempimenti diversi dai versamenti, non eseguiti per effetto delle sospensioni, sono effettuati entro il 20 novembre 2023.

Ai sensi del comma 8 si applica, anche in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), che vieta la proroga dei termini di prescrizione e di decadenza per gli accertamenti di imposta, la speciale disciplina della sospensione dei termini per eventi eccezionali recata dall’articolo 12, commi 1 e 3, del D.Lgs. 24 settembre 2015, n. 159. Tale disciplina si intende applicabile anche agli atti emessi dagli enti territoriali e dai soggetti affidatari della riscossione di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446.


Il richiamato articolo 12 del D.Lgs. 24 settembre 2015, n. 159, al comma 1 prevede che le disposizioni in materia di sospensione dei termini di versamento dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria contro gli infortuni e le malattie professionali, a favore dei soggetti interessati da eventi eccezionali, comportino altresì, per un corrispondente periodo di tempo, relativamente alle stesse entrate, la sospensione dei termini previsti per gli adempimenti anche processuali, nonché la sospensione dei termini di prescrizione e decadenza in materia di liquidazione, controllo, accertamento, contenzioso e riscossione a favore degli enti impositori, degli enti previdenziali e assistenziali e degli agenti della riscossione, in deroga alle citate disposizioni dello Statuto del contribuente. Il comma 1 prevede che, salvo diverse disposizioni, i versamenti sospesi sono effettuati entro il mese successivo al termine del periodo di sospensione. Il successivo comma 3 dispone che nel periodo di sospensione l’Agente della riscossione non proceda alla notifica delle cartelle di pagamento.


Il comma 9 stabilisce che le disposizioni in materia di sospensione dei versamenti – più precisamente, le norme contenute nei commi da 1 a 8 – si applicano anche ai versamenti e agli adempimenti previsti per l’adesione agli istituti di definizione agevolata della cosiddetta «tregua fiscale» disciplinati dalla legge di bilancio 2023 (legge n. 197 del 2022), che scadono nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023.

Si tratta, in particolare dei seguenti istituti:
  • la definizione agevolata degli avvisi bonari (somme dovute a seguito di controllo automatizzato), di cui all’articolo 1, commi da 153 a 158 della legge di bilancio 2023;
  • la regolarizzazione delle irregolarità formali, il cd. ravvedimento speciale, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la definizione agevolata e la conciliazione agevolata delle controversie, la rinuncia agevolata dei giudizi tributari pendenti in Cassazione, la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale, dello stralcio dei debiti fino a mille euro affidati all’agente della riscossione, cioè gli istituti disciplinati dai commi da166 a 226 della medesima legge 29 dicembre 2022, n. 197.

In relazione alla definizione agevolata dei carichi affidati all’agente della riscossione (cosiddetta «Rottamazione-quater»), per i soggetti di cui al comma 1, i termini e le scadenze previsti dall’articolo 1, commi 232, 233, 235, 237, 241, 243, lettera a), e 250, della legge 29 dicembre 2022, n. 197, sono prorogati di tre mesi.


Pagamento cartelle, avvisi di addebito e accertamento

Sospensione dei termini relativi a versamenti tributari e non tributari derivanti dalle cartelle di pagamento emesse dagli Agenti della riscossione, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza nel periodo compreso tra il 1° maggio e il 31 agosto 2023.

Sono altresì sospesi i versamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio, oppure riferite alle somme dovute a titolo di Definizione agevolata di cui agli artt. 3 e 5 del DL n. 119/2018 (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”).

I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023.


Notifica cartelle e procedure di riscossione

Sospensione fino al 31 agosto 2023 delle attività di notifica delle cartelle di pagamento e delle procedure di riscossione.


Definizione agevolata (“Rottamazione-quater”)

Per i soggetti con la residenza, la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame i termini e le scadenze della Definizione agevolata (“Rottamazione-quater” prevista dalla Legge n. 197/2022 e s.m.i), sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023.

Infine, sono differiti di 3 mesi sia il termine entro il quale Agenzia delle entrate-Riscossione comunicherà le somme dovute (entro il 31 dicembre 2023) per il perfezionamento della Definizione agevolata, sia le successive scadenze per il relativo pagamento.


Il comma 10 proroga alle spese sostenute fino al 31 dicembre 2023 il cd. superbonus, la detrazione del 110 per cento di cui all’articolo 119, comma 8-bis, secondo periodo, (edifici unifamiliari e le unità immobiliari funzionalmente indipendenti) del decreto-legge n. 34 del 2020 con riferimento agli interventi edilizi effettuati su unità immobiliari ubicate nei Comuni colpiti dall’alluvione.

Il comma 11 dispone, a favore dei comuni elencati nell’allegato al decreto e delle province degli stessi comuni, la sospensione di un anno del pagamento delle rate in scadenza nell’esercizio 2023 dei mutui contratti con la Cassa depositi e prestiti e trasferiti al Ministero dell’economia e delle finanze.

La sospensione riguarda le rate non ancora pagate alla data di entrata in vigore del decreto-legge in esame. Si prevede inoltre che il pagamento, senza applicazione di sanzioni e interessi, è differito all’anno immediatamente successivo alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.

Il comma 12 prevede che, nei territori individuati nell’allegato 1 al decreto-legge in esame, l’ARERA, con propri provvedimenti, disciplini le modalità per la sospensione temporanea, per un periodo fino a sei mesi dal 1° maggio 2023, dei termini di pagamento delle fatture emesse o da emettere ovvero degli avvisi di pagamento con scadenza nel predetto periodo, nonché dei termini di pagamento delle rate con scadenza nel medesimo periodo o degli importi sospesi e non pagati, relativi a: energia elettrica, gas (inclusi i gas diversi dal gas naturale distribuiti tramite reti canalizzate), acqua, rifiuti urbani. Con i medesimi provvedimenti, l’ARERA disciplina anche le misure di integrazione finanziaria a favore delle imprese distributrici di energia elettrica e gas, esercenti la vendita, delle imprese fornitrici di gas diversi dal naturale, dei gestori del servizio idrico integrato e degli esercenti il servizio integrato di gestione dei rifiuti urbani, così da garantire l’equilibrio economico e finanziario delle gestioni coinvolte dagli eventi alluvionali.


Misure urgenti in materia di giustizia amministrativa, contabile, militare e tributaria
Articolo 3


L’articolo 3 del decreto-legge 1° giugno 2023, n. 61 al fine di assicurare ai soggetti interessati i diritti di difesa e tutte le garanzie procedurali previste dall’ordinamento, dispone il rinvio, su istanza della parte o del difensore, delle udienze fissate tra il 1° maggio 2023 e il 31 luglio 2023 e la sospensione nel medesimo periodo – dunque dal 1° maggio 2023 al 31 luglio 2023 – dei termini processuali per il compimento di qualsiasi atto (ivi compresi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni nonché per la proposizione di ricorsi amministrativi) dei giudizi amministrativi, contabili, militari e tributari in cui una delle parti abbia la residenza, sia domiciliata o abbia la sede nei territori indicati nell’allegato 1 al decreto-legge in esame ovvero uno dei difensori abbia la residenza o lo studio legale nei territori indicati nell’allegato 1 al decreto-legge in esame, a condizione che la relativa nomina sia anteriore al 1° maggio 2023. Ove il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, l’udienza o l’attività da cui decorre il termine è differita in modo da consentirne il rispetto.

Più nel dettaglio il comma 1 prevede la sospensione fino al 31 luglio 2023 dei termini – inclusi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni e per la proposizione di ricorsi amministrativi – per il compimento di atti nei giudizi amministrativi, contabili, militari e tributari in cui:

  • una delle parti al 1° magio 2023 era residente o domiciliata o aveva sede nei comuni alluvionati (indicati nel citato allegato 1);
  • uno dei difensori ha la residenza o lo studio legale nei suddetti comuni, a condizione che la nomina sia anteriore al 1° maggio 2023.

Nel caso in cui il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, si dispone il differimento dell’udienza o dell’attività da cui decorre il termine in modo da consentirne il rispetto.

Il comma 2 prevede il rinvio – su istanza di parte (su istanza proposta in qualsiasi forma dalla parte o dal difensore) – a data successiva al 31 luglio 2023, delle udienze fissate nel periodo compreso tra il 1° maggio 2023 e il 31 luglio 2023, con riguardo ai suddetti processi amministrativi e davanti alle altre giurisdizioni speciali.

La disposizione fa salve quelle che si siano regolarmente tenute alla presenza di tutte le parti.


Sospensione di termini in favore delle imprese
Articolo 11

 L’articolo 11 del decreto-legge 1° giugno 2023, n. 61 prevede che per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame sono sospesi dal 1° maggio 2023 sino al 30 giugno 2023, senza applicazione di sanzioni e interessi:

a) i versamenti riferiti al diritto annuale dovuto alla camera di commercio;
b) gli adempimenti contabili e societari in scadenza entro il 30 giugno;
c) il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere.

In particolare, il comma 1 dispone la sospensione dal 1° maggio 2023 al 30 giugno 2023, senza applicazione di sanzioni e interessi, per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’allegato 1, dei termini relativi a:

  • i versamenti riferiti al diritto annuale di cui all’articolo 18 della legge n. 580 del 1993 dovuto ad ogni singola camera di commercio da parte di ogni impresa iscritta o annotata nei registri delle imprese;
  • gli adempimenti contabili e societari in scadenza entro il 30 giugno 202
  • il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, nonché dagli intermediari finanziari iscritti nell’albo di cui all’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385 del 1993. Analoga sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici. La sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale.

Ai sensi del comma 2, gli eventi alluvionali che hanno colpito le imprese di cui al comma 1 sono da considerarsi causa di forza maggiore ai sensi dell’articolo 1218 del codice civile, anche ai fini dell’applicazione della normativa bancaria e delle segnalazioni delle banche alla Centrale dei rischi.

Il comma 3 sospende, a decorrere dal 1° maggio 2023 e fino al 31 luglio 2023, per le società e le imprese aventi sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame, tutti i termini per gli adempimenti amministrativi e il pagamento delle conseguenti sanzioni previste dalla vigente normativa in riferimento ad atti e documenti che le imprese sono tenute a presentare presso le Camere di commercio.

Il comma 4, infine, prevede che i versamenti sospesi ai sensi del comma 1, lettera a), e del comma 3 sono effettuati in unica soluzione alla ripresa del termine.


Agenzia-Riscossione, ultimi giorni per richiedere la rottamazione cartelle | D.L. Alluvione, per zone colpite da maltempo il termine slitta al 30 settembre

Ultimi giorni per richiedere la “rottamazione” delle cartelle. Le domande per aderire alla Definizione agevolata devono essere presentate esclusivamente in via telematica sul sito di Agenzia delle entrate-Riscossione entro il prossimo 30 giugno. La scadenza non riguarda le zone colpite dal maltempo a maggio dove l’adesione è posticipata al 30 settembre 2023, come previsto dal decreto Alluvione (D.L. n. 61/2023). Il provvedimento ha infatti stabilito una proroga di tre mesi dei termini riferiti alla Definizione agevolata delle cartelle (“Rottamazione-quater”) per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia-Romagna, Marche e Toscana interessati dai gravi eventi alluvionali.

Si ricorda che l’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. Per la presentazione delle domande di adesione è sempre consigliabile attivarsi in anticipo rispetto alla scadenza, per evitare il rischio di rallentamenti dei sistemi informatici dovuto all’elevato traffico degli ultimi giorni.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere “rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla legge.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. A coloro che presentano la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


D.L. Alluvione: tre mesi in più per rottamazione e atti sospesi fino al 31 agosto


Per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia Romagna, Toscana e Marche, indicati nell’Allegato 1 del decreto Alluvione, i termini e le scadenze della Definizione agevolata sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023 mentre l’invio della Comunicazione delle somme dovute per il perfezionamento della “rottamazione” sarà effettuato dall’Agenzia delle entrate-Riscossione entro il 31 dicembre 2023. Slittano di tre mesi anche le scadenze delle rate per il relativo pagamento. Oltre al differimento dei termini della Definizione agevolata, il decreto Alluvione prevede altre misure in materia di riscossione. In particolare, per i soggetti interessati dal provvedimento sono sospese fino al prossimo 31 agosto le attività di notifica delle cartelle di pagamento e delle procedure di riscossione. Restano sospesi anche i termini dei versamenti tributari e non tributari derivanti dalle cartelle di pagamento, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza tra il 1° maggio e il 31 agosto 2023. Sono inoltre sospesi i pagamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio 2023 oppure riferite alle somme dovute a titolo di Definizione agevolata (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”). I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 9 giugno 2023)


Alluvioni, dal 15 giugno 2023 le domande per la cassa integrazione emergenziale e l’indennità una tantum autonomi. Pubblicate le circolari

Dal prossimo 15 giugno 2023 sarà possibile presentare le domande all’Inps per la cassa integrazione emergenziale dei dipendenti delle zone colpite dalle recenti alluvioni nelle regioni Emilia-Romagna, Toscana e Marche. Stesso termine anche per gli autonomi e i professionisti che intendono richiedere l’indennità una tantum.

In attesa del termine iniziale per le richieste, l’Inps ha pubblicato due circolari operative n. 53 e 54 dell’8 giugno 2023, con cui si forniscono le istruzioni per la presentazione delle istanze per subordinati, lavoratori agricoli, autonomi e professionisti, anche iscritti a forme di previdenza non Inps. Sarà direttamente l’Inps ad erogare l’indennità, in modo da evitare ulteriori oneri alle imprese danneggiate.


Le misure: 


Il nuovo “ammortizzatore unico”  per lavoratori dipendenti e agricoli (circolare 53/2023)


Fra i destinatari si segnalano:

  • i lavoratori del settore privato, residenti o domiciliati in zone alluvionate e quelli operanti in aziende costrette a sospendere l’attività lavorativa per l’emergenza meteorologica;
  • I dipendenti del settore privato che risiedono o sono domiciliati in uno dei comuni alluvionati e non possono recarsi al lavoro a causa dei gravi eventi atmosferici.
  • i lavoratori agricoli, residenti, domiciliati o operanti in uno dei Comuni colpiti;
  • i lavoratori agricoli che, alla data del 1° maggio 2023, pur non avendo ancora un rapporto di lavoro attivo, risultano assunti entro e non oltre il 31 agosto 2023 e sono impossibilitati a svolgere l’attività; per questa categoria, il sostegno sarà riconoscibile a decorrere dalla data di assunzione.


La misura è incompatibile con tutti i trattamenti di integrazione salariale. I datori di lavoro che, avendo già inoltrato domanda per tali prestazioni, volessero optare per il sostegno legato all’emergenza alluvionale, potranno richiedere alla Struttura INPS territorialmente competente l’annullamento dell’originaria istanza e presentare domanda per l’accesso al nuovo sostegno.

Le domande, che dovranno essere sempre presentate sempre dai datori di lavoro anche nei casi di impossibilità a recarsi al lavoro da parte del dipendente, vanno trasmesse tramite il sistema della Comunicazione Bidirezionale, all’interno del Cassetto Previdenziale del Contribuente / Contatti, sotto la voce “CIGO – CIGS – Solidarietà”, selezionando l’apposito oggetto “Ammortizzatore Unico”.


L’indennità una tantum per i lavoratori autonomi (circolare n. 54/2023)


È prevista un’indennità una tantum pari a 500 euro per ogni periodo di sospensione dell’attività lavorativa non superiore a 15 giorni, entro un importo massimo erogabile di 3.000 euro.

Fra i beneficiari:

  • collaboratori coordinati e continuativi, dottorandi, assegnisti di ricerca e i medici in formazione specialistica;
  • i titolari di rapporti di agenzia e di rappresentanza commerciale;
  • i lavoratori autonomi e professionisti, compresi i titolari di attività di impresa.

Le domande dovranno essere presentate esclusivamente in via telematica entro il 30 settembre 2023.

Potranno essere trasmesse dal portale INPS, accedendo alla sezione “Punto d’accesso alle prestazioni non pensionistiche” e individuando, tra i sostegni e i sussidi, la voce “Indennità una tantum in favore dei lavoratori autonomi che hanno sospeso l’attività lavorativa nei Comuni indicati nell’allegato 1 del DL 61/2023, a seguito degli eventi alluvionali verificatisi a partire dal 1° maggio 2023”.

In alternativa, sarà possibile presentare domanda attraverso gli Istituti di Patronato o tramite il servizio di Contact Center multicanale, telefonando al numero verde 803.164 da rete fissa (gratuitamente) oppure al numero 06.164.164 da rete mobile (a pagamento, in base alla tariffa applicata dai diversi gestori).


Link al testo della circolare INPS n. 53 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Indicazioni per accedere alla nuova misura di sostegno al reddito – Art. 7 del D.L. 01/06/2023, n. 61

La circolare illustra i contenuti del nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 e si forniscono indicazioni per accedere alla nuova misura di sostegno al reddito. La misura prevista dall’articolo 7 del menzionato decreto-legge introduce un nuovo strumento di sostegno al reddito, sotto forma di ammortizzatore sociale “unico”, a tutela sia dei datori di lavoro – costretti a sospendere l’attività a causa degli eventi alluvionali – sia dei lavoratori dipendenti del settore privato, impossibilitati a prestare attività lavorativa, ovvero a recarsi al lavoro, in conseguenza del medesimo evento alluvionale.


Link al testo della circolare INPS n. 54 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Sostegno al reddito dei lavoratori autonomi – Indennità una tantum prevista dall’art. 8 del D.L. 01/06/2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023

La circolare fornisce istruzioni amministrative in materia di indennità una tantum prevista dall’articolo 8 del decreto-legge 1 giugno 2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023.


Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023. Il decreto-legge è in vigore dal 2 giugno 2023


Al via la presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Zone Economiche Speciali (ZES) e nelle Zone Logistiche Semplificate (ZLS)

Da oggi (08/06/2023) è possibile inviare i file contenenti le richieste di attribuzione del credito d’imposta per gli investimenti nel mezzogiorno, nelle zone economiche speciali(ZES) e nelle zone logistiche semplificate (ZLS) istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, e successive modificazioni Art. 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123 Art. 1, commi da 61 a 65-bis, della legge 27 dicembre 2017, n. 205, e successive modificazioni e la predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.

A tal proposito sul sito dell’Agenzia delle Entrate è disponibile l’applicazione che consente la compilazione del file telematico.

Inoltre, nell’ambito della piattaforma “Desktop Telematico”, sono disponibili le applicazioni “Entratel” e “File Internet“, che gestiscono la predisposizione di tale documento per la trasmissione telematica.

Vedi anche: Comunicazione per la fruizione del Bonus Sud, per le Zone economiche speciali (Zes) e logistiche semplificate (Zls). Al via dall’8 giugno per le spese 2023


Dichiarazione IMU ENC degli Enti non Commerciali. Approvato il modello da utilizzare entro il 30 giugno 2023

Pubblicato nella Gazzetta Ufficiale n. 121 del 25 maggio 2023 il Decreto 4 maggio 2023 del Ministero dell’economia e delle finanze (di seguito riportato) di approvazione del nuovo modello di dichiarazione IMU per gli enti non commerciali (IMU ENC), delle relative istruzioni per la compilazione nonché delle specifiche tecniche per la trasmissione telematica.

Il nuovo modello dovrà essere utilizzato per la trasmissione esclusivamente telematica della dichiarazione IMU ENC relativa all’anno di imposta 2022 entro il termine del prossimo 30 giugno 2023. Il nuovo modello approvato deve essere utilizzato per le dichiarazioni IMU relative agli anni d’imposta 2021 e 2022. Di conseguenza, la scadenza del 30 giugno 2023 vale sia per le dichiarazioni relative al 2022 e sia per quelle relative al 2021.

Al riguardo, si deve evidenziare che per l’anno d’imposta 2021, per effetto dell’art. 3, comma 1 del D.L. 29 dicembre 2022, n 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, il termine di presentazione della dichiarazione per gli ENC è prorogato al 30 giugno 2023. Si evidenzia che i soggetti passivi che hanno già presentato la dichiarazione per l’anno di imposta in questione utilizzando il modello precedente non devono ripresentare la dichiarazione IMU ENC se non hanno informazioni ulteriori da dichiarare, ad esempio quelle relative all’“Esenzione Quadro Temporaneo Aiuti di Stato”.


Versamento dell’IMU


Il versamento dell’imposta dovuta è effettuato in tre rate di cui le prime due, di importo pari ciascuna al 50 per cento dell’imposta complessivamente corrisposta per l’anno precedente, devono essere versate nei termini del 16 giugno e del 16 dicembre dell’anno di riferimento, e l’ultima, a conguaglio dell’imposta complessivamente dovuta, deve essere versata entro il 16 giugno dell’anno successivo a quello cui si riferisce il versamento. Gli enti non commerciali eseguono i versamenti del tributo con eventuale compensazione dei crediti, a favore del comune nei confronti del quale è scaturito il credito, risultanti dalle dichiarazioni presentate successivamente alla data di entrata in vigore della legge n. 160 del 2019. In pratica, la norma consente che la compensazione possa essere effettuata esclusivamente fra crediti e debiti relativi all’IMU dovuta al medesimo comune.


Esenzioni IMU: necessario presentare la dichiarazione


Riguardo le conseguenze dell’omissione della presentazione della dichiarazione sulla spettanza di agevolazioni IMU, nella specie esenzione totale o parziale dall’IMU, è utile ricordare la posizione dalla Corte di Cassazione espressa da ultimo dalla Sezione VI-T, Ordinanza del 21 dicembre 2022, n. 37385 (Presidente: Napolitano Lucio, Relatore: Putaturo Donati Viscido Di Nocera M.G), in base alla quale “L’omessa presentazione della dichiarazione comporta quindi la non spettanza del beneficio; il principio della decadenza da un beneficio fiscale in assenza del compimento di un onere di comunicazione espressamente previsto dalla legge è del resto un principio generale del diritto tributario (v. Cass. n. 21465 del 2020; Cass. n. 5190 del 2022), come pure lo è quello secondo cui le norme di esenzione, in quanto norme che fanno eccezione rispetto a principi generali, non sono applicabili in via analogica”.


Di seguito il testo del Decreto Ministeriale del 4 maggio 2023


Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 maggio 2023, pubblicato nella Gazzetta Ufficiale n. 121 del 25 maggio 2023

Decreto 4 maggio 2023

Approvazione del modello di dichiarazione dell’imposta municipale propria (IMU), di cui all’art. 1, commi da 738 a 783, della legge 27 dicembre 2019, n. 160, per gli enti non commerciali.

IL DIRETTORE GENERALE
DELLE FINANZE

Visto l’art. 1, comma 738 della legge 27 dicembre 2019, n. 160, il quale stabilisce tra l’altro che, a decorrere dall’anno 2020, l’imposta municipale propria (IMU) è disciplinata dalle disposizioni di cui ai commi da 739 a 783;

Visto l’art. 1, comma 759, lettera g) della legge n. 160 del 2019 il quale dispone l’esenzione dall’IMU per gli immobili posseduti e utilizzati dai soggetti di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, e destinati esclusivamente allo svolgimento con modalità non commerciali delle attività previste nella medesima lettera i) e che stabilisce che si applicano, altresì, le disposizioni di cui all’art. 91-bis del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, nonché il regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200;

Visto il successivo comma 770 del medesimo art. 1, della legge n. 160 del 2019 in base al quale gli enti di cui al comma 759, lettera g), devono presentare la dichiarazione, il cui modello è approvato con decreto del Ministero dell’economia e delle finanze, sentita l’ANCI, entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta e che la dichiarazione deve essere presentata ogni anno. Nelle more dell’entrata in vigore del nuovo decreto, i contribuenti continuano ad utilizzare il modello di dichiarazione di cui al decreto del Ministro dell’economia e delle finanze 26 giugno 2014;

Visto l’art. 91-bis, del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27 e, in particolare, il comma 3 il quale prevede che, a partire dal 1° gennaio 2013, l’esenzione di cui all’art. 7, comma 1, lettera i), del decreto legislativo n. 504 del 1992, si applica in proporzione all’utilizzazione non commerciale dell’immobile, quale risulta da apposita dichiarazione e che, con successivo decreto del Ministro dell’economia e delle finanze «sono stabilite le modalità e le procedure relative alla predetta dichiarazione, gli elementi rilevanti ai fini dell’individuazione del rapporto proporzionale, nonché i requisiti, generali e di settore, per qualificare le attività di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, come svolte con modalità non commerciali»;

Visto il decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200, con il quale è stata data attuazione al citato comma 3 dell’art. 91-bis del decreto-legge n. 1 del 2012;

Visto l’art. 9, comma 6-ter, del decreto-legge 10 ottobre 2012, n. 174, convertito, con modificazioni, dalla legge 7 dicembre 2012, n. 213, il quale prescrive che «le disposizioni di attuazione del comma 3 dell’art. 91-bis del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, come modificato dal comma 6 del presente articolo, sono quelle del regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200»;

Visto l’art. 1, comma 763 della legge n. 160 del 2019 in base al quale il versamento dell’imposta dovuta dai soggetti di cui al comma 759, lettera g), è effettuato in tre rate di cui le prime due, di importo pari ciascuna al 50 per cento dell’imposta complessivamente corrisposta per l’anno precedente, devono essere versate nei termini del 16 giugno e del 16 dicembre dell’anno di riferimento, e l’ultima, a conguaglio dell’imposta complessivamente dovuta, deve essere versata entro il 16 giugno dell’anno successivo a quello cui si riferisce il versamento, sulla base delle aliquote risultanti dal prospetto delle aliquote di cui al comma 757, pubblicato ai sensi del comma 767 nel sito internet del Dipartimento delle finanze del Ministero dell’economia e delle finanze, alla data del 28 ottobre dell’anno di riferimento. I soggetti di cui al comma 759, lettera g), eseguono i versamenti dell’imposta con eventuale compensazione dei crediti, allo stesso comune nei confronti del quale è scaturito il credito, risultanti dalle dichiarazioni presentate successivamente alla data di entrata in vigore della presente legge;

Considerato, altresì, che è necessario aggiornare il modello dichiarativo IMU, anche perché lo stesso tenga conto anche delle agevolazioni che hanno interessato l’IMU durante il periodo dell’emergenza epidemiologica di cui all’art. 1, commi da 13 a 17 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, e autorizzate, nel rispetto dei limiti e delle condizioni previsti dalle Sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni nonché con decisione del 15 ottobre 2021 nell’ambito del regime SA. 62668 (2021/N), successivamente prorogata al 30 giugno 2022 con decisione dell’11 gennaio 2022 SA.101076 (2021/N);

Visto il decreto legislativo 7 marzo 2005, n. 82, concernente il Codice dell’amministrazione digitale;

Visto il decreto legislativo 30 giugno 2003, n. 196, concernente «Codice in materia di protezione dei dati personali, recante disposizioni per l’adeguamento dell’ordinamento nazionale al regolamento (UE) n. 2016/679 del Parlamento europeo e del Consiglio, del 27 aprile 2016, relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati e che abroga la direttiva n. 95/46/CE»;

Visto il decreto legislativo 30 marzo 2001, n. 165, recante le norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche;

Sentita l’Associazione nazionale dei comuni italiani;


Emana

il seguente decreto:

Art. 1
Approvazione del modello di dichiarazione e delle relative istruzioni

1. Sono approvati il modello di dichiarazione e le relative istruzioni, allegati al presente decreto di cui ne costituiscono parte integrante, agli effetti dell’imposta municipale propria (IMU), di cui all’art. 1, commi da 738 a 783 della legge 27 dicembre 2019, n. 160 (di seguito: «Dichiarazione IMU ENC»).


Art. 2
Presentazione della dichiarazione

1. La dichiarazione telematica IMU ENC deve essere presentata dagli enti di cui al comma 759, lettera g), dell’art. 1 della legge n. 160 del 2019, vale a dire gli enti non commerciali di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, che possiedono e utilizzano gli immobili destinati esclusivamente allo svolgimento con modalità non commerciali delle attività previste nella medesima lettera i).

2. Il modello dichiarativo approvato con il presente decreto deve essere utilizzato dai soggetti di cui al comma 1 per la presentazione della dichiarazione IMU ENC relativa a tutti gli immobili di cui sono in possesso.

3. La dichiarazione telematica è effettuata seguendo le specifiche tecniche (in www.pianetafiscale.it – Area riservata agli abbonati) allegate al presente decreto, che ne formano parte integrante. Gli eventuali aggiornamenti delle specifiche tecniche saranno pubblicati sul sito internet del Dipartimento delle finanze del Ministero dell’economia e delle finanze www.finanze.gov.it


Art. 3
Termini per la presentazione della dichiarazione

1. La dichiarazione di cui all’art. 1 deve essere presentata entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta. La dichiarazione deve essere presentata ogni anno.


Art. 4
Presentazione della dichiarazione

1. La dichiarazione telematica deve essere presentata al comune sul cui territorio insistono gli immobili dichiarati. Se l’immobile insiste su territori di comuni diversi, la dichiarazione IMU ENC deve essere presentata al comune sul cui territorio insiste prevalentemente la superficie dell’immobile stesso. In caso di variazioni delle circoscrizioni territoriali dei comuni, la dichiarazione deve essere presentata al comune nell’ambito del cui territorio risultano ubicati gli immobili al 1° gennaio dell’anno cui l’imposta si riferisce.

Art. 5
Trattamento dei dati

1. La base giuridica del trattamento dei dati personali — prevista dall’art. 6, paragrafo 3, lettera b), del regolamento (UE) n. 2016/679 e dall’art. 2-ter del Codice in materia di protezione dei dati personali, di cui al decreto legislativo 30 giugno 2003, n. 196 — è individuata nell’art. 1, comma 770, della legge n. 160 del 2019.

2. Il Ministero dell’economia e delle finanze assume il ruolo di titolare del trattamento dei dati personali inseriti in dichiarazione in relazione alle fasi di acquisizione, trasmissione, conservazione e messa a disposizione della dichiarazione IMU ENC. I comuni sono titolari del trattamento dei dati personali a partire dal momento in cui hanno a disposizione la dichiarazione. Il Ministero dell’economia e delle finanze si avvale del partner tecnologico Sogei S.p.A., al quale è affidata la gestione del sistema informativo dell’Anagrafe tributaria e del sistema informativo del Ministero dell’economia e delle finanze, designato per questo Responsabile del trattamento dei dati ai sensi dell’art. 28 del regolamento (UE) n. 2016/679. Il Ministero dell’economia e delle finanze, nei casi di acquisizione di dichiarazione telematica, si avvale inoltre del servizio di autenticazione all’area riservata del sito dell’Agenzia delle entrate, per l’accesso all’applicazione ivi disponibile, e dei servizi di validazione dei codici fiscali e delle partite IVA. L’Agenzia delle entrate è, pertanto, designata Responsabile del trattamento dei dati, ai sensi dell’art. 28 del regolamento (UE) n. 2016/679 limitatamente alle fasi citate.

3. Le categorie di dati personali trattate attraverso il modello di dichiarazione sono descritte nell’informativa sul trattamento dei dati personali del modello medesimo.

4. Nel rispetto del principio di limitazione della conservazione dei dati personali (art. 5, paragrafo 1, lettera e), del regolamento (UE) n. 2016/679), il Dipartimento delle finanze conserva i dati oggetto del trattamento per il periodo strettamente necessario a consentire l’esercizio del potere di accertamento da parte dei comuni entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione deve essere presentata, secondo quanto previsto dall’art. 1, comma 161, della legge 27 dicembre 2006, n. 296.

5. Nel rispetto del principio di integrità e riservatezza dei dati personali oggetto di trattamento (art. 5, paragrafo 1, lettera f), del regolamento (UE) n. 2016/679), la trasmissione del modello di dichiarazione IMU ENC deve essere effettuata esclusivamente mediante le modalità descritte nel presente decreto.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma , 4 maggio 2023


Flat tax incrementale. L’Agenzia della entrate anticipa in bozza di circolare (in consultazione fino al 15 giugno)

È disponibile in consultazione una bozza di circolare che fornisce chiarimenti in merito al nuovo regime della c.d. tassa piatta incrementale (o flat tax incrementale), introdotto dall’articolo 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023):

I contributi vanno inviati al seguente indirizzo di posta elettronica:

dc.cn.consultazionepubblica@agenziaentrate.it

Si ricorda che la legge 29 dicembre 2022, n. 197 (c.d. legge di bilancio 2023), all’articolo 1, commi da 55 a 57, ha introdotto un regime agevolativo opzionale, c.d. “tassa piatta incrementale” o “flat tax incrementale”, limitatamente all’anno d’imposta 2023, sostitutivo dell’imposta sul reddito delle persone fisiche (IRPEF) e delle relative addizionali regionale e comunale.

Come spiega la bozza di circolare “la norma prevede l’applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale. Il calcolo viene effettuato sull’incremento di reddito dell’anno oggetto di dichiarazione (anno 2023) rispetto a quello più elevato nell’ambito del triennio precedente (anni 2020, 2021 e 2022). L’imposta sostitutiva, in particolare, deve essere calcolata su una base imponibile, comunque non superiore a 40.000 euro, pari alla differenza tra il reddito determinato nel 2023 e quello d’importo più elevato dichiarato negli anni dal 2020 al 2022, decurtata di un importo pari al 5 per cento di quest’ultimo ammontare. Si evidenzia che, a tal fine, il reddito da confrontare non è quello complessivo, ma quello relativo alle sole attività d’impresa e di lavoro autonomo.

Nel dettaglio, la base imponibile incrementale è così determinata:

  • differenza tra il reddito del 2023 e quello più alto del triennio precedente;
  • applicazione alla predetta differenza della franchigia del 5 per cento, calcolata sul reddito più alto del triennio 2020-2022.

Sul reddito così determinato, nel limite massimo di 40.000 euro, si applica la “flat tax incrementale” del 15 per cento.

L’ulteriore quota di reddito, non soggetta a imposta sostitutiva, confluisce nel reddito complessivo e si rende applicabile la tassazione progressiva ai fini IRPEF (e relative addizionali), secondo gli ordinari scaglioni di reddito.


Soggetti ammessi al del regime della “flat tax incrementale” per il solo anno 2023


Possono avvalersi, in via generale, del regime della “flat tax incrementale”, per il solo anno 2023:

  • le persone fisiche che esercitano attività d’impresa, titolari di reddito di cui all’articolo 55 del TU delle imposte sui redditi (TUIR), approvato con D.P.R. 22 dicembre 1986, n. 917, a prescindere dal regime contabile adottato, ferma restando l’esclusione prevista per i contribuenti persone fisiche che applicano, per il periodo d’imposta 2023, il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, 190. Inoltre, considerato il tenore letterale della norma, che fa riferimento alle «persone fisiche esercenti attività d’impresa», si ritiene che, ai fini dell’accesso al beneficio previsto dalla norma, non risulti sufficiente la mera titolarità di un reddito d’impresa. Si precisa che, ai fini dell’applicazione del regime della “flat tax incrementale”, la partecipazione in una società di persone o in una società di capitali rileva se detenuta dall’imprenditore individuale nell’ambito dell’attività d’impresa. A tal fine, occorre che la partecipazione risulti indicata tra le attività relative all’impresa nell’inventario redatto ai sensi dell’articolo 2217 del c.c.; nel caso in cui non sussista l’obbligo di tenuta del libro degli inventari, al fine di stabilire che detta partecipazione sia relativa all’attività d’impresa, è possibile fare riferimento al registro degli acquisti. In tale circostanza, la quota di reddito o di perdita della società di persone imputata per trasparenza all’imprenditore individuale o il dividendo conseguito dallo stesso in qualità di socio di società di capitali costituiscono, infatti, componenti del reddito d’impresa dell’imprenditore individuale. In forza della natura di impresa individuale, rientrano nel regime della “flat tax incrementale” sia l’impresa familiare sia l’azienda coniugale non gestita in forma societaria (in entrambi i casi, limitatamente al titolare dell’impresa stessa);
  • le persone fisiche che esercitano arti o professioni. Atteso il riferimento letterale alle «persone fisiche esercenti (…) arti o professioni», come per le persone fisiche esercenti attività d’impresa, anche in tale ipotesi non è sufficiente, ai fini dell’accesso al beneficio previsto dalla norma, la mera titolarità di un reddito di lavoro autonomo. Si ritiene, pertanto, che rientrino nel regime agevolativo le persone fisiche che conseguono un reddito di cui all’articolo 53, comma 1, del TUIR.


Redditi esclusi


Si ritiene che siano esclusi dal regime agevolativo:

  • i redditi delle società di persone, imputati ai soci in ragione del principio di “trasparenza” ai sensi dell’articolo 5, comma 1, del TUIR;
  • i redditi delle società di capitali, imputati ai soci a seguito dell’esercizio dell’opzione per la trasparenza fiscale delle società a ristretta base proprietaria di cui all’articolo 116 del TUIR;
  • i redditi di cui all’articolo 53, comma 1, del TUIR, derivanti dall’esercizio di arti e professioni in forma associata di cui alla lettera c) del comma 3 dell’articolo 5 del TUIR, imputati ai singoli associati.

L’accesso al beneficio fiscale in esame è precluso, inoltre, a coloro che, per l’anno d’imposta 2023, applicano il regime forfetario di cui alla legge n. 190 del 2014. Può, tuttavia, accedere al regime agevolativo (al ricorrere dei requisiti previsti dalla relativa norma introduttiva) il contribuente che decada dal regime forfetario in corso d’anno, laddove i ricavi o i compensi percepiti siano di ammontare superiore a 100.000 euro. In tale ipotesi, infatti, questi è tenuto a determinare il reddito con le modalità ordinarie per l’intero anno d’imposta 2023.


Infermieri pediatrici, fisioterapisti e biologici. Il Sistema TS adeguato alla modifiche intervenute nelle rispettive discipline di settore

Pubblicato nella Gazzetta Ufficiale n. 128 del 3 giugno 2023, il Decreto 22 maggio 2023 del Ministero dell’economia e delle finanze, recante: «Modifica ai decreti del 1° settembre 2016 e del 22 novembre 2019, concernenti ulteriori soggetti tenuti alla trasmissione al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata».

Il provvedimento ha lo scopo di adeguare i flussi al Sistema TS, a fini di dichiarazione dei redditi precompilata, di dati relativi ad alcune categorie di operatori (infermieri pediatrici, fisioterapisti e biologici) a seguito di modifiche intervenute nelle rispettive discipline di settore.

In particolare il nuovo decreto del Ministro dell’economia e delle finanze dispone:

– la modifica del D.M. 1° settembre 2016, al fine di prevedere la trasmissione al Sistema TS dei dati relativi alle spese sanitarie da parte dei soggetti iscritti all’Albo degli infermieri pediatrici (art. 1); al riguardo, viene altresì specificato che tali soggetti trasmettono i predetti dati entro le scadenze previste dall’art. 7 (lettera h)) del D.M. 19 ottobre 2020, con l’eccezione delle spese sostenute nel 2023, la cui trasmissione deve avvenire entro il 31 gennaio 2024 (cfr. art. 7 (lettera g));

– la modifica al richiamato D.M. 22 novembre 2019, al fine di individuare (art. 2):

  • la Federazione nazionale degli Ordini della professione sanitaria di fisioterapista quale soggetto tenuto a rendere disponibili al Sistema TS gli elenchi degli iscritti all’Albo della professione sanitaria di fisioterapista (subentrando, per tale funzionalità, alla Federazione nazionale degli Ordini dei tecnici sanitari di radiologia medica e delle professioni sanitarie tecniche, della riabilitazione e della prevenzione);
  • la Federazione nazionale degli ordini dei biologi, subentrata all’Ordine nazionale dei biologi, quale soggetto tenuto a rendere disponibili al Sistema TS gli elenchi degli iscritti all’Albo dei biologi.

Si riporta il testo aggiornato degli articoli 1 e 3 del Decreto del Ministro dell’economia e delle finanze del 1° settembre 2016 recante: «Ulteriori soggetti tenuti alla trasmissione al Sistema Tessera Sanitaria, dei dati relativi alle spese sanitarie e alle spese veterinarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata».

Art. 1
Trasmissione telematica delle spese sanitarie sostenute dalle persone fisiche

1. Ai fini della elaborazione della dichiarazione dei redditi da parte dell’Agenzia delle entrate, inviano al Sistema Tessera Sanitaria i dati delle spese sanitarie sostenute dalle persone fisiche a partire dal 1° gennaio 2016, diverse da quelle già previste dall’art. 3, comma 3 del decreto legislativo 21 novembre 2014, n. 175:

a) gli esercizi commerciali di cui all’art. 4, comma 1, lettere d), e) e f), del decreto legislativo 31 marzo 1998, n. 114, che svolgono l’attività di distribuzione al pubblico di farmaci ai sensi dell’art. 5 del decreto-legge 4 luglio 2006, n. 223, ai quali è stato assegnato dal Ministero della salute il codice identificativo univoco previsto dal decreto del Ministro della salute del 15 luglio 2004;

b) gli iscritti agli albi professionali degli psicologi, di cui alla legge 18 febbraio 1989, n. 56;

c) gli iscritti agli albi professionali degli infermieri, di cui al decreto ministeriale 14 settembre 1994, n. 739;

d) gli iscritti agli albi professionali delle ostetriche/i, di cui al decreto ministeriale 14 settembre 1994, n. 740;

e) gli iscritti agli albi professionali dei tecnici sanitari di radiologia medica, di cui al decreto ministeriale 26 settembre 1994, n. 746;

f) gli esercenti l’arte sanitaria ausiliaria di ottico che hanno effettuato la comunicazione al Ministero della salute di cui agli artt. 11, comma 7, e 13 del decreto legislativo 24 febbraio 1997, n. 46;

g) a partire dal 1° gennaio 2022, gli esercenti l’arte ausiliaria di ottico di cui alla lettera f) ovvero registrati in Anagrafe tributaria, con codice attività – primario o secondario – della classificazione delle attività economiche adottata dall’Istat – Ateco 2007 47.78.20 “Commercio al dettaglio di materiale per ottica e fotografia” (Lettera aggiunta dall’art. 1, comma 1, D.M. 28 novembre 2022 – Vedi, anche, l’art. 2, commi 2 e 3, del medesimo D.M. 28 novembre 2022);

h) a partire dal 1° gennaio 2023, gli iscritti agli albi professionali degli infermieri pediatrici, di cui al decreto ministeriale 17 gennaio 1997, n. 70 (Lettera aggiunta dall’art. 1, comma 1, lett. a), D.M. 22 maggio 2023).

Art. 3.
Modalità di trasmissione telematica

1. Le specifiche tecniche e le modalità operative relative alla trasmissione telematica dei dati di cui agli artt. 1 e 2 del presente decreto sono stabilite con decreto del Ministero dell’economia e delle finanze, sentita l’Autorità garante per la protezione dei dati personali, in conformità con le modalità previste dal decreto del Ministero dell’economia e delle finanze del 31 luglio 2015 e successive modificazioni, dal decreto del Ministero dell’economia e delle finanze del 16 settembre 2016 e dal decreto del Ministero dell’economia e delle finanze del 19 ottobre 2020 e successive modificazioni (Comma così modificato dall’art. 2, comma 1, lett. a), D.M. 28 novembre 2022)

2. Le modalità tecniche di utilizzo dei dati di cui agli artt. 1 e 2 del presente decreto ai fini della elaborazione della dichiarazione dei redditi precompilata sono stabilite con provvedimento del direttore dell’Agenzia delle entrate, sentita l’Autorità garante per la protezione dei dati personali.

3. Per le finalità di cui al presente decreto, entro 30 giorni dalla data di entrata in vigore del decreto di cui al comma 1:

a) il Ministero della salute rende disponibili al Sistema tessera sanitaria gli elenchi dei soggetti di cui all’art. 1, comma 1, lettera a) e, fino alla data del 30 novembre 2022, gli elenchi dei soggetti di cui all’art. 1, comma 1, lettera f), del presente decreto (Lettera così sostituita dall’art. 2, comma 1, lett. b), D.M. 28 novembre 2022);

b) le federazioni o i consigli nazionali degli ordini e dei collegi professionali rendono disponibili al Sistema tessera sanitaria gli elenchi dei soggetti di cui all’art. 1, comma 1, lettere b), c), d) ed e) e all’art. 2 del presente decreto. La Federazione nazionale degli ordini delle professioni infermieristiche rende disponibili al Sistema tessera sanitaria gli elenchi dei soggetti di cui all’art. 1, comma 1, lettera h) (Lettera così sostituita dall’art. 1, comma 1, lett. b), D.M. 22 maggio 2023);

c) a partire dalla data del 1° dicembre 2022, al momento della richiesta al Sistema tessera sanitaria, formulata dagli esercenti l’attività di ottico, delle credenziali necessarie all’invio dei dati delle spese sanitarie, il Sistema tessera sanitaria acquisisce dall’Agenzia delle entrate l’informazione puntuale che il richiedente sia registrato in Anagrafe tributaria, con il codice attività – primario o secondario – della classificazione delle attività economiche adottata dall’Istat Ateco 2007 47.78.20 “Commercio al dettaglio di materiale per ottica e fotografia” (Lettera aggiunta dall’art. 2, comma 1, lett. c), D.M. 28 novembre 2022).

3-bis. La trasmissione dei dati da parte dei soggetti di cui all’art. 1, comma 1, lettere f) e g), limitatamente alle spese sanitarie sostenute dalle persone fisiche nell’anno 2022, è effettuata entro il 31 gennaio 2023. Per gli anni successivi la medesima trasmissione dei dati è effettuata entro la scadenza prevista dall’art. 7 del decreto del Ministero dell’economia e delle finanze del 19 ottobre 2020, così come modificato dall’art. 2 del decreto del Ministero dell’economia e delle finanze del 2 febbraio 2022  (Comma aggiunto dall’art. 2, comma 1, lett. d), D.M. 28 novembre 2022).

3-ter. La trasmissione dei dati da parte dei soggetti di cui all’art. 1, comma 1, lettera h) è effettuata entro la scadenza prevista dall’art. 7 del decreto del Ministero dell’economia e delle finanze del 19 ottobre 2020 e successive modificazioni. Limitatamente alle spese sanitarie sostenute dalle persone fisiche nell’intero anno 2023, la medesima trasmissione dei dati è effettuata entro la scadenza prevista dal predetto art. 7, comma 1, lettera g) del decreto del Ministero dell’economia e delle finanze del 19 ottobre 2020, e successive modificazioni (Comma aggiunto dall’art. 1, comma 1, lett. c), D.M. 22 maggio 2023).


Link al testo del decreto 22 maggio 2023 del Ministero dell’economia e delle finanze, recante: «Modifica ai decreti del 1° settembre 2016 e del 22 novembre 2019, concernenti ulteriori soggetti tenuti alla trasmissione al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata». Pubblicato nella Gazzetta Ufficiale n. 128 del 3 giugno 2023