Tasso di interesse legale. Fissato all’1,25 per cento dal 1° gennaio 2022


Pubblicato nella Gazzetta Ufficiale n. 297 del 15 dicembre 2021, il Decreto Mef del 13 dicembre 2021 (di seguito riportato) che modifica del saggio di interesse legale.


Decreto del Ministero dell’economia e delle finanze 13 dicembre 2021, recante: «Modifica del saggio di interesse legale».

(Pubblicato nella Gazzetta Ufficiale n. 297 del 15 dicembre 2021)


IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE


Visto l’art. 2, comma 185 della legge 23 dicembre 1996, n. 662, recante: «Misure di razionalizzazione della finanza pubblica» che, nel fissare al 5 per cento il saggio degli interessi legali di cui all’art. 1284, primo comma del codice civile, prevede che il Ministro dell’economia e delle finanze può modificare detta misura sulla base del rendimento medio annuo lordo dei titoli di Stato di durata non superiore a dodici mesi e tenuto conto del tasso di inflazione registrato nell’anno;

Visto il proprio decreto 11 dicembre 2020, pubblicato nella Gazzetta Ufficiale 15 dicembre 2020, n. 310, con il quale la misura del saggio degli interessi legali è stata fissata allo 0,01 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2021;

Visto il decreto legislativo 1° settembre 1993, n. 385, concernente il testo unico delle leggi in materia bancaria e creditizia;

Tenuto conto del rendimento medio annuo lordo dei predetti titoli di Stato e del tasso d’inflazione annuo registrato;

Ravvisata l’esigenza, sussistendone i presupposti, di modificare l’attuale saggio degli interessi;

Decreta:

Art. 1

La misura del saggio degli interessi legali di cui all’art. 1284 del codice civile è fissata all’1,25 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2022.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 13 dicembre 2021

Il Ministro: Franco


Dal 1° gennaio 2022 sanzioni per chi rifiuta i pagamenti con carte di debito e credito (rifiuta l’utilizzo del Pos)


ALLEGATO 2

D.L. 152/2021: Disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR) e per la prevenzione delle infiltrazioni mafiose (A.C. 3354 Governo).

PROPOSTE EMENDATIVE APPROVATE 

Questo è il contenuto di un emendamento che, se confermato, coinvolgerà gli imprenditori dal 1° gennaio 2022


Vedi : Dal 1° gennaio 2023 in vigore la sanzione per chi non accetta pagamenti con la carta o bancomat


La Commissione Bilancio della Camera ha approvato un emendamento che introducono dal 1° gennaio 2022 una sanzione per chi rifiuta l’utilizzo del Pos.

Questo è il testo dell’emendamento che, se confermato dall’assemblea, interesserà gli imprenditori già dal 1° gennaio 2022:

Art. 19-bis.
(Sanzioni per mancata accettazione di pagamenti effettuati con carte di debito e credito)

All’articolo 15 del decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221, sono apportate le seguenti modificazioni:

a) al comma 4, le parole: «carte di debito e carte di credito» sono sostituite dalle seguenti: «carte di pagamento, relativamente ad almeno una carta di debito e una carta di credito»;

b) dopo il comma 4 è inserito il seguente:

«4-bis. A decorrere dal 1° gennaio 2022, nei casi di mancata accettazione di un pagamento, di qualsiasi importo, effettuato con una carta di pagamento di cui al comma 4, da parte di un soggetto obbligato ai sensi del citato comma 4, si applica nei confronti del medesimo soggetto la sanzione amministrativa pecuniaria del pagamento di una somma pari a 30 euro, aumentata del 4 per cento del valore della transazione per la quale sia stata rifiutata l’accettazione del pagamento. Per le sanzioni relative alle violazioni di cui al presente comma si applicano le procedure e i termini previsti dalla legge 24 novembre 1981, n. 689, a eccezione dell’articolo 16 in materia di pagamento in misura ridotta. L’autorità competente a ricevere il rapporto di cui all’articolo 17 della medesima legge n. 689 del 1981 è il prefetto della provincia nella quale è stata commessa la violazione. All’accertamento si provvede ai sensi dell’articolo 13, commi primo e quarto, della citata legge n. 689 del 1981».

*19.03. (Nuova formulazione) Frassini, Bellachioma, Bitonci, Claudio Borghi, Vanessa Cattoi, Cestari, Comaroli, Patassini, Paternoster
*19.010. (Nuova formulazione) Fassina.


Decreto “Fisco e Lavoro”. Approvato in via definitiva

Nel pomeriggio la Camera ha approvato in via definitiva il disegno di legge di conversione in legge, con modificazioni, del decreto-legge 21 ottobre 2021, n. 146, recante misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili (Approvato dal Senato) (A.C. 3395).


Datori di lavoro. In arrivo le ordinanze-ingiunzione Inps per chi non ha versato in tempo

L’Istituto Nazionale Previdenza Sociale ha avviato l’attività di notifica delle ordinanze-ingiunzione nei confronti dei datori di lavoro che non hanno adempiuto al versamento delle ritenute previdenziali e assistenziali operate sulle retribuzioni dei lavoratori dipendenti nei termini e con le modalità stabilite dalla legge.

Il datore di lavoro che provvede al versamento delle ritenute entro tre mesi dalla notifica della contestazione della violazione non è punibile con la sanzione penale né assoggettabile alla sanzione amministrativa.

Ai fini dell’estinzione della sanzione amministrativa, l’autore dell’illecito che non provvede al pagamento nel termine dei tre mesi assegnati, potrà versare, entro i successivi 60 giorni, l’importo della sanzione amministrativa nella misura ridotta di 16.666 euro, pari alla terza parte del massimo della sanzione prevista di 50.000 euro, ai sensi dell’articolo 16 della legge n. 689/1981.

Con l’ordinanza-ingiunzione saranno applicate, in relazione all’ammontare delle ritenute operate dal datore di lavoro sulle retribuzioni dei lavoratori dipendenti e non versate e all’eventuale reiterazione dell’omissione, le sanzioni amministrative a partire da 17.000 euro fino ad un massimo di 50.000 euro.

Il pagamento della sanzione amministrativa deve essere effettuato dal datore di lavoro in unica soluzione entro il termine di trenta giorni dalla notificazione dell’ordinanza-ingiunzione (sessanta giorni se l’interessato risiede all’estero) ed entro lo stesso termine, ai sensi dell’articolo 26 della legge n. 689/1981, può essere richiesto il pagamento rateale da tre a trenta rate mensili.

Per maggiore comprensione, si ricorda che il decreto legislativo n. 8 del 15 gennaio 2016 ha parzialmente depenalizzato il reato di “omesso versamento delle ritenute previdenziali e assistenziali operate dal datore di lavoro sulle retribuzioni dei lavoratori dipendenti introdotto dal decreto-legge n. 463/1983 (convertito con modificazioni dalla legge n. 638/1983), prevedendo due diverse fattispecie sanzionatorie collegate all’importo dell’omissione: reclusione fino a tre anni e multa fino a 1.032 euro nel caso di omesso versamento delle ritenute per un importo superiore a 10.000 euro annui (fattispecie di reato) e sanzione amministrativa pecuniaria da 10.000 a 50.000 euro nel caso di omesso versamento delle ritenute per un importo fino a 10.000 euro annui (fattispecie dequalificata in illecito amministrativo). (Così, comunicato stampa Inps del 15 dicembre 2021)


Esonero contributivo turismo, cultura e commercio: scadenza domanda prorogata a giovedì 16 dicembre 2021

Con il messaggio 13 dicembre 2021, n. 4438 l’Inps (di seguito riportato) ha comunicato che la scadenza per presentare le domande di esonero in scadenza l’11 dicembre, anche in considerazione della concomitanza di altri adempimenti relativi alla gestione delle misure collegate all’emergenza Covid-19, è stata differita a giovedì 16 dicembre 2021.


Il testo del messaggio Inps 13 dicembre 2021, n. 4438 


OGGETTO: Decontribuzione per i settori del turismo, degli stabilimenti termali e del commercio, nonché del settore creativo, culturale e dello spettacolo di cui all’articolo 43 del decreto-legge 25 maggio 2021, n. 73, come modificato, in sede di conversione, dalla legge 23 luglio 2021, n. 106. Differimento al 16 dicembre 2021 del Termine di presentazione delle domande di esonero

L’articolo 43 del decreto-legge 25 maggio 2021, n. 73, come modificato, in sede di conversione, dalla legge 23 luglio 2021, n. 106, ha previsto, a decorrere dal 26 maggio 2021, per i datori di lavoro privati dei settori del turismo, degli stabilimenti termali e del commercio, nonché del settore creativo, culturale e dello spettacolo, l‘esonero dal versamento dei contributi previdenziali a loro carico.

L’Istituto, con la circolare n. 140/2021, ha fornito le prime indicazioni per la gestione degli adempimenti previdenziali connessi alla predetta misura di esonero contributivo e, con la successiva circolare n. 169/2021, ha fornito indicazioni riguardanti la presentazione delle istanze telematiche volte al riconoscimento della misura di esonero contributivo in oggetto, prevedendo che le stesse potessero essere inviate entro 30 giorni dalla data di pubblicazione della predetta circolare.

In ragione del termine di presentazione delle domande di esonero in scadenza in data 11 dicembre 2021 (sabato), si comunica che lo stesso, anche in considerazione della concomitanza di altri adempimenti relativi alla gestione delle misure collegate all’emergenza epidemiologica da COVID-19, è differito a giovedì 16 dicembre 2021.

Con riferimento al termine del 31 dicembre 2021 previsto dall’articolo 43 del decreto legge n. 73/2021 per la fruizione della misura, si precisa, come già previsto nel messaggio n. 4420/2021, che lo stesso non va inteso come un termine decadenziale entro cui i datori di lavoro devono materialmente fruire dell’esonero in argomento, bensì come il termine previsto dal legislatore per identificare il periodo di competenza (dal 26 maggio 2021 alla competenza del mese di novembre 2021) nel quale l’esonero, quantificato in base al doppio delle ore di integrazione salariale fruite nel primo trimestre 2021, può essere applicato, nel limite della contribuzione datoriale dovuta nel predetto periodo.

Con apposito messaggio, che verrà pubblicato all’esito dell’elaborazione delle domande di esonero pervenute all’Istituto, saranno emanate le istruzioni con riferimento alle modalità di compilazione delle dichiarazioni contributive da parte dei datori di lavoro.


Per saperne di più
(Link esterni al sito www.inps.it)

Link al testo della circolare INPS 21 settembre 2021, n. 140, con le prime istruzioni sulla decontribuzione per i settori turismo, stabilimenti termali, commercio, creativo, culturale e spettacolo.

Link al testo della circolare INPS 11 novembre 2021, n. 169, con le indicazioni in merito alla presentazione delle domande per richiedere l’esonero contributivo, prevedendo che queste potessero essere inviate entro 30 giorni dalla data di pubblicazione della circolare stessa.


Decreto-legge “Fisco e Lavoro”. Il Governo pone la fiducia


La Camera è convocata alle ore 16,20. Nel pomeriggio di lunedì 13 dicembre il Ministro per i Rapporti con il Parlamento, Federico D’Incà, ha posto, a nome del Governo, la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione del decreto 21 ottobre 2021, n. 146, recante misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili (Approvato dal Senato) (A.C. 3395) nel testo delle Commissioni, identico a quello approvato dal Senato.

Link al testo del decreto-legge 21 ottobre 2021, n. 146, comprendente le modificazioni apportate dal Senato della Repubblica – (A.C. 3395 Governo, approvato dal Senato)


La generica condivisione della decisione di prime cure senza vaglio critico in base ai motivi di appello è causa di nullità della sentenza della Regionale


Costituisce ius receptum che il vizio di omessa o apparente motivazione ricorre anche nel caso in cui il giudice di appello pur manifestando la sua condivisione alla decisione di prime cure, abbia poi mancato di illustrare le ragioni per cui ha inteso disattendere tutti i motivi di gravame (cfr. Sez. I, 18/06/2018, n. 16057; Sez. L, 25/10/2018, n. 27112; Sez. I, 19/06/2019, n. 16504); egualmente, la mera adesione acritica all’atto di accertamento impugnato, senza indicazione, né della tesi in esso sostenuta, né delle ragioni di condivisione, è affetta da nullità, ai sensi dell’art. 360, primo comma, n. 4, cod. proc. civ., per violazione dell’art. 132, secondo comma, n. 4, cod. proc. civ., in quanto corredata da motivazione solo apparente (cfr., Sez. V, 14/10/2015, n. 20648; SS.UU., 16/01/2015, n. 642).

Questo, in sintesi, l’interessante principio contenuto nell’ordinanza, n. 37204 del 29/11/2021, Sez. V della Suprema Corte di Cassazione.


Contributi a fondo perduto da Covid-19 erogati dall’Agenzia delle entrate. Nessuna verifica inadempimenti ex art. 48-bis D.P.R. n. 602/73


Pubblicato nella Gazzetta Ufficiale n. 294 dell’11 dicembre 2021 il decreto-legge 10 dicembre 2021, n. 209, recante: «Misure urgenti finanziarie e fiscali».
In vigore dall’11 dicembre 2021, il decreto all’articolo 3, con una norma di interpretazione autentica in materia di contributi a fondo perduto per l’emergenza epidemiologica da Covid-19, prevede in un unico comma, che: «1. Le disposizioni che prevedono, in conseguenza dell’emergenza epidemiologica da Covid-19, l’erogazione da parte dell’Agenzia delle entrate di contributi a fondo perduto, si interpretano nel senso che a tali erogazioni non si applicano le disposizioni di cui all’articolo 48-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602.».


La verifica inadempimenti (ex Art. 48-bis D.P.R. n. 602/73)


Si ricorda che la Legge 205/2017 ha ridotto, con decorrenza dal 1° marzo 2018, da 10.000 a 5.000 euro il limite minimo di importo per la verifica dei pagamenti delle pubbliche amministrazioni prevista dall’art. 48-bis del DPR n. 602/1973 e per la verifica della regolarità fiscale prevista dall’art. 80, comma 4, del D.Lgs. 50/2016.

Il servizio Verifica inadempimenti consente alle Pubbliche amministrazioni di ottemperare all’obbligo stabilito dall’art. 48-bis D.P.R. n.602/73 di verificare, prima di effettuare un pagamento di importo superiore a 5mila euro, se il beneficiario è inadempiente all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento e, in caso affermativo, di segnalare la circostanza all’Agenzia delle entrate-Riscossione, ai fini dell’esercizio dell’attività di riscossione delle somme iscritte a ruolo.


Normativa e prassi


Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 13 del 21 marzo 2018, con oggetto: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Blocco dei crediti alle imprese per debiti notificati con cartelle di pagamento – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Chiarimenti aggiuntivi – Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602 – Art. 69 del RD 18/11/1923, n. 2440

Link al testo del Messaggio INPS del 12 marzo 2018, n. 1085: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Effetti della verifica sui pagamenti delle pensioni e delle indennità di fine servizio o di fine rapporto Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Art. 48-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 27 del 23 settembre 2011: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Pagamenti di somme in base a sentenza – Pagamenti di incentivi e finanziamenti alle impreseTrattamento di eventuali irregolarità riscontrate in ordine all’effettuazione della verifica prescritta dall’articolo 48-bis del D.P.R. n. 602/73 – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 29 dell’8 ottobre 2009: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del DPR 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Ulteriori chiarimenti»

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 22 del 29 luglio 2008: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del D.P.R. 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Chiarimenti»


Ristori per gli enti del terzo settore: ulteriormente prorogato al 14 dicembre 2021 (ore 18:00) il termine di presentazione delle istanze


La Direzione generale del Terzo Settore e della responsabilità sociale delle imprese, comunica che, essendo pervenute in data odierna numerose richieste di assistenza tecnica relative alla procedura di caricamento delle istanze sulla piattaforma elettronica denominata “Ristori Enti Terzo Settore”, si ritiene opportuno prorogare ulteriormente il termine ultimo di presentazione delle istanze alle 18:00 di martedì 14 dicembre 2021.


Si ricorda che in attuazione dell’articolo 13-quaterdecies del Decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla Legge 18 dicembre 2020, n. 176, è stato pubblicato il Decreto interministeriale del 30 ottobre 2021 con il quale erano stati individuati i criteri di ripartizione delle risorse finanziarie, pari a complessivi 210 milioni di euro, destinate alle categorie di Enti del Terzo Settore individuate proprio dall’articolo 13-quaterdecies del D.L. n. 176/2020.

In attuazione del sopracitato Decreto interministeriale, con Decreto direttoriale n. 614 è stato adottato l’Avviso 2/2021 che disciplina i termini e le modalità di presentazione delle istanze di contributo.


Modulistica:

ALLEGATO 1 – Codici Ateco
ALLEGATO 2 – Manuale utente

Nella pagina dedicata del “Portale Web del Ministero del Lavoro e delle Politiche Sociali” (https://www.lavoro.gov.it) dedicata al Fondo Straordinario Ristori, è possibile reperire maggiori informazioni e consultare la modulistica.

Fonte: Ministero del Lavoro e delle Politiche Sociali – Portale: www.lavoro.gov.it


Collegi dei revisori degli enti del sistema camerale. I chiarimenti Mise sui criteri e procedure per la scelta dei componenti


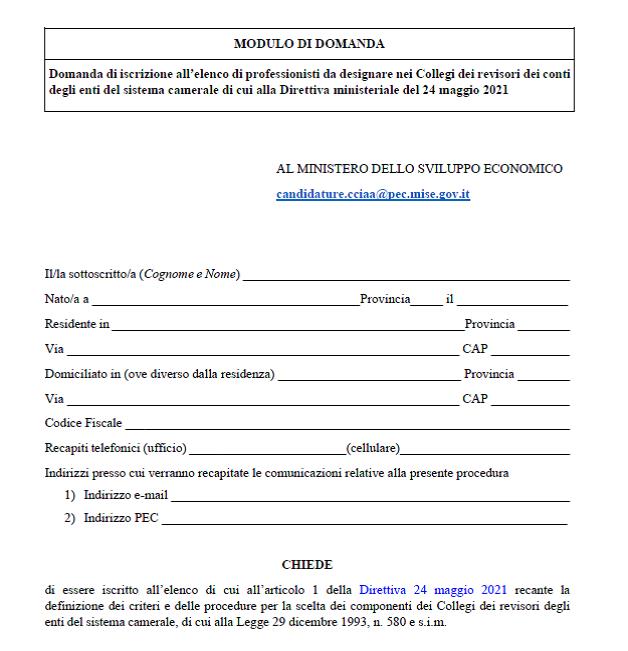
Con circolare 9 dicembre 2021, il Mise ha diffuso i chiarimenti sui criteri e procedure per la scelta dei componenti dei Collegi dei revisori degli enti del sistema camerale. La circolare precisa i requisiti e le procedure di iscrizione, nonché i motivi di decadenza e sospensione in relazione all’Elenco delle professionalità in possesso di requisiti e capacità professionali da designare nei Collegi dei revisori dei conti degli enti del sistema camerale (art. 1 della Direttiva del 24 maggio 2021).

Le domande di iscrizione dovranno essere presentate entro l’8 gennaio 2022.

Link al testo della circolare del Ministro dello sviluppo economico 9 dicembre 2021, con oggetto: Revisori degli enti del sistema camerale – Direttiva 24 maggio 2021 – Domanda di iscrizione all’elenco di professionisti da designare nei Collegi dei revisori dei conti degli enti del sistema camerale – Dichiarazione delle professionalità economiche, aziendalistiche, amministrativo-contabili o giuridiche acquisite nell’espletamento della propria attività di servizio – Modulo di domanda – Allegato 1A


Nuovo provvedimento di sospensione ex art. 14 D.Lgs. n. 81/2008. Ulteriori chiarimenti sulle novità del Decreto “Fisco e Lavoro” in merito alle gravi violazioni in materia di sicurezza sul lavoro (Allegato I del D.Lgs. 81/2008)


Con circolare n. 4 del 9 dicembre 2021, l’Ispettorato Nazionale del Lavoro (INL) ha fornito le ulteriori indicazioni operative in merito all’istituto della sospensione dell’attività imprenditoriale previsto dal nuovo articolo 14 del decreto legislativo n. 81/2008, così come sostituito dall’art. 13 del decreto-legge 21 ottobre 2021, n. 146, c.d. Decreto-Legge “Fisco e Lavoro.

Link al testo della circolare dell’Ispettorato Nazionale del Lavoro n. 4 del 9 dicembre 2021, con oggetto: LAVORO – Attività di vigilanza – Disposizioni in materia di salute e sicurezza nei luoghi di lavoro – Nuovo provvedimento di sospensione ex art. 14 D.Lgs. 09/04/2008, n. 81 – Condizioni per l’adozione del provvedimento – Violazioni di cui all’Allegato I – Art. 13 del D.L. 21/10/2021, n. 146, cd. Decreto-Legge “Fisco e Lavoro” – Ulteriori chiarimenti

Link al testo della circolare dell’Ispettorato Nazionale del Lavoro n. 3 del 9 novembre 2021, con oggetto: LAVORO – Attività di vigilanza – Disposizioni in materia di salute e sicurezza nei luoghi di lavoro – Nuovo provvedimento di sospensione ex art. 14 D.Lgs. 09/04/2008, n. 81 – Condizioni per l’adozione del provvedimento – Adozione del provvedimento per lavoro irregolare – Adozione del provvedimento per gravi violazioni in materia di salute e sicurezza – Individuazione degli illeciti in materia di salute e sicurezza da considerarsi gravi – Ricorso avverso i provvedimenti di sospensione – Inottemperanza al provvedimento di sospensione – Art. 13 del D.L. 21/10/2021, n. 146, cd. Decreto-Legge “Fisco e Lavoro


F24: tris di codici tributo dall’Agenzia delle entrate

Pubblicate dall’Agenzia delle entrate le risoluzioni:

  • 69/E del 10 dicembre 2021 che istituisce il codice tributo per l’utilizzo in compensazione del credito d’imposta per gli investimenti pubblicitari in favore di leghe e società sportive professionistiche e di società e associazioni sportive dilettantistiche, di cui all’articolo 81 del D.L. n. 104/2020;
  • 70/E del 10 dicembre 2021 che istituisce il codice tributo per l’utilizzo in compensazione del credito d’imposta ACE, di cui all’articolo 19 del D.L. n. 73/2021;
  • 71/E del 10 dicembre 2021 che rinomina il codice tributo per il versamento della commissione per la trasformazione delle attività per imposte anticipate in credito d’imposta, di cui all’articolo 1, comma 241, della legge 178/2020.

Link al testo della risoluzione dell’Agenzia delle entrate n. 69 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per gli investimenti pubblicitari in favore di leghe e società sportive professionistiche e di società e associazioni sportive dilettantistiche di cui all’articolo 81 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126

Link al testo della risoluzione dell’Agenzia delle entrate n. 70 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta ACE di cui all’articolo 19 del decreto legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

Link al testo della risoluzione dell’Agenzia delle entrate n. 71 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Ridenominazione del codice tributo “2900” per il versamento, tramite modello F24, della commissione per la trasformazione delle attività per imposte anticipate in credito d’imposta, di cui all’articolo 1, comma 241, della legge 30 dicembre 2020, n. 178


Soggetti in regime speciale OSS UE: obblighi ordinari per plafond esportatori e rimborsi trimestrali


L’Agenzia delle entrate, con la risposta a interpello n. 802 del 9 dicembre 2021, fornisce i primi chiarimenti sull’incidenza delle operazioni dei soggetti identificati nel regime IVA OSS sulla determinazione dei requisiti per richiedere il rimborso/compensazione IVA trimestrale e per l’acquisizione dello status di esportatore abituale. Nel dettaglio, in risposta ad un quesito circa la possibilità di far confluire le operazioni attive effettuate a norma dell’articolo 41, comma 1, lettera b) del D.L. n. 331/1993 poste in essere dai soggetti che aderiscono al regime speciale per i servizi resi da soggetti UE, per le vendite a distanza intracomunitarie di beni e per le cessioni di beni con partenza e arrivo nel territorio dello stesso Stato membro facilitate da interfacce elettroniche, cd. regime IVA OSS, di cui all’articolo 74-sexies del D.P.R. n. 633/1972, nei calcoli per la determinazione del plafond per gli acquisti senza applicazione dell’IVA da parte degli esportatori abituali e per l’accesso alla possibilità di ottenere i cd. rimborsi trimestrali, l’Agenzia dopo aver riepilogato succintamente il contesto normativo di riferimento, conferma che non vi sono elementi sostanziali che inducano ad escludere le vendite a distanza di cui all’articolo 41, comma 1, lettere b) del D.L. n. 331/1993 dal calcolo del plafond. Allo stesso modo, evidenziano i tecnici di via del Giorgione, non vi sono ostacoli all’inserimento di dette operazione nel calcolo dei requisiti previsti dall’articolo 30, comma 2, lettera b) del D.P.R. n. 633/1972 per ottenere i rimborsi trimestrali di cui all’articolo 38-bis, comma 2, del medesimo decreto IVA.

Inoltre, nel documento di prassi, riguardo le modalità di documentazione delle operazioni in esame, evidenziato che la dispensa dagli adempimenti per i soggetti che si avvalgono del regime speciale “sembra” riguardare esclusivamente le dinamiche dichiarative e documentali del regime stesso e non può valere anche nel contesto dell’adozione, seppur concomitante, di strumenti definiti in ambito nazionale e connaturati da esigenze di controllo diverse. Deve, pertanto, rilevarsi come, in assenza di interventi normativi di segno opposto, aggiungono le Entrate, i soggetti che effettuano vendite a distanza intracomunitarie, anche se dichiarano e versano l’IVA mediante il regime OSS UE, per potersi avvalere della possibilità di acquistare senza pagamento dell’IVA ai sensi dell’articolo 8 del D.P.R. n. 633/1972 e dei requisiti per ottenere i rimborsi trimestrali ex art. 38-bis dello stesso decreto, debbano (in aggiunta alla documentazione delle operazioni secondo le regole previste nell’ambito del regime speciale unionale) devono continuare ad adottare le modalità di fatturazione e contabilizzazione delle vendite a distanza stabilite dalla normativa nazionale in via ordinaria.

In particolare, devono:

  • registrare le operazioni nei registri di cui agli articoli 23 e 24 del D.P.R. n. 633/1972
  • fatturare le stesse a norma dell’articolo 46 del D.P.R. n. 331/1993,
  • presentare la dichiarazione IVA annuale inserendo le transazioni tra quelle di cui al Quadro VE, Rigo VE30, campo 3 ai fini del plafond
  • eventualmente presentare il modello TR, inserendo le operazioni ai righi TA30 e TD2 ai fini dei rimborsi trimestrali.


SOMMARIO – Finanza & Fisco n. 38 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Decreto-Legge “Fisco e Lavoro”. Le misure introdotte in materia di riscossione nel testo approvato dal Senato
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Accertamento induttivo – Deduzione dei costi


Accertamento induttivo “puro”. Tassare il profitto lordo, anziché quello netto, è in contrasto con il parametro costituzionale della capacità contributiva

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22576 del 10 agosto 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Accertamento induttivo, cd. puro – Presunzioni “supersemplici” – Ammissibilità – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza -Art. 39, comma 2, del D.P.R 29/09/1973, n. 600 – Art. 53 Cost.»


Accertamento dell’utile extracontabile sociale
Difesa del socio


Soci di società di capitali a ristretta compagine sociale. La presunzione di attribuzione degli utili extracontabili vinta con la dimostrazione della estraneità alla gestione e conduzione societaria (rileva l’estraneità al giudizio penale sugli altri soggetti coinvolti nella compagine sociale)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza  n. 24870 del 15 settembre 2021: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Caso di specie – Prova liberatoria – Circostanza che nel procedimento penale relativo a fatti riguardanti la gestione della società, il contribuente ricorrente non era neppure stato rinviato a giudizio, a differenza degli altri soggetti coinvolti nella compagine o nell’amministrazione della stessa – Art. 44, del D.P.R. 22/12/1986, n. 917»


Società di capitali a ristretta base sociale. La lite con l’amministratore permette al socio “estraneo” di vincere la presunzione di attribuzione degli utili extracontabili

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25806 del 23 settembre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Disaccordo nella gestione tra amministratore e socio – Comprovato dissenso con il socio amministratore – Presenza di iniziative giudiziarie volte al conseguimento della documentazione contabile al fine di svolgere il controllo/ispezione previsto dall’art. 2476 cod. civ. – Art. 44, del D.P.R. 22/12/1986, n. 917»


Distribuzione ai soci degli utili extrabilancio. Il conflitto tra socio e amministratore libera dalla presunzione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 29794 del 25 ottobre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base sociale – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Rapporti socio contribuente e socio amministratore profondamente deteriorati, degenerati in liti giudiziarie civili e procedimenti penali – Art. 44, del D.P.R 22/12/1986, n. 917»


Prassi


Agenzia delle Entrate


Oneri documentali in materia di prezzi di trasferimento


Transfer pricing. Le istruzioni definitive sulla documentazione idonea per beneficiare della disapplicazione delle sanzioni in caso di rettifica

Circolare dell’Agenzia delle Entrate n. 15 E del 26 novembre 2021: «IMPOSTE SUI REDDITI – Norme generali sulle valutazioni – SANZIONI TRIBUTARIE – Esimenti – Prezzi di trasferimento praticati nell’ambito delle operazioni infragruppo – Chiarimenti in tema di documentazione idonea a consentire il riscontro della conformità al principio di libera concorrenza dei prezzi di trasferimento praticati (transfer pricing documentation – TP Doc) – “Masterfile” e “Documentazione Nazionale” – Artt. 1, comma 6 e 2, comma 4-ter, del D.Lgs. 18/12/1997, n. 471 – Art. 110, comma 7, del DPR 22/12/1986, n. 917 – D.M. Finanze del 14/05/2018Provvedimento del Direttore dell’Agenzia delle entrate del 23/11/2020, prot. 360494»


Individuazione dei codici tributo


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codici tributo e istruzioni per la dichiarazione dei bonus maturati

Risoluzione dell’Agenzia delle Entrate n. 68 E del 30 novembre 2021: «RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)»


SpecialeDecreto-legge “Antifrode
Attuazione e chiarimenti


Cessione del credito – Controlli antifrode

Antifrode” nella cessione dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi

Provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450/2021: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34»


Agevolazioni nel settore dell’edilizia – Visto e attestazione

Superbonus e altri Bonus in edilizia. Diffusi i primi chiarimenti sulle modifiche introdotte dal decreto-legge “Antifrode”

Circolare dell’Agenzia delle Entrate n. 16 E del 29 novembre 2021: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica – Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Artt. 119, 121, 122 e 122-bis, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – D.L. 11/11/2021, n. 157Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»


Legislazione


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Il decreto-legge “Fisco e Lavoro” all’esame della Camera (già approvato dal Senato)

Si riporta il testo a fronte, ante e post modifiche, approvato il 2 dicembre 2021 dal Senato della Repubblica del decreto-legge “Fisco e Lavoro” (D.L. 21/10/2021, n. 146). Le modifiche apportate dal Senato (A.S. n. 2426) sono riportate in grassetto.


Link al testo del decreto-legge 21 ottobre 2021, n. 146, comprendente le modificazioni apportate dal Senato della Repubblica – (A.C. 3395 Governo, approvato dal Senato)


Commercialisti. Pronta la check list per il Bonus facciate

Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato il documento che fornisce una guida ai professionisti incaricati del rilascio del visto di conformità in relazione agli interventi che danno diritto al “Bonus facciate”, utile per verificare la presenza della documentazione necessaria per l’apposizione del visto.

Il “Bonus facciate” di cui all’articolo 1, commi 219 e 220, della legge 27 dicembre 2019, n. 160 consiste in una detrazione dall’imposta lorda (IRPEF o IRES) per le spese relative agli interventi di recupero o restauro della facciata degli edifici esistenti, ivi inclusi quelli di sola pulitura o tinteggiatura esterna. È possibile fruire della detrazione direttamente in dichiarazione oppure esercitare l’opzione per lo sconto in fattura o la cessione del credito prevista dall’art. 121 del decreto-legge n. 34 del 2020.

Il recente decreto-legge n. 157 dell’11 novembre 2021 (c.d. “Decreto anti-frodi”), al fine di arginare possibili abusi, ha esteso ai bonus edilizi diversi dal Superbonus, tra cui il “Bonus facciate”, l’obbligatorietà del visto di conformità e dell’asseverazione della congruità delle spese, nei casi in cui il beneficiario intenda avvalersi di una delle predette opzioni per lo sconto in fattura o la cessione del credito.

La presente check list fornisce una guida ai professionisti incaricati del rilascio del visto di conformità in relazione agli interventi che danno diritto al “Bonus facciate”, utile per verificare la presenza della documentazione necessaria per l’apposizione del visto. Si evidenzia che essa, al pari delle check list già pubblicate per gli interventi che danno diritto al Superbonus, rappresenta uno strumento di supporto per il professionista di carattere generale che non può ritenersi comunque esaustivo circa i controlli da effettuare. Spetta infatti esclusivamente al professionista incaricato verificare, caso per caso, la conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta e che è necessaria ai fini della valida apposizione del visto di conformità. (Così, comunicato della Fondazione Nazionale dei Commercialisti)

Link al documento di ricerca “Check ListBonus facciate”
(https://press-magazine.it/wp-content/uploads/2021/12/2021_12_03_check-list-bonus-facciate-a.docx)


Per saperne di più:


Link al testo della circolare dell’Agenzia delle entrate n. 16 E del 29 novembre 2021, con oggetto: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti. – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Decreto-Legge 11/11/2021, n. 157 – Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»

Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità per l’anno d’imposta 2021 – Raccolta dei principali documenti di prassi – (paragrafo “Interventi finalizzati al recupero o al restauro delle facciate degli edifici esistenti – Bonus facciate”)

Link al testo della circolare dell’Agenzia delle Entrate n. 24 E dell’8 agosto 2020: «SUPERBONUS DEL 110 PER CENTO – Detrazione per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici, nonché opzione per la cessione o per lo sconto in luogo della detrazione – Artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate dell’8/08/2020, prot. n. 283847 – Primi chiarimenti» – Paragrafo 7 (alternative alla detrazione)

Link al testo della circolare dell’Agenzia delle Entrate n. 2 E del 14 febbraio 2020, con oggetto: «BONUS FACCIATE – Detrazione per gli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti – Detrazione dall’imposta lorda del 90 per cento – Articolo 1, commi da 219 a 224 della L. 27/12/2019 n. 160 (Legge di bilancio 2020

La guida che fornisce tutte le informazioni necessarie per permettere ai contribuenti di fruire della detrazione d’imposta dedicata al restauro delle facciate degli edifici prevista dalla recente legge di bilancio 202(in “Finanza & Fisco” n. 38-39/2019, pag. 2179)

Link alla nuova guida dell’Agenzia delle entrate sulla detrazione dall’imposta lorda del 90 per cento cd. “Bonus Facciate”
Aggiornamento Luglio 2021


Il Decreto Legge “Fisco e Lavoro” (D.L. 21/10/2021, n. 146). Il Senato approva


Il Senato, nella seduta di giovedì 2 dicembre, ha rinnovato la fiducia al Governo approvando l’emendamento interamente sostitutivo del DdL n. 2426, di conversione del decreto-legge 21 ottobre 2021, n. 146, recante misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili. Il testo passa alla Camera.


Il maxiemendamento 1.9000 interamente sostitutivo del testo del decreto-legge,  recepisce gli emendamenti approvati dalle Commissioni riunite e, dopo il vaglio di ammissibilità da parte della Presidenza, ha posto la questione di fiducia sulla sua approvazione. La Commissione bilancio ha condizionato il parere di nulla osta ad una serie di modifiche, che il Governo ha recepito correggendo il testo dell’emendamento (v. allegato A del resoconto stenografico).

Hanno dichiarato la fiducia i sen. Steger (Aut), Laura Garavini (IV-PSI), D’Alfonso (PD), Laforgia (Misto-LeU), Roberta Toffanin (FIBP), Bagnai (L-SP), Marco Pellegrini (M5S).

Il sen. De Bertoldi (FdI), nel negare la fiducia, ha criticato la limitazione dell’uso del contante, il passo indietro sul patent box, il rifinanziamento del reddito di cittadinanza, gli stanziamenti insufficienti per ridurre il carico fiscale, per contenere il caro bollette, per promuovere politiche attive del lavoro; riconoscendo di aver ottenuto qualche risposta rispetto in tema di dirigenti scolastici e casse previdenziali, ha ricordato infine al Governo di aver assunto l’impegno a spostare alla fine del 2022 il pagamento delle cartelle esattoriali.


Nel testo approvato, si segnala l’inserimento dell’articolo 3-bis (di seguito riportato) volto a limitate il diritto alla difesa del contribuente.

Il nuovo articolo, infatti, circoscrive i casi di diretta impugnazione del ruolo e della cartella di pagamento che si assume invalidamente notificata.

In particolare, il secondo periodo del nuovo comma 5 dell’articolo 12 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602 dispone che il ruolo e la cartella di pagamento che si assume invalidamente notificata sono suscettibili di diretta impugnazione nei soli casi in cui il debitore che agisce in giudizio dimostri che dalla iscrizione a ruolo possa derivargli un pregiudizio:

  • per la partecipazione a una procedura di appalto, per quanto previsto nell’articolo 80, comma 4, del D.Lgs. 18 aprile 2016, n. 50;
  • per la riscossione di somme allo stesso dovute dai soggetti pubblici previa verifica di questi ultimi dell’adempimento all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento per un ammontare complessivo superiore a cinquemila euro (articolo 48-bis del medesimo D.P.R. 29 settembre 1973, n. 602);
  • per la perdita di un beneficio nei rapporti con una pubblica amministrazione.


Articolo 3-bis
(Non impugnabilità dell’estratto di ruolo e limiti alla impugnabilità del ruolo)

1. All’articolo 12 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, dopo il comma 4, è aggiunto il seguente comma:
«5. L’estratto di ruolo non è impugnabile. Il ruolo e la cartella di pagamento che si assume invalidamente notificata sono suscettibili di diretta impugnazione nei soli casi in cui il debitore che agisce in giudizio dimostri che dalla iscrizione a ruolo possa derivargli un pregiudizio per la partecipazione a una procedura di appalto, per effetto di quanto previsto nell’articolo 80, comma 4, del decreto legislativo 18 aprile 2016, n. 50, oppure per la riscossione di somme allo stesso dovute dai soggetti pubblici di cui all’articolo 1, comma 1, lettera a), del regolamento di cui al decreto del Ministro dell’economia e delle finanze ministeriale 18 gennaio 2008, n. 40, per effetto delle verifiche di cui all’articolo 48-bis del presente decreto del Presidente della Repubblica 29 settembre 1973, n. 602 o, infine, per la perdita di un beneficio nei rapporti con una pubblica amministrazione.»


Link al testo dell’emendamento 1.9000 (testo corretto), interamente sostitutivo dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 21 ottobre 2021, n. 146.


Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente


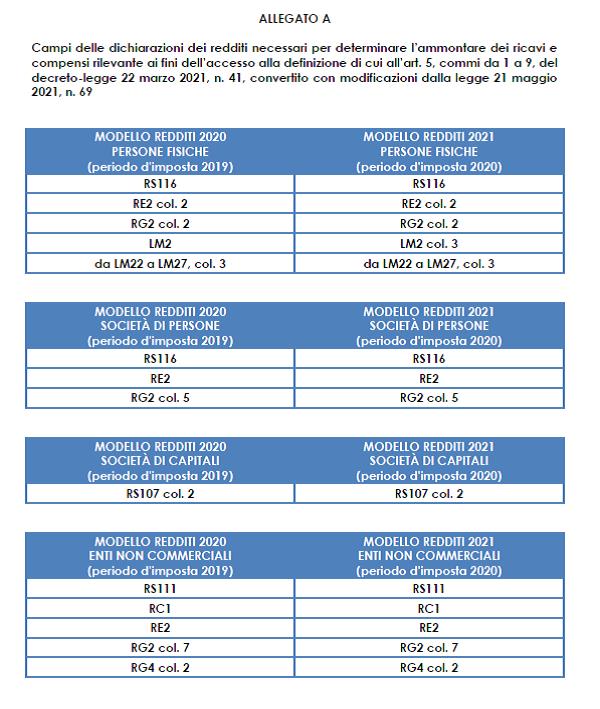
Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codice tributo e istruzioni per la dichiarazione dei bonus maturati


L’Agenzia delle Entrate, con la risoluzione n. 68/E del 30 novembre 2021 (di seguito riportata) identifica i codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)


Aggiornamento al 26 luglio 2023

Credito d’imposta per investimenti 4.0. Ridenominazione del codice tributo “6936

Con la risoluzione dell’Agenzia delle Entrate n. 45 del 26 luglio 2023 il codice tributo “6936” per il credito di imposta in beni strumentali è stato si ridenominato in : “6936” – “Credito d’imposta investimenti in beni strumentalinuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056, 1057e 1057-bis, legge n. 178/2020”.

Restano ferme le indicazioni sulle modalità di compilazione contenute nella risoluzione n. 3/E del 13 gennaio 2021.


Il testo della risoluzione dell’Agenzia delle Entrate n. 68 del 30 novembre 2021, con oggetto: RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)


Il 13 luglio 2021 il Consiglio ECOFIN ha adottato la Decisione di esecuzione relativa all’approvazione della valutazione del Piano per la ripresa e la resilienza dell’Italia (PNRR). Nell’allegato alla Decisione vengono descritte le riforme e gli investimenti previsti dal PNRR, caratterizzati da puntuali obiettivi e traguardi secondo una precisa cadenza temporale, al cui conseguimento si lega l’assegnazione delle risorse su base semestrale.

In particolare, la misura Investimento 1: Transizione 4.0” (M1C2-1) prevista dal PNRR ha l’obiettivo di sostenere la trasformazione digitale delle imprese, incentivando gli investimenti a sostegno della digitalizzazione attraverso il riconoscimento di tre tipologie di crediti di imposta alle imprese che investono in: a) beni capitali; b) ricerca, sviluppo e innovazione; c) attività di formazione alla digitalizzazione e di sviluppo delle relative competenze.

Le misure agevolative in argomento sono attualmente disciplinate:

  • dall’articolo 1, commi 189-190, della legge 27 dicembre 2019 n. 160 e dall’articolo 1, commi da 1054 a 1058, della legge 30 dicembre 2020, n. 178 (credito d’imposta per investimenti in beni strumentali materiali 4.0, immateriali 4.0 ed immateriali standard);
  • dall’articolo 1, commi 198-209, della legge 27 dicembre 2019 n. 160 (credito d’imposta per investimenti in ricerca e sviluppo, innovazione tecnologica e altre attività innovative per la competitività delle imprese);
  • dall’articolo 1, commi da 46 a 56, della legge 27 dicembre 2017, n. 205 (credito d’imposta per le spese di formazione nel settore delle tecnologie 4.0).

Inoltre, il richiamato allegato alla Decisione di esecuzione del Consiglio del 13 luglio 2021, nel descrivere il “Traguardo” della misura “Investimento 1: Transizione 4.0”, prevede, tra l’altro, che “Con risoluzione dell’Agenzia delle entrate devono essere definiti codici tributo per consentire ai beneficiari di utilizzare il credito d’imposta tramite modello F24”.

Tanto premesso, per consentire l’utilizzo in compensazione dei crediti d’imposta citati tramite il modello F24, da presentare esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, sono utilizzati i seguenti codici tributo, secondo le istruzioni indicate nelle rispettive risoluzioni istitutive.


Risoluzione n. 3/E del 13 gennaio 2021


  • 6933” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, comma 189, legge n. 160/2019”;
  • 6934” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 190, legge n. 160/2019”;
  • “6935” denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, commi 1054 e 1055, legge n. 178/2020”. Questo codice tributo è relativo sia ai beni materiali che ai beni immateriali. In ogni caso la parte finanziata dal PNRR è solo quella relativa ai beni immateriali;

  •  “6936” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056 e 1057, legge n. 178/2020”;

  • “6937” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 1058, legge n. 178/2020”.

Il codice tributo “6932”, denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, comma 188, legge n. 160/2019”, istituito con la citata risoluzione n. 3/E del 13 gennaio 2021, è utilizzabile per le misure agevolative a cui si riferisce, che non sono finanziate dal PNRR.


Risoluzione n. 13/E del 1° marzo 2021


  • 6938” denominato “Credito d’imposta investimenti in ricerca e sviluppo, transizione ecologica, innovazione tecnologica 4.0 e altre attività innovative – art. 1, c. 198 e ss., legge n. 160 del 2019”.


Per completezza, si conferma che rimangono validi i seguenti codici tributo istituiti con la citata risoluzione n. 13/E del 1° marzo 2021, che non sono relativi a misure finanziate nell’ambito del PNRR:

  • “6939” denominato “Credito d’imposta investimenti in ricerca e sviluppo – Misura incrementale per gli investimenti nelle regioni del Mezzogiorno – art. 244, c. 1, DL n. 34 del 2020”;
  • “6940” denominato “Credito d’imposta investimenti in ricerca e sviluppo – Misura incrementale per gli investimenti nelle regioni del sisma centro Italia – art. 244, c. 1, DL n. 34 del 2020”.


Risoluzione n. 6/E del 17 gennaio 2019


  • 6897” denominato “credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0 – art. 1, commi da 46 a 56, della legge n. 205/2017 e art. 1, commi da 78 a 81, della legge n. 145/2018”.


Ai fini del puntuale monitoraggio delle sopra descritte misure agevolative, i dati dei crediti d’imposta maturati e fruiti sono indicati anche nelle dichiarazioni dei redditi dei soggetti beneficiari, secondo le relative istruzioni approvate con provvedimento del direttore dell’Agenzia delle entrate.

In particolare nelle dichiarazioni dei redditi 2021 per l’anno d’imposta 2020:

  • il credito d’imposta di cui al codice “6933”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, comma 189, legge n. 160/2019”, sarà monitorato nel quadro RU sez. I codice “2H” e nella sez. IV rigo RU120 col. 2;
  • il credito d’imposta di cui al codice “6934”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 190, legge n. 160/2019”, sarà monitorato nel quadro RU sez. I codice “3H” e nella sez. IV rigo RU120 col. 3;
  • il credito d’imposta di cui al codice “6935”, denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, commi 1054 e 1055, legge n. 178/2020”, sarà monitorato nel quadro RU I codice “L3” e, al fine di rilevare gli investimenti relativi ai soli beni immateriali (gli unici finanziati dal PNRR), nella sez. IV rigo RU130 col. 2 e col. 3;
  • il credito d’imposta di cui al codice “6936”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056 e 1057, legge n. 178/2020”, sarà monitorato nel quadro RU sez. I codice “2L” e nella sez. IV rigo RU130 col 5;
  • il credito d’imposta di cui al codice “6937”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 1058, legge n. 178/2020”, sarà monitorato nel quadro RU sez. I codice “3L” e nella sez. IV rigo RU130 col 6.

Per i codici tributo qui elencati, saranno individuate modalità analoghe di monitoraggio anche nelle dichiarazioni dei redditi per gli anni d’imposta successivi, nelle quali saranno inoltre monitorabili:

  • il credito d’imposta per investimenti in ricerca e sviluppo (codice tributo 6938), finanziato dal PNRR solo a partire dall’anno d’imposta 2021, che sarà pertanto rilevabile a partire dalle dichiarazioni dei redditi 2022 per l’anno d’imposta 2021;
  • il credito d’imposta per le spese di formazione (codice tributo 6897), finanziato dal PNRR solo a partire dall’anno d’imposta 2021, che sarà pertanto rilevabile a partire dalle dichiarazioni dei redditi 2022 per l’anno d’imposta 2021. Attualmente viene indicato nel quadro RU sez. I codice “F7”.


“Antifrode” nella cessioni dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi


Con provvedimento del Direttore dell’Agenzia delle entrate del 1°dicembre 2021, prot. n. 340450, sono stati stabiliti i criteri, le modalità e i termini per l’attuazione delle disposizioni di cui all’articolo 122-bis, commi 1 e 2, decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, cd. D.L. “Antifrode al fine di contrastare le frodi in materia di cessione dei crediti. In particolare, sono stati individuati i profili di rischio da considerare ai fini del controllo preventivo delle comunicazioni delle opzioni per lo sconto o per le cessioni dei crediti, anche successive alla prima, inviate all’Agenzia delle entrate e sono state disciplinate le modalità di sospensione e di annullamento delle comunicazioni stesse. Se all’esito del controllo risultano confermati i rischi, sono annullati gli effetti della comunicazione e l’esito del controllo è comunicato al soggetto che l’ha trasmessa. Se, invece, i rischi non risultano confermati, ovvero decorso il periodo di sospensione, la comunicazione produce gli effetti previsti dalle disposizioni di riferimento.


I Criteri selettivi


La sospensione, ai fini del controllo preventivo delle comunicazioni, avviene sulla base dei criteri previsti dal citato articolo 122-bis, comma 1, secondo periodo, del decreto-legge 19 maggio 2020, n. 34, riferiti:

  1. alla coerenza e alla regolarità dei dati indicati nelle comunicazioni e nelle opzioni con i dati presenti nell’Anagrafe tributaria o comunque in possesso dell’Amministrazione finanziaria;
  2. ai dati afferenti ai crediti oggetto di cessione e ai soggetti che intervengono nelle operazioni cui detti crediti sono correlati, sulla base delle informazioni presenti nell’Anagrafe tributaria o comunque in possesso dell’Amministrazione finanziaria;
  3. ad analoghe cessioni effettuate in precedenza dai soggetti indicati nelle comunicazioni e nelle opzioni.


La procedura di sospensione e di annullamento


Per le comunicazioni, entro cinque giorni lavorativi dalla regolare ricezione, l’Agenzia delle entrate rende noto al soggetto che ha trasmesso la comunicazione se la medesima è stata sospesa. Tale periodo di sospensione non può essere maggiore di trenta giorni rispetto alla data nella quale l’Agenzia delle entrate rende nota la sospensione stessa.

In particolare:

  1. la sospensione delle comunicazioni di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34 (Opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali) è comunicata con ricevuta resa disponibile tramite i servizi telematici dell’Agenzia delle entrate;
  2. la sospensione delle comunicazioni di cui all’articolo 122 del decreto-legge 19 maggio 2020, n. 34 (Cessione dei crediti di imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza COVID-19) è comunicata con avviso pubblicato nella stessa sezione dell’area riservata del sito internet dell’Agenzia delle entrate tramite la quale è stata inviata la comunicazione.

La sospensione riguarda l’intero contenuto della comunicazione. Se, in esito alle verifiche effettuate, sono confermati gli elementi che hanno determinato la sospensione, l’Agenzia delle entrate rende noto l’annullamento degli effetti della comunicazione al soggetto che l’ha trasmessa, con la relativa motivazione; in tal caso, la comunicazione si considera non effettuata. L’annullamento degli effetti della comunicazione è reso noto con le stesse modalità indicate nelle precedenti lettere a) e b). Nel caso in cui la comunicazione sia stata inviata tramite un intermediario, tale soggetto è tenuto a informare dell’annullamento degli effetti della comunicazione il titolare della detrazione o del credito ceduto, avendo cura di inoltrargli quanto ricevuto dall’Agenzia.

Fermi restando i successivi ordinari controlli sulla correttezza delle operazioni inerenti alle comunicazioni, se, in esito alle verifiche effettuate dall’Agenzia delle entrate, non risultano confermati gli elementi di rischio che hanno determinato la sospensione, ovvero decorso il periodo massimo di sospensione, le comunicazioni si considerano effettuate e producono gli effetti previsti dai provvedimenti del direttore dell’Agenzia delle entrate prot. n. 250739 del 1° luglio 2020 e prot. n. 283847 dell’8 agosto 2020 riguardanti rispettivamente, i crediti d’imposta per botteghe e negozi e per la locazione degli immobili a uso non abitativo e affitto d’azienda e l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del ischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici. Inoltre, il provvedimento, in coerenza con le nuove disposizioni relative alla sospensione, modifica alcune disposizioni relative alle cessioni di crediti successive alla prima e alle comunicazioni relative ai crediti d’imposta per botteghe e negozi, di cui all’articolo 65 del decreto-legge 17 marzo 2020, n. 18 e ai crediti d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge 19 maggio 2020, n. 34.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto- legge 19 maggio 2020, n. 34», pubblicato il 01.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Il testo della circolare dell’Agenzia delle entrate n. 16 E del 29 novembre 2021, con oggetto: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti. – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Decreto-Legge 11/11/2021, n. 157Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»

La guida normativa del Decreto Legge “Antifrode

Il testo del Decreto-Legge 11 novembre 2021, n. 157, recante: «Misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche»
Testo coordinato con le norme richiamate o modificate e con la Relazione illustrativa

Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021: «Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020 e modifiche al modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 e alle relative istruzioni e specifiche tecniche per la trasmissione telematica del modello di comunicazione approvate con il provvedimento del Direttore dell’Agenzia delle Entrate del 20 luglio 2021»