Esonero dal versamento dei contributi per le aziende che non richiedono ulteriori trattamenti di cassa integrazione. La Commissione Ue autorizza e l’Inps detta i codici


Con messaggio n. 4254 del 13 novembre 2020, l’Inps, oltre a evidenziare che l’esonero contributivo di 4 mesi per i datori di lavoro che rinunciano alla cassa integrazione è stato autorizzato dalla Commissione europea, con decisione C (2020) 7926 final del 10 novembre 2020 nel «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19» adottato in data 19 marzo 2020 (C/2020/1863) e successive modificazioni (c.d. Temporary Framework) nei limiti e alle condizioni di cui alla medesima Comunicazione, detta le necessarie indicazioni operative per la richiesta di autorizzazione e per la corretta esposizione dei dati relativi all’esonero nel flusso Uniemens.


I datori di lavoro, al fine di usufruire dell’esonero, dovranno inoltrare all’INPS, tramite il Cassetto previdenziale, richiesta di attribuzione del codice di autorizzazione “2Q” secondo le istruzioni fornite nel messaggio n. 4254 del 13 novembre 2020. La richiesta deve essere inoltrata prima della trasmissione della denuncia contributiva relativa al primo periodo retributivo in cui si intende esporre l’esonero. Attraverso il Cassetto previdenziale il datore di lavoro riceverà il codice di autorizzazione dopo la verifica dei dati. Il codice ha validità dal mese di agosto 2020 fino al mese di dicembre 2020.

Qualora il datore di lavoro decida di accedere all’esonero, per la durata del periodo agevolato, non potrà avvalersi di eventuali ulteriori trattamenti di integrazione salariale collegati all’emergenza da COVID-19, salvo che riguardino una diversa unità produttiva.


Link al testo della messaggio Inps n. 4254 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Sgravio contributivo al 100% alternativo alla CIG – Esonero dal versamento dei contributi previdenziali per aziende che non richiedono trattamenti di cassa integrazione – Approvazione dell’aiuto con decisione C (2020) 7926 final del 10 novembre 2020 della Commissione europea – Istruzioni contabili. Variazioni al piano dei conti – Art. 3 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto

Link al testo della Circolare Inps n. 105 del 18 settembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Sgravio contributivo al 100% alternativo alla CIG – Esonero dal versamento dei contributi previdenziali per aziende che non richiedono trattamenti di cassa integrazione – Caratteristiche e condizioni – Art. 3 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto


Contributo a fondo perduto a favore delle aziende della ristorazione. Attivo il portale per la richiesta


Le domande possono essere presentate attraverso il Portale della ristorazione dal 15 novembre 2020 al 28 novembre 2020 o presso gli sportelli degli uffici postali dal 16 novembre 2020 al 28 novembre 2020 negli orari di sportello.


Vedi: Avviso N.9310308 del 12/11/2020


Quali sono le informazioni previste nel modulo di domanda?


Il modulo si compone di quattro sezioni:
– dati identificativi dell’impresa e anagrafici del rappresentante legale;
– perdita di fatturato;
– prodotti acquistati;
– sottoscrizione dichiarazioni.

Per maggiori dettagli consulta le istruzioni alla compilazione.
(Link al sito: https://www.portaleristorazione.it/istruzioni-compliazione-domanda-ufficio-postale.pdf)


Ci sarà un click day?


No, in quanto l’ordine di presentazione non dà diritto ad alcuna precedenza sulla erogazione del contributo. Prenditi il tempo necessario al recupero della documentazione richiesta prima di presentare la domanda.


Quali prodotti sono ammessi


I prodotti che rientrano nel Fondo Ristorazione sono tutti quelli acquistati con documentazione fiscale, dopo il 14 agosto 2020, che provengono dalle filiere agricole e alimentari. Sono compresi prodotti vitivinicoli, della pesca e dell’acquacoltura, oltre che prodotti DOP e IGP, prodotti che valorizzano la materia prima del territorio, cioè quelli da vendita diretta, e prodotti ottenuti da filiera nazionale integrale dalla materia prima al prodotto finito.

Prodotti prioritari


I prodotti prioritari sono definiti nella tabella prodotti con il “Codice Categoria Valorizzazione del Territorio” che inizia con RS e DOPIGP.  Vedi la Tabella dei prodotti ammessi.
(Link al sito://www.portaleristorazione.it/tabella-prodotti.pdf)


Portale della Ristorazione


Tutte le informazioni relative alla presentazione delle domande sono disponibili sul Portale della Ristorazione che sarà disponibile dal 15 novembre.


Link al Portale della Ristorazione


Contributi previdenziali in scadenza nel mese di novembre 2020: le istruzioni Inps per l’applicazione della sospensione prevista dai decreti legge Ristori (1 e 2)


Con circolare n. 129 del 13 novembre 2020, l’Inps sostituisce quella del 12 novembre 2020, n. 128 e fornisce le indicazioni e le relative istruzioni operative e contabili in ordine all’ambito di applicazione del dettato normativo di cui all’articolo 13 del decreto-legge 28 ottobre 2020, n. 137, e all’articolo 11 del decreto-legge 9 novembre 2020, n. 149, che hanno disposto, a causa del perdurare dell’emergenza epidemiologica da COVID-19, la sospensione dei versamenti contributivi a favore dei datori di lavoro privati.


Sospensione dei versamenti contributivi


Per la sospensione dei termini relativi ai versamenti dei contributi previdenziali e assistenziali in scadenza nel mese di novembre 2020, si precisa che la sospensione non opera rispetto alla terza rata in scadenza nello stesso mese, riferita alla rateizzazione dei versamenti sospesi.


Destinatari della sospensione dei versamenti


Sono destinatari della sospensione dei versamenti contributivi in scadenza nel mese di novembre 2020, comprese le rate relative alle rateazioni dei debiti contributivi in fase amministrativa concesse dall’INPS, i datori di lavoro privati la cui sede operativa è ubicata nel territorio nazionale, che svolgono come attività prevalente una di quelle riferite ai codici ATECO riportati nell’Allegato 1 al decreto-legge 149/2020.

Sono destinatari della sospensione anche i datori di lavoro privati la cui unità operativa o produttiva è collocata nelle cosiddette “zone rosse”. L’attività prevalente, anche in questo caso, deve essere una di quelle riferite ai codici ATECO riportati nell’Allegato 2 al decreto-legge 149/2020.

Entrambi gli allegati sono consultabili nella circolare.

L’eventuale variazione, nel corso del mese di novembre, della collocazione delle regioni e delle province autonome, rispetto alle zone gialle, arancioni e rosse, non ha effetti per l’applicazione della sospensione contributiva.


Ripresa dei versamenti sospesi


I versamenti dei contributi previdenziali e assistenziali sospesi (compresi quelli relativi alla quota a carico dei lavoratori) dovranno essere effettuati in un’unica soluzione entro il 16 marzo 2021, senza applicazione di sanzioni e interessi. La ripresa dei versamenti potrà avvenire anche mediante rateizzazione, fino ad un massimo di quattro rate mensili di pari importo, senza applicazione di sanzioni e interessi, con il versamento della prima rata entro il 16 marzo 2021. Il mancato pagamento di due rate, anche non consecutive, determina la decadenza dal beneficio della rateazione.


Link al testo della circolare Inps n. 129 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2). Istruzioni contabili. Variazioni al piano dei conti. Sostituzione della circolare n. 128/2020 del 12 novembre 2020.


Contributo a fondo perduto a favore delle aziende della ristorazione che acquistano prodotti agroalimentari di qualità italiani. A partire dal 15 novembre le domande


Dal Mipaaf le slide illustrative


Diffuse dal Ministero delle politiche agricole alimentari e forestali (Mipaaf) le slide che illustrano il provvedimento in Gazzetta Ufficiale il 6 novembre scorso e il modo in cui funzionerà concretamente il Fondo ristorazione che, grazie a una dotazione di 600 milioni, garantisce in modo semplice e immediato il sostegno al mondo dell’ho.re.ca e allo stesso tempo alla filiera agroalimentare, contrastando anche lo spreco.

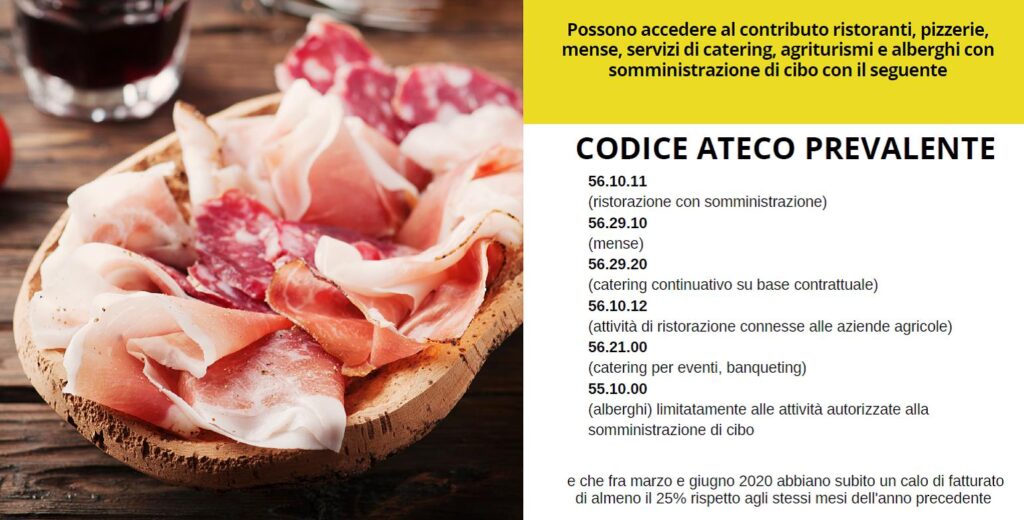
Il Fondo, come è dettagliato nel materiale illustrativo, consente contributi a fondo perduto da un minimo di mille fino a un massimo di diecimila euro per l’acquisto di prodotti 100% Made in Italy. La misura, fortemente, si rivolge a ristoranti, pizzerie, mense, servizi di catering, agriturismi e alberghi con somministrazione di cibo. 

Le domande potranno essere presentate attraverso il Portale della ristorazione a partire dal 15 novembre 2020 fino alle 23:59 del 28 novembre 2020, o attraverso gli sportelli del Concessionario a partire dal 16 novembre 2020 fino al 28 novembre 2020 negli orari di Sportello. Tutte le domande presentate nei termini sono considerate acquisite. Il contributo viene erogato indipendentemente dalla priorità di presentazione delle domande. Le domande presentate oltre tale termine sono irricevibili.


Sport Bonus: la seconda finestra si chiude oggi (scadenza 13 novembre)

Scade oggi  il  termine per la presentazione delle istanze di accesso alla seconda finestra dello Sport Bonus 2020, così come previsto dalla legge 27/12/2019 n. 160, che all’art. 1, comma 177, ha esteso lo Sport Bonus previsto dalla legge di bilancio 2019, anche al 2020.

I soggetti intenzionati ad usufruirne, devono farne richiesta entro il 13 novembre 2020, seguendo la procedura indicata nel relativo vademecum. (http://www.sport.governo.it/it/bandi-avvisi-e-contributi/sport-bonus/seconda-finestra-2020/vademecum-della-procedura/)

Per tutte le informazioni e la modulistica vai alla sezione dedicata del sito del Dipartimento per lo sport – Presidenza del Consiglio dei Ministri.
(http://www.sport.governo.it/it/bandi-avvisi-e-contributi/sport-bonus/seconda-finestra-2020/presentazione/)


Contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 per ASD/SSD. Nuove richieste entro le ore 14:00 del giorno 17 novembre 2020


Al fine di assicurare la prosecuzione degli interventi a sostegno all’attività sportiva di base, il Dipartimento per lo sport della Presidenza del Consiglio dei ministri mette a disposizione un contributo a fondo perduto per i canoni di locazione relativi al mese di novembre 2020 e destinati alle Associazioni e alle Società Sportive Dilettantistiche che non siano state già beneficiarie di precedenti contributi a fondo perduto per locazioni erogati dal Dipartimento per lo sport.

A chi farà domanda pur avendo usufruito in precedenza del contributo, la piattaforma impedirà automaticamente di procedere perché riceverà in automatico il nuovo importo.

Link al Decreto (http://www.sport.governo.it/media/2339/decreto-fondo-perduto_-residui_locazioni-signed.pdf)
Link all’Avviso (http://www.sport.governo.it/media/2338/allegato-1_-avviso-fondo-perduto-locazioni.pdf)
Link alle FAQ (http://www.sport.governo.it/it/emergenza-covid-19/contributi-a-fondo-perduto-in-favore-delle-societa-e-associazioni-sportive-dilettantistiche/scadenza-novembre-2020/faq/)


La presentazione delle istanze avverrà esclusivamente attraverso l’utilizzo della piattaforma web realizzata dal Dipartimento per lo Sport che sarà attiva a partire dalle ore 10:00 del 10 novembre 2020 e terminerà alle ore 14:00 del giorno 17 novembre 2020.
Al termine della procedura verrà rilasciata una ricevuta a conferma del buon esito dell’avvenuta richiesta, che dovrà essere conservata con cura.


ACCESSO ALLA PIATTAFORMA
(https://www.sportgov.it/bonus-locazione-novembre/it/home/)


Tutti gli aggiornamenti relativi alle fasi di valutazione e assegnazione dei contributi e tutte le comunicazioni saranno pubblicate esclusivamente in questa sezione del sito istituzionale. (http://www.sport.governo.it)
Per l’assistenza tecnica è attivo esclusivamente l’indirizzo di posta elettronica ordinaria fondoperduto@sportgov.it
Al fine di poter effettuare un’assistenza completa, è necessario indicare nel corpo della mail il Codice Fiscale della ASD/SSD per la quale si richiede assistenza.

Fonte: http://www.sport.governo.it


Contributo a fondo perduto per i centri storici, domande al via il 18 novembre. Pronto il modello da inviare


A partire dal 18 novembre sarà possibile richiedere il contributo a fondo perduto previsto dal D.L. n. 104/2020 per gli esercenti dei centri storici dei grandi centri urbani colpiti dal calo dei turisti stranieri causato dell’emergenza “Covid 19”. Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello di domanda che i contribuenti potranno inviare da mercoledì prossimo fino al 14 gennaio 2021 tramite i servizi telematici delle Entrate. In seguito alla presa in carico della richiesta, l’Agenzia comunicherà l’ok o la non spettanza del contributo in relazione ai requisiti previsti dalla norma: in caso positivo la somma di denaro sarà erogata direttamente sul conto corrente del beneficiario riportato nell’istanza. Il bonus, istituito per sostenere le imprese delle città turistiche capoluogo di provincia o di città metropolitana colpite dal calo dei turisti causato dalla crisi sanitaria del coronavirus, potrà essere richiesto solo tramite un servizio web disponibile nel portale “Fatture e Corrispettivi” del sito dell’Agenzia delle Entrate. L’importo è calcolato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e quello del giugno 2019.


Comuni ad alta “vocazione turistica”


L’articolo 59 del D.L. n. 104/2020 ha previsto l’erogazione di un contributo a fondo perduto ai soggetti esercenti attività di vendita di beni o servizi al pubblico, svolte nei centri storici (zone A o equivalenti) dei comuni capoluogo di provincia o di città metropolitana ad alta presenza di turisti stranieri. Si tratta in particolare dei 29 comuni indicati nelle istruzioni allegate al modello per la compilazione dell’istanza. Come previsto dal decreto, questi comuni hanno infatti registrato prima dell’emergenza sanitaria presenze turistiche di cittadini residenti in paesi esteri in numero almeno tre volte superiore a quello dei residenti negli stessi comuni (per i capoluogo di provincia), in numero pari o superiore a quello dei residenti negli stessi comuni (per i capoluogo di città metropolitana).


Come e quando richiedere il contributo


Dal 18 novembre 2020 fino al 14 gennaio 2021 i contribuenti potranno richiedere il bonus inviando la richiesta esclusivamente tramite l’apposito servizio web nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate. L’invio può essere effettuato anche dagli intermediari delegati alla consultazione del Cassetto fiscale o al servizio di consultazione delle fatture elettroniche nel portale “Fatture e corrispettivi”. Una prima ricevuta attesterà la presa in carico della richiesta o lo scarto a seguito dei controlli formali. In seguito, subito dopo aver verificato l’esattezza e la coerenza dei dati comunicati con le informazioni presenti in Anagrafe Tributaria, con una seconda ricevuta l’Agenzia attesterà l’accoglimento o meno dell’istanza. Il pagamento avverrà su accredito diretto nel conto corrente del beneficiario riportato nell’istanza. 


I requisiti e l’entità del contributo


Il contributo spetta solo se l’impresa ha il domicilio fiscale o la sede operativa nel centro storico delle città indicate nell’elenco riportato nelle istruzioni al modello di istanza, e solo se l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1°luglio 2019 il contributo spetta a prescindere. L’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e l’ammontare del fatturato e dei corrispettivi del mese di giugno 2019:

  • 15% se i ricavi e i compensi dell’anno 2019 non superano la soglia di 400mila euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi tra 400mila e 1 milione di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 superano la soglia di 1 milioni di euro.

Viene garantito comunque un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche. In ogni caso, l’ammontare del contributo non può essere superiore a 150.000 euro. (Così, comunicato stampa del 12 novembre 2020)


Attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica. Approvato il modello da inviare dal 18 novembre 2020 per il contributo a fondo perduto


Con provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” istitutive dell’ aiuto per sostenere le imprese dei centri storici colpiti dal calo del turismo estero causato dal Covid-19. L’istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene la dichiarazione dell’ammontare dei ricavi o compensi del 2019, dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e del mese di giugno 2019, degli esercizi esercenti attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica di cui al comma 1 dell’articolo 59 del decreto Agosto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, nonché il codice catastale dei predetti comuni, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione. L’Agenzia delle entrate eroga il contributo sulla base delle informazioni contenute nell’istanza, mediante accreditamento diretto sul conto intestato al soggetto beneficiario.

L’istanza è predisposta in modalità elettronica esclusivamente mediante un servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate ed è trasmessa mediante tale servizio web.

L’istanza può essere presentata a partire dal giorno 18 novembre 2020 e non oltre il giorno 14 gennaio 2021. Entro lo stesso termine è possibile presentare una nuova istanza, in sostituzione dell’istanza precedentemente trasmessa; l’ultima istanza trasmessa sostituisce tutte quelle precedentemente inviate per le quali non è stato già eseguito il mandato di pagamento del contributo. Pertanto, è possibile inviare una nuova istanza solo se non è stata emessa la ricevuta di accoglimento dell’istanza precedente.

Si ricorda che l’art. 59 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, cd. “Decreto Agosto” riconosce un contributo a fondo perduto a favore dei soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico, svolte nelle zone A o equipollenti dei comuni capoluogo di provincia o di città metropolitana che, in base all’ultima rilevazione resa disponibile da parte delle amministrazioni pubbliche competenti per la raccolta l’elaborazione dei dati statistici, abbiano registrato presenze turistiche di cittadini residenti in paesi esteri:

a) per comuni capoluogo di provincia, in numero almeno tre volte superiore a quello dei residenti negli stessi comuni;

b) per i comuni capoluogo di città metropolitana, in numero almeno pari o superiore a quello dei residenti negli stessi comuni.

Il contributo spetta a condizione che l’ammontare del fatturato e dei corrispettivi riferito al mese di giugno 2020, degli esercizi di cui al comma 1 dell’art. 59 del decreto, realizzati nelle zone A dei comuni di cui al medesimo comma 1, sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi realizzati nel corrispondente mese del 2019 (comma 2, primo periodo, dell’art. 59 del decreto Agosto). Al fine di determinare correttamente i predetti importi, si fa riferimento alla data di effettuazione dell’operazione di cessione di beni o di prestazione dei servizi.

Per i soggetti che svolgono autoservizi di trasporto pubblico non di linea l’ambito territoriale di esercizio dell’attività è riferito all’intero territorio dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo spetta anche in assenza della predetta condizione ai soggetti che hanno iniziato l’attività a partire dal 1° luglio 2019 nelle zone A dei comuni di cui al comma 1 dell’art. 59 del decreto legge n. 104/2020.

Il contributo non è cumulabile con il contributo di cui all’art. 58 del decreto per le imprese della ristorazione ivi indicate, le quali possono presentare richiesta per uno solo dei due contributi.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 novembre 2020, prot. n. 0352471/2020, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104».


In corso di pubblicazione nella Gazzetta il decreto che disciplina l’udienza da remoto

È in corso di pubblicazione nella Gazzetta Ufficiale il decreto direttoriale n. RR 46 dell’11 novembre 2020 che stabilisce le regole tecnico-operative per lo svolgimento dell’udienza da remoto “a regime” ‒ tramite la piattaforma Skype for Business ‒ ai sensi dell’art. 16, comma 4, della Legge 17 dicembre 2018, n. 136, e dell’art. 27 del decreto legge 28 ottobre 2020, n. 137, in corso di conversione.
Il decreto, che ha ottenuto da ultimo il parere del Garante della protezione dei dati personali, entra in vigore con la sua pubblicazione nella Gazzetta Ufficiale dello Stato della Repubblica italiana.
Nell’area dedicata del portale del MEF giustiziatributaria.gov.it, saranno pubblicate le “linee guida tecnico-operative” per le parti e i loro difensori e l’informativa sul trattamento dei dati personali ex artt. 13 e 14 del Regolamento (UE) 2016/679.


Link al decreto direttoriale n. RR 46 dell’11 novembre 2020

(Link al sito: https://www.finanze.it/export/sites/finanze/.galleries/Documenti/Varie/20-00-DECRETO-46-RR.11nov20-regole-tecniche-UAD.pdf)


Servizi “agili” di assistenza: aggiornata la guida dell’Agenzia delle entrate

Il vademecum aggiornato illustra le modalità per mettere il contribuente in contatto con il Fisco, privilegiando la relazione “a distanza”, tramite canale telematico o telefonico.


Link alla guida ai servizi di assistenza “agili” dell’Agenzia delle entrate (Data di aggiornamento: novembre 2020)

La guida fornisce tutte le informazioni per permettere ai contribuenti di ottenere il rilascio di un certificato o del codice fiscale, richiedere dei rimborsi o registrare un atto senza bisogno di recarsi allo sportello dell’Agenzia delle entrate


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori bis”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) dal Ministro dell’economia e delle finanze (Gualtieri) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 9 novembre 2020, n. 149, recante ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». (Atto Senato n. 2013)


La ratio del D.L.“Ristori bis”


Link al testo della relazione illustrativa del decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


La relazione tecnica del D.L.“Ristori bis”


Link al testo della relazione tecnica decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2013


D.L.“Ristori Bis”. In Gazzetta le ulteriori misure urgenti

Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020 il D.L. 9 novembre 2020, n. 149 (c.d. Decreto Ristori bis), recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».


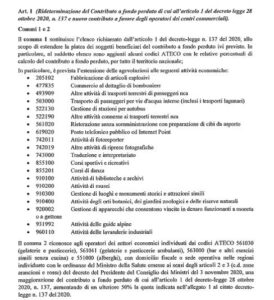
Il provvedimento urgente dispone la rideterminazione del contributo a fondo perduto, già introdotto dal precedente Decreto Ristori (D.L. n. 137/2020), per le categorie di imprese e lavoratori le cui attività sono state colpite dalle misure di contenimento, introducendo una nuova Tabella dei codici Ateco in sostituzione della precedente (Allegato 1 al D.L.).

Si prevede, inoltre, un nuovo contributo a fondo perduto a favore degli operatori dei centri commerciali i cui destinatari sono individuati attraverso un’ulteriore Tabella di codici Ateco (Allegato 2 al D.L.).


Link al testo del Decreto-legge 9 novembre 2020, n. 149, recante: «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 279 del 9 novembre 2020.


OIC pubblica in consultazione documento interpretativo delle disposizioni transitorie in materia di principi di redazione del bilancio

L’articolo 38-quater, al comma 2 del Decreto Rilancio, stabilisce che, nella predisposizione del bilancio di esercizio in corso al 31 dicembre 2020, la valutazione delle voci e della prospettiva della continuazione dell’attività di cui all’articolo 2423-bis, primo comma, numero 1), del codice civile può comunque essere effettuata sulla base delle risultanze dell’ultimo bilancio di esercizio chiuso entro il 23 febbraio 2020. Le informazioni relative al presupposto della continuità aziendale sono fornite nelle politiche contabili di cui al primo comma, numero 1) dell’articolo 2427 del codice civile anche mediante il richiamo delle risultanze del bilancio precedente. Restano ferme tutte le altre disposizioni relative alle informazioni da fornire nella nota integrativa e sulla relazione sulla gestione, comprese quelle relative ai rischi e alle incertezze, derivanti dagli eventi successivi, sulla capacità dell’azienda di continuare a costituire un complesso economico funzionante destinato alla produzione di reddito.

L’Organismo Italiano di Contabilità con il documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio” , pubblicato in bozza, analizza sotto il profilo tecnico contabile la norma introdotta dal citato comma 2 dell’articolo 38-quater del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio). Il documento si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica, altresì, alle società tenute a redige il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127.


Link alla bozza del documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio”

Link sito Oic:

https://www.fondazioneoic.eu/wp-content/uploads/downloads/2020/11/Bozza-per-consultazione-Documento-Interpretativo-8.pdf


La rivalutazione dei beni d’impresa del decreto “Agosto” (il D.L. n. 104/2020). In bozza il documento Oic sulle regole contabili

L’articolo 110, commi da 1 a 7, del decreto-legge 14 agosto 2020, n. 104, convertito con modificazione dalla legge 13 ottobre 2020, n. 126, recante: «Misure urgenti per il sostegno e il rilancio dell’economi» prevede che i soggetti individuati dalla norma, che non adottano i principi contabili internazionali nella redazione del bilancio «possono, anche in deroga all’articolo 2426 del codice civile e ad ogni altra disposizione di legge vigente in materia rivalutare i beni d’impresa e le partecipazioni di cui alla sezione II del capo I della legge 21 novembre 2000, n. 342, ad esclusione degli immobili alla cui produzione o al cui scambio è diretta l’attività di impresa risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2019».
A seguito della conversione in legge del decreto legge n. 104/2020, l’Organismo Italiano di Contabilità ha deciso emanare il documento interpretativo n. 7, la cui bozza è stata pubblicata per la consultazione.

Il documento interpretativo illustra in modo sistematico i profili contabili della “nuova” rivalutazione prevista nel decreto-legge 14 agosto 2020, n. 104, cd. “Decreto Agosto” e nelle normative da essa richiamate, in modo da agevolare gli operatori nell’individuare e applicare le appropriate regole contabili.

Link alla bozza per consultazione Documento Interpretativo 7 – Aspetti contabili della rivalutazione dei beni d’impresa e delle partecipazioni

Link sito Oic:
https://www.fondazioneoic.eu/wp-content/uploads/downloads/2020/11/Bozza-per-consultazione-Documento-Interpretativo-7-Aspetti-contabili-della-rivalutazione-dei-beni-d%E2%80%99impresa-e-delle-partecipazioni.pdf


Per saperne di più:


La rivalutazione dei beni d’impresa con il decreto “Agosto” (il D.L. n. 104/2020)
di Marco Orlandi

Brevi note sulla rivalutazione “generale” disposta con il “decreto Agosto”
d
i Enrico Molteni


Beni-merce. Nuovi chiarimenti sulla dichiarazione IMU

Dal Mef nuovi chiarimenti in merito alla dichiarazione, ai fini dell’imposta municipale propria (IMU), dei cosiddetti beni-merce, con particolare riferimento alla modalità di trasmissione telematica tramite i canali Entratel e Fisconline.

Link al testo della risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze n. 7 del 6 novembre 2020, con oggetto: FINANZA LOCALE – Imposta municipale propria (IMU) – Chiarimenti in materia di dichiarazioni IMU concernente gli immobili merce – Art. 1, comma 751 della L 27/12/2019, n. 160 (legge di bilancio 2020) – DM 30/10/2012


Divieti e controlli per fronteggiare l’emergenza Covid 19. La circolare del Viminale

È stata inviata ai prefetti la circolare del capo di Gabinetto del ministero dell’Interno, che fornisce le indicazioni sui profili attuativi del decreto del Presidente del Consiglio dei Ministri 3 novembre 2020, che introduce nuove e più restrittive misure di contrasto alla diffusione del Covid-19.

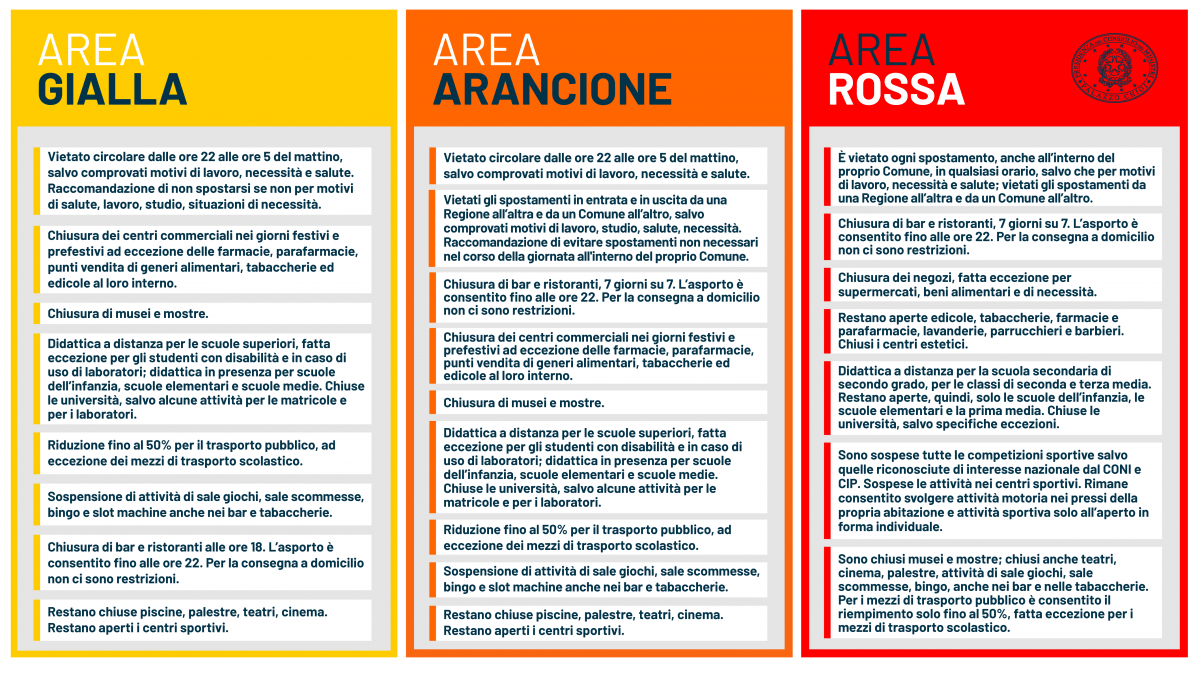
Il D.p.c.m. risponde all’esigenza di modulare gli interventi in ragione delle differenti criticità rilevate nei territorio, graduando la severità delle misure in base alla maggiore diffusione del virus e al grado di tenuta dei servizi sanitari. Individuate tre diverse aree (gialla, arancione e rossa) corrispondenti ad altrettanti scenari di rischio, per ciascuno dei quali sono state stabilite misure progressivamente più restrittive.

Vedi anche le risposte alla domande frequenti sulle misure adottate dal Governo (faq)


Link al testo della circolare del capo di Gabinetto del ministero dell’Interno del 7 novembre 2020, n. 15350/117/2/1 con oggetto: EMERGENZA EPIDEMIOLOGICA DA COVID-19 – Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020. Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020


Il Cdm ha approvato il Decreto Ristori bis

Il Consiglio dei Ministri di venerdì 6 novembre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce «Ulteriori misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese e giustizia, connesse all’emergenza epidemiologica da COVID-19».

Il testo interviene con un ulteriore stanziamento di risorse, destinato al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle restrizioni disposte a tutela della salute, al sostegno dei lavoratori in esse impiegati, nonché con ulteriori misure connesse all’emergenza in corso.

Di seguito le principali misure introdotte.


Contributi a fondo perduto


È previsto un ampliamento delle categorie di attività beneficiarie del contributo a fondo perduto previsto dal decreto-legge 28 ottobre 2020, n. 137 (cd. “Ristori”). Per alcuni operatori già beneficiari del contributo che registrano ulteriori restrizioni delle loro attività alla luce delle nuove misure restrittive nelle zone arancioni e rosse, il contributo è aumentato di un ulteriore 50 per cento.

È previsto un nuovo contributo a fondo perduto per specifiche imprese che operano nelle Regioni caratterizzate da uno scenario di elevata o massima gravità Il contributo sarà erogato seguendo la stessa procedura già utilizzata dall’Agenzia delle entrate in relazione ai contributi previsti dal decreto “Rilancio” (decreto-legge 19 maggio 2020, n. 34) e per quelli introdotti con il precedente decreto “Ristori”. L’importo del beneficio varierà in funzione del settore di attività dell’esercizio.


Istituzione di un fondo per nuovi contributi


Viene istituito un fondo per compensare le attività delle Regioni che potrebbero venire interessate da future misure restrittive, per erogare futuri contributi in modo automatico.


Contributi per le attività con sede nei centri commerciali e per le industrie alimentari


È prevista la costituzione di un fondo per ristorare con un contributo a fondo perduto le perdite subite dalle attività economiche che hanno sede nei centri commerciali e per le industrie alimentari.


Credito d’imposta sugli affitti commerciali


Per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle aree caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dell’ultimo DPCM viene esteso quanto previsto dal primo decreto Ristori, prevedendo un credito d’imposta cedibile al proprietario dell’immobile locato pari al 60% dell’affitto per ciascuno dei mesi di ottobre, novembre e dicembre.


Sospensione dei versamenti


Per i soggetti che esercitano attività economiche sospese è prevista la sospensione delle ritenute alla fonte e dei pagamenti IVA per il mese di novembre.


Cancellazione della seconda rata dell’IMU


È prevista la cancellazione della seconda rata dell’IMU per le imprese che svolgono le attività che danno titolo al riconoscimento del nuovo contributo a fondo perduto e operano nelle Regioni caratterizzate da uno scenario di massima gravità e da un livello di rischio alto individuate ai sensi dall’ultimo DPCM, a condizione che i relativi proprietari siano anche gestori delle attività.


Sospensione dei contributi previdenziali


Per le attività previste dal decreto-legge Ristori che operano nelle zone gialle vengono sospesi i contributi previdenziali e assistenziali per il mese di novembre. Per quelle delle zone arancioni e rosse la sospensione è riconosciuta per i mesi di novembre e dicembre.


Rinvio del secondo acconto Ires e Irap per i soggetti a cui si applicano gli Isa


Nei confronti dei soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che operano nelle aree del territorio nazionale caratterizzate da uno scenario di massima gravità e da un livello di rischio alto, viene disposta la proroga al 30 aprile 2021 del pagamento della seconda o unica rata dell’acconto di Ires e Irap.


Bonus baby sitter e congedo straordinario


Nelle regioni rosse nelle quali è prevista la sospensione delle attività scolastiche nelle seconde e terze classi delle scuole secondarie di primo grado viene previsto un bonus baby sitter da 1.000 euro e, nel caso in cui la prestazione di lavoro non possa essere resa in modalità agile, il congedo straordinario con il riconoscimento di un’indennità pari al 50 % della retribuzione mensile per i genitori lavoratori dipendenti.


Sostegno al terzo settore


Con un fondo straordinario viene previsto un sostegno in favore dei soggetti attivi nel terzo settore, organizzazioni di volontariato, associazione di promozione sociale e organizzazioni non lucrative di utilità sociale, che non rientrano fra i beneficiari del contributo a fondo perduto.


Sostegno alla filiera agricola, pesca e acquacoltura


È prevista la totale decontribuzione anche per il mese di dicembre per le imprese interessate dal primo decreto-legge Ristori, attive nei settori della filiera agricola, della pesca e dell’acquacoltura.


Potenziamento del sistema sanitario


Viene previsto l’arruolamento a tempo determinato di 100 fra medici e infermieri militari e la conferma fino al 31 dicembre di 300 fra medici e infermieri a potenziamento dell’INAIL.


Giustizia


Sono previste misure urgenti per la decisione dei giudizi penali di appello e per la sospensione dei termini utili ai fini del computo della prescrizione, nonché dei termini di custodia cautelare nei procedimenti penali nel periodo dell’emergenza epidemiologica.


Trasporto pubblico locale


La dotazione del fondo per il trasporto pubblico locale è incrementata di 300 milioni di euro per il 2021, 100 dei quali possono essere utilizzati anche per servizi aggiuntivi destinati anche agli studenti.


Pubblicazione dei risultati del monitoraggio dei dati epidemiologici


Sono rafforzati gli obblighi di pubblicità e trasparenza in relazione al monitoraggio e all’elaborazione dei dati epidemiologici rilevanti per la classificazione delle aree del paese destinatarie delle varie misure di contenimento, già individuate, fra quelle previste dalla normativa primaria, con decreto del Presidente del Consiglio dei ministri del 3 novembre 2020.



Approvate le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali (PGD) da parte dei giudici tributari

E’ in corso di pubblicazione nella Gazzetta Ufficiale il decreto del Direttore generale delle finanze con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari.

Il provvedimento entra in vigore:

  • dal 1° dicembre 2020, per la Commissione tributaria provinciale di Roma e la Commissione tributaria regionale per il Lazio;
  • dal 1° giugno 2021, per le altre Commissioni tributarie presente nel territorio nazionale.

Con il medesimo decreto, a decorrere dal 1° dicembre 2020, sarà consentito agli ausiliari del giudice il deposito telematico degli atti di competenza.


Link al testo del decreto del Direttore generale delle finanze del 6 novembre 2020, con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari


Codice delle crisi d’impresa e dell’insolvenza. In Gazzetta le disposizioni correttive

Il decreto legislativo correttivo del Codice della crisi d’impresa e dell’insolvenza, pubblicato nella Gazzetta Ufficiale, Serie Generale n. 276 del 5 novembre 2020, chiarisce il contenuto di alcune disposizioni e apporta modifiche dirette a meglio coordinare la disciplina dei diversi istituti previsti dal Codice.

Il decreto legislativo interviene, tra l’altro, al fine di:

  • chiarire la nozione di crisi, sostituendo all’espressione «difficoltà» quella di «squilibrio» e ridefinendo il cosiddetto “indice della crisi”, in modo da renderlo maggiormente descrittivo di una situazione di insolvenza reversibile piuttosto che di una situazione di predizione di insolvenza;
  • riformulare le norme riferite alle situazioni in presenza delle quali è possibile presumere lo svolgimento, da parte di un’impresa, dell’attività di direzione e coordinamento;
  • chiarire la nozione di gruppo di imprese, precisando che sono esclusi dalla definizione normativa oltre che lo Stato anche gli enti territoriali;
  • ridefinire le “misure protettive” del patrimonio del debitore;
  • rendere più stringenti le norme relative alla individuazione del componente degli «Organismi di composizione della crisi d’impresa» (OCRI) riconducibile al debitore in crisi.

Link al testo del Decreto legislativo 26 ottobre 2020, n. 147, recante: «Disposizioni integrative e correttive a norma dell’articolo 1, comma 1, della legge 8 marzo 2019, n. 20, al decreto legislativo 12 gennaio 2019, n. 14, recante codice della crisi d’impresa e dell’insolvenza in attuazione della legge 19 ottobre 2017, n. 155». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 276 del 5 novembre 2020.


Coprifuoco nazionale dalle 22, divisione dell’Italia in 3 zone. Conte firma il Dpcm del 3 novembre 2020

Il Presidente del Consiglio, Giuseppe Conte, ha firmato il Dpcm del 3 novembre contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19. Il testo è atteso oggi in Gazzetta Ufficiale.


Nel Supplemento ordinario alla Gazzetta Ufficiale n. 275 del 4 novembre 2020, è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020: Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”». (link sito: https://www.gazzettaufficiale.it/)


Le disposizioni del decreto si applicano dalla data del 5 novembre 2020, (in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 24 ottobre 2020), e sono efficaci fino al 3 dicembre 2020.


Di seguito le tre aree di criticità del Paese:

Area gialla: Abruzzo, Basilicata, Campania, Emilia Romagna, Friuli Venezia Giulia, Lazio, Liguria, Marche, Molise, Province di Trento e Bolzano, Sardegna, Toscana, Umbria, Veneto.
Area arancione: Puglia, Sicilia.
Area rossa: Calabria, Lombardia, Piemonte, Valle d’Aosta.


Link alle principali misure restrittive (infografica in .pdf) previste dal nuovo Dpcm.


Link al Decreto del Presidente del Consiglio dei ministri 3 novembre 2020, contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19


SOMMARIO – Finanza & Fisco n. 28 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Le prove nel contenzioso tributario: aspetti di riflessione
di Alvise Bullo e Elena De Campo


Ritenute fiscali negli appalti. Gli importi corrispondenti all’IVA da split payment e da reverse charge, come “IVA teorica”, ricompresi nella soglia del 10%
di Francesco Spinello e Gianluca Briganti


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Fondo patrimoniale – Debito contratto nell’esercizio dell’impresa


Fondo patrimoniale. L’applicabilità del regime di impignorabilità in relazione a debiti tributari ruota sempre intorno ai «bisogni della famiglia»

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 23534 del 27 ottobre 2020: «RISCOSSIONE DELLE IMPOSTE – FAMIGLIA – Fondo patrimoniale – Riscossione coattiva delle imposte – Esecuzione sui beni e frutti – Iscrizione di ipoteca ex art. 77 del D.P.R. n. 602 del 1973 – Ammissibilità – Limiti – Onere probatorio – Applicabilità del relativo regime anche alle obbligazioni tributarie – Condizioni – Onere della prova a carico del debitore – Caso di specie – Socio illimitatamente responsabile di una società in nome collettivo – Iscrizione di ipoteca richiesta dall’agente della riscossione su immobile, conferito in fondo patrimoniale, di proprietà di socio di società di persone (Snc) in relazione a debito tributario della società partecipata – Artt. 167 e 170 c.c. – Art. 77, del D.P.R. 29/09/1973, n. 602 • PROVA CIVILE – Poteri (o obblighi) del giudice – Valutazione delle prove – Ricorso per cassazione – Sindacato sulla valutazione delle prove – Oneri di allegazione – Limiti – Fattispecie – Artt. 115 e 116 c.p.c. – Art. 360, n. 3, c.p.c.»


Prassi 


Agenzia delle Entrate:


Stretta sulle ritenute negli appalti


Obblighi in materia di ritenute e compensazioni in appalti e subappalti. Nel computo della soglia del 10% ricomprese le imposte teoriche e l’IVA relativa ad operazioni soggette all’inversione contabile o con obbligo di split payment

Risoluzione dell’Agenzia delle Entrate n. 53 E del 22 settembre 2020: «RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro contesti c.d. labour intensive – Obblighi in materia di ritenute e compensazioni in appalti e subappalti – Causa di esonero di cui al comma 5, lett. a), articolo 17-bis del D.Lgs. 241/1997 – Compilazione del c.d. DURF – Durc Fiscale – Versamenti in conto fiscale non inferiori al 10 per cento dei ricavi e compensi – Calcolo del plafond dei versamenti del conto fiscale – Determinazione della soglia del 10 per cento – Split payment – Reverse charge – Trasparenza fiscale – Liquidazione IVA di gruppo – Rilevanza – Computo – Versamenti relativi alle operazioni soggette al meccanismo della scissione della dei pagamenti – Versamenti relativi alle operazioni soggette al regime dell’inversione contabile – “Imposta teorica” corrispondente al reddito della società, imputato a ciascun socio proporzionalmente alla sua quota di partecipazione agli utili, ai sensi degli articoli 115 e 116 del TUIR, in materia di trasparenza fiscale – “Imposta teorica” risultante dalla liquidazione IVA periodica della società controllata, assolta dall’ente controllante, nell’ipotesi di esercizio dell’opzione per la liquidazione di gruppo – Ragioni – Art. 17-bis, del D.Lgs. 09/07/1997, n. 241 – Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020»


Acconti di imposta e operazioni straordinarie societarie


Esonero saldo Irap 2019: gli effetti della fusione nella determinazione della soglia dei 250 milioni

Risposta ad interpello – Agenzia delle Entrate – n. 502 del 27 ottobre 2020: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Ambito applicativo – Soggetti che hanno conseguito, nel periodo d’imposta 2019, un volume di ricavi non superiore a 250 milioni di euro – Operazione straordinaria di riorganizzazione aziendale – Determinazione della soglia dei 250 milioni in presenza di un operazione straordinaria di riorganizzazione aziendale (fusione) – Fusione societaria per le incorporazioni avente efficacia giuridica contabile e fiscale dal 1° gennaio 2020 – Determinazione invia autonoma in relazione ai ricavi relativi al periodo d’imposta 2019 – Affermazione – Art. 4, del D.L. 11/03/1997, n. 50, conv., con mod., dalla L. 09/05/1997, n. 122 – Art. 24, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto “Rilancio”)»


Regime di esclusione parziale dei proventi derivanti da beni immateriali


Regime opzionale del Patent box. La circolare sul nuovo regime di autoliquidazione con determinazione diretta del reddito agevolabile

Circolare dell’Agenzia delle Entrate n. 28 E del 29 ottobre 2020: «AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione -Nuovo Regime di autoliquidazione OD – Chiarimenti sulle modifiche alla disciplina – Documentazione idonea di cui all’articolo 4 del Decreto Crescita – Condizioni di efficacia della Documentazione – Art. 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Art. 1, commi da 37 a 45, della L. 23/12/2014, n. 190 – Provvedimento dell’Agenzia delle entrate del 30/07/2019, prot. n. 658445»


Ministero dell’Economia e delle Finanze – Dipartimento delle finanze:


Assistenza tecnica – Soggetti non iscritti in albi professionali


Esercizio di attività d’impresa complementare e accessoria all’attività di esperto tributarista mediante società di mezzi o di servizi. Non è causa di incompatibilità con l’iscrizione nell’elenco degli abilitati alla difesa innanzi alle commissioni tributarie

Risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 7 DF del 22 ottobre 2020: «CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Disposizioni per l’esercizio della professione non ordinistica – Esperti tributaristi già iscritti alla data del 30 settembre 1993 nei ruoli di periti ed esperti tenuti dalle camere di commercio, per la sub-categoria tributi – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Casi di incompatibilità – Attività svolta anche in forma societaria – Incompatibilità valutata verificando l’oggetto sociale e la natura dell’attività svolta dalla società di cui il tributarista si avvale – Affermazione – Art. 12, del D.Lgs. 31/12/1992, n. 546 – Artt. 9 e 10, del D.M. Mef 05/08/2019, n. 106 – Art. 1, comma 5, L. 14/01/2013, n. 4»


Ministero del Lavoro e delle Politiche Sociali:


Codice del terzo settore


Enti del Terzo Settore. Per gli adeguamenti statutari al “C.T.S.” di associazioni non riconosciute costituite con atto pubblico in linea generale non serve il notaio

Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 10980 del 22 ottobre 2020: «CODICE DEL TERZO SETTORE – Norme transitorie e di attuazione – Statuti degli enti del Terzo settore – Adeguamenti statutari al D.Lgs. n. 117/2017 – Modalità e maggioranze da adottare per la delibera, quorum costitutivi e deliberativi minori – Condizioni – Delibere adottate entro il prossimo 31 ottobre (salvo proroghe) – Modifiche di mero adeguamento volte a conformarsi a disposizioni inderogabili del Codice o a derogare disposizioni derogabili – Che lo statuto dell’ente non preveda differenze tra assemblea ordinaria e assemblea finalizzata alle modifiche statutarie – Adeguamenti statutari – Forma dell’atto di modifica (atto pubblico o scrittura privata) – Art. 101, del D.Lgs. 03/07/2017, n. 117 – Artt. 1325 e 1350 c.c.»


Legislazione


Codice del terzo settore


Terzo Settore: il Decreto attuativo del Registro Unico Nazionale (RUNTS)

Decreto del Ministero del Lavoro e delle Politiche Sociali del 15 settembre 2020: «Definizione delle procedure di iscrizione degli enti, delle modalità di deposito degli atti, delle regole per la predisposizione, la tenuta, la conservazione del Registro unico nazionale del Terzo settore»


Utilizzo della fatturazione elettronica nei rapporti con la P.A.


Fatturazione elettronica verso la Pubblica amministrazione: il Decreto Mef che stabilisce le cause motivate di rifiuto

Decreto del Ministero dell’Economia e delle Finanze del 24 agosto 2020, n. 132: «Regolamento recante individuazione delle cause che possono consentire il rifiuto delle fatture elettroniche da parte delle amministrazioni pubbliche»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Fatture elettroniche verso la PA “consegnate” ex art. 2, comma 4, del D.M. 55/2013: ai fini dell’emissione non rileva l’eventuale successivo rifiuto del documento


In linea generale, il momento di emissione della fattura per prestazioni di servizio può essere stabilito dagli accordi contrattuali (ad esempio, emissione in data successiva alla verifica ed accettazione della prestazione), purché detto termine sia antecedente al pagamento del corrispettivo. Nel caso in cui la fattura nei confronti della PA sia emessa in deroga agli accordi contrattuali, ma nel rispetto delle disposizioni del Decreto IVA, si applica l’articolo 2, comma 4, del D.M. 3 aprile 2013, n. 55. La citata disposizione al riguardo prevede che «La fattura elettronica si considera trasmessa per via elettronica, ai sensi dell’articolo 21, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e ricevuta dalle amministrazioni di cui all’articolo 1, comma 2, solo a fronte del rilascio della ricevuta di consegna, di cui al paragrafo 4 del documento che costituisce l’allegato B del presente regolamento, da parte del Sistema di interscambio».

Pertanto, ai fini della validità dell’emissione non rileva, l’eventuale successivo rifiuto del documento da parte della PA. A ciò si aggiunga che la nuova lettera g-ter) dell’articolo 1, comma 213, della legge 24 dicembre 2007, n. 244 (lettera aggiunta dall’articolo 15-bis del decreto-legge 23 ottobre 2018, n. 1validità19, convertito con modificazioni dalla legge 17 dicembre 2018, n. 136), al fine di evitare rigetti impropri e di armonizzare le modalità di rifiuto con le regole tecniche del processo di fatturazione elettronica tra privati, ha demandato ad un apposito decreto del Ministro dell’economia e delle finanze l’individuazione delle cause che possono consentire il rifiuto delle fatture stesse, nonché le modalità tecniche con le quali comunicare tale rifiuto al cedente/prestatore. È quanto affermato dall’Agenzia delle entrate con il principio di diritto n. 17 del 30 ottobre 2020.


Link al testo del principio di diritto dell’Agenzia delle Entrate n. 17 del 30 ottobre 2020, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Fattura nei confronti delle Amministrazioni Pubbliche, emessa in deroga agli accordi contrattuali, ma nel rispetto delle disposizioni del D.P.R. 26 ottobre 1972, n. 633 – Validità dell’emissione – Condizioni – Trasmissione per via elettronica con rilascio della ricevuta di consegna da parte del Sistema di interscambio – Sufficienza – Irrilevanza dell’eventuale successivo rifiuto – Art. 2, comma 4, del D.M. 03/04/2013, n. 55 – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244


Prassi


Fatturazione elettronica: dal 31 marzo 2015 a regime per tutte le rimanenti amministrazioni, incluse quelle individuate come amministrazioni locali nell’elenco ISTAT

Circolare congiunta del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – e della Presidenza del Consiglio dei Ministri – Dipartimento della Funzione Pubblica – n. 1 del 9 marzo 2015: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Ambito soggettivo – Date di decorrenza – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55 – Art. 25, comma 1, del D.L. 24/04/2014, n. 66, conv., con mod., dalla L. 23/06/2014, n. 89»


Le istruzioni per l’avvio del nuovo regime di emissione, trasmissione e ricevimento della fattura elettronica per la P.A.

Circolare congiunta del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – e della Presidenza del Consiglio dei Ministri – Dipartimento della Funzione Pubblica – n. 1 del 31 marzo 2014: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Obbligo – Date di decorrenza – Modalità di emissione, trasmissione e ricevimento – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55»


Prime istruzioni operative per l’attuazione del Regolamento in materia di emissione, trasmissione e ricevimento della fattura elettronica da applicarsi alle amministrazioni pubbliche

Circolare della Ragioneria Generale dello Stato n. 37 del 4 novembre 2013: «FATTURA ELETTRONICA – Fatturazione elettronica nei confronti della pubblica amministrazione – Attuazione del Regolamento in materia di emissione, trasmissione e ricevimento della fattura elettronica da applicarsi alle amministrazioni pubbliche – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244 – D.M. 03/04/2013, n. 55»