Il testo del decreto legge D.L. 79/2018 che prevede la proroga degli obblighi di fatturazione elettronica per le cessioni di carburante per autotrazione

E-fattura nelle cessioni di carburante per autotrazione ai soggetti IVA obbligatoria dal 1° gennaio 2019. Ma per la detrazione IVA e la deduzione solo pagamenti tracciabili

Non sono interessati dalla proroga gli obblighi di fatturazione elettronica delle prestazioni, rese da soggetti subappaltatori e subcontraenti della filiera delle imprese operanti nel quadro di un contratto di appalto con un’amministrazione pubblica. Per questi soggetti l’obbligo della e-fattura scatterà, quindi, il prossimo 1° luglio. La novella introdotta dalla lettera b) (non modificata dal D.L. 79/2018) del comma 917, dell’articolo 1 della legge 27 dicembre 2017, n. 205, troverà applicazione per i soli rapporti (appalti e/o altri con-tratti) “diretti” tra il soggetto titolare del contratto e la pubblica amministrazione, nonché tra il primo e coloro di cui egli si avvale, con esclusione degli ulteriori passaggi successivi.

Di seguito il testo del decreto legge che prevede la proroga del termine di entrata in vigore degli obblighi di fatturazione elettronica per le cessioni di carburante per autotrazione.

Decreto-Legge 28 giugno 2018, n. 79, recante: «Proroga del termine di entrata in vigore degli obblighi di fatturazione elettronica per le cessioni di carburante.».

In Gazzetta Ufficiale n.148 del 28 giugno 2018

IL PRESIDENTE DELLA REPUBBLICA

Visti gli articoli 77 e 87 della Costituzione;
Ritenuta la straordinaria necessità ed urgenza di disporre una proroga per consentire la piena operatività della fatturazione elettronica per le cessioni di carburanti per autotrazione rese da impianti stradali di distribuzione;
Vista la deliberazione del Consiglio dei ministri, adottata nella riunione del 27 giugno 2018;
Sulla proposta del Presidente del Consiglio dei ministri e del Ministro dell’economia e delle finanze, di concerto con i Ministri dello sviluppo economico e delle infrastrutture e dei trasporti;

EMANA

Il seguente decreto-legge:

Art. 1
Misure urgenti in materia di distribuzione carburanti

1. All’articolo 1 della legge 27 dicembre 2017, n. 205, sono apportate le seguenti modificazioni:
a) al comma 917, lettera a), dopo le parole: «per motori» sono aggiunte le seguenti: «, ad eccezione delle cessioni di carburante per autotrazione presso gli impianti stradali di distribuzione, per le quali il comma 920 si applica dal 1°gennaio 2019»;
b) il comma 927 è sostituito dal seguente: «927. Le disposizioni di cui ai commi 920, 921 e 926 si applicano dal 1° gennaio 2019. Le disposizioni di cui ai commi da 922 a 925 si applicano dal 1° luglio 2018.».

Art. 2
Disposizioni finanziarie e finali

1. Il Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è incrementato di 12,6 milioni di euro per l’anno 2020.
2. All’onere derivante dall’attuazione dell’articolo 1 e dal comma 1 del presente articolo, pari a 56,9 milioni di euro per l’anno 2018, a 29 milioni di euro per l’anno 2019 e a 12,6 milioni di euro per l’anno 2020, si provvede:
a) quanto a 3 milioni di euro per l’anno 2018, mediante corrispondente utilizzo del fondo di parte corrente iscritto nello stato di previsione del Ministero dello sviluppo economico ai sensi dell’articolo 49, comma 2, lettere a) e b), del decreto-legge 24 aprile 2014, n. 66, convertito, con modificazioni, dalla legge 23 giugno 2014, n. 89;
b) quanto a 3 milioni di euro per l’anno 2018, mediante corrispondente utilizzo del fondo di parte corrente iscritto nello stato di previsione del Ministero dello sviluppo economico ai sensi dell’articolo 34-ter, comma 5, della legge 31 dicembre 2009, n. 196;
c) quanto a 30,9 milioni di euro per l’anno 2018 e a 29 milioni di euro per l’anno 2019, mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2018-2020, nell’ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2018, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero dello sviluppo economico per 1 milione di euro per l’anno 2018 e 2 milioni di euro per l’anno 2019 e l’accantonamento relativo al Ministero dell’economia e delle finanze per 29,9 milioni di euro per l’anno 2018 e 27 milioni di euro per l’anno 2019;
d) quanto a 20 milioni di euro per l’anno 2018, mediante corrispondente riduzione del Fondo di cui all’articolo 1, comma 199, della legge 23 dicembre 2014, n. 190;
e) quanto a 12,6 milioni di euro per l’anno 2020, mediante le maggiori entrate di cui all’articolo 1.
3. Il Ministro dell’economia e delle finanze è autorizzato ad apportare con propri decreti le occorrenti variazioni di bilancio.

Art. 3
Entrata in vigore

1. Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.
Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.

Dato a Roma, addi’ 28 giugno 2018

MATTARELLA

Conte, Presidente del Consiglio dei ministri

Tria, Ministro dell’economia e delle finanze

Di Maio, Ministro dello sviluppo economico

Toninelli, Ministro delle infrastrutture e dei trasporti

Visto, il Guardasigilli: Bonafede


I mezzi di pagamento validi per la detrazione e deduzione a partire dal prossimo 1° luglio

Link al testo provvedimento del Direttore dell’Agenzia delle entrate del 4 aprile 2018, prot. n. 73203/2018, recante: «Individuazione dei mezzi di pagamento ritenuti idonei ai fini della detrazione dell’imposta sul valore aggiunto relativa alle operazioni di cui all’articolo 19-bis1 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633», pubblicato il 04.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


E-fattura  per le cessioni di carburante per autotrazione. Obbligo dal 2019 

Proroga del termine di entrata in vigore degli obblighi di fatturazione elettronica per le cessioni di carburante (decreto legge)

Il Consiglio dei ministri di mercoledì 27 giugno 2018, ha approvato un decreto legge che introduce disposizioni urgenti relativamente agli obblighi di fatturazione elettronica per le cessioni di carburante.

In particolare, il provvedimento rinvia al 1° gennaio 2019 l’entrata in vigore dell’obbligo, previsto dalla legge di bilancio 2018 (legge 27 dicembre 2017, n. 205), della fatturazione elettronica per la vendita di carburante a soggetti titolari di partita IVA presso gli impianti stradali di distribuzione, in modo da uniformarlo a quanto previsto dalla normativa generale sulla fatturazione elettronica tra privati.

Prassi e normativa

I chiarimenti per le cessioni di carburante per autotrazione e subappalti P.A.

Link al testo della circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018:OGGETTO: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi. – Registrazione e conservazione delle fatture – Modalità di pagamento – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, Commi 919-927, della legge 27 dicembre 2017, n. 205 – Artt. 21 e 21-bis del D.P.R. 26/10/1972, n. 633»

Le regole tecniche per l’emissione e la gestione della e-fattura

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018, recante: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127», pubblicato il 30.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Acquisto di carburante da parte degli operatori IVA. Individuati i mezzi di pagamento validi per la detrazione e deduzione a partire dal prossimo 1° luglio

Link al testo provvedimento del Direttore dell’Agenzia delle entrate del 4 aprile 2018, prot. n. 73203/2018, recante: «Individuazione dei mezzi di pagamento ritenuti idonei ai fini della detrazione dell’imposta sul valore aggiunto relativa alle operazioni di cui all’articolo 19-bis1 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633», pubblicato il 04.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

E-fattura, al via pre-registrazione e QR-Code. Ecco come utilizzare i servizi gratuiti dell’Agenzia delle Entrate

Comunicato stampa dell’Agenzia delle Entrate del 14 giugno 2018

E-fattura. Fissate le regole per delegare gli intermediari all’utilizzo dei servizi a supporto

Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica», pubblicato il 13 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


In arrivo le segnalazioni della possibile mancata presentazione della dichiarazione IVA 2018 o la presentazione della stessa con la compilazione del solo quadro VA

Per mettersi in regola in caso di omessa dichiarazione c’è tempo fino al 30 luglio 2018 (il 29 luglio cade di domenica)

Sono in arrivo i promemoria dell’Agenzia delle Entrate per i contribuenti che quest’anno hanno dimenticato di presentare la dichiarazione IVA entro la scadenza del 30 aprile o l’hanno presentata compilando solo il quadro “Va” con le informazioni e i dati relativi all’attività. I destinatari di queste comunicazioni potranno così controllare la propria posizione e, se necessario, mettersi in regola con il ravvedimento operoso. Si tratta in particolare di contribuenti che avevano trasmesso telematicamente all’Agenzia i dati delle fatture emesse nel 2017 e che successivamente hanno dimenticato di presentare la dichiarazione o hanno tralasciato alcuni dati. Con il provvedimento del Direttore pubblicato oggi sul sito delle Entrate, vengono definite le modalità con cui è possibile richiedere informazioni oppure segnalare all’Agenzia eventuali elementi, fatti e circostanze che possano giustificare l’anomalia o sanare l’irregolarità.

Tutti i percorsi dell’alert

La comunicazione dell’opportunità disponibile viaggia su più strade. Infatti, coloro che non hanno presentato la dichiarazione IVA per l’anno d’imposta 2017, o che l’hanno presentata compilando solo il quadro Va, troveranno l’alert dell’Agenzia sia nella loro casella di posta elettronica certificata (Pec), sia all’interno del Cassetto fiscale (presente nell’area riservata dei servizi telematici delle Entrate), sia nell’interfaccia web Fatture e corrispettivi. I reminder di questi giorni servono a informare i soggetti IVA delle anomalie riscontrate e a consentire loro di rimediare tempestivamente alla eventuale dimenticanza commessa, beneficiando delle sanzioni ridotte previste dal ravvedimento operoso.

Gli step da seguire

I contribuenti che hanno omesso di presentare la dichiarazione IVA relativa all’anno di imposta 2017 possono mettersi in regola presentando la dichiarazione entro 90 giorni (che decorrono dal 30 aprile 2018) con il versamento delle sanzioni in misura ridotta. I contribuenti che invece hanno compilato soltanto il quadro “VA” della dichiarazione Iva relativa al periodo d’imposta 2017 possono regolarizzare gli errori e le omissioni eventualmente commessi, beneficiando della riduzione delle sanzioni applicabili, tramite l’istituto del ravvedimento operoso. Questo comportamento può essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata oppure che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiamo avuto formale conoscenza.

Come richiedere assistenza

Nel caso in cui il contribuente abbia bisogno di informazioni, potrà telefonare al numero 848.800.444 da telefono fisso (tariffa urbana a tempo) oppure al numero 06.96668907 da telefono cellulare (costo in base al piano tariffario applicato dal proprio gestore), dal lunedì al venerdì, dalle ore 9 alle 17. Le informazioni possono essere richieste anche tramite gli intermediari incaricati della trasmissione delle dichiarazioni. (Così, comunicato stampa Agenzia della Entrare del 27 giugno 2018)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 giugno 2018, prot. n. 129515/2018, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti per i quali risulta la mancata presentazione della dichiarazione IVA ovvero la presentazione della stessa con il solo quadro VA compilato», pubblicato il 27 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Sul tema della regolarizzazione delle dichiarazioni con errori o presentate in ritardo, vedi:

Circolare dell’Agenzia delle Entrate n. 42 E del 12 ottobre 2016: «SANZIONI TRIBUTARIE – Errori dichiarativi – Ravvedimento operoso – Regolarizzazione delle dichiarazioni con errori o presentate in ritardo – Ulteriori chiarimenti, rispetto al comunicato stampa del 18 dicembre 2015, anche alla luce delle modifiche recate al ravvedimento operoso dapprima dalla L. 23 dicembre 2014, n. 190 (Stabilità 2015) e poi dal D.Lgs. 24 settembre 2015, n. 158 – Ravvedimento del modello 730 – Ravvedimento di un omesso versamento di un debito IVA periodico mediante compensazione con un credito IVA emergente dalle liquidazioni periodiche successive – Rettifica di precedenti istruzioni – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Artt. 1 e 8, del D.Lgs. 18/12/1997, n. 471


L’evasione è un fenomeno trasversale. Il 54,2% è riconducibile alle partite IVA, il 46,8 alla generalità dei contribuenti


Numeri alla mano, è un luogo comune quello secondo il quale dipendenti e pensionati paghino per intero le tasse e che l’evasione sia da ricondursi per intero alle partite IVA. Si tratta in realtà di un fenomeno trasversale che per quasi la metà del suo ammontare è riconducibile a chi una partita IVA non ce l’ha. E’ quanto sostiene la Fondazione nazionale dei commercialisti, che ha analizzato i dati contenuti nella Relazione annuale sull’evasione fiscale e contributiva.

Analizzando il dettaglio dei 107,7 miliardi di evasione fiscale e contributiva complessiva stimati nell’ultima Relazione annuale, i commercialisti sottolineano come quella riconducibile al lavoro dipendente irregolare ammonta a 15 miliardi. Vi sono poi una serie di voci trasversali alla contrapposizione dipendenti/pensionati versus autonomi/imprese, quali quelle concernenti l’evasione di canone Rai, Imu e locazioni immobiliari, per complessivi 7,4 miliardi.

Interamente riconducibili all’evasione propria delle partite IVA sono le voci relative a IRPEF per lavoro autonomo e impresa, IRAP e IRES, per complessivi 49,5 miliardi.

Rimangono infine i 35,8 miliardi di evasione IVA, per i quali è però necessario distinguere tra consumi intermedi (con controparte di chi fattura o dovrebbe fatturare un’altra partita IVA) e consumi finali (con controparte di chi fattura o dovrebbe fatturare un consumatore finale non partita IVA). Le stime sul tax gap IVA della Commissione UE di settembre 2017, aggiornate all’anno 2015, evidenziano per l’Italia una incidenza del “gettito IVA potenziale” derivante da transazioni con persone fisiche consumatori finali, sul “gettito IVA potenziale” totale, pari a 99,2 miliardi su 136,1 miliardi, ossia pari al 72,9%.

Secondo i commercialisti si può quindi affermare che dei 35,8 miliardi di evasione IVA, 26,3 miliardi (pari al 73,4% del totale) siano riconducibili a evasione che si realizza nelle transazioni con consumatori finali non partite IVA, per effetto del convergente interesse della partita IVA di non fatturare (per poi non dichiarare ai fini delle imposte sul reddito i propri ricavi o compensi) e della persona fisica consumatore finale di non pagare l’IVA a suo carico in aggiunta al ricavo o compenso che corrisponde a chi gli cede un bene o gli presta un servizio.

I 107,7 miliardi di evasione fiscale e contributiva stimata possono dunque essere così suddivisi per categorie di contribuenti:

  • 15 miliardi (13,9%) riconducibili al lavoro dipendente irregolare per IRPEF e contributi;
  • 58,4 miliardi (54,2%) riconducibili alle piccole e grandi partite IVA per IRPEF, IRES, IRAP e IVA su consumi intermedi;
  • 34,3 miliardi (31,8%) riconducibili alla generalità dei contribuenti per locazioni, canone Rai, IMU e IVA su consumi finali.

Soltanto poco più di metà (54,2%) dell’evasione sarebbe direttamente riconducibile alle partite IVA (individuali, società di persone, società di capitali), poco meno di metà (46,8%) a quella generalità di contribuenti di cui oltre l’85% sono quei lavoratori dipendenti e pensionati. Secondo l’analisi dei commercialisti, dunque, il fenomeno dell’evasione, seppur maggiormente concentrato sulle partite IVA per quanto concerne le imposte sul reddito e sui consumatori finali non partite IVA per quanto riguarda l’imposta sul valore aggiunto, è comunque palesemente trasversale. (Così, comunicato stampa del Consiglio nazionale dei commercialisti)


Modifiche rispetto alla precompilata. Gli elementi di incoerenza del modello 730/2018 con esito a rimborso

Con provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2018, prot. n. 2018/127084, approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso.

Le nuove disposizioni sono state approvate in ossequio all’articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175, introdotto dall’articolo 1, comma 949, lettera f) della legge 28 dicembre 2015, n. 208 (legge di stabilità per il 2016), secondo il quale «nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi.». In sostanza, con il provvedimento del 25 giugno 2018, l’Agenzia delle entrate ha disposto che gli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso, presentate dai contribuenti con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta, vanno individuati:

  • nello scostamento per importi significativi dei dati risultanti nei modelli di versamento, nelle certificazioni uniche e nelle dichiarazioni dell’anno precedente;
  • nella presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle certificazioni uniche;
  • la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni

Peraltro,  le disposizioni sopra citate, si applicano, per effetto del richiamo al citato articolo 5, comma 3-bis, contenuto nell’articolo 1, comma 4, dello stesso decreto legislativo n. 175 del 2014, anche ai controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate ai CAF o ai professionisti abilitati.

Infine, tenuto conto che il provvedimento del Direttore dell’Agenzia delle entrate del 16 marzo 2016, confermativo quanto stabilito dal provvedimento del 22 febbraio 2013, prevede che l’INPS mediante l’utilizzo di propri sistemi, riceva direttamente dai CAF e dai professionisti abilitati i risultati contabili (modelli 730-4) relativi alle dichiarazioni presentate dai contribuenti, il provvedimento approvato stabilisce che l’effettuazione della verifica preventiva avviene con modalità di cooperazione con l’INPS.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2018, prot. n. 2018/127084, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 giugno 2017 prot. n. 108815/2017 con cui sono stati definiti i criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2017 con esito a rimborso, da utilizzare per l’effettuazione dei controlli preventivi di cui all’articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175


SOMMARIO – Finanza & Fisco n. 12 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Professionisti: le principali spese deducibili dal reddito e dal valore della produzione 

di Gianluca Martani


La fattura generica non comporta l’automatica negazione della rilevanza IVA e del costo 

di Vincenzo Cristiano


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Fattura generica – Contestazione della deducibilità del costo e della detraibilità dell’IVA afferente – Difesa del contribuente

Diritto alla detrazione IVA in caso di fatture generiche “integrate” e nozione di inerenza nel reddito d’impresa

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 13882 del 31 maggio 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Rettifica del reddito di una società di persone – Impugnazione – Litisconsorzio necessario tra società e soci – Configurabilità – Cause relative alla società ed ai soci decise separatamente nella fase di merito – Giudizio di cassazione – Riunione delle cause in luogo della declaratoria di nullità – Possibilità – Condizioni – Fondamento – Attuazione del diritto alla ragionevole durata del processo – Necessità – Artt. 14 e 29, del D.Lgs. 31/12/1992, n. 546 -Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 111 Cost. – Artt. 6 e 13 della Conv. Eur. Diritti dell’Uomo • IVA (Imposta sul valore aggiunto) – Diritto alla detrazione dell’IVA – Mancato rispetto di obblighi formali – Fattura generica -Prestazione di servizi – Carenza nel documento delle informazioni relative all’entità e alla natura delle cessione o dei servizi resi – Conseguenze – Mancato rispetto dei requisiti formali – Esclusione dalla perdita del diritto alla detrazione del cessionario/committente in presenza dei requisiti sostanziali per esercitare il diritto alla detrazione dell’IVA – Condizioni – Presenza di informazioni per provare aliunde sia la natura delle operazioni sia i requisiti sostanziali relativi al diritto alla detrazione IVA – Artt. 19, 21 e 22, del D.P.R. 26/10/1972, n. 633 • IMPOSTA SUL REDDITO – Base imponibile – Reddito complessivo – Deducibilità dei componenti negativi del reddito di impresa – Principio di inerenza – Costi – Deducibilità – Condizioni – Inerenza all’attività d’impresa – Nozione – Art. 109, comma 5 del D.P.R. 22/12/1986 n. 917»


Per la deduzione la fattura “sospetta” può essere efficacemente supportata da altri elementi probanti

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 14858 del 7 giugno 2018: «IVA (Imposta sul valore aggiunto) – Accertamento e riscossione – Indebita detrazione di fatture per operazioni inesistenti – Contestazione al contribuente – Contestazioni dell’Ufficio sulla base di riscontri indiziari – Onere della – Distribuzione – Artt. 19, 21 e 54, del D.P.R. 26/10/1972, n. 633 – Art. 2697 c.c. • IMPOSTA SUL REDDITO – Deducibilità dei componenti negativi del reddito di impresa – IVA (Imposta sul valore aggiunto) – Diritto alla detrazione dell’IVA – Regime di prova dei costi -Prova dell’effettiva sussistenza, dell’ammontare e dell’inerenza – Fattura generica per eccessiva ampiezza – Fattura che in un’unica descrizione accorpa attività non puntualmente individuate (nella specie, “prestazioni di manodopera relativa ad operazioni di carico e scarico e di sistemazione di materiali effettuati c/o i vs stabilimenti in …) – Contestazione della deducibilità del costo e della detraibilità dell’IVA afferente – Conseguenze – Prova – Onere della prova a carico del contribuente – Documentazione di supporto da cui ricavare, oltre che l’importo, la ragione e la coerenza economica della stessa – Utilizzabilità per la prova a favore del contribuente di documentazione integrativa rappresentata dalle schede riepilogative delle ore di lavoro impiegate dal personale presso il contribuente per l’assolvimento delle attività (prestazione di servizi) indicate in fattura – Art. 21, del D.P.R. 26/10/1972, n. 633»


Prassi

Mini-Voluntary – Attività da lavoro dipendente o autonomo

Mini-voluntary per ex frontalieri o ex Aire: ambito di applicazione e modalità di accesso alla regolarizzazione delle attività frutto di lavoro autonomo o dipendente

Circolare dell’Agenzia delle Entrate n. 12 E del 13 giugno 2018: «PROCEDURA DI COLLABORAZIONE VOLONTARIA – MINI-VOLUNTARY – Regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) – Lavoratori dipendenti o autonomi ex frontalieri o in precedenza residenti all’estero e iscritti all’Aire (Anagrafe degli italiani residenti all’estero) – Art. 5-septies del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172, recante «Disposizioni in materia di collaborazione volontaria per l’emersione di redditi prodotti all’estero» – Indicazioni operative»


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95

Contributi di commercianti, artigiani e lavoratori autonomi: la guida Inps 2018 alla compilazione del quadro “RR” del modello Redditi Pf

Circolare INPS – Direzione Centrale Entrate – n. 82 del 14 giugno 2018: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2018 Pf e riscossione dei contributi dovuti a saldo 2017 e in acconto 2018 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione

Adeguata verifica “fiscale” – Scambio di informazioni

Nuove norme sull’accesso da parte delle autorità fiscali alle informazioni antiriciclaggio. Analisi normativa


Informazioni necessarie per le indagini antiriciclaggio. Per Entrate e Gdf accesso ampio ai dati

Decreto Legislativo n. 60 del 18 maggio 2018: «Attuazione della direttiva 2016/2258/UE del Consiglio, del 6 dicembre 2016, recante modifica della direttiva 2011/16/UE del Consiglio, del 15 febbraio 2011, per quanto riguarda l’accesso da parte delle autorità fiscali alle informazioni in materia di antiriciclaggio»


Credito di imposta per le librerie

Tax credit librerie. Il decreto Mibact che disciplina l’agevolazione

Decreto del Ministero dei Beni e delle Attività Culturali e del Turismo del 23 aprile 2018: «Disposizioni applicative in materia di credito di imposta, per gli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri»


Fatturazione elettronica – Invio e gestione

E-fattura, al via pre-registrazione e QR-Code. Ecco come utilizzare i servizi gratuiti dell’Agenzia delle Entrate

Comunicato stampa dell’Agenzia delle Entrate del 14 giugno 2018


E-fattura. Fissate le regole per delegare gli intermediari all’utilizzo dei servizi a supporto

Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Versamento carente dell’acconto Irpef 2017 a causa del posticipo dell’IRI. No a sanzioni e interessi

Laddove il versamento dell’acconto IRPEF relativo al periodo d’imposta 2017, risulti insufficiente esclusivamente per effetto dello slittamento dell’applicazione dell’IRI al periodo d’imposta 2018, e, non anche per altre previsioni rivelatesi errate, in applicazione del principio di tutela dell’affidamento e della buona fede del contribuente (articolo 10 della legge 27 luglio 2000, n. 212), non è irrogabile la sanzione per carente versamento ex articolo 13 del D.Lgs. n. 471 del 18 dicembre 1997. Questa è la risposta fornita dall’Agenzia delle entrate con risoluzione 47 del 22 giugno 2018, ad un socio di società di persone che, nell’approssimarsi della scadenza dei termini di versamento del saldo 2017 si trova ad aver versato un minore acconto IRPEF a seguito di sopravvenute disposizioni normative che hanno rinviato gli effetti, in termini di risparmio di imposte, della decorrenza della disciplina IRI, prevista dalla legge di bilancio per il 2017 (articolo 1, commi 547 e 548, legge 232/2016), mediante l’aggiunta al TUIR dell’articolo 55-bis. Tale soluzione, spiega l’Agenzia, è in linea con quella già prospettata con la risoluzione n. 176/E del 2003. In tale sede è stato chiarito che il comportamento di un contribuente non può essere sanzionato laddove egli abbia posto in essere comportamenti conformi al tenore letterale della normativa applicabile “ratione temporis”, e l’errore sia scaturito da modifiche normative introdotte successivamente al versamento degli acconti ma con efficacia retroattiva. Ne consegue, prosegue la risoluzione, che al verificarsi delle condizioni sopra richiamate, i contribuenti dovranno, entro il termine previsto per il versamento del saldo dell’imposta, determinare definitivamente l’imposta dovuta, per il periodo d’imposta 2017, senza applicazione di sanzioni ed interessi, e, di conseguenza, provvedere alla compilazione dei righi RS148 “Rideterminazione dell’acconto” e RN38 “Acconti” del modello Redditi PF 2018.

Si ricorda che l’articolo 1, comma 1063, della legge 27 dicembre 2017, n. 205, ha differito di un anno, al 1° gennaio 2018, l’introduzione della disciplina dell’imposta sul reddito d’impresa (IRI) – da calcolare sugli utili trattenuti presso l’impresa – per gli imprenditori individuali e le società in nome collettivo ed in accomandita semplice in regime di contabilità ordinaria, prevista dalla legge di bilancio 2017. In pratica, il citato comma 1963, rinvia al 1° gennaio 2018 la decorrenza delle disposizioni contenute nell’ articolo 55-bis del TUIR introdotte dalla legge di bilancio 2017 (articolo 1, commi 547 e 548 della legge n. 232 del 2016), prevista originariamente dal 1° gennaio 2017. Il nuovo regime ha lo scopo di favorire la capitalizzazione delle imprese attraverso la separazione del reddito derivante dall’impresa dagli altri redditi percepiti dall’imprenditore, assoggettati all’ordinaria IRPEF in misura progressiva. Come spiega la circolare n. 8/E del 7 aprile 2017, par. 8 (in “Finanza & Fisco” n. 43-44/2016, pag. 2919) “la base imponibile IRI, a norma dell’art. 55-bis del TUIR, è pari alla differenza tra il reddito di impresa e le somme prelevate dall’imprenditore, dai familiari o dai soci a carico dell’utile dell’esercizio e delle riserve di utili. Pertanto, è da ritenere che la determinazione della base imponibile IRI vada effettuata in due step: prima è necessario determinare il reddito d’impresa secondo le ordinarie disposizioni previste dal capo VI del titolo I del TUIR e poi portare in deduzione dal reddito così determinato le somme prelevate nei limiti, ovviamente, del plafond IRI.”.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 47 E del 22 giugno 2018, con oggetto: IMPOSTE SUI REDDITI – SANZIONI TRIBUTARIE – RISCOSSIONE – Opzione IRI per l’anno d’imposta 2017 della società di persone partecipata – Slittamento dei termini di applicazione regime – Conseguenze – Versamento carente acconti IRPEF – Regolarizzazione del versamento carente dell’acconto Irpef relativo al periodo d’imposta 2017, causato esclusivamente dal differimento di un anno, al 1° gennaio 2018, dell’introduzione della disciplina dell’imposta sul reddito d’impresa (IRI) – Applicazione del principio di tutela del legittimo affidamento del cittadino – Non applicabilità delle sanzioni per carente versamento dell’acconto – Art. 13 del D.Lgs. 18/12/1997, n. 471 – Art. 10, della L. 27/07/2000, n. 212 – Art. 1, commi 547 e 548, della L. 11/12/2016, n. 232 – Art. 55-bis del D.P.R. 22/12/1986, n. 917


Studi di settore annualità 2014, 2015 e 2016. Rilasciato il software di compilazione anomalie 2018

Il software (Versione 1.0.0 del 21 giugno 2018) è destinato ai soggetti destinatari nel 2018 di una comunicazione di cui al provvedimento prot. n. 121001/2018 relativa ad anomalie riscontrate sulla base dei dati rilevanti ai fini dell’applicazione degli studi di settore afferenti il triennio di imposta 2014-2016.

Il software consente di predisporre, per il successivo invio telematico, una comunicazione finalizzata a:

  • segnalare imprecisioni ed errori riscontrati nei dati riportati nella comunicazione di anomalia;
  • indicare le motivazioni che hanno determinato l’anomalia riscontrata e quanto altro si ritiene rilevante rappresentare all’Amministrazione finanziaria.

Per l’invio telematico della comunicazione è sufficiente possedere il Pincode (codice personale), indispensabile per utilizzare i servizi Internet dell’Agenzia delle Entrate, oppure aver ottenuto l’autorizzazione per accedere al servizio Entratel.

Chi non è in possesso del Pincode può richiederlo registrandosi ai servizi telematici dell’Agenzia delle entrate.


Comunicazione dei dati relativi alle locazioni brevi 2017. Nuova scadenza al 20 agosto 2018


Rinvio della scadenza per la comunicazione telematica al Fisco dei dati riguardanti i contratti degli affitti brevi conclusi nel 2017. Lo prevede un provvedimento dell’Agenzia delle Entrate del 20 giugno 2018, emanato d’intesa con il Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato, che proroga al 20 agosto prossimo il termine per l’invio delle informazioni. In questo modo i soggetti interessati avranno più tempo per comunicare i dati relativi ai contratti conclusi per il loro tramite, ovvero il nome, cognome e codice fiscale del locatore, la durata del contratto, l’importo del corrispettivo lordo e l’indirizzo dell’immobile.

Come trasmettere i dati

La predisposizione e la trasmissione dei dati deve avvenire attraverso i canali telematici dell’Agenzia, secondo le specifiche tecniche pubblicate sul sito internet delle Entrate. I soggetti non residenti trasmettono i dati tramite una stabile organizzazione, se provvisti, o avvalendosi di un rappresentante fiscale, utilizzando gli stessi servizi dell’Agenzia.

Si ricorda che l’articolo 4, comma 4, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96, ha disposto che i soggetti che esercitano attività di intermediazione immobiliare, nonché quelli che gestiscono portali telematici, mettendo in contatto persone in ricerca di un immobile con persone che dispongono di unità immobiliari da locare, trasmettono i dati dei contratti conclusi per il loro tramite. Inoltre, con il provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017 n. 132395 sono state adottate le disposizioni di attuazione dell’articolo 4 del citato decreto-legge n. 50 del 2017, convertito con modificazioni dalla legge n. 96 del 2017. In particolare, il punto 3.2 del citato provvedimento prevede che i dati dei contratti conclusi siano trasmessi dai soggetti obbligati attraverso i servizi dell’Agenzia delle entrate, in conformità alle specifiche tecniche da pubblicare sul sito internet dell’Agenzia stessa. La pubblicazione di tali specifiche tecniche sul sito internet dell’Agenzia delle entrate è avvenuta il 12 giugno 2018 (link esterno verso http://www.agenziaentrate.gov.it) e, pertanto, per consentire ai soggetti tenuti all’obbligo di comunicazione di usufruire di un congruo termine per l’effettuazione dell’adempimento, esclusivamente per i dati dei contratti conclusi nel 2017, il termine per la trasmissione dei dati è ora prorogato ai sensi dell’articolo 19-octies, del decreto-legge 16 ottobre 2017 n. 148, convertito con modificazioni dalle legge 4 dicembre 2017, n. 172, che al comma 5 prevede che, per garantire un termine congruo, la proroga dei termini per l’adempimento di obblighi dichiarativi e comunicativi non possa essere superiore a sessanta giorni. Considerato che il sessantesimo giorno successivo al 12 giugno 2018 cade il giorno 11 agosto 2018 e tenuto conto che tale scadenza cadrebbe nel periodo compreso tra il 1° e il 20 agosto, il termine, con il citato provvedimento del 20 giugno 2018, viene fissato al 20 agosto 2018, in ottemperanza di quanto disposto dall’articolo 37, comma 11-bis, del decreto-legge 4 luglio 2006, n. 223, convertito con modificazioni dalla legge 4 agosto 2006, n. 248, inserito dall’articolo 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito con modificazioni dalla legge 26 aprile 2012, n. 44.

Link al testo del provvedimento dell’Agenzia delle Entrate del 20 giugno 2018, n. 123723/2018, recante: «Termini di trasmissione dei dati relativi ai contratti di cui all’articolo 4, commi 1 e 3, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96»

Documenti di normativa e prassi

Nuova disciplina sulle locazioni brevi. In chiaro gli adempimenti per intermediari e locatori

Circolare dell’Agenzia delle Entrate n. 24 E del 12 ottobre 2017: «CEDOLARE SECCA SUGLI AFFITTI – CONTRATTI DI LOCAZIONE BREVE – Contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni -Opzione per l’applicazione della cedolare secca di cui all’art. 3 del D.Lgs. 14/03/2011, n. 23 – Locazioni brevi – Definizione – Comunicazione dei dati – Obbligo di sostituzione nel prelievo dell’imposta in capo a determinati intermediari – Conseguenti obblighi di versamento, certificazione e dichiarazione della ritenuta – Art. 4, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395/2017»

Locazioni brevi: 1919 è il codice tributo da utilizzare per il versamento delle ritenute. Eventuali eccedenze si recuperano con i codici 1628 o 6782

Risoluzione dell’Agenzia delle Entrate n. 88 E del 5 luglio 2017: «RISCOSSIONE – Contratti di locazione breve – Contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni – Istituzione del codice tributo per il versamento, tramite modello F24, della ritenuta operata all’atto dei pagamenti ai beneficiari di canoni o corrispettivi – Art. 4, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»

Nuovo regime fiscale delle locazioni brevi: il provvedimento con i nuovi obblighi per “intermediari” e locatori

Provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395/2017: «Disposizioni di attuazione dell’articolo 4, commi 4, 5 e 5-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni dalla legge 21 giugno 2017, n. 96, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo»

Link alla nuova guida dell’Agenzia delle entrate: “Locazioni brevi. La disciplina fiscale e le nuove regole per gli intermediari”

Software di compilazione della Comunicazione relativa alle Locazioni Brevi (Versione: 1.0.0 del 13/06/2018)

Il software Comunicazione Locazioni Brevi 2018 consente la compilazione delle Comunicazioni relative alle Locazioni Brevi stipulate nel 2017 e la creazione del relativo file da inviare telematicamente.

(Link esterno verso http://www.agenziaentrate.gov.it)


Contributi di commercianti, artigiani e lavoratori autonomi: la guida Inps 2018 alla compilazione del quadro “RR” del modello Redditi Pf

Il quadro RR del modello Redditi 2018 Pf deve essere compilato dai soggetti iscritti alle gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e terziario nonché dai lavoratori autonomi “cd. senza cassa”, che determinano il reddito di arte e professione e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della Legge 8 agosto 1995, n. 335, al fine della determinazione dei contributi dovuti all’INPS. Nell’approssimarsi della scadenza dei termini (entro il 2 luglio 2018) di pagamento dei contributi dovuti a saldo 2017 e in acconto 2018, l’Inps ha diffuso la circolare 14 giugno 2018, n. 82. Si ricorda che i contribuenti che decidono di versare la contribuzione dovuta nel periodo tra il 2 luglio e il 20 agosto 2018 (saldo 2017 e primo acconto 2018) devono applicare sulle somme la maggiorazione dello 0,40%.

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 82 del 14 giugno 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2018 Pf e riscossione dei contributi dovuti a saldo 2017 e in acconto 2018 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Lavoratori autonomi, professionisti e parasubordinati: le misure di tutela della legge n. 81/2017

Con circolare n. 69 dell’11 maggio 2018, l’Inps detta le istruzioni operative in merito alle previsioni di cui agli articoli 1, 14 e 15 della legge 22 maggio 2017, n. 81, che hanno integrato il concetto di collaborazione coordinata e continuativa, disposto dall’articolo 52, comma 2, del D.Lgs n. 81/2015 ed esteso ai lavoratori autonomi, così come individuati all’articolo 1 della medesima legge, alcune tutele in materia di gravidanza, malattia e infortunio. Si ricorda l’articolo 1 della citata legge considera innanzitutto le prestazioni lavorative da lavoro autonomo, così come definito dall’articolo 2222 c.c., cioè quei rapporti nei quali il soggetto si obbliga a compiere verso un corrispettivo un’opera o un servizio con lavoro prevalentemente proprio e senza vincolo di subordinazione nei confronti di un committente. Sono, inoltre, interessate dal Jobs Act autonomi le professioni intellettuali (art. 2229 c.c.), il contratto che ha per oggetto una prestazione d’opera intellettuale (art. 2230 c.c.) e i rapporti destinatari di disciplina speciale. Rientrano nell’ambito di applicazione della legge le professioni intellettuali “regolamentate”, per le quali è prevista l’iscrizione ad un albo, e le professioni intellettuali “non regolamentate”. Il comma 2 del articolo 1 esclude esplicitamente dai soggetti destinatari gli imprenditori, compresi i “piccoli imprenditori”.

Link al testo della Circolare INPS n. 69 dell’11 maggio 2018, con oggetto: LAVORO – Autonomi, parasubordinati e professionisti – Jobs Act autonomi – Misure per la tutela del lavoro autonomo non imprenditoriale e misure volte a favorire l’articolazione flessibile nei tempi e nei luoghi del lavoro subordinato – Tutele previdenziali – Concetto di collaborazione coordinata e continuativa – L. 22/05/2017, n. 81 – Art. 2222 cc – Art. 2229 c. – Art. 2230 cc

Legislazione

Jobs Act autonomi

La sintesi delle novità sul lavoro autonomo non imprenditoriale

Le misure di tutela del lavoro autonomo e per la promozione del lavoro agile

Il testo della Legge 22 maggio 2017, n. 81, recante: «Misure per la tutela del lavoro autonomo non imprenditoriale e misure volte a favorire l’articolazione flessibile nei tempi e nei luoghi del lavoro subordinato», coordinato con le norme richiamate o modificate


Quotazione delle PMI: in Gazzetta modalità e criteri per la concessione del credito d’imposta per le spese di consulenza

I commi da 89 a 92 dell’articolo 1 legge 27 dicembre 2017, n. 205 concedono un credito d’imposta alle PMI in relazione ai costi per la consulenza per l’ammissione alla quotazione su mercati regolamentati o sistemi multilaterali di negoziazione europei, in misura pari al 50 per cento dei costi sostenuti fino al 31 dicembre 2020. Il credito d’imposta è concesso nei limiti previsti dalla disciplina UE degli aiuti alle PMI compatibili con il mercato interno. Più in dettaglio, il comma 89 citato, concede un credito d’imposta alle piccole e medie imprese, come definite dalla raccomandazione 2003/361/CE, che dopo l’entrata in vigore della legge in esame iniziano una procedura di ammissione alla quotazione in un mercato regolamentato o in sistemi multilaterali di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo, nel caso in cui vengano ammesse alla quotazione. Esso è riconosciuto fino ad un importo massimo di 500.000 euro ed ammonta al 50 per cento dei costi di consulenza sostenuti fino al 31 dicembre 2020 per l’ammissione alla quotazione. Ora, in applicazione del successivo comma 91 dell’art. 1 della Legge di Bilancio 2018, pubblicato nella Gazzetta Ufficiale il decreto attuativo, che stabilisce le modalità e criteri di attuazione delle norme in esame, con particolare riguardo: all’individuazione delle procedure che danno accesso al beneficio; ai casi di esclusione; alle procedure di concessione e di utilizzo del beneficio; alla documentazione richiesta; all’effettuazione dei controlli e delle revoche nonché alle modalità finalizzate ad assicurare il rispetto del limite di spesa sopra indicati.

Link al testo del Decreto 23 aprile 2018 del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, recante: «Modalità e criteri di concessione del credito d’imposta per le spese di consulenza relative alla quotazione delle PMI»


Dati dichiarati ai fini degli studi di settore: in arrivo le comunicazioni “invito” a regolarizzare

Con provvedimento del Direttore dell’Agenzia delle entrate del 18 giugno 2018, prot. n. 121001/2018 individuate le anomalie nei dati degli studi di settore, afferenti il triennio di imposta 2014-2016, che saranno a breve comunicate ai contribuenti mediante il proprio “Cassetto Fiscale. Come previsto dal provvedimento del 18 giugno 2015, le comunicazioni di anomalie saranno trasmesse dall’Agenzia delle Entrate, via Entratel, all’intermediario, se il contribuente ha effettuato questa scelta al momento della presentazione di REDDITI 2017, per il periodo di imposta 2016, e se tale intermediario ha accettato, nella medesima dichiarazione, di riceverle. Nel caso in cui il contribuente non abbia delegato l’intermediario a ricevere le comunicazioni di anomalie, l’Agenzia delle entrate comunicherà l’alert, per mezzo degli indirizzi di Pec, che la sezione degli studi di settore del “Cassetto fiscale” è stata aggiornata. Inoltre, per i contribuenti abilitati ai servizi telematici dell’Agenzia delle entrate verrà visualizzato un avviso personalizzato nell’area autenticata e inviato, ai riferimenti dallo stesso indicati, un messaggio di posta elettronica e/o tramite Short Message Service, con cui è data comunicazione che la sezione degli studi di settore del “Cassetto fiscale” è stata aggiornata con l’invio delle citate comunicazioni di anomalie.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 giugno 2018, prot. n. 121001/2018: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti dei soggetti cui si applicano gli studi di settore», pubblicato il 18 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Normativa e prassi

Le 70 tipologie di anomalie individuate per il triennio 2013-2015

Provvedimento del Direttore dell’Agenzia delle entrate del 6 giugno 2017, prot. n. 106666/2017: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti dei soggetti cui si applicano gli studi di settore e modifiche alla modulistica degli studi di settore»

Le risposte ai quesiti sulle comunicazioni di anomalia nei dati dichiarati ai fini degli studi di settore relativi al triennio 2013-2015

Faq – Risposte a domande più frequenti in merito alle comunicazioni di anomalia nei dati degli studi di settore relativi al triennio 2013-2015 – Agenzia delle Entrate – Aggiornate al 6 giugno 2017

Le tipologie di comunicazioni di anomalia rilevate nei dati degli studi di settore relativi al triennio 2012-2014

Provvedimento del Direttore dell’Agenzia delle entrate dell’1 giugno 2016, prot. 85525/2016: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti dei soggetti cui si applicano gli studi di settore»

Le tipologie di comunicazioni di anomalia rilevate nei dati degli studi di settore relativi al triennio 2011-2013

Provvedimento del Direttore dell’Agenzia delle entrate del 18 giugno 2015, prot. n. 83317/2015: «Modalità con cui l’Agenzia delle Entrate mette a disposizione del contribuente, del suo intermediario e della Guardia di finanza elementi e informazioni, al fine di introdurre nuove e più avanzate forme di comunicazione tra il contribuente e l’amministrazione fiscale, anche in termini preventivi rispetto alle scadenze fiscali, finalizzate a semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili – disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190»


E-fattura, al via pre-registrazione e QR-Code

Online da domani il servizio per generare il QR-Code, il “biglietto da visita” digitale con tutti i dati relativi alla propria partita Iva, e quello per registrare l’indirizzo telematico prescelto su cui ricevere le fatture elettroniche. I due servizi sono stati realizzati dall’Agenzia delle Entrate, in collaborazione con il partner tecnologico Sogei, per agevolare la predisposizione e l’invio delle fatture elettroniche da parte dei contribuenti tenuti ad abbandonare la tradizionale modalità cartacea (Legge n. 205/2017) e per rendere più sicura e veloce la ricezione del documento fiscale da parte del cliente titolare di partita Iva (cessionario/committente).

Per accedere a questi due servizi, sul sito dell’Agenzia all’interno del portale dedicato “Fatture e corrispettivi” (il servizio di generazione del codice Qr è anche all’interno del cassetto fiscale), è necessario avere le credenziali Spid, Cns (Carta nazionale dei servizi), Entratel o Fisconline.

Sempre a partire da domani i contribuenti potranno delegare uno o più intermediari all’utilizzo di tutte le funzionalità connesse al processo di e-fattura o delegare separatamente uno o più professionisti al solo servizio di registrazione dell’indirizzo telematico o a quello di consultazione delle fatture elettroniche. La delega agli intermediari abilitati può essere conferita dall’operatore Iva sia attraverso Entratel/Fisconline, sia presentando l’apposito modello presso un qualsiasi Ufficio dell’Agenzia.

Il servizio di registrazione dell’indirizzo telematico

I fornitori, dopo aver generato l’e-fattura, devono trasmettere il file all’Agenzia delle Entrate tramite Sistema di interscambio (SdI). Sarà questo sistema, una volta verificato che la fattura contiene i dati obbligatori, a recapitarla al destinatario. Grazie al servizio di pre-registrazione, le imprese e i professionisti possono comunicare “a monte” l’indirizzo telematico su cui ricevere tutte le loro fatture elettroniche. Per effettuare questa scelta – e abbinare quindi alla propria partita Iva un indirizzo di posta elettronica certificata (Pec) o un “codice destinatario” (nel caso di invio dei file delle fatture su canale web service o Ftp) – basta accedere, personalmente o tramite un intermediario delegato, all’apposito servizio online, all’interno del portale “Fatture e corrispettivi”. L’indirizzo telematico può essere, in qualsiasi momento, modificato o cancellato dall’utente registrato.

Il servizio di generazione del codice Qr

Per agevolare la predisposizione e l’invio delle fatture elettroniche tramite SdI, l’Agenzia rende disponibile un altro servizio, che consente ai contribuenti titolari di partita IVA di generare un codice a barre bidimensionale da mostrare al fornitore tramite smartphone, tablet o su carta. Grazie al codice Qr, il fornitore, al momento della predisposizione della fattura, potrà acquisire in automatico i dati del cliente – compreso l’indirizzo prescelto per il recapito – in modo veloce e senza il rischio di commettere errori. Per creare il proprio QR-Code basta accedere al portale “Fatture e Corrispettivi” o collegarsi al proprio cassetto fiscale. Il codice, che può essere generato, su delega del contribuente, anche da un intermediario, può essere salvato in formato pdf e stampato o memorizzato sul proprio telefono cellulare. I dati anagrafici IVA contenuti nel QR-Code sono quelli validi al momento della sua generazione: in caso di modifica del numero di partita IVA o dei dati anagrafici è importante, quindi, distruggere il vecchio QR-Code e generarne uno nuovo.

La sicurezza dei dati

Come descritto nelle specifiche tecniche allegate al provvedimento dell’Agenzia delle Entrate, emanato nel rispetto dei tempi previsti dallo Statuto dei diritti del contribuente il 30 aprile 2018, tutte le modalità di trasmissione avvengono attraverso protocolli sicuri su rete internet e specifiche misure che prevedono un sistema di profilazione, identificazione, autenticazione e autorizzazione dei soggetti abilitati alla consultazione e la tracciatura degli accessi effettuati. (Così, comunicato stampa Agenzia delle entrate del 14 giugno 2018)

Prassi e normativa

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018, recante: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica», pubblicato il 13 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

E-fattura dal 1° luglio 2018. I chiarimenti per le cessioni di carburante per autotrazione e subappalti P.A.

Link al testo della circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018: OGGETTO: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi. – Registrazione e conservazione delle fatture – Modalità di pagamento – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, Commi 919-927, della legge 27 dicembre 2017, n. 205 – Artt. 21 e 21-bis del D.P.R. 26/10/1972, n. 633»

Le regole tecniche per l’emissione e la gestione della e-fattura

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018, recante: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127», pubblicato il 30.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


E-fattura. Fissate le regole per delegare gli intermediari al utilizzo dei servizi a supporto

Pronte le regole per conferire le deleghe agli intermediari per l’utilizzo dei servizi legati alla fatturazione elettronica. Le istruzioni sono contenute in un provvedimento firmato oggi (13 giugno 2018) dal direttore dell’Agenzia.

Delega ampia o più deleghe separate

Il provvedimento prevede la possibilità per i contribuenti di delegare uno o più intermediari all’utilizzo di tutti i servizi connessi al processo di e-fattura. Si tratta, tra gli altri, del servizio di consultazione e acquisizione delle fatture elettroniche, di quello di consultazione dei dati rilevanti ai fini Iva trasmessi, di quello di registrazione dell’indirizzo telematico e di quello di generazione del QR-code, ovvero il codice a barre che consente di acquisire in automatico le informazioni anagrafiche Iva e l’indirizzo telematico del contribuente.

In alternativa, è possibile delegare separatamente uno o più intermediari al solo servizio di registrazione dell’indirizzo telematico o a quello di consultazione delle fatture elettroniche. Quanto invece al QR-code, potrà essere generato anche all’interno del cassetto fiscale.

Come conferire la delega

La delega agli intermediari abilitati può essere conferita dall’operatore Iva sia attraverso l’utilizzo dei servizi telematici Entratel/Fisconline, sia presentando l’apposito modulo presso un qualsiasi Ufficio territoriale dell’Agenzia delle Entrate. Con le stesse modalità la delega può, in qualsiasi momento, essere revocata. La durata può essere fissata dal delegante per un massimo di 4 anni. (Così, comunicato stampa Agenzia delle entrate del 13 giugno 2018)

Prassi e normativa

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018, recante: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica», pubblicato il 13 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

E-fattura dal 1° luglio 2018. I chiarimenti per le cessioni di carburante per autotrazione e subappalti P.A.

Link al testo della circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018: OGGETTO: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi. – Registrazione e conservazione delle fatture – Modalità di pagamento – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, Commi 919-927, della legge 27 dicembre 2017, n. 205 – Artt. 21 e 21-bis del D.P.R. 26/10/1972, n. 633»

Le regole tecniche per l’emissione e la gestione della e-fattura

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018, recante: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127», pubblicato il 30.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Mini-voluntary per ex frontalieri o ex Aire: diffusi i chiarimenti delle Entrate

I contribuenti ex frontalieri e quelli in passato iscritti all’Anagrafe dei residenti all’estero che hanno ricominciato a prestare attività lavorativa in una zona di frontiera o sono tornati fiscalmente all’estero nel corso del 2017 possono comunque accedere alla procedura di regolarizzazione prevista dall’articolo 5-septies del D.L. n. 148/2017. Regolarizzazione aperta anche per chi ha ricevuto processi verbali di constatazione, inviti e questionari. Sono alcuni dei chiarimenti contenuti nella circolare n. 12/E di oggi, (13 giugno 2018) con la quale l’Agenzia delle Entrate fornisce indicazioni sulla possibilità di regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) e dichiarativi connessi alle attività finanziarie e alle somme detenute nello stesso Stato estero in cui veniva prestato il lavoro dipendente o autonomo, derivanti da tali tipologie di reddito ovvero dalla vendita di immobili detenuti nel medesimo Stato estero in cui  era stata prestata l’attività lavorativa.

Il documento di prassi segue il provvedimento del Direttore dell’Agenzia del 1° giugno – con cui sono state emanate le disposizioni di attuazione dell’articolo 5-septies e approvato modello e le relative istruzioni per accedere alla procedura – e la risoluzione n. 43/E del 6 giugno che ha istituito il codice tributo (8080) da utilizzare per il versamento delle somme dovute.

Porte aperte per chi è tornato frontaliero o residente all’estero nel 2017

Possono accedere alla procedura i contribuenti (e i loro eredi) rientrati in Italia dopo essere stati fiscalmente residenti all’estero ed iscritti all’Aire o che abbiano prestato la propria attività lavorativa in via continuativa in una zona di frontiera, anche se in seguito di nuovo “frontalieri” o residenti all’estero, purché alla data del 6 dicembre 2017 il contribuente abbia ancora in essere con l’intermediario il rapporto finanziario relativo alle attività e alle somme da regolarizzare. È il caso, ad esempio, di un lavoratore in passato residente all’estero e iscritto all’Aire, successivamente tornato residente in Italia e che nel 2017 sia di nuovo iscritto all’Aire. In questa ipotesi, il contribuente può presentare istanza di accesso alla procedura per regolarizzare i periodi di imposta in cui è tornato fiscalmente residente in Italia e ha violato gli obblighi di monitoraggio, a patto che per questi anni ricorrano i requisiti soggettivi e oggettivi richiesti dalla legge.

PVC e controlli formali non escludono dalla procedura

L’Agenzia chiarisce che non possono accedere alla procedura coloro che hanno ricevuto la notifica di avvisi di accertamento o atti di contestazione relativi alle attività e alle annualità oggetto di regolarizzazione. Semaforo verde, invece, per chi ha ricevuto inviti, questionari e processi verbali di constatazione. Non costituiscono, inoltre, cause di inammissibilità le comunicazioni derivanti dalla liquidazione delle imposte e dal controllo formale delle dichiarazioni (articoli 36-bis e 36-ter del D.P.R. n. 600/1973).

La vecchia voluntary non è sempre un ostacolo

Come chiarito con il provvedimento del 1° giugno scorso, la procedura per ex frontalieri e ex iscritti all’Aire non può essere attivata per le attività e le somme già oggetto della voluntary disclosure e della voluntary bis. Possono però aderire i contribuenti per i quali la voluntary non si è perfezionata per via di una causa di inammissibilità, ad esempio nei casi di carenza della documentazione prodotta a corredo dell’istanza o della tardiva presentazione della richiesta di accesso.

Le altre novità della circolare

Il documento di prassi chiarisce quali sono le attività finanziarie detenute all’estero e i periodi di imposta regolarizzabili (2012-2016) e vengono fornite ulteriori precisazioni con riguardo alle ulteriori annualità per cui opera il raddoppio dei termini (2007-2011). (Comunicato stampa Agenzia delle entrate del 13 giugno 2018)

Link al testo della circolare dell’Agenzia delle Entrate n. 12 E del 13 giugno 2018, con oggetto: «PROCEDURA DI COLLABORAZIONE VOLONTARIA – MINI-VOLUNTARY – Regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) – Lavoratori ex frontalieri o a quelli in precedenza residenti all’estero e iscritti all’Aire (Anagrafe degli italiani residenti all’estero) – Art. 5-septies del DL 16/10/2017, n. 148, conv., con mod., dalla L 04/12/2017, n. 172, recante “Disposizioni in materia di collaborazione volontaria per l’emersione di redditi prodotti all’estero”. Indicazioni operative.»

Modello e procedure per regolarizzare le violazioni degli obblighi di monitoraggio

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110482/2018: «Approvazione del modello per la richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero ai sensi dell’articolo 5-septies del decreto legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 e modalità attuative», pubblicato il 1° giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Il software di compilazione dell’istanza di regolarizzazione

Per eseguire il software segui il link:

Versione software: 1.0.0 del 04/06/2018

(Link esterno al sito web dell’Agenzia http://www.agenziaentrate.gov.it/)


SOMMARIO – Finanza & Fisco n. 11 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Sulla cristallizzazione della deduzione/detrazione per quote “pluriennali” per effetto del mancato tempestivo esercizio dei poteri di accertamento dell’A.F. 

di Eugenio Grimaldi


Detrazione IVA: semaforo verde per lavori di ristrutturazione o manutenzione anche in ipotesi di immobili di proprietà di terzi

di Vincenzo Cristiano


Giurisprudenza

Corte di Giustizia CE:

Diritto alla detrazione – Dichiarazione integrativa a favore ai fini IVA al fine di far valere il diritto alla detrazione dell’IVA

Detrarre dall’IVA di cui si è debitore l’IVA dovuta o versata a monte costituisce un principio fondamentale

Corte di Giustizia CE – Sezione IX – Sentenza del 26 aprile 2018, Causa C-81/17: «IVA (Imposta sul valore aggiunto) – Direttiva IVA – Rinvio pregiudiziale – Sistema comune d’imposta sul valore aggiunto (IVA) – Diritto a detrazione dell’IVA – Detrazione dell’imposta assolta a monte – Nascita del diritto alla detrazione dell’imposta e termine entro il quale deve essere esercitato – Operazioni relative a un periodo di imposta già sottoposto a una verifica fiscale conclusa – Dichiarazione integrativa a favore ai fini IVA al fine di far valere il diritto alla detrazione dell’IVA – Entro il termine di decadenza (di cinque anni) – Esclusione della possibilità per il contribuente di rettificare a proprio favore le dichiarazioni tributarie già sottoposte a verifica fiscale (preclusione prevista da normativa di Stato membro, nella specie: Romania) – Principio di effettività – Neutralità fiscale – Certezza del diritto – Applicazione – Conseguenze -Declaratoria di incompatibilità con il diritto comunitario di una siffatta normativa nazionale (rumena) – Articoli 167, 168, 179, 180 e 182 della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto – Normativa interna di riferimento – Esercizio del diritto alla detrazione dell’imposta mediante la dichiarazione integrativa c.d. “a favore” previsto dall’ art. 8, comma 6-bis, del D.P.R. 22/07/1998, n. 322 • IVA (Imposta sul valore aggiunto) – Diritto alla detrazione IVA – Dichiarazioni IVA – Rettifica ed emenda a favore del contribuente – Disciplina della decadenza – Conformità ai principi di diritto comunitario – Decadenza anticipata nel caso di verifica fiscale – Incompatibilità con il diritto comunitario – Sussistenza»


Corte Costituzionale:

Opposizione all’esecuzione esattoriale

La Consulta boccia i limiti alla difesa posti dall’articolo 57, comma 1, del D.P.R. n. 602/1973. L’opposizione all’esecuzione esattoriale ai sensi dell’art. 615 cod. proc. civ. è ora ammissibile

Corte Costituzionale – Sentenza n. 114 del 31 maggio 2018: «RISCOSSIONE DELLE IMPOSTE – Esecuzione esattoriale – Esecuzione forzata presso terzi – Pignoramento dei crediti vantati dal debitore esecutato nei confronti di terzi -Inammissibilità delle opposizioni all’esecuzione regolate dall’art. 615 c.p.c., fatta eccezione per quelle concernenti la pignorabilità dei beni – Applicabilità di tale regime all’attività di riscossione mediante ruolo effettuata da Equitalia (ora Agenzia delle Entrate-Riscossione) – Illegittimità costituzionale dell’art. 57, comma 1, lett. a), D.P.R. 29/09/1973, n. 602, come sostituito dall’art. 16 del D.Lgs. 26/02/1999, n. 46 in riferimento agli artt. 24 e 113 Cost. – Sussistenza -Art. 57, del D.P.R. 29/09/1973, n. 602 – Art. 72-bis, del D.P.R. 29/09/1973, n. 602 – Artt. 24 e 113 Cost.»


Corte Suprema di Cassazione:

Sezioni Unite Civili

Detrazione IVA su beni di terzi – Diritto – Condizioni

Ristrutturazione di residence di proprietà di terzi e ad uso abitativo. Detraibile l’IVA se destinato in prospettiva ad attività imprenditoriale

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 11533 dell’11 maggio 2018: «IVA (Imposta sul valore aggiunto) – Determinazione dell’imposta – Detrazioni – Operazioni concernenti beni non di proprietà del soggetto passivo – Fattispecie – Ristrutturazione di immobili altrui in vista dell’esercizio di un’attività di impresa – Detraibilità – Condizioni – Inerenza o strumentalità rispetto all’attività imprenditoriale esercitata o da avviare – Necessità – Circostanza che nel corso della ristrutturazione il complesso immobiliare era accatastato in categoria abitativa (A/2) – Irrilevanza – Artt. 19 e 19-bis del D.P.R. 26/10/1972, n. 633»


Sezioni tributarie

Motivazione e contraddittorio per la cartella ex art. 36-bis del D.P.R. n. 600/73 fondata su un ruolo straordinario per crisi finanziaria

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 9450 del 18 aprile 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Liquidazione delle imposte – Controllo automatizzato – Dichiarazione annuale -Cartella emessa ex art. 36-bis del D.P.R. n. 600 del 1973 fondata su ruolo straordinario per ipotizzato pericolo per la riscossione – Contraddittorio preventivo – Appropriata motivazione – Necessità – Fondamento e limiti – Fattispecie – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 6, comma 5, della L 27/07/2000, n. 212 – Art. 11, del D.P.R. 29/09/1973, n. 602 – Art. 15-bis, del D.P.R. 29/09/1973, n. 602»


Costi a deducibilità frazionata – Decadenza azione accertativa

Costi ammortizzati: non contestabili se iscritti per la prima volta in esercizio non più accertabile

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 9993 del 24 aprile 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Deduzioni – Costi di utilità pluriennale – Beni immateriali – Ammortamento costi pluriennali – Termine di decadenza per l’esercizio del potere impositivo – Decorrenza – Dall’anno in cui i costi (da ripartire) sono stati iscritti in bilancio (o rendiconto) e hanno avuto, per la prima volta, rilevanza fiscale – Legittimità – Art. 43, del D.P.R. 29/09/1973, n. 600»


Commissioni Tributarie Provinciali:

Rate di detrazione – Termini di accertamento

Oneri detraibili ripartibili su più anni: il disconoscimento deve essere effettuato nell’anno di imposta in cui le spese sono state sostenute negli ordinari termini di decadenza

Commissione Tributaria Provinciale di Reggio Emilia – Sezione II – Sentenza n. 128 del 15 maggio 2017: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle  persone fisiche) – Detrazione delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione – Detrazione delle spese per interventi di riqualificazione energetica degli edifici – Oneri detraibili ripartibili su più anni (nella specie spese sostenute ex art. 1 della L. 449/97 relative alla ristrutturazione dell’abitazione) – Contestazione della legittimità delle detrazioni – Obbligo di emissione di motivato avviso di accertamento – Fondamento – Termini per la notifica degli avvisi di rettifica o di accertamento – Decorrenza – Dal periodo d’imposta di sostenimento delle spese che danno diritto alle detrazioni – Decadenza del potere di accertamento in relazione al periodo di imposta in cui le spese sono state sostenute – Conseguenze – Disconoscimento di rate di detrazione negli esercizi successivi – Illegittimità -Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art. 43 del D.P.R. 29/09/1973, n. 600»


Prassi

Soggetti OIC adopter – Determinazione base imponibile IRES e IRAP

Soggetti nuovi OIC. Ai fini IRES, il corrispettivo per la costituzione di diritto di superficie a tempo rileva anno per anno

Risoluzione dell’Agenzia delle Entrate n. 37 E del 15 maggio 2018: «IRES (Imposta sul reddito delle società) -Determinazione del reddito complessivo – Soggetti Nuovi OIC a norma dell’articolo 83, comma 1-bis, del TUIR -Corrispettivo della concessione del diritto di superficie a tempo determinato – Contabilizzazione dei ricavi in base alla maturazione contrattuale, analogamente a quanto avviene nelle locazione – Applicazione del principio di derivazione rafforzata – Rilevazione come “ricavi” (e non come plusvalenza) dei canoni periodici spettanti per la costituzione del diritto di superficie a tempo determinato – Ammissibilità – Art. 83, del D.P.R. 22/12/1986, n. 917»


Riqualificazione energetica – Cessione della detrazione

Ecobonus. Nuove istruzioni per la cessione del credito d’imposta corrispondente alla detrazione

Circolare dell’Agenzia delle Entrate n. 11 E del 18 maggio 2018: «IMPOSTE SUI REDDITI (IRPEF E IRES) – Detrazioni fiscali per interventi di efficienza energetica (Ecobonus) – Cessione del credito corrispondente alla detrazione spettante per interventi di efficienza energetica – Modalità e soggetti interessati – Art. 14 del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 3/08/2013, n. 90 – Art. 1, comma 3, della L. 27/12/2017, n. 205 (Legge di Bilancio 2018)»


Legislazione

TRANSFER PRICING

Adeguamento della disciplina nazionale in materia di prezzi di trasferimento. Le linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7 del TUIR

Decreto del Ministero dell’Economia e delle Finanze del 14 maggio 2018: «Linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7, del Testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, in materia di prezzi di trasferimento»


Le modalità per ridurre possibili doppie imposizioni derivanti da rettifiche effettuate dal Fisco di uno Stato estero

Provvedimento del Direttore dell’Agenzia delle entrate del 30 maggio 2018, prot. n. 108954/2018: «Disposizioni per l’attuazione della disciplina di cui all’art. 31-quater, comma 1, lettera c) del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, introdotto dall’art. 59 del Decreto-Legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96»


Regime premiale per i contribuenti che applicano gli studi di settore

Le attività ammesse al regime premiale per il 2017 per i contribuenti congrui, coerenti e fedeli agli studi di settore. Ancora fuori i professionisti, salvo amministratori di condominio e dentisti

Provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018: «Accesso al regime premiale previsto dall’articolo 10 del decreto legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214 e modifica della modulistica dei parametri da utilizzare per il periodo di imposta 2017»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Società tra professionisti (STP): i chiarimenti per l’accesso ai servizi telematici relativi ai rapporti assicurativi INPS


Con circolare n. 77 del 1° giugno 2018, l’Inps riassume la disciplina delle società tra professionisti. Nel documento interpretativo focus sui criteri e modalità di conferimento ed esecuzione dell’incarico professionale.

Nel documento chiarito che sarà consentito l’accesso alla sezione STP del portale con il PIN rilasciato al legale rappresentante, cioè alla persona fisica identificata dal codice fiscale alfanumerico indicata nella visura della CCIAA come amministratore della STP o al socio amministratore che ha presentato la domanda, e si potrà procedere alle seguenti operazioni:

  • acquisizione delle deleghe;
  • aggiunta o rimozione della delega ai soci intermediari (solo se censiti come intermediari abilitati);
  • abilitazione o rimozione dei dipendenti della società.

I dipendenti della società avranno visibilità su tutte le posizioni acquisite dal responsabile. L’onere di mantenere aggiornate le abilitazioni è in capo al legale rappresentante della STP.

Le società tra professionisti in breve

Le cd. STP sono società costituite secondo uno dei modelli societari previsti dal nostro ordinamento, che hanno l’esercizio di una o più attività professionali come oggetto.

Le STP possono essere monodisciplinari quando l’oggetto sociale prevede l’esercizio di una sola attività professionale e multidisciplinari quando prevede più attività.

La STP può assumere la forma di società semplice, società in nome collettivo, società in accomandita semplice, società per azioni, società in accomandita per azioni, società a responsabilità limitata e società cooperativa.

Le società cooperative di professionisti sono costituite da un numero di soci non inferiore a tre. Possono aprire una STP i professionisti appartenenti alle professioni protette, ossia quelle che per essere esercitate hanno l’obbligo di iscrizione a collegi, ordini e albi specifici. La costituzione di una STP è riservata alle professioni protette come ad esempio quella dei:

  • medici: professioni medico-chirurgo, veterinari, farmacisti, levatrici, assistente sanitaria visitatrice o infermiera professionale, fisioterapisti e massoterapisti, psicologi;
  • infermieri: solo in forma di cooperativa sociale;
  • maestri di sci;
  • ingegneri e avvocati;
  • commercialisti ed esperti contabili.

Link al testo della circolare INPS n. 77 del 1° giugno 2018, con oggetto: Società tra Professionisti (STP) – Disciplina delle società tra professionisti – Adeguamenti al sistema di profilazione per l’accesso ai servizi telematici correlati ai rapporti assicurativi – Modalità di profilazione e censimento


Tax credit librerie. Pubblicato il decreto Mibact che disciplina l’agevolazione

Pubblicato nella Gazzetta Ufficiale n. 130 del 7 giugno 2018, il decreto 23 aprile 2018 (di seguito riportato), con il quale il Ministero dei beni e delle attività culturali e del turismo (Mibact) detta la disciplina del credito d’imposta introdotto dalla legge di bilancio 2018 a favore dei rivenditori di libri al dettaglio (articolo 1, commi da 319 a 321, legge 205/2017). Il provvedimento regola le modalità con cui gli esercizi commerciali che operano nel settore della vendita al dettaglio di libri nuovi e usati possono accedere al credito d’imposta per diverse categorie di spese nella misura massima di 20.000 euro per gli esercenti di librerie indipendenti e di 10.000 euro per gli altri esercenti. Il credito d’imposta, parametrato sul fatturato dell’esercizio, interessa in diversa misura le seguenti spese: IMU, TASI, TARI, imposta sulla pubblicità, tassa per l’occupazione di suolo pubblico, spese per locazione al netto di IVA, spese per mutuo e contributi previdenziali e assistenziali per il personale dipendente.

La misura favorisce in particolare le librerie dei piccoli centri, spesso l’unico luogo di aggregazione culturale della comunità. Nel ripartire il totale delle risorse disponibili, il credito d’imposta verrà infatti riconosciuto in una prima fase agli esercenti dell’unica attività commerciale nel settore della vendita al dettaglio di libri, in esercizi specializzati, presenti nel territorio comunale e successivamente agli altri aventi diritto. (Cfr. Art. 4, comma 3).

Soggetti beneficiari del credito d’imposta

Il credito d’imposta è riconosciuto agli esercenti:

  • che abbiano sede legale nello Spazio economico europeo;
  • che siano soggetti a tassazione in Italia per effetto della loro residenza fiscale, ovvero per la presenza di una stabile organizzazione in Italia, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;
  • che siano in possesso di classificazione ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati) o 47.79.1 (Commercio al dettaglio di libri di seconda mano), come risultante dal registro delle imprese;
  • che abbiano sviluppato nel corso dell’esercizio finanziario precedente ricavi derivanti da cessione di libri, come disciplinata dall’art. 74, comma 1, lettera c), del D.P.R. n. 633/72, ovvero, nel caso di libri usati dall’art. 36 del D.L. 41/95, pari ad almeno il 70% dei ricavi complessivamente dichiarati.

Per il riconoscimento del Bonus, i beneficiari presentano per via telematica, alla Direzione generale biblioteche e istituti culturali del Mibact, apposita richiesta da redigersi su modelli predisposti dalla medesima Direzione e corredata dalla eventuale documentazione richiesta. Le istanze devono essere presentate entro il 30 settembre di ogni anno. Entro i trenta giorni successivi, la DG biblioteche e istituti culturali, verificata la disponibilità delle risorse, comunica ai soggetti interessati il riconoscimento del credito d’imposta spettante. (Cfr. Art. 4, comma 2).

Utilizzo del credito d’imposta

E’ previsto che il tax credit librerie:

  • non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’IRAP, non rileva ai fini del rapporto di cui agli articoli 96 e 109, comma 5, del TUIR;
  • è utilizzabile esclusivamente in compensazione ai sensi dell’art. 17 del D.Lgs. n. 241/97. A tal fine, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici offerti dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento, a decorrere dal decimo giorno lavorativo del mese successivo a quello in cui la DG biblioteche ha comunicato ai beneficiari l’importo del credito spettante.
  • deve essere indicato sia nella dichiarazione dei redditi relativa al periodo di riconoscimento del credito, sia nella dichiarazione dei redditi relativa al periodo di imposta in cui il credito di imposta è utilizzato, evidenziando distintamente l’importo riconosciuto e maturato e quello utilizzato.
Si riporta il testo del Decreto Mibact del 23 aprile 2018

Decreto del Ministero dei Beni e delle Attività Culturali e del Turismo del 23 aprile 2018, pubblicato in Gazzetta Ufficiale n. 130 del 07/06/2018

Disposizioni applicative in materia di credito di imposta, per gli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri

IL MINISTRO DEI BENI
E DELLE ATTIVITÀ
CULTURALI E DEL TURISMO

di concerto con

IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE

Visto il decreto legislativo 20 ottobre 1998, n. 368, recante «Istituzione del Ministero per i beni e le attività culturali». e successive modificazioni;

Visto il decreto legislativo 30 luglio 1999, n. 300, e successive modificazioni;

Visto il decreto legislativo 30 marzo 2001, n. 165, e successive modificazioni;

Visto il decreto legislativo 8 gennaio 2004, n. 3, e successive modificazioni;

Visto il decreto legislativo 22 gennaio 2004, n. 42, e successive modificazioni, recante «Codice dei beni culturali e del paesaggio, ai sensi dell’art. 10 della legge 6 luglio 2002, n. 137»;

Visto il regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti «de minimis»;

Visto il decreto del Presidente del Consiglio dei ministri 29 agosto 2014, n. 171, e successive modificazioni, recante «Regolamento di organizzazione del Ministero dei beni e delle attività culturali e del turismo, degli uffici della diretta collaborazione del Ministro e dell’organismo indipendente di valutazione della performance, a norma dell’art. 16, comma 4, del decreto-legge 24 aprile 2014, n. 66, convertito, con modificazioni, dalla legge 23 giugno 2014, n. 89»;

Visto il decreto ministeriale 27 novembre 2014, recante «Articolazione degli uffici dirigenziali di livello non generale del Ministero dei beni e delle attività culturali e del turismo», e successive modificazioni;

Vista la legge 27 dicembre 2017, n. 205, recante «Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020»;

Visto in particolare l’art. 1, comma 319, della legge n. 205 del 2017 (1), che prevede che «A decorrere dall’anno 2018, agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ndr.) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.) è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta parametrato agli importi pagati a titolo di IMU, TASI e TARI con riferimento ai locali dove si svolge la medesima attività di vendita di libri al dettaglio, nonché alle eventuali spese di locazione o ad altre spese individuate con il decreto di cui al comma 321, anche in relazione all’assenza di librerie nel territorio comunale. Il credito d’imposta di cui al presente comma è stabilito nella misura massima di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti»;

Visto altresì l’art. 1, comma 320, della legge n. 205 del 2017 (1), ai sensi del quale i beneficiari possono utilizzare il credito d’imposta, esclusivamente in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, e vi possono accedere nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti «de minimis»;

Visto l’art. 1, comma 321, della legge n. 205 del 2017 (1), che prevede che con decreto del Ministro dei beni e delle attività culturali e del turismo, di concerto con il Ministro dell’economia e delle finanze, sono stabilite le disposizioni applicative del predetto credito di imposta, anche con riferimento al monitoraggio ed al rispetto dei limiti di spesa ivi previsti;

Visto il decreto legislativo 9 luglio 1997, n. 241, recante norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonchè di modernizzazione del sistema di gestione delle dichiarazioni e, in particolare, l’art. 17, che prevede la compensabilità di crediti e debiti tributari e previdenziali;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, recante istituzione e disciplina dell’imposta sul valore aggiunto;

Visto il testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni;

Visto il decreto legislativo 15 dicembre 1997, n. 446, recante istituzione dell’imposta regionale sulle attività produttive, revisione degli scaglioni, delle aliquote e delle detrazioni IRPEF e istituzione di una addizionale regionale a tale imposta, nonchè riordino della disciplina dei tributi locali;

Visto il decreto-legge 23 febbraio 1995, n. 41, convertito, con modificazioni, dalla legge 22 marzo 1995, n. 85, e successive modificazioni, e, in particolare l’art. 36;

Visto il decreto-legge 25 marzo 2010, n. 40, recante disposizioni urgenti tributarie e finanziarie di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento alla normativa comunitaria, convertito, con modificazioni, dalla legge 22 maggio 2010, n. 73, ed in particolare l’art. 1, comma 6, in materia di procedure di recupero nei casi di utilizzo illegittimo dei crediti d’imposta;

Visto l’art. 52 della legge 24 dicembre 2012, n. 234, che disciplina il registro nazionale degli aiuti di Stato, prevedendo che, al fine di garantire il rispetto dei divieti di cumulo e degli obblighi di trasparenza e di pubblicità previsti dalla normativa europea e nazionale in materia di aiuti di Stato, i soggetti pubblici e privati che concedono ovvero gestiscono i predetti aiuti inviano le relative informazioni alla banca dati istituita presso il Ministero dello sviluppo economico, ai sensi dell’art. 14, comma 2, della legge 5 marzo 2011, n. 57, riguardante la trasmissione delle informazioni relative alla concessione ed erogazione degli incentivi;

Nota (1)

L. 27 dicembre 2017, n. 205

Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020

Art. 1, commi 319, 320 e 321

319. A decorrere dall’anno 2018, agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice Ateco principale 47.61 o 47.79.1 è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta parametrato agli importi pagati a titolo di IMU, TASI e TARI con riferimento ai locali dove si svolge la medesima attività di vendita di libri al dettaglio, nonché alle eventuali spese di locazione o ad altre spese individuate con il decreto di cui al comma 321, anche in relazione all’assenza di librerie nel territorio comunale. Il credito d’imposta di cui al presente comma è stabilito nella misura massima di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti.

320. Gli esercizi di cui al comma 319 possono accedere al credito d’imposta nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis». Il credito d’imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’imposta regionale sulle attività produttive, non rileva ai fini del rapporto di cui agli articoli 61 e 109, comma 5, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, ed è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena lo scarto dell’operazione di versamento, secondo modalità e termini definiti con provvedimento del direttore della medesima Agenzia.

321. Con decreto del Ministro dei beni e delle attività culturali e del turismo, di concerto con il Ministro dell’economia e delle finanze, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, sono stabilite le disposizioni applicative dei commi 319 e 320, anche con riferimento al monitoraggio ed al rispetto dei limiti di spesa ivi previsti.


Decreta:

Art. 1
Oggetto e requisiti

1. Agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ndr.) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.) è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta secondo le modalità stabilite dal presente decreto.

2. Sono ammessi al beneficio di cui al comma 1 gli esercenti:

a) che abbiano sede legale nello Spazio economico europeo;

b) che siano soggetti a tassazione in Italia per effetto della loro residenza fiscale, ovvero per la presenza di una stabile organizzazione in Italia, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;

c) che siano in possesso di classificazione ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.), come risultante dal registro delle imprese;

d) che abbiano sviluppato nel corso dell’esercizio finanziario precedente ricavi derivanti da cessione di libri, come disciplinata dall’art. 74, comma 1, lettera c), del decreto del Presidente della Repubblica n. 633 del 1972, ovvero, nel caso di libri usati dall’art. 36 del decreto-legge 23 febbraio 1995, n. 41, convertito con modificazioni dalla legge 22 marzo 1995, n. 85, e successive modificazioni, pari ad almeno il 70% dei ricavi complessivamente dichiarati.

Art. 2
Riconoscimento del credito di imposta

1. Il credito d’imposta è concesso a ciascun esercente nel rispetto dei limiti e delle condizioni di cui al regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), citato in premessa, e comunque fino all’importo massimo annuo di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti.

2. Con riferimento a ciascun gruppo editoriale che ricomprenda una o più librerie gestite direttamente, il credito di imposta può essere riconosciuto complessivamente, per ciascun anno, per un importo massimo pari al 2,5 per cento delle risorse disponibili.

3. Il valore del credito di imposta massimo riconoscibile, fermo restando quanto previsto dall’art. 4, è calcolato in base alle aliquote e alle ulteriori specificazioni previste nella tabella 2 (di seguito riportata ), allegata al presente decreto.

Art. 3
Parametri per il calcolo del credito di imposta

1. Il credito d’imposta è parametrato, con riferimento al singolo punto vendita e secondo le modalità di cui al comma 4, alle seguenti voci:

a) Imposta municipale unica – IMU;

b) Tributo per i servizi indivisibili – TASI;

c) Tassa sui rifiuti – TARI;

d) imposta sulla pubblicità;

e) tassa per l’occupazione di suolo pubblico;

f) spese per locazione, al netto IVA;

g) spese per mutuo;

h) contributi previdenziali e assistenziali per il personale dipendente.

2. Le voci di cui al comma 1 sono da riferirsi agli importi dovuti nell’anno precedente la richiesta di credito di imposta.

3. Per ciascuna delle voci di cui al comma 1 è stabilito un massimale di costo, ai fini della parametrazione del credito di imposta teorico spettante, come indicato nella tabella 1 (riportata nelle pagine seguenti), allegata al presente decreto.

4. Le voci di cui al comma 1, lettere da a) a g), sono da riferirsi ai locali dove si svolge l’attività di vendita di libri al dettaglio.

Art. 4
Richiesta e riconoscimento del credito di imposta

1. Al fine del riconoscimento del credito d’imposta di cui al presente decreto i beneficiari presentano per via telematica, alla Direzione generale biblioteche e istituti culturali del Ministero dei beni e delle attività culturali e del turismo (di seguito «DG biblioteche e istituti culturali»), apposita richiesta da redigersi su modelli predisposti dalla medesima DG e corredata dalla eventuale documentazione richiesta dalla medesima Direzione.

2. Le richieste di cui al comma 1 devono essere presentate entro il 30 settembre di ogni anno. Entro i trenta giorni successivi, la DG biblioteche e istituti culturali, verificata la disponibilità delle risorse, comunica ai soggetti interessati il riconoscimento del credito d’imposta spettante secondo le modalità di cui ai commi 3 e 4.

3. La DG biblioteche e istituti culturali procede, in una prima fase, al riconoscimento del credito di imposta ai soggetti che risultino essere esercenti dell’unica attività commerciale nel settore della vendita al dettaglio di libri, in esercizi specializzati, presente nel territorio comunale.

4. Successivamente alla ripartizione di cui al comma 3, la DG biblioteche e istituti culturali provvede al riparto tra i beneficiari delle risorse disponibili. Qualora l’importo complessivo dei crediti di imposta richiesti sia superiore alla dotazione finanziaria residua, la DG biblioteche e istituti culturali provvede al riparto suddividendo le richieste nei quattro scaglioni corrispondenti alle soglie di fatturato di cui alla Tabella 2 (riportata nelle pagine seguenti), allegata al presente decreto, e procedendo, fino ad esaurimento delle risorse disponibili, dalla soglia più bassa a quella più alta.

5. Fermo rimanendo l’ordine di priorità di cui al comma 4, qualora, all’interno di uno scaglione, l’importo complessivo dei crediti di imposta richiesti sia superiore alla dotazione finanziaria disponibile, la DG biblioteche e istituti culturali provvede al riparto dopo avere individuato il credito minimo, ottenuto dalla divisione delle risorse disponibili per il numero totale dei richiedenti inclusi nel medesimo scaglione. Il riparto è effettuato riconoscendo l’intero credito di imposta ai beneficiari che hanno richiesto cifre inferiori o uguali al credito minimo e, successivamente, ripartendo in proporzione le eventuali risorse rimanenti tra i beneficiari che hanno richiesto cifre superiori al credito minimo

Art. 5
Utilizzo del credito d’imposta

1. Il credito d’imposta di cui al presente decreto non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’imposta regionale sulle attività produttive, non rileva ai fini del rapporto di cui agli articoli 96 e 109, comma 5, del TUIR, e è utilizzabile esclusivamente in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, a condizione che siano state rispettate le procedure previste nel presente decreto. A tal fine, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici offerti dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento, a decorrere dal decimo giorno lavorativo del mese successivo a quello in cui la DG biblioteche ha comunicato ai beneficiari l’importo del credito spettante.

2. L’ammontare del credito d’imposta utilizzato in compensazione non deve eccedere l’importo concesso dalla DG biblioteche e istituti culturali, pena lo scarto dell’operazione di versamento.

3. Il credito d’imposta è indicato sia nella dichiarazione dei redditi relativa al periodo di riconoscimento del credito, sia nella dichiarazione dei redditi relativa al periodo di imposta in cui il credito di imposta è utilizzato, evidenziando distintamente l’importo riconosciuto e maturato e quello utilizzato.

Art. 6
Cause di revoca del credito di imposta
e recupero del beneficio indebitamente fruito

1. Il riconoscimento del credito d’imposta decade o è revocato:

a) nei casi previsti dalle norme fiscali e tributarie vigenti;

b) qualora non vengano soddisfatti i requisiti o gli adempimenti previsti dal presente decreto.

2. Nei casi sopra indicati si provvede anche al recupero del beneficio eventualmente già fruito maggiorato di interessi e sanzioni secondo legge.

Art. 7
Monitoraggio e sanzioni

1. La DG biblioteche e istituti culturali, qualora, a seguito dei controlli effettuati, accerti l’indebita fruizione, anche parziale, dei crediti d’imposta di cui al presente decreto, per il mancato rispetto delle condizioni richieste dalla norma, ovvero a causa dell’inammissibilità dei costi sulla base dei quali è stato determinato l’importo fruito, provvede al recupero del relativo importo, maggiorato di interessi e sanzioni secondo legge.

2. Il recupero del credito d’imposta indebitamente utilizzato è effettuato entro il 31 dicembre del quarto anno successivo a quello in cui il credito è stato revocato o rideterminato. Per quanto non espressamente disciplinato dal presente decreto, si applicano le disposizioni in materia di liquidazione, accertamento, riscossione e contenzioso, previste per le imposte sui redditi.

3. L’Agenzia delle entrate comunica telematicamente alla DG biblioteche e istituti culturali l’eventuale indebita fruizione, totale o parziale, del credito di imposta accertata nell’ambito dell’ordinaria attività di controllo. A tal fine, la DG biblioteche e istituti culturali comunica tempestivamente all’Agenzia delle entrate, con modalità telematiche e termini definiti d’intesa, i dati dei soggetti ai quali è stato riconosciuto il credito d’imposta, con i relativi importi, nonchè le eventuali variazioni o revoche intervenute.

4. Ai fini dell’attività di monitoraggio e controllo, l’Agenzia delle entrate e la DG biblioteche e istituti culturali concordano, entro sessanta giorni dalla data di pubblicazione del presente decreto, le modalità telematiche per la trasmissione dei dati relativi alle agevolazioni disciplinate dal presente decreto utilizzate in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241.

5. La DG biblioteche e istituti culturali può in ogni momento richiedere ulteriore documentazione ritenuta necessaria al fine di verificare la rispondenza degli elementi comunicati ai requisiti di ammissibilità dei benefici previsti nel presente decreto.

6. Le Amministrazioni competenti, nell’ambito dei rispettivi poteri istituzionali in materia di attività di controllo sul corretto adempimento degli obblighi contributivi e fiscali da parte dei beneficiari, possono disporre appositi controlli, sia documentali sia tramite ispezioni in loco, finalizzati alla verifica della corretta fruizione delle agevolazioni.

7. I soggetti beneficiari delle agevolazioni concesse ai sensi del presente decreto sono tenuti a comunicare tempestivamente alla DG biblioteche e istituti culturali l’eventuale perdita dei requisiti di ammissibilità ai benefici previsti dal presente decreto.

8. In caso di dichiarazioni mendaci o di omesse comunicazioni ai sensi del comma 7 del presente articolo o di falsa documentazione prodotta in sede di richiesta per il riconoscimento dei crediti d’imposta di cui al presente decreto, è disposta la revoca del contributo concesso e la sua intera restituzione, maggiorata di interessi e sanzioni secondo legge.

Art. 8
Disposizioni finali

1. Entro trenta giorni dalla pubblicazione del presente decreto, la DG biblioteche e istituti culturali predispone e pubblica gli appositi modelli per la presentazione delle richieste per il riconoscimento del credito di imposta di cui al presente decreto.

2. La DG biblioteche e istituti culturali assicura l’attuazione del presente decreto, nonché gli adempimenti relativi al Registro nazionale degli aiuti di Stato, senza nuovi o maggiori oneri per la finanza pubblica, avvalendosi delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.

Il presente decreto sarà trasmesso agli organi di controllo.

Allegato
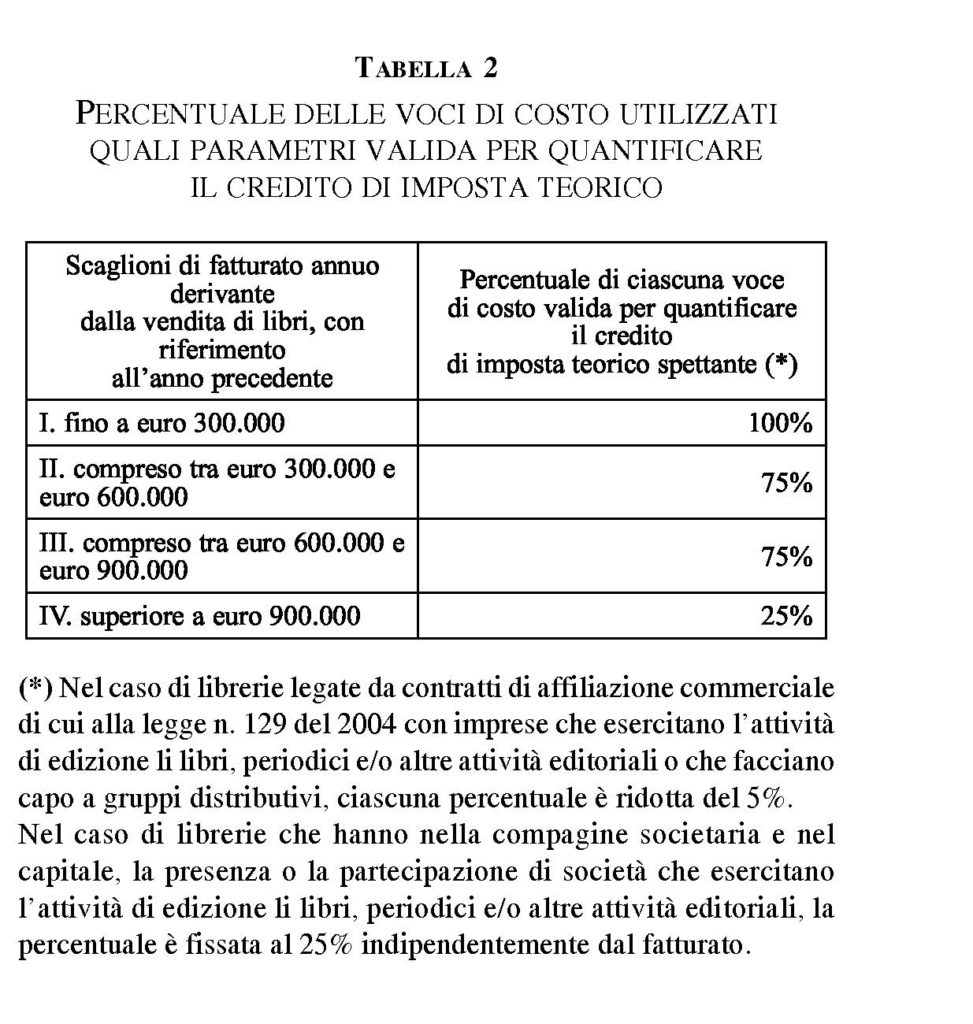


Paperoni che hanno spostato la residenza in Italia. Istituito il codice tributo per pagare l’imposta a forfait

L’articolo 24-bis del TUIR, ha introdotto un regime opzionale d’imposta sostitutiva dell’IRPEF sui redditi prodotti all’estero, rivolto esclusivamente alle persone fisiche in possesso dei requisiti ivi previsti, che trasferiscono la residenza fiscale da un Paese estero in Italia ai sensi dell’articolo 2, comma 2, del TUIR. L’imposta sostitutiva è dovuta nella misura forfettaria di centomila euro per ogni anno d’imposta in cui è valida l’opzione; l’importo è ridotto a venticinquemila euro per ciascuno dei familiari del contribuente che esercita l’opzione, nel caso in cui l’opzione sia stata estesa a tali soggetti. Ora, per consentire ai soggetti coinvolti, sia in qualità di contribuenti principali che hanno esercitato l’opzione, sia in qualità di familiari ai quali la stessa è stata estesa, di pagare la suddetta imposta sostitutiva, è stato istituito il codice per il versamento. In particolare con la risoluzione n. 44 E del 11 giugno 2018 l’Agenzia delle Entrate ha istituito il seguente codice tributo:

“NRPP” denominato “Imposta sostitutiva dell’IRPEF – NUOVI RESIDENTI – art. 24-bis, comma 2, del TUIR”, da versare mediante il modello “F24 Versamenti con elementi identificativi” (F24 ELIDE). Il suddetto codice tributo dovrà essere esposto in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione “CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione “ERARIO ED ALTRO”:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, il codice tributo “NRPP”;
    • nel campo “anno di riferimento”, l’anno d’imposta a cui si riferisce il versamento, nel formato “AAAA”.

Gli altri campi del modello “F24 ELIDE” non devono essere valorizzati.

Prassi  e normativa

Link al testo della risoluzione dell’Agenzia delle Entrate n. 44 E del 11 giugno 2018, con oggetto: RISCOSSIONE – Regime opzionale di imposizione sostitutiva per i nuovi residenti – Istituzione del codice tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, dell’imposta sostitutiva dell’IRPEF ai sensi dell’articolo 24-bis del TUIR

I chiarimenti sul regime dedicato ai nuovi residenti di cui all’articolo 24-bis del TUIR

Link al testo della circolare dell’Agenzia delle Entrate n. 17 E del 23 maggio 2017, con oggetto: «Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia – Articolo 44 del decreto legge 31 maggio 2010, n. 78, ricercatori e docenti – Articolo 16 del decreto legislativo 14 settembre 2015, n. 147 lavoratori impatriati – Articolo 24-bis del D.P.R. 22 dicembre 1986, n. 917, persone fisiche che trasferiscono la propria residenza fiscale in Italia – Chiarimenti interpretativi»

Le regole attuative per il forfait di 100mila euro per i (soli) redditi esteri

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate dell’8 marzo 2017, prot. n. 47060/2017, recante: «Modalità applicative per l’esercizio, la modifica o la revoca dell’opzione di cui al comma 1 dell’articolo 24-bis del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR), e per il versamento dell’imposta sostitutiva di cui al comma 2 del medesimo articolo 24-bis.», pubblicato il 08.03.2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ex frontalieri o ex Aire: rilasciato il software di compilazione dell’istanza di regolarizzazione attività depositate e somme detenute all’estero

Per eseguire il software segui il link:

Versione software: 1.0.0 del 04/06/2018

(Link esterno al sito web dell’Agenzia http://www.agenziaentrate.gov.it/)


L’Agenzia delle entrate indica la competenza per interpelli e consulenza giuridica


Aggiornamento dell’ 8 giugno 2026 – L’Agenzia delle entrate ha definito le modalità operative per la presentazione delle istanze di consulenza giuridica (Provvedimento dell’8 giugno 2026, n. 171016).


L’Agenzia delle entrate, con provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2018, prot. n. 109929/2018, stabilisce la ripartizione delle competenze tra la Divisione contribuenti e la Direzione Centrale Coordinamento Normativo (DCCN) rispetto alla trattazione delle istanze di interpello e di consulenza giuridica. La disposizione direttoriali è figlia del precedente atto del Direttore dell’Agenzia n. 245401 del 3 novembre 2017, emanato a seguito della delibera del Comitato di gestione n. 38 del 30 ottobre 2017, con il quale è stata definita la nuova articolazione interna degli uffici centrali dell’Agenzia delle Entrate.

Il nuovo provvedimento, alla luce del citato riassetto organizzativo, prevede che:

  • gli interpelli di maggiore rilevanza, per i quali la competenza ai fini della istruttoria e della firma resta assegnata alla Direzione Centrale Coordinamento Normativo, sono quelli relativi a norme di recente introduzione, per tali intendendosi quelle entrate in vigore da non oltre 12 mesi rispetto al momento di presentazione dell’istanza, comprese quelle modificative di istituti già esistenti;
  • la competenza per la trattazione delle istanze di consulenza giuridica che abbiano ad oggetto disposizioni normative che siano entrate in vigore da non oltre 12 mesi rispetto al momento di presentazione dell’istanza presentate dagli uffici dell’amministrazione finanziaria, ivi inclusa la Guardia di finanza, e dall’Agenzia delle Entrate- Riscossione e presentate da Associazioni sindacali e di categoria, Ordini professionali, Amministrazioni dello Stato, enti pubblici, enti pubblici territoriali e assimilati, nonché da altri enti istituzionali operanti con finalità di interesse pubblico, è assegnata alla Direzione Centrale Coordinamento

Resta ferma la competenza delle Direzioni Regionali per la ricezione e trattazione delle istanze di consulenza giuridica e la competenza generale della Divisione contribuenti per tutte le istanze di interpello e di consulenza giuridica diverse da quelle espressamente assegnate alla DCCN.

Resta ferma, altresì, la validità degli indirizzi di posta elettronica certificata delle Direzioni Regionali indicati nell’Allegato A al Provvedimento prot. n. 27 del 4 gennaio 2016 per tutte le istanze di interpello presentate ai sensi dell’articolo 11 della legge 27 luglio 2000, n. 212, recante Statuto dei diritti del contribuente e per le consulenze giuridiche, e l’individuazione, a seguito della recente riorganizzazione delle strutture centrali dell’Agenzia, della previsione degli indirizzi telematici cui inviare le istanze di interpello “centrali”, contenuti nel punto 3 del provvedimento prot. n. 47688 del 1° marzo 2018.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2018, prot. n. 109929/2018, recante: «Ripartizione delle competenze tra la Divisione Contribuenti e la Direzione Centrale Coordinamento Normativo in ordine alle istanze di interpello e di consulenza giuridica», pubblicato il 31 maggio 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ex frontalieri o ex Aire: modello e procedure per regolarizzare le violazioni degli obblighi di monitoraggio

Pronto il modello che consente ai lavoratori ex frontalieri o a quelli in precedenza residenti all’estero e iscritti all’Aire (Anagrafe degli italiani residenti all’estero) di regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) e dichiarativi connessi alle attività finanziarie e alle somme detenute all’estero su conti correnti e libretti di risparmio. Queste violazioni possono essere regolarizzate a condizione che le attività e le somme derivino dal reddito di lavoro dipendente o autonomo prestato dal contribuente nel Paese estero. Un Provvedimento, pubblicato oggi (il 1° giugno 2018), approva le istruzioni e il modello per la procedura, che deve essere presentato entro il 31 luglio.

A chi si rivolge la regolarizzazione

Secondo quanto previsto dal decreto legge 148/2017 (articolo 5-septies), possono accedere alla procedura solo i contribuenti (e i loro eredi) rientrati in Italia dopo essere stati fiscalmente residenti all’estero ed iscritti all’Aire o che abbiano prestato la propria attività lavorativa in via continuativa come frontalieri. L’accesso alla procedura non è consentito a coloro che hanno ricevuto la notifica di avvisi di accertamento o atti di contestazione relativi alle attività e alle annualità oggetto di regolarizzazione né per le attività e le somme già oggetto della voluntary disclosure e della voluntary bis.

Che cosa si può regolarizzare

Rientrano nella procedura di regolarizzazione le attività finanziarie e le somme detenute sui conti correnti e sui libretti di risparmio all’estero alla data del 6 dicembre 2017, solo se derivanti da redditi di lavoro dipendente o autonomo svolto all’estero o se derivanti dalla vendita di immobili detenuti nello Stato estero in cui era stata prestata l’attività lavorativa. Tramite la procedura, si possono regolarizzare sia le violazioni degli obblighi di monitoraggio fiscale sia degli obblighi dichiarativi ai fini delle imposte sui redditi (Irpef, addizionali regionali e comunali e imposte sostitutive) e/o dell’IVAFE (Imposta sul valore delle attività finanziare detenute all’estero). Non possono, invece, essere regolarizzati gli investimenti patrimoniali, tra cui gli immobili.

Come si perfeziona la procedura

La regolarizzazione avviene con il versamento del 3% del valore delle attività e della giacenza al 31 dicembre 2016. Il pagamento deve essere effettuato entro il 30 settembre 2018 tramite F24 Elide, senza avvalersi della compensazione. Il versamento può essere ripartito in tre rate mensili di pari importo; in questo caso, la prima rata va pagata entro il 30 settembre 2018 e le successive, entro il 31 ottobre e il 30 novembre, dovranno essere maggiorate degli interessi legali. Il perfezionamento della procedura avviene con il pagamento integrale di quanto dovuto.

Come presentare la richiesta di regolarizzazione

Le domande possono essere inviate fino al 31 luglio 2018, esclusivamente per via telematica e direttamente dai contribuenti abilitati a Entratel o Fisconline, utilizzando il prodotto informatico denominato “Richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero”, che nei prossimi giorni sarà reso disponibile gratuitamente sul sito www.agenziaentrate.gov.it . (Così, comunicato stampa Agenzia delle entrate del 1° giugno 2018)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110482/2018: «Approvazione del modello per la richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero ai sensi dell’articolo 5-septies del decreto legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 e modalità attuative», pubblicato il 1° giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Inadempimenti di natura formale nella fruizione di benefici fiscali o nell’accesso a regimi fiscali opzionali: solo con F24 “identificativi” possibile pagare le sanzioni e tornare in bonis


I codici tributo 8114 denominato “Sanzione di cui all’art. 11, comma 1, D.Lgs. n. 471/1997, dovuta ai sensi dell’articolo 2, comma 1, del D.L. n. 16/2012 – REMISSIONE IN BONIS” e 8115 denominato “Sanzione di cui all’art. 11, comma 1, D.Lgs. n. 471/1997, dovuta ai sensi dell’articolo 2, comma 2, del D.L. n. 16/2012 – REMISSIONE IN BONIS 5 per mille”, istituiti con la risoluzione n. 46/E dell’11 maggio 2012 per versare, tramite modello F24, le sanzioni conseguenti a specifiche inadempienze formali e usufruire dell’istituto della Cd. remissione in bonis cambiano modello di pagamento. In particolare, l’Agenzia delle Entrate con risoluzione n. 42/E del 1° giugno 2018, ha previsto che, a decorrere dall’11 giugno 2018, i suddetti codici tributo siano utilizzati esclusivamente nel modello “F24 Versamenti con elementi identificativi” (F24 ELIDE).

Nel documento precisate, altresì, le modalità di compilazione della delega di pagamento.

Nella sezione “CONTRIBUENTE”, sono indicati:

  • nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto che effettua il versamento.

Nella sezione “ERARIO ED ALTRO”,  sono indicati:

  • nel campo “tipo”, la lettera “R”;
  • nel campo “elementi identificativi”, nessun valore;
  • nel campo “codice”, il codice tributo;
  • nel campo “anno di riferimento”, l’anno per cui si effettua il versamento (nella forma “AAAA”).

Link al testo della risoluzione dell’Agenzia delle Entrate n. 42 E del 1° giugno 2018, con oggetto: «AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – REMISSIONE IN BONIS – Adempimenti formali per la fruizione di benefici fiscali o l’accesso a regimi fiscali opzionali – Assolvimento tardivo – Utilizzo dei codici tributo 8114 e 8115 nel modello di pagamento “F24 Versamenti con elementi identificativi” per il pagamento delle sanzioni per la rimessione in bonis dovute ai sensi dell’art. 2, commi 1, 2, 3 e 3-bis, del D.L. 02/03/2012, n. 16, conv., con mod., dalla L 26/04/2012, n. 44»

Prassi:

Mancate comunicazioni per la fruizione di benefici fiscali o l’accesso a regimi fiscali opzionali: le istruzioni per mettersi in regola, pagare la sanzione e tornare in bonis

Circolare dell’Agenzia delle Entrate n. 38 E del 28 settembre 2012: «ADEMPIMENTI TRIBUTARI – Comunicazione di opzioni – Adempimenti formali per la fruizione di benefici fiscali o l’accesso a regimi fiscali opzionali – Adempimenti formali non eseguiti tempestivamente – Remissione in bonis di carattere generale – Possibilità di assolvimento tardivo (ravvedimento) entro il termine della prima dichiarazione fiscale utile e in ogni caso prima dell’inizio dei controlli – Ambito oggettivo di applicazione della speciale forma di ravvedimento e fattispecie sanabili – Rapporto tra in nuovo istituto ed il regolamento sulla disciplina delle opzioni di cui al D.P.R. 10/11/1997, n. 442 che consente l’opzione e la revoca di regimi di determinazione dell’imposta o di regimi contabili in virtù della concreta attuazione sin dall’inizio di comportamenti concludenti del contribuente – Art. 2, commi 1, 2, 3 e 3-bis, del DL 02/03/2012, n. 16, conv., con mod., dalla L 26/04/2012, n. 44»

Circolare dell’Agenzia delle Entrate n. 47 E del 20 dicembre 2012: «Questioni interpretative in merito all’applicazione dell’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, (c.d. “cedolare secca”) e dell’articolo 2 del decreto legge 2 marzo 2012, n. 16, convertito, con modificazioni, nella legge 26 aprile 2012, n. 44 (c.d. “remissione in bonis”)»


SOMMARIO – Finanza & Fisco n. 10 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Il principio di derivazione rafforzata per i soggetti OIC adopter 

di Marco Orlandi

In appendice il testo del § 6. Principio di derivazione rafforzata del Documento di ricerca del CNDCEC e della FNC con oggetto “La fiscalità delle imprese OIC adopter (III versione)” del 24 aprile 2018


La c.d. “contabilità parallela di terzi” può fare piena prova contro il contribuente? Aspetti di riflessione ed evoluzione della giurisprudenza

di Alvise Bullo e Elena De Campo


La cartella di pagamento deve indicare i criteri di calcolo degli interessi sul debito tributario

di Vincenzo Cristiano


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Accertamenti presuntivi fondati su prove indiziarie
Valutazione globale degli indizi

Valutazione degli indizi: deve essere articolata e globale

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 7022 del 21 marzo 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Avviso di accertamento – Accertamento di maggiore imponibile su base presuntiva  -Presunzioni – Gravità, precisione e concordanza – Prove indiziarie – Valutazione da parte del giudice di merito – Valutazione globale degli indizi – Necessità – Art. 39, del D.P.R. 29/09/1973, n. 600 – Art. 2729 c.c.»


Preavviso di fermo amministrativo
per crediti di
natura tributaria

Il preavviso di fermo amministrativo per una pretesa creditoria di natura tributaria è impugnabile innanzi al giudice tributario

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 9516 del 18 aprile 2018: «GIURISDIZIONE CIVILE – Giurisdizione ordinaria e amministrativa – Giurisdizione in materia tributaria – Preavviso di fermo amministrativo – Impugnazione – Atto non elencato nell’art. 19 del D.Lgs. n. 546 del 1992 avente natura impositiva -Impugnabilità – Giurisdizione tributaria – Sussistenza – Fondamento – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 86, del D.P.R. 29/09/1973, n. 602 – Artt. 24 e 97 Cost. – Art. 100 c.p.c.»


Documentazione extracontabile presso terzi
e onere
della prova

La contabilità “in nero” su pen drive di terzo sposta l’onere della prova in capo al contribuente

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 10395 del 30 aprile 2018: «ACCERTAMENTO TRIBUTARIO – Incompletezza della dichiarazione risultante dalla contabilità in nero di altro contribuente – Contabilità extracontabile, costituita da documenti informatici, cosiddetti files, estrapolati da pen drive nella disponibilità di terzo – Contabilità in attestante l’esistenza di operazioni commerciali non fatturate dalla società – Determinazione del reddito con metodi presuntivi – Legittimità – Onere della prova contraria a carico del contribuente – Art. 39, del D.P.R. 29/09/1973, n. 600 – Artt. 2697 e 2709 c.c.»


Cartella di pagamento
Obblighi motivazionali

Cartella esattoriale emessa a seguito di sentenza irrevocabile. Necessaria l’esplicitazione dei criteri di calcolo degli interessi

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 10481 del 3 maggio 2018: «RISCOSSIONE DELLE IMPOSTE – Cartella esattoriale emessa a seguito di sentenza irrevocabile su ricorso avverso avviso di accertamento – Motivazione – Debito tributario – Interessi – Esplicitazione dei criteri di calcolo – Necessità – Fondamento – Conseguenze – Annullamento della predetta cartella limitatamente all’importo degli interessi dovuti – Art. 3, della L. 07/08/1990, n. 241 – Art. 7, della L. 27/07/2000, n. 212»


Commissioni Tributarie Regionali:

Debiti tributari della società di persone
Applicazione del beneficio di escussione

Preavviso di fermo amministrativo per debiti tributari della società di persone. Il socio non può invocare il “beneficium excussionis” davanti al giudice tributario

Commissione Tributaria Regionale della Lombardia – Sezione XVII – Sentenza n. 1442 del 3 aprile 2018: «RISCOSSIONE DELLE IMPOSTE – GIURISDIZIONE CIVILE – Modalità di riscossione – Riscossione coattiva – Preavviso di fermo amministrativo notificato al socio solidalmente e illimitatamente responsabile per debiti tributari di società di persone (Sas) – Applicazione del beneficio di escussione nel procedimento tributario – Esclusione – Ragioni – Applicabilità dell’art. 2304 c.c. solo nella fase esecutiva di competenza del Giudice ordinario – Art. 86, del D.P.R. 29/09/1973, n. 602 • SOCIETÀ – Di persone fisiche – Società in accomandita semplice – Socio accomandatario di S.a.s. – Rapporti con i terzi – Agenzia delle entrate – Responsabilità dei soci – Applicazione del beneficio di escussione nel procedimento tributario – Prova dell’insufficienza del patrimonio sociale – Onere del creditore – Dichiarazione di fallimento della società – Prova presuntiva dell’incapienza del patrimonio della società – In assenza di prova contraria da parte del socio-contribuente – Idoneità – Artt. 2304 e 2499 c.c. – Art. 147, della L. 16/03/1942, n. 267»


Prassi

Allargamento dell’ambito applicativo del c.d. “split payment”

Split payment dal 2018. La guida per individuare i nuovi soggetti verso cui si applica

Circolare dell’Agenzia delle Entrate n. 9 E del 7 maggio 2018: «IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Modifiche alla disciplina della scissione dei pagamenti -Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° gennaio 2018 – Art. 3, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – D.M. del 09/01/2018»


Qualificazione dei redditi prodotti dalle società tra avvocati (STP)

Le società tra avvocati producono reddito d’impresa

Risoluzione dell’Agenzia delle Entrate n. 35 E del 7 maggio 2018: «IMPOSTE SUI REDDITI – IRAP (Imposta regionale sulle attività produttive) – Esercizio della professione forense in forma societaria – Qualificazione dei redditi prodotti dalle società tra avvocati (STP) costituite per l’esercizio dell’attività di avvocato ai sensi della legge 31 dicembre 2012, n. 247, come modificata dalla legge 4 agosto 2017, n. 124 – Reddito di impresa – Fondamento – Art. 4-bis, della L. 31/12/2012, n. 247, introdotto dall’art. 1, comma 141 della L. 04/08/2017, n. 124»


Sanzioni per l’utilizzo in compensazione di crediti inesistenti
o non spettanti

Crediti di imposta non spettanti e/o inesistenti: tre diverse discipline sanzionatorie e niente cumulo materiale

Risoluzione dell’Agenzia delle Entrate n. 36 E dell’8 maggio 2018: «SANZIONI TRIBUTARIE – RISCOSSIONE – Compensazione dei crediti d’imposta c.d. “orizzontale” o “esterna” (perché coinvolge crediti e debiti di natura diversa) – Utilizzo in compensazione di un credito inesistente, già recuperato in ambito accertativo e sanzionato quale infedele dichiarazione ed illegittima detrazione – Ulteriore applicazione delle sanzioni per l’utilizzo in compensazione di credito inesistenti – Esclusione – Ragioni – Definizione normativa di credito inesistente – Ambito applicativo dell’avviso di recupero dello previsto dall’articolo 1, comma 421, della L. 30/12/2004, n. 311 – Art. 13, comma 5, del D.Lgs. 18/12/1997, n. 471, come modificato dall’art. 15, comma 1, lett. o), del D.Lgs. 24/09/2015, n. 158»


Legislazione

Interessi di mora per il ritardato pagamento
delle
somme iscritte a ruolo

Somme versate in ritardo a seguito della notifica di una cartella di pagamento: dal prossimo 15 maggio 2018 fissata al 3,01% la misura degli interessi di mora

Provvedimento del Direttore dell’Agenzia delle entrate del 10 maggio 2018, prot. n. 95624/2018: «Fissazione della misura degli interessi di mora per ritardato pagamento delle somme iscritte a ruolo ai sensi dell’articolo 30 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Contribuenti congrui, coerenti e fedeli agli studi di settore. Gli studi di settore ammessi al regime premiale per il 2017

Ancora fuori i professionisti, salvo amministratori di condominio e dentisti

Sono 155 gli studi di settore che hanno accesso al regime premiale per il periodo d’imposta 2017. Con provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018 vengono infatti individuati gli studi ammessi alla disciplina di favore introdotta dal decreto legge 201/2011.

Gli studi di settore interessati

Il Provvedimento individua gli studi di settore che beneficeranno del regime premiale. Come già previsto per l’anno 2016, il regime premiale si applicherà agli studi per i quali risultano approvati indicatori di coerenza economica riferibili ad almeno 4 diverse tipologie tra:

  • efficienza e produttività del fattore lavoro;
  • efficienza e produttività del fattore capitale;
  • efficienza di gestione delle scorte;
  • redditività;
  • struttura.

In alternativa, gli studi che consentiranno l’accesso a tale regime dovranno contenere indicatori riferibili ad almeno tre delle tipologie indicate sopra e, contemporaneamente, prevedere l’indicatore “Indice di copertura del costo per il godimento di beni di terzi e degli ammortamenti”.

Chi può accedere al regime premiale

Possono accedere al regime premiale i contribuenti che dichiarano ricavi o compensi pari o superiori a quelli risultanti dall’applicazione degli studi di settore, che hanno regolarmente assolto agli obblighi di comunicazione dei dati e che risultano coerenti e normali con gli specifici indicatori previsti dai decreti di approvazione degli studi applicabili.

I vantaggi per i contribuenti ammessi

I contribuenti ammessi al premiale possono beneficiare dell’esclusione dagli accertamenti analitico-presuntivi, della riduzione di un anno dei termini di decadenza per l’attività di accertamento e della possibilità di determinazione sintetica del reddito complessivo, solo nel caso in cui lo stesso ecceda di almeno un terzo quello dichiarato (invece che di un quinto, come ordinariamente previsto).

Ultimo anno di applicazione del regime premiale

Nella parte motiva del provvedimento evidenziato che il 2017 è l’ultimo anno di applicazione del regime premiale atteso che, a partire dall’annualità di imposta in corso al 31 dicembre 2018, il comma 931 dell’articolo 1 della legge 27 dicembre 2017, n. 205, ha previsto l’applicazione degli indici sintetici di affidabilità.

Modificate le istruzioni dei modelli dei “parametri”

Con il provvedimento si modificano anche le istruzioni del modello parametri relativo alle attività di impresa. In pratica, per effetto dell’approvazione del D.M. 24 maggio 2018, che ha novellato l’applicazione dello strumento presuntivo, al fine di gestire il calcolo sulla base di dati contabili indicati per “cassa”, si prevede che per l’applicazione dei parametri i contribuenti esercenti attività di impresa in contabilità semplificata oltre ad indicare, nel relativo modello, i dati richiesti sulla base di quanto previsto dall’articolo 66 del TUIR, devono indicare i dati relativi alle esistenze iniziali (P01, P02, P03, P04) e alle rimanenze finali di magazzino (P05, P06, P07, P08).


Si ricorda che con provvedimento 12 luglio 2012 (in “Finanza & Fisco” n. 21/2012, pag. 1668) sono state fornite, ai punti 1 e 4, le disposizioni attuative del regime premiale in argomento, mentre ai punti 2 e 3, è stata fornita, in via sperimentale, la disciplina di accesso per il solo periodo di imposta 2011; con i successivi provvedimenti 5 luglio 2013 (in “Finanza & Fisco” n. 20/2013, pag. 1433), 25 giugno 2014, (in “Finanza & Fisco” n. 16/2014, pag. 1106) e 9 giugno 2015 (in “Finanza & Fisco” n. 10/2015, pag. 656) e 13 aprile 2016 (in “Finanza & Fisco” n. 11/2016, pag. 805) sono state fornite, in via sperimentale, le discipline di accesso, rispettivamente, per i soli periodi di imposta 2012, 2013, 2014 e 2015 in attesa di estendere il citato regime premiale a tutti gli studi di settore a seguito delle modifiche agli stessi conseguenti la relativa fase di evoluzione. Infine, l’accesso alla disciplina premiale per gli studi di settore relativi al periodo d’imposta 2016 è stato previsto dal provvedimento del direttore dell’Agenzia delle Entrate 23 maggio 2017 (in “Finanza & Fisco” n. 11/2017, pag. 808)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018, recante: «Accesso al regime premiale previsto dall’articolo 10 del decreto legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214 e modifica della modulistica dei parametri da utilizzare per il periodo di imposta 2017», pubblicato il 1° giugno 2018 su www.agenziaentrate.itai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244