

Risposta ad interpello dell’Agenzia delle entrate n. 146 del 9 luglio 2024: SUPERBONUS – BONUS EDILIZI – Sconto in fattura – Errata fatturazione – Misura agevolativa applicabile – Articolo 121 del decreto-legge n. 34 del 2020
Risposta ad interpello dell’Agenzia delle entrate n. 140 del 24 giugno 2024: AGEVOLAZIONI – BONUS EDILIZI – Sconto in fattura – Applicazione in ipotesi di fatture elettroniche scartate dal SdI – Articolo 121 del decreto–legge 19 maggio 2020, n. 34
Condizioni per utilizzare il Superbonus per enti gli ecclesiastici
Risposta ad interpello dell’Agenzia delle entrate n. 138 del 20 giugno 2024: SUPERBONUS – BONUS EDILIZI – Soggetti destinatari dell’agevolazione – Enti ecclesiastici iscritti al RUNTS – Articolo 119 del decreto-legge n. 34 del 2020 (Decreto Rilancio)
Detrazioni e deduzioni per cassa. Per l’anno di imputazione conta quello dell’ordine di bonifico
Risposta ad interpello dell’Agenzia delle entrate n. 137 del 20 giugno 2024: SUPERBONUS – BONUS EDILIZI – Chiarimenti sulla corretta imputazione delle spese al periodo d’imposta nel caso di sostenimento di spese, mediante bonifico bancario, per interventi di riqualificazione energetica – Articolo 119 del decreto legge 19 maggio 2020, n. 34 (Decreto Rilancio)
Risposta ad interpello dell’Agenzia delle entrate n. 103 del 13 maggio 2024: SUPERBONUS – BONUS EDILIZI – Sconto integrale in fattura – Data di emissione del documento in ipotesi di scarto e nuovo invio al Sistema di Interscambio – Articolo 21 D.P.R. 26 ottobre 1972, n. 633
Testi unici fiscali: il correttivo arriva in Parlamento
Trasmesso alla Camera l’Atto del Governo n. 451. Le relazioni chiariscono che gli interventi su fringe benefit, ISA, cooperative compliance …
Ddl di Bilancio 2027: via libera del Consiglio dei ministri alla Manovra 2027
IRPEF, regime forfettario, agevolazioni fiscali, lavoro, famiglie e imprese: le principali misure annunciate dalla premier nella conferenza stampa a Palazzo …
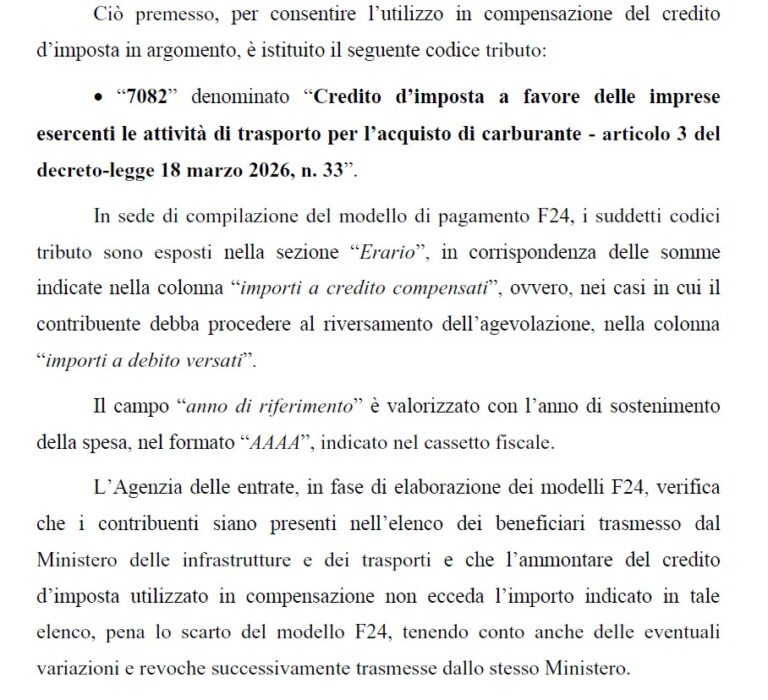
2026AUTOTRASPORTATORICredito d’imposta a favore delle imprese esercenti le attività di trasporto per l’acquisto di carburante – articolo 3 del decreto-legge n. 33 del 18 marzo 2026IN EVIDENZA
Caro gasolio: istituito il codice tributo per compensare il credito d’imposta delle imprese di trasporto
Con la risoluzione n. 40/E del 26 ottobre 2026, l’Agenzia delle entrate rende operativo l’utilizzo in F24 dell’agevolazione. Il recente …
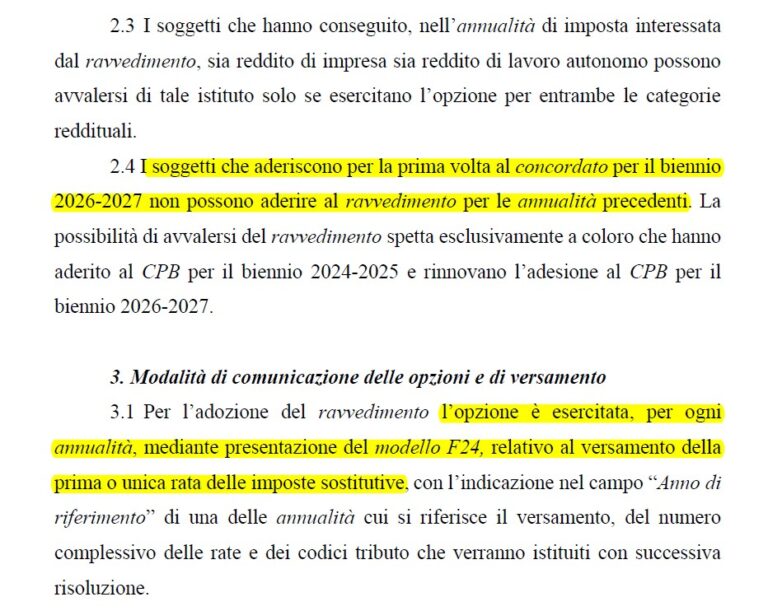
2026CONCORDATO PREVENTIVO BIENNALE (CPB)IN EVIDENZARegime di ravvedimento Speciale previsto dall’art. 29 del Decreto Legislativo n. 148 del 7 agosto 2026
Concordato Preventivo Biennale (CPB). Ravvedimento “speciale” 2020-2023 con opzione dal 1° gennaio al 15 marzo 2027
Con un provvedimento del Direttore dell’Agenzia delle entrate del 23 ottobre 2026, prot. n. 296141/2026, firmato dal direttore Vincenzo Carbone, …
Concordato preventivo biennale 2026-2027: ISA differenti consentono l’adesione del professionista anche senza quella dell’associazione
Per il concordato preventivo biennale 2026-2027, il professionista che dichiara redditi di lavoro autonomo in forma individuale e partecipa contemporaneamente …
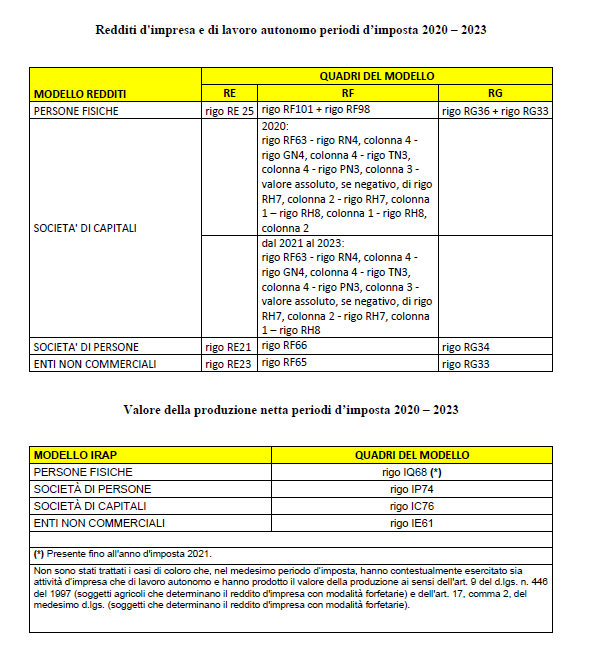
2026CONCORDATO PREVENTIVO BIENNALE (CPB)IN EVIDENZARegime di ravvedimento Speciale previsto dall’art. 29 del Decreto Legislativo n. 148 del 7 agosto 2026
Rinnovo CPB, opzione per il ravvedimento “speciale” entro il 15 marzo 2027
Con il provvedimento del Direttore dell’Agenzia delle entrate del 23 ottobre 2026, prot. n. 296141/2026, sono state definite le modalità …
