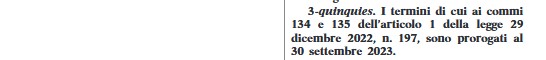Interpretazione autentica sull’applicazione della disciplina del ravvedimento speciale. Ammessa la regolarizzazione della compensazione indebita di crediti non spettanti o inesistenti commessa entro il 31 dicembre 2021

Ammessa la regolarizzazione tramite ravvedimento speciale, – che consente il pagamento delle relative sanzioni ridotte ad un diciottesimo del minimo edittale – dell’indebito utilizzo in compensazione di crediti non spettanti o inesistenti, mediante rimozione della violazione e versamento – in forma rateizzata, ove la prima rata sia stata versata entro il 30 settembre 2023, ovvero in un’unica soluzione, qualora il versamento venga eseguito entro il 20 dicembre 2023 – delle relative sanzioni. Ciò a condizione che la compensazione dei predetti crediti sia stata effettuata entro il 31 dicembre 2021, purché, con riferimento a tale annualità, la dichiarazione risulti validamente presentata, fatta eccezione per l’ipotesi in cui il contribuente sia legittimamente esonerato dall’adempimento. È questo l’importante chiarimento contenuto nella risoluzione dell’Agenzia delle entrate n. 67 del 6 dicembre 2023, diffuso in vista della scadenza del termine del 20 dicembre 2023. Al riguardo, per verificare se la violazione rientri o meno nell’ambito temporale indicato, da ultimo, nell’interpretazione autentica di cui all’art. 21, comma 1, del. D.L. “Bollette, secondo la quale sono ricomprese nella regolarizzazione tutte le violazioni «commesse relativamente al periodo d’imposta in corso al 31 dicembre 2021 e a periodi d’imposta precedenti», i tecnici dell’Agenzia delle entrale sottolineano che ciò che rileva è il momento di “commissione” della violazione sostanzialeconsistente nella compensazione di un credito non spettante o inesistente – e non quello in cui lo stesso è stato, ove richiesto, esposto nell’apposito campo della dichiarazione annuale. Restano, in altre parole, sempre escluse dal ravvedimento speciale le violazioni concernenti i crediti d’imposta utilizzati in compensazione dopo il 31 dicembre 2021.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 67 del 6 dicembre 2023, con oggetto: OGGETTO: TREGUA FISCALE – SANZIONI TRIBUTARIE – Ravvedimento speciale delle violazioni tributarie – Ambito di applicazione – Violazioni che possono essere regolarizzate per effetto dell’interpretazione autentica contenuta nell’articolo 21, del D.L. n. 34/2023 – Regolarizzazione dell’indebito utilizzo in compensazione di crediti non spettanti o inesistenti, (mediante rimozione della violazione e versamento) – Ammissibilità – Condizioni – La compensazione indebita dei crediti sia stata effettuata entro il 31 dicembre 2021 – La dichiarazione sia stata validamente presentata con riferimento alle annualità “sanate” – Art. 1, commi 174 a 178, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 21, comma 1, del D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56, cd. “D.L. Bollette


I principali chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale


Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»

Circolare dell’Agenzia delle Entrate n. 6 E del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


SOMMARIO – Finanza & Fisco n. 28 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Tregua fiscale


Ravvedimento “speciale” e chiusura liti pendenti al 30 settembre, regolarizzazione di irregolarità formali al 31 ottobre

Le proroghe delle scadenze della Tregua fiscale


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Ricorso nativo informatico non firmato digitalmente notificato a mezzo Pec


Rimessa alle Sezioni Unite la questione relativa alla possibile invalidità del ricorso per cassazione nativo informatico non firmato digitalmente notificato a mezzo Pec

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 16454 del 9 giugno 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Ricorso – Forma e contenuto – Processo tributario – Ricorso per cassazione nativo digitale – Notificazione a mezzo Pec – Assenza di firma digitale dell’Avvocato dello Stato – Conseguenze – Invalidità – Questione di massima di particolare importanza – Devoluzione della questione alle Sezioni Unite»


  • Sezione III Civile


Responsabilità dell’A.F. per il danno subito dal contribuente


Errori grossolani e autotutela negata. L’Agenzia delle entrate responsabile per il danno subito dal contribuente

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 5984 del 28 febbraio 2023: «RESPONSABILITÀ CIVILE – AUTOTUTELA – Responsabilità dell’Amministrazione per il danno subito dal contribuente – Amministrazione pubblica – Atti discrezionali – Limiti posti dalla legge e dal principio primario di cui all’art. 2043 cod. civ. – Obbligo di osservanza per la P.A. – Sussistenza – Comportamento doloso o colposo della P.A. comportante la lesione di un diritto soggettivo – Potere di accertamento da parte del giudice ordinario – Configurabilità – Fattispecie relativa al mancato annullamento in sede di autotutela di atto impositivo illegittimo affetto da errori grossolani – Art. 97 Cost. – Art. 2043 c.c.»


Corti di Giustizia Tributarie di Primo Grado:


Assenza della firma digitale nel ricorso alle Corti di Giustizia Tributaria


Il ricorso-reclamo senza firma digitale anche se notificato a mezzo Pec è inammissibile

Corte di Giustizia Tributaria di Primo Grado di Como – Sezione I – Sentenza n. 90 del 16 marzo 2023: «PROCEDIMENTO CIVILE – Domanda giudiziale – Citazione – Contenuto – Sottoscrizione del procuratore – Atto introduttivo del giudizio redatto in formato elettronico – Firma digitale – Necessità – Mancanza – Invalidità dell’atto – Processo tributario – Ricorso – Assenza firma digitale – Rileva – Inammissibilità – Sussiste – Artt. 16-bis e 18, commi 3 e 4 del D.Lgs. 31/12/1992, n. 546»


Prassi


Stabile organizzazione – Debitore d’imposta


Branch: quando l’attività promozionale e preparatoria è soggetta all’IVA italiana

Risposta ad interpello – Agenzia delle Entrate – n. 336 del 1° giugno 2023: «IVA (Imposta sul valore aggiunto) -Intervento della stabile organizzazione in attività immateriali non caratterizzate in quanto tale dalla presenza in loco di una rilevante organizzazione di mezzi umani e tecnici – Attività di promozione e commercializzazione del servizio di gestione di portafoglio erogato dalla struttura lussemburghese e cura in maniera continuativa i rapporti con la clientela italiana – Condizioni che devono ricorrere affinché ai fini IVA di una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Rilevanza che la Branch sia dotata di un’adeguata struttura di mezzi umani e tecnici mediante la quale svolge un ruolo attivo nella definizione dei contratti “firmati” dalla Casa Madre e nella gestione di una parte rilevante dell’attività di quest’ultima – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto, del D.P.R. 26/10/1972, n. 633 – Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53, del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Rilevanza ai fini IVA della partecipazione attiva della stabile organizzazione nelle cessioni/acquisti di beni

Risposta ad interpello – Agenzia delle Entrate – n. 374 del 10 luglio 2023: «IVA (Imposta sul valore aggiunto) – Intervento della stabile organizzazione nelle cessioni di beni e prestazioni di servizi territorialmente rilevanti in Italia – Condizioni che devono ricorrere affinché ai fini IVA una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto del D.P.R. 26/10/1972, n. 633 -Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53 del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Liquidazione dell’imposta sulle successioni dovuta da eredi e legatari


Il valore ereditario (ivi compreso il valore della quota) è determinato al netto dei legati. Il revirement dell’Agenzia delle entrate sulla liquidazione dell’imposta di successione

Circolare dell’Agenzia delle Entrate n. 19 E del 6 luglio 2023: «IMPOSTA SULLE SUCCESSIONI E DONAZIONI -SUCCESSIONI MORTIS CAUSA – Imposta sulle successioni – Base imponibile – Attivo ereditario – Base imponibile -Valore netto dell’asse ereditario – Legato – Determinazione al netto dei legati pecuniari – Artt. 8 comma 3 e 20, del D.Lgs. 31/10/1990, n. 346 – Art. 588 c.c. – Artt. da 649 a 673 c.c. – Art. 53, Cost.»


Sanità privata esenzioni e riduzioni IVA


Il nuovo regime IVA (in esenzione) sulle prestazioni sanitarie rese dalle case di cura non convenzionate e (agevolato) sulle prestazioni di alloggio agli accompagnatori

Circolare dell’Agenzia delle Entrate n. 20 E del 7 luglio 2023: «IVA (Imposta sul valore aggiunto) – Modifiche alla disciplina IVA delle prestazioni rese ai ricoverati e agli accompagnatori dei ricoverati – Art. 10, comma 1, n. 18), del D.P.R. 26/10/1972, n. 633 – Tabella A, Parte Terza, n. 120), del D.P.R. 26/10/1972, n. 633 – Art. 18, del D.L. 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 (c.d. “Decreto Semplificazioni”) – Art. 132, paragrafo 1, lettere c) e b), della Direttiva 2006/112/CE»


Consiglio Nazionale del Notariato


 Beni immobili – Cessione agevolata ai soci

Cessioni onerose di beni immobili in favore dei soci agevolate ai sensi della legge n. 197 del 2022: aspetti e soluzioni notarili

Studio n. 45-2023/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 3 maggio 2023


Legislazione


Il decreto-legge “Bolletteconvertito in legge
D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56


Il Decreto “Bollette” con la proroga dei termini per la “Tregua fiscale” convertito in legge

Il testo del Decreto-Legge 30 marzo 2023, n. 34, conv., con mod., dalla Legge 26 maggio 2023, n. 56, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali», coordinato con le norme richiamate o modificate


Chiusura delle liti fiscali pendenti


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Rinuncia agevolata alle controversie tributarie pendenti in Corte di cassazione. Campo di applicazione e oggetto della definizione

Nuove indicazioni sulla «rinuncia agevolata» alle liti tributarie in Cassazione in cui è parte l’Agenzia delle Entrate. Con la circolare n. 21/E del 26 luglio 2023, che segue quelle del 27 gennaio e del 20 marzo 2023, l’Agenzia torna sulla misura prevista dall’ultima legge di Bilancio come alternativa alla «definizione agevolata» delle liti pendenti. In particolare, il documento di prassi approfondisce il campo di applicazione e l’oggetto di questa speciale forma di definizione delle controversie tributarie pendenti in Cassazione, che prevede la sottoscrizione di un accordo tra le parti per definire tutte le pretese azionate in giudizio e l’abbattimento delle sanzioni a 1/18. Rientrano nella rinuncia agevolata gli avvisi di accertamento, gli atti di recupero di crediti d’imposta non spettanti e ogni altro atto recante una “pretesa tributaria qualificata”.


I principali chiarimenti


La circolare odierna sottolinea che la rinuncia agevolata (art. 1, commi da 213 a 218 della legge di Bilancio per il 2023) si applica in alternativa alla definizione agevolata (commi da 186 a 204): lo stesso atto, dunque, non può essere oggetto di entrambe le definizioni. Nell’ambito degli istituti definitori previsti dall’ultima legge di Bilancio, la rinuncia agevolata si pone in continuità con l’accordo conciliativo agevolato esperibile dinanzi alle Corti di giustizia tributaria (ai sensi dei precedenti commi da 206 a 212). Il documento precisa inoltre che le parti possono regolare nell’ambito dell’accordo anche le spese di lite.


Il perimetro dell’agevolazione


La rinuncia agevolata permette di definire le controversie tributarie, pendenti al 1° gennaio 2023 in Corte di Cassazione, in cui è parte l’Agenzia delle Entrate e che hanno ad oggetto atti impositivi. Restano fuori dal perimetro le liti relative a sole sanzioni e quelle che riguardano il mancato riconoscimento di rimborsi. Per aderire occorre rinunciare al ricorso principale o incidentale dopo aver definito con la controparte tutte le pretese azionate in giudizio. La procedura prevede la firma di un accordo tra le parti e il pagamento – entro venti giorni dall’accordo stesso, nel rispetto del termine ultimo del 30 settembre 2023 – delle somme dovute per imposte, interessi ed eventuali accessori, con il beneficio della riduzione delle sanzioni a 1/18 del minimo previsto dalla legge. (Così, comunicato stampa dell’Agenzia delle Entrate del 26 luglio 2023)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 Testo coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

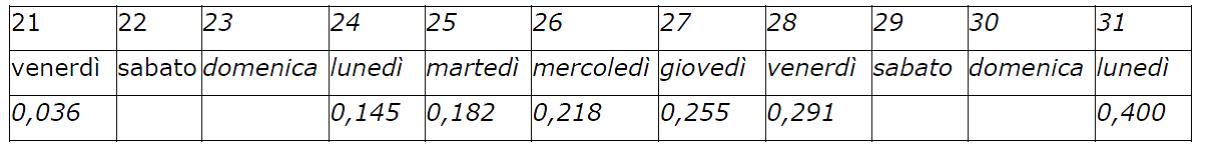
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Approvato il nuovo modello per chiudere in via agevolata le controversie con il Fisco. Con un provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023 viene infatti aggiornato lo schema già pubblicato a febbraio, insieme alle istruzioni, per recepire le ultime modifiche normative. Il “decreto Bollette” (D.L. n. 34/2023) ha infatti posticipato dal 30 giugno al 30 settembre 2023 il termine per aderire, introdotto l’opzione per la rateazione mensile e modificato il calendario dei versamenti delle prime tre rate: le nuove deadline sono 30 settembre 2023, 31 ottobre 2023 e 20 dicembre 2023. Inoltre è stata aggiornata la piattaforma per la trasmissione telematica delle domande.


Quali liti possono essere chiuse in via agevolata


Possono essere definite le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle Entrate, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio. Si considerano pendenti le liti il cui atto introduttivo del giudizio in primo grado sia stato notificato alla controparte entro il 1° gennaio di quest’anno e per le quali, alla data di presentazione della domanda, il processo non si sia concluso con pronuncia definitiva.


Deadline al 30 settembre e rateizzazione “lunga


Entro il prossimo 30 settembre, per ciascuna controversia tributaria autonoma va presentata in via telematica all’Agenzia una distinta domanda di definizione. Entro lo stesso termine va inoltre versato l’intero importo dovuto o la prima rata. Il pagamento rateale (ammesso per cifre superiori a 1.000 euro) può avvenire in un massimo di 20 rate di pari importo con una rateizzazione trimestrale per le rate successive alle prime 3. In alternativa, sempre dopo aver versato le prime 3 rate, è possibile saldare il dovuto in 51 mensilità, a partire da gennaio 2024 (per un totale di 54 rate). (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate», pubblicato il 05.07.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Aggiornamento del 14 febbraio 2023

I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Per la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli

Link al testo della Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023, con oggetto: «Domanda di definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Dogane e dei Monopoli, di cui all’articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 19

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

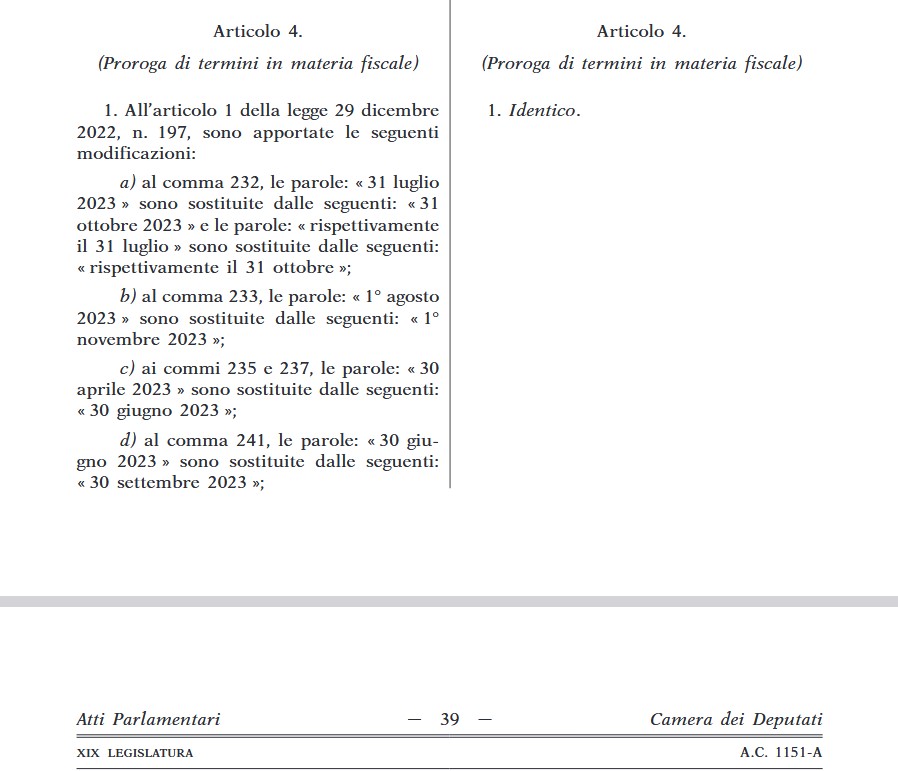
In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


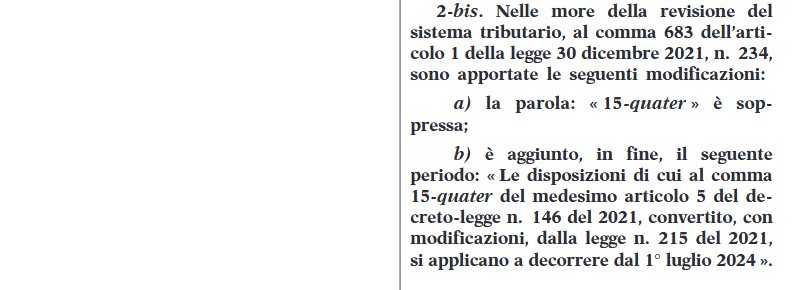
Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Agenzia-Riscossione, ultimi giorni per richiedere la rottamazione cartelle | D.L. Alluvione, per zone colpite da maltempo il termine slitta al 30 settembre

Ultimi giorni per richiedere la “rottamazione” delle cartelle. Le domande per aderire alla Definizione agevolata devono essere presentate esclusivamente in via telematica sul sito di Agenzia delle entrate-Riscossione entro il prossimo 30 giugno. La scadenza non riguarda le zone colpite dal maltempo a maggio dove l’adesione è posticipata al 30 settembre 2023, come previsto dal decreto Alluvione (D.L. n. 61/2023). Il provvedimento ha infatti stabilito una proroga di tre mesi dei termini riferiti alla Definizione agevolata delle cartelle (“Rottamazione-quater”) per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia-Romagna, Marche e Toscana interessati dai gravi eventi alluvionali.

Si ricorda che l’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. Per la presentazione delle domande di adesione è sempre consigliabile attivarsi in anticipo rispetto alla scadenza, per evitare il rischio di rallentamenti dei sistemi informatici dovuto all’elevato traffico degli ultimi giorni.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere “rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla legge.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. A coloro che presentano la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


D.L. Alluvione: tre mesi in più per rottamazione e atti sospesi fino al 31 agosto


Per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia Romagna, Toscana e Marche, indicati nell’Allegato 1 del decreto Alluvione, i termini e le scadenze della Definizione agevolata sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023 mentre l’invio della Comunicazione delle somme dovute per il perfezionamento della “rottamazione” sarà effettuato dall’Agenzia delle entrate-Riscossione entro il 31 dicembre 2023. Slittano di tre mesi anche le scadenze delle rate per il relativo pagamento. Oltre al differimento dei termini della Definizione agevolata, il decreto Alluvione prevede altre misure in materia di riscossione. In particolare, per i soggetti interessati dal provvedimento sono sospese fino al prossimo 31 agosto le attività di notifica delle cartelle di pagamento e delle procedure di riscossione. Restano sospesi anche i termini dei versamenti tributari e non tributari derivanti dalle cartelle di pagamento, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza tra il 1° maggio e il 31 agosto 2023. Sono inoltre sospesi i pagamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio 2023 oppure riferite alle somme dovute a titolo di Definizione agevolata (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”). I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 9 giugno 2023)


Rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartelle

Sul sito di Agenzia Riscossione sono state aggiornate le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023). Il provvedimento sposta al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata, precedentemente fissato al 30 aprile dalla Legge di Bilancio 2023. Contestualmente slitta al 30 settembre 2023 (invece del 30 giugno) il termine entro il quale l’Agenzia delle entrate-Riscossione invierà ai contribuenti la Comunicazione delle somme dovute con l’indicazione degli importi da versare per il perfezionamento della Definizione agevolata. Il Decreto prevede inoltre il posticipo della scadenza per il pagamento della prima (o unica) rata dal 31 luglio al 31 ottobre 2023.


La domanda si presenta online


La domanda di Definizione agevolata deve essere presentata in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla possibilità di selezionare direttamente dall’elenco dei debiti “definibili” che vengono visualizzati, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere ”rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla Definizione agevolata.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre (come stabilito dal D.L. n. 51/2023) e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale dal 1° novembre 2023 saranno dovuti interessi al tasso del 2 per cento annuo. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2023)


SOMMARIO – Finanza & Fisco n. 16 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Sulla dubbia impugnabilità della informativa di presa in carico
di Antonino Russo


Giurisprudenza


Corti di Giustizia Tributarie di Primo Grado:


Regime fiscale agevolato delle associazioni sportive dilettantistiche


Associazione sportiva dilettantistica. Sull’onere probatorio per disconoscere il regime agevolato previsto dall’art. 148 TUIR

Corte di Giustizia Tributaria di Primo Grado di Trieste – Sezione II – Sentenza n. 72 del 29 marzo 2023: «ENTI NON COMMERCIALI – Associazioni sportive dilettantistiche – Esenzioni – Condizioni per riconoscere la natura di ASD – Effettiva vita associativa ed assembleare – Necessità – Violazione del principio di democraticità – Onere probatorio – Applicazione implicita dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546 – Art. 69, del D.P.R. 22/12/1986, n. 917 – Art. 148, comma 8, del D.P.R. 22/12/1986, n. 917 – Art. 4, comma 4, del D.P.R. 26/10/1972, n. 633 – L. 16/12/1991, n. 398 – Art. 90, della L. 27/12/2002, n. 289 – Art. 2697 c.c. • AVVISO DI ACCERTAMENTO – Motivazione ed onere della prova – Agevolazioni tributarie – Rispetto delle regole normative di “democrazia interna” prescritte per il regime fiscale agevolato delle associazioni sportive dilettantistiche – Onere probatorio – Distribuzione • ENTI NON COMMERCIALI – Regime fiscale agevolato delle associazioni sportive dilettantistiche – Disconoscimento della qualifica di ASD – Requisiti per usufruire del regime agevolato previsto dall’art. 148 TUIR per le associazioni sportive dilettantistiche – Necessità – Onere probatorio»


Agevolazioni fiscali per le associazioni sportive dilettantistiche. Il recente pensiero della Corte di Cassazione


Prassi 


Agenzia delle Entrate


Contenzioso Tributario – Conciliazione agevolata


Conciliazione agevolata, anche parziale. Nuove istruzioni delle Entrate su riduzione delle sanzioni e rateazione alla luce delle modifiche introdotte dal nuovo Decreto “Bollette

Circolare dell’Agenzia delle Entrate n. 9 E del 19 aprile 2023: «TREGUA FISCALE – CONTENZIOSO TRIBUTARIO – Conciliazione giudiziale “fuori udienza” – Conciliazione agevolata delle controversie tributarie – Beneficio della riduzione delle sanzioni ad un diciottesimo del minimo e rateazione in cinque anni (venti rate trimestrali di pari importo) – Art. 48, del D.Lgs. 31/12/1992, n. 546 – Art. 1, commi da 206 a 212, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 17, comma 2, del D.L. 30/03/2023, n. 34 in corso di conversione in legge»


 Superbonus e altri bonus edilizi


Bonus edilizi e condizioni SOA. Il punto dell’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 10 E del 20 aprile 2023: «SUPERBONUS E BONUS EDILIZI DIVERSI DAL SUPERBONUS – Condizioni SOA – Impresa esecutrice – Qualificazione delle imprese per l’accesso ai bonus edilizi di cui agli artt. 119 e 121 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Art. 10-bis, del D.L. 21/03/2022, n. 21, conv., con mod., dalla L. 20/05/2022, n. 51 – Interpretazione autentica di cui all’art. 2-ter del D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38 – Art. 84, del D.Lgs. 18 aprile 2016, n. 50 (Codice dei contratti pubblici)»


Legislazione


Agenzia delle entrate – Servizi on-line


Abilitazione delle persone di fiducia. Per l’accesso e la fruizione dei servizi online dell’Agenzia delle entrate pronto un nuovo modello di richiesta per i soggetti che agiscono in nome e per conto di altri

Provvedimento del Direttore dell’Agenzia delle entrate del 17 aprile 2023, prot. n. 130859/2023: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 173217 del 19 maggio 2022 concernente l’utilizzo dei servizi on line dell’Agenzia delle entrate da parte dei rappresentanti legali e delle persone di fiducia»


Dichiarazione 730 precompilata
Destinatari e modalità di accesso


Le regole per l’accesso alla dichiarazione 730/2023 precompilata e l’elenco degli oneri (detraibili e deducibili), trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione

Provvedimento del Direttore dell’Agenzia delle entrate del 18 aprile 2023, prot. n. 131884/2023: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati»


Superbonus e altri bonus edilizi – Opzione Spalmacrediti decennale


Superbonus, bonus barriere architettoniche e sismabonus: le regole per utilizzare il cosiddetto “Spalmacrediti”

Provvedimento del Direttore dell’Agenzia delle entrate del 18 aprile 2023, prot. n. 132123/2023: «Modalità di attuazione delle disposizioni di cui all’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176 – fruizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura relativi alle detrazioni spettanti per taluni interventi edilizi»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Il Cdm approva il decreto-legge che proroga al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Rottamazione-quater


Aggiornamento al 10 maggio 2023

In Gazzetta il decreto-legge che fissa le nuove date della Rottamazione-quater


Pubblicato nella Gazzetta Ufficiale 108 del 10 maggio 2023, il decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».

Il provvedimento urgente, tra le tante misure, stabilisce il differimento al 30 giugno 2023 del termine per la presentazione della domanda di adesione alla cd Rottamazione-quater.

Conseguentemente, è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia-Riscossione trasmetterà ai contribuenti la Comunicazione delle somme dovute per il perfezionamento della Definizione agevolata (attualmente fissato al 30 giugno 2023).

La scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. In caso di pagamento rateale, la seconda rata scadrà il 30 novembre e le restanti rate scadranno il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024.

Link al testo del decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». Pubblicato nella Gazzetta Ufficiale n. 108 del 10 maggio 2023


Vedi anche: Le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023).


Come preannunciato dal Ministero dell’Economia e delle Finanze, con il comunicato-legge n. 68 del 21 aprile 2023, il Consiglio dei Ministri di giovedì 4 maggio 2023, ha approvato un decreto-legge, che nell’introdurre disposizioni urgenti in materia di amministrazione di enti pubblici e società, di termini legislativi e di iniziative di solidarietà sociale, riapre i termini per la presentazione della domanda di accesso alla rottamazione-quater.

Nel dettaglio, provvedimento urgente prevede che il pagamento dei debiti risultanti dai singoli carichi affidati agli agenti della riscossione dall’1.1.2000 al 30.06.2022 possa essere effettuato in unica soluzione non più entro il 31 luglio 2023, ma entro il 31 ottobre 2023 ovvero nel numero massimo di diciotto rate, la prima e la seconda delle quali, ciascuna di importo pari al 10 per cento delle somme complessivamente dovute ai fini della definizione, con scadenza rispettivamente il 31 ottobre (invece che il 31 luglio) e il 30 novembre 2023 e le restanti, di pari ammontare, con scadenza il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale, sono dovuti, a decorrere dal 1° novembre 2023 (e non più dal 1° agosto 2023), gli interessi al tasso del 2 per cento annuo. La manifestazione della volontà di procedere alla definizione dovrà essere resa entro il 30 giugno 2023 (e non più entro il 30 aprile 2023) e potrà essere integrata entro la stessa data. La comunicazione da parte dell’agente della riscossione delle somme dovute potrà avvenire entro il 30 settembre 2023 e non più entro il 30 giugno. Si pospone al 31 ottobre 2023, dal 31 luglio, la data alla quale le dilazioni sospese saranno automaticamente revocate.


Rottamazione-quater”. Domande di adesione fino al 30 giugno 2023. Diffuso il comunicato-legge Mef

Due mesi in più per presentare le dichiarazioni di adesione alla speciale procedura “Rottamazione-quater” delle cartelle, prevista dalla legge di bilancio 2023 (articolo 1, commi da 231 a 252).

Il nuovo termine per la presentazione delle domande all’Agenzia delle entrate-Riscossione passa, infatti, dal 30 aprile al 30 giugno 2023.

Conseguentemente è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia delle entrate-Riscossione trasmetterà, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

Infine, una prossima disposizione stabilirà che la scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. (Così, comunicato Stampa Mef n. 68 del 21 aprile 2023)


SOMMARIO – Finanza & Fisco n. 13 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Misure “blocca”, con deroghe, cessione del credito e sconto in fattura da bonus edilizi, contro il “Caro-bollette” e per la proroga dei termini della “Tregua fiscale


Il decreto-legge

Blocca cessione del credito e conto in fattura da bonus edilizi,

convertito in legge

D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38


La guida alla normativa

Il testo del Decreto-Legge 16 febbraio 2023, n. 11, conv., con mod., dalla Legge 11 aprile 2023, n. 38, recante: «Misure urgenti in materia di cessione dei crediti di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77»

 Coordinato con le norme richiamate o modificate


Il nuovo decreto

Bollette

 con la proroga dei termini per la “tregua fiscale”

 D.L. 30/03/2023, n. 34


La guida alla normativa

Il testo del Decreto-Legge 30 marzo 2023, n. 34, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali»

Coordinato con le norme richiamate o modificate e con il testo della Relazione illustrativa


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


In Gazzetta Ufficiale il nuovo Decreto Bollette con la proroga dei termini per la Tregua fiscale | Pubblicate le relazioni (illustrativa e tecnica)

Pubblicato sulla Gazzetta Ufficiale n. 76 del 30 marzo 2023, il decreto-legge 30 marzo 2023, n. 34, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali». In vigore dal 31 marzo 2023, il nuovo provvedimento urgente prevede importanti modifiche alle scadenze delle misure definitorie introdotte dalla Legge di bilancio 2023: posticipati a fine settembre il ravvedimento speciale, la chiusura delle liti fiscali pendenti, la conciliazione agevolata, la rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione. Per la sanatoria delle irregolarità formali si potrà pagare entro il 31 ottobre 2023.

Link al testo del decreto-legge 30 marzo 2023, n. 34, recante: «Misure urgenti a sostegno delle famiglie e delle imprese perl’acquisto di energia elettrica e gas naturale, nonché in materia disalute e adempimenti fiscali», pubblicato nella Gazzetta ufficiale n. 76 del 30 marzo 2023

Link al testo delle relazioni (illustrativa e tecnica) allegate al disegno di legge (A.C. 1060), recante: «Conversione in legge del decreto-legge 30 marzo 2023, n. 34, recante misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali»


Nel nuovo Decreto Bollette modifiche alla Tregua fiscale

Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali (decreto-legge)


Link al testo del decreto-legge 30 marzo 2023, n. 34, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali», pubblicato nella Gazzetta ufficiale n. 76 del 30 marzo 2023

In vigore dal 31 marzo 2023.


Il Consiglio dei ministri di martedì del 28 marzo 2023, su proposta del Presidente Giorgia Meloni e dei ministri dell’economia e delle finanze Giancarlo Giorgetti, delle imprese e del Made in Italy Adolfo Urso, dell’ambiente e della sicurezza energetica Gilberto Pichetto Fratin e della salute Orazio Schillaci, ha approvato un decreto-legge che introduce misure urgenti a sostegno delle famiglie e delle imprese per delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali.


Agevolazioni in materia energetica


Le norme stabiliscono che, per il secondo trimestre dell’anno 2023, le agevolazioni relative alle tariffe per la fornitura di energia elettrica riconosciute ai clienti domestici economicamente svantaggiati ed ai clienti domestici in gravi condizioni di salute e la compensazione per la fornitura di gas naturale per le famiglie economicamente svantaggiate, siano rideterminate dall’Autorità di regolazione per energia, reti e ambiente (ARERA), tenendo conto dei risparmi derivanti dall’effettivo utilizzo delle risorse destinate al contenimento degli effetti degli aumenti dei prezzi nei settori elettrico e del gas naturale per l’anno 2022.

Si riducono l’IVA (al 5% anziché al 10%) e gli oneri generali nel settore gas per il secondo trimestre dell’anno 2023. Inoltre, a decorrere dal 1° ottobre e fino al 31 dicembre 2023, ai clienti domestici residenti si riconosce un contributo mensile (erogato in quota fissa e differenziato in base alle zone climatiche) laddove il prezzo del gas superi specifiche soglie.

Fino al 30 giugno 2023, si prevede un contributo straordinario, sotto forma di credito d’imposta, in favore delle imprese per l’acquisto di energia elettrica e gas naturale. Qualora il prezzo della componente energetica, calcolato sulla base della media riferita al primo trimestre 2023, al netto delle imposte e degli eventuali sussidi, abbia subito un incremento del costo per kWh superiore al 30 per cento del corrispondente prezzo medio riferito al medesimo trimestre dell’anno 2019. Alle imprese a forte consumo di energia elettrica, tale contributo è riconosciuto come credito di imposta in percentuale delle spese sostenute per la componente energetica nel secondo trimestre 2023 (anche nel caso di energia elettrica prodotta e autoconsumata); alle imprese dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 4,5 kW, diverse dalle imprese a forte consumo di energia elettrica, il contributo è riconosciuto in misura percentuale della spesa sostenuta per l’acquisto della componente energetica, effettivamente utilizzata nel secondo trimetre 2023. Qualora il prezzo di riferimento del gas naturale, calcolato come media, riferita al primo trimestre dell’anno 2023, dei prezzi di riferimento del mercato infragiornaliero (MI-GAS) pubblicati dal Gestore dei mercati energetici, abbia subito un incremento superiore al 30 per cento del corrispondente prezzo medio riferito al medesimo trimestre dell’anno 2019, alle imprese a forte consumo di gas naturale è riconosciuto un contributo straordinario, sotto forma di credito di imposta, in percentuale della spesa sostenuta per l’acquisto del gas consumato nel secondo trimestre dell’anno 2023, per usi energetici diversi dagli usi termoelettrici; alle imprese diverse da quelle a forte consumo di gas naturale il contributo è riconosciuto in percentuale della spesa sostenuta per l’acquisto del gas, per usi diversi da quelli termoelettrici.

I crediti d’imposta dei quali le imprese possono beneficiare sono utilizzabili esclusivamente in compensazione entro la data del 31 dicembre 2023, non concorrono alla formazione del reddito d’impresa né della base imponibile dell’imposta regionale sulle attività produttive (IRAP) e sono cumulabili con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’IRAP, non porti al superamento del costo sostenuto. I crediti d’imposta, inoltre, sono cedibili dalle imprese beneficiarie, solo per intero, in favore anche di istituti di credito e altri intermediari finanziari, senza facoltà di successiva cessione (fatta salva la possibilità di due ulteriori cessioni effettuate a favore di banche e intermediari finanziari, società appartenenti a un gruppo bancario ovvero imprese di assicurazione autorizzate ad operare in Italia).


Salute


Si introducono disposizioni per il ripiano del superamento del tetto di spesa dei dispositivi medici, con l’istituzione di un fondo presso il Ministero della salute per l’assegnazione di una quota da assegnare a ciascuna regione e provincia autonoma, determinata in proporzione agli importi complessivamente ad esse spettanti per gli anni 2015, 2016, 2017 e 2018, da utilizzare per gli equilibri dei servizi sanitari regionali dell’anno 2022. Fermo restando l’obbligo del versamento della quota integrale per il ripiano del superamento del tetto di spesa a favore delle regioni e delle province a carico delle aziende fornitrici di dispositivi medici che non rinunciano al contenzioso attivato, si prevede che le aziende che non abbiano attivato alcun contenzioso o abbiano rinunciato al contenzioso attivato, possano versare entro il 30 giugno 2023, la restante quota nella misura pari ad una percentuale inferiore a quella prevista dalla legislazione vigente dell’importo indicato nei provvedimenti regionali e provinciali. L’IVA indicata nei versamenti effettuati dalle aziende fornitrici di dispositivi medici ai fini del contenimento della spesa dei dispositivi medesimi a carico del Servizio sanitario può essere portata in detrazione scorporando la medesima dall’ammontare dei versamenti effettuati.

Per sopperire alla carenza di organico, le aziende e gli enti del Servizio sanitario nazionale possono affidare a terzi i servizi medici ed infermieristici esclusivamente nei servizi di emergenza-urgenza ospedalieri, per un massimo di 12 mesi e senza possibilità di proroga. Inoltre, non può richiedere la ricostituzione del rapporto di lavoro con il Servizio sanitario nazionale il personale sanitario che interrompa volontariamente il rapporto di lavoro dipendente con una struttura pubblica per prestare la propria attività presso un operatore economico privato che fornisce i servizi medici ed infermieristici alle aziende e gli enti dell’SSN.

Le aziende e gli enti del SSN, per l’anno 2023, possono ricorrere alle cosiddette “prestazioni aggiuntive” (tipologie di attività libero professionale intramuraria) per le quali la tariffa oraria fissata dal CCNL di settore (pari a euro 60,00), può essere aumentata sino a euro 100 lordi, nei limiti delle risorse disponibili, di cui si prevede tuttavia un incremento per ciascuna regione.

Sino al 31 dicembre 2025, si prevede una specifica procedura per l’accesso alla dirigenza medica del SSN nella disciplina di Medicina e chirurgia d’accettazione e d’urgenza per il personale medico che, nel periodo tra il 1° gennaio 2013 e il 30 giugno 2023, abbia maturato, presso i servizi di emergenza-urgenza del SSN, almeno tre anni di servizio, anche non continuativo, o abbia svolto un determinato numero di ore di attività (pari ad almeno tre anni di servizio). Inoltre, si prevede la possibilità per i medici in formazione specialistica di assumere, su base volontaria e al di fuori dall’orario dedicato alla formazione, incarichi libero-professionali presso i servizi di emergenza-urgenza ospedalieri del SSN, per un massimo di 8 ore settimanali. Per il personale, dipendente e convenzionato, operante nei servizi di emergenza-urgenza e in possesso dei requisiti per il pensionamento anticipato si prevede la possibilità di chiedere la trasformazione del rapporto di lavoro da orario pieno a orario ridotto o parziale, in deroga ai contingenti previsti dalle disposizioni vigenti, fino al raggiungimento del limite di età pensionabile.

Infine, si modifica il codice penale inasprendo la sanzione per le lesioni personali quando la persona offesa è esercente una professione sanitaria o sociosanitaria nell’esercizio o a causa delle funzioni o del servizio.


Adempimenti Fiscali


Si interviene sulla disciplina dell’adesione agevolata e definizione agevolata degli atti del procedimento di accertamento, prorogando i termini previsti per la definizione in acquiescenza e prevedendo che possano essere definiti in acquiescenza gli atti non impugnati e ancora impugnabili al 1° gennaio 2023, divenuti definitivi per mancata impugnazione nel periodo compreso tra il 2 gennaio e il 31 gennaio.

Si prevede altresì di estendere la conciliazione agevolata introdotta con la legge di bilancio 2023 alle controversie pendenti al 31 gennaio 2023, in luogo del 10 gennaio 2023, innanzi alle corti di giustizia tributaria di primo e di secondo grado. Per gli avvisi di accertamento e gli atti di rettifica e liquidazione definiti in acquiescenza nel periodo tra il 2 gennaio e il 31 gennaio 2023, gli importi dovuti possono essere rideterminati in base alle disposizioni della legge di bilancio su riduzione delle sanzioni e pagamento rateale. Si specifica che la definizione agevolata prevista dalla legge di bilancio, relativamente ai processi verbali di constatazione consegnati entro il 31 marzo 2023, si applica anche all’accertamento con adesione relativo ai provvedimenti impositivi notificati dopo tale data ed emessi sulla base delle risultanze dei predetti processi verbali.

Si disciplina la regolarizzazione degli omessi pagamenti di rate a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale. In particolare, viene precisato che, per accedere alla regolarizzazione, l’assenza della notifica della cartella di pagamento o dell’avviso di intimazione debba riferirsi alla data di entrata in vigore dell’ultima legge di bilancio, che ha introdotto tale istituto.

Si modificano i termini previsti dalla legge di bilancio per l’accesso ad alcune delle misure definitorie previste; in particolare:

  • viene rinviato al 31 ottobre 2023, in luogo del 31 marzo 2023, il termine di versamento della prima rata previsto per la regolarizzazione delle violazioni di natura formale;
  • vengono modificati i termini per l’accesso al cosiddetto “ravvedimento speciale“;
  • sempre in relazione al ravvedimento speciale, si prevede che la regolarizzazione debba essere perfezionata, in luogo del 31 marzo 2023, entro la data del 30 settembre 2023.

Si modifica anche i termini previsti per la definizione agevolata delle controversie tributarie, la conciliazione agevolata e la rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione.

Si introduce una interpretazione autentica delle norme della legge di bilancio sulla regolarizzazione (ravvedimento speciale) delle dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e a quelli precedenti: sono escluse dal ravvedimento speciale le violazioni rilevabili in sede di controllo automatico delle dichiarazioni dei redditi e di dichiarazioni IVA, nonché quelle definibili mediante la regolarizzazione delle violazioni formali.

Si prevedono cause speciali di non punibilità di alcuni reati tributari (omesso versamento di ritenute dovute o certificate per importo superiore a 150.000 euro per annualità, omesso versamento di IVA di importo superiore a 250.000 euro per annualità, indebita compensazione di crediti non spettanti superiore a 50.000 euro), in particolare quando le relative violazioni sono correttamente definite e le somme dovute sono versate integralmente dal contribuente secondo le modalità previste.

(Così, comunicato stampa del Consiglio dei Ministri n. 26 del 28 Marzo 2023)


SOMMARIO – Finanza & Fisco n. 11 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Divieto restituzione delle somme versate e acquiescenza/rinuncia: alcuni casi particolari/clinici riferiti alle nuove definizioni agevolate 2023
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Costituzionale:


Sanzioni sproporzionate – Rimedi dalle “Disposizioni generali” – Possibile la riduzione fino al 50% se eccessive


Sanzioni tributarie sproporzionate. Per la Corte Costituzionale basta la riduzione fino alla metà ex art. 7, comma 4, del D.Lgs. n. 472 del 1997

Corte Costituzionale – Sentenza n. 46 del 17 marzo 2023: «SANZIONI TRIBUTARIE – Criteri di determinazione della sanzione – Giudizio di legittimità costituzionale in via incidentale – Sanzioni in materia di imposte dirette – Omessa presentazione della dichiarazione ai fini delle imposte sui redditi e dell’imposta regionale sulle attività produttive -Caso di specie – Omessa presentazione della dichiarazione dei redditi relativa al consolidato fiscale da parte della società consolidante (pur avendo presentato la propria come del resto le consolidate) – Applicazione della sanzione amministrativa dal centoventi al duecentoquaranta per cento dell’ammontare di tutte le imposte dovute sulla base della dichiarazione omessa – Denunciata violazione dei principi di eguaglianza, proporzionalità e ragionevolezza – Non fondatezza della questione, nei sensi di cui in motivazione – Possibilità di una interpretazione conforme a Costituzione – Affermazione – Il comma 4, del D.Lgs. n. 472 del 1997 si pone come una opportuna valvola di decompressione atta a mitigare l’applicazione di sanzioni eccessive – Art. 7, comma 4, del D.Lgs. 18/12/1997, n. 472 – Artt. 1, comma 1, primo periodo, e 13, comma 1, del D.Lgs. 18/12/1997, n. 471 – Artt. 3, 53 e 76 Cost.»


Prassi 

Agenzia delle Entrate


Cessione intracomunitaria – Requisiti necessari dell’operazione


Cessione intracomunitaria. Il numero di identificazione IVA iscritto alla banca dati VIES è requisito sostanziale per l’applicazione della non imponibilità

Risposta ad interpello – Agenzia delle Entrate – n. 230 del 1° marzo 2023: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Condizioni per la non imponibilità di un’operazione intracomunitaria – Comunicazione numero identificativo IVA valido iscritto nell’archivio VIES del cessionario – Art. 41, primo comma, lett. b), del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Qualificazione del numero di identificazione IVA del cessionario come requisito sostanziale delle cessioni intracomunitarie – Nuovi commi 1 e 1-bis dell’articolo 138 della direttiva IVA 2006/112/CE, c.d. “Direttiva IVA” – Vendita a distanza intracomunitaria – Caratteri distintivi – Art. 38-bis del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 introdotto dall’art. 2, comma 1, lett. a), D.Lgs. 25/05/2021, n. 83 – Paragrafo 4, comma 1, dell’articolo 14 e paragrafo 2 dell’articolo 14-bis, della direttiva IVA 2006/112/CE, c.d. “Direttiva IVA”»


La prova del trasporto intracomunitario dei beni e conferme sulla non imponibilità IVA delle cessioni intra-UE con l’intervento di un commissionario

Risposta ad interpello – Agenzia delle Entrate – n. 101 del 10 marzo 2022: «IVA (Imposta sul valore aggiunto) -Operazioni intracomunitarie – Passaggi dal committente al commissionario o dal commissionario al committente di beni venduti o acquistati in esecuzione di contratti di commissione – Non imponibilità delle cessioni intracomunitarie poste in essere con l’ausilio di un commissionario alla vendita – Prove del trasporto dei beni ai fini non imponibilità della cessione intracomunitaria – Documentazione probatoria – Articolo 45-bis del regolamento UE 282/2011, relativo agli oneri documentali per le cessioni intracomunitarie di beni (ex articolo 138 della direttiva 2006/112/CE) -Art. 41, comma 1, lettera a) e b), del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 1731 del c.c.»


Tregua fiscale” – Risposte ai quesiti


Tregua fiscale. La circolare con le risposte delle Entrate ai quesiti di ordini professionali, associazioni di categoria o formulati in occasione di eventi organizzati dalla stampa specializzata

Circolare dell’Agenzia delle Entrate n. 6 E del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Istituto Nazionale della Previdenza Sociale (INPS)


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2023


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2023

Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Consiglio Nazionale del Notariato


Divisione ereditaria – Quote di S.r.l.


Regime fiscale della divisione ereditaria avente ad oggetto esclusivamente quote di partecipazione in società a responsabilità limitata: imposta di registro in misura fissa o proporzionale?

Studio n. 94-2022/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 25 ottobre 2022


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Tregua fiscale. La circolare con le risposte delle Entrate ai quesiti di ordini professionali, associazioni di categoria o in formulati in occasione di eventi organizzati dalla stampa specializzata

Arrivano le risposte dell’Agenzia delle Entrate ai dubbi sollevati da ordini professionali e associazioni di categoria sulle diverse misure di tregua fiscale introdotte dall’ultima Legge di Bilancio (Legge n. 197/2022). Con la circolare n. 6/E del 20 marzo 2023, le Entrate forniscono ulteriori chiarimenti sul perimetro applicativo delle norme agevolative, dopo i documenti di prassi del 13 e del 27 gennaio 2023. In particolare, la circolare di oggi contiene indicazioni sulla regolarizzazione delle irregolarità formali, sul cosiddetto “ravvedimento speciale” e sull’adesione e definizione agevolata degli atti del procedimento di accertamento. Spazio anche alle risposte sulla definizione delle liti pendenti e sulla regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale.


Irregolarità formali, sanabile l’invio tardivo delle e-fatture


La circolare chiarisce che si considera irregolarità formale, quindi sanabile, l’invio delle fatture elettroniche al Sistema di Interscambio (SdI) oltre i termini ordinari, a patto che le stesse fatture siano correttamente incluse nella liquidazione IVA di competenza, con relativo versamento dell’imposta. Per lo stesso motivo può essere sanato l’omesso invio dei corrispettivi elettronici regolarmente memorizzati e inseriti in contabilità con liquidazione dell’imposta dovuta.


Il nuovo ravvedimento speciale


Il documento di prassi contiene chiarimenti anche sul “ravvedimento operoso speciale”, introdotto sempre dalla Legge di Bilancio 2023, che consente di regolarizzare le violazioni relative alle dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi di imposta precedenti. Sull’argomento, in particolare, l’Agenzia chiarisce che rientrano nel perimetro della misura le violazioni accertabili ai sensi dell’art. 41-bis del D.P.R. n. 600/1973 (accertamento parziale) purché non siano già state contestate.


La definizione agevolata degli atti del procedimento di accertamento


La legge di Bilancio ha inoltre previsto la possibilità di definire in maniera agevolata gli atti del procedimento di accertamento riferibili ai tributi amministrati dall’Agenzia delle Entrate. Sull’argomento la circolare specifica che gli atti derivanti dai controlli formali (articolo 36-ter del D.P.R. n. 600/1973) non rientrano nell’ambito di applicazione della definizione agevolata tramite adesione o acquiescenza. Tuttavia, gli stessi atti possono rientrare nella procedura di ravvedimento speciale delle violazioni tributarie fino al momento in cui non sia stata ricevuta la comunicazione dell’esito del controllo. (Così, comunicato stampa Agenzia delle entrate del 20 marzo 2023)


Link al testo della Circolare dell’Agenzia delle entrate n. 6 del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Prassi


Agenzia delle Entrate


Regole ed esemplificazioni per la definizione degli avvisi bonari (o degli importi residui) e per il prolungamento fino a un massimo di 20 rate trimestrali dei piani di rateazione

Circolare dell’Agenzia delle Entrate n. 1 E del 13 gennaio 2023: «DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni – Proroga dei termini decadenziali per la notificazione delle cartelle di pagamento previsti dall’art. 25, comma 1, lett. a), del D.P.R. n. 602 del 1973 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis del D.P.R. 26/10/1972, n. 633 – Artt. 2 e 3-bis, del D.Lgs. 18/12/1997, n. 462 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma delle dall’agenzia delle Entrate

Link al testo della risoluzione dell’Agenzia delle entrate n. 7 del 14 febbraio 2023, con oggetto: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA – Nel perimetro della definizione anche le somme dovute a seguito del controllo delle comunicazioni dei dati delle liquidazioni periodiche Iva, di cui all’articolo 21-bis del D.L. 31/05/2010, n. 78, conv, con mod., dalla L. 30/07/2010, n. 122 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Agenzia delle Dogane e dei Monopoli


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli. Pronta la circolare e approvata la domanda | A partire dal 22 marzo 2023 l’invio delle domande

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Presentazione domande per la definizione agevolata delle controversie tributarie pendenti. Attivo il servizio web per l’invio entro il 30 giugno 2023

È aperto il canale telematico per l’invio delle domande di definizione agevolata delle liti pendenti in cui è parte l’Agenzia delle Entrate.

A partire da oggi, pertanto, diventa questa la modalità ordinaria di presentazione delle istanze per i contribuenti che intendono chiudere le controversie aperte con il Fisco, usufruendo della misura prevista dall’ultima legge di Bilancio (L. n. 197/2022, art. 1, commi da 186 a 202).

Il provvedimento del direttore dell’Agenzia delle Entrate dello scorso 1° febbraio, infatti, consentiva la presentazione della domanda via pec in attesa dell’attivazione dello specifico servizio di trasmissione telematica, da oggi operativo.


C’è tempo fino al 30 giugno per chiudere le liti


In base alla legge di Bilancio 2023, i contribuenti possono definire le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle Entrate, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio, compreso quello in Cassazione e anche a seguito di rinvio. Le domande devono essere presentate all’Agenzia – direttamente dal contribuente o tramite un soggetto incaricato – entro il prossimo 30 giugno attraverso la procedura web presente sul sito delle Entrate. È necessario presentare una distinta domanda di definizione per ciascuna controversia tributaria autonoma (cioè relativa al singolo atto impugnato).


In cosa consiste la definizione agevolata


Si tratta di un istituto che offre ai contribuenti l’occasione di chiudere le vertenze fiscali attraverso il pagamento di determinati importi correlati al valore della controversia, ossia all’importo del tributo al netto degli interessi e delle eventuali sanzioni. In caso di liti relative alla sola irrogazione di sanzioni, invece, il valore è costituito dalla somma di queste ultime. Al valore della lite andrà applicata una percentuale variabile in funzione dello stato e del grado in cui pende la controversia.


Come si perfeziona la procedura


La definizione delle liti si perfeziona con la presentazione della domanda e con il versamento dell’importo netto dovuto, o della prima rata, entro il 30 giugno 2023. Se gli importi da versare non superano l’importo di mille euro non è però ammesso il pagamento rateale. Qualora non ci siano importi da versare, infine, la definizione si perfeziona con la sola presentazione della domanda.

(Così, comunicato stampa Agenzia delle Entrate del 15 marzo 2023)


Come previsto al paragrafo 4 del Provvedimento la domanda può essere compilata mediante il software Domanda di definizione agevolata delle controversie tributarie pendenti, disponibile gratuitamente sul sito internet www.agenziaentrate.gov.it, al percorso (Home – Strumenti – Software di compilazione).

I file contenenti le istanze da trasmettere devono essere successivamente predisposti con le applicazioni “Entratel” e “File Internet” presenti all’interno della piattaforma “Desktop Telematico” mediante le funzionalità rispettivamente “Documenti – Autentica singolo file” e “Documenti – Prepara file“.


Per saperne di più:


Provvedimenti dell’Agenzia delle entrate


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate


Liti pendenti. Il modello e le istruzioni per la domanda di definizione agevolata. Domande da oggi fino al 30 giugno 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° febbraio 2023, prot. n. 30294/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»

Modello e Istruzioni per la “Domanda di definizione agevolata delle controversie tributarie pendenti
(Articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197)


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Tardiva trasmissione delle fatture elettroniche e dei corrispettivi telematici. In arrivo gli alert del Fisco | Possibile la regolarizzazione con le disposizioni della cd. “Tregua fiscale”

Con provvedimento del Direttore dell’Agenzia delle entrate del 6 marzo 2023, prot. n. 61196/2023 dettate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di Finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni relative alle fatture elettroniche emesse oltre i termini previsti dal comma 4, articolo 21, del D.P.R. 29 ottobre 1972, n. 633 e ai corrispettivi telematici giornalieri trasmessi oltre i termini di cui al comma 6-ter, articolo 2 del D.Lgs. 5 agosto 2015, n. 127.

Gli elementi e le informazioni nel provvedimento forniscono al contribuente dati utili al fine di porre rimedio agli eventuali errori o omissioni, mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del D.Lgs. 18 dicembre 1997, n. 472.

Tale comportamento potrà essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata ovvero che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiano avuto formale conoscenza, salvo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento, nonché il ricevimento di comunicazioni di irregolarità di cui agli articoli 36-bis del D.P.R. 29 settembre 1973, n. 600 e 54-bis del D.P.R. 26 ottobre 1972, n. 633 e degli esiti del controllo formale di cui all’articolo 36-ter del D.P.R. 29 settembre 1973, n. 600.

Il contribuente, inoltre, qualora decida di correggere il proprio comportamento entro il 31 marzo 2023, potrà avvalersi anche delle disposizioni previste dall’articolo 1 della legge 29 dicembre 2022, n. 197 per regolarizzare le violazioni formali (commi da 166 a 173) e le violazioni “sostanziali” (commi da 174 a 178).

Si ricorda che l’accesso alla sanatoria delle irregolarità formali permette di regolarizzare le infrazioni, le irregolarità e l’inosservanza di obblighi o adempimenti, di natura formale, commesse fino al 31 ottobre 2022, che non rilevano per la determinazione della base imponibile ai fini delle imposte sui redditi, dell’IVA e dell’IRAP e sul pagamento di tali tributi. In sostanza, per quello che interessa in questa sede, regolarizzabili la violazione degli obblighi inerenti alla documentazione e registrazione delle operazioni imponibili ai fini IVA, quando la violazione non ha inciso sulla corretta liquidazione del tributo (cfr. articolo 6, comma 1, del D.Lgs. n. 471 del 1997) e la violazione degli obblighi inerenti alla documentazione e alla registrazione delle operazioni non imponibili, esenti o non soggette ad IVA, quando la violazione non rileva neppure ai fini della determinazione del reddito (cfr. articolo 6, comma 2, del D.Lgs. n. 471 del 1997). Ai sensi dei commi 166 e 167, dell’articolo 1 della legge 29 dicembre 2022, n. 197 le violazioni formali possono essere regolarizzate con il versamento di una somma pari a euro 200 per ciascun periodo d’imposta cui si riferiscono le violazioni, eseguito in due rate di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024. In forza del successivo comma 168, la regolarizzazione si perfeziona, oltre che con il pagamento delle somme dovute ai sensi del comma 167, con la «rimozione delle irregolarità od omissioni». Ne deriva, in linea generale, che le irregolarità, infrazioni o inosservanze compiute entro il 31 ottobre 2022 devono essere rimosse – per ciascun periodo d’imposta – al più tardi, entro il termine di versamento della seconda rata (31 marzo 2024). (Cfr. circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023)

Tuttavia, qualora alla tardiva trasmissione delle fatture elettroniche e dei corrispettivi telematici corrisponda anche ad una tardiva/errata liquidazione dell’IVA la violazione diviene sostanziale. In tal caso, si dovrà utilizzare il ravvedimento (speciale o ordinario). Si ricorda che in deroga alla disciplina ordinaria del ravvedimento operoso, la regolarizzazione cd. “speciale” (applicabile alla violazioni prodromiche non formali) avviene con il pagamento di un diciottesimo del minimo edittale delle sanzioni irrogabili previsto dalla legge, oltre all’imposta e agli interessi dovuti, e si perfeziona con il versamento del quantum dovuto in un’unica soluzione, ovvero della prima rata, entro il 31 marzo 2023, nonché con la rimozione, entro il medesimo termine, delle irregolarità od omissioni ravvedute. È ammesso, infatti, il pagamento rateale in otto rate trimestrali di pari importo con scadenza della prima rata il 31 marzo 2023, mentre, sulle rate successive alla prima – da versare, rispettivamente, entro il 30 giugno, il 30 settembre, il 20 dicembre e il 31 marzo di ogni anno – sono dovuti gli interessi nella misura del 2 per cento annuo. (Vedi speciale: Speciale “Tregua fiscale).

Nel provvedimento, infine, sono indicate le modalità con le quali i contribuenti possono richiedere informazioni o comunicare all’Agenzia delle Entrate eventuali elementi, fatti e circostanze dalla stessa non conosciuti.


Link ai documenti richiamati:

Provvedimento del Direttore dell’Agenzia delle entrate del 6 marzo 2023, prot. n. 61196/2023, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA per i quali emergono tardività nella trasmissione delle fatture elettroniche e dei corrispettivi giornalieri telematici», pubblicato il 06.03.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Legge 29 dicembre 2022, n. 197 – Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025;

Provvedimento del Direttore dell’Agenzia delle Entrate del 30 gennaio 2023, concernente l’adesione agevolata e definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 1 commi da 179 a 185 della legge 29 dicembre 2022, n. 197;

Provvedimento del Direttore dell’Agenzia delle Entrate del 30 gennaio 2023, riguardante la regolarizzazione delle violazioni formali. Disposizioni di attuazione dell’articolo 1 commi da 166 a 173 della legge 29 dicembre 2022, n. 197.


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»

I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale

Risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


SOMMARIO – Finanza & Fisco n. 7 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Proroga di termini legislativi e ulteriori disposizioni


Il decreto-legge “Milleproroghe 2023” convertito in legge
D.L. 29/12/2022, n. 198, conv., con mod., dalla L. 24/02/2023, n. 14


 La guida alle nuove disposizioni

Il testo del Decreto-Legge 29 dicembre 2022, n. 198, conv., con mod., dalla Legge 24 febbraio 2023, n. 14, recante: «Disposizioni urgenti in materia di termini legislativi»

 Coordinato con le norme richiamate o modificate


Vedi anche:


Decreto Milleproroghe 2023 convertito in Legge: le disposizioni in materia di lavoro

Le principali novità del c.d. Decreto Milleproroghe 2023 sui termini in materie di competenza del Ministero del Lavoro e delle…


Enti creditori “diversi”(ad es.: Comuni). Pronti i nuovi moduli per stralcio debiti fino a 1000 euro

Agenzia Riscossione ha pubblicato sul proprio sito internet le istruzioni e i moduli aggiornati con le novità previste dal decreto…


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Enti creditori “diversi”(ad es.: Comuni). Pronti i nuovi moduli per stralcio debiti fino a 1000 euro

Agenzia Riscossione ha pubblicato sul proprio sito internet le istruzioni e i moduli aggiornati con le novità previste dal decreto Milleproroghe sull’annullamento dei debiti fino a mille euro.

Da oggi, lunedì 6 marzo, è disponibile online il modulo che gli enti creditori, diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali (per esempio i Comuni), devono utilizzare per comunicare, entro il 31 marzo 2023, la decisione di aderire allo stralcio “integrale dei debiti fino a mille euro riferiti al periodo 2000-2015. La legge di conversione del decreto Milleproroghe (Legge n. 14/2023), infatti, ha esteso anche a tali enti la possibilità di deliberare l’annullamento dell’intero importo affidato alla riscossione, ampliando così quanto previsto dalla Legge di Bilancio che prevedeva, in assenza di un provvedimento contrario da parte dell’ente, l’annullamento automatico solo delle sanzioni e degli interessi (c.d. stralcio parziale). La Legge n. 14/2023 ha stabilito inoltre lo slittamento, dal 31 gennaio al 31 marzo 2023, del termine entro il quale gli stessi enti devono deliberare l’eventuale non applicazione dello stralcio “parziale” e comunicare il relativo provvedimento all’agente della riscossione.

Sul portale www.agenziaentrateriscossione.gov.it, nella sezione “Enti Creditori”, sono presenti le informazioni e i moduli da utilizzare sia per la comunicazione del provvedimento di applicazione dello stralcio “integrale” sia per i provvedimenti di diniego dell’annullamento “parziale”, da inviare esclusivamente all’indirizzo di Posta elettronica certificata (Pec) indicato nei moduli, insieme a una copia del provvedimento stesso.


Cosa prevede la legge su stralcio “parziale” o “integrale”.


La Legge di conversione del decreto Milleproroghe (Legge n. 14/2023), modificando la disposizione contenuta nella Legge di Bilancio (Legge n. 197/2022), dispone la proroga dal 31 gennaio al 31 marzo 2023 del termine entro il quale gli enti diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, possono deliberare la non applicazione dello stralcio “parziale” dei carichi di importo residuo (alla data del 1° gennaio 2023) fino a mille euro e affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2015. La Legge di Bilancio ha infatti previsto per i carichi di tali enti un annullamento automatico di tipo “parziale”, cioè riferito esclusivamente alle somme dovute a titolo di interessi per ritardata iscrizione a ruolo, di sanzioni e di interessi di mora, mentre le somme a titolo di capitale, rimborso spese per procedure esecutive e notifica restano interamente dovute. Per le multe stradali e le altre sanzioni amministrative (diverse da quelle per violazioni tributarie e degli obblighi contributivi e previdenziali) l’annullamento parziale riguarda gli interessi, comunque denominati, mentre la sanzione, le spese per le procedure esecutive e per la notifica della cartella saranno interamente dovute.

Il decreto Milleproroghe introduce anche la possibilità per gli stessi enti di deliberare, sempre entro il 31 marzo 2023, l’applicazione dello stralcio “integrale” ai debiti di importo residuo, alla data del 1° gennaio 2023, fino a mille euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi da essi affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e quindi, come già previsto per le amministrazioni statali, agenzie fiscali ed enti pubblici previdenziali, di optare per l’annullamento di tutto l’importo residuo del carico.

In base alla legge, gli enti creditori che approvano un eventuale provvedimento di diniego di stralcio “parziale” o di approvazione di stralcio “integrale” dei carichi sono tenuti a trasmetterlo all’agente della riscossione entro la scadenza del prossimo 31 marzo. Per adeguamento ai nuovi termini, il decreto proroga dal 31 marzo al 30 aprile 2023 la data di effettivo annullamento dei debiti oggetto di stralcio. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 marzo 2023)


Tregua fiscale: Commercialisti, evitare disparità di trattamento tra i contribuenti

Le proposte del Consiglio nazionale della categoria in un documento trasmesso al Viceministro all’Economia e alle Finanze, Maurizio Leo. Il Presidente de Nuccio: “Proposte ragionevoli che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo”


Ammettere la definizione agevolata delle comunicazioni di irregolarità relative al controllo formale delle dichiarazioni, prevedere anche per i contribuenti in regola con i pagamenti rateali relativi a accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza, la possibilità di beneficiare della riduzione delle sanzioni sulle somme ancora dovute, estendere gli effetti della definizione delle liti pendenti anche ai contributi previdenziali e assistenziali determinati in dichiarazione. Sono alcune delle proposte che il Consiglio nazionale dei commercialisti ha trasmesso al viceministro all’Economia e alle Finanze, On.le Maurizio Leo, con l’auspicio di un loro rapido recepimento normativo.

Per il presidente nazionale dei commercialisti, Elbano de Nuccio, “si tratta di proposte ragionevoli finalizzate a dare piena attuazione all’articolato pacchetto di misure relative alla Tregua fiscale, che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo, garantendo un miglior coordinamento normativo tra i vari istituti previsti”.

“Siamo confidenti – ha proseguito il presidente de Nuccio – che il viceministro Leo, sempre molto attento alle istanze dei commercialisti, possa condividere e far proprie le proposte contenute nel documento che gli abbiamo consegnato”.

“Una delle più evidenti lacune dell’attuale contesto normativo – ha evidenziato la consigliera delegata all’area Contenzioso tributario, Rosa D’Angiolella – riguarda l’esclusione delle comunicazioni relative al controllo formale delle dichiarazioni dal campo di applicazione della definizione agevolata degli avvisi bonari, che penalizza ingiustificatamente i contribuenti destinatari di tali comunicazioni. Occorre poi garantire anche ai contribuenti più virtuosi che si siano avvalsi degli istituti deflativi del contenzioso (quali accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza) e che siano in regola con i piani di rateazione sottoscritti – prosegue – la possibilità di beneficiare della riduzione delle sanzioni a un diciottesimo del minimo, analogamente a quanto previsto per chi è in regola con i piani di rateazione relativi agli avvisi di bonari derivanti dai controlli automatizzati della dichiarazione”.

Per quanto concerne la definizione delle liti pendenti, la consigliera delegata all’area Contenzioso tributario sottolinea invece l’esigenza di “rimuovere l’attuale “doppio binario” fiscale/previdenziale, prevedendo l’estensione degli effetti della definizione anche ai contributi la cui base imponibile è riconducibile a quella delle imposte sui redditi”.

“In termini più generali – conclude D’Angiolella – andrebbe inoltre verificata la possibilità di regolarizzare gli omessi versamenti della rate relative agli istituti deflattivi del contenzioso a prescindere dalla notifica della cartella di pagamento successivamente al primo gennaio 2023”.

(Così, comunicato stampa del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del 22 febbraio 2023)


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

L’articolo 1 della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), ha introdotto, tra l’altro, una serie di misure riguardanti la regolarizzazione delle irregolarità formali (commi da 166 a 173), il ravvedimento speciale delle violazioni tributarie (commi da 174 a 178), la definizione agevolata delle controversie tributarie (commi da 186 a 202) e la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221). Con la risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023 istituiti i codici tributo per consentire il versamento tramite modello F24 delle somme dovute per fruire degli istituti sopra citati.


SOMMARIO – Finanza & Fisco n. 5 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il principio di derivazione rafforzata per le micro-imprese e la correzione degli errori contabili (dopo la Legge di bilancio 2023)
di Marco Orlandi

Liti fiscali: brevi spunti di riflessione a margine della circolare n. 2/E/2023 sulla cd. “tregua fiscale
di Alvise Bullo e Elena De Campo


Prassi


Agenzia delle Entrate


Regimi speciali IVA OSS E IOSS


Vendite a distanza verso consumatori finali nell’UE tramite un modello di business c.d. “omnichannel”. Le risposte sulla applicabilità del regime IVA speciale OSS

Risposta ad interpello – Agenzia delle Entrate – n. 51 del 17 gennaio 2023: «IVA (Imposta sul valore aggiunto) -REGIME IVA SPECIALE OSS – E-commerce transfrontaliero – Operazioni di vendita a distanza (per mezzo di modelli complessi “omnichannel”) nei confronti di consumatori finali residenti nella Ue – Semplificazione degli obblighi IVA per le imprese Ue – Risposte su alcuni casi pratici di utilizzo dello sportello unico europeo per forniture transfrontaliere di beni – Cessione dei beni, acquistati online e successivamente spediti da negozi italiani ai domicili di privati di consumatori europei (rapporto B2C) – Qualifica come vendita a distanza intracomunitaria – Adempimenti IVA – Possibilità di assolvimenti tramite OSS (One Stop Shop) – La circostanza che i beni siano spediti in un altro Stato Ue dal magazzino munito di proprio identificativo IVA tedesco qualifica parimenti l’operazione come vendita a distanza IntraUe assoggettabile al regime speciale OSS – Art. 74-sexies, del D.P.R. 26/10/1972, n. 633»

Vedi anche la risposta ad interpello n. 58 del 17 gennaio 2023, nella quale l’Agenzia delle entrate ha chiarito che, ricorrendo i requisiti per l’opzione al regime OSS, per una società non residente e senza stabile organizzazione ai fini IVA in Italia, il Paese di identificazione ai fini dell’adesione al citato regime OSS UE, ai sensi dell’articolo 74-sexies, comma 1, del decreto IVA, è quello dello Stato membro di stabilimento, a nulla rilevando la circostanza che in un diverso Stato membro è presente una logistica che eroga un servizio di “pick and pack”, appartenente a terzi, dalla quale la società spedisce i beni ai relativi acquirenti. Restano escluse dal predetto regime le vendite a distanza nazionali e, cioè, le cessioni di beni che si trovano nello stesso Stato membro dell’acquirente al quale vengono inviate, a meno che esse non risultino facilitate mediante l’utilizzo di una piattaforma elettronica ex articolo 74-sexies, comma 4, lett. d) del D.P.R. n. 633/1972. Ne consegue che, una volta iscrittasi allo sportello OSS UE del Paese di stabilimento (nella specie Irlanda), la società indicherà nella relativa dichiarazione IVA solo le vendite a distanza intracomunitarie effettuate. Diversamente, le vendite in Italia dei beni ivi stoccati presso la logistica di terzi si configurano quali cessioni nazionali e dovranno essere incluse nella dichiarazione IVA italiana, previa identificazione della società istante secondo le modalità previste dagli articoli 17 e 35-ter del decreto IVA.


Il regime IOSS si applica alle piattaforme facilitatrici o ai fornitori che aderiscono al regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 74 del 18 gennaio 2023: «REGIME FORFETARIO – IVA (Imposta sul valore aggiunto) – REGIME IVA SPECIALE IOSS – Applicabilità del regime IOSS a vendite effettuate secondo il modello commerciale c.d. “dropshipping” nei confronti di consumatori residenti in Italia, nell’ipotesi in cui il cedente aderisca al regime c.d. forfetario – Affermazione – Utilizzabilità del regime IOSS anche dai soggetti in regime forfetario, al pari di quanto in precedenza chiarito per il sistema MOSS (cfr. cir. n. 22 del 26 maggio 2016) – Modalità di compilazione della dichiarazione IVA IOSS di cui all’art. 74-sexies.1, comma 10, del D.P.R. 26/10/1972, n. 633 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190 – Provvedimento dell’Agenzia delle Entrate prot. 168315 del 25/06/2021»


Il regime IOSS si applica anche alle piattaforme operanti attraverso il modello “dropshipping”. L’IVA dev’essere calcolata sul corrispettivo pagato al “dropshipper

Risposta ad interpello – Agenzia delle Entrate – n. 77 del 18 gennaio 2023: «IVA (Imposta sul valore aggiunto) – REGIME IVA SPECIALE IOSS, disciplinato dall’articolo 74-sexies.1 del D.P.R. n. 633/1972 – Commercio nel territorio UE beni importati il cui valore intrinseco non supera i 150 euro – Piattaforma intermediaria operante attraverso la schema del c.d. “dropshipping” – Concetto di valore intrinseco – Individuazione del fornitore presunto di cui all’articolo 14-bis della Direttiva 2006/112/CE (c.d. direttiva IVA), come modificata dalla Direttiva n. 2017/2455 – Modalità di compilazione della dichiarazione IVA IOSS di cui all’art. 74-sexies.1, comma 10, del D.P.R. 26/10/1972, n. 633»


Ammortamento dei diritti di concessione – Determinazione delle quote deducibili


Disciplina civilistica e fiscale degli ammortamenti dei diritti di concessione. Ammessi a quote differenziate (crescenti o decrescenti)

Risposta ad interpello – Agenzia delle Entrate – n. 92 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti IAS adopter – Ammortamento dei diritti di concessione – Applicazione del “principio della derivazione rafforzata” – Esclusione – Determinazione delle quote deducibili – Limite temporale per la deduzione delle quote di ammortamento – Inderogabilità – Vincoli in ordine al quantum deducibile all’interno della finestra temporale di durata della concessione – Superabilità – Condizioni – Variabilità da un anno all’altro purché rispondente al principio di sistematicità – Caso di specie – Concessioni, di durata ventennale, relative alla realizzazione e alla gestione di una rete di proprietà pubblica, contabilizzate secondo l’IFRIC 12 – Artt. 83 e 103, comma 2, del D.P.R. 22/12/1986, n. 917»


Determinazione del valore fiscale dei lavori in corso su ordinazione di durata infrannuale


La valutazione fiscale delle commesse infrannuali per i soggetti OIC. L’art. 92, comma 6 del TUIR non può essere “disapplicato” per effetto del principio di derivazione rafforzata

Risposta ad interpello – Agenzia delle Entrate – n. 93 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti che redigono il bilancio in conformità alle disposizioni del codice civile (ITA GAAP) – Lavori su ordinazione – Valutazione delle commesse infrannuali – Contabilizzazione dei lavori in corso su ordinazione con il criterio della percentuale di completamento sulla base di quanto previsto dal principio contabile OIC 23 – Disallineamento tra valori civilistici e valori fiscali in caso di valutazione contabile di commesse infrannuali con il criterio della percentuale di completamento – Irrilevanza – Applicazione del “principio della derivazione rafforzata” – Esclusione – Determinazione del valore fiscale dei lavori in corso su ordinazione di durata infrannuale in applicazione del criterio del costo previsto dal TUIR – Artt. 83 e 92, comma 6, del D.P.R. 22/12/1986, n. 917 – Art. 5 del D.Lgs. 15/12/1997, n. 446 – Art. 2426, comma 1, n. 11 del c.c.»


Modalità di deduzione delle spese di manutenzione straordinaria, trasformazione e ammodernamento di punti vendita (negozi)


Migliorie su beni di terzi (negozi) condotti in locazione: trattamento civilistico e fiscale

Risposta ad interpello – Agenzia delle Entrate – n. 105 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti IAS adopter – Spese relative a più esercizi contabilizzate tra le immobilizzazioni materiali – Contratti di locazione commerciale della durata di sei anni, con rinnovo tacito per ulteriori sei anni – Spese di manutenzione straordinaria, trasformazione e ammodernamento di punti vendita (negozi), sia in sede di apertura che durante il periodo di affitto – Contabilizzate in applicazione degli standard contabili internazionali IAS/IFRS in una specifica categoria tra le Immobilizzazioni Materiali, denominata “Migliorie su beni di terzi e ammortizzate a quote costanti in 5 anni” – Deducibilità nei limiti dei coefficienti tabellari di cui all’articolo 102 del TUIR in materia di ammortamento dei beni materiali – Esclusione – Sulla base della quota imputabile a ciascun esercizio ex articolo 108 del TUIR in materia di spese relative a più esercizi – Affermazione – Artt. 83, 102 e 108, comma 1, del D.P.R. 22/12/1986, n. 917»


Superbonus – Onlus, Aps e Odv


Superbonus per Onlus, Odv e Aps. Le condizioni per l’utilizzo delle “particolari” modalità di calcolo dei massimali di spesa

Circolare dell’Agenzia delle Entrate n. 3 E dell’8 febbraio 2023: «SUPERBONUS – Detrazione per interventi di efficientamento energetico e di riduzione del rischio sismico degli edifici, nonché opzione per la cessione o per lo sconto in luogo della detrazione – Criteri di calcolo delle spese sostenute dalle organizzazioni non lucrative di utilità sociale (ONLUS), dalle organizzazioni di volontariato (OdV), dalle associazioni di promozione sociale (APS) iscritte nei registri nazionali, regionali e delle province autonome di Trento e Bolzano che si occupano dei servizi socio-sanitari-assistenziali – Edifici di categoria catastale B/1, B/2 e D/4 – Specifica modalità di calcolo per la determinazione dei massimali di spesa – Condizioni – Esemplificazioni – Art. 119, comma 10-bis, del D.L.19/05/2020, n. 34, conv., con mod., dalla L.17/07/2020, n. 77 (Decreto Rilancio)»


Legislazione


Provvedimenti dell’Agenzia delle entrate


Richiesta variabili “precalcolate ISA” – Revisione degli ISA 2023


Approvate le modalità di richiesta e acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli ISA per il periodo di imposta 2022.

Individuati anche i dati rilevanti ai fini dell’applicazione degli indici per il periodo di imposta 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27650/2023: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2023, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2023»


Dichiarazione delle operazioni IVA – Modello IVA 74-bis


Liquidazione giudiziale e liquidazione coatta amministrativa: il nuovo modello IVA 74-bis con le relative istruzioni per la compilazione

Provvedimento del Direttore dell’Agenzia delle entrate del 7 febbraio 2023, prot. n. 36026/2023: «Approvazione del modello di dichiarazione per la liquidazione giudiziale o per la liquidazione coatta amministrativa, modello IVA 74-bis, con le relative istruzioni»

Modello IVA 74-bis e Istruzioni per la compilazione della “Dichiarazione delle operazioni effettuate nella frazione d’anno antecedente la dichiarazione di liquidazione giudiziale o di liquidazione coatta amministrativa


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 4 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale “Tregua fiscale”


Commenti


Alcuni aspetti critici sui nuovi condoni/definizioni agevolate del 2023
di Alvise Bullo e Elena De Campo

Il ravvedimento speciale con ulteriore sconto delle sanzioni
di Sergio Mogorovich


Legislazione


Provvedimenti dell’Agenzia delle entrate


Regolarizzazione delle violazioni formali


Definizione delle violazioni formali (con proroga dei termini di decadenza per la costatazione e irrogazione delle sanzioni). Regole, modalità e tempistica per la regolarizzazione

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27629/2023: «Regolarizzazione delle violazioni formali. Disposizioni di attuazione dell’articolo 1 commi da 166 a 173 della legge 29 dicembre 2022, n. 197»


Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento


Definizione agevolata in adesione o in acquiescenza degli atti del procedimento di accertamento indicati nei commi da 179 a 185 della Legge n. 197/2022

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27663/2023: «Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 1 commi da 179 a 185 della legge 29 dicembre 2022, n. 197»


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate


Liti pendenti. Il modello e le istruzioni per la domanda di definizione agevolata. Domande da oggi fino al 30 giugno 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° febbraio 2023, prot. n. 30294/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»

Modello e Istruzioni per la “Domanda di definizione agevolata delle controversie tributarie pendenti
(Articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197)


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Aggiornamento del 14 febbraio 2023


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma delle dall’agenzia delle Entrate

Link al testo della risoluzione dell’Agenzia delle entrate n. 7 del 14 febbraio 2023, con oggetto: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA – Nel perimetro della definizione anche le somme dovute a seguito del controllo delle comunicazioni dei dati delle liquidazioni periodiche Iva, di cui all’articolo 21-bis del D.L. 31/05/2010, n. 78, conv, con mod., dalla L. 30/07/2010, n. 122 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Prassi


Istituto Nazionale Previdenza Sociale (Inps)


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2023


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2023 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 12 del 1° febbraio 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2023 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2023 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 1/2 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Manovra 2023- Legge di Bilancio 2023 


La mappa delle più rilevanti misure introdotte dalla Legge di bilancio 2023 per imprese, professionisti e contribuenti


La guida alla normativa


Comma per comma, l’analisi normativa delle più rilevanti misure introdotte dalla Legge di bilancio 2023 per imprese, professionisti e contribuenti


Primi chiarimenti:


Definizione avvisi bonari estensione dei piani di rateazione


Regole ed esemplificazioni per la definizione degli avvisi bonari (o degli importi residui) e per il prolungamento fino a un massimo di 20 rate trimestrali dei piani di rateazione

Circolare dell’Agenzia delle Entrate n. 1 E del 13 gennaio 2023: «DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni – Proroga dei termini decadenziali per la notificazione delle cartelle di pagamento previsti dall’art. 25, comma 1, lett. a), del D.P.R. n. 602 del 1973 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis del D.P.R. 26/10/1972, n. 633 – Artt. 2 e 3-bis, del D.Lgs. 18/12/1997, n. 462 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


I chiarimenti sulle misure previste dalla cd. “Tregua fiscale”

La legge 29 dicembre 2022, n. 197 (legge di bilancio 2023) ha introdotto una serie di misure volte a supportare le imprese e, in generale, i contribuenti nell’attuale situazione di crisi economica dovuta agli effetti residui dell’emergenza pandemica e all’aumento dei prezzi dei prodotti energetici.

Con la circolare del 13 gennaio 2023, n. 1/E, sono stati forniti i primi chiarimenti relativi alla definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni.

Con circolare n. 2 del 27 gennaio 2023, l’Agenzia delle entrate fornisce i primi chiarimenti sulle ulteriori misure previste dalla cd. “Tregua fiscale”, ossia quelle riguardanti la regolarizzazione delle irregolarità formali, il ravvedimento speciale per le violazioni tributarie, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la chiusura delle liti tributarie e la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale. D’intesa con l’Agenzia delle entrate-Riscossione impartite, altresì, indicazioni in relazione allo stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e alla definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022.


Comunicato stampa Agenzia delle entrate del 27 gennaio 2023


Tregua fiscale, arriva la circolare con i chiarimenti

Fari accesi sulle definizioni agevolate della Legge di Bilancio 2023


Pronte le istruzioni per i contribuenti che intendono beneficiare delle misure di tregua fiscale previste dall’ultima Legge di Bilancio (legge n. 197/2022). Con una circolare “omnibus, le Entrate illustrano tutte le possibilità e le modalità per usufruire delle norme agevolative volte a supportare imprese e famiglie nell’attuale situazione di crisi economica. La circolare di oggi segue quella sulla definizione degli avvisi bonari, pubblicata lo scorso 13 gennaio. In particolare, il documento di prassi contiene indicazioni sulla regolarizzazione delle irregolarità formali relative a imposte sui redditi, IVA e IRAP commesse fino al 31 ottobre 2022, sul “ravvedimento speciale” previsto per le violazioni sulle dichiarazioni relative al periodo d’imposta 2021 e precedenti, sull’adesione e definizione agevolata degli atti del procedimento di accertamento e su come regolarizzare gli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale. Il documento contiene inoltre indicazioni sulla cancellazione dei debiti minori di importo fino a 1.000 euro affidati all’Agente della riscossione dal 2000 al 2015 e sulla definizione agevolata dei carichi affidati dal 1° gennaio 2000 al 30 giugno 2022. Spazio inoltre alle indicazioni sulle misure in materia di contenzioso pendente (definizione agevolata delle controversie tributarie, conciliazione agevolata delle controversie tributarie innanzi alle Corti di giustizia tributaria, rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione).


Come regolarizzare le irregolarità formali


Nel documento di prassi, l’Agenzia delle Entrate spiega che per regolarizzare le violazioni formali occorre versare una somma pari a 200 euro per ciascun periodo d’imposta cui si riferiscono le violazioni e rimuovere le irregolarità od omissioni. Il versamento va eseguito in due rate di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024. Le Entrate chiariscono quali violazioni possono essere regolarizzate e quali no: tra gli esempi di violazioni formali ammesse alla regolarizzazione rientra, per esempio, l’omessa comunicazione della proroga o della risoluzione del contratto di locazione soggetto a cedolare secca. Tra quelle non ammesse rientrano invece le violazioni formali già contestate in atti divenuti definitivi al 1° gennaio 2023, e quelle contenute negli atti di contestazione o irrogazione delle sanzioni emessi nell’ambito della procedura di collaborazione volontaria (voluntary disclosure).


Il nuovo ravvedimento speciale


Il “ravvedimento operoso speciale” introdotto dalla Legge di Bilancio 2023 permette di regolarizzare le violazioni concernenti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi di imposta precedenti. Questa agevolazione permette ai contribuenti di versare un importo pari a un diciottesimo del minimo edittale delle sanzioni previsto dalla legge, oltre all’imposta e agli interessi dovuti. Entro il 31 marzo 2023 va effettuato il pagamento dell’intero importo oppure della prima rata nel caso di pagamento rateale. Sempre entro il 31 marzo andranno rimosse le irregolarità e le omissioni oggetto del ravvedimento. La circolare di oggi chiarisce che è possibile regolarizzare le violazioni “sostanziali” dichiarative e le violazioni sostanziali “prodromiche” alla presentazione della dichiarazione. Non sono invece definibili le violazioni rilevabili ai sensi degli articoli 36-bis del D.P.R. n. 600 del 1973, e 54-bis del DPR n. 633 del 1972, e le violazioni formali. Nel caso del ravvedimento speciale è possibile ricorrere all’istituto della compensazione. In ogni caso, per beneficiare della regolarizzazione è necessario che, alla data del versamento di quanto dovuto o della prima rata, le violazioni non siano state già contestate con un atto di liquidazione, di accertamento o di recupero, contestazione e irrogazione di sanzioni, comprese le comunicazioni di cui all’articolo 36-ter del D.P.R. n. 600/1973.

Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento

La legge di Bilancio ha previsto la definizione agevolata degli atti del procedimento di accertamento riferibili ai tributi amministrati dall’Agenzia delle Entrate. In questo caso, il beneficio derivante dalla definizione agevolata consiste nell’applicazione delle sanzioni previste nella misura di un diciottesimo della sanzione prevista dalla legge. Possono essere definiti:

  • gli accertamenti con adesione relativi a processi verbali di constatazione consegnati entro il 31 marzo 2023, ad avvisi di accertamento e avvisi di rettifica e di liquidazione non impugnati e ancora impugnabili alla data del 1° gennaio 2023 e quelli notificati successivamente, ma entro il 31 marzo 2023, agli inviti al contraddittorio ex articolo 5-ter del D.Lgs. n. 218 del 1997, notificati entro il 31 marzo 2023;
  • gli avvisi di accertamento, gli avvisi di rettifica e di liquidazione e gli atti di recupero, qualora alla data del 1° gennaio 2023, non siano stati impugnati e siano ancora impugnabili; o siano notificati dall’Agenzia delle entrate successivamente a tale data, fino al 31 marzo 2023.


Regolarizzazione degli omessi pagamenti di rate


La procedura prevista prevede la possibilità di regolarizzare, mediante il versamento integrale della sola imposta, l’omesso o carente versamento delle rate successive alla prima relative alle somme dovute a seguito di accertamento con adesione o di acquiescenza degli avvisi di accertamento e degli avvisi di rettifica e di liquidazione, nonché a seguito di reclamo o mediazione, scadute al 1° gennaio 2023 e per le quali non sono stati ancora notificati la cartella di pagamento ovvero l’atto di intimazione. La procedura di regolarizzazione si applica inoltre agli importi, anche rateali, relativi alle conciliazioni scaduti al 1° gennaio 2023 e per i quali non sono stati ancora notificati la cartella di pagamento oppure l’atto di intimazione. Nell’ipotesi di regolarizzazione di omessi pagamenti di rate è esclusa la possibilità di procedere alla compensazione. Il perfezionamento avviene con il pagamento integrale di quanto dovuto, a prescindere dal pagamento rateale. La circolare chiarisce che alla data del 1° gennaio 2023 la rata da regolarizzare deve essere scaduta, deve quindi essere decorso il termine ordinario di pagamento. È possibile regolarizzare l’omesso pagamento anche quando, alla data del 1° gennaio 2023, sia intervenuta una causa di decadenza da rateazione ai sensi dell’articolo 15-ter del D.P.R. n. 602/1973.


Stralcio dei debiti fino a euro 1.000 e definizione agevolata dei carichi affidati agli agenti della riscossione

D’intesa con l’Agenzia delle entrate-Riscossione, la circolare n. 2/E di oggi dedica spazio ai chiarimenti sullo stralcio dei debiti fino a 1.000 euro affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 e sulla definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022.


Definizione agevolata delle controversie tributarie


La definizione agevolata delle controversie tributarie riguarda le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle entrate ovvero l’Agenzia delle dogane e dei monopoli, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio, compreso quello in Cassazione e quello instaurato a seguito di rinvio e richiede il pagamento di un determinato importo correlato al valore della controversia e differenziato in relazione allo stato e al grado in cui pende il giudizio da definire. Al riguardo, la circolare specifica che possono essere definite non soltanto le controversie instaurate avverso atti di natura impositiva, quali gli avvisi di accertamento e atti di irrogazione delle sanzioni, ma anche quelle inerenti atti meramente riscossivi. La definizione agevolata si perfeziona con la presentazione di una domanda di definizione e con il pagamento eseguito, entro il 30 giugno 2023, dell’integrale importo dovuto per ciascuna controversia autonoma. È esclusa la possibilità di fruire della compensazione prevista dall’articolo 17 del D.lgs. n. 241 del 1997. Nel caso in cui gli importi dovuti superino euro 1.000 è ammesso il pagamento rateale in un massimo di 20 rate trimestrali di pari importo, da versare, rispettivamente, entro il 30 giugno, 30 settembre, 20 dicembre e il 31 marzo di ciascun anno. (Così, comunicato stampa Agenzia delle entrate del 27 gennaio 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Le principali misure previste della legge 29 dicembre 2022, n. 197 (Legge di Bilancio per il 2023)

La Legge di Bilancio per il 2023, approvata dal Consiglio dei ministri il 21 novembre 2022, ha ricevuto il via libera definitivo del Senato il 29 dicembre 2022.


Già pubblicati in Gazzetta ufficiale sia il Milleproroghe 2023 (D.L. n. 198/2022) sia la Legge di bilancio 2023 (L. n. 197/2022).

Legge di bilancio 2023

Nella Gazzetta ufficiale n. 303 del 29 dicembre 2022, Suppl. Ordinario n. 43, è pubblicata la legge 29 dicembre 2022, n. 197, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» (Legge di bilancio 2023). In vigore dal 1° gennaio 2023.

Decreto-legge “Milleproroghe 2023”

Nella Gazzetta ufficiale n. 303 del 29 dicembre 2022 è pubblicato il decreto-legge 29 dicembre 2022, n. 198, recante: «Disposizioni urgenti in materia di termini legislativi», c.d. “Milleproroghe 2023. In vigore dal 30 dicembre 2022


Ecco le principali misure previste nella manovra.


Pacchetto contro il caro energia


Le risorse destinate alle misure contro il caro energia ammontano a oltre 21 miliardi di euro e consentiranno di aumentare gli aiuti a famiglie e imprese allargando anche la platea dei beneficiari.

Nel dettaglio, per il primo trimestre 2023 è confermata l’eliminazione degli oneri impropri delle bollette e rifinanziato il credito d’imposta per le imprese piccole e le attività come bar, ristoranti ed esercizi commerciali che salirà dal 30% al 35%, mentre per le imprese energivore e gasivore dal 40% al 45%.

Inoltre, nel 2023 l’aliquota IVA si riduce al 10% per i pellet e al 5% per i consumi associati al teleriscaldamento relativi al primo trimestre dell’anno.

Prorogata anche al primo trimestre 2023 l’aliquota IVA ridotta al 5% per le somministrazioni di energia termica prodotta con gas metano in esecuzione di un contratto servizio energia.

L’Autorità per l’energia potrà sospendere fino al 31 gennaio 2023 i distacchi di gas per le grandi imprese morose.

Per il comparto sanità stanziati circa 2 miliardi di euro per il 2023 (compresi i costi per l’energia), mentre agli enti territoriali, comprese le risorse per il trasporto pubblico locale, è destinato circa un miliardo di euro.


Pacchetto famiglia


Bonus sociale bollette

Per le famiglie più fragili confermato e rafforzato il meccanismo che consente di ricevere il bonus sociale bollette, con un innalzamento della soglia Isee da 12.000 euro a 15.000 euro.

Misure contro inflazione

Riduzione dell’IVA al 5% per i prodotti per l’infanzia e per l’igiene intima femminile. Viene inoltre istituito un fondo di 500 milioni di euro destinato alla realizzazione di una “Carta Risparmio Spesa” per redditi bassi fino a 15mila euro gestita dai Comuni e volta all’acquisto di beni di prima necessità. Si tratta di una sorta di “buoni spesa” da utilizzare presso punti vendita che aderiscono all’iniziativa con un’ulteriore proposta di sconto su un paniere di prodotti alimentari.

Assegno unico per le famiglie

Dal 1° gennaio 2023 previsto un incremento del 50% dell’assegno unico per le famiglie con figli di età inferiore a un anno e per i figli con una età compresa da uno a tre anni per le famiglie con tre o più figli e con Isee fino a 40.000 euro. Prevista anche una maggiorazione del 50% dell’assegno unico per le famiglie con 4 o più figli. Confermate e rese strutturali le maggiorazioni dell’assegno unico per i disabili.


Assegno Unico e Universale: INPS pronta per riconoscere le maggiorazioni


La legge di bilancio 2023 apporta significative modifiche agli importi spettanti alle famiglie beneficiarie di Assegno Unico e Universale con figli di età inferiore a un anno e per i nuclei familiari numerosi, con tre o più figli a carico, con la presenza di almeno un figlio in età compresa tra uno e tre anni.

In particolare, per il 2023 è sancito:

  • l’aumento del 50% della maggiorazione forfettaria, per i nuclei con almeno 4 figli, che sale a 150 euro mensili a nucleo;
  • l’aumento del 50% dell’assegno per i nuclei familiari numerosi, con tre o più figli a carico, limitatamente ai figli di età compresa tra uno e tre anni per i quali l’importo spettante per ogni figlio aumenta del 50%, per livelli di ISEE fino a 40.000 euro;
  • l’aumento del 50% dell’assegno, da applicare agli importi spettanti secondo le fasce ISEE di riferimento, per i nuclei familiari con figli di età inferiore a 1 anno.

La manovra interviene anche in favore dei nuclei con figli disabili, disponendo la corresponsione a regime degli aumenti che erano stati riconosciuti nel corso del 2022.

“L’INPS è già pronta a riconoscere le maggiorazioni e la rivalutazione degli assegni” ha annunciato Vincenzo Caridi – Direttore generale dell’INPS.

Gli importi definitivi saranno comunicati con una successiva circolare dell’INPS, anche per tenere conto della rivalutazione legata all’aumento del costo della vita, rivalutazione che sarà resa nota con decreto ministeriale entro la metà di gennaio.

Gli aumenti spettanti, rivalutati a norma di legge, saranno conseguentemente erogati a partire dalla mensilità di febbraio 2023, fatto salvo il diritto ad eventuali conguagli spettanti a decorrere da gennaio 2023.

(Così, comunicato stampa Inps del 30 dicembre 2022)


Congedo parentale

Previsto un mese in più di congedo facoltativo e retribuito all’80%, utilizzabile da uno dei due genitori (in via alternativa) fino ai sei anni di vita del figlio.

Reddito alimentare

Avvio della sperimentazione del reddito alimentare per chi è in povertà assoluta. Con un fondo da 1,5 milioni nel 2023 e 2 milioni nel 2024 saranno distribuiti pacchi alimentari, realizzati con l’invenduto della distribuzione alimentare.


Misure fiscali per dipendenti, micro imprese e professionisti


Taglio cuneo fiscale fino 3% per i lavoratori dipendenti con redditi bassi

Esonero contributivo del 2% per redditi fino a 35.000 euro e del 3% per redditi fino a 25.000 euro. La riduzione del cuneo è tutta a beneficio dei lavoratori.

Premi di produttività detassati

Per i dipendenti aliquota al 5% per premi di produttività fino a 3.000 euro.

Agevolazioni assunzioni a tempo indeterminato

Agevolazioni, tra il 1° gennaio e il 31 dicembre 2023, alle assunzioni a tempo indeterminato con una soglia di contributi fino a 8 mila euro per donne e giovani che hanno già un contratto a tempo determinato e per i beneficiari del reddito di cittadinanza.

Agevolazioni per acquisto prima casa

Proroga per il 2023 delle agevolazioni per acquisto prima casa per i giovani under 36.

Rinegoziazione dei contratti di mutuo ipotecario

Per attenuare l’impatto degli aumenti dei tassi di interesse sui mutui a tasso variabile è stata ripristinata la norma del 2012 che permette di trasformare i mutui ipotecari da tasso variabile a tasso fisso. Per beneficiare di questa misura è previsto un Isee massimo di 35.000 euro e un tetto massimo del mutuo fino a 200.000 euro per l’acquisto della prima casa.

Flat tax incrementale per i lavoratori al 15%

Introduzione per i lavoratori autonomi di una flat tax incrementale al 15% con una franchigia del 5% e un tetto massimo di 40.000 euro.

Flat tax per autonomi e partite IVA

Estesa la flat tax al 15% per autonomi e partite Iva con ricavi fino a 85mila.

Accesso al regime di contabilità semplificata con l’innalzamento soglia

Rivista la disciplina per l’accesso al regime di contabilità semplificata con l’innalzamento da 400mila a 500mila euro di ricavi e compensi per le imprese aventi per oggetto prestazioni di servizi, e da 700mila a 800mila per le imprese aventi per oggetto altre attività. Inoltre, previsto l’innalzamento dal 3% al 6% della deducibilità delle quote di ammortamento dei fabbricati strumentali utilizzati in determinati settori.

Superbonus

Modifica dei termini previsti dal D.L quater per la presentazione della Cilas per i condomini.

I condomini per poter beneficiare del Superbonus al 110% potranno presentare la Cilas entro il 31 dicembre 2022 a condizione che la delibera assembleare che ha approvato l’esecuzione dei lavori sia stata adottata entro il 18 novembre 2022.

Confermata a partire dal 1° gennaio 2023 la rimodulazione del bonus dal 110% al 90%.

Bonus mobili e elettrodomestici green

Proroga della detrazione del 50% per l’acquisto di mobili e grandi elettrodomestici green. Il tetto per il 2023 viene innalzato a 8.000 euro (rispetto ai 5mila previsti a legislazione vigente).

Bonus psicologo

Il bonus psicologo diventa permanente e sale da 600 a 1.500 euro, con tetto Isee a 50.000 euro.

Carta cultura giovani e carta del merito

Per favorire l’accesso dei giovani ad iniziative culturali è stata rivista la misura per la card diciottenni, e sono state istituite la “carta della cultura giovani”, destinata a tutti i residenti appartenenti a nuclei familiari con Isee non superiore a 35.000 euro e utilizzabile nel diciannovesimo anno di età, e la “carta del merito”, in favore dei ragazzi che hanno conseguito entro il diciannovesimo anno di età il diploma finale presso istituti di istruzione secondaria superiore o equiparati con una votazione di almeno 100 centesimi.


Pensioni


Stop alla Legge Fornero

Avvio di un nuovo schema di anticipo pensionistico per il 2023 che consente di andare in pensione con 41 anni di contributi e 62 anni di età anagrafica (quota 103). Per chi decide di restare a lavoro rifinanziato bonus Maroni che prevede una decontribuzione del 10%.

Opzione Donna

Prorogata per il 2023 “Opzione donna” con modifiche: in pensione a 58 anni con due figli o più, 59 con un figlio, 60 altri casi. “Opzione donna” è riservata a particolari categorie: caregiver, invalide (invalidità superiore o uguale al 74%) e lavoratrici licenziate o dipendenti di aziende per le quali è attivo un tavolo di crisi.

Ape sociale

Confermata anche per il 2023 la misura dell’Ape sociale (“Anticipo pensionistico” sociale) per i lavori usuranti.

Indicizzazione pensioni

Revisione del meccanismo di indicizzazione delle pensioni per gli anni 2023-2024, al fine di tutelare i soggetti più bisognosi. Prevista una rivalutazione del 120% del trattamento minimo e dell’85% per gli assegni tra 4 e 5 volte il minimo.

Pensioni minime

Previsto per il 2023 l’innalzamento a 600 euro delle pensioni minime per gli over 75.


Imprese


Prevista la sospensione anche per il 2023 dell’entrata in vigore di plastic e sugar tax, le imposte sui prodotti in plastica monouso e sulle bevande zuccherate.

Per il rilancio degli investimenti privati viene rifinanziata la misura agevolativa nuova Sabatini (150 milioni complessivi).

Rifinanziamento per il 2023 del Fondo di garanzia Pmi. Il fondo garantisce tutte le operazioni finanziarie direttamente finalizzate all’attività d’impresa concesse da un soggetto finanziatore (banca o altro).

Prorogato bonus Ipo: il credito d’imposta per favorire la quotazione delle Pmi in Borsa.


Misure per il sud


Prorogati al 2023 le agevolazioni (credito d’imposta e incentivi) sugli investimenti effettuati nelle regioni del Mezzogiorno, nelle Zone economiche speciali (Zes) e per gli investimenti in ricerca, sviluppo e innovazione in favore delle imprese localizzate al Sud.


Altri interventi


Reddito di cittadinanza

Inizia il periodo transitorio verso l’abolizione del reddito di cittadinanza. Dal 1 gennaio 2023 alle persone tra 18 e 59 anni (abili al lavoro ma che non abbiano nel nucleo disabili, minori o persone a carico con almeno 60 anni d’età) è riconosciuto il reddito nel limite massimo di 7 mensilità invece delle attuali 18 rinnovabili. È inoltre previsto un periodo di almeno sei mesi di partecipazione a un corso di formazione o riqualificazione professionale. In mancanza, il beneficio del reddito decade come nel caso in cui si rifiuti la prima offerta di lavoro. Inoltre, la quota dell’assegno destinata all’affitto sarà pagata direttamente ai proprietari.

Il reddito di cittadinanza sarà abrogato il 1° gennaio 2024 e sarà sostituito da una nuova riforma. I risparmi di spesa verranno allocati in un apposito fondo che finanzierà la riforma complessiva per il sostegno alla povertà e all’inclusione.

Tregua fiscale

A partire dal 31 marzo 2023 cancellazione delle cartelle fino al 2015 che hanno un importo inferiore a 1.000 euro.

Rateizzazione (fino a 5 anni) dei pagamenti fiscali non effettuati nel 2022 senza aggravio di sanzioni e interessi per chi, a causa dell’emergenza Covid, caro bollette e difficoltà economiche, non ha versato le tasse. Prevista una mini sanzione del 3% sui debiti del biennio 2019-2020.

Per le società sportive è previsto che paghino tutti i contributi previdenziali entro il 29 dicembre 2022 e dal 1° gennaio il 3% (sanzione) anticipato sugli importi dovuti al fisco (sospesi durante emergenza sanitaria), che potranno essere corrisposti in 60 rate, con le stesse modalità previste per tutte le aziende che intendono regolarizzare la loro posizione.


Definizione agevolata 2022


La“Legge di Bilancio 2023” (Legge n. 197/2022), recante: “Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025”, ha stabilito importanti novità in materia di riscossione.

La disposizione normativa prevede lo “Stralcio” dei debiti di importo residuo fino a 1000 euro, affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015, e la “Definizione agevolata dei carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022”.


Stralcio” dei debiti fino a 1000 euro


L’articolo 1, commi 222-230, della Legge n. 197/2022 prevede l’annullamento automatico, alla data del 31 marzo 2023, senza alcuna richiesta da parte del contribuente, dei singoli debiti affidati all’Agente della riscossione dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, dal 1° gennaio 2000 al 31 dicembre 2015, di importo residuo fino a 1000 euro.

L’importo viene calcolato dalla data di entrata in vigore della Legge ed è comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni.

La norma stabilisce che, per gli enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali:

  • lo “Stralcio” riguarda esclusivamente le sanzioni e gli interessi, compresi gli interessi di mora. Il capitale, le somme maturate a titolo di rimborso delle spese per le procedure esecutive e le spese di notifica delle cartelle restano interamente dovuti;
  • per quanto riguarda le sanzioni per violazioni del Codice della strada e le altre sanzioni amministrative, (diverse dalle sanzioni irrogate per violazioni tributarie o per violazione degli obblighi relativi ai contributi e ai premi dovuti agli enti previdenziali), lo “Stralcio” si applica limitatamente agli interessi, comunque denominati, e non annulla le sanzioni e le somme maturate a titolo di rimborso delle spese per le procedure esecutive e di notifica della cartella di pagamento.

La Legge prevede, inoltre, che gli enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, possano stabilire di non applicare lo “Stralcio (cd. annullamento parziale) e, quindi, di evitare l’annullamento automatico previsto, adottando uno specifico provvedimento e comunicandolo all’Agente della riscossione entro il 31 gennaio 2023.

Dalla data di entrata in vigore della Legge e fino alla data dell’effettivo annullamento, stabilito dalla norma al 31 marzo 2023, è sospesa la riscossione dei debiti ricompresi nell’ambito applicativo dello “stralcio” compresi quelli iscritti a ruolo da enti creditori diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali.

Si precisa, infine, che la misura relativa allo “Stralcio” fino a 1000 euro non trova applicazione per le seguenti tipologie di carichi affidati all’Agente della riscossione:

  • recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea;
  • crediti derivanti da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna;
  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione.


Definizione agevolata


L’articolo 1, commi 231-252, della Legge n. 197/2022 introduce una nuova “Definizione agevolata per i debiti contenuti nei carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti misure agevolative di cui si è determinata l’inefficacia.

La disposizione prevede la facoltà, per il contribuente, di estinguere i debiti iscritti a ruolo senza corrispondere le somme affidate all’Agente della riscossione a titolo di interessi e sanzioni, interessi di mora nonché il cd. aggio.

Sono da considerare nell’importo dovuto le somme a titolo di capitale e le spese per le procedure esecutive e i diritti di notifica.

Per quanto riguarda le sanzioni amministrative, comprese quelle per violazioni del Codice della strada (tranne le sanzioni irrogate per violazioni tributarie o per violazione degli obblighi relativi ai contributi e ai premi dovuti agli enti previdenziali), la “Definizione” si applica limitatamente agli interessi, comunque denominati, e alle somme maturate a titolo di aggio.

Per aderire alla “Definizione agevolata”, entro il 30 aprile 2023, il contribuente deve presentare una dichiarazione di adesione esclusivamente in via telematica, secondo le modalità pubblicate su questo sito entro 20 giorni dalla data di entrata in vigore della legge.

È possibile pagare gli importi:

  • in un’unica soluzione, entro il 31 luglio 2023;
  • oppure, in un numero massimo di 18 rate (5 anni), di cui le prime due con scadenza il 31 luglio e il 30 novembre 2023. Le restanti 16 rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. La prima e la seconda rata saranno pari al 10% delle somme complessivamente dovute, le restanti rate invece di pari importo.

Il pagamento rateizzato prevede l’applicazione degli interessi al tasso del 2 per cento annuo, a decorrere dal 1° agosto 2023.

In caso di omesso ovvero insufficiente o tardivo versamento, superiore a cinque giorni, anche di una sola rata, la Definizione agevolata risulta inefficace e i versamenti effettuati sono considerati a titolo di acconto sulle somme dovute.

Non rientrano nel beneficio della Definizione agevolata alcune tipologie di carichi, esclusi in ragione della loro natura, e in particolare quelli riferiti a:

  • recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea;
  • crediti derivanti da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna;
  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione.

Per quanto riguarda i carichi degli enti di previdenza privati, la Legge n. 197/2022 prevede che tali carichi possano rientrare nella Definizione agevolata solo con apposita delibera pubblicata sul sito internet dello specifico ente, entro il 31 gennaio 2023, e comunicata entro la stessa data ad Agenzia delle entrate-Riscossione mediante posta elettronica certificata (pec).

Fonte: Agenzia delle entrate-Riscossione – https://www.agenziaentrateriscossione.gov.it/it/Per-saperne-di-piu/definizione-agevolata-2022/


Istituti deflattivi del contenzioso tributario


Nell’ambito delle disposizioni presenti nell’articolo 1, i commi 186 e seguenti prevedono la chiusura delle liti tributarie in cui è parte l’Agenzia delle Entrate ovvero l’Agenzia delle Dogane e dei Monopoli che risultano pendenti in ogni stato e grado del giudizio alla data del 1° gennaio 2023, compreso quello innanzi alla Corte di Cassazione. Possono essere definite, a domanda del soggetto che ha proposto l’atto introduttivo del giudizio o di chi vi è subentrato o ne ha la legittimazione, con il versamento di un importo, pari al valore della controversia stabilito ai sensi del comma 2 dell’articolo 12 del decreto legislativo 31 dicembre 1992, n. 546.

Nei commi da 187 a 191 sono individuate le percentuali e i parametri di determinazione degli importi da pagare.

Vedi anche:

Le definizioni agevolate delle controversie fiscali pendenti previste dalla legge di bilancio 2023
di Enrico Molteni


Tetto al contante

Dal 1° gennaio 2023 la soglia per l’uso del contante salirà da 1.000 a 5.000 euro.

Costi commissioni Pos

Istituito un tavolo permanente tra le categorie interessate per valutare soluzioni per mitigare l’incidenza dei costi delle transazioni elettroniche tra 0 e 30 euro per gli esercenti con fatturato fino a 400mila euro. Qualora non si raggiunga un’intesa sarà previsto un contributo straordinario a carico delle banche pari al 50% degli utili derivanti dalle commissioni e dalle transazioni fino a 30 euro.

Entrate da extraprofitti società energetiche

Nel 2023 è istituito un “contributo di solidarietà” temporaneo del 50% sul reddito 2022 che eccede per almeno il 10% la media dei redditi complessivi conseguiti nel periodo 2018-2021. L’ammontare del contributo non può superare il 25% del patrimonio netto alla data di chiusura dell’esercizio antecedente a quello in corso al 1 gennaio 2022.

La tassa sugli extraprofitti si applicherà alle società che generano almeno il 75% dei loro ricavi da attività nei settori della produzione e rivendita di energia, gas e prodotti petroliferi.

Riattivazione società “Ponte Stretto”

Per riavviare il progetto di realizzazione del ponte sullo Stretto prevista la riattivazione della società “Stretto di Messina spa” attualmente in liquidazione.

Fonte: https://www.mef.gov.it/inevidenza/Legge-di-bilancio-2023-approvata-dal-Parlamento/