SOMMARIO – Finanza & Fisco n. 16 del 2025

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Gli approfondimenti


Commesse infra e ultra annuali: eliminato il doppio binario civilistico-fiscale (per i soggetti OIC adopter)
di Marco Orlandi


Prassi


Agenzia delle entrate


Novità 2025 in tema di detrazioni


Limiti per la fruizione delle detrazioni, l’Agenzia fa il punto sulle novità della Legge di Bilancio 2025. Tetto più alto per spese per la frequenza scolastica e per cani guida per i non vedenti

Circolare dell’Agenzia delle Entrate n. 6 E del 29 maggio 2025: «IRPEF (Imposta sul reddito delle persone fisiche) -Novità in tema di detrazioni – Legge 30 dicembre 2024, n. 207 (Legge di bilancio 2025) – Novità in tema di detrazioni -Detrazioni dall’imposta sul reddito – Riordino delle detrazioni – Limiti per la fruizione parametrati in relazione al reddito percepito nonché al numero di figli presenti nel nucleo familiare – Art. 1, comma 10, della L. 30/12/2024, n. 207 (Legge di bilancio 2025) – Art. 12, del D.P.R. 22/12/1986, n. 917 – Art. 16-ter, del D.P.R. 22/12/1986, n. 917 – Detrazione delle spese sostenute per la frequenza scolastica – Art. 1, comma 13, della L. 30/12/2024, n. 207 – Art. 15, comma 1, lett. e-bis), del D.P.R. 22/12/1986, n. 917 – Agevolazioni fiscali per non vedenti per il mantenimento dei cani guida – Art. 1, comma 229, L. 30/12/2024, n. 207 – Art. 15, comma 1-quater, del D.P.R. 22/12/1986, n. 917»


Detrazioni fiscali per interventi edilizi ed energetici


Le istruzioni dell’Agenzia sulle modifiche introdotte dalla Legge di Bilancio 2025 in tema di Bonus ristrutturazioni, Ecobonus, Sismabonus e Superbonus

Circolare dell’Agenzia delle Entrate n. 8 E del 19 giugno 2025: «SUPERBONUS – BONUS EDILIZI DIVERSI DAL SUPERBONUS – Novità 2025 – Interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici – Articolo 16-bis, comma 3-ter, del D.P.R 22/12/1986, n. 917 TUIR – Articoli 14 (interventi di efficienza energetica) e 16, commi 1 (recupero del patrimonio edilizio), 1-septies.1 (Sismabonus) e comma 2 (bonus mobili) del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Rimodulazione delle aliquote – Esclusione degli interventi con caldaie uniche alimentate a combustibili fossili – Direttiva (UE) 2024/1275 – Riduzione al 30 per cento della detrazione delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici – Maggiorazioni per i titolari del diritto di proprietà o di un diritto reale di godimento per interventi sull’unità immobiliare adibita ad abitazione principale – Condizioni soggettive e temporali per il riconoscimento dell’agevolazione – Superbonus – Sismabonus e Bonus mobili – Proroga delle detrazioni – Estensione temporale e nuova modulazione percentuale – Invariati i limiti di spesa – Ripartizione in 10 quote annuali delle spese sostenute nel 2023 – Modalità – Articolo 119, comma 8-bis.2 del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Commi 54, 55 e 56 dell’articolo 1 della L. 30/12/2024, n. 207 (Legge di bilancio 2025)»


Concordato preventivo biennale (Cpb)


Concordato preventivo biennale. Il vademecum 2025 dell’Agenzia delle Entrate aggiornato alle più recenti modifiche legislative. Raccolte tutte le risposte ai quesiti considerate ancora attuali

Circolare dell’Agenzia delle Entrate n. 9 E del 24 giugno 2025: «CONCORDATO PREVENTIVO BIENNALE (CPB) -Disciplina applicabile per il biennio 2025-2026 – Termini e modalità di adesione – Requisiti di accesso – Cause di esclusione, cessazione e decadenza – Determinazione degli acconti – Imposta sostitutiva opzionale sul maggior reddito concordato – Modalità di controllo – Sanzioni accessorie – Risposte a quesiti e FAQ – Artt. da 6 a 37 del D.Lgs. 12/02/2024, n. 13, come modificati dal CAPO II del D.Lgs. 12/06/2025, n. 81 – D.M. 28 aprile 2025 – Provvedimenti del Direttore dell’Agenzia delle Entrate del 9 e 24 aprile 2025»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 14 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Adesione ai “PVC” emessi dal 30 aprile 2024. “Approvato” il modello di comunicazione
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Società cancellata dal registro delle imprese – Differimento quinquennale del termine di cessazione ai fini impositivi


L’ex liquidatore di società “zombie” cancellata dal Registro delle imprese conserva tutti i poteri di rappresentanza della società sul piano sostanziale e processuale

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7440 del 20 marzo 2024: «SOCIETÀ DI CAPITALI – Società a responsabilità limitata – Scioglimento – Società cancellata dal registro delle imprese – Art. 28, comma 4, del D.Lgs. n. 175 del 2014 – Differimento quinquennale del termine di cessazione ai fini impositivi ex art. 28, comma 4, del D.Lgs. n. 175/2014 – Disposizione di natura sostanziale – Conseguenze sulla legittimazione del liquidatore e dei soci – Art. 28, comma 4, del D.Lgs. 21/11/2014 n. 175 – Art. 2495, comma 2, c.c.»


Ecobonus – Comunicazione dati all’Enea


Tardiva od omessa comunicazione all’ENEA. La violazione non implica la decadenza dell’Ecobonus

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 7657 del 21 marzo 2024: «IMPOSTE SUI REDDITI – DETRAZIONE AMBIENTALE – Detrazioni, in relazione a spese concernenti la riqualificazione energetica, cd. Ecobonus – Termine di novanta giorni dalla fine dei lavori per l’inoltro della comunicazione all’ENEA – Violazione – Decadenza dal beneficio – Esclusione – Fondamento – Ragioni – Il termine non è perentorio – La comunicazione all’ENEA ha finalità “essenzialmente statistiche” – Art. 1, commi 348 e 349, della L. 27/12/2006, n. 296 – Art. 4, del D.M. 19/02/2007 – Art. 16 del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90»


Responsabilità ed obblighi degli amministratori


Per la responsabilità dell’ex amministratore di cui all’art. 36 D.P.R. n. 602/1973 non serve la preventiva iscrizione a ruolo del credito tributario societario. Ma nel regime previgente non si estende all’IRAP (e all’IVA)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 9170 del 5 aprile 2024: «RISCOSSIONE DELLE IMPOSTE – SOCIETÀ DI CAPITALI – Scioglimento – Estinzione per cancellazione dal Registro delle imprese – Cancellazione della società dal Registro delle imprese intervenuta nella disciplina previgente alle modifiche apportate con il D.Lgs. n. 175 del 2014 – Responsabilità ed obblighi degli amministratori – Responsabilità dell’amministratore ex art. 36 del D.P.R. n. 602 del 1973 – Accertamento d’ufficio ex art. 36, comma 5, D.P.R. n. 602 del 1973 – Condizioni – Preventiva iscrizione a ruolo del credito tributario societario – Esclusione – Ricorso avverso l’accertamento nei confronti dell’amministratore – Contestazione della sussistenza dei presupposti dell’azione intrapresa nei suoi confronti ivi compresa la debenza di imposte a carico della società – Possibilità – Inapplicabilità nel regime previgente, in virtù del combinato disposto degli artt. 36 del D.P.R. n. 602 del 1973 e 19 del D.Lgs. n. 46 del 1999, all’esazione dell’IRAP – Artt. 36, del D.P.R. 26/09/1973, n. 602»


Prassi


Agenzia delle entrate


OIC adopterCorrezione di errori contabili


Primi chiarimenti sulla rilevanza fiscale della correzione di errori contabili in base alla definizione fornita dai principi contabili nazionali (OIC 29)

Risposta ad interpello – Agenzia delle Entrate – n. 73 del 21 marzo 2024: «IRES (Imposta sui redditi delle società) – Determinazione del reddito complessivo – IRAP (Imposta regionale sulle attività produttive) – Errori contabili – Correzione – OIC Adopter – Rilevanza fiscale – Derivazione art. 83 del TUIR – Componente negativo – Limiti alla deducibilità -Rilevanza ai fini IRAP – Effetti ai fini ACE – Caso di specie – Non corretta imputazione temporale di canoni di leasing, di canoni di prefinanziamento e delle quote del maxi-canone relative a un contratto di leasing – Correzione nel bilancio chiuso al 31 dicembre 2022 di errori contabili afferenti agli esercizi 2019, 2020 e 2021 – Errori contabili, qualificati come “rilevanti” (ai sensi del principio contabile OIC 29) commessi nella rilevazione di Maxi-canone, di canoni di prefinanziamento e di canoni di leasing – Artt. 83, comma 1 (come modificato dall’art. 8, comma 1, lettere a) e b) del D.L. 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 e dall’articolo 1, comma 273, della L 29/12/2022, n. 197) e 102, comma 7, del D.P.R. 22/12/1986, n. 917»


Cooperative OIC adopter – Ristorno ai soci lavoratori


I ristorni ai soci di cooperative, contabilizzati alla stregua di distribuzioni di utili, concorrono alla formazione della base imponibile IRAP

Risposta ad istanza di consulenza giuridica – Agenzia delle Entrate – n. 1 del 4 aprile 2024: «IRAP (Imposta regionale sulle attività produttive) – Determinazione della base imponibile – COOPERATIVE OIC adopter – Ristorno ai soci lavoratori – Redazione dei bilanci delle società mutualistiche – Diversa modalità di contabilizzazione del ristorno -Insussistenza di obbligo di ripartizione – Rilevazione dei ristorni alla stregua dell’impiego degli “utili” – Conseguenze – Concorrenza alla formazione del valore della produzione netta IRAP – Affermazione – Art. 2, comma 2, del D.M. 08/06/2011 – Art. 2521 c.c. – Art. 2545-sexies c.c.»


Adempimenti tributari


Misure introdotte dal D.Lgs. n. 1 del 2024 in materia di pagamento dei tributi, di comunicazioni obbligatorie e di servizi digitali. Le istruzioni delle Entrate

Circolare dell’Agenzia delle Entrate n. 9 E del 2 maggio 2024: «ADEMPIMENTI TRIBUTARI – Semplificazioni relative ai pagamenti dei tributi – Razionalizzazione delle comunicazioni obbligatorie – Rafforzamento dei servizi digitali e incentivi all’utilizzo di strumenti elettronici – Sospensione dell’invio di comunicazioni e inviti – Artt. 4, 8, 9, 10, 12, 17, 18, 21, 22, 23 e 24, del D.Lgs. 08/01/2024, n. 1 – Art. 20, del D.Lgs. 09/07/1997, n. 241»


Contratti di locazione breve di immobili ad uso abitativo


Locazioni brevi. Le novità introdotte dalla Legge di bilancio 2024 per cedolare secca e obblighi degli intermediari

Circolare dell’Agenzia delle Entrate n. 10 E del 10 maggio 2024: «REGIME FISCALE DELLE LOCAZIONI BREVI – Cedolare secca sugli affitti – Contratti di locazione breve – Contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni – Modifiche alla disciplina fiscale sulle locazioni brevi di beni immobili – Modifica dell’aliquota dell’imposta – Intermediari – Obbligo di sostituzione – Obbligo di operare una ritenuta del 21 per cento a titolo d’acconto indipendentemente dal regime fiscale adottato dal beneficiario – Art. 1, comma 63, della L. 30/12/2023, n. 213 (Legge di bilancio 2024) – Art. 4, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 3, del D.Lgs. 14/03/2011, n. 23 – Provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395»


Ravvedimento speciale – Proroga e ampliamento


Riapertura e ampliamento al 2022 del ravvedimento speciale. Le istruzioni per regolarizzare entro il 31 maggio

Circolare dell’Agenzia delle Entrate n. 11 E del 15 maggio 2024: «TREGUA FISCALE – SANZIONI TRIBUTARIE – Ravvedimento speciale delle violazioni tributarie riguardanti le dichiarazioni fiscali (comprese la violazioni sostanziali “prodromiche”) – Estensione all’anno d’imposta 2022 – Riapertura dei termini per coloro che non hanno perfezionato la procedura di regolarizzazione – Art. 1, commi da 174 a 178, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 21, comma 1, del D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56, cd. “DL Bollette” – Art. 3, comma 12-undecies, del D.L. 30/12/2023, n. 215, conv., con mod., dalla L. 23/02/2024, n. 18, “Decreto Milleproroghe”, come modificato dall’articolo 7, comma 6, del D.L. 29/03/2024, n. 39 – Art. 7, comma 7, del D.L. 29/03/2024, n. 39»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Oic adopter. Estesa all’esercizio 2019 la sospensione temporanea delle minusvalenze nei titoli non durevoli

 “Le disposizioni di cui all’art. 20-quater, del decreto legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, si applicano anche per tutto l’esercizio 2019”. Questo è quanto prevede il Decreto Mef, pubblicato nella Gazzetta Ufficiale, serie generale, n. 233 del 4 ottobre 2019

Si ricorda che l’articolo 20-quater del decreto-legge 23 ottobre 2018, n. 119, prevede che le società, che non adottano i principi contabili internazionali, possano valutare i titoli non destinati a permanere durevolmente nel loro patrimonio in base al loro valore di iscrizione così come risultante dall’ultimo bilancio approvato anziché al minor valore di realizzazione desumibile dall’andamento del mercato, fatta eccezione per le perdite di carattere durevole.

In pratica, il decreto proroga la disposizione “transitoria” che concede agli Oic adopter la facoltà di derogare al criterio di valutazione previsto dall’art. 2426 del codice civile per i titoli iscritti nell’attivo circolante con riferimento ai titoli già iscritti nell’attivo circolante del bilancio 2018 e per quelli acquistati durante l’esercizio 2019. Come chiarisce l’OIC nel documento interpretativo 4/2019 (Decreto Legge 23 ottobre 2018, n.119 convertito con Legge 17 dicembre 2018, n. 136 – Aspetti contabili relativi alla valutazione dei titoli non immobilizzati), “rientrano nell’ambito di applicazione della norma i titoli di debito e i titoli di capitale iscritti nell’attivo circolante dello Stato Patrimoniale valutati ai sensi dell’art. 2426, comma 1, n. 9, del codice civile al minore tra il costo ed il valore di realizzazione desumibile dall’andamento del mercato. I principi contabili nazionali relativi ai titoli che rientrano nell’ambito di applicazione della norma sono l’OIC 20 “Titoli di debito” e l’OIC 21 “Partecipazioni””.


I derivati sono esclusi


Come evidenzia l’OIC “Il documento non si applica agli strumenti finanziari derivati, disciplinati dall’OIC 32 “Strumenti finanziari derivati”, in quanto iscritti e valutati al fair value ai sensi del comma 1, n° 11-bis, dell’art. 2426 c.c., e non al minore tra il costo ed il valore di realizzazione desumibile dall’andamento del mercato.

Inoltre rimangono inalterati i criteri di valutazione dell’OIC 32 per i seguenti titoli:

  • i titoli oggetto di copertura del fair value;
  • i titoli ibridi quotati valutati ai sensi del paragrafo 50 dell’OIC”.


Regolamento IVASS per le imprese del settore assicurativo


Si ricorda, infine, che la norma primaria ora “prorogata” per tutto l’esercizio 2019, al comma 2, ha attribuito all’IVASS il compito di disciplinare con regolamento le modalità attuative e applicative della facoltà, per le imprese del settore assicurativo di cui all’art. 91, comma 2, del Codice delle assicurazioni private, di valutare i titoli non destinati a permanere durevolmente nel loro patrimonio in base al loro valore di iscrizione così come risultante dall’ultimo bilancio annuale regolarmente approvato. A ciò ha provveduto la il regolamento IVASS 12 febbraio 2019 n. 43 sulla sospensione temporanea delle minusvalenze nei titoli non durevoli adottato ai sensi dell’art. 20-quater, comma 2, del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria, convertito con legge 17 dicembre 2018, n. 136. Il provvedimento è stato pubblicato nella Gazzetta Ufficiale n. 54 del 5 marzo 2019 (in www.pianetafiscale.it -Area riservata agli abbonati).


Link al testo del Decreto del Ministero dell’Economia e delle Finanze del 15 luglio 2019, recante: «Estensione all’esercizio 2019 delle disposizioni in materia di sospensione temporanea delle minusvalenze nei titoli non durevoli previste all’articolo 20-quater del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136», pubblicato nella Gazzetta Ufficiale n. 233 del 04/10/2019

Per saperne di più:

Link al documento interpretativo 4/2019 (Decreto Legge 23 ottobre 2018, n.119 convertito con Legge 17 dicembre 2018, n. 136 – Aspetti contabili relativi alla valutazione dei titoli non immobilizzati), pubblicato dall’Organismo italiano di contabilità con riferimento all’esercizio 2018. (link al sito https://www.fondazioneoic.eu/)


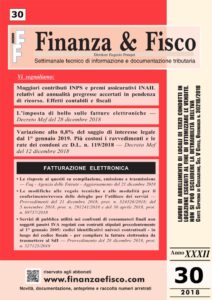
SOMMARIO – Finanza & Fisco n. 30 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Maggiori contributi INPS e premi assicurativi INAIL relativi ad annualità pregresse accertati in pendenza di ricorso. Effetti contabili e fiscali 
di Marco Orlandi

L’imposta di bollo sulle fatture elettroniche
di Marco Peirolo

Variazione allo 0,8% del saggio di interesse legale dal 1° gennaio 2019. Più costosi i ravvedimenti e le rate dei condoni ex D.L. n. 119/2018
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

Sezioni tributarie


Detrazione IVA su beni di terzi – Diritto – Condizioni

Lavori di abbellimento di locali di terzi condotti in locazione eseguiti al fine di ottimizzare le vendite. Non si può escludere la detraibilità dell’IVA

Corte Suprema di Cassazione – Sezione V Civile – Ordinanza n. 30218 del 22 novembre 2018: «IVA (Imposta sul valore aggiunto) – Determinazione dell’imposta – Detrazioni – Operazioni concernenti beni non di proprietà del soggetto passivo – Fattispecie – Lavori di ristrutturazione sostenuti con riguardo ad un immobile condotto in locazione da adibire a negozio di mobili – Detraibilità – Condizioni – Inerenza o strumentalità rispetto all’attività imprenditoriale esercitata o da avviare – Necessità – Artt. 19 e 19-bis, del D.P.R. 26/10/1972, n. 633»


Territorialità dell’imposizione diretta – Presupposto della “base fissa per l’esercizio della sua attività”

Imponibilità del reddito di lavoro autonomo del professionista non residente. Elementi costitutivi del presupposto della “base fissa

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 31447 del 5 dicembre 2018: «IMPOSTE SUI REDDITI – Territorialità dell’imposizione (accordi e convenzioni internazionali per evitare le doppie imposizioni) -Convenzione Italia-Svizzera ratificata con L. 23/12/1978, n. 943 – Redditi conseguiti in Italia per attività professionali -Imponibilità a carico del non residente Svizzero – Presupposto della “base fissa per l’esercizio della sua attività” – Elementi costitutivi – Art. 23, comma 1, lett. d) del D.P.R. 22/12/1986, n. 917 – Art. 25, comma 2, del D.P.R. 29/09/1973, n. 600»


Prassi


Fatturazione Elettronica – Risposte a domande più frequenti

E-fattura. Le risposte ai quesiti su compilazione, emissione e trasmissione

Faq – Risposte a domande più frequenti in merito alla fatturazione elettronica – Agenzia delle Entrate – Aggiornamento del 21 dicembre 2018


Applicazione del principio di derivazione rafforzata – Deduzione di maggiori oneri contributivi sub iudice

Maggiori oneri contributivi pregressi contestati e sub iudice accertati a soggetti “OIC adopter” diversi dalle micro-imprese. Le Entrate intervengono sulla possibilità di deduzione di una quota “stimata” delle somme controverse

Risposta ad interpello – Agenzia delle Entrate – n. 102 del 5 dicembre 2018: «IRES (Imposta sul reddito delle società) – Redditi di impresa – Soggetti che redigono il bilancio in base a codice civile, diverse dalle micro-imprese (Soggetti OIC adopter) – Deducibilità dei maggiori contributi INPS e premi assicurativi INAIL, oltre a sanzioni e interessi, accertati per anni pregressi, richiesti a seguito di ispezione congiunta dell’Ispettorato Territoriale del Lavoro, dell’INPS e dell’INAIL – Atti di recupero contestati e “sub iudice” – Analisi dei consulenti legali del contribuente riguardo al grado di sostenibilità della pretesa degli enti previdenziali e assicurativi – Esito – Probabilità del mancato riconoscimento delle pretese degli enti per una quota pari al 50 per cento delle somme richieste – Applicazione del principio di prudenza e certezza che informa le appostazioni di ordine civilistico – Applicazione del principio di derivazione rafforzata – Limiti – Conseguenze – Art. 83, del D.P.R. 22/12/1986, n. 917 (come modificato dall’art. 13-bis del D.L 30/12/2016, n. 244, conv., con mod., dalla L. 27/02/2017, n. 19) – Artt. 107, comma 4, del D.P.R. 22/12/1986, n. 917»


Legislazione

Saggio di interesse legale

Interessi legali: dal 2019 allo 0,8 per cento

Decreto del Ministero dell’Economia e delle Finanze del 12 dicembre 2018: «Modifica del saggio di interesse legale»


Imposta di bollo su fatture elettroniche

Ridefinite le modalità di attuazione degli obblighi fiscali concernenti l’assolvimento dell’imposta di bollo relativa alle fatture elettroniche

Decreto del Ministero dell’Economia e delle Finanze del 28 dicembre 2018: «Modifiche al decreto 17 giugno 2014, concernente le modalità di assolvimento dell’imposta di bollo su fatture elettroniche»


Fatturazione elettronica
Regole tecniche e disposizioni attuative


E-fattura. Le modifiche alle regole tecniche e alle modalità per il conferimento/revoca delle deleghe per l’utilizzo dei servizi

Provvedimento del Direttore dell’Agenzia delle entrate del 21 dicembre 2018, prot.n. 524526/2018: «Modifiche ai provvedimenti del Direttore dell’Agenzia delle entrate del 30 aprile 2018 e del 5 novembre 2018»

Il testo del Provvedimento del 30 aprile 2018, prot. n. 89757/2018 aggiornato con le modifiche apportate dal Provvedimento del 21 dicembre 2018, prot. n. 524526/2018

Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, prot. n. 89757/2018: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127»

Il testo del Provvedimento del 5 novembre 2018, prot. n. 291241/2018 aggiornato con le modifiche apportate dal Provvedimento del 21 dicembre 2018, prot. n. 524526/2018

Provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, prot. n. 291241/2018: «Modalità di conferimento/revoca delle deleghe per l’utilizzo dei servizi di Fatturazione elettronica»


Servizi di pubblica utilità nei confronti di consumatori finali non soggetti passivi IVA regolati con contratti stipulati precedentemente al 1° gennaio 2005: codici identificativi univoci contrattuali – in luogo del codice fiscale – per compilare la fattura elettronica da trasmettere al SdI

Provvedimento del Direttore dell’Agenzia delle entrate del 28 dicembre 2018, prot. n. 527125/2018: «Modalità per l’emissione delle fatture elettroniche tramite il Sistema di Interscambio verso consumatori finali da parte dei soggetti passivi dell’IVA che offrono servizi disciplinati dai regolamenti di cui al decreto ministeriale 24 ottobre 2000, n. 366 e al decreto ministeriale 24 ottobre 2000, n. 370, ai sensi dell’articolo 10-ter del decreto legge 23 ottobre 2018, come modificato dalla legge 17 dicembre 2018, n. 136»


Avvertenze Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Soggetti nuovi OIC. Ai fini IRES, il corrispettivo per la costituzione di diritto di superficie a tempo rileva anno per anno

Ai fini IRES, il corrispettivo conseguito per la costituzione del diritto di superficie a tempo determinato, contabilizzato secondo la maturazione contrattuale, concorre alla formazione del reddito d’impresa come ricavo (e non come plusvalenza) così come imputato in bilancio, in coerenza con il principio di derivazione rafforzata recato dall’articolo 83 del TUIR. È quanto chiarito dalla risoluzione n. 37 E del 15 maggio 2018.

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 37 E del 15 maggio 2018, con oggetto: IRES (Imposta sul reddito delle società) – Determinazione del reddito complessivo- Soggetti Nuovi OIC a norma dell’articolo 83, comma 1-bis, del TUIR – Corrispettivo della concessione del diritto di superficie a tempo determinato – Contabilizzazione dei ricavi in base alla maturazione contrattuale, analogamente a quanto avviene nelle locazione – Applicazione del principio di derivazione rafforzata – Rilevazione come “ricavi” (e non come plusvalenza) dei canoni periodici spettanti per la costituzione del diritto di superficie a tempo determinato – Ammissibilità – Art. 83 del D.P.R. 22/12/1986, n. 917


SOMMARIO – Finanza & Fisco n. 35 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Estinzione del giudizio per mancata riassunzione: definitività dell’atto impositivo e decorrenza della prescrizione

di Isabella Buscema


Impugnazioni: l’importanza, nell’ambito del contenzioso tributario, degli artt. 327, comma 1 e 330, comma 3, c.p.c. 

di Alvise Bullo e Elena De Campo


Giurisprudenza

Prescrizione della pretesa fiscale
Omessa
riassunzione della causa

Omessa riassunzione del giudizio a seguito di cassazione con rinvio: decorrenza del termine di prescrizione dalla scadenza del termine utile per la riassunzione

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 27306 del 17 novembre 2017: «CONTENZIOSO TRIBUTARIO – Ricorso per cassazione – Omessa riassunzione della causa davanti al giudice del rinvio – Estinzione del processo – Conseguenze – Decorrenza del termine di prescrizione della pretesa fiscale – Dalla scadenza del termine utile per la riassunzione – Fondamento – Definitività dell’avviso di accertamento – Art. 63, del D.Lgs. 31/12/1992, n. 546 -Art. 393 c.p.c.»


Prassi

Soggetti OIC adopter
Applicazione del criterio del costo ammortizzato

Introduzione del criterio del costo ammortizzato per la valutazione di titoli di debito acquisiti ante e post 2016. In caso di vendita, applicazione della disciplina transitoria in modo proporzionale

Risoluzione dell’Agenzia delle Entrate n. 10 E del 29 gennaio 2018: «IMPOSTE SUI REDDITI – Redditi di impresa – Soggetti che redigono il bilancio in base a codice civile, diverse dalle micro-imprese (Soggetti OIC adopter) – Applicazione retroattiva del criterio del costo ammortizzato ai fini della rilevazione/valutazione contabile di titoli di debito – Applicazione della disciplina transitoria IRES recata dall’art. 13-bis, comma 5, secondo periodo, del DL 30/12/2016, n. 244, conv., con mod., dalla L 27/02/2017, n. 19 – Modalità in presenza di titoli di debito ai titoli acquisiti ante e post 2016 – Applicazione in modo proporzionale delle due regole fiscali differenti in caso di vendita dei titoli effettuate a partire dal 2016 – Necessità – Esemplificazioni – Art. 2426, primo comma, nn. 1) e 9), c.c., come novellato dall’art. 6, comma 8, del D.Lgs. 18/08/2015, n. 139 – Disposizioni finali, transitorie – Art. 12, comma 2, del D.Lgs. 18/08/2015, n. 139 – Art. 83, del D.P.R. 22/12/1986, n. 917»


Artigiani ed esercenti attività commerciali
Aliquote contributive in vigore dal 1° gennaio 2018

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2018

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 27 del 12 febbraio 2018: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 -Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Legge di bilancio 2018
Novità in tema di lavoro

Incentivi per favorire l’occupazione stabile e CO.CO.CO. nella società sportive, anche con scopo di lucro: primi chiarimenti

Circolare dell’Ispettorato Nazionale del Lavoro n. 2 del 25 gennaio 2018: «LAVORO – Incentivi per favorire l’occupazione giovanile stabile – Esonero contributivo triennale per coltivatori – Rapporti di collaborazione con società sportive dilettantistiche aventi scopo di lucro – Collaborazioni coordinate e continuative nelle società ed associazioni sportive dilettantistiche (Ssd e Asd) – Divieto della corresponsione in contanti della retribuzione ai lavoratori – Novità introdotte dalla legge di bilancio 2018 – L. 27/12/2017, n. 205»


Società cooperative
Modelli di governance

Adeguamenti degli statuti di società cooperative alle nuove disposizioni in materia di composizione dell’organo amministrativo nella Legge di Bilancio

Studio n. 9-2018/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa il 19 gennaio 2018


Legislazione

Determinazione della base imponibile IRES e IRAP

Tre nuovi decreti per il coordinamento della disciplina IRES e IRAP con i principi contabili internazionali


Soggetti IAS/IFRS adopter: le nuove classificazioni contabili contenute nell’IFRS 9 coordinate con basi imponibili IRES e IRAP

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento 22 novembre 2016, n. 2016/2067 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 9, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»

Relazioni illustrativa e tecnica


Soggetti IAS/IFRS adopter: il Decreto per dare rilevanza fiscale ad alcune modalità di contabilizzazione dei ricavi introdotte dall’IFRS 15 “Ricavi provenienti da contratti con i clienti

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento (UE) n. 2016/1905 della Commissione del 22 settembre 2016 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 15, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»

Relazioni illustrativa e tecnica


Soggetti IAS/IFRS e soggetti OIC: disciplinata la rilevanza fiscale dello scorporo contabile degli strumenti finanziari derivati incorporati

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di revisione del decreto del Ministro dell’economia e delle finanze 8 giugno 2011 emanate ai sensi dell’articolo 13-bis, comma 11, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19»

Relazioni illustrativa e tecnica


Avvertenze Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 19 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Termini di presentazione dei Modelli Redditi 2017 ed esame delle nuove regole dichiarative per le operazioni straordinarie nelle Società di persone

di Nicolò Li Causi e Debora Ricco

Rinuncia ai crediti da parte dei soci per compensi amministratore e TFM

di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

Sezioni Civili Tributarie


Deduzione compensi all’amministratore
Competenza temporale fiscale


Deduzione del compenso dell’amministratore. Spetta nel periodo di imposta in cui ricade la data dell’accredito al beneficiario

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 20033 dell’11 agosto 2017: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Vizi di motivazione – Insufficiente e illogica motivazione circa fatti controversi e decisivi per il giudizio – Assenza di una valutazione globale e unitaria di tutti gli elementi forniti da parte del giudice di merito – Conseguenze – Valutazione parcellizzata e superficiale che configura vulnus motivazionale che giustifica la cassazione della sentenza di merito – Art. 360, primo comma, n. 5, cod. proc. civ. • SOCIETÀ – Organi sociali – Amministrazione – Redditi di impresa – Determinazione del reddito – Deduzione compensi all’amministratore – Compensi assimilati a quelli da lavoro dipendente – Periodo di competenza – Applicazione del principio di cassa “allargato” sia nei confronti del percipiente sia nei confronti della società erogatrice del compenso – Pagamento effettuato con bonifico prima del 12 gennaio – Rilevanza del giorno in cui l’emolumento entra nella disponibilità del beneficiario, ossia dal momento dell’accredito – Somme entrate nella disponibilità dell’amministratore successivamente al 12 gennaio – Conseguenze – Deduzione nel periodo d’imposta successivo – Fondamento – Artt. 51, comma 1 e 95, comma 5 del D.P.R. 22/12/1986, n. 917»


Prassi


Stretta sulle compensazioni dei crediti IVA


Compensazioni e visto per i crediti infrannuali risultanti dalle istanze IVA TR: il limite di 5.000 è annuo. L’importo nell’istanza relativo ai trimestri precedenti concorre al limite

Risoluzione dell’Agenzia delle Entrate n. 103 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Compensazioni dei crediti infrannuali risultanti dalle istanze IVA TR – Visti di conformità – Soggetti abilitati ad apporre il visto di conformità per le compensazioni superiori al limite di 5.000 euro annui – Risposte a quesiti – Professionisti e certificatori – Individuazione di soggetti abilitati alla trasmissione telematica delle dichiarazioni – Soggetti abilitati al rilascio del visto di conformità – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Artt. 17 e 35, del D.Lgs. 09/07/1997, n. 241 – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017 – Art. 3, comma 3, del D.P.R. 22/07/1998, n. 322 -Art. 23 del D.M. 31/05/1999, n. 164 – Artt. 2 e 3 del D.M. 18/02/1999 – DD.MM. 18/02/1999, 12/07/2000, 21/12/2000 e 19/04/2001»


Contratti di locazione
Regime sanzionatorio per le omissioni e infedeltà fiscali


Cedolare secca: la sanzione per la mancata comunicazione della proroga o risoluzione del contratto può essere ridotta dal ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 115 E del 1° settembre 2017: «CEDOLARE SECCA SUGLI AFFITTI – SANZIONI TRIBUTARIE – Ravvedimento operoso – Imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle relative addizionali, nonché delle imposte di registro e di bollo, sul canone di locazione relativo ai contratti aventi ad oggetto immobili ad uso abitativo e le relative pertinenze locate congiuntamente all’abitazione – Regime sanzionatorio per le omissioni e infedeltà fiscali relative ai contratti di locazione – Sanzione per l’omessa o tardiva comunicazione relativa alla proroga del contratto di locazione in regime di cedolare secca – Modalità determinazione della sanzione “base” di computo ai fini dell’applicazione del ravvedimento – Comunicazione di rinuncia agli aggiornamenti in caso di proroga – Non necessità nel caso di opzione comunicata nel contratto di locazione – Art. 3, commi 3 e 11 del D.Lgs. 14/03/2011, n. 23 come sostituito dall’art. 7-quater, comma 24, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Art. 69, del D.P.R. 26/04/1986, n. 131 – Art. 13, del D.Lgs. 18/12/1997, n. 472»


Agevolazioni per la riqualificazione delle strutture ricettive


Il bonus hotel e il super ammortamento sono cumulabili

Risoluzione dell’Agenzia delle Entrate n. 118 E del 15 settembre 2017: «AGEVOLAZIONI FISCALI – IMPOSTE SUI REDDITI – Cumulabilità del credito di imposta per la riqualificazione delle strutture ricettive cd. “Bonus alberghi” con il super ammortamento – Possibilità – Ragioni – Art. 1, commi da 91 a 94 e 97, della L. 28/12/2015, n. 208 – Artt. 54, 102, del D.P.R. 22/12/1986, n. 917 – Art. 10 del D.L. 31/05/2014, n. 83, conv., con mod., dalla L. 29/07/2014, n. 106 – Art. 3, comma 3, del D.M. MIBACT del 07/05/2015»


Trasmissione telematica dei dati delle fatture emesse e ricevute
e delle relative variazioni


Comunicazione dei dati delle fatture: l’Agenzia eviterà duplicazioni in caso di errato invio di dati di fatture che sono oggetto di trasmissione al sistema Sts. Per Curatori e commissari obbligo di invio solo per documenti di loro “competenza”

Avviso dell’Agenzia delle Entrate del 12 settembre 2017


Legislazione


Dichiarazioni 770, “Redditi” e IRAP
Proroga
dei termini per la trasmissione


Il D.C.P.M. che proroga al 31 ottobre 2017 i termini per 770/2017, “Redditi 2017” e dichiarazioni IRAP. Al 29 gennaio 2018 la nuova scadenza per le dichiarazioni tardive

Decreto del Presidente del Consiglio dei Ministri del 26 luglio 2017: «Differimento dei termini per l’assolvimento di alcuni adempimenti correlati alla presentazione, trasmissione, comunicazione di dichiarazioni fiscali»


Adozione di nuovi principi di revisione internazionali ISA Italia


Adozione di nuovi principi di revisione in materia di revisione (ISA Italia). La Determina della RGS

Determina del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato – Ispettorato Generale di Finanza – prot. n. 157387 del 31 luglio 2017


Determinazione della base imponibile IRES e IRAP


Soggetti OIC adopter: le disposizioni “fiscali” di coordinamento con i nuovi principi in materia di bilancio

Decreto del Ministero dell’Economia e delle Finanze del 3 agosto 2017: «Disposizioni di coordinamento per la determinazione della base imponibile dell’IRES e dell’IRAP dei soggetti ITA GAAP e dei soggetti IAS adopter, ai sensi dell’art. 13-bis del decreto-legge 30 dicembre 2016, n. 244, convertito con modificazioni, dalla legge 27 febbraio 2017, n. 19»

La relazione illustrativa con la ratio del provvedimento


Modifiche alla disciplina dell’Aiuto alla crescita economica (ACE)


Incentivo ACE “Aiuto alla crescita economica”: le “nuove” disposizioni di attuazione

Decreto del Ministero dell’Economia e delle Finanze del 3 agosto 2017: «Revisione delle disposizioni attuative in materia di aiuto alla crescita economica (ACE)»

La relazione illustrativa con la ratio del provvedimento


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.