SOMMARIO – Finanza & Fisco n. 6 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Sancita la minor invadenza del fermo amministrativo sul rimborso IVA
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Rimborsi IVA – Fermo amministrativo o garanzie


Limiti e presupposti della sospensione per carichi pendenti dei rimborsi IVA. Il rimborso IVA non può essere sospeso in caso di fideiussione

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 2320 del 31 gennaio 2020: «IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Condizioni – Sospensione ex art. 23 D.Lgs. n. 472 del 1997 – Annullamento in sede giurisdizionale dell’atto di irrogazione delle sanzioni – Conseguenze – Artt. 18 e 23, del D.Lgs. 18/12/1997, n. 472 • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Garanzia per i rimborsi IVA ex art. 38-bis del DPR n. 633 del 1972 – Carichi fiscali pendenti – Strumenti cautelari previsti dagli artt. 23, comma 1, del D.Lgs. n. 472 del 1997 e 69 del RD n. 2440 del 1923 – Inutilizzabilità durante il periodo di vigenza della garanzia chiesta e ottenuta ex art. 38-bis del D.P.R. n. 633 del 1972 – Art. 2 Cost. – Art. 69, del R.D. 18/11/1923, n. 2440 – Art. 38-bis, del D.P.R. 26/10/1972, n. 633 – Art. 23, del D.Lgs. 18/12/1997, n. 472 – Art. 10, della L. 27/07/2000, n. 212»


  • Sezioni tributarie


Sponsorizzazioni a favore di associazioni sportive dilettantistiche – Spese pubblicitarie per presunzione legale


Deducibilità “assistita” per le sponsorizzazioni di associazioni sportive dilettantistiche e vizi motivazionali della sentenza del giudice di merito

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 5428 del 27 febbraio 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Contenuto della sentenza – Vizi di motivazione – Motivazione apparente – Identificazione della ratio decidendi – Conseguenze – Esclusione della mera apparenza della motivazione – Art. 132 c.p.c. – Art. 360 c.p.c. – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 111 Cost. • IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Sponsorizzazione a favore di associazione sportiva dilettantistica – Presunzione legale assoluta circa la natura di spese di pubblicità – Condizioni – Art. 90, comma 8, L. 27/12/2002, n. 289 – Art. 108 del D.P.R. 22/12/1986, n. 917»


Abuso del diritto – Utilizzo di regimi opzionali agevolati


Le rivalutazioni delle partecipazioni superano il test dell’abuso del diritto

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7359 del 17 marzo 2020: «ABUSO DEL DIRITTO – Configurabilità – Condizioni – Onere della prova – Riparto – Criteri • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Abuso del diritto – Operazioni societarie – Utilizzo di regimi opzionali, quali la rivalutazione dei beni d’impresa e l’affrancamento di valore delle partecipazioni – Utilizzo delle rivalutazioni (quote delle persone fisiche e beni d’impresa) al fine di incassare riserve utili della società partecipata sotto forma di corrispettivo di vendita di quote societarie – Aggiramento della ratio della disciplina delle rivalutazioni finalizzata a favorire la circolazione delle partecipazioni societarie verso terzi – Configurabilità in operazione elusiva per mezzo della quale il contribuente percepisce, sotto forma di corrispettivo della cessione della propria quota, riserve di utili, altrimenti tassabili ex art. 44 del DPR n. 917/1986 – Esclusione – Ragioni – La rivalutazione delle partecipazioni tanto come bene di impresa, quanto del contribuente nella società è avvenuta in forza di specifiche disposizioni di legge aventi finalità agevolative – Non sussistenza di un indebito risparmio d’imposta rispetto alla ordinaria tassazione – Art. 2, comma 2, del D.L. 24/12/2002, n. 282, conv., con mod., dalla L. 21/02/2003, n. 27 – Sezione II, capo I della L. 21/11/2000, n. 342 – Art. 37-bis, del D.P.R. 29/09/1973, n. 600 – Art. 10-bis, della L. 27/07/2000, n. 212»


Prassi


Disciplina dell’IMU prevista dalla legge n. 160 del 2019


Nuova IMU. Le prime risposte del Mef

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 1 DF del 18 marzo 2020: «FINANZA LOCALE – Imposta municipale propria (IMU) – Acconto 2020 – Casa coniugale assegnata al coniuge a seguito di provvedimento di separazione in assenza di figli – Immobili posseduti dagli IACP e alloggi sociali – Aliquote e regolamenti applicabili per il saldo IMU 2020 in caso di mancata pubblicazione delle aliquote e dei regolamenti ai sensi del comma 767 – IMU enti non commerciali – ISCOP – Imposta immobiliare sulle piattaforme marine (IMPi) – Area fabbricabile pertinenza del fabbricato – Data della risoluzione del contratto di leasing: soggettività passiva IMU – Dichiarazione IMU – Risposte ai quesiti – Art. 1, commi da 738 a 782 della L. 27/12/2019, n. 160 (legge di bilancio 2020)»


Difesa del contribuente nel processo tributario – Professionisti non iscritti in albi professionali


Assistenza tecnica dinnanzi alle Commissioni tributarie: istruzioni per l’iscrizione al nuovo elenco dei soggetti abilitati alla difesa del contribuente

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 2 DF del 31 marzo 2020: «CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Modalità di presentazione della domanda – Doveri deontologici – Casi di incompatibilità – Diniego, sospensione e revoca dell’iscrizione – Art. 12, del D.Lgs. 31/12/1992, n. 546 e D.M. Mef 05/08/2019, n. 106»


Decreto legge “Cura Italia


Misure fiscali del Decreto “Cura Italia”: diffuso il primo quesitario

Circolare dell’Agenzia delle Entrate n. 8 E del 3 aprile 2020: «DECRETO “CURA ITALIA” – Decreto-Legge 17 marzo 2020, n. 18, recante «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Disposizioni fiscali – Risposte a quesiti -D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
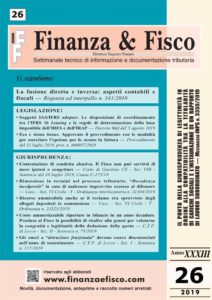


SOMMARIO – Finanza & Fisco n. 26 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line


È gratis per gli abbonati a Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La fusione diretta e inversa: aspetti contabili e fiscali
di Marco Orlandi


Giurisprudenza


Corte di Giustizia CE:


Esistenza di una pratica abusiva ai fini IVA – Prova e motivazione

Contestazione di condotta abusiva. Il Fisco non può servirsi di mere ipotesi o congetture

Corte di Giustizia CE – Sezione VIII – Sentenza del 10 luglio 2019, Causa C-273/18: «IVA (Imposta sul valore aggiunto) – Diritto alla detrazione dell’IVA – Catena di cessioni di beni – Diniego del diritto alla detrazione a causa dell’esistenza di tale catena di approvvigionamento – Condizioni e presupposti – Obbligo dell’autorità tributaria competente di dimostrare l’esistenza di una pratica abusiva – Dimostrazione dell’esistenza di un indebito vantaggio fiscale di cui abbia goduto il soggetto passivo (o altri soggetti coinvolti nello schema delle operazioni ritenute abusive) – Necessità – Caso di specie – Acquisto di beni in ambito intra Ue ritirati da un soggetto diverso rispetto a chi ha emesso la fattura in qualità di “cedente” – Art. 168, lett. a), della Direttiva 2006/112/CE – Art. 19, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Residenza fiscale delle società ed enti soggetti ad IRES

Presunzione di residenza per le società estere. La nozione di «sede dell’amministrazione» è assimilabile alla «sede effettiva» di matrice civilistica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 14527 del 28 maggio 2019: «IRES (Imposta sul reddito delle società) – TERRITORIALITÀ DELL’IMPOSIZIONE (accordi e convenzioni internazionali per evitare le doppie imposizioni) – Residenza fiscale delle società ed enti soggetti ad IRES – Criteri di “localizzazione” – Disciplina previgente alle modifiche introdotte dall’articolo 35, comma 13, del decreto-legge n. 223 del 4 luglio 2006, convertito con modificazioni dalla legge n. 248 del 4 agosto 2006 – Sede dell’amministrazione ai sensi dell’art. 73, comma 3, TUIR – Assimilazione alla sede effettiva di matrice civilistica – Fondamento – Conseguenze – Fattispecie – Asserita esterovestizione in Olanda allo scopo di beneficiare del regime agevolato di tassazione favorevole dei dividendi previsto dalla Convenzione tra Italia e Paesi Bassi sulle doppie imposizioni e del regime di esenzione dei dividendi dalle imposte vigente in Olanda – Art. 73, del D.P.R. 22/12/1986, n. 917»


Decadenze nel processo tributario – Rimessione in termini

Rimessione in termini nel processo tributario. “Decadenza incolpevole” in caso di malessere improvviso occorso al difensore

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza interlocutoria n. 21304 del 9 agosto 2019: «CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Termini processuali – Decadenza dall’impugnazione – A causa malessere improvviso del procuratore – Rimessione in termini – Ammissibilità – Fattispecie – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie – Sospensione dei giudizi -Mancato rispetto del termine del 10 giugno 2019 per il deposito della copia della domanda di definizione e del relativo versamento presso l’organo giurisdizionale – Artt. 153, 325, 326 e 327 c.p.c. – Art. 46, della L. 18/06/2009, n. 69 – Art. 6, commi 8 e 10, del DL 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Costituzione in giudizio del ricorrente – Presentazione di documenti non allegati all’istanza di reclamo

Ricorso ammissibile anche se il reclamo era sprovvisto degli allegati depositati in commissione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 23523 del 20 settembre 2019: «CONTENZIOSO TRIBUTARIO – Reclamo – Procedimento di primo grado – Presentazione del ricorso – Costituzione in giudizio del ricorrente – Deposito nella segreteria della Commissione Tributaria – Presentazione di documenti non allegati all’istanza di reclamo verso l’Amministrazione Finanziaria – Conseguenze – Tutela del diritto di difesa nel processo – Declaratoria di inammissibilità del ricorso – Illegittimità – Artt. 17-bis, 18 e 22, del D.Lgs. 31/12/1992, n. 546 – Art. 24 Cost.»


Commissioni Tributarie Provinciali:


Recupero fiscale per disconoscimento di quota residua di ammortamento – Termine di decadenza

Costo ammortizzabile riportato in bilancio in un anno decaduto. Preclusa al Fisco la possibilità di risalire alla genesi per valutarne la congruità e legittimità della deduzione della quota

Commissione Tributaria Provinciale di Lecco – Sezione II – Sentenza n. 75 del 27 maggio 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Deduzioni – Costi di utilità pluriennale – Beni immateriali – Ammortamento costi pluriennali – Fattispecie – Recupero fiscale per disconoscimento di quota residua di ammortamento di costi trattati dalla società come pluriennali – Termine di decadenza per l’esercizio del potere impositivo – Decorrenza – Dall’anno in cui i costi (da ripartire) sono stati iscritti in bilancio (o rendiconto) e hanno avuto, per la prima volta, rilevanza fiscale – Legittimità – Art. 43, del D.P.R. 29/09/1973, n. 600»


Recupero detrazioni ripartite su più anni. Termini di decadenza del potere di accertamento

Gli oneri a “detrazione frazionata” devono essere disconosciuti nell’anno di sostenimento

Commissione Tributaria Provinciale di Lecco – Sezione I – Sentenza n. 117 del 4 luglio 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) -Detrazione delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione – Detrazione delle spese per interventi di riqualificazione energetica degli edifici – Oneri detraibili ripartibili su più anni (nella specie spese sostenute ex art. 1 della L. n. 449/97 relative alla ristrutturazione dell’abitazione) – Contestazione della legittimità delle detrazioni – Termini per la notifica degli avvisi di rettifica o di accertamento – Decorrenza – Dal periodo d’imposta di sostenimento delle spese che danno diritto alle detrazioni – Decadenza del potere di accertamento in relazione al periodo di imposta in cui le spese sono state sostenute – Conseguenze – Disconoscimento di rate di detrazione negli esercizi successivi – Illegittimità – Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art. 43 del D.P.R. 29/09/1973, n. 600»


Prassi


Cessione a newco di quote previamente rivalutate e fusione inversa – Configurabilità di una pratica elusiva

Riorganizzazione societaria nell’ambito di un passaggio generazionale. Indebito il vantaggio tributario in caso di fusione inversa preceduta dalla rivalutazione delle quote dei soci uscenti (genitori)

Risposta ad interpello – Agenzia delle Entrate – n. 341 del 23 agosto 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Abuso del diritto – Riorganizzazione societaria nell’ambito di un passaggio generazionale – Costituzione di una newco seguita dalla cessione a newco delle quote previamente rivalutate e fusione inversa – Costituzione delle condizioni per beneficiare di un recesso “atipico” per dar validità alla rivalutazione fiscale delle partecipazioni – Operazione fiscalmente più vantaggiosa rispetto ad una operazione naturalmente rappresentata dal cd. recesso “tipico”, in cui la rivalutazione non produce effetti, essendo il reddito prodotto dalla fattispecie reddito di capitale – Anomalia rispetto alla normale gestione imprenditoriale – Conseguenze – Configurabilità di una pratica elusiva – Art. 2, comma 2, del DL 24/12/2002, n. 282, conv., con mod., dalla L. 21/02/2003, n. 27 da ultimo modificato dall’art. 1, commi 1053 e 1054, della L. 30 dicembre 2018, n. 145 – Art. 47, comma 7, del D.P.R. 22/12/1986, n. 917 – Art. 10-bis, della L. 27/07/2000, n. 212»


Rapporti di lavoro subordinato tra società e socio/amministratore

Il punto della giurisprudenza di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione di un rapporto di lavoro subordinato

Messaggio INPS – Direzione Centrale Entrate e Recupero Crediti – Coordinamento Generale Legale – n. 3359 del 17 settembre 2019: «SOCIETÀ – Di capitali – LAVORO – Lavoro subordinato – Rapporto tra una società di capitali e l’amministratore o socio – Coesistenza tra la posizione di amministratore e quella di lavoratore dipendente – Possibilità di instaurazione di un valido rapporto di lavoro subordinato tra la società e la persona fisica che l’amministra -Precisazioni – Artt. 2094 e 2380 c.c. – Art. 409, comma 1, n. 3), c.p.c.»


Legislazione


Applicazione del nuovo principio IFRS 16 Leasing Coordinamento delle disposizioni per la determinazione della base imponibile dell’IRES e dell’IRAP

Soggetti IAS/IFRS adopter. Le disposizioni di coordinamento tra l’IFRS 16 Leasing e le regole di determinazione della base imponibile dell’IRES e dell’IRAP

Decreto del Ministero dell’Economia e delle Finanze del 5 agosto 2019: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il regolamento (UE) n. 2017/1986 della Commissione del 31 ottobre 2017 che modifica il regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 16, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»


Fruizione dei bonus per la riduzione del rischio sismico e per la riqualificazione energetica degli edifici – Recupero diretto come sconto in fattura

Eco e sisma bonus. Approvato il provvedimento con le modalità per esercitare l’opzione per lo sconto in fattura

Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660057/2019: «Modalità attuative delle disposizioni di cui all’articolo 10, commi 1 e 2, del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58.

Cessione del credito corrispondente alla detrazione spettante all’acquirente delle unità immobiliari, di cui all’articolo 16, comma 1-septies, del decreto-legge 4 giugno 2013, n. 63 (c.d. SISMABONUS ACQUISTI).

Cessione del credito corrispondente alla detrazione spettante per gli interventi di cui all’articolo 16-bis, comma 1, lettera h), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.