Regime speciale IVA editoria. Forfetizzazione della resa al 95% per tutto il 2021

L’agevolazione consistente nell’applicazione della forfetizzazione della resa al 95 per cento rispetto alla misura ordinaria dell’80 per cento si applica per l’intero anno 2021. Questo in sintesi quanto chiarito dall’Agenzia delle entrate in risposta a un quesito (risposta ad interpello n. 207/2022) nel quale si chiedeva se il criterio di forfetizzazione della resa del 95 per cento per i giornali e periodici cartacei di cui all’art. 67, comma 7, del D.L. Sostegni Bis potesse essere applicato per l’intero anno 2021 ovvero se si doveva applicare solo dal giorno di entrata in vigore della predetta disposizione.

La risposta, per quanto scontata, offre l’occasione per ricordare e sintetizzare i principi applicativi del regime speciale monofase dell’editoria di cui all’articolo 74, comma 1, del D.P.R. 26 ottobre 1972, n. 633.  In base al predetto regime, per il commercio di prodotti editoriali, l’IVA viene assolta esclusivamente dall’editore, intendendosi per tale colui che intraprende l’iniziativa economica editoriale, ossia si assume il rischio dell’opera per lo sfruttamento economico della stessa; le successive cessioni, ovvero quelle poste in essere da distributori, edicolanti, librai, sono operazioni “escluse”, per cui viene meno il meccanismo della rivalsa e della detrazione.

In applicazione del regime speciale, l’imposta è dovuta sul prezzo di vendita al pubblico con due criteri alternativi:

  • metodo delle copie vendute. Con questo sistema l’imposta è calcolata dall’editore sulla vendita effettiva al pubblico dei prodotti editoriali. La base imponibile, su cui calcolare l’IVA è data, quindi, dalla differenza tra tutte le copie spedite dall’editore e quelle a lui restituite perché invendute (si ricorda che in genere il commercio dei prodotti editoriali avviene con il contratto estimatorio);
  • metodo delle copie consegnate o spedite diminuito della forfetizzazione della resa, (metodo largamente usato dagli editori) che, dal 1° gennaio 2002, ( articolo 52, comma 75, legge 28 dicembre 2001, n. 448) è pari all’80% per i giornali quotidiani e i periodici e al 70% per i libri. Questo metodo è adottabile solo per i giornali quotidiani, i periodici e i libri, esclusi quelli pornografici e quelli ceduti unitamente a supporti integrativi o ad altri beni. La somma su cui applicare la percentuale forfetizzata è determinata dal prezzo di copertina di tutte le copie consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori. L’imposta a carico dell’editore, quindi si determina scorporandola dai corrispettivi diminuiti dalla percentuale di resa forfetaria. In assenza del prezzo di vendita, non si applica il regime speciale.

Con l’intento di mitigare gli effetti della pandemia da Covid-19 che si sono registrati in capo al settore della commercializzazione di giornali e periodici, prima con il Decreto Rilancio, per l’anno 2020, poi con il Decreto Sostegni Bis, per l’anno 2021, la suddetta percentuale di forfetizzazione della resa è stata elevata dall’80% al 95%.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 207 del 22 aprile 2022, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo della forfetizzazione della resa – Percentuale forfetaria di resa per l’anno 2021 – Al 95 per cento per l’intero anno 2021 per i giornali quotidiani e periodici, esclusi quelli pornografici e quelli ceduti unitamente a beni diversi dai supporti integrativi – Affermazione – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Articolo 67, comma 7, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106, (cd. Decreto Sostegni-Bis)


Raccolta di prassi (circolari e risoluzioni) in materia di regime speciale IVA per il settore editoriale


Editoria digitale. Per l’IVA al 4 per cento i codici ISBN o ISSN da soli non bastano

Risposta ad interpello – Agenzia delle Entrate n. 850 del 22 dicembre 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Banche dati online in abbonamento – Applicazione dell’aliquota ridotta IVA del 4 per cento – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del DPR 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018

Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazioni IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo “della forfetizzazione della resa” – Fallimento del distributore – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633

Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»

Gli abbonamenti alle banche dati di prodotti editoriali digitalizzati muniti di codice ISBN o ISSN scontano l’aliquota IVA del 4 per cento

Risoluzione dell’Agenzia delle Entrate n. 120 E del 28 settembre 2017: «IVA (Imposta sul valore aggiunto) – Settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633»

I chiarimenti sulle novità fiscali della Legge di stabilità 2016

Circolare dell’Agenzia delle Entrate n. 20 E del 18 maggio 2016: «LEGGE DI STABILITÀ 2016 – L. 28/12/2015, n. 208 – Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2016) – Primi chiarimenti»

La circolare n. 20/2016, al CAPITOLO III, paragrafo 4, chiarisce che per l’applicazione dell’aliquota del 4% agli e-book è necessario non solo che la pubblicazione sia in possesso del codice ISBN o ISSN, ma che abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici. L’IVA ridotta del 4% si applica anche alle operazioni di messa a disposizione on line (per un periodo di tempo determinato) dei prodotti editoriali, come ad esempio i servizi di consultazione di biblioteche sul web.

Regime speciale IVA per l’editoria: i chiarimenti sulla stretta IVA per allegati e supporti integrativi di quotidiani e periodici

Circolare dell’Agenzia delle Entrate n. 23 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Commercio di giornali quotidiani, di periodici, di libri, dei relativi supporti integrativi e di cataloghi – Modifiche alla disciplina IVA delle cessioni congiunte di prodotti editoriali con supporti integrativi e altri beni – Analisi della disciplina e primi chiarimenti sulle novità applicabili alle cessioni di prodotti effettuate dal 1° gennaio 2014 – Art. 19, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»

Vendita a distanza di giornali o periodici nei confronti di privati consumatori italiani: la società Ue per scelta o, in ogni caso, al superamento della soglia dei 35mila euro annui, obbligata ad identificarsi e a versare l’Iva applicando, eventualmente, il sistema della resa forfetaria all’80%

Risoluzione dell’Agenzia delle Entrate n. 90 E del 25 settembre 2012: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Operazioni in ambito UE – Attività di vendita a distanza di giornali quotidiani o periodici – Cessioni in abbonamento nei confronti di privati consumatori, di giornali o periodici commercializzati in Italia da un soggetto passivo comunitario (società inglese) – Rapporti intercorrenti tra il regime speciale dell’editoria (art. 74, lett. c), del D.P.R. 633 del 1972) e quello delle vendite a distanza (art. 40 del D.L. n. 331 del 1993) – Applicazione del regime delle “vendite a distanza” fino alla soglia di 35.000 euro su base annua – Possibilità di opzione per la tassazione in Italia da parte del cedente comunitario – Obblighi del soggetto passivo comunitario – Al superamento della soglia di 35.000 euro o in caso di opzione, necessità di identificarsi ai fini IVA in Italia, tramite la nomina di un rappresentante fiscale ovvero l’identificazione diretta (art. 17, terzo comma, e art. 35-ter del D.P.R. n. 633 del 1972), prima di procedere alle cessioni dirette a privati consumatori – Modalità di calcolo della soglia di euro 35.000 – Forfetizzazione – Esclusione – Calcolo della soglia sulla base dei corrispettivi effettivamente percepiti – Necessità – Conseguenze per il soggetto passivo comunitario identificato in Italia (per obbligo di legge o per scelta) – Assolvimento dell’imposta con il metodo del monofase per la commercializzazione di prodotti editoriali in Italia sulla base del prezzo di vendita al pubblico, con facoltà di applicare il meccanismo della resa forfettaria – Acquisti intracomunitari – Differente disciplina a seconda se gli stessi sono destinati o meno alla successiva commercializzazione – Se i beni non sono destinati alla successiva commercializzazione, l’IVA è dovuta dal cessionario sulla base del prezzo di vendita al pubblico nel territorio dello Stato e non è detraibile – Se i beni sono destinati alla successiva commercializzazione, l’imposta è dovuta dal cessionario sulla base del prezzo di vendita al pubblico, applicando la forfetizzazione della resa – Art. 40, del D.L. 30/08/1993, n. 331, convertito dalla L. 29/10/1997, n. 427 – Art. 34 della Direttiva 2006/112/CE – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Art. 5, del D.M. 09/04/1993»

Prodotti editoriali su qualsiasi supporto fisico: necessaria la natura informativa e divulgativa per essere considerati libri e scontare l’IVA al 4%

Risoluzione dell’Agenzia delle Entrate n. 223 E del 13 agosto 2009: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Opere librarie – Pubblicazioni di natura informativa – Applicazione regime speciale IVA per l’editoria – Condizioni per la qualificazione come “libri” ai fini dell’applicazione dell’aliquota IVA del 4 per cento – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Punti 18) e 35), Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Possibilità di applicazione del regime speciale IVA per l’editoria e delle aliquote agevolate per la stampa e allestimento di pubblicazioni di natura informativa e divulgativa occorrenti per le elezioni amministrative»

Free press: non applicabile né il regime speciale IVA per il settore editoriale né l’art. 2, secondo comma, n. 4) che assoggetta ad IVA le cessioni gratuite

Risoluzione dell’Agenzia delle Entrate n. 13 E del 4 febbraio 2005: «IVA (Imposta sul valore aggiunto) – IMPOSTE SUI REDDITI – Cessioni di periodici in distribuzione gratuita – Free press – Cessioni di beni – Art. 2, secondo comma, n. 4) del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Regime speciale IVA per il settore editoriale – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Ricavi – Art. 85, del D.P.R. 22/12/1986, n. 917 – Destinazione dei periodici a finalità estranee all’esercizio dell’impresa editrice – Non configurabilità – Stretta correlazione tra vendita degli spazi pubblicitari e la distribuzione free press del periodico stampato – Conseguenze – Assoggettamento ad IVA del solo corrispettivo dovuto dagli inserzionisti pubblicitari»

L’attività di vendita diretta di libri ai rivenditori da parte dell’autore configura esercizio di attività di impresa ed ai fini IVA si rende applicabile il regime monofase ex art. 74, comma 1, lett. c), del D.P.R. n. 633/72

Risoluzione dell’Agenzia delle Entrate n. 132 E del 15 novembre 2004: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Editoria – Artt. 53 e ss. del D.P.R. 22/12/1986, n. 917 – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Attività di vendita diretta di libri ai rivenditori da parte dell’autore – Esercizio di attività d’impresa – Sussistenza – Applicazione del regime monofase – Applicabilità»

Regime IVA delle cessioni dei prodotti editoriali rimasti invenduti, privi di valore intrinseco, effettuate nei confronti di raccoglitori o rivenditori di carta da macero

Risoluzione dell’Agenzia delle Entrate n. 231 del 15 luglio 2002: «IVA (Imposta sul valore aggiunto) – Cessione di prodotti editoriali invenduti come carta da macero, dopo aver provveduto ad accantonare un limitato numero di copie per soddisfare eventuali richieste di arretrati»

I dispacci a contenuto economico e finanziario delle agenzie di stampa iscritte nell’apposito registro sono soggetti all’aliquota IVA del 4%

Risoluzione dell’Agenzia dell’Entrate n. 127 E del 7 agosto 2001: « IVA (Imposta sul valore aggiunto) – Dispacci delle agenzie di stampa – Aliquota IVA applicabile – Tab. A, parte II, n. 18, allegata al D.P.R. 26/10/1972, n. 633 – Condizioni e limiti per l’applicazione dell’IVA al 4%»

Prodotti editoriali: la registrazione al tribunale ex L. n. 47/1948 come periodico non determina l’automatica applicazione al regime IVA agevolato. Necessaria la periodicità e la presenza di contenuto divulgativo

Risoluzione del Ministero delle Finanze n. 88 E del 19 giugno 2000: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Agenda-Diario – Registrazione al tribunale – L 06/02/1948, n. 47 – Applicazione regime speciale IVA per l’editoria – Condizioni – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Non applicazione regime agevolato ad agenda-diario»

Editoria. Il nuovo articolo 74, primo comma, lettera c) del D.P.R.  n. 633 del 1972, come sostituito dall’articolo 6 del decreto legislativo n. 313 del 1997

Circolare del Ministero delle Finanze n. 328 E del 24 dicembre 1997 – Parte Seconda – CAPITOLO VII – Nuovo regime speciale IVA per il settore editoriale

Esercizio del diritto alla detrazione da parte dei rivenditori di prodotti editoriali

Circolare del Ministero delle Finanze n. 100 E del 23 aprile 1996: «IVA (Imposta sul valore aggiunto) – Disposizioni relative a particolari settori – Editoria – Articolo 74, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 – Esercizio del diritto alla detrazione ed all’eventuale rimborso da parte dei rivenditori di prodotti editoriali – Articolo 7, comma 3 del D.M. 9 aprile 1993 – È disposizione sostanziale e non interpretativa ed efficace quindi dall’1° gennaio 1993»


SOMMARIO – Finanza & Fisco n. 23 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Marchi d’impresa nel settore alberghiero: rivalutazione gratuita e affitto d’azienda
di Marco Orlandi

Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021


Prassi


Agenzia delle Entrate


Sostegno dei settori alberghiero e termale – Rivalutazione gratuita


Rivalutazione gratuita dei beni d’impresa per le società che operano nel settore alberghiero e termale. Anche per le società in accomandita semplice. Nelle operazioni di affitto d’azienda, con deroga all’art. 2561 cod. civ., ammessa solo al concedente

Risposta ad interpello – Agenzia delle Entrate – n. 200 del 23 marzo 2021: «RIVALUTAZIONE GRATUITA DEI BENI D’IMPRESA PER LE SOCIETÀ CHE OPERANO NEL SETTORE ALBERGHIERO E TERMALE – AFFITTO DI AZIENDA – Deroga a quanto previsto dall’art. 2561 del c.c. riguardo all’obbligo di conservazione dei beni ammortizzabili – Conseguenze – Ammortamenti dei beni aziendali concessi in affitto in capo all’affittante – Possibilità di rivalutare beni che sono oggetto di affitto d’azienda da parte del concedente – Soggetto costituito nella forma della società in accomandita semplice – Beneficiari della rivalutazione gratuita dei beni di impresa – Affermazione – Art. 2561, comma 2, c.c. -Art. 2562 c.c. – Art. 102, comma 8, del D.P.R. 22/12/1986, n. 917 – Art. 6-bis del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 – Art. 15 della L. 21/11/2000, n. 342»


Obblighi di versamento IRAP  in caso di trasformazione progressiva da società di persone in società di capitali 


Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020. Obblighi di versamento nel caso di trasformazione da società di persone a società di capitali nel 2020

Risposta ad interpello – Agenzia delle Entrate – n. 434 del 23 giugno 2021: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Determinazione degli acconti nei casi di fusione, scissione e trasformazione – D.Lgs. 15/12/1997, n. 446 – Art. 4, del D.L. 11/03/1997, n. 50, conv., con mod., dalla L. 09/05/1997, n. 122 – Art. 5-bis, del D.P.R. 07/12/2001, n. 322 – Art. 24, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto “Rilancio”)»


Regime speciale IVA per il settore editoriale – Editore di libri


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni

Risposta ad interpello – Agenzia delle Entrate – n. 438 del 24 giugno 2021: «IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – Ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del D.L. 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»


Istituto Nazionale della Previdenza Sociale (INPS)


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 88 del 21 giugno 2021: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2021-PF e riscossione dei contributi dovuti a saldo 2020 e in acconto 2021 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni


Nel comparto dell’editoria si applica lo speciale regime IVA di cui all’articolo 74 del D.P.R. 26 ottobre 1973, n. 633, caratterizzato da un sistema monofase di corresponsione dell’imposta da parte di un unico soggetto passivo, l’editore. In altri termini, per il commercio di prodotti editoriali, l’IVA è dovuta esclusivamente dall’editore, per cui tutte le cessioni successive effettuate dagli operatori che intervengono nella commercializzazione di questi beni sono “escluse” dal campo di applicazione dell’IVA e dunque dal meccanismo della rivalsa.

L’editore calcola l’imposta sul prezzo di vendita al pubblico dei prodotti, secondo i seguenti due criteri alternativi:

  • in base al numero delle copie effettivamente vendute, assumendo come momento impositivo quello dell’effettiva vendita;
  • per ciascuna testata o titolo, tenendo conto del numero delle copie consegnate o spedite, diminuito di una percentuale forfetaria a titolo di resa, e assumendo quale momento impositivo la consegna o la spedizione del bene.

Riguardo al settore dell’editoria libraria con circolare n. 23 E del 24 luglio 2014 (in “Finanza & Fisco” n. 20/2014, pag. 1487) l’Agenzia delle Entrate ha chiarito che per libri si intende: “tutti i lavori dell’arte libraria di qualsiasi dimensione, anche se solo illustrati o di carattere informativo, che si caratterizzano per avere una funzione divulgativa e scientifica. Sono, quindi, da ritenere soggetti alla particolare disciplina anche le ristampe di libri di antiquariato, i libri d’arte, compresi quelli editi in occasione di mostre, i libri di immagini e quelli per bambini in genere. Rientrano, inoltre, nella categoria dei libri tutti gli estratti che, come è noto, sono costituiti da una parte ben definita di una composizione libraria, o di pubblicazione periodica, riproducente, di regola, un’opera dell’ingegno, a differenza della categoria dei depliants, degli opuscoli e simili, aventi, come sopra detto, funzione meramente pubblicitaria e promozionale. Gli estratti, naturalmente, potranno usufruire del particolare regime a condizione che rechino anche l’indicazione del titolo o testata della pubblicazione da cui originano e abbiano, altresì, un prezzo al pubblico indicato nei modi prescritti. Sono esclusi dalla nozione di libri, ai fini che qui interessano, analogamente a quanto si è in passato avuto occasione di precisare, i prodotti editoriali costituiti dai diari scolastici, gli atti o relazioni e bilanci di enti e società e quelli che si presentano oggettiva-mente costituiti, dal punto di vista redazionale, da una mera serie di elenchi di beni, di prezzi e di altre comunicazioni di natura commerciale”.


Determinazione dell’imposta con forfetizzazione della resa


Nella determinazione dell’IVA trova applicazione per la cessioni di libri la forfetizzazione della resa nella misura del 70 per cento. Per i predetti prodotti editoriali l’imposta si determina, per titolo, sulla base del numero delle copie consegnate o spedite, diminuito di una percentuale, pari al 70 per cento per i libri, che rappresenta una forfetizzazione del numero delle copie rese dai rivenditori.

Ai fini della determinazione della imponibile rilevano tutte le copie di prodotti editoriali consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori, escluse quelle esportate, cedute all’interno della UE, cedute a titolo di campione gratuito, purché riportino la relativa specifica indicazione impressa sia sopra il prezzo di vendita al pubblico che sulla copertina riportante il titolo della pubblicazione, e le relative quantità siano annotate in un apposito registro tenuto ai sensi dell’art. 39 del D.P.R. n. 633/1972. In particolare, la consegna o la spedizione rilevano ai fini dell’individuazione del momento impositivo e dei conseguenti adempimenti contabili. In proposito, giova richiamare la circolare del 24 dicembre 1997, n. 328 (par. 7.2.1 in “Finanza & Fisco” n. 1/98, pag. 52) secondo cui “il momento impositivo coincide con quello della consegna o spedizione dei beni da parte dell’editore, anche in esecuzione di contratto estimatorio o di deposito con rappresentanza”. Gli acconti eventualmente corrisposti all’editore, anteriormente alla consegna o spedizione, non sono, invece rilevanti ai fini dell’individuazione del momento impositivo.

Nel consegue, come puntualizzato dall’Agenzia delle entrate, nella risposta a interpello n. 438 del 24 giugno 2021 che i libri stampati e non venduti, né spediti o consegnati, ma lasciati nel proprio magazzino, non rilevano nel calcolo con il metodo della resa forfettaria in quanto non si è verificato il momento impositivo. Ulteriore conseguenza è che i predetti prodotti editoriali stampati ma non spediti o consegnati, ma solo immagazzinati, non rilevano per il riconoscimento del contributo a fondo perduto per i titolari di partita IVA introdotto dall’articolo 1 decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. “Cfp Covid-19 Decreto Sostegni”, posto che ai fini del calcolo del predetto contributo a fondo perduto rileva “…l’ammontare medio mensile del fatturato e dei corrispettivi…”.

Link al testo della risposta ad interpello – Agenzia delle Entrate –  n. 438 del 24 giugno 2021, con oggetto: IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del DL 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del DPR 26/10/1972, n. 633 – DM 02/09/1993


Regime speciale IVA editoria. Anche per il 2021 forfettizzazione resa al 95%

Per l’anno 2021, per il commercio di giornali quotidiani e di periodici e dei relativi supporti integrativi, l’imposta sul valore aggiunto di cui all’articolo 74, comma 1, lettera c), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, può applicarsi, in deroga alla suddetta disposizione, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfettizzazione della resa del 95 per cento per i giornali quotidiani e periodici, esclusi quelli pornografici e quelli ceduti unitamente a beni diversi dai supporti integrativi (cfr.: articolo 67, comma 7, del decreto legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»).

La disposizione, consente una maggiore diminuzione della base imponibile (95 per cento della resa, invece di 80 per cento) in relazione al numero delle copie – consegnate o spedite – di giornali quotidiani e di periodici, analogamente a quanto previsto per l’anno 2020 dall’articolo 187, comma 1, del decreto legge n. 34 del 2020 convertito, con modificazioni, dalla legge n. 77 del 2020. La diminuzione non si applica alle pubblicazioni pornografiche e alle pubblicazioni cedute unitamente a beni diversi dai supporti integrativi.

Si ricorda che regime speciale IVA per il settore editoriale – come evidenziato costantemente nella prassi dell’Amministrazione finanziaria (cfr. circolare n. 328 del 1997; circolare n. 23/E del 2014 — in “Finanza & Fisco” n. 20/2014, pag. 1487) – è caratterizzato da un sistema monofase di corresponsione dell’imposta da parte di un unico soggetto passivo (l’editore). L’IVA è assolta dall’editore sulla base del prezzo di vendita al pubblico del prodotto editoriale, comprensiva dei valori aggiunti conseguiti da tutti i soggetti che intervengono in tutte le fasi di produzione e di distribuzione dei prodotti editoriali. Nel caso di utilizzo per il metodo di determinazione dell’imposta con la forfettizzazione della resa, non si tiene conto della effettività delle cessioni, ma delle copie consegnate o spedite. Secondo il regime della forfettizzazione, l’IVA – che sconta l’aliquota del 4% – si calcola in relazione al numero delle copie consegnate o spedite, diminuito di una percentuale (ora all’95% per i giornali quotidiani e periodici) a titolo di resa. L’imposta è dovuta dall’editore in base al prezzo di vendita al pubblico del prodotto editoriale. In assenza del prezzo di vendita, non si applica il regime speciale.


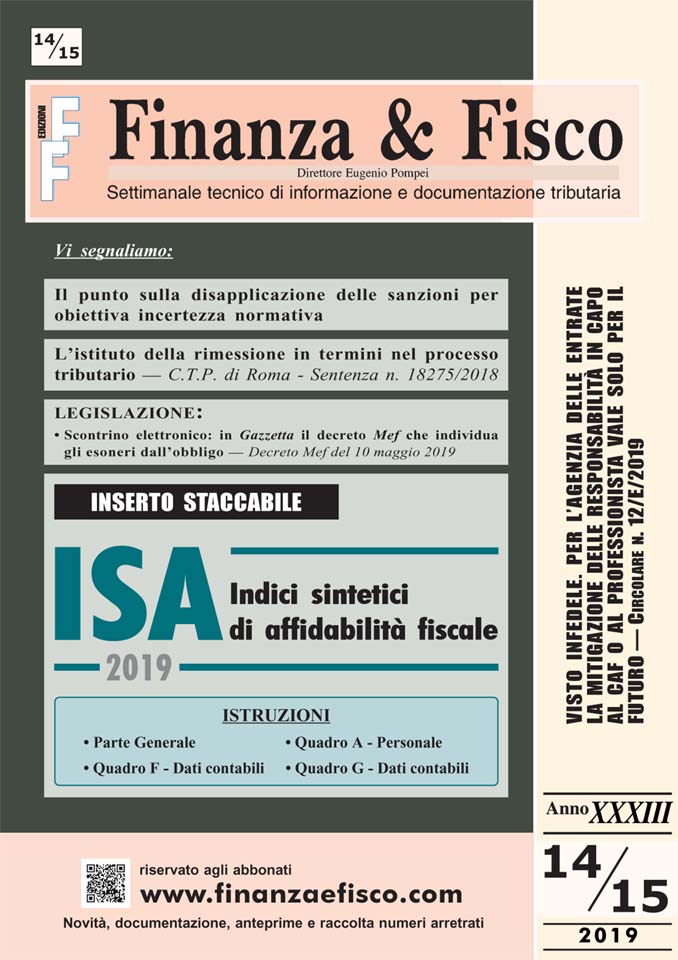
SOMMARIO – Finanza & Fisco n. 14/15 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Il punto sulla disapplicazione delle sanzioni per obiettiva  incertezza normativa
di Antonino Russo

L’istituto della rimessione in termini nel processo tributario 
di Dario Festa e Giuseppe Balbi


Giurisprudenza


Commissioni Tributarie Provinciali:


Rimessione nei termini nell’ambito del processo tributario


Ricovero in ospedale e perfezionamento della notifica ex art. 140 c.p.c. Negata la “decadenza incolpevole ” per l’impugnativa dell’avviso di accertamento se la dimissione è antecedente allo spirare del termine dei 60 giorni

Commissione Tributaria Provinciale di Roma – Sezione XXXVIII – Sentenza n. 18275 del 30 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Termine per la proposizione del ricorso – Rimessione nei termini nell’ambito del processo tributario – Applicazione – Possibilità – Avviso di accertamento – Mancata impugnazione – Conseguente iscrizione a ruolo – Ricorso contro il ruolo e sottostante avviso di accertamento – Richiesta di rimessione in termine per l’impugnazione dell’accertamento presupposto – Rimessione in termine per decadenza incolpevole – Prova a carico del contribuente di essere incorso nella decadenza per colpe a lui non imputabili – Necessità – Ricovero presso struttura sanitaria nel periodo di perfezionamento dalla notifica ai sensi dell’articolo 140 c.p.c. – Dimissione dal ricovero prima dello spirare del termine ultimo per il ricorso – Conseguenze – Rigetto della richiesta di concessione della rimessione in termini e impossibilità della contestazione dell’avviso di accertamento nel merito – Art. 21, del D.Lgs. 31/12/1992, n. 546 – Art. 153 c.p.c.»


Prassi


Note di variazione IVA nel regime speciale per il settore editoriale


Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazione IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo “della forfetizzazione della resa” – Fallimento del distributore – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633»


Assistenza fiscale – Responsabilità e sanzioni


Visto infedele. Per l’Agenzia delle entrate la mitigazione delle responsabilità in capo al Caf o al professionista vale solo per il futuro

Circolare dell’Agenzia delle Entrate n. 12 E del 24 maggio 2019: «VISTO DI CONFORMITÀ – ASSISTENZA FISCALE – CAF dipendenti – CAF imprese – Professionisti – Responsabilità e sanzioni per l’apposizione del visto di conformità infedele sul Modello 730 – Nuove misure destinate a punire gli errori commessi dai CAF e dai professionisti solo con il pagamento del 30% della maggiore imposta riscontrata – Ambito di applicazione temporale della nuova normativa – Solo a partire dall’assistenza fiscale prestata nel 2019 (Modello 730/2019 relativo al 2018) – Fondamento -Applicazione delle disposizioni più favorevoli al trasgressore (Favor rei) – Esclusione – Art. 39, comma 1, lett. a), del D.Lgs. 09/07/1997, n. 241 – Art. 7-bis, comma 1, lett. a), del D.L. 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26»


Note di variazione IVA a seguito della stipula di un accordo transattivo


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019: «IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del DPR n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del D.P.R. 26/10/1972, n. 633 – Art. 29, del D.P.R. 26/04/1986, n. 131 – Art. 1965 c.c.»


Rivalutazione dei beni d’impresa – Beni gratuitamente devolvibili contabilizzati come beni “di terzi”


Manufatti su area demaniale non iscritti in bilancio. Esclusa la rivalutazione dei beni

Risposta ad interpello – Agenzia delle Entrate – n. 180 del 4 giugno 2019: «RIVALUTAZIONE DEI BENI D’IMPRESA – Beni rivalutabili – Beni gratuitamente devolvibili – Contabilizzati come beni “di terzi” in bilancio, mediante la rilevazione nel conto economico di competenza delle spese di manutenzione ordinaria e tra gli oneri pluriennali quelle a carattere straordinario – Difetto del requisito di iscrizione in bilancio richiesto dalla norma – Conseguenze – Impossibilità di avvalersi della disposizione agevolativa – Art. 1, commi da 940 a 950, della L. 30/12/2018, n. 145»


Legislazione


ISA Indici sintetici di affidabilità fiscale 2019


Istruzioni


Il provvedimento di approvazione dei modelli ISA

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2019, prot. n. 23721/2019: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per i periodi di imposta 2018 e 2019 e approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2018.»


Obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi


Scontrino elettronico: in Gazzetta il decreto Mef che individua gli esoneri dall’obbligo

Decreto del Ministero dell’Economia e delle Finanze del 10 maggio 2019: «Specifici esoneri, in ragione della tipologia di attività esercitata, dagli obblighi di memorizzazione elettronica e trasmissione telematica dei corrispettivi»

La relazione illustrativa


Flat tax per i pensionati residenti all’estero che si trasferiscono in una piccola città del Mezzogiorno


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud. Le regole per l’imposta sostitutiva al 7% sui redditi prodotti all’estero di qualsiasi categoria

Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019: «Modalità applicative del regime di cui al comma 1 dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 3 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La deducibilità del trattamento di fine mandato degli amministratori
di Marco Orlandi

Brevi note sul mantenimento della partita IVA del professionista deceduto
di Marco Peirolo


Giurisprudenza

Commissioni Tributarie Regionali:


Accantonamenti per TFM degli amministratori


Deduzione dell’accantonamento relativo al trattamento di fine mandato degli amministratori (TFM). Manca una norma espressa che ne limiti l’ammontare

Commissione Tributaria Regionale della Lombardia – Sezione XVIII – Sentenza n. 5280 del 3 dicembre 2018: «IMPOSTE SUI REDDITI – Reddito di impresa – Amministratori di società  – Indennità per la cessazione dei rapporti di collaborazione coordinata e continuativa (Co.Co.Co., Co.Co.Pro.) – Accantonamenti per il trattamento di fine mandato (TFM) degli amministratori – Deducibilità accantonamento indennità di fine mandato – Criteri – Congruità e ragionevolezza – Artt. 17, comma 1, lettera c) e 105 del D.P.R. 22/12/1986, n. 917»


Prassi


Settore editoriale – Aliquota IVA per prodotti editoriali in formato elettronico raccolti in banche dati


Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»


Esterometro – Operazioni soggette a comunicazione


Prestazione di servizi di consulenza a soggetti passivi IVA italiani da operatore Ue in regime di franchigia IVA. Confermato l’obbligo di comunicazione nell’Esterometro

Risposta ad interpello – Agenzia delle Entrate – n. 85 del 27 marzo 2019: «IVA (Imposta sul valore aggiunto) -Comunicazioni telematiche alla Agenzia delle Entrate – Trasmissione telematica dati relativi alle operazioni di cessione dei beni e di prestazioni di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato – Operatore Ue in Regime di franchigia IVA che presta servizi di consulenza a soggetti passivi d’imposta italiani – Nella specie – Operatore economico di diritto inglese in regime speciale per le «piccole imprese» previsto dagli articoli 281 e ss. della direttiva del Consiglio 28 novembre 2006, n. 2006/112/CE – Obbligo dei committenti italiani di comunicare i dati relativi alle prestazioni consulenza prestata da operatore comunitario in regime di franchigia IVA ai sensi dell’articolo 1, comma 3-bis, del D.Lgs. n. 127/2015 (cd. Esterometro) – Sussistenza – Art. 1, comma 3-bis, del D.Lgs. 05/08/2015, n. 127, inserito dall’art. 1, comma 909, lett. a), n. 4, della L. 27/12/2017, n. 205»


Chiusura delle liti fiscali pendenti


Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»


Legislazione


Decretone “Rdc e Quota 100”
Le disposizioni fiscali


Comma per comma, l’analisi normativa

Il testo del Decreto Legge 28 gennaio 2019, n. 4, conv., con mod., dalla Legge 28 marzo 2019, n. 26, recante: «Disposizioni urgenti in materia di reddito di cittadinanza e di pensioni» – Artt. 4, 6, 7-bis, 8, 20, 24, 27 e 29


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.