Disponibile la checklist Assirevi 2021 per la nota dei bilanci IAS/IFRS

Nel sito dell’Associazione pubblicata anche la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo delle informazioni integrative (Disclosures) da fornire nelle note ai bilanci redatti secondo i principi contabili internazionali (IAS/IFRS) e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità.

La checklist pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno. Nel dettaglio, sono stati recepiti i requisiti d’informativa conseguenti all’adozione dei documenti di seguito riepilogati, per gli esercizi con inizio dal 1° gennaio 2021 o successivamente:
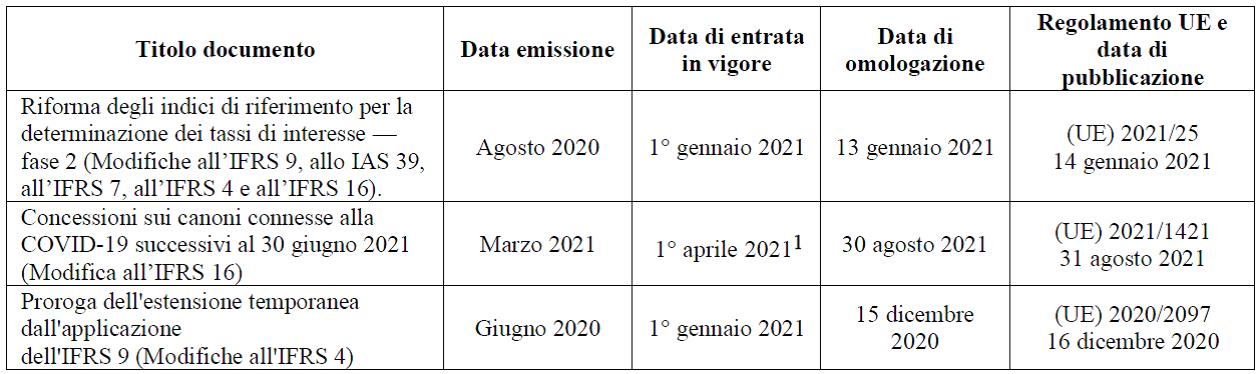

(1) – Il documento IASB entra in vigore a partire dagli esercizi che iniziano da o dopo il 1° aprile 2021, ma è consentita l’applicazione anticipata anche per i bilanci non autorizzati alla pubblicazione entro il 31 marzo 2021 (data di pubblicazione della modifica all’IFRS 16). Il regolamento di omologazione dell’Unione Europea, pubblicato nell’agosto del 2021 prevede che la modifica all’IFRS 16 deve essere applicata al più tardi dal 1° aprile 2021 per gli esercizi finanziari che iniziano a partire dal 1° gennaio 2021.


In sostanza, la check-list IFRS è stata aggiornata per tenere conto degli emendamenti degli IFRS omologati nel corso di tutto il 2021, ed applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2021.

Tali emendamenti hanno riguardato in particolare le modifiche apportate ad una serie di Standard (IFRS 9, IAS 39, IFRS 7, IFRS 4 ed IFRS 16) come effetto della riforma degli indici di riferimento per la determinazione dei tassi di interesse. In particolare, tali modifiche implicano un trattamento contabile specifico per ripartire nel tempo le variazioni di valore degli strumenti finanziari o dei contratti di leasing dovute alla sostituzione dell’indice di riferimento per la determinazione dei tassi di interesse.

È da rilevare inoltre che il principio contabile IFRS 16 è stato modificato per consentire l’estensione del sostegno operativo, già previsto nel corso del precedente esercizio, connesso alla COVID-19, facoltativo e temporaneo, per i locatari che beneficiano di sospensioni dei pagamenti dovuti per il leasing. Conseguentemente, è stata confermata l’informativa relativa alle suddette modifiche.

Infine, si segnalano le modifiche apportate all’IFRS 4 mirate a rimediare alle conseguenze contabili temporanee dello sfasamento tra la data di entrata in vigore dell’IFRS 9 Strumenti finanziari e la data di entrata in vigore del futuro IFRS 17 Contratti assicurativi. In particolare, le modifiche all’IFRS 4 prorogano la scadenza dell’esenzione temporanea dall’applicazione dell’IFRS 9 fino al 2023 al fine di allineare la data di entrata in vigore dell’IFRS 9 al nuovo IFRS 17.

La check-list IFRS è stata inoltre integrata per tenere conto di taluni principi (o modifiche a principi esistenti) omologati nel corso del 2021 di cui, pur applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2022, è consentita l’applicazione anticipata:


(2) – La modifica all’IFRS 16 non è stata oggetto di omologazione da parte dell’Unione Europea perché la modifica si riferisce ad un esempio illustrativo che non è parte integrante dello standard


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata al fine di tenere conto dei provvedimenti pubblicati nel 2021.

In particolare, gli aggiornamenti apportati riguardano principalmente la nuova definizione di Posizione Finanziaria Netta di cui agli Orientamenti ESMA del 4 marzo 2021.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio. La nuova “lista di controllo” è accessibile a partire da oggi nella apposita sezione “Checklist” del sito ASSIREVI.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)


Determinazione della base imponibile IRES e IRAP. Approvati tre nuovi decreti di coordinamento con i principi contabili internazionali


Sono stati firmati dal Ministro dell’Economia e delle Finanze tre nuovi decreti diretti a coordinare i principi contabili internazionali IFRS 9 “Strumenti finanziari” e IFRS 15 “Ricavi provenienti da contratti con i clienti” con le regole di determinazione della base imponibile IRES e IRAP, nonché a dettare ulteriori disposizioni di revisione del D.M. 8 giugno 2011 (cd. secondo decreto IAS) al fine di disciplinare, anche con riferimento ai soggetti che redigono il bilancio in base al codice civile diversi dalle micro-imprese, lo scorporo degli strumenti finanziari derivati incorporati.

I decreti sono in corso di pubblicazione nella Gazzetta Ufficiale della Repubblica Italiana.

Per saperne di più:

Il Decreto IFRS 9 “Strumenti finanziari“

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento 22 novembre 2016, n. 2016/2067 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’lnternational Financial Reporting Standard 9, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

 Il decreto è finalizzato a fornire, ai soggetti IAS/IFRS adopter, disposizioni di coordinamento per l’applicazione delle norme del TUIR che regolano la determinazione del reddito imponibile, alla luce della rilevanza dei criteri di qualificazione, imputazione temporale e classificazione adottati in bilancio, in conformità al principio di derivazione rafforzata di cui all’articolo 83 del TUIR, nonché per l’applicazione delle corrispondenti disposizioni in tema di determinazione del valore della produzione netta ai fini IRAP.

Si ricorda che l’IFRS 9 è, in via ordinaria, applicabile “a partire dai bilanci degli esercizi che hanno inizio dal 1 gennaio 2018 o da data successiva”. Il decreto, IFRS 9 “Strumenti finanziari” però, trova applicazione anche nel caso di adozione anticipata, anche parziale, delle disposizioni del nuovo principio.

Il Decreto IFRS 15 “Ricavi provenienti da contratti con i clienti”

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento  (UE) n. 2016/1905 della Commissione del 22 settembre 2016 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’lnternational Financial Reporting Standard 15, e le regole di determinazione della base imponibile del/’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

Il decreto emanato in attuazione dell’articolo 4, comma 4-quater, del decreto legislativo 28 aprile 2005, n. 38, reca disposizioni di coordinamento fiscale delle basi imponibili IRES e IRAP con riferimento al principio contabile internazionale “lnternational Financial Reporting Standard (IFRS) 15 Ricavi provenienti da contratti con i clienti”, adottato con Regolamento (UE) 2016/1905.

Il decreto è finalizzato a fornire, ai soggetti IAS/IFRS adopter, disposizioni di coordinamento per l’applicazione delle norme del TUIR che regolano la determinazione del reddito imponibile, alla luce della rilevanza dei criteri di qualificazione, imputazione temporale e classificazione adottati in bilancio, in conformità al principio di derivazione rafforzata di cui all’articolo 83 del TUIR, nonché per l’applicazione delle corrispondenti disposizioni in tema di determinazione del valore della produzione netta ai fini IRAP.

Si ricorda che l’IFRS 15 è, in via ordinaria, applicabile, a norma dell’articolo 2 del citato Regolamento “a partire dalla data di inizio del loro primo esercizio finanziario che cominci il 1° gennaio 2018”. È, inoltre, consentita l’applicazione anticipata, anche parziale, delle disposizioni del nuovo principio.

Il Decreto di revisione del D.M. 8 giugno 2011

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di revisione del Decreto del Ministro dell’’economia e delle finanze 8 giugno 2011 emanate ai sensi dell’articolo 13-bis, comma 11, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19».

Il decreto emanato in attuazione dell’articolo 13-bis, comma 11, del decreto legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19, reca disposizioni di revisione del D.M. 8 giugno 2011 (cd. secondo decreto IAS) e segue il D.M. 3 agosto 2017 che, sulla base dello stesso presupposto normativo, ha dettato disposizioni di revisione e di coordinamento della normativa prevista dal D.M. 1 aprile 2009, n. 48 e dallo stesso D.M. 8 giugno 2011 per i soggetti che redigono il bilancio in base ai principi contabili internazionali IAS/IFRS (soggetti IAS/IFRS Adopter), ai fini della loro applicazione anche ai soggetti che redigono il bilancio in base al codice civile (soggetti ITA GAAP) diversi dalle micro-imprese. Il decreto interviene, successivamente, in quanto diretto a regolare fattispecie (lo scorporo degli strumenti finanziari derivati) che hanno richiesto ulteriori e più approfondite riflessioni rispetto a quelle che hanno presieduto l’emanazione del D.M. 3 agosto 2017 che, invece, ha risposto alla necessità di dettare regole immediate dirette alla generalità dei soggetti ITA GAAP al fine di consentire loro, seppure a ridosso delle scadenze fiscali, la determinazione del reddito d’impresa alla luce delle nuove disposizioni recate dall’articolo 13-bis del D.L. n. 244 del 2016. In particolare, il decreto interviene a chiarire, con valenza tanto per i soggetti IAS/IFRS adopter, quanto per i soggetti ITA GAAP, diversi dalle microimprese, un tema lungamente dibattuto in dottrina e, cioè, se la separazione contabile degli strumenti finanziari derivati incorporati abbia rilevanza generale anche ai fini IRES, in virtù del principio di derivazione rafforzata di cui all’articolo 83 del Tuir, ovvero, se quelli incorporati in altri titoli o strumenti finanziari di cui all’articolo 44 del testo unico delle imposte sui redditi (Tuir) continuino ad essere gestiti in doppio binario trovando applicazione l’articolo 5 del D.M. 8 giugno 2011. Nell’articolo 1, previsto che il riconoscimento fiscale dell’eventuale scorporo contabile, operato in bilancio in base alla corretta applicazione dei principi contabili adottati dall’impresa, degli strumenti finanziari similari alle obbligazioni. La disposizione, prevede, inoltre, che tale riconoscimento fiscale sia concesso a condizione che nessuno degli strumenti finanziari derivante dallo scorporo integri uno strumento similare alle azioni. Laddove uno degli strumenti finanziari presenti i requisiti per essere considerato uno strumento similare alle azioni, lo scorporo contabile effettuato non assumerà rilievo fiscale, con la conseguenza che, ai fini fiscali, sarà necessario considerare lo strumento nella sua interezza giuridica.