Recupero veloce dell’IVA in caso di fallimento del debitore. Spartiacque le procedure concorsuali avviate dal 26 maggio 2021 compreso. Nel vecchio regime, in caso di chiusura del fallimento ‘‘in pendenza di giudizi’’, necessario attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto

Nel caso di procedura concorsuale avviata prima del 26 maggio 2021, trova applicazione il precedente disposto dell’articolo 26 del D.P.R. IVA che – fissando il dies a quo per l’emissione delle note di variazione in diminuzione al momento in cui si ha certezza dell’infruttuosità della procedura concorsuale ­ – “nell’ipotesi di chiusura del fallimento ‘in pendenza di giudizi‘, richiede di attendere il termine dei predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto“. Questo il passaggio più significativo della risposta ad istanza di interpello n. 471/2023. 

D’altronde, osservano i tecnici di via Giorgione, se è pur vero che l’attuale formulazione dell’articolo 26 del decreto IVA ­come modificato dall’articolo 18 (Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali) del decreto-­legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106 (c.d. D.L. Sostegni-bis) ­ con riferimento alle procedure concorsuali avviate dal 26 maggio 2021, consente:

  • al comma 3-­bis, di emettere note di variazione in diminuzione «in caso di mancato pagamento del corrispettivo, in tutto o in parte, da parte del cessionario o committente:
    a) a partire dalla data in cui quest’ultimo è assoggettato a una procedura concorsuale […]»;
  • al comma 5­-bis, di emettere note di variazione in aumento «Nel caso in cui, successivamente agli eventi di cui al comma 3-­bis, il corrispettivo sia pagato, in tutto o in parte […]»;

è anche vero che, il comma 2 del citato articolo 18 (come modificato dall’articolo 3-bis, del decreto-legge 30 dicembre 2021, n. 228, conv., con mod., dalla legge 25 febbraio 2022, n. 15) dispone espressamente che, «Le disposizioni di cui all’articolo 26, comma 3­bis, lettera a), e comma 5, secondo periodo, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, nel testo risultante dalle modifiche apportate dal comma 1, si applicano alle procedure concorsuali avviate dal 26 maggio 2021 compreso», così lasciando inalterata la disciplina previgente con riguardo alle procedure pregresse.


Link al testo della risposta ad interpello dell’Agenzia delle Entrate n. 471 del 29 novembre 2023, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Conseguenze – Applicazione dell’articolo 26 del D.P.R. n. 633/1972 nella versione vigente ante 26 maggio 2021 – Inapplicabilità dell’attuale formulazione dell’articolo 26 del D.P.R. IVA come modificato dall’articolo 18 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, con riferimento alle procedure concorsuali avviate dal 26 maggio 2021 – Caso di specie – Chiusura del fallimento ‘‘in pendenza di giudizi’’- “Dies a quo” ai fini dell’emissione della nota di variazione in diminuzione – Necessità di attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto – Affermazione – Articolo 118 del RD 16 marzo 1942, n. 267 (Legge Fall. vigente ratione temporis) – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


I precedenti:


Procedure concorsuali avviate prima del 26 maggio 2021. Il dies a quo e dies ad quem per le variazioni IVA ex art. 26 del Decreto IVA

Risposta ad interpello – Agenzia delle Entrate – n. 50 del 25 gennaio 2022: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Fallimento ante 2021 (procedura concorsuale avviata prima del 26 maggio 2021) – Dies a quo a partire dal quale il cedente/prestatore può emettere la relativa nota di variazione in diminuzione, ai sensi dell’art. 26, comma 2, del D.P.R. n. 633/72 – Applicazione disciplina “pregressa” ex articolo 26 alle modifiche introdotte dall’art. 18 del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Emissione delle note di variazione. Nel concordato preventivo l’IVA sul debito non versato dall’assuntore non si recupera con una rettifica in diminuzione ma con richiesta di rimborso dalla data di definizione del piano di riparto o dalla chiusura del fallimento

Principio di diritto dell’Agenzia delle Entrate n. 4 del 9 febbraio 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Creditore ammesso ad un concordato preventivo in continuità con assuntore – Concordato preventivo in continuità con assuntore e liberazione del debitore – Successivo fallimento dell’assuntore – Limiti all’emissione delle note di variazione – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


Vedi anche:


Sull’identificazione del dies a quo per l’emissione di note di variazioni IVA in presenza di procedure concorsuali o esecutive
di Eugenio Grimaldi


Giurisprudenza

Note di variazione IVA – Applicazione del principio di proporzionalità


Corte di Giustizia CE:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale che può durare più di 10 anni viola i principi di proporzionalità e non discriminazione

Corte di Giustizia CE – Sezione I – Sentenza del 23 novembre 2017, Causa C-246/16: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Articolo 11, parte C, paragrafo 1, secondo comma della Sesta direttiva 77/388/CEE (ora trasfuso nell’art. 90 della Direttiva 2006/112/CE) – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Necessità – Discriminazione di fatto degli operatori economici italiani rispetto ai concorrenti appartenenti a Paesi membri dell’UE – Conseguenze – Non conformità della normativa italiana rispetto alle Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale contro il debitore, quando tale procedura può durare più di dieci anni – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Il cedente non deve versare l’IVA (dichiarata) se il cessionario soggetto a fallimento ha rettificato la detrazione effettuata


Vedi anche, l’orientamento dei giudici di legittimità espresso con la sentenza n. 25896 del 16/11/2020 che sembra ammettere la procedura di variazione di cui all’art. 26, comma 2, del D.P.R. n. 633/1972 anche in mancanza di “certezza” dell’irrecuperabilità del credito derivante dall’infruttuosità della procedura concorsuale.(Fattispecie: cartella di pagamento relativa ad imposta sul valore aggiunto, per l’anno 1996, dichiarata e non versata i relativa a fatture emesse nei confronti di una società: “l’IVA non versata concerneva fatture emesse e regolarmente registrate nei confronti della s.r.l., che non le aveva totalmente pagate, perché in stato di decozione, che l’aveva poi condotta alla dichiarazione di fallimento”.)

Nella citata sentenza, evidenziato che “per accordare il diritto alla riduzione della base imponibile, allora, è sufficiente che il soggetto passivo evidenzi l’esistenza di una probabilità ragionevole che il debito non sia saldato, anche a rischio che la base imponibile sia rivalutata al rialzo nell’ipotesi in cui il pagamento avvenga comunque (punto 27 della sentenza Di Maura). E ciò proprio perché la certezza della definitiva irrecuperabilità del credito può essere acquisita, in pratica, solo dopo una decina di anni, a causa della durata, in Italia, delle procedure fallimentari. Spetta quindi alle autorità nazionali stabilire, nel rispetto del principio di proporzionalità e sotto il controllo del giudice, quali siano le prove di una probabile durata prolungata del mancato pagamento che il soggetto passivo deve fornire in funzione delle specificità della vicenda”). “In realtà, quanto alle procedure concorsuali, alla luce della giurisprudenza unionale l’applicabilità dell’art. 26 del D.P.R. n. 633/72 non necessita della certezza dell’irrecuperabilità derivante dall’infruttuosità della procedura”.

Link al testo della Sentenza n. 25896 del 16/11/2020 (Presidente: Virgilio Biagio, Relatore: Perrino Angelina Maria) – Corte Suprema di Cassazione – Sezione V Civile Tributaria – IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Meccanismo di cui all’art. 26 d.P.R. n. 633 del 1972 in caso di mancato pagamento per procedure concorsuali rimaste infruttuose – Utilizzazione da parte del cessionario o del committente e non del cedente – Conseguenze – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633.
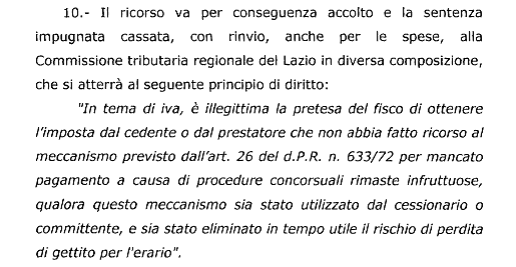


La Massima – In tema di IVA, è illegittima la pretesa del fisco volta ad ottenere l’imposta dal cedente o dal prestatore che non abbiano fatto ricorso al meccanismo previsto dall’art. 26 del D.P.R. n. 633 del 1972 per mancato pagamento a causa di procedure concorsuali rimaste infruttuose (per l’applicazione del quale non è necessaria la certezza dell’irrecuperabilità) qualora questo meccanismo sia stato utilizzato dal cessionario o dal committente e sia così stato eliminato in tempo utile il rischio di perdita di gettito per l’erario.


Commissioni Tributarie Provinciali:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA e va disapplicato. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale o esecutiva, che può durare anni, viola i principi di proporzionalità e non discriminazione

Commissione Tributaria Provinciale di Vicenza – Sezione II – Sentenza n. 145 del 17 aprile 2019: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Art. 90 della Direttiva 2006/112/CE – Contrasto tra diritto comunitario e diritto interno – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Non conformità della normativa italiana rispetto alla Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale o di procedura esecutiva (Corte di Giustizia CE, Sentenza del 23/11/2017, causa C-246/16, Di Maura) – Conseguenze – Possibilità di emissione della nota di variazione in caso concordato preventivo già alla relativa domanda – Possibilità di emissione della nota di variazione in caso fallimento – Condizioni – Presenza di relazione del curatore che attesta con sufficiente oggettività l’esistenza della ragionevole probabilità che il debito non venga saldato – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Nuovo regime – Variazioni IVA in diminuzione – Procedure concorsuali – 


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L.“Sostegni-bis”

Circolare dell’Agenzia delle Entrate n. 20 E del 29 dicembre 2021: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Modifiche all’art. 26 del D.P.R. 26/10/1972, n. 633 – Art. 90 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006 (cd. Direttiva IVA) – Art. 18, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Transazione del Forfetario: nota di credito emessa senza versare l’IVA come avvenuto per il documento originario

Ai fini dell’emissione delle nota di variazione in diminuzione, il sopravvenuto accordo transattivo è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972, sempre che la nota in diminuzione venga emessa entro un anno dal momento della effettuazione dell’operazione originaria.

La predetta conclusione vale anche nella particolare ipotesi in cui la fattura originaria è stata emessa in regime forfetario ai sensi del comma 59 dell’articolo 1 della legge 23 dicembre 2014, n. 190, che prevede: «Salvo quanto disposto dal comma 60, i contribuenti che applicano il regime forfetario sono esonerati dal versamento dell’imposta sul valore aggiunto e da tutti gli altri obblighi previsti dal decreto del Presidente della Repubblica 26 ottobre 1972, n. 633…».

Pertanto, considerato che l’operazione si considera effettuata alla data della fattura, emessa sulla base del regime forfetario di cui all’articolo 1, commi 5 da 54 ad 89 della legge n. 190 del 2014; tale regime forfetario troverà applicazione anche in relazione alla connessa nota di variazione in diminuzione, da emettere ai sensi del citato art. 26.

Questo è quanto precisano le Entrate con la risposta ad istanza di interpello del 11 luglio 2019 n. 227, con oggetto: “Note di variazione IVA a seguito della stipula di un accordo transattivo – Note di credito emesse in relazione ad operazioni fatturate in base al regime forfetario ex art. 1, commi 54-89, legge n. 190/2014 – Articolo 26 DPR n. 633 del 1972“ 


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Ai fini dell’emissione delle nota di variazione IVA in diminuzione, il sopravvenuto accordo transattivo di natura dichiarativa è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 dell’articolo 26 del D.P.R. n. 633 del 1972. In pratica, la variazione non può essere effettuata dopo il decorso di un anno dal momento di effettuazione delle operazioni originarie. Questo è quanto precisano le Entrate con la risposta ad istanza di interpello del 3 giugno 2019, n. 178.

Natura ed effetti della transazione. Riflessi ai fini IVA

Nel documento di prassi, l’Agenzia ricorda che gli effetti della transazione possono essere di natura dichiarativa o innovativa, a seconda della circostanza che dalla transazione non scaturiscano nuovi rapporti tra le parti (concretizzandosi essenzialmente nella reciproca rinuncia o nel contestuale ridimensionamento delle pretese originarie), ovvero si determini la creazione di un nuovo rapporto diretto a costituire, in sostituzione di quello precedente, nuove e autonome situazioni. Nella transazione dichiarativa (o conservativa), non configurandosi un nuovo rapporto giuridico, la disciplina IVA è stabilita con riferimento al rapporto giuridico che ha dato origine alla transazione stessa; al contrario, nella transazione “novativa” le parti assumono una nuova o diversa obbligazione, la cui riconducibilità o meno all’ambito applicativo dell’IVA deve essere oggetto di specifica valutazione.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del DPR 26/10/1972, n. 633 – Art. 29, del DPR 26/04/1986, n. 131 – Art. 1965 c.c.


La Legge di Stabilità 2016 riscrive l’articolo 26 del D.P.R. 633/1972 sulle variazioni IVA

I commi 126 e 127, dell’articolo unico della legge di Stabilità 2016, intervengono sulla disciplina delle variazioni dell’imponibile IVA o dell’imposta stessa. In sostanza, si anticipa al momento di apertura di una procedura concorsuale la possibilità di emettere una nota di credito e dunque portare in detrazione l’IVA corrispondente alle variazioni in diminuzione, in caso di mancato pagamento connesso a procedure concorsuali.

Tuttaviaè stato specificato che alcune delle disposizioni introdotte si applicano nei casi in cui il cessionario o committente sia assoggettato a una procedura concorsuale successivamente al 31 dicembre 2016 (in particolare, l’anticipo della detrazione alla data della procedura concorsuale e quelle relative alla disapplicazione dell’obbligo di registrare la variazione per la controparte contrattuale, nel caso di procedure concorsuali).

Come rileva la relazione illustrativa “si sostituisce l’attuale testo dell’articolo 26 del D.P.R. 26 ottobre 1972, n. 633, per superare le attuali criticità della disciplina. Infatti, in caso di mancato pagamento dei crediti le disposizioni vigenti nell’ordinamento domestico rendono l’IVA addebitata dal cedente o prestatore sostanzialmente non recuperabile. Tale assetto non appare idoneo a garantire il rispetto di uno dei principi essenziali che presiedono al funzionamento dell’IVA: il principio di neutralità. Nello specifico, la norma cerca anzitutto di distinguere le variazioni da risoluzione – che l’articolo 90 della direttiva 2006/112/CE impone agli Stati membri di concedere – e quelle da mancato pagamento, disciplinandole in due commi diversi (rispettivamente, il comma 2 e il comma 4 del predetto articolo 26)”.

Il comma 126 sostituisce integralmente l’articolo 26 del D.P.R. 26 ottobre 1972, n. 633, che disciplina le variazioni dell’imponibile IVA o dell’imposta stessa.

In estrema sintesi, l’articolo 26 consente tra l’altro al fornitore di emettere una nota di credito al fine di rettificare in diminuzione l’imposta addebitata in relazione ad un’operazione (imponibile) che sia venuta meno, in tutto o in parte, al ricorrere di nullità, annullamento, revoca, risoluzione, rescissione e simili del contratto; mancato pagamento a causa di procedure concorsuali o esecutive, purché siano «rimaste infruttuose», nonché di abbuoni e sconti.

A seguito della novità introdotta dall’articolo 31, comma 1, del D.Lgs. n. 175/2014 in tema di semplificazioni fiscali, anche gli accordi di ristrutturazione del debito e i piani attestati di risanamento sono inclusi tra le ipotesi che legittimano il fornitore ad attivare la procedura di variazione in diminuzione.

Le norme in esame mantengono fermo quanto disposto in relazione alle rettifiche in aumento (comma 1 dell’articolo 26).

Resta fermo anche quanto disposto dal comma 3 in ordine alla scadenza del termine per portare in detrazione l’ammontare delle variazioni (entro un anno dall’effettuazione dell’operazione imponibile qualora gli eventi ivi indicati si verifichino in dipendenza di sopravvenuto accordo fra le parti e può essere applicata, entro lo stesso termine, anche in caso di rettifica di inesattezze della fatturazione che abbiano dato luogo all’applicazione dell’articolo 21, comma 7).

Il previgente comma 4, concernente la correzione di errori materiali o di calcolo nelle registrazioni e nelle liquidazioni periodiche, viene rifuso nel nuovo comma 7.

Il novellato comma 2riprende parzialmente quanto disposto dal previgente articolo 26, comma 2. Resta quindi fermo che, se un’operazione per la quale sia stata emessa fattura viene meno in tutto o in parte, o se ne riduce l’ammontare imponibile successivamente alla registrazione, in conseguenza di dichiarazione di nullità, annullamento, revoca, risoluzione, rescissione e simili o in conseguenza dell’applicazione di abbuoni o sconti previsti contrattualmente, il cedente del bene o prestatore del servizio ha diritto di portare in detrazione l’imposta corrispondente alla variazione, registrandola a norma di legge.

Il nuovo comma 4 anticipa il momento in cui è consentita l’emissione di note di accredito IVA già all’apertura di una procedura concorsuale, ovvero al decreto che omologa un accordo di ristrutturazione dei debiti (di cui all’articolo 182-bis della Legge Fall.) ovvero alla data di pubblicazione nel registro delle imprese di un piano di risanamento e di riequilibrio (attestato ai sensi dell’articolo 67, terzo comma, lettera d), Legge Fall.).

Non si deve dunque attendere l’infruttuosità della procedura concorsuale.

Il riferimento all’infruttuosità delle procedure viene invece mantenuto per l’ipotesi di mancato pagamento per procedure esecutive individuali.

Le norme dunque disciplinano separatamente le ipotesi di mancato pagamento per procedure esecutive individuali infruttuose e per procedure concorsuali: in quest’ultimo caso, anticipando la possibilità di recuperare finanziariamente l’IVA addebitata e non incassata, senza dover attendere la conclusione delle procedure. Tali disposizioni mirano sostanzialmente a replicare l’impostazione adottata ai fini delle imposte sui redditi. (cfr. articolo 101, comma 5 in materia di deducibilità delle perdite sui crediti)

Il contenuto del previgente comma 5 viene rifuso nel nuovo comma 8, con le opportune modifiche di coordinamento legate alle norme introdotte. Si tratta della disciplina delle modalità di effettuazione delle variazioni, che possono essere fatte anche tramite annotazioni in rettifica sui registri IVA.

Il nuovo comma 5 riproduce sostanzialmente l’ultimo periodo del previgente comma 2 dell’articolo 26; se il cedente o prestatore si avvalgono della facoltà di detrarre l’imposta corrispondente alle variazioni in diminuzione, il cessionario o committente, che abbia già registrato l’operazione, deve in tal caso registrare la variazione nei limiti della detrazione operata, salvo il suo diritto alla restituzione dell’importo pagato al cedente o prestatore a titolo di rivalsa.

Rispetto alla normativa previgente, tuttavia, si precisa che l’obbligo del cessionario o del committente a registrare la variazione non si applica nel caso di procedure concorsuali, accordi di ristrutturazione o piani di risanamento.

La norma dà attuazione all’articolo 185, paragrafo 2, della direttiva 2006/112/CE in materia di IVA, secondo cui la rettifica della detrazione operata dal cessionario o committente non è richiesta in caso di operazioni totalmente o parzialmente non pagate.

Il nuovo comma 6 prevede che, ove successivamente agli eventi che possono comportare la variazione in diminuzione ai sensi del nuovo comma 4 (procedure concorsuali, accordo di ristrutturazione, piano di risanamento o procedure esecutive individuali infruttuose) il corrispettivo sia totalmente o parzialmente pagato, si applica la disciplina delle variazioni in aumento (comma 1). In tal caso, il diritto di portare in detrazione l’imposta corrispondente alla variazione in aumento si trasferisce sul cessionario o committente che abbia assolto all’obbligo di variazione ai sensi del comma 5.

Il nuovo comma 9 disciplina l’ipotesi di risoluzione contrattuale nei contratti cd. esecuzione continuata o periodica, conseguente a inadempimento. In tal caso, la facoltà di detrarre l’IVA corrispondente alla variazione in diminuzione non si applica alle cessioni e a quelle prestazioni per cui sia il cedente o prestatore che il cessionario o committente abbiano correttamente adempiuto alle proprie obbligazioni. In pratica, la facoltà di emissione della nota di variazione si applica per la “coppia” di prestazioni per cui l’inadempimento ha generato la risoluzione contrattuale, non potendosi estendere a quelle cessioni e a quelle prestazioni per cui il cessionario o committente abbia correttamente adempiuto alle proprie obbligazioni.

Il nuovo comma 10 consente di detrarre l’IVA corrispondente alla variazione, ricorrendo i presupposti di cui al già illustrato comma 2 (il venir meno dell’operazione o la riduzione della base imponibile della stessa sulla base degli originari accordi contrattuali), anche dai cessionari e committenti debitori dell’imposta ai sensi di specifiche disposizioni di deroga alle regole generali in materia di versamento(articolo 17, articolo 74 del DPR IVA – ivi comprese le ipotesi di reverse charge – e articolo 44 del decreto legge 30 agosto 1993, n. 331 in tema di IVA su prodotti soggetti ad accisa). In tal caso, l’obbligo di variazione correlato si trasferisce ai cessionari o ai committenti. In sostanza, si applica la disposizione di cui al comma 5 del articolo 26, dovendo quindi tali ultimi soggetti operare sia alla correzione dell’importo originariamente annotato nel registro delle fatture o dei corrispettivi sia di quello originariamente annotato nel registro degli acquisti.

I commi 11 e 12 recano, rispettivamente, norme volte a individuare le ipotesi di assoggettamento a procedura concorsuale o a procedura esecutiva individuale ai fini della variazione in diminuzione.

In particolare (comma 11) il debitore si considera assoggettato a procedura concorsuale dalla data della sentenza dichiarativa del fallimento o del provvedimento che ordina la liquidazione coatta amministrativa o del decreto di ammissione alla procedura di concordato preventivo o del decreto che dispone la procedura di amministrazione straordinaria delle grandi imprese in crisi.

Una procedura esecutiva individuale si considera in ogni caso (dunque ex lege, a prescindere dall’esito successivo) infruttuosa (comma 12): nell’ipotesi di pignoramento presso terzi, quando dal verbale di pignoramento redatto dall’ufficiale giudiziario risulti che presso il terzo pignorato non vi sono beni o crediti da pignorare; nell’ipotesi di pignoramento di beni mobili, quando dal verbale di pignoramento redatto dall’ufficiale giudiziario risulti la mancanza di beni da pignorare ovvero l’impossibilità di accesso al domicilio del debitore ovvero la sua irreperibilità; nell’ipotesi in cui, dopo che per tre volte l’asta per la vendita del bene pignorato sia andata deserta, si decida di interrompere la procedura esecutiva per eccessiva onerosità.

Il comma 127 disciplina la decorrenza delle nuove norme in materia di variazioni in diminuzione e detrazioni; le disposizioni di cui al novellato articolo 26, comma 4, lettera a) (che, si ricorda, anticipano la detrazione conseguente a variazione alla data della procedura concorsuale o degli accordi di ristrutturazione o dei piani di risanamento) e quelle del comma 5, secondo periodo (relativo alla disapplicazione dell’obbligo di registrare la variazione per la controparte contrattuale, nel caso di procedure concorsuali) si applicano nei casi in cui il cessionario o committente sia assoggettato a una procedura concorsuale successivamente al 31 dicembre 2016. Si precisa che le altre modifiche apportate dal comma 126 al predetto articolo 26, in quanto volte a chiarire l’applicazione delle disposizioni contenute in tale ultimo articolo, sono di carattere interpretativo e dunque si applicano anche alle operazioni effettuate anteriormente alla data di entrata in vigore della legge in esame.