Testi unici fiscali, nuovo correttivo: coordinamenti, refusi e modifiche sostanziali prima della piena operatività

Dalla disciplina dei fringe benefit ai nuovi interventi su ISA e cooperative compliance: lo schema approvato il 13 ottobre 2026 completa il coordinamento tra i Testi unici e corregge anche i decreti legislativi n. 141, n. 147 e n. 148 del 2026

Testi unici fiscali, nuovo correttivo: dalle modifiche sui fringe benefit alle nuove regole ISA e sulla cooperative compliance.


 Scegli Finanza & Fisco

come fonte preferita su Google


Il Consiglio dei ministri del 13 ottobre 2026 ha approvato, in esame preliminare, uno schema di decreto legislativo diretto a completare il coordinamento dei Testi unici emanati nell’ambito della riforma fiscale.

Si tratta, dunque, di un testo non ancora definitivo, destinato a proseguire il proprio iter con l’acquisizione dei pareri parlamentari previsti prima dell’approvazione finale. Le disposizioni illustrate devono pertanto essere considerate nella formulazione risultante dallo schema in bozza, peraltro, approvato in via preliminare, e potranno subire modifiche nel prosieguo del procedimento.

La struttura provvedimento: l’articolo 1 concentra gli interventi sui diversi Testi unici; l’articolo 2 corregge alcune disposizioni contenute nei decreti legislativi n. 141, n. 147 e n. 148 del 2026; l’articolo 3 disciplina l’entrata in vigore. Nelle stesse premesse dello schema viene espressamente richiamata la necessità di introdurre disposizioni di coordinamento normativo nei Testi unici emanati in attuazione della delega fiscale.

La parte prevalente dell’intervento è costituita da modifiche di manutenzione normativa: correzione di rinvii, sostituzione di numeri di articoli e commi, inserimento di sottorubriche, eliminazione di riferimenti ormai superati e raccordo tra le diverse fonti confluite nei Testi unici.

All’interno di questa complessa operazione di coordinamento emergono, tuttavia, alcune disposizioni che vanno oltre la mera correzione formale e possono incidere direttamente sull’applicazione delle norme.

Queste le modifiche che meritano attenzione:


Fringe benefit ai dipendenti: riscritta la disciplina nel nuovo Testo unico redditi


Tra gli interventi di maggiore interesse figura la sostituzione del terzo e del quarto periodo dell’articolo 53, comma 4, del Testo unico delle disposizioni legislative in materia di imposte sui redditi.

La nuova formulazione stabilisce, a regime, che non concorre alla formazione del reddito di lavoro dipendente il valore dei beni ceduti e dei servizi prestati quando il relativo importo complessivo non supera, nel periodo d’imposta, 258,23 euro. Se il valore eccede tale limite, l’intero importo concorre invece alla formazione del reddito.

Per i periodi d’imposta 2025, 2026 e 2027 viene riprodotta la disciplina derogatoria che innalza il limite complessivo a 1.000 euro e vi ricomprende, oltre ai beni e servizi, anche le somme erogate o rimborsate dal datore di lavoro per il pagamento delle utenze domestiche del servizio idrico, dell’energia elettrica e del gas naturale, nonché delle spese per la locazione dell’abitazione principale e degli interessi sul mutuo relativo alla stessa abitazione.

Il limite è elevato a 2.000 euro per i lavoratori dipendenti con figli, compresi i figli nati fuori del matrimonio riconosciuti e i figli adottivi, affiliati o affidati, che si trovano nelle condizioni previste dall’articolo 12, comma 2.

L’intervento, pertanto, non si esaurisce nella correzione di un rinvio, ma ricostruisce direttamente nel nuovo Testo unico la disciplina dei fringe benefit e delle somme rimborsate ai dipendenti.


Reddito d’impresa: interessi passivi delle società immobiliari


Lo schema interviene anche sull’articolo 106, comma 1, del nuovo Testo unico redditi, eliminando la disposizione transitoria che manteneva, fino all’applicazione delle nuove regole, la non rilevanza ai fini della disciplina degli interessi passivi di quelli relativi a finanziamenti garantiti da ipoteca su immobili destinati alla locazione per le società che svolgono in via effettiva e prevalente attività immobiliare.

Viene contestualmente soppresso il secondo periodo dello stesso comma.

La modifica merita quindi attenzione autonoma, perché incide sul testo sostanziale applicabile alle società immobiliari e non costituisce una semplice operazione di rinumerazione.


Lavoro subordinato tramite piattaforme digitali


Un’ulteriore modifica sostanziale riguarda l’articolo 227 del Testo unico redditi.

Con l’introduzione del nuovo comma 1-bis viene previsto che le disposizioni del comma 1 trovino applicazione anche alle persone che prestano attività lavorativa di natura subordinata mediante piattaforme digitali, secondo la definizione recata dalla direttiva (UE) 2024/2831.

La disposizione estende quindi espressamente il perimetro applicativo della disciplina anche a tale modalità di svolgimento del rapporto di lavoro.


ISA: due nuove fasce di riduzione


Di rilievo è l’intervento sull’articolo 92, comma 4, del Testo unico delle disposizioni legislative in materia di adempimenti e accertamento.

Lo schema introduce due nuove fasce collegate al livello di affidabilità fiscale conseguito nel periodo d’imposta antecedente a quelli cui si riferisce la proposta.

Viene prevista una riduzione del 30 per cento per i contribuenti con un livello di affidabilità fiscale pari o superiore a 6 ma inferiore a 8 e una riduzione del 35 per cento per quelli con un livello pari o superiore a 1 ma inferiore a 6.

La modifica integra quindi direttamente la graduazione già prevista dall’articolo 92.


Cooperative compliance: nuova disciplina per i soggetti già entrati nel regime


Uno degli interventi importanti riguarda l’articolo 150 del Testo unico degli adempimenti e accertamento, integralmente sostituito dallo schema.

I soggetti ammessi al regime di adempimento collaborativo, o che abbiano presentato istanza di adesione anteriormente al 18 gennaio 2024, non sono tenuti alla certificazione del sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale prevista dall’articolo 144, comma 2.

Rimane tuttavia l’obbligo di attestare l’efficacia operativa del sistema secondo modalità che dovranno essere definite con decreto del Ministro dell’economia e delle finanze.

Per i soggetti già ammessi al regime alla data del 18 gennaio 2024 viene inoltre stabilito che gli obblighi previsti dall’articolo 146, commi 9 e 10, si applicano a decorrere dal periodo d’imposta in corso al 1° gennaio 2024. Per gli stessi soggetti, il termine di centoventi giorni previsto dall’articolo 146, comma 5, decorre dal 6 agosto 2024.

In questo caso, pertanto, il correttivo disciplina direttamente il regime transitorio della cooperative compliance e non si limita al coordinamento della numerazione delle disposizioni.


Ammortamenti e leasing: coordinamento con le nuove maggiorazioni


Il correttivo interviene anche sull’articolo 99 del Testo unico degli adempimenti e accertamento, inserendo tra le fattispecie considerate dalla disposizione la maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria spettante ai sensi dell’articolo 364, commi da 1 a 10, del nuovo Testo unico redditi.

Il raccordo viene effettuato anche nel comma 2 del medesimo articolo 99, con l’inserimento del riferimento alla maggiorazione degli ammortamenti e dei canoni di leasing accanto a quella del costo del lavoro.

Pur trattandosi di un intervento di coordinamento, il collegamento con la disciplina agevolativa rende la modifica rilevante sul piano applicativo.


Accertamento e presunzioni semplici


Merita particolare attenzione l’intervento sull’articolo 284 del Testo unico degli adempimenti e accertamento.

Lo schema inserisce nel comma 1, dopo il riferimento agli elementi previsti dall’articolo 159, la possibilità che gli stessi siano desunti «sulla base di presunzioni semplici, purché queste siano gravi, precise e concordanti».


Registro e sanzioni: pagamento tempestivo e riduzione a un terzo


Tra le modifiche che producono un effetto applicativo diretto va segnalato anche l’intervento sull’articolo 41-bis del Testo unico delle sanzioni.

Con riferimento alla fattispecie disciplinata dall’articolo 13, comma 1-bis, del Testo unico dell’imposta di registro e degli altri tributi indiretti, lo schema stabilisce che, quando il pagamento è effettuato entro il termine previsto, l’ammontare della sanzione è ridotto a un terzo.

Parallelamente, lo stesso articolo 13 del Testo unico registro viene coordinato con i termini di decadenza previsti dall’articolo 308, comma 2, del Testo unico degli adempimenti e accertamento e con la nuova collocazione della relativa sanzione nel Testo unico sanzionatorio; viene inoltre soppresso il terzo periodo del comma 1-bis.


Le modifiche di carattere prevalentemente formale


Molto più numerosi sono gli interventi che hanno natura essenzialmente manutentiva.

Nel Testo unico delle sanzioni vengono corretti rinvii a numeri di articoli, commi e periodi, inserite o modificate sottorubriche e precisati alcuni riferimenti all’imposizione minima globale.

Nel Testo unico della giustizia tributaria vengono soprattutto sistematizzate le sottorubriche che individuano le disposizioni originarie del D.Lgs. n. 545/1992, aggiornato il riferimento a «magistrati o giudici tributari» e uniformata la terminologia utilizzata nelle diverse disposizioni.

Anche nel Testo unico IVA prevalgono aggiornamenti delle sottorubriche e dei rinvii, abrogazioni di disposizioni ormai superate e coordinamenti con le nuove numerazioni.


Un coordinamento “a tappeto” tra i Testi unici


La finalità sistematica del provvedimento emerge con particolare evidenza dal comma 10 dell’articolo 1.

Nei diversi Testi unici fiscali, ove ricorre il generico riferimento al «testo unico delle disposizioni legislative in materia di adempimenti e accertamento», lo schema dispone la sostituzione con il richiamo completo al D.Lgs. 5 agosto 2026, n. 141, fatte salve le eccezioni espressamente indicate.

La disposizione conferma la funzione di chiusura e stabilizzazione dell’intera operazione di riordino: dopo l’approvazione dei diversi Testi unici, il legislatore interviene per uniformarne la rete dei richiami interni e ridurre i disallineamenti derivanti dalla successione ravvicinata delle nuove fonti.


Corretto anche il recente decreto “Omnibus”


Il coordinamento non riguarda soltanto i Testi unici.

L’articolo 2 dello schema interviene direttamente sui decreti legislativi n. 141, n. 147 e n. 148 del 2026, correggendo alcune delle disposizioni di coordinamento e modifica introdotte soltanto nei mesi precedenti.

Per quanto riguarda, in particolare, il D.Lgs. n. 148/2026, viene modificato l’articolo 28, comma 2, lettera b), n. 1.3), nella parte relativa alla disciplina del concordato preventivo biennale destinata a essere coordinata con il nuovo Testo unico. La modifica riguarda il collegamento tra il reddito di lavoro autonomo dichiarato individualmente e l’esercizio di attività economiche riconducibili al medesimo indice sintetico di affidabilità fiscale applicato dalle società o associazioni professionali.


Link allo schema di decreto legislativo approvato in esame preliminare dal Consiglio dei ministri il 13 ottobre 2026, recante: «Interventi di coordinamento e correttivi di disposizioni emanate in attuazione della delega fiscale» (decreto legislativo – esame preliminare)


SOMMARIO – Finanza & Fisco n. 33 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni Unite Penali


Sequestro preventivo finalizzato alla confisca – Motivazione sulla sussistenza del periculum in mora


Il provvedimento che dispone il sequestro preventivo finalizzato alla confisca deve contenere la motivazione sulla sussistenza del periculum in mora

Corte Suprema di Cassazione – Sezioni Unite Penali – Sentenza n. 36959 dell’11 ottobre 2021: «MISURE CAUTELARI – Sequestro preventivo finalizzato alla confisca facoltativa – Principi di proporzionalità, adeguatezza e gradualità – Applicazione – Individuazione dei parametri generali del periculum ai quali la motivazione del sequestro preventivo a fini di confisca deve rispondere – Ragioni che rendono necessaria l’anticipazione dell’effetto ablativo della confisca prima della definizione del giudizio – Motivazione sulla sussistenza del periculum in mora – Necessità – Condizioni – Esclusioni dall’obbligo – Per le cose la cui detenzione, uso o alienazione è reato – Art. 321, comma 2, c.p.c. – Art. 240 c.p.»


  • Sezioni tributarie


IMU (Imposta municipale propria) – Disconoscimento delle agevolazioni per l’abitazione principale


Esenzione da IMU dell’abitazione principale. Vale la residenza e la dimora del nucleo familiare

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 17408 del 17 giugno 2021: «FINANZA LOCALE – IMU (Imposta municipale propria) – Esenzione casa principale – Requisiti – Duplice requisito della dimora abituale e della residenza anagrafica – Necessità – Fattispecie – Disconoscimento delle agevolazioni abitazione principale per l’unità immobiliare di proprietà del contribuente dove egli aveva la residenza, in virtù del fatto che il coniuge non separato e le figlie dello stesso dimoravano ed avevano residenza altrove – Contribuente si è limitato a dedurre di essere “di fatto” separato dal coniuge – Comma 2 dell’art. 13, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Comma 2, dell’art. 8, del D.Lgs. 30/12/1992, n. 504»


Giudicato esterno – Nozione di presunzioni semplici – Utili extracontabili


Rilevanza del giudicato esterno, i tre caratteri della presunzione (gravità, precisione, concordanza) e limiti alla presunzione di distribuzione ai soci degli utili incassati in nero

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22311 del 5 agosto 2021: «CONTENZIOSO TRIBUTARIO – Giudicato esterno – Rilevanza di un diverso giudizio – Efficacia esterna della sentenza del giudice tributario – Portata – Su diverse annualità della medesima imposta – Possibilità – Limiti – Sentenza che risolve una situazione fattuale riferita ad uno specifico periodo d’imposta – Inefficacia ad estendere i suoi effetti automaticamente ad un’altra annualità, ancorché, siano coinvolti tratti storici comuni (medesima verifica fiscale) – Art. 2909 c.c. • PROVA CIVILE -Prove indiziarie – Presunzioni (nozione) – Semplici – Sindacato del giudice di merito – Censurabilità in sede di legittimità – Vizio denunciabile – Violazione o falsa applicazione di norme di diritto – Modalità – Art. 360, n. 3, c.p.c. – Art. 2729 c.c. • IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Art. 44, del D.P.R. 22/12/1986, n. 917»


Rapporto tra giudizio tributario e penale


La sentenza penale (ma più in generale gli atti del procedimento penale), vanno valutati dal giudice tributario in maniera critica e non automatica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25632 del 22 settembre 2021: «COSA GIUDICATA CIVILE – Eccezione di giudicato – Interpretazione del giudicato esterno – Tempestività della produzione documentale della sentenza – Irrilevanza – Limiti per le prove nuove in appello nel processo tributario – Esclusione -Finalità d’interesse pubblico – Rilievo e valutazione anche d’ufficio, in ogni stato e grado del processo – Art. 2909 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Giudizio civile e penale (rapporto) – Cosa giudicata penale – Rilievo da assegnare, nel processo tributario, al giudicato penale sopravvenuto in corso di causa – Vincolatività della sentenza penale di assoluzione nell’ambito del giudizio tributario avente ad oggetto i medesimi fatti – Affermazione – Condizioni – Valutazione ad opera del giudice di merito effettuata in maniera critica e non automatica»


Operazioni soggettivamente inesistenti – Prova della consapevolezza del contribuente


Fatture per operazioni soggettivamente inesistenti. Al Fisco per provare la conoscenza o conoscibilità da parte del cessionario della frode non bastano meri indizi. Diversamente a rischio la libertà d’impresa

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 27745 del 12 ottobre 2021: «IVA (Imposta sul valore aggiunto) – Accertamento e riscossione – Operazioni soggettivamente inesistenti – Ripartizione e contenuto dell’onere probatorio – Prova della consapevolezza del contribuente – Necessità – Oggetto – Non sufficienza di pochi indizi, non gravi, non precisi e non concordanti ad integrarsi la presunzione semplice di conoscenza o conoscibilità della frode – Prova contraria del contribuente – Contenuto – Art. 2697 c.c. – Art. 2729 c.c. – Artt. 19, 21, 54, del D.P.R. 26/10/1972, n. 633»


Prassi


Agenzia delle Entrate


Agevolazioni fiscali per l’acquisto della c.d. “prima casa”


Cessioni di abitazioni acquisite a seguito di provvedimento giudiziale. Per l’agevolazione c.d. “prima casa” o la richiesta di applicazione del sistema c.d. del “prezzo-valore” dichiarazioni e richiesta non oltre la registrazione

Risoluzione dell’Agenzia delle Entrate n. 38 E del 28 maggio 2021: «ESENZIONI ED AGEVOLAZIONI (Benefici) – Cessioni immobiliari – Immobili ad uso abitativo – Acquisto di immobile a seguito di provvedimento giudiziale -Richiesta agevolazione c.d. “prima casa” – Richiesta di determinazione della base imponibile mediante il sistema c.d. del “prezzo-valore” – Necessità – Momento della stessa – Individuazione – Non oltre la registrazione del provvedimento giudiziale – Forma delle dichiarazioni – Nota II-bis) all’art. 1 della Tariffa, parte prima del D.P.R. 26/04/1986, n. 131 -Art. 1, comma 497, della L 23/12/2005, n. 266 – Art. 47, del D.P.R. 28/12/2000, n. 445»


Applicabile l’agevolazione “prima casa” anche in caso di cessione postuma della casa preposseduta acquisita con le agevolazioni ex art. 69 L. n. 342/2000

Risposta ad interpello – Agenzia delle Entrate – n. 551 del 25 agosto 2021: «IMPOSTA DI REGISTRO (c.d. TUR) – IVA (Imposta sul valore aggiunto) – IMPOSTA SULLE SUCCESSIONI E DONAZIONI (c.d. TUS) – Agevolazioni fiscali per l’acquisto della c.d. “prima casa” – Condizione dell’impossidenza di altra abitazione già acquistata con la stessa agevolazione – Superamento – Condizioni – Possibilità di avvalersi dell’agevolazione “prima casa” per stipulare un nuovo atto di acquisto agevolato, anche se si possiede altro immobile nello stesso comune acquistato con le agevolazioni ex art. 69 L n. 342/2000, purché si venda entro 1 anno l’immobile acquisito precedentemente a titolo gratuito – Decadenza dell’agevolazione “prima casa” in caso di vendita infraquinquennale dell’immobile – Incompatibilità con l’applicazione comma 4-bis, alla nota II-bis – Affermazione – Nota II-bis), all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131 – Art. 69, L. 21/11/2000, n. 342 – Art. 1, comma 55, della L 28/12/2015, n. 208 (Legge di stabilità 2016), che ha aggiunto a decorrere dal 1° gennaio 2016 il comma 4-bis, alla nota II-bis»


Agevolazioni “prima casa under 36”


Agevolazioni prima casa under 36. Requisiti e vantaggi

Circolare dell’Agenzia delle Entrate n. 12 E del 14 ottobre 2021: «IMPOSTA DI REGISTRO – IVA (Imposta sul valore aggiunto) – Agevolazioni tributarie previste per l’acquisto della prima casa – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36” – Art. 64, commi da 6 a 10, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131»


Legislazione


Avvisi bonari
Cancellazione
delle sanzioni e delle somme aggiuntive


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 28 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Revisione delle stime contabili, rivalutazione dei beni d’impresa e continuità aziendale
di Marco Orlandi


Giudizio su indizi fondanti una presunzione semplice. La Suprema Corte interviene sulla violazione dell’art. 2729 c.c.
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Violazioni dei criteri giuridici in tema di formazione della prova


Presunzioni semplici. Erra il giudice tributario nel non valutare l’intero compendio logico e circostanziale offerto dalle parti e la conducenza di indici presuntivi

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 18941 del 5 luglio 2021: «PROVA CIVILE – Prove indiziarie – Presunzioni semplici – Sindacato del giudice di merito – Violazioni dei criteri giuridici in tema di formazione della prova critica – Censurabilità in sede di legittimità – Vizio denunciabile – Violazione o falsa applicazione di norme di diritto – Sussistenza – Fondamento – Art. 2727 c.c. – Art. 2729 c.c. – Art. 360, n. 3, c.p.c.»


Prassi


Agenzia delle Entrate


Credito d’imposta per investimenti in beni strumentali nuovi


Bonus per gli investimenti in beni strumentali nuovi. Diffuso il quesitario del Fisco

Circolare dell’Agenzia delle Entrate n. 9 E del 23 luglio 2021: «CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – Modifiche alla disciplina – Presupposti soggettivi e oggettivi di accesso al credito di imposta – Modalità di determinazione o rideterminazione – Modalità di utilizzo dell’incentivo – Ipotesi di cumulo con altre agevolazioni – Adempimenti documentali necessari per la corretta fruizione – Risposte a quesiti – Articolo 1, commi da 184 a 197, della L. 27/12/2019, n. 160 (legge di bilancio 2020) – Art. 1, commi da 1051 a 1063, della L. 30/12/2020, n. 178 (legge di bilancio 2021) – Art. 20, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106»


Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. “Sostegni-bis”. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate

Risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021: «SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. Decreto “Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 – Art. 17, del D.P.R. 07/12/2001, n. 435»


Legislazione


Stralcio dei debiti fino a 5 mila euro


Stralcio cartelle esattoriali fino a 5.000 euro. Stabiliti gli step per l’annullamento

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 14 luglio 2021: «Termini e modalità di annullamento automatico dei debiti tributari di importo residuo fino a 5.000 euro risultanti da carichi affidati agli agenti della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2010»


Trasmissione telematica delle spese sanitarie


Professionisti sanitari iscritti a 18 tipologie di elenchi speciali ad esaurimento istituiti con D.M. 9 agosto 2019. Tenuti alla trasmissione dei dati al Sistema TS dalle spese 2021

Decreto del Ministero dell’Economia e delle Finanze del 16 luglio 2021: «Individuazione di ulteriori soggetti tenuti alla trasmissione, al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie e alle spese veterinarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata»

Più tempo per l’invio dei dati delle spese sanitarie relative al primo semestre 2021. Prorogata la scadenza al 30 settembre

Decreto del Ragioniere Generale dello Stato – Ministero dell’Economia e delle Finanze del 23 luglio 2021: «Proroga dei termini di trasmissione dei dati delle spese sanitarie e veterinarie al Sistema tessera sanitaria, ai fini della dichiarazione dei redditi precompilata»


Impresa sociale. Computo dei ricavi


Impresa sociale: nuovi criteri per il computo del rapporto del settanta per cento tra ricavi relativi all’attività d’impresa di interesse generale e ricavi complessivi

Decreto del Ministero dello Sviluppo Economico del 22 giugno 2021: «Computo dei ricavi dell’impresa sociale in attuazione dell’articolo 2, comma 3, del decreto legislativo 3 luglio 2017, n. 112»


Scambi con San Marino – Disciplina IVA


E-fatture nei rapporti di interscambio italo-sammarinesi. Approvate le regole tecniche

Provvedimento del Direttore dell’Agenzia delle entrate del 5 agosto 2021, prot. n. 211273/2021: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le operazioni effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e soggetti residenti nella Repubblica di San Marino ai sensi dell’art. 12 Decreto legge 30 aprile 2019, n. 34, c.d. Decreto Crescita, convertito con modificazioni nella Legge 28 giugno 2019, n. 58»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


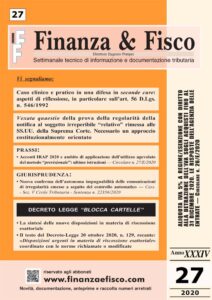
SOMMARIO – Finanza & Fisco n. 27 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Caso clinico e pratico in una difesa in seconde cure: aspetti di riflessione, in particolare sull’art. 56 D.Lgs. n. 546/1992
di Alvise Bullo e Elena De Campo

Vexata quaestio della prova della regolarità della notifica al soggetto irreperibile “relativo” rimessa alle SS.UU. della Suprema Corte. Necessario un approccio costituzionalmente orientato
di Andrea Migliavacca


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Redditi di impresa – Deduzione di costi di impresa non registrati


Costi “neri”. Ai fini della deduzione possono essere determinati in via presuntiva partendo da una CTU

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14990 del 15 luglio 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Deduzione di costi di impresa non registrati – Onere della prova – Spettanza al contribuente, anche mediante elementi presuntivi nonché da elementi di fatto rivenienti da una CTU • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Deduzione del fatto da provare da quello noto – Criteri – Art. 2727 c.c. – Art. 2729 c.c. • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Unico elemento indiziario – Efficacia probatoria – Condizioni – Art. 2727 c.c. – Art. 2729 c.c.»


Prestazioni sanitarie mediche o paramediche – Applicazione dell’esenzione IVA


Prestazioni rese da un chiropratico: esenti IVA solo se di qualità e fornite da prestatore formato da istituti riconosciuti dallo Stato

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 21108 del 2 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Operazioni esenti dall’imposta – Prestazioni sanitarie mediche o paramediche – Prestazioni rese da un chiropratico – Applicabilità dell’esenzione IVA ex art. 10, n. 18, del D.P.R. n. 633/1972 – Condizioni – Prestazione erogata con un sufficiente livello di qualità da un professionista munito di formazione adeguata somministrata da istituti riconosciuti dallo Stato – Irrilevanza della mancata istituzione del registro dei dottori in chiropratica e dell’attivazione del relativo corso di laurea magistrale – Art. 10, punto 18, del D.P.R. 26/10/1972, n. 633 – Art. 132, paragrafo 1, lettera c), della Direttiva 2006/112/CE – Art. 7 della L. 11/01/2018, n. 3»


Tributi locali – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta


Prescrizione di tributi locali. Cinque anni è il tempo massimo tra la notifica della cartella di pagamento e l’avviso d’intimazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22351 del 15 ottobre 2020: «RISCOSSIONE – A mezzo cartella esattoriale – Intimazione di pagamento per TRIBUTI LOCALI – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Art. 2948, n. 4 c.c.»


Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità


Nuova conferma dell’autonoma impugnabilità delle comunicazioni di irregolarità emesse a seguito del controllo automatico

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22356 del 15 ottobre 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Implicito rigetto su un punto specifico – Omissione di decisione -Configurabilità – Esclusione – Condizioni – Fattispecie – Art. 112 c.p.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili ex art. 19 del D.Lgs. n. 546 del 1992 – Natura tassativa dell’elencazione – Sussistenza – Limiti -Conseguenze in tema di impugnabilità di atti diversi da quelli previsti – Comunicazioni emesse dopo un controllo automatico – Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità – Ammissibilità -Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»


Principio di colpevolezza e forza maggiore – Corrispettivi per prestazioni professionali incassati successivamente alla chiusura della P.IVA – Applicabilità dell’IVA


Un arresto di estremo rigore in tema di forza maggiore, principio di autosufficienza e motivazione dell’accertamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22517 del 16 ottobre 2020: «SANZIONI TRIBUTARIE – Principio di colpevolezza ex art. 5 D.Lgs. n. 472 del 1997 – Cause di non punibilità – Violazione per causa di forza maggiore – Inapplicabilità delle sanzioni per essere i fatti non punibili essendo stati determinati da forza maggiore – Esimente di cui all’art. 6, comma 5 del D.Lgs. n. 472/1997 – Motivi di salute – Dimostrazione del nesso eziologico diretto fra violazione tributaria e la grave malattia – Necessità – Omessa dichiarazione dei redditi – Illecito del contribuente – Configurabilità – Limiti – Assenza di colpa – Prova a carico del contribuente – Vigilanza sull’adempimento dell’incarico affidato al professionista – Necessità – Art. 6, comma 5, del D.Lgs. 18/12/1997, n. 472 • IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Specificazione, nel ricorso, degli errori imputati alla sentenza impugnata – Riproduzione del contenuto nella misura necessaria – Onere del ricorrente – Sussistenza -Fondamento – Art. 360, primo comma, n. 4 c.p.c. • IVA (Imposta sul valore aggiunto) – Inizio, variazione e cessazione di attività – Professionisti – Esecuzione della prestazione – Obbligo di fatturazione delle prestazioni di servizi – Insorgenza – Pagamento del corrispettivo – Distinzione concettuale tra la nozione di imponibilità a fini IVA e quella di esigibilità dell’imposta medesima – Conseguenze – Cessazione dell’attività professionale – Fattura con IVA ad esigibilità differita non riscossa – Corrispettivi per prestazioni svolte dai professionisti incassate successivamente alla formale cessazione dell’attività – Applicabilità dell’IVA – Fondamento – Chiusura della partita IVA senza attendere il pagamento della fattura – Possibilità – Modalità – Versamento dell’IVA indicata in fattura – Artt. 6 e 35, del D.P.R. 26/10/1972, n. 633 -Artt. 62, 63 e 66, della Direttiva IVA 2006/112/CE • AVVISO DI ACCERTAMENTO – Motivazione – Obbligo di allegazione di atti – Fondamento – Limiti – Art. 7, della L. 27/07/2000, n. 212 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»


Prassi 


IVA agevolata sulle cessioni di beni anti covid-19


Aliquota IVA 5% a regime/esenzione con diritto alla detrazione dell’IVA sugli acquisti fino al 31 dicembre 2020. Le risposte dell’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 26 E del 15 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Riduzione aliquota IVA (al 5 per cento) per le cessioni di beni necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19 – Applicazione in via transitoria sino al 31 dicembre 2020 di un regime di maggior favore consistente nell’introduzione di un regime di esenzione da IVA che non pregiudica il diritto alla detrazione in capo al soggetto passivo cedente – Classificazione merci di cui all’art. 124 DL n. 34/2020 – Codici TARIC per i beni elencati dall’art. 124, comma 1 del D.L. n. 34/2020 – Istruzioni e risposte a quesiti – Art. 124, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Tabella A, parte II-bis, allegata al D.P.R. 26/10/1972, n. 633»


Acconti di imposta


Acconti IRAP 2020 e ambito di applicazione dell’utilizzo agevolato del metodo “previsionale”: ultime istruzioni

Circolare dell’Agenzia delle Entrate n. 27 E del 19 ottobre 2020: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Ulteriori chiarimenti – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 – Saldo dell’IRAP relativo al periodo d’imposta 2020 inferiore alla prima rata di acconto “dovuta” per il medesimo periodo – Utilizzo della differenza – Modalità – Calcolo degli acconti IRPEF, dell’IRES e dell’IRAP – Utilizzo agevolato del metodo “previsionale” anziché il metodo “storico” – Ambito applicativo dell’articolo 20 del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 (cd. “Decreto “Liquidità”) – Applicazione ai fini del versamento dell’acconto dell’imposta sostitutiva dei contribuenti forfettari, della cedolare secca sul canone di locazione, dell’IVIE e dell’IVAFE, addizionali con scadenza 30 giugno 2020 – Art. 24 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. “Decreto Rilancio”) – Art. 17, co. 3, del D.P.R. 07/12/2001, n. 435 – Art. 58, del D.L. 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 (cd. “Decreto Fiscale”) – Art. 12-quinquies, commi 3 e 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita)»


Legislazione


Decreto-Legge “Blocca cartelle”
Decreto legge 20/10/2020, n. 129


La sintesi delle nuove disposizioni in materia di riscossione esattoriale

Il Decreto-Legge “Blocca cartelle”

Il testo del Decreto Legge n. 129 del 20 ottobre 2020, recante: «Disposizioni urgenti in materia di riscossione esattoriale» coordinato con le norme richiamate o modificate

Decreto-Legge “Blocca cartelle”. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre 2020
Comunicato stampa dell’Agenzia delle Entrate-Riscossione del 21 ottobre 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.