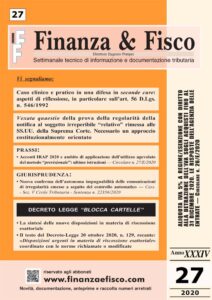
SOMMARIO – Finanza & Fisco n. 27 del 2020
ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Caso clinico e pratico in una difesa in seconde cure: aspetti di riflessione, in particolare sull’art. 56 D.Lgs. n. 546/1992
di Alvise Bullo e Elena De Campo

Vexata quaestio della prova della regolarità della notifica al soggetto irreperibile “relativo” rimessa alle SS.UU. della Suprema Corte. Necessario un approccio costituzionalmente orientato
di Andrea Migliavacca


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Redditi di impresa – Deduzione di costi di impresa non registrati


Costi “neri”. Ai fini della deduzione possono essere determinati in via presuntiva partendo da una CTU

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14990 del 15 luglio 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Deduzione di costi di impresa non registrati – Onere della prova – Spettanza al contribuente, anche mediante elementi presuntivi nonché da elementi di fatto rivenienti da una CTU • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Deduzione del fatto da provare da quello noto – Criteri – Art. 2727 c.c. – Art. 2729 c.c. • CONTENZIOSO TRIBUTARIO – Prova – Prove indiziarie – Presunzioni semplici – Unico elemento indiziario – Efficacia probatoria – Condizioni – Art. 2727 c.c. – Art. 2729 c.c.»


Prestazioni sanitarie mediche o paramediche – Applicazione dell’esenzione IVA


Prestazioni rese da un chiropratico: esenti IVA solo se di qualità e fornite da prestatore formato da istituti riconosciuti dallo Stato

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 21108 del 2 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Operazioni esenti dall’imposta – Prestazioni sanitarie mediche o paramediche – Prestazioni rese da un chiropratico – Applicabilità dell’esenzione IVA ex art. 10, n. 18, del D.P.R. n. 633/1972 – Condizioni – Prestazione erogata con un sufficiente livello di qualità da un professionista munito di formazione adeguata somministrata da istituti riconosciuti dallo Stato – Irrilevanza della mancata istituzione del registro dei dottori in chiropratica e dell’attivazione del relativo corso di laurea magistrale – Art. 10, punto 18, del D.P.R. 26/10/1972, n. 633 – Art. 132, paragrafo 1, lettera c), della Direttiva 2006/112/CE – Art. 7 della L. 11/01/2018, n. 3»


Tributi locali – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta


Prescrizione di tributi locali. Cinque anni è il tempo massimo tra la notifica della cartella di pagamento e l’avviso d’intimazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22351 del 15 ottobre 2020: «RISCOSSIONE – A mezzo cartella esattoriale – Intimazione di pagamento per TRIBUTI LOCALI – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Art. 2948, n. 4 c.c.»


Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità


Nuova conferma dell’autonoma impugnabilità delle comunicazioni di irregolarità emesse a seguito del controllo automatico

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22356 del 15 ottobre 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Implicito rigetto su un punto specifico – Omissione di decisione -Configurabilità – Esclusione – Condizioni – Fattispecie – Art. 112 c.p.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili ex art. 19 del D.Lgs. n. 546 del 1992 – Natura tassativa dell’elencazione – Sussistenza – Limiti -Conseguenze in tema di impugnabilità di atti diversi da quelli previsti – Comunicazioni emesse dopo un controllo automatico – Avviso bonario ex art. 36-bis, del D.P.R. n. 600 del 1973 – Autonoma impugnabilità – Ammissibilità -Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»


Principio di colpevolezza e forza maggiore – Corrispettivi per prestazioni professionali incassati successivamente alla chiusura della P.IVA – Applicabilità dell’IVA


Un arresto di estremo rigore in tema di forza maggiore, principio di autosufficienza e motivazione dell’accertamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22517 del 16 ottobre 2020: «SANZIONI TRIBUTARIE – Principio di colpevolezza ex art. 5 D.Lgs. n. 472 del 1997 – Cause di non punibilità – Violazione per causa di forza maggiore – Inapplicabilità delle sanzioni per essere i fatti non punibili essendo stati determinati da forza maggiore – Esimente di cui all’art. 6, comma 5 del D.Lgs. n. 472/1997 – Motivi di salute – Dimostrazione del nesso eziologico diretto fra violazione tributaria e la grave malattia – Necessità – Omessa dichiarazione dei redditi – Illecito del contribuente – Configurabilità – Limiti – Assenza di colpa – Prova a carico del contribuente – Vigilanza sull’adempimento dell’incarico affidato al professionista – Necessità – Art. 6, comma 5, del D.Lgs. 18/12/1997, n. 472 • IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Specificazione, nel ricorso, degli errori imputati alla sentenza impugnata – Riproduzione del contenuto nella misura necessaria – Onere del ricorrente – Sussistenza -Fondamento – Art. 360, primo comma, n. 4 c.p.c. • IVA (Imposta sul valore aggiunto) – Inizio, variazione e cessazione di attività – Professionisti – Esecuzione della prestazione – Obbligo di fatturazione delle prestazioni di servizi – Insorgenza – Pagamento del corrispettivo – Distinzione concettuale tra la nozione di imponibilità a fini IVA e quella di esigibilità dell’imposta medesima – Conseguenze – Cessazione dell’attività professionale – Fattura con IVA ad esigibilità differita non riscossa – Corrispettivi per prestazioni svolte dai professionisti incassate successivamente alla formale cessazione dell’attività – Applicabilità dell’IVA – Fondamento – Chiusura della partita IVA senza attendere il pagamento della fattura – Possibilità – Modalità – Versamento dell’IVA indicata in fattura – Artt. 6 e 35, del D.P.R. 26/10/1972, n. 633 -Artt. 62, 63 e 66, della Direttiva IVA 2006/112/CE • AVVISO DI ACCERTAMENTO – Motivazione – Obbligo di allegazione di atti – Fondamento – Limiti – Art. 7, della L. 27/07/2000, n. 212 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»


Prassi 


IVA agevolata sulle cessioni di beni anti covid-19


Aliquota IVA 5% a regime/esenzione con diritto alla detrazione dell’IVA sugli acquisti fino al 31 dicembre 2020. Le risposte dell’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 26 E del 15 ottobre 2020: «IVA (Imposta sul valore aggiunto) – Riduzione aliquota IVA (al 5 per cento) per le cessioni di beni necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19 – Applicazione in via transitoria sino al 31 dicembre 2020 di un regime di maggior favore consistente nell’introduzione di un regime di esenzione da IVA che non pregiudica il diritto alla detrazione in capo al soggetto passivo cedente – Classificazione merci di cui all’art. 124 DL n. 34/2020 – Codici TARIC per i beni elencati dall’art. 124, comma 1 del D.L. n. 34/2020 – Istruzioni e risposte a quesiti – Art. 124, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Tabella A, parte II-bis, allegata al D.P.R. 26/10/1972, n. 633»


Acconti di imposta


Acconti IRAP 2020 e ambito di applicazione dell’utilizzo agevolato del metodo “previsionale”: ultime istruzioni

Circolare dell’Agenzia delle Entrate n. 27 E del 19 ottobre 2020: «IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Ulteriori chiarimenti – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 – Saldo dell’IRAP relativo al periodo d’imposta 2020 inferiore alla prima rata di acconto “dovuta” per il medesimo periodo – Utilizzo della differenza – Modalità – Calcolo degli acconti IRPEF, dell’IRES e dell’IRAP – Utilizzo agevolato del metodo “previsionale” anziché il metodo “storico” – Ambito applicativo dell’articolo 20 del D.L. 08/04/2020, n. 23, conv., con mod., dalla L. 05/06/2020, n. 40 (cd. “Decreto “Liquidità”) – Applicazione ai fini del versamento dell’acconto dell’imposta sostitutiva dei contribuenti forfettari, della cedolare secca sul canone di locazione, dell’IVIE e dell’IVAFE, addizionali con scadenza 30 giugno 2020 – Art. 24 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. “Decreto Rilancio”) – Art. 17, co. 3, del D.P.R. 07/12/2001, n. 435 – Art. 58, del D.L. 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 (cd. “Decreto Fiscale”) – Art. 12-quinquies, commi 3 e 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita)»


Legislazione


Decreto-Legge “Blocca cartelle”
Decreto legge 20/10/2020, n. 129


La sintesi delle nuove disposizioni in materia di riscossione esattoriale

Il Decreto-Legge “Blocca cartelle”

Il testo del Decreto Legge n. 129 del 20 ottobre 2020, recante: «Disposizioni urgenti in materia di riscossione esattoriale» coordinato con le norme richiamate o modificate

Decreto-Legge “Blocca cartelle”. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre 2020
Comunicato stampa dell’Agenzia delle Entrate-Riscossione del 21 ottobre 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
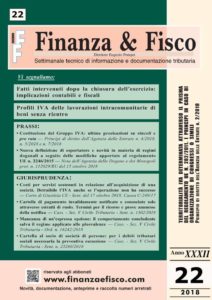


SOMMARIO – Finanza & Fisco n. 22 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Fatti intervenuti dopo la chiusura dell’esercizio: implicazioni contabili e fiscali 
di Marco Orlandi

Profili IVA delle lavorazioni intracomunitarie di beni senza rientro 
di Marco Peirolo

Giurisprudenza

Corte di Giustizia CE:

Costi per servizi sostenuti in relazione all’acquisizione di una società. Detraibile l’IVA anche se l’operazione non ha successo

Corte di Giustizia CE – Sezione I – Sentenza del 17 ottobre 2018, Causa C-249/17: «IVA (Imposta sul valore aggiunto) – Imposte sulla cifra d’affari – Artt. 4 e 17, della sesta direttiva 77/388/CEE – Nozione di soggetto passivo – Società holding – Detrazione dell’imposta assolta a monte – Spese per prestazioni di servizi di consulenza sostenute ai fini dell’acquisizione di azioni di un’altra società – Intento della società acquirente di fornire servizi di gestione alla società obiettivo – Mancata fornitura di tali servizi per motivi riguardanti il rispetto del diritto della concorrenza – Diritto a detrazione dell’IVA gravante sulle prestazioni assunte – Art. 9, della direttiva 2006/112/CE – Art. 167 e ss., della direttiva 2006/112/CE – Normativa interna – Artt. 19 e ss., del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

Sezioni tributarie

Estratto di ruolo – Innesco per l’impugnazione della cartella

Cartelle di pagamento invalidamente notificate e conosciute solo attraverso estratti di ruolo. Termini per il ricorso e prove ammesse della notifica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 1302 del 19 gennaio 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili – Cartella di pagamento invalidamente notificata e conosciuta dal contribuente solo attraverso un estratto di ruolo emesso dall’Agente della riscossione su istanza del contribuente -Autonoma impugnabilità – Fondamento – Conoscenza della cartella di pagamento per mezzo dell’estratto di ruolo -Impugnazione nel termine di cui all’articolo 21 del D.Lgs. n. 546/92 (60 giorni) – Necessità – Esclusione – Artt. 19 e 21, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Art. 24 Cost. • CONTENZIOSO TRIBUTARIO – NOTIFICA – RISCOSSIONE DELLE IMPOSTE – Cartella di pagamento – Prova della regolare notificazione della cartella di pagamento posta a base dell’iscrizione contestata – Produzione in giudizio della relata di notificazione ovvero dell’avviso di ricevimento della raccomandata postale – Ricorso a documenti equipollenti (ad es.: registri o archivi informatici dell’Amministrazione finanziaria o attestazioni dell’ufficio postale) – Non possibilità – Periodo di conservazione delle prove che attestano la notifica della cartella – Oltre cinque anni – Necessità – Richiamo al disposto di cui all’art. 26 del D.P.R. n. 602/1973 – Irrilevanza – Art. 26, del D.P.R. 29/09/1973, n. 602»


Opzione per la rateizzazione di plusvalenze – Comportamenti concludenti

Mancanza di un’espressa opzione: il comportamento concludente salva il regime applicato alle plusvalenze

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 16242 del 20 giugno 2018: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Plusvalenze patrimoniali – Plusvalenze ex art. 86, comma 2, TUIR – Opzione per la rateizzazione nella dichiarazione dei redditi – Necessità – Fondamento – Comportamenti concludenti – Rilevanza – Art. 86, del D.P.R. 22/12/1986, n. 917 – Art. 1, D.P.R. 10/11/1997, n. 442 • CONTROLLI E VERIFICHE FISCALI – STATUTO DEL CONTRIBUENTE – Verifiche tributarie – Termine di permanenza presso la sede del contribuente – Violazione – Conseguenze – Invalidità degli atti compiuti – Esclusione – Art. 12, della L. 27/07/2000, n. 212»


Prescrizione “breve” dei crediti richiesti con cartelle esattoriali non opposte

Prescrizione del tributo TARSU. Cinque anni è l’intervallo temporale massimo tra la notifica della cartella di pagamento e l’avviso d’intimazione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 22305 del 13 settembre 2018: «RISCOSSIONE -TARSU (Tassa raccolta di rifiuti solidi urbani interni) – A mezzo cartella esattoriale – Intimazione di pagamento per TARSU – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Cartella esattoriale – Attitudine al giudicato – Esclusione – Mancata impugnazione – Intimazione di pagamento – Notifica oltre il quinquennio dalla notifica della cartella di pagamento – Illegittimità – Termine di prescrizione quinquennale – Applicabilità – Art. 2948, n. 4), c.c.»


Responsabilità solidale e illimitata socio S.N.C – Diritto di escussione preventiva del patrimonio sociale

Cartella al socio di società di persone: per i debiti tributari sociali necessaria la preventiva escussione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 23260 del 27 settembre 2018: «RISCOSSIONE DELLE IMPOSTE – Riscossione coattiva – Società in nome collettivo – Rapporti con i terzi – Responsabilità dei soci – Soci solidalmente e illimitatamente responsabili – Iscrizione a ruolo in violazione del “beneficum excussionis” – Illegittimità – Vizio proprio della cartella – Fondamento – Caso di specie – Nullità della cartella di pagamento notificata nella qualità di soci solidalmente responsabili di una s.n.c. per violazione del beneficium excussionis – Artt. 2291 e 2304 c.c.»


Mancata impugnazione degli atti “atipici” – Possibilità d’impugnazione dell’atto “tipico”successivo

Tariffa per la gestione dei rifiuti urbani (c.d. TIA 1). Impugnabilità facoltativa delle fatture e giurisdizione tributaria su debenza e assoggettamento ad IVA

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 26198 del 18 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Atti aventi natura impositiva non elencati nell’art. 19 del D.Lgs. n. 546 del 1992 – Impugnabilità – Facoltà e non onere – Conseguenze – Fattispecie – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost. • CONTENZIOSO TRIBUTARIO – Competenza e giurisdizione – Commissioni tributarie -Giurisdizione in materia tributaria – Tariffa di igiene ambientale (cd. prima TIA o TIA-1) – Controversie sulla debenza – Giurisdizione commissioni tributarie – Fondamento – Fattispecie • IVA (Imposta sul valore aggiunto) – Oggetto  -Prestazione di servizi – (TIA1) Tariffa di igiene ambientale di cui all’art. 49 del D.Lgs. 05/02/1997, n. 22 – Assoggettamento ad IVA – Esclusione – Fondamento»


Commissioni Tributarie Regionali:

Estratto di ruolo – Innesco per l’impugnazione della cartella

Inammissibile il ricorso al giudice tributario dopo 60 giorni la “conoscenza” della cartella per mezzo dell’estratto di ruolo

Commissione Tributaria Provinciale di Rieti – Sezione II – Sentenza n. 7 del 7 marzo 2018: «CONTENZIOSO TRIBUTARIO – Procedimento di primo grado – Termini per ricorrere – Decorrenza – Individuazione – Onere della prova a carico del contribuente – per l’impugnativa – Esclusione – Fondamento – Artt. 5, comma 1-bis e 6, del D.Lgs. 19/06/1997, n. 218 – Artt. 20 e 21, del D.Lgs. 31/12/1992, n. 546»


Prassi

Pignoramento presso terzi di somme soggette a ritenuta – Soggetto titolato a richiedere il rimborso

Pignoramenti presso terzi con parziale restituzione. Il debitore pignorato è l’unico legittimato a chiedere il rimborso delle ritenute

Risposta ad interpello – Agenzia delle Entrate – n. 9 del 19 settembre 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Ritenute alla fonte per le somme liquidate a seguito di procedure di pignoramento presso terzi – Rimborso delle ritenute operate sulle somme pignorate – Procedura da seguire nell’ipotesi in cui vi sia restituzione parziale al debitore pignoratizio delle somme percepite – Soggetto titolato a richiedere il rimborso – Debitore pignorato (nella specie, ex datore di lavoro) – Provvedimento 03/03/2010, n. 34755 del Direttore dell’Agenzia delle Entrate – Art. 23 e Titolo III, del D.P.R. 29/09/1973, n. 600 – Art. 15, comma 2, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L 03/08/2009, n. 102»


Territorialità IVA per le prestazioni di servizi relativi a beni immobili situati in Italia

Territorialità IVA determinata attraverso il prisma del Regolamento UE n. 282/2011. I principi in caso di organizzazione di congressi o simili

Principio di diritto dell’Agenzia delle Entrate n. 2 del 24 settembre 2018: «IVA (Imposta sul valore aggiunto) – Territorialità IVA per le prestazioni di servizi – Criteri per l’individuazione del presupposto territoriale – Disposizioni particolari – Deroghe ai principi generali – Servizi relativi a beni immobili situati in Italia – Applicazione dell’art. 7-quater del D.P.R. 633/1972, ai servizi legati ad attività congressuale – Regolamento di esecuzione del Consiglio dell’UE n. 282/2011 del 15 marzo 2011 come modificato dal regolamento d’esecuzione n. 1042/2013 del 7 ottobre 2013 – Artt. 7 e 12, del D.P.R. 26/10/1972, n. 633»


Spese per carburante destinato alle macchine agricole – Inapplicabilità della tracciabilità dei pagamenti

Azienda agricola che determina il reddito su base catastale e con detrazione dell’IVA forfetizzata: per l’acquisto di carburante destinato alle macchine agricole non deve necessariamente utilizzare pagamenti tracciabili

Risposta ad interpello – Agenzia delle Entrate – n. 13 del 27 settembre 2018: «AGRICOLTURA – Imprenditore agricolo – IMPOSTE DIRETTE – Determinazione del reddito su base catastale – IVA (Imposta sul valore aggiunto) – Regime speciale per i produttori agricoli – Cessioni di carburante destinato alle macchine agricole – Disposizioni in tema di deducibilità dei costi d’acquisto e di detraibilità dell’IVA che obbligano all’utilizzo di strumenti di pagamento tracciabili – Inapplicabilità – Ragioni – Art. 32, del D.P.R. 22/12/1986, n. 917 – Art. 34, del D.P.R. 26/10/1972, n. 633»


Gruppo IVA – Requisiti e modalità di calcolo del pro-rata

Costituzione del Gruppo IVA: ultime precisazioni su vincoli e pro rata

Gruppo IVA. L’associazione non può partecipare in veste di controllata

Principio di diritto dell’Agenzia delle Entrate n. 4 del 15 ottobre 2018: «GRUPPO IVA – Requisiti necessari per la costituzione del gruppo IVA – Partecipazione in veste di controllati – Definizione del vincolo finanziario ex art. 70-ter, comma 1, del D.P.R. 633/1972 – Riferimento alla nozione generale di controllo c.d. “di diritto”, diretto e indiretto, fornita al primo comma, n. 1), dell’art. 2359 del c.c. – Conseguenze – Preclusione ai soggetti passivi IVA non costituiti in forma societaria – Partecipazione in veste di controllanti – Possibilità – Titolo V-bis, costituito dagli articoli da 70-bis a 70-duodecies del D.P.R. 26/10/1972, n. 633»

Gruppo IVA: per il vincolo economico da svolgimento di un’attività principale dello stesso genere determinante l’oggetto sociale nell’atto costitutivo

Principio di diritto dell’Agenzia delle Entrate n. 5 del 15 ottobre 2018: «GRUPPO IVA – Requisiti necessari per la costituzione del gruppo IVA – Vincolo economico di cui all’articolo 70-ter, comma 2, del D.P.R. n. 633 del 1972 – Valutazione della presenza «di un’attività principale dello stesso genere» rispetto a quelle riscontrabili in capo ad altri soggetti del costituendo Gruppo IVA di cui alla lettera a) del comma 2 dell’art. 70-ter D.P.R. n. 633/72 – Valore determinante all’indicazione effettuata mediante codici ATECO – Esclusione – Riferimento alle attività indicate quale oggetto sociale nell’atto costitutivo – Necessità»

Gruppo IVA: nel primo anno di operatività la detrazione IVA in base a pro-rata determinato presuntivamente

Principio di diritto dell’Agenzia delle Entrate n. 7 del 19 ottobre 2018: «GRUPPO IVA – Soggetti ammessi al perimetro soggettivo del gruppo IVA – Modalità di calcolo del pro-rata provvisorio di detrazione del Gruppo IVA nel suo primo anno di operatività – Affermazione – Titolo V-bis, costituito dagli articoli da 70-bis a 70-duodecies del D.P.R. 26/10/1972, n. 633 – Artt. 19, comma 5 e 19-bis, del D.P.R. 26 ottobre 1972, n. 633»


Novità in materia di regimi doganali – Nuova definizione di esportatore

Nuova definizione di esportatore e novità in materia di regimi doganali a seguito delle modifiche apportate al regolamento UE n. 2246/2015

Nota dell’Agenzia delle Dogane e dei Monopoli prot. n. 112029/RU del 15 ottobre 2018: «DOGANE – Operazioni di importazione e di esportazione – Regolamento delegato (UE) 2018/1063 del 16/05/2018 che modifica il Regolamento delegato (UE) 2015/2446 concernente le disposizioni che specificano le modalità di applicazione del Codice doganale dell’Unione di cui al Regolamento (UE) n. 952/2013 – Novità in materia di regimi doganali – Nuova definizione di esportatore – Procedure (ammissione temporanea, perfezionamento, luoghi approvati)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 22 del 2016

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Cespiti destinati alla vendita: conseguenze fiscali e contabili 

di Marco Orlandi


Le SS.UU. della Cassazione ammettono l’utilizzo della liquidazione ex art. 54-bis del D.P.R. n. 633/72 per il recupero del credito IVA in caso di omessa dichiarazione, ma i dubbi restano

di Alvise Bullo ed Elena De Campo


Omessi versamenti e indebite compensazioni: dalla Cassazione chiarimenti in merito alle procedure di recupero e per l’irrogazione e la definizione delle sanzioni

di Elia Orsi


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni Unite Civile

Prescrizione “breve” dei crediti richiesti con cartelle esattoriali
non opposte

Prescrizione quinquennale dei crediti Inps, tributari o per sanzioni richiesti in cartelle esattoriali non opposte. La conferma delle SS.UU. della Corte di Cassazione

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 23397 del 17 novembre 2016: «RISCOSSIONE – A mezzo cartella esattoriale – ESECUZIONE FORZATA – Opposizioni all’esecuzione – Crediti degli enti previdenziali – Crediti relativi ad entrate dello Stato, tributarie ed extratributarie – Crediti delle Regioni, delle Province, dei Comuni e degli altri Enti locali – Crediti per sanzioni amministrative per la violazione di norme tributarie o amministrative – Conversione del termine di prescrizione breve (quinquennale secondo l’art. 3, commi 9 e 10, della legge n. 335 del 1995) in quello ordinario decennale – Esclusione – Applicazione dell’art. 2953 del codice civile alle ipotesi in cui la definitività dell’accertamento del credito derivi da atti diversi rispetto ad una sentenza passata in giudicato – Non fondamento – Applicazione del termine decennale di prescrizione dell’actio iudicati previsto dall’art. 2953 c.c. – Esclusione – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Cartella esattoriale – Attitudine al giudicato – Esclusione – Mancata impugnazione – Effetti sulle prescrizioni brevi – Esclusione – Nella specie – Domanda azionata, qualificata come opposizione all’esecuzione opposizione, avverso intimazione di pagamento notificata decorso il quinquennio dalla notifica della cartella esattoriale recante credito contributivo vantato dall’INPS, senza il compimento di alcun atto interruttivo – Artt. 2946 e 2953 c.c. – Art. 615 c.p.c.»


Sezioni Civili Tributarie

Splafonamento del limite annuo massimo di compensazione
Sanzioni applicabili e possibilità
di definizione

Indebita compensazione di debiti e crediti per superamento del limite stabilito dall’art. 25 D.Lgs. 241/97: definibile l’atto di contestazione ex art. 16 del D.Lgs. n. 471/97

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 18682 del 23 settembre 2016: «DISCIPLINA DELLE AGEVOLAZIONI TRIBUTARIE – Crediti di imposta – Superamento del limite massimo dei crediti compensabili – Compensazione di debiti e crediti di imposta operata in misura eccedente il limite stabilito dall’art. 25 D.Lgs. 241/97 – Indebita compensazione tra crediti e debiti di imposta – Conseguenze – Sanzione per omesso versamento ex art. 13 D.Lgs. n. 471/97 – Applicabilità – Art. 25, del D.Lgs. 09/07/1997, n. 241 – Art. 13, del D.Lgs. 18/12/1997, n. 471 • SANZIONI TRIBUTARIE – Superamento del limite massimo dei crediti d’imposta compensabili (splafonamento del limite annuo) – Irrogazione di sanzione con atto di contestazione e di irrogazione della sanzione ai sensi dell’art. 16 D.Lgs. n. 472 del 1997 – Definizione agevolata ex art. 16, comma 3, del medesimo D.Lgs. – Ammissibilità – Ragioni – Artt. 16 e 17 del D.Lgs. 18/12/1997, n. 472»


Controllo automatico: obbligo di invio del cd. “Avviso bonario”

Controllo automatizzato ex art. 36-bis D.P.R. n. 600/1973: obbligo del “bonario” ex comma 5, art. 6 dello Statuto, soltanto se sussistano incertezze su aspetti rilevanti della dichiarazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 19861 del 5 ottobre 2016: «RISCOSSIONE DELLE IMPOSTE – STATUTO DEL CONTRIBUENTE – Liquidazione delle imposte dovute in base alla dichiarazione – Cartella di pagamento emessa ai sensi dell’art. 36-bis D.P.R. n. 600/1973 e dell’art. 54-bis D.P.R. n. 633/1972 a seguito del controllo automatizzato – Controllo delle dichiarazioni mediante procedure automatizzate – Obbligo di instaurare il contraddittorio prima dell’iscrizione a ruolo – Condizioni – Presupposti – Incertezza su aspetti rilevanti della dichiarazione – Necessità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 • RISCOSSIONE DELLE IMPOSTE – Iscrizione a ruolo – Cartella di pagamento – Liquidazione automatica ex art. 36-bis del D.P.R. 29/09/1973, n. 600 – Correzioni di errori materiali o di calcolo senza necessità di preventivo accertamento in rettifica – Ipotesi di carattere eccezionale e non estensibili»


Fondo patrimoniale della famiglia
Esecuzione sui beni e sui frutti

Impignorabilità di beni immobili costituiti nel fondo patrimoniale. Solo con la prova che i debiti sono stati contratti per scopi estranei ai bisogni della famiglia

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 22212 del 3 novembre 2016: «FAMIGLIA – Matrimonio – Rapporti patrimoniali tra coniugi – FONDO PATRIMONIALE – Esecuzione sui beni e sui frutti – Applicazione dell’art. 170 c.c. – Condizioni – Debiti contratti per le necessità della famiglia – Estraneità a detti bisogni – Prova – Onere del debitore – Fondamento – Artt. 167 e 170 c.c. – Art. 2729 c.c. • FONDO PATRIMONIALE – GARANZIE PER CREDITI ERARIALI – Esecuzione sui beni e sui frutti – Condizioni – Debiti contratti per i bisogni della famiglia – Individuazione – Relazione tra il fatto generatore e i detti bisogni – Necessità – Debito tributario sorto nell’esercizio dell’attività imprenditoriale – Inclusione – Possibilità – Condizioni – Accertamento – Art. 22, del D.Lgs. 18/12/1997, n. 472 – Artt. 167 e 170 c.c.»


Applicazione della c.d. “scissione”
della base
imponibile IRAP

Scissione della base imponibile IRAP per avvocati e commercialisti: non soggetti i redditi netti derivanti da incarichi in consigli di amministrazione e collegi sindacali svolti senza il supporto dello “studio”

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 23104 dell’11 novembre 2016: «IRAP (Imposta regionale sulle attività produttive) – Applicabilità alle attività libero-professionale – Base imponibile – Determinazione – Dottore commercialista – Redditi prodotti in qualità di sindaco e amministratore di società e di consulente tecnico – Applicazione della c.d. “scissione” della base imponibile IRAP – Possibilità – Condizioni – Funzioni esercitate senza ricorrere ad un’autonoma struttura organizzativa – Necessità – Prova – Artt. 2, 3 e 8, del D.Lgs. 15/12/1992, n. 446 – Art. 53 del D.P.R. 22/12/1986, n. 917 • CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Sentenza – Forma e contenuto – Motivazione – Verifica della sufficienza della motivazione – Analisi strutturale della motivazione – Necessità da parte del giudice della illustrazione delle tappe del processo cognitivo – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c.»


Corte di Giustizia CE:

Cessioni intracomunitarie e assimilate
Requisiti necessari dell’operazione

Cessioni intracomunitarie e assimilate non imponibili. In mancanza di indizi dell’esistenza di una frode fiscale, rilevanza solo formale del numero di partita IVA del destinatario

Corte di Giustizia CE – Sezione IV – Sentenza del 20 ottobre 2016, Causa C-24/15: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Operazioni assimilate alle cessioni (intracomunitarie) – Trasferimento di beni all’interno dell’Unione europea (cd. acquisto di beni propri) – Nella specie – Soggetto passivo tedesco che aveva trasferito un veicolo destinato all’impresa dalla Germania alla Spagna – Diritto all’esenzione (non imponibilità nell’ordinamento italiano) – Condizioni di esenzione (non imponibilità nell’ordinamento italiano) di un’operazione intracomunitaria – Obbligo di fornire il numero d’identificazione IVA – Mancato rispetto dell’obbligo di comunicare un numero di identificazione IVA attribuito dallo Stato membro di destinazione – Mancanza di indizi seri dell’esistenza di una frode fiscale – Diniego dell’esenzione (non imponibilità) – Esclusione – Articolo 28-bis, paragrafo 5, lettera b) della sesta direttiva del Consiglio 17 maggio 1977, 77/388/CE – Articolo 28-quater, parte A, lettere a) e d) della sesta direttiva del Consiglio 17 maggio 1977, 77/388/CE – Artt. 17 e 138 della Direttiva 2006/112/CE del 28/11/2006 – Normativa interna di riferimento – Artt. 38 e 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prassi

Detrazione IRPEF per la realizzazione
o l’acquisto di box auto pertinenziali

Box auto pertinenziale: le autocertificazioni salvano le detrazioni in caso di pagamento senza bonifico

Circolare dell’Agenzia delle Entrate n. 43 E del 18 novembre 2016: «IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni – Interventi di recupero del patrimonio abitativo – Detrazioni per la realizzazione o l’acquisto di box auto pertinenziali limitatamente ai costi di realizzo comprovati dall’attestazione rilasciata dal costruttore – Acquisto di box auto pertinenziale senza bonifico bancario o postale – Conseguenze – Perdita delle detrazioni – Esclusione – Ulteriori adempimenti conseguenti utilizzo di una modalità di pagamento non consentita – Ricevimento delle somme da parte dell’impresa deve risultare attestato dall’atto notarile – Dichiarazione sostitutiva di atto notorio che attesti che i corrispettivi sono stati inclusi nella contabilità dell’impresa costruttrice – Pagamenti con bonifico bancario prima del rogito notarile e in assenza di un preliminare di vendita registrato dai quali risulti il vincolo pertinenziale – Ammissione alla detrazione – Possibilità – Condizioni – Che alla data di presentazione della dichiarazione dei redditi siano stati registrati il preliminare di acquisto o il rogito – Rettifica di precedenti istruzioni (Ris. n. 38/E del 2008) – Art. 16-bis, comma 1, lett. d) del D.P.R. 22/12/1986, n. 917»


Legislazione

Rimborso della quota IMU Stato

Le procedure per il rimborso della quota IMU Stato pagata in eccesso

Decreto del Ministero dell’Economia e delle Finanze del 26 ottobre 2016: «Procedure relative al rimborso della quota I.M.U. Stato»


Omessa presentazione della dichiarazione IVA/2016
Alert persuasivi

Dichiarazione IVA/2016 per l’anno 2015: nuova tranche di alert per la promozione dell’adempimento entro il 29 dicembre 2016

Provvedimento del Direttore dell’Agenzia delle entrate del 17 novembre 2016, prot. n. 198678/2016: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti che hanno omesso di presentare la dichiarazione IVA ovvero l’hanno presentata con la sola compilazione del quadro VA»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 3 del 2016

ATTENZIONE:

gli articoli di questo numero della rivista sonoconsultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La rateazione o versamento in un’unica soluzione degli avvisi bonari  di Eugenio Grimaldi


Giurisprudenza

Commissioni Tributarie Provinciali:

Scissione societaria
Responsabilità solidale di
società scissa e società beneficiaria

Cartella alla beneficiaria per debiti ascritti nei confronti della società scissa: il carattere eccezionale della disciplina della solidarietà discendente dalle operazioni di scissione non permette motivazioni che richiamano la differente responsabilità del cessionario dell’azienda

Commissione Tributaria Provinciale di Lucca – Sezione I – Sentenza n. 136 del 26 febbraio 2016: «RISCOSSIONE DELLE IMPOSTE – SANZIONI TRIBUTARIE – SOCIETÀ – Scissione societaria – Responsabilità solidale di società scissa e società beneficiaria – Responsabilità per debiti fiscali della società scissa – Cartella di pagamento – Contenuto – Motivazione – Cartella motivata con richiami normativi legittimanti la responsabilità del cessionario di azienda per i debiti del cedente – Differenza con la disciplina relativa alla responsabilità solidale di società scissa e società beneficiarie – Errato riferimento normativo – Carenza di motivazione – Conseguenze – Nullità della cartella di pagamento – Art. 7, della L 27/07/2000, n. 212 – Artt. 14 e 15, del D.Lgs. 18/12/1997, n. 472»


Intimazione di pagamento
Prescrizione quinquennale sanzioni e interessi

Ricorso avverso intimazione di pagamento notificata oltre i cinque anni dalla notificazione della cartella: il diritto alla riscossione delle sanzioni irrogate si prescrive nel termine di 5 anni

Commissione Tributaria Provinciale di Treviso – Sezione II – Sentenza n. 136 del 18 aprile 2016: «SANZIONI TRIBUTARIE – RISCOSSIONE DELLE IMPOSTE – Ruolo contenente sanzioni e interessi – Intimazione di pagamento – Notifica oltre il quinquennio dalla notifica della cartella di pagamento – Diritto alla riscossione della sanzione irrogata – Diritto alla riscossione degli interessi – Prescrizione – Prescrizione quinquennale – Applicabilità – Art. 20, del D.Lgs. 18/12/1997, n. 472»


Prassi

Regime esclusione parziale proventi
derivanti
dall’utilizzo di beni immateriali  –  Patent box

Definizione dei beni immateriali agevolabili, metodi e criteri di calcolo del reddito agevolabile e oggetto dell’accordo preventivo. Le principali caratteristiche del regime e risposte ai quesiti sul Patent box

Circolare dell’Agenzia delle Entrate n. 11 E del 7 aprile 2016: «AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione – Modalità ed effetti – Determinazione dei metodi e dei criteri di calcolo del reddito agevolabile – Chiarimenti e risposte ai quesiti – Art. 1, commi da 37 a 45, della L 23/12/2014, n. 190 – DM 30/07/2015 – Provvedimento 10/11/2015, n. 144042 – Provvedimento 01/12/2015, n. 154278»


Decadenza dalla rateazione per imposte dirette (IRPEF, IRES,
Addizionali, IRAP) per all’adesione ad istituti definitori
ex D.Lgs. n. 218/1997  – 
 Riammissione

Decadenza dalla rateazione di somme dovute a seguito di accertamento con adesione o di omessa impugnazione: riammissione se entro il 31 maggio 2016 il contribuente versa la prima delle rate scadute

Circolare dell’Agenzia delle Entrate n. 13 E del 22 aprile 2016: «RISCOSSIONE – Somme dovute per la definizione degli accertamenti e per omessa impugnazione – Decadenza dalla rateazione di somme chieste in pagamento dall’Agenzia delle entrate – Riammissione alla rateazione limitatamente al versamento delle imposte dirette (IRPEF, IRES, Addizionali, IRAP) per gli istituti definitori di cui al D.Lgs. n. 218 del 1997 – Art. 1, commi da 134 a 138, della L 28/12/2015, n. 208»


Riforma del sistema della riscossione

Il pagamento a rate o in unica soluzione di somme dovute a seguito di “avvisi bonari” e in esito all’applicazione di istituti definitori alla luce delle novità introdotte dal D.Lgs. n. 159/2015

Circolare dell’Agenzia delle Entrate n. 17 E del 29 aprile 2016: «RISCOSSIONE DELLE IMPOSTE – Razionalizzazione delle norme in materia – Pagamenti dovuti a seguito dell’attività di controllo dell’Agenzia delle entrate – Rateazione delle somme dovute a seguito dell’attività di controllo e accertamento dell’Agenzia delle entrate – Rateizzazione dei debiti tributari in esito all’applicazione degli istituti definitori – Inadempimenti nei pagamenti delle somme dovute a seguito dell’attività di controllo dell’Agenzia delle entrate – Disciplina del lieve inadempimento in tema di pagamento -Art. 3-bis, del D.Lgs. 18/12/1997, n. 462 – Artt. 8 e 15, del D.Lgs. 19/06/1997, n. 218 – Art. 38, del D.Lgs. 31/10/1990, n. 346 – Art. 15-ter, del D.P.R. 29/09/1973, n. 602 – D.Lgs. 24/09/2015, n. 159»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.