ATTENZIONE:
gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati
Clicca qui per estendere il tuo abbonamento “Anteprima on line”
È gratis per gli abbonati a “Finanza & Fisco”.
REGISTRATI SUBITO!
Commenti
Attività di vendita di beni o servizi al pubblico in centri storici di comuni ad alta vocazione turistica. Approvato il modello da inviare dal 18 novembre 2020 per il contributo a fondo perduto
di Eugenio Grimaldi
Rigetto implicito per accoglimento parziale dell’istanza di rimborso equivale al diniego parziale espresso ad “impugnazione immediata”. Non condivisibile la perentorietà del termine di 60 giorni per l’impugnativa
di Enrico Molteni
Giurisprudenza
Corte Suprema di Cassazione:
“Compensazione urbanistica” per area assoggettata a vincolo di inedificabilità – Applicazione ICI/IMU
Area divenuta inedificabile con “compensazione urbanistica”: escluso a SS.UU. l’assoggettamento ad ICI/IMU
Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 23902 del 29 ottobre 2020: «TRIBUTI LOCALI (ICI/IMU) – Presupposti impositivi – Area già edificabile e poi assoggettata a vincolo di inedificabilità assoluta -Inserimento della stessa in un programma di “compensazione urbanistica” – Assoggettamento ad ICI – Esclusione – Fondamento – Artt. 1, 2 e 3, del D.Lgs. 30/12/1992, n. 504»
Fatture soggettivamente false
Operazioni soggettivamente inesistenti. Onere della prova, deduzione dei costi, detrazione dell’IVA e effetti del reverse charge al vaglio della Suprema Corte
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 21706 dell’8 ottobre 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Procedimento – Dichiarazione di fallimento di una delle parti – Interruzione del processo – Applicabilità al giudizio di cassazione – Esclusione – Fondamento – Art. 43, comma 3, L Fall. – Art. 299 c.p.c. • PROCEDIMENTO CIVILE – Difensori – Mandato alle liti (procura) – Revoca e rinuncia – Principio della “perpetuatio” dello “ius postulandi” – Conseguenze – Giudizio di cassazione – Sopravvenuta rinuncia alla procura – Rilevanza -Esclusione – Art. 85 c.p.c. • IVA (Imposta sul valore aggiunto) – Fatture relative a operazioni soggettivamente inesistenti – Prova della consapevolezza del contribuente – Necessità – Oggetto – Prova contraria del contribuente – Contenuto -Art. 54, del D.P.R. 26/10/1972, n. 633 – Art. 2727 c.c. – Art. 2697 c.c. • IVA (Imposta sul valore aggiunto) – Inversione contabile – Reverse charge interno o “domestico” di cui all’art. 17, comma 5 D.P.R. n. 633/1972 ed all’art. 74 D.P.R. n. 633/1972 – Operazioni di cessione soggettivamente inesistenti compiute in regime d’inversione contabile – Obbligo del cedente di versare l’IVA che non aveva addebitato alla cessionaria avvalendosi del regime di reverse charge – Affermazione – Art. 21, comma 7, del DPR 26/10/1972, n. 633, nel regime previgente alla modifiche introdotte dall’art. 31, comma 1, D.Lgs. 24/09/2015, n. 158 • IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Costi -Deducibilità per il committente/cessionario – Condizioni – Ignoranza ed estraneità del committente – Irrilevanza – Esistenza, inerenza e determinatezza dei componenti negativi del reddito – Necessità – Indeducibilità ai soli componenti negativi di reddito direttamente utilizzati per compiere attività delittuose non colpose – Art. 14, comma 4-bis, della L. n. 537 del 1993 (come modificato dall’art. 8 del DL n. 16 del 2012) – “Jus superveniens” con carattere retroattivo – Conseguenze – Fattispecie – Art. 109, del D.P.R. 22/12/1986, n. 917 – Art. 14, comma 4-bis della L. 24/12/1993, n. 537 – Art. 8, commi 1 e 3, del D.L. 02/03/2012, n. 16, conv., con mod., dalla L. 26/04/2012, n. 44»
Impugnazione del rigetto parziale (implicito) di istanza di rimborso quale diniego parziale espresso
Impugnabile il diniego-implicito derivante dall’accoglimento parziale dell’istanza di rimborso IVA. Necessaria la tempestiva impugnazione da parte del contribuente
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 23157 del 22 ottobre 2020: «CONTENZIOSO TRIBUTARIO – Istanza di rimborso – Accoglimento parziale – Rigetto implicito per la parte non rimborsata -Configurabilità – Condizioni – Conseguenze – Impugnazione del rigetto parziale (implicito) di istanza di rimborso (nella specie, rimborso parziale del credito IVA), quale diniego parziale espresso – Necessità – Nuova istanza di rimborso per il residuo – Ammissibilità – Esclusione – Artt. 19 e 21, D.Lgs. 31/12/1992, n. 546»
Somma risarcitoria per la rinuncia della conduttrice all’indennità di avviamento
Transazione concernente indennità di avviamento per finita locazione. Il trattamento tributario ai fini IVA e delle imposte dirette
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 23515 del 27 ottobre 2020: «IMPOSTA SUL REDDITO – Somme percepite a titolo di risarcimento del danno – Tassabilità – Criteri – Fattispecie relativa a somma risarcitoria per la rinuncia della conduttrice all’indennità di avviamento – Art. 6, del D.P.R. 22/12/1986, n. 917 • LOCAZIONE – Immobili adibiti ad uso diverso da quello di abitazione – Indennità per la perdita dell’avviamento (o surrogato dell’indennità nella prospettazione del giudice di merito) – Obbligo del locatore di effettuare la ritenuta di acconto in qualità di sostituto di imposta – Sussistenza – Fondamento – Art. 28, del D.P.R. 29/09/1973, n. 600 – Art. 34, della L. 27/07/1978, n. 392 • IVA (Imposta sul valore aggiunto) – Indennità per perdita di avviamento commerciale di cui all’art. 34, della L. 27/07/1978, n. 392 – Risarcimento del danno – Assoggettamento IVA – Esclusione»
Atti aventi natura impositiva non elencati nell’art. 19 del D.Lgs. n. 546 del 1992 – Impugnabilità facoltativa
Impugnazione facoltativa per l’invito a pagare il contributo unificato
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 23532 del 27 ottobre 2020: «PROCEDIMENTO CIVILE – Notificazione – Istanza di notificazione – Soggetto non legittimato – Inesistenza – Sanatoria del difetto di legittimazione – Ammissibilità – Condizioni – Art. 137 c.p.c. – Art. 156 c.p.c. – Art. 160 c.p.c. • CONTENZIOSO TRIBUTARIO – Contributo unificato (CU) nel processo tributario – Procedimento – Atti impugnabili ex art. 19 del D.Lgs. n. 546 del 1992 – Natura tassativa dell’elencazione – Sussistenza – Limiti – Conseguenze in tema di impugnabilità di atti diversi da quelli previsti – Fattispecie in tema di comunicazione di pagamento (a titolo di integrazione) del contributo unificato (CU) – Invito di pagamento di euro per il recupero del contributo unificato versato in misura insufficiente – Autonoma impugnabilità – Fondamento – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Artt. 13 e 15, D.P.R. 30/05/2002, n. 115 (TUSG) – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost. • CONTENZIOSO TRIBUTARIO – Procedimento – Atti aventi natura impositiva non elencati nell’art. 19 del D.Lgs. n. 546 del 1992 – Impugnabilità – Facoltà e non onere – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»
Fallimento della società contribuente – Effetti nel processo tributario
Il fallimento determina l’interruzione automatica del processo tributario in commissione
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 24242 del 2 novembre 2020: «CONTENZIOSO TRIBUTARIO – FALLIMENTO – Procedimento – Fallimento della società contribuente – Effetti – Interruzione automatica del processo – Mancata costituzione della curatela – Dichiarazione di contumacia – Conseguenze – Invalidità delle attività processuali – Prosecuzione del giudizio – Riassunzione – Provvedimento del giudice dichiarativo dell’interruzione – Necessità – Decorrenza del termine – Artt. 41 e 43, del D.Lgs. 31/12/1992, n. 546 – Art. 43, comma 3, del R.D. 16/03/1942, n. 267»
Commissioni Tributarie Provinciali:
Impugnazione del rigetto parziale (implicito) di istanza di rimborso quale diniego parziale espresso
Rimborso IRES/IRPEF per mancata deduzione dell’IRAP in più tranche. Esclusa la perdita della possibilità di difendersi nei confronti del “diniego implicito parziale” non impugnato entro 60 giorni
Commissione Tributaria Provinciale di Reggio Emilia – Sezione II – Sentenza n. 51 dell’11 febbraio 2020: «CONTENZIOSO TRIBUTARIO – Istanza di rimborso – Accoglimento parziale – Parziale rimborso per le annualità 2008 e 2010 IRES per mancata deduzione dell’IRAP – Configurabilità come provvedimento di rigetto parziale implicito – Inammissibilità del ricorso in quanto i provvedimenti di rimborso parziale emessi non sono stati impugnati nei termini previsti dall’art. 21 del D.Lgs. n. 546 del 1992 – Esclusione – Rilevanza del comportamento dell’Agenzia delle entrate – Caso di specie – Parziali ripetuti versamenti fonte di errore di valutazione da parte del contribuente – Esclusione della perdita della possibilità di difendersi nei confronti del “diniego implicito parziale” per decorrenza dei termini previsti dall’art. 21 del D.Lgs. n. 546 del 1992 – Artt. 19 e 21, D.Lgs. 31/12/1992, n. 546»
Prassi
Agenzia delle Entrate:
Utilizzo della fatturazione elettronica nei rapporti con la P.A.
Fatture elettroniche verso la PA “consegnate” ex art. 2, comma 4, del D.M. n. 55/2013: ai fini della emissione non rileva l’eventuale successivo rifiuto del documento
Principio di diritto dell’Agenzia delle Entrate n. 17 del 30 ottobre 2020: «IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Fattura nei confronti delle Amministrazioni Pubbliche, emessa in deroga agli accordi contrattuali, ma nel rispetto delle disposizioni del DPR 26 ottobre 1972, n. 633 – Validità dell’emissione – Condizioni -Trasmissione per via elettronica con rilascio della ricevuta di consegna da parte del Sistema di interscambio – Sufficienza – Irrilevanza dell’eventuale successivo rifiuto – Art. 2, comma 4, del D.M. 03/04/2013, n. 55 – Art. 1, commi da 209 a 213, della L. 24/12/2007, n. 244»
Ministero del Lavoro e delle Politiche Sociali:
Codice del terzo settore
Nomina dell’organo di controllo e del revisore legale degli ETS: il computo dei «due esercizi consecutivi» decorre dall’anno 2018
Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 11560 del 2 novembre 2020: «CODICE DEL TERZO SETTORE – Associazioni, riconosciute o non riconosciute, e fondazioni del Terzo settore – Governance degli enti non profit – Tempistiche di operatività delle disposizioni introdotte dal Codice del Terzo settore – Nomina dell’organo di controllo e del revisore legale dei conti – Presupposti dimensionali – Decorrenza obbligo – Per la verifica del superamento dei presupposti dimensionali rilevanza dei dati di consuntivo del bilancio di esercizio relativo agli anni 2018 e 2019 -Affermazione – Ragioni – Art. 30, comma 2 e art. 31, comma 1 del D.Lgs. 03/07/2017, n. 117»
Legislazione
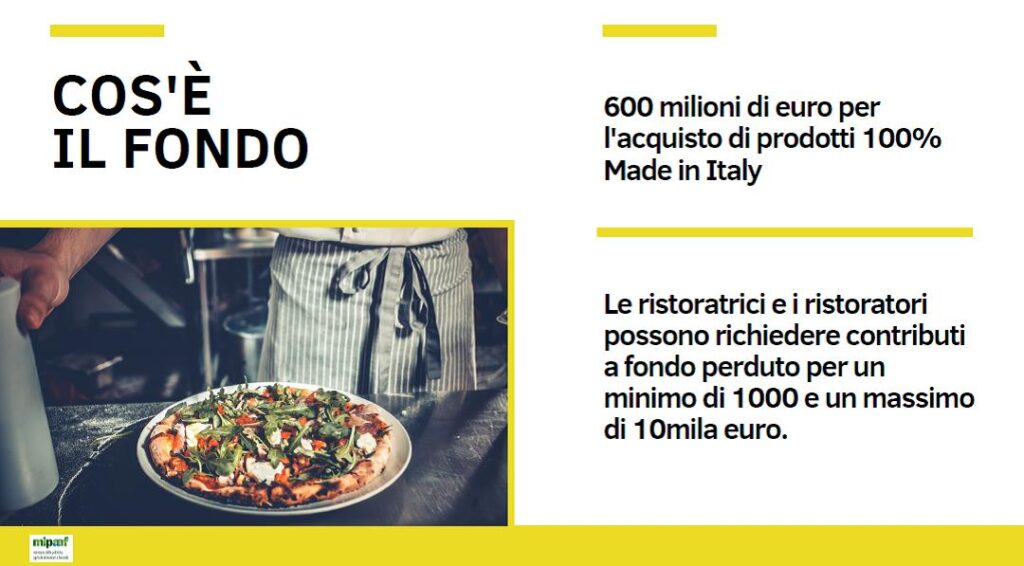
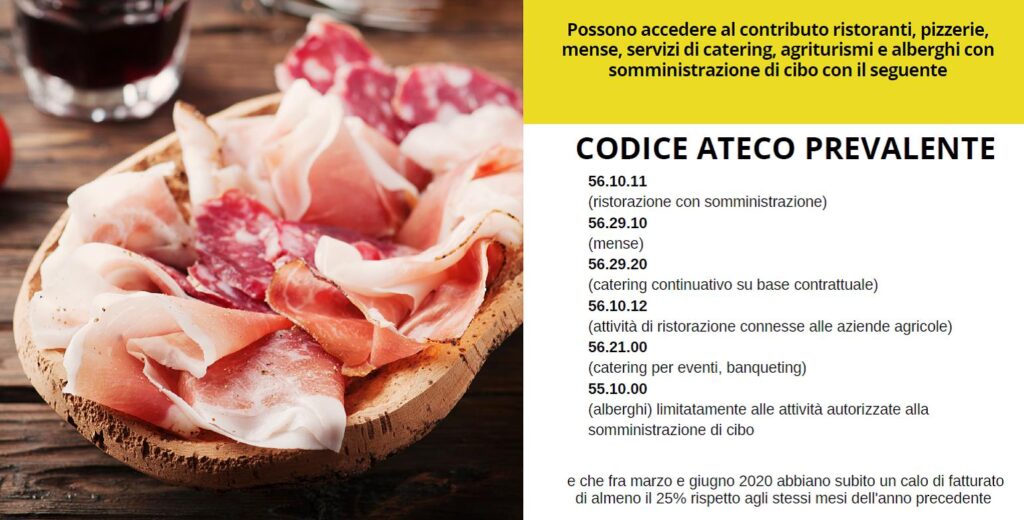
BONUS FILIERA DELLA RISTORAZIONE
Il Decreto attuativo Mipaaf per l’erogazione del contributo a fondo perduto a favore delle aziende della ristorazione che acquistano prodotti agroalimentari di qualità italiani
Decreto del Ministero delle Politiche Agricole Alimentari e Forestali del 27 ottobre 2020: «Criteri e modalità di gestione del Fondo per la filiera della ristorazione istituito ai sensi dell’articolo 58 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126»
CONTRIBUTO A FONDO PERDUTO PER ATTIVITÀ NEI CENTRI STORICI
Città turistiche. Istruzioni e modello per la richiesta del contributo a fondo perduto per compensare il calo di fatturato dei negozi dei centri storici
Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2020, prot. n. 352471/2020: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104»
Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.