Riscossione coattiva più selettiva: i dati delle fatture elettroniche guidano i pignoramenti presso terzi

Con il provvedimento del 22 maggio 2026 l’Agenzia delle entrate disciplina la trasmissione all’Agenzia delle entrate-Riscossione delle informazioni sui corrispettivi fatturati dai debitori IVA e dai loro coobbligati

Con il Provvedimento del Direttore dell’Agenzia delle entrate 22 maggio 2026, prot. n. 153611/2026, sono state definite le modalità operative per la messa a disposizione dell’Agenzia delle entrate-Riscossione dei dati relativi alla somma dei corrispettivi delle fatture elettroniche emesse dai debitori iscritti a ruolo e dai loro coobbligati nei confronti di uno stesso soggetto.

Il provvedimento dà attuazione all’articolo 1, comma 5-bis, lettera b-ter), del decreto legislativo 5 agosto 2015, n. 127, disposizione introdotta dall’articolo 1, comma 117, della legge 30 dicembre 2025, n. 199 (Legge di bilancio 2026) nell’ambito degli interventi diretti ad ampliare il patrimonio informativo utilizzabile ai fini della riscossione coattiva.


Dalla fatturazione elettronica all’esecuzione presso terzi


L’intervento segna un passaggio rilevante nell’utilizzo amministrativo dei dati transitati attraverso il Sistema di Interscambio. Le informazioni contenute nelle fatture elettroniche non sono più valorizzate esclusivamente per attività di analisi del rischio, controllo o vigilanza fiscale, ma possono essere impiegate anche nella fase esecutiva, per individuare in modo maggiormente selettivo i soggetti presso i quali avviare un pignoramento.

Il presupposto operativo è rappresentato dall’esistenza di rapporti commerciali documentati da fatture elettroniche emesse dal debitore o dal coobbligato nei confronti di uno stesso cliente o committente. Tali rapporti possono evidenziare la presenza di crediti del debitore suscettibili di essere aggrediti dall’Agente della riscossione.

La procedura di pignoramento presso terzi consente, infatti, all’Agenzia delle entrate-Riscossione di richiedere al terzo di versare direttamente all’Agente della riscossione quanto dovuto al debitore sottoposto a esecuzione. Nel nuovo assetto, i dati delle fatture elettroniche diventano uno strumento preliminare di individuazione dei rapporti economici potenzialmente utili all’azione esecutiva.


I soggetti interessati: debitori IVA, coobbligati e terzi pignorabili


Il provvedimento individua con precisione il perimetro soggettivo della nuova disciplina.

Per debitori si intendono tutti i titolari di partita IVA, persone fisiche o soggetti diversi dalle persone fisiche, nei confronti dei quali risultino partite di ruolo o carichi affidati all’Agenzia delle entrate-Riscossione.

Per coobbligati si intendono i soggetti tenuti in solido con i debitori all’adempimento del medesimo debito.

La categoria dei terzi pignorabili comprende, invece, i cessionari o committenti titolari di partita IVA nei confronti dei quali i debitori o i coobbligati abbiano emesso fattura.

La disciplina riguarda, pertanto, rapporti economici intercorrenti tra soggetti IVA e consente di utilizzare l’informazione relativa alla fatturazione attiva del debitore per selezionare posizioni nelle quali l’avvio dell’esecuzione presso terzi possa risultare concretamente efficace.


Dati trasmessi: non il contenuto delle fatture, ma somme, numero dei documenti e dati del cliente


L’Agenzia delle entrate mette a disposizione dell’Agente della riscossione, con cadenza periodica, i dati relativi:

  • alla somma dei corrispettivi delle fatture elettroniche emesse;
  • al numero delle fatture emesse;
  • al soggetto destinatario delle fatture, quando le operazioni siano state effettuate tra soggetti IVA.

I dati riguardano le fatture emesse dai debitori e dai loro coobbligati nei confronti di uno stesso soggetto nei sei mesi precedenti a quello in cui le informazioni vengono messe a disposizione dell’Agenzia delle entrate-Riscossione.

Per quanto riguarda il cessionario o committente individuato come possibile terzo pignorabile, sono trasmesse esclusivamente le informazioni necessarie all’avvio della procedura esecutiva:

  • codice fiscale;
  • partita IVA;
  • cognome e nome oppure denominazione o ragione sociale;
  • domicilio fiscale.

La struttura del flusso informativo assume particolare rilievo sotto il profilo sistematico: il provvedimento non dispone la trasmissione generalizzata del dettaglio delle singole operazioni fatturate, ma limita la comunicazione alle informazioni quantitative e identificative funzionali alla selezione dei terzi verso i quali orientare l’attività esecutiva.


Pignoramenti meno casuali e maggiore efficacia del recupero


Nelle motivazioni del provvedimento, l’Agenzia delle entrate chiarisce che l’estensione del patrimonio informativo dell’Agenzia delle entrate-Riscossione risponde all’esigenza di agevolare le attività di analisi mirate all’avvio di procedure esecutive e di migliorare l’efficacia dei pignoramenti presso terzi.

L’obiettivo della disposizione non è, dunque, quello di introdurre una nuova forma di controllo fiscale sul contribuente, bensì di rafforzare la fase successiva all’affidamento del carico, nella quale la concreta riscossione del credito dipende dalla possibilità di individuare disponibilità o crediti effettivamente aggredibili.

In questa prospettiva, il dato relativo ai corrispettivi fatturati nei sei mesi precedenti può consentire di intercettare rapporti commerciali recenti e potenzialmente ancora produttivi di crediti. L’Agente della riscossione potrà quindi concentrare le attività di analisi su posizioni caratterizzate da maggiore probabilità di recupero, evitando iniziative esecutive prive di concreta utilità.

Il provvedimento rende così operativa una delle misure della legge di bilancio 2026 dirette a contrastare la c.d. evasione da riscossione, ossia la distanza tra crediti affidati alla riscossione e somme effettivamente recuperate.


Trasmissione tramite PEC nella fase iniziale; successivamente previsto uno scambio automatizzato


Il provvedimento disciplina anche le modalità tecniche di messa a disposizione delle informazioni, distinguendo tra una fase iniziale e una soluzione a regime.

Nella prima fase di avvio, definita nel documento come soluzione “as is”, la trasmissione dei dati avverrà mediante posta elettronica certificata. Le informazioni saranno contenute in file protetti da una password robusta, comunicata attraverso un canale diverso rispetto a quello utilizzato per l’invio del file.

L’accesso ai dati ricevuti sarà riservato esclusivamente a personale appositamente autorizzato, incaricato di svolgere le attività di analisi e, ove ne ricorrano i presupposti, di avviare le procedure di pignoramento presso terzi.

Per la soluzione a regime, denominata “to be”, il provvedimento prevede invece la realizzazione di un servizio automatizzato di scambio dati tra Agenzia delle entrate e Agenzia delle entrate-Riscossione.

La disciplina consente, pertanto, l’avvio immediato del nuovo flusso informativo, pur rinviando a una successiva infrastruttura automatizzata la gestione strutturale e sistematica delle trasmissioni.


Trattamento dei dati personali: selezione territoriale delle posizioni e gradualità delle azioni esecutive


L’impiego dei dati della fatturazione elettronica per finalità di riscossione coattiva impone un bilanciamento particolarmente rigoroso tra efficacia dell’azione esecutiva e tutela dei dati personali.

Il provvedimento individua la base giuridica del trattamento nell’articolo 1, comma 5-bis, lettera b-ter), del D.Lgs. n. 127 del 2015 e precisa che il trattamento è necessario per l’esecuzione di un compito di interesse pubblico o connesso all’esercizio di pubblici poteri.

Di particolare rilievo è la previsione relativa alla minimizzazione dei dati trasmessi. Le Direzioni regionali dell’Agenzia delle entrate e l’Agente della riscossione territorialmente competente devono definire il numero delle posizioni da segnalare tenendo conto:

  • delle caratteristiche sociali, economiche e produttive del territorio;
  • della capacità operativa dell’Agente della riscossione;
  • dei principi di proporzionalità e non eccedenza;
  • della gradualità nell’attivazione delle procedure di pignoramento.

Il nuovo flusso informativo non determina, pertanto, un automatismo tra fatturazione verso un determinato cliente e avvio immediato del pignoramento. I dati costituiscono uno strumento di analisi e selezione delle posizioni, da utilizzare secondo criteri di proporzionalità, effettiva utilità dell’azione esecutiva e rispetto delle garanzie previste dalla normativa sulla protezione dei dati personali.

L’Agenzia delle entrate e l’Agenzia delle entrate-Riscossione operano quali titolari autonomi del trattamento, ciascuno per gli ambiti di propria competenza. Il provvedimento dà inoltre atto dell’avvenuta valutazione d’impatto sulla protezione dei dati personali e del parere favorevole espresso dal Garante per la protezione dei dati personali nella seduta del 14 maggio 2026.


Effetti per imprese e professionisti con carichi affidati alla riscossione


Per i contribuenti titolari di partita IVA, la disposizione produce conseguenze operative importanti. In presenza di partite di ruolo o di carichi affidati all’Agenzia delle entrate-Riscossione, i rapporti commerciali documentati dalle fatture elettroniche emesse nei confronti di clienti o committenti IVA possono ora essere utilizzati per individuare i possibili destinatari di un pignoramento presso terzi.

La novità assume rilievo soprattutto per imprese e professionisti che operano stabilmente nei confronti di pochi committenti o che presentano flussi di fatturazione concentrati verso determinati clienti: la continuità o l’importanza economica del rapporto commerciale può rendere più agevole l’individuazione di crediti potenzialmente pignorabili.

Sotto altro profilo, il provvedimento consolida la centralità della fatturazione elettronica quale infrastruttura informativa dell’Amministrazione finanziaria.

I dati originariamente acquisiti per documentare le operazioni IVA diventano ora funzionali anche alla fase di recupero coattivo dei crediti affidati alla riscossione.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 maggio 2026, prot. n. 153611/2026, recante: «Disposizioni attuative dell’articolo 1, comma 5-bis, lettera b-ter), del decreto legislativo 5 agosto 2015, n. 127, in materia di messa a disposizione dell’Agente della riscossione dei dati relativi alla somma dei corrispettivi delle fatture emesse dai debitori iscritti a ruolo e dai loro coobbligati nei confronti di uno stesso soggetto», pubblicato il 22.05.2026 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
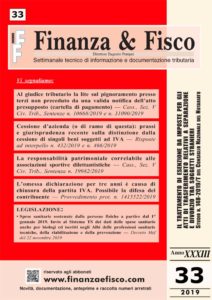


SOMMARIO – Finanza & Fisco n. 33 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”

REGISTRATI SUBITO!


Commenti


Al giudice tributario la lite sul pignoramento presso terzi non preceduto da una valida notifica dell’atto presupposto (cartella di pagamento)
di Eugenio Grimaldi


Cessione d’azienda (o di ramo di questa): prassi e giurisprudenza recente sulla distinzione dalla cessione di singoli beni soggetti ad IVA 
di
Vittorio Guidini


La responsabilità patrimoniale correlabile alle associazioni sportive dilettantistiche
di Antonino Russo


L’omessa dichiarazione per tre anni è causa di chiusura della partita IVA. Possibile la difesa del contribuente
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accordi di separazione e divorzio – Agevolazioni ex art. 19 della L. n. 74/1987


L’agevolazione “prima casa” non è revocata se l’immobile, acquistato da meno di 5 anni, è venduto a terzi in base ad un accordo di separazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7966 del 21 marzo 2019: «ESENZIONI ED AGEVOLAZIONI (Benefici) – Agevolazioni cd. prima casa – Accordo tra coniugi in sede di separazione – Trasferimento del bene ad un terzo – Decadenza dall’agevolazione – Esclusione – Fondamento – Art. 19, della L. 06/03/1987, n. 74 – Art. 159 c.c. – D.P.R. 26/04/1986, n. 131»


Riscossione coattiva – Espropriazione forzata


Fase anteriore all’inizio di plurime esecuzioni forzate di crediti tributari fondate sul medesimo titolo esecutivo. Le regole per la difesa del contribuente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 10668 del 17 aprile 2019: «RISCOSSIONE DELLE IMPOSTE – ESECUZIONE FORZATA – Cumulo dei mezzi di espropriazione – Credito tributario – Impiego fruttuoso degli strumenti processuali volti alla soddisfazione coattiva del credito – Manifestazione da parte dell’agente di riscossione dell’intenzione di avviare ulteriori processi esecutivi – Esecuzione forzata non ancora iniziata – Estensione della regola sottesa nell’art. 483 c.p.c. – Fondamento – Conseguenze – Fattispecie – Artt. 483 e 553 c.p.c. – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546»

Pignoramento presso terzi: impugnabile presso le Commissioni Tributarie qualora si deduca l’inesistenza/nullità della notifica della cartella di pagamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 31090 del 28 novembre 2019: «CONTENZIOSO TRIBUTARIO – RISCOSSIONE DELLE IMPOSTE – Riscossione coattiva – Espropriazione forzata – Pignoramento dei crediti vantati dal debitore esecutato nei confronti di terzi – Omessa o invalida notifica della cartella di pagamento o di altro atto prodromico – Opposizione agli atti esecutivi – Ammissibilità – Organo competente – Giurisdizione del Giudice Tributario – Sussistenza – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 57, del D.P.R. 29/09/1973, n. 602 – Art. 72-bis, del D.P.R. 29/09/1973, n. 602»


Associazioni non riconosciute – Responsabilità tributaria di chi agisce per l’associazione


Associazione non riconosciuta. Il legale rappresentante risponde comunque per i debiti fiscali dell’ente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 19982 del 24 luglio 2019: «ASSOCIAZIONI E FONDAZIONI – Associazioni non riconosciute (Associazioni di mutuo soccorso) – Rapporti esterni – Rappresentanza – Avviso di accertamento nei confronti di associazione non riconosciuta – Cartella di pagamento emessa nei confronti del legale rappresentante – Legittimità – Fondamento – Art. 19, comma 3, del D.Lgs. 31/12/1992, n. 546 – Artt. 60 e 62, del D.P.R. 29/09/1973, n. 600 – Art. 36 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento»


Prassi


Regolarità del rilascio del visto di conformità sulle dichiarazioni


Visto di conformità. Confermato l’obbligo di identità soggettiva tra chi lo rilascia e chi predispone e trasmette la dichiarazione

Risoluzione dell’Agenzia delle Entrate n. 99 E del 29 novembre 2019: «RISCOSSIONE – COMPENSAZIONE – VISTO DI CONFORMITÀ – Individuazione dei soggetti legittimati ad apporre il visto di conformità – Obbligo di identità soggettiva tra chi appone il visto di conformità e chi trasmette la dichiarazione – Conseguenze in caso di irregolarità del visto – Artt. 35, comma 3 e 39, comma 1, del D.Lgs. 09/07/1997, n. 241 – Art. 1, comma 574, della L. 27/12/2013, n. 147 – Art. 10, comma 1, lettera a), del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Art. 23 del D.M. 31/05/1999, n. 164»


Cessione d’azienda – Distinzione dalla cessione di singoli beni


Aggiudicazione all’asta giudiziaria di lotto composto da beni materiali e immateriali finalizzati alla produzione e commercializzazione di prodotti per la casa: le condizioni per la qualificazione come trasferimento di un complesso aziendale

Risposta ad interpello – Agenzia delle Entrate – n. 432 del 25 ottobre 2019: «IMPOSTA DI REGISTRO – Applicazione dell’imposta – Interpretazione degli atti – Atti negoziali – Pluralità di beni appartenenti alla stessa azienda – Atto di trasferimento a seguito di aggiudicazione all’asta giudiziaria – Cessione di singoli beni o dell’azienda – Cessione d’azienda quando sussiste una cessione di beni strumentali idonei, nel loro complesso e nella loro interdipendenza, all’esercizio d’impresa – Affermazione – Art. 2, comma 3, lett. b), del D.P.R. 26/10/1972, n. 633 – Artt. 20, 23 e 40, del D.P.R. 26/04/1986, n. 131 – Art. 2555 c.c.»


Non costituisce cessione di ramo d’azienda il trasferimento del solo pacchetto clienti

Risposta ad interpello – Agenzia delle Entrate – n. 466 del 4 novembre 2019: «IVA (Imposta sul valore aggiunto) – Cessione di beni – Cessione d’azienda – Caratteri – Qualificazione giuridico-tributaria dell’operazione di cessione del portafoglio clienti – Configurabilità di cessione di un ramo di azienda – Esclusione – Cessione di singolo bene (costituito dalla lista clienti) – Fondamento – Art. 2, del D.P.R. 26/10/1972, n. 633 – Art. 2555 c.c.»


Accordi di separazione e divorzio – Agevolazioni ex art. 19 della L. n. 74/1987


Il trattamento di esenzione da imposte per gli atti di trasferimento relativi a separazione e divorzio tra soggetti stranieri

Studio n. 148-2019/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 17 ottobre 2019


Legislazione


Cessazione d’ufficio della partita IVA


Chiusura d’ufficio delle partite IVA inattive: criteri e modalità

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2019, prot. n. 1415522/2019: «Chiusura d’ufficio delle partite IVA inattive ai sensi dell’articolo 35, comma 15-quinquies del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, come modificato dall’articolo 7-quater del decreto-legge del 22 ottobre 2016 n. 193 convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225»


Trasmissione telematica delle spese sanitarie e veterinarie – Dati al Sistema TS per le “precompilate 2020”


Spese sanitarie sostenute dalle persone fisiche a partire dal 1° gennaio 2019. Invio al Sistema TS dei dati delle spese sanitarie anche per biologi ed iscritti negli Albi delle professioni sanitarie tecniche, della riabilitazione e della prevenzione

Decreto del Ministero dell’Economia e delle Finanze del 22 novembre 2019: «Individuazione di ulteriori soggetti tenuti alla trasmissione, al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


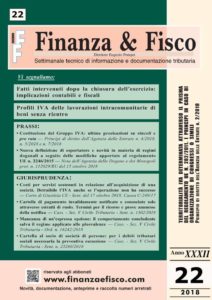
SOMMARIO – Finanza & Fisco n. 22 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Fatti intervenuti dopo la chiusura dell’esercizio: implicazioni contabili e fiscali 
di Marco Orlandi

Profili IVA delle lavorazioni intracomunitarie di beni senza rientro 
di Marco Peirolo

Giurisprudenza

Corte di Giustizia CE:

Costi per servizi sostenuti in relazione all’acquisizione di una società. Detraibile l’IVA anche se l’operazione non ha successo

Corte di Giustizia CE – Sezione I – Sentenza del 17 ottobre 2018, Causa C-249/17: «IVA (Imposta sul valore aggiunto) – Imposte sulla cifra d’affari – Artt. 4 e 17, della sesta direttiva 77/388/CEE – Nozione di soggetto passivo – Società holding – Detrazione dell’imposta assolta a monte – Spese per prestazioni di servizi di consulenza sostenute ai fini dell’acquisizione di azioni di un’altra società – Intento della società acquirente di fornire servizi di gestione alla società obiettivo – Mancata fornitura di tali servizi per motivi riguardanti il rispetto del diritto della concorrenza – Diritto a detrazione dell’IVA gravante sulle prestazioni assunte – Art. 9, della direttiva 2006/112/CE – Art. 167 e ss., della direttiva 2006/112/CE – Normativa interna – Artt. 19 e ss., del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

Sezioni tributarie

Estratto di ruolo – Innesco per l’impugnazione della cartella

Cartelle di pagamento invalidamente notificate e conosciute solo attraverso estratti di ruolo. Termini per il ricorso e prove ammesse della notifica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 1302 del 19 gennaio 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili – Cartella di pagamento invalidamente notificata e conosciuta dal contribuente solo attraverso un estratto di ruolo emesso dall’Agente della riscossione su istanza del contribuente -Autonoma impugnabilità – Fondamento – Conoscenza della cartella di pagamento per mezzo dell’estratto di ruolo -Impugnazione nel termine di cui all’articolo 21 del D.Lgs. n. 546/92 (60 giorni) – Necessità – Esclusione – Artt. 19 e 21, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Art. 24 Cost. • CONTENZIOSO TRIBUTARIO – NOTIFICA – RISCOSSIONE DELLE IMPOSTE – Cartella di pagamento – Prova della regolare notificazione della cartella di pagamento posta a base dell’iscrizione contestata – Produzione in giudizio della relata di notificazione ovvero dell’avviso di ricevimento della raccomandata postale – Ricorso a documenti equipollenti (ad es.: registri o archivi informatici dell’Amministrazione finanziaria o attestazioni dell’ufficio postale) – Non possibilità – Periodo di conservazione delle prove che attestano la notifica della cartella – Oltre cinque anni – Necessità – Richiamo al disposto di cui all’art. 26 del D.P.R. n. 602/1973 – Irrilevanza – Art. 26, del D.P.R. 29/09/1973, n. 602»


Opzione per la rateizzazione di plusvalenze – Comportamenti concludenti

Mancanza di un’espressa opzione: il comportamento concludente salva il regime applicato alle plusvalenze

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 16242 del 20 giugno 2018: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Plusvalenze patrimoniali – Plusvalenze ex art. 86, comma 2, TUIR – Opzione per la rateizzazione nella dichiarazione dei redditi – Necessità – Fondamento – Comportamenti concludenti – Rilevanza – Art. 86, del D.P.R. 22/12/1986, n. 917 – Art. 1, D.P.R. 10/11/1997, n. 442 • CONTROLLI E VERIFICHE FISCALI – STATUTO DEL CONTRIBUENTE – Verifiche tributarie – Termine di permanenza presso la sede del contribuente – Violazione – Conseguenze – Invalidità degli atti compiuti – Esclusione – Art. 12, della L. 27/07/2000, n. 212»


Prescrizione “breve” dei crediti richiesti con cartelle esattoriali non opposte

Prescrizione del tributo TARSU. Cinque anni è l’intervallo temporale massimo tra la notifica della cartella di pagamento e l’avviso d’intimazione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 22305 del 13 settembre 2018: «RISCOSSIONE -TARSU (Tassa raccolta di rifiuti solidi urbani interni) – A mezzo cartella esattoriale – Intimazione di pagamento per TARSU – Prescrizione quinquennale dopo la notifica della cartella esattoriale non opposta – Fondamento – Ragioni – Cartella esattoriale – Attitudine al giudicato – Esclusione – Mancata impugnazione – Intimazione di pagamento – Notifica oltre il quinquennio dalla notifica della cartella di pagamento – Illegittimità – Termine di prescrizione quinquennale – Applicabilità – Art. 2948, n. 4), c.c.»


Responsabilità solidale e illimitata socio S.N.C – Diritto di escussione preventiva del patrimonio sociale

Cartella al socio di società di persone: per i debiti tributari sociali necessaria la preventiva escussione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 23260 del 27 settembre 2018: «RISCOSSIONE DELLE IMPOSTE – Riscossione coattiva – Società in nome collettivo – Rapporti con i terzi – Responsabilità dei soci – Soci solidalmente e illimitatamente responsabili – Iscrizione a ruolo in violazione del “beneficum excussionis” – Illegittimità – Vizio proprio della cartella – Fondamento – Caso di specie – Nullità della cartella di pagamento notificata nella qualità di soci solidalmente responsabili di una s.n.c. per violazione del beneficium excussionis – Artt. 2291 e 2304 c.c.»


Mancata impugnazione degli atti “atipici” – Possibilità d’impugnazione dell’atto “tipico”successivo

Tariffa per la gestione dei rifiuti urbani (c.d. TIA 1). Impugnabilità facoltativa delle fatture e giurisdizione tributaria su debenza e assoggettamento ad IVA

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 26198 del 18 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Atti aventi natura impositiva non elencati nell’art. 19 del D.Lgs. n. 546 del 1992 – Impugnabilità – Facoltà e non onere – Conseguenze – Fattispecie – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost. • CONTENZIOSO TRIBUTARIO – Competenza e giurisdizione – Commissioni tributarie -Giurisdizione in materia tributaria – Tariffa di igiene ambientale (cd. prima TIA o TIA-1) – Controversie sulla debenza – Giurisdizione commissioni tributarie – Fondamento – Fattispecie • IVA (Imposta sul valore aggiunto) – Oggetto  -Prestazione di servizi – (TIA1) Tariffa di igiene ambientale di cui all’art. 49 del D.Lgs. 05/02/1997, n. 22 – Assoggettamento ad IVA – Esclusione – Fondamento»


Commissioni Tributarie Regionali:

Estratto di ruolo – Innesco per l’impugnazione della cartella

Inammissibile il ricorso al giudice tributario dopo 60 giorni la “conoscenza” della cartella per mezzo dell’estratto di ruolo

Commissione Tributaria Provinciale di Rieti – Sezione II – Sentenza n. 7 del 7 marzo 2018: «CONTENZIOSO TRIBUTARIO – Procedimento di primo grado – Termini per ricorrere – Decorrenza – Individuazione – Onere della prova a carico del contribuente – per l’impugnativa – Esclusione – Fondamento – Artt. 5, comma 1-bis e 6, del D.Lgs. 19/06/1997, n. 218 – Artt. 20 e 21, del D.Lgs. 31/12/1992, n. 546»


Prassi

Pignoramento presso terzi di somme soggette a ritenuta – Soggetto titolato a richiedere il rimborso

Pignoramenti presso terzi con parziale restituzione. Il debitore pignorato è l’unico legittimato a chiedere il rimborso delle ritenute

Risposta ad interpello – Agenzia delle Entrate – n. 9 del 19 settembre 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Ritenute alla fonte per le somme liquidate a seguito di procedure di pignoramento presso terzi – Rimborso delle ritenute operate sulle somme pignorate – Procedura da seguire nell’ipotesi in cui vi sia restituzione parziale al debitore pignoratizio delle somme percepite – Soggetto titolato a richiedere il rimborso – Debitore pignorato (nella specie, ex datore di lavoro) – Provvedimento 03/03/2010, n. 34755 del Direttore dell’Agenzia delle Entrate – Art. 23 e Titolo III, del D.P.R. 29/09/1973, n. 600 – Art. 15, comma 2, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L 03/08/2009, n. 102»


Territorialità IVA per le prestazioni di servizi relativi a beni immobili situati in Italia

Territorialità IVA determinata attraverso il prisma del Regolamento UE n. 282/2011. I principi in caso di organizzazione di congressi o simili

Principio di diritto dell’Agenzia delle Entrate n. 2 del 24 settembre 2018: «IVA (Imposta sul valore aggiunto) – Territorialità IVA per le prestazioni di servizi – Criteri per l’individuazione del presupposto territoriale – Disposizioni particolari – Deroghe ai principi generali – Servizi relativi a beni immobili situati in Italia – Applicazione dell’art. 7-quater del D.P.R. 633/1972, ai servizi legati ad attività congressuale – Regolamento di esecuzione del Consiglio dell’UE n. 282/2011 del 15 marzo 2011 come modificato dal regolamento d’esecuzione n. 1042/2013 del 7 ottobre 2013 – Artt. 7 e 12, del D.P.R. 26/10/1972, n. 633»


Spese per carburante destinato alle macchine agricole – Inapplicabilità della tracciabilità dei pagamenti

Azienda agricola che determina il reddito su base catastale e con detrazione dell’IVA forfetizzata: per l’acquisto di carburante destinato alle macchine agricole non deve necessariamente utilizzare pagamenti tracciabili

Risposta ad interpello – Agenzia delle Entrate – n. 13 del 27 settembre 2018: «AGRICOLTURA – Imprenditore agricolo – IMPOSTE DIRETTE – Determinazione del reddito su base catastale – IVA (Imposta sul valore aggiunto) – Regime speciale per i produttori agricoli – Cessioni di carburante destinato alle macchine agricole – Disposizioni in tema di deducibilità dei costi d’acquisto e di detraibilità dell’IVA che obbligano all’utilizzo di strumenti di pagamento tracciabili – Inapplicabilità – Ragioni – Art. 32, del D.P.R. 22/12/1986, n. 917 – Art. 34, del D.P.R. 26/10/1972, n. 633»


Gruppo IVA – Requisiti e modalità di calcolo del pro-rata

Costituzione del Gruppo IVA: ultime precisazioni su vincoli e pro rata

Gruppo IVA. L’associazione non può partecipare in veste di controllata

Principio di diritto dell’Agenzia delle Entrate n. 4 del 15 ottobre 2018: «GRUPPO IVA – Requisiti necessari per la costituzione del gruppo IVA – Partecipazione in veste di controllati – Definizione del vincolo finanziario ex art. 70-ter, comma 1, del D.P.R. 633/1972 – Riferimento alla nozione generale di controllo c.d. “di diritto”, diretto e indiretto, fornita al primo comma, n. 1), dell’art. 2359 del c.c. – Conseguenze – Preclusione ai soggetti passivi IVA non costituiti in forma societaria – Partecipazione in veste di controllanti – Possibilità – Titolo V-bis, costituito dagli articoli da 70-bis a 70-duodecies del D.P.R. 26/10/1972, n. 633»

Gruppo IVA: per il vincolo economico da svolgimento di un’attività principale dello stesso genere determinante l’oggetto sociale nell’atto costitutivo

Principio di diritto dell’Agenzia delle Entrate n. 5 del 15 ottobre 2018: «GRUPPO IVA – Requisiti necessari per la costituzione del gruppo IVA – Vincolo economico di cui all’articolo 70-ter, comma 2, del D.P.R. n. 633 del 1972 – Valutazione della presenza «di un’attività principale dello stesso genere» rispetto a quelle riscontrabili in capo ad altri soggetti del costituendo Gruppo IVA di cui alla lettera a) del comma 2 dell’art. 70-ter D.P.R. n. 633/72 – Valore determinante all’indicazione effettuata mediante codici ATECO – Esclusione – Riferimento alle attività indicate quale oggetto sociale nell’atto costitutivo – Necessità»

Gruppo IVA: nel primo anno di operatività la detrazione IVA in base a pro-rata determinato presuntivamente

Principio di diritto dell’Agenzia delle Entrate n. 7 del 19 ottobre 2018: «GRUPPO IVA – Soggetti ammessi al perimetro soggettivo del gruppo IVA – Modalità di calcolo del pro-rata provvisorio di detrazione del Gruppo IVA nel suo primo anno di operatività – Affermazione – Titolo V-bis, costituito dagli articoli da 70-bis a 70-duodecies del D.P.R. 26/10/1972, n. 633 – Artt. 19, comma 5 e 19-bis, del D.P.R. 26 ottobre 1972, n. 633»


Novità in materia di regimi doganali – Nuova definizione di esportatore

Nuova definizione di esportatore e novità in materia di regimi doganali a seguito delle modifiche apportate al regolamento UE n. 2246/2015

Nota dell’Agenzia delle Dogane e dei Monopoli prot. n. 112029/RU del 15 ottobre 2018: «DOGANE – Operazioni di importazione e di esportazione – Regolamento delegato (UE) 2018/1063 del 16/05/2018 che modifica il Regolamento delegato (UE) 2015/2446 concernente le disposizioni che specificano le modalità di applicazione del Codice doganale dell’Unione di cui al Regolamento (UE) n. 952/2013 – Novità in materia di regimi doganali – Nuova definizione di esportatore – Procedure (ammissione temporanea, perfezionamento, luoghi approvati)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 15 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Le disposizioni attuative della disciplina del Gruppo IVA 
di Marco Peirolo

Gli avvisi di addebito INPS derivanti da avvisi di accertamento tributario: l’importanza dell’impugnazione, della richiesta di sospensione ed evoluzione della giurisprudenza 
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:


Sezione Lavoro

Cartella dell’INPS fondata su accertamento emesso dall’Agenzia delle entrate. La lite fiscale pendente impedisce la formazione di un valido atto di recupero

Corte Suprema di Cassazione – Sezione Lavoro – Ordinanza n. 27672 del 21 novembre 2017: «PREVIDENZA (ASSICURAZIONI SOCIALI) – INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Contributi alla gestione separata lavoratori autonomi (Cd. “senza cassa”) – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata -Determinazione dei contributi in relazione al maggior reddito accertato – Nella specie – Gestione commercianti – Notifica cartella dalla S.C.C.I. S.p.A. per conto dell’INPS ai fini del recupero del credito relativo alla parte variabile della contribuzione per la gestione dei commercianti per fatti accertati dall’Agenzia delle entrate su cui pende giudizio dinanzi la Commissione tributaria – Illegittimità per violazione dell’art. 24, comma 3, D.Lgs. n. 46/99 – Fondamento – Conseguenze – Nullità della cartella (ora sostituita dall’avviso di addebito INPS) – Art. 24, comma 3, del D.Lgs. 26 febbraio 1999, n. 46 – Art. 30, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122»

Sezioni Civili


Pignoramento presso terzi – Riparto di giurisdizione tra giudice ordinario e giudice tributario


Sulle liti sui pignoramenti non preceduti dall’atto prodromico di natura tributaria è competente a decidere il giudice tributario

Corte Suprema di Cassazione – Sezione VI Civile – Ordinanza n. 12608 del 22 maggio 2018: «GIURISDIZIONE CIVILE – Riparto di giurisdizione tra giudice ordinario e giudice tributario – Pignoramento presso terzi – Opposizione all’esecuzione – RISCOSSIONE COATTIVA – Riscossione dei tributi locali (ICI e TOSAP in favore del Comune) – Espropriazione forzata – Pignoramento – Omessa o invalida notifica dell’atto prodromico (cartella di pagamento o di altro) – Opposizione agli atti esecutivi – Ammissibilità – Giurisdizione tributaria – Sussistenza – Art. 57, del D.P.R. 29/09/1973, n. 602 – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 12, della L. 28/12/2001, n. 448 – Art. 617 c.p.c.»

Sezioni tributarie


Società di comodo – Prova contraria contro la presunzione di reddito minimo


Società di comodo. La nozione d’impossibilità va intesa non in termini assoluti ma economici

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 16204 del 20 giugno 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Società di comodo – Presunzione di reddito minimo – Prova contraria – Oggetto – Impossibilità – Nozione – Impossibilità intesa non in termini assoluti ma economici, relativi alle effettive condizioni di mercato – Art. 30, della L. 23/12/1994, n. 724»


Disapplicazione delle sanzioni per obiettiva incertezza normativa


L’incertezza oggettiva non è ignoranza. I più comuni fatti “indice” che salvano il contribuente dall’applicazione delle sanzioni tributarie

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 18405 del 12 luglio 2018: «SANZIONI TRIBUTARIE – Commissioni tributarie – Poteri – Violazioni dipendenti da incertezza normativa oggettiva tributaria -Disapplicazione delle sanzioni per obiettiva incertezza normativa – Onere dell’accertamento della situazione giuridica oggettiva di incertezza normativa – Spettanza al giudice tributario – Sussistenza – Situazione di incertezza interpretativa – Nozione – Fattispecie – Incertezza nell’applicazione dell’articolo 60 (ora art. 93) del TUIR in merito all’imputazione temporale dei corrispettivi di appalto di durata pluriennale – Sussistenza – Art. 8, del D.Lgs. 31/12/1992, n. 546 – Art. 6, del D.Lgs. 18/12/1997, n. 472 – Art. 10, della L. 27/07/2000, n. 212»


Scomputo delle ritenute non certificate – Condizioni


Ritenute d’acconto subite dal professionista. La mancata certificazione non preclude il diritto allo scomputo

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 18910 del 17 luglio 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Certificati dei sostituti d’imposta (CU) – Ritenute di acconto non certificate dal sostituto d’imposta – Detrazione ritenute subite – Scomputo delle ritenute non certificate – Compete – Condizioni – Prova della ritenuta subita con idonea documentazione – Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art 22, del D.P.R. 22/12/1986, n. 917 – Art. 4, comma 6-ter, del D.P.R. 22/07/1998, n. 322»


Prassi


Gruppo IVA – Interpello sulla sussistenza o insussistenza dei requisiti necessari per la costituzione


Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA: le modalità di presentazione dell’interpello “probatorio”

Risoluzione dell’Agenzia delle Entrate n. 54 E del 10 luglio 2018: «IVA (Imposta sul valore aggiunto) – GRUPPO IVA – DIRITTO DI INTERPELLO – Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA – Interpello probatorio – Soggetti legittimati alla presentazione delle istanze – Ammissibilità dell’interpello pre-costituzione – Art. 11, comma 1, lett. b), della L. 27/07/2000, n. 212 – Art. 70-ter, commi 5 e 6, del D.P.R. 26/10/1972, n. 633»


Beni significativi nell’ambito di interventi di recupero edilizio


IVA al 10% nell’ambito dei lavori di manutenzione: le modalità di fatturazione delle prestazioni in presenza di beni significativi

Circolare dell’Agenzia delle Entrate n. 15 E del 12 luglio 2018: «IVA (Imposta sul valore aggiunto) – Ristrutturazioni edilizie – Lavori di manutenzione – Applicazione dell’aliquota IVA del 10 per cento agli interventi di recupero del patrimonio edilizio a prevalente destinazione abitativa privata – Disciplina dei beni significativi – Rilevanza delle parti staccate – Modalità di fatturazione dell’intervento agevolato (manutenzione ordinaria o manutenzione straordinaria) in presenza di beni significativi – Norma di interpretazione autentica dell’articolo 7, comma 1, lett. b), della L. n. 488/99, dall’articolo 1, comma 19, della L. 27/12/2017, n. 205 – Art. 7, comma 1, lett. b), della L 23/12/1999, n. 488 – D.M. 29/12/1999»


Imposta di registro – Interpretazione degli atti


Considerazioni sull’articolo 20 del testo unico dell’imposta di registro dopo la legge di bilancio 2018

Studio n. 17-2018/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 22 febbraio 2018


Autotrasportatori – Agevolazioni fiscali 2018


 Autotrasportatori per conto terzi: le agevolazioni fiscali 2018

Ministero dell’Economia e delle Finanze – Comunicato stampa n. 112 del 16 luglio 2018 – Agenzia delle Entrate – Comunicato stampa del 16 luglio 2018


Legislazione


Disposizioni di attuazione della disciplina in tema di Gruppo IVA


Gruppo IVA. Nel decreto Mef, regole per la costituzione, diritti, obblighi e adempimenti

Decreto del Ministero dell’Economia e delle Finanze del 6 aprile 2018: «Disposizioni di attuazione della disciplina in tema di Gruppo IVA, ai sensi dell’articolo 70-duodecies, comma 6, del decreto del Presidente della Repubblica n. 633/1972»


Atti dell’autorità giudiziaria – Somme dovute per la registrazione


Modello F24 per le somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria

Provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143035/2018: «Estensione delle modalità di versamento di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, alle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate»

I codici tributo per il versamento tramite modello F24 delle somme dovute in relazione alla registrazione di atti giudiziari

Risoluzione dell’Agenzia delle Entrate n. 57 E del 18 luglio 2018: «RISCOSSIONE – COMPENSAZIONE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate, ai sensi dell’articolo 37 del D.P.R. n. 131/1986 – Ridenominazione dei codici tributo istituiti con la risoluzione n. 16/E del 25 marzo 2016 – Art. 37 del D.P.R. 26/04/1986, n. 131 – Provv. del Direttore dell’Agenzia delle entrate del 09/07/2018, prot. n. 143035/2018»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.