Recupero veloce dell’IVA in caso di fallimento del debitore. Spartiacque le procedure concorsuali avviate dal 26 maggio 2021 compreso. Nel vecchio regime, in caso di chiusura del fallimento ‘‘in pendenza di giudizi’’, necessario attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto

Nel caso di procedura concorsuale avviata prima del 26 maggio 2021, trova applicazione il precedente disposto dell’articolo 26 del D.P.R. IVA che – fissando il dies a quo per l’emissione delle note di variazione in diminuzione al momento in cui si ha certezza dell’infruttuosità della procedura concorsuale ­ – “nell’ipotesi di chiusura del fallimento ‘in pendenza di giudizi‘, richiede di attendere il termine dei predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto“. Questo il passaggio più significativo della risposta ad istanza di interpello n. 471/2023. 

D’altronde, osservano i tecnici di via Giorgione, se è pur vero che l’attuale formulazione dell’articolo 26 del decreto IVA ­come modificato dall’articolo 18 (Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali) del decreto-­legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106 (c.d. D.L. Sostegni-bis) ­ con riferimento alle procedure concorsuali avviate dal 26 maggio 2021, consente:

  • al comma 3-­bis, di emettere note di variazione in diminuzione «in caso di mancato pagamento del corrispettivo, in tutto o in parte, da parte del cessionario o committente:
    a) a partire dalla data in cui quest’ultimo è assoggettato a una procedura concorsuale […]»;
  • al comma 5­-bis, di emettere note di variazione in aumento «Nel caso in cui, successivamente agli eventi di cui al comma 3-­bis, il corrispettivo sia pagato, in tutto o in parte […]»;

è anche vero che, il comma 2 del citato articolo 18 (come modificato dall’articolo 3-bis, del decreto-legge 30 dicembre 2021, n. 228, conv., con mod., dalla legge 25 febbraio 2022, n. 15) dispone espressamente che, «Le disposizioni di cui all’articolo 26, comma 3­bis, lettera a), e comma 5, secondo periodo, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, nel testo risultante dalle modifiche apportate dal comma 1, si applicano alle procedure concorsuali avviate dal 26 maggio 2021 compreso», così lasciando inalterata la disciplina previgente con riguardo alle procedure pregresse.


Link al testo della risposta ad interpello dell’Agenzia delle Entrate n. 471 del 29 novembre 2023, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Conseguenze – Applicazione dell’articolo 26 del D.P.R. n. 633/1972 nella versione vigente ante 26 maggio 2021 – Inapplicabilità dell’attuale formulazione dell’articolo 26 del D.P.R. IVA come modificato dall’articolo 18 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, con riferimento alle procedure concorsuali avviate dal 26 maggio 2021 – Caso di specie – Chiusura del fallimento ‘‘in pendenza di giudizi’’- “Dies a quo” ai fini dell’emissione della nota di variazione in diminuzione – Necessità di attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto – Affermazione – Articolo 118 del RD 16 marzo 1942, n. 267 (Legge Fall. vigente ratione temporis) – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


I precedenti:


Procedure concorsuali avviate prima del 26 maggio 2021. Il dies a quo e dies ad quem per le variazioni IVA ex art. 26 del Decreto IVA

Risposta ad interpello – Agenzia delle Entrate – n. 50 del 25 gennaio 2022: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Fallimento ante 2021 (procedura concorsuale avviata prima del 26 maggio 2021) – Dies a quo a partire dal quale il cedente/prestatore può emettere la relativa nota di variazione in diminuzione, ai sensi dell’art. 26, comma 2, del D.P.R. n. 633/72 – Applicazione disciplina “pregressa” ex articolo 26 alle modifiche introdotte dall’art. 18 del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Emissione delle note di variazione. Nel concordato preventivo l’IVA sul debito non versato dall’assuntore non si recupera con una rettifica in diminuzione ma con richiesta di rimborso dalla data di definizione del piano di riparto o dalla chiusura del fallimento

Principio di diritto dell’Agenzia delle Entrate n. 4 del 9 febbraio 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Creditore ammesso ad un concordato preventivo in continuità con assuntore – Concordato preventivo in continuità con assuntore e liberazione del debitore – Successivo fallimento dell’assuntore – Limiti all’emissione delle note di variazione – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


Vedi anche:


Sull’identificazione del dies a quo per l’emissione di note di variazioni IVA in presenza di procedure concorsuali o esecutive
di Eugenio Grimaldi


Giurisprudenza

Note di variazione IVA – Applicazione del principio di proporzionalità


Corte di Giustizia CE:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale che può durare più di 10 anni viola i principi di proporzionalità e non discriminazione

Corte di Giustizia CE – Sezione I – Sentenza del 23 novembre 2017, Causa C-246/16: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Articolo 11, parte C, paragrafo 1, secondo comma della Sesta direttiva 77/388/CEE (ora trasfuso nell’art. 90 della Direttiva 2006/112/CE) – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Necessità – Discriminazione di fatto degli operatori economici italiani rispetto ai concorrenti appartenenti a Paesi membri dell’UE – Conseguenze – Non conformità della normativa italiana rispetto alle Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale contro il debitore, quando tale procedura può durare più di dieci anni – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Il cedente non deve versare l’IVA (dichiarata) se il cessionario soggetto a fallimento ha rettificato la detrazione effettuata


Vedi anche, l’orientamento dei giudici di legittimità espresso con la sentenza n. 25896 del 16/11/2020 che sembra ammettere la procedura di variazione di cui all’art. 26, comma 2, del D.P.R. n. 633/1972 anche in mancanza di “certezza” dell’irrecuperabilità del credito derivante dall’infruttuosità della procedura concorsuale.(Fattispecie: cartella di pagamento relativa ad imposta sul valore aggiunto, per l’anno 1996, dichiarata e non versata i relativa a fatture emesse nei confronti di una società: “l’IVA non versata concerneva fatture emesse e regolarmente registrate nei confronti della s.r.l., che non le aveva totalmente pagate, perché in stato di decozione, che l’aveva poi condotta alla dichiarazione di fallimento”.)

Nella citata sentenza, evidenziato che “per accordare il diritto alla riduzione della base imponibile, allora, è sufficiente che il soggetto passivo evidenzi l’esistenza di una probabilità ragionevole che il debito non sia saldato, anche a rischio che la base imponibile sia rivalutata al rialzo nell’ipotesi in cui il pagamento avvenga comunque (punto 27 della sentenza Di Maura). E ciò proprio perché la certezza della definitiva irrecuperabilità del credito può essere acquisita, in pratica, solo dopo una decina di anni, a causa della durata, in Italia, delle procedure fallimentari. Spetta quindi alle autorità nazionali stabilire, nel rispetto del principio di proporzionalità e sotto il controllo del giudice, quali siano le prove di una probabile durata prolungata del mancato pagamento che il soggetto passivo deve fornire in funzione delle specificità della vicenda”). “In realtà, quanto alle procedure concorsuali, alla luce della giurisprudenza unionale l’applicabilità dell’art. 26 del D.P.R. n. 633/72 non necessita della certezza dell’irrecuperabilità derivante dall’infruttuosità della procedura”.

Link al testo della Sentenza n. 25896 del 16/11/2020 (Presidente: Virgilio Biagio, Relatore: Perrino Angelina Maria) – Corte Suprema di Cassazione – Sezione V Civile Tributaria – IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Meccanismo di cui all’art. 26 d.P.R. n. 633 del 1972 in caso di mancato pagamento per procedure concorsuali rimaste infruttuose – Utilizzazione da parte del cessionario o del committente e non del cedente – Conseguenze – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633.
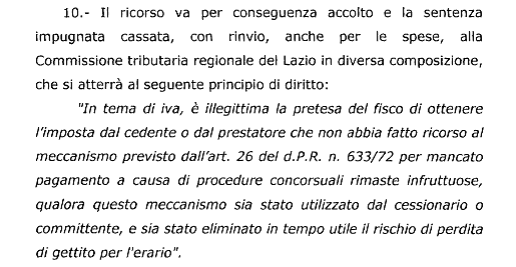


La Massima – In tema di IVA, è illegittima la pretesa del fisco volta ad ottenere l’imposta dal cedente o dal prestatore che non abbiano fatto ricorso al meccanismo previsto dall’art. 26 del D.P.R. n. 633 del 1972 per mancato pagamento a causa di procedure concorsuali rimaste infruttuose (per l’applicazione del quale non è necessaria la certezza dell’irrecuperabilità) qualora questo meccanismo sia stato utilizzato dal cessionario o dal committente e sia così stato eliminato in tempo utile il rischio di perdita di gettito per l’erario.


Commissioni Tributarie Provinciali:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA e va disapplicato. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale o esecutiva, che può durare anni, viola i principi di proporzionalità e non discriminazione

Commissione Tributaria Provinciale di Vicenza – Sezione II – Sentenza n. 145 del 17 aprile 2019: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Art. 90 della Direttiva 2006/112/CE – Contrasto tra diritto comunitario e diritto interno – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Non conformità della normativa italiana rispetto alla Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale o di procedura esecutiva (Corte di Giustizia CE, Sentenza del 23/11/2017, causa C-246/16, Di Maura) – Conseguenze – Possibilità di emissione della nota di variazione in caso concordato preventivo già alla relativa domanda – Possibilità di emissione della nota di variazione in caso fallimento – Condizioni – Presenza di relazione del curatore che attesta con sufficiente oggettività l’esistenza della ragionevole probabilità che il debito non venga saldato – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Nuovo regime – Variazioni IVA in diminuzione – Procedure concorsuali – 


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L.“Sostegni-bis”

Circolare dell’Agenzia delle Entrate n. 20 E del 29 dicembre 2021: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Modifiche all’art. 26 del D.P.R. 26/10/1972, n. 633 – Art. 90 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006 (cd. Direttiva IVA) – Art. 18, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Transazione del Forfetario: nota di credito emessa senza versare l’IVA come avvenuto per il documento originario

Ai fini dell’emissione delle nota di variazione in diminuzione, il sopravvenuto accordo transattivo è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972, sempre che la nota in diminuzione venga emessa entro un anno dal momento della effettuazione dell’operazione originaria.

La predetta conclusione vale anche nella particolare ipotesi in cui la fattura originaria è stata emessa in regime forfetario ai sensi del comma 59 dell’articolo 1 della legge 23 dicembre 2014, n. 190, che prevede: «Salvo quanto disposto dal comma 60, i contribuenti che applicano il regime forfetario sono esonerati dal versamento dell’imposta sul valore aggiunto e da tutti gli altri obblighi previsti dal decreto del Presidente della Repubblica 26 ottobre 1972, n. 633…».

Pertanto, considerato che l’operazione si considera effettuata alla data della fattura, emessa sulla base del regime forfetario di cui all’articolo 1, commi 5 da 54 ad 89 della legge n. 190 del 2014; tale regime forfetario troverà applicazione anche in relazione alla connessa nota di variazione in diminuzione, da emettere ai sensi del citato art. 26.

Questo è quanto precisano le Entrate con la risposta ad istanza di interpello del 11 luglio 2019 n. 227, con oggetto: “Note di variazione IVA a seguito della stipula di un accordo transattivo – Note di credito emesse in relazione ad operazioni fatturate in base al regime forfetario ex art. 1, commi 54-89, legge n. 190/2014 – Articolo 26 DPR n. 633 del 1972“ 


SOMMARIO – Finanza & Fisco n. 14/15 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Il punto sulla disapplicazione delle sanzioni per obiettiva  incertezza normativa
di Antonino Russo

L’istituto della rimessione in termini nel processo tributario 
di Dario Festa e Giuseppe Balbi


Giurisprudenza


Commissioni Tributarie Provinciali:


Rimessione nei termini nell’ambito del processo tributario


Ricovero in ospedale e perfezionamento della notifica ex art. 140 c.p.c. Negata la “decadenza incolpevole ” per l’impugnativa dell’avviso di accertamento se la dimissione è antecedente allo spirare del termine dei 60 giorni

Commissione Tributaria Provinciale di Roma – Sezione XXXVIII – Sentenza n. 18275 del 30 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Termine per la proposizione del ricorso – Rimessione nei termini nell’ambito del processo tributario – Applicazione – Possibilità – Avviso di accertamento – Mancata impugnazione – Conseguente iscrizione a ruolo – Ricorso contro il ruolo e sottostante avviso di accertamento – Richiesta di rimessione in termine per l’impugnazione dell’accertamento presupposto – Rimessione in termine per decadenza incolpevole – Prova a carico del contribuente di essere incorso nella decadenza per colpe a lui non imputabili – Necessità – Ricovero presso struttura sanitaria nel periodo di perfezionamento dalla notifica ai sensi dell’articolo 140 c.p.c. – Dimissione dal ricovero prima dello spirare del termine ultimo per il ricorso – Conseguenze – Rigetto della richiesta di concessione della rimessione in termini e impossibilità della contestazione dell’avviso di accertamento nel merito – Art. 21, del D.Lgs. 31/12/1992, n. 546 – Art. 153 c.p.c.»


Prassi


Note di variazione IVA nel regime speciale per il settore editoriale


Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazione IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo “della forfetizzazione della resa” – Fallimento del distributore – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633»


Assistenza fiscale – Responsabilità e sanzioni


Visto infedele. Per l’Agenzia delle entrate la mitigazione delle responsabilità in capo al Caf o al professionista vale solo per il futuro

Circolare dell’Agenzia delle Entrate n. 12 E del 24 maggio 2019: «VISTO DI CONFORMITÀ – ASSISTENZA FISCALE – CAF dipendenti – CAF imprese – Professionisti – Responsabilità e sanzioni per l’apposizione del visto di conformità infedele sul Modello 730 – Nuove misure destinate a punire gli errori commessi dai CAF e dai professionisti solo con il pagamento del 30% della maggiore imposta riscontrata – Ambito di applicazione temporale della nuova normativa – Solo a partire dall’assistenza fiscale prestata nel 2019 (Modello 730/2019 relativo al 2018) – Fondamento -Applicazione delle disposizioni più favorevoli al trasgressore (Favor rei) – Esclusione – Art. 39, comma 1, lett. a), del D.Lgs. 09/07/1997, n. 241 – Art. 7-bis, comma 1, lett. a), del D.L. 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26»


Note di variazione IVA a seguito della stipula di un accordo transattivo


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019: «IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del DPR n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del D.P.R. 26/10/1972, n. 633 – Art. 29, del D.P.R. 26/04/1986, n. 131 – Art. 1965 c.c.»


Rivalutazione dei beni d’impresa – Beni gratuitamente devolvibili contabilizzati come beni “di terzi”


Manufatti su area demaniale non iscritti in bilancio. Esclusa la rivalutazione dei beni

Risposta ad interpello – Agenzia delle Entrate – n. 180 del 4 giugno 2019: «RIVALUTAZIONE DEI BENI D’IMPRESA – Beni rivalutabili – Beni gratuitamente devolvibili – Contabilizzati come beni “di terzi” in bilancio, mediante la rilevazione nel conto economico di competenza delle spese di manutenzione ordinaria e tra gli oneri pluriennali quelle a carattere straordinario – Difetto del requisito di iscrizione in bilancio richiesto dalla norma – Conseguenze – Impossibilità di avvalersi della disposizione agevolativa – Art. 1, commi da 940 a 950, della L. 30/12/2018, n. 145»


Legislazione


ISA Indici sintetici di affidabilità fiscale 2019


Istruzioni


Il provvedimento di approvazione dei modelli ISA

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2019, prot. n. 23721/2019: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per i periodi di imposta 2018 e 2019 e approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2018.»


Obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi


Scontrino elettronico: in Gazzetta il decreto Mef che individua gli esoneri dall’obbligo

Decreto del Ministero dell’Economia e delle Finanze del 10 maggio 2019: «Specifici esoneri, in ragione della tipologia di attività esercitata, dagli obblighi di memorizzazione elettronica e trasmissione telematica dei corrispettivi»

La relazione illustrativa


Flat tax per i pensionati residenti all’estero che si trasferiscono in una piccola città del Mezzogiorno


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud. Le regole per l’imposta sostitutiva al 7% sui redditi prodotti all’estero di qualsiasi categoria

Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019: «Modalità applicative del regime di cui al comma 1 dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Ai fini dell’emissione delle nota di variazione IVA in diminuzione, il sopravvenuto accordo transattivo di natura dichiarativa è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 dell’articolo 26 del D.P.R. n. 633 del 1972. In pratica, la variazione non può essere effettuata dopo il decorso di un anno dal momento di effettuazione delle operazioni originarie. Questo è quanto precisano le Entrate con la risposta ad istanza di interpello del 3 giugno 2019, n. 178.

Natura ed effetti della transazione. Riflessi ai fini IVA

Nel documento di prassi, l’Agenzia ricorda che gli effetti della transazione possono essere di natura dichiarativa o innovativa, a seconda della circostanza che dalla transazione non scaturiscano nuovi rapporti tra le parti (concretizzandosi essenzialmente nella reciproca rinuncia o nel contestuale ridimensionamento delle pretese originarie), ovvero si determini la creazione di un nuovo rapporto diretto a costituire, in sostituzione di quello precedente, nuove e autonome situazioni. Nella transazione dichiarativa (o conservativa), non configurandosi un nuovo rapporto giuridico, la disciplina IVA è stabilita con riferimento al rapporto giuridico che ha dato origine alla transazione stessa; al contrario, nella transazione “novativa” le parti assumono una nuova o diversa obbligazione, la cui riconducibilità o meno all’ambito applicativo dell’IVA deve essere oggetto di specifica valutazione.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del DPR 26/10/1972, n. 633 – Art. 29, del DPR 26/04/1986, n. 131 – Art. 1965 c.c.


SOMMARIO – Finanza & Fisco n. 26 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La correzione di errori contabili dopo il nuovo principio OIC 29 
di Marco Orlandi

Importazione non soggetta a IVA anche se il cessionario comunitario è cambiato 
di Marco Peirolo


Giurisprudenza

Corte di Giustizia CE:

Immissione in libera pratica di merci destinate al consumo in altro Stato membro

Applicazione del cd. Regime doganale 42. Con la buona fede la sostanza prevale sulla forma

Corte di Giustizia CE – Sezione IV – Sentenza del 20 giugno 2018, Causa C-108/17: «IVA (Imposta sul valore aggiunto) – Esenzioni dall’IVA all’importazione – Importazione seguita da una cessione intracomunitaria – Cd. Regime doganale 42 – Immissione in libera pratica di merci destinate al consumo in altro Stato membro – Presupposti – Prova della spedizione o del trasporto dei beni verso un altro Stato membro – Trasporto soggetto al regime di sospensione dall’accisa – Trasferimento all’acquirente del potere di disporre dei beni – Evasione fiscale – Rilevanza della buona fede dell’importatore – Assenza di un obbligo dell’autorità competente di aiutare il soggetto passivo a raccogliere le informazioni necessarie per dimostrare il rispetto delle condizioni applicative della sospensione dell’IVA all’importazione per i beni di provenienza extracomunitaria immessi in libera pratica in un Paese UE con successivo trasporto/spedizione in altro Paese UE in esecuzione di una cessione intracomunitaria – Art. 143, par. 1, lettera d), e art. 143, par. 2 della Direttiva 2006/112/CE come modificata dalla Direttiva 2009/69/CE – Normativa interna – Art. 67, del D.P.R. 26/10/1972, n. 633 – Regolamento (Ue) n. 904/2010 del Consiglio del 7 ottobre 2010 relativo alla cooperazione amministrativa e alla lotta contro la frode in materia d’imposta sul valore aggiunto»


Corte Suprema di Cassazione:

Sezioni tributarie

Compensazione delle spese processuali – Motivazione

L’immotivata compensazione delle spese di lite pregiudica il concreto esercizio del diritto di difesa garantito dall’art. 24 Cost.

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 25594 del 12 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Spese giudiziali civili – Compensazione delle spese processuali – Spese giudiziali civili – Art. 92, comma secondo, cod. proc. civ., nel testo modificato dalla legge n. 263 del 2005 – Indicazione nella motivazione dei «giusti motivi» della compensazione – Necessità – Conseguenze – Art. 92 c.p.c. – Art. 2, comma 1, lett. a), della L. 28/12/2005, n. 263 – Art. 15, del D.Lgs. 31/12/1992, n. 546 • SPESE GIUDIZIALI CIVILI – Compensazione – Compensazione delle spese processuali basata sulla peculiarità della fattispecie – Violazione dell’art. 92, secondo comma, cod. proc. civ., nel testo modificato dalla legge n. 263 del 2005 – Sussistenza – Fondamento • SPESE GIUDIZIALI CIVILI – Compensazione – Compensazione delle spese processuali in caso di vittoria di una parte – Limiti – Accollo alla parte vincitrice di oneri di lite superiori al valore del bene conseguito – Ammissibilità – Esclusione – Fondamento – Violazione dell’art. 24 Cost. – Fattispecie»


Ammortamento dei beni aziendali dati in affitto o usufrutto

Affitto di azienda. Esclusione dalla deduzione degli ammortamenti da parte dell’affittuario solo alla presenza di una “chiara” deroga

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 26190 del 18 ottobre 2018: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Vizi di motivazione – Nozione – Poteri del giudice di legittimità – Contenuto e limiti – Interpretazione del contratto – Apprezzamento del giudice di merito – Censurabilità in sede di legittimità – Condizioni e limiti – Fattispecie – Questione relativa all’interpretazione di una clausola – Sussumibilità come fatto decisivo per il giudizio ai sensi e per gli effetti dell’art. 360, comma 1, n. 5 c.p.c. – Esclusione – Ragioni -Artt. 1362 e ss. c.c. • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Ammortamenti – Beni materiali – Affitto d’azienda – Quote di ammortamento dei beni aziendali dati in affitto o usufrutto – Quote d’ammortamento relative a costi sostenuti dalla contribuente per la manutenzione di immobili compresi nelle aziende prese in affitto (e in subaffitto) – Deducibilità da parte del proprietario – Prova di pattuizione con l’affittuario – Necessità di convenzione per la deroga all’obbligo del locatore di provvedere alla conservazione dell’efficienza dell’organizzazione e degli impianti, prevista dagli artt. 2562 e 2561 c.c. – Art. 14, del D.P.R. 04/02/1988, n. 42 – Art. 102, comma 8, del D.P.R. 22/12/1986, n. 917 – Artt. 2651 e 2562 c.c.»


Commissioni Tributarie Regionali:

Applicazione del principio di scissione soggettiva degli effetti delle notificazioni

Il c.d. “principio di scissione” del perfezionamento della notifica non salva il Fisco dalla prescrizione del bollo auto

Commissione Tributaria Regionale della Lombardia – Sezione XVIII – Sentenza n. 3713 del 10 settembre 2018: «ACCERTAMENTO TRIBUTARIO – Prescrizione – Interruzione – Atti interruttivi – Scissione degli effetti della notificazione – Ambito applicativo – Delimitazione – Individuazione – Condizioni – Avviso di accertamento per l’omesso pagamento di tasse automobilistiche (Bollo auto) – Atto di natura sostanziale – Fondamento – Conseguenze – Termine per la notifica dell’accertamento – Notifica dello stesso a mezzo della posta – Tempestività – Riferimento alla data della spedizione dell’atto – Esclusione – Riferimento alla ricezione dello stesso da parte del contribuente – Fondamento – Caso di specie – Annullamento per prescrizione di un atto di accertamento (bollo auto anno 2012) consegnato al contribuente in data 08.01.2016 avendo invece l’Agenzia consegnato l’atto all’Ufficio postale in data 31.12.2015 entro il termine triennale di prescrizione»


Commissioni Tributarie Provinciali

Avviso di accertamento – Motivazione “per relationem”

Nullo l’avviso di accertamento motivato con rinvio ad indagini informatiche nella disponibilità esclusiva del Fisco e ad indagini della polizia giudiziaria a carico di terzi

Commissione Tributaria Provinciale di Ascoli Piceno – Sezione II – Sentenza n. 249 del 7 agosto 2018: «ACCERTAMENTO TRIBUTARIO – Contenuto – Chiarezza e motivazione degli atti – Motivazione “per relationem” -Rinvio ad atti istruttori – Legittimità – Condizioni – Art. 7 dello Statuto del contribuente – Allegazione dell’atto o riproduzione del suo contenuto essenziale – Necessità – Nozione – Caso di specie – Mancata allegazione o notifica al contribuente degli atti d’indagine (indagini informatiche presso banche dati nella disponibilità esclusiva dell’Ufficio finanziario e indagini di polizia giudiziaria) a carico di terzi (fornitori ritenuti fittizi) – Conseguenze – Impossibilità di verificare e contraddire i presupposti alla base dell’avviso di accertamento – Annullamento dell’accertamento – Art. 7, comma 1, della L. 27/07/2000, n. 212 – Art. 1, comma 1, lett. c), del D.Lgs. 26/01/2001, n. 32 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»


Prassi

Variazioni IVA in diminuzione per mancato pagamento

Note di variazione IVA nel concordato preventivo con continuità aziendale: per il debitore registrazione ai fini IVA senza obbligo di rettifica della detrazione IVA

Risposta ad interpello – Agenzia delle Entrate – n. 54 del 30 ottobre 2018: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali – Note di variazione IVA nel concordato preventivo con continuità aziendale – Trattamento da riservare all’IVA relativa alla parte di credito “falcidiato” addebitata nelle note – Obbligo di registrazione nei registri (registro delle fatture di vendita con segno positivo o di acquisto con segno negativo) – Sussistenza – Obbligo di versare all’Erario l’IVA oggetto di rettifica – Esclusione – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Art. 186-bis, del R.D. 16/03/1942, n. 267 (L.F.) – Art. 185, paragrafo 2, della Direttiva 2006/112/CE»

Procedura esecutiva antieconomica. Esclusa la possibilità di emettere nota di variazione IVA. Per il debitore “infallibile” l’irrecuperabilità del credito deve essere accertata da un organo della P.A.

Risposta ad interpello – Agenzia delle Entrate – n. 64 del 9 novembre 2018: «IVA (Imposta sul valore aggiunto) – Esercizio delle variazioni IVA in diminuzione, ai sensi dell’art. 26, secondo comma, del D.P.R. n. 633/1972, in caso di procedure esecutive infruttuose – Condizioni – Valutazione da parte del creditore che il proseguimento delle azioni esecutive comporterebbe un inutile aggravio di costi senza alcun proficuo risultato – Irrilevanza – Debitore rientrante nella cosiddetta area di non fallibilità per difetto dimensionale previsto dall’art. 1, comma 2, del R.D. 16 marzo 1942, n. 267 (c.d. legge fallimentare) – Oggettiva situazione di illiquidità finanziaria ed incapienza patrimoniale della società debitrice attestata da organi della pubblica amministrazione – Fattispecie sussumibile nella previsione normativa dell’art. 26, comma 12, lettere a) e b) del D.P.R. 26/10/1972, n. 633 – Affermazione»


Cessioni intracomunitarie – Triangolari con lavorazione

Triangolare, anche con identificazione del cessionario nel Paese della lavorazione

Principio di diritto dell’Agenzia delle Entrate n. 10 del 2 novembre 2018: «IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Cessioni intracomunitarie non imponibili IVA ai sensi dell’articolo 41, lett. a), D.L. n. 331/1993 – Triangolari con lavorazione – Cessioni intracomunitarie di beni che subiscono una lavorazione nello Stato membro diverso da quello di destinazione – Identificazione ai fini IVA del cessionario anche nel Paese in cui i beni sono sottoposti a lavorazione – Cessioni di beni poste in essere da un soggetto passivo IVA in Italia oggetto di lavorazione in uno Stato (Portogallo) in cui l’acquirente finale (greco) è identificato ai fini IVA – Irrilevanza ai fini della qualificazione dell’operazione – Art. 41, comma 1, lett. a), del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Modello IVA TR – Integrazione/rettifica

Modello TR integrativo entro il termine di scadenza previsto per l’invio della dichiarazione IVA annuale

Risoluzione dell’Agenzia delle Entrate n. 82 E del 14 novembre 2018: «IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Modifica di elementi che non incidono sulla destinazione e/o ammontare del credito infrannuale (richiesta di esonero dalla produzione della garanzia fideiussoria, visto di conformità, attestazione dei requisiti contributivi e patrimoniali) – Termine e condizioni – Disciplina sanzionatoria – Applicazione dell’articolo 13, comma 4, del D.Lgs. 18/12/1997, n. 471 in caso di utilizzo “improprio” del credito IVA per mancata apposizione del visto di conformità – Art. 8, del D.P.R. 14/10/1999, n. 542 – Art. 38-bis, del D.P.R. 26/10/1972, n. 633»


Modifiche alla disciplina del contratto di lavoro a tempo determinato

Primi chiarimenti sulle disposizione per il contrasto all’utilizzo dei contratti di lavoro a termine

Circolare del Ministero del Lavoro e delle Politiche Sociali n. 17 del 31 ottobre 2018: «LAVORO – Contratti – Modifiche alla disciplina del contratto di lavoro a tempo determinato – Apposizione del termine e durata massima – Proroghe e rinnovi – Decadenza e tutele – Modifiche alla disciplina della somministrazione di lavoro – Somministrazione di lavoro a tempo indeterminato e determinato – Disciplina dei rapporti di lavoro – Periodo transitorio – Contributo addizionale a carico del datore di lavoro – D.L. 12/07/2018, n. 87, conv., con mod., dalla L. 09/08/2018, n. 96, recante «Disposizioni urgenti per la dignità dei lavoratori e delle imprese» di modifica del D.Lgs. 15/06/2015, n. 81»


Divieto di pagamento in contanti delle retribuzioni

La maxi-sanzione contro il lavoro nero non esclude l’applicazione della sanzione per la retribuzione in contanti

Nota dell’Ispettorato Nazionale del Lavoro prot. n. 9294 del 9 novembre 2018: «LAVORO – Contrasto del lavoro nero – Retribuzione ai lavoratori – Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio – Sanzione per mancato versamento della retribuzione con strumenti tracciabili ai sensi dell’art. 1, comma 913, della Legge 27 dicembre 2017 n. 205 – Cumulabilità con la Maxi-sanzione per lavoro “nero” – Possibilità – Art. 3, del D.L. 22/02/2002, n. 12, conv., con mod., dalla L. 23/04/2002, n. 73»


Legislazione

Pace fiscale

Le regole per la definizione agevolata degli atti del procedimento di accertamento con riferimento alle società e associazioni sportive dilettantistiche

Provvedimento del Direttore dell’Agenzia delle entrate del 13 novembre 2018, prot. n. 301338/2018: «Definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 2 del decreto-legge 23 ottobre 2018, n. 119 con riferimento alle società e associazioni sportive dilettantistiche di cui al successivo articolo 7»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.