SOMMARIO – Finanza & Fisco n. 31 del 2020
ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


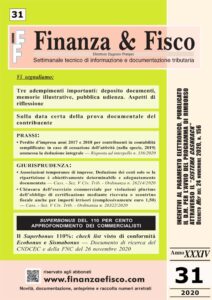
Tre adempimenti importanti: deposito documenti, memorie illustrative, pubblica udienza. Aspetti di riflessione
di Alvise Bullo e Elena De Campo


Sulla data certa della prova documentale del contribuente
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni tributarie


Associazione temporanea di impresa (ATI) – Criteri di attribuzione dei costi


Associazioni temporanee di imprese. Deduzione dei costi solo se la ripartizione è obiettivamente determinabile e adeguatamente documentata

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26214 del 18 novembre 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Esistenza ed inerenza dei costi – Associazione temporanea di impresa (Ati) – Criteri di attribuzione dei costi – Obiettivamente determinabili e adeguatamente documentati – Onere della prova – A carico delle società affiliate contribuenti – Art. 109, del D.P.R. 22/12/1986, n. 917 – Art. 2727 c.c. – Art. 2697 c.c.»


Sanatorie e condoni – Errori di limitata entità nel versamento


Il contribuente che versa 4 euro in meno rispetto al dovuto decade dalla definizione agevolata per le zone terremotate del 2002

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26309 del 19 novembre 2020: «SANATORIE E CONDONI – Definizione della posizione dei contribuenti interessati dagli eventi sismici del 2002 – Versamento inferiore al dovuto di pochi euro (nella specie, 4 euro) – Inefficacia della definizione agevolata in caso di errato (minore) versamento per la regolarizzazione – Sussistenza – Iscrizione a ruolo intero debito – Legittimità – Art. 1, comma 1011, della L. 27/12/2006, n. 296»


Violazioni dell’obbligo di certificazione mediante ricevuta o scontrino fiscale – Chiusura dell’esercizio per importi irrisori


Chiusura dell’esercizio commerciale per violazioni plurime dell’obbligo di certificazione mediante ricevuta o scontrino fiscale anche per importi irrisori (complessivamente euro 1,50)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26322 del 19 novembre 2020: «SANZIONI TRIBUTARIE – Sanzioni accessorie per le violazioni dell’obbligo di certificazione mediante ricevuta o scontrino fiscale – Sanzioni della sospensione dall’esercizio dell’attività ovvero della licenza o dell’autorizzazione – Sanzione di cui all’art. 12, comma 2, del D.Lgs. n. 471 del 1997 – Irrilevanza del modesto ammontare dei corrispettivi complessivamente non documentati – Modalità di contestazione – Rilevanza – Esclusione – Fondamento – Irrilevanza dell’importo irrisorio dei corrispettivi complessivamente non documentati – Quadrupla violazioni dell’obbligo di emissione della ricevuta fiscale o dello scontrino fiscale nel corso del quinquennio – Rilevanza – Fattispecie – Irregolarità costituite dalla non corrispondenza del corrispettivo indicato nelle ricevute fiscali con quello incassato a mezzo POS, risultato essere inferiore di complessivi euro 1,50 – Art. 12, comma 2, del D.Lgs. 18/12/1997, n. 471»


Prassi 


Agenzia delle Entrate


Perdite delle imprese in contabilità semplificata – Nuova disciplina


Perdite d’impresa anni 2017 e 2018 per contribuenti in contabilità semplificata: in caso di cessazione dell’attività (nella specie, 2019) ammessa la deduzione integrale

Risposta ad interpello – Agenzia delle Entrate – n. 556 del 23 novembre 2020: «IMPOSTE SUI REDDITI – Perdite delle imprese in contabilità semplificata – Nuova disciplina del riporto delle perdite per i soggetti IRPEF – Regime transitorio per il riporto delle perdite relative al periodo 2017-2019 – Trattamento fiscale delle perdite d’impresa in caso di cessazione dell’attività (nella specie, 2019), per i contribuenti che applicano il regime di contabilità improntato al criterio di cassa – Art. 1, commi da 23 a 26, della L. 30/12/2018, n. 145 – Artt. 8, 56 e 66, del D.P.R. 22/12/1986, n. 917»


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti


SUPERBONUS DEL 110 PER CENTO
APPROFONDIMENTO DEI COMMERCIALISTI


Il Superbonus 110%: check list visto di conformità Ecobonus e sismabonus

Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 26 novembre 2020


Legislazione


Piano Italia Cashless


Incentivi al pagamento elettronico. Pubblicato il D.M. per l’avvio del programma di rimborso attraverso il “Sistema Cashback”

Decreto del Ministero dell’Economia e delle Finanze del 24 novembre 2020, n. 156: «Regolamento recante condizioni e criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Incentivi al pagamento elettronico. Pubblicato il D.M. per l’avvio del programma di rimborso attraverso il “Sistema Cashback”

Pubblicato nella Gazzetta Ufficiale n. 296 del 28 novembre 2020 il decreto Ministero dell’economia e delle finanze del 24 novembre 2020 n. 156, recante le condizioni e i criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici, c.d. cashback.

L’articolo 1, comma 288 della legge di bilancio 2020 prevede che le persone fisiche maggiorenni residenti nel territorio dello Stato che effettuano abitualmente – al di fuori di attività di impresa o esercizio di professione – acquisti con strumenti di pagamento elettronici hanno diritto ad un rimborso in denaro, nei casi, alle condizioni e sulla base dei criteri individuati dalle disposizioni attuative previste dal successivo comma 289. Quest’ultimo comma, prevede che il Ministro dell’economia e delle finanze, sentito il Garante per la protezione dei dati personali, emani uno o più decreti al fine di stabilire le condizioni e le modalità attuative delle disposizioni di cui ai commi 288, 289-bis e 289-ter, incluse le forme di adesione volontaria e i criteri per l’attribuzione del rimborso, anche in relazione ai volumi ed alla frequenza degli acquisti, gli strumenti di pagamento elettronici e le attività rilevanti ai fini dell’attribuzione del rimborso, nei limiti dello stanziamento di cui al comma 290 (dell’articolo 1 della legge di bilancio 2020). Questa la fonte normativa primaria del decreto Mef n.156/2000 – che si compone di 13 articoli – recante la disciplina delle condizioni, i casi, i criteri e le modalità attuative per l’attribuzione di un rimborso in denaro, a favore delle persone fisiche maggiorenni, residenti nel territorio dello Stato, che, fuori dall’esercizio di una attività d’impresa, arte o professione, effettuano acquisti da esercenti, con strumenti di pagamento elettronici.

In base al decreto del Ministero dell’economia e delle finanze, i consumatori potranno scegliere di aderire al programma cashback tramite l’App IO o attraverso banche o società che emettono carte di pagamento (issuer). In questo modo i dati anagrafici e gli estremi delle carte di pagamento scelte per partecipare al programma saranno comunicati alla PagoPA S.p.a., la società incaricata dal MEF della progettazione e della gestione del Sistema informativo cashback. Ogni volta che la carta di pagamento registrata sarà utilizzata dal consumatore per l’acquisto in negozio, i dati necessari (ad esempio, data e importo dell’acquisto) saranno trasmessi dalla società che gestisce la transazione (acquirer) al sistema cashback. Al termine di ogni semestre, sarà calcolato il rimborso spettante a ciascun consumatore aderente al programma sulla base degli importi dei pagamenti effettuati. Sono inoltre previsti rimborsi speciali, sulla base di una graduatoria, per chi avrà eseguito il maggior numero di transazioni. Sarà Consap (società del Mef) ad occuparsi dell’erogazione dei rimborsi, inclusa la gestione dell’eventuale contenzioso.

In particolare, l’articolo 3 del decreto disciplina in maniera dettagliata quali siano le modalità di adesione al programma di rimborso, evidenziando, come anticipato, la volontarietà della partecipazione. L’articolo precisa che il soggetto “aderente” è tenuto a registrare nell’APP IO, o nei sistemi messi a disposizione da un issuer convenzionato, il proprio codice fiscale e uno o più strumenti elettronici di cui intende avvalersi per effettuare i pagamenti, dichiarando, al momento della registrazione, di utilizzare gli strumenti di pagamento registrati esclusivamente per acquisti effettuati fuori dall’esercizio di attività d’impresa, arte o professione (art. 3, commi 1, 2 e 3).

Il decreto, poi, all’articolo 6 detta la disciplina di dettaglio del cashback, stabilendone misura e periodi di riferimento. In particolare, previsto che il “rimborso cashback”, basato su programmi semestrali, è riservato agli aderenti che abbiano realizzato almeno 50 transazioni con strumenti di pagamento elettronici per ogni periodo di riferimento. Concorrono al calcolo del rimborso, pari al 10 per cento di ogni pagamento, tutte le transazioni per un valore non eccedente i 150,00 euro (i pagamenti di valore superiore sono considerati nei limiti di tale importo), con una soglia massima complessiva di 1.500,00 euro per semestre. L’articolo 7 prevede una fase sperimentale temporanea, valida dal 1° dicembre 2020 al 31 dicembre 2020, che permette di anticipare l’attuazione del programma di rimborso, esclusivamente per gli aderenti che abbiano effettuato un certo numero di transazioni. Inoltre, l’articolo 8 istituisce un rimborso speciale per i primi centomila aderenti che abbiano totalizzato il maggior numero di transazioni con strumenti di pagamento elettronici. L’articolo 9 specifica le modalità di erogazione del rimborso, che avviene mediante accredito per mezzo del codice IBAN comunicato dall’aderente al momento dell’adesione al programma, o in un momento successivo, mentre l’articolo 10 disciplina le modalità di gestione dei reclami. In particolare, il comma 1 prevede che PagoPA S.p.A. metta a disposizione un servizio di Help Desk dedicato all’assistenza degli aderenti per tutti gli aspetti relativi alla gestione del profilo utente e ai servizi erogati attraverso l’APP IO, incluse eventuali contestazioni in merito alla registrazione delle transazioni effettuate.

Link al testo del decreto Ministero dell’economia e delle finanze del 24 novembre 2020 n. 156, recante: «Regolamento recante condizioni e criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici», pubblicato nella Gazzetta Ufficiale n. 296 del 28 novembre 2020