Legge di Bilancio 2027, parte dalla Camera la corsa all’approvazione: Le principali novità fiscali della Manovra

Dalle modifiche al regime forfetario e alla cedolare secca alla proroga dei bonus edilizi, fino alle nuove regole sulle compensazioni e agli incentivi per le imprese. Il quadro delle misure contenute nel DdL A.C. n. 3174.


Prende avvio dalla Camera dei deputati l’iter parlamentare del disegno di legge di Bilancio 2027-2029, approvato dal Consiglio dei ministri il 28 ottobre 2026 e presentato a Montecitorio il successivo 30 ottobre, dove ha assunto il numero A.C. 3174.

Il disegno di legge, destinato all’esame parlamentare per l’approvazione definitiva entro la fine dell’anno, contiene numerosi interventi di carattere tributario, riguardanti la tassazione delle persone fisiche, il regime forfetario, le locazioni immobiliari, le agevolazioni edilizie, i crediti d’imposta e le misure di sostegno alle imprese e ai lavoratori.

Particolare rilievo assumono anche le disposizioni di coordinamento con i nuovi Testi unici emanati in attuazione della riforma fiscale, tra cui il Testo unico delle imposte sui redditi, approvato con il D.Lgs. 19 giugno 2026, n. 117, le cui disposizioni troveranno applicazione dal 1° gennaio 2027.

Di seguito una prima analisi delle principali novità fiscali contenute nel testo presentato alla Camera.


Irpef 2027: il secondo scaglione al 33% si estende fino a 55.000 euro


L’articolo 9, comma 1, del DdL modifica, per il solo periodo d’imposta 2027, gli scaglioni di reddito previsti dall’articolo 11, comma 5-bis, del nuovo TUIR di cui al decreto legislativo 19 giugno 2026, n. 117, innalzando da 50.000 a 55.000 euro il limite superiore del secondo scaglione assoggettato all’aliquota del 33%.

Per il 2027 vengono quindi previste tre aliquote:

  • 23 per cento per i redditi fino a 28.000 euro;
  • 33 per cento per la parte di reddito superiore a 28.000 euro e fino a 55.000 euro;
  • 43 per cento per la parte di reddito eccedente 55.000 euro.
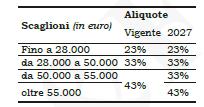
 

L’intervento evita l’applicazione dell’aliquota marginale del 43% sulla fascia di reddito compresa tra 50.000 e 55.000 euro, con un risparmio massimo di 500 euro annui rispetto alla disciplina ordinaria.


Regime forfetario: soglia di 100.000 euro per le imposte dirette, ma limite IVA fermo a 85.000 euro


L’articolo 9, comma 2, modifica la disciplina del regime forfetario contenuta negli articoli da 232 a 243 del nuovo TUIR di cui al decreto legislativo 19 giugno 2026, n. 117, elevando da 85.000 a 100.000 euro la soglia dei ricavi e compensi rilevante per l’accesso e la permanenza nel regime ai fini delle imposte sui redditi e delle relative addizionali.

La maggiore soglia assume rilievo anche per il regime contributivo agevolato, mentre resta invariato a 85.000 euro il limite rilevante ai fini dell’IVA.

Il DdL introduce pertanto un doppio limite, differenziando la disciplina delle imposte dirette da quella dell’imposta sul valore aggiunto.

Viene inoltre innalzata a 115.000 euro la soglia il cui superamento determina la cessazione immediata del regime forfetario ai fini delle imposte sui redditi, ferma restando la distinta disciplina IVA. In particolare, previsto che il regime cessi di avere applicazione nell’anno stesso in cui i ricavi o i compensi percepiti superino la soglia di 115.000 euro, mentre resta ferma la soglia di 100.000 euro per gli effetti concernenti l’imposta sul valore aggiunto.

Il comma 3 dello stesso articolo 9  eleva, limitatamente al 2027, da 30.000 a 35.000 euro il limite dei redditi di lavoro dipendente e assimilati rilevante ai fini della causa ostativa all’accesso al regime forfetario.


Cedolare secca: agevolazioni per i contratti a canone concordato e apertura agli immobili commerciali


L’articolo 5 introduce nel nuovo TUIR l’articolo 360-quinquies. La novella trova applicazione per i contratti stipulati nell’anno 2027 e nei confronti delle persone fisiche che agiscono al di fuori di un’attività di impresa, o di arti e professioni.

Per i contratti di locazione stipulati nel 2027, aventi a oggetto immobili appartenenti alla categoria catastale C/1 (negozi e botteghe), con superficie non superiore a 200 metri quadrati, escluse le pertinenze, viene prevista la possibilità di applicare la cedolare secca con aliquota del 21%, ridotta al 10% per gli immobili ubicati nei comuni capoluogo di città metropolitana.

L’agevolazione riguarda le locazioni commerciali che soddisfano le condizioni previste dalla disposizione. Al fine di evitare comportamenti opportunistici ovvero che i soggetti con contratti già in corso stipulino un nuovo contratto per avvalersi del nuovo regime più favorevole, viene previsto che il regime opzionale non si applichi ai contratti stipulati nell’anno 2027, qualora alla data del 30 settembre 2026 risulti in corso un contratto non scaduto, tra i medesimi soggetti e per lo stesso immobile, interrotto anticipatamente rispetto alla scadenza naturale, né ai contratti stipulati da un conduttore che non utilizza l’immobile locato esclusivamente per l’esercizio di un’arte o professione o di un’impresa commerciale.

Sul versante delle locazioni abitative, il DdL dispone una riduzione dal 10 al 5% della cedolare secca per i contratti a canone concordato stipulati nel 2027, con ulteriore abbattimento all’1% qualora il conduttore abbia un’età inferiore a 36 anni al momento della stipulazione.

Le aliquote ridotte trovano applicazione ai canoni relativi al periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2031, secondo le condizioni e i limiti stabiliti dalla norma.


Bonus edilizi 2027: confermate le detrazioni del 50% e del 36%


L’articolo 4 proroga al 2027 le aliquote maggiorate previste per gli interventi di recupero del patrimonio edilizio, di riqualificazione energetica e di riduzione del rischio sismico.

Per Bonus ristrutturazioni, Ecobonus e Sismabonus viene confermata la detrazione del 50% per le spese sostenute dai proprietari o dai titolari di un diritto reale di godimento relativamente agli interventi sulle unità immobiliari adibite ad abitazione principale.

Negli altri casi ammessi all’agevolazione, la detrazione resta fissata al 36%.

Viene così rinviata, limitatamente al 2027, la riduzione delle aliquote al 36% e al 30% già prevista dalla legislazione vigente.

La disciplina viene inoltre coordinata con il nuovo TUIR attraverso l’abrogazione degli articoli 371, 372 e 373 e l’introduzione degli articoli 360-bis, 360-ter e 360-quater, rispettivamente dedicati alle misure antisismiche, all’Ecobonus e al recupero edilizio.

Per l’Ecobonus è inoltre prevista la sostituzione dei precedenti massimali di detrazione differenziati per tipologia di intervento con un limite complessivo e cumulativo di spesa di 96.000 euro per unità immobiliare, autonomo rispetto al Bonus ristrutturazioni. Per gli interventi sulle parti comuni condominiali è stabilito un limite di 40.000 euro moltiplicato per il numero delle unità immobiliari.

Prorogato anche il Bonus mobili, con detrazione del 50% su un ammontare massimo di spesa di 5.000 euro. Il testo del disegno di legge menziona espressamente l’acquisto di mobili, mentre per gli elettrodomestici viene separatamente rifinanziato, con 50 milioni di euro, il Fondo previsto dalla legge n. 207/2024.

Per un esame dettagliato delle disposizioni si rinvia al nostro approfondimento sul tema: Bonus edilizi 2027, confermate le detrazioni del 50% e del 36%: la Manovra 2027 “riscrive” le agevolazioni nel nuovo Testo unico delle imposte sui redditi


Compensazioni fiscali: scende a 30.000 euro la soglia dei debiti iscritti a ruolo


L’articolo 36 interviene sulle disposizioni in materia di contrasto alle indebite compensazioni, modificando l’articolo 5, comma 7, del Testo unico in materia di versamenti e riscossione, approvato con il D.Lgs. 24 marzo 2025, n. 33.

La soglia dei debiti iscritti a ruolo o affidati agli agenti della riscossione, scaduti e non sospesi, oltre la quale è preclusa la compensazione orizzontale, viene ridotta da 50.000 a 30.000 euro. La possibilità di procedere alla compensazione dei crediti è ristabilita con il pagamento debiti.

Restano ferme le esclusioni previste per determinate tipologie di crediti contributivi e assicurativi, compresi quelli relativi ai contributi previdenziali e ai premi per l’assicurazione obbligatoria contro gli infortuni sul lavoro.


Crediti Superbonus 2023, gasolio commerciale e partite IVA cessate: nuove limitazioni


L’articolo 37 introduce ulteriori misure volte a rafforzare il controllo sull’utilizzo e sulla circolazione dei crediti d’imposta.

In particolare, per i crediti Superbonus derivanti da cessione o sconto in fattura relativi alle spese sostenute nel 2023, le quote annuali utilizzabili in compensazione nel 2027 vengono obbligatoriamente ripartite in dieci ulteriori rate annuali di pari importo.

Sono escluse le quote riferite alle spese per le quali sia già stata esercitata l’opzione di cui all’articolo 9, comma 4, del decreto-legge n. 176 del 2022, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6, che aveva consentito la ripartizione del credito di imposta, su opzione del contribuente, in dieci quote annuali di pari importo.

Per i crediti relativi al gasolio commerciale, riconosciuti ai sensi dell’articolo 24-ter del D.Lgs. n. 504/1995, viene introdotto un sistema di controllo preventivo che limita la compensazione all’importo disponibile comunicato dall’Agenzia delle dogane e dei monopoli all’Agenzia delle entrate.

La disposizione prevede inoltre il divieto di acquisire e cedere crediti d’imposta, anche agevolativi, per i soggetti la cui partita IVA sia stata cessata d’ufficio ai sensi delle specifiche disposizioni richiamate dal nuovo Testo unico IVA. Gli atti posti in essere in violazione di tale divieto sono considerati privi di effetti giuridici. La norma è finalizzata a inibire l’acquisto e la cessione di crediti in caso di cessazione d’ufficio della partita IVA ai sensi dell’articolo 68, commi 19 e 20, del testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, di cui al decreto legislativo 19 gennaio 2026, n. 10. In tal modo detti importi, già non utilizzabili in compensazione dal soggetto che ne è titolare, non potranno essere trasferiti a terzi, in quanto la norma, come anticipato, stabilisce una nullità contrattuale ex lege volta a contrastare la cessione a terzi di crediti fiscali rimasti nella disponibilità di imprese cessate.


Imprese: credito d’imposta fino al 30% per i servizi di cloud computing


L’articolo 12 introduce una nuova agevolazione per sostenere i processi di trasformazione digitale delle imprese.

Per ciascuno degli anni 2027, 2028 e 2029 viene previsto un contributo, sotto forma di credito d’imposta fino al 30%, dei costi di competenza sostenuti per canoni di abbonamento a servizi e soluzioni di cloud computing relativi all’utilizzo dei beni strumentali immateriali individuati nell’Allegato F del nuovo TUIR.

Il beneficio è utilizzabile esclusivamente in compensazione e non concorre alla formazione del reddito imponibile ai fini delle imposte sui redditi né della base imponibile IRAP. La definizione delle modalità attuative è demandata a un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze.


ZES unica: stanziamenti incrementati per il 2027 e il 2028


L’articolo 85 rafforza il credito d’imposta per gli investimenti nella Zona economica speciale (ZES) unica, disciplinato dall’articolo 16 del D.L. 19 settembre 2023, n. 124.

Il DdL autorizza ulteriori risorse per 1,4 miliardi di euro nel 2027 e 500 milioni di euro nel 2028, che si aggiungono agli stanziamenti già previsti dalla legge di Bilancio 2026. Le risorse complessivamente destinate al credito d’imposta raggiungono così 2,4 miliardi di euro per il 2027 e 1,25 miliardi per il 2028, confermando il ruolo dell’incentivo nel sostegno agli investimenti produttivi nelle aree interessate.


Prima casa: termini agevolativi uniformati a due anni


L’articolo 41 interviene sulla disciplina delle agevolazioni fiscali relative all’acquisto della prima casa, modificando le disposizioni contenute nel Testo unico delle imposte di registro e degli altri tributi indiretti, approvato con il D.Lgs. 1° agosto 2025, n. 123.

La misura uniforma a due anni alcuni termini previsti dalla disciplina agevolativa.

In particolare, viene esteso da 18 mesi a due anni il termine per trasferire la residenza nel comune in cui è situato l’immobile acquistato; passa inoltre da uno a due anni il termine per procedere al riacquisto di un’abitazione, evitando la decadenza dall’agevolazione in caso di alienazione infraquinquennale.

La disposizione interviene anche sul termine previsto per il riconoscimento del credito d’imposta relativo al riacquisto della prima casa.

Con il comma 2, dell’articolo 41, si stabilisce che la disposizione si applichi anche agli acquisti e alle alienazioni effettuati prima della data di entrata in vigore della  legge per i quali, a tale data, non siano ancora decorsi i termini previgenti.


Assegnazione agevolata ai soci, trasformazione ed estromissione degli immobili d’impresa


L’articolo 13 riapre i termini per l’assegnazione e la cessione agevolata di beni ai soci, per la trasformazione in società semplice delle società aventi per oggetto esclusivo o principale la gestione di determinati beni e per l’estromissione degli immobili strumentali degli imprenditori individuali.

Per le assegnazioni e trasformazioni agevolate viene prevista un’imposta sostitutiva delle imposte sui redditi e dell’IRAP pari all’8%, elevata al 10,5% per le società considerate non operative nelle condizioni previste dalla disposizione.

L’aliquota è fissata al 13% per le riserve in sospensione d’imposta annullate per effetto delle operazioni agevolate.

Per gli imprenditori individuali viene riproposta la possibilità di estromettere gli immobili strumentali dal patrimonio dell’impresa con applicazione di un’imposta sostitutiva dell’8%, nel rispetto dei requisiti e dei termini individuati dalla norma.

Rivalutazione degli immobili d’impresa: nuova possibilità di adeguamento dei valori fiscali


L’articolo 14 introduce nel nuovo TUIR l’articolo 364-ter, che consente, ai soggetti individuati dalla disposizione, la rivalutazione degli immobili d’impresa risultanti dal bilancio relativo all’esercizio in corso al 31 dicembre 2025, con esclusione degli immobili alla cui produzione o scambio è diretta l’attività d’impresa e delle aree fabbricabili.

Il riconoscimento fiscale dei maggiori valori è subordinato al pagamento di un’imposta sostitutiva pari all’8% per gli immobili ammortizzabili e al 4% per quelli non ammortizzabili.

È inoltre prevista la possibilità di affrancare il saldo attivo di rivalutazione mediante il versamento di un’imposta sostitutiva del 10%.


Redditi finanziari: raddoppia l’imposta sulle transazioni finanziarie


L’articolo 15 modifica le aliquote dell’imposta sulle transazioni finanziarie (Financial Transaction Tax – FTT).

In particolare, l’aliquota ordinaria applicabile ai trasferimenti di proprietà di azioni e altri strumenti finanziari partecipativi viene elevata dallo 0,4% allo 0,8%.

Parallelamente, l’aliquota relativa alle operazioni ad alta frequenza passa dallo 0,04% allo 0,08%.

Restano invariati gli altri presupposti applicativi dell’imposta.


Utili percepiti dagli enti non commerciali: si riduce l’esenzione IRES


L’articolo 16 interviene sull’agevolazione fiscale prevista per gli utili percepiti dagli enti non commerciali che esercitano, senza scopo di lucro, le attività di interesse generale individuate dalla normativa.

La quota degli utili esclusa dalla formazione della base imponibile IRES viene ridotta dal 50% al 45%, con conseguente incremento della quota imponibile al 55%, in presenza dei requisiti per accedere al beneficio. Ai fini della determinazione dell’acconto dovuto per il periodo d’imposta in corso al 31 dicembre 2027, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando le disposizioni di cui all’articolo in esame.

La modifica viene introdotta attraverso una novella all’articolo 153, comma 2, del nuovo TUIR.


Ritenuta d’acconto nelle operazioni tra imprese: aliquote dell’1% e del 2%


L’articolo 35 modifica la disciplina della ritenuta d’acconto sulle transazioni business to business, prevista dall’articolo 38, comma 1, del Testo unico in materia di versamenti e riscossione di cui al decreto legislativo 24 marzo 2025, n. 33, recentemente sostituito dal comma 113 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio per l’anno 2026). La citata ritenuta a titolo di acconto delle imposte sui redditi è applicabile ai corrispettivi relativi alle prestazioni di servizi e alle cessioni di beni effettuate nell’esercizio d’impresa da soggetti residenti e da stabili organizzazioni in Italia di soggetti non residenti che, al momento della percezione del pagamento, non abbiano aderito al concordato preventivo biennale ovvero non si trovino nel regime di adempimento collaborativo.

Per le operazioni soggette alla nuova disciplina, la ritenuta passa dallo 0,5% all’1% per il 2028 e dall’1% al 2% a decorrere dal 2029.

Il prelievo interessa i corrispettivi relativi alle cessioni di beni e alle prestazioni di servizi effettuate nell’esercizio d’impresa dai soggetti individuati dalla norma che, al momento del pagamento, non abbiano aderito al concordato preventivo biennale (CPB) e non si trovino nel regime di adempimento collaborativo.


Bollo auto: esenzione strutturale per determinati veicoli


L’articolo 3 rende strutturale, a decorrere dal 1° gennaio 2027, l’esenzione dalla tassa automobilistica e dalla tassa di circolazione per specifiche categorie di veicoli.

L’agevolazione riguarda, tra gli altri, le autovetture alimentate a benzina o gasolio, anche in combinazione con altre forme di propulsione, con potenza non superiore a 80 kW, nel rispetto delle condizioni previste dalla disposizione.

Il beneficio è riconosciuto relativamente a un solo veicolo per contribuente, con specifiche regole per motocicli e ciclomotori.

Si evidenzia che il comma 9, a conferma del carattere strutturale dell’esenzione disciplinata dall’articolato in esame, dispone l’abrogazione dell’articolo 2 del decreto-legge 17 settembre 2026, n. 162, che aveva previsto l’esenzione dalla tassa automobilistica e dalla tassa di circolazione per il solo anno 2027. Allo stesso tempo viene previsto che per le autonomie speciali di cui al comma 7 restino fermi gli accordi conclusi a norma dell’articolo 2, comma 4, del decreto-legge 17 settembre 2026 n. 162, fino alla data di efficacia dei nuovi accordi da sottoscrivere ai sensi dello stesso comma 7

Per i nuclei familiari con più di tre figli, di cui almeno uno minorenne, viene inoltre previsto un contributo annuale fino a 385,71 euro per determinate autovetture omologate da sei a nove posti.


Agricoltura: prorogata l’agevolazione sui redditi dominicali e agrari


L’articolo 11 conferma anche per il periodo d’imposta 2027 il regime fiscale agevolato applicabile ai redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali iscritti nella previdenza agricola.

I redditi concorrono alla formazione del reddito complessivo IRPEF nella misura dello 0% fino a 10.000 euro, del 50% per la quota superiore a 10.000 euro e fino a 15.000 euro e del 100% per la parte eccedente.

Al riguardo, nella determinazione dell’ammontare dei redditi che concorrono alla formazione del reddito complessivo, i redditi dominicali e i redditi agrari si devono considerare congiuntamente, ovvero nella loro somma. Inoltre, si conferma che non beneficiano della disposizione agevolativa le società agricole di persone, a responsabilità limitata e cooperative che, ai sensi del comma 3 del citato articolo 1 del decreto legislativo n. 99 del 2004, si considerano imprenditori agricoli professionali e che hanno esercitato l’opzione, prevista dall’articolo 287 del decreto legislativo 19 giugno 2026, n. 117, per la tassazione dei redditi su base catastale ai sensi dell’articolo 34 dello stesso testo unico.


Dividendi corrisposti ai lavoratori: prorogata l’esenzione del 50%


L’articolo 10 proroga al 2027 l’agevolazione prevista dall’articolo 6 della legge 15 maggio 2025, n. 76, per i dividendi derivanti da azioni attribuite ai lavoratori in sostituzione dei premi di risultato.

Per tali dividendi, entro l’importo di 1.500 euro annui, viene confermata l’esenzione dalle imposte sui redditi nella misura del 50%.


Rinnovi contrattuali: imposta sostitutiva del 5% sugli incrementi retributivi


L’articolo 6 conferma per il 2027 l’applicazione di un’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali del 5% sugli incrementi retributivi derivanti dai rinnovi contrattuali.

La misura riguarda i lavoratori dipendenti del settore privato con reddito di lavoro dipendente non superiore a 33.000 euro nel 2026, in relazione agli incrementi aventi decorrenza nel periodo 2025-2027 derivanti dai rinnovi contrattuali individuati dalla disposizione.

Restano esclusi gli arretrati riferiti ad anni precedenti, per i quali continua ad applicarsi il regime di tassazione separata.


Trattamento accessorio del lavoro dipendente e lavoratori del turismo


L’articolo 7 proroga il regime di tassazione agevolata per le maggiorazioni e indennità relative al lavoro notturno, festivo e a turni.

Per i lavoratori del settore privato con reddito di lavoro dipendente non superiore a 40.000 euro nell’anno precedente, viene confermata un’imposta sostitutiva del 15%, entro il limite annuo di 1.500 euro.

L’articolo 8 proroga inoltre, per il periodo dal 1° gennaio al 30 settembre 2027, il trattamento integrativo speciale del 15% delle retribuzioni lorde corrisposte per lavoro straordinario festivo e notturno ai lavoratori dei settori turistico, ricettivo e termale, alle condizioni previste dalla normativa.


Giovani lavoratori: flat tax dell’1% sugli incrementi reddituali


L’articolo 44 introduce, limitatamente al 2027, una nuova imposta sostitutiva dell’1% sugli incrementi del reddito di lavoro dipendente.

L’agevolazione interessa i lavoratori del settore privato nati dopo il 31 dicembre 1997, titolari di un reddito di lavoro dipendente non superiore a 28.000 euro.

L’imposta sostitutiva si applica su una quota dell’incremento reddituale non superiore a 2.500 euro, determinata confrontando il reddito percepito nel 2027 con quello dell’anno precedente, opportunamente normalizzato in funzione dei giorni lavorati.

Il contribuente può comunque optare per l’applicazione della tassazione ordinaria, secondo le modalità previste dalla disposizione.


Fringe benefit: soglia di 2.000 euro estesa ai lavoratori under 31


L’articolo 45 amplia, per il periodo d’imposta 2027, la platea dei beneficiari della soglia maggiorata di esclusione dal reddito prevista per determinati fringe benefit.

Il limite di 2.000 euro, già riconosciuto ai lavoratori dipendenti con figli fiscalmente a carico, viene esteso anche ai lavoratori che non abbiano compiuto 31 anni, relativamente alle somme erogate o rimborsate dai datori di lavoro per le utenze domestiche, i canoni di locazione e gli interessi sui mutui relativi all’abitazione principale.


Enti sportivi riconosciuti dal CONI e dal CIP: imposte fisse per le operazioni straordinarie


L’articolo 112 estende alle operazioni di fusione, scissione e trasformazione effettuate dagli enti riconosciuti ai fini sportivi dal CONI e dal Comitato Italiano Paralimpico (CIP) il trattamento fiscale agevolato già previsto per gli enti del Terzo settore.

Per tali operazioni è prevista l’applicazione delle imposte di registro, ipotecaria e catastale in misura fissa, al fine di favorire i processi di riorganizzazione degli organismi sportivi.


Erogazioni liberali ai partiti politici: detrazione ridotta al 19%


L’articolo 39 modifica il trattamento fiscale delle erogazioni liberali in denaro effettuate in favore dei partiti politici.

A decorrere dal periodo d’imposta 2027, per le persone fisiche la detrazione dall’IRPEF viene fissata al 19% delle somme erogate, per importi compresi tra 30 e 30.000 euro annui.

La medesima percentuale di detrazione viene prevista anche ai fini IRES, attraverso una modifica all’articolo 109 del nuovo TUIR.


Link al testo del DdL e le relazioni parlamentari


*** Le misure illustrate sono contenute nel disegno di legge presentato alla Camera e potranno essere modificate nel corso dell’iter parlamentare. Il disegno di legge di Bilancio 2027-2029 è stato presentato alla Camera dei deputati il 30 ottobre 2026  (A.C. n. 3174 – XIX Legislatura).


Il Senato ha approvato il ddl Bilancio 2026. L’esame passa alla Camera

L’Assemblea del Senato ha approvato, con 110 voti favorevoli, 66 contrari e 2 astensioni, il ddl Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026-2028 (A.S. 1689), che passa all’esame della Camera, dopo il via libera alla Nota di variazioni e al rinnovo della fiducia al Governo con l’approvazione, con 113 voti favorevoli, 70 contrari e 2 astensioni, l’emendamento 1.9000 interamente sostitutivo degli articoli della prima sezione del ddl.

Il testo del ddl Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026-2028 (A.S. 1689), approvato dal Senato della Repubblica il giorno 23 dicembre 2023


Vedi anche:

Atto Camera: 2750

S. 1689. – “Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026-2028” (approvato dal Senato) (2750) – Disegno di legge trasmesso dal Senato il 23 dicembre 2025


Ddl di bilancio 2026. Via libera dalla Commissione V Bilancio del Senato. Gli interventi su locazioni brevi, plusvalenze, dividendi e nuovi presidi su IVA e compensazioni


Ddl di bilancio 2026. Via libera dalla Commissione V Bilancio del Senato. Gli interventi su locazioni brevi, plusvalenze, dividendi e nuovi presidi su IVA e compensazioni

Il testo A.S. 1689-A, come risultante dall’esame in V Commissione, concentra una serie di interventi puntuali su regimi sostitutivi, tassazione finanziaria e strumenti di compliance.

Di seguito un sintesi dei contenuto di talune disposizioni:

  • articolo 7 – Modifiche alla disciplina sulle locazioni brevi
  • articolo 15 – Razionalizzazione della disciplina in materia di rateizzazione per la tassazione delle plusvalenze sui beni strumentali
  • articolo 18 – Modifica alla disciplina dei dividendi
  • articolo 25 – Misure di contrasto agli inadempimenti in materia di imposte dirette e di imposta sul valore aggiunto
  • articolo 26 – Misure di contrasto alle indebite compensazioni
  • articolo 32 – Norme di razionalizzazione delle regole di determinazione del reddito d’impresa
  • articolo 35 – Modifiche al decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e al decreto del Presidente della Repubblica 29 settembre 1973, n. 600
  • articolo 36-bis – Imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni.


Art. 7 – Modifica alla disciplina sulle locazioni brevi


L’intervento della V Commissione del Senato incide sulla soglia massima di immobili che consente l’applicazione della cedolare secca sulle locazioni brevi: per fruire del regime sostitutivo, il contribuente deve destinare alle locazioni brevi non più di due appartamenti (in luogo della soglia previgente di quattro), con efficacia dall’anno 2026.

A tal fine viene modificato l’articolo 1, comma 595 della legge n. 178 del 2020 che dispone, nel testo vigente, che, a decorrere dall’anno 2021, il regime fiscale della cedolare secca per le locazioni brevi sia applicabile a non più di quattro appartamenti per ciascun periodo d’imposta e che negli altri casi l’attività di locazione, da chiunque esercitata, si presuma svolta in forma imprenditoriale.

Pertanto, a seguito delle modifiche introdotte:
• l’aliquota del 21 per cento resta in ogni caso, applicabile al primo immobile;
• al secondo immobile si applica l’aliquota del 26 per cento;
• dal terzo immobile il reddito viene considerato reddito d’impresa.


Art. 15 – Razionalizzazione della disciplina in materia di rateizzazione per la tassazione delle plusvalenze sui beni strumentali


Nuova regola: rateizzazione “selettiva”

Il testo Commissione riscrive l’art. 86, comma 4, TUIR, prevedendo che le plusvalenze concorrono per l’intero nell’esercizio di realizzo, ma ammette la tassazione in quote costanti (non oltre il quarto) solo per:

  • plusvalenze da cessione di azienda o rami d’azienda;
  • plusvalenze relative ai diritti di utilizzazione delle prestazioni dell’atleta (ambito sportivo professionistico),

a condizione che beni/diritti siano stati posseduti per un periodo non inferiore a tre anni


Necessaria la “Scelta” dichiarativa


La rateizzazione diventa un’opzione che deve risultare dalla dichiarazione dei redditi; in mancanza di dichiarazione, la plusvalenza torna integralmente nell’esercizio di realizzo.


Decorrenza e acconti


Le nuove regole si applicano alle plusvalenze realizzate dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025, con clausola di ricalcolo dell’acconto assumendo l’imposta “virtuale” determinata con le nuove disposizioni.


Rispetto alla vigente formulazione dell’articolo 86, comma 4, del TUIR, quindi la possibilità di rateizzare la tassazione, ai fini IRES, delle plusvalenze patrimoniali in quote annuali viene mantenuta solo per le plusvalenze:

  • derivanti dalla cessione di azienda o ramo di azienda, a condizione che questa sia stato posseduto per un periodo non inferiore a 3 anni;
  • realizzate dalle società sportive professionistiche mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta, nei limiti della parte che proporzionalmente corrisponde al corrispettivo conseguito in denaro, a condizione che tali diritti sono stati posseduti per un periodo non inferiore a 2 anni.

Le altre plusvalenze, diverse da quelle derivanti dal realizzo di partecipazioni soggette al regime PEX, devono essere tassate, per l’intero ammontare, nell’esercizio in cui sono realizzate.

Il comma 2 stabilisce che le nuove disposizioni si rendono applicabili alle plusvalenze realizzate a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, dal periodo d’imposta con inizio al 1° gennaio 2026).
Si stabilisce altresì il criterio per la determinazione degli acconti relativi al primo periodo d’imposta di applicazione delle nuove disposizioni.
Più precisamente, applicando il c.d. “criterio storico”, si considera l’imposta del periodo d’imposta precedente (per i soggetti solari, del periodo d’imposta che chiude al 31 dicembre 2025) che si sarebbe determinata applicando le nuove disposizioni


Art. 18 – Modifica alla disciplina dei dividendi – Razionalizzazione con soglia “dimensionale”


La Commissione introduce un criterio selettivo per l’accesso ai regimi di esclusione (parziale) su utili e plusvalenze: i meccanismi agevolativi si ancorano al possesso di partecipazioni “rilevanti”:

  • soglia percentuale: partecipazione non inferiore al 5%;
  • oppure soglia di valore: valore fiscale non inferiore a 500.000 euro.


Il perimetro e le conseguenze si colgono su tre assi principali.


1) Plusvalenze e dividendi in capo a imprenditori individuali e società di persone (art. 59 TUIR)

L’articolo inserisce una disciplina che condiziona l’operatività dell’esclusione alla soglia 5%/500.000 euro, con previsione espressa di nuovi commi nel corpo dell’articolo.

Nello specifico, lettera a),  novella l’articolo 58, comma 2, (rubricato «Plusvalenze») del Capo VI – «Redditi d’impresa» del Titolo I – IMPOSTA SUL REDDITO DELLE PERSONE FISICHE del TUIR, al fine di definire il nuovo regime di tassazione delle plusvalenze su partecipazioni applicabile, ai fini della determinazione del reddito imponibile IRPEF, agli imprenditori individuali.

Si dispone che le plusvalenze su partecipazioni siano esenti nei limiti del 41,86 per cento del loro ammontare, qualora siano soddisfatti i requisiti del c.d. “regime PEX”, di cui all’articolo 87 del TUIR, includendovi tuttavia anche le ulteriori condizioni previste dal nuovo comma 1.1 aggiunto al medesimo articolo 87. Pertanto, è necessario che le plusvalenze siano realizzate su partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di importo non inferiore a 500 mila euro.

Per la misura del regime di esenzione delle plusvalenze (del 41,86 per cento, in luogo alla previgente misura del 60 per cento) applicabile agli imprenditori individuali, si veda l’articolo 2 del decreto del Ministero dell’economia e delle finanze del 26 maggio 2017.

La lettera b), novellando l’articolo 59 (rubricato «Dividendi») del Capo VI – «Redditi d’impresa» del  Titolo I – IMPOSTA SUL REDDITO DELLE PERSONE FISICHE del TUIR, definisce il nuovo regime fiscale dei dividendi applicabile, ai fini della determinazione del reddito imponibile IRPEF, agli imprenditori individuali.

In particolare, ai sensi della nuova formulazione del comma 1, si stabilisce – quale regola generale – che gli utili derivanti dalla partecipazione al capitale o al patrimonio netto di soggetti passivi IRES (società ed enti di cui all’articolo 73 del TUIR), concorrono per l’intero ammontare alla formazione del reddito complessivo dell’esercizio in cui sono percepiti. Tuttavia, se sono soddisfatti i requisiti dimensionali previsti dal nuovo comma 1-bis, tali utili concorrono alla formazione del reddito dell’esercizio nella misura del 58,14 per cento (c.d. “regime di esclusione” al 41,86 per cento).

In conseguenza delle modifiche operate, viene aggiunto all’articolo 59 il nuovo comma 1-bis, lettere a) e b), ai sensi del quale il citato regime di esclusione si applica agli utili relativi:

  • a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro. A tal fine, si precisa che, nella determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all’interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo, ai sensi dell’articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo (lettera a) del nuovo comma 1-bis);
  • a titoli e strumenti finanziari similari alle azioni, di cui all’articolo 44, comma 2, lettera a), del TUIR, e ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500 mila euro (lettera b) del nuovo comma 1-bis).

Pertanto, il regime di esclusione dei dividendi trova applicazione con riguardo alle partecipazioni nelle società di capitali detenute direttamente o indirettamente – per il tramite di altra società che detiene la maggioranza dei diritti di voto esercitabili nell’assemblea ordinaria e tenuto conto dell’effetto di demoltiplicazione prodotto dalla catena di controllo – dall’imprenditore in misura almeno pari al 5 per cento del capitale ovvero di valore fiscale non inferiore a 500 mila euro.


2) Plusvalenze “PEX” (art. 87 TUIR)

È introdotto un comma 1.1 all’art. 87 TUIR, che innesta il requisito dimensionale (5%/500.000 euro) come condizione ulteriore per l’applicazione del regime di esenzione sulle plusvalenze da partecipazioni.

La lettera c), novellando l’articolo 87 (rubricato «Plusvalenze esenti») della Sezione I, Capo II – «Determinazione della base imponibile delle società ed enti commerciali residenti», Titolo II – IMPOSTA SUL REDDITO DELLE SOCIETÀ del TUIR, modifica il regime fiscale delle plusvalenze esenti al 95 per cento (c.d. “regime PEX”) applicabile, ai fini della determinazione della base imponibile IRES, alle società ed agli enti commerciali residenti.

Si ricorda che, ai sensi dell’articolo 87, comma 1, del TUIR, il regime di esenzione al 95 per cento (c.d. “regime PEX”) è applicabile alle plusvalenze realizzate sulle partecipazioni in società per cui sono verificati tutti i seguenti requisiti:
a) possesso ininterrotto dal primo giorno del dodicesimo mese precedente a quello dell’avvenuta cessione;
b) classificazione tra le immobilizzazioni finanziarie sin dal primo bilancio
chiuso durante il periodo di possesso;
c) residenza fiscale o localizzazione dell’impresa o ente partecipato in Stati o territori diversi da quelli a regime fiscale privilegiato individuati secondo i criteri di cui all’articolo 47-bis, comma 1, del TUIR (con un livello di tassazione effettiva inferiore al 15 per cento per le partecipazioni di controllo ovvero, in mancanza del requisito di controllo, livello nominale di tassazione inferiore al 50 per cento di quello applicabile in Italia). Tale requisito deve sussistere, ininterrottamente, sin dal primo periodo di possesso; tuttavia, per i rapporti detenuti da più di cinque periodi di imposta e oggetto di realizzo con controparti non appartenenti allo stesso gruppo del dante causa, è sufficiente che tale condizione sussista, ininterrottamente, per i cinque periodi d’imposta anteriori al realizzo stesso;
d) esercizio da parte della società partecipata di un’impresa commerciale. Tale requisito deve sussistere ininterrottamente, al momento del realizzo, almeno dall’inizio del terzo periodo d’imposta anteriore al realizzo stesso.

Nello specifico, in conseguenza delle modifiche operate in sede referente al Senato, con il punto n. 1) viene aggiunto all’articolo 87 il nuovo comma 1.1, ai sensi del quale il citato regime di esenzione al 95 per cento si applica esclusivamente alle plusvalenze realizzate in relazione a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro.

La nuova disposizione precisa che, ai fini della determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all’interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ai sensi dell’articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.

Il successivo punto n. 2), sostituendo il comma 3 dell’articolo 87, stabilisce che l’esenzione al 95 per cento si applica anche alle plusvalenze realizzate e determinate, ai sensi dell’articolo 86, commi 1, 2 e 3, del TUIR, relativamente:

  • alle partecipazioni al capitale o al patrimonio non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro;
  • ai titoli e altri strumenti finanziari similari alle azioni, di cui all’articolo 44, comma 2, lettera a), del TUIR, di valore non inferiore a 500 mila euro;
  • ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR, di valore fiscale non inferiore a 500 mila euro.

Si precisa che concorrono a formare il reddito, per l’intero ammontare, gli utili derivanti da tali contratti, laddove non siano soddisfatte le condizioni previste dall’articolo 44, comma 2, lettera a), ultimo periodo del TUIR (ovverosia che la relativa remunerazione sia totalmente indeducibile nella determinazione del reddito nello Stato estero di residenza del soggetto emittente).


3) Dividendi IRES e coordinamenti su ritenute “intra-UE/SEE”

L’art. 89 TUIR viene integrato con il richiama il medesimo criterio dimensionale, e si coordina la disciplina delle ritenute sugli utili corrisposti a soggetti UE/SEE.

La lettera d), novellando l’articolo 89, commi 2 e 3 (rubricato «Dividendi e interessi»), della Sezione I, Capo II – «Determinazione della base imponibile delle società ed enti commerciali residenti», Titolo II – IMPOSTA SUL REDDITO DELLE SOCIETÀ del TUIR, definisce il nuovo regime fiscale dei dividendi applicabile, ai fini della determinazione della base imponibile IRES, alle società ed agli enti commerciali residenti.

Nello specifico, il punto n. 1.1.) della lettera d), modificando il primo periodo comma 2 dell’articolo 89, stabilisce in primo luogo – quale regola generale – che gli utili distribuiti dalle società ed enti commerciali e non commerciali residenti in Italia (articolo 73, comma 1, lettere a), b) e c) del TUIR) concorrono per l’intero ammontare alla formazione del reddito dell’esercizio in cui sono percepiti. Tuttavia, gli utili distribuiti dalle medesime società ed enti per cui sono soddisfatti i requisiti dimensionali previsti alla lettera a) del nuovo comma 2.1, non concorrono alla formazione del reddito dell’esercizio della società ricevente nella misura del 95 per cento del loro ammontare (c.d. “regime di esclusione” al 95 per cento).

Inoltre, modificando il secondo periodo del comma 2 dell’articolo 89, si stabilisce che la medesima esclusione al 95 per cento si applica alla remunerazione corrisposta relativamente ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR, che soddisfano i requisiti dimensionali previsti alla lettera b) del nuovo comma 2.1.

In conseguenza delle modifiche operate in sede referente al Senato, con il punto n. 2) viene aggiunto all’articolo 89 il nuovo comma 2.1, lettere a) e b), ai sensi del quale il citato regime di esclusione si applica agli utili relativi:

  • a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro. A tal fine, si precisa che, nella determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all’interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ai sensi dell’articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo (lettera a) del nuovo comma 2.1);
  • ai contratti di associazione in partecipazione di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500 mila euro (lettera b) del nuovo comma 2.1).

Analogamente, il punto n. 3) della lettera d), reca delle modifiche al comma 3  dell’articolo 89.

Più precisamente, modificando il primo periodo del comma 3 del citato articolo 89, stabilisce che l’esclusione pari al 95 per cento dell’ammontare percepito nell’esercizio trova applicazione anche nelle seguenti ipotesi:

  • agli utili provenienti da società o enti non residenti (articolo 73, comma 1, lettera d) del TUIR) nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro. Anche in tal caso, pertanto, ai fini della verifica della percentuale del 5 per cento, si considerano anche le partecipazioni detenute indirettamente tramite società controllate di cui all’articolo 2359, primo comma, numero 1), del codice civile, tenuto conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo;
  • alle remunerazioni derivanti da contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500 mila euro, stipulati con tali soggetti, purché non residenti in territori o localizzati in Stati a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1 (o, se ivi residenti o localizzati, sia dimostrato, anche a seguito dell’esercizio dell’interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, della condizione indicata nel medesimo articolo, comma 2, lettera b), ovverosia che dalle partecipazioni non consegua l’effetto di localizzare i redditi in Stati o territori a regime fiscale privilegiato).

Inoltre, modificando il secondo periodo del comma 3 del citato articolo 89, stabilisce che sono esclusi dalla formazione del reddito dell’impresa (o dell’ente) ricevente, per il 50 per cento del loro ammontare, i seguenti proventi:

  • gli utili provenienti da società o enti non residenti (articolo 73, comma 1, lettera d) del TUIR), nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro, residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1;
  • le remunerazioni derivanti dai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500 mila euro, stipulati con tali soggetti residenti in territori o localizzati in Stati a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1.

In entrambi i casi, l’applicazione del regime di esclusione al 50 per cento è riconosciuta a condizione che sia dimostrata, anche a seguito dell’esercizio dell’interpello di cui all’articolo 47-bis, comma 3, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo (ossia che il soggetto non residente svolga un’attività economica effettiva, mediante l’impiego di personale, attrezzature, attivi e locali).

Si ricorda che il regime di esclusione al 95 per cento degli utili provenienti da partecipazioni in società o enti non residenti è applicabile nei seguenti casi:

1. sia verificata la condizione di cui all’articolo 44, comma 2, lettera a), ultimo periodo, del TUIR (rubricato «Redditi di capitale»), ossia deve trattarsi di dividendi provenienti da società ed enti non residenti relativi a titoli e strumenti finanziari per i quali nello Stato estero di residenza del soggetto emittente è prevista l’indeducibilità della relativa remunerazione dal reddito;
2. si tratti di utili provenienti da soggetti residenti in uno Stato membro dell’Unione europea per cui è verificata la condizione di cui al punto 1);
3. si tratti di utili provenienti da soggetti diversi da quelli residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati secondi i criteri di cui all’articolo 47-bis, comma 1 del TUIR, ovverosia che abbiano un livello di tassazione effettivo non inferiore al 15 per cento (criterio di cui alla lettera a), comma 1 dell’articolo 47-bis) o, in caso di partecipazioni non di controllo, con un livello nominale di tassazione non inferiore al 50 per cento di quello applicabile in Italia (criterio di cui alla lettera b), comma 1, dell’articolo 47-bis);
4. si tratti di utili provenienti da soggetti residenti o localizzati in Stati o territori a regime fiscale privilegiato secondo i criteri di cui all’articolo 47-bis, qualora sia dimostrato, anche a seguito dell’esercizio dell’interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, che dalle partecipazioni non consegua l’effetto di localizzare i redditi in Stati o territori a regime fiscale privilegiato (condizione indicata al comma 2, lettera b) del medesimo articolo 47-bis).

Pertanto, in tali ipotesi è richiesta l’ulteriore condizione che la società o ente residente detenga direttamente o indirettamente, per il tramite di una società controllata, una partecipazione almeno pari al 5 per cento o di valore fiscale non inferiore a 500 mila euro.

Tale requisito della partecipazione almeno pari al 5 per cento (valore fiscale non inferiore a 500 mila euro) deve sussistere anche ai fini della fruizione del regime di esclusione nella misura del 50 per cento, applicabile agli utili provenienti da società o enti localizzati in territori a regime fiscalità privilegiata secondo i criteri di cui all’articolo 47-bis, qualora sia dimostrata, anche a seguito di interpello, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo 47-bis (ossia lo svolgimento di un’attività economica effettiva). In tal caso, si ricorda che al percettore spetta un credito “indiretto” per le imposte assolte dal soggetto estero in proporzione alla quota imponibile del dividendo stesso.

In considerazione delle modifiche apportate al secondo periodo del comma 3 dell’articolo 89 del TUIR, inoltre, il percettore di dividendi provenienti da società o enti localizzati in territori diversi da Paesi a fiscalità privilegiata può dimostrare la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo 47-bis, ovvero lo svolgimento di un’attività economica effettiva, solo con riferimento ai soggetti nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento (non inferiore 5 per cento o di valore fiscale non inferiore a 500 mila euro, in base alle citate modifiche operate in sede referente al Senato). In tal caso i dividendi concorrono solo per il 50 per cento del loro ammontare e al percettore spetta un credito “indiretto” per le imposte assolte dal soggetto estero in proporzione alla quota imponibile del dividendo stesso.

Il punto n. 4) della lettera d), sostituendo la lettera a) al comma 3-bis del citato articolo 89 del TUIR, stabilisce che l’esclusione al 95 per cento è applicabile alle remunerazioni sui titoli, strumenti finanziari e contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettere a) e b), del TUIR, di valore fiscale non inferiore a 500 mila euro. In tal caso, l’esclusione opera limitatamente al 95 per cento della quota di esse non deducibile ai sensi dello stesso articolo 109.


4) Modifiche alla disciplina della ritenuta fiscale sui dividendi

Il comma 2, sostituendo l’articolo 27, comma 3-ter (rubricato «Ritenuta su dividendi»), del Decreto del Presidente della Repubblica n. 600 del 1973, stabilisce che la ritenuta dell’1,20 per cento, è operata, a titolo di imposta, sugli utili corrisposti alle società e agli enti non residenti che soddisfano i seguenti requisiti:

  • sono soggetti all’imposta sul reddito delle società negli Stati membri dell’Unione europea e negli Stati aderenti all’Accordo sullo Spazio economico europeo inclusi nella lista di cui ai decreti emanati in attuazione dell’articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996;

Ai sensi del citato articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996, con uno o più decreti il Ministero dell’economia e delle finanze stabilisce l’elenco degli Stati e territori di cui all’articolo 6, comma 1, che consentono un adeguato scambio di informazioni; tale elenco è aggiornato con cadenza semestrale.
A tal fine, l’elenco degli Stati e territori che assicurano, sulla base di convenzioni, uno scambio di informazioni (c.d. “white list”) è stato approvato con il decreto ministeriale del 4 settembre 1996.

  • sono residenti negli Stati di cui sopra;
  • tali utili sono corrisposti in relazione alle partecipazioni con i requisiti di cui all’articolo 89, comma 2.1, lettera a), del TUIR. Perciò deve trattarsi di partecipazioni dirette nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro;

e, qualora sia soddisfatta la condizione di valore fiscale non inferiore a 500 mila euro, quelli corrisposti in relazione agli strumenti finanziari di cui all’articolo 44, comma 2, lettera a), del TUIR ed ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del medesimo testo unico, non relativi a stabili organizzazioni nel territorio dello Stato.


Decorrenza e regole transitorie operative


Le nuove disposizioni si applicano alle distribuzioni deliberate dal 1° gennaio 2026; per le plusvalenze e per gli strumenti/contratti assimilati è rilevante anche la data di acquisizione/sottoscrizione e opera una regola tipo FIFO (“ceduti per primi i più risalenti”). 

In particolare, il comma 4 stabilisce che le nuove disposizioni di cui ai commi 1, 2 e 3 trovano applicazione alle distribuzioni dell’utile di esercizio, delle riserve e degli altri fondi, deliberate a decorrere dal 1° gennaio 2026.
Si ricorda che, in ossequio al c.d. “criterio di cassa”, nel reddito d’impresa – sia ai fini IRES, sia ai fini IRPEF – i dividendi sono tassati nell’esercizio di effettiva percezione.

Dalla medesima data del 1° gennaio 2026, tali disposizioni trovano applicazione anche per i seguenti componenti positivi di reddito:

  • plusvalenze realizzate in relazione alla cessione di azioni o quote di partecipazioni, anche non rappresentate da titoli, al capitale in società ed enti di cui all’articolo 73 del TUIR;
  • plusvalenze da cessione di titoli e strumenti finanziari similari alle azioni ai sensi dell’articolo 44, comma 2, lettera a);
  • proventi derivanti dai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR, acquisiti o sottoscritti a decorrere dalla medesima data.

A tal fine, la norma precisa che si considerano ceduti per primi gli strumenti finanziari acquisiti o i contratti sottoscritti in data meno recente (criterio del FIFO).

Il comma 5 stabilisce altresì il criterio per la determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (periodo d’imposta 2026, per i soggetti con esercizio coincidente con l’anno solare).
Più precisamente, applicando il c.d. “criterio storico”, si considera l’imposta del periodo d’imposta precedente (per i soggetti solari, del periodo d’imposta che chiude al 31 dicembre 2025) che si sarebbe determinata applicando le nuove disposizioni di cui al comma 1.


Art. 25 – Misure di contrasto agli inadempimenti in materia di imposte dirette e di imposta sul valore aggiunto


1) Nuovo art. 54-bis.1 D.P.R. n. 633/1972: liquidazione IVA “potenziata” su base dati

Viene introdotto un meccanismo di liquidazione fondato su elementi informativi (in particolare, flussi digitali), con:

  • comunicazione degli esiti e finestra di 60 giorni per fornire elementi o pagare;
  • applicazione della sanzione, con riduzione a un terzo se il pagamento avviene nei 60 giorni;
  • soprattutto, un vincolo forte: per il pagamento non è possibile usare la compensazione ex art. 17 D.Lgs. n. 241/1997 e, in caso di iscrizione a ruolo, resta preclusa anche la compensazione ex art. 31 D.L. n.  78/2010.

È inoltre previsto un coordinamento sanzionatorio (definizione di “imposta dovuta” in caso di successivo accertamento dopo la comunicazione).

Nel dettaglio, il comma 1, lettera a), inserisce una nuova norma al D.P.R. 26 ottobre 1972, n. 633. Si tratta dell’articolo 54-bis.1, rubricato «Liquidazione IVA nel caso di dichiarazioni omesse». Il comma 1 di tale nuovo articolo consente all’Agenzia delle entrate, «senza pregiudizio dell’azione accertatrice» e anche avvalendosi di procedure automatizzate, di procedere alla liquidazione dell’IVA anche in caso di omessa presentazione della dichiarazione annuale. L’azione dell’Agenzia può essere notificata entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata. La liquidazione può avere luogo sulla base delle fatture elettroniche emesse e ricevute, dei corrispettivi telematici trasmessi e degli elementi desumibili dalle comunicazioni dei dati delle liquidazioni periodiche. Non si tiene invece conto del credito risultante dalla dichiarazione presentata per il periodo di riferimento antecedente a quello oggetto di liquidazione e dall’imposta dovuta sono scomputati solo i versamenti effettuati. L’eventuale dichiarazione presentata senza i quadri dichiarativi necessari per la liquidazione dell’imposta è equiparata a una dichiarazione omessa.
Il comma 2 del nuovo articolo 54-bis.1 illustra la procedura da seguire qualora dai controlli eseguiti emerga un’imposta da versare e disciplina il contraddittorio: l’esito della liquidazione è comunicato al contribuente che, nei successivi sessanta giorni, può segnalare eventuali dati o elementi non considerati, o valutati erroneamente, e fornire i chiarimenti necessari, oppure provvedere al versamento dell’imposta dovuta, unitamente a interessi e sanzioni. Decorso tale termine, in caso di inerzia del contribuente, oppure qualora i riscontri forniti non siano idonei a modificare l’importo dell’imposta liquidata, le somme dovute per imposta, sanzioni e interessi sono iscritte direttamente nei ruoli a titolo definitivo.

Qualora gli elementi forniti dal contribuente portino ad una diversa determinazione dell’imposta dovuta, l’esito della liquidazione gli viene comunicato nuovamente, con decorrenza del medesimo termine di sessanta giorni per l’eventuale adempimento.

La relazione illustrativa indica in particolare il contraddittorio come sede in cui valutare, tra l’altro, il credito eventualmente indicato dal contribuente in relazione a un periodo temporale antecedente rispetto a quello oggetto di liquidazione. Di tale circostanza non tiene infatti conto la liquidazione, che si basa su “ipotesi semplificatorie”.

È espressamente esclusa la possibilità di ricorrere a compensazione orizzontale, ovvero di utilizzare eventuali crediti relativi a imposte diverse dall’IVA per il pagamento delle somme dovute (articolo 17 del decreto legislativo 9 luglio 1997, n. 241) e delle somme iscritte a ruolo (articolo 31 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122).

Nel caso in cui dai controlli emerga un’imposta da versare, si applica la medesima sanzione amministrativa prevista per i casi di omessa presentazione della dichiarazione IVA, ovvero il centoventi per cento dell’ammontare del tributo dovuto per il periodo d’imposta o per le operazioni che avrebbero dovuto formare oggetto di dichiarazione, con un minimo di 250 euro (articolo 5, comma 1, del decreto legislativo 18 dicembre 1997, n. 471). Detta sanzione è ridotta a un terzo in caso di adempimento volontario entro il termine (comma 3).
Il comma 4 esclude che a seguito della ricezione della comunicazione il contribuente possa avvalersi di benefici in termini di riduzione delle sanzioni a fronte di un comportamento conforme. Dopo che siano stati comunicati gli esiti della liquidazione, infatti, non vi è possibilità di applicazione della sanzione amministrativa ridotta per i versamenti effettuati in ritardo (articoli 5, comma 1-bis, e 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471).
Le modalità per la comunicazione delle risultanze delle liquidazioni e i dati utilizzabili per effettuarle saranno oggetto di un provvedimento attuativo del Direttore dell’Agenzia delle entrate (comma 5).

La relazione illustrativa cita, quale possibile contenuto di tale provvedimento, l’utilizzo di informazioni diverse da quelle connesse all’IVA (ad esempio dati delle transazioni elettroniche) o le specifiche modalità di invio della comunicazione.

Il comma 1, lettere b) e c), della disposizione in esame recano disposizioni di coordinamento stabilendo che, se in riferimento allo stesso arco temporale intervengono sia la liquidazione introdotta dall’articolo in esame sia l’accertamento, l’imposta su cui applicare la sanzione è pari alla differenza tra imposta accertata e quella liquidata. Non viene contemplata l’ipotesi inversa perché, intervenuto l’accertamento, non è più possibile ricorrere alla liquidazione.


2) Estensione della ritenuta anche ai corrispettivi d’impresa, con logica premiale (CPB / cooperative compliance)

La V Commissione inserisce commi aggiuntivi che modificano l’art. 25 D.P.R. n. 600/1973: la ritenuta viene calibrata come incentivo alla compliance, prevedendo che:

  • sia applicata con aliquota 0,5% per il 2028 e 1% dal 2029;
  • colpisca corrispettivi per prestazioni/cessioni nell’esercizio di imprese effettuate da residenti e stabili organizzazioni, quando il percettore non ha aderito al concordato preventivo biennale o non è in regime di adempimento collaborativo;
  • non si applichi se il pagamento avviene con modalità tracciate richiamate dalla norma.


Art. 26 – Misure di contrasto alle indebite compensazioni


Nel testo proposto dalla V Commissione risulta soppresso l’intervento più ampio previsto in origine, mentre viene confermato l’abbassamento della soglia che attiva i presìdi: il riferimento agli importi “superiori a 100.000 euro” è sostituito con “superiori a 50.000 euro”

Più nel dettaglio, l’articolo in esame, modificato in sede referente, riguarda il regime delle compensazioni di crediti tributari.

Il comma 2,  interviene sulla soglia prevista per poter accedere alle compensazioni di crediti nelle deleghe di pagamento da parte di contribuenti con importi iscritti a ruolo per imposte erariali e relativi accessori, per importi superiori a 50.000 euro (la vigente soglia è di 100.000 euro).
Il divieto di compensazione, (con la sola eccezione dei sopra menzionati crediti relativi a contributi previdenziali e premi INAIL) opera in presenza di ruoli scaduti o accertamenti esecutivi affidati in riscossione di importo complessivamente superiore a 50.000 euro.


Art. 32 – Norme di razionalizzazione delle regole di determinazione del reddito d’impresa


a) Azioni proprie assegnate ai soci: assimilazione ai meccanismi distributivi

L’articolo interviene sull’art. 85, comma 5, TUIR includendo espressamente le azioni proprie assegnate ai soci nel perimetro rilevante, con effetti di sistematizzazione del trattamento fiscale dell’assegnazione.

In estrema sintesi, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 in deroga all’articolo 83 del testo unico delle imposte sui redditi (TUIR), di cui al D.P.R. n. 917 del 1986, si comprende tra i ricavi la differenza tra il corrispettivo derivante dalla cessione di proprie azioni o quote, effettuate, anche a norma degli articoli 2357, quarto comma, 2357-bis, secondo comma, e 2359-ter, del codice civile e a norma dell’articolo 121 del decreto legislativo n. 58 del 1998, nel medesimo periodo d’imposta, e il relativo costo di acquisto; a tal fine si considerano cedute per prime le proprie azioni o quote acquisite in data meno recente.


b) Piani di incentivazione “cash settled”: nuova simmetria tra costo deducibile e reddito del dipendente

Periodo d’imposta successivo a quello in corso al 31 dicembre 2025 le disposizioni di cui all’articolo 95, comma 6-bis, del TUIR si applicano anche alle operazioni con pagamento basato su azioni regolate per cassa relative a piani deliberati nel medesimo periodo d’imposta;

La relazione illustrativa chiarisce che le disposizioni di cui al comma 1, lettera b), sono finalizzate ad estendere il trattamento fiscale delle operazioni con pagamento basato su azioni regolate con strumenti rappresentativi di capitale, anche in presenza di assegnazione a titolo gratuito (cc.dd. stock option o stock grant equity settled), così come previsto dal vigente articolo 95, comma 6-bis, del TUIR, a seguito delle modifiche apportate dalla legge di bilancio per il 2025 (legge n. 207 del 2024), anche alle operazioni con pagamento basato su azioni regolate per cassa (cc.dd. stock option o stock grant cash settled).


c) Marchi e avviamento “vita utile indefinita”: deduzione 1/18 e presidio dichiarativo

Si interviene sull’art. 103, comma 1, TUIR, precisando la deduzione (massimo un diciottesimo) per marchi e avviamento a vita utile indefinita, indipendentemente da imputazioni contabili e con riferimento anche a fattispecie collegate a differenze rilevate in bilancio. 

Più nel dettaglio, nel periodo d’imposta successivo a quello in corso al 31 dicembre 2025 per i soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, la deduzione del costo dei marchi d’impresa, dell’avviamento e delle attività immateriali a vita utile indefinita iscritti, o dei maggiori valori riconosciuti ai fini fiscali, nel medesimo periodo d’imposta, in deroga all’articolo 103, comma 3-bis, del TUIR è ammessa in misura non superiore a un diciottesimo del loro valore, a partire dal periodo d’imposta in cui sono imputati a conto economico i relativi costi e fino a concorrenza di questi ultimi.

Con una modifica inserita in sede referente, si specifica che la deduzione del valore fiscale dei beni di cui al primo periodo riconosciuti, ai sensi dell’articolo 166-bis del TUIR nel periodo d’imposta successivo a quello in corso al 31 dicembre 2025, è ammessa in misura non superiore a un diciottesimo della differenza tra tale valore e quello rilevato in bilancio, a prescindere dall’imputazione a conto economico.

Come chiarito dalla relazione illustrativa, le disposizioni di cui al comma 1, lettera c) razionalizzano le regole di deduzione dell’avviamento e delle altre attività immateriali tenendo conto del peculiare trattamento contabile dei soggetti IAS/IFRS. In particolare, i nuovi limiti posti alla deduzione evitano che, nei periodi d’imposta in cui nessuna svalutazione transita a conto economico, sia consentito, ai soggetti che redigono il bilancio secondo i principi contabili internazionali, di operare deduzioni extracontabili, seppure nei limiti imposti dal TUIR (articolo 103). La contabilizzazione degli avviamenti secondo le regole contabili degli IAS/IFRS, come noto, non consente l’ammortamento dell’avviamento, a differenza di quanto avviene per i soggetti OIC adopter sulla base dell’OIC 24. Per i principi contabili internazionali, infatti, il valore dell’avviamento può essere sottoposto esclusivamente a svalutazioni periodiche sussistendone gli elementi costitutivi (in seguito al processo del c.d. “impairment test”).


Nuovi obblighi dichiarativi 


Il comma 2 specifica che le operazioni di cui al comma 1, lettere da a) a c), dovranno essere indicate in un apposito prospetto della dichiarazione dei redditi.


Art. 35 – Modifiche al D.P.R. n. 633/1972 e al D.P.R. n. 600/1973


1) Base imponibile IVA nelle permute/operazioni a corrispettivo “non monetario”: criterio dei costi

È modificato l’art. 13, comma 2, lett. d), D.P.R. 633/1972: la base imponibile non è più ancorata al «valore normale», ma al valore determinato dall’ammontare complessivo dei costi riferibili alle cessioni/prestazioni. Applicazione alle operazioni successive all’entrata in vigore, con salvezza dei comportamenti pregressi.

Nella relazione tecnica il Governo mette in luce che, poiché il valore normale determinato ai sensi dell’articolo 14 del D.P.R. n. 633 del 1972 può essere superiore rispetto ai costi sostenuti dal cedente o prestatore, dalla norma può derivare una perdita di gettito, calcolata in 15,25 milioni di euro l’anno a partire dal 2026.

La relazione illustrativa del provvedimento in esame, nel delineare la ratio dell’intervento modificativo, riferisce come esso si sia reso necessario dopo che i servizi della Commissione europea hanno segnalato possibili disallineamenti della normativa sopra descritta rispetto alla direttiva IVA. Tale segnalazione ha avuto luogo tramite la comunicazione EU Pilot (2022) 10314

Il comma 2 disciplina la decorrenza dell’efficacia del nuovo criterio di determinazione della base imponibile, specificando che esso si potrà applicare solamente «alle operazioni effettuate successivamente alla data di entrata in vigore della presente legge» Sono espressamente fatti salvi i comportamenti pregressi.


2) Ritenute su provvigioni: ampliamento soggettivo (fine di esenzioni settoriali) e decorrenza

Sono soppresse alcune esclusioni dall’obbligo di ritenuta su provvigioni intervenendo sull’art. 25-bis, quinto comma, D.P.R. n.  600/1973 e, in coordinamento, sull’art. 39, comma 5, del TU versamenti e riscossione (D.Lgs. 33/2025).

La decorrenza è fissata alle provvigioni corrisposte dal 1° marzo 2026.

Nel dettaglio, il comma 2-bis modifica il D.P.R. n. 600 del 29 settembre 1973 ed in particolare l’articolo 25-bis, comma V. La norma abolisce la vigente esenzione dal pagamento della ritenuta sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari per i seguenti soggetti

1) agenzie di viaggio e turismo;
2) agenti, raccomandatari e mediatori marittimi e aerei;
3) agenti e commissionari di imprese petrolifere per le prestazioni ad esse rese direttamente.


Art. 36-bis – Imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni


L’articolo innalza l’aliquota dell’imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni, modificando l’art. 5, comma 2, L. 448/2001: dal 18% al 21%.