SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 Testo coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

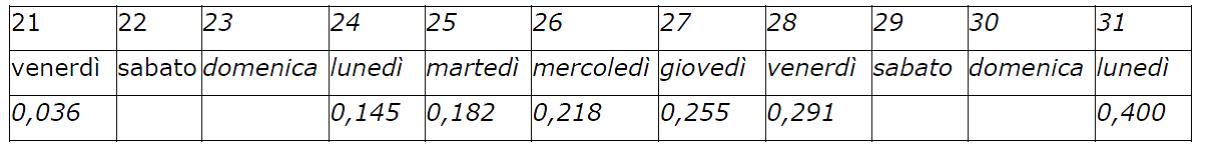
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)