Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2026

La circolare Inps n. 14 del 9 febbraio 2026 riepiloga la contribuzione dovuta per l’anno 2026 dagli iscritti alle Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Il quadro normativo risulta in larga parte in continuità con il 2025, con alcune precisazioni di rilievo su aliquote, minimali e massimali di reddito, agevolazioni contributive e riflessi del concordato preventivo biennale.


Aliquote contributive IVS


Dal 2025 l’aliquota contributiva IVS è fissata nella misura unica del 24% per tutti i titolari, coadiuvanti e coadiutori iscritti alle Gestioni artigiani e commercianti, indipendentemente dall’età anagrafica.

Per gli iscritti alla Gestione degli esercenti attività commerciali continua ad applicarsi l’aliquota contributiva aggiuntiva dello 0,48%, destinata al finanziamento dell’indennizzo per la cessazione definitiva dell’attività commerciale. Ne consegue che, per il 2026, le aliquote complessive risultano pari a:

  • 24% per gli artigiani;
  • 24,48% per i commercianti.

Resta inoltre dovuto, per entrambe le gestioni, il contributo per le prestazioni di maternità nella misura fissa di 0,62 euro mensili.


Riduzione contributiva del 50% per over 65 pensionati


Confermata anche per il 2026 l’agevolazione prevista dall’articolo 59, comma 15, della legge n. 449/1997, che riconosce una riduzione del 50% dei contributi IVS in favore degli artigiani e degli esercenti attività commerciali:

  • con età superiore a 65 anni;
  • già pensionati presso le gestioni dell’INPS;

Si richiamano, a tale proposito, i chiarimenti e le indicazioni fornite con le circolari n. 63 del 17 marzo 1998 e n. 33 del 15 febbraio 1999. Inoltre, in merito all’individuazione dei soggetti aventi titolo all’agevolazione contributiva, si rinvia alle disposizioni contenute nella circolare n. 175 del 29 luglio 1998, nonché nel messaggio n. 20028 del 5 dicembre 2012.


Riduzione contributiva per nuove iscrizioni nel 2025


La legge di Bilancio 2025 ha introdotto una riduzione del 50% dei contributi previdenziali a favore dei lavoratori che:

  • si sono iscritti per la prima volta nel corso del 2025 a una delle Gestioni speciali autonome degli artigiani o dei commercianti;
  • percepiscono redditi d’impresa, anche in regime forfetario.

Si tratta di una misura a carattere temporaneo, riservata esclusivamente alle nuove iscrizioni effettuate nel 2025 e non estendibile ai soggetti che avviano l’attività dal 2026.


Minimale di reddito e contribuzione fissa


Per effetto della rivalutazione ISTAT (+1,4%), il reddito minimale annuo rilevante ai fini contributivi per il 2026 è pari a 18.808,00 euro.

Sulla base di tale minimale, la contribuzione annua dovuta risulta pari a:

  • artigiani: 4.521,36 euro (di cui 4.513,92 IVS + 7,44 maternità);
  • commercianti: 4.611,64 euro (di cui 4.604,20 IVS e indennizzo + 7,44 maternità).

Per i periodi inferiori all’anno solare, il contributo è dovuto in misura proporzionale ai mesi di iscrizione.


Contribuzione sul reddito eccedente il minimale


I contributi IVS sono dovuti sulla totalità dei redditi d’impresa prodotti nel 2026 per la quota eccedente il minimale, applicando:

  • l’aliquota del 24% (24,48% per i commercianti) fino a 56.224,00 euro;
  • l’aliquota maggiorata di un punto percentuale sulla quota di reddito eccedente tale soglia.

La contribuzione calcolata sul reddito eccedente assume la natura di acconto, da conguagliare in sede di determinazione del saldo.


Massimali di reddito imponibile


Per il 2026 il massimale di reddito imponibile IVS è fissato:

  • a 93.707,00 euro per i soggetti con anzianità contributiva anteriore al 1° gennaio 1996;
  • a 122.295,00 euro per i soggetti privi di anzianità contributiva al 31 dicembre 1995.

Tali limiti hanno valenza individuale e devono essere riferiti a ciascun soggetto operante nell’impresa.


Contribuzione a saldo e scadenze


Qualora la contribuzione versata a titolo di minimale e acconto risulti inferiore a quanto dovuto sulla base dei redditi effettivamente prodotti nel 2026, è dovuto un contributo a saldo, da versare entro i termini previsti per il pagamento delle imposte sui redditi.

È ammesso il differimento di 30 giorni con applicazione della maggiorazione dello 0,40% a titolo di interessi.


Concordato preventivo biennale e contributi


Il decreto legislativo n. 13/2024 ha introdotto il concordato preventivo biennale. L’adesione a tale istituto non fa venir meno gli obblighi contributivi.

Il reddito concordato assume rilevanza anche ai fini previdenziali; resta tuttavia ferma la facoltà del contribuente di determinare e versare i contributi sul reddito effettivo, qualora superiore a quello concordato, secondo le regole previste dal decreto.


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 14 del 9 febbraio 2026: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2026 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);


  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


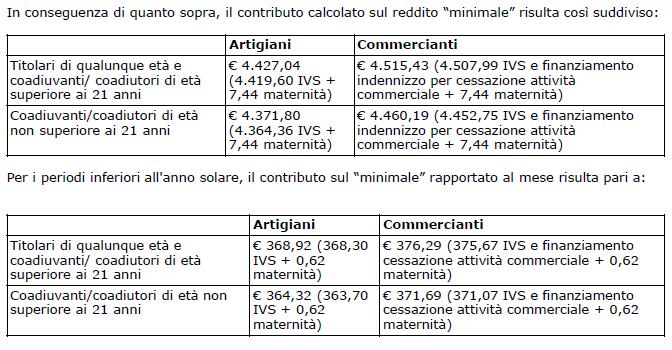
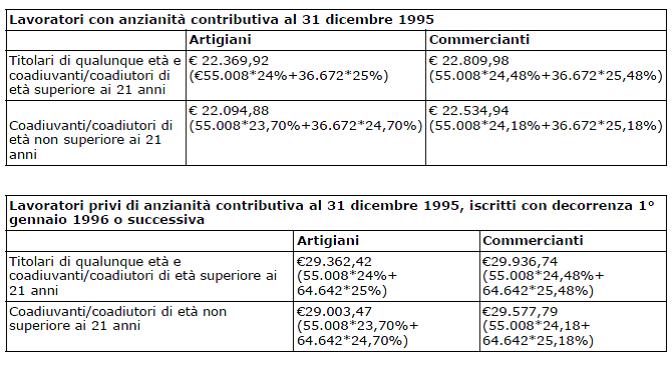
Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2023

Con la circolare n. 19 del 10 febbraio 2023, l’Inps riepiloga gli importi dei contributi dovuti per il 2023 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2023, sono pari alla misura del 24%, per i titolari e i collaboratori di età superiore ai 21 anni, nonché alla misura del 23,25% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà a incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2023, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di 65 anni di età, già pensionati presso le gestioni dell’Inps.

A decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di euro 0,62 mensili.


Pertanto, le aliquote per l’anno  2023 risultano come segue:


Artigiani Commercianti
Titolari di qualunque età e coadiuvanti/ coadiutori di età superiore ai 21 anni 24% 24,48%
Coadiuvanti/coadiutori di età non superiore ai 21 anni 23,25% 23,73%


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2022 una nuova attività d’impresa per la quale intendono beneficiare nel 2023 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2023.

I soggetti, infine, che intraprendono una nuova attività nel 2023, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


SOMMARIO – Finanza & Fisco n. 5 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rilevanza degli ammortamenti sulla riserva di rivalutazione e sulla deduzione ai fini ACE
di Marco Orlandi

Termini decadenziali. Aspetti da chiarire prima di scrivere un ricorso tributario
di Alvise Bullo e Elena De Campo


Prassi


Agenzia delle Entrate


Incentivi per la tracciabilità dei pagamenti – Termini per la notifica degli avvisi di rettifica o di accertamento


Riduzione termini di decadenza degli accertamenti per chi documenta le operazioni mediante fattura elettronica via SdI e/o mediante memorizzazione e invio dei corrispettivi. Condizioni e ambito applicativo

Risposta ad interpello – Agenzia delle Entrate – n. 331 dell’11 maggio 2021: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Incentivi per la tracciabilità dei pagamenti – Termini per l’accertamento dell’IVA e delle imposte sui redditi (d’impresa o di lavoro autonomo) – Riduzione dei termini di accertamento di 2 anni, per i soggetti che utilizzano esclusivamente la fatturazione elettronica ovvero i corrispettivi telematici e che effettuano/ricevono pagamenti con mezzi tracciabili per gli importi superiori a euro 500 – Art. 3, del D.Lgs. 05/08/2015, n. 127 – D.M. Mef 04/08/2016 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 57, del D.P.R. 26/10/1972, n. 633»


ACE (Aiuto per la crescita economica) – Rilevanza ai fini ACE della riserva da rivalutazione


La riserva di rivalutazione assume rilevanza ai fini ACE a seguito dell’ammortamento civilistico del maggior valore dei beni rivalutati

Risposta ad interpello – Agenzia delle Entrate – n. 889 del 30 dicembre 2021: «ACE (Aiuto per la crescita economica) – RIVALUTAZIONE DEI BENI D’IMPRESA – Riserva di rivalutazione – Rilevanza ai fini ACE – Nel momento in cui diventa disponibile a seguito delle operazioni realizzative – Nella specie ammortamento civilistico del bene rivalutato dello stesso – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 5, comma 6, del D.M. 03/08/2017»


Legge di bilancio 2022 – Imposte indirette


Bonus prima casa under 36 per tutto il 2022, sospensione versamenti degli enti sportivi e proroga innalzamento delle percentuali di compensazione IVA per le cessioni di bovini e suini. La circolare con le novità della legge di Bilancio in tema di IVA e altre indirette

Circolare dell’Agenzia delle Entrate n. 3 E del 4 febbraio 2022: «LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: “Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024”»


Istituto Nazionale Previdenza Sociale (Inps)


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2022


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Circolare INPS – Direzione Centrale Entrate – n. 22 dell’8 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2022


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2022 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 25 dell’11 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2022 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2022 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234»


Legislazione


Le modifiche ai modelli Intrastat 2022


Semplificazione INTRA. Il provvedimento delle Dogane che introduce novità per gli elenchi aventi periodi di riferimento decorrenti dal mese di gennaio 2022

Determinazione del Direttore Generale dell’Agenzia delle Accise, Dogane e Monopoli prot. n. 493869/RU del 23 dicembre 2021


Nuovo “Patent Box” – Maggiorazione deduzione dei costi di ricerca e sviluppo


Le disposizioni attuative per il nuovo patent box

Provvedimento del Direttore dell’Agenzia delle entrate del 15 febbraio 2022, prot. n. 48243/2022: «Articolo 6 del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, così come successivamente modificato dalla legge 30 dicembre 2021, n. 234. Disposizioni di attuazione. Definizione degli elementi informativi che devono essere contenuti nella documentazione idonea. Definizione delle modalità di esercizio delle opzioni»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Artigiani ed esercenti attività commerciali. Utilizzo eccedenze da esonero dei contributi senza F24 o domande di compensazione

L’Inps comunica che per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future. (Così, comunicato stampa Inps dell’11 febbraio 2022)


Il testo completo del messaggio n. 688 dell’11 febbraio 2022,


Oggetto: Gestioni artigiani ed esercenti attività commerciali. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione


1. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178

Si evidenzia che, come precisato nel messaggio n. 4620 del 23 dicembre 2021, per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future.


2. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione

Si comunica che, nell’ambito delle istanze telematizzate presenti sul Cassetto previdenziale per Artigiani e Commercianti, è stata rilasciata la nuova versione del modello di istanza di rimborso e/o compensazione, accessibile attraverso il percorso “Domande Telematizzate” > “Rimborso e/o compensazione contributiva”.

Tale nuovo modello deve essere utilizzato anche dai contribuenti ai quali è stato concesso l’esonero parziale dei contributi previdenziali, di cui all’articolo 1, commi da 20 a 22-bis, della legge n. 178/2020, per la richiesta di compensazione di cui al paragrafo 2 del citato messaggio n. 4620/2021 (eventuali ulteriori eccedenze di versamento, rispetto alla capienza dell’emissione 2021).

Sono, in ogni caso, considerate validamente acquisite le domande già presentate tramite le “Comunicazioni Bidirezionali” in presenza del riferimento “Esonero legge n. 178/2020 domanda di compensazione” nell’oggetto.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Con la circolare 8 febbraio 2022, n. 22 l’INPS riepiloga gli importi dei contributi dovuti per il 2022 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori di età superiore ai 21 anni e al 22,80% per i collaboratori di età inferiore ai 21 anni.

Agli artigiani e ai commercianti ultrasessantacinquenni, già pensionati continuano ad applicarsi, anche per l’anno 2022, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti.

Dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%. In particolare, ai sensi dell’ articolo 1, comma 380, della legge n. 178/2020, a decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La circolare, infine, ricorda che i contribuenti forfetari che hanno intrapreso nel 2021 una nuova attività d’impresa per la quale intendono beneficiare nel 2022 del regime contributivo agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2022.
I soggetti che intraprendono una nuova attività nel 2022, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale. 


Link al testo della circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Esonero contributivo autonomi e professionisti: l’Inps comunica l’esito delle verifiche preliminari. Dal 29 novembre 2021 sarà visibile l’importo concesso provvisoriamente a titolo di esonero


Con la circolare INPS 6 agosto 2021, n. 124 l’Inps ha dettagliato requisiti e modalità per beneficiare dell’esonero parziale dei contributi previdenziali e assistenziali dovuti dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni INPS e alle casse previdenziali professionali autonome, previsto dalla legge di bilancio 2021.

Il messaggio 15 novembre 2021, n. 3974 informa che l’esito delle verifiche preliminari per accedere al beneficio è visibile nel Cassetto previdenziale della gestione di appartenenza e che dal 29 novembre 2021 sarà visibile anche l’importo concesso a titolo di esonero.

Se l’ammontare della contribuzione dovuta per il 2021 dovesse eccedere l’importo concesso per l’esonero, il contribuente dovrà versare la differenza contributiva entro il 29 dicembre 2021.

Avverso l’esito sarà possibile proporre istanza di riesame mediante apposita funzionalità il cui rilascio sarà comunicato con successivo messaggio.

Gli importi – visualizzabili dal 29 novembre 2021 – si intendono provvisoriamente riconosciuti, in attesa dell’elaborazione delle successive verifiche previste dalla normativa di riferimento.

Questi i percorsi per la consultazione della domanda:

Gestione speciale artigiani e commercianti: “Cassetto previdenziale per Artigiani e Commercianti” > “Esonero contributivo art.1, co 20-22 bis L.178/2020”;

Lavoratori iscritti alla Gestione speciale autonoma dei coltivatori diretti, coloni e mezzadri: “Cassetto previdenziale Autonomi in Agricoltura” > “Comunicazione bidirezionale” > “Esonero contributivo art.1, co 20-22 bis L.178/2020”;

Per i professionisti iscritti alla Gestione separata: “Cassetto Previdenziale Liberi Professionisti” > “Domande Telematiche” > “Esonero contributivo L. 178/2020”.

Fonte: Inps – www.inps.it


Link al testo del messaggio INPS 15 novembre 2021, n. 3974, con oggetto: CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – D.M. Lavoro del 17/05/2021 – Comunicazione esiti


Per saperne di più:

I criteri e le modalità per la concessione

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 124 del 6 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – D.M. Lavoro del 17/05/2021»

Le domande a pena di decadenza entro il 30 settembre 2021

Messaggio INPS – Direzione Centrale Entrate – Direzione Centrale Tecnologia, Informatica e Innovazione – n. 2909 del 20 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – Presentazione della domanda di esonero – D.M. Lavoro del 17/05/2021»

I chiarimenti per le nuove attività avviate nel corso del 2019

Messaggio INPS n. 3217 del 24 settembre 2021, con oggetto: «Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178 – Requisiti – Beneficiari – Verifica del requisito del calo di fatturato o dei corrispettivi per i soggetti che abbiano iniziato l’attività nel corso dell’anno 2019 – Chiarimenti»

Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


Esonero contributivo parziale autonomi: chiarimenti per le nuove attività avviate nel corso del 2019


La legge di bilancio 2021 (articolo 1, comma 20, legge 30 dicembre 2020, n. 178), nel disciplinare le condizioni per la fruizione dell’esonero parziale dei contributi previdenziali previsto per il 2021 a favore dei lavoratori autonomi, ha disposto, tra gli altri requisiti, che i beneficiari debbano avere subito un calo del fatturato o dei corrispettivi nel 2020 non inferiore al 33 per cento rispetto a quello del 2019.

Acquisito il parere del Ministero del Lavoro e delle Politiche Sociali, l’INPS con il messaggio 24 settembre 2021, n. 3217 (di seguito riportato) ha fornito ulteriori chiarimenti sulle modalità di verifica del requisito del calo di fatturato o dei corrispettivi per i soggetti che abbiano iniziato l’attività nel corso del 2019. Nel Messaggio precisato, che la verifica del calo di fatturato o dei corrispettivi del 2020 sul 2019 avverrà sulla base dell’importo medio mensile relativo ai mesi di attività delle due annualità in esame. Per poter accedere all’esonero parziale, l’ammontare medio mensile del fatturato o dei corrispettivi del 2020 deve essere inferiore almeno del 33 per cento rispetto a quello del 2019.


Si ricorda che la presentazione della domanda di esonero deve avvenire a pena di decadenza entro il 30 settembre 2021, come indicato nel messaggio n. 2761 del 29 luglio 2021 e confermato nella circolare n. 124/2021.


Il testo completo del messaggio Inps del 24 settembre 2021, n. 3217, con oggetto: Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178 – Requisiti – Beneficiari – Verifica del requisito del calo di fatturato o dei corrispettivi per i soggetti che abbiano iniziato l’attività nel corso dell’anno 2019 – Chiarimenti


Come descritto al paragrafo 3 della circolare n. 124 del 6 agosto 2021, l’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178, nel disciplinare le condizioni per la fruizione dell’esonero parziale dei contributi previdenziali previsto per l’anno 2021 a favore dei lavoratori autonomi, ha disposto, tra gli altri requisiti, che i beneficiari debbano avere subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quello dell’anno 2019.

La medesima disposizione è riprodotta al comma 2 dell’articolo 1 del decreto interministeriale del 17 maggio 2021, pubblicato nel sito del Ministero del Lavoro e delle politiche sociali in data 27 luglio 2021, che definisce i criteri di priorità e le modalità di attribuzione dell’esonero di cui al citato articolo 1, comma 20.

Nello specifico, il richiamato comma 2 dispone che «ai fini del riconoscimento dell’esonero, i soggetti di cui all’articolo 1, lettere a) e b), devono possedere congiuntamente i seguenti requisiti:

a) devono aver subìto un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019».

Il successivo comma 4 del medesimo articolo 2 prevede che il requisito sopra descritto non si applica «ai soggetti che hanno avviato nel corso del 2020 l’attività che comporta obbligo di iscrizione alle gestioni speciali dell’AGO, alla Gestione separata dell’Istituto Nazionale della Previdenza Sociale o agli enti gestori di forme obbligatorie di previdenza e assistenza di cui al decreto legislativo 30 giugno 1994, n. 509 e al decreto legislativo 10 febbraio 1996, n. 103».

Ciò premesso, sono pervenuti allo scrivente Istituto numerosi quesiti tesi a chiedere chiarimenti in merito alle modalità di verifica del requisito del calo di fatturato o dei corrispettivi per i soggetti che abbiano iniziato l’attività nel corso dell’anno 2019.

Acquisito il parere del Ministero del Lavoro e delle politiche sociali, si precisa che la verifica del calo di fatturato o dei corrispettivi dell’anno 2020 sull’anno 2019 avverrà sulla base dell’importo medio mensile relativo ai mesi di attività delle due annualità in esame.

Pertanto, per poter accedere all’esonero parziale l’ammontare medio mensile del fatturato o dei corrispettivi dell’anno 2020 deve essere inferiore almeno del 33 per cento rispetto all’ammontare medio mensile del fatturato o dei corrispettivi dell’anno 2019.


Per saperne di più:


I criteri e le modalità per la concessione

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 124 del 6 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – D.M. Lavoro del 17/05/2021»


Le domande a pena di decadenza entro il 30 settembre 2021

Messaggio INPS – Direzione Centrale Entrate – Direzione Centrale Tecnologia, Informatica e Innovazione – n. 2909 del 20 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – Presentazione della domanda di esonero – D.M. Lavoro del 17/05/2021»


Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


Esonero contributi autonomi e professionisti. La presentazione delle istanze entro il 30 settembre 2021

La legge di bilancio 2021 ha previsto l’esonero parziale dei contributi previdenziali e assistenziali dovuti dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome.

Con la circolare INPS 6 agosto 2021, n. 124 l’Istituto ha fornito, i requisiti e le indicazioni per usufruire del beneficio.

Con il messaggio 20 agosto 2021, n. 2909 si comunica che la presentazione della domanda di esonero avverrà a decorrere dal 25 agosto 2021, attraverso distinti modelli che verranno resi disponibili a tale data per ogni Gestione. La presentazione delle domande deve avvenire a pena di decadenza entro il 30 settembre 2021, come indicato nel messaggio 29 luglio 2021, n. 2761 e confermato nella circolare INPS 6 agosto 2021, n. 124.

Possono presentare la domanda di esonero contributivo all’INPS i soggetti, di seguito riportati, che risultino iscritti:

  • alle Gestioni speciali dell’Assicurazione generale obbligatoria (AGO): Gestioni autonome speciali degli artigiani, dei commercianti, dei coltivatori diretti, coloni e mezzadri;
  • alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che dichiarano redditi ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917 (TUIR);
  • alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995, come professionisti e altri operatori sanitari di cui alla legge 11 gennaio 2018, n. 3, già collocati in pensione.

L’esonero deve essere richiesto a un solo ente previdenziale e per una sola forma di previdenza obbligatoria.

La domanda deve essere presentata utilizzando i consueti canali telematici messi a disposizione per i cittadini e per gli Intermediari nel sito internet dell’INPS, accedendo al Cassetto previdenziale e che le credenziali di accesso ai servizi descritti sono le seguenti:

  • PIN rilasciato dall’INPS, sia ordinario sia dispositivo (si ricorda che l’INPS non rilascia più nuovi PIN a decorrere dal 1° ottobre 2020);
  • SPID di livello 2 o superiore;
  • Carta di identità elettronica 3.0 (CIE);
  • Carta nazionale dei servizi (CNS).

Fonte: www.inps.it


Esonero contributi autonomi e professionisti: domande, a pena di decadenza, entro il 30 settembre 2021

La legge di bilancio 2021, per ridurre gli effetti negativi causati dall’emergenza da Covid-19 sul reddito dei lavoratori autonomi e dei professionisti e per favorire la ripresa della loro attività, ha previsto l’esonero parziale dal pagamento dei contributi previdenziali dovuti dagli autonomi e dai professionisti iscritti alle gestioni previdenziali dell’INPS e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza.

L’Inps, con il messaggio 29 luglio 2021, n. 2761, informa che i soggetti interessati dalla misura devono presentare la domanda di esonero all’INPS entro il 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Esonero contributivo per lavoratori autonomi e professionisti. Prorogato al 30 settembre il termine per le domande

Come condiviso con il Ministero del lavoro e delle politiche sociali, in considerazione dei tempi di definizione e pubblicazione del decreto interministeriale del 17 maggio 2021, è  stato prorogato al 30 settembre 2021 il termine per la presentazione delle domande di esonero parziale dal pagamento dei contributi previdenziali dovuti dai lavoratori autonomi e dai professionisti iscritti alle gestioni previdenziali dell’Inps e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza.

L’esonero spetta ai lavoratori che abbiano percepito nel periodo di imposta 2019 un reddito complessivo non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

Le modalità per la presentazione delle domande saranno indicate in una circolare di prossima pubblicazione.

(Così, comunicato stampa Inps del 29 luglio 2021)


Messaggio Inps n. 2761 del 29 luglio 2021


Oggetto: Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22 bis, della legge del 30 dicembre 2020, n. 178. Scadenza termini presentazione domande

L’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178, al fine di ridurre gli effetti negativi causati dall’emergenza epidemiologica da COVID-19 sul reddito dei lavoratori autonomi e dei professionisti e di favorire la ripresa della loro attività, ha previsto il finanziamento di una misura di esonero parziale dal pagamento dei contributi previdenziali dovuti dai lavoratori autonomi e dai professionisti iscritti alle gestioni previdenziali dell’INPS e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza di cui al decreto legislativo 30 giugno 1994, n. 509, e al decreto legislativo 10 febbraio 1996, n. 103.

L’esonero spetta ai lavoratori che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

Il decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, del 17 maggio 2021, numero repertorio 82/2021, pubblicato sul sito internet del Ministero del Lavoro e delle politiche sociali in data 27 luglio 2021, emanato ai sensi dell’articolo 1, comma 21, della legge n. 178/2020, ha definito i criteri e le modalità per la concessione dell’esonero in argomento.

I soggetti interessati dal beneficio iscritti alle gestioni dell’INPS (gestioni autonome speciali degli artigiani, dei commercianti, dei coltivatori diretti, coloni e mezzadri; gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335 e che dichiarano redditi ai sensi dell’articolo 53, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, c.d. TUIR, e i professionisti e altri operatori di cui alla legge 11 gennaio 2018, n. 3, già collocati in pensione) devono presentare apposita istanza di esonero da inviare all’Istituto.

Come condiviso con il Ministero del Lavoro e delle politiche sociali, in considerazione della tempistica di definizione e pubblicazione del citato decreto interministeriale, la presentazione della domanda di esonero – il cui termine è stato stabilito alla data del 31 luglio 2021 dagli articoli 2, comma 5, e 4, comma 1, del medesimo decreto – dovrà avvenire a pena di decadenza entro il giorno 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Decreto Sostegni-bis. Ai fini dell’esonero contributivo per partite IVA e professionisti la regolarità verificata d’ufficio dagli enti dal 1° novembre 2021


L’articolo 47-bis, del D.L. n.73/2021 (cd. “Sostegni-bis”) approvato dalla Camera dei Deputati e all’esame del Senato, prevede che, al fine della fruizione dell’esonero contributivo riconosciuto dalla legge di bilancio 2021 (art. 1, comma 20-22-bis, L. 178/2020) in favore dei lavoratori autonomi e dei professionisti aventi determinati requisiti, dispone che la regolarità contributiva di tali lavoratori è verificata d’ufficio dagli enti concedenti a far data dal 1° novembre 2021. A tal fine la regolarità contributiva è assicurata anche dai versamenti effettuati entro il 31 ottobre 2021. Resta in ogni caso fermo il recupero, secondo quanto previsto dalla normativa vigente, degli importi fruiti a titolo di esonero in quanto non spettanti.


Articolo 47-bis del D.L. n.73/2021 (cd. “Sostegni-bis”) approvato dalla Camera dei Deputati


(Differimento dei termini per la verifica della regolarità contributiva dei lavoratori autonomi e dei professionisti ai fini dell’esonero di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, e disposizioni in materia di Fondi di solidarietà bilaterali del credito ordinario, cooperativo e della società Poste italiane Spa)

1. Ai fini della concessione dell’esonero dal pagamento dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, la regolarità contributiva è verificata d’ufficio dagli enti concedenti a far data dal 1° novembre 2021. A tal fine la regolarità contributiva è assicurata anche dai versamenti effettuati entro il 31 ottobre 2021. Resta in ogni caso fermo il recupero, secondo quanto previsto dalla normativa vigente, degli importi fruiti a titolo di esonero in quanto non spettanti.

2. Ai fini dell’applicazione delle disposizioni dell’articolo 59, comma 3, lettera a), della legge 27 dicembre 1997, n. 449, relative ai criteri di tassazione a titolo definitivo delle prestazioni erogate in forma rateale dai Fondi di solidarietà bilaterali del credito ordinario, cooperativo e della società Poste italiane Spa, il richiamo ivi contenuto all’articolo 17 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, deve intendersi riferito alla determinazione dell’aliquota da applicare, con esclusione della riliquidazione di tale imposta da parte degli uffici finanziari.

3. Agli oneri derivanti dal comma 2, pari a 22 milioni di euro per l’anno 2021, si provvede mediante corrispondente riduzione delle risorse di cui al comma 25-bis dell’articolo 1.


Esoneri e differimenti contributivi in favore di artigiani e commercianti, lavoratori autonomi e talune aziende. Differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza


Con messaggio 25 giugno 2021, n. 2418 (di seguito riportato), l’Inps fa il punto degli esoneri e differimenti contributivi in favore di artigiani e degli commercianti, lavoratori autonomi e aziende.

Nel messaggio, vista la necessità di consentire che l’iter di attuazione delle normative di esonero venga completato, comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.


Il testo completo del messaggio Inps n. 2418 del 25 giugno 2021


Oggetto: Differimento scadenze di pagamento Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali, Gestione lavoratori agricoli autonomi, Gestione separata Liberi professionisti, Aziende con dipendenti


Come reso noto con il messaggio n. 1911 del 13 maggio 2021, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. La norma citata demanda la definizione dei criteri e delle modalità per la concessione dell’esonero all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.


L’articolo 70 del decreto-legge 25 maggio 2021, n. 73, al fine di assicurare la tutela produttiva e occupazionale delle filiere agricole appartenenti ai settori agrituristico e vitivinicolo e contenere gli effetti negativi del perdurare dell’epidemia da COVID-19, alle aziende appartenenti alle predette filiere, ivi incluse le aziende produttrici di vino e birra, come individuate dai codici ATECO di cui alla tabella E allegata al medesimo decreto-legge, riconosce l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021. L’esonero è riferito anche alla contribuzione relativa al mese di febbraio 2021 per i lavoratori autonomi in agricoltura.


Gli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni, prevedono la concessione di un esonero contributivo in favore delle aziende appartenenti alle filiere agricole, della pesca e dell’acquacoltura, comprese le aziende produttrici di vino e birra, che svolgono le attività identificate dai codici ATECO di cui all’allegato 3 del medesimo decreto-legge, relativamente al periodo compreso tra il 1° novembre 2020 e il 31 gennaio 2021.

L’esonero inizialmente previsto per il mese di novembre 2020 è stato prima esteso al mese di dicembre 2020 e, da ultimo, è stato esteso dall’articolo 19, comma 1, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, al mese di gennaio 2021.

L’esonero riguarda anche i lavoratori autonomi in agricoltura con riferimento alla contribuzione relativa ai medesimi mesi.


In relazione alla necessità di consentire che l’iter di attuazione delle normative sopra indicate venga completato e a seguito di espresso nulla osta da parte del Ministero del Lavoro e delle politiche sociali, con il presente messaggio si comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.

Le indicazioni del precedente messaggio n. 2263 dell’11 giugno 2021 sono integrate dalle indicazioni del presente messaggio.

Il Direttore generale vicario
Vincenzo Caridi


Artigiani e commercianti. Ai versamenti dei contributi Inps effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi


Con il messaggio 13 maggio 2021, n. 1911, l’INPS ha comunicato il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi, originariamente previsto entro il 17 maggio 2021, dovuti dai soggetti iscritti alle Gestioni autonome speciali degli artigiani e dei commercianti. La circolare INPS 10 giugno 2021, n. 85 (di seguito riportata) informa ora che sui versamenti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Il testo della Circolare Inps n. 85 del 10 giugno 2021


Oggetto: Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali. Differimento del pagamento della rata della emissione 2021 con scadenza originaria 17 maggio 2021 – Art. 47 del D.L. 25/05/2021, n. 73

Con la presente circolare si fa seguito al messaggio n. 1911 del 13 maggio 2021, con cui è stato disposto in via amministrativa, previo nulla osta del Ministero del Lavoro e delle politiche sociali, il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi oggetto di tariffazione 2021 avente scadenza originaria il 17 maggio 2021.

L’articolo 47 del decreto-legge 25 maggio 2021, n. 73, pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021, ha previsto che il versamento delle somme richieste con l’emissione 2021 dei contributi previdenziali dovuti dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, con scadenza il 17 maggio 2021, può essere effettuato entro il 20 agosto 2021, senza alcuna maggiorazione.

Pertanto, alla luce del citato disposto normativo, sui versamenti suddetti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Contributi per artigiani e commercianti. L’Inps conferma il differimento al 20 agosto 2021


Inps conferma il differimento al 20 agosto 2021 del pagamento dei contributi previdenziali e assistenziali con scadenza originaria 17 maggio 2021 per i lavoratori iscritti alle gestioni autonome speciali INPS degli artigiani e degli esercenti attività commerciali.

Con il nulla osta del Ministero del Lavoro giunto ieri, infatti, viene autorizzato lo slittamento quale misura per attenuare gli effetti negativi causati dal prolungarsi dell’emergenza epidemiologica Covid 19 e favorire la ripresa.

L’Inps rende operativa oggi tale misura con la pubblicazione di un apposito messaggio del 13 maggio 2021 (di seguito riportato), successivamente interverrà la formalizzazione dei criteri e delle modalità per la concessione dell’esonero attraverso la pubblicazione di un decreto interministeriale MLPS-MEF, così come previsto dalla Legge di Bilancio 2021, n.178/2020 (Gazzetta Ufficiale – Serie Generale del 30.12.2020).

Quest’ultima, all’art. 1, commi 20-22-bis, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. (Così, comunicato stampa Inps del 13 maggio 2021)


Vedi: l’ art. 47, rubricato: «Differimento dei termini dei versamenti contributivi dei soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali» del decreto legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali».


Il testo del Messaggio Inps n. 1911 del 13 maggio 2021


Oggetto: Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali. Differimento del pagamento della rata della emissione 2021 con scadenza originaria 17 maggio 2021

Al fine di ridurre gli effetti negativi causati dall’emergenza epidemiologica da COVID-19 sul reddito dei lavoratori autonomi e dei professionisti e di favorire la ripresa della loro attività, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, e successive modificazioni, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni autonome speciali dell’INPS e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

L’articolo 1, comma 21, della legge n. 178/2020, demanda la definizione dei criteri e delle modalità per la concessione dell’esonero in oggetto all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.

Con il presente messaggio – a seguito di espresso nullaosta da parte del Ministero del Lavoro e delle politiche sociali, in attesa della pubblicazione del citato decreto interministeriale di cui al sopra indicato comma 21 e vista l’imminente scadenza, fissata al 17 maggio 2021, del pagamento della prima rata dei contributi richiesti con l’emissione 2021, dovuti dai soggetti iscritti alle gestioni autonome speciali dell’INPS degli artigiani e degli esercenti attività commerciali – si comunica il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi oggetto di tariffazione 2021 avente scadenza originaria il 17 maggio 2021.

Il Direttore Generale
Gabriella Di Michele