SOMMARIO – Finanza & Fisco n. 5 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il principio di derivazione rafforzata per le micro-imprese e la correzione degli errori contabili (dopo la Legge di bilancio 2023)
di Marco Orlandi

Liti fiscali: brevi spunti di riflessione a margine della circolare n. 2/E/2023 sulla cd. “tregua fiscale”
di Alvise Bullo e Elena De Campo


Prassi


Agenzia delle Entrate


Regimi speciali IVA OSS E IOSS


Vendite a distanza verso consumatori finali nell’UE tramite un modello di business c.d. “omnichannel”. Le risposte sulla applicabilità del regime IVA speciale OSS

Risposta ad interpello – Agenzia delle Entrate – n. 51 del 17 gennaio 2023: «IVA (Imposta sul valore aggiunto) -REGIME IVA SPECIALE OSS – E-commerce transfrontaliero – Operazioni di vendita a distanza (per mezzo di modelli complessi “omnichannel”) nei confronti di consumatori finali residenti nella Ue – Semplificazione degli obblighi IVA per le imprese Ue – Risposte su alcuni casi pratici di utilizzo dello sportello unico europeo per forniture transfrontaliere di beni – Cessione dei beni, acquistati online e successivamente spediti da negozi italiani ai domicili di privati di consumatori europei (rapporto B2C) – Qualifica come vendita a distanza intracomunitaria – Adempimenti IVA – Possibilità di assolvimenti tramite OSS (One Stop Shop) – La circostanza che i beni siano spediti in un altro Stato Ue dal magazzino munito di proprio identificativo IVA tedesco qualifica parimenti l’operazione come vendita a distanza IntraUe assoggettabile al regime speciale OSS – Art. 74-sexies, del D.P.R. 26/10/1972, n. 633»

Vedi anche la risposta ad interpello n. 58 del 17 gennaio 2023, nella quale l’Agenzia delle entrate ha chiarito che, ricorrendo i requisiti per l’opzione al regime OSS, per una società non residente e senza stabile organizzazione ai fini IVA in Italia, il Paese di identificazione ai fini dell’adesione al citato regime OSS UE, ai sensi dell’articolo 74-sexies, comma 1, del decreto IVA, è quello dello Stato membro di stabilimento, a nulla rilevando la circostanza che in un diverso Stato membro è presente una logistica che eroga un servizio di “pick and pack”, appartenente a terzi, dalla quale la società spedisce i beni ai relativi acquirenti. Restano escluse dal predetto regime le vendite a distanza nazionali e, cioè, le cessioni di beni che si trovano nello stesso Stato membro dell’acquirente al quale vengono inviate, a meno che esse non risultino facilitate mediante l’utilizzo di una piattaforma elettronica ex articolo 74-sexies, comma 4, lett. d) del D.P.R. n. 633/1972. Ne consegue che, una volta iscrittasi allo sportello OSS UE del Paese di stabilimento (nella specie Irlanda), la società indicherà nella relativa dichiarazione IVA solo le vendite a distanza intracomunitarie effettuate. Diversamente, le vendite in Italia dei beni ivi stoccati presso la logistica di terzi si configurano quali cessioni nazionali e dovranno essere incluse nella dichiarazione IVA italiana, previa identificazione della società istante secondo le modalità previste dagli articoli 17 e 35-ter del decreto IVA.


Il regime IOSS si applica alle piattaforme facilitatrici o ai fornitori che aderiscono al regime forfetario

Risposta ad interpello – Agenzia delle Entrate – n. 74 del 18 gennaio 2023: «REGIME FORFETARIO – IVA (Imposta sul valore aggiunto) – REGIME IVA SPECIALE IOSS – Applicabilità del regime IOSS a vendite effettuate secondo il modello commerciale c.d. “dropshipping” nei confronti di consumatori residenti in Italia, nell’ipotesi in cui il cedente aderisca al regime c.d. forfetario – Affermazione – Utilizzabilità del regime IOSS anche dai soggetti in regime forfetario, al pari di quanto in precedenza chiarito per il sistema MOSS (cfr. cir. n. 22 del 26 maggio 2016) – Modalità di compilazione della dichiarazione IVA IOSS di cui all’art. 74-sexies.1, comma 10, del D.P.R. 26/10/1972, n. 633 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190 – Provvedimento dell’Agenzia delle Entrate prot. 168315 del 25/06/2021»


Il regime IOSS si applica anche alle piattaforme operanti attraverso il modello “dropshipping”. L’IVA dev’essere calcolata sul corrispettivo pagato al “dropshipper”

Risposta ad interpello – Agenzia delle Entrate – n. 77 del 18 gennaio 2023: «IVA (Imposta sul valore aggiunto) – REGIME IVA SPECIALE IOSS, disciplinato dall’articolo 74-sexies.1 del D.P.R. n. 633/1972 – Commercio nel territorio UE beni importati il cui valore intrinseco non supera i 150 euro – Piattaforma intermediaria operante attraverso la schema del c.d. “dropshipping” – Concetto di valore intrinseco – Individuazione del fornitore presunto di cui all’articolo 14-bis della Direttiva 2006/112/CE (c.d. direttiva IVA), come modificata dalla Direttiva n. 2017/2455 – Modalità di compilazione della dichiarazione IVA IOSS di cui all’art. 74-sexies.1, comma 10, del D.P.R. 26/10/1972, n. 633»


Ammortamento dei diritti di concessione – Determinazione delle quote deducibili


Disciplina civilistica e fiscale degli ammortamenti dei diritti di concessione. Ammessi a quote differenziate (crescenti o decrescenti)

Risposta ad interpello – Agenzia delle Entrate – n. 92 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti IAS adopter – Ammortamento dei diritti di concessione – Applicazione del “principio della derivazione rafforzata” – Esclusione – Determinazione delle quote deducibili – Limite temporale per la deduzione delle quote di ammortamento – Inderogabilità – Vincoli in ordine al quantum deducibile all’interno della finestra temporale di durata della concessione – Superabilità – Condizioni – Variabilità da un anno all’altro purché rispondente al principio di sistematicità – Caso di specie – Concessioni, di durata ventennale, relative alla realizzazione e alla gestione di una rete di proprietà pubblica, contabilizzate secondo l’IFRIC 12 – Artt. 83 e 103, comma 2, del D.P.R. 22/12/1986, n. 917»


Determinazione del valore fiscale dei lavori in corso su ordinazione di durata infrannuale


La valutazione fiscale delle commesse infrannuali per i soggetti OIC. L’art. 92, comma 6 del TUIR non può essere “disapplicato” per effetto del principio di derivazione rafforzata

Risposta ad interpello – Agenzia delle Entrate – n. 93 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti che redigono il bilancio in conformità alle disposizioni del codice civile (ITA GAAP) – Lavori su ordinazione – Valutazione delle commesse infrannuali – Contabilizzazione dei lavori in corso su ordinazione con il criterio della percentuale di completamento sulla base di quanto previsto dal principio contabile OIC 23 – Disallineamento tra valori civilistici e valori fiscali in caso di valutazione contabile di commesse infrannuali con il criterio della percentuale di completamento – Irrilevanza – Applicazione del “principio della derivazione rafforzata” – Esclusione – Determinazione del valore fiscale dei lavori in corso su ordinazione di durata infrannuale in applicazione del criterio del costo previsto dal TUIR – Artt. 83 e 92, comma 6, del D.P.R. 22/12/1986, n. 917 – Art. 5 del D.Lgs. 15/12/1997, n. 446 – Art. 2426, comma 1, n. 11 del c.c.»


Modalità di deduzione delle spese di manutenzione straordinaria, trasformazione e ammodernamento di punti vendita (negozi)


Migliorie su beni di terzi (negozi) condotti in locazione: trattamento civilistico e fiscale

Risposta ad interpello – Agenzia delle Entrate – n. 105 del 19 gennaio 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Regole di determinazione del reddito dei soggetti IAS adopter – Spese relative a più esercizi contabilizzate tra le immobilizzazioni materiali – Contratti di locazione commerciale della durata di sei anni, con rinnovo tacito per ulteriori sei anni – Spese di manutenzione straordinaria, trasformazione e ammodernamento di punti vendita (negozi), sia in sede di apertura che durante il periodo di affitto – Contabilizzate in applicazione degli standard contabili internazionali IAS/IFRS in una specifica categoria tra le Immobilizzazioni Materiali, denominata “Migliorie su beni di terzi e ammortizzate a quote costanti in 5 anni” – Deducibilità nei limiti dei coefficienti tabellari di cui all’articolo 102 del TUIR in materia di ammortamento dei beni materiali – Esclusione – Sulla base della quota imputabile a ciascun esercizio ex articolo 108 del TUIR in materia di spese relative a più esercizi – Affermazione – Artt. 83, 102 e 108, comma 1, del D.P.R. 22/12/1986, n. 917»


Superbonus – Onlus, Aps e Odv


Superbonus per Onlus, Odv e Aps. Le condizioni per l’utilizzo delle “particolari” modalità di calcolo dei massimali di spesa

Circolare dell’Agenzia delle Entrate n. 3 E dell’8 febbraio 2023: «SUPERBONUS – Detrazione per interventi di efficientamento energetico e di riduzione del rischio sismico degli edifici, nonché opzione per la cessione o per lo sconto in luogo della detrazione – Criteri di calcolo delle spese sostenute dalle organizzazioni non lucrative di utilità sociale (ONLUS), dalle organizzazioni di volontariato (OdV), dalle associazioni di promozione sociale (APS) iscritte nei registri nazionali, regionali e delle province autonome di Trento e Bolzano che si occupano dei servizi socio-sanitari-assistenziali – Edifici di categoria catastale B/1, B/2 e D/4 – Specifica modalità di calcolo per la determinazione dei massimali di spesa – Condizioni – Esemplificazioni – Art. 119, comma 10-bis, del D.L.19/05/2020, n. 34, conv., con mod., dalla L.17/07/2020, n. 77 (Decreto Rilancio)»


Legislazione


Provvedimenti dell’Agenzia delle entrate


Richiesta variabili “precalcolate ISA” – Revisione degli ISA 2023


Approvate le modalità di richiesta e acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli ISA per il periodo di imposta 2022.

Individuati anche i dati rilevanti ai fini dell’applicazione degli indici per il periodo di imposta 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27650/2023: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2023, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2023»


Dichiarazione delle operazioni IVA – Modello IVA 74-bis


Liquidazione giudiziale e liquidazione coatta amministrativa: il nuovo modello IVA 74-bis con le relative istruzioni per la compilazione

Provvedimento del Direttore dell’Agenzia delle entrate del 7 febbraio 2023, prot. n. 36026/2023: «Approvazione del modello di dichiarazione per la liquidazione giudiziale o per la liquidazione coatta amministrativa, modello IVA 74-bis, con le relative istruzioni»

Modello IVA 74-bis e Istruzioni per la compilazione della “Dichiarazione delle operazioni effettuate nella frazione d’anno antecedente la dichiarazione di liquidazione giudiziale o di liquidazione coatta amministrativa”


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Regimi Iva Oss e Ioss. L’Agenzia delle Entrate ha pubblicato un primo set di domande e risposte

L’Agenzia delle Entrate ha pubblicato un set di domande e risposte aventi ad oggetto i regimi speciali Iva Oss e Ioss, i quali semplificano gli adempimenti dei soggetti passivi che effettuano vendite a distanza di beni (anche importati) e servizi all’interno della Ue.

Di seguito la risposte alle domande più frequenti.
(prelevate da sito internet: https://www.agenziaentrate.gov.it/  il 28 gennaio 2022)


Che cos’è l’OSS?


Il regime speciale dello sportello unico (One Stop Shop – OSS) è un regime che consente ai soggetti passivi che forniscono servizi o cedono beni a consumatori dell’UE di dichiarare e pagare l’IVA in un unico Stato membro, quello dove sono identificati. Lo Stato di identificazione provvederà poi alla ripartizione degli importi agli Stati UE interessati. Il regime OSS può configurarsi, secondo i casi, quale “OSS UE” o “OSS non UE” (cfr. FAQ nn. 4 e 5)


Che cos’è lo IOSS?


Lo sportello unico delle importazioni (Import One Stop Shop – IOSS) è un regime speciale applicabile alle vendite a distanza di beni importati da Paesi terzi, purché si tratti di importazioni di modico valore, cioè di cessioni di valore unitario inferiore ad euro 150,00.


Quali sono i vantaggi dell’OSS e dello IOSS?


OSS e IOSS sono due regimi opzionali di sportello unico che semplificano gli adempimenti IVA per le imprese che vendono beni o forniscono servizi ai consumatori finali in tutta l’UE, consentendo loro di:

  • identificarsi elettronicamente ai fini IVA in un unico Stato membro;
  • dichiarare e pagare l’IVA dovuta su vendite di beni e servizi in un’unica dichiarazione elettronica trimestrale, presso lo Stato di identificazione;
  • relazionarsi con l’amministrazione fiscale del proprio Stato e nella propria lingua, anche per le vendite transfrontaliere.


Chi può utilizzare il regime OSS UE e per quali forniture?


Il regime OSS UE può essere utilizzato da:

  1. Un soggetto passivo stabilito nell’UE per dichiarare e pagare l’IVA per:
  • servizi forniti a un soggetto non passivo in uno Stato membro in cui il fornitore non è stabilito;
  • vendite a distanza intra-UE di beni.

I servizi forniti a un soggetto non passivo in uno Stato membro in cui è stabilito il fornitore devono essere dichiarati nella dichiarazione IVA nazionale del rispettivo Stato membro.

Le vendite a distanza intra-UE sono le vendite nelle quali le merci situate in uno Stato membro vengono vendute e inviate da o per conto del fornitore a un soggetto non tassabile in un altro Stato membro. Le merci sono prodotte nell’UE o sono state importate nell’UE prima della vendita.

  1. Un soggetto passivo non stabilito nell’UE per dichiarare e pagare l’IVA per:
  • vendite a distanza intra-UE di beni.
  1. Un’interfaccia elettronica (stabilita nell’UE o in un Paese terzo) che facilita la fornitura di merci tramite questa interfaccia (il cosiddetto deemed supplier) per:
  • vendite a distanza intra-UE di beni;
  • forniture nazionali di beni.

Le forniture nazionali di merci, vale a dire quelle nelle quali le merci si trovano nello stesso Stato membro del cliente a cui sono inviate, possono eccezionalmente essere dichiarate nel regime OSS UE, ma solo laddove vengano effettuate mediante un’interfaccia elettronica, che diventa deemed supplier del fornitore extra-UE.

Se un fornitore decide di iscriversi al regime UE, deve dichiarare e pagare l’IVA per tutte le forniture che rientrano nel regime. Non può scegliere di dichiararne alcune nel regime OSS UE e altre nella dichiarazione IVA nazionale.


Chi può utilizzare il regime OSS Non UE e per quali forniture?


Il regime Non UE può essere utilizzato dai fornitori che sono soggetti passivi non stabiliti nell’UE, cioè da soggetti passivi che non hanno stabilito la propria attività e che non hanno una stabile organizzazione nell’UE. Anche se questi soggetti passivi sono registrati o sono obbligati a registrarsi ai fini IVA in uno degli Stati membri per forniture diverse dai servizi B2C, possono comunque utilizzare il regime Non UE.

Il regime Non UE riguarda tutte le prestazioni di servizi (compresi servizi di telecomunicazione, teleradiodiffusione ed elettronici, c.d. servizi “TTE”) effettuate dai suddetti contribuenti nei confronti di consumatori dell’UE. Se il fornitore sceglie di utilizzare il regime Non UE, deve utilizzare il regime per dichiarare e pagare l’IVA per tutte le forniture di servizi nell’UE.

Esempio:

Un fornitore non stabilito nell’UE è registrato ai fini IVA in Germania. Lo stesso fornitore presta anche servizi relativi a beni immobili situati in Germania, Francia e Ungheria a clienti in questi Stati membri. Il fornitore sceglie di utilizzare il regime non UE in Francia (Stato membro di identificazione). Egli deve pertanto dichiarare e pagare l’IVA su tutte le forniture di servizi che rientrano nel regime tramite l’OSS in Francia. Non può scegliere di dichiarare le forniture di questi servizi immobiliari in Germania tramite la sua dichiarazione IVA tedesca.


Come deve essere calcolata la soglia dei 10.000 EURO di venduto da parte del soggetto passivo, ai fini dell’adesione al regime OSS?


La soglia di 10.000 EURO si calcola su base annuale e fa riferimento, al netto dell’IVA, al volume d’affari realizzato dal venditore nell’anno solare precedente con riferimento alle vendite a distanza intracomunitarie di beni e alle prestazioni di servizi TTE (servizi di Telecomunicazione, servizi di Teleradiodiffusione e servizi Elettronici) effettuate nell’intero territorio della UE.

Il calcolo del valore di soglia è disciplinato dall’articolo 59-quater della Direttiva IVA, recepito dall’articolo 41 del D.L. n. 331 del 30/08/1993, il cui comma 1, lett. b), n. 2), stabilisce che l’imposta non si applica nello Stato di consumo (e dunque si applicherà l’imposta dello Stato di identificazione del venditore) se: «l’ammontare complessivo, al netto dell’imposta sul valore aggiunto, delle prestazioni di servizi (…) e delle vendite a distanza intracomunitarie di beni nell’Unione europea non ha superato nell’anno solare precedente 10.000 euro e fino a quando, nell’anno in corso, tale limite non è  superato» .

In sostanza, per le operazioni poste in essere, ad esempio, nel 2022 si dovrà tenere conto anche del volume dei corrispettivi, per operazioni nei confronti di soggetti privati UE, dell’anno 2021. Si può comunque decidere di optare sin da subito per l’imponibilità nel Paese di destinazione, senza tenere conto della soglia.

La Relazione illustrativa al D.Lgs. n. 83 del 25/05/2021, recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455, precisa che, in caso di superamento della soglia in corso d’anno, le operazioni già eseguite nel periodo anteriore s’intendono effettuate nello Stato membro di origine. L’imposta si applica secondo il principio di destinazione soltanto a partire dalla cessione che ha determinato il superamento della soglia.


Posso iscrivermi all’OSS indipendentemente dal fatto che poi utilizzi il servizio?


La registrazione all’OSS abilita il soggetto ad usufruire del regime agevolativo.

Per ogni trimestre, in caso di inattività, l’unico obbligo del soggetto iscritto è la presentazione di una dichiarazione a zero.


Quale schema deve utilizzare un fornitore non stabilito nella UE per le prestazioni di servizi verso consumatori nell’Unione europea e per le vendite di beni a distanza effettuate nell’area UE?


In tal caso (fornitura di beni e servizi) l’operatore dovrà utilizzare e, quindi, registrarsi ai due diversi Schemi e, precisamente:

Allo schema “Non UE” per le prestazioni di servizi

Allo schema “UE” per le vendite di beni a distanza in area UE

Il predetto operatore extra UE non può indicare le cessioni di beni all’interno dello schema Non UE in quanto tale schema riguarda esclusivamente le prestazioni di servizi. Né, tantomeno, può utilizzare lo schema UE per le prestazioni di servizi effettuate, perché non è stabilito nell’Unione.

Esempio:

Un fornitore stabilito in Svizzera effettua prestazioni di servizi a clienti stabiliti in Austria. Egli vende anche beni, situati in Francia, a clienti in Spagna. L’operatore intende avvalersi dell’OSS per dichiarare e pagare l’IVA su tali operazioni.

Quale schema dovrà utilizzare?

L’operatore non è stabilito nell’Unione: pertanto dovrà utilizzare il regime non UE per le prestazioni di servizi erogate nei confronti dei clienti in Austria (scegliendo liberamente lo Stato membro di identificazione).

Per le cessioni IC di beni a distanza (i beni si trovano in Francia e sono venduti ed inviati a clienti in Spagna), egli dovrà utilizzare il regime UE ed identificarsi in Francia (lo Stato membro di identificazione è la Francia).


La mia azienda già vende prodotti online in diversi Paesi UE. Iscrivendomi al regime OSS, devo chiudere le posizioni IVA aperte nei Paesi di destinazione?


La presenza di posizioni IVA in altri Stati UE, anche se non più necessarie, non osta alla applicazione del regime OSS. L’agevolazione consiste infatti nella semplificazione degli adempimenti, potendo così il soggetto passivo applicare l’IVA dello Stato di destinazione e dichiararla e versarla nello Stato di identificazione, che provvederà poi alla condivisione delle informazioni e alla ripartizione degli importi.


Una società italiana che fa e-commerce vendendo a privati sia beni di origine italiana o UE, sia beni di origine extra-UE, deve iscriversi sia all’OSS che allo IOSS?


Per la vendita online di beni sia unionali che di importazione (questi ultimi se di valore unitario inferiore a 150 euro), occorre registrarsi, rispettivamente, all’OSS e allo IOSS. Naturalmente i regimi speciali sono sempre opzionali e finalizzati a semplificare gli adempimenti e le formalità doganali.


Qualora i beni importati oggetto di rivendita siano di importo superiore a 150 euro, significa che non si può usufruire del regime IOSS?


Il regime speciale di importazione (IOSS) non si applica per beni di valore superiore a 150 EUR.


Come fa una società a conoscere l’IVA applicata in un altro Paese su un determinato prodotto?


Le aliquote IVA in vigore nella UE possono essere consultate alla seguente pagina del sito della Commissione Europea:

https://ec.europa.eu/taxation_customs/tic/public/vatRates/vatrates.html


Per la spedizione dei beni mi affiderò ad un corriere che emetterà normale fattura. In questo caso come posso addebitare al cliente queste spese? Possiamo procedere all’emissione di una fattura unica al cliente con applicazione dell’IVA del Paese del cliente, sia per i beni sia per le spese di trasporto?


Le spese di spedizione al cliente privato sono da considerarsi spese accessorie che fanno parte della base imponibile (Direttiva Iva 112/2006, articolo 78 – DPR 633/72 articolo 13). Dunque tali spese– e in ogni caso tutto ciò che viene addebitato al cliente – andrà assoggettato all’IVA dello Stato del cliente stesso.


E’ possibile registrarsi ai regimi speciali OSS e IOSS e presentare la relativa dichiarazione tramite intermediario?


Per quanto riguarda il regime speciale OSS, la registrazione e in generale tutti i rapporti con lo Stato di identificazione (dichiarazioni, versamento di imposta, variazioni) devono essere intrattenuti direttamente, cioè con le credenziali Entratel del soggetto passivo che opera nel regime.

Il regime speciale di importazione IOSS ammette invece la presenza di un intermediario, che può anche presentare la relativa dichiarazione per il contribuente.


I soggetti extra-UE possono iscriversi al regime IOSS?


Sì, obbligatoriamente tramite un rappresentante fiscale, ad eccezione degli Stati con cui valgano accordi di collaborazione. Al momento sono presenti accordi con Gran Bretagna e Norvegia.

La registrazione allo IOSS tramite intermediario è comunque consentita a tutti, anche agli operatori stabiliti negli Stati collaborativi.


Siamo un’azienda agricola che produce vino e olio e vorremmo sapere se il nuovo regime speciale, a partire dal 1° luglio 2021 comprenderà anche i beni soggetti ad accisa, come ad esempio il vino.


I beni sottoposti ad accisa possano rientrare nel regime OSS, per la vendita diretta a privati consumatori.

Si vedano al riguardo i chiarimenti presenti nelle Note esplicative della Commissione Europea, pubblicate il 30 settembre 2020, al par. 3.2.5

“Le vendite a distanza di beni possono riguardare qualsiasi tipo di bene indipendentemente dal suo valore, compresi i prodotti sottoposti ad accisa. L’ambito di applicazione dell’articolo 14, paragrafo 4, primo comma, della direttiva IVA e quindi del regime UE riguarda le cessioni di beni sottoposti ad accisa soltanto in casi specifici a seconda dell’acquirente a cui vengono ceduti i beni, ossia soltanto se i beni sono ceduti a:

  – persone che non sono soggetti passivi; oppure

 – soggetti passivi o enti non soggetti passivi i cui acquisti intracomunitari non sono soggetti ad IVA a norma dell’articolo 3, paragrafo 1, della direttiva IVA, di conseguenza quelli di cui all’articolo 151 della direttiva IVA”.

Si fa presente, per completezza, che i beni sottoposti ad accisa non possono rientrare nel regime IOSS.


Un’impresa stabilita in Italia effettua cessioni nazionali di beni. Occasionalmente effettua vendite a distanza di beni per un valore non superiore a 10 000 EUR a favore di acquirenti in Germania. Dispone inoltre di una stabile organizzazione in Ungheria a partire dalla quale presta vari servizi (TTE e/o di altro tipo). La soglia dei 10 000 EUR è applicabile a tale impresa?


No, la soglia di 10 000 EUR è applicabile soltanto a un’impresa stabilita in un unico Stato membro. Dato che l’impresa è stabilita in Italia, ma dispone anche di una stabile organizzazione in Ungheria, la soglia di 10 000 EUR non si applica.


Un soggetto passivo che aderisce al regime OSS ed emette fatture verso clienti privati UE ha l’obbligo di presentare l’esterometro?


Sì. L’emissione di fattura verso privati stranieri comporta l’obbligo della trasmissione telematica dei dati delle operazioni transfrontaliere. Tale obbligo è stato introdotto dalla legge di bilancio 2018 (n. 205 del 27/12/2017) per avere traccia delle operazioni per le quali non è emessa una bolletta doganale e di quelle per le quali non è emessa (o ricevuta) la fattura elettronica.

Si consideri comunque che tale adempimento è richiesto solo per le operazioni effettuate fino alla fine del 2021. Come stabilito dalla legge n. 178 del 30 dicembre 2020, infatti, a partire dalle operazioni effettuate dal 1° gennaio 2022 i dati relativi alle cessioni e alle prestazioni concluse verso e da soggetti non stabiliti ai fini IVA in Italia andranno trasmessi telematicamente tramite il Sistema di interscambio già in uso per l’emissione delle fatture elettroniche.


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


In caso di opzione per l’OSS, la vendita tramite web da un soggetto passivo IVA italiano a un privato consumatore europeo andrà inclusa nella dichiarazione trimestrale OSS del soggetto passivo, con conseguente versamento dell’IVA a debito. Se nella dichiarazione OSS non posso esercitare la detrazione, come recuperare l’IVA sugli acquisti effettuati in un altro Stato UE?


Per i soggetti aderenti al regime speciale, ove possibile, l’imposta sugli acquisti si recupera mediante l’esercizio della detrazione.

Si tenga conto che, in base ai principi che regolano l’esercizio della detrazione dell’imposta stabiliti dagli articoli 168 e seguenti della Direttiva IVA il soggetto passivo ha il diritto di detrarre l’imposta assolta con l’acquisto di beni e servizi “nella misura in cui i beni e i servizi sono impiegati ai fini di sue operazioni soggette ad imposta, nello Stato membro in cui effettua tali operazioni”.  Pertanto, la modalità di recupero dell’IVA assolta in un altro Stato UE, se in quello Stato si è registrati ai fini IVA, è la detrazione nella dichiarazione IVA presentata in detto Stato membro. Altrimenti, se non si è registrati, l’IVA sugli acquisti assolta in un determinato Stato membro sarà recuperata mediante richiesta di rimborso rivolta a tale Stato, ai sensi della Direttiva 2008/9/CE del 12/02/2008.


In caso di operazioni facilitate da un’interfaccia elettronica, l’imposta è versata dal marketplace attraverso il quale il soggetto realizza le sue vendite, ovvero dal venditore?


Per quanto riguarda le cessioni facilitate da un’interfaccia elettronica, l’articolo 14-bis della Direttiva IVA stabilisce che l’interfaccia elettronica che facilita l’operazione di vendita è considerata il fornitore nei confronti del privato acquirente (fornitore presunto) e, di conseguenza, il debitore dell’IVA nei confronti dell’erario. Ai fini IVA, in sostanza, l’operazione principale B2C viene “scissa”, per presunzione, in due operazioni: la prima è un’operazione B2B, tra il soggetto passivo e l’interfaccia elettronica; la seconda è un’operazione B2C tra quest’ultima e il consumatore finale.

Si riporta al proposito uno stralcio delle Note Esplicative pubblicate dalla Commissione UE a settembre 2020, chiarificatrici del punto:

…”I soggetti passivi che facilitano le vendite a distanza di beni tramite l’uso di un’interfaccia elettronica saranno coinvolti nella riscossione dell’IVA su tali vendite. A tale proposito, nella direttiva IVA, è stata introdotta una nuova disposizione giuridica (articolo 14 bis) secondo la quale si considera che tali soggetti passivi, in determinate circostanze, effettuino le cessioni essi stessi e siano tenuti a contabilizzare l’IVA su tali vendite (disposizione relativa al fornitore presunto).

 (…)

Un soggetto passivo, ossia un’interfaccia elettronica, non è considerato facilitare la cessione se:


a) tale soggetto passivo non stabilisce, direttamente o indirettamente, alcuno dei termini e delle condizioni in base ai quali è effettuata la cessione di beni (cfr. sezione 2.1.6.1); e

b) non partecipa, direttamente o indirettamente, all’autorizzazione della riscossione presso l’acquirente del pagamento effettuato (cfr. sezione 2.1.6.2); e

c) non partecipa, direttamente o indirettamente, all’ordinazione o alla consegna di beni (cfr. sezione 2.1.6.3).


Tali condizioni devono essere soddisfatte cumulativamente da un soggetto passivo affinché quest’ultimo venga considerato non facilitare la cessione. Di conseguenza, anche se un soggetto passivo svolge soltanto una delle attività di cui sopra, può comunque essere considerato facilitare la cessione di beni.”


Per saperne di più:


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»

Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


Link al testo delle Note esplicative elaborate dalla Commissione Europe sulle norme sull’IVA nel commercio elettronico, pubblicate a settembre 2020
Direttiva (UE) 2017/2455 del Consiglio
Direttiva (UE) 2019/1995 del Consiglio
Regolamento di esecuzione (UE) 2019/2026 del Consiglio


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss

http://www.pianetafiscale.it/files/Prassi/2020/NoteUe_it.pdf
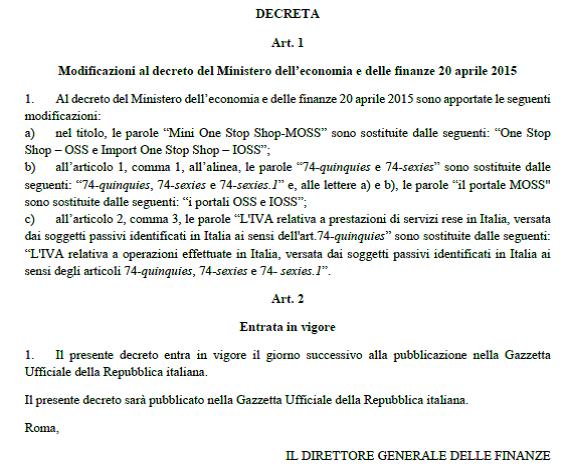


Riscossione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS. Pronto il Decreto Mef


È in corso di pubblicazione in Gazzetta Ufficiale il decreto del Ministero dell’economia e delle finanze che disciplina le modalità di riscossione e ripartizione dell’IVA versata dai soggetti che aderiscono ai nuovi regimi One Stop Shop (regime OSS non-UE e regime OSS UE) e Import One Stop Shop (IOSS), introdotti dalle direttive (UE) 2017/2455 e 2019/1995, recepite nell’ordinamento interno dal decreto legislativo 25 maggio 2021, n. 83.

Le direttive citate prevedono che i regimi speciali MOSS (regime MOSS non-UE e regime MOSS UE), ai quali possono aderire i soggetti che rendono servizi di telecomunicazione, di teleradiodiffusione ed elettronici a consumatori che non sono soggetti passivi IVA, siano sostituiti dai regimi speciali OSS e che sia introdotto il regime speciale IOSS.

Per effetto di tali disposizioni, anche i soggetti passivi che prestano servizi B2C diversi da quelli di telecomunicazione, di teleradiodiffusione o elettronici (TTE), che effettuano vendite a distanza intracomunitarie di beni e talune cessioni nazionali di beni verso non soggetti passivi IVA e effettuano vendite a distanza di beni importati da territori terzi o Paesi terzi possono identificarsi in un solo Stato membro e dichiarare e versare l’IVA in detto Stato membro di identificazione utilizzando i nuovi regimi speciali.

Pertanto, si è reso necessario estendere ai soggetti che aderiscono a tali regimi speciali OSS e IOSS le disposizioni già previste dal decreto del Ministero dell’economia e delle finanze 20 aprile 2015 per la riscossione e ripartizione dell’IVA versata dai soggetti che aderivano al regime MOSS per i servizi TTE.

In sostanza, il nuovo Decreto del Direttore Generale delle Finanze amplia la l’applicazione delle disposizioni del D.M. del 20 aprile 2015 estendendole ai regimi OSS e IOSS. Sicché, i soggetti passivi che aderiscono all’Oss/Ioss potranno effettuare il versamento dell’imposta ivi previste. A tal proposito, si fa presente che il versamento dell’IVA dovuta in base alla dichiarazione OSS/IOSS, è effettuato senza possibilità di avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241 e secondo le modalità stabilite con decreto del Direttore Generale delle Finanze del 20 aprile 2015 (ora novellato dal Dm in esame). (Cfr. par. 15 della Circolare dell’Agenzia delle Entrate n. 22 E del 26 maggio 2016).


Link al Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


“PACCHETTO E-COMMERCE ”


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Vendite a distanza di beni importati di valore trascurabile. Provvedimenti e prime indicazioni procedurali di carattere doganale

Pubblicate da ADM le Determinazioni Direttoriali previste dai commi 2 e 6 dell’articolo 70.1, recante ‹‹Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione››, del D.P.R. 26 ottobre 1972, n. 633, come novellato dal Decreto legislativo 25 maggio 2021, n. 83.


Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219778/RU del 30 giugno 2021

Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219776/RU del 30 giugno 2021


Si ricorda che il suddetto Decreto legislativo ha apportato le pertinenti modifiche al D.P.R .26 ottobre 1972, n.633 ed al Decreto legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla Legge 29 ottobre 1993, n. 427. Per quanto di interesse doganale, l’articolo 1, comma 1, lettere q) e t), ha inserito nel D.P.R. 633/1972:

  • l’articolo 70.1, recante: «Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione»;
  • l’articolo 74-sexies.1, recante: «Regime speciale per la vendita a distanza di beni importati da territori terzi o Paesi terzi», Import One Stop Shop-IOSS.

L’articolo 70.1 e introduce e disciplina il “regime speciale” per l’importazione ed il pagamento dell’IVA relativa alle spedizioni di beni di trascurabile valore. Le modalità di applicazione di detta disposizione sono state declinate con le citate determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) nn.219776/RU e 219778/RU del 30.06.2021.

E’ stata, altresì, pubblicata la circolare n. 26/2021, con la quale, alla luce dei recenti interventi normativi in materia ed in coerenza con le linee guida predisposte dai competenti Servizi della Commissione europea, ADM fornisce le prime indicazioni procedurali di carattere doganale concernenti le vendite a distanza di beni importati di valore trascurabile.


Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219776/RU del 30 giugno 2021

Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219778/RU del 30 giugno 2021

Link al testo della Circolare dell’Agenzia delle dogane e dei monopoli n. 26 del 30 giugno 2021, prot. 220498/RU – OGGETTO: DOGANE – Commercio elettronico – Pacchetto IVA – Vendite a distanza – Importazione di spedizioni di valore trascurabile – Art. 1, comma 1, lett. q) e t), D.Lgs. 25/05/2021, n. 83 – Artt. 70.1 e 74-sexies.1, del DPR 26/10/1972, n.633


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi Iva OSS e IOSS

Gli operatori potranno inviare contributi alle Entrate fino al 12 luglio


Novità in arrivo per le imprese italiane e straniere che vendono i loro prodotti nell’Ue a consumatori finali e/o assimilati, tramite l’uso di interfacce elettroniche proprie o di terzi. Dal 1° luglio, infatti, il regime semplificato di identificazione IVA dello sportello unico (MOSS) si amplierà per includere anche le vendite a distanza e le prestazioni di servizi rese a consumatori finali UE. In particolare, divengono operativi due nuovi regimi Iva: IOSS (Import One Stop Shop), per le vendite a consumatori finali di beni importati da Paesi terzi in spedizioni di valore non superiore a 150 euro e OSS (One Stop Shop), per le vendite a distanza di beni spediti da uno Stato membro e a destinazione di consumatori finali di altro Stato membro dell’Ue e per le prestazioni di servizi rese a consumatori finali assoggettate all’Iva nello Stato membro di consumo.

Con il Provvedimento di oggi del Direttore dell’Agenzia delle Entrate viene definito, quindi, l’ultimo tassello di questo nuovo sistema europeo centralizzato e digitale di assolvimento dell’Iva, per le operazioni di commercio elettronico e di vendita a distanza, individuando gli uffici e le attività collegate ai due nuovi regimi speciali Iva, IOSS e OSS, essenziali per l’assolvimento degli obblighi di dichiarazione e versamento dell’imposta dovuta.


Il Fisco accoglie contributi e risponde ai quesiti


Considerata la rilevanza della novità e l’utilità di acquisire il punto di vista degli operatori, sarà possibile inviare dei contributi scritti, entro il prossimo 12 luglio, alla seguente casella email: dc.gci.internazionale@agenziaentrate.it. I contributi pervenuti saranno discussi nell’ambito di un webinar che si terrà indicativamente giovedì 22 luglio (mattina) con modalità che verranno in seguito comunicate. Resta ferma la possibilità di inviare quesiti alla casella email ossitaly@agenziaentrate.it , che sostituisce, a partire dal 1° luglio, la casella mossitaly@agenziaentrate.it


Cosa sono i due nuovi regimi OSS e IOSS


I regimi OSS/IOSS, pur restando opzionali per i soggetti passivi, introducono un sistema europeo di assolvimento degli obblighi di dichiarazione e versamento dell’IVA centralizzato e digitale che, di fatto, amplia il campo di applicazione del MOSS (Mini One Stop Shop) alle vendite a distanza e alle prestazioni di servizi rese a consumatori finali, superandone, al contempo, alcune criticità. Con il provvedimento di oggi viene completato, quindi, il cosiddetto “pacchetto e-commerce”, un insieme di disposizioni che prevedono un sistema europeo di assolvimento dell’IVA, centralizzato e digitale, che ricomprende – oltre i servizi elettronici, di telecomunicazione e di teleradio-diffusione già rientranti nel regime MOSS – le cessioni a distanza intracomunitarie di beni, le vendite a distanza di merci importate da territori terzi o Paesi terzi, le cessioni domestiche di beni facilitate da piattaforme e le forniture di servizi da parte di soggetti passivi non stabiliti all’interno della Unione europea o da soggetti passivi stabiliti all’interno dell’Unione europea ma non nello Stato membro di consumo.


I vantaggi per i soggetti interessati


Le imprese che vendono beni e forniscono servizi a consumatori finali in tutta l’Ue, tramite interfacce elettroniche, potranno beneficiare dei seguenti vantaggi: disporre della sola partita Iva italiana, per tutte le cessioni di beni e le prestazioni di servizi ammissibili a favore di acquirenti situati in tutti gli altri 26 Stati membri; dichiarare l’IVA in Italia, tramite un’unica dichiarazione elettronica ed effettuare un unico pagamento dell’Iva dovuta su tutte le cessioni di beni e prestazioni di servizi; interfacciarsi con la sola Agenzia delle Entrate italiana, anche se le vendite avvengono in tutta la Ue.


Info-point sul sito web delle Entrate


Le funzionalità telematiche che consentono ai soggetti passivi, residenti e non residenti che intendono aderire ai regimi speciali OSS e IOSS, di effettuare la registrazione, nonché ulteriori informazioni sui singoli regimi, sono disponibili dal 1° aprile 2021 sul sito www.agenziaentrate.gov.it , all’interno delle sezioni: regime opzionale OSS e regime opzionale IOSS. (Così, comunicato stampa Agenzia delle entrate del 25 giugno 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633.», pubblicato il 25.06.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss


Recepimento della direttiva e-commerce: in Gazzetta il D.Lgs. con le nuove regole dal 1° luglio 2021

Pubblicato nella Gazzetta Ufficiale, l’atteso decreto legislativo che recepisce le disposizioni contenute negli articoli 2 e 3 della direttiva 2017/2455/UE del Consiglio, del 5 dicembre 2017, che modificano la direttiva 2006/112/UE (recante la disciplina generale dell’IVA) con riferimento agli obblighi relativi alle prestazioni di servizi. Le disposizioni del decreto si applicano alle operazioni, disciplinate dal decreto stesso, effettuate a partire dal 1° luglio 2021.

In particolare, l’articolo 1 modifica in più punti la disciplina dell’imposta sul valore aggiunto in materia di e-commerce transfrontaliero, introducendo un regime IVA applicabile alle cessioni a distanza facilitate dalle interfacce elettroniche. L’articolo 2 modifica il decreto-legge n. 331 del 1993, introducendo, tra l’altro, la definizione di vendita a distanza. Si tratta delle cessioni di beni a partire da uno Stato diverso da quello di arrivo, effettuate nei confronti di consumatori finali, ad esclusione delle cessioni riguardanti mezzi di trasporto o beni da installare o montare a cura del fornitore. L’articolo 3 recepisce nell’ordinamento interno la nuova formulazione dell’articolo 35 della direttiva IVA, che esclude le cessioni di beni d’occasione e degli oggetti d’arte, da collezione o d’antiquariato e le cessioni di mezzi di trasporto d’occasione dall’ambito di applicazione delle regole sulle vendite a distanza, assoggettandole al regime IVA “del margine”. L’articolo 4 modifica in più punti la disciplina delle sanzioni in materia di imposte dirette e di IVA (decreto legislativo n. 471 del 1997), al fine di graduare le sanzioni amministrative, distinguendo l’ipotesi di omessa presentazione dalla ipotesi di tardiva presentazione della dichiarazione secondo i principi di proporzionalità della sanzione alla tipologia e grado della violazione commessa stabiliti dalla Corte di Giustizia Ue. Vengono inoltre aggiornati alcuni riferimenti normativi. L’articolo 5, al fine di delineare in modo puntuale l’ambito applicativo delle vendite a distanza in esame coordinandolo con la normativa preesistente, prevede l’abrogazione dell’articolo 11-quater del D.L. 14 marzo 2005, n. 35, che recava la norma di interpretazione autentica della locuzione «cessioni in base a cataloghi, per corrispondenza e simili, di beni», di cui agli articoli 40, comma 3, e 41, comma 1, lettera b), del decreto-legge 30 agosto 1993, che è da intendersi assorbita nelle nuove definizioni. L’articolo 6 modifica il decreto del Ministro dell’economia 5 dicembre 1997, n. 489, concernente «Regolamento recante norme in tema di franchigie fiscali applicabili a talune importazioni definitive di beni, piccole spedizioni prive di carattere commerciale ed a spedizioni di valore trascurabile». In particolare è prevista l’abrogazione dell’articolo 5 che, per le merci il cui valore intrinseco non eccede complessivamente 22 euro per spedizione, prevede la franchigia dai diritti doganali. Tali diritti, ai sensi dell’articolo 1 del medesimo regolamento, consistono nell’imposta sul valore aggiunto di cui all’articolo 12 delle disposizioni preliminari alla tariffa dei dazi doganali d’importazione, approvata con decreto del Presidente della Repubblica 26 giugno 1965, n. 723, come sostituito dall’articolo 1 della legge 26 novembre 1992, n. 479. Rimane vigente l’esenzione dai dazi doganali per le merci di valore non superiore a euro 150. L’articolo 7 disciplina le procedure per l’emanazione delle disposizioni attuative del provvedimento, in particolare per individuare gli Uffici competenti e le modalità operative e gestionali per l’esecuzione dei rimborsi e per l’applicazione dei regimi speciali. L’articolo 8 abroga le disposizioni – ancora mai applicate e la cui decorrenza, a seguito di successivi differimenti, è prevista al 1° luglio 2021. L’articolo 9 integra il Fondo per interventi strutturali di politica economica usando le maggiori entrate derivanti dall’articolo 1 del decreto legislativo in esame. L’articolo 10 stabilisce che le disposizioni di cui al presente decreto si applicano alle operazioni effettuate a partire dal 1° luglio 2021.


Link al testo del decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni». Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 141 del 15 giugno 2021. Le disposizioni del decreto si applicano alle operazioni, disciplinate dal decreto stesso, effettuate a partire dal 1° luglio 2021.


Prestazioni di servizi e vendite a distanza di beni. Approvato in via definitiva il D.Lgs. di recepimento degli articoli 2 e 3 della Direttiva (UE) 2017/2455


Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Presidente Mario Draghi e del Ministro dell’economia e delle finanze Daniele Franco, ha approvato, in esame definitivo, un decreto legislativo di recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni.

La normativa europea in materia fa parte del cosiddetto pacchetto “e-commerce”, che ha l’obiettivo di semplificare gli obblighi relativi all’imposta sul valore aggiunto (IVA) per le imprese impegnate nell’e-commerce transfrontaliero.

Tra le novità più rilevanti, il testo introduce la riduzione degli adempimenti per le microimprese di uno Stato membro che effettuano prestazioni occasionali in altri Stati membri entro la soglia dei 10 mila euro.

Si stabilisce in particolare che la prestazione IVA resti imponibile nello Stato di appartenenza e non più in quello di destinazione.

Al fine di assicurare l’effettiva riscossione dell’IVA sul commercio elettronico e di ridurre l’onere amministrativo per i venditori e i consumatori, si prevede il coinvolgimento nella riscossione dei soggetti che, attraverso le “piattaforme elettroniche”, facilitano le vendite a distanza intracomunitarie da parte di soggetti non stabiliti nell’UE.

Il testo tiene conto dei pareri espressi dalle competenti Commissioni parlamentari.

Parere su atti del Governo n. 248 – Senato della Repubblica

Parere su atti del Governo n. 248 – Camera dei Deputati


Attiva la fase di pre-registrazione ai regimi IVA OSS/IOSS sul sito dell’Agenzia delle Entrate

I regimi OSS (One Stop Shop) e IOSS (Import One Stop Shop) introducono un sistema europeo di assolvimento dell’IVA, centralizzato e digitale, che, ampliando il campo di applicazione del MOSS (concernente solo i servizi elettronici, di telecomunicazione e di teleradiodiffusione) ricomprende altre transazioni, quali le vendite a distanza intracomunitarie di beni, le vendite a distanza di beni importati da Paesi terzi, le vendite nazionali di beni effettuate tramite l’uso di un’interfaccia elettronica e le prestazioni di servizi.

Per accedere ai nuovi regimi opzionali i soggetti residenti devono utilizzare le credenziali CIE, SPID, CNS, Entratel/fisconline mentre i soggetti esteri devono richiedere l’apposito identificativo.


In particolare, a partire dal 1° aprile 2021 potranno registrarsi:

  • al regime “OSS non-UE”, compilando un modulo disponibile in italiano e in inglese nella sezione a libero accesso del sito dell’Agenzia delle entrate; i soggetti passivi extra-UE privi di stabile organizzazione nel territorio dell’Unione europea;
  • al regime “OSS UE”, attraverso i servizi telematici dell’Agenzia delle entrate, i soggetti passivi domiciliati e residenti in Italia, i soggetti passivi extra-UE con una stabile organizzazione in Italia e i soggetti extra-UE privi di stabile organizzazione nel territorio dell’Unione europea che spediscono o trasportano beni a partire dall’Italia;
  • al regime “IOSS”, compilando il modulo disponibile in italiano e inglese nella sezione a libero accesso del sito dell’Agenzia delle entrate, i soggetti passivi domiciliati e residenti in Italia, i soggetti passivi extra-UE con una stabile organizzazione in Italia e i soggetti passivi extra-UE privi di stabile organizzazione nel territorio dell’Unione europea. I soggetti passivi stabiliti in Italia possono, inoltre, registrarsi sul sito dell’Agenzia delle entrate per svolgere le funzioni dell’intermediario IOSS.


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS

Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS

Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss


Registrazione al regime IVA OSS/IOSS

Dal 1° aprile 2021 attiva la fase di pre-registrazione ai regimi IVA OSS/IOSS per le seguenti transazioni:

  • vendite a distanza di beni importati da territori terzi o Paesi terzi (ad eccezione dei beni soggetti ad accise) effettuate da fornitori o tramite l’uso di un’interfaccia elettronica
  • vendite a distanza intracomunitarie di beni effettuate da fornitori o tramite l’uso di un’interfaccia elettronica
  • vendite nazionali di beni effettuate tramite l’uso di un’interfaccia elettronica
  • prestazioni di servizi da parte di soggetti passivi non stabiliti nell’UE o da soggetti passivi stabiliti all’interno dell’UE ma non nello Stato membro di consumo a soggetti non passivi (consumatori finali).

Il servizio è disponibile alla voce Regimi IVA MOSS, OSS e IOSS dell’area autenticata del sito dell’agenzia delle entrate; per i soggetti extra UE è disponibile l’area tematica VAT One Stop Shop.

Si ricorda che dal 1° luglio anche il regime IVA MOSS confluirà in tali regimi.


Link allo schema di decreto legislativo recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni


Dal 1° aprile 2021 è possibile la registrazione ai regimi Iva Oss e Ioss sul sito dell’Agenzia delle Entrate

Dal 1°luglio 2021 entreranno in vigore le modifiche alla Direttiva IVA 2006/112/CE, introdotte con l’obiettivo di semplificare gli obblighi IVA dei soggetti passivi, comprese le interfacce elettroniche, impegnati nel commercio transfrontaliero nei confronti di consumatori finali, che saranno recepite nell’ordinamento nazionale mediante il decreto legislativo a tal fine predisposto, approvato in esame preliminare dal Consiglio dei Ministri il 26 febbraio 2021 e attualmente all’esame delle commissioni parlamentari.

In base alle nuove disposizioni, il regime semplificato di identificazione IVA dello sportello unico – cosiddetto regime MOSS (Mini One Stop Shop) – attualmente previsto per le prestazioni di servizi di telecomunicazione, teleradiodiffusione ed elettronici rese a consumatori finali, sarà esteso alle vendite a distanza e alle prestazioni di servizi rese a consumatori finali. In particolare sarà introdotto il regime OSS (One Stop Shop), per le vendite a distanza di beni spediti a partire da uno Stato membro e a destinazione di consumatori finali di altro Stato membro dell’Unione europea e per le prestazioni di servizi rese a consumatori finali assoggettate all’IVA nello Stato membro di consumo, e il regime IOSS (Import One Stop Shop), per le vendite a consumatori finali di beni importati da paesi terzi in spedizioni di valore non superiore a 150 euro.

Al fine di rendere i nuovi regimi OSS e IOSS effettivamente operativi dal 1° luglio 2021, le disposizioni europee prevedono che gli Stati membri autorizzino i soggetti passivi e gli intermediari che agiscono per loro conto a registrarsi ai fini di tali regimi speciali a partire dal 1° aprile 2021 (articolo 2, terzo paragrafo, del Regolamento di esecuzione (UE) 2019/2026 del Consiglio, del 21 novembre 2019, come sostituito dall’articolo 1, primo paragrafo, punto 2), del Regolamento di esecuzione (UE) 2020/1112 del Consiglio, del 20 luglio 2020).

L’Agenzia delle Entrate ha, pertanto, predisposto le funzionalità telematiche che consentono ai soggetti passivi, residenti e non residenti che intendono aderire ai regimi speciali OSS e IOSS, di effettuare la registrazione on-line sul sito www.agenziaentrate.gov.it.

In particolare, a partire dal 1° aprile 2021 potranno registrarsi:

  • al regime “OSS non-UE”, compilando un modulo disponibile in italiano e in inglese nella sezione a libero accesso del sito dell’Agenzia delle entrate; i soggetti passivi extra-UE privi di stabile organizzazione nel territorio dell’Unione europea;
  • al regime “OSS UE”, attraverso i servizi telematici dell’Agenzia delle entrate, i soggetti passivi domiciliati e residenti in Italia, i soggetti passivi extra-UE con una stabile organizzazione in Italia e i soggetti extra-UE privi di stabile organizzazione nel territorio dell’Unione europea che spediscono o trasportano beni a partire dall’Italia;
  • al regime “IOSS”, compilando il modulo disponibile in italiano e inglese nella sezione a libero accesso del sito dell’Agenzia delle entrate, i soggetti passivi domiciliati e residenti in Italia, i soggetti passivi extra-UE con una stabile organizzazione in Italia e i soggetti passivi extra-UE privi di stabile organizzazione nel territorio dell’Unione europea. I soggetti passivi stabiliti in Italia possono, inoltre, registrarsi sul sito dell’Agenzia delle entrate per svolgere le funzioni dell’intermediario IOSS.

Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate.

(Così, comunicato Mef del 29 marzo 2021)

Link allo schema di decreto legislativo recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni


Obblighi IVA delle imprese impegnate nell’e-commerce transfrontaliero: approvato uno schema di D.Lgs. di recepimento degli articoli 2 e 3 della Direttiva (UE) 2017/2455


Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni (decreto legislativo – esame preliminare)

Il Consiglio dei Ministri, di venerdì 26 febbraio 2021, su proposta del Presidente Mario Draghi e del Ministro dell’economia e delle finanze Daniele Franco, ha approvato, in esame preliminare, un decreto legislativo di recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni.

La normativa europea in materia fa parte del cosiddetto pacchetto “e-commerce”, che ha l’obiettivo di semplificare gli obblighi relativi all’imposta sul valore aggiunto (IVA) per le imprese impegnate nell’e-commerce transfrontaliero.

Tra le novità più rilevanti, il testo introduce la riduzione degli adempimenti per le microimprese di uno Stato membro che effettuano prestazioni occasionali in altri Stati membri entro la soglia dei 10 mila euro.

Si stabilisce in particolare che la prestazione IVA resti imponibile nello Stato di appartenenza e non più in quello di destinazione.

Al fine di assicurare la riscossione effettiva dell’IVA sul commercio elettronico e di ridurre l’onere amministrativo per i venditori e i consumatori, si prevede il coinvolgimento nella riscossione dei soggetti che, attraverso le “piattaforme elettroniche”, facilitano le vendite a distanza intracomunitarie da parte di soggetti non stabiliti nell’UE.


Link allo schema di decreto legislativo recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni