Regime speciale IVA editoria. Forfetizzazione della resa al 95% per tutto il 2021

L’agevolazione consistente nell’applicazione della forfetizzazione della resa al 95 per cento rispetto alla misura ordinaria dell’80 per cento si applica per l’intero anno 2021. Questo in sintesi quanto chiarito dall’Agenzia delle entrate in risposta a un quesito (risposta ad interpello n. 207/2022) nel quale si chiedeva se il criterio di forfetizzazione della resa del 95 per cento per i giornali e periodici cartacei di cui all’art. 67, comma 7, del D.L. Sostegni Bis potesse essere applicato per l’intero anno 2021 ovvero se si doveva applicare solo dal giorno di entrata in vigore della predetta disposizione.

La risposta, per quanto scontata, offre l’occasione per ricordare e sintetizzare i principi applicativi del regime speciale monofase dell’editoria di cui all’articolo 74, comma 1, del D.P.R. 26 ottobre 1972, n. 633.  In base al predetto regime, per il commercio di prodotti editoriali, l’IVA viene assolta esclusivamente dall’editore, intendendosi per tale colui che intraprende l’iniziativa economica editoriale, ossia si assume il rischio dell’opera per lo sfruttamento economico della stessa; le successive cessioni, ovvero quelle poste in essere da distributori, edicolanti, librai, sono operazioni “escluse”, per cui viene meno il meccanismo della rivalsa e della detrazione.

In applicazione del regime speciale, l’imposta è dovuta sul prezzo di vendita al pubblico con due criteri alternativi:

  • metodo delle copie vendute. Con questo sistema l’imposta è calcolata dall’editore sulla vendita effettiva al pubblico dei prodotti editoriali. La base imponibile, su cui calcolare l’IVA è data, quindi, dalla differenza tra tutte le copie spedite dall’editore e quelle a lui restituite perché invendute (si ricorda che in genere il commercio dei prodotti editoriali avviene con il contratto estimatorio);
  • metodo delle copie consegnate o spedite diminuito della forfetizzazione della resa, (metodo largamente usato dagli editori) che, dal 1° gennaio 2002, ( articolo 52, comma 75, legge 28 dicembre 2001, n. 448) è pari all’80% per i giornali quotidiani e i periodici e al 70% per i libri. Questo metodo è adottabile solo per i giornali quotidiani, i periodici e i libri, esclusi quelli pornografici e quelli ceduti unitamente a supporti integrativi o ad altri beni. La somma su cui applicare la percentuale forfetizzata è determinata dal prezzo di copertina di tutte le copie consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori. L’imposta a carico dell’editore, quindi si determina scorporandola dai corrispettivi diminuiti dalla percentuale di resa forfetaria. In assenza del prezzo di vendita, non si applica il regime speciale.

Con l’intento di mitigare gli effetti della pandemia da Covid-19 che si sono registrati in capo al settore della commercializzazione di giornali e periodici, prima con il Decreto Rilancio, per l’anno 2020, poi con il Decreto Sostegni Bis, per l’anno 2021, la suddetta percentuale di forfetizzazione della resa è stata elevata dall’80% al 95%.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 207 del 22 aprile 2022, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo della forfetizzazione della resa – Percentuale forfetaria di resa per l’anno 2021 – Al 95 per cento per l’intero anno 2021 per i giornali quotidiani e periodici, esclusi quelli pornografici e quelli ceduti unitamente a beni diversi dai supporti integrativi – Affermazione – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Articolo 67, comma 7, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106, (cd. Decreto Sostegni-Bis)


Raccolta di prassi (circolari e risoluzioni) in materia di regime speciale IVA per il settore editoriale


Editoria digitale. Per l’IVA al 4 per cento i codici ISBN o ISSN da soli non bastano

Risposta ad interpello – Agenzia delle Entrate n. 850 del 22 dicembre 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Banche dati online in abbonamento – Applicazione dell’aliquota ridotta IVA del 4 per cento – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del DPR 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018

Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazioni IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale Metodo “della forfetizzazione della resa” – Fallimento del distributore Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633

Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»

Gli abbonamenti alle banche dati di prodotti editoriali digitalizzati muniti di codice ISBN o ISSN scontano l’aliquota IVA del 4 per cento

Risoluzione dell’Agenzia delle Entrate n. 120 E del 28 settembre 2017: «IVA (Imposta sul valore aggiunto) – Settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633»

I chiarimenti sulle novità fiscali della Legge di stabilità 2016

Circolare dell’Agenzia delle Entrate n. 20 E del 18 maggio 2016: «LEGGE DI STABILITÀ 2016 – L. 28/12/2015, n. 208 – Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2016) – Primi chiarimenti»

La circolare n. 20/2016, al CAPITOLO III, paragrafo 4, chiarisce che per l’applicazione dell’aliquota del 4% agli e-book è necessario non solo che la pubblicazione sia in possesso del codice ISBN o ISSN, ma che abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici. L’IVA ridotta del 4% si applica anche alle operazioni di messa a disposizione on line (per un periodo di tempo determinato) dei prodotti editoriali, come ad esempio i servizi di consultazione di biblioteche sul web.

Regime speciale IVA per l’editoria: i chiarimenti sulla stretta IVA per allegati e supporti integrativi di quotidiani e periodici

Circolare dell’Agenzia delle Entrate n. 23 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Commercio di giornali quotidiani, di periodici, di libri, dei relativi supporti integrativi e di cataloghi – Modifiche alla disciplina IVA delle cessioni congiunte di prodotti editoriali con supporti integrativi e altri beni – Analisi della disciplina e primi chiarimenti sulle novità applicabili alle cessioni di prodotti effettuate dal 1° gennaio 2014 – Art. 19, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»

Vendita a distanza di giornali o periodici nei confronti di privati consumatori italiani: la società Ue per scelta o, in ogni caso, al superamento della soglia dei 35mila euro annui, obbligata ad identificarsi e a versare l’Iva applicando, eventualmente, il sistema della resa forfetaria all’80%

Risoluzione dell’Agenzia delle Entrate n. 90 E del 25 settembre 2012: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Operazioni in ambito UE – Attività di vendita a distanza di giornali quotidiani o periodici – Cessioni in abbonamento nei confronti di privati consumatori, di giornali o periodici commercializzati in Italia da un soggetto passivo comunitario (società inglese) – Rapporti intercorrenti tra il regime speciale dell’editoria (art. 74, lett. c), del D.P.R. 633 del 1972) e quello delle vendite a distanza (art. 40 del D.L. n. 331 del 1993) – Applicazione del regime delle “vendite a distanza” fino alla soglia di 35.000 euro su base annua – Possibilità di opzione per la tassazione in Italia da parte del cedente comunitario – Obblighi del soggetto passivo comunitario – Al superamento della soglia di 35.000 euro o in caso di opzione, necessità di identificarsi ai fini IVA in Italia, tramite la nomina di un rappresentante fiscale ovvero l’identificazione diretta (art. 17, terzo comma, e art. 35-ter del D.P.R. n. 633 del 1972), prima di procedere alle cessioni dirette a privati consumatori – Modalità di calcolo della soglia di euro 35.000 – Forfetizzazione – Esclusione – Calcolo della soglia sulla base dei corrispettivi effettivamente percepiti – Necessità – Conseguenze per il soggetto passivo comunitario identificato in Italia (per obbligo di legge o per scelta) – Assolvimento dell’imposta con il metodo del monofase per la commercializzazione di prodotti editoriali in Italia sulla base del prezzo di vendita al pubblico, con facoltà di applicare il meccanismo della resa forfettaria – Acquisti intracomunitari – Differente disciplina a seconda se gli stessi sono destinati o meno alla successiva commercializzazione – Se i beni non sono destinati alla successiva commercializzazione, l’IVA è dovuta dal cessionario sulla base del prezzo di vendita al pubblico nel territorio dello Stato e non è detraibile – Se i beni sono destinati alla successiva commercializzazione, l’imposta è dovuta dal cessionario sulla base del prezzo di vendita al pubblico, applicando la forfetizzazione della resa – Art. 40, del D.L. 30/08/1993, n. 331, convertito dalla L. 29/10/1997, n. 427 – Art. 34 della Direttiva 2006/112/CE – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Art. 5, del D.M. 09/04/1993»

Prodotti editoriali su qualsiasi supporto fisico: necessaria la natura informativa e divulgativa per essere considerati libri e scontare l’IVA al 4%

Risoluzione dell’Agenzia delle Entrate n. 223 E del 13 agosto 2009: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Opere librarie – Pubblicazioni di natura informativa – Applicazione regime speciale IVA per l’editoria – Condizioni per la qualificazione come “libri” ai fini dell’applicazione dell’aliquota IVA del 4 per cento – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Punti 18) e 35), Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Possibilità di applicazione del regime speciale IVA per l’editoria e delle aliquote agevolate per la stampa e allestimento di pubblicazioni di natura informativa e divulgativa occorrenti per le elezioni amministrative»

Free press: non applicabile né il regime speciale IVA per il settore editoriale né l’art. 2, secondo comma, n. 4) che assoggetta ad IVA le cessioni gratuite

Risoluzione dell’Agenzia delle Entrate n. 13 E del 4 febbraio 2005: «IVA (Imposta sul valore aggiunto) – IMPOSTE SUI REDDITI – Cessioni di periodici in distribuzione gratuita – Free press – Cessioni di beni – Art. 2, secondo comma, n. 4) del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Regime speciale IVA per il settore editoriale – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Ricavi – Art. 85, del D.P.R. 22/12/1986, n. 917 – Destinazione dei periodici a finalità estranee all’esercizio dell’impresa editrice – Non configurabilità – Stretta correlazione tra vendita degli spazi pubblicitari e la distribuzione free press del periodico stampato – Conseguenze – Assoggettamento ad IVA del solo corrispettivo dovuto dagli inserzionisti pubblicitari»

L’attività di vendita diretta di libri ai rivenditori da parte dell’autore configura esercizio di attività di impresa ed ai fini IVA si rende applicabile il regime monofase ex art. 74, comma 1, lett. c), del D.P.R. n. 633/72

Risoluzione dell’Agenzia delle Entrate n. 132 E del 15 novembre 2004: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Editoria – Artt. 53 e ss. del D.P.R. 22/12/1986, n. 917 – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Attività di vendita diretta di libri ai rivenditori da parte dell’autore – Esercizio di attività d’impresa – Sussistenza – Applicazione del regime monofase – Applicabilità»

Regime IVA delle cessioni dei prodotti editoriali rimasti invenduti, privi di valore intrinseco, effettuate nei confronti di raccoglitori o rivenditori di carta da macero

Risoluzione dell’Agenzia delle Entrate n. 231 del 15 luglio 2002: «IVA (Imposta sul valore aggiunto) – Cessione di prodotti editoriali invenduti come carta da macero, dopo aver provveduto ad accantonare un limitato numero di copie per soddisfare eventuali richieste di arretrati»

I dispacci a contenuto economico e finanziario delle agenzie di stampa iscritte nell’apposito registro sono soggetti all’aliquota IVA del 4%

Risoluzione dell’Agenzia dell’Entrate n. 127 E del 7 agosto 2001: « IVA (Imposta sul valore aggiunto) – Dispacci delle agenzie di stampa – Aliquota IVA applicabile – Tab. A, parte II, n. 18, allegata al D.P.R. 26/10/1972, n. 633 – Condizioni e limiti per l’applicazione dell’IVA al 4%»

Prodotti editoriali: la registrazione al tribunale ex L. n. 47/1948 come periodico non determina l’automatica applicazione al regime IVA agevolato. Necessaria la periodicità e la presenza di contenuto divulgativo

Risoluzione del Ministero delle Finanze n. 88 E del 19 giugno 2000: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Agenda-Diario – Registrazione al tribunale – L 06/02/1948, n. 47 – Applicazione regime speciale IVA per l’editoria – Condizioni – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Non applicazione regime agevolato ad agenda-diario»

Editoria. Il nuovo articolo 74, primo comma, lettera c) del D.P.R.  n. 633 del 1972, come sostituito dall’articolo 6 del decreto legislativo n. 313 del 1997

Circolare del Ministero delle Finanze n. 328 E del 24 dicembre 1997 – Parte Seconda – CAPITOLO VII – Nuovo regime speciale IVA per il settore editoriale

Esercizio del diritto alla detrazione da parte dei rivenditori di prodotti editoriali

Circolare del Ministero delle Finanze n. 100 E del 23 aprile 1996: «IVA (Imposta sul valore aggiunto) – Disposizioni relative a particolari settori – Editoria – Articolo 74, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 – Esercizio del diritto alla detrazione ed all’eventuale rimborso da parte dei rivenditori di prodotti editoriali – Articolo 7, comma 3 del D.M. 9 aprile 1993 – È disposizione sostanziale e non interpretativa ed efficace quindi dall’1° gennaio 1993»


Discoteche, sale da ballo e altre attività, come cinema, teatri, palestre e piscine. Il contributo spetta per intero. Per le attività Ateco 2007 “93.29.10” se richiesto si può aggiungere 8.661 euro

Con provvedimento del 29 dicembre 2021, prot. n. 379919, l’Agenzia delle entrate ha reso noto che:


Si ricorda che il contributo previsto dall’articolo 4, comma 1, lettera a) del decreto interministeriale, spetta se l’attività prevalente svolta alla data del 23 luglio 2021 e comunicata con modello AA7/AA9 all’Agenzia delle entrate ai sensi dell’art. 35 del D.P.R. n. 633/1972, è individuata dal codice Ateco 2007 “93.29.10Discoteche, sale da ballo, night-club e simili” e alla medesima data risultava chiusa per effetto delle disposizioni di contenimento dell’epidemia da Covid-19 previste agli artt. 1 e 2 del decreto-legge 25 marzo 2020, n. 19; il contributo previsto dall’articolo 4 comma 1, lettera b), del decreto interministeriale spetta se l’attività prevalente svolta alla data del 26 maggio 2021 e comunicata con modello AA7/AA9 all’Agenzia delle entrate ai sensi dell’art. 35 del D.P.R. n. 633/1972, è una di quelle individuate dai codici Ateco elencati nell’allegato 1 del predetto decreto interministeriale, rimaste chiuse – per effetto delle suddette disposizioni di contenimento dell’epidemia – tra il 1° gennaio 2021 e il 25 luglio 2021 per un periodo complessivo di almeno cento giorni.

I contributi previsti dalle lettere a) e b) del comma 1 dell’articolo 4 del decreto ministeriale non sono alternativi. Pertanto i soggetti che esercitano attività prevalente riferibile al codice Ateco 2007 “93.29.10”, se in possesso dei requisiti previsti in entrambe le lettere del citato comma potevano richiederli entrambi.


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2021, prot. n. 379919, recante: «Determinazione dei contributi a fondo perduto riconosciuti ai sensi dell’articolo 2 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 29.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336230: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 2 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, e all’articolo 11 del decreto-legge 23 luglio 2021, n. 105, convertito, con modificazioni, dalla legge 16 settembre 2021, n. 126», pubblicato il 29.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Il decreto Mise attuativo per il sostegno delle attività chiuse durante l’emergenza Covid

Decreto del Ministero dello Sviluppo Economico del 9 settembre 2021: «Modalità attuative connesse all’utilizzo delle risorse del Fondo per il sostegno alle attività economiche chiuse»


Discoteche, sale da ballo, cinema, arte, fiere e cerimonie. Dal 2 dicembre è possibile richiedere i contributi a fondo perduto

I titolari di discoteche, sale da ballo e di altre attività, come cinema, teatri, palestre e piscine rimaste chiuse per effetto delle restrizioni introdotte per contrastare l’epidemia, possono richiedere i contributi a fondo perduto previsti dal decreto “Sostegni-bis”. È stato infatti approvato il modello e sono stati stabiliti i termini di presentazione delle istanze con un provvedimento firmato dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, che dà attuazione operativa al decreto del Mise, firmato dal Ministro Giancarlo Giorgetti e dal Ministro dell’Economia e delle Finanze, Daniele Franco. Le domande potranno essere presentate all’Agenzia delle Entrate in via telematica dal 2 dicembre fino al 21 dicembre 2021. Due le tipologie di contributo: uno, fino a 25mila euro, per discoteche, sale da ballo e simili che risultavano chiuse al 23 luglio 2021 e un secondo, con tetto a 12mila euro, per tutte le attività operative in diversi settori (dallo svago al benessere, dallo sport all’intrattenimento) rimaste chiuse per almeno 100 giorni tra il 1° gennaio e il 25 luglio 2021.

I contributi riconosciuti verranno accreditati direttamente sul conto corrente indicato nell’istanza.


Come si invia il modello


La domanda va inviata, anche da un intermediario delegato alla consultazione del cassetto fiscale o provvisto di specifica delega, utilizzando i canali telematici dell’Agenzia delle Entrate. La trasmissione può essere effettuata a partire dal 2 dicembre fino al 21 dicembre 2021. In caso di errore, sempre entro il termine del 21 dicembre, sarà possibile presentare una nuova istanza sostitutiva oppure una rinuncia al contributo precedentemente richiesto. Il sostegno spettante verrà accreditato direttamente sul conto corrente del beneficiario indicato nell’istanza.


Due tipi di contributo


Secondo quanto indicato dal decreto interministeriale del 9 settembre 2021 emanato dal Ministero dello sviluppo economico di concerto con il Ministero dell’economia e delle finanze, le tipologie di contributo sono due. Un contributo spetta, in primo luogo, alle imprese che alla data del 23 luglio 2021 (con partita IVA attivata in data precedente) svolgevano in modo prevalente l’attività individuata dal codice Ateco 2007 “93.29.10” relativo a discoteche, sale da ballo, night-club e simili, e che alla stessa data erano chiuse per effetto delle disposizioni di contenimento dell’epidemia da Covid-19. A ciascun beneficiario spetterà un contributo di pari entità che sarà calcolato sulla base del numero di richiedenti, fino a un massimo di 25.000 euro per destinatario. È inoltre previsto un secondo contributo, destinato alle imprese che alla data del 26 maggio 2021, con partita IVA attivata in data precedente, svolgevano in via prevalente una delle attività individuate dall’Allegato 1 del decreto interministeriale. Il contributo spetta se per l’attività svolta in modo prevalente sono state previste chiusure dovute alle disposizioni di contenimento dell’epidemia, per un periodo complessivo di almeno cento giorni tra il 1° gennaio 2021 e il 25 luglio 2021. In questa seconda agevolazione rientrano, ad esempio, la gestione di cinema, musei, piscine, palestre, parchi di divertimento, l’organizzazione di feste e cerimonie, ma anche le stesse discoteche, sale da ballo e simili destinatarie della prima tipologia di sostegno, dal momento che le due tipologie di sostegno non sono alternative fra loro. Il secondo contributo spetta in misura variabile da 3.000 a 12.000 euro a seconda del livello di ricavi del richiedente, della disponibilità di risorse e dell’ammontare complessivo delle richieste ammissibili. (Così, comunicato stampa Agenzia delle entrate del 29 novembre 2021)


Forma e misura dell’aiuto


L’aiuto riconosciuto è concesso sotto forma di contributo a fondo perduto.

Dei 140.000.000,00 euro del Fondo:

  • euro 20.000.000,00 sono prioritariamente ripartiti, in egual misura, tra i soggetti esercenti, in via prevalente, l’attività di discoteche, sale da ballo night-club e simili (codice ATECO 2007 “93.29.10”), con un limite massimo di contributo, per ciascun soggetto beneficiario, di euro 25.000;
  • euro 120.000.000,00, unitamente a eventuali economie derivanti dalla distribuzione di cui al precedente punto, sono ripartite tra i soggetti esercenti attività d’impresa, arte e professione che hanno subito una chiusura di almeno cento giorni nel periodo individuato dall’articolo 2, commi 1-4, del “Decreto Sostegni-bis” con le seguenti modalità:
    • euro 3.000, per i soggetti con ricavi e compensi fino a euro 400.000;
    • euro 7.500, per i soggetti con ricavi e compensi superiori a euro 400.000 e fino a euro 1.000.000;
    • euro 12.000, per i soggetti con ricavi e compensi superiori a euro 1.000.000,00.

Qualora la dotazione finanziaria non sia sufficiente a soddisfare la richiesta di agevolazione riferita a tutte le istanze ammissibili, fermo restando il riconoscimento di un contributo in egual misura per tutte le istanze ammissibili fino a un importo di euro 3.000,00, il contributo è ridotto in modo proporzionale sulla base delle risorse finanziare disponibili e del numero di istanze ammissibili inviate, tenendo conto delle diverse fasce di ricavi e compensi.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336230: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 2 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, e all’articolo 11 del decreto-legge 23 luglio 2021, n. 105, convertito, con modificazioni, dalla legge 16 settembre 2021, n. 126», pubblicato il 29.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il decreto Mise attuativo per il sostegno delle attività chiuse durante l’emergenza Covid

Decreto del Ministero dello Sviluppo Economico del 9 settembre 2021: «Modalità attuative connesse all’utilizzo delle risorse del Fondo per il sostegno alle attività economiche chiuse»


Contributo a fondo perduto “perequativo”. Approvata l’istanza e stabiliti i termini di richiesta

Con il Provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196, ai sensi del comma 23 dell’articolo 1 del decreto-legge n. 73 del 25 maggio 2021, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1.

In particolare, nel provvedimento stabilito che la trasmissione dell’istanza approvata potrà essere effettuata a partire dal giorno 29 novembre 2021 e non oltre il giorno 28 dicembre 2021. La trasmissione tramite i canali telematici Entratel/Fisconline potrà essere effettuata dal giorno 29 novembre 2021, mentre la procedura web sarà resa disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate a partire dal giorno 30 novembre 2021.

Nel provvedimento evidenziato che l’istanza potrà essere inviata solo se la dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre 2020 è stata presentata entro il 30 settembre 2021 e quella relativa al periodo di imposta in corso al 31 dicembre 2019 entro i 90 giorni successivi al termine di presentazione e comunque non oltre il 30 settembre 2021.


Si ricorda che al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, l’articolo 1, commi da 16 a 27 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n.106, ha previsto l’erogazione di un contributo a fondo perduto per i soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del citato decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro.

Non possono beneficiare del contributo i soggetti la cui partita IVA attività risulti non attiva alla data di entrata in vigore del citato decreto, gli enti pubblici di cui all’articolo 74 del TUIR, gli intermediari finanziari e società di partecipazione di cui all’articolo 162-bis del TUIR, nonché dai soggetti già in difficoltà al 31 dicembre 2019, come da definizione dell’art. 2, punto 18, del Regolamento GBER, fatta salva la deroga disposta per le microimprese e le piccole imprese ai sensi del punto 23, lettera c), dalla Sezione 3.1 “Aiuti di importo limitato” della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, come modificata dalla Comunicazione del 28 gennaio 2021 C(2021) 564. Il contributo, invece, spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.

Il contributo spetta se il risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2020 è inferiore almeno del trenta per cento rispetto al risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2019. Tale percentuale è stata stabilita con il decreto del Ministro dell’economia e delle finanze del 12 novembre 2021, registrato alla Corte dei Conti in data 24 novembre 2021.

L’ammontare del contributo è determinato applicando una percentuale alla differenza tra il risultato economico d‘esercizio del periodo di imposta in corso al 31 dicembre 2019 e il risultato economico di esercizio del periodo di imposta in corso al 31 dicembre 2020, diminuita dei contributi a fondo perduto eventualmente riconosciuti dall’Agenzia delle entrate ai sensi dell’articolo 25 del decreto-legge 19 maggio 2020, n. 34, degli articoli 59 e 60 del decreto-legge 14 agosto 2020, n. 104, degli articoli 1, 1-bis e 1-ter del decreto-legge 28 ottobre 2020, n. 137, dell’articolo 2 del decreto-legge 18 dicembre 2020, n. 172, dell’articolo 1 del decreto-legge 22 marzo 2021, n. 41, e dai commi da 1 a 3 e da 5 a 13 dell’articolo 1 del decreto in oggetto.

La predetta percentuale è stata stabilita con il decreto del Ministero dell’economia e delle finanze del 12 novembre 2021 in misura pari al 30, 20, 15, 10, 5 per cento per i soggetti con ricavi e compensi, rispettivamente, non superiori a centomila euro, superiori a centomila euro e fino a quattrocentomila euro, superiori a euro quattrocentomila euro e fino a euro un milione di euro, superiori a un milione di euro e fino a cinque milioni di euro, superiori a cinque milioni di euro e fino a dieci milioni di euro.

Il contributo non spetta qualora l’ammontare complessivo dei contributi a fondo perduto citati, già riconosciuti dall’Agenzia delle entrate, sia uguale o superiore alla differenza tra il risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2019 e quello relativo al periodo d’imposta in corso al 31 dicembre 2020.

L’importo del contributo riconosciuto non può in ogni caso superare 150.000 euro.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 16 a 27, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 29.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Per il contributo a fondo perduto “perequativo” individuati i campi delle dichiarazioni dei redditi

Provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021: «Individuazione degli specifici campi delle dichiarazioni dei redditi relativi ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari a determinare gli ammontari dei risultati economici d’esercizio di cui all’articolo 1, commi 19 e 20, del decreto-legge 25 maggio 2021, n. 73, convertito con modificazioni dalla legge 23 luglio 2021, n. 106»


Contributo “perequativo”, tutto pronto per l’invio delle istanze. Si parte oggi e c’è tempo fino al 28 dicembre


Via libera alla fruizione del contributo a fondo perduto cosiddetto “perequativo” introdotto dal Decreto Sostegni-bis (D.L. n. 73/2021).

Infatti, con il Provvedimento (dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196) firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, si definiscono il contenuto informativo, le modalità e i termini di presentazione della domanda per il riconoscimento del beneficio. In particolare, la trasmissione dell’Istanza può essere effettuata già a partire da oggi, 29 novembre, e fino al giorno 28 dicembre 2021. Disponibile online sul sito internet dell’Agenzia, www.agenziaentrate.gov.it, anche la nuova guida, un’utile bussola che, anche con esempi specifici di calcolo, aiuta ad orientarsi tra le istruzioni e le regole da seguire per l’utilizzo del contributo “perequativo”.


Come si calcola il contributo: applicando cinque diverse percentuali a seconda dei ricavi


L’ammontare del contributo è determinato applicando una percentuale “variabile”, correlata ai ricavi del beneficiario, alla differenza tra il risultato economico d‘esercizio del periodo di imposta in corso al 31 dicembre 2019 e il risultato economico di esercizio del periodo di imposta in corso al 31 dicembre 2020, diminuita degli eventuali contributi a fondo perduto già riconosciuti dall’Agenzia delle entrate. In particolare, le diverse percentuali applicabili, stabilite con il decreto del Ministero dell’economia e delle finanze del 12 novembre 2021, sono le seguenti:

  • 30% se i ricavi e i compensi dell’anno 2019 sono inferiori o pari a 100.000 euro;
  • 20% se i ricavi e i compensi dell’anno 2019 sono compresi fra 100.000 e 400.000 euro;
  • 15% se i ricavi e i compensi dell’anno 2019 sono compresi fra 400.000 e 1.000.000 di euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi fra 1.000.000 e 5.000.000 di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 sono compresi fra 5.000.000 e10.000.000 di euro.


Il contributo non spetta qualora l’ammontare complessivo dei contributi a fondo perduto già riconosciuti dall’Agenzia delle entrate, sia uguale o superiore alla differenza tra il risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2019 e quello relativo al periodo d’imposta in corso al 31 dicembre 2020. Ove spettante, l’importo del contributo non può in ogni caso superare i 150.000 euro.


Condizione base per la fruibilità del contributo


Il contributo spetta a patto che il risultato economico d’esercizio (non il fatturato quindi) relativo al periodo di imposta in corso al 31 dicembre 2020 sia inferiore almeno del 30% rispetto al risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2019. Tale percentuale è stata stabilita con apposito decreto del Ministro dell’economia e delle finanze del 12 novembre 2021.


La platea dei beneficiari


In merito, è opportuno ricordare che tale contributo spetta ai soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del citato decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro. Rimangono esclusi sia gli enti pubblici sia gli intermediari finanziari e le società di partecipazione. Il contributo, invece, spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.


Modalità di trasmissione dell’istanza


Per la richiesta del contributo, i soggetti sono tenuti ad inviare l’istanza, esclusivamente mediante i canali telematici dell’Agenzia a partire dal 29 novembre e fino al 28 dicembre 2021 o tramite il servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet delle Entrate a partire dal 30 novembre e fino al 28 dicembre 2021. L’Agenzia curerà anche il processo di erogazione del contributo. Come spiegato nel Provvedimento, inoltre, l’istanza può essere presentata solo se la dichiarazione dei redditi relativa al periodo di imposta in corso al 31 dicembre 2020 è stata presentata entro il 30 settembre 2021 e quella relativa al periodo in corso al 31 dicembre 2019 entro i 90 giorni successivi al termine di presentazione, comunque non oltre il 30 settembre 2021. Anche per il contributo “perequativo” il soggetto richiedente può scegliere, irrevocabilmente, se ottenere l’importo totale come accredito sul conto corrente bancario o postale a lui intestato oppure se optare per il credito d’imposta da utilizzare in compensazione tramite modello F24.


Finalizzazione dell’operazione ed accredito dell’importo calcolato dalle Entrate


Si ricorda che, prima di effettuare l’accredito, l’Agenzia delle entrate effettua una serie di controlli sui dati presenti nell’istanza e quelli in Anagrafe Tributaria, al fine di individuare eventuali anomalie e incoerenze che potrebbero determinare lo scarto della richiesta. L’erogazione del contributo sarà effettuata – in base alla scelta del richiedente – mediante riconoscimento di credito d’imposta o accredito sul conto corrente indicato nell’istanza, intestato al codice fiscale del soggetto, persona fisica o persona diversa dalla persona fisica che ha richiesto il contributo. (Così, comunicato stampa Agenzia delle entrate del 29 novembre 2021)


Tax credit sanificazione: istituito il codice tributo per la compensazione


L’Agenzia delle Entrate, con la risoluzione n. 64/E dell’11 novembre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106.

Come è noto i beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure, utilizzando esclusivamente i servizi telematici delle Entrate, in compensazione tramite modello F24. In questo secondo caso, i beneficiari dovranno utilizzare il seguente codice tributo “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73” istituto con la sopra citata risoluzione”.


Il testo della risoluzione dell’Agenzia delle Entrate n. 64/E dell’11 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

L’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, prevede il riconoscimento di un credito d’imposta in misura pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati, nonché per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-

Il credito d’imposta spetta ai soggetti indicati nello stesso articolo 32, nella misura e alle condizioni ivi stabilite e fino ad un massimo di 60.000 euro per ciascun beneficiario.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021 sono stati definiti i criteri e le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’ammontare delle spese ammissibili, entro il 4 novembre 2021;
  2. per ciascun beneficiario, il credito d’imposta è pari al 30 per cento delle spese complessive risultanti dall’ultima comunicazione validamente presentata, in assenza di successiva rinuncia. In ogni caso, il credito d’imposta richiesto non può eccedere il limite di 60.000 euro;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 32, comma 1, del decreto-legge 25 maggio 2021, 73, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta, in relazione alle spese effettivamente sostenute, può essere utilizzato, tra l’altro, in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Con provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 100 per cento.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, in assenza di successiva rinuncia. Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

·                “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Nel campo “anno di riferimentodel modello F24 deve essere sempre indicato il valore “2021”.


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”)Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Tax credit al 30% per le spese per sanificazione e acquisto di dispositivi di protezione da Covid-19. Utilizzabile il 100% del credito richiesto


I contribuenti che hanno presentato alle Entrate la domanda per l’accesso al credito d’imposta previsto per le spese di sanificazione e per l’acquisto dei dispositivi di protezione da Covid-19 potranno beneficiarne interamente, in misura pari quindi al 30% delle spese comunicate. Il provvedimento firmato oggi dal direttore dell’Agenzia ha, infatti, determinato la possibilità di fruire interamente del credito d’imposta al 30%, in quanto il totale degli importi richiesti è inferiore rispetto alle risorse disponibili stanziate.


Come usufruire del credito d’imposta


I beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure in compensazione, tramite modello F24. In questo secondo caso, il modello dovrà essere presentato esclusivamente mediante i servizi telematici delle Entrate utilizzando il codice tributo che sarà istituito con un’apposita risoluzione dell’Agenzia.

Ciascun beneficiario può visualizzare l’ammontare del proprio credito d’imposta consultando il cassetto fiscale accessibile dall’area riservata del sito www.agenziaentrate.gov.it .

(Così, comunicato stampa Agenzia delle entrate del 10 novembre 2021)


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”)Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex Sostegni-bis. Pubblicata in extremis la circolare esplicativa


L’articolo 32 del Decreto Sostegni-bis, riconosce in favore di determinati soggetti un credito d’imposta pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati e per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-19. Il credito d’imposta in parola spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021. Tuttavia, ai fini del rispetto del limite di spesa, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate, da emanare entro il 12 novembre 2021. Ora, in vista della scadenza del 4 novembre 2021 per l’invio della comunicazione delle spese per usufruire del credito d’imposta, l’Agenzia delle entrate con circolare n. 13 E del 2 novembre 2021 rende noti i chiarimenti per la richiesta e fruizione del bonus.


Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Discoteche, sale da ballo, cinema, arte, fiere e cerimonie. Il decreto attuativo per il sostegno delle attività chiuse durante emergenza Covid


I termini per l’invio delle istanze saranno comunicati dall’Agenzia delle entrate


Pubblicato nella Gazzetta Ufficiale n. 240 del 7 ottobre 2021, il decreto Mise del 9 settembre 2021 che “attiva” il fondo da 140 milioni di euro per l’anno 2021 per sostenere le attività d’impresa e professioni che sono rimaste chiuse per legge, in conseguenza delle misure restrittive adottate per fronteggiare l’emergenza Covid. Nel decreto individuate, inoltre, le attività che hanno diritto a usufruire del contributo in quanto rimaste chiuse per un periodo complessivo di almeno cento giorni. Tuttavia, le modalità di richiesta, il suo contenuto informativo, i termini di presentazione della stessa e ogni altro elemento necessario saranno definiti con provvedimento del direttore dell’Agenzia delle entrate da adottare entro sessanta giorni dalla pubblicazione del decreto. Il predetto provvedimento delle Entrate stabilirà, altresì, gli elementi da dichiarare al fine del rispetto delle condizioni e dei limiti previsti dalla Sezione 3.1 «Aiuti di importo limitato» della comunicazione della Commissione europea del 19 marzo 2020. Il contributo a fondo perduto sarà corrisposto dall’Agenzia delle entrate mediante accreditamento diretto sul conto corrente bancario o postale indicato dal richiedente.

Link al testo del decreto del Ministero dello sviluppo economico 9 settembre 2021, recante: «Modalità attuative connesse all’utilizzo delle risorse del Fondo per il sostegno alle attività economiche chiuse», pubblicato nella Gazzetta Ufficiale n.240 del 7 ottobre 2021


Contributo a fondo perduto perequativo: più tempo per la trasmissione della dichiarazione dei Redditi


Differito dal 10 al 30 settembre il termine di trasmissione della dichiarazione modello Redditi 2021 per i contribuenti che intendono richiedere il contributo a fondo perduto “perequativo”.

Con un decreto del Presidente del Consiglio dei ministri viene modificata la scadenza prevista dall’articolo 1, comma 24, Decreto-legge n. 73 del 25 maggio 2021, in considerazione delle esigenze rappresentate dagli ordini professionali e dalle associazioni di categoria.

Per tutti gli altri contribuenti, invece, la scadenza per l’invio del modello dichiarativo Redditi 2021 resta il 30 novembre.

(Così, comunicato stampa n. 172 Mef del 6 settembre 2021)


Per il contributo a fondo perduto “perequativo” individuati i campi delle dichiarazioni dei redditi


Con provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021 individuati, gli specifici campi delle dichiarazioni dei redditi, relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020, che servono per calcolare il valore dei risultati economici d’esercizio che danno diritto o meno all’erogazione del contributo perequativo introdotto dal Decreto Sostegni-bis (D.L. n. 73/2021).

Il contributo a fondo perduto in argomento spetta a condizione che vi sia un peggioramento del risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2020, rispetto a quello relativo al periodo d’imposta in corso al 31 dicembre 2019, in misura pari o superiore ad una percentuale che sarà definita con decreto del Ministro dell’economia e delle finanze. Con successivo provvedimento saranno approvati il modello e le istruzioni e saranno definiti modalità e termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto perequativo.


Il contributo perequativo o Cfp a conguaglio


Si ricorda che al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, larticolo 1, commi da 16 a 27, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, ha previsto l’erogazione di un contributo a fondo perduto per i soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del presente decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro.

Il contributo a fondo perduto in argomento spetta a condizione che vi sia un peggioramento del risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2020, rispetto a quello relativo al periodo d’imposta in corso al 31 dicembre 2019, in misura pari o superiore alla percentuale definita con decreto del Ministro dell’economia e delle finanze.

La disposizione normativa demanda ad un provvedimento del Direttore dell’Agenzia delle entrate l’individuazione degli specifici campi delle dichiarazioni dei redditi (relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020) necessari per la determinazione del valore dei risultati economici d’esercizio, nonché le modalità operative e i termini per la presentazione dell’istanza per la richiesta del contributo.

In attesa dell’emanazione del decreto ministeriale che definirà la percentuale di variazione del risultato economico d’esercizio tra i due periodi d’imposta, con il presente provvedimento sono definiti i citati campi delle dichiarazioni dei redditi relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari per la determinazione del valore dei risultati economici d’esercizio. Sulla base delle determinazioni del sopra richiamato decreto ministeriale, con successivo provvedimento saranno approvati il modello, le istruzioni e le specifiche tecniche per presentare telematicamente le istanze con cui richiedere il contributo.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021, recante: «Individuazione degli specifici campi delle dichiarazioni dei redditi relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari a determinare gli ammontari dei risultati economici d’esercizio di cui all’articolo 1, commi 19 e 20, del decreto-legge 25 maggio 2021, n. 73, convertito con modificazioni dalla legge 23 luglio 2021, n. 106», pubblicato il 04.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Rata della “rottamazione-ter” scaduta lo scorso maggio 2020 entro 6 settembre e ripresa delle notifiche di cartelle e avvisi

Ultimi giorni per versare la rata della “rottamazione-ter” scaduta lo scorso maggio 2020. I pagamenti effettuati entro il prossimo 6 settembre, infatti, saranno considerati validi grazie alla possibilità concessa dalla legge di avvalersi anche dei giorni di tolleranza aggiuntivi rispetto al termine fissato al 31 agosto 2021.


Le scadenze della Pace fiscale


La legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) ha riscritto i termini per il versamento delle rate 2020 di “rottamazione-ter” e del “Saldo e stralcio” ancora dovute, concedendo ai contribuenti la possibilità di effettuare il pagamento in più mesi, senza perdere le agevolazioni previste.

Nel dettaglio:

  • entro il 31 luglio 2021 le rate scadute il 28 febbraio 2020 (rottamazione-ter) e 31 marzo 2020 (saldo e stralcio);
  • entro il 31 agosto 2021 per la rata scaduta il 31 maggio 2020 (rottamazione-ter);
  • entro il 30 settembre 2021 per le rate scadute il 31 luglio 2020 (rottamazione-ter e saldo e stralcio);
  • entro il 31 ottobre 2021 per la rata scaduta il 30 novembre 2020 (rottamazione-ter).

La legge prevede inoltre che il pagamento delle rate in scadenza nel 2021 sia effettuato entro il prossimo 30 novembre. In caso di pagamenti oltre i termini o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute. Per il pagamento dovranno essere utilizzati i bollettini riferiti all’originaria scadenza di maggio 2020 contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti o recuperabile sul sito www.agenziaentrateriscossione.gov.it.


Ripartenza dell’attività di riscossione


In base a quanto disposto dal Decreto Sostegni-bis, il 31 agosto 2021 è terminato il periodo di sospensione dell’attività di riscossione iniziato l’8 marzo 2020 a causa dell’emergenza sanitaria (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del DPCM 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020). Dal mese di settembre, dunque, riprendono le notifiche di cartelle e avvisi nonché le ordinarie procedure di riscossione, incluse quelle derivanti dalle verifiche effettuate dalle PA ai sensi dell’art. 48-bis del D.P.R. 602/73.

Per ciò che concerne il pagamento di cartelle e avvisi già scaduti prima dell’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”), il contribuente dovrà procedere con il tempestivo versamento delle somme dovute o richiedere e ottenere un provvedimento di rateizzazione per evitare l’avvio delle procedure di recupero. Per gli atti in scadenza nel periodo dall’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”) al 31 agosto 2021, il pagamento dovrà essere effettuato entro il 30 settembre 2021 (mese successivo alla scadenza del periodo di sospensione).

Con riguardo invece ai piani di dilazione si ricorda che il pagamento delle rate in scadenza dall’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”) al 31 agosto 2021 deve essere effettuato entro il 30 settembre 2021 versando almeno un numero di rate sufficiente a evitare la decadenza degli stessi, fissata in dieci rate anche non consecutive dal Decreto Ristori (D.L. n. 137/2020). Mantengono invece l’originaria data di pagamento le rate con scadenza successiva al 31 agosto 2021.


Le agevolazioni per rateizzare le cartelle


I contribuenti che non riescono a pagare quanto dovuto in un’unica soluzione possono chiedere la rateizzazione del debito e avvalersi, in questo particolare momento, delle agevolazioni introdotte dal Decreto Ristori (D.L. 137/2020) fino al 31 dicembre 2021.

Vediamole nel dettaglio:

  • Tolleranza fino a 10 rate. Per le rateizzazioni attive all’8 marzo 2020 e per tutte le richieste che perverranno entro il 31 dicembre 2021, la legge ha disposto la possibilità di beneficiare di un periodo più lungo per la decadenza che si verificherà con il mancato pagamento di 10 rate, anche non consecutive (anziché le 5 ordinariamente previste). Pertanto, in vista della scadenza di pagamento di fine settembre è necessario prestare molta attenzione al calcolo esatto delle rate che non sono state versate durante il periodo di sospensione (protrattosi per 18 mesi) e provvedere al saldo di quelle che consentono di non superare il limite consentito di 10 rate per rimanere in regola con la
  • Più facile presentare la Per le richieste presentate entro il 31 dicembre 2021, il decreto Ristori ha elevato da 60 a 100 mila euro la soglia di debito per il quale basta una semplice domanda, senza la necessità di dover presentare la documentazione che attesti lo stato di difficoltà economica, per ottenere l’ammissione automatica alla dilazione ordinaria fino a 6 anni (72 rate).
  • Nuova chance per i decaduti. Può presentare una richiesta di dilazione anche chi era decaduto da una precedente rateizzazione prima della fase emergenziale, senza il vincolo del versamento delle rate Stessa possibilità anche per coloro che al 31 dicembre 2019 erano decaduti dalle definizioni agevolate (le tre edizioni delle cd. “Rottamazioni” e il “Saldo e stralcio”) che possono rateizzare le somme ancora dovute.


Come e dove pagare.


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 3 settembre 2021)


Scade il 31 agosto la rata della rottamazione-ter di maggio 2020

Il prossimo 31 agosto scade il termine per il pagamento della rata della “rottamazione-ter” originariamente prevista per maggio 2020. Il termine per il versamento è fissato dalla legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) che ha concesso ai contribuenti la facoltà di effettuare i pagamenti delle rate scadute lo scorso anno ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021 e mantenere così i benefici previsti dalla definizione agevolata. La stessa legge di conversione prevede inoltre che il pagamento delle rate in scadenza nel 2021 sia invece effettuato integralmente entro il prossimo 30 novembre.

Per ogni scadenza è prevista la possibilità di effettuare il pagamento avvalendosi anche dei 5 giorni di tolleranza aggiuntivi concessi dalla legge. In caso di pagamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

Per effettuare il pagamento dovranno essere utilizzati i bollettini contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti, riferiti all’originaria scadenza di maggio 2020.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso della “Comunicazione delle somme dovute”, inviata nel 2019 dall’Agenzia delle entrate-Riscossione a seguito dell’adesione e contenente il dettaglio di quanto dovuto e i bollettini di pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nelle pagine dedicate ai provvedimenti di “rottamazione-ter” e “saldo e stralcio”, senza necessità di pin e password, e riceverla via email insieme ai relativi bollettini. Chi è in possesso delle credenziali per accedere all’area riservata del sito (CIE, Spid, credenziali rilasciate dall’Agenzia delle entrate, credenziali Inps e CNS) può scaricare direttamente il documento dall’Area riservata del sito e contestualmente procedere al pagamento con il servizio Paga-online. Inoltre, se non si intende effettuare l’intero versamento di quanto dovuto, si può utilizzare il servizio “Conti tu” che permette di selezionare solo alcune delle cartelle e avvisi che si vogliono effettivamente pagare in forma agevolata tra quelli contenuti nella “Comunicazione”, ricalcolare l’importo e stampare i nuovi bollettini.

Sul sito di Agenzia Riscossione è possibile anche utilizzare il servizio che consente di verificare la presenza, tra gli importi da pagare in definizione agevolata, di carichi potenzialmente annullabili in base ai requisiti di legge fissati dal decreto Sostegni (D.L. n. 41/2021) per lo “stralcio-debiti”. (Così, comunicato Stampa Agenzia delle entrate-Riscossione del 27 agosto 2021)


SOMMARIO – Finanza & Fisco n. 26/27 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Decreto “Sostegni-bis” convertito in legge


D.L. 25/05/2021, N. 73, CONV., CON MOD., DALLA L. 23/07/2021, N. 106


La guida alle novità


Contribuenti ISA, forfetari e minimi. La proroga dei versamenti al 15 settembre 2021 si applica anche ai contributi Inps di commercianti, artigiani e lavoratori autonomi “senza cassa

Messaggio INPS – Direzione Centrale Entrate – n. 2731 del 27 luglio 2021


Il Decreto-Legge “Sostegni-bis” convertito in Legge

Il testo del Decreto Legge 25 maggio 2021, n. 73, conv., con mod., dalla Legge 23 luglio 2021, n. 106, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»


Testo coordinato con le norme richiamate o modificate


Legislazione


Esonero contributivo per lavoratori autonomi e professionisti


Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


L’Inps, con il messaggio 29 luglio 2021, n. 2761, informa che i soggetti interessati dalla misura devono presentare la domanda di esonero all’INPS entro il 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Agenzia-Riscossione, aggiornate le risposte a quesiti su stop a cartelle e scadenze rottamazione


L’Agenzia delle entrate-Riscossione ha pubblicato gli aggiornamenti delle risposte alle domande più frequenti (Faq – aggiornate al 26 luglio 2021 ) con le novità introdotte in materia di riscossione dalla legge di conversione del decreto “Sostegni- bis” (Legge n. 106/2021).

In particolare, la citata legge di conversione contiene la proroga fino al 31 agosto 2021 del termine finale di sospensione della notifica degli atti, delle procedure di riscossione nonché dei pagamenti delle cartelle e delle rateizzazioni, già disposta dal decreto Lavoro (D.L. n. 99/2021) poi confluito nella legge di conversione del decreto “Sostegni-bis”.


Il provvedimento, inoltre, ha definito nuovi termini per il pagamento delle quattro rate della “rottamazione-ter” e delle due rate del “saldo e stralcio” previste nel 2020 e non ancora versate, concedendo ai contribuenti in ritardo la possibilità di diluire i versamenti in più mesi. La norma, modificando la previsione contenuta nel precedente decreto Sostegni (D.L. n.41/2021) che disponeva il pagamento in un’unica soluzione entro il termine ultimo del 31 luglio 2021, concede la facoltà di effettuare i versamenti delle rate 2020 ancora dovute ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021, senza perdere le agevolazioni previste. Il primo appuntamento è quindi fissato al prossimo 31 luglio (che essendo un sabato slitta al 2 agosto) quando si dovranno pagare le rate scadute il 28 febbraio 2020 (per la rottamazione-ter) e il 31 marzo 2020 (per il saldo e stralcio).

Link alle Faq sulle ultime misure introdotte dalla Legge n. 106/2021 in materia di riscossione, pubblicati sul sito www.agenziaentrateriscossione.gov.it dove è anche consultabile un vademecum con tutte le informazioni utili.


Decreto Sostegni-bis convertito in legge. Le proroghe e sospensione nella riscossione


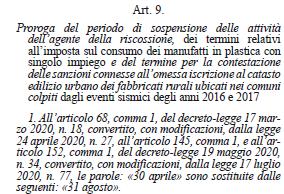
Il “Decreto Sostegni-bis” (D.L. n. 73/2021), convertito con modificazioni dalla Legge n. 106/2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», ha fissato al 31 agosto 2021 il termine di sospensione delle attività di riscossione.


Inoltre, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della Definizione Agevolata, ha fissato nuovi termini entro i quali poter effettuare il pagamento delle rate 2020 e 2021.


Vediamo nel dettaglio le misure già introdotte dai precedenti provvedimenti normativi, aggiornate con le novità del “Decreto Sostegni-bis”.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine “finale” di sospensione per il versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono, altresì, sospesi fino al 31 agosto gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Definizioni agevolata


Scadenza pagamenti rate 2020


Rimodulazione del termine “ultimo” per il pagamento delle rate in scadenza nel 2020 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2019, il mancato, insufficiente o tardivo versamento di quelle in scadenza per l’anno 2020 non determina la perdita dei benefici della Definizione agevolata, se le stesse verranno integralmente corrisposte entro il:

  • 31 luglio 2021, per la rata in scadenza il 28 febbraio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE” e a quella in scadenza il 31 marzo 2020 del “Saldo e stralcio” (sono previsti cinque giorni di tolleranza. Il pagamento dovrà, quindi, avvenire entro il 9 agosto 2021);
  • 31 agosto 2021, per la rata in scadenza il 31 maggio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”;
  • 30 settembre 2021, per la rata in scadenza il 31 luglio 2020 della “Rottamazione-ter”, del “Saldo e stralcio” e della “Definizione agevolata delle risorse UE”;
  • 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.


Scadenza pagamenti rate 2021


Differimento al 30 novembre 2021 del termine “ultimo” per il pagamento delle rate in scadenza nel 2021 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2020, il mancato, insufficiente o tardivo versamento delle rate in scadenza per l’anno 2021, non determina la perdita dei benefici della Definizione agevolata se le stesse verranno corrisposte entro il 30 novembre 2021.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.

Entro il 30 novembre 2021, quindi, dovranno essere corrisposte integralmente:

  • le rate della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”, scadute il 28 febbraio, il 31 maggio e il 31 luglio 2021;
  • le rate del “Saldo e stralcio” scadute il 31 marzo e il 31 luglio 2021.
  • Resta confermata la scadenza del 30 novembre 2021 per il pagamento della quarta rata in scadenza nell’anno 2021 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del D.P.C.M. 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/5/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del DPR n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Fonte: Agenzia delle entrate-Riscossione  – https://www.agenziaentrateriscossione.gov.it/


Conversione del “Decreto Sostegni-bis”. Le prossime scadenze per la rottamazione-ter


Rimodulati i termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della “Rottamazione-ter”; per quelle del 2021 c’è tempo fino al 30 novembre.

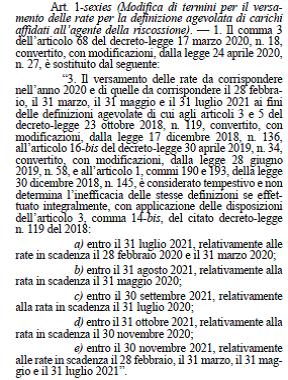
Nell’ambito delle misure introdotte dalla Legge n. 106/2021 di conversione del “Decreto Sostegni-bis, l’art. 1-sexies, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della “Rottamazione-ter”, ha fissato nuovi termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della definizione agevolata. Per il versamento delle rate 2021 c’è tempo fino al 30 novembre.


Il dettaglio le misure introdotte.

Per i contribuenti in regola con il pagamento delle rate 2019, per effetto delle modifiche in esame vengono rimodulate le predette scadenze e in particolare si considera tempestivo, tale da non pregiudicare l’efficacia delle relative definizioni agevolate, il versamento delle rate dovute nel 2020 e delle rate dovute entro il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021, se effettuato integralmente:

entro il 31 luglio 2021, per le rate in scadenza il 28 febbraio e il 31 marzo 2020;
entro il 31 agosto 2021, per la rata in scadenza il 31 maggio 2020;
entro il 30 settembre 2021, per la rata in scadenza il 31 luglio 2020;
entro il 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020;
entro il 30 novembre 2021, per le rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.


A tali versamenti si applicano le disposizioni dettate dall’articolo 3, comma 14-bis del decreto legge n. 119 del 2018, per effetto delle quali l’inefficacia delle definizioni per mancato tempestivo pagamento anche di una sola rata non si produce nei casi di tardività non superiore a cinque giorni. A titolo esemplificativo, per la scadenza del 31 luglio 2021, il pagamento potrà essere effettuato entro il 9 agosto 2021.


Come effettuare il pagamento


Per pagare le rate 2020 non ancora versate necessario utilizzare i bollettini corrispondenti ai pagamenti non ancora effettuati contenuti nella “Comunicazione delle somme dovute”.

Anche per il pagamento delle rate riferite al 2021 necessario utilizzare i bollettini corrispondenti alle scadenze previste.

In caso di smarrimento dei bollettini di pagamento, possibile scaricarli dal portale (https://www.agenziaentrateriscossione.gov.it/) entrando nell’area riservata oppure riceverli, senza necessità di pin e password, richiedendo una copia della “Comunicazione delle somme dovute.


“Stralcio” dei debiti fino a 5 mila euro


Il “Decreto Sostegni” ha previsto lo “Stralcio” dei debiti di importo residuo fino a 5 mila euro, per i carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010.

Sono annullati i debiti, risultanti dai singoli carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, che, alla data di entrata in vigore del “Decreto Sostegni”, hanno importo residuo fino a 5 mila euro (comprensivi di capitale, interessi per ritardata iscrizione a ruolo e sanzioni).

Tra i debiti oggetto dello “Stralcio” sono compresi anche quelli eventualmente presenti nei piani di pagamento della “Rottamazione-ter di cui all’art. 3 DL n. 119/2018, all’art. 16-bis del DL n. 34/2019 e all’art. 1, commi da 184 a 198, della legge n. 145/2018.


I beneficiari dello “Stralcio” sono:

  • le persone fisiche che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30 mila euro;
  • i soggetti diversi dalle persone fisiche che hanno percepito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30 mila euro.

L’annullamento non si applica alle seguenti tipologie di carichi affidati all’Agente della riscossione:

  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione;
  • debiti derivanti dal recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea ovvero da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.


Attenzione

Se il pagamento avverrà oltre il termine ultimo previsto o per importi parziali, la misura agevolativa non si perfezionerà e i versamenti effettuati saranno considerati a titolo di acconto sulle somme dovute.

I soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, che non possono beneficiare del nuovo termine previsto per il pagamento delle rate in scadenza nel 2020, grazie alle novità introdotte dal “Decreto Rilancio” (DL n. 34/2020), possono comunque richiedere la rateizzazione delle somme ancora dovute ai sensi dell’art. 19 DPR 602/1973.

La medesima possibilità è stata altresì prevista dal “Decreto Ristori” (DL n. 137/2020) anche per i debiti che erano stati oggetto delle precedenti rottamazioni (prima Rottamazione e Rottamazione-bis) e successivamente decaduti dai benefici delle misure agevolative per mancato pagamento delle rate.


Decreto-legge Sostegni-bis al Senato. Rinnovata la fiducia al Governo

Con 213 voti favorevoli, 28 contrari e una astensione, giovedì 22 luglio, il Senato ha rinnovato la fiducia al Governo con l‘approvazione definitiva del ddl n. 2320, di conversione, con modificazioni, del decreto-legge n. 73 del 25 maggio 2021, recante misure urgenti connesse all’emergenza da COVID-19, per imprese, lavoro, giovani, salute e servizi territoriali.

Il provvedimento, che abroga i decreti-legge nn. 89 e 99 del 202, facendone salvi gli effetti, al titolo I (articoli da 1 a 11-octies) reca misure a sostegno delle imprese, dell’economia e di abbattimento dei costi fissi. In particolare, l’articolo 1 dispone un ulteriore contributo a fondo perduto per le partite IVA. Il titolo II (articoli da 12 a 25-bis) reca misure per l’accesso al credito e la liquidità delle imprese. Il titolo III (articoli da 26 a 35-ter) reca misure per la tutela della salute. Il titolo IV (articoli da 36 a 50-quater) reca misure in materia di lavoro e politiche sociali. Il titolo V (articoli 51-57 bis) reca misure per gli enti territoriali, il titolo VI (articoli da 58 a 64) misure relative a giovani scuole e ricerca; il titolo VII (articoli 65-67 bis) riguarda la cultura, il titolo VIII (articoli da 68 a 73-quinquies) l’agricoltura e i trasporti. Il titolo IX reca disposizioni finali e finanziarie.

Nella seduta di ieri, al termine della discussione generale, il Governo ha posto la questione di fiducia sull’approvazione dell’articolo unico di conversione, nel testo approvato dalla Camera.

Oggi hanno svolto dichiarazioni di voto a sostegno della fiducia i sen. Steger (Aut), Donatella Conzatti (IV-PSI), Manca (PD), Errani (Misto-LeU), Damiani (FIBP), Tosato (L-SP) e Santillo (M5S).

Il sen. Steger (Aut) ha sottolineato l’anomalia di un monocameralismo alternato sui provvedimenti più importanti, sebbene il Senato abbia avuto un ruolo con gli ordini del giorno approvati durante l’esame del primo decreto sostegni; ha ricordato che il decreto mobilita 40 miliardi e prevede indennizzi più congrui per la montagna; ha chiesto al Governo uno sforzo maggiore sui 41 decreti attuativi che si sommano ai 28 del primo decreto sostegni.

La sen. Conzatti (IV-PSI) ha sottolineato positivamente il superamento degli interventi a pioggia, con contributi calibrati sulla perdita di fatturato, il superamento di interventi assistenziali con la centralità del contratto di solidarietà e lo sblocco dei licenziamenti e degli sfratti.

Il sen. Manca (PD) ha rilevato che occorre un’alta crescita (almeno il 2,5 per cento annuo) per sostenere l’elevato indebitamento ed è quindi necessario investire sulla formazione e utilizzare velocemente le risorse del PNRR; ha condannato infine le ambiguità sulla campagna vaccinale.

Il sen. Errani (Misto-LeU) ha ricordato che la decisione di superare i codici ateco e di commisurare gli indennizzi alla perdita di fatturato è una scelta del Governo precedente. Si è dichiarato contrario alla riduzione dell’Iva al 10 per cento sui richiamai vivi per la caccia; ha criticato lo sbocco dei licenziamenti, ha difeso il reddito di cittadinanza; ha sollecitato infine una nuova strategia per i farmaci innovativi e un maggiore coinvolgimento del Parlamento sui progetti del PNRR.

Il sen. Damiani (FIBP-UDC) ha evidenziato il passaggio dalla strategia dei ristori a quella dei sostegni; ha ricordato l’indirizzo politico espresso dal Senato con gli ordini del giorno e le modifiche migliorative approvate alla Camera; ha invitato il Governo a varare immediatamente i decreti attuativi e a dare seguito agli ordini del giorno sul superbonus e sul rating delle banche per l’accesso al credito.

Il sen. Tosato (L-SP) ha parlato di un cambiamento di impostazione del decreto, che non spreca risorse, prevede misure basate sui criteri della perdita di fatturato e dei costi fissi sostenuti; la Lega si riconosce pienamente in un provvedimento che prevede sostegni ai lavorati autonomi, al settore turistico, all’agricoltura e l’esenzione Imu per coloro che hanno subito il blocco degli sfratti.

Il sen. Santillo (M5S) ha ricordato che il decreto sostegni bis va inquadrato nel percorso avviato dal Governo Conte con il Cura Italia, la battaglia per il Recovery fund e il varo del superbonus che sta svolgendo un ruolo importante nella ripresa e va prorogato. Ha ricordato l’emendamento condiviso sull’aumento dei prezzi dei materiali edili e ha difeso il reddito di cittadinanza e la proroga del reddito di emergenza.

Il sen. De Carlo (FdI) ha negato la fiducia, sottolineando il fallimento delle politiche di emergenza e la compressione degli spazi di democrazia: il Governo continua a varare decreti-legge, esaminati da una sola Camera e blindati con la questione di fiducia; la campagna di vaccinazione è stata segnata da informazioni oscillanti e contrastanti: il Governo non può imporre un obbligo vaccinale in assenza di comprovati dati scientifici.

In dissenso dal Gruppo, ha annunciato voto contrario il sen. Crucioli (Misto-l’A.c’è): il Senato non ha potuto discutere misure importanti come il green pass, lo sblocco dei licenziamenti, l’eliminazione del cashback.


Fonte: Senato.it – Giovedì 22 Luglio 2021 – 350ª Seduta pubblica


Testo a fronte con le modifiche introdotte in sede di conversione in Legge


Link al testo del decreto-legge 25 maggio 2021, n. 73, originario e testo comprendente le modificazioni apportate dalla Camera dei deputati


Cfp decreto Sostegni-bis “alternativo”. I codici tributo per l’opzione per la compensazione e per la restituzione spontanea


Pubblicata, la risoluzione n. 48/E del 19 luglio 2021 dell’Agenzia delle Entrate (di seguito riportata) che istituisce i codici tributo per l’utilizzo in compensazione, tramite F24, del contributo a fondo perduto previsto dall’articolo 1 comma 5 del D.L. n. 73/2021 e per la restituzione spontanea del contributo non spettante.

Di seguito il testo della risoluzione.


Risoluzione dell’Agenzia delle entrate n. 48/E del 19 luglio 2021


OGGETTO: RISCOSSIONE – CONTRIBUTI A FONDO PERDUTO “COVID-19” –Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, del contributo a fondo perduto di cui all’articolo 1, comma 5, del decreto-legge 25 maggio 2021, n. 73, Cd. D.L. “Sostegni-bis, e per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo non spettante


L’articolo 1, comma 5, del decreto-legge 22 marzo 2021, n. 41, prevede il riconoscimento di “(…) un contributo a fondo perduto a favore di tutti i soggetti che svolgono attività d’impresa, arte o professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato”, nella misura e alle condizioni stabilite dallo stesso comma 5 e seguenti.

In proposito, il comma 12 del citato articolo 1 prevede che “A scelta irrevocabile del contribuente, il contributo a fondo perduto è riconosciuto nella sua totalità sotto forma di credito d’imposta, da utilizzare esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle entrate.”.

Ai sensi del comma 13 del menzionato articolo 1, con provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021 sono state approvate le modalità attuative per il riconoscimento del contributo di cui trattasi.

In particolare, al punto 6.1 del richiamato provvedimento del 2 luglio 2021 è stabilito che:

  • le somme dovute a titolo di restituzione del contributo erogato non spettante, oltre interessi e sanzioni, sono versate all’entrata del bilancio dello Stato con le modalità di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, esclusa la compensazione ivi prevista;
  • il soggetto che ha percepito il contributo in tutto o in parte non spettante, anche a seguito di rinuncia, può regolarizzare l’indebita percezione restituendo spontaneamente il contributo ed i relativi interessi, con le modalità di cui al punto precedente, versando le relative sanzioni mediante applicazione delle riduzioni di cui all’articolo 13 del decreto legislativo 17 dicembre 1997, n.


Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, del contributo a fondo perduto, nei casi in cui il contribuente abbia scelto tale modalità di fruizione, è istituito il seguente codice tributo:

  •  “6946” denominato “Contributo a fondo perduto Decreto Sostegni-bis  stagionale – credito d’imposta da utilizzare in compensazione – art. 1, c. 5, DL n. 73 del 2021”.

In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “ERARIO”, esclusivamente in corrispondenza della colonna “importi a credito compensati”.

Il campo “anno di riferimento” è valorizzato con l’anno in cui è stato riconosciuto il contributo a fondo perduto, nel formato “AAAA”.

L’ammontare del contributo utilizzabile in compensazione può essere consultato nella sezione “Cassetto fiscale”, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, al link “Crediti IVA/Agevolazioni utilizzabili”; nel caso in cui l’ammontare del contributo utilizzato in compensazione, anche tenendo conto di precedenti fruizioni, risulti superiore all’importo riconosciuto, il modello F24 è scartato.


**********


Per consentire la restituzione spontanea del contributo a fondo perduto non spettante, erogato mediante accredito su conto corrente o utilizzato in compensazione, nonché il versamento dei relativi interessi e sanzioni, tramite il modello “F24 Versamenti con elementi identificativi” (c.d. F24 ELIDE), si istituiscono i seguenti codici tributo:

  •  “8131” denominato “Contributo a fondo perduto Decreto Sostegni-bis stagionale – Restituzione spontanea – CAPITALE – art. 1, c. 5, DL n. 73 del 2021”;
  • “8132” denominato “Contributo a fondo perduto Decreto Sostegni-bis stagionale – Restituzione spontanea – INTERESSI – art. 1, c. 5, DL n. 73 del 2021”;
  • “8133” denominato “Contributo a fondo perduto Decreto Sostegni-bis stagionale – Restituzione spontanea – SANZIONE – art. 1, c. 5, DL n. 73 del 2021”.

In sede di compilazione del modello “F24 ELIDE”, i suddetti codici tributo sono esposti in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione “CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione “ERARIO ED ALTRO”, sono indicati:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “elementi identificativi”, nessun valore;
    • nel campo “codice”, uno dei codici tributo istituiti con la presente risoluzione (8131, 8132 oppure 8133);
    • nel campo “anno di riferimento”, l’anno in cui è stato riconosciuto o utilizzato in compensazione il contributo, nel formato “AAAA”;
    • nel campo “importi a debito versati”, l’importo del contributo a fondo perduto da restituire, ovvero l’importo della sanzione e degli interessi, in base al codice tributo

IL DIRETTORE CENTRALE


Il Decreto Sostegni-bis approda al Senato. Conversione in legge entro il 24 luglio


Il Decreto Sostegni-bis è stato trasmesso al Senato. Non ci sarà tempo per altre modifiche perché dovrà essere convertito entro il 24 luglio.

Il provvedimento sarà approvato con il probabile ricorso alla fiducia da parte del Governo.


Testo a fronte con le modifiche introdotte dalla Camera dei Deputati


Link al testo del decreto-legge 25 maggio 2021, n. 73, originario e testo comprendente le modificazioni apportate dalla Camera dei deputati


D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. (C. 3132-A/R)


Conversione Decreto Legge “Sostegni-bis”. Oggi il voto di fiducia alla Camera


In Aula il voto sulla questione di fiducia, posta ieri dal Governo, sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione del decreto 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da Covid-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (A. C. 3132-A/R).


Aggiornamento –

D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione del D.L. n. 73/2021. Posta la questione di fiducia | Il testo a fronte, ante e post modifiche apportate dalla Commissione Bilancio


Si riporta il testo approvato del D.L. n.73/2021 (cd. “Sostegni-bis”) il 13 luglio 2021 dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati, a seguito del rinvio deliberato dall’Assemblea nella seduta del 12 luglio 2021. Le modifiche apportate dalla Commissione sono riportate in grassetto corsivo e in carattere barrato le soppressioni.


Si riporta il testo a fronte, ante e post modifiche apportate dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati

Link al testo del decreto-legge 25 maggio 2021, n. 73, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», comprendente le modificazioni apportate dalla V Commissione della Camera


Decreto Sostegni-bis. Nella conversione fagocitato il “Decreto Fisco e Lavoro


Si evidenzia che nel provvedimento ora all’esame dell’Assemblea della Camera è confluito il contenuto del D.L. n. 99/2021 (in fase di conversione, A.C. 3183). Inoltre, all’art. 1, del disegno di legge di conversione è stato aggiunto un ulteriore comma, il terzo, che abroga il D.L. 99/2021, facendone salvi gli effetti nel frattempo prodottisi.

Questi gli articoli del Decreto Sostegni-bis “provenienti” dal decreto D.L. n. 99/2021:

  • articolo 9 (Proroga di termini in materia di riscossione) riproduce l’articolo 2, commi 1 e 2, del D.L. n. 99/2021;
  • articolo 9-bis (Disposizioni in materia di TARI e tariffa corrispettiva) riproduce l’articolo 2, comma 4, del D.L. n. 99/2021;
  • articolo 11-bis (Disposizioni in materia di utilizzo di strumenti di pagamento elettronici) riproduce l’articolo 1 del D.L. n. 99/2021;
  • articolo 11-ter (Semplificazioni e rifinanziamento della misura Nuova Sabatini) riproduce l’articolo 5 del D.L. n. 99/2021;
  • articolo 11-quater (Alitalia) riproduce l’articolo 6 del D.L. n. 99/2021;
  • articolo 40-bis (Ulteriore trattamento di cassa integrazione guadagni straordinaria) riproduce l’articolo 4, commi 8 e 9, del D.L. n. 99/2021;
  • articolo 50-bis, comma 1 (Trattamenti di integrazione salariale straordinaria nel settore aereo) riproduce l’articolo 4, comma 1, del D.L. n. 99/2021;
  • articolo 50-bis, commi 2-7 (Trattamenti ordinari di integrazione salariale in alcuni settori in crisi) riproduce le l’articolo 4, commi da 2 a 7, del D.L. n. 99/2021;
  • articolo 50-bis, commi 8 e 9 (Fondo per il potenziamento delle competenze e la riqualificazione professionale) riproduce l’articolo 4, commi 11 e 12, del D.L. n. 99/2021;
  • articolo 77, comma 9-bis, riproduce con modifiche l’articolo 7, comma 1, del D.L. n. 99/2021.


Il Governo ha posto la questione di fiducia sul decreto legge Sostegni-bis


Si ricorda, inoltre, che il Ministro per i Rapporti con il Parlamento, a nome del Governo, autorizzato dal Consiglio dei Ministri, ha posto a questione di fiducia sull’approvazione, senza emendamenti, subemendamenti e articoli aggiuntivi, dell’articolo unico del disegno di legge n. 3132-A/R: “Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali”, nel testo approvato dalla Commissione Bilancio a seguito del rinvio deliberato dall’Assemblea.


On-line la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”


Diffusa la Guida ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis”. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie per utilizzare i nuovi contributi a fondo perduto, introdotti dal decreto legge n. 73/2021 (cosiddetto Decreto “Sostegni-bis”), destinati a sostenere le attività economiche maggiormente danneggiate dal perdurare dell’emergenza da Coronavirus.

La guida illustra le regole di erogazione automatica del contributo Sostegni-bis automatico e fornisce le indicazioni utili per ottenere il contributo a fondo perduto Sostegni-bis attività stagionali, chiarendo le condizioni per usufruirne, le modalità di predisposizione e di trasmissione dell’istanza e le modalità di erogazione, che sono state definite dal provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021, recante «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021».


Link alla Guida ai contributi a fondo perduto del Decreto “Sostegni-bis” – Aggiornamento luglio 2021


Contributo a fondo perduto “alternativo”, domande dal 5 luglio 2021

Pronto il canale online per trasmettere le istanze previste dal D.L. Sostegni-bis


Tutto pronto per l’invio, da lunedì 5 luglio, delle richieste di contributo a fondo perduto “alternativo” ai Cfp automatici, previsto dal D.L. Sostegni-bis (D.L. n. 73/2021, commi da 5 a 15). Il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, ha infatti approvato il modello da utilizzare per chiedere il contributo con le relative istruzioni. Dal 5 luglio e fino al 2 settembre, i contribuenti interessati potranno presentare domanda tramite il servizio web presente sul portale Fatture e Corrispettivi, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Il contributo a fondo perduto, alternativo a quello automatico previsto dal D.L. Sostegni-bis, è rivolto ai soggetti con un ammontare di ricavi o di compensi non superiore a dieci milioni di euro e può avere un importo massimo di 150.000 euro. Due i requisiti per accedere al sostegno: aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro e aver avuto un calo mensile medio del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 di almeno il 30% rispetto al periodo dal 1° aprile 2019 al 31 marzo 2020.


A chi spetta il contributo


In base a quanto stabilito dal “Decreto Sostegni-bis”, il nuovo contributo è alternativo al contributo “Sostegni-bis automatico” (articolo 1, commi da 1 a 3, del D.L. n. 73/2021), di recente erogato a tutti i soggetti che avevano ottenuto il contributo Sostegni nei mesi di aprile e maggio scorsi. Quindi, chi ha i requisiti previsti per ottenere questo nuovo contributo ma ha già ottenuto il contributo “Sostegni-bis automatico”, potrà ottenere l’eventuale maggior valore del contributo determinato. Il nuovo contributo a fondo perduto può essere richiesto dai soggetti esercenti attività d’impresa, arte e professione e di reddito agrario, titolari di partita Iva residenti o stabiliti nel Territorio dello Stato, che nel secondo periodo di imposta precedente al periodo di entrata in vigore del decreto (per la gran parte dei soggetti si tratta dell’anno 2019) abbiano conseguito un ammontare di ricavi o di compensi non superiore a 10 milioni di euro. Inoltre, il contributo spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali. Il contributo non spetta invece ai soggetti la cui attività e partita IVA non risulti attiva alla data del 26 maggio 2021, agli enti pubblici (art. 74 del TUIR), agli intermediari finanziari e alle società di partecipazione (art. 162-bis del Tuir).


I requisiti per ottenere il Bonus


I requisiti per avere il bonus sono due. Il primo consiste nell’aver conseguito nel 2019 ricavi o compensi non superiori a 10 milioni di euro. Il secondo requisito da soddisfare è che l’ammontare medio mensile del fatturato e dei corrispettivi dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30% rispetto all’ammontare medio mensile del fatturato e dei corrispettivi del periodo dal 1° aprile 2019 al 31 marzo 2020. A differenza dei precedenti contributi a fondo perduto, la norma non prevede l’ottenimento di un contributo minimo per chi ha attivato la partita IVA successivamente al 31 dicembre 2018. Pertanto tutti i richiedenti devono possedere il requisito del calo minimo del fatturato di almeno il 30%.


Come si calcola il contributo


Una volta verificato il possesso dei requisiti, per calcolare il contributo spettante, la differenza tra le due medie mensili viene moltiplicata per una percentuale diversa, a seconda che il richiedente abbia precedentemente ottenuto o meno il contributo “Sostegni-bis automatico” e a seconda della fascia di ricavi 2019. Se il richiedente ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 60% per i soggetti più piccoli (fino a 100.000 euro di ricavi 2019) al 20% dei soggetti più grandi (oltre 5 milioni e fino a 10 milioni di euro), passando dalle percentuali intermedie del 50%, 40% e 30%. Se il richiedente invece non ha ottenuto il contributo “Sostegni-bis automatico”, le percentuali vanno dal 90% per i soggetti più piccoli al 30% dei soggetti più grandi, passando dalle percentuali intermedie del 70%, 50% e 40%. A differenza dei precedenti contributi è non è previsto un importo di contributo minimo, mentre l’importo massimo ottenibile è pari a 150mila euro. Anche in questo caso il richiedente può scegliere tra l’accredito su conto corrente o il riconoscimento del contributo sotto forma di credito d’imposta compensabile sul modello F24.


Le chiavi per aprire il canale


Per chi utilizzerà il portale Fatture e Corrispettivi sarà possibile accedere tramite le credenziali Spid, Cie o Cns o quelle rilasciate dall’Agenzia per l’utilizzo dei servizi telematici Entratel e Fisconline. Ok anche all’invio tramite gli intermediari delegati per il Cassetto fiscale o per il servizio di consultazione delle fatture elettroniche o specificatamente incaricati per la richiesta di contributo.


Quando inviare la domanda


La trasmissione dell’Istanza può essere effettuata a partire dal giorno 5 luglio 2021 e non oltre il 2 settembre 2021. La procedura web è resa disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate a partire dal 5 luglio 2021, mentre la trasmissione tramite i canali telematici Entratel/Fisconline può essere effettuata dal 7 luglio 2021. Entro il 2 settembre, in caso di errore, sarà possibile presentare una nuova domanda per sostituire quella errata. (Così, comunicato stampa Agenzia delle entrate del 2 luglio 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 2 luglio 2021, prot. n. 175776/2021: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 5 a 15, del decreto-legge 25 maggio 2021, n. 73 pubblicato nella Gazzetta Ufficiale del 25 maggio 2021.», pubblicato il 02.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Consulta la nuova Guida dell’Agenzia delle entrate
ai tre nuovi contributi a fondo perduto introdotti dal Decreto “Sostegni-bis


Sostegni-bis automatici per 1,8 milioni di partite Iva. Erogati 5,2 miliardi di euro con bonifici e crediti d’imposta

Sono stati disposti i pagamenti dei contributi a fondo perduto riconosciuti in via automatica dal Decreto Sostegni-bis (art. 1 del D.L. n. 73/2021) a favore degli operatori economici, colpiti dall’emergenza epidemiologica “Covid-19”, già beneficiari del contributo previsto dal primo decreto Sostegni (D.L. n. 41/2021). Si tratta, in particolare, di 1,77 milioni di bonifici – per un totale di circa 5 miliardi di euro – che, senza bisogno di nuove istanze, verranno accreditati direttamente sui conti correnti dei soggetti che avevano richiesto e ricevuto l’aiuto previsto dal primo decreto Sostegni. A questi bonifici si sommano inoltre circa 38mila crediti d’imposta, per circa 166 milioni di euro, che vengono riconosciuti, sempre in via automatica, agli operatori che avevano scelto questa modalità di erogazione.

In totale sono quindi oltre 1,8 milioni i beneficiari del nuovo contributo automatico per un totale di 5,2 miliardi di euro, come riportato nel prospetto riepilogativo che segue:


Come arriva il nuovo sostegno


Il nuovo contributo viene corrisposto dall’Agenzia delle Entrate con la stessa modalità che il beneficiario aveva scelto per il precedente. Pertanto, se per il contributo a fondo perduto del primo decreto Sostegni si era optato per l’erogazione tramite bonifico postale o bancario, il contributo automatico del decreto Sostegni-bis viene accreditato sullo stesso conto corrente bancario o postale. Se, invece, per il precedente contributo si era scelto l’utilizzo in compensazione, anche il nuovo contributo automatico del decreto Sostegni-bis è riconosciuto sotto forma di credito d’imposta, che sarà utilizzabile in compensazione nel modello F24 con l’indicazione del codice tributo 6941 istituito con la risoluzione dell’Agenzia delle Entrate n. 24/E del 12 aprile 2021. Il nuovo contributo automatico spetta esclusivamente ai soggetti con partita Iva attiva al 26 maggio 2021, data di entrata in vigore del decreto Sostegni-bis, purché il precedente contributo non sia stato indebitamente percepito né restituito.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2021)


SOMMARIO – Finanza & Fisco n. 21 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Decreto “Sostegni-bis”


D.L. 25/05/2021, N. 73


La guida normativa


Il testo del Decreto-Legge 25 maggio 2021, n. 73, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»


Testo coordinato con le norme richiamate o modificate e con il testo della Relazione illustrativa 


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto Sostegni-Bis. La mappa delle disposizioni per le imprese, il lavoro e giovani

Il decreto-legge 25 maggio 2021, n. 73, si compone di 78 articoli, suddivisi in 9 Titoli.

Di seguito, in estrema sintesi, il contenuto.


Il Titolo I (articoli da 1 a 11) detta disposizioni di sostegno alle imprese, all’economia e per l’abbattimento dei costi fissi.


L’articolo 1, commi da 1 a 4, riconosce un «ulteriore» contributo a fondo perduto a favore di tutti i soggetti che hanno la partita IVA attiva alla data del 26 maggio 2021, nella misura del cento per cento del contributo già riconosciuto in base all’articolo 1 del decreto sostegni (decreto-legge n. 41 del 2021). I commi da 5 a 15 riconoscono un contributo a fondo perduto, alternativo a quello di cui ai commi da 1 a 4 e di importo non superiore a 150.000 euro, a favore di tutti i soggetti che svolgono attività d’impresa, arte o professione o che producono reddito agrario, titolari di partita IVA, a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che l’ammontare medio mensile di fatturato e corrispettivi del periodo dal 1° aprile 2020 al 31 marzo 2021 sia inferiore almeno del 30 per cento rispetto a quello del periodo dal 1° aprile 2019 al 31 marzo 2020. I commi da 16 a 27 stanziano 4 miliardi di euro per riconoscere un contributo a fondo perduto di importo non superiore a 150.000 euro, a favore dei soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione o producono reddito agrario, erogato a condizione che abbiano registrato ricavi o compensi non superiori a 10 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto e che si verifichi un peggioramento del risultato economico di esercizio, nella misura che verrà definita con successivo decreto ministeriale. Al comma 30 del medesimo articolo 1, dispone che le eventuali risorse non utilizzate, ivi incluse quelle di cui all’articolo 1, comma 12, del decreto-legge n. 41 del 2021, saranno destinate all’erogazione di un contributo a fondo perduto a favore dei soggetti titolari di reddito agrario nonché ai soggetti con ricavi o compensi superiori a 10 milioni di euro ma non superiori a 15 milioni di euro nel secondo periodo d’imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 2, per favorire la continuità delle attività economiche obbligatoriamente chiuse per almeno 4 mesi nel periodo intercorrente fra il 1° gennaio 2021 e la data di conversione del decreto-legge, istituisce nello stato di previsione del Ministero dello sviluppo economico il «Fondo per il sostegno alle attività economiche chiuse», con una dotazione di 100 milioni di euro per l’anno 2021. I beneficiari e l’ammontare dell’aiuto sono determinati con decreto del Ministro dello sviluppo economico, di concerto con il Ministero dell’economia e delle finanze, da adottarsi entro 30 giorni dalla data di entrata in vigore del presente decreto-legge, tenendo conto delle misure di ristoro già adottate per specifici settori economici e dei contributi a fondo perduto concessi ai sensi dell’articolo 1 del decreto-legge n. 41 del 2021 (decreto Sostegni) e dell’articolo 1 del decreto in esame. Il decreto del Ministro dello sviluppo economico deve altresì individuare modalità di erogazione della misura tali da garantire il pagamento entro trenta giorni.

L’articolo 3 incrementa di 100 milioni di euro per il 2021 il fondo istituito dal decreto-legge n. 41 del 2021 (decreto Sostegni) per la concessione di contributi in favore di soggetti esercenti attività di impresa di vendita di beni o servizi al pubblico svolte nei comuni ubicati all’interno di comprensori sciistici.

L’articolo 4 proroga al 31 luglio 2021 lo specifico credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto dall’articolo 28 del decreto-legge n. 34 del 2020 per le imprese turistico-ricettive, le agenzie di viaggio e i tour operator che hanno subìto una diminuzione del fatturato o dei corrispettivi. La disposizione, inoltre, estende per 5 mesi (da gennaio a maggio 2021) il credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda previsto per tutte le tipologie di imprese che hanno registrato perdite del 30 per cento tra il 1° aprile 2020 e il 31 marzo 2021 rispetto allo stesso periodo 2019-2020 e che abbiano registrato ricavi o compensi non superiori a 15 milioni di euro nel secondo periodo di imposta antecedente a quello di entrata in vigore del presente decreto.

L’articolo 5 proroga fino al mese di luglio 2021 la riduzione della spesa sostenuta dalle utenze elettriche connesse in bassa tensione diverse dagli usi domestici (piccoli esercizi commerciali, artigiani, professionisti, servizi e piccoli laboratori) già disposta a favore di tali categorie per i mesi di aprile, maggio e giugno dell’anno in corso dall’articolo 6, commi da 1 a 4, del decreto-legge n. 41 del 2021.

L’articolo 6 prevede l’istituzione, nello stato di previsione del Ministero dell’interno, di un fondo con una dotazione di 600 milioni di euro per l’anno 2021, finalizzato alla concessione da parte dei comuni di una riduzione della Tari, o della Tari corrispettiva, in favore delle categorie economiche interessate dalle chiusure obbligatorie o dalle restrizioni nell’esercizio delle rispettive attività disposte per fronteggiare l’emergenza epidemiologica.

L’articolo 7 rifinanzia di 150 milioni di euro per l’anno 2021 il Fondo finalizzato a sostenere le agenzie di viaggio, i tour operator, le guide e gli accompagnatori turistici, le strutture ricettive e le imprese di trasporto di persone con bus scoperti in aree urbane e suburbane, demandando ad un decreto del Ministro del turismo il riparto delle relative risorse; include i servizi offerti dalle agenzie di viaggi e dai tour operator tra quelli il cui pagamento è coperto dal tax credit vacanze; istituisce nello stato di previsione del Ministero del turismo un Fondo per il rilancio della attrattività turistica delle città d’arte, con una dotazione di 50 milioni di euro per l’anno 2021; infine, proroga e rifinanzia di 100 milioni per l’anno 2022 il credito d’imposta per la riqualificazione delle strutture turistico-alberghiere.

L’articolo 8 interviene, innanzitutto, sulla disciplina del credito d’imposta in favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile e della moda, della produzione calzaturiera e della pelletteria (settore tessile, moda e accessori), stanziando ulteriori 50 milioni di euro per il 2021 e 150 milioni di euro per il 2022. Esso, inoltre, rifinanzia di 120 milioni di euro per l’anno 2021 il fondo istituto nello stato di previsione del Ministero dell’economia e delle finanze dall’articolo 26 del decreto-legge 22 marzo 2021, n. 41 (decreto Sostegni) per il sostegno delle categorie economiche particolarmente colpite dall’emergenza da COVID-19, in particolare le imprese esercenti attività commerciale o di ristorazione operanti nei centri storici e le imprese operanti nel settore dei matrimoni e degli eventi privati. Una quota pari a 20 milioni del rifinanziamento viene destinata a favore dei parchi tematici, acquari, parchi geologici e giardini zoologici.

L’articolo 9 differisce dal 30 aprile al 30 giugno 2021 la conclusione del periodo di sospensione dei termini di versamento di somme derivanti da cartelle di pagamento e dagli avvisi esecutivi previsti dalla legge, nonché il termine finale della sospensione degli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati dall’agente della riscossione e dai soggetti a cui è affidato l’accertamento e la riscossione dei tributi degli enti locali; inoltre, differisce al 1° gennaio 2022 l’efficacia delle disposizioni istitutive della cosiddetta plastic tax, ovvero dell’imposta sul consumo dei manufatti con singolo impiego.

L’articolo 10 reitera per l’anno di imposta 2021, relativamente agli investimenti sostenuti dal 1° gennaio 2021 al 31 dicembre 2021, le agevolazioni fiscali per le spese di investimento in campagne pubblicitarie a favore degli organismi sportivi già previsto per il secondo semestre del 2020; istituisce un fondo (con una dotazione di 56 milioni di euro), per il ristoro delle spese sanitarie sostenute da società sportive professionistiche e da società e associazioni sportive dilettantistiche per l’effettuazione di test di diagnosi dell’infezione da Covid-19; rifinanzia, per 180 milioni di euro per l’anno 2021, il Fondo unico per il sostegno delle associazioni sportive e società sportive dilettantistiche; amplia l’operatività e rifinanzia il Fondo di garanzia per l’impiantistica sportiva (30 milioni di euro per il 2021) e il Fondo speciale per la concessione di contributi in conto interessi sui finanziamenti all’impiantistica sportiva (13 milioni di euro per l’anno 2021).

L’articolo 11 detta misure urgenti di sostegno all’export e all’internazionalizzazione, incrementando di 1,2 miliardi di euro per l’anno 2021 la dotazione del Fondo rotativo a sostegno delle imprese che operano sui mercati esteri (cosiddetto Fondo legge n. 394 del 1981) e di 400 milioni di euro per l’anno 2021 il Fondo per la promozione integrata verso i mercati esteri.


Il Titolo II (articoli da 12 a 25) detta misure per l’accesso al credito e la liquidità delle imprese. Tra questi si segnala.


L’articolo 12 introduce uno strumento di garanzia pubblica, attraverso il Fondo di garanzia PMI (che viene rifinanziato di 1 miliardo di euro nel 2021), su portafogli di nuovi finanziamenti a medio lungo termine (6-15 anni) concessi a imprese con numero di dipendenti non superiore a 499 (dunque, PMI e imprese cosiddette mid cap) finalizzati per almeno il 60 per cento a progetti di R&S e innovazione e/o a programmi di investimenti. La quota di copertura del Fondo sulle «prime perdite» di tali portafogli copre fino al 25 per cento del portafoglio e, in relazione ai singoli finanziamenti inclusi nel portafoglio garantito, il Fondo copre fino all’80 per cento della perdita registrata sul singolo finanziamento. Inoltre, sono previste le seguenti semplificazioni: ammissione alla garanzia del Fondo senza valutazione economico finanziaria del gestore; probabilità di default calcolata dal richiedente con i propri modelli interni; durata della fase di costruzione del portafoglio (ramp up) di 24 mesi.

L’articolo 13 proroga al 31 dicembre 2021 e, contestualmente, rivede la disciplina sull’intervento straordinario in garanzia di SACE, del Fondo di garanzia PMI.

L’articolo 14 esenta temporaneamente da imposizione le plusvalenze realizzate da persone fisiche che derivano dalla cessione di partecipazioni al capitale di imprese start up innovative e PMI innovative, nonché le plusvalenze reinvestite in start up e PMI innovative, in presenza di specifiche condizioni legate al momento della sottoscrizione delle quote e al mantenimento dell’investimento nel tempo.

L’articolo 15 istituisce un’apposita sezione nell’ambito del Fondo di garanzia per le PMI, destinata a sostenere l’accesso a canali alternativi di finanziamento da parte delle imprese con numero di dipendenti non superiore a 499. Tale sezione concede garanzie su portafogli di obbligazioni emesse dalle imprese a fronte della realizzazione di programmi qualificati di sviluppo aziendale, nell’ambito di operazioni di cartolarizzazione di tipo tradizionale, sintetico o anche senza segmentazione del portafoglio. L’importo delle obbligazioni emesse da ciascuna impresa deve essere compreso tra 2 e 8 milioni di euro.

L’articolo 16 proroga fino al 31 dicembre 2021 il termine della moratoria ex lege per il rimborso dei finanziamenti (mutui, finanziamenti a rimborso rateale, prestiti non rateali, linee di credito) in essere a favore delle PMI, limitatamente alla sola quota capitale.

L’articolo 17 interviene sulla disciplina del cosiddetto Patrimonio Destinato, istituito dal decreto Rilancio in seno a Cassa Depositi e Prestiti per effettuare interventi e operazioni di sostegno e rilancio del sistema economico-produttivo italiano, in conseguenza dell’emergenza epidemiologica da COVID-19. In particolare, si estendono al 31 dicembre 2021 gli interventi del Patrimonio Destinato effettuati nelle forme e alle condizioni previste dal quadro normativo dell’Unione Europea sugli aiuti di Stato adottato per fronteggiare l’emergenza epidemiologica da Covid-19 (cosiddetti interventi in Temporary Framework). Si chiarisce inoltre che l’emissione di titoli di Stato in anni successivi al 2020, a titolo di apporto al fondo da parte del MEF (se non emessi e assegnati nel medesimo anno), possa avvenire in alternativa all’apporto di liquidità.

L’articolo 18 incide sulla disciplina della variazione dell’imponibile IVA o dell’imposta dovuta e, dunque, sul diritto di portare in detrazione l’imposta corrispondente alle variazioni in diminuzione, nel caso di mancato pagamento del corrispettivo legato a procedure concorsuali ed esecutive individuali. In particolare, per le procedure concorsuali si ripristina la possibilità di esercitare il diritto alla detrazione da mancato pagamento, emettendo nota di credito IVA, già a partire dalla data in cui il cedente o il prestatore è assoggettato a una procedura concorsuale, senza dover attendere l’infruttuoso esperimento della stessa. La condizione di infruttuosità della procedura, ai fini dell’esercizio del diritto alla detrazione, permane per le procedure esecutive individuali.

L’articolo 19 proroga al 31 dicembre 2021 la possibilità riconosciuta alle società che cedono a titolo oneroso crediti pecuniari vantati nei confronti di debitori inadempienti di trasformare in credito d’imposta le attività per imposte anticipate (Deferred Tax Assets, DTA). La disposizione introduce altresì un regime transitorio straordinario della disciplina dell’ACE (Aiuto alla Crescita Economica) per gli aumenti di capitale fino a 5 milioni di euro, che prevede anche la possibilità di trasformare il relativo beneficio fiscale in credito d’imposta compensabile per il 2021. La norma, infine, stabilisce che nel 2021, per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale per il calcolo del rendimento nozionale del nuovo capitale è pari al 15 per cento (rispetto al coefficiente ordinario di remunerazione dell’1,3 per cento).

L’articolo 20 consente anche ai soggetti con un volume di ricavi o compensi non inferiori a 5 milioni di euro di usufruire in un’unica quota annuale del credito di imposta per investimenti in beni strumentali nuovi a condizione che si tratti di investimenti in beni strumentali materiali diversi dai beni materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello Industria 4.0 (beni diversi da quelli indicati nell’allegato A annesso alla legge di bilancio 2017) e che gli investimenti siano effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021.

L’articolo 21 incrementa di 1 miliardo di euro le risorse del Fondo di liquidità per il pagamento dei debiti commerciali degli enti territoriali.

L’articolo 22 modifica per l’anno 2021 il limite annuo dei crediti di imposta e dei contributi compensabili, elevandolo a 2 milioni di euro.


Il Titolo III (articoli da 26 a 35) detta misure per la tutela della salute. Tra questi si segnala.


L’articolo 31 prevede un credito d’imposta per le imprese che effettuano attività di ricerca e sviluppo per farmaci innovativi, inclusi i vaccini, nella misura del 20 per cento dei costi sostenuti dal 1° giugno 2021 al 31 dicembre 2030, entro l’importo massimo annuale per ciascun beneficiario di 20 milioni di euro; inoltre, modifica la vigente disciplina relativa alla denominazione, organizzazione e operatività della fondazione Enea Tech.

L’articolo 32 introduce, per i soggetti esercenti attività d’impresa, arti e professioni, gli enti non commerciali, nonché per le strutture ricettive extra-alberghiere a carattere non imprenditoriale, un credito di imposta nella misura del 30 per cento di alcune spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione e l’acquisto di dispositivi di protezione. Il credito d’imposta spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021.


Il Titolo IV (articoli da 36 a 50) detta disposizioni in materia di lavoro e politiche sociali.


L’articolo 36 rinnova il Reddito di emergenza (Rem) per ulteriori quattro quote, relative alle mensilità di giugno, luglio, agosto e settembre 2021. La domanda deve essere presentata all’INPS entro il 31 luglio 2021. Come per le precedenti quote Rem, l’ammontare mensile del beneficio è compreso fra 400 e 800 euro, a seconda della numerosità del nucleo familiare e della presenza di componenti disabili o non autosufficienti (in quest’ultimo caso fino a 840 euro).

L’articolo 37 estende la cumulabilità del reddito di ultima istanza, escludendo dai limiti di reddito previsti per il suo riconoscimento in favore dei lavoratori autonomi e professionisti iscritti agli enti di diritto privato di previdenza obbligatoria, ogni emolumento, corrisposto dai medesimi enti ad integrazione del reddito a titolo di invalidità, avente natura previdenziale, che risponda alle medesime finalità dell’assegno ordinario di invalidità.

L’articolo 38 prevede che fino al 31 dicembre 2021 non si applichi, per le prestazioni in pagamento e per quelle decorrenti dal 1° giugno 2021 al 30 settembre 2021, la riduzione mensile del 3 per cento dell’importo della NASpI (Nuova assicurazione sociale per l’impiego) prevista dalla normativa vigente a decorrere dal primo giorno del quarto mese di fruizione del beneficio.

L’articolo 39 estende, dalla data di entrata in vigore del presente decreto ed esclusivamente per il 2021, le disposizioni relative al contratto di espansione alle aziende che occupino almeno 100 dipendenti e rifinanzia per l’anno 2024 le disposizioni in materia di agevolazione all’esodo per i lavoratori che si trovino a non più di 60 mesi dal conseguimento del diritto alla pensione di vecchiaia o anticipata.

I commi 1 e 2 dell’articolo 40 prevedono, in via transitoria, per alcuni datori di lavoro, nel limite di spesa pari a 557,8 milioni di euro per il 2021, la possibilità di ricorso a trattamenti straordinari di integrazione salariale, con criteri di calcolo della misura ed una durata massima diversi rispetto a quelli previsti dalla disciplina generale. I trattamenti sono subordinati alla stipulazione di un accordo collettivo aziendale di riduzione dell’attività lavorativa dei dipendenti in forza alla data di entrata in vigore del presente decreto (26 maggio 2021) e sono ammessi per una durata massima di 26 settimane fino al 31 dicembre 2021. Inoltre, per tali trattamenti non si applica la contribuzione addizionale a carico del datore di lavoro. Il comma 3 dell’articolo 40 prevede, in via transitoria, nel rispetto di un limite di minori entrate contributive pari a 163,7 milioni di euro per il 2021, l’esonero dalla contribuzione addizionale a carico del datore di lavoro, prevista dalla disciplina generale in caso di ammissione ai trattamenti ordinari o straordinari di integrazione salariale, con riferimento a periodi (o frazioni di periodo) di sospensione o riduzione dell’attività lavorativa compresi nel secondo semestre del 2021. I commi 4 e 5 precludono la possibilità di avviare le procedure di licenziamento individuale e collettivo (restando, altresì, sospese nel medesimo periodo le procedure pendenti avviate dopo il 23 febbraio 2020), nonché di recedere dal contratto per giustificato motivo oggettivo (restando altresì sospese le procedure in corso per la medesima causale), ai datori di lavoro privati che, a decorrere dalla data del 1° luglio 2021 e fino al 31 dicembre 2021, sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 e che presentino domanda di concessione del trattamento ordinario di integrazione salariale, per la durata del trattamento medesimo fruito entro il 31 dicembre 2021.

L’articolo 41 istituisce in via eccezionale, dal 1° luglio 2021 e fino al 31 ottobre 2021, il «contratto di rioccupazione», quale contratto di lavoro subordinato a tempo indeterminato diretto a incentivare l’inserimento nel mercato del lavoro dei lavoratori disoccupati nella fase di ripresa delle attività, dopo l’emergenza epidemiologica. Condizione per l’assunzione è la definizione di un progetto individuale di inserimento, della durata di 6 mesi, avente quale finalità l’adeguamento delle competenze professionali del lavoratore stesso al nuovo contesto lavorativo. Per la durata del progetto, al datore di lavoro è riconosciuto l’esonero del 100 per cento della contribuzione previdenziale a suo carico, con esclusione dei premi e contributi dovuti all’ Inail, per un importo massimo di 6.000 euro su base annua.

L’articolo 42 riconosce un’indennità una tantum, pari a 1.600 euro, in favore di alcune categorie di lavoratori: lavoratori dipendenti stagionali nei settori del turismo e degli stabilimenti termali e lavoratori in regime di somministrazione nei suddetti settori; altri lavoratori dipendenti a tempo determinato nei settori del turismo e degli stabilimenti termali; lavoratori dipendenti stagionali e lavoratori in regime di somministrazione negli altri settori, lavoratori intermittenti ed alcune categorie particolari di lavoratori autonomi; lavoratori dello spettacolo. Ai soggetti beneficiari dell’analoga indennità precedente la nuova prestazione è corrisposta dall’INPS senza necessità di domanda, mentre gli altri interessati devono presentare domanda all’INPS. La nuova indennità è erogata dall’INPS nel limite di spesa complessivo di 750,4 milioni di euro per l’anno 2021.

L’articolo 43 prevede uno sgravio relativo alle quote di contribuzione previdenziale a carico dei datori di lavoro privati, operanti nei settori del turismo, degli stabilimenti termali e del commercio, che abbiano usufruito di trattamenti di integrazione salariale nei mesi di gennaio, febbraio e marzo 2021. L’esonero è riconosciuto, nel rispetto di un limite complessivo di minori entrate contributive pari a 770 milioni di euro (per il 2021), a decorrere dalla data di entrata in vigore del decreto (26 maggio 2021) e fino al 31 dicembre 2021, nel limite del doppio delle ore di integrazione salariale fruite nei suddetti mesi.

L’articolo 44 prevede, entro il limite di spesa di 220 milioni di euro per il 2021, un’indennità una tantum, di ammontare variabile in relazione alla misura del reddito percepito nell’anno di imposta 2019, in favore di titolari di rapporti di collaborazione presso il CONI (Comitato Olimpico Nazionale Italiano), il CIP (Comitato Italiano Paralimpico), una federazione sportiva nazionale o una disciplina sportiva associata del CONI o del CIP, un ente di promozione sportiva (riconosciuto dal CONI o dal CIP), ovvero presso una società o associazione sportiva dilettantistica, i quali in conseguenza dell’emergenza epidemiologica da COVID-19 abbiano cessato, ridotto o sospeso la loro attività.

L’articolo 45 prevede, fino 31 dicembre 2021, la possibilità (già riconosciuta per il 2020) di prorogare ulteriormente, per un massimo di sei mesi (che si aggiungono al limite massimo di 12 mesi finora previsto), il trattamento straordinario di integrazione salariale per le aziende con particolare rilevanza strategica che cessano l’attività produttiva. Tale ulteriore proroga è concessa, previo ulteriore accordo stipulato in sede governativa, qualora vi siano state particolari complessità per il completamento e per la salvaguardia occupazionale relativi al processo di cessione aziendale avviato. L’articolo 46 autorizza una spesa di 70 milioni di euro per il 2021 per gli oneri di funzionamento dei centri per l’impiego, in connessione con l’incremento delle dotazioni organiche previsto dal Piano straordinario di potenziamento dei centri per l’impiego e delle politiche attive del lavoro. Agli oneri previsti dalla norma si provvede mediante corrispondente riduzione del Fondo per il reddito di cittadinanza. Vengono modificate, inoltre, le norme del decreto legislativo n. 150 del 2015 concernenti la governance e l’organizzazione di ANPAL, disponendo la nomina di un commissario straordinario al fine di assicurare la continuità amministrativa dell’Agenzia nelle more dell’adozione delle modifiche dello statuto dell’ANPAL, nonché della nomina del direttore e del consiglio di amministrazione. Infine, vengono stanziati 50 milioni di euro per il 2021 per il finanziamento degli Istituti di patronato e assistenza sociale.

L’articolo 47 differisce dal 17 maggio 2021 al 20 agosto 2021, senza alcuna maggiorazione, il termine per il versamento dei contributi previdenziali dovuti dai soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali.

L’articolo 48 istituisce nello stato di previsione del Ministero del lavoro e delle politiche sociali un fondo, con una dotazione di 20 milioni di euro per l’anno 2021, denominato «Scuole dei mestieri», finalizzato a favorire una maggiore integrazione tra il sistema delle politiche attive del lavoro e il sistema industriale nazionale, la transizione occupazionale e la formazione dei lavoratori attivi nell’ambito dei settori particolarmente specializzanti. La norma demanda a un successivo decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro per le politiche giovanili e con il Ministro dell’economia e delle finanze, da emanare entro 60 giorni dalla data di entrata in vigore del presente decreto-legge, l’individuazione dei criteri e delle modalità di applicazione della misura.

L’articolo 49 autorizza la spesa di 6 milioni di euro per il 2021 per l’erogazione di contributi in favore dei lavoratori frontalieri residenti in Italia e in possesso di determinati requisiti.

L’articolo 50 prevede che le regioni e le province autonome, in deroga alla normativa vigente, autorizzino gli enti e le aziende del Servizio sanitario nazionale a procedere al reclutamento straordinario di dirigenti medici e di tecnici della prevenzione nei luoghi di lavoro, con contratti di lavoro a tempo indeterminato, da destinare ai dipartimenti di prevenzione.

 Il Titolo V (articoli da 51 a 57) detta disposizioni in materia di enti territoriali.

Il Titolo VI (articoli da 58 a 64) detta disposizioni in materia di giovani, scuola e ricerca.

Nel corpo del Titolo si segnala l’articolo 64 che proroga fino al 31 dicembre 2021 alcune disposizioni riguardanti l’operatività e l’estensione dei requisiti di accesso del Fondo di solidarietà per i mutui per l’acquisto della prima casaFondo Gasparrini»), già previste a legislazione vigente a seguito dell’emergenza da COVID-19; incrementa (di 290 milioni di euro per il 2021 e di 250 milioni di euro per il 2022) la dotazione del Fondo di garanzia per la prima casa, modificando taluni requisiti per l’accesso ai benefici; dispone talune forme di esenzione dall’imposta di registro e dalle imposte ipotecaria e catastale in relazione ad atti traslativi della proprietà (nonché atti traslativi o costitutivi della nuda proprietà, dell’usufrutto, dell’uso e dell’abitazione) riferiti alle “prime case”, a favore di soggetti che non abbiano compiuto trentasei anni di età; infine, incrementa di 30 milioni di euro per l’anno 2021, la dotazione del Fondo per le politiche giovanili, destinando tali risorse al finanziamento delle politiche di prevenzione e contrasto ai fenomeni di disagio giovanile e comportamenti a rischio.


Il Titolo VII (articoli da 65 a 67) detta disposizioni in materia di cultura.


L’articolo 65 incrementa, per l’anno 2021, di 47,85 milioni per la parte corrente e di 120 milioni di euro per gli interventi in conto capitale, la dotazione dei Fondi destinati alle emergenze nei settori dello spettacolo, del cinema e dell’audiovisivo istituiti dall’articolo 89, comma 1, del decreto-legge n. 18 del 2020, disponendo che quota parte dell’incremento del fondo è destinata a riconoscere un contributo a fondo perduto per le spese sostenute dal settore per i test di diagnosi dell’infezione da virus SARS-CoV-2; incrementa di 20 milioni per il 2021 il Fondo per le emergenze delle imprese e delle istituzioni culturali, istituito dall’articolo 183, comma 2, del decreto-legge n. 34 del 2020; incrementa di 20 milioni di euro per il 2021 le risorse destinate al funzionamento di istituti e luoghi della cultura statali, tenuto conto delle mancate entrate da vendita di biglietti di ingresso; modifica la disciplina per la corresponsione del compenso per copia privata, stabilendo, in particolare, che la quota spettante agli artisti interpreti o esecutori è assegnata loro direttamente dalla SIAE, anche tramite le imprese che svolgono attività di intermediazione dei diritti connessi al diritto d’autore, e non più per il tramite dei produttori dei fonogrammi; riserva quota parte dei contributi automatici alle imprese cinematografiche e audiovisive, dovuti, a valere sul Fondo per lo sviluppo degli investimenti nel cinema e nell’audiovisivo, per lo sviluppo, la produzione e la distribuzione in Italia e all’estero di nuove opere cinematografiche e audiovisive di nazionalità italiana, ai registi e agli autori del soggetto, della sceneggiatura e della musica; esonera, dal 1° gennaio al 31 agosto 2021, i soggetti che esercitano le attività di circo equestre e di spettacolo viaggiante, dal pagamento dei canoni dovuti per concessioni o autorizzazioni concernenti l’utilizzazione del suolo pubblico, istituendo un fondo destinato al ristoro dei Comuni a fronte della conseguente diminuzione delle entrate; sopprime il limite massimo di finanziamento, pari a 20 milioni di euro, attribuibile a ciascuna delle fondazioni lirico-sinfoniche che hanno avuto la possibilità di presentare un piano di risanamento entro 90 giorni dalla data di entrata in vigore della legge di bilancio 2021; infine, incrementa di 70 milioni di euro le risorse per l’assegnazione della cosiddetta Card cultura ai giovani che compiono 18 anni nel 2021.

L’articolo 66 introduce disposizioni in materia di previdenza e assistenza nel settore dello spettacolo, con particolare riferimento alla indennità di malattia, all’importo massimo della retribuzione giornaliera riconosciuta a fini assistenziali, alla assicurazione contro gli infortuni sul lavoro e le malattie professionali, alla tutela e al sostegno della genitorialità, alla assicurazione per i lavoratori autonomi dello spettacolo, ai contributi a fini pensionistici, all’adeguamento dell’elenco delle categorie professionali.

L’articolo 67, commi da 1 a 6, riconosce alle imprese editrici di quotidiani e periodici che stipulano, anche attraverso le associazioni rappresentative, accordi di filiera orientati a garantire la sostenibilità e la capillarità della diffusione della stampa, in particolare nei piccoli comuni e nei comuni con un solo punto vendita di giornali, un credito d’imposta fino al 30 per cento della spese sostenute nell’anno 2020 per la distribuzione delle testate edite, risultanti da apposita attestazione. Il credito d’imposta è concesso entro il tetto di spesa di 60 milioni di euro per l’anno 2021, non è cumulabile con il contributo diretto alle imprese editrici di quotidiani e periodici, è utilizzabile esclusivamente in compensazione. L’efficacia della disposizione è subordinata, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea (TFUE), all’autorizzazione della Commissione europea. Il comma 7 stabilisce che, per l’anno 2021, l’IVA relativa al commercio di giornali quotidiani e di periodici e dei relativi supporti integrativi può applicarsi, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfetizzazione delle rese del 95 per cento (in luogo dell’80 per cento previsto in via ordinaria). I commi da 10 a 13 estendono agli investimenti pubblicitari effettuati sulle emittenti radiofoniche e televisive il regime speciale di credito d’imposta previsto per il biennio 2021-2022 dalla legge di bilancio 2021 per gli investimenti pubblicitari su quotidiani e periodici.


Il Titolo VIII (articoli da 68 a 73) detta disposizioni in materia di agricoltura e trasporti


L’articolo 68 reca una serie di misure relative al comparto agricolo. In particolare: innalza al 9,5 per cento, limitatamente al 2021, la misura delle percentuali di compensazione IVA applicabili alle cessioni di animali vivi della specie bovina e suina (commi 1 e 2); estende ai settori dell’agricoltura, della pesca e della silvicoltura la possibilità di cumulare la garanzia del Fondo centrale di garanzia delle PMI con altre forme di garanzia acquisite sui finanziamenti per operazioni di investimento immobiliare a determinate condizioni (comma 3); istituisce nello stato di previsione del MIPAAF il Fondo per il sostegno del settore bieticolo saccarifero, con una dotazione di 25 milioni di euro per il 2021 (commi da 4 a 8); estende alle donne, a prescindere dall’età, l’applicabilità delle misure agevolative per lo sviluppo dell’imprenditorialità in agricoltura e del ricambio generazionale (concessione di mutui agevolati e di un contributo a fondo perduto) (comma 9); prevede che gli addetti allo svolgimento dell’attività agrituristica siano considerati lavoratori agricoli anche ai fini della valutazione del rapporto di connessione tra attività agricola ed attività agrituristica (commi da 10 a 12); interviene sul sistema di anticipazione delle somme dovute agli agricoltori nell’ambito dei regimi di sostegno previsti dalla politica agricola comune (commi 13 e 14); modifica la disciplina del Fondo agrumicolo per consentire che le risorse del fondo possano essere erogate a condizioni diverse da quelle previste dalla normativa europea de minimis, qualora destinate ad interventi finalizzati alla ricostituzione del potenziale produttivo compromesso a seguito di emergenze fitosanitarie (comma 15).

L’articolo 69, commi da 1 a 5, riconosce, nel limite di spesa di 448 milioni di euro per il 2021, un’indennità una tantum pari a 800 euro in favore degli operai agricoli a tempo determinato che nel 2020 abbiano svolto almeno 50 giornate effettive di attività di lavoro agricolo e che non siano titolari di pensione o di rapporto di lavoro subordinato a tempo indeterminato. L’indennità in oggetto è erogata dall’INPS nel limite di spesa complessivo di 448 milioni di euro per il 2021 e la relativa domanda è presentata all’INPS entro il 30 giugno 2021. I commi 6 e 7 riconoscono un’indennità una tantum di 950 euro ai pescatori autonomi, compresi i soci di cooperative, che esercitano professionalmente la pesca.

L’articolo 70 riconosce alle aziende dei settori agrituristico e vitivinicolo, nonché agli imprenditori agricoli professionali, ai coltivatori diretti, ai mezzadri e ai coloni, l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021.

L’articolo 71 prevede la possibilità per le imprese agricole che abbiano subito danni per le eccezionali gelate e brinate verificatesi ad aprile 2021 di accedere agli interventi compensativi del Fondo di solidarietà nazionale-interventi indennizzatori, che viene rifinanziato a tal fine di 105 milioni di euro per il 2021.

L’articolo 72 prevede l’assegnazione ad ANAS S.p.A. di 35,5 milioni di euro per l’anno 2021, al fine di garantire la sicurezza della circolazione stradale e la copertura degli oneri connessi alle attività di monitoraggio, sorveglianza, gestione, vigilanza, infomobilità e manutenzione delle strade inserite nella rete di interesse nazionale, trasferite dalle Regioni Piemonte, Lombardia, Veneto, Emilia Romagna e Toscana ad ANAS S.p.A. Per tali finalità si prevede, inoltre, l’assunzione, negli anni 2021 e 2022, con contratti di lavoro a tempo determinato, di 370 unità di personale in possesso di alta specializzazione nei settori dell’ingegneria, dell’impiantistica, dell’elettrotecnica e della manutenzione delle infrastrutture stradali, per una spesa di 12,63 milioni di euro per l’anno 2021 e 25,258 milioni di euro per l’anno 2022.

L’articolo 73 prevede il rifinanziamento di alcune misure di sostegno nei settori aereo, per 100 milioni di euro, ed aeroportuale, per 300 milioni di euro, (commi da 1 a 3); per le imprese di trasporto ferroviario e, in termini eventuali, anche a beneficio del gestore dell’infrastruttura ferroviaria, per complessivi 150 milioni di euro (commi 4 e 5); per le società cooperative che gestiscono i servizi di ormeggio, per la quota residua degli stanziamenti relativi all’anno 2020 (comma 6); e, infine, per le imprese armatoriali delle navi iscritte nei registri nazionali che esercitano attività di cabotaggio, di rifornimento dei prodotti petroliferi necessari alla propulsione ed ai consumi di bordo delle navi, nonché adibite a deposito ed assistenza alle piattaforme petrolifere nazionali, per complessivi 56 milioni di euro (comma 7).


Il Titolo IX (articoli da 74 a 78) detta le disposizioni finali e finanziarie


L’articolo 76 dispone lo scioglimento, dal 30 settembre 2021, di Riscossione Sicilia S.p.A. e il passaggio dell’esercizio delle funzioni relative alla riscossione nel territorio regionale all’Agenzia delle entrate, che le svolge mediante l’Agenzia delle entrate-Riscossione. Si prevede dunque, ai fini del passaggio di funzioni, che entro il 31 ottobre 2021 sia erogato, in favore di Agenzia delle entrate-Riscossione, un versamento in conto capitale di ammontare pari a 300 milioni di euro a carico del bilancio dello Stato, a valere sugli stanziamenti già autorizzati dalla legge di bilancio 2021. Agenzia delle entrate-Riscossione dal 1° ottobre 2021 subentra, a titolo universale, nei rapporti giuridici attivi e passivi di Riscossione Sicilia S.p.A. Parallelamente, il personale di Riscossione Sicilia S.p.A. passa alle dipendenze di Agenzia delle entrate-Riscossione senza soluzione di continuità. Viene dunque vietato a Riscossione Sicilia di effettuare ulteriori assunzioni dal 26 maggio 2021.

L’articolo 78 dispone che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione in Gazzetta Ufficiale, avvenuta il 25 maggio.


La ratio del D.L. “Sostegni-bis

Link al testo della relazione illustrativa del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


La relazione tecnica del D.L. “Sostegni-bis

Link al testo della relazione tecnica del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». – A.C. n. 3132


Il testo del D.L. “Sostegni-bis

Link al testo del decreto-legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». Pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021


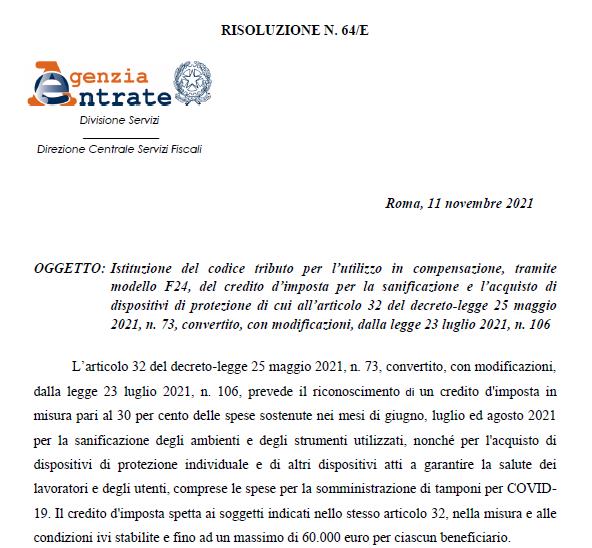

Bonus Collaboratori Sportivi: erogazione automatica aprile e maggio. Da Sport e Salute S.p.A le istruzioni e le risposte alle domande più frequenti (Faq)


Come previsto dall’art. 44, del D.L. 25 maggio 2021, n. 73, c.d. “decreto sostegni-bis”, Sport e Salute S.p.A. (Link al sito web: https://www.sportesalute.eu/) procederà, anche per i mesi di aprile e maggio 2021, ad erogare, in via automatica, l’indennità prevista dalla normativa vigente ai collaboratori sportivi già beneficiari dell’indennità per i mesi precedenti. Hanno diritto all’erogazione automatica i collaboratori che, in conseguenza dell’emergenza da COVID-19, hanno cessato, ridotto o sospeso la loro attività, e, per i quali, sussistono gli altri requisiti di cui dall’art. 44, sopra richiamato.

  • Nelle prossime ore, pertanto, ai collaboratori sportivi che hanno già ricevuto l’indennità per uno dei mesi di marzo, aprile, maggio, giugno, novembre, dicembre 2020 e/o gennaio-febbraio-marzo 2021, verrà inviata la mail contenente il link per confermare, o meno, la sussistenza dei requisiti previsti dall’art. 44 del c.d. “Decreto sostegni-bis”, ai fini dell’erogazione dell’indennità prevista per i mesi di aprile e maggio 2021.
  • Pertanto, l’utente dovrà confermare la permanenza dei presupposti, anche per il periodo di aprile e maggio 2021, che deve essere considerato unitariamente, compilando l’apposita dichiarazione che si aprirà cliccando sul link fornito nella mail che gli verrà inviata da Sport e Salute S.p.A. Gli aventi diritto avranno inoltre la possibilità di accedere in piattaforma con le modalità descritte in calce.
  • La dichiarazione dovrà, quindi, essere resa attraverso un “flag” nella maschera che comparirà cliccando sul link ricevuto oppure accedendo alla piattaforma informatica. Tutti coloro che non renderanno la dichiarazione richiesta entro il termine del 4 giugno 2021 non riceveranno l’erogazione automatica.
  • Come disposto dalla legge, l’ammontare dell’indennità è determinato come segue:
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura superiore ai 10.000 euro annui, spetta la somma di euro 2.400;
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura compresa tra 4.000 e 10.000 euro annui, spetta la somma di euro 1.600;
    • ai soggetti che, nell’anno di imposta 2019, hanno percepito compensi relativi ad attività sportiva in misura inferiore ad euro 4.000 annui, spetta la somma di euro 800.
  • Ai fini della determinazione dell’ammontare dell’indennità, Sport e Salute utilizza i dati dichiarati dai beneficiari all’Agenzia delle Entrate in merito ai compensi sportivi percepiti nell’anno 2019.
  • Si precisa che Sport e Salute S.p.A. effettuerà verifiche sull’effettiva sussistenza dei requisiti richiesti dalle predette norme per l’assegnazione dell’indennità provvedendo, in caso di esito negativo, al recupero delle somme erogate con tutte le conseguenti responsabilità per indebita percezione di contributi pubblici (ex art. 316-ter. c.p.). All’esito, i collaboratori sportivi che hanno già ricevuto l’indennità per uno dei mesi di marzo, aprile, maggio, giugno, novembre o dicembre 2020 e/o gennaio-febbraio-marzo 2021 e che renderanno la dichiarazione di conferma, riceveranno il pagamento dell’indennità per i mesi di aprile e maggio 2021 automaticamente, senza dover presentare altra domanda.

(Cosi, comunicato pubblicato nel sito: www.sportesalute.eu)

Consulta qui le FAQ
(Link al sito web: https://www.sportesalute.eu/faq-erogazione-automatica-aprile-e-maggio.html)


D.L. Sostegni-bis. Agenzia-Riscossione aggiorna le faq su cartelle e pagamenti


Sono disponibili sul sito internet di Agenzia delle entrate-Riscossione gli aggiornamenti delle risposte alle domande più frequenti (Faq) con le novità introdotte in materia di riscossione dal Decreto “Sostegni-bis” (D.L. n. 73/2021).

Il provvedimento proroga fino al 30 giugno 2021 il termine finale di sospensione della notifica degli atti, delle procedure di riscossione, dei pagamenti delle cartelle e delle rateizzazioni.

Il decreto sancisce, inoltre, lo scioglimento di Riscossione Sicilia SpA e il riassetto delle attività di riscossione nel territorio della Regione siciliana dove, a partire dal 1° ottobre 2021, sarà operativa Agenzia delle entrate-Riscossione. Si tratta di un nuovo capitolo della riforma organizzativa del settore che consentirà all’ente pubblico di riscossione creato nel 2017 di estendere la propria operatività sull’intero territorio nazionale.

Tutte le informazioni sulle novità normative introdotte negli ultimi mesi sono disponibili sul sito www.agenziaentrateriscossione.gov.it, sull’app Equiclick, oppure rivolgendosi al Contact Center al numero 060101.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte dal Decreto Sostegni-bis i in materia di riscossione.


Pagamenti entro il 2 agosto


Il decreto n. 73/2021 proroga dal 30 aprile 2021 al 30 giugno 2021 il termine di sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento esecutivo, avvisi di addebito Inps, la cui scadenza ricade nel periodo tra l’8 marzo 2020 e il 30 giugno 2021. La sospensione riguarda anche il pagamento delle rate dei piani di dilazione, in scadenza nello stesso periodo (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del D.P.C.M. 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020). I pagamenti degli atti sospesi dovranno essere effettuati entro il mese successivo alla fine del periodo di sospensione, e quindi entro il 31 luglio 2021. Trattandosi di un sabato, il termine ultimo slitta a lunedì 2 agosto.


Stop notifiche degli atti fino al 30 giugno


Il decreto “Sostegni-bis proroga fino al 30 giugno 2021 (in precedenza era 30 aprile 2021) il periodo di sospensione anche per l’attività di notifica di nuove cartelle, avvisi e di tutti gli altri atti di competenza dell’Agenzia delle entrate-Riscossione. L’attività di notifica degli atti è sospesa dall’8 marzo 2020, in conformità con quanto stabilito dal decreto “Cura Italia” (D.L. n. 18/2020), il primo provvedimento emanato a seguito dell’emergenza sanitaria.


Sospesi pignoramenti e procedure di riscossione


Restano sospesi fino al 30 giugno 2021 gli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del decreto Rilancio (19 maggio 2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Quindi, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° luglio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito). Rimarranno sospese fino al 30 giugno 2021 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Le Amministrazioni pubbliche dunque possono procedere con il pagamento in favore del beneficiario.


Dal 1° ottobre Agenzia Riscossione subentra a riscossione Sicilia


Il decreto “Sostegni-bis dispone, con decorrenza 30 settembre 2021, lo scioglimento della società Riscossione Sicilia Spa e affida, a partire dal 1° ottobre 2021, l’esercizio delle funzioni dell’attività di riscossione nella Regione siciliana all’Agenzia delle Entrate che lo svolge tramite l’Agenzia delle entrate-Riscossione. Quest’ultima subentra, a titolo universale, nei rapporti giuridici attivi e passivi, anche processuali, di Riscossione Sicilia Spa e acquisisce alle proprie dipendenze senza soluzione di continuità il personale in servizio. (Così, comunicato Agenzia delle entrate-Riscossione del 28 maggio 2021)


Consulta le Faq e il Vademecum