La Camera, con 422 voti favorevoli e 54 contrari, ha votato la questione di fiducia, posta dal Governo, sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 1 marzo 2022, n. 17, recante misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali (C. 3495-A), nel nuovo testo predisposto dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.
Domani prevista l’approvazione a Montecitorio, quindi il testo passerà al Senato della Repubblica per l’approvazione definitiva.
| Aggiornamento.
Nella seduta di mercoledì 13 aprile la Camera – con 323 sì e 49 no – ha approvato il disegno di legge di conversione del decreto 1° marzo 2022, n. 17, recante misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali. (A.C. 3495-AR). Il provvedimento passa ora all’esame del Senato |
Di seguito, alcune novità in tema di cessione del credito o sconto in fattura e proroga la facoltà di rideterminare i valori delle partecipazioni in società non quotate e dei terreni, contenute nel provvedimento in via di approvazione.
Bonus edilizi. Ammessa la quarta cessione, ma solo tra banca e correntista
Nel provvedimento approvato dalla Camera inserito un nuovo articolo, il 29-bis, che in caso di approvazione definitiva, modifica, di nuovo, la disciplina dell’utilizzo di alcune agevolazioni fiscali mediante sconto in fattura e cessione del credito. Per effetto delle norma proposta dalle Commissioni parlamentari, si eleva da tre (vedi articolo 28 decreto-legge “Sostegni-ter”, n. 4 del 2022) a quattro il numero di cessioni effettuabili con riferimento ai predetti crediti di imposta. In particolare con le modifiche viene prevista la facoltà di una ultima cessione, da parte delle sole banche (escluse quindi le assicurazioni e gli altri intermediari finanziari) a favore dei soggetti coi quali abbiano concluso un contratto di conto corrente.
Le norme in commento si applicano alle comunicazioni della prima cessione del credito o dello sconto in fattura inviate all’Agenzia delle entrate a partire dal 1° maggio 2022.
Il testo del nuovo articolo 29-bis
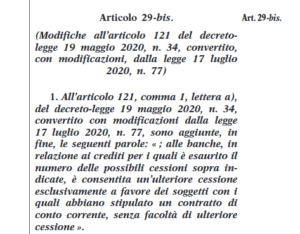
Art. 29-bis
Modifiche all’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77
1. All’articolo 121, comma 1, lettera a), del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77, sono aggiunte, in fine, le seguenti parole: «; alle banche, in relazione ai crediti per i quali è esaurito il numero delle possibili cessioni sopra indicate, è consentita un’ulteriore cessione esclusivamente a favore dei soggetti con i quali abbiano stipulato un contratto di conto corrente, senza facoltà di ulteriore cessione».
2. All’articolo 121, comma 1, lettera b), del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77, sono aggiunte, in fine, le seguenti parole: «; alle banche, in relazione ai crediti per i quali è esaurito il numero delle possibili cessioni sopra indicate, è consentita un’ulteriore cessione esclusivamente a favore dei soggetti con i quali abbiano stipulato un contratto di conto corrente, senza facoltà di ulteriore cessione».
3. Le disposizioni di cui al presente articolo si applicano alle comunicazioni della prima cessione del credito o dello sconto in fattura inviate all’Agenzia delle entrate a partire dal 1° maggio 2022.
In pratica, il comma 1 del sopra riportato articolo 29-bis aggiunge un periodo alla fine dell’articolo 121, comma 1, lettera a), del decreto-legge 19 maggio 2020, n. 34, che, come noto, consente di fruire delle agevolazioni mediante sconto in fattura (recuperato dai fornitori mediante credito di imposta cedibile).
Il comma 2 aggiunge un identico periodo alla fine dell’articolo 121, comma 1, lettera b), del decreto-legge 19 maggio 2020, n. 34, che consente di fruire delle agevolazioni mediante credito di imposta cedibile.
Per effetto delle modifiche in esame, dunque, nel caso di fruizione delle detrazioni sotto forma di sconto in fattura e credito di imposta cedibile, oltre alle tre cessioni effettuabili a legislazione vigente (una libera, e le due successive vincolate, ovvero in favore di banche e intermediari), si consente esclusivamente alle banche che abbiano esaurito il numero delle possibili cessioni sopra indicate, di effettuare un’ulteriore quarta cessione esclusivamente a favore dei soggetti con i quali abbiano concluso un contratto di conto corrente, senza facoltà di ulteriore cessione.
Il comma 3 fissa la decorrenza delle norme in commento, che si applicano alle comunicazioni della prima cessione del credito o dello sconto in fattura inviate all’Agenzia delle entrate a partire dal 1° maggio 2022.
Proroga al 15 ottobre 2022 del termine di comunicazione dell’opzione di cessione del credito o sconto in fattura per i soggetti IRES e partite IVA
Di rilievo anche l’inserimento, nel corpo del decreto-legge 1° marzo 2022, n. 17 (cd. Decreto “Energia e bollette”), del nuovo articolo 29-ter. La norma proposta consente l’esercizio delle opzioni di sconto sul corrispettivo o cessione del credito relative ad alcune agevolazioni fiscali, tra cui quelle edilizie, per l’anno 2022, ai soggetti IRES e i titolari di partita IVA, che sono tenuti a presentare la dichiarazione dei redditi entro il 30 novembre 2022, di trasmettere all’Agenzia delle Entrate la comunicazione per l’esercizio delle predette opzioni anche successivamente al termine del 29 aprile 2022 ma, comunque, entro il 15 ottobre 2022.
Si ricorda che l’articolo 10-quater del decreto-legge n. 4 del 2022 cd. Decreto “Sostegni-ter”, ha prorogato il termine entro il quale deve essere trasmessa all’Agenzia delle entrate la comunicazione dell’opzione per la cessione o per lo sconto in fattura relativa alle detrazioni spettanti per alcuni interventi edilizi nonché il termine entro il quale l’Agenzia medesima rende disponibile telematicamente la dichiarazione precompilata. In particolare, si prorogano i termini previsti per la comunicazione per l’esercizio dell’opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali riconosciute (ai sensi dell’articolo 121 del decreto-legge 19 maggio 2020, n. 34) per alcuni interventi edilizi.
Il testo del nuovo articolo 29-ter
Art. 29-ter
Proroga del termine di comunicazione dell’opzione di cessione del credito o sconto in fattura per i soggetti passivi dell’imposta sul reddito delle società e per i titolari di partita IVA
1. All’articolo 10-quater del decreto-legge 27 gennaio 2022, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2022, n. 25, è aggiunto, in fine, il seguente comma: «2-bis. Al fine di consentire l’esercizio delle opzioni di sconto sul corrispettivo o cessione del credito di cui all’articolo 121 del decreto- legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, per l’anno 2022, i soggetti passivi dell’imposta sul reddito delle società e i titolari di partita IVA, che sono tenuti a presentare la dichiarazione dei redditi entro il 30 novembre 2022, possono trasmettere all’Agenzia delle entrate la comunicazione per l’esercizio delle predette opzioni anche successivamente al termine di cui al comma 1 del presente articolo, ma comunque entro il 15 ottobre 2022».
Nel dettaglio, le norme sopra riportate inseriscono un nuovo comma 2-bis all’articolo 10-quater del decreto-legge n. 4 del 2022, il quale dispone che – per consentire l’esercizio delle opzioni di sconto sul corrispettivo o cessione del credito – per l’anno 2022 i soggetti IRES e i titolari di partita IVA, tenuti a presentare la dichiarazione dei redditi entro il 30 novembre 2022, possono trasmettere all’Agenzia delle Entrate la comunicazione per l’esercizio delle opzioni di sconto sul corrispettivo o cessione del credito, anche successivamente al 29 aprile 2022 (termine di cui al comma 1) ma comunque entro il 15 ottobre 2022.
Proroga della facoltà di rideterminare i valori delle partecipazioni in società non quotate e dei terreni
Dall’esame della Camera confermato, con modifiche, il contenuto dell’articolo 29, che proroga la facoltà di rideterminare i valori delle partecipazioni in società non quotate e dei terreni (sia agricoli sia edificabili) posseduti, sulla base di una perizia giurata di stima, a condizione che il valore così rideterminato sia assoggettato a un’imposta sostitutiva.
Il testo dell’articolo 29
Articolo 29.
Riapertura dei termini per la rideterminazione dei valori di acquisto dei terreni e delle partecipazioni
1. All’articolo 2, comma 2, del decreto- legge 24 dicembre 2002, n. 282, convertito, con modificazioni, dalla legge 21 febbraio 2003, n. 27, sono apportate le seguenti modificazioni:
a) al primo periodo, le parole: «1° gennaio 2021» sono sostituite dalle seguenti: «1° gennaio 2022»;
b) al secondo periodo, le parole: «15 novembre 2021» sono sostituite dalle seguenti: «15 novembre 2022»;
c) al terzo periodo, le parole: «15 novembre 2021» sono sostituite dalle seguenti: «15 novembre 2022».
2. Sui valori di acquisto delle partecipazioni non negoziate in mercati regolamentati e dei terreni edificabili e con destinazione agricola rideterminati con le modalità e nei termini indicati dal comma 2 dell’articolo 2 del decreto-legge n. 282 del 2002, convertito, con modificazioni, dalla legge n. 27 del 2003, come da ultimo modificato dal comma 1 del presente articolo, le aliquote delle imposte sostitutive di cui all’articolo 5, comma 2, della legge 28 di- cembre 2001, n. 448, sono pari entrambe al 14 per cento e l’aliquota di cui all’articolo 7, comma 2, della medesima legge è aumentata al 14 per cento.
A seguito delle modifiche introdotte nell’esame parlamentare, si prevede che le imposte sostitutive possono essere rateizzate in un massimo di tre rate annuali di pari importo, a decorrere dal 15 novembre 2022 (in luogo del 15 giugno 2022, come previsto dal testo originario decreto-legge); analogamente, si dispone che la redazione e il giuramento della perizia siano effettuati entro la data del 15 novembre (in luogo del 15 giugno) 2022. Il comma 2 aumenta dall’11 al 14 per cento le aliquote dell’imposta sostitutiva applicabili alla rideterminazione di valore delle partecipazioni in società non quotate (siano esse qualificate o non qualificate) e dei terreni edificabili e con destinazione agricola.