Risposte a quesiti precompilata 2024. Nella circolare il dietrofront sulla possibilità del ravvedimento dell’invio della CU oltre i termini

Pubblicata la circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024 con le risposte alle domande formulate dagli operatori sulla dichiarazione dei redditi. Sono illustrate, in particolare, questioni concernenti l’utilizzo, la compilazione e l’apposizione del visto di conformità, in relazione al modello di dichiarazione dei redditi semplificato (c.d. “modello 730/2024”) e sono fornite precisazioni concernenti alcuni oneri detraibili, con l’obiettivo di dare agli uffici uno strumento unitario che garantisca un’applicazione uniforme delle norme sul territorio nazionale. Vengono fornite istruzioni sulla compilazione del Quadro W relativamente ai redditi di capitale di fonte estera. Alcuni quesiti riguardano, inoltre, i versamenti minimi delle imposte sostitutive.

La circolare, tra l’altro, scioglie i dubbi sulla fruibilità di alcuni casi specifici del credito d’imposta “prima casa under 36” e sull’ammissibilità del ravvedimento operoso in caso di certificazioni uniche trasmesse oltre i termini ordinariamente previsti.

Nel documento di prassi evidenziato che il legislatore, ha “ritenuto ammissibile l’invio della CU oltre il termine di legge, sanzionando la tardività di tale invio e stabilendo apposita graduazione del quantum sanzionatorio. Al fine di contemperare tale volontà con i principi generali dell’ordinamento tributario, tra i quali figura l’applicazione generale del ravvedimento operoso, in assenza di espressa previsione di segno contrario, devono ritenersi superate, sul punto, le indicazioni fornite con la richiamata circolare n. 6/E del 2015.

Ne consegue che è ammissibile ricorrere all’istituto del ravvedimento operoso laddove l’invio della CU venga effettuato oltre i termini ordinariamente previsti.

Se il sostituto trasmette all’Agenzia delle entrate e rilascia al percipiente una CU tardiva o rettificativa, il contribuente potrà esibirla al CAF o al professionista abilitato affinché quest’ultimo ne tenga conto ai fini della predisposizione o dell’eventuale rettifica della dichiarazione dei redditi”.

Link al testo della circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024, con oggetto: DICHIARAZIONE DEI REDDITI DELLE PERSONE FISICHE 2024 (730/2024 e Pf 2024), p.i. 2023 – Istruzioni relative alla compilazione e all’apposizione del visto di conformità per l’anno d’imposta 2023 – Risposta a quesiti  – Estensione dell’utilizzo del modello di dichiarazione dei redditi 730 semplificato – Compilazione del QUADRO W – Redditi di capitale di fonte estera – Detenzione di cripto-attività riferite a diversi emittenti – Detenzione di più conti correnti presso lo stesso intermediario – Individuazione del valore delle cripto-attività – Versamenti minimi imposte sostitutive – Rilascio del visto di conformità – QUADRO L (Sezione II – Dati relativi alla rivalutazione dei terreni) – QUADRO L (Sezione III – Redditi di capitale soggetti a imposizione sostitutiva) – QUADRO W (Redditi di capitale di fonte estera) – Documentazione spese Superbonus al 90% – Detrazione IRPEF pari al 50 per cento dell’IVA per acquisti di abitazione di classe energetica A o B e credito d’imposta “prima casa under 36” – Ravvedimento operoso ex articolo 13 del D.Lgs. 18/12/1997, n. 472 – Ammissibilità del ravvedimento operoso in caso di trasmissione delle certificazioni uniche oltre i termini ordinariamente previsti


SOMMARIO – Finanza & Fisco n. 35 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Investimenti in beni strumentali nuovi 4.0: profili fiscali e contabili del credito di imposta
di Marco Orlandi


Prassi


Agenzia delle entrate


Tassazione delle attività digitali
(Cripto-attività, cripto-valute, valute virtuali, token e bitcoin)


Cripto-attività. Qualificazione giuridica e disciplina tributaria (ante e post legge di bilancio 2023)

Circolare dell’Agenzia delle Entrate n. 30 E del 27 ottobre 2023: «CRIPTO-ATTIVITÀ – Qualificazione giuridica delle cripto-attività – Disciplina delle imposte sui redditi (ante e post legge di bilancio 2023) – Regime IVA – Imposta di bollo – Imposta sul valore delle cripto-attività – Imposta sulle successioni e donazioni – Rideterminazione del valore delle cripto-attività – Regolarizzazione delle cripto-attività – Obblighi di monitoraggio fiscale – Art. 1, commi da 126 a 147, della L. 29/12/2022, n. 197 (legge di bilancio 2023) – Provvedimento 07/08/2023, prot. n. 290480 – Regolamento (UE) 2023/1114»


Documenti normativi e di prassi richiamati dalla circolare:

Si ricorda che a decorrere dal 1° gennaio 2023 alcuni orientamenti di prassi devono essere ritenuti superati.
Vedi i dettagli nella circolare n. 30/2023.

 Prassi:

Legislazione:


Istituto Nazionale Previdenza Sociale – Inps


Riforma dello Sport – Lavoratori sportivi – Obblighi contributivi


Riforma dello sport. Istruzioni sulla nuova disciplina del lavoro sportivo e sugli obblighi relativi all’iscrizione al Fondo Pensione dei Lavoratori Sportivi e alla Gestione Separata

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 88 del 31 ottobre 2023: «RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivi – Definizione – Il lavoro sportivo nei settori del professionismo e del dilettantismo – Le diverse forme (natura) di rapporto nel settore sportivo – Disciplina del lavoro subordinato sportivo -Regime contributivo dei lavoratori iscritti al Fondo Pensione dei Lavoratori Sportivi – Regime contributivo dei lavoratori iscritti alla Gestione separata – Lavoratori sportivi del settore dilettantistico e lavoratori con attività amministrativo-gestionale – Rapporto di lavoro con gli atleti di club paralimpici – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120 – Art. 2, comma 26, della L. 08/08/1995, n. 335»


Vedi anche:


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


I chiarimenti “definitivi” sulla tassazione delle cripto-attività introdotta dalla legge di Bilancio 2023

Pronti i chiarimenti del Fisco sulla tassazione delle cripto-attività introdotta dall’ultima legge di Bilancio: dopo essere stata aperta ai contributi degli operatori nel corso della consultazione pubblica dello scorso giugno, la circolare del Agenzia delle entrate n. 30 del 27 ottobre 2023 arriva ora in veste definitiva. Il documento di prassi ripercorre il quadro normativo europeo e fissa il perimetro della norma (Legge n. 197/2022 (commi da 126 a 147) che ha introdotto una nuova categoria di redditi diversi soggetti a tassazione con aliquota del 26%. Si tratta dei redditi riconducibili alla detenzione, al rimborso e al trasferimento di valori e diritti tramite tecnologia distribuita (Dlt).


La nuova disciplina


Sono definite cripto-attività tutte quelle rappresentazioni digitali di valore o di diritti che non rientrano tra gli strumenti finanziari. Per le persone fisiche le plusvalenze da cripto-attività sono imponibili con la stessa aliquota applicabile alle attività finanziarie (26%) a patto che il reddito non sia conseguito nell’esercizio di attività d’impresa, arti o professioni o in qualità di lavoratore dipendente. Le stesse plusvalenze sono soggette a tassazione anche in capo agli enti non commerciali (se l’operazione non è effettuata nell’esercizio di impresa commerciale), alle società semplici ed equiparate e ai soggetti non residenti senza stabile organizzazione quando il reddito si considera prodotto nel territorio dello Stato.


La territorialità


La circolare ricorda che si considerano prodotti in Italia i «redditi diversi» (art. 67 Tuir) derivanti da “attività svolte” nel territorio dello Stato e da “beni” che si trovano nello stesso territorio. Rientrano dunque nella nuova disciplina anche i redditi realizzati da soggetti non residenti se relativi a cripto-attività detenute nel nostro Paese presso prestatori di servizi o intermediari residenti in Italia o presso la loro stabile organizzazione se non residenti. Nei casi in cui le cripto-attività (ovvero le chiavi che danno accesso alle stesse) siano detenute “direttamente” dal soggetto tramite supporti di archiviazione (come, ad esempio, chiavette Usb) senza l’intervento degli intermediari o prestatori di servizi citati, il reddito si considera prodotto in Italia se il supporto di archiviazione si trova nel territorio dello Stato. A tal fine, si presume che il reddito sia prodotto in Italia se il soggetto che detiene il supporto di archiviazione è ivi residente nel periodo di imposta di produzione del reddito. Resta ferma la facoltà per il contribuente di provare l’effettivo luogo di localizzazione del supporto di archiviazione.


Rideterminazione del valore delle cripto-attività


Prevista la possibilità per i soggetti che già detenevano cripto-attività al 1° gennaio 2023 di rideterminare il costo o il valore di acquisto delle stesse a condizione che lo stesso valore sia assoggettato a una imposta sostitutiva pari al 14%. Per beneficiare di questo regime agevolato è necessario che il contribuente versi l’imposta sostitutiva per intero, o la prima delle tre rate annuali di pari importo, entro il 15 novembre 2023. Il documento di prassi ricorda infine le regole per la regolarizzazione da parte dei contribuenti che hanno violato gli obblighi di monitoraggio fiscale per le cripto-valute detenute entro il 31 dicembre 2021 e/o non hanno indicato in dichiarazione i redditi derivanti dalle cripto-attività realizzati entro lo stesso termine. (Così, comunicato stampa Agenzia delle entrate del 27 ottobre 2023)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45 – Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 – Testo coordinato con le norme richiamate o modificate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

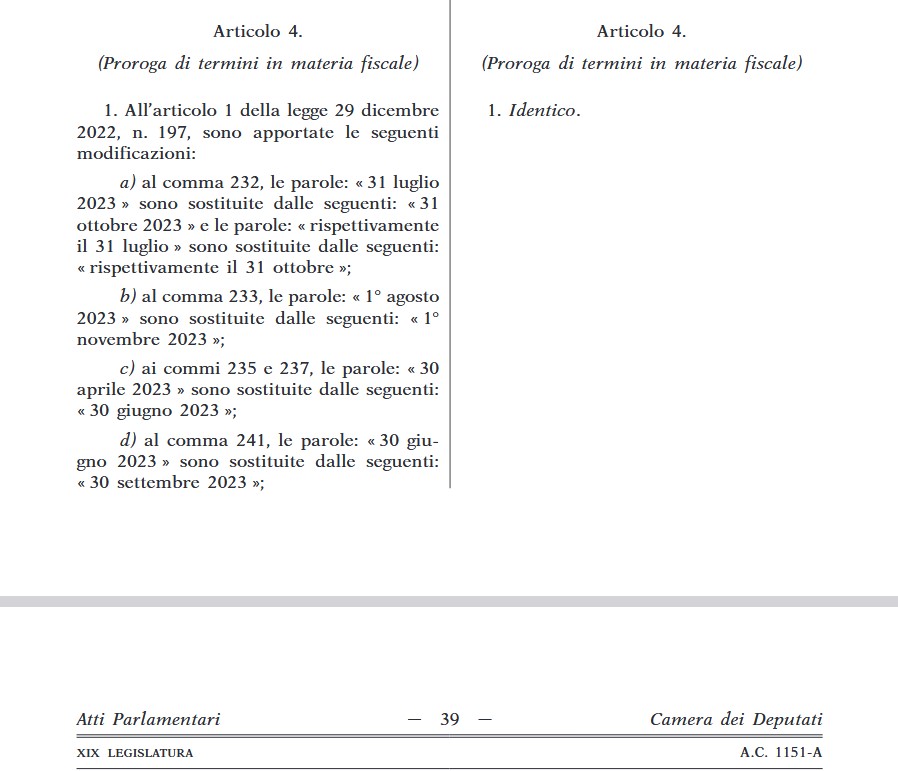
Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

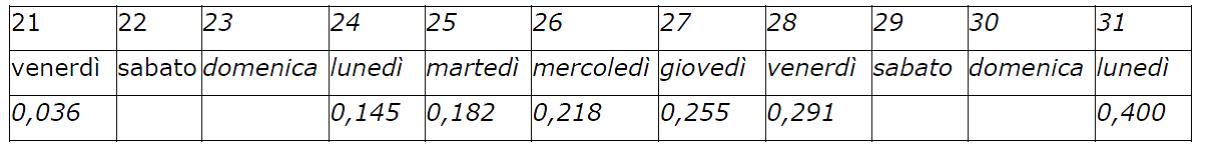
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.
Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


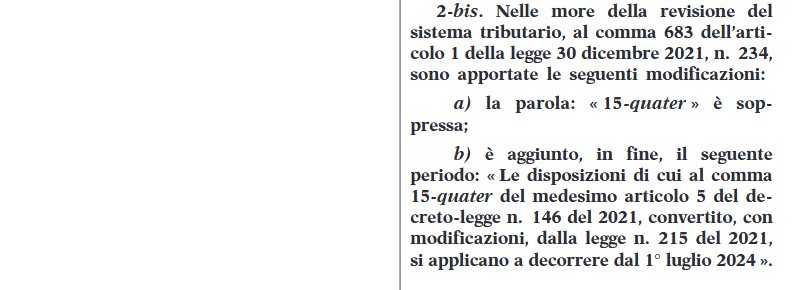
Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).
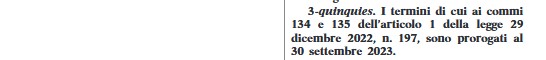


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Trattamento fiscale delle cripto-attività. Al via la consultazione della bozza di circolare (fino al 30 giugno)

È da oggi disponibile in consultazione, sul sito dell’Agenzia delle Entrate, la bozza di circolare con i chiarimenti sulla disciplina di tassazione delle cripto-attività, in seguito alle modifiche introdotte dall’ultima legge di Bilancio.

In particolare, nel documento viene illustrato il quadro normativo di riferimento in ambito europeo, il regime fiscale vigente prima delle novità apportate dalla Legge n. 197/2022 (commi da 126 a 147) e le nuove regole applicabili dal 1° gennaio 2023 con riguardo alle plusvalenze e altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività.


Come si inviano i contributi


Scopo della consultazione pubblica è permettere all’Agenzia delle Entrate di valutare i contributi trasmessi ed eventualmente recepirli nella versione definitiva della circolare.

Le osservazioni vanno inviate entro il 30 giugno 2023 all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it, secondo lo schema: tematica; paragrafo della circolare; osservazione; contributo; finalità. Al termine della consultazione, l’Agenzia pubblicherà i commenti ricevuti, fatta eccezione per quelli contenenti una espressa richiesta di non divulgazione.

(Così, comunicato stampa Agenzia delle entrate del 15 giugno 2023)


Imposta sostitutiva sulle su cripto-attività: in arrivo proroga al 30 settembre del versamento

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà di tre mesi, dal 30 giugno al 30 settembre 2023, i termini per il versamento dell’imposta sostitutiva delle cripto-attività, il cui regime fiscale è stato ridefinito in legge di bilancio. (Così, comunicato Stampa Mef n. 96 del 13 giugno 2023)


SOMMARIO – Finanza & Fisco n. 1/2 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Manovra 2023- Legge di Bilancio 2023 


La mappa delle più rilevanti misure introdotte dalla Legge di bilancio 2023 per imprese, professionisti e contribuenti


La guida alla normativa


Comma per comma, l’analisi normativa delle più rilevanti misure introdotte dalla Legge di bilancio 2023 per imprese, professionisti e contribuenti


Primi chiarimenti:


Definizione avvisi bonari estensione dei piani di rateazione


Regole ed esemplificazioni per la definizione degli avvisi bonari (o degli importi residui) e per il prolungamento fino a un massimo di 20 rate trimestrali dei piani di rateazione

Circolare dell’Agenzia delle Entrate n. 1 E del 13 gennaio 2023: «DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni – Proroga dei termini decadenziali per la notificazione delle cartelle di pagamento previsti dall’art. 25, comma 1, lett. a), del D.P.R. n. 602 del 1973 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis del D.P.R. 26/10/1972, n. 633 – Artt. 2 e 3-bis, del D.Lgs. 18/12/1997, n. 462 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.