Tax credit sanificazione: istituito il codice tributo per la compensazione
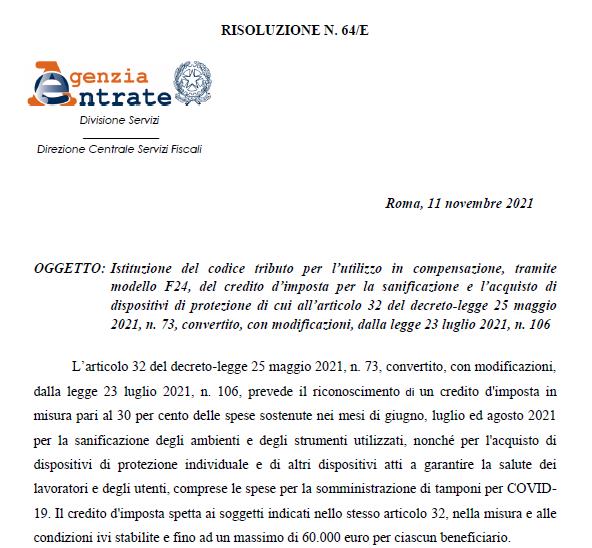
 

L’Agenzia delle Entrate, con la risoluzione n. 64/E dell’11 novembre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106.

Come è noto i beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure, utilizzando esclusivamente i servizi telematici delle Entrate, in compensazione tramite modello F24. In questo secondo caso, i beneficiari dovranno utilizzare il seguente codice tributo “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73” istituto con la sopra citata risoluzione”.


Il testo della risoluzione dell’Agenzia delle Entrate n. 64/E dell’11 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

L’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, prevede il riconoscimento di un credito d’imposta in misura pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati, nonché per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-

Il credito d’imposta spetta ai soggetti indicati nello stesso articolo 32, nella misura e alle condizioni ivi stabilite e fino ad un massimo di 60.000 euro per ciascun beneficiario.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021 sono stati definiti i criteri e le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’ammontare delle spese ammissibili, entro il 4 novembre 2021;
  2. per ciascun beneficiario, il credito d’imposta è pari al 30 per cento delle spese complessive risultanti dall’ultima comunicazione validamente presentata, in assenza di successiva rinuncia. In ogni caso, il credito d’imposta richiesto non può eccedere il limite di 60.000 euro;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 32, comma 1, del decreto-legge 25 maggio 2021, 73, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta, in relazione alle spese effettivamente sostenute, può essere utilizzato, tra l’altro, in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Con provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 100 per cento.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, in assenza di successiva rinuncia. Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

·                “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2021”.


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»
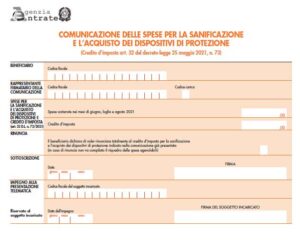


Tax credit al 30% per le spese per sanificazione e acquisto di dispositivi di protezione da Covid-19. Utilizzabile il 100% del credito richiesto


I contribuenti che hanno presentato alle Entrate la domanda per l’accesso al credito d’imposta previsto per le spese di sanificazione e per l’acquisto dei dispositivi di protezione da Covid-19 potranno beneficiarne interamente, in misura pari quindi al 30% delle spese comunicate. Il provvedimento firmato oggi dal direttore dell’Agenzia ha, infatti, determinato la possibilità di fruire interamente del credito d’imposta al 30%, in quanto il totale degli importi richiesti è inferiore rispetto alle risorse disponibili stanziate.


Come usufruire del credito d’imposta


I beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure in compensazione, tramite modello F24. In questo secondo caso, il modello dovrà essere presentato esclusivamente mediante i servizi telematici delle Entrate utilizzando il codice tributo che sarà istituito con un’apposita risoluzione dell’Agenzia.

Ciascun beneficiario può visualizzare l’ammontare del proprio credito d’imposta consultando il cassetto fiscale accessibile dall’area riservata del sito www.agenziaentrate.gov.it .

(Così, comunicato stampa Agenzia delle entrate del 10 novembre 2021)


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex Sostegni-bis. Pubblicata in extremis la circolare esplicativa


L’articolo 32 del Decreto Sostegni-bis, riconosce in favore di determinati soggetti un credito d’imposta pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati e per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-19. Il credito d’imposta in parola spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021. Tuttavia, ai fini del rispetto del limite di spesa, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate, da emanare entro il 12 novembre 2021. Ora, in vista della scadenza del 4 novembre 2021 per l’invio della comunicazione delle spese per usufruire del credito d’imposta, l’Agenzia delle entrate con circolare n. 13 E del 2 novembre 2021 rende noti i chiarimenti per la richiesta e fruizione del bonus.


Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex Sostegni-bis. Al via le domande online


Al via il bonus sanificazione. A partire da oggi, infatti, sarà possibile presentare la domanda per accedere al credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione introdotto dal decreto “Sostegni-bis”. Il provvedimento del direttore dell’Agenzia del 15 luglio scorso ha approvato il modello e ha definito le modalità di accesso al nuovo credito d’imposta per la sanificazione degli ambienti e degli strumenti e per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-19.


Chi può usufruire del credito d’imposta


I beneficiari del credito d’imposta sono gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e gli enti religiosi civilmente riconosciuti – e le strutture ricettive extra-alberghiere a carattere non imprenditoriale. Il credito spetta in misura pari al 30% delle spese sostenute nei mesi di giugno, luglio e agosto 2021, fino a un massimo di 60mila euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021. Per accedere al beneficio, è necessario comunicare all’Agenzia l’ammontare delle spese ammissibili sostenute in questi tre mesi, utilizzando il modello presente sul sito delle Entrate.


Come inviare la comunicazione


La comunicazione può essere trasmessa direttamente dal contribuente oppure da un intermediario, da oggi e fino al 4 novembre 2021. Si potrà utilizzare sia il servizio web presente nell’area riservata del sito delle Entrate, sia i tradizionali canali telematici dell’Agenzia. Entro 5 giorni l’Amministrazione rilascerà una ricevuta che attesta la presa in carico della comunicazione o, altrimenti, lo scarto, con l’indicazione delle relative motivazioni.


Come utilizzare il credito


Il credito d’imposta può essere utilizzato nella dichiarazione dei redditi relativa al periodo d’imposta di sostenimento della spesa oppure in compensazione, tramite modello F24 da presentare esclusivamente online mediante i servizi telematici dell’Agenzia. Al termine del periodo di presentazione delle comunicazioni, sulla base delle richieste pervenute, l’Agenzia determinerà e renderà nota, con uno specifico provvedimento, la quota percentuale dei crediti effettivamente fruibili, in rapporto alle risorse disponibili. (Così, comunicato stampa Agenzia delle entrate del 4 ottobre 2021)


Bonus per la sanificazione e l’acquisto dei dispositivi di protezione


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex D.L. Sostegni-bis. Definiti i criteri per la fruizione del bonus

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex Sostegni-bis. Definiti i criteri per la fruizione del bonus


L’articolo 32 del decreto-legge 25 maggio 2021, n. 73, cd. Sostegni-bis riconosce un credito d’imposta in relazione alle spese sostenute nei mesi di giugno, luglio e agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati e per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-19, nella misura e alle condizioni indicate dal medesimo articolo 32. Con provvedimento del 15 luglio 2021, Prot. n. 191910/2021 adottato ai sensi del comma 4 del medesimo articolo 32, stabiliti i criteri e le modalità di applicazione e fruizione del credito d’imposta, ai fini del rispetto del limite di spesa stabilito dal comma 1 del medesimo articolo 32.

In particolare, è previsto che la comunicazione delle spese ammissibili possa essere effettuata dal 4 ottobre al 4 novembre 2021. Tenuto conto dell’esigenza espressa dal legislatore di garantire il rispetto del limite di spesa, dopo aver ricevuto le comunicazioni delle spese ammissibili con l’indicazione del credito teorico, l’Agenzia determina la quota percentuale dei crediti effettivamente fruibili, in rapporto alle risorse disponibili. In particolare, nel rispetto del limite di spesa di cui all’articolo 32, comma 1, del decreto-legge n. 73 del 2021, il credito d’imposta, per ciascun beneficiario, è pari al 30 per cento delle spese complessive risultanti dall’ultima Comunicazione validamente presentata, in assenza di successiva rinuncia. In ogni caso, il credito d’imposta richiesto non può eccedere il limite di 60.000 euro. Ai fini del rispetto del limite di spesa, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate, da emanare entro il 12 novembre 2021. Detta percentuale è ottenuta rapportando il limite complessivo di spesa, di cui all’articolo 32, comma 1, ultimo periodo, del decreto-legge n. 73 del 2021, all’ammontare complessivo dei crediti d’imposta richiesti. Nel caso in cui l’ammontare complessivo dei crediti d’imposta richiesti risulti inferiore al limite di spesa, la percentuale è pari al 100 per cento.

Si ricorda che un emendamento della Camera, modificando il comma 1, dell’articolo 32 del decreto-legge 25 maggio 2021, n. 73, cd. Sostegni-bis ha stabilito che il credito d’imposta in misura pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati spetti anche alle strutture ricettive extra-alberghiere a carattere non imprenditoriale munite di codice identificativo regionale, ovvero in mancanza, identificate mediante autocertificazione in merito allo svolgimento dell’attività ricettiva di Bed and Breakfast.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021, recante: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 15.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione. Istituito il codice tributo per l’utilizzo in compensazione

Per consentire ai beneficiari e agli eventuali cessionari, l’utilizzo in compensazione del credito d’imposta per le spese di sanificazione e acquisto dei dispositivi di protezione anti coronavirus introdotto dal Decreto rilancio, nella misura resa nota nel proprio cassetto fiscale, con la risoluzione n. 52/E del 14 settembre 2020, l’Agenzia delle Entrate ha istituito il codice tributo “6917” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 125 del decreto-legge 19 maggio 2020, n. 34”. In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2020”.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 52 E del 14 settembre 2020, con oggetto: RISCOSSIONE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 125 del D.L. Rilancio – Art. 125 del D.L.19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, prot. n. 302831/2020

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, prot. n. 302831/2020, recante: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge 19 maggio 2020, n. 34», pubblicato il 11.09.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione. Nel cassetto fiscale l’importo spettante

Fissato l’ammontare del credito di imposta per le spese di sanificazione e acquisto dei dispositivi di protezione anti coronavirus introdotto dal Decreto rilancio. Nel provvedimento dell’Agenzia delle Entrate di oggi, infatti, viene resa nota la percentuale che permette di calcolare l’importo spettante ad ogni richiedente. La misura del credito effettivamente utilizzabile è pari al 15,6423 per cento del credito richiesto. Questa percentuale è il risultato del rapporto tra gli importi richiesti dai contribuenti entro il 7 settembre 2020, pari a 1.278.578.142 euro, ed il limite massimo di spesa fissato dalla legge in 200 milioni di euro. Ogni beneficiario può visualizzare il credito d’imposta spettante nel proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle Entrate. Secondo quanto disposto dall’articolo 125 del decreto-legge n. 34 del 19 maggio 2020, l’ammontare del credito d’imposta non può comunque eccedere il valore di 60 mila euro.


Le modalità di utilizzo del credito di imposta


I soggetti beneficiari possono scegliere se utilizzare il credito d’imposta nella dichiarazione dei redditi oppure in compensazione tramite modello F24; in alternativa, possono optare per la cessione, anche parziale, del credito stesso ad altri soggetti, compresi istituti di credito e altri intermediari finanziari. L’opzione può essere esercitata fino al 31 dicembre 2021. La comunicazione all’Agenzia della cessione del credito per la sanificazione e l’acquisto dei dispositivi di protezione può avvenire a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento odierno, pertanto a partire da lunedì 14 settembre. La comunicazione della cessione può essere effettuata solo dal soggetto cedente con le funzionalità rese disponibili nell’area riservata del sito dell’Agenzia (Entratel/Fisconline). (Così, comunicato stampa Agenzia delle entrate del 11 settembre 2020)


È pari al 15,6423% la misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione


Con provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, determinata la misura percentuale di fruizione per il credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge n. 34 del 2020. Tenuto conto dell’esigenza del rispetto del limite di spesa, dopo aver ricevuto le comunicazioni delle spese ammissibili con l’indicazione del credito teorico, l’Agenzia delle entrate ha fissato al 15,6423% la misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione. Come si legge nella parte motiva del provvedimento dell’11 settembre 2020 la percentuale è stata calcolata tenendo conto che l’ammontare complessivo dei crediti d’imposta risultante dalle comunicazioni validamente presentate entro il 7 settembre 2020, in assenza di rinuncia, è stato pari a 1.278.578.142 euro. Pertanto, la suddetta percentuale è stata ottenuta dal rapporto tra 200.000.000 (limite complessivo di spesa, di cui all’articolo 125, comma 1, ultimo periodo, del decreto-legge n. 34 del 2020) e 1.278.578.142.

Link al provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, prot. n. 302831/2020, recante: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge 19 maggio 2020, n. 34», pubblicato il 11.09.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244