Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)
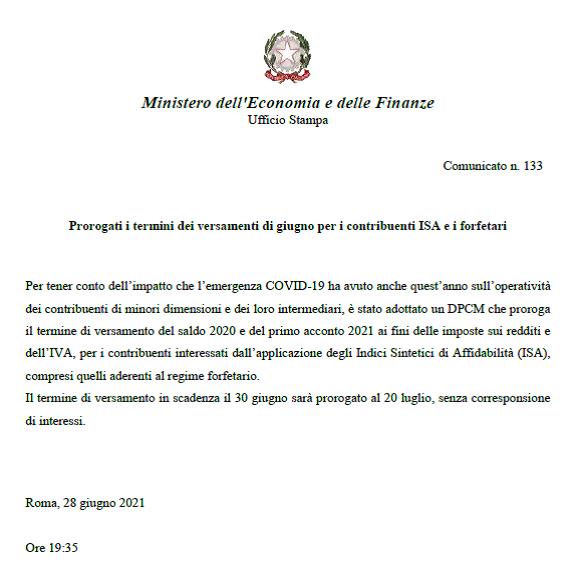


Prorogati al 20 luglio 2021 i termini dei versamenti per i contribuenti ISA e i forfetari


Per tener conto dell’impatto che l’emergenza COVID-19 ha avuto anche quest’anno sull’operatività dei contribuenti di minori dimensioni e dei loro intermediari, è stato adottato un DPCM che proroga il termine di versamento del saldo 2020 e del primo acconto 2021 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato Stampa Mef n.133 del 28 giugno 2021)


In attesa del testo del Dpcm, sulla scorta di quanto emerso in procedenti provvedimenti similari, possiamo ipotizzare che la proroga riguarda, tutti i soggetti tenuti ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, nonché dell’imposta sul valore aggiunto, che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. La proroga si applica ai soci delle società di persone, ai soci delle società che hanno optato per il regime di trasparenza fiscale, agli associati di associazione tra artisti o professionisti, ai collaboratori di imprese familiari e al coniuge di aziende coniugali. La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca.