SOMMARIO – Finanza & Fisco n. 22 del 2021
 ATTENZIONE:
gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati
Clicca qui per estendere il tuo abbonamento “Anteprima on line”
È gratis per gli abbonati a “Finanza & Fisco”.
REGISTRATI SUBITO!
Commenti
Giurisprudenza
Corte Suprema di Cassazione:
- Sezioni tributarie
Avviso di accertamento motivato “per relationem” – Rinvio a PVC non allegato
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 28551 del 15 dicembre 2020: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – Atto impositivo per acquisti acquirente “in nero” – Motivazione – Rinvio a PVC non allegato – Processo verbale di constatazione redatto nei confronti di terzi (fornitore) – Mancata allegazione – Riproduzione nell’atto impositivo di mera segnalazione senza riferimenti a entità e contenuto della pretesa erariale – Illegittimità dell’atto impositivo – Sussistenza – Art. 7, comma 1, della L 27/07/2000, n. 212 -Art. 1, comma 1, lett. c), del D.Lgs. 26/01/2001, n. 32 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»
Fondo patrimoniale – Debito contratto nell’esercizio dell’impresa
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 15741 del 7 giugno 2021: «RISCOSSIONE DELLE IMPOSTE – FAMIGLIA – Fondo patrimoniale – Riscossione coattiva delle imposte -Iscrizione ipotecaria su beni di un fondo patrimoniale – Applicabilità del relativo regime di impignorabilità anche per obbligazioni tributarie – Ammissibilità – Condizioni – Estraneità dei debiti ai bisogni della famiglia – Onere della prova gravante sul debitore – Individuazione – Criteri – Anche a mezzo di presunzioni semplici – Ammissibilità – Fattispecie – Debiti tributari inerenti l’attività di impresa di società S.r.l. cui il contribuente partecipa quale mero socio di capitale – Art. 77, del D.P.R. 29/09/1973, n. 602 – Art. 167 c.c. – Art. 170 c.c. – Art. 2697 c.c. – Art. 2729 c.c. • ESECUZIONE FORZATA – FONDO PATRIMONIALE – Esecuzione sui beni e frutti opposizioni – Debiti relativi ai bisogni della famiglia – Onere della prova gravante sul debitore – Individuazione – Criteri – Anche a mezzo di presunzioni semplici – Ammissibilità – Portata – Debiti assunti nell’esercizio dell’attività d’impresa o professionale – Ammissibilità – Limiti – Rilevanza presuntiva della circostanza che il contribuente fosse socio di S.a.s. (nella quale svolgeva anche attività lavorativa) dal quale traeva il sostentamento per sé e per la propria famiglia – Art. 170 c.c. – Art. 2697 c.c. – Art. 2729 c.c.»
Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 16658 dell’11 giugno 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione dei redditi – Rettifica ed emenda da parte del contribuente – Ammissibilità in sede contenziosa – Conseguenze – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Art. 2, comma 8-bis, del D.P.R. 22/07/1998, n. 322 -Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»
Commissioni Tributarie Provinciali:
Avviso di accertamento motivato “per relationem” – Rinvio a PVC non prodotto nel processo
Commissione Tributaria Provinciale di Frosinone – Sezione I – Sentenza n. 306 del 18 maggio 2021: «AVVISO DI ACCERTAMENTO – Motivazione – Rinvio a processo verbale della Guardia di Finanza – Sufficienza – Requisito formale di validità – Prova dei fatti dedotti a sostegno della pretesa – Oneri probatori a carico dell’Agenzia delle entrate -Produzione processo verbale in giudizio – Necessità – Fondamento – Nella specie – Dichiarazioni di terzi nel PVC (contenuto esposto, dichiarazione di genitori degli associati Asd) – Mancata produzione nel processo tributario del PVC e degli altri atti in esso richiamati dovuta a errori di deposito telematico (mancata accettazione con la causale “certificato di firma scaduto”) – Art. 39, comma 2, del D.P.R. 29/09/1973, n. 600 – Art. 42, del D.P.R. 29/09/1973, n. 600»
Prassi
Agenzia delle Entrate
ISA (Indici sintetici di affidabilità fiscale)
Circolare dell’Agenzia delle Entrate n. 6 E del 4 giugno 2021: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per il p.i. 2020 – Gli interventi straordinari sugli ISA in vigore per il p.i. 2020 – I correttivi COVID-19 – Novità della modulistica 2021 – Dati precalcolati ISA 2021 – Novità – “Il tuo Isa 2021” – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2020 – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 02/02/2021 – D.M. 30/04/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 26/04/2021, prot. n. 103206/2021»
Redditi di lavoro dipendente e assimilati – Trattamenti integrativi e indennità Inps
Risoluzione dell’Agenzia delle Entrate n. 41 E del 4 giugno 2021: «REDDITI DI LAVORO DIPENDENTE E ASSIMILATI – Detrazioni – Trattamento integrativo – Ulteriore detrazione fiscale – Trattamenti integrativi e indennità Inps – Indicazione del numero dei giorni nella dichiarazione dei redditi 2021 relativa ai redditi 2020 in caso di erogazione da parte dell’INPS di indennità per disoccupazione agricola, CIG e NASPI – D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21»
Istituto Nazionale della Previdenza Sociale (INPS)
Contributi previdenziali IVS – Reddito imponibile
Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»
Legislazione
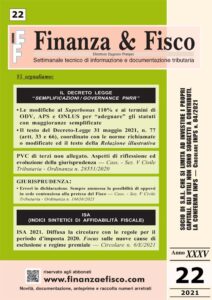
Decreto-legge “Semplificazioni /Governance PNRR”
Decreto-legge 31/05/2021, n. 77
Gli interventi urgenti su Superbonus 110% e taluni enti del Terzo Settore
Il testo degli articoli 33 e 66 del Decreto-Legge 31 maggio 2021, n. 77, recante: «Governance del Piano nazionale di ripresa e resilienza e prime misure di rafforzamento delle strutture amministrative e di accelerazione e snellimento delle procedure», coordinato con le norme richiamate o modificate
Coordinato con il testo della Relazione illustrativa
Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.