Legge di Bilancio 2027, parte dalla Camera la corsa all’approvazione: Le principali novità fiscali della Manovra
Dalle modifiche al regime forfetario e alla cedolare secca alla proroga dei bonus edilizi, fino alle nuove regole sulle compensazioni e agli incentivi per le imprese. Il quadro delle misure contenute nel DdL A.C. n. 3174.
Prende avvio dalla Camera dei deputati l’iter parlamentare del disegno di legge di Bilancio 2027-2029, approvato dal Consiglio dei ministri il 28 ottobre 2026 e presentato a Montecitorio il successivo 30 ottobre, dove ha assunto il numero A.C. 3174.
Il disegno di legge, destinato all’esame parlamentare per l’approvazione definitiva entro la fine dell’anno, contiene numerosi interventi di carattere tributario, riguardanti la tassazione delle persone fisiche, il regime forfetario, le locazioni immobiliari, le agevolazioni edilizie, i crediti d’imposta e le misure di sostegno alle imprese e ai lavoratori.
Particolare rilievo assumono anche le disposizioni di coordinamento con i nuovi Testi unici emanati in attuazione della riforma fiscale, tra cui il Testo unico delle imposte sui redditi, approvato con il D.Lgs. 19 giugno 2026, n. 117, le cui disposizioni troveranno applicazione dal 1° gennaio 2027.
Di seguito una prima analisi delle principali novità fiscali contenute nel testo presentato alla Camera.
Irpef 2027: il secondo scaglione al 33% si estende fino a 55.000 euro
L’articolo 9, comma 1, del DdL modifica, per il solo periodo d’imposta 2027, gli scaglioni di reddito previsti dall’articolo 11, comma 5-bis, del nuovo TUIR di cui al decreto legislativo 19 giugno 2026, n. 117, innalzando da 50.000 a 55.000 euro il limite superiore del secondo scaglione assoggettato all’aliquota del 33%.
Per il 2027 vengono quindi previste tre aliquote:
- 23 per cento per i redditi fino a 28.000 euro;
- 33 per cento per la parte di reddito superiore a 28.000 euro e fino a 55.000 euro;
- 43 per cento per la parte di reddito eccedente 55.000 euro.
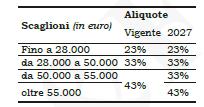
L’intervento evita l’applicazione dell’aliquota marginale del 43% sulla fascia di reddito compresa tra 50.000 e 55.000 euro, con un risparmio massimo di 500 euro annui rispetto alla disciplina ordinaria.
Regime forfetario: soglia di 100.000 euro per le imposte dirette, ma limite IVA fermo a 85.000 euro
L’articolo 9, comma 2, modifica la disciplina del regime forfetario contenuta negli articoli da 232 a 243 del nuovo TUIR di cui al decreto legislativo 19 giugno 2026, n. 117, elevando da 85.000 a 100.000 euro la soglia dei ricavi e compensi rilevante per l’accesso e la permanenza nel regime ai fini delle imposte sui redditi e delle relative addizionali.
La maggiore soglia assume rilievo anche per il regime contributivo agevolato, mentre resta invariato a 85.000 euro il limite rilevante ai fini dell’IVA.
Il DdL introduce pertanto un doppio limite, differenziando la disciplina delle imposte dirette da quella dell’imposta sul valore aggiunto.
Viene inoltre innalzata a 115.000 euro la soglia il cui superamento determina la cessazione immediata del regime forfetario ai fini delle imposte sui redditi, ferma restando la distinta disciplina IVA. In particolare, previsto che il regime cessi di avere applicazione nell’anno stesso in cui i ricavi o i compensi percepiti superino la soglia di 115.000 euro, mentre resta ferma la soglia di 100.000 euro per gli effetti concernenti l’imposta sul valore aggiunto.
Il comma 3 dello stesso articolo 9 eleva, limitatamente al 2027, da 30.000 a 35.000 euro il limite dei redditi di lavoro dipendente e assimilati rilevante ai fini della causa ostativa all’accesso al regime forfetario.
Cedolare secca: agevolazioni per i contratti a canone concordato e apertura agli immobili commerciali
L’articolo 5 introduce nel nuovo TUIR l’articolo 360-quinquies. La novella trova applicazione per i contratti stipulati nell’anno 2027 e nei confronti delle persone fisiche che agiscono al di fuori di un’attività di impresa, o di arti e professioni.
Per i contratti di locazione stipulati nel 2027, aventi a oggetto immobili appartenenti alla categoria catastale C/1 (negozi e botteghe), con superficie non superiore a 200 metri quadrati, escluse le pertinenze, viene prevista la possibilità di applicare la cedolare secca con aliquota del 21%, ridotta al 10% per gli immobili ubicati nei comuni capoluogo di città metropolitana.
L’agevolazione riguarda le locazioni commerciali che soddisfano le condizioni previste dalla disposizione. Al fine di evitare comportamenti opportunistici ovvero che i soggetti con contratti già in corso stipulino un nuovo contratto per avvalersi del nuovo regime più favorevole, viene previsto che il regime opzionale non si applichi ai contratti stipulati nell’anno 2027, qualora alla data del 30 settembre 2026 risulti in corso un contratto non scaduto, tra i medesimi soggetti e per lo stesso immobile, interrotto anticipatamente rispetto alla scadenza naturale, né ai contratti stipulati da un conduttore che non utilizza l’immobile locato esclusivamente per l’esercizio di un’arte o professione o di un’impresa commerciale.
Sul versante delle locazioni abitative, il DdL dispone una riduzione dal 10 al 5% della cedolare secca per i contratti a canone concordato stipulati nel 2027, con ulteriore abbattimento all’1% qualora il conduttore abbia un’età inferiore a 36 anni al momento della stipulazione.
Le aliquote ridotte trovano applicazione ai canoni relativi al periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2031, secondo le condizioni e i limiti stabiliti dalla norma.
Bonus edilizi 2027: confermate le detrazioni del 50% e del 36%
L’articolo 4 proroga al 2027 le aliquote maggiorate previste per gli interventi di recupero del patrimonio edilizio, di riqualificazione energetica e di riduzione del rischio sismico.
Per Bonus ristrutturazioni, Ecobonus e Sismabonus viene confermata la detrazione del 50% per le spese sostenute dai proprietari o dai titolari di un diritto reale di godimento relativamente agli interventi sulle unità immobiliari adibite ad abitazione principale.
Negli altri casi ammessi all’agevolazione, la detrazione resta fissata al 36%.
Viene così rinviata, limitatamente al 2027, la riduzione delle aliquote al 36% e al 30% già prevista dalla legislazione vigente.
La disciplina viene inoltre coordinata con il nuovo TUIR attraverso l’abrogazione degli articoli 371, 372 e 373 e l’introduzione degli articoli 360-bis, 360-ter e 360-quater, rispettivamente dedicati alle misure antisismiche, all’Ecobonus e al recupero edilizio.
Per l’Ecobonus è inoltre prevista la sostituzione dei precedenti massimali di detrazione differenziati per tipologia di intervento con un limite complessivo e cumulativo di spesa di 96.000 euro per unità immobiliare, autonomo rispetto al Bonus ristrutturazioni. Per gli interventi sulle parti comuni condominiali è stabilito un limite di 40.000 euro moltiplicato per il numero delle unità immobiliari.
Prorogato anche il Bonus mobili, con detrazione del 50% su un ammontare massimo di spesa di 5.000 euro. Il testo del disegno di legge menziona espressamente l’acquisto di mobili, mentre per gli elettrodomestici viene separatamente rifinanziato, con 50 milioni di euro, il Fondo previsto dalla legge n. 207/2024.
Per un esame dettagliato delle disposizioni si rinvia al nostro approfondimento sul tema: Bonus edilizi 2027, confermate le detrazioni del 50% e del 36%: la Manovra 2027 “riscrive” le agevolazioni nel nuovo Testo unico delle imposte sui redditi
Compensazioni fiscali: scende a 30.000 euro la soglia dei debiti iscritti a ruolo
L’articolo 36 interviene sulle disposizioni in materia di contrasto alle indebite compensazioni, modificando l’articolo 5, comma 7, del Testo unico in materia di versamenti e riscossione, approvato con il D.Lgs. 24 marzo 2025, n. 33.
La soglia dei debiti iscritti a ruolo o affidati agli agenti della riscossione, scaduti e non sospesi, oltre la quale è preclusa la compensazione orizzontale, viene ridotta da 50.000 a 30.000 euro. La possibilità di procedere alla compensazione dei crediti è ristabilita con il pagamento debiti.
Restano ferme le esclusioni previste per determinate tipologie di crediti contributivi e assicurativi, compresi quelli relativi ai contributi previdenziali e ai premi per l’assicurazione obbligatoria contro gli infortuni sul lavoro.
Crediti Superbonus 2023, gasolio commerciale e partite IVA cessate: nuove limitazioni
L’articolo 37 introduce ulteriori misure volte a rafforzare il controllo sull’utilizzo e sulla circolazione dei crediti d’imposta.
In particolare, per i crediti Superbonus derivanti da cessione o sconto in fattura relativi alle spese sostenute nel 2023, le quote annuali utilizzabili in compensazione nel 2027 vengono obbligatoriamente ripartite in dieci ulteriori rate annuali di pari importo.
Sono escluse le quote riferite alle spese per le quali sia già stata esercitata l’opzione di cui all’articolo 9, comma 4, del decreto-legge n. 176 del 2022, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6, che aveva consentito la ripartizione del credito di imposta, su opzione del contribuente, in dieci quote annuali di pari importo.
Per i crediti relativi al gasolio commerciale, riconosciuti ai sensi dell’articolo 24-ter del D.Lgs. n. 504/1995, viene introdotto un sistema di controllo preventivo che limita la compensazione all’importo disponibile comunicato dall’Agenzia delle dogane e dei monopoli all’Agenzia delle entrate.
La disposizione prevede inoltre il divieto di acquisire e cedere crediti d’imposta, anche agevolativi, per i soggetti la cui partita IVA sia stata cessata d’ufficio ai sensi delle specifiche disposizioni richiamate dal nuovo Testo unico IVA. Gli atti posti in essere in violazione di tale divieto sono considerati privi di effetti giuridici. La norma è finalizzata a inibire l’acquisto e la cessione di crediti in caso di cessazione d’ufficio della partita IVA ai sensi dell’articolo 68, commi 19 e 20, del testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, di cui al decreto legislativo 19 gennaio 2026, n. 10. In tal modo detti importi, già non utilizzabili in compensazione dal soggetto che ne è titolare, non potranno essere trasferiti a terzi, in quanto la norma, come anticipato, stabilisce una nullità contrattuale ex lege volta a contrastare la cessione a terzi di crediti fiscali rimasti nella disponibilità di imprese cessate.
Imprese: credito d’imposta fino al 30% per i servizi di cloud computing
L’articolo 12 introduce una nuova agevolazione per sostenere i processi di trasformazione digitale delle imprese.
Per ciascuno degli anni 2027, 2028 e 2029 viene previsto un contributo, sotto forma di credito d’imposta fino al 30%, dei costi di competenza sostenuti per canoni di abbonamento a servizi e soluzioni di cloud computing relativi all’utilizzo dei beni strumentali immateriali individuati nell’Allegato F del nuovo TUIR.
Il beneficio è utilizzabile esclusivamente in compensazione e non concorre alla formazione del reddito imponibile ai fini delle imposte sui redditi né della base imponibile IRAP. La definizione delle modalità attuative è demandata a un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze.
ZES unica: stanziamenti incrementati per il 2027 e il 2028
L’articolo 85 rafforza il credito d’imposta per gli investimenti nella Zona economica speciale (ZES) unica, disciplinato dall’articolo 16 del D.L. 19 settembre 2023, n. 124.
Il DdL autorizza ulteriori risorse per 1,4 miliardi di euro nel 2027 e 500 milioni di euro nel 2028, che si aggiungono agli stanziamenti già previsti dalla legge di Bilancio 2026. Le risorse complessivamente destinate al credito d’imposta raggiungono così 2,4 miliardi di euro per il 2027 e 1,25 miliardi per il 2028, confermando il ruolo dell’incentivo nel sostegno agli investimenti produttivi nelle aree interessate.
Prima casa: termini agevolativi uniformati a due anni
L’articolo 41 interviene sulla disciplina delle agevolazioni fiscali relative all’acquisto della prima casa, modificando le disposizioni contenute nel Testo unico delle imposte di registro e degli altri tributi indiretti, approvato con il D.Lgs. 1° agosto 2025, n. 123.
La misura uniforma a due anni alcuni termini previsti dalla disciplina agevolativa.
In particolare, viene esteso da 18 mesi a due anni il termine per trasferire la residenza nel comune in cui è situato l’immobile acquistato; passa inoltre da uno a due anni il termine per procedere al riacquisto di un’abitazione, evitando la decadenza dall’agevolazione in caso di alienazione infraquinquennale.
La disposizione interviene anche sul termine previsto per il riconoscimento del credito d’imposta relativo al riacquisto della prima casa.
Con il comma 2, dell’articolo 41, si stabilisce che la disposizione si applichi anche agli acquisti e alle alienazioni effettuati prima della data di entrata in vigore della legge per i quali, a tale data, non siano ancora decorsi i termini previgenti.
Assegnazione agevolata ai soci, trasformazione ed estromissione degli immobili d’impresa
L’articolo 13 riapre i termini per l’assegnazione e la cessione agevolata di beni ai soci, per la trasformazione in società semplice delle società aventi per oggetto esclusivo o principale la gestione di determinati beni e per l’estromissione degli immobili strumentali degli imprenditori individuali.
Per le assegnazioni e trasformazioni agevolate viene prevista un’imposta sostitutiva delle imposte sui redditi e dell’IRAP pari all’8%, elevata al 10,5% per le società considerate non operative nelle condizioni previste dalla disposizione.
L’aliquota è fissata al 13% per le riserve in sospensione d’imposta annullate per effetto delle operazioni agevolate.
Per gli imprenditori individuali viene riproposta la possibilità di estromettere gli immobili strumentali dal patrimonio dell’impresa con applicazione di un’imposta sostitutiva dell’8%, nel rispetto dei requisiti e dei termini individuati dalla norma.
Rivalutazione degli immobili d’impresa: nuova possibilità di adeguamento dei valori fiscali
L’articolo 14 introduce nel nuovo TUIR l’articolo 364-ter, che consente, ai soggetti individuati dalla disposizione, la rivalutazione degli immobili d’impresa risultanti dal bilancio relativo all’esercizio in corso al 31 dicembre 2025, con esclusione degli immobili alla cui produzione o scambio è diretta l’attività d’impresa e delle aree fabbricabili.
Il riconoscimento fiscale dei maggiori valori è subordinato al pagamento di un’imposta sostitutiva pari all’8% per gli immobili ammortizzabili e al 4% per quelli non ammortizzabili.
È inoltre prevista la possibilità di affrancare il saldo attivo di rivalutazione mediante il versamento di un’imposta sostitutiva del 10%.
Redditi finanziari: raddoppia l’imposta sulle transazioni finanziarie
L’articolo 15 modifica le aliquote dell’imposta sulle transazioni finanziarie (Financial Transaction Tax – FTT).
In particolare, l’aliquota ordinaria applicabile ai trasferimenti di proprietà di azioni e altri strumenti finanziari partecipativi viene elevata dallo 0,4% allo 0,8%.
Parallelamente, l’aliquota relativa alle operazioni ad alta frequenza passa dallo 0,04% allo 0,08%.
Restano invariati gli altri presupposti applicativi dell’imposta.
Utili percepiti dagli enti non commerciali: si riduce l’esenzione IRES
L’articolo 16 interviene sull’agevolazione fiscale prevista per gli utili percepiti dagli enti non commerciali che esercitano, senza scopo di lucro, le attività di interesse generale individuate dalla normativa.
La quota degli utili esclusa dalla formazione della base imponibile IRES viene ridotta dal 50% al 45%, con conseguente incremento della quota imponibile al 55%, in presenza dei requisiti per accedere al beneficio. Ai fini della determinazione dell’acconto dovuto per il periodo d’imposta in corso al 31 dicembre 2027, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando le disposizioni di cui all’articolo in esame.
La modifica viene introdotta attraverso una novella all’articolo 153, comma 2, del nuovo TUIR.
Ritenuta d’acconto nelle operazioni tra imprese: aliquote dell’1% e del 2%
L’articolo 35 modifica la disciplina della ritenuta d’acconto sulle transazioni business to business, prevista dall’articolo 38, comma 1, del Testo unico in materia di versamenti e riscossione di cui al decreto legislativo 24 marzo 2025, n. 33, recentemente sostituito dal comma 113 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio per l’anno 2026). La citata ritenuta a titolo di acconto delle imposte sui redditi è applicabile ai corrispettivi relativi alle prestazioni di servizi e alle cessioni di beni effettuate nell’esercizio d’impresa da soggetti residenti e da stabili organizzazioni in Italia di soggetti non residenti che, al momento della percezione del pagamento, non abbiano aderito al concordato preventivo biennale ovvero non si trovino nel regime di adempimento collaborativo.
Per le operazioni soggette alla nuova disciplina, la ritenuta passa dallo 0,5% all’1% per il 2028 e dall’1% al 2% a decorrere dal 2029.
Il prelievo interessa i corrispettivi relativi alle cessioni di beni e alle prestazioni di servizi effettuate nell’esercizio d’impresa dai soggetti individuati dalla norma che, al momento del pagamento, non abbiano aderito al concordato preventivo biennale (CPB) e non si trovino nel regime di adempimento collaborativo.
Bollo auto: esenzione strutturale per determinati veicoli
L’articolo 3 rende strutturale, a decorrere dal 1° gennaio 2027, l’esenzione dalla tassa automobilistica e dalla tassa di circolazione per specifiche categorie di veicoli.
L’agevolazione riguarda, tra gli altri, le autovetture alimentate a benzina o gasolio, anche in combinazione con altre forme di propulsione, con potenza non superiore a 80 kW, nel rispetto delle condizioni previste dalla disposizione.
Il beneficio è riconosciuto relativamente a un solo veicolo per contribuente, con specifiche regole per motocicli e ciclomotori.
Si evidenzia che il comma 9, a conferma del carattere strutturale dell’esenzione disciplinata dall’articolato in esame, dispone l’abrogazione dell’articolo 2 del decreto-legge 17 settembre 2026, n. 162, che aveva previsto l’esenzione dalla tassa automobilistica e dalla tassa di circolazione per il solo anno 2027. Allo stesso tempo viene previsto che per le autonomie speciali di cui al comma 7 restino fermi gli accordi conclusi a norma dell’articolo 2, comma 4, del decreto-legge 17 settembre 2026 n. 162, fino alla data di efficacia dei nuovi accordi da sottoscrivere ai sensi dello stesso comma 7
Per i nuclei familiari con più di tre figli, di cui almeno uno minorenne, viene inoltre previsto un contributo annuale fino a 385,71 euro per determinate autovetture omologate da sei a nove posti.
Agricoltura: prorogata l’agevolazione sui redditi dominicali e agrari
L’articolo 11 conferma anche per il periodo d’imposta 2027 il regime fiscale agevolato applicabile ai redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali iscritti nella previdenza agricola.
I redditi concorrono alla formazione del reddito complessivo IRPEF nella misura dello 0% fino a 10.000 euro, del 50% per la quota superiore a 10.000 euro e fino a 15.000 euro e del 100% per la parte eccedente.
Al riguardo, nella determinazione dell’ammontare dei redditi che concorrono alla formazione del reddito complessivo, i redditi dominicali e i redditi agrari si devono considerare congiuntamente, ovvero nella loro somma. Inoltre, si conferma che non beneficiano della disposizione agevolativa le società agricole di persone, a responsabilità limitata e cooperative che, ai sensi del comma 3 del citato articolo 1 del decreto legislativo n. 99 del 2004, si considerano imprenditori agricoli professionali e che hanno esercitato l’opzione, prevista dall’articolo 287 del decreto legislativo 19 giugno 2026, n. 117, per la tassazione dei redditi su base catastale ai sensi dell’articolo 34 dello stesso testo unico.
Dividendi corrisposti ai lavoratori: prorogata l’esenzione del 50%
L’articolo 10 proroga al 2027 l’agevolazione prevista dall’articolo 6 della legge 15 maggio 2025, n. 76, per i dividendi derivanti da azioni attribuite ai lavoratori in sostituzione dei premi di risultato.
Per tali dividendi, entro l’importo di 1.500 euro annui, viene confermata l’esenzione dalle imposte sui redditi nella misura del 50%.
Rinnovi contrattuali: imposta sostitutiva del 5% sugli incrementi retributivi
L’articolo 6 conferma per il 2027 l’applicazione di un’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali del 5% sugli incrementi retributivi derivanti dai rinnovi contrattuali.
La misura riguarda i lavoratori dipendenti del settore privato con reddito di lavoro dipendente non superiore a 33.000 euro nel 2026, in relazione agli incrementi aventi decorrenza nel periodo 2025-2027 derivanti dai rinnovi contrattuali individuati dalla disposizione.
Restano esclusi gli arretrati riferiti ad anni precedenti, per i quali continua ad applicarsi il regime di tassazione separata.
Trattamento accessorio del lavoro dipendente e lavoratori del turismo
L’articolo 7 proroga il regime di tassazione agevolata per le maggiorazioni e indennità relative al lavoro notturno, festivo e a turni.
Per i lavoratori del settore privato con reddito di lavoro dipendente non superiore a 40.000 euro nell’anno precedente, viene confermata un’imposta sostitutiva del 15%, entro il limite annuo di 1.500 euro.
L’articolo 8 proroga inoltre, per il periodo dal 1° gennaio al 30 settembre 2027, il trattamento integrativo speciale del 15% delle retribuzioni lorde corrisposte per lavoro straordinario festivo e notturno ai lavoratori dei settori turistico, ricettivo e termale, alle condizioni previste dalla normativa.
Giovani lavoratori: flat tax dell’1% sugli incrementi reddituali
L’articolo 44 introduce, limitatamente al 2027, una nuova imposta sostitutiva dell’1% sugli incrementi del reddito di lavoro dipendente.
L’agevolazione interessa i lavoratori del settore privato nati dopo il 31 dicembre 1997, titolari di un reddito di lavoro dipendente non superiore a 28.000 euro.
L’imposta sostitutiva si applica su una quota dell’incremento reddituale non superiore a 2.500 euro, determinata confrontando il reddito percepito nel 2027 con quello dell’anno precedente, opportunamente normalizzato in funzione dei giorni lavorati.
Il contribuente può comunque optare per l’applicazione della tassazione ordinaria, secondo le modalità previste dalla disposizione.
Fringe benefit: soglia di 2.000 euro estesa ai lavoratori under 31
L’articolo 45 amplia, per il periodo d’imposta 2027, la platea dei beneficiari della soglia maggiorata di esclusione dal reddito prevista per determinati fringe benefit.
Il limite di 2.000 euro, già riconosciuto ai lavoratori dipendenti con figli fiscalmente a carico, viene esteso anche ai lavoratori che non abbiano compiuto 31 anni, relativamente alle somme erogate o rimborsate dai datori di lavoro per le utenze domestiche, i canoni di locazione e gli interessi sui mutui relativi all’abitazione principale.
Enti sportivi riconosciuti dal CONI e dal CIP: imposte fisse per le operazioni straordinarie
L’articolo 112 estende alle operazioni di fusione, scissione e trasformazione effettuate dagli enti riconosciuti ai fini sportivi dal CONI e dal Comitato Italiano Paralimpico (CIP) il trattamento fiscale agevolato già previsto per gli enti del Terzo settore.
Per tali operazioni è prevista l’applicazione delle imposte di registro, ipotecaria e catastale in misura fissa, al fine di favorire i processi di riorganizzazione degli organismi sportivi.
Erogazioni liberali ai partiti politici: detrazione ridotta al 19%
L’articolo 39 modifica il trattamento fiscale delle erogazioni liberali in denaro effettuate in favore dei partiti politici.
A decorrere dal periodo d’imposta 2027, per le persone fisiche la detrazione dall’IRPEF viene fissata al 19% delle somme erogate, per importi compresi tra 30 e 30.000 euro annui.
La medesima percentuale di detrazione viene prevista anche ai fini IRES, attraverso una modifica all’articolo 109 del nuovo TUIR.
Link al testo del DdL e le relazioni parlamentari
*** Le misure illustrate sono contenute nel disegno di legge presentato alla Camera e potranno essere modificate nel corso dell’iter parlamentare. Il disegno di legge di Bilancio 2027-2029 è stato presentato alla Camera dei deputati il 30 ottobre 2026 (A.C. n. 3174 – XIX Legislatura).