Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2026

La circolare Inps n. 14 del 9 febbraio 2026 riepiloga la contribuzione dovuta per l’anno 2026 dagli iscritti alle Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Il quadro normativo risulta in larga parte in continuità con il 2025, con alcune precisazioni di rilievo su aliquote, minimali e massimali di reddito, agevolazioni contributive e riflessi del concordato preventivo biennale.


Aliquote contributive IVS


Dal 2025 l’aliquota contributiva IVS è fissata nella misura unica del 24% per tutti i titolari, coadiuvanti e coadiutori iscritti alle Gestioni artigiani e commercianti, indipendentemente dall’età anagrafica.

Per gli iscritti alla Gestione degli esercenti attività commerciali continua ad applicarsi l’aliquota contributiva aggiuntiva dello 0,48%, destinata al finanziamento dell’indennizzo per la cessazione definitiva dell’attività commerciale. Ne consegue che, per il 2026, le aliquote complessive risultano pari a:

  • 24% per gli artigiani;
  • 24,48% per i commercianti.

Resta inoltre dovuto, per entrambe le gestioni, il contributo per le prestazioni di maternità nella misura fissa di 0,62 euro mensili.


Riduzione contributiva del 50% per over 65 pensionati


Confermata anche per il 2026 l’agevolazione prevista dall’articolo 59, comma 15, della legge n. 449/1997, che riconosce una riduzione del 50% dei contributi IVS in favore degli artigiani e degli esercenti attività commerciali:

  • con età superiore a 65 anni;
  • già pensionati presso le gestioni dell’INPS;

Si richiamano, a tale proposito, i chiarimenti e le indicazioni fornite con le circolari n. 63 del 17 marzo 1998 e n. 33 del 15 febbraio 1999. Inoltre, in merito all’individuazione dei soggetti aventi titolo all’agevolazione contributiva, si rinvia alle disposizioni contenute nella circolare n. 175 del 29 luglio 1998, nonché nel messaggio n. 20028 del 5 dicembre 2012.


Riduzione contributiva per nuove iscrizioni nel 2025


La legge di Bilancio 2025 ha introdotto una riduzione del 50% dei contributi previdenziali a favore dei lavoratori che:

  • si sono iscritti per la prima volta nel corso del 2025 a una delle Gestioni speciali autonome degli artigiani o dei commercianti;
  • percepiscono redditi d’impresa, anche in regime forfetario.

Si tratta di una misura a carattere temporaneo, riservata esclusivamente alle nuove iscrizioni effettuate nel 2025 e non estendibile ai soggetti che avviano l’attività dal 2026.


Minimale di reddito e contribuzione fissa


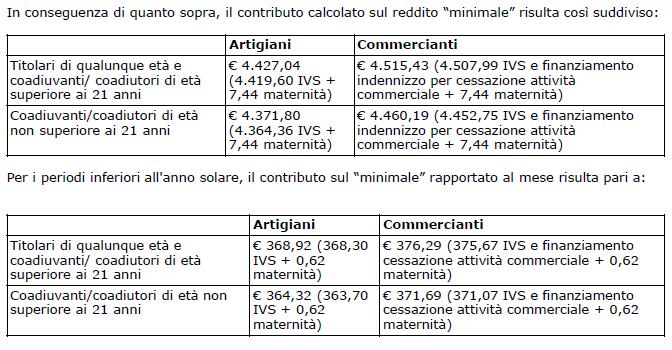
Per effetto della rivalutazione ISTAT (+1,4%), il reddito minimale annuo rilevante ai fini contributivi per il 2026 è pari a 18.808,00 euro.

Sulla base di tale minimale, la contribuzione annua dovuta risulta pari a:

  • artigiani: 4.521,36 euro (di cui 4.513,92 IVS + 7,44 maternità);
  • commercianti: 4.611,64 euro (di cui 4.604,20 IVS e indennizzo + 7,44 maternità).

Per i periodi inferiori all’anno solare, il contributo è dovuto in misura proporzionale ai mesi di iscrizione.


Contribuzione sul reddito eccedente il minimale


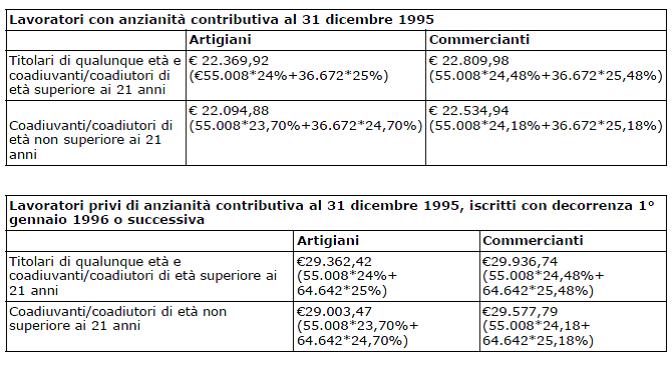
I contributi IVS sono dovuti sulla totalità dei redditi d’impresa prodotti nel 2026 per la quota eccedente il minimale, applicando:

  • l’aliquota del 24% (24,48% per i commercianti) fino a 56.224,00 euro;
  • l’aliquota maggiorata di un punto percentuale sulla quota di reddito eccedente tale soglia.

La contribuzione calcolata sul reddito eccedente assume la natura di acconto, da conguagliare in sede di determinazione del saldo.


Massimali di reddito imponibile


Per il 2026 il massimale di reddito imponibile IVS è fissato:

  • a 93.707,00 euro per i soggetti con anzianità contributiva anteriore al 1° gennaio 1996;
  • a 122.295,00 euro per i soggetti privi di anzianità contributiva al 31 dicembre 1995.

Tali limiti hanno valenza individuale e devono essere riferiti a ciascun soggetto operante nell’impresa.


Contribuzione a saldo e scadenze


Qualora la contribuzione versata a titolo di minimale e acconto risulti inferiore a quanto dovuto sulla base dei redditi effettivamente prodotti nel 2026, è dovuto un contributo a saldo, da versare entro i termini previsti per il pagamento delle imposte sui redditi.

È ammesso il differimento di 30 giorni con applicazione della maggiorazione dello 0,40% a titolo di interessi.


Concordato preventivo biennale e contributi


Il decreto legislativo n. 13/2024 ha introdotto il concordato preventivo biennale. L’adesione a tale istituto non fa venir meno gli obblighi contributivi.

Il reddito concordato assume rilevanza anche ai fini previdenziali; resta tuttavia ferma la facoltà del contribuente di determinare e versare i contributi sul reddito effettivo, qualora superiore a quello concordato, secondo le regole previste dal decreto.


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 14 del 9 febbraio 2026: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2026 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


SOMMARIO – Finanza & Fisco n. 2 del 2025

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Gli approfondimenti


Le prove costituende e costituite, la decisione, gli elementi e i mezzi (di prova), i presupposti (non più di fatto). La nuova L. n. 212 del 2000 è oltremodo chiara, tuttavia merita un approfondimento
di Alvise Bullo e Elena De Campo

Affrancamento straordinario delle riserve in sospensione di imposta con imposta sostitutiva del 10%
di Marco Orlandi

Il trattamento tributario delle indennità e dei c.d. gettoni di presenza corrisposti dalle federazioni nazionali di medicina (F.I.M.M.G., F.I.M.P.) per lo svolgimento delle attività istituzionali
di Dario Festa


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Avviso di accertamento – Motivazione e diritto alla difesa


Integrazione dell’atto impositivo lacunoso. Inammissibile in giudizio

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 1755 del 24 gennaio 2025: «AVVISO DI ACCERTAMENTO – Motivazione – Motivazione insufficiente – Illegittimità – Integrazione in sede giudiziale – Ammissibilità – Esclusione – Fondamento – Fattispecie – Mancanza di una dettagliata indicazione delle fatture poste alla base dei recuperi – Mancata allegazione di fatture poste alla base dell’avviso di accertamento non individuate con numero e nominativo – L’omessa indicazione di elementi che ne consentano l’individuazione (delle fatture), unitamente alla mancata allegazione, determina un vizio di motivazione dell’atto impositivo che non può essere sanato mediante una successiva integrazione in sede processuale – Affermazione – Condizioni – Prova “di resistenza” che ostensione dei documenti indicati nell’atto impugnato, e ad esso non allegato, ha influenzato (avrebbe potuto influenzare) l’esito dell’accertamento – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 7, della L. 27/07/2000, n. 212»


Prassi


Agenzia delle entrate


Distacco del personale – Rilevante ai fini IVA anche senza “mark-up


Come cambiano le regole IVA per i distacchi di personale

Risposta ad interpello – Agenzia delle Entrate – n. 38 del 18 febbraio 2025: «IVA (Imposta sul valore aggiunto) – Base imponibile – Distacchi e/o prestiti di personale – Personale dipendente di una società distaccato presso altra – Imponibilità – Abrogazione dell’art. 8 comma 35, della L. 11/03/1988, n. 67 – Art. 16-ter del D.L. 17/09/2024, n. 131, conv., con mod., dalla L. 14/11/2024, n. 267 – Art. 30 del D.Lgs. 10/09/2003, n. 276»


Comunicazione ex ante al GSE per gli investimenti Industria 4.0 effettuati dal 30 marzo 2024


Credito d’imposta “Transizione 4.0”. Il punto sugli obblighi comunicativi

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 7 marzo 2025: «INVESTIMENTI IN BENI STRUMENTALI – Monitoraggio degli incentivi fiscali legati ai Piani Transizione 4.0 e 5.0 – Differenti modalità di comunicazione in base al periodo in cui vengono effettuati gli investimenti, se antecedente o meno alla data di entrata in vigore del DL n. 39/2024 – Investimenti realizzati a decorrere dall’entrata in vigore del decreto-legge n. 39 del 2024 (30 marzo 2024) – Crediti d’imposta, destinati a supportare gli investimenti in beni strumentali e le attività di ricerca e innovazione -Comunicazione preventiva – Necessità – Per investimenti effettuati dal 30 marzo 2024, il beneficiario del credito deve inviare una comunicazione preventiva con i relativi dettagli e, a seguire, un’ulteriore comunicazione a investimento completato – Art. 6, comma 1, del D.L. 29/03/2024, n. 39, conv., con mod., dalla L. 23/05/2024, n. 67»


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti


Incentivi agli investimenti 2025


Principali agevolazioni alla luce della Legge di bilancio 2025 e incentivi agli investimenti sostenibili

Strumento operativo del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 5 marzo 2025


Istituto Nazionale della Previdenza Sociale (INPS)


Co.Co.Co., professionisti senza cassa e collaboratori sportivi
Aliquote
contributive in vigore dal 1° gennaio 2025


Co.Co.Co., lavoratori autonomi e lavoratori nel settore dello sport: le aliquote contributive e di computo in vigore dal 1° gennaio 2025 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 27 del 30 gennaio 2025: «INPS – CONTRIBUTI PREVIDENZIALI -Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2025 per gli iscritti alla Gestione separata – Magistrati onorari del contingente a esaurimento confermati che esercitano le funzioni in via non esclusiva – Collaborazioni coordinate e continuative e figure assimilate del lavoro sportivo – Professionisti del settore sportivo dilettantistico – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2025 – Art. 2, comma 26, della L 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 223, della L. 30/12/2021, n. 234 – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120»


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2025


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2025

Circolare INPS – Direzione Centrale Entrate – n. 38 del 7 febbraio 2025: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2025 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Tribunali

  • Sezioni Lavoro


Ultime dai Tribunali, Sezioni Lavoro, sui requisiti di abitualità e prevalenza dell’attività del socio di S.r.l. per l’obbligo contributivo alla gestione commercianti


La tematica attinente l’iscrizione alle Gestioni degli artigiani e dei commercianti (e del conseguente obbligo contributivo), per i soci di società a responsabilità limitata è stata oggetto di diverse pronunce da parte dei tribunali. Le decisioni contribuiscono a chiarire in ordine agli obblighi motivazionali e di prova della presenza dei requisiti di abitualità e prevalenza dell’attività svolta dal socio per l’iscrizione alla citate gestioni previdenziali. I giudici hanno evidenziato che, per l’iscrizione alle Gestione INPS, non basta essere socio e/o amministratore della società. È necessaria la prova che il socio partecipi abitualmente e prevalentemente all’attività della società.


Le ultime Sentenze


Tribunale di Monza n. 177/2025 (in www.pianetafiscale.it – Area riservata agli abbonati) – Nella sentenza i giudici hanno sottolineato che l’iscrizione alla Gestione commercianti è obbligatoria ove si realizzano congiuntamente le ipotesi previste dalla legge e cioè: la titolarità o gestione in proprio di impresa organizzata con prevalenza del lavoro proprio; la piena responsabilità dell’impresa con assunzione dei conseguenti rischi ed oneri; la partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza e il possesso, ove richiesto da norme e regolamenti per l’esercizio dell’attività propria, di licenze e qualifiche professionali. L’iscrizione nella gestione dei commercianti ed il perdurare di tale iscrizione, quindi, risulta subordinata allo svolgimento di attività lavorativa commerciale nell’ambito della società, non essendo sufficiente la mera qualità di socio o amministratore. Ne consegue che, ove il socio amministratore non svolga attività commerciale con carattere di abitualità e prevalenza, non opera l’obbligo di iscrizione nella corrispondente gestione previdenziale, non essendo in tal sussistente il presupposto dell’obbligo contributivo.

Tribunale di Ancona n. 134/2025 (in www.pianetafiscale.it – Area riservata agli abbonati) – In tema di onere probatorio per presenza dei presupposti per l’iscrizione alla gestione commercianti, i giudici anconetani, hanno evidenziato che grava sull’Inps ex art. 2697 c.c. provare la sussistenza dei requisiti per l’iscrizione alla gestione commercianti a fronte della pretesa vantata con titolo esecutivo stragiudiziale quale l’avviso di addebito. Nella sentenza viene, inoltre, rilevato “che a fronte di tali risultanze non è provato che la cancellazione della partita IVA e dell’iscrizione al registro delle imprese sia avvenuta con effetto retroattivo sulla base delle sole dichiarazioni del ricorrente senza ulteriori indagini da parte degli enti preposti come sostenuto dall’opponente tenuto conto che per effettuare la cancellazione della partita IVA con effetto retroattivo è necessario che dai dati e dagli elementi in possesso dell’Agenzia delle Entrate non risulti lo svolgimento dell’attività di impresa (peraltro, la presenza di inattività del titolare della partita IVA per un periodo di tre anni può portare anche alla chiusura d’ufficio)”.

Tribunale di Bari n. 411/2025 (in www.pianetafiscale.it – Area riservata agli abbonati) – Anche per i giudici di pugliesi, la qualità di socio di S.r.l. non è sufficiente a far sorgere l’obbligo di iscrizione nella gestione assicurativa degli esercenti attività commerciali, essendo necessaria anche la partecipazione personale al lavoro aziendale, con carattere di abitualità e prevalenza, la cui prova è a carico dell’istituto assicuratore. Inoltre, la previsione di automatismi si risolve in un’inammissibile presunzione assoluta, la quale oblitera di considerare tutti i concorrenti parametri imposti dalla normativa di riferimento a giustificazione dell’eventuale provvedimento amministrativo d’apertura, a carico della persona fisica del socio, di una posizione assicurativa.

Tribunale di Napoli n. 1439/2025 (in www.pianetafiscale.it – Area riservata agli abbonati) – Per i giudici partenopei, se il dipendente imprenditore, socio o collaboratore ha un contratto part-time in ogni caso, l’obbligo di versare contributi doppi all’Inps non è, comunque, automatico, ma dipende dall’abitualità e prevalenza dell’attività svolta. La verifica dell’abitualità e prevalenza non dipende strettamente dall’orario previsto nel contratto (part-time sotto o sopra il 50%), né dall’attività che produce il reddito maggiore, ma è solo l’attento esame del caso concreto (un elemento di valutazione può essere, ad esempio, il tempo dedicato all’attività artigiana o commerciale) che può stabilire l’obbligo, o meno, di pagare contribuzione doppia, cosa di cui non vi è traccia nell’accertamento impugnato.


Vedi anche:

Socio e amministratore di Srl. I requisiti e prove per l’iscrizione d’ufficio alla gestione Inps commercianti

Tribunale di Roma – Sezione IV Lavoro – Sentenza n. 11246 dell’11 dicembre 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Socio di società Srl – Socio e amministratore di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione commercianti Inps – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Onere della prova – Art. 1, comma 203, della L 23/12/1996, n. 662»

Conforme:  Tribunale di Roma – Sezione Lavoro – Sentenza n. 3720 dell’9 giugno 2023


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2025

Con circolare del 7 febbraio 2025, n. 38, l’Inps riepiloga gli importi dei contributi dovuti per il 2025, dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori anche di età non superiore ai 21 anni.

Si ricorda che, dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%.

Per quanto riguarda il 2025, le aliquote di tutti i titolari, coadiuvanti o coadiutori, risultano il 24% per gli artigiani e il 24,48% per i commercianti.

La circolare specifica la contribuzione dovuta sui minimali e sui massimali di reddito.

Gli artigiani e gli esercenti over 65 di attività commerciali, già pensionati presso le gestioni dell’Istituto e in possesso dei requisiti previsti, usufruiranno della riduzione del 50% dei contributi dovuti.

Nella circolare evidenziato che l’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207 (legge di Bilancio 2025), ha previsto una riduzione contributiva in misura del 50% dei contributi previdenziali dovuti a favore dei lavoratori che si iscrivono nel corso dell’anno 2025  per la prima volta a una delle Gestioni speciali autonome degli  artigiani  e  degli  esercenti attività commerciali di cui al comma 1 dell’articolo 1 della legge 2 agosto 1990, n. 233, e che percepiscono redditi di impresa, anche in regime forfetario.

Infine, il documento di prassi ricorda che il decreto legislativo 12 febbraio 2024, n. 13, ha introdotto l’istituto del concordato preventivo biennale, volto a favorire l’adempimento spontaneo degli obblighi dichiarativi da parte dei contribuenti esercenti attività d’impresa, arti o professioni che applicano gli indici sintetici di affidabilità (ISA) di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96. L’istituto del concordato preventivo biennale non fa venire meno gli obblighi contributivi, e la base imponibile concordata assume rilevanza, tra l’altro, ai fini della determinazione dei contributi previdenziali obbligatori. Resta ferma la possibilità per il contribuente di versare i contributi sul reddito effettivo se di importo superiore a quello concordato come integrato ai sensi degli articoli 15 e 16 del citato decreto legislativo n. 13/2024. 


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 38 del 7 febbraio 2025: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2025 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


SOMMARIO – Finanza & Fisco n. 3 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il nuovo art. 58 del D.Lgs. n. 546 del 1992: aspetti di riflessione, con particolare riguardo al caso di proposizione dell’appello successivo all’entrata in vigore del restyling della disposizione
di Alvise Bullo e Elena De Campo


Socio e amministratore di Srl. La giurisprudenza di merito su onere della prova della presenza dei requisiti di abitualità e prevalenza e distinzione tra prestazione di lavoro ed attività di amministratore
di Enrico Molteni


Giurisprudenza


Tribunali

  • Sezioni Lavoro


Socio amministratore di S.r.l. – Presupposti per l’iscrizione alla gestione commercianti


Socio e amministratore di Srl. I requisiti e prove per l’iscrizione d’ufficio alla gestione Inps commercianti

Tribunale di Roma – Sezione IV Lavoro – Sentenza n. 11246 dell’11 dicembre 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Socio di società Srl – Socio e amministratore di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione commercianti Inps – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Onere della prova – Art. 1, comma 203, della L 23/12/1996, n. 662»

Vedi conforme:  Tribunale di Roma – Sezione Lavoro – Sentenza n. 3720 dell’9 giugno 2023


Prassi


Agenzia delle entrate


Novità fiscali


Legge di Bilancio 2024 e decreti “Anticipi” e “Salva-infrazioni”. Le novità fiscali in materia IVA, Registro e IVAFE

Circolare dell’Agenzia delle Entrate n. 3 E del 16 febbraio 2024: «NOVITÀ FISCALI – Legge di Bilancio 2024 – Principali novità in materia di imposte indirette contenute nella legge 30 dicembre 2023, n. 213 (c.d. “Legge di bilancio 2024”), nel decreto-legge 18 ottobre 2023, n. 145 (c.d. “Decreto Anticipi”), e nel decreto-legge 13 giugno 2023, n. 69 (c.d. “Decreto Salva-infrazioni”) – IVA (Imposta sul valore aggiunto) – Innalzamento dell’aliquota IVA per prodotti per l’igiene femminile e per pannolini, latte artificiale e i seggiolini auto – Cessione Pellet con IVA al 10 per cento per i mesi di gennaio e febbraio 2024 – Tax Free Shopping – Riduzione, a decorrere dal 1° febbraio 2024, da 154,95 a 70 euro del valore minimo delle cessioni (IVA inclusa) – Obblighi per l’immatricolazione e la successiva voltura di autoveicoli, motoveicoli e loro rimorchi, nuovi e usati, provenienti dalla Città del Vaticano e dalla Repubblica di San Marino – IVAFE (Imposta sul valore delle attività finanziarie detenute all’estero dalle persone fisiche) – Innalzamento dell’aliquota dell’IVAFE sui prodotti finanziari detenuti in stati o territori a regime fiscale privilegiato – IMPOSTA DI REGISTRO – Proroga al 30 giugno 2024 dell’esenzione dall’imposta di registro per l’adeguamento statutario degli enti sportivi dilettantistici – Agevolazione “prima casa” in favore di persone trasferite all’estero per ragioni di lavoro – Parte III, della Tabella A, n. 65), n. 114.1) e n. 114.2) del D.P.R. 26/10/1972, n. 633 – Art. 38-quater, del D.P.R. 26/10/1972, n. 633 – Art. 1, commi 9, 9-bis 9-ter, del D.L. 03/10/2006, n. 262, conv., con mod., dalla L. 24/11/2006, n. 286 – Art. 19, commi 20-bis, D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 12, comma 2-bis, del D.Lgs. 28/02/2021, n. 36 – Nota II-bis), all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131 – Art. 69, L. 21/11/2000, n. 342»


Istituto Nazionale della Previdenza Sociale (INPS)


Co.Co.Co., professionisti senza cassa e collaboratori sportivi 

Aliquote contributive in vigore dal 1° gennaio 2024


Co.Co.Co., lavoratori autonomi e lavoratori nel settore dello sport: le aliquote contributive e di computo in vigore dal 1° gennaio 2024 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 24 del 29 gennaio 2024: «INPS – CONTRIBUTI PREVIDENZIALI -Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2024 per gli iscritti alla Gestione separata – Magistrati onorari del contingente a esaurimento confermati che esercitano le funzioni in via non esclusiva – Collaborazioni coordinate e continuative e figure assimilate del lavoro sportivo – Professionisti del settore sportivo dilettantistico – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2024 – Art. 2, comma 26, della L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234 – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120»


Artigiani ed esercenti attività commerciali

Aliquote contributive in vigore dal 1° gennaio 2024


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Circolare INPS – Direzione Centrale Entrate – n. 33 del 7 febbraio 2024: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Speciale – Revisione dell’IRPEF, maggiorazione del costo del lavoro ammesso in deduzione e abrogazione dell’ACE


Decreto legislativo per la riforma “a tempo

dell’IRPEF e abrogazione dell’ACE


La sintesi delle novità

Tutte le modifiche introdotte dal D.Lgs. n. 216/2023 nella disciplina IRPEF

Il testo del Decreto Legislativo 30 dicembre 2023, n. 216, recante: «Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi»

Coordinato con le norme richiamate o modificate


Primi chiarimenti

La nuova articolazione 2024 di scaglioni e detrazioni

Circolare dell’Agenzia delle Entrate n. 2 E del 6 febbraio 2024: «IRPEF (Imposta sul reddito delle persone fisiche) -Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi – Rimodulazione di aliquote e scaglioni di reddito – Nuove aliquote per scaglioni di reddito da utilizzare, per il solo anno 2024, per il calcolo dell’imposta lorda sul reddito delle persone fisiche in luogo delle aliquote previste dall’articolo 11, comma 1, del TUIR – Modifica delle detrazioni da lavoro dipendente e assimilato – Trattamento integrativo – Adeguamento della disciplina delle addizionali regionale e comunale all’IRPEF – Revisione della disciplina delle detrazioni fiscali – Abrogazione della disciplina relativa all’aiuto alla crescita economica (ACE) – D.Lgs. 30/12/2023, n. 216 – D.P.R. 22/12/1986, n. 917 (TUIR) – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);


  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVSReddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Artigiani, commercianti e Gestione Separata. Le “ulteriori” istruzioni per la compilazione del Quadro RR del modello “Redditi 2023-PF”

Con circolare del 7 giugno 2023, n. 52, l’Inps fornisce le “ulteriori” per la compilazione del Quadro RR del modello “Redditi 2023-PF”, relativo al periodo d’imposta 2022, per gli iscritti alle gestioni degli artigiani e dei commercianti e per i lavoratori autonomi iscritti alla Gestione Separata. La circolare fornisce le indicazioni sull’ammontare del reddito da assoggettare ai contributi previdenziali, sui termini e le modalità di versamento, rateizzazione e compensazione delle somme versate in misura eccedente rispetto al dovuto.

Link al testo della circolare INPS n. 52 del 7 giugno 2023, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2023

Con la circolare n. 19 del 10 febbraio 2023, l’Inps riepiloga gli importi dei contributi dovuti per il 2023 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2023, sono pari alla misura del 24%, per i titolari e i collaboratori di età superiore ai 21 anni, nonché alla misura del 23,25% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà a incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2023, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di 65 anni di età, già pensionati presso le gestioni dell’Inps.

A decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di euro 0,62 mensili.


Pertanto, le aliquote per l’anno  2023 risultano come segue:


Artigiani Commercianti
Titolari di qualunque età e coadiuvanti/ coadiutori di età superiore ai 21 anni 24% 24,48%
Coadiuvanti/coadiutori di età non superiore ai 21 anni 23,25% 23,73%


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2022 una nuova attività d’impresa per la quale intendono beneficiare nel 2023 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2023.

I soggetti, infine, che intraprendono una nuova attività nel 2023, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVSReddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2022 e per il versamento e rateizzazione

Con circolare n. 66 del 9 giugno 2022, l’Inps ha fornito le “ulteriori” istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2022-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Nella circolare, l’Istituto previdenziale, oltre a confermare che per i soci di società a responsabilità limitata iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza, ricorda che l’Istituto con circolare n. 84 del 10 giugno 2021 (in “Finanza & Fisco” n. 22/2021, pag. 1387), ha chiarito che gli utili derivanti dalla partecipazione a società di capitali senza prestazione di attività lavorativa, disciplinati dal TUIR tra i redditi di capitale, non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438.


Il versamento dei contributi previdenziali


La circolare, si sofferma sulla determinazione dei contributi che devono essere versati e sulla rateizzazione che interessano gli iscritti alle gestioni previdenziali Artigiani, Commercianti e Gestione separata, soprattutto per quel che riguarda la contribuzione a percentuale dovuta in base al reddito conseguito nel 2021.

I versamenti a saldo ed in acconto dovuti a titolo di contributi devono essere effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi.

I titolari di imprese artigiane e commerciali e i soci titolari di una propria posizione assicurativa sono tenuti al versamento di contributi previdenziali, sia per sé stessi sia per le persone che prestano attività lavorativa nell’impresa, compilando la sezione I del Quadro RR del modello “Redditi 2022-PF”.

Per i soci di S.r.l. iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza.


La rateizzazione dei contributi


Per i commercianti e gli artigiani la rateizzazione può avere a oggetto esclusivamente i contributi dovuti sulla quota di reddito eccedente il minimale imponibile a titolo di saldo 2021 e primo acconto 2022, con esclusione quindi dei contributi dovuti sul minimale predetto, ancorché risultanti a debito del contribuente nel Quadro RR, in quanto non versati in tutto o in parte all’atto della compilazione del modello “Redditi 2022-PF”.

Per i liberi professionisti la rateizzazione può essere effettuata sia sul contributo dovuto a saldo per l’anno di imposta 2021 che sull’importo del primo acconto relativo ai contributi per l’anno 2022.

La prima rata deve essere corrisposta entro il giorno di scadenza del saldo e/o dell’acconto differito; le altre rate alle scadenze indicate nel modello “Redditi 2022-PF”.

In ogni caso il pagamento rateale deve essere completato entro il mese di novembre 2022 (entro il 30 novembre 2022).


Link al testo della circolare INPS – Direzione Centrale Entrate n. 66 del 9 giugno 2022, con oggetto : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2022-PF e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Vedi messaggio Inps n. 2413 del  14 giugno 2022 con oggetto: errata corrige circolare n. 66  del  9  giugno  2022.  Gestioni speciali  artigiani e commercianti e Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Compilazione del  Quadro RR del modello “Redditi 2022-PF” e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022.

Con riferimento alla circolare n. 66 del 9 giugno 2022 si comunica  che  al paragrafo 2.2  “Sezione II – Contributi previdenziali dovuti dai professionisti iscritti alla Gestione separata INPS”, al punto “Calcolo del contributo dovuto”, per mero errore materiale, nel penultimo capoverso è stato riportato un valore errato anziché l’aliquota corretta pari al 25,98% (cfr. la circolare n. 12/2021).

Si è pertanto provveduto a modificare la frase come segue: “Determinata la base imponibile, verrà calcolato il contributo dovuto applicando l’aliquota (24% e/o 25,98%) a seconda se il soggetto sia coperto o meno da altra previdenza obbligatoria”.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Con la circolare 8 febbraio 2022, n. 22 l’INPS riepiloga gli importi dei contributi dovuti per il 2022 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori di età superiore ai 21 anni e al 22,80% per i collaboratori di età inferiore ai 21 anni.

Agli artigiani e ai commercianti ultrasessantacinquenni, già pensionati continuano ad applicarsi, anche per l’anno 2022, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti.

Dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%. In particolare, ai sensi dell’ articolo 1, comma 380, della legge n. 178/2020, a decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La circolare, infine, ricorda che i contribuenti forfetari che hanno intrapreso nel 2021 una nuova attività d’impresa per la quale intendono beneficiare nel 2022 del regime contributivo agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2022.
I soggetti che intraprendono una nuova attività nel 2022, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale. 


Link al testo della circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Contributi previdenziali IVSReddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Esoneri e differimenti contributivi in favore di artigiani e commercianti, lavoratori autonomi e talune aziende. Differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza


Con messaggio 25 giugno 2021, n. 2418 (di seguito riportato), l’Inps fa il punto degli esoneri e differimenti contributivi in favore di artigiani e degli commercianti, lavoratori autonomi e aziende.

Nel messaggio, vista la necessità di consentire che l’iter di attuazione delle normative di esonero venga completato, comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.


Il testo completo del messaggio Inps n. 2418 del 25 giugno 2021


Oggetto: Differimento scadenze di pagamento Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali, Gestione lavoratori agricoli autonomi, Gestione separata Liberi professionisti, Aziende con dipendenti


Come reso noto con il messaggio n. 1911 del 13 maggio 2021, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. La norma citata demanda la definizione dei criteri e delle modalità per la concessione dell’esonero all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.


L’articolo 70 del decreto-legge 25 maggio 2021, n. 73, al fine di assicurare la tutela produttiva e occupazionale delle filiere agricole appartenenti ai settori agrituristico e vitivinicolo e contenere gli effetti negativi del perdurare dell’epidemia da COVID-19, alle aziende appartenenti alle predette filiere, ivi incluse le aziende produttrici di vino e birra, come individuate dai codici ATECO di cui alla tabella E allegata al medesimo decreto-legge, riconosce l’esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi e contributi dovuti all’INAIL, per la quota a carico dei datori di lavoro per la mensilità relativa a febbraio 2021. L’esonero è riferito anche alla contribuzione relativa al mese di febbraio 2021 per i lavoratori autonomi in agricoltura.


Gli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni, prevedono la concessione di un esonero contributivo in favore delle aziende appartenenti alle filiere agricole, della pesca e dell’acquacoltura, comprese le aziende produttrici di vino e birra, che svolgono le attività identificate dai codici ATECO di cui all’allegato 3 del medesimo decreto-legge, relativamente al periodo compreso tra il 1° novembre 2020 e il 31 gennaio 2021.

L’esonero inizialmente previsto per il mese di novembre 2020 è stato prima esteso al mese di dicembre 2020 e, da ultimo, è stato esteso dall’articolo 19, comma 1, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, al mese di gennaio 2021.

L’esonero riguarda anche i lavoratori autonomi in agricoltura con riferimento alla contribuzione relativa ai medesimi mesi.


In relazione alla necessità di consentire che l’iter di attuazione delle normative sopra indicate venga completato e a seguito di espresso nulla osta da parte del Ministero del Lavoro e delle politiche sociali, con il presente messaggio si comunica che sono differiti fino a nuova comunicazione i termini di pagamento già scaduti o di imminente scadenza:

1. delle somme dovute a titolo di primo acconto della contribuzione calcolata sul reddito d’impresa ai fini Irpef per l’anno di imposta 2021 dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178;

2. delle somme per il primo acconto dell’anno di imposta 2021 dovute dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917;

3. delle somme richieste con l’emissione 2021 per la prima rata per i contributi dovuti dai lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, con scadenza il 16 luglio 2021;

4. dei contributi previdenziali dovuti per il mese di febbraio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui all’articolo 70 del decreto-legge 25 maggio 2021, n. 73. In particolare, per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 marzo 2021, riferita alla contribuzione del mese di febbraio 2021;

5. dei contributi previdenziali dovuti per i mesi di novembre e dicembre 2020 e gennaio 2021 per i soggetti interessati dall’esonero dal versamento dei contributi previdenziali e assistenziali di cui agli articoli 16 e 16-bis del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, e successive modifiche ed integrazioni. In particolare, per le aziende che versano la contribuzione agricola unificata sono differiti i termini di versamento delle somme richieste con l’emissione relativa al quarto trimestre 2020, con scadenza 16 giugno 2021. Per i lavoratori autonomi in agricoltura di cui all’articolo 7 della legge 2 agosto 1990, n. 233, sono differiti i termini di versamento delle somme richieste per la quarta rata con l’emissione 2020 con scadenza 16 gennaio 2021, già differita al 16 febbraio 2021 dall’articolo 10, comma 6, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21; per le aziende che effettuano i versamenti mensilmente, sono differiti i termini di versamento con scadenza 16 dicembre 2020, 16 gennaio 2021 e 16 febbraio 2021 riferiti, rispettivamente, alla contribuzione del mese di novembre 2020, dicembre 2020 e gennaio 2021.

Le indicazioni del precedente messaggio n. 2263 dell’11 giugno 2021 sono integrate dalle indicazioni del presente messaggio.

Il Direttore generale vicario
Vincenzo Caridi


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” e per il versamento e rateizzazione


Con circolare n. 88 del 21 giugno 2021, l’Inps ha fornito le “ulteriori” istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2021-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/95.

Nella circolare n. 88/2021, l’Istituto previdenziale, oltre a confermare che per i soci di società a responsabilità limitata iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza, evidenzia che l’Istituto con circolare n. 84 del 10 giugno 2021, ha chiarito che gli utili derivanti dalla partecipazione a società di capitali disciplinati dal TUIR tra i redditi di capitale non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438, nel caso in cui non venga prestata attività lavorativa.


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 88 del 21 giugno 2021: «OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 -Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2021-PF e riscossione dei contributi dovuti a saldo 2020 e in acconto 2021 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Artigiani e commercianti. Ai versamenti dei contributi Inps effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi


Con il messaggio 13 maggio 2021, n. 1911, l’INPS ha comunicato il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi, originariamente previsto entro il 17 maggio 2021, dovuti dai soggetti iscritti alle Gestioni autonome speciali degli artigiani e dei commercianti. La circolare INPS 10 giugno 2021, n. 85 (di seguito riportata) informa ora che sui versamenti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Il testo della Circolare Inps n. 85 del 10 giugno 2021


Oggetto: Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali. Differimento del pagamento della rata della emissione 2021 con scadenza originaria 17 maggio 2021 – Art. 47 del D.L. 25/05/2021, n. 73

Con la presente circolare si fa seguito al messaggio n. 1911 del 13 maggio 2021, con cui è stato disposto in via amministrativa, previo nulla osta del Ministero del Lavoro e delle politiche sociali, il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi oggetto di tariffazione 2021 avente scadenza originaria il 17 maggio 2021.

L’articolo 47 del decreto-legge 25 maggio 2021, n. 73, pubblicato nella Gazzetta Ufficiale n. 123 del 25 maggio 2021, ha previsto che il versamento delle somme richieste con l’emissione 2021 dei contributi previdenziali dovuti dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233, con scadenza il 17 maggio 2021, può essere effettuato entro il 20 agosto 2021, senza alcuna maggiorazione.

Pertanto, alla luce del citato disposto normativo, sui versamenti suddetti effettuati entro la data del 20 agosto 2021 non verranno applicate sanzioni civili o interessi.


Socio di Srl che si limita ad investire i propri capitali. L’Inps conferma, gli utili non sono soggetti a contributi


Con circolare del 10 giugno 2021, n. 84 (di seguito riportata), l’Inps fornisce chiarimenti sull’imponibile contributivo per gli iscritti alle Gestioni degli artigiani e dei commercianti che producono redditi derivanti dalla partecipazione a società di capitali.

La circolare recepisce le indicazioni del Ministero del Lavoro e delle Politiche Sociali, in linea con il recente orientamento della Corte di Cassazione, secondo cui devono essere esclusi dalla base imponibile contributiva i redditi di capitale attribuiti agli iscritti alle Gestioni speciali degli artigiani e degli esercenti attività commerciali derivanti dalla partecipazione a società di capitali in cui i lavoratori autonomi non svolgono attività lavorativa.

Restano valide le regole ordinarie di obbligo contributivo, in caso di svolgimento dell’attività lavorativa all’interno di società di capitali da parte dei soggetti che hanno quote di partecipazione nelle stesse società.

Considerata la complessità del quadro normativo e alla luce del nuovo orientamento della Corte di Cassazione che ha modificato le indicazioni fornite negli anni da parte dell’Istituto, al fine di tutelare l’integrità delle posizioni previdenziali dei lavoratori del settore, le nuove indicazioni sulla determinazione della base imponibile avranno effetto a partire dall’anno di imposta 2020.


La giurisprudenza richiamata:


Corte Suprema di Cassazione:

  • Sezione Lavoro


Artigiani ed esercenti attività commerciali soci di S.R.L. – Determinazione Imponibile contributivo


Socio di Srl che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi INPS anche se iscritto alla gestione artigiani o commercianti in qualità di imprenditore individuale o di socio di una società di persone

Corte Suprema di Cassazione – Sezione Lavoro – Sentenza n. 21540 del 20 agosto 2019: «CONTRIBUTI PREVIDENZIALI – Contributi IVS – Imponibile contributivo – Reddito d’impresa di riferimento – Artigiano e socio di S.r.l. – Avviso di addebito INPS per contributi dovuti alla gestione artigiani a percentuale sul reddito eccedente il minimale relativi al reddito da partecipazione in S.r.l. – Richiesta dei contributi a percentuale sul reddito eccedente il minimale relativo al reddito da partecipazione in società a responsabilità limitata nella quale non svolgeva attività lavorativa – Iscrizione alla gestione artigiani – Irrilevanza – Applicazione dell’art. 3-bis del D.L. n. 384/92 – Esclusione – Conseguenze  – Annullamento del recupero INPS – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., dalla L. 14/11/1992, n. 438»


Socio di diverse Srl. Gli utili derivanti dalle partecipate per le quali non svolge attività lavorativa non sono soggetti a contributi INPS anche se iscritto alla gestione commercianti

Corte Suprema di Cassazione – Sezione Lavoro – Sentenza n. 23790 del 24 settembre 2019: «CONTRIBUTI PREVIDENZIALI – Contributi IVS – Imponibile contributivo – Reddito d’impresa di riferimento – Lavoratore autonomo, vice-presidente di C.d.A. di società di capitali, al cui interno svolgeva attività lavorativa, nonché titolare di quote di partecipazione in altre società di capitali, nelle quali non svolgeva attività lavorativa – Avviso di addebito INPS per contributi dovuti alla Gestione IVS Commercianti a percentuale sul reddito eccedente il minimale relativi al reddito da partecipazione in S.r.l. – Richiesta dei contributi a percentuale sul reddito eccedente il minimale relativo al reddito da partecipazione in società a responsabilità limitata nella quale non svolgeva attività lavorativa – Iscrizione alla Gestione Commercianti – Irrilevanza – Applicazione dell’art. 3-bis del D.L. n. 384/92 – Esclusione – Conseguenze – Annullamento del recupero Inps – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., dalla L. 14/11/1992, n. 438»


Il testo integrale della circolare


Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. -Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438

INDICE

  1. Quadro normativo
  2. Reddito imponibile ai fini previdenziali per i soci di S.r.l.


1. Quadro normativo


L’articolo 3-bis, comma 1, del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438, disciplina la determinazione del reddito imponibile per gli iscritti alle Gestioni speciali degli artigiani e dei commercianti e prevede che: «A decorrere dall’anno 1993, l’ammontare del contributo annuo dovuto per i soggetti di cui all’art. 1, L. 2 agosto 1990, n. 233, è rapportato alla totalità dei redditi d’impresa denunciati ai fini IRPEF per l’anno al quale i contributi stessi si riferiscono». Tale disposizione ha modificato la previgente disciplina, dettata dall’articolo 6, comma 27, del decreto-legge 30 dicembre 1987, n. 536, convertito, con modificazioni, dalla legge 29 febbraio 1988, n. 48, ai sensi del quale: «Per reddito di impresa di cui all’art. 1 del D.P.R. 8 luglio 1980, n. 538, e successive modificazioni ed integrazioni, ed all’art. 2 del D.L. 22 dicembre 1981, n. 791, convertito, con modificazioni, dalla L. 26 febbraio 1982, n. 54, si intende il reddito di impresa relativo alla sola attività per la quale si ha titolo all’iscrizione ai rispettivi elenchi».


2. Reddito imponibile ai fini previdenziali per i soci di S.r.l.


Con la circolare n. 102 del 12 giugno 2003, al paragrafo 2, l’Istituto ha fornito indicazioni in merito alla base imponibile per i soci lavoratori di società a responsabilità limitata (S.r.l.), iscritti in quanto tali alle Gestioni speciali degli artigiani e degli esercenti attività commerciali. È stato, in particolare, precisato che la base imponibile, fermo restando il minimale contributivo, è costituita dalla parte del reddito d’impresa dichiarato dalla S.r.l. ai fini fiscali e attribuita al socio in ragione della quota di partecipazione agli utili, prescindendo dalla destinazione che l’assemblea ha riservato a detti utili e, quindi, ancorché non distribuiti ai soci. Detta base imponibile rileva non oltre il limite del massimale contributivo. Nella medesima circolare, inoltre, è stato evidenziato che, in presenza della predetta quota del reddito d’impresa della S.r.l., la stessa costituiva la base imponibile anche nei casi in cui il titolo all’iscrizione alle Gestioni derivasse dall’attività esercitata in qualità di imprenditore individuale o di socio di una società di persone, e ciò per effetto di quanto disposto dall’articolo 3-bis del decreto-legge n. 384/1992.

Con la presente circolare si recepiscono le indicazioni fornite dal Ministero del Lavoro e delle politiche sociali che, con la nota prot. n. 7476 del 16 luglio 2020, ha condiviso l’orientamento recente della Corte di Cassazione (cfr. le sentenze n. 21540/2019, n. 23790/2019, n. 23792/2019, n. 24096/2019 e n. 24097/2019), secondo cui devono essere esclusi dalla base imponibile contributiva i redditi di capitale attribuiti agli iscritti alle Gestioni speciali degli artigiani e degli esercenti attività commerciali derivanti dalla partecipazione a società di capitali nella quale i lavoratori autonomi non svolgono attività lavorativa.

In particolare, la citata giurisprudenza ha evidenziato come, tenuto conto della differenziazione tra redditi di impresa (di cui all’articolo 55 del D.P.R. 22 dicembre 1986, n. 917, recante “Testo unico delle imposte sui redditi”) e redditi di capitale (di cui all’articolo 44 del D.P.R. n. 917/1986), le disposizioni di cui all’articolo 3-bis del decreto-legge n. 384/1992 individuano la base imponibile dell’obbligazione contributiva per i soggetti iscritti alle Gestioni speciali degli artigiani e degli esercenti attività commerciali nei redditi di impresa denunciati ai fini IRPEF, a cui non è possibile ascrivere i redditi di capitale.

In merito, la Corte di Cassazione (cfr. la sentenza n. 23790/2019) ha evidenziato che, dal quadro giuridico di riferimento, appare che per i soci di società commerciali la condizione essenziale perché sorga l’obbligo contributivo nella Gestione degli artigiani e dei commercianti è quella della “partecipazione personale al lavoro aziendale”, mentre “la sola percezione di utili derivanti da una mera partecipazione (senza lavoro) in società di capitali non può far scattare il rapporto giuridico previdenziale, atteso che il reddito di capitale non rientra tra quelli costituzionalmente protetti, per il quale la collettività deve farsi carico della libertà dai bisogni (tra i quali rientra il diritto alla pensione al termine dell’attività lavorativa)”.

Ne consegue che gli utili derivanti dalla mera partecipazione a società di capitali, senza prestazione di attività lavorativa, disciplinati dal Testo unico delle imposte sui redditi tra i redditi di capitale, non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge n. 384/1992.

Restano ferme le regole ordinarie di obbligo contributivo in caso di svolgimento dell’attività lavorativa all’interno di società di capitali da parte dei soggetti che hanno quote di partecipazione nelle stesse società.

Considerati gli oggettivi profili di complessità della normativa in esame e l’avvenuto consolidamento di un nuovo orientamento della Corte di Cassazione, in esito al quale con la presente circolare vengono mutate le indicazioni fornite negli anni da parte dell’Istituto, e in ragione dell’esigenza di tutelare il legittimo affidamento e preservare l’integrità delle posizioni previdenziali dei lavoratori del settore, le nuove indicazioni fornite in merito alla determinazione della base imponibile avranno effetto con decorrenza a partire dall’anno di imposta 2020.


Contributi per artigiani e commercianti. L’Inps conferma il differimento al 20 agosto 2021


Inps conferma il differimento al 20 agosto 2021 del pagamento dei contributi previdenziali e assistenziali con scadenza originaria 17 maggio 2021 per i lavoratori iscritti alle gestioni autonome speciali INPS degli artigiani e degli esercenti attività commerciali.

Con il nulla osta del Ministero del Lavoro giunto ieri, infatti, viene autorizzato lo slittamento quale misura per attenuare gli effetti negativi causati dal prolungarsi dell’emergenza epidemiologica Covid 19 e favorire la ripresa.

L’Inps rende operativa oggi tale misura con la pubblicazione di un apposito messaggio del 13 maggio 2021 (di seguito riportato), successivamente interverrà la formalizzazione dei criteri e delle modalità per la concessione dell’esonero attraverso la pubblicazione di un decreto interministeriale MLPS-MEF, così come previsto dalla Legge di Bilancio 2021, n.178/2020 (Gazzetta Ufficiale – Serie Generale del 30.12.2020).

Quest’ultima, all’art. 1, commi 20-22-bis, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni Inps e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019. (Così, comunicato stampa Inps del 13 maggio 2021)


Vedi: l’ art. 47, rubricato: «Differimento dei termini dei versamenti contributivi dei soggetti iscritti alle gestioni autonome speciali degli artigiani e degli esercenti attività commerciali» del decreto legge n. 73 del 25 maggio 2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali».


Il testo del Messaggio Inps n. 1911 del 13 maggio 2021


Oggetto: Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali. Differimento del pagamento della rata della emissione 2021 con scadenza originaria 17 maggio 2021

Al fine di ridurre gli effetti negativi causati dall’emergenza epidemiologica da COVID-19 sul reddito dei lavoratori autonomi e dei professionisti e di favorire la ripresa della loro attività, l’articolo 1, commi 20-22-bis, della legge 30 dicembre 2020, n. 178, e successive modificazioni, ha disposto per l’anno 2021 l’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni autonome speciali dell’INPS e alle casse previdenziali professionali autonome, che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo lordo imponibile ai fini IRPEF non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

L’articolo 1, comma 21, della legge n. 178/2020, demanda la definizione dei criteri e delle modalità per la concessione dell’esonero in oggetto all’adozione di uno o più decreti da parte del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, il cui iter di pubblicazione è in corso di definizione.

Con il presente messaggio – a seguito di espresso nullaosta da parte del Ministero del Lavoro e delle politiche sociali, in attesa della pubblicazione del citato decreto interministeriale di cui al sopra indicato comma 21 e vista l’imminente scadenza, fissata al 17 maggio 2021, del pagamento della prima rata dei contributi richiesti con l’emissione 2021, dovuti dai soggetti iscritti alle gestioni autonome speciali dell’INPS degli artigiani e degli esercenti attività commerciali – si comunica il differimento al 20 agosto 2021 del termine di pagamento della rata dei contributi oggetto di tariffazione 2021 avente scadenza originaria il 17 maggio 2021.

Il Direttore Generale
Gabriella Di Michele


Artigiani e commercianti: nel cassetto previdenziale i dati di dettaglio della contribuzione dovuta per il 2021


Facendo seguito alla circolare 9 febbraio 2021, n. 17, l’Inps con il messaggio 10 maggio 2021, n. 1861 (di seguito riportato) comunica che i dati di dettaglio della contribuzione dovuta per il 2021 da artigiani e commercianti, gli importi e i codici INPS utili alla compilazione dei modelli “F24” sono disponibili accedendo al Cassetto previdenziale per Artigiani e Commercianti, nella sezione “Posizione assicurativa”, alla voce “Dati del modello F24”.


Testo completo del messaggio Inps n. 1861 del 10 maggio 2021

Oggetto: Artigiani e Commercianti: imposizione contributiva 2021

In riferimento alla circolare n. 17 del 9 febbraio 2021, avente a oggetto “Artigiani ed esercenti attività commerciali: contribuzione per l’anno 2021”, con la quale l’Istituto ha comunicato gli importi dei contributi dovuti dagli artigiani ed esercenti attività commerciali per l’anno 2021, si comunica che i dati di dettaglio della contribuzione dovuta alle scadenze previste dalla legge, nonché i codici INPS (c.d. codeline) utili alla compilazione dei modelli “F24”, i modelli “F24” precompilati, le informazioni sull’Associazione di categoria e il relativo importo della quota dovuta per i soggetti interessati, sono disponibili al seguente percorso del sito istituzionale www.inps.it: “Cassetto previdenziale per Artigiani e Commercianti” > Sezione “Posizione assicurativa” > “Dati del modello F24”.

Il Direttore Generale
Gabriella Di Michele


Per saperne di più:


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2021

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2021

Circolare INPS – Direzione Centrale Entrate – n. 17 del 9 febbraio 2021: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


La circolare specifica  la contribuzione dovuta sui minimali e sui massimali di reddito. I contributi devono essere versati entro le scadenze indicate nella stessa circolare, mediante i modelli F24 disponibili nel servizio online.


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi indebitamente versati dagli artigiani e commercianti. Diritto alla restituzione con prescrizione decennale, ma nessuna “convalida”


Con la circolare del 6 maggio 2021, n. 75, l’INPS ha fornito alcuni chiarimenti sulla contribuzione previdenziale e assistenziale indebitamente versata alle Gestioni degli artigiani e dei commercianti, specificando che in nessun caso la contribuzione indebitamente versata alle predette Gestioni autonome può essere oggetto di convalida da parte dell’Istituto ai fini del diritto e della misura delle prestazioni pensionistiche spettanti ai predetti lavoratori autonomi. Questa interpretazione è confermata dalla Corte di Cassazione in ragione delle evidenti diversità esistenti con riferimento agli artigiani e ai lavoratori autonomi, i quali devono provvedere personalmente a costituire la loro assicurazione IVS e a versare la relativa contribuzione, laddove i lavoratori dipendenti sono parte di un rapporto trilaterale, nel quale il datore di lavoro è il titolare dell’obbligo contributivo e dell’eventuale diritto alla restituzione dei contributi. La circolare fornisce, inoltre, le istruzioni per l’esercizio, da parte degli assicurati, del diritto al rimborso di quanto indebitamente versato e per l’individuazione della tipologia contributiva rivendicata, tenendo conto dell’ordinario termine di prescrizione decennale (articolo 2946 del c.c.).


Istruzioni alle sedi territoriali per il blocco dei rimborsi


Sul piano operativo l’Istituto previdenziale evidenzia la necessità che gli operatori di sede, a fronte di una domanda di rimborso dell’assicurato, effettuino la produzione del rimborso soltanto per gli importi per i quali non risultino decorsi i termini di prescrizione rispetto alla data dei versamenti associati. Peraltro, viene statuito che nel caso in cui in procedura risulti l’avvenuta produzione di un rimborso, in data antecedente alla pubblicazione della circolare (6 maggio 2021), anche con riferimento a somme per le quali sia maturata la prescrizione, l’operatore provvederà a effettuare i pagamenti soltanto degli importi per i quali la domanda di rimborso abbia validamente interrotto i termini di prescrizione. Per escludere dal pagamento le somme associate a versamenti prescritti, gli operatori di Sede possono inserire un credito spia di tipo 3.


Link al testo della circolare INPS n. 75 del 6 maggio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Rimborsi della contribuzione previdenziale e assistenziale indebitamente versata alle Gestioni degli artigiani e degli esercenti attività commerciali – Art. 2033 c.c. – Art. 2946 del c.c.


SOMMARIO – Finanza & Fisco n. 6 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Le sanzioni agevolate possono essere oggetto di ripetizione? Brevi note all’ordinanza n. 3984/2021 della Corte di Cassazione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Costi ed oneri – Nozione di inerenza nel reddito d’impresa


L’inerenza di una spesa non può essere negata per il solo fatto che appaia eccessiva. Indeducibile solo il costo abnorme

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 2224 del 2 febbraio 2021: «IMPOSTE SUI REDDITI – Redditi di impresa – Criteri di valutazione – Costi ed oneri – Riferimento – All’oggetto dell’impresa – Necessità – Ai ricavi conseguiti – Esclusione – Fondamento – Antieconomicità e incongruità della spesa – Rilevanza – Sono indici rivelatori della mancanza di inerenza, pur non identificandosi con essa • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Abuso del diritto – Elusione fiscale – Sussistenza delle condotte elusive tipizzate dal legislatore – Necessità -Esclusione – Condotte atipiche – Contenuto – Costruzioni di puro artificio – Rilevanza – Art. 37-bis, del D.P.R. 29/09/1973, n. 600 – Art. 10-bis, della L. 27/07/2000, n. 212 • IMPOSTE SUI REDDITI – Redditi di impresa – Criteri di valutazione – Costi ed oneri – Accertamenti e controlli – Poteri degli uffici delle imposte – Costi deducibili – Sindacabilità delle scelte imprenditoriali – Condizioni – Incongruenza di costo enorme»


Spesa ritenuta incongrua dal Fisco. Il contribuente è tenuto a dimostrarne l’inerenza in termini qualitativi

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 6368 del 8 marzo 2021: «ACCERTAMENTO TRIBUTARIO – IVA (Imposta sul valore aggiunto) – Avviso di accertamento – Atto impositivo emesso in violazione del contraddittorio endoprocedimentale – Regime previgente alle modifiche introdotte dall’art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58, in vigore dal 1° luglio 2020 – Controllo “incrociato’’ o “a tavolino” – Prova di “resistenza” – Necessità – Esclusione • IMPOSTE SUI REDDITI – Redditi di impresa – Criteri di valutazione – Costi ed oneri – Riferimento – All’oggetto dell’impresa – Necessità – Ai ricavi conseguiti – Esclusione – Fondamento»


Pluralità di violazioni – Richiesta del cumulo giuridico delle sanzioni ex art. 12 del D.Lgs. n. 472 del 1997


Come richiedere al giudice il cumulo giuridico delle sanzioni e tassazione dell’utilizzo della riserva da rivalutazione a copertura dei prelievi del titolare dell’impresa individuale

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 3440 dell’11 febbraio 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamenti e controlli – Accertamenti bancari – Ricostruzione del reddito – Considerazione dell’incidenza percentualizzata dei costi – Necessità – Esclusione – Art. 32, del DPR 29/09/1973, n. 600 • SANZIONI TRIBUTARIE – CONTENZIOSO TRIBUTARIO – Poteri ed obblighi del giudice tributario – Concorso di violazioni e violazioni continuate – Pluralità di violazioni – Cumulo giuridico delle sanzioni ex art. 12 del D.Lgs. n. 472 del 1997 – Richiesta di applicazione in sede di legittimità – Ammissibilità – Condizioni – Formulazione della richiesta nel giudizio di merito – Necessità – Art. 12, del D.Lgs. 18/12/1997, n. 472 • RIVALUTAZIONE DEI BENI DI IMPRESA -Rivalutazione volontaria del capannone – Impresa individuale – Creazione, in bilancio, della riserva da rivalutazione -Utilizzo della riserva da rivalutazione per riappianare il conto “titolare c/prelevamenti”, con compensazione di parte della riserva da rivalutazione con il credito verso terzi – Impossibilità di utilizzo per compensare un credito della ditta nei confronti di terzi, in particolare del titolare che aveva compiuto prelevamenti nel corso del tempo – Affermazione – Conseguenze – Attribuzione della qualifica di redditi della ditta delle risultanze del conto “titolare c/prelevamenti”»


Sanzioni definite in via breve – Ipotesi di ripetibilità


Cessata materia del contendere con riferimento all’imposta per sgravio disposto dall’ente impositore. Ammesso il rimborso delle sanzioni versate in via agevolata ex articolo 17 D.Lgs. n. 472/1997

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 3984 del 16 febbraio 2021: «SANZIONI TRIBUTARIE – Avviso di liquidazione dell’imposta sulle successioni con contestuale irrogazione delle sanzioni – Sanzioni versate in via agevolata ex articolo 17 D.Lgs. 472/1997 – Dichiarazione di cessata materia del contendere con riferimento all’imposta per sgravio disposto dall’Agenzia delle entrate – Richiesta di rimborso delle sanzioni agevolate versate dal contribuente – Legittimità – Ragioni – Lo sgravio/annullamento in autotutela impone il rimborso delle sanzioni anche se versate per aderire alla definizione agevolata delle sanzioni ex art. 17, comma 2, del D.Lgs. 18/12/1997, n. 472»


  • Sezione III Civile


Fondo patrimoniale – Debito contratto nell’esercizio dell’impresa


Fondo patrimoniale: l’estraneità dei debiti dalla matrice “familiare” può essere provata anche in via presuntiva

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 2904 dell’8 febbraio 2021: «ESECUZIONE FORZATA – FONDO PATRIMONIALE – Esecuzione sui beni e frutti opposizioni – Debiti relativi ai bisogni della famiglia – Onere della prova gravante sul debitore – Individuazione – Criteri – Anche a mezzo di presunzioni semplici – Ammissibilità – Portata – Debiti assunti nell’esercizio dell’attività d’impresa o professionale – Ammissibilità – Limiti – Fattispecie – Fideiussione stipulata dal socio a garanzia di fido bancario ottenuto dalla società – Art. 170 c.c. – Art. 2697 c.c. – Art. 2729 c.c. – Art. 615 c.p.c.»


  • Sezione lavoro


Socio e amministratore di S.r.l. – Obblighi contributivi


Socio e amministratore di S.r.l. già iscritto alla gestione separata Co.Co.Co. presso l’Inps. Esclusa la doppia contribuzione se si limita a far da referente per clienti, fornitori e assume personale

Corte Suprema di Cassazione – Sezione Lavoro – Ordinanza n. 1759 del 27 gennaio 2021: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Soggetti obbligati – Iscrizione nella gestione IVS – Socio di società – Socio e amministratore di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione assicurativa – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Caso di specie – Referente per clienti e fornitori e firmatario nell’assunzione di personale, senza la partecipazione diretta all’attività materiale ed esecutiva dell’azienda – Conseguenze – Difetto dei requisiti – Mancanza dei presupposti per l’iscrizione alla gestione Inps per gli esercenti attività commerciali, che non opera nei confronti del socio o amministratore di S.r.l. in difetto dei requisiti congiunti di abitualità e prevalenza dell’attività – Art. 1, comma 203, della L. 23/12/1996, n. 662»


Prassi


Agenzia delle Entrate


Incentivi per il rafforzamento patrimoniale delle imprese di medie dimensioni


Riconoscimento dei crediti d’imposta per il rafforzamento patrimoniale. Accesso ammesso in caso di trasformazione c.d. progressiva di società di persone in società di capitali

Risposta ad interpello – Agenzia delle Entrate – n. 74 del 2 febbraio 2021: «INCENTIVI PER IL RAFFORZAMENTO PATRIMONIALE DELLE IMPRESE – Credito d’imposta in favore degli investitori – Credito d’imposta in favore delle società che aumentano il capitale – Società di persone trasformata in società a responsabilità limitata entro il 31 dicembre 2020 e aumenti di capitale sociale entro la medesima data – Possibilità di fruire del beneficio fiscale – Affermazione – Art. 26, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto “Rilancio”) – D.M. Mef del 10 agosto 2020»


Tax credit patrimonializzazione delle imprese di medie dimensioni. Le modalità di determinazione della soglia dei ricavi e della riduzione del fatturato in presenza di conferimento d’azienda in società di capitali

Risposta ad interpello – Agenzia delle Entrate – n. 117 del 17 febbraio 2021: «INCENTIVI PER IL RAFFORZAMENTO PATRIMONIALE DELLE IMPRESE – Credito d’imposta in favore degli investitori – Modalità di determinazione della soglia dei ricavi e della riduzione del fatturato in presenza di conferimento – Caso di specie – Società costituita nel 2020, a seguito del conferimento di una ditta individuale e aumento di capitale entro il 31 dicembre 2020 – Determinazione della soglia dei ricavi e della riduzione del fatturato, ai fini dell’attribuzione del credito d’imposta di cui al comma 4 dell’articolo 26 del D.L. n. 34/2020 ai soci conferenti a titolo di aumento di capitale – Modalità – Art. 26, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto “Rilancio”) – D.M. Mef del 10 agosto 2020»


Legislazione


Incentivi per il rafforzamento patrimoniale delle imprese di medie dimensioni


Tax credit patrimonializzazione per le società di medie dimensioni. Dal 12 aprile al 3 maggio via alle “Istanze investitori”. Dal 1° giugno al 2 novembre per inviare le “Istanze società

Provvedimento del Direttore dell’Agenzia delle entrate dell’11 marzo 2021, prot. n. 67800/2021: «Definizione dei termini e delle modalità di presentazione all’Agenzia delle entrate delle istanze per avvalersi dei crediti d’imposta di cui ai commi 4 e 8 dell’articolo 26 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 1, comma 263, della legge 30 dicembre 2020, n. 178»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 3 del 2021


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il riallineamento fiscale delle immobilizzazioni materiali ed immateriali
di Marco Orlandi

La Cassazione mette ordine sull’ambito applicativo del beneficium excussionis
di Alvise Bullo e Elena De Campo

Confermata la non imponibilità dei buoni pasto per i dipendenti in smart working
di Francesco Spinello


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Socio di società di persone – Doglianza basata sulla violazione del beneficium excussionis


Il socio illimitatamente responsabile può eccepire il beneficium excussionis in sede di impugnazione della cartella

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 28709 del 16 dicembre 2020: «RISCOSSIONE DELLE IMPOSTE – RISCOSSIONE COATTIVA – SOCIETÀ – Società di persone – Socio di società in nome collettivo – Responsabilità solidale e illimitata per le obbligazioni sociali – Estensione ai rapporti tributari – Cartella esattoriale notificata al socio senza previa escussione della società – Impugnazione – Eccezione di violazione del “beneficium excussionis” – Ammissibilità – Oneri probatori gravanti sulle parti – Criteri di ripartizione – Conseguenze – Art. 2291 c.c. – Art. 2304 c.c. – Art. 2315 c.c. – Art. 2268 c.c. – Art. 2697 c.c. – Art. 615 c.p.c.»


Prassi


Agenzia delle Entrate


Trattamento fiscale dei servizi sostitutivi delle somministrazioni di vitto in favore di dipendenti che svolgono l’attività lavorativa in modalità di lavoro agile


Ticket restaurant: non concorrono a formare il reddito anche se i dipendenti sono in smart working

Risposta ad interpello – Agenzia delle Entrate – n. 956-2631/2020: «IMPOSTE SUI REDDITI – Reddito di lavoro dipendente – Determinazione – Buoni pasto – Prestazione lavorativa in modalità di lavoro agile (smart-working) – Rilevanza – Non sussistenza – Art. 51, comma 2, lett. c), del D.P.R. 22/12/1986, n. 917 – D.M. 07/06/2017, n. 122»


Accordi di ristrutturazione e concordati preventivi


Nuova transazione fiscale nelle crisi di impresa. Focus sul ruolo dei professionisti e criteri di valutazione delle proposte di trattamento del credito tributario

Circolare dell’Agenzia delle Entrate n. 34 E del 29 dicembre 2020: «TRANSAZIONE FISCALE – Accordo di ristrutturazione del debito – Concordato preventivo (in continuità o liquidatorio) – Gestione delle proposte di transazione fiscale nelle procedure di composizione della crisi di impresa – Modifiche alla disciplina apportate alla L.F. introdotte dall’art. 3, commi 1-bis e 1-ter del D.L. 07/10/2020, n. 125, conv., con mod., dalla L. 27/11/2020, n. 159 – Art. 67, del R.D. 16/03/1942, n. 267 – Art. 180, del R.D. 16/03/1942, n. 267 – Art. 182-bis, del RD 16/03/1942, n. 267 – Art. 182-ter, del R.D. 16/03/1942, n. 267»


Istituto Nazionale Previdenza Sociale (Inps)


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2021


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2021 per gli iscritti alla Gestione separata. Per i professionisti aumento pari a 0,26%

Circolare INPS – Direzioni Centrali Entrate, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 12 del 5 febbraio 2021: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2021 per gli iscritti alla Gestione separata -Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2021 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178»


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2021


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2021

Circolare INPS – Direzione Centrale Entrate – n. 17 del 9 febbraio 2021: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Legislazione


Assolvimento dell’imposta di bollo su fatture elettroniche


Imposta di bollo sulle e-fatture. Il provvedimento che consente la verifica e le eventuali integrazioni delle fatture elettroniche inviate dal 1° gennaio 2021 tramite Sdi

Provvedimento del Direttore dell’Agenzia delle entrate del 4 febbraio 2021, prot. n. 34958/2021: «Modalità tecniche per l’effettuazione delle integrazioni da parte dell’Agenzia delle entrate delle fatture inviate tramite il Sistema di Interscambio per le quali è dovuto l’assolvimento dell’imposta di bollo. Modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente o prestatore, o dell’intermediario delegato, e per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta»


Bollo sulle e-fatture. Nuovi termini di versamento e nuove modalità di comunicazione al contribuente

Decreto del Ministero dell’Economia e delle Finanze del 4 dicembre 2020: «Modifiche alle modalità di assolvimento dell’imposta di bollo sulle fatture elettroniche e individuazione delle procedure di recupero dell’imposta di bollo non versata»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2021


Il contributo calcolato sul reddito “minimale”


Con la circolare 9 febbraio 2021, n. 17, l’Inps indica gli importi dei contributi dovuti per il 2021 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24%, per i titolari e collaboratori di età superiore ai 21 anni, e al 22,35% per i collaboratori di età inferiore ai 21 anni.

Gli artigiani e gli esercenti attività commerciali ultrasessantacinquenni, già pensionati presso le gestioni dell’Istituto, anche nel 2021 usufruiscono della riduzione del 50% dei contributi dovuti.

La circolare specifica, inoltre, la contribuzione dovuta sui minimali e sui massimali di reddito. I contributi devono essere versati entro le scadenze indicate nella stessa circolare, mediante i modelli F24 disponibili nel servizio online.

Link al testo della circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Sospensione dei contributi Inps. Tra gli esercenti attività commerciali compresi i soggetti iscritti in qualità di soci di società

“L’Inps precisa che la sospensione dell’obbligo del versamento riguarda anche i contributi dovuti dagli artigiani e dagli esercenti attività commerciali con scadenza 18 maggio 2020 (I rata contribuzione sul minimale anno 2020) in presenza dei requisiti di cui ai commi da 1 a 5 dell’articolo 18 del decreto-legge 8 aprile 2020, n. 23.

L’articolo citato prevede, ai commi 1 e 2, che «Per i soggetti esercenti attività d’impresa, arte o professione, che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato con ricavi o compensi non superiori a 50 milioni di euro nel periodo di imposta precedente a quello in corso alla data di entrata in vigore del presente decreto, che hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33 per cento nel mese di marzo 2020 rispetto allo stesso mese del  precedente periodo d’imposta e nel mese di aprile 2020 rispetto allo stesso mese del  precedente periodo d’imposta» siano sospesi, rispettivamente per i mesi di aprile e di maggio 2020, i termini dei versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

I successivi commi 3 e 4 del medesimo articolo 18 del decreto-legge in oggetto dispongono, analogamente, che «Per i soggetti esercenti attività d’impresa, arte o professione, che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato con ricavi o compensi superiori a 50 milioni di euro nel periodo di imposta precedente a quello in corso alla data di entrata in vigore del presente decreto, che hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 50 per cento  nel mese di marzo 2020  rispetto allo stesso mese del  precedente periodo d’imposta e nel mese di aprile 2020 rispetto allo stesso mese del  precedente periodo d’imposta», vengano sospesi, rispettivamente per i mesi di aprile e di maggio 2020, i termini dei  versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Inoltre, il comma 5, primo periodo, del medesimo articolo prevede che la sospensione dei termini di versamento di cui ai commi precedenti operi anche per i soggetti esercenti attività d’impresa, arte o professione, che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato e che hanno intrapreso l’attività di impresa, di arte o professione, in data successiva al 31 marzo 2019.

Si evidenzia che, tra gli esercenti attività commerciali, rientrano nella previsione dell’art. 18 anche i soggetti iscritti in qualità di soci di società. ” 


Questo il testo “integrato” del comunicato stampa Inps del 15 maggio 2020 in tema di sospensione contributiva per artigiani e commercianti che annulla e sostituisce quello diffuso questa mattina.


SOMMARIO – Finanza & Fisco n. 3 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a Finanza & Fisco”.

REGISTRATI SUBITO!


Prassi


Applicazione dei principi di revisione nel contesto delle nano-imprese


LA REVISIONE LEGALE

NELLE

NANO-IMPRESE

RIFLESSIONI E STRUMENTI OPERATIVI


Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di gennaio 2020


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2020

Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2020 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 12 del 3 febbraio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2020 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2020 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232»


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2020

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2020

Circolare INPS – Direzione Centrale Entrate – n. 28 del 17 febbraio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2020 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Legislazione


Decreto legge “Milleprorogheconvertito in legge

Proroga prima nomina del revisore nelle nano imprese, reintroduzione del bonus verde, slittamento al 2021 del nuovo canone unico comunale e disciplina della tassa automobilistica in caso di locazione a lungo termine. Sono solo alcuni degli interventi del cd. D.L. Milleproroghe 2020

Il testo del Decreto-Legge 30 dicembre 2019, n. 162, conv., con mod., dalla Legge 28 febbraio 2020, n. 8, recante: «Disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica.»

 ———————— In nota le norme richiamate o modificate ————————


“Esportatori abituali” – Dichiarazioni d’intento dematerializzate

Dichiarazioni d’intento. Aggiornati modello, istruzioni di compilazione e specifiche tecniche per la trasmissione telematica dei dati. A ciascun fornitore, dal 2 marzo, informazioni sulle “lettere” nel Cassetto fiscale

Provvedimento del Direttore dell’Agenzia delle entrate del 27 febbraio 2020, prot. n. 96911/2020: «Modalità operative per l’attuazione delle disposizioni di cui all’articolo 12-septies del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, con il quale è stato modificato l’articolo 1 del decreto-legge 29 dicembre 1983, n. 746, convertito, con modificazioni, dalla legge 27 febbraio 1984, n. 17. Aggiornamento del modello di dichiarazione d’intento di acquistare o importare beni e servizi senza applicazione dell’imposta sul valore aggiunto, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2020

Il contributo calcolato sul reddito “minimale”


L’INPS, con circolare n. 28 del 17 febbraio 2020, comunica le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti.

Nel documento evidenziato che aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2020, sono pari alla misura del 24%, già raggiunta nel 2018, per i titolari e collaboratori di età superiore ai 21 anni; nonché alla misura del 21,90% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà ad incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2020, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Per i soli iscritti alla gestione degli esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota aggiuntiva istituita dall’articolo 5 del decreto legislativo 28 marzo 1996 n. 207, ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. L’obbligo al versamento di tale contributo è stato prorogato, ad opera dell’articolo 1, comma 490, lett. b), della legge 27 dicembre 2013, n. 147, fino al 31 dicembre 2018. Successivamente l’articolo 1, comma 284, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019), ha reso tale indennizzo una misura strutturale; quindi è stabilizzata l’obbligatorietà del contributo aggiuntivo dello 0,09% destinato in parte al fondo che finanzia tale indennizzo.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.


Link al testo della circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPSCONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2019


Il contributo calcolato sul reddito “minimale”

L’Inps, con la circolare 25 del 13 febbraio 2019,  comunica le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti.

Nel documento evidenziato che le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2019, sono pari alla misura del 24%, per i titolari e collaboratori di età superiore ai 21 anni; nonché alla misura del 21,45% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà ad incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2019, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Per i soli iscritti alla gestione degli esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota aggiuntiva istituita dall’articolo 5 del decreto legislativo 28 marzo 1996 n. 207, ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. L’obbligo al versamento di tale contributo è stato prorogato, ad opera dell’articolo 1, comma 490, lett b), della legge 27 dicembre 2013, n. 147, fino al 31 dicembre 2018. Successivamente l’articolo 1, comma 284, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019), ha reso tale indennizzo una misura strutturale, quindi è stabilizzata l’obbligatorietà del contributo aggiuntivo dello 0,09% destinato in parte al fondo che finanzia tale indennizzo.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e ss.mm.ii., è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La recente prassi in materia:

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Ultimata una nuova elaborazione dei contributi dovuti dagli iscritti alla Gestione Artigiani e Commercianti per il 2018

Con il messaggio dell’11 settembre 2018, n. 3327, l’Inps comunica che è stata ultimata una nuova elaborazione dei contributi dovuti dagli iscritti alla Gestione Artigiani e Commercianti per il 2018.

Per il versamento dei contributi sono stati predisposti i modelli “F24”, disponibili in versione precompilata nel “Cassetto previdenziale artigiani e commercianti”, secondo le disposizioni della circolare INPS – Direzione Centrale Entrate e Recupero Crediti n. 27 del 12 febbraio 2018.

È previsto l’invio di email di alert ai titolari di posizione assicurativa, ovvero ai loro intermediari delegati, per i quali l’Istituto è in possesso di recapito di posta elettronica.

Link al messaggio INPS n. 3327 dell’11 settembre 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imposizione contributiva, emissione in corso anno d’imposta 2018 – Elaborazione di settembre 2018

Artigiani ed esercenti attività commerciali
Aliquote contributive in vigore dal 1° gennaio 2018

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2018

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 27 del 12 febbraio 2018:«INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 -Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


SOMMARIO – Finanza & Fisco n. 35 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Estinzione del giudizio per mancata riassunzione: definitività dell’atto impositivo e decorrenza della prescrizione

di Isabella Buscema


Impugnazioni: l’importanza, nell’ambito del contenzioso tributario, degli artt. 327, comma 1 e 330, comma 3, c.p.c. 

di Alvise Bullo e Elena De Campo


Giurisprudenza

Prescrizione della pretesa fiscale
Omessa
riassunzione della causa

Omessa riassunzione del giudizio a seguito di cassazione con rinvio: decorrenza del termine di prescrizione dalla scadenza del termine utile per la riassunzione

Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 27306 del 17 novembre 2017: «CONTENZIOSO TRIBUTARIO – Ricorso per cassazione – Omessa riassunzione della causa davanti al giudice del rinvio – Estinzione del processo – Conseguenze – Decorrenza del termine di prescrizione della pretesa fiscale – Dalla scadenza del termine utile per la riassunzione – Fondamento – Definitività dell’avviso di accertamento – Art. 63, del D.Lgs. 31/12/1992, n. 546 -Art. 393 c.p.c.»


Prassi

Soggetti OIC adopter
Applicazione del criterio del costo ammortizzato

Introduzione del criterio del costo ammortizzato per la valutazione di titoli di debito acquisiti ante e post 2016. In caso di vendita, applicazione della disciplina transitoria in modo proporzionale

Risoluzione dell’Agenzia delle Entrate n. 10 E del 29 gennaio 2018: «IMPOSTE SUI REDDITI – Redditi di impresa – Soggetti che redigono il bilancio in base a codice civile, diverse dalle micro-imprese (Soggetti OIC adopter) – Applicazione retroattiva del criterio del costo ammortizzato ai fini della rilevazione/valutazione contabile di titoli di debito – Applicazione della disciplina transitoria IRES recata dall’art. 13-bis, comma 5, secondo periodo, del DL 30/12/2016, n. 244, conv., con mod., dalla L 27/02/2017, n. 19 – Modalità in presenza di titoli di debito ai titoli acquisiti ante e post 2016 – Applicazione in modo proporzionale delle due regole fiscali differenti in caso di vendita dei titoli effettuate a partire dal 2016 – Necessità – Esemplificazioni – Art. 2426, primo comma, nn. 1) e 9), c.c., come novellato dall’art. 6, comma 8, del D.Lgs. 18/08/2015, n. 139 – Disposizioni finali, transitorie – Art. 12, comma 2, del D.Lgs. 18/08/2015, n. 139 – Art. 83, del D.P.R. 22/12/1986, n. 917»


Artigiani ed esercenti attività commerciali
Aliquote contributive in vigore dal 1° gennaio 2018

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2018

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 27 del 12 febbraio 2018: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 -Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Legge di bilancio 2018
Novità in tema di lavoro

Incentivi per favorire l’occupazione stabile e CO.CO.CO. nella società sportive, anche con scopo di lucro: primi chiarimenti

Circolare dell’Ispettorato Nazionale del Lavoro n. 2 del 25 gennaio 2018: «LAVORO – Incentivi per favorire l’occupazione giovanile stabile – Esonero contributivo triennale per coltivatori – Rapporti di collaborazione con società sportive dilettantistiche aventi scopo di lucro – Collaborazioni coordinate e continuative nelle società ed associazioni sportive dilettantistiche (Ssd e Asd) – Divieto della corresponsione in contanti della retribuzione ai lavoratori – Novità introdotte dalla legge di bilancio 2018 – L. 27/12/2017, n. 205»


Società cooperative
Modelli di governance

Adeguamenti degli statuti di società cooperative alle nuove disposizioni in materia di composizione dell’organo amministrativo nella Legge di Bilancio

Studio n. 9-2018/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa il 19 gennaio 2018


Legislazione

Determinazione della base imponibile IRES e IRAP

Tre nuovi decreti per il coordinamento della disciplina IRES e IRAP con i principi contabili internazionali


Soggetti IAS/IFRS adopter: le nuove classificazioni contabili contenute nell’IFRS 9 coordinate con basi imponibili IRES e IRAP

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento 22 novembre 2016, n. 2016/2067 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 9, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»

Relazioni illustrativa e tecnica


Soggetti IAS/IFRS adopter: il Decreto per dare rilevanza fiscale ad alcune modalità di contabilizzazione dei ricavi introdotte dall’IFRS 15 “Ricavi provenienti da contratti con i clienti

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento (UE) n. 2016/1905 della Commissione del 22 settembre 2016 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 15, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»

Relazioni illustrativa e tecnica


Soggetti IAS/IFRS e soggetti OIC: disciplinata la rilevanza fiscale dello scorporo contabile degli strumenti finanziari derivati incorporati

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Disposizioni di revisione del decreto del Ministro dell’economia e delle finanze 8 giugno 2011 emanate ai sensi dell’articolo 13-bis, comma 11, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19»

Relazioni illustrativa e tecnica


Avvertenze Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Commercianti e artigiani: la misura delle aliquote contributive in vigore per l’anno 2018

L’Inps, con la circolare 27 del 12 febbraio 2018, ha comunicato le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti. Per l’anno 2018 le aliquote contributive sono pari alla misura del 24%. Per i soli iscritti alla gestione degli Esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. Per effetto di quanto disposto dall’articolo 49, comma 1 della legge 23 dicembre 1999, n. 488 e successive modificazioni ed integrazioni, è dovuto, inoltre, un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili. Continuano ad applicarsi, anche per l’anno 2018, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Link al testo della circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

La recente prassi in materia:

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L n. 296/2006

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione