Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

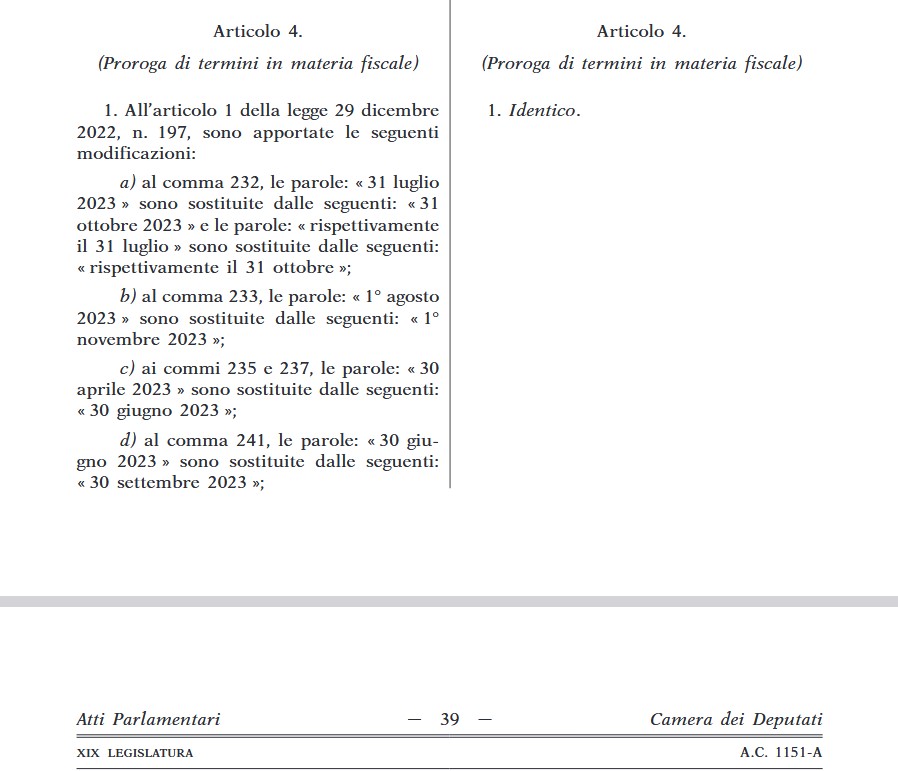
Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

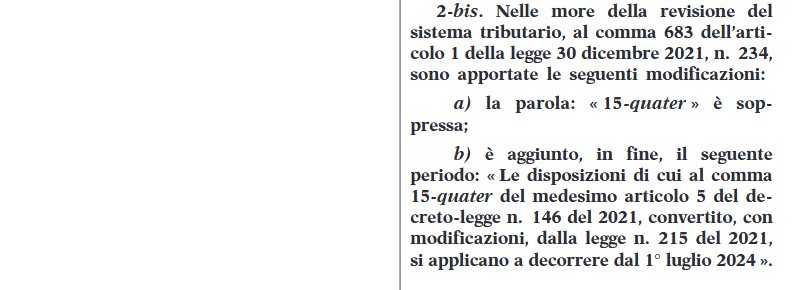
Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

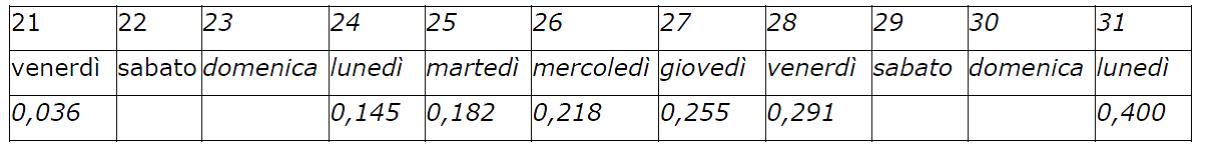
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione
 

La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)
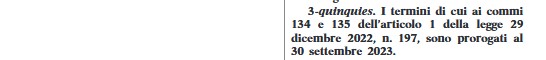

Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartelle

Sul sito di Agenzia Riscossione sono state aggiornate le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023). Il provvedimento sposta al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata, precedentemente fissato al 30 aprile dalla Legge di Bilancio 2023. Contestualmente slitta al 30 settembre 2023 (invece del 30 giugno) il termine entro il quale l’Agenzia delle entrate-Riscossione invierà ai contribuenti la Comunicazione delle somme dovute con l’indicazione degli importi da versare per il perfezionamento della Definizione agevolata. Il Decreto prevede inoltre il posticipo della scadenza per il pagamento della prima (o unica) rata dal 31 luglio al 31 ottobre 2023.


La domanda si presenta online


La domanda di Definizione agevolata deve essere presentata in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla possibilità di selezionare direttamente dall’elenco dei debiti “definibili” che vengono visualizzati, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere ”rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla Definizione agevolata.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre (come stabilito dal D.L. n. 51/2023) e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale dal 1° novembre 2023 saranno dovuti interessi al tasso del 2 per cento annuo. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2023)


Il Cdm approva il decreto-legge che proroga al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Rottamazione-quater


Aggiornamento al 10 maggio 2023

In Gazzetta il decreto-legge che fissa le nuove date della Rottamazione-quater


Pubblicato nella Gazzetta Ufficiale 108 del 10 maggio 2023, il decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».

Il provvedimento urgente, tra le tante misure, stabilisce il differimento al 30 giugno 2023 del termine per la presentazione della domanda di adesione alla cd Rottamazione-quater.

Conseguentemente, è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia-Riscossione trasmetterà ai contribuenti la Comunicazione delle somme dovute per il perfezionamento della Definizione agevolata (attualmente fissato al 30 giugno 2023).

La scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. In caso di pagamento rateale, la seconda rata scadrà il 30 novembre e le restanti rate scadranno il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024.

Link al testo del decreto-Legge 10 maggio 2023, n. 51, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». Pubblicato nella Gazzetta Ufficiale n. 108 del 10 maggio 2023


Vedi anche: Le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023).


Come preannunciato dal Ministero dell’Economia e delle Finanze, con il comunicato-legge n. 68 del 21 aprile 2023, il Consiglio dei Ministri di giovedì 4 maggio 2023, ha approvato un decreto-legge, che nell’introdurre disposizioni urgenti in materia di amministrazione di enti pubblici e società, di termini legislativi e di iniziative di solidarietà sociale, riapre i termini per la presentazione della domanda di accesso alla rottamazione-quater.

Nel dettaglio, provvedimento urgente prevede che il pagamento dei debiti risultanti dai singoli carichi affidati agli agenti della riscossione dall’1.1.2000 al 30.06.2022 possa essere effettuato in unica soluzione non più entro il 31 luglio 2023, ma entro il 31 ottobre 2023 ovvero nel numero massimo di diciotto rate, la prima e la seconda delle quali, ciascuna di importo pari al 10 per cento delle somme complessivamente dovute ai fini della definizione, con scadenza rispettivamente il 31 ottobre (invece che il 31 luglio) e il 30 novembre 2023 e le restanti, di pari ammontare, con scadenza il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale, sono dovuti, a decorrere dal 1° novembre 2023 (e non più dal 1° agosto 2023), gli interessi al tasso del 2 per cento annuo. La manifestazione della volontà di procedere alla definizione dovrà essere resa entro il 30 giugno 2023 (e non più entro il 30 aprile 2023) e potrà essere integrata entro la stessa data. La comunicazione da parte dell’agente della riscossione delle somme dovute potrà avvenire entro il 30 settembre 2023 e non più entro il 30 giugno. Si pospone al 31 ottobre 2023, dal 31 luglio, la data alla quale le dilazioni sospese saranno automaticamente revocate.


Agenzia delle entrate-Riscossione. Online il servizio per richiedere la definizione agevolata delle cartelle (Rottamazione-quater) | Pubblicate le risposte alle domande più frequenti (FAQ)

Al via la nuova Definizione agevolata delle cartelle. Agenzia Riscossione ha pubblicato sul proprio sito internet le modalità e il servizio per presentare la domanda di adesione al provvedimento introdotto dalla Legge di Bilancio 2023. La richiesta deve essere trasmessa in via telematica entro il 30 aprile 2023.

La Legge n. 197/2022 ha stabilito la possibilità di pagare in forma agevolata i debiti affidati in riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “Rottamazioni” che risultano decadute per mancati pagamenti. La Definizione agevolata consente di versare il solo importo del debito residuo senza corrispondere le sanzioni, gli interessi di mora e l’aggio, mentre le multe stradali potranno essere estinte senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. A coloro che presenteranno la richiesta di Definizione agevolata, Agenzia delle entrate- Riscossione invierà entro il 30 giugno 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i bollettini di pagamento in base al piano di rate scelto in fase di adesione.

Oltre alle modalità e al servizio per la presentazione della domanda di adesione, Agenzia delle entrate-Riscossione ha pubblicato sul proprio portale anche le risposte alle domande più frequenti (FAQ) sulla nuova Definizione agevolata.


Come presentare la domanda


I contribuenti possono presentare la richiesta di adesione alla Definizione agevolata utilizzando l’apposito servizio disponibile direttamente nell’area pubblica del sito internet www.agenziaentrateriscossione.gov.it, senza la necessità di inserire credenziali di accesso. Nella sezione “Definizione agevolata” si deve compilare l’apposito form inserendo i numeri identificativi delle cartelle/avvisi che si vogliono includere nella domanda di adesione, specificando il numero delle rate in cui si intende suddividere l’importo dovuto e il domicilio al quale verrà inviata entro il mese di giugno la comunicazione delle somme dovute. È inoltre necessario indicare un indirizzo e-mail al quale verrà inviata la ricevuta di presentazione della domanda ed è obbligatorio allegare la prevista documentazione di riconoscimento. È possibile inserire anche i singoli carichi, contenuti nella cartella/avviso per i quali si intende aderire alla Definizione agevolata. Dopo aver confermato l’invio della richiesta il contribuente riceverà una prima e-mail all’indirizzo indicato, con un link da convalidare entro le successive 72 ore. Decorso tale termine, il link non sarà più valido e la richiesta sarà automaticamente annullata. A seguito della convalida della richiesta, il sistema invierà una seconda e-mail di presa in carico della domanda, con il numero identificativo della pratica e il riepilogo dei dati inseriti. Infine, se la documentazione allegata è corretta, verrà inviata una ulteriore e-mail con allegata la ricevuta di presentazione della domanda di adesione. La richiesta può essere inviata anche dall’area riservata del sito internet, accedendo con le credenziali Spid, Cie e Cns, senza la necessità, in questo caso, di allegare la documentazione di riconoscimento.

Con le stesse modalità, il contribuente può presentare in tempi diversi, ma sempre entro il 30 aprile 2023, anche ulteriori dichiarazioni di adesione: se riferite ad altri carichi, saranno considerate integrative della precedente, mentre se riferite agli stessi carichi già inseriti nella domanda presentata, saranno considerate sostitutive della precedente. È possibile presentare la richiesta di adesione anche per i carichi già ricompresi in un piano di “Rottamazione-ter” indipendentemente se tale piano sia ancora in essere o sia decaduto per il mancato, tardivo o insufficiente versamento di una delle relative rate.


Cosa prevede la nuova definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se già oggetto di precedenti misure agevolative. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. Per quanto riguarda i carichi delle Casse/Enti previdenziali di diritto privato, la Legge n. 197/2022 prevede che possano rientrare nella Definizione agevolata solo dopo apposita delibera di tali enti creditori pubblicata entro il 31 gennaio 2023 sul proprio sito internet e comunicata, entro la stessa data, ad Agenzia delle entrate-Riscossione mediante posta elettronica certificata. L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni, con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza al 31 luglio e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale saranno dovuti dal 1° agosto 2023 interessi al tasso del 2 per cento annuo.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 20 gennaio 2023)