Abolizione dell’esterometro solo dal 1° luglio 2022. Le Entrate adeguano le specifiche tecniche per la fatturazione elettronica

L’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127 è stato modificato dall’articolo 1, comma 1103, della legge 30 dicembre 2020, n. 178, prevedendo che, con riferimento alle operazioni effettuate a partire dal 1° gennaio 2022, i dati delle operazioni transfrontaliere siano trasmessi esclusivamente utilizzando il Sistema di interscambio e il formato del file fattura elettronica, con termini differenziati per le operazioni attive e passive: per le prime, la trasmissione è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi; per le seconde, la trasmissione è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione. Tuttavia, a pochi giorni dall’entrata in vigore delle nuove regole di trasmissione dei dati delle operazioni transfrontaliere, con la legge 17 dicembre 2021, n. 215, di conversione del decreto-legge 21 ottobre 2021, n. 146, cd. Decreto “Fisco e Lavoro”», è stato nuovamente modificato il citato comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che la disposizione in argomento entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.

Di conseguenza, con il provvedimento del 23 dicembre 2021, prot. n. 374343/2021,  l’Agenzia delle entrate  ha adeguato, di nuovo, le regole tecniche per la trasmissione dei dati delle operazioni transfrontaliere alle disposizioni normative in vigore e, al contempo, abrogato il precedente provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, n. 293384.

Inoltre, decorrere dal 1° luglio 2022, al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, è apportata la seguente modifica:

  • Il punto 9 è sostituito come segue:


9. Trasmissione telematica dei dati delle operazioni transfrontaliere

9.1 Con riferimento alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute, dal 1° luglio 2022, verso e da soggetti non stabiliti nel territorio dello Stato, gli operatori IVA residenti trasmettono i dati all’Agenzia delle entrate utilizzando il formato previsto al punto 1.3 del presente provvedimento e inviando i file al Sistema di interscambio secondo le regole di compilazione previste dalle specifiche tecniche allegate al presente provvedimento.

9.2 La comunicazione di cui al precedente punto 1 è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nei punti precedenti.

9.3 Per le operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi. Per le operazioni ricevute da soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.”


Vedi:


Fattura elettronica:  software di compilazione (versione 2.1.3)

Versione 2.1.3 del 01/03/2023

  • motivo dell’aggiornamento: nell’ elenco delle aliquote IVA, inserimento della nuova percentuale: “7% – Perc. Compensazione agricoltura”.


SOMMARIO – Finanza & Fisco n. 39 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Decreto “Fisco-Lavoro” convertito in legge


Il Decreto Legge “Fisco e Lavoroconvertito in Legge


La guida normativa delle misure fiscali

Il testo del Decreto-Legge 21 ottobre 2021, n. 146, conv., con mod., dalla Legge 17 dicembre 2021, n. 215, recante: «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili»


Coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Trasmissione telematica dei dati delle operazioni transfrontaliere (ex esterometro). Dal 1° gennaio 2022 modificate le regole tecniche


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il sotto citato  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


La legge di bilancio 2021 ha introdotto alcune semplificazioni in materia di trasmissione di dati fiscali stabilendo che per le operazioni con l’estero effettuate a partire dal 1° gennaio 2022, la trasmissione dei dati avvenga non più con la comunicazione attraverso il sistema cosiddetto esterometro, bensì utilizzando il Sistema di Interscambio. In particolare, l’articolo 1, comma 1103, della legge 30 dicembre 2020, n. 178 ha modificato l’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127, prevedendo che, con riferimento alle operazioni effettuate a partire dal 1° gennaio 2022, i dati delle operazioni transfrontaliere siano trasmessi esclusivamente utilizzando il Sistema di interscambio e il formato del file fattura elettronica, con termini differenziati per le operazioni attive e passive: per le prime, la trasmissione è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi; per le seconde, la trasmissione è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione. Al riguardo, nella relazione illustrativa, evidenziato che “la modifica normativa è finalizzata a semplificare gli adempimenti a carico dei soggetti passivi IVA, prevedendo che possa essere usato un unico canale di trasmissione, il Sistema di interscambio, sia per trasmettere le fatture elettroniche, sia per inviare all’Agenzia i dati delle operazioni con l’estero, eliminando così l’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere. La trasmissione dei dati riferiti alle operazioni poste in essere verso i soggetti non residenti deve avvenire entro i termini legislativamente fissati per l’emissione delle fatture [ossia, in linea generale, dodici giorni dalla data di effettuazione dell’operazione o il diverso termine stabilito da specifiche disposizioni, quali, ad esempio, l’articolo 21, comma 4, lettere a) e b)], mentre quello riferito alle operazioni ricevute da cedente o prestatore estero è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione stessa”.

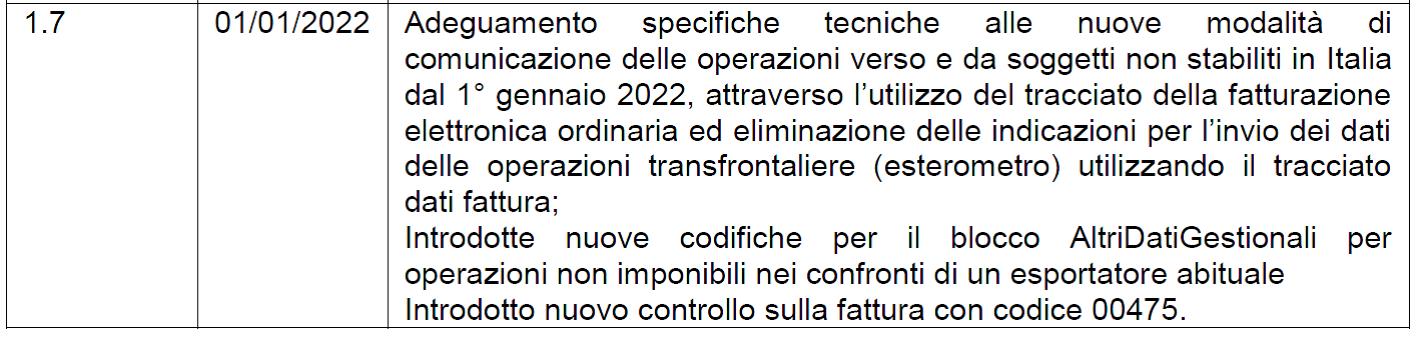
Tanto premesso, con il provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, si adeguano le regole tecniche per la trasmissione dei dati delle operazioni transfrontaliere alle disposizioni normative in vigore. In particolare, come si evince dalla “lista modifiche” dell’allegato “A – Specifiche tecniche” l’adeguamento interessa le nuove modalità di comunicazione delle operazioni verso e da soggetti non stabiliti in Italia dal 1° gennaio 2022, attraverso l’utilizzo del tracciato della fatturazione elettronica ordinaria ed eliminazione delle indicazioni per l’invio dei dati delle operazioni transfrontaliere (esterometro) utilizzando il tracciato dati fattura; introdotte nuove codifiche per il blocco AltriDatiGestionali per operazioni non imponibili nei confronti di un esportatore abituale; introdotto nuovo controllo sulla fattura con codice 00475.

Inoltre, a decorrere dal 1° gennaio 2022, al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, sono apportate le seguenti modifiche:

 1.  il punto 9 è sostituito come segue:

«9. Trasmissione telematica dei dati delle operazioni transfrontaliere

9.1 Con riferimento alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute, dal 1° gennaio 2022, verso e da soggetti non stabiliti nel territorio dello Stato, gli operatori IVA residenti trasmettono i dati all’Agenzia delle entrate utilizzando il formato previsto al punto 1.3 del presente provvedimento e inviando i file al Sistema di interscambio secondo le regole di compilazione previste dalle specifiche tecniche allegate al presente provvedimento.

9.2 La comunicazione di cui al precedente punto 9.1 è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nei punti precedenti.

9.3 Per le operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi. Per le operazioni ricevute da soggetti non stabiliti territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.»


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244 – Il Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.